
| 【表紙】 | |
|---|---|
| 【提出書類】 | 半期報告書 |
| 【根拠条文】 | 金融商品取引法第24条の5第1項の表の第3号 |
| 【提出先】 | 関東財務局長 |
| 【提出日】 | 2026年9月29日 |
| 【中間会計期間】 | 2026年度中 (自 2026年1月1日 至 2026年6月30日) |
| 【会社名】 | ザ・ゴールドマン・サックス・グループ・インク |
| (The Goldman Sachs Group, Inc.) | |
| 【代表者の役職氏名】 | 会長兼首席経営執行役員 ディビッド・M・ソロモン |
| (David M. Solomon, Chairman and Chief Executive Officer) | |
| 【本店の所在の場所】 | アメリカ合衆国10282 ニューヨーク州ニューヨーク、 ウェスト・ストリート200 |
| (200 West Street, New York, New York 10282, U.S.A.) | |
| 【代理人の氏名又は名称】 | 弁護士 庭 野 議 隆 |
| 【代理人の住所又は所在地】 | 東京都千代田区大手町一丁目1番1号 大手町パークビルディング アンダーソン・毛利・友常法律事務所外国法共同事業 |
| 【電話番号】 | 03(6775)1000 |
| 【事務連絡者氏名】 | 弁 護 士 福 田 淳 同 髙 橋 将 希 同 松 本 千 佳 同 藏 野 舞 同 柗 下 滉 平 同 佐 藤 龍 同 浅 沼 泰 成 同 岡 田 将 輝 同 加 藤 総一郎 同 榎 本 雄 |
| 【連絡場所】 | 東京都千代田区大手町一丁目1番1号 大手町パークビルディング アンダーソン・毛利・友常法律事務所外国法共同事業 |
| 【電話番号】 | 03(6775)1000 |
| 【縦覧に供する場所】 | 該当なし |
(注1) 「当社」または「ゴールドマン・サックス」とは、デラウェア法人であるザ・ゴールドマン・サックス・グループ・インク(「グループ・インク」)およびその連結子会社を指す。
(注2) 「本株式」または「普通株式」とは、グループ・インクの1株当たり額面0.01ドルの普通株式を指す。
(注3) 別段の記載がある場合を除き、「ドル」または「$」表示の金額は、いずれも米ドル建ての金額を指す。
本書において便宜上、ドルから日本円への換算は、2026年8月3日現在の株式会社三菱UFJ銀行による対顧客電信直物売買相場の仲値である1ドル=155.79円の換算率で計算されている。
(注4) 本書中の表において計数が四捨五入されている場合、合計は、計数の総和と必ずしも一致しない。
(注5) 「2026年6月」、「2025年6月」、および「2024年6月」とは、それぞれ2026年6月30日、2025年6月30日、および2024年6月30日に終了した当社の各事業期間、または、文脈によりそれらの各決算日を指す。「2025年12月」および「2024年12月」とは、それぞれ2025年12月31日および2024年12月31日に終了した当社の事業年度、または、文脈によりそれらの各決算日を指す。「2026年」とは、別段の記載がある場合を除き、2026年12月31日に終了する当社の事業年度、または、文脈によりその決算日を指す。
第一部【企業情報】
第1【本国における法制等の概要】
2026年6月17日提出の当社の有価証券報告書(「有価証券報告書」)の記載内容に重要な変更はない。
第2【企業の概況】
1【主要な経営指標等の推移】
2026 年6月、2025年6月、および2024年6月に終了した6ヶ月間における主要な経営指標等の推移
下表のうち、2026年6月に終了した6ヶ月間および2025年6月に終了した6ヶ月間の損益計算書のデータは、当社が2026年8月3日に米国証券取引委員会(「SEC」)に提出した、様式10-Qによる2026年6月に終了した四半期に係るクォータリー・レポート(「様式10-Q」)の抄訳であり、2024年6月に終了した6ヶ月間の損益計算書のデータは、当社が2025年8月1日にSECに提出した、2025年6月に終了した四半期に係る様式10-Qの抄訳である。2026年6月、2025年6月、および2024年6月に関する下記の貸借対照表のデータはそれぞれ、2026年6月に終了した四半期、2025年6月に終了した四半期、および2024年6月に終了した四半期に係る様式10-Qの抄訳である。2026年6月、2025年6月、および2024年6月に関する下記の人員数のデータは、2026年6月に終了した四半期および2025年6月に終了した四半期に係る様式10-Qの抄訳である。これらの四半期に関する様式10-Qは、当社がSECに提出済のものである。以下の記載については、適宜、本書第一部第6「経理の状況」および様式10-Qに記載の連結財務書類とその注記を併読のこと。
| 損益計算書のデータ | 以下で終了した6ヶ月間 | ||
| (単位:1株当たり数値を除き、百万ドル) | 2026年6月 | 2025年6月 | 2024年6月 |
| 収益 | |||
| 投資銀行業務 | 6,244 | 4,110 | 3,818 |
| 投資運用業務 | 6,557 | 5,596 | 5,024 |
| 委託手数料 | 2,851 | 2,427 | 2,128 |
| マーケット・メイキング | 13,098 | 10,456 | 10,430 |
| その他の自己勘定取引 | 1,306 | 1,057 | 2,180 |
| 受取利息以外の収益合計 | 30,056 | 23,646 | 23,580 |
| 受取利息 | 42,684 | 39,172 | 39,995 |
| 支払利息 | 35,175 | 33,173 | 36,631 |
| 受取利息純額 | 7,509 | 5,999 | 3,364 |
| 純収益合計 | 37,565 | 29,645 | 26,944 |
| 信用損失引当金繰入額 | 417 | 671 | 600 |
| 損益計算書のデータ | 以下で終了した6ヶ月間 | ||
| (単位:1株当たり数値を除き、百万ドル) | 2026年6月 | 2025年6月 | 2024年6月 |
| 営業費用 | |||
| 人件費 | 11,516 | 9,561 | 8,825 |
| 取引関係費 | 5,567 | 3,805 | 3,151 |
| 市場開拓費 | 384 | 323 | 306 |
| 通信およびテクノロジー費用 | 1,218 | 1,036 | 970 |
| 減価償却費 | 1,004 | 1,124 | 1,273 |
| 事務所関連費用 | 498 | 467 | 491 |
| 専門家報酬等 | 751 | 864 | 777 |
| その他費用 | 1,161 | 1,189 | 1,398 |
| 営業費用合計 | 22,099 | 18,369 | 17,191 |
| 税引前当期純利益 | 15,049 | 10,605 | 9,153 |
| 法人税等 | 2,791 | 2,144 | 1,978 |
| 当期純利益 | 12,258 | 8,461 | 7,175 |
| 優先株式配当金 | 456 | 405 | 353 |
| 普通株主に帰属する当期純利益 | 11,802 | 8,056 | 6,822 |
| 普通株式1株当たり利益 (単位:ドル) | |||
| 基本 | 38.99 | 25.32 | 20.44 |
| 希薄化後 | 38.51 | 25.07 | 20.21 |
| 普通株式の期中平均株式数 (単位:百万株) | |||
| 基本 | 301.9 | 317.2 | 332.6 |
| 希薄化後 | 306.5 | 321.4 | 337.5 |
| 貸借対照表のデータ | |||
|---|---|---|---|
| (単位:百万ドル) | 2026年6月現在 | 2025年6月現在 | 2024年6月現在 |
| 資産合計 | 2,127,711 | 1,785,009 | 1,653,313 |
| 株主資本合計 | 122,742 | 124,096 | 119,463 |
| 人員数 | |||
| 期末現在の人員数合計 | 46,200 | 45,900 | 44,300 |
2025 年12月および2024年12月に終了した最近2事業年度における主要な経営指標等の推移
下表は、当社が2026年2月25日にSECに提出した、様式10-Kによる2025年度アニュアル・レポートの抄訳である。
| 以下で終了した事業年度または事業年度末現在 | ||
| 2025年12月 | 2024年12月 | |
| 損益計算書のデータ(単位:百万ドル) | ||
| 受取利息以外の収益 | 44,724 | 45,456 |
| 受取利息 | 80,373 | 81,397 |
| 支払利息 | 66,814 | 73,341 |
| 受取利息純額 | 13,559 | 8,056 |
| 純収益合計 | 58,283 | 53,512 |
| 信用損失引当金繰入額 | (1,113) | 1,348 |
| 営業費用 | 37,544 | 33,767 |
| 税引前当期純利益 | 21,852 | 18,397 |
| 貸借対照表のデータ(単位:百万ドル) | ||
| 資産合計 | 1,809,320 | 1,675,972 |
| 預金 | 501,422 | 433,013 |
| その他担保付借入金(長期) | 10,712 | 7,235 |
| 無担保長期借入金 | 285,500 | 242,634 |
| 負債合計 | 1,684,348 | 1,553,976 |
| 株主資本合計 | 124,972 | 121,996 |
| 普通株式のデータ(単位:1株当たり数値を除き、百万株) | ||
| 1株当たり数値(単位:ドル): | ||
| 基本利益 | 51.95 | 41.07 |
| 希薄化後利益 | 51.32 | 40.54 |
| 配当金宣言額 | 14.00 | 11.50 |
| 帳簿価額 | 357.60 | 336.77 |
| 基本株式数 | 307.1 | 322.9 |
| 平均普通株式数: | ||
| 基本 | 312.7 | 328.1 |
| 希薄化後 | 317.6 | 333.6 |
**
**
| 抜粋データ(未監査) | ||
|---|---|---|
| 平均普通株主資本利益率(「ROE」) | 15.0% | 12.7% |
| 人員数合計 | 47,400 | 46,500 |
| 資産クラス別の管理資産(「AUS」) (単位:十億ドル) | ||
| オルタナティブ投資 | 420 | 350 |
| 株式 | 951 | 772 |
| 債券 | 1,334 | 1,170 |
| 長期AUS合計 | 2,705 | 2,292 |
| 流動性商品 | 901 | 845 |
| AUS合計 | 3,606 | 3,137 |
上表において、基本株式数は、流通普通株式ならびに将来の役務提供および業績または市況を要件として課すことなく社員に付与した制限付株式ユニットの数を表している。
2025年度第4四半期より、一部のAUSは、その基礎となる投資戦略をより適切に反映させるために、債券からオルタナティブ投資に組み替えられている。2024年12月現在の数値については、(有価証券報告書に記載のとおり)当年度の表示に合わせた組替を行っている。
2【事業の内容】
本書第一部第3「事業の状況」および第6「経理の状況」参照。2026年6月に終了した6ヶ月間において、2026年6月17日提出の有価証券報告書に記載の当社の事業の内容に重要な変更はなかった。
3【関係会社の状況】
2026年6月に終了した6ヶ月間において、2026年6月17日提出の有価証券報告書に記載の当社の関係会社の状況に重要な変更はなかった。
4【従業員の状況】
2026年6月現在の当社の人員数合計は、46,200名であった。
当社は、セグメント別従業員数を開示していない。
第3【事業の状況】
1【経営方針、経営環境及び対処すべき課題等】
本書第一部第2 2「事業の内容」、下記2「事業等のリスク」、および下記3(3)「財政状態、経営成績及びキャッシュ・フローの状況の分析」参照。
2【事業等のリスク】
本書に係る期間中、2026年6月17日提出の有価証券報告書第一部第3 2「事業等のリスク」の項に記載された事項に重要な変更は生じていない。
3【経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析】
(1)業績等の概要
下記(3)「財政状態、経営成績及びキャッシュ・フローの状況の分析」参照。
(2)生産、受注及び販売の状況
下記(3)「財政状態、経営成績及びキャッシュ・フローの状況の分析」参照。
(3)財政状態、経営成績及びキャッシュ・フローの状況の分析
以下は、当社が2026年8月3日に米国証券取引委員会(「SEC」)に提出した、様式10-Qによる2026年6月に終了した四半期に係るクォータリー・レポートの抄訳である。
はじめに
デラウェア法人であるザ・ゴールドマン・サックス・グループ・インク(「グループ・インク」または「親会社」)は、その連結子会社と共に、法人、金融機関、政府、および個人を含む大規模かつ多様な顧客基盤に対し、幅広い金融サービスを提供している、一流のグローバル金融機関である。当社は、1869年に設立され、本社をニューヨークに置き、営業所を世界中のあらゆる主要な金融中心地区に有している。当社は、その事業活動を3つの事業セグメントにより管理・報告している。それらの事業セグメントは、グローバル・バンキング&マーケッツ、アセット&ウェルス・マネジメント、およびプラットフォーム・ソリューションズである。当社の事業セグメントに関する詳細については、下記「経営成績」参照。
「当社」とは、グループ・インクおよびその連結子会社を意味する。「当社子会社」とは、グループ・インクの連結子会社を意味する。
グループ・インクは、連邦準備制度理事会(「FRB」)の規制対象である銀行持株会社であり、金融持株会社である。
本項は、当社の2025年12月31日に終了した事業年度についての様式10-Kによるアニュアル・レポートと併読すべきものである。当該年度に関する2026年6月17日提出の当社の有価証券報告書を以下、「有価証券報告書」という。「様式10-Q」への参照は、当社の様式10-Qによる2026年6月30日に終了した四半期に係るクォータリー・レポートへの参照を意味する。「連結財務書類」への参照はいずれも、本書第一部第6 1「中間財務書類」への参照を意味する。連結財務書類は未監査である。「2026年6月」、「2026年3月」、および「2025年6月」とはいずれも、それぞれ2026年6月30日、2026年3月31日、および2025年6月30日に終了した当社の各事業期間、または、文脈によりそれらの各決算日を指す。「2025年12月」とは、2025年12月31日を指す。これより後のいずれかの年への言及は、同年の12月31日に終了する事業年度を指す。従前の報告値は、当期の表示と整合性を取るために、一部組み替えられている。
概況
2026年6月に終了した3ヶ月間と2025年6月に終了した3ヶ月間の比較
2026年度第2四半期の当社の当期純利益は、2025年度第2四半期の37.2億ドルに対し、66.3億ドルとなった。2026年度第2四半期の希薄化後普通株式1株当たり利益(「EPS」)は、2025年度第2四半期の10.91ドルに対し、20.98ドルとなった。2026年度第2四半期の年間ベース平均普通株主資本利益率(「ROE」)は、2025年度第2四半期の12.8パーセントに対し、23.5パーセントとなった。2026年6月現在の普通株式1株当たり帳簿価額は367.67ドルであり、2026年3月現在からは1.8パーセント増加し、2025年12月現在からは2.8パーセント増加した。
2026年度第2四半期の純収益は203.4億ドルで、2025年度第2四半期と比較して39パーセント増加した。これは、グローバル・バンキング&マーケッツにおける純収益が大幅に増加したことを、主として反映している。グローバル・バンキング&マーケッツにおける純収益の増加は、株式関連業務、投資銀行報酬関連業務、および債券・為替・コモディティ(「FICC」)業務における純収益が大幅に増加したことを反映している。アセット&ウェルス・マネジメントにおける純収益は大幅に増加した。これは、資産運用報酬等関連業務の数値の大幅な増加および投資関連業務における純収益の大幅な増加が、プライベート・バンキングおよび貸付業務における純収益の減少により部分的に相殺されたことを反映している。プラットフォーム・ソリューションズにおける純収益は、大幅に減少した。これは、2025年度第4四半期に売却目的保有に振り替えられたアップル・カードのローン・ポートフォリオに関連する評価の引下げ(純額)を、主として反映している。
2026年度第2四半期の信用損失引当金繰入額は、2025年度第2四半期の384百万ドルに対し、102百万ドルとなった。2026年度第2四半期の引当金繰入額は、ホールセール向けローンに関連する減損を、主として反映している。2025年度第2四半期の引当金繰入額は、2025年度第4四半期に売却目的保有へ振り替られたクレジットカード・ポートフォリオに関連する正味引当金およびホールセール向けローンに関連する増加を、主として反映している。
2026年度第2四半期の営業費用は116.7億ドルで、2025年度第2四半期と比較して26パーセント増加した。これは、(業績の改善を反映した)人件費の大幅な増加および取引関係費の大幅な増加を、主として反映している。当社の2026年度第2四半期の効率性比率(営業費用合計を純収益合計で除したもの)は、2025年度第2四半期の63.4パーセントに対し、57.4パーセントであった。
2026年度第2四半期中、当社は、合計で53.6億ドルの資本を普通株主に還元したが、その内訳は、普通株式の買戻しが40.0億ドル、普通株式配当金が13.6億ドルであった。2026年6月現在で、当社の普通株式等Tier1(「CET1」)資本比率は、標準的自己資本規則に基づくと12.9パーセントであり、先進的自己資本規則に基づくと13.6パーセントであった。当社の自己資本比率に関する詳細については、連結財務書類注記20参照。
2026年6月に終了した6ヶ月間と2025年6月に終了した6ヶ月間の比較
2026年度上半期の当社の当期純利益は、2025年度上半期の84.6億ドルに対し、122.6億ドルとなった。2026年度上半期の希薄化後EPSは、2025年度上半期の25.07ドルに対し、38.51ドルとなった。2026年度上半期の年間ベースROEは、2025年度上半期の14.8パーセントに対し、21.7パーセントとなった。
2026年度上半期の純収益は375.7億ドルで、2025年度上半期と比較して27パーセント増加した。これは、グローバル・バンキング&マーケッツにおける純収益が大幅に増加したことを、主として反映している。グローバル・バンキング&マーケッツにおける純収益の増加は、株式関連業務および投資銀行報酬関連業務における純収益が大幅に増加したこと、ならびにFICC業務における純収益が増加したことを、主として反映している。アセット&ウェルス・マネジメントにおける純収益は増加した。これは、資産運用報酬等関連業務の数値の増加および投資関連業務における純収益の大幅な増加が、プライベート・バンキングおよび貸付業務における純収益の減少により部分的に相殺されたことを、主として反映している。プラットフォーム・ソリューションズにおける純収益は、大幅に減少した。これは、2025年度第4四半期に売却目的保有に振り替えられたアップル・カードのローン・ポートフォリオに関連する評価の引下げ(純額)を、主として反映している。
2026年度上半期の信用損失引当金繰入額は、2025年度上半期の671百万ドルに対し、417百万ドルとなった。2026年度上半期の引当金繰入額は、ホールセール向けローンに関連する減損および増加を反映している。2025年度上半期の引当金繰入額は、2025年度第4四半期に売却目的保有に振り替えられたクレジットカード・ポートフォリオに関連する正味引当金、およびホールセール向けローンに関連する減損を反映している。
2026年度上半期の営業費用は221.0億ドルで、2025年度上半期と比較して20パーセント増加した。これは、(業績の改善を反映した)人件費の大幅な増加および取引関係費の大幅な増加を、主として反映している。当社の2026年度上半期の効率性比率は、2025年度上半期の62.0パーセントに対し、58.8パーセントであった。
2026年度上半期中、当社は、合計で117.4億ドルの資本を普通株主に還元したが、その内訳は、普通株式の買戻しが90.0億ドル、普通株式配当金が27.4億ドルであった。
事業環境
2026年度第2四半期中、営業環境は、(特に米国における)底堅い経済活動、地政学的懸念、人工知能(「AI」)関連投資への注力、ならびにインフレおよび国際貿易政策(関税を含む)の見通しにおける不確実性を、全般的な特徴としていた。中東における紛争は、当四半期全体を通じて継続し、市場のボラティリティの高まりをもたらした。しかしながら、投資家心理の変化を受け、前四半期に下落した世界の株式市場は、当四半期に概ね上昇した。連邦準備制度理事会は、当四半期中に金利を据え置いたが、インフレ圧力を含む経済見通しに関する懸念は、世界各国の中央銀行が政策金利に関して講じる措置にとって引き続き重荷となった。
経済見通しは、中東における紛争の継続またはさらなる激化、インフレ、中央銀行の政策、および国際貿易政策(関税を含む)を反映して、引き続き不確実なものとなっている。当社の各事業セグメントの営業環境に関する詳細については、下記「経営成績-セグメント別の資産および経営成績-セグメント別の経営成績」参照。
重要な会計方針
公正価値
公正価値の階層
トレーディング資産およびトレーディング負債、一定の投資およびローン、ならびにその他の一定の金融資産および金融負債は、公正価値にて当社の連結貸借対照表に含まれており(すなわち、値洗いされており)、関連する損益は、通常、当社の連結損益計算書上にて認識されている。金融商品の測定に公正価値を用いることは、当社のリスク管理実務上の基本的な要素である。
金融商品の公正価値とは、測定日における市場参加者間の秩序ある取引で、資産の売却により受け取る、または負債の移転により支払われると考えられる金額である。当社は、一定の金融資産および金融負債を、ポートフォリオ単位で(すなわち、市場および/または信用リスクに対するポートフォリオの正味エクスポージャーに基づいて)測定している。公正価値の算定上、米国において一般に公正妥当と認められている会計原則(「米国会計基準」)に基づく階層によれば、(ⅰ)同一の非制限資産または負債を対象とする活発な市場における無調整の市場価格は、最も優先順位が高く(レベル1のインプット)、(ⅱ)レベル1のインプット以外のインプットのうち、直接または間接的に観察可能であるものは、次に優先順位が高く(レベル2のインプット)、(ⅲ)市場活動において観察不能なインプットは、優先順位が最も低い(レベル3のインプット)。評価におけるインプットの重要性を判断するに際し、当社は、とりわけ、当該インプットに対するポートフォリオの正味リスク・エクスポージャーを考慮している。資産および負債の分類は、全体的に、公正価値の測定に重要な意味を持つ、優先順位の最も低いインプットに基づいている。
当社のほぼすべての金融資産および金融負債の公正価値は、観察可能な価格およびインプットを基礎としており、公正価値の階層のレベル1およびレベル2に分類される。一定のレベル2およびレベル3の金融資産および金融負債については、取引相手先および当社の信用度、資金調達リスク、譲渡制限、流動性やビッド/オファーのスプレッド等の要素に関して、市場参加者が公正価値を算定するのに必要と考えられる、適切な評価調整が必要となる可能性がある。
公正価値の階層でレベル3に分類される商品は、1つ以上の観察不能な重要なインプットを要する商品である。レベル3の金融資産は、2026年6月現在および2026年3月現在のいずれにおいても当社の資産合計の1.0パーセント、そして2025年12月現在で当社の資産合計の1.1パーセントを占めていた。レベル3の金融資産に関する詳細(レベル3の金融資産の変動および関連する公正価値の測定を含む)については、連結財務書類注記4および5参照。相反する証拠が存在する場合を除き、公正価値の階層でレベル3に分類される商品は、当初は取引価格で評価される。これは、公正価値の当初見積りの最善のものと考えられている。取引日以降、当社は、公正価値を決定するためにその他の方法を使用する。これらの方法は、商品の種類によって異なる。レベル3の金融商品の公正価値の見積りには、以下を含む判断を行う必要がある。
・各種のレベル3の金融商品についての適切な評価方法および/またはモデルの決定
・すべての関連する経験的市場データ(市場取引、金利、クレジット・スプレッド、ボラティリティ、およびコリレーションから明らかな価格を含む)の評価に基づくモデルのインプットの決定
・適切な評価調整(非流動性または取引相手先の信用度に関するものを含む)の決定
いずれの方法においても、評価のためのインプットおよび仮定は、実質的な証拠に裏付けられている場合にのみ変更される。
金融商品評価の管理
当社の収益創出部門のマーケット・メイキングの専門家職員および投資専門家職員は、当社の金融商品の価格決定につき責任を負っている。当社の管理体制は、収益創出部門から独立しており、当社のすべての金融商品が市場清算水準で適切に評価されることを確保するための基礎となっている。金融商品の公正価値の見積りに判断を要する状況(例:後述の比較可能な市場取引に基づく調整、または取引の比較)において意見の相違があった場合、最終的な評価の決定は、コントローラーズ内の当社の独立した価格検証部門を担当するシニア・マネージャーにより行われる。この独立した価格検証は、当社の金融商品の適正な評価を確保するために、非常に重要である。
価格検証
公正価値で測定され、公正価値の階層でレベル1、レベル2、およびレベル3に分類されるすべての金融商品は、当社の独立した価格検証プロセスを経ることとなる。価格検証の目的は、検討対象となる金融商品の評価について、豊富な情報に基づく独立した意見を得ることである。外部の市場データによる裏付けを得ることができない1つ以上の重要なインプットを有する商品は、公正価値の階層でレベル3に分類される。コントローラーズ内の当社の独立した価格検証部門が価格検証のために用いる戦略には、以下が含まれる。
・取引の比較
最適な価格のインプットおよび評価を決定するために取引データ(入手可能な場合は内部・外部双方のデータ)の分析を行う。
・外部価格との比較
評価結果および価格を、第三者(例:ブローカーまたはディーラー、S&Pグローバル・サービシズ、ブルームバーグ、ICEデータ・サービシズ、プライシング・ダイレクト、TRACE)から入手した価格決定データと比較する。一貫性および有効性を確保するために、様々な入手元からのデータを比較する。ブローカーもしくはディーラーの呼び値または第三者である価格決定ベンダーが、評価または価格検証に利用された場合、通常、実行可能な呼び値に対してより高い優先順位が与えられる。
・比較可能な市場取引に基づく調整
類似の性質、リスク、および構成要素を有するポジションの評価を裏付けるために、市場ベースの取引が利用される。
・相対価値分析
リスク・流動性・利益率の観点から1つの商品と別の商品とを比較して、または1つの商品につきその満期別に比較して測定される類似性を判断するために、市場ベースの取引が分析される。
・担保の分析
内在価値を判断するためにデリバティブに係る追加証拠金請求を分析し、これを当社の評価を裏付けるために用いる。
・取引の実行
マーケット・メイキング・デスクは、適切な場合に、市場清算水準の証拠を提供するために、取引を実行するよう指示を受ける。
・バックテスト
売却による実現利益と比較することにより、評価を裏付ける。
公正価値の測定に関する詳細については、連結財務書類注記4参照。
純収益の検討
当社は、日常業務手続の組合せを通じて当社の価格決定方針の遵守を確保するよう努めている。これらの日常業務手続には、その基礎となる要因を基にした、純収益の説明と帰属が含まれる。このプロセスを通じて、当社は、純収益を独立して検証し、公正価値または取引ブッキングに関する潜在的な問題を適時に特定および解決し、さらにリスクが適切にカテゴライズおよび定量化されていることを確保するよう努めている。
評価モデルの検討
モデル開発者とは別の定量化業務の専門家職員で構成される、当社の独立したモデルリスク管理グループ(「モデルリスク部門」)は、当社の評価モデルに対する独自のモデル検討・検証プロセスを実施する。新規モデルまたは改訂モデルは、実行される前に検討の上、承認される。商品の変更または市場の変動による影響、および価格決定理論における市場の動向による影響を査定するために、モデルは毎年検討される。当社の評価モデルの検討および検証に関する詳細については、下記「リスク管理-モデルリスク管理」参照。
見積りの活用
米国会計基準に基づき、当社による一定の見積りおよび仮定が必要となる。当社が公正価値の測定、ならびに償却原価で会計処理される投資目的保有のローンおよび貸付コミットメントに係る信用損失引当金に関連して用いる見積りに加え、未払裁量報酬、のれんおよび識別可能無形資産の会計処理、訴訟および規制当局による手続(政府による調査を含む)から生じる可能性のある損失に対する引当金、ならびに法人税の会計処理を決定する際にも、見積りおよび仮定の活用が重要となる。
信用損失引当金
当社は、償却原価で会計処理される投資目的保有の当社のローンに関連し、信用損失引当金を見積もり、計上している。信用損失引当金を算定するため、当社は、償却原価で会計処理される当社のローンを、当社が信用損失引当金を算定するための方法を策定し、文書化した水準に基づき、ローン・ポートフォリオに分類している。2025年12月にアップル・カードのローン・ポートフォリオを売却目的保有に振り替えたことを受けて、信用損失引当金の対象となっている当社のすべてのローンおよび貸付コミットメントは、ホールセール向けポートフォリオに分類されている。信用損失引当金は、類似のリスク特性を示すローンについてはモデル化されたアプローチを用いることにより一括して、また類似のリスク特性を示していないローンについては資産別に計測される。
信用損失引当金は、ローンおよび貸付コミットメントの予想残存期間にわたる、将来の経済状況についての様々な予測に対する加重平均値を考慮したものとなっている。ローンまたは貸付コミットメントそれぞれの予想残存期間は、期間延長オプションもしくは要求払い特性を考慮して調整を行った後の契約期間に基づき決定される。これらの予測には、3年の期間にわたる複数の経済シナリオが含まれている。予想残存期間が3年を超えるローンの場合、当該モデルは、非線形モデル化アプローチに基づき、過去の損失に関する情報に立ち返っている。当社は、各四半期において個別のシナリオを加重するにあたり、様々な要因に基づき判断を行っている。これらの要因には、内部で導き出した経済見通し、市場予想平均、最近のマクロ経済状況、および業界の動向が含まれる。予測経済シナリオは、ホールセール向けポートフォリオに関連する多数のリスク要因を考慮している。ホールセール向けローンのリスク要因には、内部信用格付、業界の債務不履行や損失に関するデータ、予想残存期間、マクロ経済指標(例:失業率およびGDP)、借主の金融債務履行能力、借主のカントリーリスクおよび業界、ローンの優先順位、ならびに担保の種類等がある。また、不動産を担保とするローンのリスク要因には、ローン・トゥ・バリュー・レシオ、債務返済比率、および住宅価格指数等がある。類似のリスク特性を示していないホールセール向けローン(利息不計上のローン等)のローン貸倒引当金は、予想将来キャッシュ・フローを当該ローンの実効金利で割り引いて算出された現在価値、当該ローンの観察可能な市場価格、または(担保に依存するローンの場合)担保の公正価値から(該当する場合には)見積売却コストを差し引いた金額を用いて算定される。
信用損失引当金には、経営陣が経済予測の不確実性を反映すること、モデルのインプットに関する不確実性を把握すること、そしてモデルの不正確さおよび集中リスクを考慮に入れることを可能とする定性的要素も含まれている。経営陣が考慮する定性的要因には、とりわけ、ローン・ポートフォリオの変化および傾向、マクロ経済および地政学的環境に関連する不確実性、信用の集中、延滞および問題のあるローンの件数および深刻度の変化、業界または地域における特異な事象および悪化が含まれる。信用損失に関する当社の見積りには、報告日現在の回収可能性についての判断が必然的に伴い、これらの判断には、固有の不確実性が存在する。信用損失引当金は、リスク部門内およびコントローラーズ内の幹部経営陣が関与するガバナンス・プロセスの対象となっている。リスク部門のスタッフは、予想信用損失のモデル化において使用される、経済シナリオの基礎となる経済変数を予測する責任を負っている。当社は、この見積りを算出するにあたり入手可能な最善の情報を利用しているが、とりわけ経済環境の変化や、実際の業績と使用した当初の仮定との相違等により、将来において引当金の調整が必要となる可能性がある。ローンは、回収不能とみなされた時点で、ローン貸倒引当金から取り崩される。
当社は、償却原価で会計処理される投資目的保有貸付コミットメントに対しても、信用損失引当金を計上している。当該引当金は、ローン貸倒引当金と同じ手法を用いて算定されるが、引出しや資金調達の可能性、および当該コミットメントの当社による取消の可否も考慮したものとなっている。
不利なマクロ経済環境による当社の信用損失引当金への潜在的影響を見積もる上で、当社は、とりわけ、2026年6月現在の信用損失引当金の算定に用いられた加重平均予測に基づく予想信用損失(これは、基本経済シナリオおよび不利な経済シナリオに対して加重されたものである)と、100パーセント加重された不利な経済シナリオに基づく予想信用損失との比較を行った。予測モデルのうち、不利な経済シナリオは、経済の縮小および失業率の上昇を招くこととなる、2026年度第3四半期から2027年度第2四半期末にかけての世界的な景気後退を織り込んだものである。不利な経済シナリオに対する100パーセントの加重に基づくと、2026年6月現在の当社の信用損失引当金は、約6億ドル増加していたこととなる。この仮定上の増加は、定性的準備金に対する潜在的調整を考慮したものではない。マクロ経済状況の予測は、本質的に不確実なものであり、その他の相殺効果または相関効果を考慮したものではない。不利なマクロ経済環境における実際の信用損失は、かかる見積りと大幅に異なる可能性がある。信用損失引当金に関する詳細については、連結財務書類注記9参照。
裁量報酬
当社の人件費のかなりの部分が裁量報酬に相当し、これは年度末に確定される。当社は、各中間会計期間における年度末裁量報酬の見積りの最適な割当方法は、当該期間において稼得した、信用損失引当金繰入額控除後の純収益に比例させることであると考えている。信用損失引当金繰入額控除後の純収益の水準に加えて、任意の年度における当社の人件費全体は、とりわけ、財務実績全般、労働市場の実勢、事業構成、当社の株式報酬制度の構造 、および外部環境等によっても影響を受ける。
のれん
のれんの減損の有無は、年に1度、第4四半期において、または減損が存在する可能性を示す事象もしくは状況の変化がある場合には、それより多い頻度で評価される。のれんの減損の有無を評価する場合、第一に、報告対象部門の見積公正価値が、その帳簿価額を下回っている可能性が比較的高いかどうかを判断するために、定性的評価を行うことができる。定性的評価の結果だけで最終的な判断を下せない場合には、定量的なのれんのテストが実施される。あるいは、定性的評価を実施せずに、定量的評価を行うことができる。当社の報告対象部門の公正価値の見積りのためには、判断が必要となる。公正価値の見積りのための重要なインプットには、予測利益、割当株主資本、株価収益率、および株価純資産倍率が含まれる。予測利益には、不確実性が内在する。各報告対象部門の帳簿価額は、株主資本合計の配分を反映しており、現在適用ある規制上の自己資本要件に基づき報告対象部門の活動を支えるために必要とされる、株主資本合計の見積額を示している。当社ののれんの減損に関する年次評価に関する詳細については、連結財務書類注記12参照。事業環境、金融市場、当社のいずれかもしくは複数の報告対象部門の業績、または当社の普通株式の価格の低迷が、長期化もしくは深刻化した場合、あるいは自己資本要件がさらに引き上げられた場合、将来的に、当社にのれんの減損が発生する可能性がある。
識別可能無形資産
資産または資産グループの帳簿価額を全額回収できない可能性を示す、事象の発生または状況の変化がある場合、識別可能無形資産の減損テストが行われる。潜在的な減損が生じている兆候の有無の評価を行うため、そして必要な場合に識別可能無形資産の減損テストを行うためには、判断が必要となる。減損は、当該資産または資産グループに関する割引前の見積キャッシュ・フローが、その帳簿価額を下回る場合に認識される。識別可能無形資産に関する詳細については、連結財務書類注記12参照。
訴訟および規制当局による手続
当社は、訴訟および規制当局による手続から生じる可能性のある潜在的損失に対する引当金についても、かかる損失の発生が予想され、かつその金額を合理的に見積もることができる限りにおいて、見積りの上、計上する。また、当社は、損失のリスクが少なくないと考える場合の、訴訟および規制当局による手続に対する関連引当金を超える合理的な可能性がある、損失総額の範囲の上限を見積もっている。一定の司法上、訴訟上、および規制上の手続に関する情報については、連結財務書類注記18および27参照。これらの見積りは、相当の判断を要するものであり、当社の最終的な負債額との間には、最終的に大幅な差異が生じる場合がある。訴訟上の手続および規制上の手続に関連する当社の見積負債総額は、個々の事例単位で決定され、とりわけ、個々の事例、手続、または調査の進捗状況、類似の事例、手続、または調査における当社および第三者の経験、ならびに法律顧問の意見および見解等を考慮した上での、発生する可能性のある損失の見積りを示している。
法人税等
法人税等の会計処理上、当社は、税務当局による調査において、テクニカル・メリットに基づき税務ポジションが認容される可能性が比較的高い場合のみ、当該ポジションを財務書類上で認識する。当社は、当社が営業活動を行っている米国連邦、州、および地方、ならびに米国以外の法域における当期法人税および繰延法人税を認識する上で、見積りを活用している。これらの法域における法人税法は複雑であり、納税者と税務当局との間でその解釈が異なる場合がある。これらの解釈について、紛争が生じる可能性があり、かかる紛争は、監査、行政不服審査、または司法手続によって解決される場合がある。当社は、かかる紛争の解決が当社の財務状態に重大な影響を及ぼすことはないと予想しているが、一定期間における経営成績に対しては、当該期間における経営成績に部分的に依存して、重大な意味を持つ可能性がある。当社による解釈は、とりわけ、現在入手可能なガイダンス、税務調査の経験、および法律顧問の意見に基づき、四半期ごとに見直されている。当社は、制定された法人税法の下で、将来において実現の可能性が比較的高い金額に基づき、繰延税金を認識している。繰延税金についての当社の見積りには、将来の課税対象利益についての見積り(当該利益の水準および性質を含む)や、多様な税務計画戦略が含まれる。法人税等に関する詳細については、有価証券報告書第一部第6 1「財務書類-(6)連結財務書類に対する注記」注記24参照。
最近公表された会計基準
最近公表された会計基準に関する情報については、連結財務書類注記3参照。
経営成績
当社の純収益の構成は、長期的に見ると、金融市場の推移および当社の営業活動の範囲の変更に伴い変化してきた。米国内外の経済情勢および市況の変動により、純収益の構成に短期的な変化が生じる場合もある。経済情勢および市況による、当社の経営成績への影響に関する詳細については、有価証券報告書第一部第3 3「事業等のリスク」参照。
財務の概況
下表は、当社の財務成績および一定の財務比率の概要である。
| 6月に終了した3ヶ月間 | 6月に終了した6ヶ月間 | |||||||||
| (単位:1株当たり数値を除き、百万ドル) | 2026年 | 2025年 | 2026年 | 2025年 | ||||||
| 純収益 | 20,338 | 14,583 | 37,565 | 29,645 | ||||||
| 税引前当期純利益 | 8,563 | 4,958 | 15,049 | 10,605 | ||||||
| 当期純利益 | 6,628 | 3,723 | 12,258 | 8,461 | ||||||
| 普通株式に係る当期純利益 | 6,399 | 3,473 | 11,802 | 8,056 | ||||||
| 希薄化後EPS | 20.98 | 10.91 | 38.51 | 25.07 | ||||||
| ROE | 23.5 | % | 12.8 | % | 21.7 | % | 14.8 | % | ||
| ROTE | 25.5 | % | 13.6 | % | 23.4 | % | 15.8 | % | ||
| 平均資産に対する当期純利益の割合 | 1.3 | % | 0.8 | % | 1.2 | % | 1.0 | % | ||
| 株主資本利益率 | 21.7 | % | 12.0 | % | 20.0 | % | 13.7 | % | ||
| 平均資産に対する平均株式資本の割合 | 5.8 | % | 7.0 | % | 6.0 | % | 7.1 | % | ||
| 配当性向 | 21.4 | % | 27.5 | % | 23.4 | % | 23.9 | % | ||
当社の目標(通期)は、14パーセントから16パーセントのROE、および15パーセントから17パーセントの平均有形普通株主資本利益率(「ROTE」)を達成することである。
上表において、
・普通株式に係る当期純利益は、普通株主に帰属する当期純利益を示しており、当期純利益から優先株式配当金を控除して算定したものである。
・ROEは、普通株式に係る年間ベース当期純利益を月次平均普通株主資本で除して算定したものである。
・ROTEは、普通株式に係る年間ベース当期純利益を月次平均有形普通株主資本で除して算定したものである。有形普通株主資本は、株主資本合計から優先株式、のれん、および識別可能無形資産を控除して算定したものである。有形普通株主資本は、当社および投資家が自己資本比率を評価するために用いる指標の1つであるため有意義であり、ROTEは、(買収されたか内部で進展したかの別を問わず)事業の業績を一貫して測定するものであるため有意義であると、当社は考えている。有形普通株主資本およびROTEは、会計基準による定めがない指標であり、他社が使用する会計基準による定めがない類似の指標と比較できない可能性がある。
下表は、当社の平均株式資本、および平均普通株主資本から平均有形普通株主資本への調整の過程を示したものである。
| 平均値 | |||||||||
| 6月に終了した3ヶ月間 | 6月に終了した6ヶ月間 | ||||||||
| (単位:百万ドル) | 2026年 | 2025年 | 2026年 | 2025年 | |||||
| 株主資本合計 | 122,261 | 123,849 | 122,591 | 123,502 | |||||
| 優先株式 | (13,197 | ) | (15,153 | ) | (13,621 | ) | (14,882 | ) | |
| 普通株主資本 | 109,064 | 108,696 | 108,970 | 108,620 | |||||
| のれん | (7,163 | ) | (5,922 | ) | (6,832 | ) | (5,893 | ) | |
| 識別可能無形資産 | (1,699 | ) | (874 | ) | (1,367 | ) | (860 | ) | |
| 有形普通株主資本 | 100,202 | 101,900 | 100,771 | 101,867 | |||||
・平均資産に対する当期純利益の割合は、年間ベース当期純利益を平均資産合計で除して算定したものである。
・株主資本利益率は、年間ベース当期純利益を平均株主資本で除して算定したものである。
・平均資産に対する平均株式資本の割合は、平均株主資本を平均資産合計で除して算定したものである。
・配当性向は、普通株式1株当たり配当金宣言額を希薄化後EPSで除して算定したものである。
純収益
下表は、当社の純収益を項目別に示したものである。
| 6月に終了した3ヶ月間 | 6月に終了した6ヶ月間 | ||||||||
| (単位:百万ドル) | 2026年 | 2025年 | 2026年 | 2025年 | |||||
| 投資銀行業務 | 3,400 | 2,194 | 6,244 | 4,110 | |||||
| 投資運用業務 | 3,378 | 2,837 | 6,557 | 5,596 | |||||
| 委託手数料 | 1,525 | 1,201 | 2,851 | 2,427 | |||||
| マーケット・メイキング | 7,637 | 4,733 | 13,098 | 10,456 | |||||
| その他の自己勘定取引 | 444 | 514 | 1,306 | 1,057 | |||||
| 受取利息以外の収益合計 | 16,384 | 11,479 | 30,056 | 23,646 | |||||
| 受取利息 | 22,047 | 19,789 | 42,684 | 39,172 | |||||
| 支払利息 | 18,093 | 16,685 | 35,175 | 33,173 | |||||
| 受取利息純額 | 3,954 | 3,104 | 7,509 | 5,999 | |||||
| 純収益合計 | 20,338 | 14,583 | 37,565 | 29,645 | |||||
上表において、
・投資銀行業務は、ファイナンシャル・アドバイザリー業務および引受業務による収益(純利息を除く)から成る。これらの活動は、グローバル・バンキング&マーケッツに含まれている。
・投資運用業務は、資産運用サービスおよびウェルス・アドバイザリー・サービスの提供による収益(純利息を除く)から成る。これらの活動は、アセット&ウェルス・マネジメントに含まれている。
・委託手数料は、世界中の主要な株式、オプション、および先物の各取引所で顧客の取引を執行・清算することによる収益、ならびに店頭取引による収益から成る。これらの活動のほぼすべてが、グローバル・バンキング&マーケッツに含まれている。
・マーケット・メイキングは、金利商品、クレジット商品、モーゲージ、為替、コモディティ、および株式商品を対象とするマーケット・メイキングに関連した、顧客取引執行業務による収益(純利息を除く)から成る。これらの活動は、グローバル・バンキング&マーケッツに含まれている。
・その他の自己勘定取引は、当社の投資活動(主としてアセット&ウェルス・マネジメントに含まれている)による収益(純利息を除く)および貸付活動(主としてグローバル・バンキング&マーケッツに含まれている)による収益(純利息を除く)から成る。
・受取利息以外の収益合計および受取利息純額に関する詳細については、連結財務書類注記25参照。
営業環境
2026年度第2四半期中、営業環境は、底堅い経済活動、長期化している地政学的緊張(中東における紛争を含む)、ならびに持続的な幅広いマクロ経済的懸念および不確実性(インフレ、中央銀行の政策、および国際貿易政策(関税を含む)の変更に関するものを含む)を、全般的な特徴としていた。M&A取引完了案件および債券引受業務における業界全体の投資銀行業務の取引高は引き続き堅調であった一方で、株式引受取引高は、2026年度第1四半期と比較して大幅に増加した。マーケット・メイキングでは、取引水準は前四半期と比較して引き続き堅調であった。さらに、世界の株価は、2026年度第1四半期末と比較して全般的に上昇した。米国においては、失業率は依然として低水準にあり、そして個人支出の前四半期比の成長率は、2026年度第1四半期と比較して上昇した。
地政学的緊張、中東における紛争、および経済見通しに対する不確実性および懸念(インフレ、中央銀行の政策、および国際貿易政策(関税を含む)の変更についての不確実性および懸念を含む)が高いままであるか増大した場合、資産価格の下落、マーケット・メイキングの取引水準低下、または投資銀行業務の取引水準の減少につながる可能性があり、純収益および信用損失引当金繰入額が、悪影響を受ける可能性がある。当社の経営成績に影響を及ぼす可能性がある営業環境ならびに重要な傾向および不確実性に関する情報については、下記「セグメント別の資産および経営成績-セグメント別の経営成績」参照。
2026年6月に終了した3ヶ月間と2025年6月に終了した3ヶ月間の比較
2026年度第2四半期の連結損益計算書上の純収益は203.4億ドルで、2025度第2四半期と比較して39パーセント増加した。これは、マーケット・メイキング収益、投資銀行業務収益、および受取利息純額の大幅な増加を、主として反映している。
受取利息以外の収益
2026年度第2四半期の連結損益計算書上の投資銀行業務収益は34.0億ドルで、2025年度第2四半期と比較して55パーセント増加した。これは、主として、株式引受業務の収益が(主として、売出しおよび新規株式公開による収益の大幅な増加を反映して)大幅に増加したことと、債券引受業務の収益が(主として、レバレッジド・ファイナンスおよび資産担保証券関連業務による収益の大幅な増加を反映して)大幅に増加したことによるものである。アドバイザリー業務の収益は、業界全体にわたるM&A完了案件の取引高の増加を反映して増加した。
2026年度第2四半期の連結損益計算書上の投資運用業務収益は33.8億ドルで、2025年度第2四半期と比較して19パーセント増加した。これは、資産運用報酬等が(主として、平均管理資産(「管理資産」または「AUS」)の増加の影響を反映して)増加したことによるものである。
2026年度第2四半期の連結損益計算書上の委託手数料は15.3億ドルで、2025年度第2四半期と比較して27パーセント増加した。これは、株式関連業務の委託手数料が市場における取引量の全般的な増加により大幅に増加したことを反映している。
2026年度第2四半期の連結損益計算書上のマーケット・メイキング収益は76.4億ドルで、2025年度第2四半期と比較して61パーセント増加した。これは、仲介業務と資金調達業務の双方による収益が大幅に増加したことを反映している。仲介業務による収益の増加は、株式商品、コモディティ、および金利商品における収益の大幅な増加が、為替およびモーゲージにおける収益の大幅な減少により部分的に相殺されたことを反映している。資金調達業務による収益の増加は、株式関連資金調達業務における収益の大幅な増加を反映している。
2026年度第2四半期の連結損益計算書上のその他の自己勘定取引の収益は444百万ドルで、2025年度第2四半期と比較して14パーセント減少した。これは、2025年度第4四半期に売却目的保有に振り替えられたアップル・カードのローン・ポートフォリオに関連する評価の引下げ(純額)およびリレーションシップに基づく貸付における純収益の減少が、プライベート・エクイティ投資による純利益の大幅な増加により部分的に相殺されたことを、主として反映している。
受取利息純額
2026年度第2四半期の連結損益計算書上の受取利息純額は39.5億ドルで、2025年度第2四半期と比較して27パーセント増加した。これは、受取利息が増加したものの、支払利息の増加により部分的に相殺されたことを反映している。受取利息の増加は、(いずれも平均残高の増加による影響を反映した)その他の利付資産および投資、ならびに(平均残高の増加による影響が平均金利の低下により部分的に相殺されたことを反映した)トレーディング資産が、(平均金利の低下による影響が平均残高の増加により部分的に相殺されたことを反映した)ローンに関連する受取利息の減少により部分的に相殺されたことに、主として関連している。支払利息の増加は、(いずれも平均残高の増加による影響が平均金利の低下により部分的に相殺されたことを反映した)預金およびその他有利子負債、ならびに(平均残高の増加による影響を反映した)担保付借入金に、主として関連している。
2026年6月に終了した6ヶ月間と2025年6月に終了した6ヶ月間の比較
2026年度上半期の連結損益計算書上の純収益は375.7億ドルで、2025年度上半期と比較して27パーセント増加した。これは、マーケット・メイキング収益、投資運用業務収益、および受取利息純額の大幅な増加を、主として反映している。
受取利息以外の収益
2026年度上半期の連結損益計算書上の投資銀行業務収益は62.4億ドルで、2025年度上半期と比較して52パーセント増加した。これは、アドバイザリー業務の収益が(業界全体のM&A完了案件の取引高の増加を反映して)大幅に増加したこと、株式引受業務の収益が(主として、転換可能証券の募集・売出し、売出し、および新規株式公開による収益の大幅な増加を反映して)大幅に増加したこと、ならびに債券引受業務の収益が(主として、資産担保証券および投資適格債に係る引受業務による収益の大幅な増加を反映して)大幅に増加したことによるものである。
2026年度上半期の連結損益計算書上の投資運用業務収益は65.6億ドルで、2025年度上半期と比較して17パーセント増加した。これは、主として、資産運用報酬等が(主として平均AUSの増加による影響を反映して)増加したことによるものである。
2026年度上半期の連結損益計算書上の委託手数料は28.5億ドルで、2025年度上半期と比較して17パーセント増加した。これは、株式関連業務における委託手数料が市場における取引量の全般的な増加により大幅に増加したことを反映している。
2026年度上半期の連結損益計算書上のマーケット・メイキング収益は131.0億ドルで、2025年度上半期と比較して25パーセント増加した。これは、資金調達業務による収益の大幅な増加および仲介業務による収益の増加を反映している。資金調達業務による収益の増加は、株式関連資金調達業務における収益の大幅な増加を反映している。仲介業務による収益の増加は、株式商品およびコモディティの収益が大幅に増加したものの、金利商品およびモーゲージの収益の大幅な減少により部分的に相殺されたことを反映している。
2026年度上半期の連結損益計算書上のその他の自己勘定取引の収益は13.1億ドルで、2025年度上半期と比較して24パーセント増加した。これは、当社のグローバル・バンキング&マーケッツ業務に関連する直接投資による純利益が大幅に増加し、公開株式投資による純損失が大幅に減少したものの、2025年度第4四半期に売却目的保有に振り替えられたアップル・カードのローンに関連する評価の引下げ(純額)により部分的に相殺されたことを、主として反映している。
受取利息純額
2026年度上半期の連結損益計算書上の受取利息純額は75.1億ドルで、2025年度上半期と比較して25パーセント増加した。これは、受取利息が増加したものの、支払利息の増加により部分的に相殺されたことを反映している。受取利息の増加は、(いずれも平均残高の増加による影響を反映した)その他の利付資産および投資、ならびに(平均残高の増加による影響が平均金利の低下により部分的に相殺されたことを反映した)トレーディング資産が、(平均金利の低下による影響が平均残高の増加により部分的に相殺されたことを反映した)ローンに関連する受取利息の減少により部分的に相殺されたことに関連している。支払利息の増加は、(平均残高の増加および平均金利の上昇による影響を反映した)担保付借入金、ならびに(いずれも平均残高の増加による影響が平均金利の低下により部分的に相殺されたことを反映した)預金およびトレーディング負債に、主として関連している。
信用損失引当金繰入額
信用損失引当金繰入額は、償却原価で会計処理される金融資産およびコミットメントに係る信用損失引当金繰入額(投資目的保有のローンおよび貸付コミットメントを含む)から成る。ローンおよび貸付コミットメントに係る信用損失引当金繰入額に関する詳細については、連結財務書類注記9参照。
下表は、当社の信用損失引当金繰入額を示したものである。
| 6月に終了した3ヶ月間 | 6月に終了した6ヶ月間 | ||||
| (単位:百万ドル) | 2026年 | 2025年 | 2026年 | 2025年 | |
| 信用損失引当金繰入額 | 102 | 384 | 417 | 671 | |
2026年6月に終了した3ヶ月間と2025年6月に終了した3ヶ月間の比較
2026年度第2四半期の連結損益計算書上の信用損失引当金繰入額は、2025年度第2四半期の384百万ドルに対し、102百万ドルであった。2026年度第2四半期の引当金は、ホールセール向けローンに関連する減損を、主として反映している。2025年度第2四半期の引当金は、2025年度第4四半期に売却目的保有に振り替えられたクレジットカード・ポートフォリオに関連する正味引当金およびホールセール向けローンに関連する増加を、主として反映している。
2026年6月に終了した6ヶ月間と2025年6月に終了した6ヶ月間の比較
2026年度上半期の連結損益計算書上の信用損失引当金繰入額は、2025年度上半期の671百万ドルに対し、417百万ドルであった。2026年度上半期の引当金は、ホールセール向けローンに関連する減損および成長を反映している。2025年度上半期の引当金は、2025年度第4四半期に売却目的保有に振り替えられたクレジットカード・ポートフォリオに関連する正味引当金およびホールセール向けローンに関連する減損を反映している。
営業費用
当社の営業費用は、主に報酬、人員数、および事業活動の水準の影響を受ける。人件費には、給与、年度末裁量報酬の見積り、株式報奨の償却、および給付等のその他の項目が含まれる。裁量報酬は、とりわけ、信用損失引当金繰入額控除後の純収益の水準、財務実績全般、労働市場の実勢、事業構成、当社の株式報奨の構造、および外部環境等により、著しい影響を受ける。
下表は、当社の項目別の営業費用および人員数合計を示したものである。
| 6月に終了した3ヶ月間 | 6月に終了した6ヶ月間 | ||||
| (単位:百万ドル) | 2026年 | 2025年 | 2026年 | 2025年 | |
| 人件費 | 6,104 | 4,685 | 11,516 | 9,561 | |
| 取引関係費 | 3,052 | 1,955 | 5,567 | 3,805 | |
| 市場開拓費 | 198 | 167 | 384 | 323 | |
| 通信およびテクノロジー費用 | 635 | 530 | 1,218 | 1,036 | |
| 減価償却費 | 509 | 618 | 1,004 | 1,124 | |
| 事務所関連費用 | 244 | 234 | 498 | 467 | |
| 専門家報酬等 | 372 | 440 | 751 | 864 | |
| その他費用 | 559 | 612 | 1,161 | 1,189 | |
| 営業費用合計 | 11,673 | 9,241 | 22,099 | 18,369 | |
| 期末現在の人員数合計 | 46,200 | 45,900 | |||
2026年6月に終了した3ヶ月間と2025年6月に終了した3ヶ月間の比較
2026年度第2四半期の連結損益計算書上の営業費用は116.7億ドルで、2025年度第2四半期と比較して26パーセント増加した。当社の2026年度第2四半期の効率性比率は、2025年度第2四半期の63.4パーセントに対し、57.4パーセントであった。
2025年度第2四半期と比較した営業費用の増加は、(業績の改善を反映した)人件費および取引関係費の大幅な増加を、主として反映している。2026年度第2四半期の訴訟および規制当局による手続に対する正味引当金は、2025年度第2四半期の1百万ドルに対し、マイナス28百万ドルであった。
2026年6月現在の人員数合計は、2025年6月現在と比較して実質的に増減なしであり、2026年3月現在と比較して2パーセント減少した。
2026年6月に終了した6ヶ月間と2025年6月に終了した6ヶ月間の比較
2026年度上半期の連結損益計算書上の営業費用は221.0億ドルで、2025年度上半期と比較して20パーセント増加した。当社の2026年度上半期の効率性比率は、2025年度上半期の62.0パーセントに対し、58.8パーセントであった。2026年度上半期における純収益に対する人件費の比率(信用損失引当金繰入額控除後)は、2026年度第1四半期の32.0パーセントおよび2025年度上半期の33.0パーセントに対し、31.0パーセントであった。
2025年度上半期と比較した営業費用の増加は、(業績の改善を反映した)人件費および取引関係費の大幅な増加を、主として反映している。2026年度上半期の訴訟および規制当局による手続に対する正味引当金は、2025年度上半期のマイナス10百万ドルに対し、14百万ドルであった。
2026年6月現在の人員数合計は、2025年12月現在と比較して3パーセント減少した。
法人税等
2026年度上半期の実効税率は、2025年度通年の実効税率21.4パーセントから低下し、18.5パーセントとなった。これは、主として、2026年度上半期においては、2025年度通年と比較して、株式報奨の決済に対する税務上のベネフィットの増加が、その他の恒久的な税務上のベネフィットの減少により部分的に相殺されたことによるものである。2026年度第1四半期の13.2パーセントからの上昇は、主として、2026年度上半期においては、2026年度第1四半期と比較して、株式報奨の決済に対する税務上のベネフィットの影響の減少が、その他の恒久的な税務上のベネフィットの増加により部分的に相殺されたことによるものである。株式報奨に関連する税務上のベネフィットの影響として、2026年度上半期の法人税等が約965百万ドル減少し、これにより、当社の実効税率が6.5ポイント低下し、当社の希薄化後EPSが約3.15ドル、年間ベースROEが1.7ポイント上昇した。
2026年5月、ニューヨーク州の2027会計年度予算が成立した。この予算関連法により、ニューヨーク州法人税率の6.5パーセントから7.25パーセントへの一時的な引上げは、2029暦年末まで延長される。同法は、当社の2026年度の年間実効税率に重大な影響を及ぼすものではないと予想されている。
経済協力開発機構/G20(「OECD/G20」)のグローバル税源浸食防止モデル・ルール(「第2の柱モデル・ルール」)は、750百万ユーロを超える収益を有する多国籍企業が、営業活動を行っている各法域において、15パーセント以上の法人税実効税率(「ミニマム税」)を支払うことを確保することを目的としている。英国および当社が営業活動を行っているその他の米国外の法域は、第2の柱モデル・ルールのうち一定の部分を、国内の法律(「第2の柱に関する法律」)を通じて制定している。2026年1月、OECD/G20は米国に親会社を持つ多国籍企業がサイド・バイ・サイド・セーフハーバーを選択できるようにする行政指針を発表した。各法域で制定され次第、当該セーフハーバーにより、2026年1月1日以降に開始する課税年度において、一定の第2の柱のミニマム税はゼロとみなされることが予想されている。2026年6月現在、一定の法域では、当該セーフハーバーを導入したが、第2の柱に関する法律を制定した、当社が営業活動を行っている法域の大多数は、法律の制定または行政手続を通じて当該セーフハーバーを現地の法律に盛り込む必要がある。当社は、2026年度および2027年度中に当該セーフハーバーが様々な法域で制定されると予想している。当社が営業活動を行っている米国外の一定の法域では、第2の柱に関する法律の下でも国内ミニマム・トップアップ税が引き続き適用される。第2の柱に関する法律は、2026年度上半期の実効税率に重大な影響を及ぼすものではなく、また、当社の利益の金額および当社の利益の地域別構成次第で、当社の2026年度の年間実効税率に重大な影響を及ぼすものではないと予想されている。第2の柱に関する法律に基づく国内ミニマム・トップアップ税は、発生した期間において認識される。
当社は、当社の2026年度の年間実効税率が約20パーセントになると予想している。
セグメント別の資産および経営成績
2025年度第4四半期より、当社は、プラットフォーム・ソリューションズにおける消費者関連業務に関する戦略的焦点の絞り込みを進める中で、自社のセグメントについて一定の変更を行った。比較対象年度の金額は、修正再表示されている。詳細については、有価証券報告書第一部第2 3「事業の内容-当社の事業セグメント」参照。
セグメント別の資産
下表は、資産をセグメント別に示したものである。
| (単位:百万ドル) | 2026年6月現在 | 2025年12月現在 |
|---|---|---|
| グローバル・バンキング&マーケッツ | 1,882,176 | 1,582,670 |
| アセット&ウェルス・マネジメント | 215,730 | 198,570 |
| プラットフォーム・ソリューションズ | 29,805 | 28,080 |
| 合計 | 2,127,711 | 1,809,320 |
セグメント別の資産の配分プロセスは、これらのセグメントの業務に基づいている。資産の配分には、グローバル・コア流動資産(「GCLA」)(非担保対象であり流動性の高い有価証券および現金から成る)の配分が含まれるが、これは、当社の貸借対照表上の現金および現金同等物、担保付契約、トレーディング資産、ならびに投資に含まれるものである。これらのセグメントが統合的な性質を有しているため、これらの資産を配分する際に、見積りや判断が行われる。当社のGCLAに関する詳細については、下記「リスク管理-流動性リスク管理」参照。
セグメント別の経営成績
下表は、当社のセグメント別の経営成績を示したものである。
| 6月に終了した3ヶ月間 | 6月に終了した6ヶ月間 | ||||||||
| (単位:百万ドル) | 2026年 | 2025年 | 2026年 | 2025年 | |||||
| グローバル・バンキング&マーケッツ | |||||||||
| 純収益 | 15,520 | 10,133 | 28,258 | 20,874 | |||||
| 信用損失引当金繰入額 | 75 | 173 | 323 | 239 | |||||
| 営業費用 | 7,946 | 5,885 | 14,955 | 11,809 | |||||
| 税引前当期純利益 | 7,499 | 4,075 | 12,980 | 8,826 | |||||
| 普通株式に係る当期純利益 | 5,629 | 2,859 | 10,203 | 6,723 | |||||
| 平均普通株式 | 81,817 | 79,601 | 81,785 | 79,480 | |||||
| 平均普通株主資本利益率 | 27.5 | % | 14.4 | % | 25.0 | % | 16.9 | % | |
| アセット&ウェルス・マネジメント | |||||||||
| 純収益 | 4,597 | 3,831 | 8,675 | 7,542 | |||||
| 信用損失引当金繰入額 | 27 | (96 | ) | 93 | (78 | ) | |||
| 営業費用 | 3,458 | 3,015 | 6,540 | 5,871 | |||||
| 税引前当期純利益 | 1,112 | 912 | 2,042 | 1,749 | |||||
| 普通株式に係る当期純利益 | 820 | 649 | 1,590 | 1,323 | |||||
| 平均普通株式 | 23,822 | 24,654 | 23,592 | 24,665 | |||||
| 平均普通株主資本利益率 | 13.8 | % | 10.5 | % | 13.5 | % | 10.7 | % | |
| プラットフォーム・ソリューションズ | |||||||||
| 純収益 | 221 | 619 | 632 | 1,229 | |||||
| 信用損失引当金繰入額 | – | 307 | 1 | 510 | |||||
| 営業費用 | 269 | 341 | 604 | 689 | |||||
| 税引前当期純利益/(損失) | (48 | ) | (29 | ) | 27 | 30 | |||
| 普通株式に係る当期純利益/(損失) | (50 | ) | (35 | ) | 9 | 10 | |||
| 平均普通株式 | 3,425 | 4,441 | 3,593 | 4,475 | |||||
| 平均普通株主資本利益率 | (5.8 | )% | (3.2 | )% | 0.5 | % | 0.4 | % | |
| 合計 | |||||||||
| 純収益 | 20,338 | 14,583 | 37,565 | 29,645 | |||||
| 信用損失引当金繰入額 | 102 | 384 | 417 | 671 | |||||
| 営業費用 | 11,673 | 9,241 | 22,099 | 18,369 | |||||
| 税引前当期純利益 | 8,563 | 4,958 | 15,049 | 10,605 | |||||
| 普通株式に係る当期純利益 | 6,399 | 3,473 | 11,802 | 8,056 | |||||
| 平均普通株式 | 109,064 | 108,696 | 108,970 | 108,620 | |||||
| 平均普通株主資本利益率 | 23.5 | % | 12.8 | % | 21.7 | % | 14.8 | % | |
当社のセグメントの純収益には、各セグメントで生じた資金調達または各セグメントの資金および流動性要件に基づく受取利息および支払利息の配分が含まれる。当社の各事業セグメントに関する詳細については、連結財務書類注記25参照。
普通株主資本および優先株式配当金の各セグメントへの配分は、関連する規制上の自己資本要件に従ってセグメントの活動を支えるために必要な資本の見積額に基づいている。各セグメントの当期純利益は、各セグメントの税引前当期純利益にファームワイドな税率を適用して算定している。
当社のセグメント内の人件費は、とりわけ、当社全体の業績のほか、個々の事業の業績を反映している。そのため、当社の事業の1セグメントにおける税引前の利幅は、当社の他の事業セグメントの業績により多大な影響を受ける可能性がある。各セグメントの経営成績について、以下に記載する。
グローバル・バンキング&マーケッツ
グローバル・バンキング&マーケッツは、以下の業務から収益を生み出している。
投資銀行報酬関連業務
当社は、アドバイザリー業務および引受業務を提供しており、企業による事業の強化および成長のための資金調達を支援している。投資銀行報酬関連業務には、以下の業務が含まれる。
・アドバイザリー業務
M&A、事業部門の売却、企業防衛、リストラクチャリング、およびスピンオフに関する戦略的アドバイザリー案件を含む。
・引受業務
幅広い有価証券およびその他の金融商品の国内・国外取引の双方における公募・私募(買収資金貸付を含む)を含む。
FICC業務
FICC業務は、仲介業務および資金調達業務から収益を生み出している。
・FICC仲介業務
下記で詳述するとおり、現物商品とデリバティブ商品の双方によるマーケット・メイキングに関連する顧客取引執行業務を含む。
金利商品
様々な満期の国債(インフレ連動証券を含む)、その他の政府保証証券、ならびに金利スワップ、オプション、およびその他のデリバティブ
クレジット商品
投資適格社債およびハイイールド社債、信用デリバティブ、上場ファンド(「ETF」)、銀行ローンおよびブリッジ・ローン、地方自治体証券、不良債権、ならびに倒産企業に対する債権
モーゲージ
商業用モーゲージ関連証券、ローン、およびデリバティブ、住宅用モーゲージ関連証券、ローン、およびデリバティブ(米国政府機関発行モーゲージ担保債ならびにその他の証券およびローンを含む)、ならびにその他の資産担保証券、ローン、およびデリバティブ
為替
G10通貨および新興市場商品に係る通貨オプション、直物・先物、およびその他のデリバティブ
コモディティ
コモディティ・デリバティブ、ならびに(これよりは収益額が少ないものの)原油および石油製品、天然ガス、農産物、卑金属、貴金属、およびその他の金属、電力(再生可能エネルギーを含む)、環境関連製品、ならびにその他のコモディティ商品を含む、現物コモディティ
・FICC資金調達業務
(ⅰ)ストラクチャード・モーゲージ貸付およびその他の資産担保貸付を通じた当社の顧客への担保付貸付、(ⅱ)売戻条件付有価証券(「売戻条件付契約」)を通じた資金提供、ならびに(ⅲ)その他のFICC資金調達業務(ストラクチャード取引を通じた顧客へのコモディティ・ファイナンシング、シンジケーションのための機関投資家向けプライマリー・ローンの組成支援、および法人顧客へのストラクチャード信用状の提供を含む)を含む。
株式関連業務
株式関連業務は、仲介業務および資金調達業務から収益を生み出している。
・株式関連仲介業務
当社は、株式および株式関連商品(ETF、株式転換型証券、オプション、先物、および店頭デリバティブ商品を含む)のマーケット・メイキングを行っている。当社は、指数、業種、財務指標、および個々の会社の株式に関するデリバティブ取引の組成およびマーケット・メイキングも行っている。当社の取引所におけるマーケット・メイキング活動には、世界中の主要な取引所における株式およびETF、先物取引、ならびにオプションに関するマーケット・メイキングが含まれる。また、当社は、世界中の主要な株式、オプション、および先物の各取引所で機関投資家顧客の取引を執行・清算することによる委託手数料のほか、店頭取引からの委託手数料を生み出している。
・株式関連資金調達業務
一般的に証券または現金を担保とした信用貸を通じて、顧客向けにその証券取引活動に対する融資を行うプライム・ファイナンスを含む。プライム・ファイナンスには、機関投資家顧客の空売りを補填するための証券貸付、ならびに当社の空売りを補填するためおよび市場での引渡しのための証券借入に関するサービスも含まれる。当社は、ブローカー間での証券貸借および第三者機関への貸付活動も活発に行っている。また、当社は、有価証券および指標へのエクスポージャーを顧客に対して提供するために、スワップ取引を執行している。資金調達業務は、顧客がその投資ポートフォリオを管理するために利用できるポートフォリオ・ファイナンス、およびその他の株式関連資金調達活動(個人向けの証券担保付ローンを含む)も含む。
マーケット・メイキング活動
当社は、マーケット・メイカーとして、主として法人、金融機関、投資ファンド、および政府等の機関投資家顧客向けに、顧客がその投資目的を達成し、またリスクを管理することを支援するために、流動性の高い市場と低い市場の双方において取引を促進している。かかる役割において、当社は、ある市場参加者が希望する当社への商品売却価格と別の市場参加者が希望する当社からの商品購入価格との差およびその逆の場合の差(すなわち、ビッド/オファーのスプレッド)を生み出すべく努めている。また、当社は、(ⅰ)顧客の要望に応えて、または顧客の要望を見込んで、通常は短期間にわたりマーケット・メイキング・ポジションを維持し、(ⅱ)これらのマーケット・メイキング活動により生じる当社のリスク・エクスポージャーを積極的に管理するためのポジション(総称して「トレーディング商品」)を維持している。当社のトレーディング商品は、当社の連結貸借対照表上のトレーディング資産(ロングポジション)またはトレーディング負債(ショートポジション)に計上される。
当社の業績は、(ⅰ)顧客取引水準および取引上のビッド/オファーのスプレッド(総称して「顧客取引」)、ならびに(ⅱ)当社のトレーディング商品の公正価値の変動、ならびに当社のトレーディング商品の保有、ヘッジ、および資金調達に関連する受取利息および支払利息(総称して「マーケット・メイキング上のトレーディング商品の変動」)を含む、互いに関連し合う様々な要因の組合せによる影響を受ける。当社のマーケット・メイキング活動の性質が統合的なものであることにより、純収益を顧客取引とマーケット・メイキング上のトレーディング商品の変動とに分割することは判断を要するものであり、固有の複雑性および制限を伴うものである。
当社の純収益の額および構成は、これらが経済状況および市況に影響を及ぼす、相互に関連する様々な要因による影響を受けるものであるため、徐々に変化する。これらの要因には、市場におけるボラティリティおよび流動性、金利、為替レート、クレジット・スプレッド、株価、およびコモディティ価格の変動、投資家の信頼感、ならびにその他のマクロ経済的懸念および不確実性が含まれる。
一般に、その他すべてのマーケット・メイキングの条件が一定のままであると仮定すると、顧客取引水準が上昇し、またはビッド/オファーのスプレッドが拡大した場合、純収益が増加する傾向にあり、また当該取引水準が低下し、またはスプレッドが縮小した場合は、純収益が減少する傾向にある。しかし、マーケット・メイキングの条件が変動した場合、顧客取引水準およびビッド/オファーのスプレッド、ならびに当社のトレーディング商品の公正価値に重大な影響を及ぼす可能性がある。たとえば、市場の流動性が低下した場合、(ⅰ)当社のビッド/オファーのスプレッドの拡大、(ⅱ)投資家の信頼感の低下およびそれに伴う顧客取引水準の低下、ならびに(ⅲ)当社のトレーディング商品のポジションに対するクレジット・スプレッドの拡大という影響が生じるおそれがある。
その他業務
当社は、リレーションシップに基づく貸付および買収資金貸付を通じたものを含む、法人顧客向け貸付を行っている。この貸付および資金貸付活動に関連するヘッジも、その他業務の一部として報告されている。さらに、当社は、法人顧客および機関投資家顧客向けに、預金受入、決済ソリューション、およびその他のキャッシュ・マネジメント・サービス等のトランザクション・バンキング・サービスを提供している。トランザクション・バンキング収益には、トランザクション・バンキング預金による受取利息純額が含まれる。その他業務には、当社のグローバル・バンキング&マーケッツに関連する投資関連業務も含まれる。
下表は、当社のグローバル・バンキング&マーケッツの資産を示したものである。
| (単位:百万ドル) | 2026年6月現在 | 2025年12月現在 |
|---|---|---|
| 現金および現金同等物 | 152,195 | 131,809 |
| 担保付契約 | 351,553 | 314,212 |
| 顧客およびその他に対する受取債権 | 201,469 | 163,150 |
| トレーディング資産 | 728,295 | 610,513 |
| 投資 | 236,060 | 174,052 |
| ローン | 187,766 | 167,629 |
| その他資産 | 24,838 | 21,305 |
| 合計 | 1,882,176 | 1,582,670 |
下表は、当社のグローバル・バンキング&マーケッツのローンについての詳細を示したものである。
| (単位:百万ドル) | 2026年6月現在 | 2025年12月現在 | ||
| 企業向け | 30,672 | 25,337 | ||
| 不動産 | 55,298 | 49,811 | ||
| 証券担保付 | 6,965 | 5,591 | ||
| その他担保付 | 96,144 | 88,205 | ||
| その他 | 94 | 121 | ||
| ローン(総額) | 189,173 | 169,065 | ||
| ローン貸倒引当金 | (1,407 | ) | (1,436 | ) |
| ローン合計 | 187,766 | 167,629 | ||
下表は、当社のグローバル・バンキング&マーケッツの平均ローン総額を示したものである。
| 6月に終了した3ヶ月間 | 6月に終了した6ヶ月間 | ||||||||
| (単位:百万ドル) | 2026年 | 2025年 | 2026年 | 2025年 | |||||
| ローン | 191,259 | 149,406 | 183,742 | 143,640 | |||||
下表は、当社のグローバル・バンキング&マーケッツの経営成績を示したものである。
| 6月に終了した3ヶ月間 | 6月に終了した6ヶ月間 | ||||||||
| (単位:百万ドル) | 2026年 | 2025年 | 2026年 | 2025年 | |||||
| アドバイザリー業務 | 1,378 | 1,174 | 2,872 | 1,966 | |||||
| 株式引受業務 | 985 | 428 | 1,520 | 798 | |||||
| 債券引受業務 | 1,032 | 589 | 1,843 | 1,341 | |||||
| 投資銀行報酬関連業務 | 3,395 | 2,191 | 6,235 | 4,105 | |||||
| FICC仲介業務 | 3,376 | 2,423 | 6,325 | 5,813 | |||||
| FICC資金調達業務 | 1,216 | 1,064 | 2,278 | 2,109 | |||||
| FICC業務 | 4,592 | 3,487 | 8,603 | 7,922 | |||||
| 株式関連仲介業務 | 4,157 | 2,595 | 6,875 | 5,142 | |||||
| 株式関連資金調達業務 | 3,259 | 1,706 | 5,867 | 3,351 | |||||
| 株式関連業務 | 7,416 | 4,301 | 12,742 | 8,493 | |||||
| その他業務 | 117 | 154 | 678 | 354 | |||||
| 純収益 | 15,520 | 10,133 | 28,258 | 20,874 | |||||
| 信用損失引当金繰入額 | 75 | 173 | 323 | 239 | |||||
| 営業費用 | 7,946 | 5,885 | 14,955 | 11,809 | |||||
| 税引前当期純利益 | 7,499 | 4,075 | 12,980 | 8,826 | |||||
| 法人税等 | 1,684 | 1,019 | 2,407 | 1,784 | |||||
| 当期純利益 | 5,815 | 3,056 | 10,573 | 7,042 | |||||
| 優先株式配当金 | 186 | 197 | 370 | 319 | |||||
| 普通株式に係る当期純利益 | 5,629 | 2,859 | 10,203 | 6,723 | |||||
| 平均普通株式 | 81,817 | 79,601 | 81,785 | 79,480 | |||||
| 平均普通株主資本利益率 | 27.5 | % | 14.4 | % | 25.0 | % | 16.9 | % | |
下表は、当社のFICC業務および株式関連業務の純収益を連結損益計算書の項目別に示したものである。
| (単位:百万ドル) | FICC業務 | 株式関連業務 | ||
| 2026年6月に終了した3ヶ月間 | ||||
| マーケット・メイキング | 2,199 | 5,438 | ||
| 委託手数料 | – | 1,636 | ||
| その他の自己勘定取引 | 216 | 10 | ||
| 受取利息純額 | 2,177 | 332 | ||
| 合計 | 4,592 | 7,416 | ||
| 2025年6月に終了した3ヶ月間 | ||||
| マーケット・メイキング | 1,878 | 2,855 | ||
| 委託手数料 | - | 1,256 | ||
| その他の自己勘定取引 | 247 | 2 | ||
| 受取利息純額 | 1,362 | 188 | ||
| 合計 | 3,487 | 4,301 | ||
| 2026年6月に終了した6ヶ月間 | ||||
| マーケット・メイキング | 4,043 | 9,055 | ||
| 委託手数料 | - | 3,168 | ||
| その他の自己勘定取引 | 442 | 30 | ||
| 受取利息純額 | 4,118 | 489 | ||
| 合計 | 8,603 | 12,742 | ||
| 2025年6月に終了した6ヶ月間 | ||||
| マーケット・メイキング | 4,746 | 5,710 | ||
| 委託手数料 | - | 2,501 | ||
| その他の自己勘定取引 | 478 | 9 | ||
| 受取利息純額 | 2,698 | 273 | ||
| 合計 | 7,922 | 8,493 | ||
上表において、
・マーケット・メイキング収益、委託手数料、その他の自己勘定取引の収益、および受取利息純額に関する情報については、上記「純収益」参照。セグメント別の受取利息純額については、連結財務書類注記25参照。
・いずれの期間についても、FICC仲介業務の純収益の変動は、主として顧客取引によるものであった。
・2025年度第2四半期と比較した、2026年度第2四半期におけるFICC業務および株式関連業務全般にわたる受取利息純額の増加は、利付資産の増加および資金調達費用の減少を反映していた。当社は、FICC業務および株式関連業務における活動の性質およびこれらに関連する貸借対照表の構成により、収益項目全般にわたって相殺が生じる可能性があるため、これらの業務の業績を純収益合計に基づいて評価している。たとえば、受取利息を生み出す現物商品は、公正価値の変動がマーケット・メイキング収益に反映されるデリバティブによりヘッジまたは資金調達される場合がある。また、一定の活動は、マーケット・メイキング収益を生み出すものの、関連するトレーディング商品の資金調達に関連した支払利息を発生させる。
下表は、当社のファイナンシャル・アドバイザリー業務および引受業務の取引高を示したものである。
| 6月に終了した3ヶ月間 | 6月に終了した6ヶ月間 | ||||
| (単位:十億ドル) | 2026年 | 2025年 | 2026年 | 2025年 | |
| M&A発表案件 | 738 | 266 | 1,205 | 703 | |
| M&A完了案件 | 452 | 294 | 903 | 539 | |
| 株式および株式関連商品の募集・売出し | 35 | 16 | 59 | 35 | |
| 債券の募集・売出し | 123 | 89 | 233 | 185 | |
上表において、
・取引高は、ディーロジックによるものである。
・M&A発表案件およびM&A完了案件の取引高は、個々の取引に関与した各アドバイザーに帰属する総額に基づいている。株式および株式関連商品の募集・売出し、ならびに債券の募集・売出しの取引高は、単独のブックマネージャーの場合は総額、共同ブックマネージャーの場合は各々同額としている。これらの取引高は、一定期間の純収益を示していない可能性がある。また、過去の期間における取引高は、その後の撤回や取引額の変更により、従前の報告値と異なる可能性がある。
・株式および株式関連商品の募集・売出しは、1933年米国証券法規則144Aに基づく募集・売出しおよび普通株式の公募、転換可能証券の募集・売出し、ならびにライツ・オファリングを含む。
・債券の募集・売出しは、非転換優先株式、モーゲージ担保証券、資産担保証券、および課税対象の地方債を含む。また、登録された募集銘柄および1933年米国証券法規則144Aに基づく募集銘柄を含み、レバレッジド・ローンを除く。
営業環境
2026年度第2四半期中、グローバル・バンキング&マーケッツの営業活動は、底堅い経済活動、インフレ、中央銀行の政策、および国際貿易政策(関税を含む)の変更に関するものを含む、長期的な地政学的緊張ならびに持続的な幅広いマクロ経済的懸念および不確実性を全般的な特徴とする環境において行われた。
投資銀行業務では、2026年度第1四半期と比較して、業界全体にわたるM&A完了案件の取引高および業界全体にわたる債券引受業務の取引高は引き続き堅調であった一方で、業界全体にわたる株式引受業務の取引高が大幅に増加した。
金利については、当四半期中、米国10年物国債の利回りは増加したが、英国10年物国債の利回りは減少した。株式については、2026年度第1四半期末と比較して、S&P500種株価指数は15パーセント上昇し、MSCIワールド・インデックスは14パーセント上昇した。
今後、市況および経済状況が悪化し、マーケット・メイキング活動の水準が減少するか、投資銀行業務の取引の水準が減少するか、または当社のリレーションシップに基づく貸付ポートフォリオに対するヘッジに関連するクレジット・スプレッドが縮小した場合、グローバル・バンキング&マーケッツの純収益は、悪影響を受ける可能性があるだろう。また、経済情勢が悪化した場合、または借主の信用力が悪化した場合、信用損失引当金繰入額に悪影響が及ぶ可能性があるだろう。
2026年6月に終了した3ヶ月間と2025年6月に終了した3ヶ月間の比較
2026年度第2四半期のグローバル・バンキング&マーケッツの純収益は155.2億ドルで、2025年度第2四半期と比較して53パーセント増加した。
投資銀行報酬関連業務の数値は34.0億ドルで、2025年度第2四半期と比較して55パーセント増加した。これは、主として、株式引受業務の純収益が(主として、売出しおよび新規株式公開による純収益の大幅な増加を反映して)大幅に増加したこと、および債券引受業務の純収益が(主として、レバレッジド・ファイナンスおよび資産担保証券に係る引受業務による純収益の大幅な増加を反映して)大幅に増加したことによるものである。アドバイザリー業務の純収益は、(業界全体にわたるM&A完了案件の取引高の増加を反映して)増加した。
2026年6月現在の当社の投資銀行報酬関連業務の受注残高は、2026年3月現在と比較して増加した。これは、潜在的なアドバイザリー取引の純収益の見積りの増加が、(主としてレバレッジド・ファイナンス活動による)潜在的な債券引受取引の純収益の見積りの大幅な減少により部分的に相殺されたことを反映している。
当社の受注残高は、将来の収益が実現する可能性が比較的高いと当社が考える、将来の取引による当社の純収益の見積りを示している。当社の受注残高の変動は、当社の純収益に対して長期にわたって影響を及ぼす顧客取引水準についての有益な指標になる可能性があると、当社は考えている。しかしながら、当社の受注残高に係る取引の完結および対応する収益の認識までの概算時間は、一定の取引が長期にわたり当社の受注残高に留まる可能性があるため、案件の性質によって異なる。また、当社の受注残高は、将来において個々の顧客の取引が生じる可能性についての仮定等の一定の制限に服している。取引は、中止または修正される可能性があり、また見積りに含まれていない取引が生じる可能性もある。
FICC業務の純収益は45.9億ドルで、2025年度第2四半期と比較して32パーセント増加した。これは、金利商品およびコモディティの純収益の大幅な増加、モーゲージの純収益の増加、ならびに為替の純収益のわずかな増加によるFICC仲介業務の純収益の大幅な増加が、クレジット商品の純収益の減少により部分的に相殺されたことを、主として反映している。モーゲージおよびストラクチャード貸付の純収益の増加を含め、FICC資金調達業務の純収益は増加した。
2025年度第2四半期と比較したFICC仲介業務の純収益は、当社のトレーディング商品のマーケット・メイキング条件の改善の影響を反映している。2025年度第2四半期の業績と比較した、当社のFICC仲介業務の事業別の純収益に関する情報を、以下に記載する。
・金利商品および為替の純収益は、当社のトレーディング商品のマーケット・メイキング条件の改善の影響を反映している。
・コモディティの純収益は、当社のトレーディング商品のマーケット・メイキング条件の改善の影響および顧客取引の増加を反映している。
・モーゲージの純収益は、顧客取引の増加を反映している。
・クレジット商品の純収益は、顧客取引の減少の大部分が、当社のトレーディング商品のマーケット・メイキング条件の改善の影響により相殺されたことを反映している。
株式関連業務の純収益は74.2億ドルで、2025年度第2四半期と比較して72パーセント増加した。これは、株式関連仲介業務の純収益が大幅に増加したこと(デリバティブおよび現金性商品の純収益の大幅な増加を含む)、ならびに株式関連資金調達業務の純収益が(主としてプライム・ファイナンスの純収益の大幅な増加により牽引されて)大幅に増加したことによるものである。
その他業務の純収益は、2025年度第2四半期は154百万ドルであったのに対し、2026年度第2四半期は117百万ドルであった。この減少は、リレーションシップに基づく貸付による純収益の減少が、トランザクション・バンキングの純収益の増加により部分的に相殺されたことを反映している。
信用損失引当金繰入額は、2025年度第2四半期は173百万ドルであったのに対し、2026年度第2四半期は75百万ドルであった。2026年度第2四半期の引当金は、ホールセール向けローンに関連する減損を、主として反映している。2025年度第2四半期の引当金は、ホールセール向けローンの成長および減損を反映している。
2026年度第2四半期の営業費用は79.5億ドルで、2025年度第2四半期と比較して35パーセント増加した。これは、主として、取引関係費ならびに報酬および給付費用が(業績の改善を反映して)大幅に増加したことによるものである。2026年度第2四半期の税引前当期純利益は75.0億ドルで、2025年度第2四半期と比較して84パーセント増加した。
2026年6月に終了した6ヶ月間と2025年6月に終了した6ヶ月間の比較
2026年度上半期のグローバル・バンキング&マーケッツの純収益は282.6億ドルで、2025年度上半期と比較して35パーセント増加した。
投資銀行報酬関連業務の数値は62.4億ドルで、2025年度上半期と比較して52パーセント増加した。これは、(業界全体にわたるM&A完了案件の取引高の増加を反映して)アドバイザリー業務の純収益が大幅に増加したこと、(転換可能証券の募集・売出し、売出し、および新規株式公開による純収益の大幅な増加を主として反映して)株式引受業務の純収益が大幅に増加したこと、および(資産担保証券および投資適格債に係る引受業務による純収益の大幅な増加を主として反映して)債券引受業務の純収益が大幅に増加したことによるものである。
2026年6月現在の当社の投資銀行報酬関連業務の受注残高は、2025年12月現在と比較して増加した。これは、潜在的なアドバイザリー取引の純収益の見積りが増加したことを反映している。
FICC業務の純収益は86.0億ドルで、2025年度上半期と比較して9パーセント増加した。これは、(コモディティおよび為替の純収益の大幅な増加により牽引された)FICC仲介業務の純収益の増加が、金利商品の純収益の大幅な減少ならびにモーゲージおよびクレジット商品の純収益の減少により部分的に相殺されたことを、主として反映している。FICC資金調達業務の純収益は増加した。これは、モーゲージおよびストラクチャード貸付の純収益が増加したことを、主として反映している。
2025年度上半期と比較したFICC仲介業務の純収益は、顧客取引が増加したことを反映している。2025年度上半期の業績と比較した、当社のFICC仲介業務の事業別の純収益に関する情報を、以下に記載する。
・コモディティおよび為替の純収益は、当社のトレーディング商品のマーケット・メイキング条件の改善の影響および顧客取引の増加を反映している。
・金利商品およびモーゲージの純収益は、当社のトレーディング商品のマーケット・メイキング条件が不利になったことによる影響が、顧客取引の増加により部分的に相殺されたことを反映している。
・クレジット商品の純収益は、顧客取引の減少を反映している。
株式関連業務の純収益は127.4億ドルで、2025年度上半期と比較して50パーセント増加した。これは、株式関連資金調達業務の純収益が(主としてプライム・ファイナンスの純収益の大幅な増加により牽引されて)大幅に増加したこと、および株式関連仲介業務の純収益が大幅に増加したこと(デリバティブおよび現金性商品の純収益の大幅な増加を含む)によるものである。
その他業務の純収益は、2025年度上半期は354百万ドルであったのに対し、2026年度上半期は678百万ドルであった。この増加は、直接投資による純利益が大幅に増加したことを、主として反映している。
信用損失引当金繰入額は、2025年度上半期は239百万ドルであったのに対し、2026年度上半期は323百万ドルであった。2026年度上半期の引当金は、ホールセール向けローンに関連する減損および成長を反映している。2025年度上半期の引当金は、ホールセール向けローンに関連する成長および減損を反映している。
2026年度上半期の営業費用は149.6億ドルで、2025年度上半期と比較して27パーセント増加した。これは、主として、取引関係費ならびに報酬および給付費用が(業績の改善を反映して)大幅に増加したことによるものである。2026年度上半期の税引前当期純利益は129.8億ドルで、2025年度上半期と比較して47パーセント増加した。
アセット&ウェルス・マネジメント
アセット&ウェルス・マネジメントは、顧客の金融資産の維持および成長、ならびに財務目標の達成を支援するための投資サービスを提供している。当社は、主として全世界の第三者販売者のネットワークを通じて当社の商品にアクセスする投資家を含む、機関投資家顧客と個人顧客の双方に対して、これらのサービスを提供している。
当社は、株式、債券、およびオルタナティブ投資を含む、幅広い投資戦略および資産クラスにわたり、顧客資産を運用している。当社は、当社のポートフォリオ・マネージャーによりフィデューシャリー・ベースで運用されるもののほか、第三者であるマネージャーにより運用されるものを含む、投資ソリューションを提供している。当社は、多様な構造の投資ソリューションを提供しており、それらには、セパレートリー・マネージド・アカウント、ミューチュアル・ファンド、ETF、プライベート・パートナーシップ、およびその他の合同運用ビークルが含まれる。
また、当社は、個別に設定したウェルス・アドバイザリー・サービスも、主として超富裕層顧客に対して提供している。当社は、世界中で営業活動を行い、個人、家族、ファミリーオフィス、ならびに財団および基金に対してサービスを提供している。当社とこれらの顧客との関係は、直接確立されるか、またはその社員のために財務健全性支援プログラムもしくは財務計画プログラムを主催する企業を通じた紹介のほか、企業からの照会により確立されている。
当社は、個々の顧客に合わせた財務計画を個人向けに提供するほか、個々の顧客のために設計された投資アドバイザリー・ソリューションも提供しており、世界中の主要な市場すべてにわたる有価証券およびデリバティブ商品の組成および執行能力も提供している。また、当社は、顧客に対し、あらゆる種類のプライベート・バンキング・サービスを提供している。これには、当社の顧客が金融資産と非金融資産の双方に対する投資の資金調達、キャッシュ・フローのタイミングのずれへの繋ぎ、またはその他の必要性に対する流動性および柔軟性の確保を目的として使用する、多様な預金の選択肢およびローンが含まれる。当社は、消費者からマーカス・バイ・ゴールドマン・サックス(「マーカス」)を通じて預金の受入も行っている。
当社は、当社が資金調達または管理を行っている投資ファンドに対して投資を行う当社の顧客と共に投資を行っている。当社は、様々な資産クラスにわたるオルタナティブ資産に対しても投資を行っている。当社の投資活動は、一般的に長期の特性を有するものであり、コーポレート・エクイティ、クレジット、不動産、およびインフラストラクチャー資産に対する投資を含む。
アセット&ウェルス・マネジメントは、以下の業務から収益を生み出している。
・資産運用報酬等関連業務
当社は、機関投資家顧客および個人顧客向けの資産運用、投資およびウェルス・アドバイザリー・ソリューションの提供、財務計画およびカウンセリング・サービスの提供、ならびにウェルス・マネジメント業務の顧客のための委託売買取引の執行に関連する報酬を収受している。資産運用報酬等関連業務の収益の圧倒的大部分は、当社が運用する顧客資産からの資産ベースの報酬から成る。管理資産に関する詳細については、下記「管理資産」参照。当社が請求する報酬は、資産クラス、顧客チャネル、および提供されるサービスの種類によって異なり、投資実績のほか、資産の流入および償還による影響を受ける。
・成功報酬関連業務
当社は、一定の状況では、ファンドの収益もしくはセパレートリー・マネージド・アカウントの収益に対する一定の割合を基準として、または利益が所定の基準その他の業績目標を超えた場合に、成功報酬も収受している。そのような報酬には、キャリード・インタレストが含まれるが、これは、主として、当社のプライベート・エクイティ・ファンドおよびクレジット・ファンドの運用期間中の投資利益率が一定の基準利益率を上回った場合に生じる、所得および利益に対する持分の増加分から成るものである。
・プライベート・バンキングおよび貸付業務
当社のプライベート・バンキングおよび貸付業務には、当社のウェルス・マネジメント業務の顧客向けのローンの発行が含まれる。かかるローンは、一般的に商業用および住宅用不動産、有価証券、またはその他の資産によって担保されている。当社は、当社のプライベート・バンクおよびマーカスを通じて、ウェルス・マネジメント業務の顧客からの預金の受入も行っている。プライベート・バンキングおよび貸付業務の収益には、預金に配賦された受取利息純額、および個人顧客向けローンにより得た受取利息純額が含まれる。
・投資関連業務
当社のアセット・マネジメント業務に関する投資が含まれる。かかる投資には、企業、不動産、およびインフラストラクチャー資産に関連した公開および非公開の株式、債券、およびローンが含まれる。当社は、連結投資事業体(「CIE」)を通じた投資も行っているが、当該事業体のほぼすべてが、不動産投資業務に従事している。
当社は、アセット&ウェルス・マネジメントに関して、以下の目標を公表した。
・中期的に(2025年度末から3年ないし5年の時間軸で)、10パーセント台後半(概ね17パーセントから19パーセント)のROEと、概ね30パーセントの税引前利益率を達成する
・ウェルス・マネジメント業務の顧客チャネルによる手数料ベースの年間長期資産の純増を、当該チャネルの長期AUSの約5パーセントにする
・当社のオルタナティブ投資のAUS合計を、2030年度末までに7,500億ドルに拡大する
・2028年度末までに当社のクレジット・オルタナティブ資産合計を3,000億ドルに拡大する
・オルタナティブ投資に係る資産運用報酬等関連業務について、年率2桁台の成長率を達成する
・当社のオルタナティブ事業において年間で750億ドルから1,000億ドルの第三者コミットメントを調達する
下表は、当社のアセット&ウェルス・マネジメントの資産を示したものである。
| (単位:百万ドル) | 2026年6月現在 | 2025年12月現在 |
|---|---|---|
| 現金および現金同等物 | 32,315 | 30,220 |
| 担保付契約 | 13,017 | 18,459 |
| 顧客およびその他に対する受取債権 | 28,754 | 22,628 |
| トレーディング資産 | 55,471 | 42,711 |
| 投資 | 19,449 | 20,069 |
| ローン | 53,552 | 50,282 |
| その他資産 | 13,172 | 14,201 |
| 合計 | 215,730 | 198,570 |
下表は、当社のアセット&ウェルス・マネジメントのローンに関する詳細を示したものである。
| (単位:百万ドル) | 2026年6月現在 | 2025年12月現在 | ||
| 企業向け | 4,880 | 5,322 | ||
| 不動産 | 20,503 | 19,494 | ||
| 証券担保付 | 12,145 | 12,488 | ||
| その他担保付 | 12,845 | 10,791 | ||
| その他 | 3,958 | 2,896 | ||
| ローン(総額) | 54,331 | 50,991 | ||
| ローン貸倒引当金 | (779 | ) | (709 | ) |
| ローン合計 | 53,552 | 50,282 | ||
上表において、ローン総額には、プライベート・バンキングおよび貸付業務に関連するローンが、2026年6月現在で482.7億ドル、2025年12月現在で447.0億ドル含まれていた。
下表は、当社のアセット&ウェルス・マネジメントの平均ローン総額を示したものである。
| 6月に終了した3ヶ月間 | 6月に終了した6ヶ月間 | ||||||||
| (単位:百万ドル) | 2026年 | 2025年 | 2026年 | 2025年 | |||||
| ローン | 53,135 | 49,445 | 52,405 | 48,291 | |||||
下表は、当社のアセット&ウェルス・マネジメントの経営成績を示したものである。
| 6月に終了した3ヶ月間 | 6月に終了した6ヶ月間 | ||||||||
| (単位:百万ドル) | 2026年 | 2025年 | 2026年 | 2025年 | |||||
| 資産運用報酬等関連業務 | 3,355 | 2,802 | 6,432 | 5,503 | |||||
| 成功報酬関連業務 | 112 | 103 | 295 | 232 | |||||
| プライベート・バンキングおよび 貸付業務 | 689 | 789 | 1,327 | 1,514 | |||||
| 投資関連業務 | 441 | 137 | 621 | 293 | |||||
| 純収益 | 4,597 | 3,831 | 8,675 | 7,542 | |||||
| 信用損失引当金繰入額 | 27 | (96 | ) | 93 | (78 | ) | |||
| 営業費用 | 3,458 | 3,015 | 6,540 | 5,871 | |||||
| 税引前当期純利益 | 1,112 | 912 | 2,042 | 1,749 | |||||
| 法人税等 | 256 | 219 | 379 | 354 | |||||
| 当期純利益 | 856 | 693 | 1,663 | 1,395 | |||||
| 優先株式配当金 | 36 | 44 | 73 | 72 | |||||
| 普通株式に係る当期純利益 | 820 | 649 | 1,590 | 1,323 | |||||
| 平均普通株式 | 23,822 | 24,654 | 23,592 | 24,665 | |||||
| 平均普通株主資本利益率 | 13.8 | % | 10.5 | % | 13.5 | % | 10.7 | % | |
上表において、資産運用報酬等関連業務の数値には、2026年6月に終了した3ヶ月間については725百万ドル、2025年6月に終了した3ヶ月間については592百万ドル、2026年6月に終了した6ヶ月間については13.2億ドル、そして2025年6月に終了した6ヶ月間については11.2億ドルの、オルタナティブ投資からの報酬が含まれていた。
下表は、当社のアセット・マネジメント業務およびウェルス・マネジメント業務の純収益を、アセット&ウェルス・マネジメントの項目別に示したものである。
| (単位:百万ドル) | アセット・ マネジメント業務 | ウェルス・ マネジメント業務 | アセット&ウェルス・マネジメント | |||
| 2026年6月に終了した3ヶ月間 | ||||||
| 資産運用報酬等関連業務 | 1,432 | 1,923 | 3,355 | |||
| 成功報酬関連業務 | 112 | - | 112 | |||
| プライベート・バンキングおよび貸付業務 | - | 689 | 689 | |||
| 投資関連業務 | 441 | - | 441 | |||
| 合計 | 1,985 | 2,612 | 4,597 | |||
| 2025年6月に終了した3ヶ月間 | ||||||
| 資産運用報酬等関連業務 | 1,212 | 1,590 | 2,802 | |||
| 成功報酬関連業務 | 103 | - | 103 | |||
| プライベート・バンキングおよび貸付業務 | - | 789 | 789 | |||
| 投資関連業務 | 137 | - | 137 | |||
| 合計 | 1,452 | 2,379 | 3,831 | |||
| 2026年6月に終了した6ヶ月間 | ||||||
| 資産運用報酬等関連業務 | 2,740 | 3,692 | 6,432 | |||
| 成功報酬関連業務 | 295 | - | 295 | |||
| プライベート・バンキングおよび貸付業務 | - | 1,327 | 1,327 | |||
| 投資関連業務 | 623 | (2 | ) | 621 | ||
| 合計 | 3,658 | 5,017 | 8,675 | |||
| 2025年6月に終了した6ヶ月間 | ||||||
| 資産運用報酬等関連業務 | 2,402 | 3,101 | 5,503 | |||
| 成功報酬関連業務 | 232 | - | 232 | |||
| プライベート・バンキングおよび貸付業務 | - | 1,514 | 1,514 | |||
| 投資関連業務 | 293 | - | 293 | |||
| 合計 | 2,927 | 4,615 | 7,542 | |||
営業環境
2026年度第2四半期中、アセット&ウェルス・マネジメントの営業活動は、底堅い経済活動、長期的な地政学的緊張、ならびに持続的な幅広いマクロ経済的懸念および不確実性(国際貿易政策(関税を含む)の変更に関するものを含む)を全般的な特徴とする環境において行われた。世界的な株価は、2026年度第1四半期末と比較して全般的に上昇し、管理資産に好影響を及ぼした。
今後、市況および経済状況が悪化した場合には、資産価格の下落、または運用報酬が一般的により低い資産クラスへの投資家の移行、もしくは投資家による資産の引揚げにつながる可能性があり、アセット&ウェルス・マネジメントの純収益は、悪影響を受ける可能性がある。
2026年6月に終了した3ヶ月間と2025年6月に終了した3ヶ月間の比較
2026年度第2四半期のアセット&ウェルス・マネジメントの純収益は46.0億ドルで、2025年度第2四半期と比較して20パーセント増加した。これは、資産運用報酬等関連業務の数値の大幅な増加および投資関連業務の純収益の大幅な増加が、プライベート・バンキングおよび貸付業務の純収益の減少により部分的に相殺されたことを反映している。
資産運用報酬等関連業務の数値の増加は、平均管理資産の増加による影響を、主として反映している。投資関連業務の純収益の増加は、プライベート・エクイティ投資による純利益の大幅な増加を、主として反映している。プライベート・バンキングおよび貸付業務の純収益の減少は、マーカス預金に関連する純金利マージンの減少による影響が、マーカスおよびプライベート・バンクの平均預金残高の増加により部分的に相殺されたことを反映している。
信用損失引当金繰入額は、2025年度第2四半期は96百万ドルの正味繰入額を計上したのに対し、2026年度第2四半期は27百万ドルの正味繰入額を計上した。2025年度第2四半期の正味繰入額は、不良債権の正味回収額に関連する準備金の減少、およびホールセール向けポートフォリオの残高の減少を反映している。
2026年度第2四半期の営業費用は34.6億ドルで、2025年度第2四半期と比較して15パーセント増加した。これは、主として、(業績の改善を反映した)報酬および給付費用の大幅な増加によるものである。2026年度第2四半期の税引前当期純利益は11.1億ドルで、2025年度第2四半期と比較して22パーセント増加した。
2026年6月に終了した6ヶ月間と2025年6月に終了した6ヶ月間の比較
2026年度上半期のアセット&ウェルス・マネジメントの純収益は86.8億ドルで、2025年度上半期と比較して15パーセント増加した。これは、資産運用報酬等関連業務の数値の増加と、投資関連業務の純収益の大幅な増加が、プライベート・バンキングおよび貸付業務の純収益の減少により部分的に相殺されたことを、主として反映している。
資産運用報酬等関連業務の数値の増加は、平均管理資産の増加による影響を、主として反映している。投資関連業務の純収益の増加は、公開株式投資による純損失の大幅な減少を、主として反映している。プライベート・バンキングおよび貸付業務の純収益の減少は、マーカス預金に関連する純金利マージンの減少による影響が、マーカスおよびプライベート・バンクの平均預金残高の増加により部分的に相殺されたことを反映している。成功報酬関連業務の数値は、運用成績により牽引されて増加した。
信用損失引当金繰入額は、2025年度上半期は78百万ドルの正味繰入額を計上したのに対し、2026年度上半期は93百万ドルの正味繰入額を計上した。2026年度上半期の引当金は、減損を反映している。2025年度上半期の正味繰入額は、ホールセール向けポートフォリオの残高の減少に関連する準備金の減少を反映している。
2026年度上半期の営業費用は65.4億ドルで、2025年度上半期と比較して11パーセント増加した。これは、主として、(業績の改善を反映した)報酬および給付費用の大幅な増加によるものである。2026年度上半期の税引前当期純利益は20.4億ドル(税引前利益率は24パーセント)で、2025年度上半期と比較して17パーセント増加した。
管理資産
AUSには、当社の機関投資家顧客の資産、第三者販売者から調達した資産、および富裕層顧客の資産が含まれており、これらについて当社は、裁量に基づく資産運用に対する手数料を得ている。これには、当社のミューチュアル・ファンド、ETF、ヘッジファンド、クレジット・ファンド、プライベート・エクイティ・ファンド、不動産ファンド、ならびに機関投資家および個人投資家のセパレートリー・マネージド・アカウントの純資産が含まれている。AUSには、第三者であるマネージャーに投資された顧客資産、個人銀行預金、ならびに、当社がアドバイザリーおよびその他のサービスに対して手数料を得ているが、投資一任はされていない、アドバイザリー関係も含まれる。AUSには、当社の顧客の自己指図型委託売買資産は含まれない。
当社は、2025年度第4四半期に、当社のAUSの分類について一定の変更を行った。当該変更に関する詳細については、有価証券報告書第一部第3(3)「財政状態、経営成績及びキャッシュ・フローの状況の分析-経営成績-アセット&ウェルス・マネジメント-管理資産」参照。また、2026年度第2四半期より、一定の資産は、当該資産の投資種別をより適切に反映するため、ファンドおよび投資一任口座からアドバイザリーおよびOCIO口座に組み替えられている。過去の期間の数値は、当期の表示に合わせて振り替えられている。
下表は、当社の期末現在のAUSに関する情報を、資産クラス、地域、およびビークル別に示したものである。
| (単位:十億ドル) | 2026年6月現在 | 2025年6月現在 |
|---|---|---|
| 資産クラス | ||
| オルタナティブ投資 | 459 | 371 |
| 株式 | 1,123 | 857 |
| 債券 | 1,394 | 1,237 |
| 長期AUS合計 | 2,976 | 2,465 |
| 流動性商品 | 1,065 | 828 |
| AUS合計 | 4,041 | 3,293 |
| 地域 | ||
| 南北アメリカ | 2,940 | 2,294 |
| EMEA | 833 | 762 |
| アジア | 268 | 237 |
| AUS合計 | 4,041 | 3,293 |
| ビークル | ||
| セパレート・アカウント | 2,138 | 1,786 |
| パブリック・ファンド | 1,183 | 1,019 |
| プライベート・ファンドその他 | 720 | 488 |
| AUS合計 | 4,041 | 3,293 |
上表において、
・流動性商品には、マネー・マーケット・ファンドおよび個人銀行預金が含まれる。
・EMEAは、ヨーロッパ、中東、およびアフリカを意味する。
下表は、当社の長期AUS合計を、顧客チャネル別に示したものである。
| (単位:十億ドル) | 2026年6月現在 | 2025年6月現在 |
|---|---|---|
| 機関投資家 | 1,252 | 1,110 |
| ウェルス・マネジメント業務 | 1,041 | 862 |
| 第三者による販売 | 683 | 493 |
| 長期AUS合計 | 2,976 | 2,465 |
2026年6月現在のウェルス・マネジメント業務の顧客資産の合計(AUS、委託売買資産、およびマーカス預金から成る)は、2025年6月現在の約1.7兆ドルに対し、約2.0兆ドルであった。
下表は、当社のAUSの推移を示したものである。
| 6月に終了した3ヶ月間 | 6月に終了した6ヶ月間 | ||||||||
| (単位:十億ドル) | 2026年 | 2025年 | 2026年 | 2025年 | |||||
| 期首残高 | 3,650 | 3,173 | 3,606 | 3,137 | |||||
| 資産の純増/(純減): | |||||||||
| オルタナティブ投資 | 21 | 9 | 32 | 13 | |||||
| 株式 | 46 | 8 | 70 | 19 | |||||
| 債券 | 24 | - | 51 | 14 | |||||
| 長期AUSの純増/(純減)合計 | 91 | 17 | 153 | 46 | |||||
| 流動性商品 | 139 | (12 | ) | 164 | (17 | ) | |||
| AUSの純増/(純減)合計 | 230 | 5 | 317 | 29 | |||||
| 市場価値の純増/(純減) | 161 | 115 | 118 | 127 | |||||
| 期末残高 | 4,041 | 3,293 | 4,041 | 3,293 | |||||
上表において、
・2026年6月に終了した3ヶ月間における当社のAUSは、(主として流動性商品および株式における、すべての資産クラスにわたる資産の純増を反映した)資産の純増および(主として株式における)市場価値の純増により、3,910億ドル増加した。
・2025年6月に終了した3ヶ月間における当社のAUSは、(主として株式および債券における)市場価値の純増および(オルタナティブ投資および株式における資産の純増が、流動性商品における資産の純減により部分的に相殺されたことを反映した)資産の純増により、1,200億ドル増加した。
・2026年6月に終了した6ヶ月間における当社のAUSは、2024年6月に終了した3ヶ月間における当社のAUSは、(主として流動性商品における、すべての資産クラスにわたる資産の純増を反映した)資産の純増および(主として株式における)市場価値の純増により、4,350億ドル増加した。
・2025年6月に終了した6ヶ月間における当社のAUSは、(主として株式および債券における)市場価値の純増および(株式、債券、およびオルタナティブ投資における資産の純増が、流動性商品における資産の純減により部分的に相殺されたことを反映した)資産の純増により、1,560億ドル増加した。
・長期AUSの純増/(純減)合計には、2026年6月に終了した3ヶ月間および6ヶ月間のいずれにおいても、イノベーター・キャピタル・マネジメント・エルエルシーの取得に関連する株式資産における310億ドルの資産の流入が、ゴールドマン・サックスTFIの処分に関連する債券資産および株式資産における150億ドルの資産の流出により部分的に相殺されたことが含まれるほか、2026年6月に終了した6ヶ月間におけるインダストリー・ベンチャーズの取得に関連するオルタナティブ投資における50億ドルの資産の流入も含まれる。
下表は、当社の長期AUSの純増/(純減)合計に関する情報を、顧客チャネル別に示したものである。
| 6月に終了した3ヶ月間 | 6月に終了した6ヶ月間 | ||||||||
| (単位:十億ドル) | 2026年 | 2025年 | 2026年 | 2025年 | |||||
| 機関投資家 | 16 | 2 | 34 | 3 | |||||
| ウェルス・マネジメント業務 | 19 | 10 | 41 | 26 | |||||
| 第三者による販売 | 56 | 5 | 78 | 17 | |||||
| 長期AUSの純増/(純減)合計 | 91 | 17 | 153 | 46 | |||||
下表は、当社の月次平均AUSに関する情報を、資産クラス別に示したものである。
| 平均値 | |||||
| 6月に終了した3ヶ月間 | 6月に終了した6ヶ月間 | ||||
| (単位:十億ドル) | 2026年 | 2025年 | 2026年 | 2025年 | |
| 資産クラス | |||||
| オルタナティブ投資 | 445 | 362 | 438 | 359 | |
| 株式 | 1,065 | 806 | 1,028 | 799 | |
| 債券 | 1,366 | 1,217 | 1,360 | 1,202 | |
| 長期AUS合計 | 2,876 | 2,385 | 2,826 | 2,360 | |
| 流動性商品 | 972 | 834 | 949 | 839 | |
| AUS合計 | 3,848 | 3,219 | 3,775 | 3,199 | |
当社は、当社が運用する顧客資産に対する運用報酬を収受するほか、ファンドもしくはセパレートリー・マネージド・アカウントの利益に対する一定の割合を基準として、または利益が所定の基準その他の業績目標を超えた場合に、成功報酬も収受している。この成功報酬は、当該報酬について重要な返還を求められない可能性が高くなった時点で認識される。当社の未認識の成功報酬の見積りは、2026年6月現在で70.8億ドルであり、2025年12月現在で52.4億ドルであった。これらの金額は、完成済みのファンドの財務書類に基づいているが、ファンドの財務書類は、一般に1四半期遅れて作成されている。これらの報酬は、公正価値の下落がないと仮定した場合、当該報酬について重要な返還を求められない可能性が高くなった時点で認識されることとなるが、これは通常、当該報酬が資産の市場価値の変動による影響を受けることがなくなった時点である。
下表は、当社のAUSによって得られた当社の平均実効運用報酬(非資産ベースの報酬を除く)を、資産クラス別に示したものである。
| 実効報酬 | 6月に終了した3ヶ月間 | 6月に終了した6ヶ月間 | |||
| (単位:ベーシス・ポイント) | 2026年 | 2025年 | 2026年 | 2025年 | |
| オルタナティブ投資 | 59 | 60 | 58 | 59 | |
| 株式 | 52 | 54 | 52 | 54 | |
| 債券 | 16 | 17 | 16 | 17 | |
| 流動性商品 | 13 | 14 | 13 | 14 | |
| 平均実効報酬合計 | 30 | 31 | 30 | 31 | |
下表は、オルタナティブ資産に関する当社の月次平均AUSおよび当社が当該資産によって得た平均実効運用報酬に関する詳細を示したものである。
| ファンドおよび投資一任口座 | アドバイ ザリー および OCIO口座 | オルタ ナティブ AUS 合計 | ||||
| (単位:十億ドル) | 直接的戦略 | ファンド・ オブ・ ファンズ | 合計 | |||
| 2026年6月に終了した3ヶ月間 | ||||||
| 平均AUS | ||||||
| コーポレート・エクイティ | 53 | 78 | 131 | 40 | 171 | |
| クレジット | 72 | 7 | 79 | 27 | 106 | |
| 不動産 | 19 | 7 | 26 | 18 | 44 | |
| ヘッジファンドその他 | 55 | 17 | 72 | 52 | 124 | |
| 合計 | 199 | 109 | 308 | 137 | 445 | |
| 実効報酬(単位:ベーシス・ポイント) | ||||||
| コーポレート・エクイティ | 120 | 64 | 89 | 18 | 71 | |
| クレジット | 78 | 44 | 78 | 18 | 62 | |
| 不動産 | 63 | 66 | 64 | 9 | 41 | |
| ヘッジファンドその他 | 67 | 73 | 68 | 18 | 47 | |
| 合計 | 85 | 65 | 79 | 17 | 59 | |
| 2025年6月に終了した3ヶ月間 | ||||||
| 平均AUS | ||||||
| コーポレート・エクイティ | 38 | 71 | 109 | 30 | 139 | |
| クレジット | 58 | 4 | 62 | 25 | 87 | |
| 不動産 | 19 | 7 | 26 | 13 | 39 | |
| ヘッジファンドその他 | 45 | 12 | 57 | 40 | 97 | |
| 合計 | 160 | 94 | 254 | 108 | 362 | |
| 実効報酬(単位:ベーシス・ポイント) | ||||||
| コーポレート・エクイティ | 124 | 65 | 88 | 22 | 72 | |
| クレジット | 78 | 53 | 78 | 19 | 60 | |
| 不動産 | 64 | 66 | 64 | 11 | 47 | |
| ヘッジファンドその他 | 67 | 75 | 69 | 19 | 48 | |
| 合計 | 84 | 66 | 78 | 19 | 60 | |
| 2026年6月に終了した6ヶ月間 | |||||
|---|---|---|---|---|---|
| 平均AUS | |||||
| コーポレート・エクイティ | 52 | 78 | 130 | 39 | 169 |
| クレジット | 70 | 6 | 76 | 27 | 103 |
| 不動産 | 20 | 7 | 27 | 17 | 44 |
| ヘッジファンドその他 | 54 | 16 | 70 | 52 | 122 |
| 合計 | 196 | 107 | 303 | 135 | 438 |
| 実効報酬(単位:ベーシス・ポイント) | |||||
| コーポレート・エクイティ | 121 | 64 | 89 | 18 | 71 |
| クレジット | 74 | 38 | 73 | 18 | 58 |
| 不動産 | 64 | 65 | 64 | 10 | 43 |
| ヘッジファンドその他 | 66 | 70 | 67 | 18 | 46 |
| 合計 | 83 | 64 | 77 | 17 | 58 |
| 2025年6月に終了した6ヶ月間 | |||||
| 平均AUS | |||||
| コーポレート・エクイティ | 38 | 70 | 108 | 30 | 138 |
| クレジット | 56 | 4 | 60 | 25 | 85 |
| 不動産 | 20 | 7 | 27 | 13 | 40 |
| ヘッジファンドその他 | 44 | 12 | 56 | 40 | 96 |
| 合計 | 158 | 93 | 251 | 108 | 359 |
| 実効報酬(単位:ベーシス・ポイント) | |||||
| コーポレート・エクイティ | 124 | 65 | 88 | 22 | 72 |
| クレジット | 75 | 53 | 75 | 19 | 58 |
| 不動産 | 64 | 66 | 64 | 12 | 47 |
| ヘッジファンドその他 | 68 | 75 | 70 | 19 | 49 |
| 合計 | 83 | 67 | 78 | 19 | 59 |
上表において、直接的戦略には、主として、当社のプライベート・エクイティ、グロース・エクイティ、プライベート・クレジット、流動性オルタナティブ、および不動産戦略が含まれる。ファンド・オブ・ファンズには、リミテッド・パートナー、流通市場投資家、共同投資家、または管理会社パートナーとして、一流のプライベート・エクイティ、ヘッジファンド、不動産、および第三者であるクレジット・マネージャーに対して投資を行っている当社の事業が、主として含まれる。
当社は、当社のAUSに加え、現在は運用報酬を収受していないオルタナティブ投資(「報酬無料オルタナティブ資産」)について投資一任をされている。
下表は、オルタナティブ資産、報酬無料オルタナティブ資産、およびオルタナティブ資産合計について、当社の期末のAUSに関する情報を示したものである。
| AUS | 報酬無料 | オルタ ナティブ 資産合計 | |||
| (単位:十億ドル) | ファンド および 投資一任 | アドバイ ザリーおよびOCIO | AUS合計 | ||
| 2026年6月現在 | |||||
| コーポレート・エクイティ | 134 | 42 | 176 | 100 | 276 |
| クレジット | 80 | 27 | 107 | 123 | 230 |
| 不動産 | 28 | 18 | 46 | 19 | 65 |
| ヘッジファンドその他 | 76 | 54 | 130 | 5 | 135 |
| 合計 | 318 | 141 | 459 | 247 | 706 |
| 2025年6月現在 | |||||
| コーポレート・エクイティ | 111 | 30 | 141 | 76 | 217 |
| クレジット | 64 | 27 | 91 | 83 | 174 |
| 不動産 | 28 | 12 | 40 | 20 | 60 |
| ヘッジファンドその他 | 58 | 41 | 99 | 4 | 103 |
| 合計 | 261 | 110 | 371 | 183 | 554 |
上表において、
・ほぼすべての報酬無料オルタナティブ資産は、ファンドおよび投資一任口座から成る。
・コーポレート・エクイティには、主としてプライベート・エクイティが含まれる。
・オルタナティブ資産合計には、将来の投資に利用可能な払込前資本が含まれており、その金額は、2026年6月現在で1,080億ドル、2025年6月現在で680億ドルであった。
・報酬無料オルタナティブ資産には、当社が貸借対照表上で保有している投資、当社における資金の手当がないコミットメント、当社の顧客における資金の手当がないコミットメント(当社がコミットメントに対して報酬を請求していないもの)、ファンド資産を担保とするクレジット・ファシリティー、および社員向けファンドが、主として含まれる。当社による報酬無料オルタナティブ資産の計算は、他社が用いる類似の計算とは対比することができない可能性がある。
・報酬無料オルタナティブ資産には、当社の直接的投資戦略(プライベート・エクイティ、グロース・エクイティ、プライベート・クレジット、および不動産戦略を含む)が、主として含まれる。
下表は、2020年度の初めから2026年度第2四半期末までに当社のオルタナティブ事業において調達された、第三者コミットメントに関する情報を示したものである。
| (単位:十億ドル) | 2026年6月現在 | |
| AUSに含まれるもの | 381 | |
| 報酬無料オルタナティブ資産に含まれるもの | 142 | |
| 調達された第三者コミットメント | 523 | |
上表において、報酬無料オルタナティブ資産に含まれるコミットメントのうち約1,150億ドルは、コミットメントが実行され、資産が投資された場合に報酬の稼得が開始される(そしてAUSとなる)ものである。2026年度第2四半期に、当社は、オルタナティブ事業において590億ドルの第三者コミットメント(コーポレート・エクイティにおける160億ドル、クレジットにおける310億ドル、不動産における30億ドル、およびヘッジファンドその他における90億ドルを含む)を調達した。当社は、2026年度上半期中に850億ドル、2019年度以降に5,230億ドルの第三者コミットメントを調達してきており、また、2026年度通年の資金調達は、1,250億ドルを超える見込みである。
下表は、当社が貸借対照表上で保有しているオルタナティブ投資に関する情報を示したものである。
| (単位:十億ドル) | 2026年6月現在 | 2025年12月現在 | ||
| 商品 | ||||
| ローン | 5.4 | 5.7 | ||
| 債券 | 7.3 | 8.1 | ||
| 持分証券 | 11.4 | 11.2 | ||
| その他 | 1.8 | 1.9 | ||
| 合計 | 25.9 | 26.9 | ||
| 地域 | ||||
| 南北アメリカ | 57 | % | 56 | % |
| EMEA | 29 | % | 33 | % |
| アジア | 14 | % | 11 | % |
| 合計 | 100 | % | 100 | % |
| 業界 | ||||
| 消費財および小売 | 8 | % | 8 | % |
| 金融機関 | 11 | % | 10 | % |
| ヘルスケア | 9 | % | 9 | % |
| 工業 | 10 | % | 11 | % |
| 天然資源および公益事業 | 8 | % | 8 | % |
| 不動産 | 15 | % | 15 | % |
| テクノロジー、メディア、および電気通信 | 30 | % | 30 | % |
| その他 | 9 | % | 9 | % |
| 合計 | 100 | % | 100 | % |
上表において、その他投資には、2026年6月現在で6億ドル、2025年12月現在で7億ドルの(比例償却法による会計処理を行って計上している)税額控除投資が含まれている。さらに、その他投資には、2026年6月現在および2025年12月現在のいずれにおいても、12億ドルの(一般に、取得原価から減価償却額を差し引いた残額で会計処理されている)資産を保有するCIEが含まれており、この資産については、2026年6月現在および2025年12月現在のいずれにおいても、6億ドルの負債により資金調達が行われた。当該負債のほぼすべてがノン・リコースであり、これにより当社のエクイティ・アット・リスクが軽減されている。
プラットフォーム・ソリューションズ
プラットフォーム・ソリューションズにおける収益のほぼすべては、アップル・カードの顧客へのクレジットカード発行および同顧客からの預金の受入に関連する活動、ならびにこれまでに撤退した事業に関連する活動から生じている。2025年12月、当社は、アップル・カード・プログラムを別の発行体へ移行する契約を締結した。かかる移行は、契約締結日から約24ヶ月で完了する見込みである。
下表は、当社のプラットフォーム・ソリューションズの資産を示したものである。
| (単位:百万ドル) | 2026年6月現在 | 2025年12月現在 | ||
| 現金および現金同等物 | 2,756 | 2,230 | ||
| 担保付契約 | 1,253 | 1,544 | ||
| 顧客およびその他に対する受取債権 | 63 | 64 | ||
| トレーディング資産 | 5,317 | 3,572 | ||
| 投資 | 116 | 141 | ||
| ローン | 19,570 | 19,823 | ||
| その他資産 | 730 | 706 | ||
| 合計 | 29,805 | 28,080 | ||
上表において、ほぼすべてのローンが、クレジットカード・ローンで構成されている。
下表は、当社のプラットフォーム・ソリューションズの平均ローン総額を示したものである。
| 6月に終了した3ヶ月間 | 6月に終了した6ヶ月間 | ||||||||
| (単位:百万ドル) | 2026年 | 2025年 | 2026年 | 2025年 | |||||
| ローン | 19,315 | 20,779 | 19,272 | 20,779 | |||||
下表は、当社のプラットフォーム・ソリューションズの経営成績を示したものである。
| 6月に終了した3ヶ月間 | 6月に終了した6ヶ月間 | ||||||||
| (単位:百万ドル) | 2026年 | 2025年 | 2026年 | 2025年 | |||||
| 純収益 | 221 | 619 | 632 | 1,229 | |||||
| 信用損失引当金繰入額 | - | 307 | 1 | 510 | |||||
| 営業費用 | 269 | 341 | 604 | 689 | |||||
| 税引前当期純利益/(損失) | (48 | ) | (29 | ) | 27 | 30 | |||
| 法人税等/(税務上のベネフィット) | (5 | ) | (3 | ) | 5 | 6 | |||
| 当期純利益/(損失) | (43 | ) | (26 | ) | 22 | 24 | |||
| 優先株式配当金 | 7 | 9 | 13 | 14 | |||||
| 普通株式に係る当期純利益/(損失) | (50 | ) | (35 | ) | 9 | 10 | |||
| 平均普通株式 | 3,425 | 4,441 | 3,593 | 4,475 | |||||
| 平均普通株式利益率 | (5.8 | )% | (3.2 | )% | 0.5 | % | 0.4 | % | |
営業環境
プラットフォーム・ソリューションズの営業環境は、主として米国の経済環境の影響を受けており、2026年度第2四半期中の米国の経済環境は、2026年度第1四半期と比較して、底堅い経済活動、インフレについての懸念および国際貿易政策(関税を含む)の変更に関連する不確実性、依然として低水準の失業率、ならびに個人消費の増加ペースの前四半期比での加速を、全般的な特徴とするものである。
今後、経済状況が悪化した場合、消費者の信用が悪化することにつながる可能性があり、そしてプラットフォーム・ソリューションズにおける純収益は、悪影響を受ける可能性がある。
2026年6月に終了した3ヶ月間と2025年6月に終了した3ヶ月間の比較
2026年度第2四半期のプラットフォーム・ソリューションズの純収益は221百万ドルで、2025年度第2四半期と比較して64パーセント減少した。これは、2025年度第4四半期に売却目的保有に振り替えられたアップル・カードのローン・ポートフォリオに関連する評価の引下げ(純額)を、主として反映している。
2025年度第2四半期の信用損失引当金繰入額は、307百万ドルであった。これは、2025年度第4四半期に売却目的保有に振り替えられたクレジットカード・ポートフォリオに関連する正味引当金を反映している。
2026年度第2四半期の営業費用は269百万ドルで、2025年度第2四半期と比較して21パーセント減少した。これは、2025年度に売却されたゼネラル・モーターズ(「GM」)クレジットカード・プログラムに関連する営業費用の減少を、主として反映している。2026年度第2四半期の税引前当期純損失は48百万ドルで、2025年度第2四半期と比較して66パーセント減少した。
2026年6月に終了した6ヶ月間と2025年6月に終了した6ヶ月間の比較
2026年度上半期のプラットフォーム・ソリューションズの純収益は632百万ドルで、2025年度上半期と比較して49パーセント減少した。これは、2025年度第4四半期に売却目的保有に振り替えられたアップル・カードのローン・ポートフォリオに関連する評価の引下げ(純額)を、主として反映している。
2026年度上半期の信用損失引当金繰入額は、2025年度上半期の510百万ドルに対し、1百万ドルであった。2025年度上半期の引当金は、2025年度第4四半期に売却目的保有に振り替えられたクレジットカード・ポートフォリオに関連する正味引当金を反映している。
2026年度上半期の営業費用は604百万ドルで、2025年度上半期と比較して12パーセント減少した。これは、2025年度に売却されたGMクレジットカード・プログラムに関連する営業費用の減少を反映している。2026年度上半期の税引前当期純利益は27百万ドルで、2025年度上半期と比較して10パーセント減少した。
地域別データ
地域別の当社の純収益合計および税引前当期純利益の概要については、連結財務書類注記25参照。
貸借対照表および資金調達源
貸借対照表管理
当社のリスク管理上の課題の1つとして、当社の貸借対照表の規模および構成を管理できるようにすることが挙げられる。当社の資産基盤は、顧客取引、相場の変動、および事業機会によって変動するが、当社の貸借対照表の規模および構成は、特に(ⅰ)当社の全体的なリスク許容度、(ⅱ)当社が保有する資本の額、および(ⅲ)当社の資金調達プロファイルを含む要素も反映している。当社の資本管理プロセスに関する情報については、下記「資本管理および規制上の自己資本-資本管理」参照。
当社の貸借対照表は日々変動するが、各四半期末の当社の資産合計の数値は、一般に、報告期間中の数値と大きく異なるものではない。
当社は、適切なリスク管理を確保するため、十分に流動性の高い貸借対照表の維持に努めており、また当社の資産および負債の積極的な管理のため、以下を含めたプロセスを整備している。
(ⅰ)貸借対照表計画
(ⅱ)貸借対照表上の目標値の設定
(ⅲ)主要指標のモニタリング
(ⅳ)シナリオ分析
貸借対照表計画
当社は、資産合計および資産構成の見積りと、3年間の計測期間において予想される資金調達源とを組み合わせた、貸借対照表計画を作成している。この計画は、四半期ごとに見直されるものであり、事業上の必要性や市況の変化に応じて調整されることがある。この計画プロセスの目的は、以下のとおりである。
・金融市場の概況および事業活動の予想される水準、ならびに規制要件を考慮に入れて、当社の貸借対照表の見積りを作成すること。
・コーポレート・トレジャリーが、当社の全体的な貸借対照表の制約(当社の負債プロファイルおよび資本水準を含む)および主要指標に照らして、当社の収益創出部門の貸借対照表上の目標値を設定できるようにし、かかる目標値の変更要請を評価できるようにすること。
・当社の見積資産および契約上の満期に基づき、目標とする資金調達の金額、期間、および種類を通知すること。
コーポレート・トレジャリーおよびリスク部門は、当社の貸借対照表計画を作成するため、当社の収益創出部門と連動して、当期および前期の情報ならびに該当年度の予想について検討する。検討される具体的な情報には、資産および負債の規模・構成、目標値の利用状況、リスクおよび業績の指標、ならびに資本の利用状況が含まれる。
貸借対照表上の目標値の設定
当社は、戦略的目標との整合を図るとともに、当社のリスク選好度、当社の資金調達計画、当社および当社子会社の規制上の自己資本および流動性要件、ならびにより広範な営業環境を含む、数多くの要因を考慮して、貸借対照表上の目標値を設定している。ファームワイド資産・負債委員会は、最低でも四半期ごとに貸借対照表上の目標値の検討および承認を行う責任を負っている。当社の貸借対照表上の目標値は、当社の収益創出部門、コーポレート・トレジャリー、およびリスク部門の間の迅速な上申および協議を確保するために、当社の最大リスク選好度を反映した水準ではなく、実際の運用水準に近い水準に設定されている。目標値の変更要請は、当社の主要指標に及ぼす影響を考慮した上で判断される。
主要指標のモニタリング
当社は、資産および負債の規模・構成、目標値の利用状況、ならびにリスク指標を含む、主要な貸借対照表指標を、事業別と連結ベースの双方でモニターしている。当社は、資産を各事業に配分し、新たな事業活動により生じた動きのほか、相場の変動を検討および分析する。
シナリオ分析
当社は、当社の貸借対照表計画の作成、総合的な資本分析および審査(「CCAR」)、米国ドッド・フランク・ウォール街改革および消費者保護法に基づくストレス・テスト(「DFAST」)、そして当社の再建・破綻処理計画の一環として、様々なシナリオ分析を行っている。これらのシナリオ分析に関する詳細については、下記「資本管理および規制上の自己資本-資本管理」参照。これらのシナリオは、様々なマクロ経済的な仮定および当社固有の仮定(当社の流動性ストレス・テストに用いられるものを含む)を用いて、多岐にわたる経済シナリオの下で、短期および長期の計測期間を対象としている。当社は、資産、資金調達、および資本の水準・構成を含む、当社の長期的な貸借対照表の管理戦略を策定するための補助として、これらの分析を用いている。さらに、これらの分析は、重大なストレス環境下を含む様々な状況において、適切な資金調達、流動性、および資本を維持するための手法を策定する助けにもなる。
貸借対照表の分析および指標
2026年6月現在、当社の連結貸借対照表上の資産合計は2.13兆ドルで、2025年12月現在と比較して3,183.9億ドル増となった。これは、トレーディング資産の項目の(当社および当社顧客の取引による影響を反映した株式、政府債および政府機関債、ならびに社債の増加を主因とする)1,322.9億ドルの増加、投資の項目の(売却可能有価証券の増加を主因とする米国政府債の増加を反映した)613.6億ドルの増加、顧客およびその他に対する受取債権の項目の(当社顧客の取引を反映した)444.4億ドルの増加、担保付契約の項目の(当社および当社顧客の取引を反映した)316.1億ドルの増加、ローンの項目の(その他担保付ローンおよび企業向けローンの増加を主因とする)231.5億ドルの増加、そして現金および現金同等物の項目の(当社の取引を主として反映した)230.1億ドルの増加を、主として反映している。現金および現金同等物に関する詳細については、下記「リスク管理-流動性リスク管理-キャッシュ・フロー」参照。
2026年6月現在、当社の連結貸借対照表上の負債合計は2.00兆ドルで、2025年12月現在と比較して3,206.2億ドル増となった。これは、無担保借入金の項目の(主として正味発行により牽引された)819.2億ドルの増加、顧客およびその他に対する支払債務の項目の(当社顧客の取引を反映した)681.9億ドルの増加、トレーディング負債の項目の(当社および当社顧客の取引による影響を反映した株式、政府債および政府機関債、ならびに社債の増加と、株の値動きの影響を反映したデリバティブ商品の増加を主因とする)612.3億ドルの増加、預金の項目の(すべての源泉(主として消費者向け預金、トランザクション・バンキング預金、およびその他預金残高)にわたる増加を反映した)565.3億ドルの増加、そして担保付借入金の項目の(当社および当社顧客の取引を反映した)525.3億ドルの増加を反映している。
2026年6月現在および2025年12月現在のいずれにおいても、担保付借入金として会計処理される、当社の買戻条件付有価証券(「買戻条件付契約」)の総額は、それぞれの四半期中の買戻条件付契約の平均日額と概ね一致していた。
当社の買戻条件付契約の水準は、ある期間と別の期間の間で、また期間中にも変動するが、これは、主として、担保付借入金取引を通じて、一定の政府債および政府機関債等の流動性の高い担保へのアクセスを顧客に対して提供しているためである。
下表は、当社の貸借対照表およびレバレッジ比率に関する情報を示したものである。
| (単位:百万ドル) | 2026年6月現在 | 2025年12月現在 | ||
| 資産合計 | 2,127,711 | 1,809,320 | ||
| 無担保長期借入金 | 347,963 | 285,500 | ||
| 株主資本合計 | 122,742 | 124,972 | ||
| レバレッジ比率 | 17.3 | 倍 | 14.5 | 倍 |
| 負債資本比率 | 2.8 | 倍 | 2.3 | 倍 |
上表において、
・レバレッジ比率は、資産合計を株主資本合計で除して得られる数値であり、当社が資産を取得するために用いた自己資本と負債の比率を計測するものである。この比率は、連結財務書類注記20に記載されているレバレッジ比率とは異なる。
・負債資本比率は、無担保長期借入金を株主資本合計で除して得られる数値である。
下表は、普通株主資本から有形普通株主資本への調整の過程を含む、当社の株主資本および普通株式1株当たり帳簿価額に関する情報を示したものである。
| (単位:1株当たり数値を除き、百万ドル) | 2026年6月現在 | 2025年12月現在 | ||
| 株主資本合計 | 122,742 | 124,972 | ||
| 優先株式 | (13,028 | ) | (15,153 | ) |
| 普通株主資本 | 109,714 | 109,819 | ||
| のれん | (7,342 | ) | (5,949 | ) |
| 識別可能無形資産 | (1,929 | ) | (842 | ) |
| 有形普通株主資本 | 100,443 | 103,028 | ||
| 普通株式1株当たり帳簿価額 | 367.67 | 357.60 | ||
| 普通株式1株当たり有形帳簿価額 | 336.61 | 335.49 | ||
上表において、
・有形普通株主資本は、株主資本合計から優先株式、のれん、および識別可能無形資産を控除して算定される。有形普通株主資本は、当社および投資家が自己資本比率の評価に用いる指標であるため有意義であると、当社は考えている。有形普通株主資本は、会計基準による定めがない指標であり、他社が使用する会計基準による定めがない類似の指標と比較できない可能性がある。
・普通株式1株当たり帳簿価額および普通株式1株当たり有形帳簿価額は、(ⅰ)流通普通株式と、(ⅱ)社員に付与した制限付株式ユニットおよび交換可能証券(いずれも、将来の役務提供条件の充足、業績または市況に関する条件を付さない)(総称して「基本株式」)に基づいている。これは、2026年6月現在では298.4百万株、2025年12月現在では307.1百万株であった。普通株式1株当たり有形帳簿価額(有形普通株主資本を基本株式の数で除して算定される)は、当社および投資家が自己資本比率の評価に用いる指標であるため有意義であると、当社は考えている。普通株式1株当たり有形帳簿価額は、会計基準による定めがない指標であり、他社が使用する会計基準による定めがない類似の指標と比較できない可能性がある。
資金調達源
当社は、預金、担保付借入金、短期および長期の無担保借入金、ならびに株主資本を主な資金調達源としている。当社は、資金調達源の集中を回避すべく、商品、プログラム、市場、通貨、および債権者の各面にわたって、広範かつ多様な資金調達源を世界各国で維持するよう努めている。
下表は、当社の資金調達源に関する情報を示したものである。
| (単位:百万ドル) | 2026年6月現在 | 2025年12月現在 | ||||
| 預金 | 557,955 | 38 | % | 501,422 | 39 | % |
| 担保付借入金 | 357,574 | 24 | % | 305,049 | 24 | % |
| 無担保短期借入金 | 89,911 | 6 | % | 70,459 | 5 | % |
| 無担保長期借入金 | 347,963 | 24 | % | 285,500 | 22 | % |
| 株主資本合計 | 122,742 | 8 | % | 124,972 | 10 | % |
| 合計 | 1,476,145 | 100 | % | 1,287,402 | 100 | % |
当社は、主として米ドル、ユーロ、英ポンド、および日本円で資金を調達している。一般に当社は、南北アメリカ、ヨーロッパ、およびアジアの様々な市場において、自社の資金調達のための商品を、多数の多様な債権者の基盤に対して、当社自身の販売員および第三者販売者を通じて販売している。当社は、債権者との関係は当社の流動性にとって非常に重要なものであると考えている。当社の債権者には、銀行、政府、借入有価証券の貸付人、企業、年金ファンド、保険会社、ミューチュアル・ファンド、および個人が含まれる。当社は、当社の資金調達プログラム全般にわたる債権者の集中をモニターするため、様々な内部ガイドラインを設定している。
預金
当社は、消費者およびプライベート・バンクの顧客から、内部の、そして第三者のブローカー・ディーラー、トランザクション・バンキングの顧客、およびその他機関投資家顧客を通じて、預金(貯蓄預金、要求払預金、および定期預金を含む)の受入を行っている。当社による預金の受入のほぼすべてが、ゴールドマン・サックス・バンクUSA(「GSバンクUSA」)、ゴールドマン・サックス・インターナショナル・バンク(「GSIB」)、およびゴールドマン・サックス・バンク・ヨーロッパSE(「GSBE」)を通じて行われている。
下表は、預金の種類および源泉を示したものである。
| (単位:百万ドル) | 貯蓄および要求払預金 | 定期預金 | 合計 |
|---|---|---|---|
| 2026年6月現在 | |||
| 消費者向け預金 | 146,124 | 81,566 | 227,690 |
| プライベート・バンク預金 | 84,121 | 16,308 | 100,429 |
| ブローカーによって仲介される譲渡性預金証書 | – | 52,003 | 52,003 |
| デポジット・スイープ・プログラム | 42,001 | – | 42,001 |
| トランザクション・バンキング | 78,492 | 4,688 | 83,180 |
| その他 | 1,383 | 51,269 | 52,652 |
| 合計 | 352,121 | 205,834 | 557,955 |
| 2025年12月現在 | |||
| 消費者向け預金 | 128,214 | 79,688 | 207,902 |
| プライベート・バンク預金 | 83,323 | 17,447 | 100,770 |
| ブローカーによって仲介される譲渡性預金証書 | – | 47,288 | 47,288 |
| デポジット・スイープ・プログラム | 34,363 | – | 34,363 |
| トランザクション・バンキング | 68,788 | 976 | 69,764 |
| その他 | 1,464 | 39,871 | 41,335 |
| 合計 | 316,152 | 185,270 | 501,422 |
上表において、
・貯蓄および要求払預金は、満期日または消滅日が定められていない、マネー・マーケット預金口座、譲渡性払戻指図書口座、および要求払預金口座から成る。
・定期預金の満期は、2026年6月現在および2025年12月現在のいずれにおいても、加重平均で約0.7年であった。
・消費者向け預金は、マーカスとアップル・カードの双方の顧客からの預金である。
・デポジット・スイープ・プログラムは、主にFDIC保証預金に顧客の現金をスイープする米国のブローカー・ディーラーと締結する契約を含んでいる。
・トランザクション・バンキング預金は、企業およびその他の機関投資家向けキャッシュ・マネジメント・サービスの事業を通じて当社が調達した預金から成る。
・その他の預金は、ほぼすべて機関投資家からのものである。
・FDIC保証預金は、2026年6月および2025年12月現在で、それぞれ3,003.5億ドルおよび2,696.3億ドルであった。
・米国以外の保証プログラムによって保証されている預金は、2026年6月および2025年12月現在で、それぞれ334.0億ドルおよび317.0億ドルであった。
当社の預金(当社の定期預金の満期の構成を含む)に関する詳細については、連結財務書類注記13参照。
担保付資金調達
当社は、トレーディング商品の相当な部分および投資の一部について、必要な資金を担保付で調達している。担保付資金調達には、連結貸借対照表上の担保付借入金が含まれる。当社の担保付借入金(その満期の構成を含む)に関する詳細については、連結財務書類注記11参照。当社は、当社のトレーディング商品および投資を、証券貸借契約に基づき借り入れた有価証券の担保として差し入れることもある。当社は、当社の、または顧客による売却済未購入の有価証券の売建て取引をカバーするためにも、自社のトレーディング商品および投資を用いている。担保付資金調達は、当社が貸し手に担保を差し入れるため、無担保資金調達の場合より当社の信用度の変化による影響を受けにくい。とはいうものの、当社は、取引期間、満期の構成、取引相手先の集中、担保の適格性、および取引相手先のロールオーバーの可能性を考慮して、当社の担保付資金調達活動の借換リスクを分析している。当社は、満期が分散化した期間取引、取引相手先の分散化、余剰の担保付資金調達、および当社のGCLAを通じた残余リスクに備えた事前の資金調達の実施により、借換リスクの低減に努めている。
当社は、資金調達の対象である資産の流動化のために適切な期間が設定された、担保付資金調達の実行に努めており、とりわけ市場ストレス時には、担保付での資金調達がより困難となり得る資産クラスを担保とする担保付資金調達の場合には、長めの満期を設定するよう努めている。当社の担保付資金調達は、流動性の高い政府債および政府機関債を担保とする資金調達を除き、主として満期までの期間を1ヶ月以上に設定し、また主として短期買戻条件付契約および貸付有価証券担保金取引を通じて実行している。
市場ストレス時に担保付での資金調達がより困難となり得る資産には、とりわけ、モーゲージ担保ローンおよび有価証券ならびにその他の資産担保ローンおよび有価証券、非投資適格社債、株式、ならびに新興市場証券が含まれる。
当社は、連邦準備制度理事会の常設買戻条件付取引オペレーションおよび連邦準備制度理事会の特別融資枠(discount window)を通じて担保付借入金を利用可能であり、またかかる担保付借入金による資金調達を行う場合がある。また、GSバンクUSAは、連邦住宅貸付銀行から資金を調達することができる。当社の連邦住宅貸付銀行からの借入金に関する詳細については、連結財務書類注記11参照。
無担保短期借入金
当社の無担保短期借入金の相当部分は、本来長期債券であったもののうち、報告日から1年以内に満期が到来する予定の債券であった。当社は、流動性資産の取得資金の調達その他の現金管理目的のために、無担保短期借入金(米国内外のハイブリッド金融商品およびコマーシャル・ペーパーを含む)を利用している。規制上の要件に従い、グループ・インクは、その子会社に発行する場合を除き、当初の満期が1年未満の債券を発行していない。当社の無担保短期借入金に関する詳細については、連結財務書類注記14参照。
無担保長期借入金
無担保長期借入金(仕組債を含む)は、シンジケート方式による米国登録債の募集・売出し、米国登録債および1933年米国証券法規則144Aに基づくミディアムタームノートを対象とするプログラム、国外でのミディアムタームノートの募集・売出し、ならびにその他の債券の募集・売出しを通じて調達されている。当社は、当社の投資家層を最大限多様化させるため、多様な年限による様々な通貨建ての種々の商品を発行している。
下表は、各四半期に満期が到来する当社の無担保長期借入金を示したものである。
| (単位:百万ドル) | 第1四半期 | 第2四半期 | 第3四半期 | 第4四半期 | 合計 |
|---|---|---|---|---|---|
| 2026年6月現在 | |||||
| 2027年度 | – | – | 11,319 | 13,495 | 24,814 |
| 2028年度 | 16,013 | 15,586 | 5,511 | 6,961 | 44,071 |
| 2029年度 | 16,238 | 20,020 | 7,884 | 11,137 | 55,279 |
| 2030年度 | 9,578 | 14,722 | 5,839 | 6,736 | 36,875 |
| 2031年度 | 13,513 | 18,324 | 1,427 | 5,178 | 38,442 |
| 2032年度以降 | 148,482 | ||||
| 合計 | 347,963 |
2026年6月現在の当社の無担保長期借入金の加重平均満期は、約7年間であった。当社は、借換リスクを低減させるため、満期がいずれかの1ヶ月間、1四半期間、1半期間、または1年間に到来する債務の元本金額を限定するよう努めている。当社は、金利変動に対する当社のエクスポージャーを管理するため、当社の無担保長期借入金の一部を変動金利の債務に転換する金利スワップを締結している。当社の無担保長期借入金に関する詳細については、連結財務書類注記14参照。
株主資本
株主資本は、安定的かつ永続的な資金調達源である。当社の株主資本に関する詳細については、連結財務書類注記19参照。
資本管理および規制上の自己資本
自己資本比率は、当社にとって非常に重要な意味を持つ。当社は、通常の事業状況とストレス下の状況の双方において、自己資本の適切な水準および構成を維持する上で有用となる枠組を示し、目的を定め、そして指針を示す、総合的な資本管理方針を定めている。
資本管理
当社は、現在および将来における当社の規制上の自己資本要件、当社の資本計画およびストレス・テスト・プロセスの結果、破綻処理資金モデルの結果、ならびに格付機関のガイドライン、子会社の自己資本要件、事業環境、および金融市況等のその他の要因を含む複数の要因を考慮した上で、当社の適正な資本の額および構成を決定する。
当社は、主として、ファームワイドレベルと個々の事業レベルの双方で、当社の貸借対照表上およびリスク・ウェイト資産(「RWA」)上の目標額を設定することにより、当社の自己資本要件および資本利用水準を管理している。
当社は、主として、普通株式の発行および買戻しを通じて、当社の資本の水準および構成を管理している。
当社は、規制上の要件の変更に応じて、また事業の状況が許す限り、当社の優先株式および劣後債もしくはその他の形態の資本を発行し、償還し、または買い戻す可能性がある。当社は、かかる償還または買戻しを行う前に、FRBから承認を受けなければならない。当社の劣後債および優先株式に関する詳細については、連結財務書類注記14および19参照。
資本計画およびストレス・テスト・プロセス
当社は、資本計画の一環として、ストレス下の状況を含む幅広い事業環境における資本の源泉および用途を見積もっている。当社のストレス・テスト・プロセスは、市場リスク、信用リスク、オペレーションリスク、および流動性リスクを含む、当社の事業活動に関連する重大なリスクのほか、当社が収益を創出する能力を特定および計測するよう設計されている。
当社の資本計画のプロセスには、自己資本比率内部評価が組み込まれており、これは、当社がその事業リスクに対して適正な自己資本比率を有している状態を確保することを目的としている。当社は、ストレス・シナリオを当社の資本計画のプロセスに組み込んでおり、強いストレス事由が生じた後でも当社の自己資本比率が適正な水準に保たれるように、十分な資本を維持することを目標としている。当社の自己資本比率の評価は、流動性比率の評価と共に検討され、当社の全体的なリスク管理の体制、ガバナンス、および方針の枠組に統合される。
当社のストレス・テストには、内部で策定したストレス・シナリオ(内部で策定した非常に不利なシナリオを含む)およびFRBにより要求されるストレス・シナリオが組み込まれており、当社固有の脆弱性およびリスクを把握できるように設計されている。当社が2026年8月3日にSECに提出した、様式10-Qによる2026年6月に終了した四半期に係るクォータリー・レポートPart I、Item 2「Available Information」に記載のとおり、当社は、当社のストレス・テスト・プロセスについての詳細および結果の概要を、当社のウェブサイト上に掲載している。
FRBによるCCARに関する規則の要件に従って、当社は、FRBの審査を受けるために年次資本計画を提出する。FRBの審査の目的は、当社が、自社に固有のリスクを考慮し、かつ経済的および財政的なストレス下における営業活動の継続を可能とさせる、堅固かつフォワード・ルッキングな資本計画のプロセスを定めていることを確保することである。
FRBは、その評価方法の1つとして、FRBが定める基本シナリオおよび非常に不利なシナリオ下、ならびに当社が定める基本シナリオおよび非常に不利なシナリオ下での、営業活動の継続に必要な資本を保有しているか否かに基づき当社を評価する。かかる評価では、当社のリスク特定プロセス、資本計画の当社による管理およびガバナンス、ならびに資本計画に係る意思決定に関する当社の指針も考慮される。また、FRBは、マクロ経済シナリオおよび当社固有の仮定の全般にわたり、当社の資本分配計画(すなわち、普通株式に係る配当金支払および買戻し、または優先株式、劣後債その他の資本証券に係る償還)および資本発行計画を評価する。FRBは、その独自の年次ストレス・テストに基づき、当社に適用されるストレス資本バッファー(「SCB」)を決定する。標準的手法に基づくSCBは、(ⅰ)監督上の非常に不利なシナリオにおける、当社の開始時の予想CET1資本比率と最小予想CET1資本比率の差、および(ⅱ)計画対象計測期間の第4四半期から第7四半期までの各四半期における当社の予定普通株式配当金を、RWAに対する割合でパーセント表示したもので計算される。
当社は、2026年4月に当社の2026年度CCAR資本計画をFRBに提出した。また、2026年2月のFRBの発表に従って、当社の2025年度CCARの結果に基づき決定された当社のSCBは、変更されない予定である。当社は、2026年6月に、当社の年次DFASTの結果の概要を公表した。当社のCCARの結果に関する情報については、連結財務書類注記20参照。普通株式の買戻しおよび配当金に関する詳細については、下記「株式買戻制度」参照。
GSバンクUSAは、年に1回ストレス・テストを実施し、一定の結果の概要を公表することを要求されている。GSバンクUSAは、2026年6月に、その年次DFASTの結果の概要を公表した。
ゴールドマン・サックス・インターナショナル(「GSI」)、GSIB、およびGSBEも、それぞれ独自の資本計画およびストレス・テスト・プロセスを有している。これらには、それぞれの規制当局によるガイドラインに従い作成された、内部で策定したストレス・テストが組み込まれている。
緊急時資本計画
当社は、当社の総合的な資本管理方針の一環として、緊急時資本計画を維持している。当社の緊急時資本計画は、認識された、または実際の資本不足を分析し、これに対処するための枠組を定めている。これには、資本不足の原因を特定することのほか、その緩和策および潜在的な方策を見極めることが含まれるが、これらに限定されない。緊急時資本計画は、危機発生期間中に従うべき適切なコミュニケーション手続(内部の情報伝達を含む)のほか、外部の利害関係者との適時のコミュニケーションについての概要も定めている。
資本の配分
当社は、当社の帰属株主資本の枠組に基づいて、当社の各事業部門における資本の利用状況を評価している。この枠組は、多数の要素(当社内部のリスク評価のほか、当社の事業活動に関連する規制上の自己資本要件を含む)を考慮したものとなっている。
当社は、毎年1月に、とりわけ、当社の直近のストレス・テストの結果および当社の規制上の自己資本要件の変更を反映するため、当社の帰属株主資本について検討を行い、必要な調整を行っている。2026年1月1日に、当社の帰属株主資本の配分は、(2025年12月現在の配分と比較して)次のように変更された。すなわち、帰属株主資本が、アセット&ウェルス・マネジメントで約5億ドル減少した一方で、グローバル・バンキング&マーケッツでは約4億ドル増加し、プラットフォーム・ソリューションズでは約1億ドル増加した。当社のセグメント別の四半期平均帰属株主資本については、上記「経営成績-セグメント別の資産および経営成績-セグメント別の経営成績」参照。
株式買戻制度
当社は、普通株式の適正水準の維持を目的として、当社の株式買戻制度を活用している。年に1回、当社は、グループ・インクの取締役会(「取締役会」)が承認した資本計画をFRBに提出しており、これには各四半期の株式の買戻計画が含まれている。株式の買戻しは、主として通常の公開市場での購入(これには、1933年米国証券法規則10b5-1号に従って設計された買戻制度および加速型自社株買いが含まれる場合がある)を通じて行われており、買戻しの金額および時期は、主として、当社の現在の、そして予測される資本の状況および資本配分の機会によって決定されるが、一般的な市況ならびに当社普通株式の相場価格および取引高により影響を受ける可能性もある。
2025年度において、取締役会は、当社の普通株式400億ドルを上限とした買戻しを許可する株式買戻制度を承認した。この制度には、満期日または終了日は設定されていない。当社の株式買戻制度に関する詳細については、連結財務書類注記19参照。また、当社の資本計画およびストレス・テスト・プロセスに関する情報については、上記参照。
2026年度第2四半期中、当社は、普通株式の買戻し40.0億ドルおよび普通株式配当金13.6億ドルを含めて、合計53.6億ドルの自己資本を普通株主に還元した。取締役会は、2026年度第3四半期から、当社の四半期の普通株式配当金を1株当たり4.50ドルから5.00ドルに増額することを承認した。当社の資本管理理念に沿って、当社は、当社の自己資本要件を上回る50から100ベーシス・ポイントのバッファーを目標としながら、引き続き、魅力的な利益を生み出す場合においては当社の顧客のために資金を投じることを優先し、そして配当金および株式の買戻しを通じて余剰資本を株主に分配していく予定である。
当社は、一定の企業の株式買戻しの公正市場価値に対して適用ある1パーセントの控除不可能な連邦消費税(「株式買戻税」)の対象となっている。かかる税の対象となる株式の買戻しの公正市場価値は、暦年中に発行された該当する株式(社員に対して発行された株式を含む)の公正市場価値により減額される。
破綻処理資金モデル
当社は、自らの破綻処理計画に関する取組に関連して、破綻処理資金の充実・調整の枠組を設定した。これは、当社の主要な子会社(GSバンクUSA、ゴールドマン・サックス・アンド・カンパニー・エルエルシー(「GS&Co. 」)、GSI、GSIB、GSBE、ゴールドマン・サックス証券株式会社(「GSJCL」)、ゴールドマン・サックス・アセット・マネジメント・エル・ピー、およびゴールドマン・サックス・アセット・マネジメント・インターナショナル)に(株式、劣後債、および優先無担保債の形で)十分な損失吸収能力を具備させ、仮にグループ・インクが破産を申し立てた場合に、これらの会社が当社の優先的破綻処理戦略に沿って段階的縮小を行うことができるようにすることを狙いとしている。
また、当社は、トリガーおよびアラートの枠組を設定した。これは、グループ・インクに係る破産手続開始の是非および時期について、十分な情報に基づいた決定を行うために必要な情報を、取締役会に提供することを狙いとしている。
格付機関のガイドライン
信用格付機関は、グループ・インクの債券に対して信用格付を付与している。グループ・インクは、当社の優先無担保債券の大多数を直接的に発行または保証している。GS&Co.およびGSIは、一定の信用格付機関によって長期および短期の発行体格付を付与されている。GSバンクUSA、GSIB、およびGSBEも、長期および短期の発行体格付のほか、各々の長期および短期銀行預金に対する格付を付与されている。また、信用格付機関は、グループ・インクの一定のその他の子会社の債券についても格付を付与している。
当社の信用格付の決定に際しては、当社の資本の水準および構成をはじめとする多数の要因が考慮される。各機関は、それぞれ独自の適格資本の定義および自己資本比率の判断方法を有しており、評価を実施する際には、一般的に、単一の計算方法によることなく、複数の要素を組み合わせて行う。グループ・インク、GSバンクUSA、GSIB、GSBE、GS&Co.、およびGSIの信用格付に関する詳細については、下記「リスク管理-流動性リスク管理-信用格付」参照。
連結ベースの規制上の自己資本
当社は、FRBの規制に従い算出される、連結ベースの規制上の自己資本要件(「自己資本規制の枠組」)の対象となっている。自己資本規制の枠組に基づき、当社は、「先進的手法」を導入している金融機関とされており、グローバルなシステム上重要な銀行(「G-SIB」)に指定されている。当社は、当社の資本を管理するにあたり、多数の異なる自己資本要件を検討しており、そのうち最も拘束力のあるものは、随時変化する可能性がある。
当社のリスク・ベースの自己資本比率およびレバレッジ比率、ならびに関連する要件に関する詳細については、連結財務書類注記20参照。また、当社のリスク・ベースの自己資本比率およびRWAに関する詳細については、下記参照。当社は、適用される規制上の要件を50から100ベーシス・ポイント上回るバッファーを備えた自己資本比率を維持することを目標としている。
G-SIBサーチャージ
(標準的自己資本規則と先進的自己資本規則の双方の)自己資本規制の枠組に基づき算出される自己資本要件は、リスク・ベースの最小自己資本要件および資本保全バッファー要件(G-SIBサーチャージを含む)を含むものである。G-SIBサーチャージは、前年度の財務データに基づき毎年更新され、通常は翌年度に適用される。
当社のG-SIBサーチャージ(手法2)は、2026年度および2027年度は3.5パーセントである。当社は、当社のサーチャージが2028年度からは4.0パーセントになると見込んでいる。2026年6月に終了した6ヶ月間の財務データに基づくと、現時点における当社の見積りでは、当社のG-SIBサーチャージは、4.5パーセントの範囲内に収まっている。このサーチャージが有効となる可能性があるのは、最も早くて2029年1月である。当社のG-SIBサーチャージは、G-SIBサーチャージに関するFRBの現在審議中の提案が最終的に決定されるまでの間、さらに変更される可能性がある。G-SIBサーチャージに関するFRBの提案に関する詳細については、下記「規制関連事項およびその他の事項-規制関連事項」参照。
リスク・ベースの自己資本
下表は、当社のリスク・ベースの自己資本に関する情報を示したものである。
| (単位:百万ドル) | 2026年6月現在 | 2025年12月現在 | ||
| 普通株主資本 | 109,714 | 109,819 | ||
| のれんの控除額 | (6,472 | ) | (5,244 | ) |
| 識別可能無形資産の控除額 | (1,741 | ) | (642 | ) |
| その他の調整 | 156 | 364 | ||
| CET1資本 | 101,657 | 104,297 | ||
| 優先株式 | 13,028 | 15,153 | ||
| カバード・ファンドに対する投資の控除額 | (298 | ) | (504 | ) |
| その他の調整 | (5 | ) | (3 | ) |
| Tier1資本 | 114,382 | 118,943 | ||
| 標準的自己資本規則に基づくTier2および総自己資本 | ||||
| Tier1資本 | 114,382 | 118,943 | ||
| 適格劣後債 | 13,401 | 8,856 | ||
| 信用損失引当金 | 2,958 | 2,879 | ||
| その他の調整 | (48 | ) | (13 | ) |
| 標準的自己資本規則に基づくTier2資本 | 16,311 | 11,722 | ||
| 標準的自己資本規則に基づく総自己資本 | 130,693 | 130,665 | ||
| 先進的自己資本規則に基づくTier2および総自己資本 | ||||
| Tier1資本 | 114,382 | 118,943 | ||
| 標準的自己資本規則に基づくTier2資本 | 16,311 | 11,722 | ||
| 信用損失引当金 | (2,958 | ) | (2,879 | ) |
| その他の調整 | 350 | 684 | ||
| 先進的自己資本規則に基づくTier2資本 | 13,703 | 9,527 | ||
| 先進的自己資本規則に基づく総自己資本 | 128,085 | 128,470 | ||
上表において、
・のれんの控除額は、2026年6月現在および2025年12月現在、それぞれ870百万ドルおよび705百万ドルの繰延税金負債控除後の金額である。
・識別可能無形資産の控除額は、2026年6月現在および2025年12月現在、それぞれ188百万ドルおよび200百万ドルの繰延税金負債控除後の金額である。
・カバード・ファンドに対する投資の控除額は、ボルカー・ルールに定義される、該当するカバード・ファンドに対する当社の投資総額を表す。
・CET1資本およびTier1資本におけるその他調整には、主にデリバティブ負債に係る信用評価調整(「CVA」)、当社の確定給付年金債務の積立超過額(関連する繰延税金負債考慮後)、規則上認められない繰延税金資産、債務評価調整、およびその他に要求される信用リスク・ベースの控除額が含まれている。先進的自己資本規則に基づくTier2資本に含まれるその他の調整には、適格な信用引当金が含まれる。
・適格劣後債は、グループ・インクが発行する当初の満期が5年以上の劣後債である。Tier2資本として適格な劣後債の残高は、5年の満期に到達した時点で減額される。当社の劣後債に関する詳細については、連結財務書類注記14参照。
下表は、CET1資本、Tier1資本、およびTier2資本の変動を示したものである。
| (単位:百万ドル) | 標準的 自己資本規則 | 先進的 自己資本規則 | ||
| 2026年6月に終了した6ヶ月間 | ||||
| CET1資本 | ||||
| 期首残高 | 104,297 | 104,297 | ||
| 以下の変動: | ||||
| 普通株主資本 | (105 | ) | (105 | ) |
| のれんの控除額 | (1,228 | ) | (1,228 | ) |
| 識別可能無形資産の控除額 | (1,099 | ) | (1,099 | ) |
| その他の調整 | (208 | ) | (208 | ) |
| 期末残高 | 101,657 | 101,657 | ||
| Tier1資本 | ||||
| 期首残高 | 118,943 | 118,943 | ||
| 以下の変動: | ||||
| CET1資本 | (2,640 | ) | (2,640 | ) |
| 優先株式 | (2,125 | ) | (2,125 | ) |
| カバード・ファンドに対する投資の控除額 | 206 | 206 | ||
| その他の調整 | (2 | ) | (2 | ) |
| 期末残高 | 114,382 | 114,382 | ||
| Tier2資本 | ||||
| 期首残高 | 11,722 | 9,527 | ||
| 以下の変動: | ||||
| 適格劣後債 | 4,545 | 4,545 | ||
| 信用損失引当金 | 79 | - | ||
| その他の調整 | (35 | ) | (369 | ) |
| 期末残高 | 16,311 | 13,703 | ||
| 総自己資本 | 130,693 | 128,085 | ||
RWA
RWAは、標準的自己資本規則と先進的自己資本規則の双方に基づいて算定されている。
信用リスク
信用RWAは、エクスポージャーの指標に基づいて算定され、その後標準的自己資本規則および先進的自己資本規則に基づいてリスクが加重される。
・標準的自己資本規則は、主に取引相手先の区分に応じて、規定のリスク・ウェイトを使用している。デリバティブ取引および証券金融取引に係るエクスポージャーの指標は、特定の要素を考慮した個別の算定式に基づいている。
・先進的自己資本規則に基づき、当社は、ホールセールおよびリテールの信用エクスポージャーのリスク・ウェイトを、先進的な内部格付手法に基づいて算定する。デリバティブ取引および証券金融取引に係るエクスポージャーの指標は、内部モデルを使用して算定される。
・標準的自己資本規則と先進的自己資本規則の双方に基づいて算定される信用RWAに関して、証券化および株式のリスク・ウェイトは、個別に要求される算定式によるアプローチに基づいている。
市場リスク
標準的自己資本規則に基づく市場リスクのRWAと先進的自己資本規則に基づく市場リスクのRWAは、概ね一致している。市場RWAは、以下を含むエクスポージャーの指標に基づいて算定される。
・バリュー・アット・リスク(「VaR」)とは、トレーディング資産およびトレーディング負債のほか、公正価値で会計処理される特定の投資、ローン、その他金融資産および金融負債の価値の、指定した信頼水準の一定の期間にわたる不利な市場動向による潜在的損失をいう。
当社は、リスク管理目的と規制上の自己資本の算出の双方のために、金利、株価、為替レート、およびコモディティ価格に関連するものを含むリスクを捉える単一のVaRモデルを使用する。ただし、リスク管理目的で使用されるVaRは、計測期間、信頼水準、およびVaRが算出されるポジションの範囲の相違により、規制上の自己資本規制のために使用されるVaR(「規制上のVaR」)とは異なる。リスク管理目的上は、期間1日、信頼水準95パーセントのVaRが用いられるのに対し、自己資本規制については、期間10日、信頼水準99パーセントのVaRが市場RWAの算定に、そして期間1日、信頼水準99パーセントのVaRが規制上のVaR例外値の算定に用いられる。また、リスク管理上のVaR例外値の算定に用いる1日の純収益(すなわち、1日の純収益を、その前営業日の終了時点に算出されたVaR指標と比較している)には、日中の取引が含まれるが、自己資本規制の枠組では、規制上のVaR例外値を算定する際に、1日の純収益から日中の取引を除外するよう要求されている。日中の取引には売買純収益が含まれるが、それは取引の性質から、プラスとなる可能性が比較的高い。したがって、VaR例外値と1日の純収益の金額は、規制上のVaRに関して算定される数値とリスク管理上のVaRに関して算定される金額とで差異が生じる場合がある。
当社では、2026年6月に終了した6ヶ月間において、規制上のVaR例外値が3件発生した。規制上のVaRに関連する市場RWAを算定するために、VaR倍率が用いられる。VaR倍率は、直近250営業日にわたり観測されたVaR例外値の発生件数等によって決定される。直近250営業日にわたるVaR例外値の発生件数は、2026年3月現在の6件から2026年6月現在では4件に減少しており、その結果、VaR倍率は3.5から3.0に低下した。
・ストレスVaRは、重大な市場ストレス時のトレーディング資産およびトレーディング負債、ならびに公正価値で会計処理される特定の投資、ローン、その他の金融資産および金融負債の価値の潜在的な損失である。
・追加的リスクは、1年間の計測期間中の金融商品発行体の債務不履行または格付遷移を原因とする非証券化商品のポジションの価値の潜在的な損失である。
・包括的リスクは、価格リスクおよび債務不履行を原因とする、当社のクレジット相関ポジションの価値の潜在的な損失である。
・個別リスクは、市場全体の変動以外の要因によって生じうる、一定のポジションに係る損失のリスクであり、イベント・リスク、債務不履行リスク、および固有リスクを含む。標準的な測定方法は、個別リスクのRWAを決定するために、適用あるネッティング後に監督当局による所定のリスク・ウェイト係数を適用することにより用いられる。
オペレーションリスク
オペレーショナルRWAは、先進的自己資本規則に基づく場合にのみ含めることが要求されている。当社は、内部リスク・ベースのモデルを用いてオペレーショナルRWAを数値化している。
下表は、RWAに関する情報を示したものである。
| (単位:百万ドル) | 標準的 自己資本規則 | 先進的 自己資本規則 | ||
| 2026年6月現在 | ||||
| 信用RWA | ||||
| デリバティブ | 158,511 | 114,448 | ||
| コミットメント、保証、およびローン | 304,606 | 235,980 | ||
| 証券金融取引 | 109,954 | 26,022 | ||
| 持分投資 | 27,904 | 29,955 | ||
| その他 | 89,645 | 121,455 | ||
| 信用RWA合計 | 690,620 | 527,860 | ||
| 市場RWA | ||||
| 規制上のVaR | 21,796 | 21,796 | ||
| ストレスVaR | 47,600 | 47,600 | ||
| 追加的リスク | 9,776 | 9,776 | ||
| 包括的リスク | 3,112 | 3,112 | ||
| 個別リスク | 17,736 | 17,736 | ||
| 市場RWA合計 | 100,020 | 100,020 | ||
| オペレーショナルRWA合計 | - | 119,494 | ||
| RWA合計 | 790,640 | 747,374 | ||
| 2025年12月現在 | ||||
| 信用RWA | ||||
| デリバティブ | 153,827 | 111,863 | ||
| コミットメント、保証、およびローン | 278,715 | 221,325 | ||
| 証券金融取引 | 107,272 | 29,471 | ||
| 持分投資 | 28,112 | 30,988 | ||
| その他 | 74,893 | 100,484 | ||
| 信用RWA合計 | 642,819 | 494,131 | ||
| 市場RWA | ||||
| 規制上のVaR | 14,716 | 14,716 | ||
| ストレスVaR | 43,189 | 43,189 | ||
| 追加的リスク | 5,117 | 5,117 | ||
| 包括的リスク | 2,196 | 2,196 | ||
| 個別リスク | 19,301 | 19,301 | ||
| 市場RWA合計 | 84,519 | 84,519 | ||
| オペレーショナルRWA合計 | - | 112,820 | ||
| RWA合計 | 727,338 | 691,470 | ||
上表において、
・証券金融取引は、売戻条件付契約および買戻条件付契約、ならびに借入有価証券担保取引および貸付価証券担保取引を示している。
・その他には、受取債権、特定の債券、現金および現金同等物、ならびにその他資産が含まれる。
下表は、RWAの変動を示したものである。
| (単位:百万ドル) | 標準的 自己資本規則 | 先進的 自己資本規則 | ||
| 2026年6月に終了した6ヶ月間 | ||||
| RWA | ||||
| 期首残高 | 727,338 | 691,470 | ||
| 信用RWA | ||||
| 以下の変動: | ||||
| デリバティブ | 4,684 | 2,585 | ||
| コミットメント、保証、およびローン | 25,891 | 14,655 | ||
| 証券金融取引 | 2,682 | (3,449 | ) | |
| 持分投資 | (208 | ) | (1,033 | ) |
| その他 | 14,752 | 20,971 | ||
| 信用RWAの変動 | 47,801 | 33,729 | ||
| 市場RWA | ||||
| 以下の変動: | ||||
| 規制上のVaR | 7,080 | 7,080 | ||
| ストレスVaR | 4,411 | 4,411 | ||
| 追加的リスク | 4,659 | 4,659 | ||
| 包括的リスク | 916 | 916 | ||
| 個別リスク | (1,565 | ) | (1,565 | ) |
| 市場RWAの変動 | 15,501 | 15,501 | ||
| オペレーショナルRWAの変動 | - | 6,674 | ||
| 期末残高 | 790,640 | 747,374 | ||
RWAの推移の説明
2026年6月に終了した6ヶ月間
2026年6月現在の標準的自己資本規則に基づく信用RWAは、2025年12月現在と比較して478.0億ドル増加した。これは、コミットメント、保証、およびローンの増加(貸付エクスポージャーの増加を主因とする)、その他の信用RWAの増加(顧客およびその他に対する受取債権とその他資産の増加を主因とする)、そしてデリバティブの増加(エクスポージャーの増加を主因とする)を、主として反映している。2026年6月現在の標準的自己資本規則に基づく市場RWAは、2025年12月現在と比較して155.0億ドル増加した。これは、規制上のVaRの増加(市場ボラティリティ水準の上昇を主因とする)、追加的リスクの増加(株式に対するエクスポージャーの増加を主因とする)、およびストレスVaRの増加(金利に対するエクスポージャーの増加を主因とする)を反映している。
2026年6月現在の先進的自己資本規則に基づく信用RWAは、2025年12月現在と比較して337.3億ドル増加した。これは、その他の信用RWAの増加(顧客およびその他に対する受取債権、特定の債券、そしてその他資産の増加を主因とする)、そしてコミットメント、保証、およびローンの増加(貸付エクスポージャーの増加を主因とする)を反映している。2026年6月現在の先進的自己資本規則に基づく市場RWAは、2025年12月現在と比較して155.0億ドル増加した。これは、規制上のVaRの増加(市場ボラティリティ水準の上昇を主因とする)、追加的リスクの増加(株式に対するエクスポージャーの増加を主因とする)、およびストレスVaRの増加(金利に対するエクスポージャーの増加を主因とする)を反映している。2026年6月現在の先進的自己資本規則に基づくオペレーショナルRWAは、2025年12月現在と比較して66.7億ドル増加した。これは、当社のリスク・ベースのモデルにより見積もられた損失事象の深刻さが高まったことを、主として反映している。
総損失吸収能力(「TLAC」)
当社は、FRBによるTLACおよび関連する要件の対象にもなっている。TLACおよび関連する要件を充足することができない場合は、FRBによって制限が課されるであろう。そのほか、株式の買戻し、配当金の支払、および一定の裁量報酬の支払を行う当社の能力が、制限されるおそれがある。2026年1月1日、当社は、修正後の強化補完的レバレッジ比率規制を早期適用した。これは、当社のレバレッジ・エクスポージャー合計に対するTLACの割合および当社のレバレッジ・エクスポージャー合計に対する外部長期債務の割合につき、バッファー要件を修正するものである。当該規制に関する詳細については、有価証券報告書第一部第2 3「事業の内容-規制」参照。
下表は、TLACおよび外部長期債務の要件を示したものである。
| 2026年6月現在 | 2025年12月現在 | |||
| RWAに対するTLACの割合 | 22.0 | % | 22.0 | % |
| レバレッジ・エクスポージャー合計に対するTLACの割合 | 8.25 | % | 9.5 | % |
| RWAに対する外部長期債務の割合 | 9.5 | % | 9.0 | % |
| レバレッジ・エクスポージャー合計に対する外部長期債務の割合 | 3.25 | % | 4.5 | % |
上表において、
・2026年6月現在および2025年12月現在のいずれにおいても、RWAに対するTLACの割合の要件は、(ⅰ)18パーセントの最小要件、(ⅱ)2.5パーセントのバッファー、(ⅲ)FRBが0パーセントに設定したカウンターシクリカル資本バッファー、および(ⅳ)1.5パーセントのG-SIBサーチャージ(手法1)を合算したものとして計算されている。
・レバレッジ・エクスポージャー合計に対するTLACの割合の要件は、(ⅰ)2026年6月現在および2025年12月現在のいずれにおいても7.5パーセントの最小要件、および(ⅱ)2026年6月現在は0.75パーセント、2025年12月現在は2.0パーセントのレバレッジ・エクスポージャー・バッファー合計を合算したものとして計算されている。
・RWAに対する外部長期債務の割合の要件は、(ⅰ)2026年6月現在および2025年12月現在のいずれにおいても6パーセントの要件、および(ⅱ)2026年6月現在は3.5パーセント、2025年12月現在は3.0パーセントのG-SIBサーチャージ(手法2)を合算したものとして計算されている。
・レバレッジ・エクスポージャー合計に対する外部長期債務の割合は、(ⅰ)2026年6月現在は2.5パーセント、2025年12月現在は4.5パーセントの要件、および(ⅱ)2026年6月現在は0.75パーセントのレバレッジ・エクスポージャー・バッファー合計を合算したものとして計算されている。
下表は、当社のTLACおよび外部長期債務の比率に関する情報を示したものである。
| (単位:百万ドル) | 2026年6月に 終了した3ヶ月間 または 2026年6月現在 | 2025年12月に 終了した3ヶ月間 または 2025年12月現在 | ||
| TLAC | 333,044 | 300,481 | ||
| 外部長期債務 | 203,391 | 170,347 | ||
| RWA | 790,640 | 727,338 | ||
| レバレッジ・エクスポージャー合計 | 2,646,205 | 2,297,597 | ||
| RWAに対するTLACの割合 | 42.1 | % | 41.3 | % |
| レバレッジ・エクスポージャー合計に対するTLACの割合 | 12.6 | % | 13.1 | % |
| RWAに対する外部長期債務の割合 | 25.7 | % | 23.4 | % |
| レバレッジ・エクスポージャー合計に対する外部長期債務の割合 | 7.7 | % | 7.4 | % |
上表において、
・TLACには、グループ・インクが発行した普通株式および優先株式、ならびに適格長期債務が含まれる。適格長期債務は、無担保債務のうち、満期までの残存期間が1年以上であり、かつ、いくつかの追加要件を充足するものを示している。
・外部長期債務は、適格長期債務のうち、その返済期限が1年から2年の間に到来する場合にヘアカットの対象となるもので構成される。
・TLAC規則に従い、標準的手法によるRWAと先進的手法によるRWAのいずれか大きい方が、TLACおよび外部長期債務の諸比率ならびに適用ある要件の計算において用いられる。RWAは、2026年6月現在および2025年12月現在のいずれにおいても標準的手法によるRWAを示している。
・レバレッジ・エクスポージャー合計には、主としてデリバティブ、証券金融取引、コミットメント、および保証で構成される、平均調整後資産合計および月次平均のオフバランスシートその他のエクスポージャーが含まれる。
TLACに関する詳細については、有価証券報告書第一部第2 3「事業の内容-規制」参照。
子会社に適用される自己資本要件
当社の銀行子会社やブローカー・ディーラー子会社を含む、当社子会社の多くは、当該子会社が営業活動を行っている各法域において、別途の規制および自己資本要件の対象となっている。
銀行子会社
GSバンクUSAは、当社の米国における主要な銀行子会社であり、GSIBおよびGSBEは、当社の米国外における主要な銀行子会社である。これらの事業体は、規制上の自己資本要件の対象となっている。GSバンクUSAの規制上の自己資本要件に関する詳細については、連結財務書類注記20参照。
GSIB
GSIBは、当社の英国における銀行子会社であり、健全性監督機構(「PRA」)および金融行為監督機構(「FCA」)の規制対象となっている。GSIBは、英国における自己資本規制の枠組に服しており、かかる枠組は、バーゼル銀行監督委員会(「バーゼル委員会」)による国際的な自己資本基準の強化に向けた自己資本規制の枠組(「バーゼル3」)に概ね基づいている。GSIBの適格なリテール預金は、法律で規定される範囲で英国金融サービス補償機構による補償の対象となっている。
下表は、GSIBのリスク・ベースの自己資本要件を示したものである。
| 2026年6月現在 | 2025年12月現在 | |||
| CET1資本比率 | 12.2 | % | 12.0 | % |
| Tier1資本比率 | 15.0 | % | 14.8 | % |
| 総自己資本比率 | 18.7 | % | 18.5 | % |
下表は、GSIBのリスク・ベースの自己資本比率に関する情報を示したものである。
| (単位:百万ドル) | 2026年6月現在 | 2025年12月現在 | ||
| CET1資本 | 5,063 | 4,947 | ||
| Tier1資本 | 5,063 | 4,947 | ||
| Tier2資本 | 1,031 | 826 | ||
| 総自己資本 | 6,094 | 5,773 | ||
| RWA | 21,883 | 19,936 | ||
| CET1資本比率 | 23.1 | % | 24.8 | % |
| Tier1資本比率 | 23.1 | % | 24.8 | % |
| 総自己資本比率 | 27.8 | % | 29.0 | % |
上表において、2026年6月現在のリスク・ベースの自己資本比率には、2026年6月に終了した6ヶ月間におけるGSIBの予測可能な費用控除後の利益が含まれており、かかる利益は、CET1資本比率に対して204ベーシス・ポイント寄与した。これらの利益は、将来の配当金宣言額控除後の金額であり、GSIBのリスク・ベースの自己資本への算入要件を満たすためには、GSIBの外部監査人による年次監査を受けなければならない。
下表は、GSIBのレバレッジ比率要件およびレバレッジ比率を示したものである。
| 2026年6月現在 | 2025年12月現在 | |||
| レバレッジ比率要件 | 3.8 | % | 3.7 | % |
| レバレッジ比率 | 7.7 | % | 8.4 | % |
上表において、2026年6月現在のレバレッジ比率には、2026年6月に終了した6ヶ月間におけるGSIBの予測可能な費用控除後の利益が含まれており、かかる利益は、レバレッジ比率に対して67ベーシス・ポイント寄与した。これらの利益は、将来の配当金宣言額控除後の金額であり、GSIBのリスク・ベースの自己資本への算入要件を満たすためには、GSIBの外部監査人による年次監査を受けなければならない。
GSIBは、営業活動を行っている一定の法域の中央銀行の最低預金準備金要件の対象となっている。2026年6月現在および2025年12月現在のいずれにおいても、GSIBは、これらの要件を満たしていた。
GSBE
GSBEは、当社のドイツにおける銀行子会社であり、欧州中央銀行、BaFin(ドイツ連邦金融監督庁)、およびドイツ連邦銀行の監督対象となっている。GSBEは、GSバンクUSAの米国外の銀行子会社であり、後述の単体での規制上の自己資本要件の対象でもある。GSBEは、いずれもバーゼル3に概ね基づいているEU資本要求指令(「CRD」)およびEU自己資本規制(「CRR」)に規定されている自己資本要件、ならびに2025年1月1日付で発効した、バーゼル委員会が定めるバーゼル3自己資本要件の最終改訂(「バーゼル3の改訂」)の対象となっている。GSBEの預金は、法律で規定される範囲でドイツの法定預金保護制度の対象となっている。また、GSBEは、ドイツの法定預金制度の補償範囲を超過する一定の適格預金に対して追加保証を行うドイツの任意預金保護制度に参加することを選択した。
下表は、GSBEのリスク・ベースの自己資本要件を示したものである。
| 2026年6月現在 | 2025年12月現在 | |||
| CET1資本比率 | 10.4 | % | 10.4 | % |
| Tier1資本比率 | 12.4 | % | 12.4 | % |
| 総自己資本比率 | 15.0 | % | 15.0 | % |
下表は、GSBEのリスク・ベースの自己資本比率に関する情報を示したものである。
| (単位:百万ドル) | 2026年6月現在 | 2025年12月現在 | ||
| CET1資本 | 16,486 | 16,405 | ||
| Tier1資本 | 16,486 | 16,405 | ||
| Tier2資本 | 23 | 23 | ||
| 総自己資本 | 16,509 | 16,428 | ||
| RWA | 74,369 | 70,521 | ||
| CET1資本比率 | 22.2 | % | 23.3 | % |
| Tier1資本比率 | 22.2 | % | 23.3 | % |
| 総自己資本比率 | 22.2 | % | 23.3 | % |
上表において、2026年6月現在のリスク・ベースの自己資本比率には、2026年6月に終了した6ヶ月間におけるGSBEの予測可能な費用控除後の利益が含まれており、かかる利益は、CET1資本比率に対して59ベーシス・ポイント寄与した。これらの利益は、将来の配当金宣言額控除後の金額であり、GSBEのリスク・ベースの自己資本への算入要件を満たすためには、GSBEの外部監査人による年次監査およびGSBEの株主(GSバンクUSA)による承認を受けなければならない。
下表は、GSBEのレバレッジ比率要件と、レバレッジ比率を示したものである。
| 2026年6月現在 | 2025年12月現在 | |||
| レバレッジ比率要件 | 3.2 | % | 3.2 | % |
| レバレッジ比率 | 7.7 | % | 9.3 | % |
上表において、2026年6月現在のレバレッジ比率には、2026年6月に終了した6ヶ月間におけるGSBEの予測可能な費用控除後の利益が含まれており、かかる利益は、レバレッジ比率に対して21ベーシス・ポイント寄与した。これらの利益は、将来の配当金宣言額控除後の金額であり、GSBEのリスク・ベースの自己資本への算入要件を満たすためには、GSBEの外部監査人による年次監査およびGSBEの株主(GSバンクUSA)による承認を受けなければならない。
GSBEは、営業活動を行っている一定の法域の中央銀行において、最低預金準備金要件の対象となっている。2026年6月現在および2025年12月現在のいずれにおいても、GSBEはこれらの要件を満たしていた。
GSBEは、CFTC(米国商品先物取引委員会)の登録スワップ・ディーラーであり、SECの登録有価証券関連スワップ・ディーラーである。2026年6月現在および2025年12月現在のいずれにおいても、GSBEは、スワップ・ディーラーおよび有価証券関連スワップ・ディーラーに対して適用ある自己資本要件の対象となっており、かつ、当該要件を満たしていた。
米国における規制対象ブローカー・ディーラー子会社
当社の米国における主要な規制対象ブローカー・ディーラー子会社であるGS&Co.は、CFTCの登録先物取次業者および登録スワップ・ディーラー、ならびにSECの登録有価証券関連スワップ・ディーラーでもあり、そのため、SEC、金融取引業規制機構、CFTC、シカゴ・マーカンタイル取引所、および全米先物協会により課される規制上の自己資本要件の対象となっている。SECの規則15c3-1号ならびにCFTCの規則1.17号およびパート23サブパートEは、その登録業者について、それらが定義するところの統一された最小自己資本要件を定めており、また、登録業者の資産の相当部分が比較的流動性の高い形で維持されることを、事実上要求している。GS&Co.は、SECの規則15c3-1号により許容されるところに従い、「代替的自己資本規制」に基づいて自社のSEC最小自己資本要件を計算することを選択している。
GS&Co.は、SECの規則15c3-1号に定義される規制上の自己資本を、2026年6月現在で212.2億ドル、そして2025年12月現在で231.0億ドル有していたが、これらの額は、SECの規則15c3-1号ならびにCFTCの規則1.17号およびパート23サブパートEに基づき要求される最小額のうち大きい方の額を、2026年6月現在で148.5億ドル、そして2025年12月現在で169.3億ドル上回っていた。GS&Co.は、その代替的最小自己資本要件に加え、規則15c3-1号に従い、50億ドルを上回る暫定的自己資本および10億ドルを上回る自己資本を保有することも要求されている。GS&Co.は、その暫定的自己資本が60億ドル未満となった場合には、SECに通知することも要求されている。GS&Co.は、2026年6月現在および2025年12月現在のいずれにおいても、最小要件と通知要件の双方を上回る暫定的自己資本および自己資本を有していた。
米国外における規制対象ブローカー・ディーラー子会社
当社の米国外における主要な規制対象ブローカー・ディーラー子会社には、GSIおよびGSJCLが含まれる。
当社の英国におけるブローカー・ディーラーであるGSIは、PRAおよびFCAの規制対象となっている。GSIは、英国における自己資本規制の枠組に服しており、かかる枠組は、バーゼル3に概ね基づいている。
下表は、GSIのリスク・ベースの自己資本要件を示したものである。
| 2026年6月現在 | 2025年12月現在 | |||
| CET1資本比率 | 9.0 | % | 9.0 | % |
| Tier1資本比率 | 11.0 | % | 10.9 | % |
| 総自己資本比率 | 13.6 | % | 13.5 | % |
下表は、GSIのリスク・ベースの自己資本比率に関する情報を示したものである。
| (単位:百万ドル) | 2026年6月現在 | 2025年12月現在 | ||
| CET1資本 | 36,120 | 34,442 | ||
| Tier1資本 | 46,120 | 39,942 | ||
| Tier2資本 | 8,587 | 8,477 | ||
| 総自己資本 | 54,707 | 48,419 | ||
| RWA | 315,051 | 302,962 | ||
| CET1資本比率 | 11.5 | % | 11.4 | % |
| Tier1資本比率 | 14.6 | % | 13.2 | % |
| 総自己資本比率 | 17.4 | % | 16.0 | % |
上表において、2026年6月現在のリスク・ベースの自己資本比率には、2026年6月に終了した3ヶ月間におけるGSIの予測可能な費用控除後の利益が含まれており、かかる利益は、CET1資本比率に対して35ベーシス・ポイント寄与した。これらの利益は、将来の配当金宣言額控除後の金額であり、GSIのリスク・ベースの自己資本への算入要件を満たすためには、四半期レビューにおいてGSIの外部監査人による検証を受けなければならない。
下表は、GSIのレバレッジ比率要件と、レバレッジ比率を示したものである。
| 2026年6月現在 | 2025年12月現在 | |||
| レバレッジ比率要件 | 3.5 | % | 3.5 | % |
| レバレッジ比率 | 4.4 | % | 4.5 | % |
上表において、2026年6月現在のレバレッジ比率には、2026年6月に終了した3ヶ月間におけるGSIの予測可能な費用控除後の利益が含まれており、かかる利益は、レバレッジ比率に対して10ベーシス・ポイント寄与した。これらの利益は、将来の配当金宣言額控除後の金額であり、GSIのリスク・ベースの自己資本への算入要件を満たすためには、四半期レビューにおいてGSIの外部監査人による検証を受けなければならない。
GSIは、CFTCの登録スワップ・ディーラーであり、SECの登録有価証券関連スワップ・ディーラーである。2026年6月現在および2025年12月現在のいずれにおいても、GSIは、スワップ・ディーラーおよび有価証券関連スワップ・ディーラーに対して適用ある自己資本要件の対象となっており、かつ、当該要件を満たしていた。
当社の日本におけるブローカー・ディーラーであるGSJCLは、日本の金融庁の規制対象となっている。GSJCLおよびその他の一定の米国外子会社は、それらが営業活動を行っている国の当局が公布する自己資本要件の対象にもなっている。これらの子会社は、2026年6月現在および2025年12月現在のいずれにおいても、それぞれの現地の自己資本要件を満たしていた。
規制関連事項およびその他の事項
規制関連事項
当社の事業は、世界中で広範囲にわたる規制および監督の対象となっている。世界中の規制当局および政策立案当局は、規制を導入済みまたは検討中である。新規則および規則案の多くは非常に複雑であるため、規制改革の影響の全容は、規則が実施され、最終的な規制の下で市場慣行が発展するまでは不明であろう。
当社および当社の営業活動に対して適用される法律、規則、および規制、ならびに法案、規則案、および規制案に関する詳細については、有価証券報告書第一部第2 3「事業の内容-規制」参照。
バーゼル3およびG-SIBサーチャージの改革
2026年3月、米国の銀行規制機関は、バーゼル3およびG-SIBサーチャージに関する新たな規則制定案告示を公表した。新たなバーゼル3の提案は、標準的手法および先進的手法に基づく自己資本要件を廃止し、かかる要件を単一のリスク・ベース手法(エクスパンデッド・リスクベース手法)に置き換えることで、信用リスクおよびオペレーションリスクのRWA算定における内部モデルの使用を排除するものである。また、かかる提案は、既存の市場リスクの枠組を新たなトレーディング勘定の抜本的見直しの枠組に置き換え、信用リスクの算定におけるリスク感応度を向上させるとともに、CVAリスクの新たな算定方法およびオペレーションリスク算定のための標準的手法を導入するものである。G-SIBサーチャージに係る提案は、手法2によるサーチャージの算定に使用される係数を再調整し、当該係数を名目GDP成長率に基づいて毎年調整することを提案するものである。さらに、特定時点で算定するのではなく、過去4四半期の平均値を使用することも提案されている。当社は、これらの規則案がいずれも提案どおりに採択されたとしても、当社の規制上の自己資本要件に重大な変更が生じることはないものと予想している。
その他の事項
中東における紛争
2026年2月に始まったイラン紛争は、原油供給の混乱および原油価格の上昇、株価のボラティリティの上昇、金利の方向性に関する不確実性の高まり、ならびに景気後退リスクの増大を含め、世界経済に重大な影響を及ぼしている。当該紛争の今後の進展は依然として不透明であり、紛争の継続またはさらなる激化は、原油価格の高騰やインフレの急上昇、世界的な景気後退、スタグフレーション、および金融市場全体のボラティリティのさらなる上昇を招くおそれがある。当該紛争による不利な経済的影響が深刻化した場合、当社の経営成績に悪影響が生じるおそれがある。
オフバランスシート取引
当社は、通常の業務過程において様々なオフバランスシート取引を行っている。かかる取引には、保証債務、補償、コミットメント、信用状、および表明保証の供与、非連結事業体に対する変動持分の保有、証券化ビークルにおける持分の購入または保持、ならびにデリバティブについての契約の締結が含まれる。
当社は、様々な事業目的のために、これらの取引を行っている。これには、モーゲージ担保証券やその他の資産担保証券の市場をはじめとするいくつかの重要な投資家市場を機能させるために不可欠なものが含まれる。
下表は、当社の様々なオフバランスシート取引に関する情報についての本書中の記載箇所を示したものである。また、当社の連結方針に関する情報については、連結財務書類注記3参照。
| オフバランスシート取引 | 本書中の記載箇所 | |
|---|---|---|
| 非連結変動持分事業体に対する変動持分 | 連結財務書類注記17 | |
| 保証債務、ならびに貸付およびその他のコミットメント | 連結財務書類注記18 | |
| デリバティブ | 連結財務書類注記7 |
リスク管理
リスクは、当社の事業に内在するものであり、これには流動性リスク、市場リスク、信用リスク、オペレーションリスク、サイバーセキュリティリスク、モデルリスク、法務リスク、コンプライアンスリスク、コンダクトリスク、規制上のリスク、および評判リスクが含まれる。当社のリスク管理プロセスに関する詳細については、下記「リスク管理の概要および体制」参照。また、当社のリスク分野に関する情報については、下記「流動性リスク管理」、「市場リスク管理」、「信用リスク管理」、「オペレーションリスク管理」、「サイバーセキュリティリスク管理」、「モデルリスク管理」、および「その他のリスク管理」、ならびに有価証券報告書第一部第3 3「事業等のリスク」参照。
リスク管理の概要および体制
概要
当社が成功するためには、効果的なリスク管理が非常に重要である。そのため当社は、エンタープライズリスク管理の枠組を設定している。この枠組は、リスク管理に対し包括的かつ統合的なアプローチを用いており、また包括的なリスク管理プロセスの実現を可能とし、かかるプロセスにより、当社がその業務遂行過程において担うリスクを特定、評価、モニタリング、および管理することができるように設計されている。当社のリスク管理の体制は、ガバナンス、プロセス、および人員の、3つの核となる要素を中心に構築されている。
ガバナンス
当社の取締役会は、直接的に、そしてリスク委員会を含む諸委員会を通じて、当社の最重要リスクを管理する手法を監督する責任を負っている。この監督の一環として、取締役会は、エンタープライズリスク管理の枠組のほか、当社のリスク選好度に関する記述を検討している。リスク選好度に関する記述は、規制上の要件を遵守しつつ、その戦略および事業計画に記載されている目標を達成するために、当社が許容することをいとわない、または進んで回避するリスクの水準および種類を記載したものである。また、取締役会は、当社の戦略および事業計画を検討しており、かつ、当社の戦略を監督し、それらに関する指示を与える最終的な責任を負っている。
取締役会は、ファームワイドなリスクに関する定期的な概要説明を受けている(諸委員会を通じて説明を受ける場合を含む)。これには、当社の首席リスク担当役員から受ける、流動性リスク、市場リスク、信用リスク、オペレーションリスク、モデルリスク、および気候リスクに関するもの、当社の首席情報セキュリティ担当役員(「CISO」)から受ける、サイバーセキュリティ上の脅威およびサイバーセキュリティリスクに関するもの、当社の首席コンプライアンス担当役員から受ける、コンプライアンスリスクおよびコンダクトリスクに関するもの、そして、当社の首席法務担当役員その他の幹部経営陣から受ける、法務および規制上の施行関連事項ならびに当社の社会的評価に影響を及ぼすその他の事項に関するものが含まれる。
首席リスク担当役員は、当社の首席経営執行役員および取締役会のリスク委員会に報告を行っている。首席リスク担当役員は、ファームワイドなリスクポートフォリオの検討の一環として、取締役会のリスク委員会に対して、当社のリスク選好度に関する記述に定めるリスクの限度額および基準を含む、該当するリスク測定指標および重大なエクスポージャーについての助言を定期的に行っている。
エンタープライズリスク部門は、当社の首席リスク担当役員に報告を行っており、また当社のエンタープライズリスク管理の枠組によって、当社が負う様々なリスクを当社のリスク選好度と一致した方法で管理するための一貫性のある統合的アプローチを、取締役会およびその諸委員会、当社のリスク関連の諸委員会、および幹部経営陣に対して確実に提供する責任を負っている。
当社の第1の防衛線は、当社の収益創出部門、利益相反解決部門、コントローラーズ、エンジニアリング部門、コーポレート・トレジャリー、および一定のその他のコーポレート部門で構成されている。第1の防衛線は、そのリスクを伴う活動について、ならびにかかるリスクを低減させるための統制の設計および実施について、責任を負っている。
当社のリスク部門およびコンプライアンス部門は、当社の第2の防衛線とみなされ、当社の第1の防衛線が取ったリスクについての独立した評価、検討、および説明要求を行うほか、ファームワイドなリスク関連の諸委員会を率い、これらに参画している。
内部監査部門は、当社の第3の防衛線とみなされ、当社の内部監査ディレクターは、取締役会の監査委員会に報告を行っており、また、当社の首席経営執行役員に対して管理上の報告を行っている。内部監査部門には、リスク管理に関する専門性をはじめとする、広範な監査および業界における経験を有する専門家職員が含まれている。内部監査部門は、リスク管理の枠組内のものを含む主要な統制の有効性を独立して評価および検証し、取締役会の監査委員会、幹部経営陣、および規制当局に対して適時に報告を行う責任を負っている。
3つの防衛線による体制は、第1線のリスク・テイカーの説明責任を強化し、第2線による効果的な説明要求のための枠組を提供し、第3線による独立した審査を可能とするものである。
プロセス
当社は、(ⅰ)リスクの特定および評価、(ⅱ)リスク選好度、限度額、基準、およびアラート、(ⅲ)統制のモニタリングおよびテスト、ならびに(ⅳ)リスク報告を含む、当社のリスク管理の枠組に不可欠な要素である、様々なプロセスを維持している。
・リスクの特定および評価
当社は、当社のリスクの特定および評価を行うことが、当社の取締役会および幹部経営陣に対して当社のリスクの範囲および重要性に関する透明性や知見を与えるために、不可欠な手順であると考えている。当社は、包括的なデータ収集プロセスを備えており、これには、リスク事象を報告および上申することを全社員に対して義務付けるファームワイドな方針および手続が含まれている。当社によるリスクの特定および評価の手法は、包括的にあらゆるリスクの種類にわたったものであり、当社の変化し続けるリスク・プロファイルおよび事業環境を反映しつつ、それに適合する積極的かつフォワード・ルッキングなものであり、対象事項に係る専門性を活用しており、かつ、当社にとって最も重要性が高いリスクの優先順位付けを可能とするものである。当社は、当社の重大な財務リスクおよび非財務リスクを、当社のリスク選好度に沿った許容水準まで、統制を通じて確実に低減させることを目的として、定期的にリスク評価を実施している。当社のリスク評価には、とりわけ、ストレス・テストの利用のほか、かかるリスクを低減させることを目的として設計された当社の内部統制プロセスの評価が含まれる。
ファームワイドなストレス・テストは、当社のリスク管理プロセスの重要な一部である。ファームワイドなストレス・テストにより、当社がテールリスクに対する当社のエクスポージャーを定量化し、潜在的な損失の集中に着目し、リスク・リターン分析を行い、そして当社のリスク・ポジションを評価し、低減させることが可能となる。ファームワイドなストレス・テストは、定期的に実施されており、財務リスクおよび非財務リスク(信用リスク、市場リスク、流動性リスクおよび資金調達リスク、オペレーションリスクおよびコンプライアンスリスク、戦略的リスク、システミックリスク、ならびに新興リスクを含むが、これらに限定されない)を組み合わせて当社のストレス・シナリオとし、当社の脆弱性および特異なリスクの包括的分析を確実に行えるよう設計されている。当社は、市場での事象または市況を見込んで臨時のストレス・テストも実施している。ストレス・テストは、当社の資本計画およびストレス・テスト・プロセスの一環として、自己資本比率を評価するためにも用いられる。詳細については、上記「資本管理および規制上の自己資本-資本管理」参照。
当社は、当社のトレーディング商品のほぼすべてについて、日々の値洗い作業を持続的に行っている。当社は、そのトレーディング商品を公正価値で保有しており、その評価額の変動は、当社のリスク管理システムおよび純収益に直ちに反映される。当社では、かかる作業がリスクの評価および管理の最も効果的な手段の1つであり、当社のトレーディング商品エクスポージャーを明確かつ現実的に捉えることを可能にすると考えているために、この値洗い作業を行っている。
・リスク選好度、限度額、基準、およびアラート
当社は、取引、商品、事業、および市場全般にわたるリスクを統制およびモニターするため、リスク限度額、基準、およびアラートを適用している。取締役会は、直接的に、またはそのリスク委員会を通じて間接的に、当社のリスク選好度に関する記述に記載されるファームワイドレベル、事業レベル、および商品レベルの限度額、基準、およびアラートを承認する。また、ファームワイド・リスク選好度委員会は、ファームワイド・エンタープライズリスク委員会より委譲された権限を通じて、取締役会により直接または間接的に承認される全体的な限度額の範囲内で、当社のリスク限度額、基準、およびアラートを承認し、モニターする責任を負っている。
ファームワイド・リスク選好度委員会は、ファームワイドレベル、事業レベル、および商品レベルの限度額を承認し、モニターする責任を負っている。一定の限度額は、当社の最大リスク選好度を反映した水準ではなく、定期的な調整を必要とする水準に設定される場合がある。これにより、当社の第1および第2の防衛線、諸委員会、ならびに幹部経営陣の間のリスクに関する進行中の協議の促進のほか、リスク関連事項についての迅速な上申の促進がなされる。ファームワイド・リスク選好度委員会は、より詳細なレベルでのモニタリングおよび監督の実施を支援することを目的として、限度額および基準を設定する権限をリスク部門に付与している。たとえば、市場リスク部門は、一定の商品およびデスクのレベルで限度額を設定し、また信用リスク部門は、個々の取引相手先およびその子会社、業界、ならびに国に関する限度額を設定する。限度額は、定期的に検討され、そして当社の戦略的事業計画に対する変更のほか、変化を続ける市況、事業の状況、またはリスク許容度を反映するため、恒久的または臨時的に改正される。リスク限度額は、各リスク部門によりモニターされている。
・統制のモニタリングおよびテスト
当社は、当社の主要な統制の有効性を測定するため、そして当社によるポリシー、行動規範、統制基準、および規制上の要件の遵守を確保するために、統制のモニタリングおよびテストを実施している。モニタリングおよびテストは、第1および第2の防衛線内の専任チームによって実施されている。これらのチームは、手続を確立し、リスク・ベースの年次計画を策定し、統制のテストを実施し、そして特定された問題を上申している。
専任チームが特定した問題のほか、当社の社員自らが特定した問題は、適切な上申と解決を行うことを目的として評価される。重大な問題またはテーマ別の問題が存在する場合は、当社は、必要に応じてそれらを改善する計画を立て、改善活動をモニターする。
・リスク報告
効果的なリスク報告は、当社が適時に適切な人員に適切な情報を伝達する能力に依拠している。リスク報告は、将来と過去の双方を見据えたもの、そして既存および新興のリスク・エクスポージャーに関する詳細な情報を考慮したものとなるように設計されている。リスク報告には、ストレス・テストおよびシナリオ分析、財務リスクおよび非財務リスクのリスク・プロファイルに関する情報、リスクの限度額および基準の利用状況、当社のリスク特定プロセスを通じて特定された新規リスクおよび新興リスクの詳細、問題の詳細、社内外の重大な事象、ならびに当社の統制および改善計画の有効性に関する情報が含まれる場合がある。そのため、当社は、そのリスク管理技術のシステムによって完全で正確な情報が適時に当社に提供されることを確保することを目標に、当社のリスクシステムの厳格性および有効性に重点を置いている。当社のリスク報告プロセスは、既存のリスクと新興リスクの双方に関する情報を考慮するよう設計されており、これにより、当社のリスク関連の諸委員会および幹部経営陣は、リスク・エクスポージャーに対する適切な水準の知見をもってその責務を果たすことが可能となっている。
当社は、リスク関連の諸委員会および協議会を幅広く活用しているが、これらの委員会は、定期的に会合を開いており、リスクの管理および低減に向けて進行中の協議を推進・発展させる重要な手段となっている。
当社は、リスクに関して連絡を密に、かつ積極的に行っており、当社の第1および第2の防衛線、諸委員会、ならびに幹部経営陣が協力して意思決定を行う文化を有している。当社の第1の防衛線は、自らのリスク管理について説明責任および実施責任を負っているが、当社は、効果的な監督および説明要求を行うことの重要性、そしてあらゆる部門にわたり上申および説明責任の強固な文化を有することの重要性を強調するため、当社の第2の防衛線に多大なリソースを投入している。
人員
どんなに高度なテクノロジーも、当社が取るリスクに関して十分な情報を得た上でリアルタイムに意思決定を行うための補助手段としかならない。最終的には、効果的なリスク管理のためには、当社の人員が、継続的かつ適時に当社のリスクに関するデータを解釈し、それに応じてリスク・ポジションの調整を行うことが必要となる。当社の専門家職員の経験、そして各リスク指標の微妙な差異や限界についてのこれらの職員の理解は、当社がエクスポージャーを評価し、これを健全な水準に維持する上での指針となっている。
当社は、当社のリスク選好度と一致する、効果的なリスク管理の文化を、当社の教育・開発プログラムのほか、当社が業績を査定する方法、そして当社の人員を評価し、それらに報奨を与える方法において強化している。当社の最上級シニア・リーダー主導の一定のセッションを含む、当社の教育・開発プログラムは、リスク管理、顧客との関係、および卓越した社会的評価の重要性に重点を置いている。当社の業績検討プロセスの一環として、当社は、社員がどのように優れたリスク管理および社会的評価の判断を行っているか、また当社の行動規範およびコンプライアンス方針を厳守しているかを含む、社会的評価面での卓越性を評価している。当社の検討および報奨のプロセスは、振る舞いと人員がどのように評価されるかという点との関連性、当社の顧客および当社の社会的評価に重点を置く必要性、ならびに常に当社の最高基準に従い行動することの必要性を、当社の専門家職員に伝え、かつこれらを強化するように設計されている。
体制
リスクの最終的な監督責任は、当社の取締役会が負っている。取締役会は、直接的に、そしてリスク委員会を含む諸委員会を通じて、リスクを監督している。当社は、通常、シニア・マネージャー(当社の第1と第2の双方の防衛線のシニア・マネージャーを含む)で構成される、特定のリスク管理権限を有する一連の委員会も有しており、これらは、リスク管理の取組について監督または意思決定を行う責任を負っている。当社は、これらの委員会が適切な情報障壁を設置できるようにするためのポリシーを確立してきている。当社の主要なリスク関連の諸委員会については以下に記載するが、これらの大部分は、追加的な小委員会、協議会、またはワーキング・グループも有している。当社は、これらの委員会に加え、種々の事業、活動、商品、地域、および事業体の監督を行うその他のリスク関連の諸委員会を有している。当社の委員会すべてが、これらの委員会が監督している取引および活動が当社の社会的評価に及ぼす影響を検討する責任を負っている。
当社のリスク関連の諸委員会の構成は、定期的に見直され、委員の責任の変更を反映するために更新される。そのため、各委員会の委員の任期は、委員会委員長の決定および委員の責任に基づいて異なる。
下図は、当社のリスク管理に関するガバナンス体制の概要を示したものである。
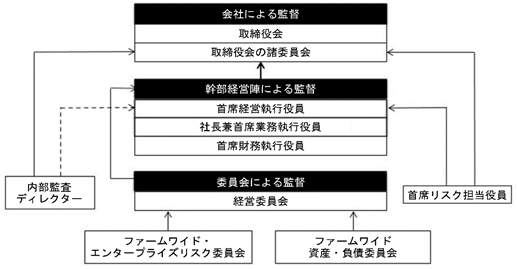
下表は、VaRに含まれるポジションについて、当社の1日の純収益の度数分布を営業日数で示したものである。
| 以下で終了した3ヶ月間 | 以下で終了した6ヶ月間 | ||||
| (単位:百万ドル) | 2026年6月 | 2025年6月 | 2026年6月 | 2025年6月 | |
| >100 | 43 | 19 | 77 | 50 | |
| 75-100 | 5 | 13 | 12 | 21 | |
| 50-75 | 8 | 14 | 16 | 21 | |
| 25-50 | 2 | 6 | 5 | 13 | |
| 0-25 | 3 | 6 | 6 | 10 | |
| (25)-0 | 1 | 2 | 2 | 5 | |
| (50)-(25) | - | 1 | - | 2 | |
| (75)-(50) | - | 1 | 2 | 1 | |
| (100)-(75) | - | - | 2 | - | |
| <(100) | - | - | 1 | - | |
| 合計 | 62 | 62 | 123 | 123 | |
VaRに含まれるポジションの1日の純収益は、その前営業日の終了時を基準として計算したVaRと比較される。2026年6月に終了した3ヶ月間に、かかるポジションの1日の純損失が当社の1日のVaRの95パーセントを超過すること(すなわち、VaR例外値)はなかったが、2026年6月に終了した6ヶ月間には、VaR例外値が1件発生した。2025年6月に終了した3ヶ月間および6ヶ月間のいずれにおいても、VaR例外値は発生しなかった。
当社は、プラスの純収益発生日の数が純損失発生日の数を大幅に上回る期間においては、VaR例外値の発生頻度は下がると予想している。これは、当社の事業モデル上、通常の状況下では一般にプラスの純収益が発生するからである。当社のフランチャイズ収益が悪影響を受ける期間においては、一般に損失発生日が増加し、その結果、VaR例外値が発生する頻度が高くなる。VaR例外値を決定する際に用いる、VaRに含まれるポジションの1日の純収益は、売買純収益を含む日中の取引の影響を反映しており、その性質上、プラスの結果が生じる可能性が比較的高い。
感応度指標
一定のポートフォリオおよび個別のポジションは、VaRが最適なリスク指標とはいえないため、VaRの対象外となる。市場リスクを分析するために当社が使用するその他の感応度指標は、下記のとおりである。
10%感応度指標
下表は、公正価値で、または原価と公正価値のいずれか低い方の金額で会計処理される、VaR対象外のポジションに伴う当社の市場リスクを資産のカテゴリー別に示したものである。
| (単位:百万ドル) | 2026年6月現在 | 2026年3月現在 | 2025年6月現在 |
|---|---|---|---|
| 持分証券 | 1,482 | 1,736 | 1,577 |
| 債務証券 | 3,333 | 3,336 | 1,858 |
| 合計 | 4,815 | 5,072 | 3,435 |
上表において、
・これらのポジションの市場リスクは、対象となるポジションの価値が10パーセント下落した場合に減少する可能性がある純収益を見積もる方法で判断している。
・持分証券のポジションは、非公開および公開の持分証券に関連するものであり、主として、企業、不動産、およびインフラストラクチャー資産に対する投資を含む。かかる持分証券のポジションの大多数は、アセット&ウェルス・マネジメントに含まれている。
・債務証券のポジションは、メザニン債務および優先債務、ならびに企業向けローンおよび不動産によって担保されたローンを含むものであり、これらのほぼすべては、アセット&ウェルス・マネジメントに含まれている。債務証券のポジションには、アップル・カードのローン・ポートフォリオ195億ドル(2026年6月現在)および191億ドル(2026年3月現在)、ならびにGMとの提携クレジットカード・ローン16億ドル(2025年6月現在)も含まれており、これらはいずれも、売却目的保有に分類されている。これらの売却目的保有ローンは、プラットフォーム・ソリューションズに含まれている。
・資金手当のある持分証券および債務証券のポジションは、当社の連結貸借対照表上の投資およびローンに含まれ、関連するヘッジは、当社の連結貸借対照表上のデリバティブに含まれる。投資に関する詳細については、連結財務書類注記8参照。ローンに関する詳細については、連結財務書類注記9参照。デリバティブに関する詳細については、連結財務書類注記7参照。
・これらの指標には、資産のカテゴリーまたはその他の市場リスクの指標にわたる分散化の影響は反映されていない。
デリバティブおよび金融負債に対するクレジット・スプレッドおよび資金調達スプレッドの感応度
VaRは、デリバティブに関する取引相手先のクレジット・スプレッド、当社自身のクレジット・スプレッド、および無担保資金調達スプレッドの変動、ならびに公正価値オプションが選択された金融負債に関する当社自身のクレジット・スプレッドの変動の影響を除外している(「債務評価調整」)。デリバティブ(ヘッジを含む)に関するクレジット・スプレッド(取引相手先および当社自身)および無担保資金調達スプレッドが1ベーシス・ポイント上昇した場合の予測感応度は、2026年6月現在および2026年3月現在で、いずれも3百万ドルのマイナスとなった。また、公正価値オプションが選択された金融負債に関する当社自身のクレジット・スプレッドが1ベーシス・ポイント上昇した場合の予測感応度は、2026年6月現在および2026年3月現在で、それぞれ68百万ドルおよび62百万ドルのプラスとなった。しかしながら、当社自身のクレジット・スプレッドの変動による実際の正味の影響は、公正価値オプションが選択された金融負債の流動性、期間、およびコンベクシティ(感応度が収益の変動に対して直線的ではないため)、ならびに実施されたヘッジの相対的パフォーマンスにも左右される。
アーニング・アット・リスク
下表は、レートの平行移動が、基本シナリオと比較して、今後12ヶ月間の当社の純収益および優先株式配当金に与える影響を示したものである。
| (単位:百万ドル) | 2026年6月現在 | 2026年3月現在 | 2025年6月現在 | |||
| +100ベーシス・ポイントのレートの平行移動 | 56 | 21 | 47 | |||
| -100ベーシス・ポイントのレートの平行移動 | (226 | ) | (234 | ) | (174 | ) |
| +200ベーシス・ポイントのレートの平行移動 | 98 | 40 | 24 | |||
| -200ベーシス・ポイントのレートの平行移動 | (499 | ) | (489 | ) | (291 | ) |
上表において、EaR指標は、とりわけ、バランスシートの規模および構成、期限前弁済の行動、ならびに預金のリプライシングを含む、様々な仮定を利用したが、これらにはすべて内在する不確実性がある。EaR指標は、当社の純収益および優先株式配当金の予想を示すものではない。
市場リスクに関するその他の検討事項
当社は、売却可能有価証券、満期保有目的証券、または持分法で会計処理される有価証券(これらは、連結貸借対照表上の投資に含まれている)への投資を行っている。詳細については、連結財務書類注記8参照。
不動産への直接投資は、原価から減価償却費を差し引いた残額で会計処理されている。その他資産に関する詳細については、連結財務書類注記12参照。
市場リスクの指標と財務書類の連携
当社は、上記の各項において記載されている様々なリスク指標を使用して、連結貸借対照表全体および連結損益計算書全体にわたる市場リスクをモニターしている。これらのポジションにおける関連する損益は、連結損益計算書上のマーケット・メイキング、その他の自己勘定取引、受取利息、および支払利息、ならびに連結包括利益計算書上の債務評価調整および売却可能有価証券に関する未実現の利益/(損失)に含まれている。
下表は、当社の連結貸借対照表上の公正価値で、または原価と公正価値のいずれか低い方の金額で会計処理される一定の資産および負債、ならびにこれらの資産および負債を評価する際に使用される市場リスクの指標を示したものである。
| 資産または負債 | 市場リスクの指標 |
|---|---|
| 担保付契約および担保付借入金 | VaR |
| 顧客およびその他に対する受取債権 | 10%感応度指標 |
| トレーディング資産およびトレーディング負債 | VaR クレジット・スプレッド感応度 10%感応度指標 |
| 投資 | VaR 10%感応度指標 |
| ローン | VaR 10%感応度指標 |
| その他資産および負債 | VaR |
| 預金 | VaR クレジット・スプレッド感応度 |
| 無担保借入金 | VaR クレジット・スプレッド感応度 |
上記に加え、当社は連結貸借対照表のすべてのポジションについてEaR指標を用いて金利リスクを測定している。
信用リスク管理
概要
信用リスクは、取引相手先(例:店頭デリバティブの取引相手先または借主)または当社が保有する有価証券もしくはその他の商品の発行体が債務不履行に陥り、あるいはその信用度が悪化した場合に、当社が被るおそれのある潜在的な損失を示すものである。信用リスクに対する当社のエクスポージャーは、その大部分が顧客の店頭デリバティブ取引ならびにローンおよび貸付コミットメントにおいて発生する。信用リスクは、銀行預金、証券金融取引(すなわち、売戻条件付契約・買戻条件付契約および有価証券の借入・貸付活動)ならびに顧客およびその他に対する受取債権からも発生する。
信用リスク部門は、当社の第2の防衛線の一部であり、当社の首席リスク担当役員に報告を行っている。信用リスク部門は、当社の世界中の事業全般にわたり、ファームワイドな検討および説明要求を行うことにより、当社の信用リスクを独立して評価、モニター、および管理することについて主たる責任を負っている。また、当社は、信用リスクを発生させるその他のポジション(例:債券およびセカンダリーの銀行貸付)を保有している。これらの信用リスクは、市場リスク部門によりモニターおよび管理されている、市場リスクの指標の一部として把握されている。当社は、市場リスク・エクスポージャーを管理するため、デリバティブ契約も締結する。かかるデリバティブも、信用リスクを発生させるが、かかるリスクは、信用リスク部門によりモニターおよび管理されている。
信用リスク管理プロセス
当社の信用リスクを管理するプロセスには、上記「リスク管理の概要および体制」に記載されている当社のリスク管理の枠組に不可欠な要素のほか、以下が含まれる。
・設定された信用リスク限度額の遵守状況のモニタリング、ならびに当社の信用エクスポージャーおよび信用の集中の報告
・引受基準の設定または承認
・取引相手先がその支払義務の不履行に陥る可能性の評価
・当社の現在の信用エクスポージャーおよび潜在的信用エクスポージャー、ならびに取引相手先の不履行により生じる損失の測定
・担保およびヘッジを含む信用リスク低減策の利用
・積極的なワークアウトおよび債権の再構成を通じた回収額の最大化
当社は、取引相手先がその金融債務を履行する能力および意欲を有しているか否かについての初期評価および継続的評価を組み込んだ、信用分析も行っている。当社の信用エクスポージャーのほぼすべてについて、当社のプロセスの中心となるのは、取引相手先についての年次信用評価であるが、この信用評価は、事象または状況の変化により必要であるとみなされる場合には、年に1回を上回る頻度で行われる。当社は、信用評価の結果、ならびに取引相手先の業界の性質・見通し、および経済的環境に関する想定を考慮して、取引相手先の内部信用格付を決定する。担保付ローンについては、当社は、内部信用格付を決定する際に、受取担保またはその他の信用補完契約も考慮している。幹部スタッフは、特定の業界に関する専門知識を駆使し、信用審査および内部信用格付を検査し、承認する。
当社のリスク評価プロセスには、該当する場合、延滞状況、担保の価値、フェア・アイザック・コーポレーション(「FICO」)信用スコア、およびその他のリスク要因を含む(ただし、これらに限定されない)、一定の主要指標の検討が含まれることもある。
当社の信用リスク管理システムは、個々の取引相手先ならびに取引相手先およびその子会社全体に対する信用エクスポージャーを把握している。これらのシステムにより、商品別、内部信用格付別、業界別、国別、および地域別の当社の総合的な信用リスクに関する包括的な情報も、経営陣に対して提供されている。
リスク指標
当社は、取引相手先が支払不能に陥った場合における潜在的な損失に基づき、現在のエクスポージャーおよび潜在的エクスポージャーを用いて当社の信用リスクを測定している。デリバティブおよび証券金融取引について、現在のエクスポージャーとは、適用あるネッティングおよび担保に関する契約を考慮後の当社に対する現在の債務額をいい、潜在的エクスポージャーとは、特定の信頼水準の下で市場の推移に基づき取引期間中に発生する可能性のある、将来のエクスポージャーの当社における見積りをいう。潜在的エクスポージャーは、ネッティングおよび担保に関する契約も考慮したものとなっている。ローンおよび貸付コミットメントに関しては、ポジションの想定元本の作用が主要な指標となる。
ストレス・テスト
当社は、取引相手先の信用格付または信用リスク要因(例:為替レート、金利、株価)にショックを与えることにより発生し得る潜在的集中を含む信用エクスポージャーを算定するために、定期的なストレス・テストを行っている。かかるショックは、緩やかな市場の変動から、より急激な市場の変動までを幅広く対象とし、市場または経済における深刻な事象の発生に合致した形での、複数のリスク要因に対するショックを含んでいる。ソブリン債の不履行の場合については、当社は、不履行が当社のソブリン信用エクスポージャーに及ぼす直接的影響、不履行に反応した市場の潜在的な動向から生じる当社の信用エクスポージャーの変動、ならびにソブリン債の不履行により生じ得るクレジット市場の悪化が法人借主および取引相手先に及ぼす影響を見積もっている。特定の信頼水準の下で算定される潜在的エクスポージャーとは異なり、ストレス・テストは通常、かかる事象が発生する確率を想定していない。当社は、ファームワイドなストレス・テストも行っている。ファームワイドなストレス・テストに関する情報については、上記「リスク管理の概要および体制」参照。
上記の定期的なストレス・テストを補完するため、当社は、当社が重要とみなす特定の事象に応じて個別に作成した臨時のストレス・テストも実施している。当社は、前述したリスク要因に与えたショックに加え、クレジット市場の悪化が法人借主および取引相手先に及ぼす影響等、当社の国別エクスポージャーに対する一定の仮定上の事象の間接的な影響を見積もるためにも、これらのストレス・テストを使用している。これらのショックのパラメーターは、各ストレス・テストに反映されているシナリオによって異なっている。当社は、ストレス・テストにより導き出された見積損失について、その規模を理解し、潜在的な損失の集中を浮かび上がらせ、そして必要な場合には当社のエクスポージャーを評価し、低減に努めるために、当該見積損失についての検討を行っている。
限度額
当社は、当社の信用エクスポージャーの規模および性質を管理するため、様々なレベルで信用リスク限度額を設定しているほか、引受基準を設けている。業界および国に関する限度額は、当社のリスク選好度に基づいており、信用リスク集中の定期的なモニタリング、検討、上申、および管理ができるよう設定されている。限度額承認のプロセスに関する情報については、上記「リスク管理の概要および体制」参照。
信用リスク部門は、これらの限度額をモニターする責任、そして限度額を超過した事例を適時に特定し、幹部経営陣および/または適切なリスク関連の委員会に適時に上申する責任を負っている。
リスク低減策
当社は、デリバティブおよび証券金融取引に関する当社の信用エクスポージャーを軽減するため、取引相手先との間で、当社が当該取引相手先との間の債権債務を相殺できるネッティング契約を締結することがある。当社は、取引相手先から事前に、もしくは条件付で担保を徴求し、かつ/または当該取引相手先の信用格付が所定の水準を下回った場合に取引を終了させることのできる契約を締結することにより、取引相手先との間で発生する信用リスクを軽減することもある。当社は、担保の公正価値をモニターすることにより、当社の信用エクスポージャーに対して適切な担保が付されていることを確保する。当社は、当社の取引相手先の信用力と当社が受け取る担保の市場価値の間に顕著な正のコリレーションが存在する場合のエクスポージャーを最小化するよう努めている。
当社は、ローンおよび貸付コミットメントに関しては、借主の信用度および取引のその他の特性に応じて、種々の潜在的リスク低減策を採用している。リスク低減策には、担保提供、保証、誓約条項、銀行ローン債権の構造上の優位性、ならびに、一定の貸付コミットメントに関しては、市況の変化に応じて当社がローン金額、価格設定、構造、およびその他の条件を変更することができる旨の法律文書中の規定が含まれる。採用されるリスク低減策の種類および構造は、ローンまたは貸付コミットメントに関する信用リスクの程度に重大な影響を及ぼす場合がある。
当社が取引相手先の財務能力を十分に見通すことができない場合、または取引相手先が親会社からの支援を必要としていると当社が判断する場合には、当社は、当該取引相手先の債務について第三者の保証を受けることがある。当社は、信用デリバティブまたは参加契約を利用して当社の信用リスクの低減に努めることもある。
信用エクスポージャー
2026年6月現在の当社の信用エクスポージャーの総額は、2025年12月現在と比較して増加した。これは、ローンおよび貸付コミットメント、ならびに中央銀行への現金預金の増加を、主として反映している。非投資適格の取引相手先(格付機関の公表値に相当するものとして内部で判断した格付に基づくもの)により生じた当社の信用エクスポージャーの割合は、2025年12月現在と比較して減少した。これは、ローンおよび貸付コミットメント、ならびに中央銀行への現金預金に関連する投資適格のエクスポージャーの増加を、主として反映している。当社の信用エクスポージャーについては、下記でさらに詳述する。
現金および現金同等物
現金および現金同等物による当社の信用エクスポージャーは、当社の非制限現金から生じ、利付預金と無利息預金の双方を含む。当社は、当社の預金のほぼすべてを高格付の銀行および中央銀行に預け入れることで、信用損失のリスクの低減に努めている。
下表は、非制限現金および現金同等物による当社の信用エクスポージャー、ならびに業界別、地域別、および格付機関の公表値に相当するものとして内部で判断した格付別の集中度を示したものである。
| (単位:百万ドル) | 2026年6月現在 | 2025年12月現在 | ||
| 現金および現金同等物 | 168,711 | 149,456 | ||
| 業界 | ||||
| 金融機関 | 12 | % | 11 | % |
| ソブリン | 88 | % | 89 | % |
| 合計 | 100 | % | 100 | % |
| 地域 | ||||
| 南北アメリカ | 62 | % | 65 | % |
| EMEA | 26 | % | 21 | % |
| アジア | 12 | % | 14 | % |
| 合計 | 100 | % | 100 | % |
| 信用度(信用格付相当値) | ||||
| AAA | 72 | % | 77 | % |
| AA | 13 | % | 5 | % |
| A | 14 | % | 16 | % |
| BBB | 1 | % | 1 | % |
| BB以下 | - | 1 | % | |
| 合計 | 100 | % | 100 | % |
上表には、2026年6月現在および2025年12月現在で、それぞれ185.6億ドルおよび148.0億ドルの規制上およびその他の目的で分別されている現金は含まれていない。
店頭デリバティブ
店頭デリバティブによる当社の信用エクスポージャーは、主に当社のマーケット・メイキング活動から生じる。当社はマーケット・メイカーとして、顧客に流動性を提供し、かつ顧客のリスクの移転およびヘッジを促進するためにデリバティブ取引を実施している。当社は、市場リスク・エクスポージャーを管理するためにもデリバティブ契約を締結している。当社は、上記の信用リスク・プロセス、指標、限度額、およびリスク低減策を用いて店頭デリバティブによる当社の信用エクスポージャーを管理している。
当社は一般に、日々の担保交換を要件とする担保に関する双務契約に基づき店頭デリバティブ取引を実施している。信用リスクは公正価値を構成する不可欠な要素であるため、連結財務書類注記7に記載のとおり、当社はデリバティブの公正価値にCVAを適用し、取引相手先の信用リスクを反映させている。CVAは、期待エクスポージャーの現在価値、取引相手先不履行の確率、および不履行時における予想回収額の関数である。
下表は、店頭デリバティブによる当社の正味信用エクスポージャー、ならびに業界別および地域別の集中度を示したものである。
| (単位:百万ドル) | 2026年6月現在 | 2025年12月現在 | ||
| 公正価値(総額) | 353,958 | 294,817 | ||
| ネッティング | (321,660 | ) | (269,833 | ) |
| 正味信用エクスポージャー | 32,298 | 24,984 | ||
| 業界 | ||||
| 消費財および小売 | 3 | % | 5 | % |
| その他製造業 | 6 | % | 8 | % |
| 金融機関 | 20 | % | 21 | % |
| ファンド | 33 | % | 24 | % |
| ヘルスケア | 2 | % | 3 | % |
| 地方自治体および非営利 | 3 | % | 4 | % |
| 天然資源および公益事業 | 16 | % | 16 | % |
| ソブリン | 5 | % | 5 | % |
| テクノロジー、メディア、および電気通信 | 7 | % | 10 | % |
| その他(特別目的事業体を含む) | 5 | % | 4 | % |
| 合計 | 100 | % | 100 | % |
| 地域 | ||||
| 南北アメリカ | 44 | % | 44 | % |
| EMEA | 46 | % | 46 | % |
| アジア | 10 | % | 10 | % |
| 合計 | 100 | % | 100 | % |
2026年6月に終了した6ヶ月間に債務不履行に陥った店頭デリバティブの取引相手先に対する当社の信用エクスポージャー(潜在的回収額控除前)は低水準に留まり、店頭デリバティブによる当社の信用エクスポージャー合計の2パーセント未満であった。
上表において、
・総額ベースの公正価値は、取引相手先との相殺および担保との相殺のいずれの影響も除外したものとなっているため、当社のエクスポージャーを表すものではない。
・ネッティングは、連結貸借対照表における取引相手先との相殺および担保との相殺のほか、信用補完契約に基づき受け取った、現金担保および(主に米国政府債および政府機関債ならびに米国以外の政府債および政府機関債等の)有価証券担保の公正価値を表す。かかる担保は、当社が信用リスクを判断する際に考慮されるものの、米国会計基準の下ではネッティングの適格性を有していない。
下表は、当社の店頭デリバティブ資産の分布を期間別および格付機関の公表値に相当するものとして内部で判断した格付別に示したものである。
| (単位:百万ドル) | 投資適格 | 非投資適格 /格付なし | 合計 | |||
| 2026年6月現在 | ||||||
| 1年未満 | 82,357 | 18,790 | 101,147 | |||
| 1-5年 | 74,734 | 29,859 | 104,593 | |||
| 5年超 | 138,723 | 9,495 | 148,218 | |||
| 公正価値(総額) | 295,814 | 58,144 | 353,958 | |||
| ネッティング | (277,221 | ) | (44,439 | ) | (321,660 | ) |
| 正味信用エクスポージャー | 18,593 | 13,705 | 32,298 | |||
| 2025年12月現在 | ||||||
| 1年未満 | 59,208 | 12,431 | 71,639 | |||
| 1-5年 | 65,530 | 16,536 | 82,066 | |||
| 5年超 | 133,259 | 7,853 | 141,112 | |||
| 公正価値(総額) | 257,997 | 36,820 | 294,817 | |||
| ネッティング | (243,019 | ) | (26,814 | ) | (269,833 | ) |
| 正味信用エクスポージャー | 14,978 | 10,006 | 24,984 | |||
| 投資適格 | ||||||||||
| (単位:百万ドル) | AAA | AA | A | BBB | 合計 | |||||
| 2026年6月現在 | ||||||||||
| 1年未満 | 1,793 | 19,598 | 44,123 | 16,843 | 82,357 | |||||
| 1-5年 | 1,033 | 17,435 | 37,867 | 18,399 | 74,734 | |||||
| 5年超 | 7,822 | 35,970 | 62,650 | 32,281 | 138,723 | |||||
| 公正価値(総額) | 10,648 | 73,003 | 144,640 | 67,523 | 295,814 | |||||
| ネッティング | (8,437 | ) | (70,380 | ) | (138,308 | ) | (60,096 | ) | (277,221 | ) |
| 正味信用エクスポージャー | 2,211 | 2,623 | 6,332 | 7,427 | 18,593 | |||||
| 2025年12月現在 | ||||||||||
| 1年未満 | 1,068 | 10,157 | 35,745 | 12,238 | 59,208 | |||||
| 1-5年 | 1,197 | 12,835 | 35,505 | 15,993 | 65,530 | |||||
| 5年超 | 7,623 | 28,728 | 66,808 | 30,100 | 133,259 | |||||
| 公正価値(総額) | 9,888 | 51,720 | 138,058 | 58,331 | 257,997 | |||||
| ネッティング | (6,797 | ) | (50,689 | ) | (133,141 | ) | (52,392 | ) | (243,019 | ) |
| 正味信用エクスポージャー | 3,091 | 1,031 | 4,917 | 5,939 | 14,978 | |||||
| 非投資適格/格付なし | ||||||
| (単位:百万ドル) | BB以下 | 格付なし | 合計 | |||
| 2026年6月現在 | ||||||
| 1年未満 | 17,320 | 1,470 | 18,790 | |||
| 1-5年 | 29,634 | 225 | 29,859 | |||
| 5年超 | 9,374 | 121 | 9,495 | |||
| 公正価値(総額) | 56,328 | 1,816 | 58,144 | |||
| ネッティング | (44,322 | ) | (117 | ) | (44,439 | ) |
| 正味信用エクスポージャー | 12,006 | 1,699 | 13,705 | |||
| 2025年12月現在 | ||||||
| 1年未満 | 12,049 | 382 | 12,431 | |||
| 1-5年 | 16,440 | 96 | 16,536 | |||
| 5年超 | 7,789 | 64 | 7,853 | |||
| 公正価値(総額) | 36,278 | 542 | 36,820 | |||
| ネッティング | (26,691 | ) | (123 | ) | (26,814 | ) |
| 正味信用エクスポージャー | 9,587 | 419 | 10,006 | |||
上表において、
・店頭デリバティブ資産について、期間は、契約満期までの残余期間に基づいている。
・ネッティングは、当社が信用リスクを判断する際に考慮する取引相手先との相殺および担保との相殺(米国会計基準の下ではネッティングの適格性を有していない担保を含む)を含む。
貸付活動
当社は、当社の貸付活動を、上記の信用リスク・プロセス、指標、限度額、およびリスク低減策を用いて管理している。流通市場でのトレーディング・ポジションを含むその他の貸付ポジションは、市場リスクの一部としてリスク管理されている。
下表は、当社のローンおよび貸付コミットメントを示したものである。
| (単位:百万ドル) | ローン | 貸付 コミットメント | 合計 | |||
| 2026年6月現在 | ||||||
| 企業向け | 35,564 | 224,863 | 260,427 | |||
| 商業用不動産 | 40,309 | 11,165 | 51,474 | |||
| 住宅用不動産 | 35,542 | 3,999 | 39,541 | |||
| 証券担保付 | 19,110 | 923 | 20,033 | |||
| その他担保付 | 108,991 | 58,299 | 167,290 | |||
| クレジットカード | 19,506 | 74,520 | 94,026 | |||
| その他 | 4,054 | 1,177 | 5,231 | |||
| 合計 | 263,076 | 374,946 | 638,022 | |||
| ローン貸倒引当金 | (2,188 | ) | (771 | ) | (2,959 | ) |
| 2025年12月現在 | ||||||
| 企業向け | 30,676 | 188,698 | 219,374 | |||
| 商業用不動産 | 37,409 | 7,185 | 44,594 | |||
| 住宅用不動産 | 31,957 | 3,171 | 35,128 | |||
| 証券担保付 | 18,079 | 784 | 18,863 | |||
| その他担保付 | 98,999 | 51,336 | 150,335 | |||
| クレジットカード | 19,742 | 70,823 | 90,565 | |||
| その他 | 3,020 | 1,180 | 4,200 | |||
| 合計 | 239,882 | 323,177 | 563,059 | |||
| ローン貸倒引当金 | (2,148 | ) | (731 | ) | (2,879 | ) |
上表において、貸付コミットメントからは、2026年6月現在および2025年12月現在でそれぞれ68.7億ドルおよび62.7億ドルの、当社の連結財務書類において保証債務に分類されている発行済信用状に関連する額が除外されている。保証債務に関する詳細については、連結財務書類注記18参照。
ホールセール向けローンおよび消費者向けローンに係る償却額(純額)ならびに償却原価で会計処理される延滞ローンおよび利息不計上のローンに関する情報については、連結財務書類注記9参照。
企業向け
企業向けローンおよび貸付コミットメントには、ターム・ローン、リボルビング与信枠、信用状枠、およびブリッジ・ローンが含まれ、主に営業目的および一般的な事業目的または買収関連で使用される。企業向けローンには、その目的、借主のリスク・プロファイル、およびその他の要因により、(一般的には、借主の資産に対する優先先取特権の設定による)担保付のものと無担保のものがある。
下表は、企業向けローンおよび貸付コミットメントによる当社の信用エクスポージャー、ならびに業界別、地域別、格付機関の公表値に相当するものとして内部で判断した格付別、およびその他の信用測定基準別の集中度を示したものである。
| (単位:百万ドル) | ローン | 貸付 コミットメント | 合計 | |||
| 2026年6月現在 | ||||||
| 企業向け | 35,564 | 224,863 | 260,427 | |||
| 業界 | ||||||
| 消費財および小売 | 9 | % | 15 | % | 14 | % |
| その他製造業 | 21 | % | 22 | % | 22 | % |
| 金融機関 | 9 | % | 8 | % | 8 | % |
| ファンド | 5 | % | 2 | % | 3 | % |
| ヘルスケア | 5 | % | 10 | % | 9 | % |
| 天然資源および公益事業 | 8 | % | 16 | % | 15 | % |
| 不動産 | 15 | % | 5 | % | 6 | % |
| テクノロジー、メディア、および電気通信 | 24 | % | 18 | % | 19 | % |
| その他(特別目的事業体を含む) | 4 | % | 4 | % | 4 | % |
| 合計 | 100 | % | 100 | % | 100 | % |
| 地域 | ||||||
| 南北アメリカ | 62 | % | 75 | % | 73 | % |
| EMEA | 26 | % | 23 | % | 23 | % |
| アジア | 12 | % | 2 | % | 4 | % |
| 合計 | 100 | % | 100 | % | 100 | % |
| 信用度(信用格付相当値) | ||||||
| AAA | – | 1 | % | 1 | % | |
| AA | 2 | % | 6 | % | 6 | % |
| A | 7 | % | 16 | % | 15 | % |
| BBB | 25 | % | 45 | % | 42 | % |
| BB以下 | 66 | % | 32 | % | 36 | % |
| 合計 | 100 | % | 100 | % | 100 | % |
**
**
| (単位:百万ドル) | ローン | 貸付 コミットメント | 合計 | |||
| 2025年12月現在 | ||||||
| 企業向け | 30,676 | 188,698 | 219,374 | |||
| 業界 | ||||||
| 消費財および小売 | 10 | % | 13 | % | 12 | % |
| その他製造業 | 18 | % | 19 | % | 19 | % |
| 金融機関 | 8 | % | 8 | % | 9 | % |
| ファンド | 5 | % | 3 | % | 3 | % |
| ヘルスケア | 7 | % | 10 | % | 9 | % |
| 天然資源および公益事業 | 7 | % | 19 | % | 18 | % |
| 不動産 | 16 | % | 5 | % | 6 | % |
| テクノロジー、メディア、および電気通信 | 26 | % | 22 | % | 23 | % |
| その他(特別目的事業体を含む) | 3 | % | 1 | % | 1 | % |
| 合計 | 100 | % | 100 | % | 100 | % |
| 地域 | ||||||
| 南北アメリカ | 66 | % | 77 | % | 75 | % |
| EMEA | 25 | % | 22 | % | 22 | % |
| アジア | 9 | % | 1 | % | 3 | % |
| 合計 | 100 | % | 100 | % | 100 | % |
| 信用度(信用格付相当値) | ||||||
| AAA | – | 1 | % | 1 | % | |
| AA | 1 | % | 4 | % | 4 | % |
| A | 7 | % | 15 | % | 14 | % |
| BBB | 22 | % | 44 | % | 41 | % |
| BB以下 | 70 | % | 36 | % | 40 | % |
| 合計 | 100 | % | 100 | % | 100 | % |
商業用不動産
商業用不動産の項目には、ホテル、小売店、集合住宅、ならびに商業用および産業用不動産を直接的または間接的に担保として組成されたローンおよび貸付コミットメントが含まれる。商業用不動産の項目には、商業用不動産を直接的または間接的に担保とする資産を保有する顧客に対して提供したローンおよび貸付コミットメントも含まれる。さらに、商業用不動産の項目には、当社が購入したローンも含まれる。
下表は、商業用不動産によって担保されたローンおよび貸付コミットメントによる当社の信用エクスポージャー、ならびに地域別、格付機関の公表値に相当するものとして内部で判断した格付別、およびその他の信用測定基準別の集中度を示したものである。
**
**
| (単位:百万ドル) | ローン | 貸付 コミットメント | 合計 | |||
| 2026年6月現在 | ||||||
| 商業用不動産 | 40,309 | 11,165 | 51,474 | |||
| 地域 | ||||||
| 南北アメリカ | 79 | % | 86 | % | 80 | % |
| EMEA | 17 | % | 9 | % | 15 | % |
| アジア | 4 | % | 5 | % | 5 | % |
| 合計 | 100 | % | 100 | % | 100 | % |
| 信用度(信用格付相当値) | ||||||
| 投資適格 | 74 | % | 76 | % | 75 | % |
| 非投資適格 | 26 | % | 24 | % | 25 | % |
| 合計 | 100 | % | 100 | % | 100 | % |
| 2025年12月現在 | ||||||
| 商業用不動産 | 37,409 | 7,185 | 44,594 | |||
| 地域 | ||||||
| 南北アメリカ | 76 | % | 75 | % | 76 | % |
| EMEA | 20 | % | 17 | % | 19 | % |
| アジア | 4 | % | 8 | % | 5 | % |
| 合計 | 100 | % | 100 | % | 100 | % |
| 信用度(信用格付相当値) | ||||||
| 投資適格 | 68 | % | 62 | % | 67 | % |
| 非投資適格 | 32 | % | 38 | % | 33 | % |
| 合計 | 100 | % | 100 | % | 100 | % |
上表において、2026年6月現在のローンおよび貸付コミットメントの資産クラス別の集中度は、ウェアハウスおよびその他間接が50パーセント、集合住宅が11パーセント、ホスピタリティが6パーセント、工業が5パーセント、事務所が4パーセント、多目的が1パーセント、そしてその他の資産クラスが23パーセントであった。2025年12月現在のローンおよび貸付コミットメントの資産クラス別の集中度は、ウェアハウスおよびその他間接が51パーセント、集合住宅が13パーセント、工業が7パーセント、ホスピタリティが7パーセント、事務所が4パーセント、多目的が1パーセント、そしてその他の資産クラスが17パーセントであった。
また、当社は、2026年6月現在および2025年12月現在でそれぞれ497百万ドルおよび590百万ドルの、証券化目的で保有される、商業用不動産によって担保されたローンに対する信用エクスポージャーも有している。当該ローンは、当社の連結貸借対照表においてトレーディング資産に含まれている。
住宅用不動産
住宅用不動産によって担保されたローンおよび貸付コミットメントは、主にウェルス・マネジメント業務の顧客および住宅用不動産を直接的または間接的に担保とする資産を保有する顧客に対して提供されるものである。また、住宅用不動産の項目には、当社が購入したローンも含まれる。
下表は、住宅用不動産によって担保されたローンおよび貸付コミットメントによる当社の信用エクスポージャー、ならびに地域別、格付機関の公表値に相当するものとして内部で判断した格付別、およびその他の信用測定基準別の集中度を示したものである。
| (単位:百万ドル) | ローン | 貸付 コミットメント | 合計 | |||
| 2026年6月現在 | ||||||
| 住宅用不動産 | 35,542 | 3,999 | 39,541 | |||
| 地域 | ||||||
| 南北アメリカ | 91 | % | 73 | % | 89 | % |
| EMEA | 7 | % | 25 | % | 9 | % |
| アジア | 2 | % | 2 | % | 2 | % |
| 合計 | 100 | % | 100 | % | 100 | % |
| 信用度(信用格付相当値) | ||||||
| 投資適格 | 52 | % | 39 | % | 51 | % |
| 非投資適格 | 7 | % | 24 | % | 9 | % |
| その他の測定基準 | 40 | % | 37 | % | 40 | % |
| 格付なし | 1 | % | - | - | ||
| 合計 | 100 | % | 100 | % | 100 | % |
| 2025年12月現在 | ||||||
| 住宅用不動産 | 31,957 | 3,171 | 35,128 | |||
| 地域 | ||||||
| 南北アメリカ | 92 | % | 69 | % | 90 | % |
| EMEA | 7 | % | 31 | % | 9 | % |
| アジア | 1 | % | - | 1 | % | |
| 合計 | 100 | % | 100 | % | 100 | % |
| 信用度(信用格付相当値) | ||||||
| 投資適格 | 51 | % | 34 | % | 49 | % |
| 非投資適格 | 7 | % | 33 | % | 10 | % |
| その他の測定基準 | 42 | % | 33 | % | 41 | % |
| 合計 | 100 | % | 100 | % | 100 | % |
上表において、
・信用エクスポージャーには、2026年6月現在および2025年12月現在でそれぞれ208.5億ドルおよび184.0億ドルの、住宅用不動産を直接的または間接的に担保とする資産を保有する顧客に対して提供されたローンおよび貸付コミットメントが含まれている。
・その他の測定基準のカテゴリーに含まれる住宅用不動産によって担保されたローンのほぼすべてが、ウェルス・マネジメント業務の顧客に対して提供されたローンから成る。2026年6月現在および2025年12月現在のいずれにおいても、当該ローンのほぼすべてのローン・トゥ・バリュー・レシオが80パーセント未満となっており、その契約条件に従って履行されていた。さらに、2026年6月現在および2025年12月現在のいずれにおいても、当該ローンの大多数のFICO信用スコアが740を超えていた。
また、当社は、2026年6月現在および2025年12月現在でそれぞれ89.7億ドルおよび116.2億ドルの、証券化目的で保有される住宅用不動産によって担保されたローンに対する信用エクスポージャーも有している。当該ローンは、当社の連結貸借対照表においてトレーディング資産に含まれている。
証券担保付
証券担保付の項目には、株式、債券、ミューチュアル・ファンド、および上場ファンドによって担保されたローンおよび貸付コミットメントが含まれる。これらのローンおよびコミットメントは、主にウェルス・マネジメント業務の顧客に対して提供されるものであり、信用銘柄の購入、保有、または売買以外の目的で使用される。証券担保付ローンは、裏付担保の公正価値の変動によっては、日次ベースで追加担保の差入れを借主に要求する(日次証拠金要件)ものである。
2026年度第1四半期において、当社は、ゴールドマン・サックス・プライベート・バンク・セレクトの顧客に対して提供されるすべての証券担保付ローンについて、内部信用格付を用いた信用度の評価を開始した。これは、かかる測定基準が当該ローンの信用度をより良く反映していると考えたためである。詳細については、連結財務書類注記9。
下表は、証券担保付ローンおよび貸付コミットメントによる当社の信用エクスポージャー、ならびに地域別、格付機関の公表値に相当するものとして内部で判断した格付別、およびその他の信用測定基準別の集中度を示したものである。
| (単位:百万ドル) | ローン | 貸付 コミットメント | 合計 | |||
| 2026年6月現在 | ||||||
| 証券担保付 | 19,110 | 923 | 20,033 | |||
| 地域 | ||||||
| 南北アメリカ | 84 | % | 98 | % | 84 | % |
| EMEA | 16 | % | 2 | % | 16 | % |
| 合計 | 100 | % | 100 | % | 100 | % |
| 信用度(信用格付相当値) | ||||||
| 投資適格 | 96 | % | 99 | % | 96 | % |
| 非投資適格 | 4 | % | 1 | % | 4 | % |
| 合計 | 100 | % | 100 | % | 100 | % |
| 2025年12月現在 | ||||||
| 証券担保付 | 18,079 | 784 | 18,863 | |||
| 地域 | ||||||
| 南北アメリカ | 78 | % | 100 | % | 79 | % |
| EMEA | 22 | % | - | 21 | % | |
| 合計 | 100 | % | 100 | % | 100 | % |
| 信用度(信用格付相当値) | ||||||
| 投資適格 | 73 | % | 17 | % | 70 | % |
| 非投資適格 | 2 | % | - | 2 | % | |
| その他の測定基準 | 25 | % | 83 | % | 28 | % |
| 合計 | 100 | % | 100 | % | 100 | % |
上表において、2025年12月現在で、その他の測定基準のカテゴリーに含まれる証券担保付ローンの圧倒的大部分のローン・トゥ・バリュー・レシオが80パーセント未満となっており、その契約条件に従って履行されていた。
その他担保付
その他担保付の項目には、(日次証拠金要件が存在する証券担保付ローンおよび不動産ローンを除く)特定の担保を裏付けとするローンおよび貸付コミットメントが含まれる。当該ローンおよび貸付コミットメントには、(第三者が運用する)投資ファンドであって、その投資家の資本拠出または当該ファンドの保有資産を裏付けとするものに対するローンが含まれる。その他担保付の項目には、(企業向けローン、消費者向けローン、およびその他の資産を直接的または間接的に担保とする)資産を保有する顧客に対して提供されるローンおよび貸付コミットメントのほか、当社のウェルス・マネジメント業務の顧客および法人顧客に提供される、その他担保付ローンおよび貸付コミットメントも含まれる。
下表は、その他担保付ローンおよび貸付コミットメントによる当社の信用エクスポージャー、ならびに地域別、格付機関の公表値に相当するものとして内部で判断した格付別、およびその他の信用測定基準別の集中度を示したものである。
| (単位:百万ドル) | ローン | 貸付 コミットメント | 合計 | |||
| 2025年12月現在 | ||||||
| その他担保付 | 108,991 | 58,299 | 167,290 | |||
| 地域 | ||||||
| 南北アメリカ | 79 | % | 82 | % | 80 | % |
| EMEA | 19 | % | 16 | % | 18 | % |
| アジア | 2 | % | 2 | % | 2 | % |
| 合計 | 100 | % | 100 | % | 100 | % |
| 信用度(信用格付相当値) | ||||||
| 投資適格 | 86 | % | 86 | % | 86 | % |
| 非投資適格 | 14 | % | 14 | % | 14 | % |
| 合計 | 100 | % | 100 | % | 100 | % |
| 2025年12月現在 | ||||||
| その他担保付 | 98,999 | 51,336 | 150,335 | |||
| 地域 | ||||||
| 南北アメリカ | 80 | % | 84 | % | 81 | % |
| EMEA | 18 | % | 15 | % | 17 | % |
| アジア | 2 | % | 1 | % | 2 | % |
| 合計 | 100 | % | 100 | % | 100 | % |
| 信用度(信用格付相当値) | ||||||
| 投資適格 | 85 | % | 81 | % | 84 | % |
| 非投資適格 | 14 | % | 19 | % | 16 | % |
| その他の測定基準 | 1 | % | - | - | ||
| 合計 | 100 | % | 100 | % | 100 | % |
上表において、信用エクスポージャーには、2026年6月現在および2025年12月現在でそれぞれ345.6億ドルおよび342.8億ドルの、資産を保有する顧客に対して提供されるローンおよび貸付コミットメントが含まれている。
クレジットカード・ローン
当社は、南北アメリカの消費者向けに、(リボルビング与信枠に基づいた)クレジットカード・ローンを提供している。クレジットカードの未使用与信枠は、当社により解約可能であるため、信用エクスポージャーとはならない。2025年度中、当社は、アップル・カードのローン・ポートフォリオを売却目的保有に振り替えた。詳細については、連結財務書類注記9参照。
その他
その他の項目には、主として、ウェルス・マネジメント業務の顧客に対して提供される無担保ローンおよび貸付コミットメント、ならびに当社が購入した消費者向け無担保ローンが含まれる。
下表は、その他のローンおよび貸付コミットメントによる当社の信用エクスポージャー、ならびに地域別、格付機関の公表値に相当するものとして内部で判断した格付別、およびその他の信用測定基準別の集中度を示したものである。
| (単位:百万ドル) | ローン | 貸付 コミットメント | 合計 | |||
| 2026年6月現在 | ||||||
| その他 | 4,054 | 1,177 | 5,231 | |||
| 地域 | ||||||
| 南北アメリカ | 95 | % | 99 | % | 96 | % |
| EMEA | 5 | % | 1 | % | 4 | % |
| 合計 | 100 | % | 100 | % | 100 | % |
| 信用度(信用格付相当値) | ||||||
| 投資適格 | 85 | % | 88 | % | 86 | % |
| 非投資適格 | 14 | % | 12 | % | 14 | % |
| その他の測定基準 | 1 | % | - | - | ||
| 合計 | 100 | % | 100 | % | 100 | % |
| 2025年12月現在 | ||||||
| その他 | 3,020 | 1,180 | 4,200 | |||
| 地域 | ||||||
| 南北アメリカ | 97 | % | 99 | % | 98 | % |
| EMEA | 3 | % | 1 | % | 2 | % |
| 合計 | 100 | % | 100 | % | 100 | % |
| 信用度(信用格付相当値) | ||||||
| 投資適格 | 90 | % | 80 | % | 87 | % |
| 非投資適格 | 8 | % | 12 | % | 9 | % |
| その他の測定基準 | 2 | % | - | 2 | % | |
| 格付なし | - | 8 | % | 2 | % | |
| 合計 | 100 | % | 100 | % | 100 | % |
上表において、その他の測定基準には、主として、当社が購入した消費者向けローンおよびクレジットカード・ローンが含まれる。当社の当該ローンのリスク評価プロセスには、予想キャッシュ・フロー、延滞状況、およびその他のリスク要因等、一定の主要な指標をレビューすることが含まれる。
また、当社は、2026年6月現在および2025年12月現在でそれぞれ26.4億ドルおよび21.4億ドルの、証券化目的で保有されるその他のローンに対する信用エクスポージャーも有している。当該ローンは、当社の連結貸借対照表においてトレーディング資産に含まれている。
信用ヘッジ
当社は、一定のローンおよび貸付コミットメントについて、個別銘柄契約と指数ベース契約の双方のクレジット・デフォルト・スワップを通じて、また、クレジットリンク債の発行を通じて、信用プロテクションを得ることで、当社の貸付活動に関連する信用リスクを低減させるよう努めている。
証券金融取引
当社は、とりわけ顧客取引の円滑化、余剰現金の投資、ショートポジションを補うための有価証券の取得、および一定の活動の資金調達のために、証券金融取引を実施している。当社は、取引相手先に対して前貸しされた現金、または取引相手先に対して担保権を設定し、もしくは交付した有価証券の価額が、受取担保の価額を超える範囲内においてのみ、売戻条件付契約および借入有価証券担保金に関連する信用リスクを負っている。当社は、これらの取引のために取引相手先に対して担保権を設定し、もしくは交付した有価証券の価額が、受取現金または受取担保の価額を超える範囲内において、買戻条件付契約および貸付有価証券担保金に対する信用エクスポージャーも有している。これらの取引に係る有価証券担保には、主として、米国政府債および政府機関債ならびに米国以外の政府債および政府機関債が含まれる。
下表は、証券金融取引による当社の信用エクスポージャー、ならびに業界別、地域別、および格付機関の公表値に相当するものとして内部で判断した格付別の集中度を示したものである。
| (単位:百万ドル) | 2026年6月現在 | 2025年12月現在 | ||
| 証券金融取引 | 57,195 | 47,387 | ||
| 業界 | ||||
| 金融機関 | 35 | % | 43 | % |
| ファンド | 36 | % | 22 | % |
| 地方自治体および非営利 | 12 | % | 9 | % |
| ソブリン | 17 | % | 26 | % |
| 合計 | 100 | % | 100 | % |
| 地域 | ||||
| 南北アメリカ | 50 | % | 47 | % |
| EMEA | 33 | % | 33 | % |
| アジア | 17 | % | 20 | % |
| 合計 | 100 | % | 100 | % |
| 信用度(信用格付相当値) | ||||
| AAA | 12 | % | 13 | % |
| AA | 32 | % | 30 | % |
| A | 40 | % | 42 | % |
| BBB | 10 | % | 8 | % |
| BB以下 | 6 | % | 7 | % |
| 合計 | 100 | % | 100 | % |
上表は、当社が信用リスクを判断する際に考慮するネッティング契約と担保の双方を反映している。
その他の信用エクスポージャー
当社は、ブローカー、ディーラー、および清算機関、ならびに顧客および取引相手先に対する当社の受取債権から発生する信用リスクにさらされている。ブローカー、ディーラー、および清算機関に対する受取債権は、主として、清算機関に預託されている当初証拠金および売買済未決済有価証券の売却に係る受取債権で構成されている。かかる受取債権の信用リスクは、清算機関による債務不履行の可能性が低いこと、および有価証券の決済に関する受取債権の性質が短期的なものであることにより、通常最低限に抑えられている。顧客および取引相手先に対する受取債権は通常、顧客との有価証券取引に関する担保付債権で構成され、その信用リスクは、受取担保の価額とかかる受取債権の短期的な性質の双方により、通常最低限に抑えられている。
下表は、当社のその他の信用エクスポージャー、ならびに業界別、地域別、および格付機関の公表値に相当するものとして内部で判断した格付別の集中度を示したものである。
| (単位:百万ドル) | 2026年6月現在 | 2025年12月現在 | ||
| その他の信用エクスポージャー | 44,763 | 42,532 | ||
| 業界 | ||||
| 金融機関 | 86 | % | 85 | % |
| ファンド | 3 | % | 3 | % |
| その他(特別目的事業体を含む) | 11 | % | 12 | % |
| 合計 | 100 | % | 100 | % |
| 地域 | ||||
| 南北アメリカ | 42 | % | 45 | % |
| EMEA | 40 | % | 40 | % |
| アジア | 18 | % | 15 | % |
| 合計 | 100 | % | 100 | % |
| 信用度(信用格付相当値) | ||||
| AAA | 3 | % | 6 | % |
| AA | 48 | % | 46 | % |
| A | 25 | % | 25 | % |
| BBB | 11 | % | 11 | % |
| BB以下 | 12 | % | 11 | % |
| 格付なし | 1 | % | 1 | % |
| 合計 | 100 | % | 100 | % |
上表は、当社が信用リスクを判断する際に考慮する担保を反映している。
特定のエクスポージャー
当社は、以下に記載するとおりの信用エクスポージャーおよび市場エクスポージャーを有しているが、これらのエクスポージャーは、昨今の事象および広範囲に及ぶ市場の懸念を背景に注目度が高まっている。信用エクスポージャーは、取引相手先もしくは借主が債務不履行に陥る、またはその信用度が悪化することにより受け得る潜在的な損失を表している。市場エクスポージャーは、市場価格の変動による当社のロングポジションおよびショートポジションの価値の潜在的な損失を表している。
国別エクスポージャー
ロシアとウクライナの戦争、レバノンにおける敵対行為、ならびにベネズエラにおける経済的および政治的不確実性により、これらの国々の金融の安定性についての懸念が生じている。上記の各国に関連する、取引相手先または借主に対する当社の信用エクスポージャー、および発行体に対する当社の市場エクスポージャーは、2026年6月現在で重大なものではなかった。
当社は、当社の国別エクスポージャーのモニタリング、測定、および評価、ならびに当社のリスク選好度の決定を目的とした包括的な枠組を設けている。当社は、リスクのある国を、取引相手先、発行体の資産の所在地、収益創出場所、本店所在国、取引相手先もしくは発行体に対する請求が執行される可能性がある法域、および/またはこれらの債務返済能力に影響を及ぼす政策を有する政府により判断する。当社は、ある国に対する当社の信用エクスポージャーを、個別の取引相手先レベルと当該国全体レベルの双方でモニターしている。上記の国々に関わる事象の直接的および間接的な影響を見積もるために設計されたストレス・テストに関する情報については、上記「ストレス・テスト」参照。
オペレーションリスク管理
概要
オペレーションリスクとは、内部の手続、人員、およびシステムの不足もしくは不備により、または外部的事象により、不利な結果が生じるリスクをいう。オペレーションリスクに対する当社のエクスポージャーは、日常的な処理上の過誤のほか、当社または当社の第三者ベンダーにおいて発生するおそれのある大規模システム障害や法的事項および規制に関連する事項といった非日常的な事由から発生する。
内部および外部のオペレーションリスクに関連する損失を発生させ得る事象の種類には、以下のものが含まれる。
・執行、引渡、および処理の管理
・事業の混乱およびシステム障害
・雇用慣行および職場の安全
・顧客、商品、および商慣行
・ベンダーリスクを含むサードパーティーリスク
・有形資産への損害
・内部不正行為
・外部不正行為
オペレーションリスク部門は、当社の第2の防衛線の一部であり、当社の首席リスク担当役員に報告を行っている。オペレーションリスク部門は、オペレーションリスクに対する当社のエクスポージャーを当社のリスク選好度の範囲内の水準で維持することを目標として、当社の世界中の事業のファームワイドな検討および説明要求をサポートするため、独立してオペレーションリスクの評価、モニタリング、および管理を行うための定式化された枠組を策定し、実施することについて主たる責任を負っている。
オペレーションリスク管理プロセス
当社のオペレーションリスクを管理するプロセスには、上記「リスク管理の概要および体制」に記載されている当社のリスク管理の枠組に不可欠な要素が含まれる。これらの要素には、オペレーションリスク事象に関する包括的なデータ収集プロセス、ならびにファームワイドな方針および手続が含まれる。
当社は、トップダウン・アプローチおよびボトムアップ・アプローチを組み合わせてオペレーションリスクの管理および測定を行っている。トップダウンの視点からは、当社の幹部経営陣が、ファームワイドおよび事業レベルのオペレーションリスク・プロファイルを評価している。ボトムアップの視点からは、当社の第1および第2の防衛線が、オペレーションリスクおよびオペレーションリスク事象の幹部経営陣への上申を含む、日常的なリスク特定およびリスク管理の責任を負っている。
当社は、オペレーションリスクを最小限に抑えるため、統制の行き届いた環境を提供すべく策定された包括的な統制の枠組を維持するよう努めている。ファームワイド・コンプライアンスおよびオペレーションリスク委員会は、当社の事業のコンプライアンスおよびオペレーションリスクの監督について責任を負っている。
当社のオペレーションリスク管理の枠組は、自己資本規制の枠組に基づくオペレーションリスク測定規則を遵守すべく策定されており、常に変化している当社の事業上のニーズおよび規制上のガイダンスに応じて発展してきた。
当社は、オペレーションリスク事象を報告および上申することを全社員および全コンサルタントに対して義務付ける方針を定めている。当社の方針では、オペレーションリスク事象が特定された場合、将来発生する事象のリスクをさらに低減させるために当社のシステムおよび/またはプロセスを変更する必要性を判断するべく、当該事象を書面化し、分析することが義務付けられている。
当社のオペレーションリスク管理の枠組は、オペレーションリスク事象データおよび主要指標の把握、分析、総合、および報告を行うための基礎となるプロセスおよびアプリケーションを有している。当社のオペレーションリスク管理の枠組における主要なプロセスは、リスクおよび統制に関する自己評価(「RCSA」)である。かかるプロセスは、関連する主要な統制の有効性を考慮しつつ、フォワード・ルッキングな視点に基づきオペレーションリスクを特定および評価することから成る。かかるプロセスの結果は、オペレーションリスク・エクスポージャーの評価、およびオペレーションリスクの水準が高まっている事業、業務、または商品の特定を行うために分析される。
リスクの測定
当社は、当社の各事業について、内部および外部のオペレーションリスク事象データならびに内部統制に係る要因に関する定性的評価および定量的評価を含む、統計的モデリングとシナリオ分析の双方を行い、当社のオペレーションリスク・エクスポージャーを測定している。オペレーションリスクの測定にあたっては、以下を含む事業環境要因の査定も実施される。
・当社の事業活動の複雑性の評価
・当社プロセスにおける自動化の度合い
・新たな活動の情報
・法的環境および規制環境
・当社の商品およびサービスに関する市場の変動(当社の顧客および取引相手先の多様性および複雑化を含む)
かかるシナリオ分析の結果は、オペレーションリスクの変化をモニターし、オペレーションリスクに対するエクスポージャーが高まっている可能性のある事業ラインを判断するために利用される。当社は、ファームワイドなストレス・テストも実施している。ファームワイドなストレス・テストに関する情報については、上記「リスク管理の概要および体制」参照。
オペレーションリスクの種類
技術および第三者との関係に対する依存度が高くなった結果、サードパーティーリスク、ビジネスレジリエンスリスク、およびサイバーセキュリティリスク等のオペレーションリスクが増大している。当社のサイバーセキュリティリスク管理プロセスに関する情報については、下記「サイバーセキュリティリスク管理」参照。当社は、サードパーティーリスクおよびビジネスレジリエンスリスクを以下のとおり管理している。
サードパーティーリスク
ベンダーリスクを含むサードパーティーリスクとは、当社に代わりサービスまたは業務を提供する第三者への依存により悪影響が生じるリスクをいう。これらのリスクには、法務リスク、規制上のリスク、情報セキュリティリスク、サイバーセキュリティリスク、評判リスク、オペレーションリスク、または第三者を起用することに内在するその他のリスクが含まれる可能性がある。当社は、主要なサードパーティーリスクの特定、管理、および報告を行っており、また、情報セキュリティおよびサイバーセキュリティ、レジリエンス、ならびにサプライチェーンへのさらなる依存を含む、複数のリスク領域にわたるデューディリジェンスを行っている。当社は、ベンダーが当社のセキュリティに関する方針および基準と一致した情報セキュリティ統制を策定、実施、および維持しているかどうかにつき、評価を行う。当社のネットワーク外のインフラ上で当社の情報へのアクセスおよび処理を行うベンダーは、最初にリスク評価を実施することが義務付けられており、これにより、特定のベンダーにより保管および処理されるデータの種類を含む多数の要因に基づいて決定されたベンダー固有のリスク格付が割り当てられる。その後、当社は、ベンダー監視に対する当社のリスクベース・アプローチの一部として、各ベンダー固有のリスク格付に見合った綿密さおよび頻度で再審査を実施する。ベンダーは、当社から機密情報を受領する前に、標準的な契約条項に同意することが求められる。これらの条項には、当社に代わって機密情報の保管、アクセス、送信、またはその他の処理を行うベンダーに適用される、具体的な情報セキュリティ統制要件が定められている。サードパーティーリスク・プログラムは、サードパーティーリスクを継続的にモニターし、検討し、再評価するものである。サードパーティーリスクに関する詳細については、有価証券報告書第一部第3 3「事業等のリスク」参照。
ビジネスレジリエンスリスク
ビジネスレジリエンスリスクとは、当社にとって不可欠なプロセスが途絶するリスクをいう。当社は、脅威のモニタリングおよびリスクの評価を行い、不可欠な施設、システム、第三者、データ、および/またはスタッフ等、当社にとって不可欠な機能またはそれらに付随するものの通常のオペレーションに著しい混乱が起きた場合に対して、備えができている状態を確保するよう努めている。当社のレジリエンスの枠組は、事業継続計画(「BCP」)および危機管理の基本原則を定めており、これにより、混乱があった場合でも、不可欠な機能のオペレーションを確実に継続できるようにしている。当社は、包括的であり、ファームワイドで一貫しており、かつ最新のものであり、レジリエンス能力を含む新たな情報を組み込んだ事業継続プログラムを維持するよう努めている。当社のレジリエンス保証プログラムは、オペレーションの著しい混乱を最小限に抑える、または防ぐ目的で、対応・復旧戦略の定期的なテストを包括的に実施している。事業継続性に関する詳細については、有価証券報告書第一部第2 3「事業の内容-事業継続性および情報セキュリティ」参照。
サイバーセキュリティリスク管理
概要
サイバーセキュリティリスクとは、当社、当社の社会的評価、当社の顧客および/または、より広範囲の金融システムに悪影響を及ぼすことにつながる、当社のデータおよびシステムの機密性、完全性、または利用可能性の危殆化リスクをいう。当社は、情報および/または情報システムへの不正アクセス、不正妨害、またはその不正使用の発生や、それらによる影響を最小限に抑えるよう努めている。当社は、新たな、そして変化を続ける情報セキュリティ上およびサイバーセキュリティ上の脅威を緩和するため、予防的および発見的な統制およびプロセスを活用し、運用している。かかる統制およびプロセスには、当社のデータおよびシステムにおける既知の脆弱性や、それらに対する不正アクセスの試みの兆候について、当社のネットワークをモニターすることが含まれる。当社のデータを複数の外部サービス提供者にわたり分散化させること(クラウドで提供またはホストされる様々なサービスおよびアプリケーションの使用を含む)により、情報リスクが増大している。また、新たなAI技術により、サイバーセキュリティ攻撃の頻度および深刻さが増大する可能性がある。情報セキュリティおよびサイバーセキュリティリスクに関する詳細については、有価証券報告書第一部第3 3「事業等のリスク」参照。
サイバーセキュリティリスク管理プロセス
当社のサイバーセキュリティリスク管理プロセスは、上記「リスク管理の概要および体制」記載の当社の全体的なリスク管理プロセスに統合されている。当社は、情報セキュリティおよびサイバーセキュリティ・プログラム(「サイバーセキュリティ・プログラム」)を策定しており、これは、エンジニアリング部門内のテクノロジーリスク部門が管理し、当社のCISOが監督している。このプログラムは、脅威の特定、評価、文書化、および低減、情報セキュリティ義務の遵守体制の管理、確立、および評価、当社のセキュリティ統制の枠組の採用および適用、ならびにセキュリティ・インシデントの予防、検出、および対応を目的としている。サイバーセキュリティ・プログラムは、変化する脅威および状況に対応するために、定期的に検討され、修正される。オペレーションリスク部門の専任チームは、最高リスク責任者に報告を行っており、テクノロジーリスク部門から独立して、サイバーセキュリティ・プログラムの監督および課題を提供し、業界標準の枠組、ならびに取締役会がリスク選好度を承認したオペレーションリスクの限度額および基準に照らして、同プログラムの運用効率を評価している。
当社のサイバーセキュリティリスク管理プロセスには、上記「リスク管理の概要および体制」記載の当社のリスク管理の枠組の重要な要素のほか、以下の要素が含まれている。
・当社の人員が情報およびサイバーセキュリティに関する脅威を認識し、しかるべく対応できるようにするための研修および教育
・IDおよびアクセスの管理(エンタイトルメント管理および本番環境アクセスを含む)
・アプリケーションおよびソフトウェアのセキュリティ(ソフトウェア変更管理、オープンソース・ソフトウェア、ならびにバックアップおよびリストアを含む)
・インフラセキュリティ(当社のネットワークにおける既知の脆弱性ならびに当社のデータおよびシステムへの不正なアクセス試行の兆候のモニタリングを含む)
・モバイルセキュリティ(モバイルアプリケーションを含む)
・データセキュリティ(暗号解読法および暗号化、データベースセキュリティ、データの消去、ならびにメディアの処分を含む)
・クラウドコンピューティング(クラウドアプリケーションのガバナンスおよびセキュリティ、ならびにSaaSデータ・オンボーディングを含む)
・テクノロジー運用(変更管理、インシデント管理、キャパシティ、およびレジリエンスを含む)
・サードパーティーリスク管理(ベンダー管理およびガバナンス、ならびにベンダー評価に基づくサイバーセキュリティレジリエンスおよびビジネスレジリエンスを含む)
当社は、第三者のベンダーおよびコンサルタントと協力して、サイバーセキュリティ・プログラムのパフォーマンスを測定し、当社のリスク・プロファイルを見積もり、そして関連する規制要件の遵守状況を評価するために、リスク評価を実施している。当社は、社内のほか、様々な外部テクノロジー評価(第三者が当社の防御態勢をテストする外部ペネトレーションテストおよび「レッドチーム」演習を含む)を通じて、統制の有効性について定期的な評価を実施している。これらのリスク評価の結果は、統制パフォーマンスの測定結果と共に、優先順位の設定、資源の配分、ならびに統制手段の特定および改善に利用されている。当社は、当社のサイバーインシデント対応能力を強化するために、外部の科学捜査企業等の第三者を利用している。当社は、第三者ベンダーとの関係を管理するためのリスク・ベースの枠組を文書化したものである、ベンダー管理プログラムを有している。情報セキュリティリスク管理は、当社のベンダー管理プロセスに組み込まれており、これは、ベンダーの選定、オンボーディング、パフォーマンスのモニタリング、およびリスク管理をカバーしている。ベンダーリスクの詳細については、上記「サードパーティーリスク」参照。
2026年6月に終了した6ヶ月間において、当社の事業戦略、経営成績、または財務状態に重大な影響を及ぼしているか、または及ぼす合理的な可能性がある、サイバーセキュリティ上の脅威は、当社において確認されなかった。テクノロジーリスク部門は、情報セキュリティ関連事項およびサイバーセキュリティ関連事項から生じるサイバーセキュリティ上の脅威およびリスクを継続的にモニターしており、またこれらのリスクを軽減するように設計された方法で資源の配分および事業の指揮を行っている。例えば、引き続き世界中で報告された、AIを利用した詐欺およびランサムウェア攻撃の急増に対応して、当社は、当社の社員に対するフィッシング対策研修およびサイバーセキュリティ研修を重視し、事業継続のために追加の資源を配分している。しかしながら、当社は、これらの取組にもかかわらず、すべてのサイバーセキュリティリスクを排除したり、検出されていないサイバーセキュリティ・インシデントの発生がなかったことを保証したりすることはできない。
ガバナンス
取締役会は、直接的に、そしてリスク委員会およびテクノロジーリスク小委員会を含む諸委員会を通じて、サイバーセキュリティリスクを含む当社のリスク管理の方針および実務、ならびに情報セキュリティ関連事項およびサイバーセキュリティ関連事項を監督している。とりわけ、当社の最高リスク責任者、最高情報責任者、および最高技術責任者は、当社に関連する、サイバーセキュリティリスクを含むオペレーションリスクおよびテクノロジーリスクについて、取締役会に対し定期的に概要説明を行っている。取締役会は、当社のCISOからも、当社のサイバーセキュリティ・プログラムの状況、サイバーセキュリティ上の新たな脅威、低減戦略、および関連する規制への対応を含む、サイバーセキュリティに関連する様々なテーマについて、定期的に概要説明を受けている。また、これらのテーマについては、様々な取締役が、当社のCISO、最高情報責任者、および最高技術責任者と継続的に対話を行っている。
当社のCISOは、サイバーセキュリティ・プログラムの管理および実施につき責任を負っており、当社の最高情報責任者に対し直接報告を行っている。当社のCISOは、当社のテクノロジーリスク部門チームを監督しており、同チームは、サイバーセキュリティ上の脅威から生じる重大なリスクを評価および管理し、ファームワイドな統制要件を設定し、統制の遵守状況を評価し、そしてインシデントの検出および対応を監督している。
また、当社は、当社のサイバーセキュリティリスク管理に関する戦略および枠組の実施を監督する、一連の委員会および運営グループを有している。これらの委員会および運営グループは、サイバーセキュリティのインシデントおよびリスクについて、テクノロジーリスク部門の指定メンバーから情報提供を受けており、当該メンバーは、テクノロジーリスク部門の各チームによるインシデントおよび脅威の予防、検出、低減、および修正の取組を含め、サイバーセキュリティ・プログラムについて、これらの委員会および運営グループに定期的に報告している。これらの委員会および運営グループは、リスクの正式な上申および報告を可能にしており、また当社のCISOおよびテクノロジーリスク部門のその他のメンバーは、幹部経営陣に対して定期的に概要説明を行っている。
ファームワイド・テクノロジーリスク委員会は、テクノロジーの設計、開発、展開、および利用に関する事項を検討する責任を負っている。同委員会は、サイバーセキュリティ関連事項、ならびにテクノロジーリスク管理の枠組および方法を監督し、その有効性をモニターしている。同委員会の委員長は、当社のCISOおよび当社の最高技術責任者が共同で務めており、同委員会は、ファームワイド・エンタープライズリスク委員会に報告を行っている。
デジタルリスク・オフィス運営グループは、エンジニアリング部門のリスク決定を監督し、統制パフォーマンスをモニターし、そしてエンジニアリング部門に適用される現行の規制および新たな規制を遵守するためのアプローチを検討している。同運営グループの委員長は、当社の最高デジタルリスク責任者が務めており、同運営グループは、ファームワイド・テクノロジーリスク委員会に報告を行っている。
当社のCISO、テクノロジーリスク部門およびオペレーションリスク部門の幹部経営陣、ならびにサイバーセキュリティ・プログラムを監督する経営陣は、いずれも情報セキュリティおよびサイバーセキュリティリスク管理の分野において相当な専門知識を有している。
モデルリスク管理
概要
モデルリスクとは、不正確である可能性または不適切に使用された可能性のあるモデルのアウトプットに基づいてなされた判断により、悪影響が生じる潜在的な可能性をいう。当社は、一定の金融資産および金融負債の査定、当社のリスクのモニタリングおよび管理、ならびに当社の規制上の自己資本の計測およびモニタリングを主な目的として、当社の事業活動全般にわたり定量的モデルに依拠している。
モデルリスク部門は、当社の第2の防衛線の一部であり、当社のモデル開発者、モデルオーナー、およびモデルユーザーから独立しており、当社の首席リスク担当役員に報告を行っている。モデルリスク部門は、当社の世界中の事業全般にわたり、ファームワイドな検討および説明要求を行うことにより、当社のモデルリスクを独立して評価、モニター、および管理することについて主たる責任を負っている。
当社のモデルリスク管理の枠組は、ガバナンス体制およびリスク管理統制を通じて管理されており、これは、リスクの評価および分類、健全なモデル開発実務、独自の検討、ならびにモデル別の使用統制を含む、包括的なモデル構造を当社が維持していることを確保するために策定された基準を網羅している。ファームワイド・モデルリスクコントロール委員会は、当社のモデルリスク管理の枠組を監督している。
モデルの検討および検証プロセス
モデルリスク部門は、当社のモデルを独立して検討、検証、および承認する定量化業務の専門家職員で構成されている。当該検討には、モデル文書の分析、独自のテスト、使用された方法の適切性に関する評価、およびモデルの開発・実施基準の遵守の確認が含まれる。
当社は、市況または経済状況および当社の事業構成の変化を反映させるために、定期的にそのモデルを改良し、強化している。すべてのモデルは年に1回検討され、新規モデルを策定する場合、または既存モデルおよびそれらの仮定について重要な変更を行う場合には、その実施前に承認を受けることとなっている。
モデル検証プロセスは、以下の事項を批判的観点から評価および検証するために、広範なシナリオ(極限の状況を含む)にわたるモデルならびに取引およびリスクのパラメーターの検討を組み込んだものとなっている。
・モデルの仮定事項の合理性を含むモデルの理論上の健全性、およびモデルの用途に照らした適切性
・モデルを意図したとおりに機能させるためにモデル開発者が使用するテスト戦略
・モデルに組み込まれている計算手法の適切性
・関連する商品の特徴およびその重大なリスクについてのモデルの反映精度
・検討対象モデルと、類似の商品用の他のモデルとの一貫性
・インプットされたパラメーターおよび仮定に対するモデルの感応度
これらの分野における当社によるモデルの使用に関する詳細については、上記「重要な会計方針-公正価値-評価モデルの検討」、「流動性リスク管理」、「市場リスク管理」、「信用リスク管理」、および「オペレーションリスク管理」参照。
その他のリスク管理
上記のリスク分野に加え、当社は、資本リスク、気候リスク、コンプライアンスリスク、利益相反、および評判リスクを含む、その他のリスクも管理している。これらのリスク分野について、以下に述べる。
資本リスク管理
資本リスクとは、通常の市況またはストレス下の市況において、当社の自己資本が当社の事業活動をサポートするために不十分となるリスク、あるいは当社が自己資本の減少またはRWAの増加(新規の規則もしくは改訂された規則、または既存の規則の解釈の変更によるものを含む)に直面して、内部の自己資本目標または外部の規制上の自己資本要件を満たすことができなくなるリスクをいう。自己資本比率は、当社にとって非常に重要な意味を持つ。当社は、通常の事業状況とストレス下の状況の双方において、自己資本の適切な水準および構成を維持する上で有用となる枠組を示し、目的を定め、そして指針を示す、総合的な資本管理方針を定めている。当社の資本管理の枠組は、リスクを特定し、かつリスクを包括的に管理するために必要となる情報を当社に提供し、そして、強いストレス事由が生じた後でも自己資本比率が適正な水準に保たれるように、十分な資本を維持することを目標として、特異な脆弱性を捉えた、予測されるストレス・シナリオを策定および適用するように設計されている。当社の資本管理プロセスに関する詳細については、上記「資本管理および規制上の自己資本」参照。
当社は、当社の日常的な資本管理業務を管理および監督し、自己資本規則および関連する方針の遵守を確保するための、包括的なガバナンス体制を構築している。当社の資本管理業務は、取締役会およびその諸委員会により監督される。取締役会は、当社の年次資本計画を承認する責任を負い、取締役会のリスク委員会は、当社の資本管理方針を承認する。かかる方針は、当社の自己資本比率の継続的なモニタリング、現在および将来における規制上の自己資本要件の評価、当社の資本計画およびストレス・テスト・プロセスの結果、ならびに当社の資本モデルの結果の審査について責任を負う、リスク関連の諸委員会および幹部経営メンバーに関して詳述したものである。また、当社のリスク関連の諸委員会および幹部経営陣は、当社の緊急時資本計画、自己資本比率の主要指標(規制上の自己資本比率を含む)、および配当比率等の資本計画指標の審査のほか、自己資本目標および潜在的な自己資本要件違反のモニタリングを行う責任を負っている。
当社の資本リスクを管理するプロセスには、リスク部門による独立した監督も含まれている。これは、当社の資本管理の枠組、規制上の自己資本方針、および関連する解釈を評価し、一定の解釈を幹部経営陣および/または適切なリスク関連の委員会に上申するものである。この監督には、とりわけ、当社の自己資本比率目標、資本措置の計画、および規制上の自己資本の算定についての独立した検討および説明要求、関連文書の分析、独立した試験、ならびに算定の適切性および関連する規制上の自己資本規則との整合性についての評価も含まれている。
気候関連リスクおよび環境リスク管理
気候関連リスクおよび環境リスクは、当社の事業全般にわたり種々の形で顕在化する。当社は、気候関連リスクを、物理的リスクおよび移行リスクにカテゴライズしている。物理的リスクとは、気候変動の結果として、資産価値が下落する可能性があるというリスク、またはオペレーションが混乱する可能性があるというリスクをいう。一方、移行リスクとは、気候政策の変更によって、または脱炭素化により根底にある経済が変化することによって、資産価値が下落する可能性があるというリスクをいう。
気候関連リスクおよび環境リスクの監督は、当社の取締役会およびその諸委員会から当社の幹部経営陣に至るまで、当社のリスク管理プロセスおよびガバナンス体制に組み込まれている。取締役会およびその諸委員会は、その監督業務の一環として、物理的リスクおよび移行リスクの管理に対する当社のアプローチを含む、気候リスクに対する当社のリスク管理アプローチについての最新情報を受領している。リスク部門の幹部経営陣は、当社の収益創出部門の幹部経営陣と協力して、気候関連リスクおよび環境リスクの管理プログラムの策定について責任を負っている。このプログラムの目的は、厳選された業界について、当社の信用評価および引受のプロセスに気候リスクを統合する等、既存のリスク規律および事業上の考慮事項に、気候関連リスクおよび環境リスクを統合することである。
気候遷移に関するものを含む、当社のサステナビリティへの取組に関する情報については、有価証券報告書第一部第2 3「事業の内容-サステナビリティ」および第3 3「事業等のリスク」参照。
コンプライアンスリスク管理
コンプライアンスリスクとは、適用ある法律、規則および規制、ならびに当社の内部方針および手続の要件を当社が遵守しないことにより生じる、法的制裁もしくは規制上の制裁のリスク、重大な財務上の損失のリスク、または当社の評判の悪化のリスクをいう。コンプライアンスリスクは、当社がその事業上で行うすべての活動に内在するものである。当社のコンプライアンスリスク管理プログラムは、コンプライアンス部門により管理されており、当社のコンプライアンス上、規制上、および評判上のリスクを評価し、新しい、または改正された法律、規則、および規制の遵守状況をモニターし、統制、方針、手続、および研修を設計・実施し、独自のテストを実施し、コンプライアンスリスクおよびコンプライアンスの違反を調査・監視・モニターし、そして規制機関による検査、監査、および照会において重要な位置づけを持つ。当社は、商慣行が、当社が事業を行っている市場および法域すべてにおける規制上および法律上の最低基準を満たしているか、または上回っているか否かの評価を行うため、これをモニターし、検討している。
利益相反管理
利益相反および当社の利益相反解決への取組は、当社の顧客との関係、当社の社会的評価、および当社の長期的成功に欠かせないものとなっている。「利益相反」とは、広く認められた意味を有する用語ではなく、利益相反は、単一の事業内または複数の事業間で、様々な形態で生じる可能性がある。潜在的な利益相反を特定する責任のほか、当社の方針および手続を遵守する責任は、当社の全社員の間で共有されている。
当社は、利益相反を解決し、また評判リスクに対応するための、多重構造アプローチを有している。当社の幹部経営陣は、利益相反解決に関する方針を監督しており、また、利益相反解決部門、法務部門およびコンプライアンス部門、ならびに内部の各種委員会と共に、特定の利益相反についての適切な解決法に関する方針・基準・原則を構築し、またかかる解決法に関する判断を補佐している。潜在的な利益相反の解決は、必然的に、特定の状況に関する事実および状況、ならびに経験および情報に基づく判断の適用によることとなる。
一般に、利益相反解決部門は、グローバル・バンキング&マーケッツにおける金融およびアドバイザリー業務、ならびに当社の一定の投資業務、貸付業務、およびその他の業務の審査を行う。また、当社は、新規の引受、ローン、投資、および仕組商品の審査を行う様々な取引監視委員会を有している。これらのグループおよび委員会は、内部および外部のカウンセルならびにコンプライアンス部門と連携して、実在する、または潜在的な利益相反の評価および対応にあたっている。利益相反解決部門のヘッドは、当社のゼネラル・カウンセル代行に報告を行っており、ゼネラル・カウンセル代行は、当社の首席経営執行役員に報告を行っている。
当社は、最高の倫理水準に従い、また適用あるすべての法律、規則、および規制を遵守して当社の事業を運営することを目指して、利益相反に対応するための当社の方針および手続を定期的に評価している。
評判リスク管理
評判リスクとは、真実であるか否かにかかわらず、当社の商慣行に関するネガティブな評判によって、当社の顧客基盤の縮小、訴訟費用の増大、または収益の減少が生じる潜在的リスクをいう。当社の評判は、当社の顧客に効果的にサービスを提供し、長期的な顧客との関係を育成および維持するために非常に重要であり、当社の主要な利害関係者からの見られ方にとって不可欠である。
評判リスクは、当社が事業機会を評価するにあたって検討する重要な要素である。当社は、当社が行う取引の倫理性、適合性、および透明性を評価している。当社の社員は、当社の事業活動が及ぼす可能性がある評判上の影響を検討する責任を負っている。
当社は、評判リスクをモニターするために設計された包括的なプログラムを実施している。ファームワイド・エンタープライズリスク委員会は、新規および継続的な事業機会により生じる評判リスクを評価する責任を負っている。
当社のリスク管理プロセスに関する詳細については、上記「リスク管理の概要および体制」および有価証券報告書第一部第3 3「事業等のリスク」参照。
将来予想に関する記述
当社は、本書において、1995年米国私募証券訴訟改革法の免責規定が意味するところの「将来予想に関する記述」に該当する記述を含めており、また当社の経営陣は、そういった記述を行う可能性がある。将来予想に関する記述は、歴史的な事実や現状についての記述ではなく、将来の事由についての当社の考えを示しているにすぎず、その多くは、性質上、本質的な不確実性を伴い、当社の支配が及ばないものである。
これらの記述をこのように特定することで、当社は、当社の実際の業績、財務状態、流動性、および資本措置が、これらの将来予想に関する記述における業績、財務状態、流動性、および資本措置の見通しと異なる可能性があり、場合によってはその差異が重大となる可能性もあることに、本書の読者に対して注意を喚起するものである。当社の業績、財務状態、流動性、および資本措置を、これらの記述の内容と異なるものにするおそれのある重要な要因には、とりわけ、下記および有価証券報告書第一部第3 3「事業等のリスク」の各記載事項が含まれる。
これらの記述は、とりわけ、以下に関連する場合がある:(1)当社の将来の計画および業績(当社の目標ROE、ROTE、効率性比率、CET1資本比率、クレジット・オルタナティブ資産合計、オルタナティブAUS合計、長期的なウェルス・マネジメントに係る資金流入額、オルタナティブ投資に係る資産運用報酬等関連業務の成長率、および当社のオルタナティブ事業における年間の第三者コミットメントを含む)、ならびにそれらの達成方法、(2)当社の事業の動向または成長機会(OneGS 3.0といった業務上の取組および戦略的取組のタイミング、コスト、収益性、効果、およびその他の側面、ならびにそれらが当社の効率性比率に及ぼす影響を含む)、(3)AIによってもたらされる機会および課題、(4)当社の投資銀行報酬関連業務の受注残高ならびに将来のアドバイザリーおよび資本市場の業績、(5)当社が負担する可能性のある費用(将来における報酬費用の水準を含む)、(6)当社の預金およびその他の資金調達の増加の見通し、(7)当社の業務上および費用節減の取組(OneGS 3.0を含む)、(8)当社のベンチマーク債発行計画、(9)当社の信用エクスポージャー、(10)当社の予想される信用損失引当金繰入額および当社の信用損失引当金の適切性、(11)当社のBCP、情報セキュリティ・プログラム、リスク管理、および流動性方針の目標および有効性、(12)当社の破綻処理計画および利害関係者にとってのその影響、(13)規制の変更の影響、ならびに銀行および金融規制の下での当社の将来の立場、活動、または報告、(14)当社の予想される税率、(15)当社の流動性および規制上の自己資本比率の将来の状態、ならびに当社の予想される資本分配(配当金および買戻しを含む)、(16)当社の予想されるSCBおよびG-SIBサーチャージ、(17)法的手続、政府による調査、またはその他の偶発債務、(18)1マレーシア・ディベロップメント・バーハッド(「1MDB」)に関連するマレーシア政府に対する資産回復の保証提供、(19)当社による人材管理の有効性および人員数の変化、(20)当社のサステナビリティに関する目標、(21)将来のインフレ、(22)アップル・カード・プログラムを別の発行体へ移行する当社の能力、そして(23)当社のサイバーセキュリティリスク管理プロセスの有効性。
当社の目標ROE、ROTE、効率性比率、および費用節減に関する記述、ならびにそれらの達成方法に関する記述は、当社の事業見通しに関する当社の現時点での予想に基づくものであり、とりわけ、当社の事業構成が変動したり、当社の事業の成長や当社の戦略の実行ができなくなる等の要因により、当社がその目標を達成できなくなる可能性があるというリスクを含んでいる。
当社の目標ROE、ROTE、およびCET1資本比率に関する記述、ならびにそれらの達成方法に関する記述は、当社に対して適用ある自己資本要件に関する当社の現時点での予想に基づくものであり、とりわけ、規制の変更(米国内銀行に対する規制上の自己資本規則の改正の結果として生じた変更を含む)または現行の規制の解釈もしくは適用の変更の結果としての、当社に対して適用ある規制上の自己資本要件の変動、あるいは当社の事業活動の性質および構成の変動等の要因により、当社の実際の自己資本要件が、現在予測されているものよりも高くなる可能性があるというリスクを含んでいる。
当社のクレジット・オルタナティブ資産合計、オルタナティブAUS合計、長期的なウェルス・マネジメントに係る資金流入額、オルタナティブ投資対象からの資産運用報酬等関連業務の増加率、および当社のオルタナティブ事業における年間の第三者コミットメントに関する記述は、当社の資金調達見通しに関する当社の現時点での予想に基づくものであり、とりわけ、他の資産運用会社との競争、投資の選好傾向の変化、および経済状態または市況の変動等の要因により、実際の流入または報酬が、予想されているものよりも少なくなる可能性があるというリスクを含んでいる。
業務上の取組および費用節減の取組(OneGS 3.0を含む)のタイミング、コスト、収益性、効果、およびその他の側面、より持続性のある収益の水準および構成、ならびに市場シェアの増大に関する記述は、当社がこれらの取組を実施する能力に関する当社の現時点での予想に基づくものであり、とりわけ、これらの取組のタイミングの遅延、競争の激化、ならびに費用削減ができなくなることおよびより持続性のある収益を上げながら事業を成長させることができなくなること等の要因により、実際の結果が、当社の現時点での予想とは異なる可能性があり、場合によってはその差異が重大となる可能性もある。
AIによってもたらされる機会および課題に関する記述は、当社が新たなAI製品および技術を適時または成功裏に開発できない、または当社の既存の製品もしくはサービスに組み込めない可能性があるというリスクを含んでいるか、法令の変化により、当社がAI技術の導入方法の変更を余儀なくされ、当社のコンプライアンス費用が増大し、そして法令違反リスクが高まるおそれがあるというリスクを含んでいる。
当社が負担する可能性のある費用、当社の将来の報酬費用の水準(営業費用と信用損失引当金繰入額控除後の純収益の双方に対する割合としてのものを含む)、および当社の効率性比率に関する記述は、報酬および当社の事業を運営するためのその他の費用が、現在予想されているものよりも増大する可能性があるというリスクを含んでいる。
当社の投資銀行報酬関連業務の受注残高ならびに将来のアドバイザリーおよび資本市場の業績に関する記述は、アドバイザリーおよび資本市場活動が当社の予想どおりに発生しない可能性があるというリスクを含んでいるか、あるいはこれらの取引が変更され、またはそもそも完了されない可能性があり、関連する純収益が実現しないか、または予想された額よりも大幅に少なくなる可能性があるというリスクを含んでいる。かかる結果につながるおそれがある重要な要因には、引受取引については、全般的な経済状態の悪化もしくは低迷、国際貿易政策の変更(関税の新設または関税引き上げの可能性を含む)、中東における紛争の継続もしくは深刻化、有価証券市場のボラティリティ、または有価証券の発行体に関する状況の悪化が含まれ、またファイナンシャル・アドバイザリー取引については、有価証券市場の低迷、十分な資金調達ができなくなること、当該取引の当事者に関する状況の悪化、または要求される規制当局の承認を得られないことが含まれる。
当社の預金およびその他の資金調達の増加の見通しに関する記述は、とりわけ、金利の変動および他の類似の商品との競争等の要因により、実際の成長、節減、および収益性が、現在予測されているものとは異なる可能性があり、場合によってはその差異が重大となる可能性もあるというリスクを含んでいる。
ベンチマーク債発行計画に関する記述は、市況、事業機会、または当社の資金調達および予測される流動性に対するニーズの変化により、実際の発行内容が、現在予想されているものとは異なる可能性があり、場合によってはその差異が重大となる可能性もあるというリスクを含んでいる。
当社の予想される信用損失引当金繰入額に関する記述は、とりわけ、当社のローン・ポートフォリオの構成の変動、ならびに将来の一定期間における経済環境の変化および将来の経済状況に関する当社の予測の変化のほか、当社のモデル、方針、およびその他の経営陣の判断の変化等の要因により、実際の信用損失が、現在予測されているものとは異なる可能性があり、また当社の予想が、現在予測されているものから変動する可能性があり、いずれも、場合によってはその差異が重大となる可能性もあるというリスクを含んでいる。
当社の将来の実効税率に関する記述は、とりわけ、当社に対して適用ある税率の変更、当社の利益構成、当社の収益性、および当社の利益創出元となる事業体の変動、当社の予想される税率を見積もる上で当社が設定した仮定、現行の税法および税規則の解釈または適用、ならびに今後制定される可能性がある法人税法、または米国内国歳入庁により、もしくは当社が営業活動を行っている法域において公表される可能性があるガイダンス(グローバル税源浸食防止モデル・ルール(第2の柱)ガイダンスを含む)等の要因により、かかる税率が、当該記述において表示されている予測税率とは異なる可能性があり、場合によってはその差異が重大となる可能性もあるというリスクを含んでいる。
当社の流動性および規制上の自己資本比率(当社のSCBおよびG-SIBサーチャージを含む)の将来の状態、ならびに当社の予想される資本分配(配当金および買戻しを含む)に関する記述は、とりわけ、顧客支援のための資本利用の必要性、規制の変更または現行の規制の解釈もしくは適用の変更による規制上の要件の増大、適用ある監督上のストレス・テストの結果、当社の貸借対照表の構成の変動、および当社の経営成績等の要因により、当社の実際の流動性、規制上の自己資本比率、および資本分配が、現在予想されているものとは異なる可能性があり、場合によってはその差異が重大となる可能性もあるというリスクを含んでいる。提案されたものの確定していない自己資本規則の影響の見積りに関する記述は、提案された規則が変更される可能性があること、最終規則が提案された規則とは異なる可能性があること、そして当社の貸借対照表の構成が変更される可能性があることから、変更される可能性がある。その結果、当社は、最終規則の実際の影響を誤って評価してしまう可能性がある。
マレーシア政府に対する資産回復の保証提供に関連するリスク・エクスポージャーに関する記述は、当社とマレーシア政府との仲裁が不成立となる可能性があるというリスクを含んでいる。
当社による人材管理の目的に関する記述は、当社の現時点での予想に基づくものであり、当社が、これらの目的を達成できない可能性があるというリスクを含んでいる。
当社のサステナビリティの目標に関する記述は、当社の現時点での予想に基づくものであり、とりわけ、世界各国の社会人口学的動向および経済動向、エネルギー価格、技術革新の欠如、気候関連の条件および気象事象、立法上および規制上の変更、顧客の行動および需要、ならびにその他の予見できない事象または状況等の要因により、当社が、これらの目標を達成できない可能性があるというリスクを含んでいる。
将来のインフレに関する記述は、とりわけ、経済成長、失業率、または消費者需要の変動等の要因により、実際のインフレの内容が異なったものとなる可能性があり、場合によってはその差異が重大となる可能性もあるというリスクを含んでいる。
アップル・カード・プログラムを別の発行体へ移行する当社の能力に関する記述は、取引が想定期間内に完了せず、そもそも完了しないすらある可能性(適用あるクロージング条件が充足されない場合を含む)というリスクを含んでいる。
当社のサイバーセキュリティリスク管理プロセスの有効性に関する記述は、当社のシステム(および当社が接点を持つ第三者)を保護するために当社が実施した対策が、機密情報の開示もしくはその他当社の営業活動の混乱につながるサイバーセキュリティ攻撃の成功または重大なセキュリティ侵害を防ぐのに十分でない可能性があるというリスクを含んでいる。
4【経営上の重要な契約等】
2026年6月17日提出の当社の有価証券報告書の記載内容に重要な変更はない。
5【研究開発活動】
該当なし。
第4【設備の状況】
1【主要な設備の状況】
2026年6月に終了した6ヶ月間において、2026年6月17日提出の有価証券報告書第一部第4 2「主要な設備の状況」の項に記載の情報に重要な変更はなかった。
2【設備の新設、除却等の計画】
上記1「主要な設備の状況」参照。
第5【提出会社の状況】
1【株式等の状況】
(1)【株式の総数等】
①【株式の総数】
(2026年6月30日現在)
| 種類 | 株式数(3) | |||
| 授権株数(株) | 発行済株式総数(株) | 未発行株式数(株) | ||
| 普通株式 | 4,000,000,000 | 936,341,620 | (1) | 3,063,658,380 |
| 優先株式(2) | 150,000,000 | 493,282 | (1) | 149,506,718 |
(1) 発行済株式数には自己株式も含む。
(2) 2005年4月25日にシリーズA優先株式30,000株が発行され、2005年10月31日にシリーズC優先株式8,000株が発行され、2006年5月24日にシリーズD優先株式34,000株が、そして2006年7月24日に追加のシリーズD優先株式20,000株が発行され、2012年6月1日にシリーズE優先株式17,500株が発行され(このうち4,972株および4,861株が、それぞれ2016年3月23日および2016年8月19日にグループ・インクにより取得および消却された)、2012年9月4日にシリーズF優先株式5,000株が発行され(このうち1,746株および1,639株が、それぞれ2016年3月23日および2016年8月19日にグループ・インクにより取得および消却された)、2016年7月27日にシリーズO優先株式26,000株が発行され、2021年7月28日にシリーズU優先株式30,000株が発行され、2021年10月29日にシリーズV優先株式30,000株が発行され、2023年8月18日にシリーズW優先株式60,000株が発行され、2024年4月23日にシリーズX優先株式90,000株が発行され、2024年9月26日にシリーズY優先株式80,000株が発行され、また、2025年1月24日にシリーズZ優先株式76,000株が発行された。
2026年9月29日現在の発行済優先株式は、563,282株であり、これには2026年7月27日に発行されたシリーズAA優先株式100,000株が含まれ、2026年8月10日に償還されたシリーズU優先株式30,000株は含まれない。
(3) 本表には、グループ・インクの無議決権普通株式(2026年6月現在、未発行であり、かつ一切社外流通していない)は含まれない。
②【発行済株式】
(2026年6月30日現在)
| 記名・無記名の別 及び額面・無額面の別 | 種類 | 発行数(株) | 上場金融商品取引所名又は登録認可金融商品取引業協会名 | 内容 | |
| 1株当たり0.01米ドルの 記名式普通株式 | 普通株式 | 936,341,620 | (1) | ニューヨーク証券取引所 | (5) |
| 1株当たり0.01米ドルの 記名式優先株式 | 優先株式 | 92,000 | (2)(3) | ニューヨーク証券取引所 | (6) |
| 1株当たり0.01米ドルの 記名式優先株式 | 優先株式 | 401,282 | (1)(4) | なし | (6) |
| 計 | - | 936,834,902 | - | - | |
(1) 発行済株式数には自己株式も含む。
(2) 2005年4月25日にシリーズA優先株式30,000株が発行され、2005年10月31日にシリーズC優先株式8,000株が発行され、2006年5月24日にシリーズD優先株式34,000株が、そして2006年7月24日に追加のシリーズD優先株式20,000株が発行された。
2026年9月29日現在、92,000株の発行済優先株式の預託株式がニューヨーク証券取引所に上場されている。
(3) それぞれがシリーズA優先株式の1,000分の1の持分を表章する預託株式は、「GS PrA」の略称で、それぞれがシリーズC優先株式の1,000分の1の持分を表章する預託株式は、「GS PrC」の略称で、また、それぞれがシリーズD優先株式の1,000分の1の持分を表章する預託株式は、「GS PrD」の略称で、いずれもニューヨーク証券取引所に上場されている。
(4) 2012年6月1日にシリーズE優先株式17,500株が発行され(このうち4,972株および4,861株が、それぞれ2016年3月23日および2016年8月19日にグループ・インクにより取得および消却された)、2012年9月4日にシリーズF優先株式5,000株が発行され(このうち1,746株および1,639株が、それぞれ2016年3月23日および2016年8月19日にグループ・インクにより取得および消却された)、2016年7月27日にシリーズO優先株式26,000株が発行され、2021年7月28日にシリーズU優先株式30,000株が発行され、2021年10月29日にシリーズV優先株式30,000株が発行され、2023年8月18日にシリーズW優先株式60,000株が発行され、2024年4月23日にシリーズX優先株式90,000株が発行され、2024年9月26日にシリーズY優先株式80,000株が発行され、また、2025年1月24日にシリーズZ優先株式76,000株が発行された。
2026年9月29日現在の証券取引所に上場されていない発行済優先株式は、471,282株であり、これには2026年7月27日に発行されたシリーズAA優先株式100,000株が含まれ、2026年8月10日に償還されたシリーズU優先株式30,000株は含まれない。
(5) 普通株式の株主は、株主の投票の対象となるすべての事項に関して、登録上所有している株式1株につき1つの議決権を有する。累積議決権はない。したがって、取締役の選任において、選挙となった場合、議決権を行使する普通株式の多数を有する株主は、その選択により、すべての取締役を選任することができる。その場合、優先株式の株主の取締役選任における議決権に服する。取締役の選任において、信任投票となった場合には、取締役は、選任されるためには、賛成または反対に投じられた投票総数のうち過半数の賛成票を獲得しなければならない。
すべての社外流通しているシリーズの優先株式の株主すべての優先権に服するが、普通株式の株主および無議決権普通株式の株主は、その時々になされる当社の取締役会の宣言に従い、法律で配当の許されている資金から現金またはその他の配当および分配を受領する権利を有する。すべての社外流通しているシリーズの優先株式の株主の優先権に服するが、当社の会社清算、解散、または企業閉鎖の際に、すべての優先する債務の支払後、普通株式の株主は、当社のすべての資産から株式所有割合に応じて分配を受ける権利を有する(この場合、普通株式および無議決権普通株式は同一クラスとみなす)。普通株式の所有者は、償還もしくは転換の権利を付与されておらず、またグループ・インクの証券を購入もしくはこれに応募する新株引受権を付与されていない。
(6) 2026年6月現在、授権・発行済であり、社外に流通していた当社の永久優先株式については、当社が2026年8月3日に米国証券取引委員会(「SEC」)に提出した、様式10-Qによる2026年6月に終了した四半期に係るクォータリー・レポートの抄訳である以下の各表を参照。
| シリーズ | 授権株式数 | 発行済株式数 | 流通株式数 | 1株当たりの 預託株式数 |
|---|---|---|---|---|
| A | 50,000株 | 30,000株 | 29,999株 | 1,000株 |
| C | 25,000株 | 8,000株 | 8,000株 | 1,000株 |
| D | 60,000株 | 54,000株 | 53,999株 | 1,000株 |
| E | 17,500株 | 7,667株 | 7,667株 | 該当なし |
| F | 5,000株 | 1,615株 | 1,615株 | 該当なし |
| O | 26,000株 | 26,000株 | 26,000株 | 25株 |
| U | 30,000株 | 30,000株 | 30,000株 | 25株 |
| V | 30,000株 | 30,000株 | 30,000株 | 25株 |
| W | 60,000株 | 60,000株 | 60,000株 | 25株 |
| X | 90,000株 | 90,000株 | 90,000株 | 25株 |
| Y | 80,000株 | 80,000株 | 80,000株 | 25株 |
| Z | 76,000株 | 76,000株 | 76,000株 | 25株 |
| 合計 | 549,500株 | 493,282株 | 493,280株 |
| シリーズ | 最も早い償還日 | 清算時の配当優先権 | 償還価額 (単位:百万ドル) |
|---|---|---|---|
| A | 償還可能 | 25,000ドル | 750 |
| C | 償還可能 | 25,000ドル | 200 |
| D | 償還可能 | 25,000ドル | 1,350 |
| E | 償還可能 | 100,000ドル | 767 |
| F | 償還可能 | 100,000ドル | 161 |
| O | 2026年11月10日 | 25,000ドル | 650 |
| U | 2026年8月10日 | 25,000ドル | 750 |
| V | 2026年11月10日 | 25,000ドル | 750 |
| W | 2029年2月10日 | 25,000ドル | 1,500 |
| X | 2029年5月10日 | 25,000ドル | 2,250 |
| Y | 2034年11月10日 | 25,000ドル | 2,000 |
| Z | 2030年2月10日 | 25,000ドル | 1,900 |
| 合計 | 13,028 |
**
**
| シリーズ | 年間配当率 |
|---|---|
| A | 3ヶ月物SOFR+1.01161%、3.75%以上、四半期毎に支払 |
| C | 3ヶ月物SOFR+1.01161%、4.00%以上、四半期毎に支払 |
| D | 3ヶ月物SOFR+0.93161%、4.00%以上、四半期毎に支払 |
| E | 3ヶ月物SOFR+1.02911%、4.00%以上、四半期毎に支払 |
| F | 3ヶ月物SOFR+1.03161%、4.00%以上、四半期毎に支払 |
| O | 発行日から2026年11月10日(同日を含まない)までは5.30%、半期毎に支払、 その後は3ヶ月物SOFR+4.09561%、四半期毎に支払 |
| U | 発行日から2026年8月10日(同日を含まない)までは3.65%、半期毎に支払、 その後は5年物国債利回り+2.915%、半期毎に支払 |
| V | 発行日から2026年11月10日(同日を含まない)までは4.125%、半期毎に支払、 その後は5年物国債利回り+2.949%、半期毎に支払 |
| W | 発行日から2029年2月10日(同日を含まない)までは7.50%、半期毎に支払、 その後は5年物国債利回り+3.156%、半期毎に支払 |
| X | 発行日から2029年5月10日(同日を含まない)までは7.50%、半期毎に支払、 その後は5年物国債利回り+2.809%、半期毎に支払 |
| Y | 発行日から2034年11月10日(同日を含まない)までは6.125%、半期毎に支払、 その後は10年物国債利回り+2.40%、半期毎に支払 |
| Z | 発行日から2030年2月10日(同日を含まない)までは6.850%、半期毎に支払、 その後は5年物国債利回り+2.461%、半期毎に支払 |
(2)【行使価額修正条項付新株予約権付社債券等の行使状況等】
該当なし。
(3)【発行済株式総数及び資本金の状況】
(イ)普通株式
| 年月日 | 発行済普通株式 総数増減数 (株) | 発行済普通株式 総数残高 (株)(1) | 普通株式額面総額 (1株当たり額面0.01ドル) および追加払込済 資本金増減額 (単位:百万米ドル) | 普通株式額面総額 (1株当たり額面0.01ドル) および追加払込済 資本金残高 (単位:百万米ドル) | ||
| 2025年12月31日 | - | 931,995,446 | - | - | 61,915 | (96,457億円) |
| 2026年6月30日 | 4,346,174 | 936,341,620 | 216 | (337億円) | 62,131 | (96,794億円) |
(1) 発行済株式数には自己株式も含む。
(ロ)優先株式
| 年月日 | 発行済優先株式 総数増減数 (株) | 発行済優先株式 総数残高 (株)(1) | 優先株式総償還価額増減額 (1株当たり額面0.01ドル) (単位:百万米ドル) | 優先株式総償還価額 (1株当たり額面0.01ドル) (単位:百万米ドル) | ||
| 2025年12月31日 | - | 578,282 | - | - | 15,153 | (23,607億円) |
| 2026年6月30日 | (85,000) | 493,282 | (2,125) | ((3,311億円)) | 13,028 | (20,296億円) |
(1) 発行済株式数には自己株式も含む。
(4)【大株主の状況】
以下は、当社が2026年3月20日にSECに提出した、2026年度プロクシーステートメントからの抜粋であり、当社が知る限りにおいて、2026年3月2日現在で当社普通株式の5パーセント超を実質的に保有している者に関する一定の情報である。
5パーセント超を実質的に保有している者
証券取引所法第13条(d)および第13条(g)に従い提出された情報によれば、当社が知る限りにおいて、2026年3月2日現在、下表に記載の者以外に当社普通株式の5パーセント超を実質的に保有している者は存在しない。
| 氏名および住所 | 実質保有普通株式 | |
| 株式数(株) | 所有割合 | |
| ブラックロック・インク 10001ニューヨーク州ニューヨーク、ハドソン・ヤーズ50 | 23,010,145(a) | 7.80% |
| ステート・ストリート・コーポレーション 02114マサチューセッツ州ボストン、スイート1、コングレス・ストリート1 ステート・ストリート・ファイナンシャル・センター | 19,616,360(b) | 6.65% |
| ザ・バンガード・グループ 19355ペンシルベニア州マルバーン、バンガード・ブルバード100 | 28,546,582(c) | 9.68% |
(a) 本情報は、ブラックロック・インクおよび一定の子会社が2013年2月5日にSECに提出したスケジュール13G、2014年2月4日にSECに提出したかかる提出書類に対する修正第1号、2015年2月9日にSECに提出したかかる提出書類に対する修正第2号、2016年2月10日にSECに提出したかかる提出書類に対する修正第3号、2017年1月24日にSECに提出したかかる提出書類に対する修正第4号、2018年1月5日にSECに提出したかかる提出書類に対する修正第5号、2019年2月4日にSECに提出したかかる提出書類に対する修正第6号、2020年2月5日にSECに提出したかかる提出書類に対する修正第7号、2021年1月29日にSECに提出したかかる提出書類に対する修正第8号、2022年2月1日にSECに提出したかかる提出書類に対する修正第9号、2023年2月7日にSECに提出したかかる提出書類に対する修正第10号、および2024年1月26日にSECに提出したかかる提出書類に対する修正第11号から得たものである。当社および当社の関連会社は、ブラックロック・インクならびにその関連会社、関係する事業体、および顧客との間で通常のトレーディング、仲介、資産運用、もしくはその他の取引・取決めを行っており、また通常の投資銀行、貸付、もしくはその他の金融サービスを提供している。これらの取引は、独立当事者間ベースで交渉が行われており、条件の内容は通常のものである。ブラックロック・インクの関連会社は、当社のザ・ゴールドマン・サックス401(k)制度(「401(k)制度」)に基づく一定の投資オプションおよびザ・ゴールドマン・サックス従業員年金制度(「GS年金制度」)の一部資産の投資運用会社である。ブラックロックの関連会社との関係は、ブラックロックの普通株式の所有権とは無関係である。また、これらの報酬は、独立当事者間の交渉の結果生じており、当社は、これらは合理的な金額であり市場の条件を反映していると考えている。
(b) 本情報は、ステート・ストリート・コーポレーションおよび一定の子会社が2021年2月12日にSECに提出したスケジュール13G、2022年2月14日にSECに提出したかかる提出書類に対する修正第1号、2023年2月6日にSECに提出したかかる提出書類に対する修正第2号、および2024年1月30日にSECに提出したかかる提出書類に対する修正第3号から得たものである。当社および当社の関連会社は、ステート・ストリート・コーポレーションならびにその関連会社、関係する事業体、および顧客に対して通常の財務顧問、貸付、投資銀行、およびその他の金融サービスを提供しており、また通常のトレーディング、仲介、資産運用(当社の一定のファンドのファンド管理者、カストディアン、もしくは貸付人としての、ステート・ストリートの役割を含むが、これに限定されない)、またはその他の取引・取決めを行っている。これらの取引は、独立当事者間ベースで交渉が行われており、条件の内容は通常のものである。ステート・ストリート・グローバル・アドバイザーズは、当社の401(k)制度に基づく一定の投資オプションの投資運用会社である。ステート・ストリート・グローバル・アドバイザーズとの関係は、ステート・ストリートの普通株式の所有権とは無関係である。これらの報酬は、独立当事者間の交渉の結果生じており、当社は、これらは合理的な金額であり市場の条件を反映していると考えている。
(c) 本情報は、ザ・バンガード・グループおよび一定の子会社が2016年2月10日にSECに提出したスケジュール13G、2017年2月13日にSECに提出したかかる提出書類に対する修正第1号、2018年2月9日にSECに提出したかかる提出書類に対する修正第2号、2019年2月11日にSECに提出したかかる提出書類に対する修正第3号、2020年2月12日にSECに提出したかかる提出書類に対する修正第4号、2021年2月10日にSECに提出したかかる提出書類に対する修正第5号、2022年2月9日にSECに提出したかかる提出書類に対する修正第6号、2023年2月9日にSECに提出したかかる提出書類に対する修正第7号、および2024年2月13日にSECに提出したかかる提出書類に対する修正第8号から得たものである。当社および当社の関連会社は、ザ・バンガード・グループならびにその関連会社、関係する事業体、および顧客との間で通常のトレーディング、資産運用、当社の投資ファンドの設定に関連する取決め、またはその他の取引・取決めを行っており、また随時その他の通常の貸付もしくはその他の金融サービスを提供する場合がある。これらの取引は、独立当事者間ベースで交渉が行われており、条件の内容は通常のものである。ザ・バンガード・グループは、当社の401(k)制度および当社の一定の関連会社の社員に係る一定の税制適格制度(401(k)貯蓄制度を含む)に含まれる投資オプションであるミューチュアル・ファンドの投資運用会社である。それぞれの制度の投資オプションとしてのバンガード・ミューチュアル・ファンドの選択は、バンガードの普通株式の所有権とは無関係である。401(k)貯蓄制度の場合、GSの関連会社ではない第三者の投資運用会社がファンドの選択に責任を負っており、バンガード・ミューチュアル・ファンドを選択した。当社は、バンガード・ミューチュアル・ファンドを通じてザ・バンガード・グループへ支払われた報酬は、当該ファンドの同じ株式のクラスのその他の保持者により支払われた報酬と同じであると考えている。
2【役員の状況】
当社の2025年度有価証券報告書提出日である2026年6月17日以降、以下を除き、本半期報告書提出日まで役員の状況に関する変更はない。
新任役員または業務執行役員
| 氏名 | 役職名 | 年齢 | 普通 株式 実質 所有数 | 就任 年月日 | 任期 | 主要略歴 |
|---|---|---|---|---|---|---|
| エリカ・T・レスリー | 最高総務責任者 | 56 | 15,366 | 2026年 7月1日 | 後任が選任され就任資格を備えるまで、またはそれ以前に辞任もしくは解任されるまで、または当社もしくはその関連会社に雇用されなくなるまで | グローバル・バンキング&マーケッツ(GBM)の首席業務執行役員およびGBMオペレーション&エンジニアリングのグローバル・ヘッド(2024年1月から2026年6月) グループ・インクの最高総務責任者(2022年2月から2023年12月) グループ・インクのグローバル市場部門におけるオペレーションおよびプラットフォーム・エンジニアリングのグローバル・ヘッド(2020年3月から2022年2月) |
退任役員または業務執行役員
| 氏名 | 役職名 | 退任年月日 |
|---|---|---|
| キャスリン・H・ルームラー | 首席法務担当役員 ゼネラル・カウンセル兼セクレタリー | 2026年6月30日 |
男性の取締役および役員の数:11名
女性の取締役および役員の数:8名
(女性の取締役および役員の割合:42パーセント)
第6【経理の状況】
イ 本書記載の当社の中間連結財務書類は、米国において一般に公正妥当と認められている会計原則に準拠して作成されている。当社の採用した会計原則、会計手続および表示方法と、日本において一般に公正妥当と認められている会計原則、会計手続および表示方法との間の主な相違点に関しては、3 「米国と日本における会計原則及び会計慣行の主要な相違」に説明されている。
ロ 本書記載の当社の中間連結財務書類は、「財務諸表等の用語、様式及び作成方法に関する規則」(昭和38年大蔵省令第59号)第328条第1項の規定に従って作成されている。
ハ 本書記載の当社の中間連結財務書類は、当社が2026年8月3日に米国証券取引委員会(SEC)に提出した様式10-Qに含まれる財務情報をもとに作成されたものである。
ニ 当社の原文の連結財務書類は米ドルで表示されている。「円」で表示されている金額は、2026年8月3日現在の株式会社三菱UFJ銀行による対顧客電信直物売買相場の仲値、1米ドル=155.79円の為替レートで換算された金額である。金額は百万円単位(四捨五入)で表示されている。日本円に換算された金額は、四捨五入のため合計欄の数値が総数と一致しない場合がある。なお、円表示額は単に便宜上の表示のためであり、米ドル額が上記のレートで円に換算されることを意味するものではない。
ホ 本書記載の中間連結財務書類は独立登録会計事務所であるプライスウォーターハウスクーパース エルエルピーによる監査を受けていない。
ヘ 円換算額ならびに2「その他」および3「米国と日本における会計原則及び会計慣行の主要な相違」に関する記載は当社の原文の連結財務書類には含まれていない。
1【中間財務書類】
(1)連結損益計算書(未監査)
| 以下で終了した6ヵ月間 | ||||||||
| 2026年6月 | 2025年6月 | |||||||
| 百万ドル | 百万円 | 百万ドル | 百万円 | |||||
| 収益 | ||||||||
| 投資銀行業務 | $ | 6,244 | \ | 972,753 | $ | 4,110 | \ | 640,297 |
| 投資運用業務 | 6,557 | 1,021,515 | 5,596 | 871,801 | ||||
| 委託手数料 | 2,851 | 444,157 | 2,427 | 378,102 | ||||
| マーケット・メイキング | 13,098 | 2,040,537 | 10,456 | 1,628,940 | ||||
| その他の自己勘定取引 | 1,306 | 203,462 | 1,057 | 164,670 | ||||
| 受取利息以外の収益合計 | 30,056 | 4,682,424 | 23,646 | 3,683,810 | ||||
| 受取利息 | 42,684 | 6,649,740 | 39,172 | 6,102,606 | ||||
| 支払利息 | 35,175 | 5,479,913 | 33,173 | 5,168,022 | ||||
| 受取利息純額 | 7,509 | 1,169,827 | 5,999 | 934,584 | ||||
| 純収益合計 | 37,565 | 5,852,251 | 29,645 | 4,618,395 | ||||
| 信用損失引当金繰入額 | 417 | 64,964 | 671 | 104,535 | ||||
| 営業費用 | ||||||||
| 人件費 | 11,516 | 1,794,078 | 9,561 | 1,489,508 | ||||
| 取引関係費 | 5,567 | 867,283 | 3,805 | 592,781 | ||||
| 市場開拓費 | 384 | 59,823 | 323 | 50,320 | ||||
| 通信およびテクノロジー費用 | 1,218 | 189,752 | 1,036 | 161,398 | ||||
| 減価償却費 | 1,004 | 156,413 | 1,124 | 175,108 | ||||
| 事務所関連費用 | 498 | 77,583 | 467 | 72,754 | ||||
| 専門家報酬等 | 751 | 116,998 | 864 | 134,603 | ||||
| その他費用 | 1,161 | 180,872 | 1,189 | 185,234 | ||||
| 営業費用合計 | 22,099 | 3,442,803 | 18,369 | 2,861,707 | ||||
| 税引前当期純利益 | 15,049 | 2,344,484 | 10,605 | 1,652,153 | ||||
| 法人税等 | 2,791 | 434,810 | 2,144 | 334,014 | ||||
| 当期純利益 | 12,258 | 1,909,674 | 8,461 | 1,318,139 | ||||
| 優先株式配当金 | 456 | 71,040 | 405 | 63,095 | ||||
| 普通株主に帰属する当期純利益 | $ | 11,802 | \ | 1,838,634 | $ | 8,056 | \ | 1,255,044 |
| ドル | 円 | ドル | 円 | |||||
| 普通株式1株当たり利益 | ||||||||
| 基本 | $ | 38.99 | \ | 6,074 | $ | 25.32 | \ | 3,945 |
| 希薄化後 | $ | 38.51 | \ | 5,999 | $ | 25.07 | \ | 3,906 |
| 普通株式の期中平均株式数 | ||||||||
| 基本 | 301.9百万株 | 317.2百万株 | ||||||
| 希薄化後 | 306.5百万株 | 321.4百万株 | ||||||
添付の注記は連結財務書類の一部である。
(2)連結包括利益計算書(未監査)
| 以下で終了した6ヵ月間 | ||||||||
| 2026年6月 | 2025年6月 | |||||||
| 百万ドル | 百万円 | 百万ドル | 百万円 | |||||
| 当期純利益 | $ | 12,258 | \ | 1,909,674 | $ | 8,461 | \ | 1,318,139 |
| その他の包括利益/(損失)調整(税効果考慮後): | ||||||||
| 為替換算調整勘定 | (73) | (11,373) | (70) | (10,905) | ||||
| 債務評価調整 | 342 | 53,280 | 70 | 10,905 | ||||
| 年金および退職後負債 | 4 | 623 | 23 | 3,583 | ||||
| 売却可能有価証券 | (847) | (131,954) | 693 | 107,962 | ||||
| キャッシュ・フロー・ヘッジ | (22) | (3,427) | 1 | 156 | ||||
| その他の包括利益/(損失) | (596) | (92,851) | 717 | 111,701 | ||||
| 包括利益 | $ | 11,662 | \ | 1,816,823 | $ | 9,178 | \ | 1,429,841 |
添付の注記は連結財務書類の一部である。
(3)連結貸借対照表(未監査)
| 2026年6月現在 | 2025年12月現在 | |||
| 百万ドル | 百万円 | 百万ドル | 百万円 | |
| 資産 | ||||
| 現金および現金同等物 | $ 187,266 | \ 29,174,170 | $ 164,259 | \ 25,589,910 |
| 担保付契約: | ||||
| 売戻条件付有価証券(公正価値評価された121,206百万ドルおよび126,007百万ドルを含む) | 121,224 | 18,885,487 | 126,007 | 19,630,631 |
| 借入有価証券担保金(公正価値評価された61,756百万ドルおよび51,581百万ドルを含む) | 244,599 | 38,106,078 | 208,208 | 32,436,724 |
| 顧客およびその他に対する受取債権(公正価値評価された292百万ドルおよび315百万ドルを含む) | 230,286 | 35,876,256 | 185,842 | 28,952,325 |
| トレーディング資産(公正価値、185,318百万ドルおよび158,641百万ドルの差入担保を含む) | 789,083 | 122,931,241 | 656,796 | 102,322,249 |
| 投資: | ||||
| 売却可能有価証券(公正価値、156,636百万ドルおよび99,116百万ドルの償却原価) | 155,636 | 24,246,532 | 99,244 | 15,461,223 |
| 満期保有目的証券 | 74,658 | 11,630,970 | 69,193 | 10,779,577 |
| その他投資(公正価値評価された24,343百万ドルおよび24,938百万ドルを含む) | 25,331 | 3,946,316 | 25,825 | 4,023,277 |
| ローン(2,188百万ドルおよび2,148百万ドルの引当金控除後、ならびに公正価値評価された4,640百万ドルおよび4,905百万ドルを含む) | 260,888 | 40,643,742 | 237,734 | 37,036,580 |
| その他資産(公正価値評価された202百万ドルおよび180百万ドルを含む) | 38,740 | 6,035,305 | 36,212 | 5,641,467 |
| 資産合計 | $2,127,711 | \331,476,097 | $1,809,320 | \281,873,963 |
| 負債および株主資本の部 | ||||
| 預金(公正価値評価された90,249百万ドルおよび76,569百万ドルを含む) | $ 557,955 | \ 86,923,809 | $ 501,422 | \ 78,116,533 |
| 担保付借入金: | ||||
| 買戻条件付有価証券(公正価値) | 266,855 | 41,573,340 | 223,384 | 34,800,993 |
| 貸付有価証券担保金(公正価値評価された12,871百万ドルおよび11,995百万ドルを含む) | 55,638 | 8,667,844 | 53,644 | 8,357,199 |
| その他担保付借入金(公正価値評価された34,865百万ドルおよび27,833百万ドルを含む) | 35,081 | 5,465,269 | 28,021 | 4,365,392 |
| 顧客およびその他に対する支払債務 | 300,057 | 46,745,880 | 231,865 | 36,122,248 |
| トレーディング負債(公正価値) | 323,783 | 50,442,154 | 262,552 | 40,902,976 |
| 無担保短期借入金(公正価値評価された75,488百万ドルおよび59,758百万ドルを含む) | 89,911 | 14,007,235 | 70,459 | 10,976,808 |
| 無担保長期借入金(公正価値評価された144,703百万ドルおよび112,683百万ドルを含む) | 347,963 | 54,209,156 | 285,500 | 44,478,045 |
| その他負債(公正価値評価された264百万ドルおよび111百万ドルを含む) | 27,726 | 4,319,434 | 27,501 | 4,284,381 |
| 負債合計 | 2,004,969 | 312,354,121 | 1,684,348 | 262,404,575 |
| コミットメント、偶発債務および保証債務 | ||||
| 株主資本 | ||||
| 優先株式(清算時の配当優先権総額:13,028百万ドルおよび15,153百万ドル) | 13,028 | 2,029,632 | 15,153 | 2,360,686 |
| 普通株式(発行済株式数:936,341,620株および931,995,446株、流通株式数:291,442,355株および296,476,742株) | 9 | 1,402 | 9 | 1,402 |
| 株式報奨 | 6,038 | 940,660 | 5,795 | 902,803 |
| 無議決権普通株式(発行済流通株式数:なし) | - | - | - | - |
| 株式払込剰余金 | 62,122 | 9,677,986 | 61,906 | 9,644,336 |
| 利益剰余金 | 174,352 | 27,162,298 | 165,288 | 25,750,218 |
| その他の包括損失累積額 | (2,856) | (444,936) | (2,260) | (352,085) |
| 自己株式(取得原価、644,899,267株および635,518,706株) | (129,951) | (20,245,066) | (120,919) | (18,837,971) |
| 株主資本合計 | 122,742 | 19,121,976 | 124,972 | 19,469,388 |
| 負債および株主資本合計 | $2,127,711 | \331,476,097 | $1,809,320 | \281,873,963 |
添付の注記は連結財務書類の一部である。
(4) 連結株主資本等変動計算書(未監査)
| 以下で終了した6ヵ月間 | ||||||||
| 2026年6月 | 2025年6月 | |||||||
| 百万ドル | 百万円 | 百万ドル | 百万円 | |||||
| 優先株式 | ||||||||
| 期首残高 | $ | 15,153 | \ | 2,360,686 | $ | 13,253 | \ | 2,064,685 |
| 発行 | - | - | 1,900 | 296,001 | ||||
| 償還 | (2,125) | (331,054) | - | - | ||||
| 期末残高 | 13,028 | 2,029,632 | 15,153 | 2,360,686 | ||||
| 普通株式 | ||||||||
| 期首残高 | 9 | 1,402 | 9 | 1,402 | ||||
| 発行 | - | - | - | - | ||||
| 期末残高 | 9 | 1,402 | 9 | 1,402 | ||||
| 株式報奨 | ||||||||
| 期首残高 | 5,795 | 902,803 | 5,148 | 802,007 | ||||
| 株式報奨の発行および償却 | 2,981 | 464,410 | 2,976 | 463,631 | ||||
| 株式報奨の対象となる普通株式の交付 | (2,684) | (418,140) | (2,702) | (420,945) | ||||
| 株式報奨の失権 | (54) | (8,413) | (57) | (8,880) | ||||
| 期末残高 | 6,038 | 940,660 | 5,365 | 835,813 | ||||
| 株式払込剰余金 | ||||||||
| 期首残高 | 61,906 | 9,644,336 | 61,376 | 9,561,767 | ||||
| 株式報奨の対象となる普通株式の交付 | 2,669 | 415,804 | 2,664 | 415,025 | ||||
| 源泉課税要件を満たすための株式報奨の取消 | (2,864) | (446,183) | (2,146) | (334,325) | ||||
| 優先株式の発行費用 | 4 | 623 | (5) | (779) | ||||
| 取得に関連する普通株式の発行 | 407 | 63,407 | - | - | ||||
| その他 | - | - | (1) | (156) | ||||
| 期末残高 | 62,122 | 9,677,986 | 61,888 | 9,641,532 | ||||
| 利益剰余金 | ||||||||
| 期首残高 | 165,288 | 25,750,218 | 153,412 | 23,900,055 | ||||
| 当期純利益 | 12,258 | 1,909,674 | 8,461 | 1,318,139 | ||||
| 普通株式および株式報奨の配当金および配当相当金宣言額 | (2,738) | (426,553) | (1,933) | (301,142) | ||||
| 優先株式配当金宣言額 | (452) | (70,417) | (405) | (63,095) | ||||
| 優先株式償還プレミアム | (4) | (623) | - | - | ||||
| 期末残高 | 174,352 | 27,162,298 | 159,535 | 24,853,958 | ||||
| その他の包括利益/(損失)累積額 | ||||||||
| 期首残高 | (2,260) | (352,085) | (2,702) | (420,945) | ||||
| その他の包括利益/(損失) | (596) | (92,851) | 717 | 111,701 | ||||
| 期末残高 | (2,856) | (444,936) | (1,985) | (309,243) | ||||
| 自己株式(取得原価) | ||||||||
| 期首残高 | (120,919) | (18,837,971) | (108,500) | (16,903,215) | ||||
| 買戻 | (9,000) | (1,402,110) | (7,360) | (1,146,614) | ||||
| 再発行 | 19 | 2,960 | 39 | 6,076 | ||||
| その他 | (51) | (7,945) | (48) | (7,478) | ||||
| 期末残高 | (129,951) | (20,245,066) | (115,869) | (18,051,232) | ||||
| 株主資本合計 | $ | 122,742 | \ | 19,121,976 | $ | 124,096 | \ | 19,332,916 |
添付の注記は連結財務書類の一部である。
(5) 連結キャッシュ・フロー計算書(未監査)
| 以下で終了した6ヵ月間 | ||||||||
| 2026年6月 | 2025年6月 | |||||||
| 百万ドル | 百万円 | 百万ドル | 百万円 | |||||
| 営業活動によるキャッシュ・フロー | ||||||||
| 当期純利益 | $ | 12,258 | \ | 1,909,674 | $ | 8,461 | \ | 1,318,139 |
| 当期純利益から営業活動に使用された純キャッシュへの調整: | ||||||||
| 減価償却費 | 1,004 | 156,413 | 1,124 | 175,108 | ||||
| 繰延税金 | (488) | (76,026) | (202) | (31,470) | ||||
| 株式報酬 | 2,969 | 462,541 | 2,950 | 459,581 | ||||
| 信用損失引当金繰入額 | 417 | 64,964 | 671 | 104,535 | ||||
| 営業資産負債の増減: | ||||||||
| 顧客およびその他に対する受取債権および支払債務(純額) | 23,911 | 3,725,095 | (11,708) | (1,823,989) | ||||
| 担保付取引(その他担保付借入金を除く)(純額) | 13,697 | 2,133,856 | (34,073) | (5,308,233) | ||||
| トレーディング資産 | (132,577) | (20,654,171) | (47,625) | (7,419,499) | ||||
| トレーディング負債 | 56,360 | 8,780,324 | 49,794 | 7,757,407 | ||||
| 売却目的保有ローン(純額) | (2,344) | (365,172) | (1,261) | (196,451) | ||||
| その他(純額) | (970) | (151,116) | 311 | 48,451 | ||||
| 営業活動に使用された純キャッシュ | (25,763) | (4,013,618) | (31,558) | (4,916,421) | ||||
| 投資活動によるキャッシュ・フロー | ||||||||
| 固定資産の購入 | (1,067) | (166,228) | (975) | (151,895) | ||||
| 固定資産の売却による収入 | 209 | 32,560 | 392 | 61,070 | ||||
| 事業取得に使用した現金(純額) | (1,783) | (277,774) | - | - | ||||
| 売却可能有価証券: | ||||||||
| 取得 | (84,175) | (13,113,623) | (53,101) | (8,272,605) | ||||
| 売却による収入 | 25,987 | 4,048,515 | 32,088 | 4,998,990 | ||||
| 償還および満期による収入 | 209 | 32,560 | 1 | 156 | ||||
| 満期保有目的証券: | ||||||||
| 取得 | (13,636) | (2,124,352) | (5,819) | (906,542) | ||||
| 償還および満期による収入 | 8,634 | 1,345,091 | 12,438 | 1,937,716 | ||||
| その他投資: | ||||||||
| 取得 | (5,189) | (808,394) | (4,419) | (688,436) | ||||
| 売却、償還および満期による収入 | 6,226 | 969,949 | 4,466 | 695,758 | ||||
| ローン(売却目的保有ローンを除く)(純額) | (20,294) | (3,161,602) | (19,152) | (2,983,690) | ||||
| 投資活動に使用された純キャッシュ | (84,879) | (13,223,299) | (34,081) | (5,309,479) | ||||
| 財務活動によるキャッシュ・フロー | ||||||||
| 無担保短期借入金(純額) | 12,077 | 1,881,476 | 3,927 | 611,787 | ||||
| その他担保付借入金(短期)(純額) | 10,852 | 1,690,633 | (7,026) | (1,094,581) | ||||
| その他担保付借入金(長期)の発行による収入 | 5,127 | 798,735 | 1,206 | 187,883 | ||||
| その他担保付借入金(長期)返済額(1年以内に期日の到来する長期借入金を含む) | (3,304) | (514,730) | (1,275) | (198,632) | ||||
| 無担保長期借入金の発行による収入 | 108,489 | 16,901,501 | 51,067 | 7,955,728 | ||||
| 無担保長期借入金返済額(1年以内に期日の到来する長期借入金を含む) | (40,809) | (6,357,634) | (36,197) | (5,639,131) | ||||
| 資金調達としてのデリバティブ契約(純額) | 2,484 | 386,982 | 634 | 98,771 | ||||
| 預金(純額) | 57,580 | 8,970,388 | 27,244 | 4,244,343 | ||||
| 優先株式の償還 | (2,125) | (331,054) | - | - | ||||
| 普通株式の買戻 | (9,000) | (1,402,110) | (7,360) | (1,146,614) | ||||
| 源泉課税要件を満たすための株式報奨の決済 | (2,864) | (446,183) | (2,146) | (334,325) | ||||
| 普通株式、優先株式および株式報奨の配当金および配当相当金の支払額 | (3,191) | (497,126) | (2,338) | (364,237) | ||||
| 優先株式の発行による収入(発行費用控除後) | - | - | 1,895 | 295,222 | ||||
| その他の資金調達(純額) | (106) | (16,514) | (67) | (10,438) | ||||
| 財務活動により生じた純キャッシュ | 135,210 | 21,064,366 | 29,564 | 4,605,776 | ||||
| 現金および現金同等物に係る為替レート変動の影響 | (1,561) | (243,188) | 6,950 | 1,082,741 | ||||
| 現金および現金同等物増加/(減少)額(純額) | 23,007 | 3,584,261 | (29,125) | (4,537,384) | ||||
| 現金および現金同等物期首残高 | 164,259 | 25,589,910 | 182,092 | 28,368,113 | ||||
| 現金および現金同等物期末残高 | $ | 187,266 | \ | 29,174,170 | $ | 152,967 | \ | 23,830,729 |
| 補足的情報: | ||||||||
| 利息の現金支払額(資産計上された利息控除後) | $ | 34,478 | \ | 5,371,328 | $ | 32,958 | \ | 5,134,527 |
現金を伴わない活動については注記9、注記12および注記16を参照のこと。
添付の注記は連結財務書類の一部である。
2【その他】
(1) 決算日後の状況
上記1「中間財務書類-(6)連結財務書類に対する注記(未監査)」において開示されている事項を除き、該当なし。
(2) 訴訟
以下は、当社が2026年8月3日に米国証券取引委員会(「SEC」)に提出した、様式10-Qによる2026年6月に終了した四半期に係るクォータリー・レポートの抄訳である。
上記に加えて、2026年6月17日提出の有価証券報告書第一部第6 3「その他-(2) 訴訟」参照。
以下は、当社が2026年2月25日にSECに提出した、様式10-Kによる2025年度アニュアル・レポートの抄訳である、2026年6月17日提出の有価証券報告書第一部第6 3「その他-(2) 訴訟-(a)」に記載の事項を補完し、修正するものである。
当社は、その事業活動に伴い発生する様々な事項について、司法上、規制上、および仲裁に関する多数の手続の当事者となっている。これらの手続の多くは、初期の段階にあり、またこれらの案件の多くにおいて、金額未確定の損害賠償が請求されている。当社は、合理的な範囲で生じる可能性がある損失合計の範囲の上限につき、その範囲を見積もることができる案件については見積りを行っており、現時点で入手可能な情報に基づく限り、合理的な範囲で生じる可能性がある損失を見積もることができていない案件の結果が総体として当社の財務状態に重大な悪影響を及ぼすことはないが、特定期間の当社の業績に重要な意味を持つ可能性があると考えている。現在進行中の訴訟および調査の範囲に鑑みると、当社の訴訟費用は、引き続き高額に留まる可能性がある。本書第一部第3 3(3)「財政状態、経営成績及びキャッシュ・フローの状況の分析-見積りの活用」参照。合理的に生じる可能性がある当社の損失合計の見積り、ならびに当社の司法上、規制上、および裁判上の手続に関する情報については、上記1「中間財務書類-(6)連結財務書類に対する注記(未監査)」注記18および27参照。
3【米国と日本における会計原則及び会計慣行の主要な相違】
本書記載の中間連結財務書類は米国において一般に公正妥当と認められている会計原則(米国会計基準)に準拠して作成されている。従って、日本において一般に公正妥当と認められている会計原則(日本会計基準)と相違する場合がある。2026年6月30日時点における、主たる相違点は次のとおりである。
(a) のれん
米国会計基準においては、買収価額が被買収企業の買収時における識別可能な無形資産を含む純資産の公正価値を超える額はのれんとして計上される。のれんの減損の有無は、年に一度、または減損の兆候がある場合にはそれより多い頻度で検討される。まず報告単位の公正価値が帳簿価額を下回っている可能性が比較的高いかどうかを判断するために、定性的要因が評価される。もし定性的評価の結果だけで最終的な判断を下せない場合には、定量的にのれんの減損の有無をテストする。
日本会計基準においては、のれんは、20年以内のその効果の及ぶ期間にわたり、定額法その他の合理的な方法により規則的に償却されている。ただし、のれんの金額に重要性が乏しい場合には、当該のれんが生じた事業年度の費用として処理することができる。
(b) 変動持分事業体の連結
米国会計基準においては、変動持分事業体(以下「VIE」という。)の連結の規定が存在する。VIEとは、議決権持分を通じて支配される事業体の性質のうち1つ以上を欠いている事業体のことである。企業が保有する変動持分を通じて、(ⅰ)VIEの経済的成果に最も重大な影響を与えるVIEの活動を指図する権限、および(ⅱ)VIEにとって潜在的に重大となる可能性のあるVIEの損失を負担する義務または利益を受取る権利、の両方を当該企業に有している場合、VIEにおける支配的な財務上の持分が存在する。支配的な財務上の持分を有する第一受益者である企業は、当該VIEを連結する。
日本会計基準においては、企業の連結財務諸表に子会社を含めるという判断は、(1)企業が子会社の議決権の過半数を所有することにより実質的な支配権を有している、(2)企業が子会社の議決権の半数以下しか所有していなくても、子会社の財務方針および営業または事業の方針の決定を支配する契約等が存在する、子会社の取締役会を支配する等の実質的支配を有している、のいずれかの場合に行われる。
(c) 保証人の会計
米国会計基準においては、特定の保証提供時にその保証の下で引き受けた債務の公正価値で負債を認識することが要求されている。また、保証の内容および将来の潜在的支払額の最大値を含む追加的開示が要求されている。
日本会計基準においては、特定の状況下において、債務保証の会計処理および開示が要求されている。
(d) 公正価値オプション
米国会計基準においては、他の会計基準では公正価値で会計処理されない金融資産、金融負債および確定契約で、要件を満たしたものを商品毎に公正価値で測定するオプション(つまり公正価値オプション)を提供している。公正価値オプションを使用する選択は、企業が金融資産または金融負債を最初に認識する時点、または確定契約の締結時といった特定の選択日に行うことができる。公正価値のその後の変動は損益に計上されることになる。ただし、公正価値オプションを適用した金融負債については、自己の信用スプレッドに起因する金融負債の公正価値の変動は税効果を反映した純額がその他の包括利益として表示される。
日本会計基準においては、金融資産および金融負債のための公正価値オプションに関する上記のような会計基準は設定されていない。
(e) 特定の契約に関連した相殺処理
米国会計基準においては、デリバティブは、強制力のあるネッティング契約または類似契約(以下総称して「ネッティング契約」という。)に基づき相殺の法的権利が存在する場合、取引相手ごとの純額ベースで表示される。さらに、デリバティブは、強制力のあるネッティング契約に基づき取引が行われた場合、強制力のある信用補完契約に基づき受入れ、または差入れた現金担保控除後の金額で表示される。期間と通貨が同じ証券金融取引は、かかる取引が一定の決済基準を満たし、ネッティング契約の対象である場合には、取引相手ごとの純額ベースで表示される。
日本会計基準においては、デリバティブと現金担保の相殺表示は認められていない。また、一定の決済基準を満たす証券金融取引の相殺表示を許容する特定の会計基準はない。
(f) 未認識の税務上のベネフィット
米国会計基準においては、税務当局による調査でテクニカル・メリットに基づいてタックス・ポジションが認容される可能性が50%超の場合のみ、当該ポジションを財務書類上認識している。この基準を満たしたポジションは、調査解決時に50%超の可能性で実現すると見込まれる税務上のベネフィットの最大値で測定される。税申告金額についてのポジションと財務書類上で認識された金額の差額に対して負債が計上される。
日本会計基準においては、法人所得税の不確実性に関する上記のような会計基準はない。
(g) リース会計
米国会計基準においては、リース期間が1年を超えるリース取引について、貸借対照表上、リース期間に渡り資産を使用する権利を表す使用権資産および支払義務を表すリース負債を認識する。オペレーティング・リースの使用権資産はまず、オペレーティング・リース負債の金額に基づき算定され、当初直接費用、リースインセンティブ、リース開始時もしくは開始前に支払ったリース料を調整して算定される。当該金額はリース期間に渡り償却される。
日本会計基準においては、オペレーティング・リース取引はオフバランス処理が行われ、リース料は、リース期間に渡り定額法で認識される。少額リース資産については、簡便法が適用され、オペレーティング・リース取引に準じて会計処理することができる。
(h) 金融資産の減損
米国会計基準においては、償却原価で測定される金融資産およびローン・コミットメント等は、予測信用損失モデルにより減損損失を認識する。予想信用損失の測定は、過去の実績、現在の状況ならびに回収可能性に影響を与える将来予測に基づいて行われる。
日本会計基準においては、貸付金等の債権の評価は、債務者区分により貸倒見積高を算定し、有価証券については時価または実質価額が著しく下落した場合に、減損損失が認識される。
(i) 繰延税金資産
米国会計基準においては、繰延税金資産は全額認識されるが、その一部が実現されない可能性が実現される可能性よりも高いと判断される場合、評価性引当金が計上される。
日本会計基準においては、企業を一時差異等加減算前課税所得等に基づいて分類1から分類5のいずれかに分類したうえで、繰延税金資産の回収可能性を判断し、税金負担額を軽減することができると認められる範囲内で計上される。
第7【外国為替相場の推移】
当社の2026年度上半期における日本円と米ドルの為替相場は、2紙以上の日本の日刊新聞に掲載されているため、本項の記載は省略する。
第8【提出会社の参考情報】
当社は、当事業年度開始日から本半期報告書提出日までの間に、以下の書類を関東財務局長に提出した。
(1) 発行登録書およびその添付書類(2026年5月25日提出)
(2) 2026年5月25日提出の発行登録書に対する訂正発行登録書(2026年6月2日提出)
(3) 有価証券報告書およびその添付書類(2026年6月17日提出)
(4) 2026年5月25日提出の発行登録書に対する訂正発行登録書(2026年6月17日提出)
(5) 2026年5月25日提出の発行登録書に対する発行登録追補書類およびその添付書類(2026年6月19日提出)
(6) 臨時報告書およびその添付書類(企業内容等の開示に関する内閣府令第19条第2項第1号に基づくもの)(2026年8月3日提出)
(7) 2026年5月25日提出の発行登録書に対する訂正発行登録書(2026年8月3日提出)
第二部【提出会社の保証会社等の情報】
該当なし。