
| 【表紙】 | |
| 【提出書類】 | 半期報告書 |
| 【根拠条文】 | 金融商品取引法第24条の5第1項の表の第3号 |
| 【提出先】 | 関東財務局長 |
| 【提出日】 | 2026年9月28日 |
| 【中間会計期間】 | 自 2026年1月1日 至 2026年6月30日 |
| 【会社名】 | バンク・オブ・チャイナ香港(ホールディングス)リミテッド |
| (BOC Hong Kong (Holdings) Limited) | |
| 【代表者の役職氏名】 | 副会長、執行取締役兼社長 孫煜 (SUN Yu, Vice Chairman, Executive Director and Chief Executive) |
| 【本店の所在の場所】 | 香港 ガーデンロード1 バンク・オブ・チャイナ・タワー53階 (53rd Floor, Bank of China Tower, 1 Garden Road, Hong Kong) |
| 【代理人の氏名又は名称】 | 弁護士 藤田 元康 |
| 【代理人の住所又は所在地】 | 東京都千代田区丸の内二丁目1番1号 明治安田生命ビル 外国法共同事業法律事務所リンクレーターズ |
| 【電話番号】 | 03 (6212) 1200 |
| 【事務連絡者氏名】 | 弁護士 宮下 公輔 |
| 【連絡場所】 | 東京都千代田区丸の内二丁目1番1号 明治安田生命ビル 外国法共同事業法律事務所リンクレーターズ |
| 【電話番号】 | 03 (6212) 1200 |
| 【縦覧に供する場所】 | 該当なし |
(注) 1.別段の記載がある場合を除き、「香港ドル」は香港の法定通貨を指す。
2.本書において記載されている香港ドルから日本円への換算は、1香港ドル=20.33円(株式会社三菱UFJ銀行が発表した2026年8月28日の香港ドルの対顧客電信直物売買相場の仲値)の換算率により行われている。
3.当社の事業年度は暦年である。
4.本書の表で計数が四捨五入されている場合、合計は計数の総和と、又は他の欄に記載されている数値と必ずしも一致しない。
5.本書において、別段の記載がある場合を除き、下記の用語は下記の意味を有する。
| 「関連会社」 ……………………………… | 上場規則に規定される「関連会社(associates)」を意味する。 |
| 「取締役会」 ……………………………… | 当社の取締役会のことをいう。 |
| 「中国銀行」又は「BOC」………………… | 中国の法律に基づき設立された有限責任株式会社の商業銀行で、H株式及びA株式がそれぞれ香港証券取引所及び上海証券取引所に上場している中国銀行(Bank of China Limited)のことをいう。 |
| 「バンク・オブ・チャイナ香港(BVI) 株式会社」又は「BOC (BVI)」 …………… | 英領ヴァーージン諸島の法律に基づき設立された会社で、BOC香港(グループ)の完全子会社であるバンク・オブ・チャイナ香港(BVI)リミテッド(BOC Hong Kong (BVI) Limited)のことをいう。 |
| 「BOCグループ保険会社」又は 「BOCGインシュアランス」………………… | 香港の法律に基づき設立された会社で、中国銀行の完全子会社であるバンク・オブ・チャイナ・グループ・インシュアランス・カンパニー・リミテッド(Bank of China Group Insurance Company Limited)のことをいう。 |
| 「BOC香港(グループ)」又は「BOCHKG」… | 香港の法律に基づき設立された会社で、中国銀行の完全子会社であるBOC香港(グループ)リミテッド(BOC Hong Kong (Group) Limited)のことをいう。 |
| 「バンク・オブ・チャイナ香港」、「BOCHK」、「BOC香港」又は「当行」…………………………………………… | 香港の法律に基づき設立された会社で、当社の完全子会社である中国銀行(香港)株式会社(Bank of China (Hong Kong) Limited)のことをいう。 |
| 「バンク・オブ・チャイナ・ インターナショナル」又は「BOCI」……… | 香港の法律に基づき設立された会社で、中国銀行の完全子会社であるBOCインターナショナル・ホールディングス・リミテッド(BOC International Holdings Limited)のことをいう。 |
| 「BOCI-プルデンシャル・ トラスティ」………………………………… | 香港の法律に基づき設立された会社で、BOCグループ・トラスティ・カンパニー・リミテッド及びプルデンシャル・コーポレーション・ホールディングス・リミテッドが各々64%及び36%の持分を保有するBOCI-プルデンシャル・トラスティ・リミテッド(BOCI-Prudential Trustee Limited)のことをいう。 |
| 「BOCグループ生命保険会社」 又は「BOCライフ」………………………… | 香港の法律に基づき設立された会社で、当グループ及びBOCグループ保険会社が各々51%及び49%の持分を保有するBOCグループ・ライフ・アシュアランス・カンパニー・リミテッド(BOC Group Life Assurance Company Limited)のことをいう。 |
| 「BOCマレーシア」………………………… | バンク・オブ・チャイナ香港の完全子会社であるバンク・オブ・チャイナ(マレーシア)ベルハッド(Bank of China (Malaysia) Berhad)のことをいう。 |
| 「BOCタイ」………………………………… | バンク・オブ・チャイナ香港の完全子会社であるバンク・オブ・チャイナ(タイ)パブリック・カンパニー・リミテッド(Bank of China (Thai) Public Company Limited)のことをいう。 |
| 「CAS」……………………………………… | 中国企業会計準則(Chinese Accounting Standard for Business Enterprises)のことをいう。 |
| 「CET1」…………………………………… | 普通株等Tier1(Common Equity Tier 1)のことをいう。 |
| 「セントラル・フイジン」 ……………… | セントラル・フイジン・インベストメント・リミテッド(Central Huijin Investment Limited)のことをいう。 |
| 「ECL」 ……………………………………… | 予定信用損失をいう。 |
| 「香港銀行間取引金利」又は 「HIBOR」 …………………………………… | 香港銀行間取引金利(Hong Kong Interbank Offered Rate)のことをいう。 |
| 「香港会計基準」又は「HKAS」 ………… | 香港会計基準(Hong Kong Accounting Standard)のことをいう。 |
| 「香港財務報告基準」又は 「HKFRS」…………………………………… | 香港財務報告基準(Hong Kong Financial Reporting Standard)のことをいう。 |
| 「香港会計士協会」又は「HKICPA」 …… | 香港会計士協会(Hong Kong Institute of Certified Public Accountants)のことをいう。 |
| 「香港金融管理局」又は「HKMA」 ……… | 香港金融管理局(Hong Kong Monetary Authority)のことをいう。 |
| 「香港」、「香港特別行政区」、「HKSAR」、「香港、中国」又は「香港(中国)」……………………………………… | 中華人民共和国香港特別行政区(Hong Kong Special Administrative Region of the PRC)のことをいう。 |
| 「IFRS」 …………………………………… | 国際財務報告基準(International Financial Reporting Standard)のことをいう。 |
| 「上場規則」 ……………………………… | 香港証券取引所における有価証券の上場を規定する規則のことをいう。 |
| 「N/A」「該当なし」……………………… | 該当なしのことをいう。 |
| 「中国」 …………………………………… | 中華人民共和国のことをいう。 |
| 「人民元」 ………………………………… | 中国の法定通貨である人民元(Renminbi(RMB))のことをいう。 |
| 「RWAs」……………………………………… | リスク加重資産(Risk-weighted Assets)のことをいう。 |
| 「証券先物条例」 ………………………… | 香港法第571章証券先物条例(Securities and Futures Ordinance)のことをいう。 |
| 「SME」……………………………………… | 小・中規模企業のことをいう。 |
| 「証券取引所」又は 「香港証券取引所」 ……………………… | 香港証券取引所(The Stock Exchange of Hong Kong Limited)のことをいう。 |
| 「当社」 …………………………………… | 香港の法律に基づき設立された会社であるバンク・オブ・チャイナ香港(ホールディングス)リミテッド(BOC Hong Kong (Holdings) Limited)のことをいう。 |
| 「当グループ」 …………………………… | 総じて当社及びその子会社のことをいう。 |
第一部【企 業 情 報】
第1【本国における法制等の概要】
当半期中、2026年6月24日に提出した有価証券報告書に記載された提出会社の属する国・州等における会社制度、提出会社の定款等に規定する制度、外国為替管理制度及び課税上の取扱いについて、重大な変更はなかった。
第2【企業の概況】
1【主要な経営指標等の推移】
連結中間財務情報(1)(2)
| (単位:1株当たり金額(単位:香港ドル)を除き百万香港ドル) | |||
| (下段の括弧内の数値は1株当たり金額(単位:円)を除き百万円) | |||
| 2026年6月30日 終了の6ヶ月 (未監査) | 2025年6月30日 終了の6ヶ月 (未監査) (修正再表示) | 2024年6月30日 終了の6ヶ月 (未監査) | |
| 正味受取利息 | 28,182 | 25,119 | 25,982 |
| (572,940) | (510,669) | (528,214) | |
| 正味受取手数料 | 5,979 | 6,345 | 5,000 |
| (121,553) | (128,994) | (101,650) | |
| 正味営業収益 | 37,431 | 36,819 | 33,255 |
| (760,972) | (748,530) | (676,074) | |
| 営業利益 | 28,451 | 28,403 | 25,134 |
| (578,409) | (577,433) | (510,974) | |
| 税引前利益 | 28,772 | 27,284 | 24,716 |
| (584,935) | (554,684) | (502,476) | |
| 当期純利益 | 24,356 | 22,804 | 20,463 |
| (495,157) | (463,605) | (416,013) | |
| 当社株主帰属利益 | 23,739 | 22,160 | 20,040 |
| (482,614) | (450,513) | (407,413) | |
| 配当金(3) | 8,657 | 6,132 | 6,026 |
| (175,997) | (124,664) | (122,509) | |
| 当期の包括利益合計 | 19,098 | 27,071 | 18,751 |
| (388,262) | (550,353) | (381,208) | |
| 資産合計 | 4,773,371 | 4,404,870 | 3,998,248 |
| (97,042,632) | (89,551,007) | (81,284,382) | |
| 負債合計 | 4,407,554 | 4,052,025 | 3,668,314 |
| (89,605,573) | (82,377,668) | (74,576,824) | |
| 当社株主に帰属する資本及び準備金 | 360,366 | 348,850 | 326,573 |
| (7,326,241) | (7,092,121) | (6,639,229) | |
| 当社株主に帰属する1株当たり資本及び準備金(単位:香港ドル) | 34.08 | 32.99 | 30.89 |
| (693) | (671) | (628) | |
| 当社株主に帰属する1株当たり利益(基本的及び希薄化後)(単位:香港ドル) | 2.2453 | 2.0959 | 1.8954 |
| (46) | (43) | (39) | |
| 普通株等Tier1(CET1)自己資本比率(4) | 23.80% | 23.69% | 20.05% |
| Tier1自己資本比率(4) | 23.80% | 23.69% | 20.05% |
| 合計自己資本比率(4) | 25.71% | 25.69% | 22.17% |
| 株主資本利益率(5) | 13.18% | 12.86% | 12.39% |
| 配当性向(6) | 36.47% | 27.67% | 30.07% |
| 営業活動による正味キャッシュ・インフロー/(アウトフロー) | 116,814 | (56,521) | 31,026 |
| (2,374,829) | ((1,149,072)) | (630,759) | |
| 投資活動による正味キャッシュ・アウトフロー | (2,952) | (710) | (1,528) |
| ((60,014)) | ((14,434)) | ((31,064)) | |
| 財務活動による正味キャッシュ・アウトフロー | (3,484) | (3,497) | (423) |
| ((70,830)) | ((71,094)) | ((8,600)) | |
| 6月30日現在、現金及び現金同等物残高 | 668,577 | 603,512 | 703,443 |
| (13,592,170) | (12,269,399) | (14,300,996) | |
| 従業員数(フルタイム当量)(単位:人) | 15,469 | 15,228 | 14,910 |
連結年次財務情報(1)(2)
| (単位:1株当たり金額(単位:香港ドル)を除き百万香港ドル) | ||
| (下段の括弧内の数値は1株当たり金額(単位:円)を除き百万円) | ||
| 2025年 | 2024年 | |
| 正味受取利息 | 52,911 | 52,334 |
| (1,075,681) | (1,063,950) | |
| 正味受取手数料 | 11,269 | 9,893 |
| (229,099) | (201,125) | |
| 正味営業収益 | 68,725 | 66,171 |
| (1,397,179) | (1,345,256) | |
| 営業利益 | 50,532 | 48,677 |
| (1,027,316) | (989,603) | |
| 税引前利益 | 48,574 | 46,754 |
| (987,509) | (950,509) | |
| 当期純利益 | 41,189 | 39,118 |
| (837,372) | (795,269) | |
| 当社株主帰属利益 | 40,121 | 38,233 |
| (815,660) | (777,277) | |
| 配当金(3) | 22,467 | 21,029 |
| (456,754) | (427,520) | |
| 当期の包括利益合計 | 45,683 | 37,148 |
| (928,735) | (755,219) | |
| 資産合計 | 4,489,809 | 4,194,408 |
| (91,277,817) | (85,272,315) | |
| 負債合計 | 4,126,334 | 3,852,178 |
| (83,888,370) | (78,314,779) | |
| 当社株主に帰属する資本及び準備金 | 358,528 | 338,716 |
| (7,288,874) | (6,886,096) | |
| 当社株主に帰属する1株当たり資本及び準備金(単位:香港ドル) | 33.91 | 32.04 |
| (689) | (651) | |
| 当社株主に帰属する1株当たり利益(基本的及び希薄化後)(単位:香港ドル) | 3.7947 | 3.6162 |
| (77) | (74) | |
| 合計自己資本比率(4) | 25.98% | 22.00% |
| Tier1自己資本比率(4) | 24.01% | 20.02% |
| 株主資本利益率(5) | 11.51% | 11.61% |
| 配当性向(6) | 56.00% | 55.00% |
| 営業活動による正味キャッシュ・(アウトフロー)/インフロー | (87,083) | 1,875 |
| ((1,770,397)) | (38,119) | |
| 投資活動による正味キャッシュ・アウトフロー | (1,653) | (2,333) |
| ((33,605)) | ((47,430)) | |
| 財務活動による正味キャッシュ・アウトフロー | (26,618) | (22,758) |
| ((541,144)) | ((462,670)) | |
| 12月31日現在、現金及び現金同等物残高 | 548,518 | 649,288 |
| (11,151,371) | (13,200,025) | |
| 従業員数(フルタイム当量)(単位:人) | 15,585 | 15,309 |
注:
(1) 2024年12月31日終了年度及び2025年12月31日終了年度の数値は監査済である。2024年6月30日、2025年6月30日及び2026年6月30日終了期間の数値は未監査である。2024年6月30日、2025年6月30日及び2026年6月30日終了の6ヶ月間の中間財務情報について、HKICPAが発行した香港レビュー業務基準第2410号「事業体の独立監査人が実施する期中財務情報のレビュー」に従って当グループの外部監査人がレビューを行った。
(2) 上記に掲げる主要な経営指標等は、香港財務報告基準に従って作成されたものである。
(3) a. 取締役会は、2024年8月29日開催の会合において、2024年上半期について普通株式1株当たり0.570香港ドル、総額約6,026百万香港ドルの中間配当を宣言した。
b. 取締役会は、2025年3月26日の会合において、2024年12月31日終了年度について普通株式1株当たり1.419香港ドル、総額約15,003百万香港ドルの最終配当を2025年度年次株主総会で提案することを決定した。
c. 取締役会は、2025年4月29日、2025年8月29日及び2025年10月28日開催の会合において、2025年上半期について普通株式1株当たり0.290香港ドル、それぞれ総額約3,066百万香港ドルの中間配当を宣言した。
d. 取締役会は、2026年3月30日開催の会合において、2025年12月31日終了年度について普通株式1株当たり1.255香港ドル、総額約13,269百万香港ドルの最終配当を2026年度年次株主総会で提案することを決定した。
e. 取締役会は、2026年4月29日開催の会合において、普通株式1株当たり0.2900香港ドル、総額約3,066百万香港ドルの2026年度第1回中間配当を宣言した。
f. 取締役会は、2026年8月28日開催の会合において、普通株式1株当たり0.290香港ドルの、総額約3,066百万香港ドルの2026年度第2回中間配当を、普通株式1株当たり0.2388香港ドルの、総額約2,525百万香港ドルの特別配当を宣言した。
(4) 自己資本比率は、規制目的でバンク・オブ・チャイナ香港及びHKMAにより定められている特定の子会社の資本状況で構成される連結ベースで、銀行業(資本)規則に従って算出されている。
(5) 株主資本利益率は、当社株主帰属利益を当社株主に帰属する資本及び準備金の期首及び期末残高の平均で除することによって算出されている。
(6) 配当性向は、配当金を当社株主帰属利益で除することによって算出されている。
(7) 当グループは、2026年に共通支配下にある事業体との企業結合に伴い、財務書類の作成に合併会計処理を適用した。これに伴い、2025年6月30日終了の上半期の比較情報は、それに応じて修正再表示されている。
2【事業の内容】
当半期中、2026年6月24日に提出した有価証券報告書の「第一部 企業情報-第2 企業の概況-3 事業の内容」に記載された内容につき、バンク・オブ・チャイナ香港の経営組織に生じた一定の変更を除き、重要な変更はなかった。下記の表は2026年9月9現在のバンク・オブ・チャイナ香港の経営組織の主要構成を示したものである。
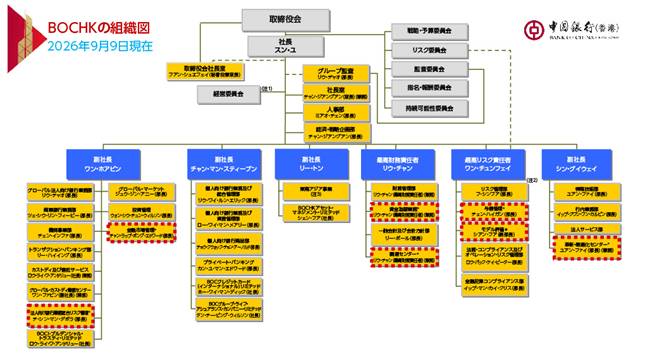
(注)1 経営委員会の傘下にある主要な専門委員会には、資産負債管理委員会、インベスターズ・リレーション委員会、信用リスク評価委員会、マネーロンダリング対策委員会、デジタル委員会、調達管理・固定資産処分委員会、資金為替商品委員会、オペレーション委員会、リスク管理・内部統制委員会、情報セキュリティ委員会、事業継続管理委員会、持続可能性執行委員会及び財務審査委員会などがある。
2 リスク管理部は、市場リスク、金利リスク、流動性リスク及び資産回収を監督する。与信管理(リスク管理部に管理上付随する独立モジュール)は、与信リスク、法人及び商業信用リスクを統括する。
3 東南アジアの事業体の主要な部門横断的及び地域的な開発イニシアチブの調整及び推進を行う。主要な事業担当者は、副部長のリー・タンである。
4 * - 部ではなく、上級管理職の直轄となる機能。
3【関係会社の状況】
当半期中、2026年6月24日に提出した有価証券報告書の「第一部 企業情報-第2 企業の概況-4 関係会社の状況」に記載された親会社及び子会社につき、重要な変更はなかった。
4【従業員の状況】
2026年6月30日現在のフルタイム当量で換算された人員数は15,469人であり、2025年6月30日現在の15,228人から241人増加した。
第3【事業の状況】
1【経営方針、経営環境及び対処すべき課題等】
当半期中、2026年6月24日に提出した有価証券報告書の「第一部 企業情報-第3 事業の状況-1 経営方針、経営環境及び対処すべき課題等」に記載された内容につき、重要な変更はなかった。
2【事業等のリスク】
当半期中、当グループの財政状態、経営成績及びキャッシュ・フローの状況に重要な影響を与える可能性のある主要なリスクは発生しなかった。また、当半期中、2026年6月24日に提出した有価証券報告書の「第一部 企業情報-第3 事業の状況-3 事業等のリスク」に記載された内容につき、重要な変更はなかった。
3【経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析】
連結財務の概況
財務ハイライト
| (単位:百万香港ドル) | 2026年6月30日 終了の6ヶ月間 | 2025年12月31日 終了の6ヶ月間 (修正再表示) | 2025年6月30日 終了の6ヶ月間 (修正再表示) | ||
| 減損引当金繰入前正味営業収益 | 39,903 | 37,095 | 40,137 | ||
| 営業費用 | (8,980) | (9,959) | (8,416) | ||
| 減損引当金繰入前営業利益 | 30,923 | 27,136 | 31,721 | ||
| 減損引当金繰入後営業利益 | 28,451 | 22,160 | 28,403 | ||
| 税引前利益 | 28,772 | 21,321 | 27,284 | ||
| 当期利益 | 24,356 | 18,412 | 22,804 | ||
| 当社株主帰属利益 | 23,739 | 17,988 | 22,160 | ||
2026年上半期、当社株主帰属利益は前年同期比1,579百万香港ドル(7.1%)増の23,739百万香港ドルであった。当期中、市場の変動により外国為替関連商品の時価評価額が下落し、減損引当金繰入前正味営業収益は前年同期比0.6%減の39,903百万香港ドルとなった。資金調達収益又は外国為替スワップ契約を含めた場合、正味受取利息は、主に平均利付資産及び純金利マージンの伸びにより、前年同期比で増加を記録していたことになる。当グループは、預金価格設定及び期間管理を強化するとともに、預金構成を最適化するために当座・普通預金を積極的に拡大し、これが純金利マージンの前年同期比上昇に寄与した。主に保険からの受取手数料の減少により、正味受取手数料は前年同期比で減少した。しかしながら、当グループのウェルス・マネジメント事業の堅調な拡大に牽引され、有価証券仲介、ファンド販売及びファンド管理からの受取手数料は前年同期比で増加した。また、BOCライフの保険商品の販売量が大幅に増加したことにより、保険事業の業績は前年同期比で伸びた。営業費用は増加したが、業務効率は満足のいく水準を維持した。一方、当グループは、正味減損引当金繰入額の減少を計上し、投資不動産の公正価値調整による純利得を計上したことで、全体的な利益の増加に寄与した。
2025年の下半期と比較すると、当グループの減損引当金繰入前正味営業利益は2,808百万香港ドル(7.6%)増加した。これは主に、正味受取利息の減少を上回る正味受取手数料及び正味トレーディング収益の増加(外国為替スワップ契約の調達収益又は費用を含めた場合)によるものである。同時に、営業費用及び正味減損引当金繰入額はともに減少した一方、投資不動産に係る公正価値調整による純利得を計上した。結果として、当社株主帰属利益は、昨年下半期と比べ、5,751百万香港ドル(32.0%)増加した。
損益計算書の分析
正味受取利息及び純金利マージン
| (単位:百万香港ドル、%を除く。) | 2026年6月30日 終了の6ヶ月間 | 2025年12月31日 終了の6ヶ月間 (修正再表示) | 2025年6月30日 終了の6ヶ月間 (修正再表示) |
| 受取利息 | 58,144 | 58,383 | 62,179 |
| 支払利息 | (29,962) | (30,484) | (37,060) |
| 正味受取利息 | 28,182 | 27,899 | 25,119 |
| 利付資産平均残高 | 3,843,722 | 3,762,168 | 3,790,681 |
| 純金利スプレッド | 1.20% | 1.18% | 1.01% |
| 純金利マージン | 1.48% | 1.47% | 1.34% |
| 純金利マージン(調整後)(1) | 1.57% | 1.62% | 1.54% |
2026年上半期、正味受取利息は28,182百万香港ドルに達した。外国為替スワップ契約(2)の調達収益又は費用を含めた場合、利付資産平均残高及び純金利マージンの増加により正味受取利息は前年同期比3.3%増加し、29,934百万香港ドルとなっていた。利付資産平均残高は、前年同期比53,041百万香港ドル(1.4%)増加した。外国為替スワップ契約の調達収益又は費用を含めた場合、純金利マージンは、前年同期比3ベーシス・ポイント上昇し、1.57%であったことになる。当グループは預金価格設定及び期間管理を強化するとともに、預金構成を最適化するために当座・普通預金を積極的に拡大した。これらの取り組みにより、低下する市場金利により資産利回りが低下したことの影響は一部緩和された。
外国為替スワップ契約の調達収益又は費用を含めた場合、2025年下半期に比べ、正味受取利息は2.8%減少、純金利マージンは5ベーシス・ポイント低下していたであろう。これは主に、低下した市場金利により資産利回りが低下したことによる。当座・普通預金の割合が増加したことは、上記のマイナスの影響を一部相殺した。
| (注) | |
| (1) 調達収益又は外国為替スワップ契約の費用を含む。 | |
| (2) 外国為替スワップ契約は、通常、当グループの流動性管理及び資金調達業務に利用される。外国為替スワップ契約では、当グループは、ある通貨(原通貨)をその他の通貨(スワップ通貨)と直物為替レートで交換し(直物取引)、将来の満期日に同じ組み合わせの通貨を事前に決めたレートで交換することにより、反対方向の直物取引を行うことを約束する(先渡取引)。この方法により、原通貨建ての余剰資金は、最小限の為替リスクにより流動性及び資金調達の目的において他の通貨に交換される。直物契約と先渡契約間の換算差額は、外国為替損益として認識され(「正味トレーディング収益」に含まれる。)、一方、対応する原通貨の余剰資金とスワップされた通貨の余剰資金との間の金利差額は正味受取利息に反映される。 | |
下記の表は、資産及び負債の平均残高と平均利回りを区分別に要約している。
| 資 産 | 2026年6月30日 終了の6ヶ月間 | 2025年12月31日 終了の6ヶ月間 (修正再表示) | 2025年6月30日 終了の6ヶ月間 (修正再表示) | |||||
| 平均残高 (百万香港ドル) | 平均利回り(%) | 平均残高 (百万香港ドル) | 平均利回り(%) | 平均残高 (百万香港ドル) | 平均利回り(%) | |||
| 銀行及びその他金融機関への預け金 | 484,080 | 2.16 | 447,009 | 2.20 | 635,043 | 2.14 | ||
| 負債性証券投資及びその他の負債性商品 | 1,599,319 | 3.10 | 1,617,441 | 3.02 | 1,470,353 | 3.26 | ||
| 顧客及びその他の口座への貸付金 | 1,725,899 | 3.27 | 1,681,032 | 3.36 | 1,667,155 | 3.78 | ||
| その他の利付資産 | 34,424 | 2.13 | 16,686 | 3.51 | 18,130 | 4.33 | ||
| 利付資産合計 | 3,843,722 | 3.05 | 3,762,168 | 3.08 | 3,790,681 | 3.31 | ||
| 非利付資産 | 659,163 | - | 581,958 | - | 552,507 | - | ||
| 資産合計 | 4,502,885 | 2.60 | 4,344,126 | 2.67 | 4,343,188 | 2.89 | ||
| 負 債 | 2026年6月30日 終了の6ヶ月間 | 2025年12月31日 終了の6ヶ月間 (修正再表示) | 2025年6月30日 終了の6ヶ月間 (修正再表示) | |||||
| 平均残高 (百万香港ドル) | 平均利回り(%) | 平均残高 (百万香港ドル) | 平均利回り(%) | 平均残高 (百万香港ドル) | 平均利回り(%) | |||
| 預金並びに銀行及びその他金融機関からの預り金 | 310,651 | 1.38 | 249,198 | 1.22 | 275,486 | 1.55 | ||
| 当座、貯蓄及び定期預金 | 2,726,722 | 1.89 | 2,722,330 | 1.95 | 2,778,824 | 2.37 | ||
| 劣後負債 | 77,875 | 2.16 | 75,166 | 2.14 | 73,324 | 2.15 | ||
| その他の利付負債 | 146,659 | 2.04 | 130,267 | 2.14 | 116,560 | 2.60 | ||
| 利付負債合計 | 3,261,907 | 1.85 | 3,176,961 | 1.90 | 3,244,194 | 2.30 | ||
| 株主資金*及びその他の非利付負債 | 1,240,978 | - | 1,167,165 | - | 1,098,994 | - | ||
| 負債合計 | 4,502,885 | 1.34 | 4,344,126 | 1.39 | 4,343,188 | 1.72 | ||
* 株主資金は、当社株主に帰属する資本及び準備金を意味する。
正味受取手数料
| (単位:百万香港ドル) | 2026年6月30日 終了の6ヶ月間 | 2025年12月31日 終了の6ヶ月間 (修正再表示) | 2025年6月30日 終了の6ヶ月間 (修正再表示) |
| 証券仲介業務 | 1,610 | 1,711 | 1,579 |
| クレジット・カード事業 | 1,474 | 1,446 | 1,314 |
| 貸付手数料 | 1,378 | 513 | 1,355 |
| 保険 | 691 | 829 | 1,162 |
| ファンド販売 | 690 | 512 | 445 |
| 支払サービス | 401 | 388 | 388 |
| 信託及びカストディ業務 | 397 | 393 | 509 |
| 為替 | 252 | 256 | 247 |
| 手形手数料 | 246 | 238 | 214 |
| 貸金庫 | 143 | 147 | 146 |
| ファンド管理 | 98 | 93 | 55 |
| その他 | 622 | 561 | 729 |
| 受取手数料 | 8,002 | 7,087 | 8,143 |
| 支払手数料 | (2,023) | (2,062) | (1,798) |
| 正味受取手数料 | 5,979 | 5,025 | 6,345 |
2026年上半期の正味受取手数料は5,979百万香港ドルとなり、前年同期比366百万香港ドル(5.8%)減少した。これは主に、保険並びに信託及びカストディ業務からの受取手数料が前年同期比でそれぞれ40.5%及び22.0%減少したことによるものである。当グループは、相続指向の終身保険に対する顧客の需要に着目し、商品プロモーションを強化し、相続計画に係る補完サービスを充実させることで保険商品のラインナップを拡充した。この結果、当期中にBOCライフの保険商品の販売量が大幅に増加し、標準新規保険料の価値は前年同期比27.9%増の18,962百万香港ドルとなり、当グループの契約上のサービス・マージン(CSM)残高は前年度末比23.6%増加した。当グループは、資産配分及びリスク管理における多様な顧客のニーズに対応するため、引き続きファンド商品のラインナップを拡充し、ファンドの販売及び管理からの受取手数料は前年同期比でそれぞれ55.1%及び78.2%増加した。一方、当グループは香港の小売り売上の回復に伴う事業機会を捉え、クレジット・カード事業は香港国内の小売消費総額において前年同期比で堅調な伸びを記録し、クレジット・カード手数料収入は前年同期比で12.2%増加した。また、手形、支払サービス及び為替からの受取手数料も増加した。手数料費用は、主に業務量の増加に牽引され、増加した。
2025年下半期と比較すると、正味受取手数料は954百万香港ドル(19.0%)増加したが、これは主に、貸付、ファンド販売及びファンド運用、クレジット・カード事業及び支払サービスからの受取手数料の増加によるものであった。
正味トレーディング収益
| (単位:百万香港ドル) | 2026年6月30日 終了の6ヶ月間 | 2025年12月31日 終了の6ヶ月間 (修正再表示) | 2025年6月30日 終了の6ヶ月間 (修正再表示) |
| 正味トレーディング収益 | 6,825 | 4,573 | 12,237 |
2026年上半期、当グループの正味トレーディング収益は6,825百万香港ドルとなり、前年同期比5,412百万香港ドル(44.2%)減少した。これは主に、当期中の当グループの現地通貨での資金活用の増加による外国為替スワップ契約取引の減少、並びに前年同期における外国為替関連商品及び金利関連商品の時価評価額の増加によるものであった。
2025年下半期に比べ、正味トレーディング収益は2,252百万香港ドル(49.2%)増加した。これは主に、外国為替関連商品及び金利関連商品の時価評価額の増加によるものである。
純損益を通じた公正価値によるその他の金融商品に係る純利得
| (単位:百万香港ドル) | 2026年6月30日 終了の6ヶ月間 | 2025年12月31日 終了の6ヶ月間 | 2025年6月30日 終了の6ヶ月間 |
| 純損益を通じた公正価値によるその他の金融商品に係る純利得 | 2,404 | 4,446 | 3,527 |
2026年上半期、当グループは、2,404百万香港ドルの純損益を通じた公正価値によるその他の金融商品に係る純利得を計上し、前年同期比で1,123百万香港ドル(31.8%)減少した。かかる変動は主に、市場の金利変動によりもたらされる、BOCライフの負債性証券投資の時価評価額の減少によるものであった。しかしながら、かかるBOCライフの参加保険事業に関連する負債性証券投資の時価の変動は、保険契約負債の変動により相殺されており、また市場金利の変動によりもたらされており、保険金融費用の変動に反映されている。
2025年下半期に比べ、純損益を通じた公正価値によるその他の金融商品に係る純利得は2,042百万香港ドル(45.9%)減少した。これは主に市場金利の変動により生じたBOCライフの負債性証券投資の時価評価額の上昇に起因していた。
営業費用
| (単位:百万香港ドル) | 2026年6月30日 終了の6ヶ月間 | 2025年12月31日 終了の6ヶ月間 (修正再表示) | 2025年6月30日 終了の6ヶ月間 (修正再表示) |
| 人件費 | 5,938 | 6,638 | 5,546 |
| 物件費(減価償却及び償却費を除く) | 864 | 866 | 758 |
| 減価償却及び償却費 | 1,388 | 1,367 | 1,374 |
| その他の営業費用 | 1,471 | 1,752 | 1,298 |
| 控除:保険契約に直接帰属する費用 | (681) | (664) | (560) |
| 営業費用 | 8,980 | 9,959 | 8,416 |
| 2026年6月30日 現在 | 2025年12月31日 現在 | 2025年6月30日 現在 | |
| 従業員数(フルタイム当量) | 15,469 | 15,585 | 15,228 |
戦略的な開発イニシアチブに焦点を当て、当グループは、主要プロジェクト及び事業発展の支援を優先して、デジタル化、地域開発、事業統合及び人材育成などの主要分野に資源を配分した。一方、当グループは、戦略的な開発イニシアチブを支援するために資源の再配分を通じて資源の活用及び確保を強化した。支店の変革及びアセットライト型事業モデルの推進により支店ネットワークを最適化し、AIの活用と技術革新の加速により業務プロセスの自動化及びインテリジェントなビジネス機能の向上を推進し、地域の運営プラットフォームのさらなる統合を通じて一元化された運営によるスケールメリットを達成した。2026年上半期における営業費用は8,980百万香港ドルで、前年同期比で564百万香港ドル(6.7%)増加した。費用の収益に対する割合は22.50%であり、現地の同業他社と比較して満足できる水準を維持している。
人件費は主に、従業員数の増加及び給与コストの増加により、前年同期比7.1%増加した。
物件費及び機器費は、主に情報技術への投資の増加並びに支店及び事務所物件の建設プロジェクトに係る支出の増加により、14.0%増加した。
減価償却及び償却費は1.0%増加したが、これは主に、無形資産の償却費の増加及び特定のコンピュータ機器に係る減価償却費の増加によるものであり、特定の施設の下方修正再評価に起因する減価償却費の減少に一部相殺された。
その他の営業費用は13.3%増加した。これは主に、マーケティング費用及びプロモーション費用、専門コンサルティング料、保険料並びに慈善寄付金の増加によるものである。
2025年下半期と比較して、営業費用は979百万香港ドル(9.8%)減少した。かかる減少は主に、人件費、広告費用及びプロモーション費用、専門コンサルティング料並びに慈善寄付金の減少によるものであった。
貸付金その他の正味減損引当金繰入額
| (単位:百万香港ドル) | 2026年6月30日 終了の6ヶ月間 | 2025年12月31日 終了の6ヶ月間 | 2025年6月30日 終了の6ヶ月間 |
| 段階1 | 104 | 250 | 643 |
| 段階2 | 524 | 2,754 | 763 |
| 段階3 | 1,757 | 1,980 | 1,858 |
| 貸付金その他の正味減損引当金繰入額 | 2,385 | 4,984 | 3,264 |
2026年上半期、当グループの貸付金その他の正味減損引当金繰入額は2,385百万香港ドルとなり、前年同期比879百万香港ドル(26.9%)減少した。これは主に、貸付ポートフォリオの変化に伴う貸倒引当金の計上、商業用不動産市場の低迷を背景とした不動産セクターの特定顧客に対する内部格付の引下げ、及び前年同期における特定の不良債権顧客の経営状況の悪化や債務再編により、比較対象となる基準額が上昇したことによるものであった。顧客への貸付金及びその他の年間信用コストは0.27%で、前年同期比で0.12パーセンテージ・ポイント低下した。2026年6月30日現在、顧客に対する貸付金の割合としての当グループのローン減損引当金総額は1.12%であった。
2025年下半期と比較して、当グループの貸付金その他の正味減損引当金繰入額は、2,599百万香港ドル(52.1%)減少した。これは主に、2025年上半期において、商業用不動産市場の継続的な低迷を背景とした不動産セクターの特定顧客に対する内部格付の引下げに伴う貸倒引当金により、比較対象となる基準額が上昇したことによるものであった。
資産及び負債の分析
下表は当グループの資産構成をまとめたものである。当グループのデリバティブ金融商品の契約額/想定元本及び公正価値については、中間財務書類の注記20を参照のこと。偶発債務、及びコミットメントの各重要なクラスの契約金額、並びに信用リスク加重総額については、中間財務書類の注記35を参照のこと。
資産の構成
| (単位:百万香港ドル、%を除く。) | 2026年6月30日現在 | 2025年12月31日現在 (修正再表示) | ||
| 残高 | % | 残高 | % | |
| 現金並びに銀行及びその他金融機関への預け金 | 570,298 | 11.9 | 567,599 | 12.6 |
| 香港特別行政区政府債務証書 | 252,790 | 5.3 | 243,190 | 5.4 |
| 投資有価証券及びその他負債性商品(1) | 1,810,751 | 37.9 | 1,735,905 | 38.6 |
| 貸付金その他 | 1,808,518 | 37.9 | 1,706,477 | 38.0 |
| 固定資産並びに投資不動産 | 46,344 | 1.0 | 46,369 | 1.0 |
| その他の資産(2) | 284,670 | 6.0 | 195,698 | 4.4 |
| 資産合計 | 4,773,371 | 100.0 | 4,495,238 | 100.0 |
| (注) | |
| (1) 投資有価証券及びその他の負債性商品は、純損益を通じて公正価値で測定する有価証券及び金融資産への投資から構成されている。 | |
| (2) その他の資産は、デリバティブ金融商品、関連会社及びジョイント・ベンチャーに対する持分、流動資産及び繰延税金資産から構成されている。 | |
2026年6月30日現在、当グループの総資産は4,773,371百万香港ドルで、前年度末から278,133百万香港ドル(6.2%)増加した。貸付金その他は102,041百万香港ドル(6.0%)増加し、顧客に対する貸付金は101,526百万香港ドル(5.9%)増加した。主に当グループによる銀行及びその他金融機関の債券への投資増加により、投資有価証券及びその他の負債性商品が74,846百万香港ドル(4.3%)増加した。その他の資産は、主に未収金の残高が増加したことにより、88,972百万香港ドル(45.5%)増加した。
顧客への貸付金
| (単位:百万香港ドル、%を除く。) | 2026年6月30日現在 | 2025年12月31日現在 (修正再表示) | ||
| 残高 | % | 残高 | % | |
| 香港で使用されたローン | 1,367,507 | 75.2 | 1,300,808 | 75.8 |
| 産業界、商業界及び金融業界 | 732,792 | 40.3 | 689,368 | 40.2 |
| 個人 | 634,715 | 34.9 | 611,440 | 35.6 |
| 貿易金融 | 49,755 | 2.7 | 41,202 | 2.4 |
| 香港外で使用されたローン | 401,356 | 22.1 | 375,082 | 21.8 |
| 顧客への貸付金総額 | 1,818,618 | 100.0 | 1,717,092 | 100.0 |
2026年上半期、当グループは市場の好機を捉え、実体経済への貢献に引き続き注力した。顧客リソース及び専門的なサービス力を活かし、ローン事業の堅調な成長を推進するために、香港、クロスボーダー、東南アジア及びその他の主要な海外市場に焦点を当てた。新たな質の高い生産力の開発及び産業チェーンの移転から生じる事業機会を活かし、当グループは中国本土のBOCの事業体及び東南アジアの関連事業体との連携を強化し、中国企業の「海外進出」のニーズを支援するとともに、「あらゆる接点でグローバルな専門知識とサービスを利用できる」というサービス体制を通じて、統合的な金融サービスを提供した。また、貿易及び資本市場における人民元の活用シーンを拡大するために、人民元業務における強みを活かし、法人顧客の多様なオフショア人民元資金調達ニーズに応え、人民元の国際的な利用を促進した。当期中、当グループは香港-澳門のシンジケート・ローン市場において、引き続きトップのマンデート・アレンジャーとしての地位を維持した。また、顧客に包括的な不動産購入プランニングやオンライン・モーゲージ・ローン申込サービスに加え、合理化された支払サービスを提供するようにモバイル・アプリ「ホーム・エキスパート(Home Expert)」の機能を強化し、不動産取引の効率化を図った。その結果、BOCHKは香港における新規住宅用モーゲージ・ローンの総件数において、市場をリードする地位を維持した。2026年6月30日現在、顧客への貸付金は、前年度末より101,526百万香港ドル(5.9%)増加し、1,818,618百万香港ドルとなった。
香港で使用されたローンは、66,699百万香港ドル(5.1%)増加した。
・産業界、商業界及び金融業界向け貸付は43,424百万香港ドル(6.3%)増加した。これは、主に製造業、運輸及び輸送機器、情報技術並びに金融関連企業向けローンの増加に起因するが、不動産投資及び卸売・小売り業向けローンの減少の相殺を上回った。
・個人への貸付は、主に、持ち家制度及びその他の政府支援住宅購入制度に基づくアパート購入用ローン、並びにその他の住宅用不動産購入用ローンの伸びにより、23,275百万香港ドル(3.8%)増加した。
貿易金融は8,553百万香港ドル(20.8%)増加した。香港以外で使用されるローンは、主に東南アジアで使用されるローンが増加したことにより、26,274百万香港ドル(7.0%)増加した。
貸付金の質
| (単位:百万香港ドル、%を除く。) | 2026年6月30日現在 | 2025年12月31日現在 (修正再表示) |
| 顧客への貸付金 | 1,818,618 | 1,717,092 |
| 減損貸付金の比率 | 0.89% | 1.14% |
| 減損引当金総額(1) | 20,288 | 18,759 |
| 顧客への貸付金に対する減損引当金総額の比率 | 1.12% | 1.09% |
| 居住用モーゲージ・ローン(2) - 延滞及びリスケジュールされた貸付金比率(3) | 0.06% | 0.08% |
| カード・キャッシング - 延滞率(3) | 0.34% | 0.26% |
| 2026年6月30日 終了の6ヶ月間 | 2025年6月30日 終了の6ヶ月間 | |
| カード・キャッシング - 貸倒償却率(4) | 1.95% | 1.94% |
| (注) | |
| (1) 減損引当金合計には、その他の包括利益を通じて公正価値で測定される貸付金に対するものも含まれる。 | |
| (2) 居住用モーゲージ・ローンは、持ち家制度及びその他政府支援の持ち家購入制度に基づくものを含まない。 | |
| (3) 延滞率は、3ヶ月超延滞の貸付金の合計額の貸付金残高総額に対する比率である。 | |
| (4) 貸倒償却率は、クレジット・カード売掛金の期首及び期末平均残高に対する期中の償却額合計の比率である。 | |
当グループは、市場情報や顧客の最新情報を注意深く監視し、堅実な資産の質を維持するため、リスクの高い与信ポートフォリオに対する監督の強化や顧客の内部格付けの適時見直しなど、信用リスク管理の仕組みや措置を強化した。2026年6月30日現在、当グループの減損しているローンの比率は0.89%となり、前年度末より0.25パーセンテージ・ポイント下落した。減損しているローンは、主に特定の不良債権顧客による債務再編又はローンの返済に伴う貸倒償却により、前年度末より3,304百万香港ドル減少し、16,254百万香港ドルとなった。当グループの居住用モーゲージ・ローンについての延滞及びリスケジュールされた貸付金の合算比率は0.06%であった。カード貸付金の貸倒償却比率は、1.95%となった。
顧客預金*
| (単位:百万香港ドル、%を除く。) | 2026年6月30日現在 | 2025年12月31日現在 (修正再表示) | ||
| 残高 | % | 残高 | % | |
| 普通預金及び当座預金 | 328,086 | 10.8 | 291,926 | 9.9 |
| 貯蓄預金 | 1,305,669 | 43.0 | 1,278,679 | 43.4 |
| 定期預金及び通知預金(仕組預金を除く。) | 1,401,927 | 46.2 | 1,366,622 | 46.5 |
| 3,035,682 | 100.0 | 2,937,227 | 99.8 | |
| 仕組預金 | 1,492 | 0.0 | 6,961 | 0.2 |
| 顧客預金 | 3,037,174 | 100.0 | 2,944,188 | 100.0 |
* 仕組預金を含む。
2026年上半期、当グループは顧客に多様な商品及びサービスを提供し、質の高い顧客基盤を継続的に強化し、拡大することで、預金事業を展開した。当グループはグループ内の連携を強化し、大企業、金融機関、政府機関及び公的機関などの顧客との関係を深め、決済、カストディ業務及び資金為替サービスにおけるこれら顧客のニーズを把握し、対応することができた。富裕層、若年層及びクロスボーダー顧客などの主要顧客セグメントに焦点を当て、当グループは顧客体験を向上させるために金融サービスにおけるインテリジェントな事業能力を向上させ、預金基盤を強化するために給与振込、現金管理、資産管理及びIPO事業を積極的に拡大した。2026年6月30日現在、顧客預金の総額は、3,037,174百万香港ドルとなり、昨年度末より92,986百万香港ドル(3.2%)増加した。要求払預金及び当座預金は12.4%増加した。貯蓄預金は2.1%増加した。定期預金、コール預金及び通知預金(仕組預金を除く。)は2.6%増加した。当座・普通預金(CASA)比率は昨年度末から0.5パーセンテージ・ポイント上昇し、53.8%となった。
当社株主に帰属する資本及び準備金
| (単位:百万香港ドル) | 2026年6月30日現在 | 2025年12月31日現在 (修正再表示) |
| 株主資本 | 52,864 | 52,864 |
| 不動産再評価準備金 | 31,920 | 31,984 |
| その他の包括利益を通じて公正価値で測定する金融資産に対する準備金 | (3,691) | 1,157 |
| 法定準備金 | 2,272 | 2,236 |
| 為替換算調整勘定 | (2,104) | (1,644) |
| キャッシュフロー・ヘッジ準備金 | (6) | 71 |
| 保険金融準備金 | 1,184 | 1,008 |
| 合併準備金 | - | 1,009 |
| 利益剰余金 | 277,927 | 271,651 |
| 準備金 | 307,502 | 307,472 |
| 当社株主に帰属する資本及び準備金 | 360,366 | 360,336 |
2026年6月30日現在、当社株主に帰属する資本及び準備金は、2025年度末から概ね変動はなく360,366百万香港ドルとなった。その他の包括利益を通じて公正価値で測定される金融資産に対する準備金は、主に市場金利の変動により、剰余から欠損へと転じた。2025年12月31日現在の合併準備金は、BOCIプライベート・バンクの全発行済株式を取得したことに伴い、当グループが合併会計処理を適用したことにより生じたものである。利益剰余金は、2025年度末より6,276百万香港ドル(2.3%)増加した。
自己資本比率
| (単位:百万香港ドル、%を除く。) | 2026年6月30日 現在 | 2025年12月31日 現在 |
| 控除後の連結資本ベース | ||
| 普通株等Tier1(CET1)資本 | 311,629 | 295,716 |
| Tier1資本 | 311,629 | 295,716 |
| 自己資本合計 | 336,536 | 319,967 |
| リスク加重資産合計 | 1,309,167 | 1,231,680 |
| 普通株等Tier1(CET1)資本比率 | 23.80% | 24.01% |
| Tier1資本比率 | 23.80% | 24.01% |
| 合計自己資本比率 | 25.71% | 25.98% |
2026年6月30日現在、当グループのCET1(普通株等Tier 1)資本は、2025年度末より5.4%増加した。これは主に2026年上半期に計上された利益によるものであるが、当期における市場の変動により、その他の包括利益を通じて公正価値で測定される金融資産に対する準備金が減少したことで、その一部が相殺された。合計自己資本比率は前年度末より5.2%増加した。リスク加重資産合計(「リスク加重資産」)は、主に事業の拡大によるリスク加重資産の増加により昨年度末より6.3%増加した。CET1資本比率及びTier 1資本比率は共に23.80%となり、合計自己資本比率は25.71%であった。当グループは、規制要件を満たす一方で、持続可能な事業展開と株主への利益還元における長期的かつ安定的な成長を確保することを念頭に、資本資源の配分をダイナミックに最適化し、資本利益率を改善するためにリスク加重資産を慎重に管理した。
流動性カバレッジ比率及び正味安定資金調達比率
| 2026年 | 2025年 | |
| 流動性カバレッジ比率の平均値 | ||
| 第1四半期 | 180.46% | 231.50% |
| 第2四半期 | 168.42% | 185.34% |
| 第3四半期 | 該当なし | 191.26% |
| 第4四半期 | 該当なし | 184.39% |
| 2026年 | 2025年 | |
| 正味安定資金調達比率の四半期末の値 | ||
| 第1四半期 | 143.35% | 140.67% |
| 第2四半期 | 143.89% | 139.34% |
| 第3四半期 | 該当なし | 143.07% |
| 第4四半期 | 該当なし | 142.30% |
当グループの流動性ポジションは依然として健全であり、2026年第1四半期及び第2四半期ともにその流動性カバレッジ比率の平均値及びその正味安定資金調達比率の四半期末値は、規制要件を満たしていた。
事業の概況
2026年上半期、当グループは香港市場でのプレゼンスをさらに深め、顧客のニーズをさらに探求し、ウェルス・マネジメント事業を強化した。クロスボーダーの相乗効果を活用し、中国本土企業の「海外進出」を積極的に支援するとともに、人民元業務における主導的地位を維持した。地域本部としての主導的役割を強化し、地域管理を最適化するとともに、東南アジア地域における統合的な発展を推進した。当グループは、持続可能な発展戦略を引き続き実施し、デジタル及び技術による変革を深化させ、総合的なサービス力を強化した。リスク管理の基本原則を堅持し、当グループは発展の質を向上させ、ステークホルダーのために価値を創出することに引き続き尽力した。
事業セグメント別業績
事業セグメント別税引前利益
| 単位:百万香港ドル(%を除く。) | 2026年6月30日 終了の6ヶ月間 | 2025年6月30日 終了の6ヶ月間 (修正再表示) | ||||
| 金額 | % | 金額 | % | |||
| 個人向け銀行業務 | 8,884 | 30.9 | 8,437 | 30.9 | ||
| 法人向け銀行業務 | 7,262 | 25.2 | 6,699 | 24.6 | ||
| 資金為替業務 | 8,926 | 31.0 | 10,042 | 36.8 | ||
| 保険 | 1,283 | 4.5 | 1,098 | 4.0 | ||
| その他 | 2,417 | 8.4 | 1,008 | 3.7 | ||
| 税引前利益合計 | 28,772 | 100.0 | 27,284 | 100.0 | ||
(注) セグメント情報のさらに詳しい内容については、「第6-1 中間財務書類」に記載の中間財務情報に対する注記39を参照のこと。
個人向け銀行業務
財務実績
2026年上半期における個人向け銀行業務の税引前利益は、前年同期比447百万香港ドル(5.3%)増加し、8,884百万香港ドルとなった。正味受取利息は主に預金の伸びに牽引され、8.4%増加した。正味受取手数料は、主に保険からの受取手数料が減少したことにより、6.9%減少した。一方、ファンド販売からの受取手数料は、当期中の当グループのウェルス・マネジメント事業の堅調な拡大に牽引され、前年同期比で伸びを示した。BOCライフの保険商品の販売量も大幅に伸び、その結果、保険事業に係る損益は前年同期比で増加した。営業費用は主に人件費の増加及び業務関連費用の増加に牽引されて5.3%増加した。
事業活動
異なる顧客層向けの専用サービスを充実させ、ウェルス・マネジメントにおけるブランドの地位を強化する
当グループは、独自のウェルス・マネジメント・ブランドを確立するため、様々な顧客層に向けた独自の商品やサービスを充実させることで、個人金融事業の範囲と質を着実に高めてきた。当グループは、金融の枠を超えた付加価値サービスや独自のサービスを提供することで富裕層顧客の包括的なウェルス・マネジメント及び「ウェルス・プラス(Wealth+)」のニーズに応じることに注力した。かかるサービスには、包括的なファミリー・ウェルス・マネジメント、心身の健康支援及びオーダーメイドのライフスタイル体験などが含まれ、専門チームによるきめ細やかな対応、パーソナライズされたソリューション、限定特典及びプレミアム・サービスを通じて提供された。また、プレミアム・ブランド「プライベート・ウェルス(Private Wealth)」の展開にも取り組んだ。資産相続及び資産価値の向上を重視する富裕層顧客のニーズに応え、当グループは独自の相続ソリューションやプライベート・バンキング水準の投資商品を提供するとともに、「プライベート・ウェルス・センター」のネットワークを継続的に拡大し、2026年7月には尖沙咀(ツィムサーツイ)の一等地に旗艦店となる「プライベート・ウェルス・センター」を正式に開いた。2026年6月末時点で、当グループの富裕層顧客向けブランドである「プライベート・ウェルス」及び「ウェルス・マネジメント」の顧客基盤は着実な成長を記録し、富裕層顧客の総取引残高は前年同期比で10%以上増加した。当グループの主要な家族向け金融ブランドである「ファミリー・マックス(FamilyMAX)」の市場での地位を強化するため、当グループは家族口座を対象とした様々なプロモーションを展開し、唯一無二の体験を提供する一連の「ウェルス・プラス(Wealth+)」イベントを主催した。2026年6月末時点で、「ファミリー・マックス(FamilyMAX)」の顧客数は前年同期比で10%近く増加し、「ファミリー・マックス(FamilyMAX)」顧客の総取引残高も前年同期比で10%以上増加した。若者を対象としたブランド「バンキング・トレンディートゥー(Banking TrendyToo)」を通じて、若年層の顧客に対し、早期から資産形成を開始することを支援するために、デジタル・ウェルス・マネジメント体験、分かりやすい金融知識、初心者向けの投資商品及び限定商品を提供した。これには、より多くの若年層顧客にウェルス・マネジメント・サービスの利用を奨励するために、モバイル・バンキング・アプリを通じて新規顧客限定の「トリート・ディ22(Treat Day 22)」及び「新規口座開設の3大特典」キャンペーンを展開したことが含まれる。「バンキング・トレンディートゥー(Banking TrendyToo)」の立ち上げ以来、若年層顧客数は着実に増加している。BOCHKは、「HK01」が主催する「01 Gold Medal Awards」の金融・銀行・保険部門において、3年連続で「若年層向け優秀ウェルス・マネジメント・ブランド」を受賞し、若年層顧客の間でのブランドの人気をさらに裏付けた。2026年6月末時点で、若年層顧客数は前年同期比で20%近く増加した。また、当グループは銀行、規制当局、警察及び政府との連携を強化し、詐欺防止教育の新たな章を切り開いた。「詐欺防止教育」及び「詐欺防止手段」のプロモーション・トラックを展開し、BOCHKの詐欺防止アンバサダー「トラスティ(Trusty)」を導入し、一般市民が詐欺に対して警戒心を維持できるよう支援するために双方向アプローチを通じて詐欺防止及びマネーロンダリング防止に関する情報を発信している。当期中、BOCHKはThe Asian Bankerが主催する「2026年TABグローバル・エクセレンス・イン・リテール・フィナンシャル・サービス・アワード 」において、「香港におけるベスト・リテール・バンク」を受賞した。
当グループのプライベート・バンキング事業は、富裕層顧客の核心的なニーズを包括的に満たすことで着実な成長を維持した。当グループは、サービス・チェーンを最適化し、富裕層顧客やファミリー・オフィスに対し、様々な専門的な商品及びサービスを提供するために、BOC、当グループ内の他事業部門及び東南アジアの事業体との連携を強化した。香港特別行政区政府のファミリー・オフィス育成政策を支援するため、第三者の専門家と連携し、グローバルなファミリー・オフィスが香港でのプレゼンスを確立するよう誘致した。顧客向けに一連の限定セミナーや文化イベントを企画し、ファミリー・オフィス・エコシステムを構築するとともに、富裕層顧客コミュニティを育成した。また、当グループはサービス・モデルを最適化し、デジタル・プラットフォームを強化することにより顧客にオーダーメイドの包括的なウェルス・マネジメント・サービスを提供し、ウェルス・マネジメント事業の競争力を向上させつつ卓越した顧客体験を実現した。当期中、当グループはBOCIプライベート・バンクの全発行済株式の取得を完了し、統合プロセスを秩序立てて推進した。これにより、プライベート・バンキング・サービスの総合的な競争力を高めた。2026年6月末時点で、当グループのプライベート・バンキング事業の運用資産残高は2025年末比で20%増加した。また、2026年上半期の営業利益は、当該取得による連結効果に支えられ、前年同期比で2桁の伸びを維持した。
多様な商品及びサービスを通じて市場の動向を捉え、顧客のニーズに応える
市場環境及び投資家心理の変化に応じて、当グループは、資産配分及びリスク管理における顧客の多様なニーズに応えるため、市場に焦点を当てた様々なテーマ型ファンドの導入及び私募債サービスを一般の個人顧客にも拡大することを含め、ファンド商品のラインナップを継続的に拡充した。活況を呈する香港株式市場及びIPO活動の急増を活かし、テーマ別ETF投資セミナーを開催するとともに、顧客の投資体験を向上させるためのモバイル・バンキングを通じた「IPO Easy」サービスを提供した。相続を目的とした終身保険に対する顧客の需要に焦点を当て、顧客が高齢期に差し掛かる際のリスク管理を支援するために関連保険商品のラインナップを充実させるとともに、商品プロモーションを強化し、補完的な相続プランニング・サービスを提供した。同時に、顧客に対し、ワンストップで地域横断的、かつパーソナライズされた統合的な年金金融サービスを提供し、シルバー経済の発展を支援した。また、HIBORを基準とした資産担保ローン・ソリューションを導入し、保険契約を担保としたローン、保険料融資及び資産ポートフォリオ融資を求める顧客に対し、より柔軟で競争力のある価格設定を提供した。2026年上半期、個人向け銀行業務のウェルス・マネジメント収益は前年同期比14%増加し、投資商品販売収益は前年同期比50%増加した。顧客によるBOCクレジットカード・サービスの利用を、より幅広い場面で促進するため、当グループは市場の動向に歩調を合わせ、商品の競争力を強化した。これには、顧客のオンライン・ショッピング習慣により適応するため、オンライン利用に特化した全く新しい「BOCブリス・カード」の発売に加え、「アメージング・トラベル・リワード」の拡充や、「BOCゴー・カード」のクロスボーダー利用プロモーションの強化が含まれ、これにより大湾区における消費シーンを創出した。当グループは、「アメージング・ローカル・リワード」及び「アメージング・グローバル・リワード」のプロモーション・キャンペーンを拡大した。地元のオンライン消費を促進する「アメージング・ローカル・リワード」では、ペットのライフスタイル及びレジャー・エンターテインメントの2つの新たな利用シーンを導入した。一方、クロスボーダー及び海外での消費を促進する「アメージング・グローバル・リワード」では、優先チケット販売や利用額に応じたチケット・プレゼント・キャンペーンを通じて、顧客獲得及びエンゲージメントを強化した。コンサートの優先チケット販売は現在、中国本土及び澳門のクレジット・カード保有者にも拡大されており、これにより当グループのクロスボーダー・サービスにおける競争優位性がさらに強化された。2026年上半期、当グループのクレジット・カード事業は、香港における国内小売総利用額及び加盟店獲得取引高の両方で、前年同期比で着実な成長を記録した。
地域連携からの機会を捉え、クロスボーダー事業を着実に推進する
当グループは、クロスボーダー金融サービスにおける優位性を引き続き活用した。新規資本投資参入者スキームや各種優良移民受入制度を起点とし、香港に移住する適格個人に対し、包括的かつ専門的な金融サービスを提供した。これには、新規移住者の日常生活、子供の教育、不動産購入、退職後のプラン及び年金などのニーズに対応し、香港の生活サイクルへの完全な統合を支援することが含まれる。当グループは、BOCとの相乗効果を活かし、「グローバル統合サービス」を展開した。これには、BOCと共同で立ち上げた「グローバル口座サービス」、 「グローバル・ウィットネス口座開設」及び BOCの海外支店と共同で提供する「グローバル相互承認」サービス及びBOCHKのモバイル・バンキング・プラットフォームを通じて利用可能な「グローバル送金」サービスが含まれており、顧客にウェルス・マネジメントの柔軟性を高めつつ、グローバルな資産配分のニーズに応えている。また、当グループはクロスボーダー・ウェルス・マネジメント商品のラインナップを充実させ、顧客がクロスボーダー・ウェルス・マネジメントの機会を捉えられるよう、適格投資商品を積極的に展開した。2026年6月末時点で、クロスボーダー顧客数は2025年末から着実に増加しており、サウスバウンド及びノースバウンドのクロスーバウンダリー・ウェルス・マネジメント・コネクト・サービスに基づく口座開設累計数及び送金・振替総額は、堅調な成長の勢いを維持した。当期中、当グループの人民元ファンド販売事業の販売額は前年同期比で50%近く増加した。同時に、「中国本土での不動産購入向け人民元送金」サービスを全面的に展開し、対象範囲を中国本土の全都市に拡大するとともに、利用資格のある顧客の範囲を広げた。このサービスにより、顧客は中国本土の全都市にある受取銀行へ資金を送金し、新築及び中古の両不動産の購入代金の決済が可能となり、海外在住個人の不動産購入ニーズに応えるとともに、クロスボーダー金融サービスのエコシステムを向上させた。東南アジア事業においては、当グループは地域全体でデジタル化をさらに深化させ、モバイル・バンキングや及びUnionPay QRコード、WeChat QRコード及び統合QRコードを含むクロスボーダー・デジタル決済機能を最適化した。2026年上半期、東南アジアにおける当グループのデジタル・チャネルの取引高は前年同期比で30%以上増加した。また、「ウェルス・プラス(Wealth+)」のサービス機能を向上させるための外部金融機関との提携や統合的なブランディング・マーケティング戦略の実施を通じて、地域におけるブランド展開を積極的に強化した。これにより、東南アジアにおけるウェルス・マネジメント事業を推進し、顧客に地域横断的かつパーソナライズされたウェルス・マネジメント・サービスを提供している。
マルチチャネル・デジタル・バンキング・サービスを提供するデジタル商品を革新し、最適化する
当グループは、オンライン・サービスの提供能力を強化するために革新的な技術を活用することで、デジタルバンクとしての発展を積極的に推進し、その結果、デジタル・プラットフォームの顧客基盤は着実に拡大した。2026年6月末時点で、顧客の80%以上がデジタル・プラットフォームのサービスを有効化していた。これには、モバイル・バンキングの利用者が前年同期比で10%超増加したことが含まれる。モバイル・バンキングを通じて行われた金融取引の累計件数も、前年同期比で10%増加した。当グループは、すべてのチャネルにおいてデータ駆動型のアプローチを貫き、フロントライン業務やワークフローの最適化を推進するためにAIの力を積極的に活用する一方で、バーチャル・アシスタント「Bonnie」やリモートサービス・プラットフォーム「BOCHK iService」のサービス機能を継続的に強化した。同時に、オンライン投資手続きの簡素化、顔認証機能の最適化、全く新しい電子チケット機能の追加など、モバイル・バンキングの複数の機能を向上させた。また、モバイル・アプリ「ホーム・エキスパート」を強化し、顧客に包括的な不動産購入計画及びオンライン住宅ローン申請サービスを提供した。事業とテクノロジーの融合を推進するため、当グループは、銀行間口座データ共有(IADS)プログラムを通じて参加銀行間で共有される口座データを、住宅ローン審査における収入確認の補助的な情報源として活用することで、効率的な住宅ローン申請プロセスを導入し、また、サービスの透明性及び利便性を高めるため、その適用シナリオの拡大を継続した。住宅ローン・サービスにおける競争優位性を強化するため、当グループは「不動産取引支払手配」サービスの適用範囲を民間住宅の中古販売取引にまで拡大し、住宅用モーゲージ・ローンの返済の安全性をさらに確保するとともに、不動産取引の効率性を高め、住宅ローン事業のデジタル化を推進した。2026年上半期、BOCHKは香港における新規住宅用モーゲージ・ローン件数合計において、市場での主導的地位を維持した。クロスボーダー事業の機会を捉え、BOCHKはSamsung Walletモバイル・アプリを通じてBOCのUnionPayクレジット・カードによる決済を行う、市場初の「NFC-QRCオールインワン」サービスを開始し、香港で同サービスに対応する最初のカード発行銀行となった。BoC Pay+の利用シーンを拡充するため、当グループはUnionPay Internationalと提携し、UnionPayの即時為替レート・システムをBoC Pay+に統合した。これにより、香港のBoC Pay+ユーザーに、ワンストップで即時な人民元によるクロスボーダー決済体験を提供している。さらに、「チャイナ・レイルウェイ12306」、「Ctrip」、「DiDi Chuxing」及び「Qunar」などの主要プラットフォームでBoC Pay+の決済機能が利用可能となり、旅行中の多様な決済手段を求める顧客のニーズに応えている。2026年6月末時点で、BoC Pay+の利用者数は前年同期比8.1%増加した。2026年上半期のBoC Pay+の取引高は前年同期比2.9%増加し、人民元建ての取引高は15.5%増加した。当グループは、BoC Bill向けに国際的なブランド加盟店を成功裏に獲得し、公共部門におけるBoC Billの加盟店獲得事業を継続的に拡大し、政府、法的機関、公共交通機関に対して包括的な決済支援を提供した。2026年上半期、BoC Billの取引高は前年同期比17.6%増加した。
法人向け銀行業務
財務実績
2026年上半期における法人向け銀行業務の税引前利益は7,262百万香港ドルとなり、前年同期比563百万香港ドル(8.4%)の増加となった。減損引当金繰入前正味営業収益は、主に信託及びカストディ業務からの受取手数料の減少により、前年同期比で119百万香港ドル(1.0%)減少した。正味減損引当金繰入額は、前年同期比834百万香港ドル減少した。これは主に、前年同期に特定の顧客の内部格付けの格下げに伴い減損引当金が計上されたこと、並びに特定の不良債権顧客の経営状態悪化又は債務再編により比較対象となる基準額が上がったことによるものである。
事業活動
統合サービス能力を強化するために顧客中心のアプローチを堅持する
当グループは、専門的なサービスの強化を継続し、法人顧客との銀行・企業パートナーシップを強化することで、香港、中国本土、東南アジア及びその他の海外諸国の法人顧客のニーズに応える統合金融ソリューションを提供した。2026年上半期においても、香港-澳門のシンジケート・ローン市場においてトップのアレンジャーとしての地位を維持し、メインボードにおける資金調達総額においてIPOの主要受入銀行として市場における主導的地位を維持した。当グループは、市場に大きな影響を与える数多くの債券発行プロジェクトに参加した。これには、香港空港管理局による香港史上最大規模の香港ドル建て公募債券の支援や、香港モーゲージ・コーポレーション・リミテッドによる香港ドル及び人民元建てデジタル債券の発行支援などが含まれる。また、貿易融資及び資金管理などの主要事業の発展を引き続き推進し、キャッシュ・プーリング事業において主導的な地位を維持した。また、各種金融機関との協力を深化させ、世界的なコルレス銀行の広範なネットワークを維持し、クロスボーダー銀行間決済システム(CIPS)における間接参加機関数で引き続き第1位を維持した。当グループは、香港金融管理局(HKMA)の人民元ビジネス・ファシリティ(RBF)に積極的に参加した。当グループの東南アジア地域本部としての役割を活用し、海外の法人顧客の人民元による資金調達ニーズに効果的に対応するために地域横断的な事業連携を強化した。専門的なサービスにおける卓越性が評価され、BOCHKはThe Asian Bankerから複数の賞を受賞した。これには、「香港における最優秀キャッシュ・マネジメント・バンク」の12度目の受賞、 「香港における最優秀トランザクション・バンク」の8度目の受賞、「香港における最優秀コーポレート・インベストメント・ホールセール・バンク」の2度目の受賞に加え、「アジア太平洋地域における最優秀キャッシュ・マネジメント・バンク」及び「香港における最優秀トレード・アンド・サプライチェーン・ファイナンス・バンク」の初めての受賞が含まれる。
地域サービスにおける競争優位性を強化するために相乗効果を向上させる
当グループは、中国本土のBOCグループの事業体との連携を強化し、主要地域における業務計画を共同で策定することで、BOCグループの「あらゆる接点でグローバルな専門知識とサービスを利用できる」というグローバル・サービス体制を最大限に活用した。当グループは、北部大都市の建設加速を全面的に支援するために、HKMA及び香港銀行協会が設立した「北部大都市金融諮問タスクフォース」に参加し、資本調達、技術・イノベーション開発、投資促進及び相互接続性における金融専門知識を活用した。広東省内の企業(以下「広東企業」という。)の「海外進出」における中核的な金融ニーズに応えるため、BOCHKは「BOC広東企業資金為替サービス・ソリューション」を立ち上げた。これにより、広東企業は世界中のクロスボーダー金融サービスを利用できるようになる。当グループは、テクノロジー金融の開発に注力し、中国本土のBOCグループの事業体との連携を強化するとともに、テクノロジー企業の持続可能かつ質の高い発展を全面的に支援するために「BOC科学技術総合顧客育成プログラム」を真摯に実施した。2026年6月末時点で、当グループの革新的なテクノロジー分野の顧客基盤は、2025年末から着実に拡大した。東南アジア事業においては、当グループは「海外進出」を目指す中国企業及び現地企業を対象とした二本柱の顧客戦略を実施した。産業サプライチェーンの移転から生じる事業機会を活用し、一帯一路イニシアチブを強力に支援し、「海外進出」を目指す中国企業に包括的な金融サービスを提供するとともに、東南アジアの有力な現地企業を対象に、同地域の市場ポテンシャルを開拓した。当グループの地域統合開発戦略を深化させる中、ブルネイ支店は当グループ初のイスラム金融シンジケート融資プロジェクトの資金払込を完了した。一方、BOCHK及びホーチミン支店は、ベトナムの大手証券会社向け米ドル建てシンジケート・ローンにおいて、リード・アレンジャーとしての役割を成功裏に果たした。さらに当グループは、東南アジア各事業体のカストディ業務サービス能力全体を強化するためにタイ、マレーシア及びフィリピンにおけるカストディ・ネットワークを段階的に拡充した。
グローバルなカストディ機能の開発を推進し、市場競争力を強化
当グループは、カストディ業務サービスの専門性を継続的に向上させるとともに、事業範囲の拡大に注力した。2026年6月末時点で、保管資産残高は2025年度末比で35%増加した。当間中、当グループは複数の主要顧客から多数のポートフォリオの受託に成功し、中国の主要な保管銀行としての地位を確固たるものにした。BOCI-プルデンシャル・トラスティ・リミテッドは、15の新規ファンドの保管銀行及びファンド管理事務代行会社に指名され、国際的なファンドの運用会社向けのファンド管理事務代行サービスの開発をさらに推進した。同社は、国際的なファンド運用会社向けの先進的なサービス・モデルを展開し、タイムゾーンを越えて専門的なサービスを提供するための専任の連絡チームを設置するとともに、口座開設、市場参入及び資産移行に関して数の国際的なファンド運用会社と連携した。当グループは、その非常に効率的なカストディ業務が評価され、数々の賞を受賞した。これには、2026年アジアン・インベスター・アセット・マネジメント・アワードにおける「最優秀デジタル資産サービス・プロバイダー」及び「最優秀ファンド管理事務代行者」、 2026年ファイナンス・アジア・アワードにおける「最優秀保管銀行-香港特別行政区(国内部門)」、及びBloombergと香港中国資産運用協会が共同主催する2025年オフショア・チャイナ・ファンド・アワードにおける「最優秀保管銀行」などが含まれる。
インクルーシブ・ファイナンスの発展を促進するため、商業及び中小企業の顧客との協力を深化させる
当グループは、デジタルツールの活用を通じて口座開設手続きの簡素化、開設時間の大幅な短縮、融資審査や融資後の管理などのサービスの効率化を図り、商業及び中小企業の顧客の事業発展を全面的に支援し、それにより中小企業顧客の顧客体験を向上させた。また、より多くの中小企業が銀行融資を受けられるよう、また事業の高度化と変革を加速できるよう、一連の支援策を導入することにより香港特別行政区政府の「中小企業融資保証制度」及びHKMAの「銀行セクターにおける中小企業向け融資調整メカニズム」を積極的に支援した。中小企業への質の高いサービス提供に尽力したBOCHKの取り組みは、市場から広く評価され、香港中小企業商工会議所から19年連続で「最優秀中小企業パートナー賞」を受賞した。
持続可能な開発の実践を推進するためにESGの概念を取り入れる
当グループは、「香港サステナブル・ファイナンス・タクソノミー(フェーズ2A)」の実施を積極的に支援した。大手石油化学及びエネルギー・グループ並びに香港最大のフランチャイズ・バス事業者にグリーン・ローンを提供し、香港のグリーン・インフラ整備及び公共交通機関のカーボン・ニュートラルへの移行に貢献することで、社会におけるグリーンな動きを推進した。2026年6月末時点で、当グループの法人顧客向けグリーン・ローン及びサステナビリティ関連ローン残高は、2025年度末比で5%増加した。また、共同主幹事会社として、ある超国家機関による香港ドル建てサステナブル・ボンドの発行を支援し、香港のサステナブル・ボンド市場の発展に寄与した。企業の持続可能な発展を推進するBOCHKの取り組みは市場から高く評価され、Metro Financeが主催する2026年香港リーダーズ・チョイス・アワードにおいて、「グリーンかつサステナブルな法人向け銀行サービス優秀ブランド」を受賞した。
資金為替業務
財務実績
2026年上半期の資金為替業務の税引前利益は、前年同期比1,116百万香港ドル(11.1%)減少し、8,926百万香港ドルとなった。これは主に、当期における現地通貨での資金運用増加に伴い外国為替スワップ契約の取引が減少したこと、及び前年同期における外国為替関連商品及び金利商品の時価評価額が高かったことに起因する、正味トレーディング収益の減少によるものである。これは、銀行勘定の正味受取利息の増加及びその他の金融商品からの純利益により一部相殺された。
事業活動
グローバル市場事業を着実に発展させるために資金為替商品及びサービス能力を強化する
当グループは、資金為替サービス及びマーケット・メイキング能力を強化するため、資金為替商品のインフラ整備を引き続き推進し、その結果、様々な相互市場アクセス・プログラムにおいて市場の主導的地位の優位性を維持した。企業の「海外進出」や香港特別行政区政府の「企業財務センターの開発促進アクションプラン」がもたらす機会を捉え、「海外進出」を進める企業及び金融機関に多様なサービスを提供するために当グループは様々な外国為替及びリスクヘッジ商品を開始した。HKMA及び証券先物委員会が共同で発表した「債券・通貨市場の発展に向けたロードマップ」に概説された4つの柱及び10の措置に基づき、当グループは香港を債券及び通貨商品の世界的なハブとして推進することに尽力した。当期中、当グループはオフショア発行体の支援に成功し、世界初の香港ドル建て上海自由貿易試験区オフショア債の発行を実現した。当グループは、当該債券発行の二次保管会社として、上海清算所を通じてオフショア市場の投資家に対し副保管会社業務を提供するとともに、発行調整、保管手配、取引清算及びその他の面で専門的なサービスを提供し、発行体の香港ドルによる資金調達ニーズ及びオフショア市場参加者の香港ドル資産配分ニーズを支援した。これにより、中国本土及び香港の金融市場の高品質な発展に貢献した。また、インドネシア政府及び韓国の政策銀行が、それぞれオフショア人民元建て債券(点心債)及び香港ドル建て債券(ワンタン債)を発行するのを支援したほか、オーストラリアの商業銀行がオセアニア地域で初のワンタン債を発行するのを支援した。これにより、公募債券市場における商品ラインナップ及び発行体の多様性が拡大すると同時に、発行体及び投資家に補完的な資金為替商品及びサービスを提供し、その結果、流通市場におけるリスク商品及び流動性管理の活用を促進し、債券市場の活発な発展に寄与した。当グループは、貴金属の保管能力及び現物移転能力を統合及び強化し、香港の金の中央清算・決済システムの構築に積極的に参画した。BOCHKは、香港の金の中央清算・決済システムにおける決済機関及び直接参加者、並びに香港貴金属中央清算会社の指定保管庫として、その専門知識を積極的に活用し、香港を国際的な金取引ハブとして確立するという香港特別行政区政府の取り組みを全面的に支援した。
堅実かつリスクを意識した投資戦略を堅持しつつ、積極的にリスク管理及び収益向上を図る
当グループは銀行勘定投資の管理において堅実かつ慎重な姿勢を維持した。世界的な市場金利の調整を注視し、リスク管理において先制的かつ積極的なアプローチを採用する一方、収益向上のための債券投資の機会を模索した。同時に、当グループは銀行勘定の投資を積極的に分散させ、ポートフォリオの流動性を継続的に最適化し、市場の変動に対する耐性を強化した。
革新的な商品及びサービスを開発し、資産運用事業の着実な成長を達成する
BOCHKアセット・マネジメント・リミテッド(BOCHK AM)は、中核となる投資能力を強化するとともに、革新的な商品及びサービスの開発を推進することで、運用資産の着実な成長を達成した。当期中、BOCHK AMは投資家に新たな投資機会を提供するため「BOCHKオール・ウェザー・グローバル・インベストメント・グレード・ボンド・ファンド」を立ち上げ、また、将来性のある香港のイノベーション・テクノロジー企業の成長を支援するため、全く新しいベンチャー・キャピタル・ファンドを設立した。さらに、BOCHK AMは国家金融規制局から保険基金のオフショア投資運用会社として認可を受け、中国本土の保険会社のオフショア投資事業における提携機関となったことで、事業成長に強力な弾みをつけた。その専門的な知識は市場から広く認められた。BOCHK AMは、Asia Asset Managementが主催する2026年ベスト・オブ・ザ・ベスト・アワードにおいて、「香港における最優秀人民元運用会社」、「香港における最優秀中国資産運用会社」、「香港における最優秀クロスボーダー戦略(大湾区)」、及び「香港における最優秀気候変動戦略」の各賞を受賞した。
保険
財務実績
2026年上半期、当グループの保険部門は、その商品構成及びサービス提供を積極的に最適化した。標準新規保険料額は前年同期比27.9%増の18,962百万香港ドルとなった。新事業の価額は前年同期比55.7%増の3,390百万香港ドルとなった。税引前利益は、主に事業の拡大と投資収益の増加に牽引され、前年同期比16.8%増の1,283百万香港ドルとなった。
事業活動
マルチチャネルにおける競争優位性を強化し、質の高い事業展開に注力する
BOCライフはグループ内の連携を強化し、富裕層の個人向け銀行業務顧客に注力した。保険契約満期時の再契約インセンティブや販売枠限定などのプロモーション・キャンペーンを展開し、生命保険事業の成長を促進した。その結果、BOCライフの保険商品の販売量は増加し、当グループの契約上のサービス・マージン残高が前年末比で23.6%増加する一因となった。マルチチャネルにおける競争優位性をさらに深め、BOCライフは、多様な経歴を持つ仲介業者との提携や、国際銀行との協業による保険料ファイナンス事業の推進を通じて、着実な事業成長を実現した。また、高品質な商品及びサービスを通じて顧客体験の向上のため、地域での経験を持つ人材で構成される精鋭の専属代理店組織の構築にも注力した。BOCライフは、様々な顧客セグメント及び販売チャネルの特有のニーズに応えるべく、商品及びサービスの提供ラインナップを最適化し、市場競争力を高めた。「グラマラス・グロウ・グローバル終身保険プラン」及び「エリート・ジェネレーション・グローバル終身保険プラン」などの商品は、顧客から好評を博した。BOCHKのデジタル販売チャネルに関しては、BOCライフはシニア顧客層の拡大のために主力商品である「iTarget3年貯蓄保険プラン」の加入可能年齢上限を引き上げ、新たな保険通貨オプションとして豪ドル(AUD)、英ポンド(GBP)及びカナダドル(CAD)を追加し、全体的な顧客体験の向上を図るため、1契約当たりの保険料上限を引き上げた。BOCライフは、仲介業者チャネル及び当グループのプライベート・バンキング・チャネルを通じて「セージ・ダイアモンド終身保険プラン」を発売し、富裕層顧客に対し、米ドル建て契約の一括払込オプションを提供した。また、オフライン・チャネル全般で「エリート・ジェネレーション・グローバル終身保険プラン」を導入し、富裕層顧客に対し、多通貨オプション及び「富と繁栄」事前保険指示に基づく12種類の死亡保険金支払オプションを備える保険商品を提供し、様々な顧客セグメントの保障及び資産承継計画のニーズに応えている。さらに、BOCライフの全く新しいモバイル・アプリを導入した。同アプリはBOCHKのモバイル・バンキング・プラットフォームとシームレスに連携し、保険契約に関する即時通知、契約概要の確認、セルフサービスによる契約管理、保険金請求並びにヘルプ及びサポートなどのサービスを提供している。また、同モバイル・アプリはプレミアム・リワードを健康管理と統合し、スマートな保険エコシステムを構築するとともに、安全かつ革新的な保険管理体験を実現している。
年金金融における事業革新を推進し、顧客の多様な退職後のニーズに応える
BOCライフはシルバー経済の発展を積極的に推進し、顧客が退職後も質の高いライフスタイルを享受できるよう支援した。同社は「銀行+保険」の相乗効果及び「BOCシルバー世代」という年金金融ブランディング戦略の強みを活かし、BOCHKと提携して、「退職を再定義し、人生を充実させる」という統合型退職金融サービス・ソリューションを共同で立ち上げた。「資産、健康及びライフスタイル」という3つの核心的なニーズを中心に据え、このサービス・ソリューションは、ウェルス・マネジメント及び付加価値サービスを網羅した包括的な「ウェルス・プラス(Wealth+)」体験を提供する。年金金融に関する国家政策及び広東-香港-澳門大湾区の統合的発展に沿い、BOCライフは中国本土の高齢者介護サービス・プロバイダーと提携し、「安らかな大湾区、健康的なシニアライフ:没入型ウェルネス体験プログラム」を立ち上げた。このプログラムでは、顧客とその介護者に無料のウェルネス体験を提供し、中国本土における退職後の生活という新たなトレンドを促進した。
「目的ある事業」の原則を堅持し、持続可能な開発を着実に推進する
BOCライフは、ESG主導の企業文化の醸成及び持続可能な開発の推進に引き続き尽力した。気候変動対策及びグリーン運営を支援するため、初のカーボン監査を完了し、TÜV Rheinlandからエネルギー及び炭素に関する独立した第三者監査認証を取得した。さらに、新たなグリーン・オフィス・イニシアチブを立ち上げ、世界グリーン組織(World Green Organisation)の「グリーン・オフィス認証制度」において、「グリーン・オフィス」及び「エコ・ヘルシー・ワークプレイス」の認証ラベルを4年連続で受賞した。業界における影響力を活かし、BOCライフは「2026年ビルド・フォー・アジア・フォーラム(Build4Asia Forum 2026)」の戦略的パートナーを務め、政府、企業、コミュニティの各セクターのステークホルダーを結集させ、スマートシティ開発を推進した。BOCライフは、多岐にわたる代表的な社会福祉プロジェクトを通じて、香港の若者や恵まれないコミュニティのために長期的な価値を創出し続けた。その一環として、香港大学ビジネス・経済学部と提携し、学業成績が優秀で社会的責任感を持つ若き人材を育成する「フューチャー・リーダー奨学金プログラム」を立ち上げた。スポーツを通じて若者の総合的な成長を促進するため、BOCライフは「BOCライフ香港プレミアリーグ」及び「BOCライフ・ワイルドライフ・イン・ザ・シティ・オリエンテーリングチャレンジ2026」のタイトルスポンサーを務めた。さらに、香港盲導犬協会の初開催となる「リトルQのためのチャリティ・ラン」を支援し、視覚障がい者のニーズに対する認識を高め、社会の包摂を促進した。
東南アジア事業
東南アジア地域における相乗効果を活用し、グローバル化した事業の協調的発展を推進する
当グループは、地域統合的な発展に引き続き注力するとともに、「一支店一方針」戦略を有機的に組み合わせることで、地域の事業体ごとに差別化された経営アプローチを採用し、地域経営モデルの深化及び最適化を図った。地域本部としての主導的役割を強化し、東南アジア各事業体の事業展開を後押しする能力を高めた。当グループは、同地域におけるクロスボーダー取引及びサービス・ネットワークの強化に引き続き注力した。ジャカルタ支店は、インドネシア市場における第一次ディーラーとして、また中国-インドネシア現地通貨取引(LCT)枠組みにおける主要な指定クロス通貨ディーラーとしての役割を果たした。同支店は、インドネシアにおける人民元ビジネスの発展に積極的に参画及び推進し、中国人民銀行(PBOC)からインドネシアにおける人民元決済銀行に指定された。当期中、プノンペン支店は人民元加盟店獲得事業を正式に開始し、香港以外の商業銀行として初めて規制当局の承認を得て、POS端末を通じた人民元加盟店決済サービスを正式に展開した。
当グループは東南アジア地域におけるデジタル人民元の商品革新を積極的に推進し、BOCHKはe-CNY Center International Co., Ltd.が運営するクロスボーダー・デジタル人民元送金サービス(CBETS)プラットフォームに接続した最初の直接参加機関の一つとなった。また、オフショアのデジタル人民元保管銀行として世界で初めて、オフショアの直接参加機関のデジタル人民元決済ウォレット向けに流動性送金サービスを提供するようになり、当期中に最初の検証事例を完了した。さらに、ビエンチャン支店及びBOCタイが直接参加機関として、ジャカルタ支店が間接参加機関としてCBETSプラットフォームに参加するよう支援し、デジタル人民元の国際的な利用をさらに促進した。さらに、当グループは東南アジアにおけるインテリジェントなグローバル・トランザクション・バンキング(iGTB)プラットフォームの人民元海外送金機能を強化し、同地域で初めてiGTBとCIPS間の直接決済を実現した中国系銀行となり、人民元の国際的な利用促進において確かな成果を上げた。当グループの地域におけるブランド影響力は引き続き拡大しており、ビエンチャン支店はラオス人民民主共和国銀行より「2024-2025年ラオス外国為替業務特別賞」を、BOCタイは現地有力誌*BUSINESS+*より「人民元外国為替取引における最優秀銀行」を受賞した。
当グループの東南アジア事業(1)は堅調な事業成長を記録した。2026年6月末現在の東南アジア事業(1)の預金及び貸付金は昨年度末から4.0%及び9.6%それぞれ増加した。2026年上半期の東南アジア事業(1)からの収益は、前年同期比1.0%増加した。2026年6月末現在の当グループの東南アジア事業体(2)の不良債権比率は2.08%であった。
| (注) | |
| (1) 当グループの東南アジアにおける関連事業を指す。 | |
| (2) BOCタイ、BOCマレーシア、ホーチミン支店、マニラ支店、ジャカルタ支店、プノンペン支店、ビエンチャン支店、ブルネイ支店及びヤンゴン支店の9つの東南アジア事業体を指す。不良債権比率は、現地の規制要件に基づいて算出されている。 | |
4【重要な契約等】
関連する項目において開示されたものを除き、当該半期中、当グループは、当行の事業に重要な影響を及ぼす契約を締結しなかった。
5【研究開発活動】
該当事項なし。
第4【設備の状況】
1【主要な設備の状況】
当半期中、2026年6月24日に提出した有価証券報告書の「第一部 企業情報-第4 設備の状況-2主要な設備の状況」に記載された内容につき、重要な変更はなかった。
2【設備の新設、除却等の計画】
主要な設備に重大な変更を伴う計画はなかった。
第5【提出会社の状況】
1【株式等の状況】
(1)【株式の総数等】
①【株式の総数】
| (2026年6月30日現在) | ||
| 発行可能株式総数(株) | 発行済株式総数(株) | 未発行株式数(株) |
| 20,000,000,000株 | 10,572,780,266株 | 9,427,219,734株 |
②【発行済株式】
| (2026年6月30日現在) | ||||
| 記名・無記名の別及び 額面・無額面の別 | 種類 | 発行数(株) | 上場金融商品取引所名又は 登録認可金融商品取引業協会名 | 内容 |
| 記名式無額面株式 | 普通株式 | 10,572,780,266株 | 香港証券取引所 | - |
(2)【行使価額修正条項付新株予約権付社債券等の行使状況等】
該当事項なし。
(3)【発行済株式総数及び資本金の状況】
| 年 月 日 | 発行済株式総数 | 資 本 金 | 備 考 | ||
| 増 減 数(株) | 残 高(株) | 増 減 額 (香港ドル(円)) | 残 高 (香港ドル(円)) | ||
| 2026年1月1日から2026年6月30日まで | - | 10,572,780,266 | - | 52,863,901,330 | |
| (1,074,723,114,039) | |||||
(4)【大株主の状況】
SFO第336条に基づき当社が保持する登記簿には、2026年6月30日現在、以下の当事者がそれぞれの名称の反対側に記載された当社に対する以下の持分(SFOに定義される)を有していることが記録されている:
| (2026年6月30日現在) | |||
| 氏名又は名称 | 住 所 | 所有株式数(株) | 発行済株式総数に 対する所有株式数 の割合(概数) |
| セントラル・フイジン | 中華人民共和国 100028 北京市東城区東直門外斜街9号3号楼 | 6,984,274,213 | 66.06% |
| 中国銀行 | 中華人民共和国100818 北京市復興門内大街1号 | 6,984,274,213 | 66.06% |
| BOC香港(グループ) | 香港ガーデンロード1 バンク・オブ・チャイナ・タワー53F | 6,984,175,056 | 66.06% |
| バンク・オブ・チャイナ(BVI)株式会社 | 英領ヴァージン諸島 VG1110 トルトラ島ロード・タウン、ウィッカムズ・ケイII、ヴィストラ・コーポレート・サービシズ・センター | 6,984,175,056 | 66.06% |
注記:
1. 2004年8月の中国銀行の組織再編後、セントラル・フイジンは国に代わり中国銀行の株式資本における支配持分を所有している。したがって、証券先物条例の目的上、セントラル・フイジンは当社に対して中国銀行と同一の持分を所有しているとみなされる。
2. 中国銀行は、BOC香港(グループ)の発行済株式の全てを所有しており、すなわちバンク・オブ・チャイナ香港(BVI)株式会社の発行済株式の全てを所有している。したがって、中国銀行及びBOC香港(グループ)は、証券先物条例の目的上、当社に対してバンク・オブ・チャイナ香港(BVI)株式会社と同一の持分を所有しているとみなされる。バンク・オブ・チャイナ香港(BVI)株式会社は実質的に当社の式6,984,175,056株を所有している。
3. 中国銀行は、バンク・オブ・チャイナ・インターナショナルの発行済株式の全てを所有しており、すなわちBOCIアジア・リミテッド及びBOCIフィナンシャル・プロダクツ・リミテッドの発行済株式の全てを所有している。したがって中国銀行は、当社に対して、証券先物条例の目的上、BOCIアジア・リミテッド及びBOCIフィナンシャル・プロダクツ・リミテッドと同一の持分を所有しているとみなされる。BOCIアジア・リミテッドは当社の24,479株の持分を所有し、72,000株は現物決済済みの株式派生商品により持分を所有しており、BOCIフィナンシャル・プロダクツ・リミテッドは当社の株式2,678株の持分を所有していた。
上記の持分は全てロング・ポジションを表している。上記開示内容とは別に、証券先物条例第336条に基づき当社によって管理されている登録簿では、BOCIフィナンシャル・プロダクツ・リミテッドは、ショート・ポジションを表す143,522株の持分を所有していた。中国銀行とセントラル・フイジンは、証券先物条例の目的上、当該株式数の持分を所有していると見なされる。2026年6月30日現在、証券先物条例第336条に基づき当社によって管理されている登録簿では、開示内容以外に、他の持分又はショート・ポジションは一切記録されていない。
2【役員の状況】
退任取締役及び退任役員
| 氏名 | 役職名 | 退任日 |
| CHENG Eva氏 | 独立非執行取締役 | 2026年6月25日 |
取締役及び役員
男性:13名 女性:4名 (女性比率:24%)
(提出日現在)
第6【経理の状況】
1.本書記載のバンク・オブ・チャイナ香港(ホールディングス)リミテッド(以下「当社」という。)の日本文の中間財務書類は、当社が香港において公表した、香港において一般に公正妥当と認められる会計原則及び法規に準拠して作成された英語の中間財務書類を日本語に翻訳したものであり、「財務諸表等の用語、様式及び作成方法に関する規則」(昭和38年大蔵省令第59号、以下「財務諸表等規則」という。)第328条第1項の規定の適用を受けている。
2.原文(英文)の要約連結中間財務書類は、香港ドルで表示されている。日本円で表示されている金額は、財務諸表等規則第331条の規定に基づき、2026年8月28日現在の株式会社三菱UFJ銀行公表の対顧客電信直物売買相場の仲値である1香港ドル=20.33円で換算された金額である。日本円に換算された金額は、四捨五入のため合計欄の数値が総数と一致しない場合がある。なお、当該日本円換算額は、単に便宜上の表示を目的としており、香港ドルで表示された金額が上記レートで日本円に換算されることを意味するものではない。
3.当社の採用した会計基準、会計処理の原則及び表示方法と日本において一般に公正妥当と認められている会計基準、会計処理の原則及び表示方法との間の主な相違点に関しては、財務諸表等規則第329条及び第330条の規定に準拠して、「第6-3 香港と日本における会計原則及び会計慣行の主要な相違」に説明されている。
4.なお、本書記載の当社の中間財務書類は、独立監査人による監査を受けていない。
1 【中間財務書類】
(1) 要約連結損益計算書
| 注記 | (未監査)2026年6月30日に終了した6ヶ月間 | (修正再表示) (未監査)2025年6月30日に終了した6ヶ月間 | |||||||
| 百万香港ドル | 百万円 | 百万香港ドル | 百万円 | ||||||
| 受取利息 | 58,144 | 1,182,068 | 62,179 | 1,264,099 | |||||
| 実効金利法で算出した受取利息 | 54,516 | 1,108,310 | 59,140 | 1,202,316 | |||||
| その他 | 3,628 | 73,757 | 3,039 | 61,783 | |||||
| 支払利息 | (29,962) | (609,127) | (37,060) | (753,430) | |||||
| 正味受取利息 | 5 | 28,182 | 572,940 | 25,119 | 510,669 | ||||
| 受取手数料 | 8,002 | 162,681 | 8,143 | 165,547 | |||||
| 支払手数料 | (2,023) | (41,128) | (1,798) | (36,553) | |||||
| 正味受取手数料 | 6 | 5,979 | 121,553 | 6,345 | 128,994 | ||||
| 保険収益 | 2,159 | 43,892 | 1,548 | 31,471 | |||||
| 保険サービス費用 | (719) | (14,617) | (564) | (11,466) | |||||
| 保有再保険契約からの純収益 | 193 | 3,924 | 119 | 2,419 | |||||
| 保険事業に係る損益 | 1,633 | 33,199 | 1,103 | 22,424 | |||||
| 正味トレーディング収益 | 7 | 6,825 | 138,752 | 12,237 | 248,778 | ||||
| 純損益を通じて公正価値で測定するその他の金融商品に係る純利得 | 8 | 2,404 | 48,873 | 3,527 | 71,704 | ||||
| その他の金融商品に係る純利得/(損失) | 9 | 631 | 12,828 | (1,116) | (22,688) | ||||
| 保険金融費用 | (6,083) | (123,667) | (7,375) | (149,934) | |||||
| その他営業収益 | 10 | 332 | 6,750 | 297 | 6,038 | ||||
| 減損引当金繰入前正味営業収益 | 39,903 | 811,228 | 40,137 | 815,985 | |||||
| 正味減損引当金繰入額 | 11 | (2,472) | (50,256) | (3,318) | (67,455) | ||||
| 正味営業収益 | 37,431 | 760,972 | 36,819 | 748,530 | |||||
| 営業費用 | 12 | (8,980) | (182,563) | (8,416) | (171,097) | ||||
| 営業利益 | 28,451 | 578,409 | 28,403 | 577,433 | |||||
| 投資不動産処分/公正価値調整純利得/(損失) | 13 | 52 | 1,057 | (991) | (20,147) | ||||
| 有形固定資産及びその他の資産に係る純利得/(損失) | 14 | 253 | 5,143 | (126) | (2,562) | ||||
| 関連会社及びジョイント・ベンチャー持分損益(税引後) | 16 | 325 | (2) | (41) | |||||
| 税引前利益 | 28,772 | 584,935 | 27,284 | 554,684 | |||||
| 税金 | 15 | (4,416) | (89,777) | (4,480) | (91,078) | ||||
| 当期純利益 | 24,356 | 495,157 | 22,804 | 463,605 | |||||
| 純利益の内訳: | |||||||||
| 当社株主 | 23,739 | 482,614 | 22,160 | 450,513 | |||||
| 非支配持分帰属利益 | 617 | 12,544 | 644 | 13,093 | |||||
| 24,356 | 495,157 | 22,804 | 463,605 | ||||||
| 香港ドル | 円 | 香港ドル | 円 | ||||||
| 1株当たり利益 | |||||||||
| 基本的及び希薄化後 | 17 | 2.2453 | 45.6469 | 2.0959 | 42.6096 | ||||
45ページから114ページ(訳者注:原文のページ)の注記は当中間財務情報と一体をなしている。
(2) 要約連結包括利益計算書
| 注記 | (未監査)2026年6月30日に終了した6ヶ月間 | (修正再表示) (未監査)2025年6月30日に終了した6ヶ月間 | ||||
| 百万香港ドル | 百万円 | 百万香港ドル | 百万円 | |||
| 当期純利益 | 24,356 | 495,157 | 22,804 | 463,605 | ||
| 損益計算書にその後振り替えられることのない項目: | ||||||
| 不動産: | ||||||
| 不動産再評価 | (83) | (1,687) | (2,204) | (44,807) | ||
| 関連税務上の影響 | 19 | 386 | 431 | 8,762 | ||
| (64) | (1,301) | (1,773) | (36,045) | |||
| その他の包括利益を通じて公正価値で測定する資本性金融商品: | ||||||
| 公正価値の変動 | (822) | (16,711) | 186 | 3,781 | ||
| 関連税務上の影響 | (3) | (61) | (15) | (305) | ||
| (825) | (16,772) | 171 | 3,476 | |||
| 退職給付制度に係る数理計算上の(損失)/利得 | (2) | (41) | 1 | 20 | ||
| (891) | (18,114) | (1,601) | (32,548) | |||
| 損益計算書にその後振り替えられる可能性のある項目: | ||||||
| その他の包括利益を通じて公正価値で測定する貸付金その他: | ||||||
| 損益計算書に貸方計上された減損引当金の変動 | 11 | (2) | (41) | - | - | |
| その他の包括利益を通じて公正価値で測定する負債性金融商品: | ||||||
| 公正価値の変動 | (4,365) | (88,740) | 5,345 | 108,664 | ||
| 損益計算書に借方計上された減損引当金の変動 | 11 | 31 | 630 | 38 | 773 | |
| 損益計算書に振り替えられた処分/償還に係る取崩し | 9 | (643) | (13,072) | 1,104 | 22,444 | |
| 損益計算書に振り替えられた公正価値ヘッジ調整累計額の償却費 | (14) | (285) | (66) | (1,342) | ||
| 関連税務上の影響 | 704 | 14,312 | (759) | (15,430) | ||
| (4,287) | (87,155) | 5,662 | 115,108 | |||
| キャッシュフローのヘッジ会計 | (77) | (1,565) | 135 | 2,745 | ||
| 保険契約: | ||||||
| 発行済保険契約からの金融収益/(費用) | 549 | 11,161 | (959) | (19,496) | ||
| 保有再保険契約からの金融(費用)/収益 | (135) | (2,745) | 37 | 752 | ||
| 関連税務上の影響 | (68) | (1,382) | 153 | 3,110 | ||
| 346 | 7,034 | (769) | (15,634) | |||
| 関連会社及びジョイント・ベンチャーに係るその他の包括利益の持分 | (3) | (61) | 6 | 122 | ||
| 外貨換算差額 | (344) | (6,994) | 834 | 16,955 | ||
| (4,367) | (88,781) | 5,868 | 119,296 | |||
| 当期のその他の包括利益(税引後) | (5,258) | (106,895) | 4,267 | 86,748 | ||
| 当期の包括利益合計 | 19,098 | 388,262 | 27,071 | 550,353 | ||
| 包括利益合計の内訳: | ||||||
| 当社株主 | 18,464 | 375,373 | 26,430 | 537,322 | ||
| 非支配持分 | 634 | 12,889 | 641 | 13,032 | ||
| 19,098 | 388,262 | 27,071 | 550,353 | |||
45ページから114ページ(訳者注:原文のページ)の注記は当中間財務情報と一体をなしている。
(3) 要約連結貸借対照表
| 注記 | (未監査)2026年6月30日現在 | (修正再表示) (監査済)2025年12月31日現在 | ||||
| 百万香港ドル | 百万円 | 百万香港ドル | 百万円 | |||
| 資産 | ||||||
| 現金並びに銀行及びその他金融機関への預け金 | 18 | 570,298 | 11,594,158 | 567,599 | 11,539,288 | |
| 純損益を通じて公正価値で測定する金融資産 | 19 | 324,744 | 6,602,046 | 306,069 | 6,222,383 | |
| デリバティブ | 20 | 73,620 | 1,496,695 | 65,255 | 1,326,634 | |
| 香港特別行政区政府債務証書 | 252,790 | 5,139,221 | 243,190 | 4,944,053 | ||
| 貸付金その他 | 21 | 1,808,518 | 36,767,171 | 1,706,477 | 34,692,677 | |
| 投資有価証券 | 22 | 1,486,007 | 30,210,522 | 1,429,836 | 29,068,566 | |
| 関連会社及びジョイント・ベンチャーに対する持分 | 857 | 17,423 | 844 | 17,159 | ||
| 投資不動産 | 23 | 12,585 | 255,853 | 12,599 | 256,138 | |
| 有形固定資産 | 24 | 33,759 | 686,320 | 33,770 | 686,544 | |
| 当期税金資産 | 2 | 41 | 16 | 325 | ||
| 繰延税金資産 | 30 | 3,727 | 75,770 | 3,136 | 63,755 | |
| その他の資産 | 25 | 206,464 | 4,197,413 | 126,447 | 2,570,668 | |
| 資産合計 | 4,773,371 | 97,042,632 | 4,495,238 | 91,388,189 | ||
| 負債 | ||||||
| 香港特別行政区流通通貨 | 252,790 | 5,139,221 | 243,190 | 4,944,053 | ||
| 銀行及びその他金融機関からの預り金 | 427,622 | 8,693,555 | 349,305 | 7,101,371 | ||
| 純損益を通じて公正価値で測定する金融負債 | 26 | 68,839 | 1,399,497 | 99,584 | 2,024,543 | |
| デリバティブ | 20 | 59,886 | 1,217,482 | 57,528 | 1,169,544 | |
| 顧客預金 | 27 | 3,035,682 | 61,715,415 | 2,937,227 | 59,713,825 | |
| 発行済債務証券及び譲渡性預金証書 | 28 | 17,389 | 353,518 | 11,251 | 228,733 | |
| その他の負債及び引当金 | 29 | 181,336 | 3,686,561 | 113,081 | 2,298,937 | |
| 当期税金負債 | 10,365 | 210,720 | 7,419 | 150,828 | ||
| 繰延税金負債 | 30 | 2,537 | 51,577 | 3,266 | 66,398 | |
| 保険契約負債 | 31 | 271,736 | 5,524,393 | 232,347 | 4,723,615 | |
| 劣後負債 | 32 | 79,372 | 1,613,633 | 75,757 | 1,540,140 | |
| 負債合計 | 4,407,554 | 89,605,573 | 4,129,955 | 83,961,985 | ||
| 資本 | ||||||
| 株主資本 | 33 | 52,864 | 1,074,725 | 52,864 | 1,074,725 | |
| 準備金 | 307,502 | 6,251,516 | 307,472 | 6,250,906 | ||
| 当社株主に帰属する資本及び準備金 | 360,366 | 7,326,241 | 360,336 | 7,325,631 | ||
| 非支配持分 | 5,451 | 110,819 | 4,947 | 100,573 | ||
| 資本合計 | 365,817 | 7,437,060 | 365,283 | 7,426,203 | ||
| 負債及び資本合計 | 4,773,371 | 97,042,632 | 4,495,238 | 91,388,189 | ||
45ページから114ページ(訳者注:原文のページ)の注記は当中間財務情報と一体をなしている。
2【その他】
(1) 決算日後の状況
該当事項なし。
(2) 訴訟
当社は、当半期中、当社の資産もしくは負債、又は損益に重大な影響を与える、又は重大な影響を与えた訴訟については認識していない。
(3) その他
HKFRS会計基準とIFRS会計基準/CASs間の調整
当社は、中間持株会社であり当社の支配株主である中国銀行が、当社及びその子会社が中間財務情報の一部を構成する連結財務情報を国際財務報告基準(以下「IFRS会計基準」という。)及びCASsに従って作成及び開示すると理解している。CASsの要件は、実質的にHKFRS会計基準及びIFRS会計基準に収束している。
中国銀行がその中間財務情報で開示した期間の「BOC Hong Kong Group」(以下「BOC香港グループ」という。)の連結財務情報は、当社が香港において適用される法令に基づいて公表した期間の中間連結財務情報と異なる。これには2つの理由がある。
第一に、(中国銀行が自社の財務内容の開示目的のために採用した)「BOC香港グループ」と(当社が自社の連結財務情報を作成及び提示するために採用した)「当グループ」の定義は異なる。「BOC香港グループ」とは、BOC香港(グループ)及びその子会社のことであり、「当グループ」は当社及びその子会社のことである(下記の図を参照のこと。)。「BOC香港グループ」と「当グループ」の定義は異なるものの、それぞれが提示した期間の財務実績は実質的に同一である。これは、BOC香港(グループ)とバンク・オブ・チャイナ香港(BVI)株式会社が持株会社のみであり、自ら実質的な事業を営んでいないためである。
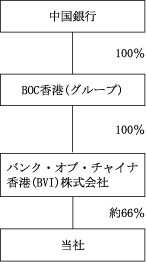
第二に、当グループの中間財務情報はHKFRS会計基準に従って作成されている。一方、中国銀行に報告した連結財務情報は、それぞれIFRS会計基準及びCASsに従って作成されている。それぞれ当グループ及び中国銀行が選択した銀行店舗の事後的測定基準が異なっている。
取締役会は、株主及び一般投資家が、当社が発表する当グループの中間連結財務情報及び中国銀行が自社の中間財務情報において開示するBOC香港グループの連結財務情報との間の重要な相違を確実に理解するためには、提示された期間における、HKFRS会計基準に基づいた当グループの税引後利益及び純資産に対するIFRS会計基準/CASsに基づいた当グループのそれぞれの税引後利益及び純資産の調整を表示することが最良の方法と考える。
測定基準が相違することに起因する主な相違は、下記に関連している。
(a) 銀行店舗の帳簿価額の修正再表示
当社はHKFRS会計基準に基づき、銀行店舗の計上に関して原価モデルではなく再評価モデルを適用した。一方、中国銀行はIFRS会計基準及びCASsに基づき、銀行店舗に関しては原価モデルを適用した。そのため、IFRS会計基準及びCASsに従って銀行店舗の帳簿価額が調整され、減価償却費及び処分損益を再計算するための調整が行われた。
(b) 繰延税金にかかる調整
これらは、前述した調整による繰延税金の影響を示す。
税引後利益及び純資産の調整
HKFRS会計基準とIFRS会計基準**/CASsの比較**
| 税引後利益 | 純資産 | |||||||
| 2026年6月30日に終了した半期 | 2025年6月30日に終了した半期 | 2026年6月30日 | 2025年12月31日 | |||||
| 百万香港ドル | 百万香港ドル | 百万香港ドル | 百万香港ドル | |||||
| HKFRS会計基準に基づき作成されたバンク・オブ・チャイナ香港(ホールディングス)リミテッドの税引後利益/純資産 | 24,356 | 22,804 | 365,817 | 365,283 | ||||
| 追加:IFRS会計基準/CASsにかかる調整 | ||||||||
| 銀行店舗の帳簿価額の修正再表示 | 64 | 489 | (17,838) | (20,117) | ||||
| 繰延税金にかかる調整 | 9 | (41) | 3,064 | 3,401 | ||||
| IFRS会計基準/CASsに基づき作成されたバンク・オブ・チャイナ香港(ホールディングス)リミテッドの税引後利益/純資産 | 24,429 | 23,252 | 351,043 | 348,567 | ||||
3 【香港と日本における会計原則及び会計慣行の主要な相違】
添付の中間財務書類は、香港会計士協会が発行した、適用される個々の香港財務報告基準、香港会計基準及び解釈指針全般を含むHKFRS会計基準に準拠して作成されている。当該連結財務書類は、日本において一般に公正妥当と認められる会計原則に従って作成されたものとは異なる可能性がある。主な相違点は以下の通りである。
特別(異常)損益の表示
HKFRS会計基準では、利得又は損失のいかなる項目も、特別(異常)項目として、包括利益計算書もしくは損益計算書又は注記のいずれにも表示してはならない。
日本の銀行に一般的に適用される会計原則では、経常損益項目以外の項目は、損益計算書に特別損益として表示する。
その他の包括利益の項目の表示
HKFRS会計基準では、特定の条件を満たした時点で損益計算書に再分類されるその他の包括利益は、その後損益計算書に再分類されないものと区分して開示しなければならない。
日本の会計原則では、このようなその他の包括利益の項目の表示に関する規定はない。
企業結合
HKFRS会計基準では、子会社の取得の会計処理は、以下の通りである。
(1) 共通支配下にない企業結合
共通支配下にない企業の取得は、取得法を用いて会計処理される。企業結合において移転される対価は、取得した資産、引き受けた負債(条件付対価契約を含む。)及び被取得企業の支配と交換に取得企業が発行した持分の取得日の公正価値で測定される。取得関連コストは、発生時に損益計算書において費用計上される。
のれんは、取得した識別可能な取得資産及び引受負債を控除した取得日現在の金額に対する、移転された対価、被取得企業に対する非支配持分の金額、及び取得企業が従前保有していた被取得企業に対する資本持分の取得日現在の公正価値(もしあれば)の合計の超過として測定される。評価を行った後に、被取得企業の識別可能な純資産の公正価値が、譲渡された対価、被取得企業の非支配持分の金額、及び被取得企業において取得企業が以前に保有していた資本持分の公正価値(もしあれば)の合計を超過する場合、この超過額は廉価取得に係る利得として損益計算書に直ちに認識される。のれんは最低年に一度は減損テストを実施する。のれんの減損テストは、のれんが配分されている資金生成単位について、のれんを含む帳簿価額と回収可能価額を比較しなければならない。
企業結合において取得企業の移転する対価が条件付対価契約による資産又は負債を含む場合、条件付対価は取得日の公正価値で測定され、企業結合において譲渡された対価の一部とみなされる。測定期間における調整として適格な条件付対価の公正価値の変動は遡及的に調整され、対応する調整がのれん又は割安購入益に対して行われる。測定期間における調整は、取得日現在に存在していた事実及び状況について測定期間中に入手された追加情報により行われる。測定期間は、取得日より1年を超過しない。
取得毎に、取得企業は公正価値又は被取得企業の識別可能な純資産の公正価値に対する非支配持分の比例持分のいずれかで被取得企業の非支配持分を認識する。
(2) 共通支配下の企業結合
共通支配下にある企業との結合については、合併の会計処理方法が適用される。合併の会計処理方法の原則は、共通支配下にある会社を、あたかも被取得企業の事業が取得企業によって常時行われてきたかのごとく、結合させる方法である。取得企業の連結財務諸表には、取得企業と被取得企業が初めて共通の支配下に入った日付から当該企業結合が発生していたかのように、取得企業の連結業績、連結キャッシュ・フロー及び連結財務状態が表示される(すなわち、企業結合日における公正価値による調整は必要とされない。)。企業結合時の対価と帳簿価額との差額は資本において認識される。取得企業と被取得企業との間の全取引による影響額は、当該結合前に発生したか後に発生したかに関わらず、取得企業の連結財務諸表を作成する際に消去される。比較金額は、被取得企業が前報告期間の期首に結合されていたかのように表示される。当該企業結合に係る取引費用は、損益計算書において費用計上される。
日本の会計原則では、企業結合に係る会計処理について「企業結合に係る会計基準」に従い、非支配持分は被取得企業から受け入れた識別可能資産及び負債の企業結合日時点の時価を基礎として、比例持分で認識する。また、のれんは原則として20年以内に定額法又はその他合理的な方法により償却しなければならない。また、のれんを含む資産グループごとに減損の兆候がある場合、「固定資産の減損に係る会計基準」により減損テストが実施される。
連結の範囲
HKFRS会計基準では、HKFRS第10号「連結財務諸表」に基づき、投資者が被投資企業に対する支配を有している場合、すなわち、投資者が被投資企業への関与により生じる変動リターンに対するエクスポージャー又は権利を有し、かつ、被投資企業に対するパワーにより当該リターンに影響を及ぼす能力を有している場合は、当該被投資企業を連結の範囲に含めなければならないとされている。HKAS第28号「関連会社及び共同支配企業に対する投資」では、関連会社及び共同支配企業について持分法の適用を求めている。関連会社とは、投資者が財務及び経営方針に関与する力を有し、重要な影響力を与えることができる企業をいい、共同支配企業とは、投資者が他の投資者と共同支配を有している企業をいう。
日本の会計原則では、ある企業の議決権の過半数を実質的に所有している場合、又は過半数は所有していないが高い比率の議決権を有しており、かつ、当該企業の意思決定機関を支配している一定の事実が認められる場合に、当該企業は子会社とみなされる。また、ある企業の議決権の20%以上を実質的に所有している場合、又は20%未満であっても一定の議決権を有しており、かつ、当該企業の財務及び営業の方針決定に対して重要な影響を与えることができる一定の事実が認められる場合に、当該企業は関連会社とみなされる。
金融資産
HKFRS会計基準では、金融資産は次の区分、つまり償却原価測定する金融資産、その他の包括利益を通じて公正価値測定する金融資産、純損益を通じて公正価値測定する金融資産のいずれかに分類するよう要求される。金融資産の分類は、当初認識時に行われる。当該分類は、金融資産の管理に関する企業の事業モデルと金融資産の契約上のキャッシュ・フローの特性に従って、又は公正価値オプションの選択の有無に従って行われる。
金融商品は、企業の事業モデルの目的が契約上のキャッシュ・フローを回収するために当該金融資産を保有することであり、かつ当該金融資産の契約上のキャッシュ・フローが、指定日に元本及び元本残高に対する利息の支払のみを表している場合のみ、当該金融資産は事後的に償却原価で測定される。また、契約上のキャッシュ・フローの回収と売却の両方によって達成される事業モデルの下で負債性金融商品を保有しており、当該負債性金融商品が契約上のキャッシュ・フローの要件を満たしている場合、その他の包括利益を通じて公正価値で事後測定される。その他すべての負債性金融商品は、純損益を通じて公正価値で測定される。
資本性金融商品は、非上場投資であっても、公正価値で事後的に測定される。トレーディング目的で保有する資本性金融商品は、純損益を通じて公正価値で測定される。その他すべての資本性金融商品に対する投資について、当初認識時に、実現及び未実現の公正価値による利得又は損失をその他の包括利益で認識するという取消不能の選択を行うことができる。その他の包括利益で認識した金額は、投資を売却した場合であっても事後的に純損益に振替えることはできない。資本性金融商品に係る配当は、支払いを受ける権利が確定した時に純損益に認識される。公正価値で測定される資本性金融商品は、減損評価の対象ではない。
日本の会計原則では、保有目的に応じて有価証券を以下の3つの分類のひとつに分類する。
売買目的有価証券:
時価の変動により利益を得ることを目的として保有する有価証券であり、時価評価され、実現損益及び未実現損益は当期の損益計算書に計上される。
満期保有目的の債券:
満期保有目的の債券は、取得原価をもって貸借対照表価額とする。ただし、取得価額と額面金額の差額が金利の調整と認められるときは、償却原価法(利息法又は定額法)に基づく価額により計上される。満期保有目的の債券は、あらかじめ満期日が定められており、かつ、額面金額での償還が予定されていなければならない。また、保有者は、満期まで保有する積極的な意思及び能力を有していなければならない。満期保有目的の債券の保有目的の変更は極めて例外的に特定の場合にのみ認められる。基準を満たさない保有目的の変更が行われると、全ての債券を満期保有目的に区分することができなくなる。
その他有価証券:
売買目的有価証券、満期保有目的の債券、子会社株式及び関連会社株式に分類されなかった有価証券はその他有価証券に分類される。その他有価証券は時価により計上され、未実現損益は、税効果考慮後の金額が純資産の部に計上されるか、又は、未実現損失は損益計算書に、未実現利益は税効果考慮後の金額が純資産の部に計上される。ただし、市場価格のない株式等は取得原価で測定される。
利息認識
HKFRS会計基準では、金融資産及び金融負債は償却原価の計算により、償却期間を通じて収益及び費用を按分するに際し、実効金利法を用いる。実効金利の計算には、契約当事者間で授受される、実行利回りの不可分な一部を表す全ての手数料や取引費用、直接起因する融資手数料が含まれる。信用減損した金融資産に関する受取利息は当該資産の償却原価に対して実効金利を適用して計算される。
日本の会計原則では、償却原価は原則として実効金利法により、利息額のみを考慮する。なお、簡便法として定額法を採用することも認められる。
ヘッジ会計
HKFRS会計基準では、公正価値ヘッジ(ヘッジ対象の特定のリスクに係る公正価値の変動と、ヘッジ手段の公正価値の変動を、ともに損益計算書に認識・計上する。)、キャッシュ・フロー・ヘッジ(ヘッジ手段の公正価値変動のうち、有効部分がその他の包括利益に直接計上され、資本の部に累積される。資本の部に累積された金額は、ヘッジ対象の価値の変動が純損益に計上される期に損益計算書に振り替えられる。)、及び在外営業活動体に対する純投資のヘッジについてキャッシュ・フロー・ヘッジと同様に、ヘッジ会計が認められている。
日本の会計原則では、ヘッジ会計要件を満たしている場合は、ヘッジ手段に係る損益を、非有効部分も含めて純資産の部において繰り延べることができる。ただし、その他有価証券をヘッジ対象とする場合は、ヘッジ対象に係る相場変動等を損益に反映させる時価ヘッジも認められる。
ヘッジ会計-金利スワップの特例処理
HKFRS会計基準では、金利スワップはデリバティブとして取扱い、純損益を通じて公正価値で評価される。
日本の会計原則では、一定の条件を満たす場合には、金利スワップを時価評価せず、金利スワップに係る利息を直接、金融資産・負債に係る利息に加減して処理することが認められる。
金融資産の減損評価
HKFRS会計基準では、企業は、より早期に予想信用損失を認識することを求める将来予測的な予想信用損失モデル(以下「ECLモデル」という。)を用いることが求められている。償却原価測定で測定される負債性金融商品、及びその他の包括利益を通じて公正価値で測定される負債性金融商品、ローン・コミットメント、損益を通じて公正価値で測定されない金融保証契約に係る損失評価引当金は、ECLモデルにより算定される。具体的には、ECLモデルにおいては、企業は信用リスクを評価し、偏りのない確率加重でECLを見積ることが求められる。
さらに、過去の事象だけでなく、現在の状況及び将来の経済状況の予測を含め、報告日において全ての情報を考慮したうえで、貨幣の時間価値を割り引いてECLを算定することが求められる。対象となる金融資産は、当初認識時、ステージ1に分類し今後12ヶ月の予想信用損失を認識する。また、当初認識時以降、信用リスクが著しく増加している場合、ステージ2に分類し全期間のECLを認識する。金融資産の見積将来キャッシュ・フローに不利な影響を与える1つ又は複数の事象が発生している場合には、ステージ3に分類し全期間のECLを認識する。
また、仮にその後の会計期間(直接償却前)において損失評価引当金の金額が減少した場合、過去に認識した減損損失は損益計算書上で戻し入れられる。
金融資産の回収が見込まれない場合には、既に認識された損失評価引当金を充当することにより当該金融資産の総額を直接償却する。そのような金融資産は、全ての必要な手続きが完了したのち直接償却され、損失額が決定する。過去に直接償却した金額の事後的な回復により、損益計算書における減損損失は減少する。
日本の会計原則では、回収不能と判断された金額に対して一般貸倒引当金又は個別貸倒引当金が計上される。一般貸倒引当金は、個別に回収不能と認められない貸付金に対して、過去の貸倒実績等に基づいて計上される。個別貸倒引当金は、個別に回収不能と認められた貸付金に適用され、各債務者の支払能力調査に基づいて計上される。貸倒引当金は資産の控除項目として計上される。なお、HKFRS会計基準と日本の会計原則での貸倒引当金の計上金額は、それぞれの一般に公正妥当と認められている会計基準の適用に準拠して計算されるが、具体的な計算方法は各国の金融規制当局の考え方の影響を受けるため、結果として計算される引当金額が異なる場合がある。
日本の会計原則では、金融資産及び負債の認識の中止に起因する保証を除き、金融保証の当初認識及び公正価値での測定は要求されていない。報告主体が銀行である場合、保証を受ける第三者に対する返済義務は偶発債務として扱われ、「支払承諾」勘定に契約金額で記録される一方、対応する保証人の顧客に対する補償の権利は偶発資産として扱われる「支払承諾見返」勘定に計上され、貸倒損失額が見積もられる。
日本の会計原則では、ローン・コミットメントは減損の対象となっておらず、未実行残高を注記のうえ、手数料は発生主義に基づき、当期に対応する部分を純損益に計上する。
また、有価証券の時価が著しく下落している場合には、回復する見込みがあると認められた場合を除き、減損処理を行わなければならない。満期保有目的の債券、子会社株式及び関連会社株式について時価が著しく下落したときは、回復する見込があると認められる場合を除き、時価をもって貸借対照表価額とし、評価差額は当期の損失として処理しなければならない。市場価格のない株式等については、発行会社の財政状態の悪化により実質価額が著しく低下した場合には、相当の減額をし、評価差額は当期の損失として処理する。
減損貸付金に係る利息の認識
HKFRS会計基準では、貸付金や類似する貸付金グループに減損による評価減が行われると、受取利息は貸付金の総帳簿価額ではなく、償却原価に対して、当初の実効金利を使用して、認識される。
日本の金融機関における取扱いでは、一般的に自己査定の結果、「破綻懸念先債権」及び「実質破綻先債権及び破綻先債権」に区分された貸付金については、未収利息を計上しない。
金融資産の認識の中止
HKFRS会計基準では、企業が金融資産から発生するキャッシュ・フローを受け取る権利がなくなる、又は企業が所有に伴う全てのリスク及び便益を実質的に他に移転する場合に、認識が中止される。企業が金融資産に伴うリスク及び便益を移転も保持もしない場合、売買後も支配権を留保する場合には支配の及ぶ範囲内で売却対象資産を認識し、売買後に支配権を保持していない場合には当該金融資産の認識を中止する。
日本の会計原則では、「金融商品に関する会計基準」により、以下の要件のいずれかに該当する場合は金融資産の消滅を認識しなければならない。
金融資産固有の契約上の権利を行使した時
金融資産固有の契約上の権利を喪失した時
金融資産固有の契約上の権利に対する支配が他に移転した時
これに加え、金融資産の契約上の権利に対する支配が他に移転するのは以下の要件を全て充足した場合である。
a) 譲渡された金融資産に対する譲受人の契約上の権利が譲渡人及びその債権者から法的に保全されていること
b) 譲受人が譲渡された金融資産の契約上の権利を直接又は間接に通常の方法で享受できること
c) 譲渡人が譲渡した金融資産を満期日前に買戻す権利及び義務を実質的に有していないこと
上記a) は譲渡人に倒産等の事態が生じても譲渡された金融資産が譲渡人やその債権者等から法的に保全されていることを意味する。
金融商品の条件変更
HKFRS会計基準では、償却原価又はその他の包括利益を通じて公正価値測定する金融商品の契約上のキャッシュ・フローが、認識の中止を伴うことがない実質的に異なる条件なく条件緩和又は条件変更される場合、条件変更された契約上のキャッシュ・フローは、当初の実効金利を使用して割り引かれ、減損前の当初の償却原価と比較される。その差額、すなわち、条件変更による損益は、当該金融資産の当初帳簿価額に調整され、損益計算書で会計処理される。
日本基準では、金融商品の条件変更に関する規定はない。
金融商品に関するDay1利得又は損失
HKFRS会計基準では、公正価値と取引価格との間に差(金融商品に関するDay1利得又は損失)が生じ、公正価値が市場で観測できるデータを用いる評価モデル以外のものを根拠とする場合、当該金融商品に関するDay1利得又は損失の認識は繰延べられる。
日本の会計原則では、金融商品に関するDay1利得又は損失に関する規定はない。
金融負債
HKFRS会計基準では、金融負債を、純損益を通じて公正価値で測定する金融負債(トレーディング目的で保有する金融負債又は純損益を通じて公正価値で測定するものとして指定(以下「公正価値オプション」という。)をした金融負債)又は、償却原価で測定する金融負債に分類する。公正価値オプションの指定を行っている場合、当該金融負債の公正価値の変動のうち、当該負債の自身の信用リスクの変動に起因する金額は、その他の包括利益に表示され、残りの金額は、純損益に表示される。ただし、もし当該要求事項が、純損益における会計上のミスマッチを創出又は拡大することとなる場合には、公正価値変動の全体が純損益に表示される。会計上のミスマッチが生じるかどうかの決定は、当初認識時に個々の金融負債に関して行う必要があり、事後の再評価は認められない。その他の包括利益に表示された金額は、その後純損益には振替えられないが、資本項目内部での振替えが行われる可能性がある。
日本の会計原則では、金融負債は債務額又は償却原価で測定される。
金融保証
HKFRS会計基準では、当初、金融保証は金融負債として保証が付与された日の公正価値で財務諸表に認識される。当初の認識後、かかる保証の下での企業の負債は、(ⅰ)金融保証に係る予想信用損失引当金、又は(ⅱ)当初認識した金額から、適切であれば、保証の期間にわたって定額法で認識した累積償却額を控除した金額のいずれか高い金額で測定されている。金融保証に関する負債の変動は全て損益計算書に計上される。
日本の銀行業に係る会計原則では、第三者に対して負う金融保証は額面金額で支払承諾勘定に負債として計上され、同額の支払承諾見返勘定が資産に計上される。また、保証に起因して、将来の損失が発生する可能性が高く、かつ、その金額を合理的に見積もることができる場合には、引当金を計上する。
金融商品の開示
HKFRS会計基準では、金融商品の種類ごとに公正価値測定に用いられたインプットの性質により3つのレベルのヒエラルキーに分けて公正価値測定について開示することを求めている。
日本の会計原則では、企業会計基準適用指針第19号「金融商品の時価等の開示に関する適用指針」において、一部の個別項目の取り扱いでHKFRS会計基準と異なる定めはあるものの、金融商品の時価のレベルごとの内訳等の開示を求めている。
固定資産の減損
HKFRS会計基準では、固定資産の帳簿価額が回収可能価額を超過した場合には減損を認識しなければならない。回収可能価額は、資産の処分費用控除後の公正価値又は使用価値のどちらか高いほうで測定される。使用価値は、資産又はその資産が属する資金生成単位の割引将来税引前キャッシュ・フローに基づき計算される。経営者が減損が存在すると判断した場合、当該資産の回収可能価額が見積られ、適切である場合には、資産を回収可能価額まで減額するために減損損失が認識される。かかる減損損失は、資産が再評価額で計上され、減損損失がその同じ資産の再評価準備金を超過しない場合(そのような場合、再評価減として会計処理される)を除いて、損益計算書に認識される。減損損失は、必要に応じて、不動産再評価準備金又は損益計算書を通じて戻し入れられる。
減損損失を計上した資産のその後の回収可能価額の増加は、損失を生じさせた事象がもはや存在しない場合に、減損損失を戻し入れる。減損損失の戻し入れは、過年度の資産について減損損失が認識されなかった場合に算定される帳簿価額(減価償却費控除後)を超過してはならない。
日本の会計原則では、固定資産の減損に関する会計基準として、「固定資産の減損に係る会計基準」が適用されている。当該基準では、長期性資産の割引前将来キャッシュ・フローの総額が帳簿価額を下回る場合に、当該帳簿価額と回収可能価額の差額が減損損失として計上される。減損損失の戻入れは禁止されている。
投資不動産
HKFRS会計基準では、投資不動産は取引コストも含めて取得原価で当初測定しなければならない。その後、投資不動産は公正価値で計上され、公正価値の変動は損益計算書に直接計上される。
日本の会計原則では、投資不動産について、その他の有形固定資産と同様に取得原価基準により会計処理され、「固定資産の減損に係る会計基準」に基づき減損処理が行われる。また、賃貸等不動産については、時価情報の開示が求められている。
保険契約
HKFRS会計基準では、保険契約グループを、全ての保険契約に適用される一般測定モデル(「GMM」)(ただし、直接連動性を有する契約又は保険料配分アプローチ(「PAA」)を適用する契約を除く。)、直接連動有配当保険契約に適用される変動手数料アプローチ(「VFA」)及び契約のカバー期間が1年以内の保険契約若しくはその他の適格な保険契約に適用されるPAAで測定する。
GMM及びVFAにおいて、企業は、当初認識時に一定の履行キャッシュ・フロー(「FCF」)及び契約上のサービス・マージン(「CSM」)に基づき保険契約グループを測定する。FCFは、将来キャッシュ・フローの現在価値の見積り及び非金融リスクに係るリスク調整を含む。未獲得利益を表すCSMは、保険契約負債の構成要素であり、将来においてサービスが提供されるにつれて、残存カバー期間にわたり償却され、保険収益として認識される。一方、PAAでは、企業は、当初認識時に、受け取った保険料から保険獲得時に支払った全てのキャッシュ・フロー及び保険獲得時のキャッシュ・フローに係る資産の認識中止並びにその他の関連する認識前のキャッシュ・フローの認識中止により生じた全ての金額を減算した金額で残存カバー期間の保険負債を測定する。
カバー期間中に履行義務を果たした時点(すなわち、保険サービスを提供した時点)で保険収益を認識する。不利な保険契約に伴う損失は、当初認識時又は、その後に保険契約が不利な契約となった時点で損益計算書に認識される。また、保険契約の獲得に直接起因するキャッシュ・フローは、履行キャッシュ・フローの一部を構成し、カバー期間にわたり償却され、保険収益及び保険サービス費用として計上される。
日本の会計原則では、保険業法及びその関連規則に基づき、各種の責任準備金を会計上、積み立てることが義務付けられている。保険料は収受した時点で損益計算書に認識される。
リース
HKFRS会計基準では、借手はリースをファイナンス・リース取引とオペレーティング・リース取引に区分せず、単一の借手会計処理モデルを適用する。すなわち、借手は、リース開始日において将来の支払リース料総額を割り引くことで「使用権資産」及びリース債務を認識する。具体的には、リース負債は、オプションの行使が合理的に確実と見込まれる場合のオプション期間に係る支払も含めた、契約上の解約不能の支払リース料に係る将来キャッシュ・フローの割引現在価値で測定される。使用権資産は、一般的にリース負債に当初直接コスト、及び見積もった解体又は返還コストを加え、さらに前払・未払のリース料を調整して測定される。その後、借手は時の経過により増加したリース債務に係る利息費用を認識するとともに、使用権資産に係る減価償却費をリース期間にわたって認識する。なお、実務上の便法として、借手はリースの開始日においてリース期間が12か月以内である短期リース、及び原資産が少額であるリースに対して上記会計処理モデルを適用しないことを選択でき、この場合、リース期間にわたり規則的にリース費用を認識する。
日本の会計原則では、借手はリースをファイナンス・リース取引とオペレーティング・リース取引に区分する。借手のファイナンス・リース取引は、通常の売買取引に係る方法に準じて、リース物件とこれに係る債務をリース資産及びリース債務として貸借対照表に計上する。ただし、リース契約1件当たりのリース料総額が300万円以下のリース取引や、リース期間が1年以内のリース取引などは、通常の賃貸借取引に係る方法に準じた会計処理を行うことができる。また、オペレーティング・リース取引については、通常の賃貸借取引に係る方法に準じて会計処理を行う。
第7【外国為替相場の推移】
当社の中間財務書類の表示に用いられた通貨(香港ドル)と本邦通貨との間の為替相場が、国内において時事に関する事項を掲載する2以上の日刊新聞紙に当該半期中において掲載されているため、記載を省略する。
第8【提出会社の参考情報】
2026年1月1日から本書提出日までの間において、当行は下記の書類を提出している。
| 有価証券報告書(事業年度 自 2025年1月1日 至 2025年12月31日)および添付書類 | 2026年6月24日関東財務局長に提出 |
第二部【提出会社の保証会社等の情報】
第1【保証会社情報】
該当事項なし。
第2【保証会社以外の会社の情報】
該当事項なし。
第3【指数等の情報】
該当事項なし。