
【表紙】
| 【提出書類】 | 有価証券報告書 |
|---|---|
| 【根拠条文】 | 金融商品取引法第24条第1項 |
| 【提出先】 | 関東財務局長 |
| 【提出日】 | 2026年8月13日 |
| 【事業年度】 | 自 2025年4月1日 至 2026年3月31日 |
| 【会社名】 | ノムラ・ヨーロッパ・ファイナンス・エヌ・ブイ (Nomura Europe Finance N.V.) |
| 【代表者の役職氏名】 | 社長兼業務執行取締役 (President & Managing Director) 土 居 展 陽 (Nobuaki Doi) |
| 【本店の所在の場所】 | オランダ王国 アムステルダム市1096HA アムステルプライン1 レンブラント・タワー19階 (Rembrandt Tower 19th floor, Amstelplein 1, 1096HA Amsterdam, The Netherlands) |
| 【代理人の氏名又は名称】 | 弁護士 柴 田 弘 典 |
| 【代理人の住所又は所在地】 | 東京都千代田区大手町一丁目1番1号 大手町パークビルディング アンダーソン・毛利・友常法律事務所外国法共同事業 |
| 【電話番号】 | 03-6775-1000 |
| 【事務連絡者氏名】 | 弁護士 安 藤 紘 人 弁護士 中 島 庸 元 弁護士 紀 伊 裕 太 郎 |
| 【連絡場所】 | 東京都千代田区大手町一丁目1番1号 大手町パークビルディング アンダーソン・毛利・友常法律事務所外国法共同事業 |
| 【電話番号】 | 03-6775-1107 03-6775-1926 03-6775-1343 |
| 【縦覧に供する場所】 | 株式会社東京証券取引所 (東京都中央区日本橋兜町2番1号) |
(注1) 本書中の「提出会社」、「当社」または「NEF」は、法人所在地をアムステルダムとするノムラ・ヨーロッパ・ファイナンス・エヌ・ブイを指し、「保証会社」または「野村ホールディングス」は野村ホールディングス株式会社を指し、「野村グループ」は野村ホールディングスおよびその連結子会社を指す。
(注2) 本書中に別段の表示がある場合を除き、
・「シンガポールドル」は、全てシンガポール共和国の法定通貨を指し、
・「ユーロ」は、全て欧州経済通貨同盟に参加している欧州連合の加盟国の統一通貨を指し、
・「米ドル」は、全てアメリカ合衆国の法定通貨を指し、
・「豪ドル」は、全てオーストラリア連邦の法定通貨を指し、
・「円」は、全て日本国の法定通貨を指す。
(注3) 本書の表で計数が四捨五入されている場合、合計は計数の総和と必ずしも一致しない。
(注4) 本書において将来に関する事項が記載されている場合、当該事項は本書の対象となる当社の事業年度末現在において判断したものである。
第一部【企業情報】
第1【本国における法制等の概要】
1【会社制度等の概要】
(1)【提出会社の属する国・州等における会社制度】
オランダにおける会社設立の方法
オランダ法は、有限責任株式公開会社(naamloze vennootschapまたはN.V.)および有限責任株式非公開会社(besloten vennootschap met beperkte aansprakelijkheidまたはB.V.)を含む様々な法人についての法的枠組みを規定している。オランダ法はまた、上場N.V.について特定の規定を定めている。本項では、非上場N.V.に適用される一定の規定に関して説明し、「会社」とは、非上場N.V.のみを指す。
オランダ法の下に設立された会社はその法人所在地をオランダ国内に置く必要がある。オランダ法においては、会社の国籍決定につき設立地主義を採用しており、会社がその主たる事業をオランダ国外で行うことによってその国籍を失うことはない。
会社は定款(statuten)を含む設立の公正証書(akte van oprichting)を作成することにより設立される。
設立によって会社は法人となる。
会社は、主にオランダ民法典第2編に含まれるオランダ会社法および定款の規定に従って統治される。定款はオランダ法の強行規定に反してはならない。
現在、オランダ民法典第2編では、会社の定款中において少なくとも以下の項目を記載していなければならないとされる。
(ⅰ) 名称
(ⅱ) 所在地
(ⅲ) 目的
(ⅳ) 授権株式資本ならびに株式の数および額面金額
(ⅴ) 執行取締役がその義務の履行を怠る(ontstentenis)かまたは妨げられた(belet)場合の規定
会社の法人所在地はオランダ国内でなくてはならない。会社は、法人所在地以外の場所に、業務上の住所および/または本社を置くことができる。オランダ法に従って、全ての会社は商業登記簿に所定の法定事項を届け出る必要がある。会社の商号および商業登記簿ナンバーは、会社の特定の書類(電報および広告を除く。)に記載されなければならない。
会社の目的は会社の主たる事業の簡潔な記述で足りる。目的の項は定款の変更によって変更することができる。定款の変更は、会社の株主総会の決議を必要とし、変更の公正証書を作成することにより効力を生じる。会社が当該目的の実現に資する行為を行わない場合には、会社または破産管財人は、取引を無効とする越権行為の原則(ultra vires doctrine)を主張することができる。
オランダ会社法は、各会社が期限の定めなく存続することを規定している。
執行取締役会および監督取締役会
会社は、原則として、後述のいわゆる「大会社制(Large Company Regime)」が適用されない限り、執行取締役会(bestuur)による経営構造になっている。「大会社制」の場合、監督取締役会(raad van commissarissen)または後述の一層制取締役会(one-tier board)という追加的機関を置くことが、オランダ法により義務付けられている。その他の場合においては、会社は監督取締役会という追加的機関の設置を選択することができる。監督取締役会の代わりに、会社は、業務執行取締役および非業務執行取締役がともに選任される一層制取締役会の設置を選択することができる。後述のいわゆる「大会社制」が適用される場合を除き、定款において株主総会以外では執行取締役会のみを設置する旨を定めることができる。
監督取締役会は自然人のみで構成されるが、執行取締役会は自然人、法人のいずれも構成員となることができる。同様に、一層制取締役会の非業務執行取締役は自然人のみが就くことができる一方で、業務執行取締役は、自然人、法人のいずれもが就くことができる。監督取締役会は、定款またはオランダ法によりその他の権限が付与されている場合を除き、監督・助言機能を有する。一層制取締役会の業務執行取締役および非業務執行取締役の職務は、定款の規定によりまたは定款に基づき割り当てられる。ただし、取締役が業務執行取締役または非業務執行取締役のいずれに選任されるかについては、株主総会がこれを決定し、さらに、取締役による任務の遂行を監督するという非業務執行取締役の職務については、非業務執行取締役から奪うことはできない。
会社が人員数および資本規模において特定の要件を3年間連続で満たしている場合、当該会社は、オランダ法に従い、法定規則を遵守し、とりわけ、執行取締役会に加え、監督取締役会または業務執行取締役および非業務執行取締役の両取締役から成る一層制取締役会を設置しなければならない(「大会社制」)。この場合、執行取締役会の構成員は、一般的に監督取締役会により選任および解任され、一層制取締役会の場合、非業務執行取締役により選任または解任される。
取締役と会社との間に利益相反が生じた場合、当該取締役は、関連のある議題に関する協議および意思決定プロセスに参加することができない。
株式資本
オランダ会社法では、「授権資本」、「発行済資本」および「払込済資本」を区別している。株式資本と負債の比率については、オランダ会社法上の規定はない。定款は授権資本の規定を有していなくてはならず、授権資本は、定款の変更がない限りそれを超えて株式を発行できない限度を定めている。授権資本の限度内であれば、会社の発行済資本はオランダ民法典第2編および定款所定の手続によって下記のとおり増加させることができる。授権資本は、定款に基づき発行される株式の最大額面金額である。授権資本は、発行済資本の5倍を超えてはならない。各株式は、定款に規定される額面金額でなければならない。定款は、額面金額の異なる様々な株式の種類を定めることができる。
発行済および払込済資本の最低金額は45,000ユーロ以上でなければならない。一般に、発行済株式は全額払込済であり、かかる場合発行済資本および払込済資本は同一であるが、定款に定めのある場合には、少なくとも発行済株式の額面金額の25%を払い込む一部払込済株式が認められる。ただし、かかる払込金額は、45,000ユーロ以上であることを条件とする。
法規定に基づき、株式の各発行に関して定められた条件として、払込の繰延およびオランダ通貨以外の対価を定めることができる。一般に、全額払込済ではない株式を譲渡する株主は、残額の支払について会社に対し引き続き責任を負う。さらに、オランダ会社法は、全額払込済ではない株式の譲渡に関し、一定の追加的手続を課している。
会社の定款において、会社の株式資本は、ユーロでのみ表示することができる。株式に係る支払は、現金または現物で行うことができる。
会社の資本の記名式株式の譲渡は、オランダ民法典第2編第86条の規定に従い、公正証書の作成により効力を生じるものとされている。株式を譲渡された会社が譲渡の当事者でない場合、書面による承認書がかかる会社へ供されなければならない。
資本増加
株主総会は、株式発行を決議する権限ならびにかかる株式の発行価額およびその他の発行条件を決定する権限を有し、また、一定の条件の下で株式を発行する執行取締役会等の会社における別の機関を指定することができる。株主総会は、上記の指定を5年以内の特定の期間においてのみ行うことができ、かかる指定は5年以内の期間で随時延長することができる。かかる指定は、株主総会が株式発行の権限を委任する決議において当該指定を取り消す権限を留保する場合にのみ取り消すことができる。
原則として、既存の株主は、株式発行において先買権がある。これらの先買権は、株主総会の決議または先買権を制限もしくは除外するために指定された機関により、制限または除外することができる。先買権を制限または除外するための株主総会による機関の指定も5年以内の特定の期間において行うことができ、かかる指定は5年以内の期間で随時延長することができる。
会社の資本は、株式の額面金額の増額によっても増加させることができ、かかる増額には定款の変更が必要となる。定款は、オランダ法および定款に従い、株主総会の決議によってのみ変更することができる。
授権資本もまた、定款の変更により増加させることができる。
資本減少
オランダ会社法および定款の規定に従い、株主総会は、(ⅰ)株式の消却、または(ⅱ)定款の変更を通じて株式の額面金額を減額することにより、発行済株式資本の減少を決議することができる。
株式の買戻
会社は、全額払込済株式のみ自己資金で取得することができる。会社が対価の支払を要しない場合、または全ての(onder algemene titel)株式が取得される場合、無制限に行うことができる。会社の資本および剰余金に関する特定の条件を満たさなければならず、1株を除く全株式を買い戻すことができる。株主総会は、取得価格の支払により株式が取得される場合、執行取締役会に授権を行わなければならない。株主総会による授権は、最長5年間にわたって付与することができる。かかる授権は、オランダ会社法に規定される一定の詳述が含まれなければならない。
買い戻された株式は引き続き発行済であるが、会社により自己保有株式として保有される。株式は、原則として、会社から第三者に譲渡することができる。
分配
定款に別段の定めのない限り、利益は株主総会において処分される。利益の処分権限が株主総会の権限となる場合、株主総会は、利益を剰余金に組み入れ、分配される配当金額を決定する権限を有する。あるいは、利益の剰余金への割当を行う権限を、執行取締役会または監督取締役会等の他の機関に付与する旨を定款に規定することができる。
オランダ法の規定にかかわらず、分配は利益または会社の剰余金から行うことができる。分配は、会社の株主資本が、オランダ法および定款に基づき会社が維持しなければならない剰余金により増加した発行済資本のうち、払込済部分の金額を超える範囲でのみ行うことができる。定款に別段の定めのない限り、配当は、株主に対しその所有株式の額面金額のうち必要な払込済部分に応じて支払われる。また、会社は、上記記載の要件ならびにオランダ民法典および会社の定款の規定に従い、中間配当を行うことができる。
株主およびその権限
オランダ会社法は、オランダの株主と外国の株主とで区別を設けていない。
オランダ会社法の主な原則の一つは、同じ状況にいる全ての株主は、同等に扱われなければならないということである。オランダ法に基づく制約に従い、各株主は、会社において株主総会に出席する権利、株主総会で発言する権利および議決権を行使する権利を有する。一般に、株主には同等に情報が与えられなければならない。
株主総会において、オランダ法または会社の定款が別段決定しない限り、決議は議決権の絶対多数により可決される。
オランダ会社法は、少数株主が利用可能な特定の権利および救済方法について規定している。これらの権利は、とりわけ会社の業務の実施方法に少数株主が反対する場合に関連する。
オランダ法の下で、株主は他の株主に対し受託者としての義務を負わない。原則として、オランダ法の下で、株主は自身の利益のみを追求することができる。しかし、オランダの判例法においては、株主は他の株主の利益を害してはならないと判断されている。
株主総会は会社の機関である。オランダ法により特定の権限を付与されており、多くの場合、当該権限は定款により補足される。オランダ法または定款により他の会社の機関に対して付与されていない権限は、株主総会によって行使される。しかし、株主総会は会社の最高機関ではない。したがって、株主総会は、とりわけ以下の事項を行うことはできない。
(ⅰ) 会社の執行機関として行為すること。(これは執行取締役会の固有の権能である。)
(ⅱ) 執行取締役会に詳細な指示を与えること。(オランダ民法典第2編第129条第4項に従い規定される指示を除く。)
(ⅲ) オランダ法または定款が監督取締役会に決定権を授権した場合に、監督取締役会の決定を却下すること。
株主総会
株主総会は、定款に定められたオランダ国内の場所においてのみ物理的に開催される。オランダ法の下で、完全なオンライン形式の株主総会を開催することはできないが、ハイブリッド形式の株主総会は認可される。しかし、2026年6月2日、オランダ上院はデジタル株主総会法案を可決し、これによりオランダの企業および団体は、電子的手段のみによって参加可能な株主総会を開催できるようになる。かかる法案は未だオランダ法として施行されておらず、施行日は現時点では不明である。株主総会が定款で規定されていない場所で開催される場合、有効な決議は会社の全ての発行済株式がかかる株主総会において代表される場合にのみ採択することができる。株主総会は、年一回以上開催されなければならず、年次株主総会と呼ばれる。年次株主総会は、定款中に短縮した期間が定められていない限り、会社の事業年度の終了から6ヶ月以内に開催されなければならない。執行取締役会および監督取締役会は、株主総会を招集する権利があり、また、定款も他の者に招集の権利を与えている。
株主総会招集通知は、オランダの日刊新聞に発表されなければならない。かかる通知は、株主総会の日の15日前までに発表されなければならない。株主総会が適正な方法により招集されない場合、有効な決議はかかる株主総会において会社の発行済株式資本の全てが代表される場合にのみ採択することができる。株主総会招集通知は株主総会の議題を含み、少なくともかかる株主総会の最中に議論される事項、場所および日時ならびに代理人選任届による参加手順を含まなければいけないものとする。
議案にない事項に関する決議は、会社の全ての発行済株式を代表する全ての株主の全員一致の場合のみ有効となる。
実務上、定款には監督取締役会(もしあれば)の会長または執行取締役会の会長が株主総会の議長となる旨がしばしば規定される。通常、議長は議事録の保管および出席者名簿の作成のために秘書役を指名することができる。
定款は、株主総会の特定の決議について過半数ではなく大多数によって採用されると規定することができ、一定の定足数の要件も課すことができる。
(2)【提出会社の定款等に規定する制度】
当社の株式資本
当社の授権資本は、1株当たり454ユーロである普通株式(以下「普通株式」という。)315,000株、合計143,010,000ユーロである。2026年8月11日付の商業登記簿抄本によると、当社の発行済および払込済株式資本は51,302,000ユーロであり、普通株式113,000株から成る。
株式の形式
普通株式は、記名式株式である。
株式発行
普通株式は、株主総会の決議に従って発行することができる。株主総会は、上述のとおり、その決議により普通株式発行の権限を最長5年間にわたり執行取締役会に委任することができる。かかる委任が行われた場合、当該委任期間中、普通株式発行の権限を有さない。
普通株式を発行する決議を行う権限を与えられた機関(すなわち、株主総会または執行取締役会)は、発行価額およびその他の発行条件を決定する。普通株式は、発行時に全額払い込まれなければならない。各株主は、発行される普通株式に関し先買権を有する。
原則として、各株主は普通株式が発行されるときはいつでも、その保有普通株式の合計金額に比例して、発行される普通株式に関し先買権を有する。
執行取締役会
執行取締役会は、当社の業務および経営について責任を負っている。執行取締役会は、株主総会により決定される1人または複数の構成員数から構成される。執行取締役会の全ての構成員は株主総会により選任および解任される。当社の定款(以下「当社定款」という。)には執行取締役の任期に係る定めはない。株主総会は、執行取締役の報酬およびその他の事項について決議することができる。
当社定款には執行取締役会の正式な会合の数、定足数または決議手続についての定めはない。ただし、執行取締役会の決議は投票数の絶対多数をもって採択される。しかし、当社定款には、取締役会は執行取締役が望む頻度で開催されると明記されており、さらに執行取締役会が内部規定を管理する文書化されたルールを採用できることについても規定している。執行取締役会は、内部の意思決定手続のためのルールを含むかかる文書化されたルールを採用した。執行取締役が可否同数の場合、株主総会が決定投票を行う。株主総会は、承認を条件として、執行取締役会の明確に確定した決定を行う決議を行うことができる。
当社定款は、監督取締役会について規定していない。
執行取締役会に加え、執行取締役会の各構成員は、個々に当社を代表する権限を有している。
株主総会
年次株主総会は、当社の事業年度の終了から6ヶ月以内に開催されなければならない。臨時株主総会は、執行取締役会が必要と判断したときに開催される。株主総会は、ハーレム、アムステルダム、ロッテルダムまたはハーレマミアー(スキポール)で開催される。その他の場所で開催される株主総会においては、全ての発行済株式が代表される場合にのみ、有効な決議を採択することができる。
株主本人またはその代理人は、株主総会に出席することができる。株主総会の決議は、当社定款またはオランダ法に別段の定めがない限り、行使された議決権の絶対多数により採択される。当社定款およびオランダ法に基づき、執行取締役会が事前に内容を知らされていて、さらに決議が全会一致である場合、株主総会は、総会を開催しなくとも、書面による決議を採択することができる。
当社定款に基づき、年次株主総会の議題は、年次計算書類の承認および利益の配当を含む特定の議題を含んでいなければならない。
議決権
当社の株式資本の各株式には、1議決権が付与されている。
配当受領権
当社定款およびオランダ法に従い、株主総会は、普通株式についての配当の有無および利益の分配方法について決議することができる。
自由に配当可能な剰余金がある限り、当社定款およびオランダ法に従って、株主総会は、執行取締役会による提案後、中間配当を行うことを決議することができる。
会計
当社の事業年度は、4月1日から翌年の3月31日までである。
執行取締役会は、毎事業年度末から5ヶ月以内(ただし、特別な事態に応じて、かかる期間が株主総会により最長5ヶ月延長された場合を除く。)に年次決算書を作成し、株主に公開するものとする。また、執行取締役会は、オランダ法により義務付けられている場合は、同期間内に管理報告書を作成するものとする。
2【外国為替管理制度】
現在、オランダ国内で効力を有するオランダ会社法の規定または当社定款上の規定の中に、オランダの居住者でない普通株式を保有する株主への送金を制限するものはない。普通株式に関するユーロによる現金配当は適法にオランダの銀行口座から送金でき、ユーロからいかなる交換可能通貨にも交換することができる。しかし、他通貨への交換および/またはオランダ国外への送金は、1994年対外財政関係法(Wet financiele betrekkingen buitenland 1994)、マネー・ロンダリングおよびテロリズム融資防止法(Wet ter voorkoming van witwassen en financieren van terrorisme)、1977年制裁法(Sanctiewet 1977)または国際的制裁により制限される可能性がある。
さらに、1994年対外財政関係法に従い、オランダ中央銀行は、オランダ王国の居住者に対する国外からの支払またはオランダ王国の居住者から国外への支払に対し一定の報告要件を課すことがある。オランダ中央銀行により課される特定の要件によって、かかる居住者は、2022年一般報告指令(Rapportagevoorschriften betalingsbalansrapportages 2022 (RV 2022))に従い、オランダ中央銀行に国外への支払を報告するよう求められる場合がある。これらの報告要件は、主にオランダ中央銀行が国際収支統計(betalingsbalans)を編成できるようにすることならびに国際収支統計および対外投資残高統計の観点からオランダ中央銀行が欧州中央銀行に対する義務を履行することを保証することを目的としている。オランダ中央銀行が要求するデータおよび情報はオランダ王国の対外投資残高を決定するためにも使用される。報告要件は、支払義務の相殺にも適用される場合がある。
3【課税上の取扱い】
(1) オランダの租税制度
以下は、概要であり、ここに記載されたオランダの課税上の取扱いは本社債権者に適用されない可能性がある。以下「本社債」とは、150億米ドルのユーロ・ノート・プログラムに基づきNEFが発行した社債をいう。
この概要は、本社債の取得、所有および処分に関連するオランダにおける主たる課税上の取扱いのみを対象とするものであり、特定の社債権者に関連しうる税制について全ての側面について説明することを意図していない。この概要は、特定の社債権者に関連しうる2024年オランダ最低課税法(EUにおける多国籍企業グループおよび大規模な国内グループに対するグローバルな最低課税水準の確保に関する2022年12月14日付理事会指令(EU)2022/2523のオランダにおける実施)に起因するオランダの税務上の検討事項または影響については記載していない。税務は複雑であり、特定の本社債権者に対する発行に関する課税上の取扱いは部分的に当該社債権者の事情に左右される。したがって、社債権者はその発行に対するオランダの税法の適用および効果を含む課税上の取扱いについて十分な理解を得るため、自身の税務顧問に助言を求めるべきである。
この概要において、オランダの概念に言及するために英語による用語および表現が使用されている場合、当該用語および表現に与えられた意味は、オランダの税法に基づき相当するオランダの概念に与えられた意味を有するものとする。この概要において「オランダ」および「オランダの」という用語が使用される場合、オランダ王国の欧州部分のみを指す。
この概要は、本書の日付現在に有効なオランダの税法(未公表の判例は含まない。)に基づいている。この概要が基準としているかかる税法は、変更される可能性があり、遡及的効果を伴う可能性もある。かかる変更は、この概要(当該変更を反映するために更新されることはない。)の内容を無効にする可能性がある。
オランダの税制に係る本項目における概要は、以下に該当する本社債権者に対するオランダにおける課税上の取扱いを述べたものではない。
(ⅰ) オランダの税法における特定の法的帰属規則に基づき、オランダの税制の目的において本社債の所有者であるとみなされることのある者。
(ⅱ) 原則的にはオランダの法人所得税に服するものとしながらも、その全部または一部において、本社債による収益に関しては特別に免税されている者。
(ⅲ) 1969年オランダ法人所得税法に定義される投資機関。
(ⅳ) 原則的にはオランダの法人所得税に服するものとしながらも、その全部または一部において、オランダの法人所得税を免税されている企業体。
(ⅴ) 執行取締役会もしくは監督取締役会の一員としての関係、雇用関係、みなし雇用関係、または経営的役割において本社債を所有する者。
(ⅵ) 当社に対し相当程度持分を有し、またはオランダの税制の目的上相当程度の持分を有するとみなされる者。一般に、相当程度の持分を有する者とは、(a)単独で、もしくは個人の場合には血縁もしくは婚族を問わずそのパートナーもしくはその直系の親族(里子を含む。)、もしくはオランダの税制上の目的におけるそのパートナーと共同で、直接的もしくは間接的に、当社のいずれかの株式もしくは種類株式の5%以上を、もしくはかかる当社の株式持分を直接的もしくは間接的に取得する権利を、もしくは、当社の年間利益の5%以上もしくは清算手取金の5%以上に関連する利益参加証書を保有もしくは保有しているとみなされる者、または(b)当社に関するかかる者の株式、株式を取得する権利、もしくは利益参加証書が非認識規定の適用に基づき保有される場合をいう。
(ⅶ) オランダの税制の目的上、企業体およびアルバ、キュラソーまたはシント・マールテンの居住者として課税対象となる者。
源泉徴収税
本社債に係る一切の支払は、オランダまたはオランダ国内における下部行政主体もしくは税務当局により課税、徴収、源泉徴収または賦課されるあらゆる租税(性質の如何を問わない。)のまたはそれに係る源泉徴収または控除を受けない。ただし、(ⅰ)当社によって行われた、もしくは行われたとみなされる利息の支払に関して、(a)毎年更新されるオランダの規則に明確に記載される低税率のもしくは非協力的な法域に居住する関連当事者、(b)当該利息が帰属する当該法域に恒久的施設を有する関連当事者、(c)オランダの居住者でも低税率のもしくは非協力的な法域の居住者でもなく、かつ他者の源泉徴収税を回避することを主目的もしくは主目的の1つとして利息を得る権利を有する関連当事者、(d)ハイブリッド事業体である関連当事者、もしくは(e)いずれの法域にも居住していない関連当事者に対して利息の支払が行われる、もしくは行われたとみなされる場合において、2021年オランダ源泉徴収税法の意味において、オランダの源泉徴収税が適用される可能性がある場合、または(ⅱ)かかる本社債をオランダ税制の目的上当社の株主資本と分類することができる発行条件に基づき本社債が発行される場合もしくは1969年オランダ法人所得税法第10条第1項第d号の意味において実際に当社の株主資本として機能している場合で、かつ本社債が当社もしくは当社に関連する事業体により発行されたかもしくは発行される予定の株式もしくはその他の持分金融商品と引き換えに償還可能であるか、それらに転換可能であるかもしくはそれらに連動している場合を除く。
所得税およびキャピタル・ゲイン税
非居住者である本社債権者
個人
オランダの所得税の目的上オランダの居住者またはみなし居住者のいずれにも該当しない個人の本社債権者は、本社債からまたは本社債に関連して得ているかまたは得ているとみなされる一切の利益について、オランダの所得税は課税されない。ただし、以下の場合を除く。
(ⅰ) 同個人が企業家としてか、または当該企業の純価値に対する共同権利に従ってかを問わず、企業から利益を得ている場合(株主として得る場合を除く。)であって、かかる企業の全部または一部がオランダ国内における恒久的施設または恒久的代理人を通じて営まれており、かつ同個人の本社債がかかる恒久的施設または恒久的代理人に帰属する場合。
(ⅱ) 同個人が、本社債からまたは本社債に関連してオランダ国内で操業される雑業務による収益として課税される利益を得ているか、または利益を得ているとみなされる場合。
企業体
本社債権者がオランダの法人所得税の目的上オランダの居住者またはみなし居住者のいずれにも該当しない企業体、または組合、パートナーシップおよびミューチュアル・ファンドを含む企業体として課税対象となる事業体である場合には、本社債からまたは本社債に関連して得ているかまたは得ているとみなされる利益について、オランダの法人所得税は課税されない。ただし、以下の場合を除く。
(ⅰ) その全部または一部がオランダ国内における恒久的施設または恒久的代理人を通じて営まれている企業から直接利益を得ており、かつ同本社債権者の社債がかかる恒久的施設または恒久的代理人に帰属する場合。
(ⅱ) オランダ国内にて運営されている企業の純価値に対する共同権利に従った利益を得ており(有価証券の所持人として得る場合を除く。)、かつ同本社債権者の社債がかかる企業に帰属する場合。
一般
本社債権者は、本社債の発行に関する書類の調印および/もしくは執行または本社債もしくはかかる書類に基づく当社の義務の履行のみの理由においてオランダの税制の目的上オランダの居住者とはみなされない。
本社債権者がオランダの居住者またはみなし居住者のいずれにも該当しない場合、かかる本社債権者は本社債の発行に関する書類の調印および/もしくは執行またはかかる書類もしくは本社債に基づく当社の義務の履行のみの理由において、オランダの税制の目的上、オランダにおける恒久的施設また恒久的代理人を通じて企業を全体または部分的にも運営せず、または運営しているとはみなされない。
贈与税および相続税
オランダの贈与税または相続税の目的上オランダの居住者またはみなし居住者に該当しない本社債権者による贈与またはその死亡により本社債を取得または取得したとみなされる場合には、オランダの贈与税または相続税は課税されない。ただし、オランダの贈与税または相続税の目的上オランダの居住者またはみなし居住者に該当しない本社債権者による贈与の場合には、かかる本社債権者がかかる贈与の日付から180日以内にオランダの居住者またはみなし居住者となり死亡した場合を除く。
オランダの贈与税または相続税の目的のため、停止条件に基づく本社債の贈与は、停止条件が満たされた場合に行われるとみなされる。
付加価値税
本社債の発行に関する支払、または当社による本社債の元利金の支払に関連してオランダの付価値税は課税されない。
登録税
本社債の発行に関する文書の調印および/もしくは執行(法的手続によるものおよびオランダの裁判所における外国判決の執行を含む。)、かかる文書もしくは本社債に基づく当社の義務の履行、または本社債の譲渡に関連して、オランダの登録税、譲渡税、印紙税もしくはその他の類似の文書税(裁判所費用を除く。)はオランダにおいて課されない。ただし、オランダに所在する不動産、オランダに所在する不動産として適格な資産(の持分)、もしくはオランダの不動産譲渡税の目的上オランダに所在する不動産に対する権利(の持分)を本社債に関連して取得する場合、または本社債がオランダの不動産譲渡税の目的上オランダに所在する不動産として適格な資産(の持分)を表章する発行条件に基づき本社債が発行される場合、オランダの不動産譲渡税が本社債権者に対して課される場合がある。
(2) 日本の租税制度
居住者または内国法人に対して支払われた本社債に関する利息は、通常現行の租税法規に基づき日本における課税の対象となる。居住者または内国法人がかかる利息を国内における支払の取扱者を通じて交付される場合、支払われた利息は、通常20%(所得税および地方税の合計)(2037年12月31日までは20.315%(所得税、復興特別所得税および地方税の合計))が源泉徴収される。上記にかかわらず、居住者である個人が支払を受ける本社債の利息は、20%(所得税および地方税の合計)(2037年12月31日までは20.315%(所得税、復興特別所得税および地方税の合計))の申告分離課税の対象となる。
内国法人による本社債の譲渡から生じる利益は益金の額に算入されるが、居住者による本社債の譲渡から生じる利益は、一定の場合を除き、日本における課税の対象とはならない。上記にかかわらず、居住者である個人が本社債を譲渡した場合には、その譲渡益は、20%(所得税および地方税の合計)(2037年12月31日までは20.315%(所得税、復興特別所得税および地方税の合計))の申告分離課税の対象となる。
居住者または内国法人が本社債の償還を受けたことによって得た利益は、通常現行の租税法規に基づき日本における課税の対象となる。上記にかかわらず、居住者である個人が本社債の償還を受けた場合の償還差益は、20%(所得税および地方税の合計)(2037年12月31日までは20.315%(所得税、復興特別所得税および地方税の合計))の申告分離課税の対象となる。
居住者である個人について生じる、本社債に係る利子所得、譲渡損益および償還差損益は、一定の条件のもとにこれらの所得間および一定の他の有価証券に係る所得または損失との損益通算および繰越控除が認められる。
本社債に関して非居住者または外国法人に対して支払われた利息は、通常日本の課税の対象とはならない。非居住者または外国法人による本社債の日本における譲渡から生じる利益は、日本において恒久的施設を有する非居住者または外国法人による譲渡の場合を除き、通常日本の課税の対象とならない。ただし、非居住者または外国法人に納税義務が課される場合も、租税条約の適用ある規定により、限定または免除される場合がある。本社債に関して非居住者または外国法人が本社債の償還を受けたことによって得た利益も、通常日本の課税の対象とはならない。(ただし、租税条約の規定の適用があればそれに従う。)
4【法律意見】
当社のオランダにおける法律顧問であるデ・ブラウ・ブラックストーン・ウエストブルック・エヌ・ブイ(De Brauw Blackstone Westbroek N.V.)より、下記の趣旨の法律意見書が提出されている。ただし、一定の仮定および留保に服する。
本書中の記載は、オランダの法律(オランダ税法を除く。)に関する限りにおいて正確である。
当社のオランダにおける法律顧問であるロイエンズ・アンド・ルフ・エヌ・ブイ(Loyens & Loeff N.V.)より、下記の趣旨の法律意見書が提出されている。
本書の「3 課税上の取扱い-(1) オランダの租税制度」という表題の項に含まれている、本社債の取得、保有および売却に関し適用されるオランダ税制の法令に関する記述は、全ての重要な点において真実かつ正確である。
第2【企業の概況】
1【主要な経営指標等の推移】
(1) 連結会計年度に係る主要な経営指標等の推移
当社は、2022年3月31日現在においてもその後の期間においても子会社または関連会社を有していないため、2022年3月31日、2023年3月31日、2024年3月31日、2025年3月31日および2026年3月31日に終了した各年度については、連結財務書類の作成は要求されていない。
(2) 提出会社の事業年度に係る主要な経営指標等の推移
| 決算期 | 2022年3月31日 終了事業年度 | 2023年3月31日 終了事業年度 | 2024年3月31日 終了事業年度 | 2025年3月31日 終了事業年度 | 2026年3月31日 終了事業年度 | |
| IFRS(注1) | ||||||
| 受取利息および類似収益 | 百万円 | 16,679 | 30,780 | 45,619 | 52,977 | 19,195 |
| 税引前利益/(損失) | 百万円 | 1,748 | 354 | 966 | 1,747 | 602 |
| 当期純利益/(損失) | 百万円 | 1,313 | 257 | 707 | 1,305 | 443 |
| 当期包括利益/(損失) | 百万円 | 2,752 | 3,902 | (2,722) | 3,608 | (1,467) |
| 発行済および払込済株式資本(注2) | 百万円 | 6,991 | 7,433 | 8,366 | 8,284 | 9,386 |
| 発行済株式総数 | 株 | 113,000 | 113,000 | 113,000 | 113,000 | 113,000 |
| 株主資本合計 | 百万円 | 38,605 | 42,507 | 39,785 | 26,443 | 24,976 |
| 資産合計 | 百万円 | 2,507,250 | 2,173,250 | 2,524,842 | 1,090,795 | 1,152,471 |
| 1株当たり株主資本 | 円 | 341,637 | 376,168 | 352,080 | 234,009 | 221,027 |
| 1株当たり当期純利益(損失) | 円 | 11,619.47 | 2,274.34 | 6,256.64 | 11,548.67 | 3,920.35 |
| 1株当たり当期包括利益(損失) | 円 | 24,353.98 | 34,530.97 | (24,088.50) | 31,929.20 | (12,982.30) |
| 自己資本比率 | % | 1.54 | 1.96 | 1.58 | 2.42 | 2.17 |
| 自己資本利益率 | % | 3.53 | 0.63 | 1.72 | 3.94 | 1.72 |
| 営業活動による キャッシュ・フロー | 百万円 | 222,623 | 284,332 | 254,536 | 109,478 | 4,205 |
| 投資活動による キャッシュ・フロー | 百万円 | - | - | - | - | - |
| 財務活動による キャッシュ・フロー | 百万円 | (222,952) | (284,146) | (254,641) | (109,283) | (4,228) |
| 現金および現金同等物の期末残高 | 百万円 | 241 | 444 | 380 | 570 | 590 |
(注1) 欧州連合が採用した国際財務報告基準。
(注2) 1株当たり額面金額454ユーロの株式113,000株を各期末日のレートにて円換算した金額。「第5 提出会社の状況-1 株式等の状況-(1)株式の総数等」を参照のこと。
2【沿革】
当社は、1990年7月20日に野村證券株式会社(現野村ホールディングス)の子会社であるノムラ・ヨーロッパ・ピー・エル・シーの全額出資金融子会社として、オランダ法に基づき有限責任株式公開会社(N.V.)の形態で設立された。
1994年9月にノムラ・ヨーロッパ・ピー・エル・シー(同上)から野村證券株式会社(同上)へ当社の全株式が譲渡され、当社は野村證券株式会社(同上)の子会社となった。1998年1月に野村證券株式会社(同上)が英国に全額出資金融子会社のノムラ・グローバル・ファンディング・ピー・エル・シーを設立し、当社の全株式が現物出資されたことに伴い、当社はノムラ・グローバル・ファンディング・ピー・エル・シーの子会社となった。その後、2011年6月29日付で、ノムラ・グローバル・ファンディング・ピー・エル・シーが保有していた当社の全株式が野村ホールディングスに譲渡されたことに伴い、当社は野村ホールディングスの子会社となった。
当社は、当社の発行に係る外国指標連動証券を信託財産とする有価証券信託受益証券を、東京証券取引所に上場している。
3【事業の内容】
(1) 提出会社
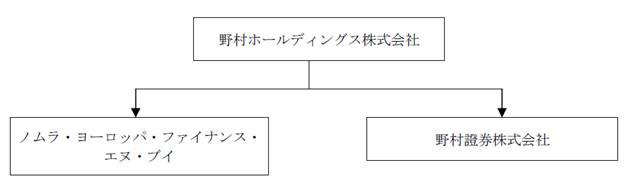
当社の主な事業内容は、社債の発行、野村グループからの借入等により資金調達を行い、野村グループへ資金供給を図ることである。
(2) 親会社
野村ホールディングスおよびその連結子会社等(連結子会社および連結変動持分事業体、2026年3月末現在1,554社)の主たる事業は、証券業を中核とする投資・金融サービス業であり、日本をはじめ世界の主要な金融・資本市場を網羅する営業拠点等を通じ、お客様に対し資金調達、資産運用の両面で幅広いサービスを提供することである。具体的な事業として、有価証券の売買等および売買等の委託の媒介、有価証券の引受けおよび売出し、有価証券の募集および売出しの取扱い、有価証券の私募の取扱い、自己資金投資業、アセット・マネジメント業、銀行業およびその他の証券業ならびに金融業等を営んでいる。なお持分法適用会社は2026年3月末現在15社である。
(3) 子会社
該当事項なし。
本書提出日現在の企業集団の概要は以下のとおりである。
<企業集団の概要>
4【関係会社の状況】
(1) 親会社
(a) 名称 野村ホールディングス株式会社
(b) 所在地 東京都中央区日本橋一丁目13番1号
(c) 資本の額 594,493百万円(2026年3月31日現在)
(d) 業種 持株会社
(e) 株式の所有割合 100%
(f) 提出会社との営業上の関係
当社は野村ホールディングスの金融子会社である。同社は、当社が発行する社債に関して保証を行っており、ファシリティ・アグリーメントに基づく金銭の貸借取引を行っている。
(g) 野村ホールディングスは有価証券報告書提出会社である。
(2) 子会社
該当事項なし。
(3) 関連会社
該当事項なし。
第3【事業の状況】
1【経営方針、経営環境及び対処すべき課題等】
下記の記載のほか、下記「3 事業等のリスク」中、<当社固有のリスク>の記載を参照のこと。
当社に求められている大きな役割は、当社による野村グループの海外における資金調達機能である。したがって、当社は、野村グループの業務が円滑に行われるように、グローバルに安定的な資金供給を図るため、当社が設定しているユーロ・ノート・プログラムの下、資金調達を継続的に行う必要がある。
2【サステナビリティに関する考え方及び取組】
当社は、親会社である野村ホールディングスの傘下会社の一つとして、グループ一体となった連結経営の下で会社運営が行われており、下記に掲げる考え方および取組みは、企業集団としての考え方および取組みを記載している。
(1)野村グループにおけるサステナビリティに関する考え方(戦略)
野村グループは創業以来、幅広い金融サービスの提供を通じて、金融資本市場の発展に寄与するとともに、お客様に最適なソリューションを提供することで、経済的価値だけでなく社会的価値の創造にも取り組んできた。野村グループは、サステナビリティを、「事業活動を通じてステークホルダーをサポートする活動」、「野村グループ自身や社会がサステナブルであるための活動」という2つの観点で捉え、取組みを進めている。
・事業活動を通じてステークホルダーをサポートする活動
金融サービス・グループとしての核は、資金や資本の流れを通じてお客様を支援することである。国、国際機関、政府系機関(SSAs)、事業会社、金融機関等が発行するグリーンボンド、ソーシャルボンド、サステナビリティボンドの引受けや、M&Aアドバイザリー・サービスの提供、ESG商品ラインアップと称する投資商品の個人投資家への提供等を通じて、サステナブルな資金循環の促進に取り組んでいる。そしてこれらの取組みを、多様なサービスやソリューションを提供できるビジネス機会として捉えている。
加えて、長年培ってきた事業承継のサポート機能や、地方創生や農業・医療分野でのイノベーション推進機能、調査分析の分野における専門性や知見も活かしながら、社会課題解決のためのソリューション提供に、グループとしての総合力と強みを発揮している。
・野村グループ自身や社会がサステナブルであるための活動
野村グループは、持続可能な社会の実現において、環境課題への取組みや日本における金融リテラシーの向上は欠かすことのできない重要な要素の1つと認識している。
野村グループは、気候変動が世界共通の重要な課題の1つであると認識し、「産業革命前からの平均気温の上昇を2℃より十分低く保ち、1.5℃に抑えるよう努力する」というパリ協定の趣意に整合させた取組みを行っている。2030年度までに野村グループの拠点における温室効果ガス排出量を実質ゼロとする「ネットゼロ」の達成、および2050年度までに投融資ポートフォリオにおける温室効果ガス排出量のネットゼロ達成を表明している。お客様やステークホルダーのサステナビリティへの取組みをサポートするグローバル金融サービス・グループとして、野村グループ自身もサステナブルな存在であるために環境負荷低減等の取組みを推進していく。
また他社に先駆け、1990年代から20年以上にわたり、小学生から大人まで幅広い世代に金融経済教育を提供してきた。日本政府が「資産運用立国実現プラン」を掲げ、預金が投資に向かい、企業価値向上の恩恵が家計に還元されることで、さらなる投資や消費につながる「成長と分配の好循環」の実現を目指す中、日本における金融リテラシーの向上は非常に重要な課題である。学校教育現場を中心とした金融経済教育のみならず、勤労世代に対する職場を通じた資産形成支援にも積極的に取り組み、社会全体の金融リテラシーの向上に貢献し、サステナブルな資金循環を通じて、金融資本市場の発展に取り組んでいく。
さらに、創立100周年の節目に、次の100年の価値創造を支える基盤の1つとして、2026年4月、「野村ウェルグローイング・インスティテュート」を設立した。「ウェルグローイング」は「より良いウェルビーイングの実現に向けて、一人ひとりが主体的に学び、挑戦し、成長し続けるプロセス」を表す新しい理念・考え方である。本インスティテュートは、「一人ひとりの挑戦と成長の循環」にコミットし、貢献することで、人々が長期的にウェルビーイングを実感できる「豊かな社会」の実現を目指す。
野村グループは、多様な人材が能力を最大限に発揮し、互いに高め合うことで企業価値を向上させることを人材戦略の基本に置いている。変化の激しい環境に対応するため、専門性とリーダーシップを持つ人材の育成、誰もが活躍できるインクルーシブで健全な企業文化の醸成を重視している。
そのために、リーダーシップ行動モデルの導入、専門研修や外部人材の採用、人材の採用・育成・評価・配置・登用を一体で進める独自の人材マネジメントを推進している。また、行動規範の定着やウェルビーイングの推進を通じて、人的資本の価値向上を図っている。(詳細は、「(5)野村グループの人的資本に関する戦略」を参照のこと。)
(2)サステナビリティに関するガバナンス
野村ホールディングス株式会社は指名委員会等設置会社として、経営の監督と業務執行の分離による監督機能の強化と、取締役会から執行役への業務執行権限の委任による意思決定の迅速化を図っている。気候変動を含むサステナビリティに関するリスクや機会の認識、種々の施策の推進、リスク管理についても、監督と執行がそれぞれの役割を果たすことで、適切に取り組んでいる。
① 取締役会
「野村ホールディングス コーポレート・ガバナンス・ガイドライン」では、「野村ホールディングス株式会社は、野村グループ企業理念に則り、さまざまな事業活動を通じて金融資本市場の発展に貢献するとともに、野村ホールディングス株式会社の持続的成長、社会課題の解決および持続可能な社会の実現に向けた活動に積極的に取り組む」というサステナビリティに関する基本的な方針を定めている。取締役会は、同方針のもと、サステナビリティへの取組みに係る執行からの報告に対し、さまざまな角度から監督・助言を行っている。2025年度は、野村グループのマテリアリティ、サステナビリティ関連の情報開示等のテーマを取り扱った。
② サステナビリティ委員会
サステナビリティ推進に係る戦略等について審議・決定する場として、サステナビリティ委員会を設置している。同委員会は、経営会議メンバーを含むグループCEOが指名するメンバーで構成され、グループCEOが委員長を務めている。チーフ・サステナビリティ・オフィサーは、サステナビリティ委員会における議論をリードし、野村グループのサステナビリティに関する知見の集約、戦略策定・推進の加速を図っている。2025年度は、野村グループのマテリアリティ、ネットゼロに向けた取組み、日本橋新本社を資金使途とするグリーンボンドフレームワークの制定等のテーマを取り扱った。
③ サステナビリティ・フォーラム
サステナビリティについてより機動的かつ実質的な議論の機会を確保するため、部門や地域を横断した役員による議論の場として、2023年度より、「サステナビリティ・フォーラム」を設置している。本フォーラムは、事業活動との関連性の強いテーマを取り扱う「ビジネス・サステナビリティ・フォーラム」と、情報開示や各種方針策定等を取り扱う「コーポレート・サステナビリティ・フォーラム」に分かれて運営を行っており、取り扱うテーマに応じて、追加メンバーを招聘するなど機動的な体制を構築している。2025年度は、サステナビリティ関連の規制・開示、投融資に関する温室効果ガス排出量の実績や中間目標に向けたモニタリング手法の設定、サステナブル・ファイナンス関与額等について、議論を行った。
(3)サステナビリティに関するリスク管理
・ESGリスク管理
野村グループでは、リスク・アペタイト・ステートメントおよびサステナビリティ・ステートメントに沿う形で、環境・社会・ガバナンス(ESG)関連リスクを管理するためのガバナンスおよび枠組みを明確にした「ESGリスク管理規程」を策定している。ESGリスクは、独立したリスクではなく、さまざまなリスク領域に影響を及ぼすリスク要素であると考えている。そのため、既存のリスク管理の枠組みに新たなコントロールを追加することにより、ESGリスクを管理する包括的なリスク管理フレームワーク(財務及び非財務)を構築した。
・気候変動リスク管理
気候変動に起因するリスクには、大きく分けて2つある。1つは、気候パターンの長期的な変化や、大型台風、干ばつ、酷暑などの異常気象により、人的被害や財産上の損害が生じる物理的リスク(急性リスク・慢性リスク)である。もう1つは、脱炭素社会への移行に向けた各国政府の政策変更や急速な技術革新に対応できず、取り残されるリスク、または対応に伴うコストに関する移行リスクである。
野村グループでは、気候変動がポートフォリオに与える影響を分析するため、シナリオ分析を実施している。気候リスクに対する財務的な強靭性を評価するため、Network for Greening the Financial System(NGFS)が公表したシナリオを用いて、気候変動が資本およびリスク資産に与える短期的な影響を、市場リスクと信用リスクの両面から推定している。さらに、気候関連リスクに対する脆弱性を把握するため、気候リスク集中度も評価している。
その結果、シナリオの影響や気候リスク集中度指標のエクスポージャーはポートフォリオ全体に占める割合が比較的低く、気候変動が野村グループの財務に与える影響は限定的であると考えている。
(4)指標および目標
野村グループでは、サステナビリティに関する取組みのうち、気候変動にかかるリスクならびに機会を測定・管理するため、また、パリ協定への整合やネットゼロ達成に向けた取組みを着実に進めていくため、温室効果ガス排出量等に関して、サステナビリティ委員会の承認を得て以下の指標と目標を設定し、その進捗を管理する。その進捗状況は、定期的に、取締役会にも報告している。
各指標の2026年3月期の実績値については、2026年夏に発行予定の「野村グループ サステナビリティレポート(仮称)」や統合報告書において記載予定である。
| # | 指標 | 目標 | 2024年3月期実績値 | 2025年3月期実績値 |
|---|---|---|---|---|
| 1 | 自社温室効果ガスの排出量(Scope1、2)(※1) | 2030年度ネットゼロ | Scope1:2,423 t-CO2e Scope2:19,504 t-CO2e | Scope1:2,513 t-CO2e Scope2:17,488 t-CO2e |
| 2 | 投融資ポートフォリオの温室効果ガスの排出量(Scope3 Category15) | 2050年度ネットゼロ | 電力セクター 温室効果ガス: 4,516 ktCO2e 経済的排出原単位: 2,477 tCO2e/$m 注:2024年3月末時点 | 電力セクター 温室効果ガス: 1,754 ktCO2e 経済的排出原単位: 1,069 tCO2e/$m 注:2025年3月末時点 |
| 3 | サステナブル・ファイナンス関与額(※2) | 2021年4月から2026年3月までの5年間で合計1,250億米ドル | 285億米ドル | 215億米ドル |
※1Scope2の排出量はGHGプロトコルに基づくマーケット基準手法を用いて算出。マーケット基準手法とは、企業が購入している電気の契約内容を反映して、Scope2排出量を算定する手法。契約内容を反映した排出係数を使用するため、再生可能エネルギー起源の電力など、低炭素電力メニューを調達していれば、その効果を反映することができる。
※2サステナブル・ファイナンス関与額の目標には、公募・私募による株式・債券・メザニン債などを通じた資金調達案件、インフラストラクチャー・プロジェクト・ファイナンス案件などを含む。2021年度から2024年度までの累計額は965億米ドル。
(各目標設定における考慮要素)
・自社温室効果ガスの排出量に関しては、省エネルギーへの取組み実績、再生可能エネルギーの普及、導入比率等を総合的に考慮して目標を設定。
・投融資ポートフォリオの温室効果ガスの排出量に関しては、対象資産を特定したうえで、国際エネルギー機関の“Net Zero Emissions by 2050 Scenario”、PCAFが提供する排出係数データベース等を参照して目標を設定。
・サステナブル・ファイナンス関与額に関しては、外部ベンダーが提供するサステナブル・ファイナンスの想定市場規模等を参照して目標を設定。
(5)野村グループの人的資本に関する戦略
① 野村グループの人材マネジメント戦略と経営戦略
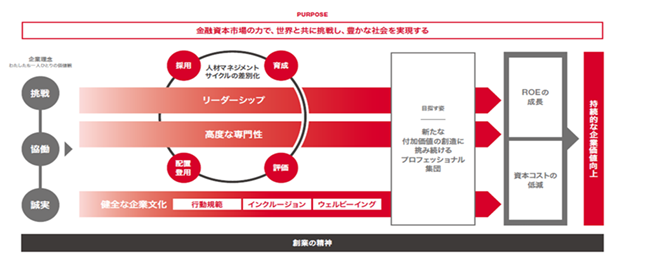
野村グループは、変化の激しい現代社会において、未来志向の変革を継続することが企業価値の向上に不可欠であると考えている。この変革には、社員一人ひとりが高い専門性を備え、優れたリーダーシップを発揮することが求められる。また、チームとして個々の総和を超える力を生み出すことも重要である。そのためには、健全な企業文化の醸成が欠かせない。こうした考えのもと、野村グループは「新たな付加価値の創造に挑み続けるプロフェッショナル集団」を目指す姿として定め、人材マネジメント戦略におけるビジョンとして掲げている。
このビジョンの実現に向け、リーダーシップ行動モデルを導入するとともに、採用・育成・評価・配置および登用からなる人材マネジメントサイクルを最適化し、社員一人ひとりのリーダーシップと専門性を高めている。さらに、「野村グループ従業員サーベイ」を実施し、PDCAサイクルを通じて人材マネジメント戦略の効果を検証し、改善を図っている。加えて、行動規範の定着やインクルーシブな職場環境づくり、ウェルビーイングの実現を通じて健全な企業文化の醸成を進めている。
野村グループは、2030年度に向けた経営ビジョンと目標を掲げ、その達成に向けて複数の注力テーマに取り組んでいる(詳細は野村ホールディングス株式会社 有価証券報告書(第122期)の「第2 事業の状況 1 経営方針、経営環境及び対処すべき課題等」を参照のこと。)。また、そのために必要な人材の強化を戦略的に進めている。具体的には、「安定収益の飛躍的な成長」を実現するため、既存事業内における新たな取組みや、部門横断で付加価値の創造を担うことができる専門人材の充実を進めている。加えて、「グローバル戦略の深化」を実現するため、日本で培ってきた強固なフランチャイズなどの強みと、高成長かつ大きなフィープールを持つ海外市場をつなぐことにリーダーシップを発揮することのできるグローバル人材の確保・育成に取り組んでいる。
このように、野村グループの企業理念と価値観に共感する人材を採用し、育成、評価、配置および登用を通じて、当該人材の専門性とリーダーシップを高めていく。これにより、人的資本の価値を高め、持続的な企業価値の向上を実現する。
② 野村グループの人材マネジメントサイクル
野村グループは、人材マネジメント戦略の実現に向けて、パーパス策定を契機として、2025年4月より従来のコンピテンシー・フレームワークに代えて「リーダーシップ行動モデル」を導入した。本モデルは、「洞察」「決断」「統率」「育成」および「インクルージョン」の5つの行動項目で構成され、グループ全体で未来志向のリーダーシップ変革を促進することを目的としている。役割やコーポレートタイトルにかかわらず、すべての社員がそれぞれの立場におけるリーダーシップを考え、実践することを期待しており、各人の強みや改善点を可視化し、客観的な議論を促す観点から、本モデルを採用、育成、評価、配置および登用からなる人材マネジメントサイクルの各プロセスと密接に連携させている。主な内容は以下のとおりである。
a.採用
採用に関しては、野村グループのパーパス実践に向け、「挑戦」「協働」「誠実」という価値観に賛同し、リスク管理の基礎となるリスク・カルチャーを有する人材を獲得することを前提としている。その上で、新たな付加価値の創造に挑み続けるプロフェッショナル人材を獲得・育成するために、日本を含むすべての地域、ならびに新卒採用およびキャリア採用の双方において、部門または職種別の採用を実践している。
また、専門分野における高度な知識・経験を有する多様な人材が必要となることから、キャリア採用にも力を入れている。ここ数年は、採用者数の半数以上がキャリア採用者となる傾向が続いている。
さらに、2023年1月には、野村グループの退職者(アルムナイ)をネットワーク化し、グループの外で活躍するアルムナイとの交流を深めながら、アルムナイの再雇用を積極的に促す仕組みを導入している。2026年3月31日時点で、ネットワークサイトへの登録者数は約350名、前年比で約60名増加となっており、ネットワークの活用を進めている。
b.育成
野村グループは、以下に掲げる人材育成方針のもと、社員の成長を支援している。
| <人材育成方針> 野村グループは、「金融資本市場の力で、世界と共に挑戦し、豊かな社会を実現する」というパーパスを実践するため、新たな付加価値の創造に挑み続けるプロフェッショナル集団の形成を通じて、野村グループ人材の差別化を目指している。 |
|---|
野村グループは、社員一人ひとりが高度な専門性およびリーダーシップを合わせもつ自律分散型組織を目指している。その実現に向けて、階層別研修を新入社員、インストラクター、マネージャー層向けに再整理したうえで、部門別の専門性を高める部門別研修と自律的なキャリア形成を促進する自己選択型研修の充実に取り組んでいる。自己選択型研修の一例として、2023年度にデジタル人材育成プログラム「Digital IQ University」を開始し、IT業務に携わる社員に限らず多くの社員に対して、デジタルに関する幅広い知識やスキルを体系的に身につけることができる学習機会を提供している。また、部門研修の一例として、ウェルス・マネジメント部門の36か月プログラムやホールセール部門のグローバルアナリスト研修などを実施しており、業務に必要な専門知識を習得し、実務に活用できる体制を整えている。
また、経営リーダー候補の戦略的育成のために、段階的な学びを促進するさまざまな選抜研修プログラムを実施している。その中では、自己応募・選抜型で60年以上毎年派遣を続ける海外留学や、ベンチャー企業出向研修等の越境学習体験、経営リーダー候補向けフラッグシップ・プログラムである「野村経営塾」のほか、「野村マネジメント・スクール」をはじめとする国内外の外部機関が提供するリーダーシップ開発プログラムなど、通常業務を超えた新たな視座・視野の獲得機会を提供している。
c.評価
評価に関しては、野村グループのパーパス実践に向け、日本を含むすべての地域・部門・職種において、各社員の業務内容に期待される生産性の水準に対する外部評価も参考に、適正な評価に基づくペイ・フォー・パフォーマンスの更なる徹底を図っている。国内では、原則すべての管理職に職務給を導入している。
また、グローバルに360度フィードバックを導入しており、その結果について対象者と評定者との間で対話を行うことにより、対象者の成長支援やリーダーシップ開発につなげている。さらに、組織全体に行動規範の考え方を浸透させ、リスク管理の高度化を図るため、ERCCレーティング(注1)も導入している。
(注1)ERCCレーティング:コンプライアンス/コンダクト面を評価するもの。なお、ERCCとは、Ethics 倫理観、Risk Management リスク・マネジメント、Compliance コンプライアンス、Conduct コンダクトの頭文字をとったもの。
d.配置および登用
配置に関しては、社員の挑戦マインドおよび自律的なキャリア形成を尊重している。以前よりグローバルに社内公募制度を有していたが、日本において2020年度より同制度の適用範囲を大幅に拡大している。コーポレートタイトルを問わず、多くの社員が部門の垣根を超えて同制度に応募し、新たなキャリアにチャレンジするための異動を能動的に実現している。
また、グループ内の重要なポジションへの人材の登用とそのための後継者育成という観点から、重要なポジションを担う可能性を有する人材プールをグローバルに管理している。これらの人材プールに対してアセスメントを実施し、各社員のリーダーシップ適性に応じて、さまざまなリーダーシップ開発プログラムを該当社員に提供している。
③ 健全な企業文化の醸成
野村グループでは、社員のエンゲージメント向上と健全な企業文化の醸成に向けて、行動規範の定着、インクルージョンおよびウェルビーイングの推進等に取り組んでいる。2025年4月に新設されたカルチャー&エンゲージメント部を中心に、その実現を図っている。
a.行動規範
野村グループは、法令諸規則の遵守にとどまらず高い倫理観を持ち、社会から真に信頼される会社を目指し、野村グループの全役職員が取るべき行動の指針である「野村グループ行動規範」を定めている。また、研修やその他の施策を通して、行動規範に基づく適正な行為(以下「コンダクト」という。)を推進する取組みを日々進めている。毎年8月の「野村『創業理念と企業倫理』の日」においては、地域を問わず野村グループの全役職員が過去の不祥事からの教訓を再認識し、再発防止と社会およびお客様からの信頼の維持・獲得に向けて決意を新たにする取組みとして、過去の不祥事を振り返ったうえでの適正なコンダクトの在り方に関するディスカッション等を行うとともに、野村グループ行動規範を遵守することへの宣誓を行っている。行動規範は、2019年12月の策定以降、野村グループを取り巻く社会・経済情勢の変化やステークホルダーの期待によりよく応えることができるよう、定期的に見直しを行っている。
b.インクルージョン
グローバルに事業を展開する野村グループでは、性別、国籍、人種、性的指向、性自認、障がいの有無に加え、教育、経験、能力、価値観などさまざまな背景を持つ社員が働いており、多様な人材こそが、競争力、イノベーションおよび高度なリスク管理の源泉であると考えている。2016年にダイバーシティ&インクルージョン推進に関する方針を採択して以来、社員一人ひとりに自分の居場所があり、能力や個性を最大限発揮できるインクルーシブな職場環境づくりを進めてきた。経営陣を中心としたワーキンググループによるトップダウンの取組みに加え、社員ネットワークによるボトムアップの両輪の取組みがその原動力となっている。
2024年度からは、全世界の役職員の人事評価項目にインクルージョンの推進を組み込み、インクルーシブな職場環境づくりへの貢献を求めている。また、国内全社員約15,000人を対象に「野村グループ・インクルージョン研修」を継続的に実施しており、人権、育児・介護との両立、ハラスメント、心理的安全性等に関する理解促進と職場での実践の浸透を図っている。野村證券株式会社を含む国内の各子会社(合弁会社など一部を除く)では、性別を問わず、出産・育児を見据える社員が、キャリア継続への不安を抱えることなく働ける環境整備を進めている。その一環として、「育児休業取得奨励金」を導入するとともに、管理職に対しては、職場における両立支援や育休取得促進への取組みを人事評価に反映し、育児と仕事を両立しやすい職場風土の醸成に取り組んでいる。結果、野村證券株式会社は2025年8月に女性活躍推進法に基づく「えるぼし認定」において最高位にあたる三段階目認定を取得した。性別によらず育児休業等取得率100%を目標に、引き続き環境整備に取り組んでおり、男性社員の育児休業取得率は半数を上回り、平均取得日数も2024年度の31.5日から2025年度の38.6日へと伸長した。このように、仕事と育児の両立が定着してきた。
また、2025年度は障がい者インクルージョンの推進にも取り組み、「Valuable 500」への加盟や東京2025デフリンピックへの協賛を行った。継続的な研修と各施策の推進が評価され、2026年3月には東京都の「心のバリアフリー」好事例企業に選定された。引き続き、多様な人材が能力を最大限に発揮できる環境整備を進めていく。
c.ウェルビーイング
野村グループは、以下に掲げる社内環境整備方針のもと、社員のウェルビーイングの実現に取り組んでいる。
| <社内環境整備方針> 野村グループの最大の財産は、人材である。社員一人ひとりがもつ独自の強みを十分に発揮し、活躍するためには、心身ともに健康であることが重要である。 野村グループは、適正な労働条件と快適な職場環境の整備をはじめ、社員が意欲をもって働き続けられるよう、育児・介護支援等の福利厚生諸制度の充実や、社員の健康保持・増進に力を入れている。 |
|---|
ウェルビーイングに関しては、まずは社員自身が肉体的にも精神的にも、社会的にも満たされた状態になるために「アブセンティーイズムの低減」「プレゼンティーイズムの低減」「ワークエンゲージメントの向上」が必要との認識に基づき、これらを社員の健康保持・増進に取り組むうえでの指標とし、下記のとおり目標を定めている。
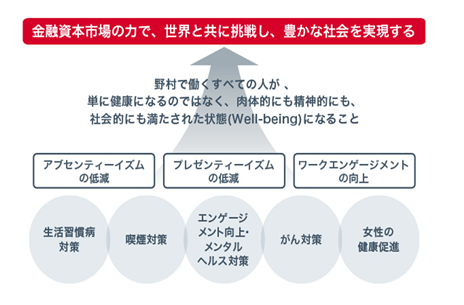
(指標および目標)
| 指標 | 実績値 | 目標値 (2031年3月期) | ||
| 2024年3月期 | 2025年3月期 | 2026年3月期 | ||
| アブセンティーイズム(百万円) | 794.7 | 759.7 | 705.4 | - |
| プレゼンティーイズム(%) | 16.4 | 17.9 | 16.8 | 15 |
| ワークエンゲージメント | 53.3 | 53.7 | 53.5 | 55 |
(注)1 アブセンティーイズム:傷病による欠勤にともなう損失額。当事業年度の平均年収に社員数と傷病休暇利用率を乗じて算出している。ウェルビーイングの取組みを推進することにより低減させることが目標ではあるが、体調不良時に休みやすい環境整備も必要であるため、現時点では目標値は設定せずモニタリングに努める。
2 プレゼンティーイズム:何らかの疾患や症状を抱えながら出勤し、業務遂行能力や生産性が低下している状態を示す値。測定尺度の1つであるSPQ(Single-Item Presenteeism Question 東大1項目版)に基づき、健康意識調査における回答を平均し、100%から当該平均値を控除して算出している。
3 ワークエンゲージメント:仕事から活力を得て誇りを感じ、従業員がいきいきと仕事をしている状態を示す値。ストレスチェック(新職業性ストレス簡易調査票)における回答を平均し、全国平均を50とした偏差値に換算して算出している。
4 上記の目標値は野村グループ、実績値は主要な連結子会社である野村證券株式会社の数値である。
また、社員が経済的に健全な状態(ファイナンシャル・ウェルネス)を保つため、従業員持株会、確定拠出年金制度および職場つみたてNISAなど社員に対して資産形成に資する制度を提供している。加えて、従業員持株会への拠出や職場つみたてNISAの拠出には奨励金制度も導入している。これらの制度をより効果的に活用できるよう、2023年度には野村證券株式会社において、2024年度には他の国内子会社において、退職金や年金制度について短時間で理解を深めることができる動画コンテンツ(野村ファイナンシャル・ウェルネス・プログラム)を提供した。さらに、2024年10月には社員の資産形成の支援に特化した部署を新設し、社員への情報発信や投資相談等を一層強化している。これらの取組みの結果、野村ホールディングス株式会社の社員における従業員持株会や職場つみたてNISAの利用者は着実に増加している。
④ 人的資本に関するガバナンス
野村グループは、指名委員会等設置会社として、経営の監督と業務執行を分離し、コーポレート・ガバナンスの高度化を図っている。人的資本に関するリスクおよび機会の認識、各種施策の推進ならびにリスク管理についても、監督と執行がそれぞれの役割を果たすことにより、適切に取り組んでいる。
取締役会においては、経営の基本方針の策定、ならびに取締役および執行役の職務の執行の監督が行われている。また、人的資本に関する重要な規定の1つである行動規範の制定および改廃も行われる。
執行側においては、グループCEOが議長を務める経営会議およびその委任を受けた人事委員会が、野村グループの人事制度、人事戦略および報酬・昇格等にかかる重要事項について審議および決定を行っている。特に報酬に関するガバナンスについては、野村ホールディングス株式会社 有価証券報告書(第122期)の「第4 提出会社の状況 4 コーポレート・ガバナンスの状況等 (4) 役員の報酬等 ①報酬の方針」に記載のとおりである。また、経営会議で任命されたCHROのもと、決定された基本方針や重要戦略に基づき、ビジネスプランの策定および遂行、ならびにそのビジネスプランの遂行状況の経営会議に対する報告等が行われる。
⑤ 人的資本に関するリスク管理
野村グループは、人的資本に関する課題を、経営戦略の遂行や企業価値向上に関わる重要なリスクと認識している。
代表的なリスクは以下のとおりである。
・差別やハラスメント、各地域における法規制等への抵触など、人事および職場環境に関わるリスク
・人材の確保または育成が想定どおりに進まないことに起因する、事業運営上のリスク
・人材確保に係るコストの増加により、収益性が圧迫されるリスク
・人材育成や企業文化の構築に想定以上の時間を要するリスク
(詳細は野村ホールディングス株式会社 有価証券報告書(第122期)の「3 事業等のリスク 22」を参照のこと。)
これらのリスクを適切に管理するため、野村グループでは、各部門、各地域、グループ会社および人事関連部署が、採用動向、離職動向、従業員サーベイの結果、内部通報の件数・内容およびコンプライアンス事案の発生状況等を踏まえ、課題を抽出している。さらに、抽出された課題については、経営への影響度、発生可能性および対応の緊急性等の観点から評価を行い、その改善策を各種施策に反映している。これらの取組みを通じて、人的資本に関するリスクの適切な管理を図っている。
⑥ 指標および目標
野村グループでは、PBR(株価純資産倍率)をROE、株主資本コスト、期待成長率という三つの要素に分解して捉えている(詳細は野村ホールディングス株式会社 有価証券報告書(第122期)の「第2 事業の状況 1 経営方針、経営環境及び対処すべき課題等」を参照のこと。)。
この考え方に基づき、人材マネジメント戦略においても、価値創出力の向上、安定性・レジリエンスの強化、挑戦と成長の促進の3点を重点テーマとしている。これらは、人的資本の強化を通じて中長期的な企業価値向上に資する要素として位置付けており、各重点テーマに対する取り組みが企業の持続的な価値向上に与える影響を確認するため、指標を設定し、モニタリングしている。これらの指標については、取組の進捗を定量的かつ適切に把握する観点から、必要に応じて見直しを行う。
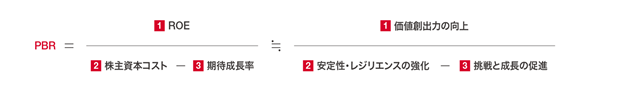
(注)上記は、PBR又は株主資本コスト等を機械的に算定するものではなく、野村ホールディングス株式会社の人的資本経営と中長期的な企業価値向上との関係を示す概念的整理である。価値総出力の向上は、人材の能力発揮および生産性向上等を通じた収益性・資本効率の向上を表す。安定性・レジリエンスの強化は、多様性の確保、人材の定着および多様な人材が継続的に能力を発揮できる職場環境の整備等を通じた事業基盤の安定・レジリエンスの強化を表し、業績変動リスクや事業遂行上の不確実性の低減、ひいては株主資本コストの抑制に寄与する要素として位置付けている。挑戦と成長の促進は、人材育成、スキル向上および自律的なキャリア形成の促進等を通じた将来成長期待の向上を表す。
| 指標 | 2025年3月期 | 2026年3月期 | 目標 | |
| 価値創出力の向上 | 労働生産性※1(収益/人員数) | 69.5百万円 | 75.6百万円 | ― |
| 安定性・レジリエンスの強化 | 社外取締役比率※3 | 67% | 64%(注1) | ― |
| 外国人取締役比率※3 | 33% | 27%(注1) | ― | |
| 女性取締役比率※3 | 25% | 27%(注1) | ― | |
| 障がい者雇用率※2 | 2.54% | 2.71% | 2.70%(注2) | |
| 女性管理職比率※1 | 22.4% | 23.8% | 30%(注3) | |
| 女性部店長比率※4 | 10.3% | 10.3% | 10%(注4) | |
| キャリア採用比率※4 | 61.9% | 58.6% | ― | |
| 退職率※1(注5) | 6.5% | 6.3% | ― | |
| 有給休暇取得率※4 | 71.6% | 73.2% | 70% | |
| 男性育児休業等取得率※4 | 100.0% | 94.8% | 100.0% | |
| 挑戦と成長の促進 | 一人当たり教育研修受講時間※1 | 15.5時間 | 14.4時間 | ― |
| 一人当たり教育研修費※1 | 133,333円 | 113,805円 | ― | |
| Digital IQ University学習者数※1 | 約5,000名 | 約5,500名 | ― | |
| 社内公募制度利用異動者数※1 | 180名 | 188名 | ― |
対象範囲:※1野村ホールディングス株式会社および野村ホールディングス株式会社の連結子会社、※2野村ホールディングス株式会社および野村ホールディングス株式会社の国内子会社、※3野村ホールディングス株式会社、※4野村證券株式会社
(注)1 2026年6月株主総会後の体制
2 2026年7月の障害者雇用促進法改正に基づく新法定雇用率
3 女性管理職比率の目標期間は2031年3月期まで
4 女性活躍推進法に基づく2020年5月1日~2025年4月30日の行動計画
5 自己都合退職率
3【事業等のリスク】
以下に述べるリスクが実際に生じた場合、当社のビジネスや財政状態、経営成績およびキャッシュ・フローの状況に悪影響を及ぼす可能性がある。これらは、本書提出日現在で当社が判断したものであるが、現時点では確認できていない追加的リスクや現在は重要ではないと考えるリスクも当社に悪影響を与える可能性がある。
<当社固有のリスク>
(1) オペレーショナル・リスク
当社では、オペレーショナル・リスクを内部プロセス・人・システムが不適切であること、もしくは機能しないこと、または外生的事象が生起することから損失を被るリスクあるいは非財務的影響と定義している。この定義には、戦略リスク(経営陣の不適切な意思決定により損失を被るリスク)およびレピュテーショナル・リスクは含まれないが、オペレーショナル・リスクの顕在化の結果、野村グループ各社の評判の悪化に至ることもあるため、オペレーショナル・リスクとレピュテーショナル・リスクは密接に関連する。
なお、当社は、野村グループのオペレーショナル・リスク管理の枠組に全面的に統合されている。
(2) 市場リスク
市場リスクは、市場のリスク・ファクター(金利、為替、有価証券等の価格)の変動により、保有する金融資産および金融負債(オフ・バランスを含む。)の価値が変動し、損失を被るリスクである。
ただし、当社は貸付金およびミディアム・ターム・ノートのエクスポージャーを経済的にヘッジするためにデリバティブ取引を行っており、市場リスクは最小限に抑えられている。
(3) 信用リスク
信用リスクとは、債務者が、債務不履行、破産、または法的手続等の結果として、予め合意した条件通りに契約上の義務を履行できないことにより損失を被るリスクをいい、オフ・バランス資産に係る損失を含む。当該リスクはまた、カウンターパーティーの信用評価調整により損失を被るリスクを含む。
当社の金融商品の取引相手は野村グループのみであるため、信用リスクは最小限に抑えられている。
(4) 資金流動性リスク
信用力の低下もしくは市況環境の悪化等により必要な資金の確保が困難となる、または、通常より著しく高い金利での資金調達を余儀なくされることにより損失を被るリスクである。当社は、野村グループの資金調達会社としての主要な役割を果たすことから、当社の活動は野村グループの流動性リスク管理のフレームワークの中に統合されている。
(5) その他
収益環境の悪化または業務運営の効率性もしくは有効性の低下により、収益がコストをカバーできなくなるリスクであるビジネス・リスク、当局による規制の導入・改正・撤廃により新たな義務が課せられるまたは費用が発生する等のリーガル・リスクがある。
<野村グループのリスク>
当社の金融商品の取引相手先は野村グループのみであるため、野村グループの経営成績および財政状態の悪化は、当社のビジネスや経営に悪影響を与える可能性がある。当社が本書提出日現在において、野村グループのリスクとして認識している事項は以下のとおりである。
目次
経営環境に関するリスク
1.野村グループのビジネスは日本経済および世界経済の情勢ならびに金融市場の動向(地政学的イベント含む)により重大な影響を受ける可能性がある
(1) 野村グループがビジネスを行う国・地域における政府・金融当局による政策の変更が、野村グループのビジネス、財政状態または経営成績に影響を与える可能性がある
(2) 市場低迷の長期化や市場参加者の減少が流動性を低下させ、大きな損失が生じる可能性がある
(3) 自然災害、地政学的イベント、感染症等により野村グループのビジネスに悪影響が及ぶ可能性がある
2.金融業界は激しい競争に晒されている
(1) 他の金融機関や非金融企業の金融サービス等との競争が激化している
(2) 金融グループの統合・再編、各種業務提携や連携の進展により競争が激化している
(3) 戦略的提携や出資、新規事業の立ち上げなどが、野村グループに重大な影響をもたらす可能性がある
(4) 野村グループの海外ビジネスは激しい競争に晒されており、ビジネス・モデルの更なる見直しが必要となる可能性がある
3.市場リスクや資金流動性リスクだけではなく、イベント・リスク(地政学リスク含む)も野村グループのトレーディング資産や投資資産に損失を生じさせる可能性がある
4.気候変動やそれに関わる各国の政策変更などを含む、サステナビリティの要素が野村グループの事業に影響を及ぼす可能性がある
事業に関するリスク
5.野村グループのビジネスは業務遂行にあたってさまざまな要因により損失を被る可能性がある
(1) トレーディングや投資活動から大きな損失を被る可能性がある
(2) 証券やその他の資産に大口かつ集中的なポジションを保有することによって、野村グループは大きな損失を被る可能性がある
(3) ヘッジ戦略により損失を回避できない場合がある
(4) 野村グループのリスク管理方針や手続きがリスクの管理において十分に効果を発揮しない場合がある
(5) 市場リスクによって、その他のリスクが増加する可能性がある
(6) 野村グループの仲介手数料やアセット・マネジメント業務からの収入が減少する可能性がある
(7) 野村グループの投資銀行業務からの収入が減少する可能性がある
6.野村グループに債務を負担する第三者がその債務を履行しない結果、損失を被る可能性がある
(1) 大手金融機関の破綻が金融市場全般に影響を与え、野村グループに影響を及ぼす可能性がある
(2) 野村グループの信用リスクに関する情報の正確性、また信用リスク削減のために受け入れている担保の十分性については、必ずしも保証されたものではない
(3) 野村グループの顧客や取引相手が政治的・経済的理由から野村グループに対する債務を履行できない可能性がある
7.モデルに誤りがある場合、またはモデルを不正確もしくは不適切に使用した場合、意思決定を誤り、財務的損失を被る可能性や、顧客からの信頼低下を招く可能性がある
8.野村ホールディングス株式会社は持株会社であり、野村ホールディングス株式会社の子会社からの支払に依存している
9.投資持分証券・トレーディング目的以外の負債証券について野村グループが期待する収益を実現できない可能性がある
10.野村グループが提供したキャッシュ・リザーブ・ファンドや債券に損失が生じることで顧客資産が流出する可能性がある
財務に関するリスク
11.連結貸借対照表に計上されているのれんおよび有形・無形資産にかかる減損が認識される可能性がある
12.資金流動性リスクの顕在化によって野村グループの資金調達能力が損なわれ、野村グループの財政状態が悪化する可能性がある
(1) 野村グループが無担保あるいは有担保での資金調達ができなくなる場合がある
(2) 野村グループが資産を売却できなくなる可能性がある
(3) 信用格付の低下により、野村グループの資金調達能力が損なわれる可能性がある
13.連結財務諸表に計上されている関連会社およびその他の持分法投資先の株価が一定期間以上大幅に下落した場合には減損が認識される可能性がある
非財務リスク
14.オペレーショナル・リスクの顕在化により、野村グループのビジネスに悪影響が及ぶ可能性がある
15.レピュテーショナル・リスクの顕在化により、野村グループのビジネスに悪影響が及ぶ可能性がある
16.野村グループの財務報告に関する内部統制に開示すべき重要な不備が特定され、財務報告に係る内部統制が有効に機能しない可能性がある
17.役職員または第三者による不正行為や詐欺その他の犯罪により、野村グループのビジネスに悪影響が及ぶ可能性がある
18.利益相反を特定し適切に対処することができないことにより、野村グループのビジネスに悪影響が及ぶ可能性がある
19.野村グループのビジネスは、重大なリーガル・リスクおよびレギュラトリー・リスクに影響される可能性がある
(1) 野村グループのビジネス等に起因した法的責任が発生し、野村グループのビジネス、財政状態および経営成績に影響を及ぼす可能性がある
(2) 規制による業務制限や、行政処分等による損失が発生し、野村グループのビジネス、財政状態および経営成績に影響を及ぼす可能性がある
(3) 金融システム・金融セクターに対する規制強化の進行が、野村グループのビジネス、財政状態および経営成績に影響を及ぼす可能性がある
(4) 経営状況、法的規制の変更などにより、繰延税金資産の計上額の見直しが行われ、野村グループの経営成績および財政状態に影響を及ぼす可能性がある
(5) マネー・ローンダリングおよびテロ資金供与対策へ適切に対処できなかった場合には、行政処分や罰金等の対象となる可能性がある
20.野村グループの保有する個人情報の漏洩により、野村グループのビジネスに悪影響が及ぶ可能性がある
21.野村グループの情報システムが適切に稼働しないこと、外部からのサイバー攻撃による情報漏洩または十分なサイバーセキュリティを維持するために必要な費用負担により、野村グループのビジネス、財政状態および経営成績に悪影響が及ぶ可能性がある
22.人材の確保・育成ができないことにより、野村グループのビジネスに悪影響が及ぶ可能性がある
経営環境に関するリスク
1.野村グループのビジネスは日本経済および世界経済の情勢ならびに金融市場の動向(地政学的イベント含む)により重大な影響を受ける可能性がある
野村グループのビジネスや収益は、日本経済および世界経済の情勢ならびに金融市場の動向により影響を受ける可能性がある。また、各国の経済情勢や金融市場の動向は、経済的要因だけではなく、武力紛争、テロ行為、経済・政治制裁、世界的流行病、地政学的リスクの見通しまたは実際に発生した地政学的イベント、あるいは自然災害などによっても影響を受ける可能性がある。このような事象が生じた場合、金融市場や経済の低迷が長期化し、野村グループのビジネスおよび業務継続態勢に影響が及ぶとともに、大きな損失が発生する可能性がある。あるいは金融市場に限らず、例えば日本が直面する人口高齢化や人口減少の長期的傾向等の社会情勢は、野村グループの事業分野において、需要を継続的に圧迫する可能性がある。なお、野村グループのビジネス・業務運営に影響を与える金融市場や経済情勢に関するリスクには以下のものが含まれる。
(1)野村グループがビジネスを行う国・地域における政府・金融当局による政策の変更が、野村グループのビジネス、財政状態または経営成績に影響を与える可能性がある
野村グループは、国内外の拠点網を通じて、グローバルにビジネスを展開している。したがって、野村グループがビジネスを行う国・地域において、政府・金融当局が財政および金融その他の政策を変更した場合、野村グループのビジネス、財政状態または経営成績に影響を与える可能性がある。具体的には、日本を含む多くの主要各国の中央銀行による金融政策が変更され、それにともなう金利や利回りの変動等が進んだ場合、顧客向け運用商品の提供やトレーディング活動または投資活動等に影響を及ぼす可能性がある。2025年には、日本銀行が1月と12月に政策金利を引き上げるなか、10年国債利回りは年間を通じて約1%上昇した。また、2026年2月の衆議院議員選挙に際しては、主要政党が軒並み消費税率引き下げを掲げる中で、国債市場が不安定化する局面が見られた。また、2026年4月には、米国とイランの和平協議の決裂を受けて、日本国債利回りは約30年ぶりの高水準に達した。米国における現政権下の政策運営に対する不確実性が市場の変動要因となりえる。
(2)市場低迷の長期化や市場参加者の減少が流動性を低下させ、大きな損失が生じる可能性がある
市場低迷が長期化すると、野村グループの業務に関連する市場において取引量が減少し、流動性が低下する。また、規制強化を背景とする金融機関の市場関連業務の縮小も市場の流動性に影響を与える。この結果、市場において、野村グループは、自己の保有する資産を売却またはヘッジすることが困難になるほか、当該資産の市場価格が形成されず、自己の保有する資産の時価を認識できない可能性がある。特に店頭デリバティブ等においてはポジションのすべてを適切に解消し、またはヘッジすることができない場合に大きな損失を被る可能性がある。さらに、市場の流動性が低下し、自己の保有するポジションの市場価格が形成されない場合、予期しない損失を生じることがある。
野村グループは、これらの市場リスクおよび市場流動性リスク等を日々計測し、事前に設定したリミットを超過する場合は即座の対応をとる等のリスク管理体制を整備している。
(3)自然災害、地政学的イベント、感染症等により野村グループのビジネスに悪影響が及ぶ可能性がある
想定を上回る規模の災害、地政学的イベント、感染症等により、野村グループの役職員、施設やシステム、通信ネットワーク等が機能しなくなり、業務の継続が困難になる可能性がある。特に、野村グループが本社を構える日本は地震や津波などの自然災害が多く、主要拠点が集中する地域で大規模な地震等が発生した場合、野村ホールディングス株式会社の業務遂行能力や財務状態あるいは業績に深刻な影響が生じる可能性がある。地政学的イベントには、武力紛争および軍事的緊張の高まり、テロ行為の他、政情不安、貿易分断化のような事象を含む。
これらのリスクに備え、野村グループは不測の事態に備えた業務継続計画を策定するとともに、役職員の安否確認訓練などの危機管理訓練を行っている。万が一不測の事態が生じた際には対策本部を設置し、役職員等の安否確認、安全確保、被害拡大の防止、および業務継続態勢を維持するために適切な措置を講じる体制を整えている。これらを含め、オペレーショナル・レジリエンス(システム障害、サイバー攻撃、自然災害等が発生しても、重要な業務を最低限維持すべき水準において提供し続ける能力)の確保に向けて取り組んでいる。
2.金融業界は激しい競争に晒されている
野村グループのビジネスは激しい競争に晒されており、この状況は今後も続くことが予想される。野村グループは、取引執行能力や商品・サービス、イノベーション、評判(レピュテーション)、価格など多くの要因において競争しており、特に、仲介業務、引受業務などで激しい価格競争に直面している。
(1)他の金融機関や非金融企業の金融サービス等との競争が激化している
金融業界において、野村グループは多種多様な競合企業との激しい競争に直面している。独立系証券会社や、商業銀行系の証券会社、日本に限らず各国に拠点を置く証券会社と競合している。その結果、特に、セールス・トレーディング、投資銀行業務、資産管理ビジネスの分野において、野村グループのシェアや取引手数料等に影響を及ぼしている。上記に加え、オンライン証券会社の台頭の他、デジタライゼーションやデジタル・トランスフォーメーション(DX)と呼ばれる潮流によりフィンテック企業の台頭や非金融企業の金融サービス参入など、従来の業界領域を超え、競争が一層激化の様相を呈している。今後はAI技術の活用によるサービス態様の変化により、競争環境がさらに変化する可能性がある。野村グループはこうした競争環境の変化に対応するべく、既に多角的な取組みを始動させている。しかしながら、激化する競争環境において、このような取組みが野村グループのシェアの維持拡大に効果を発揮できない場合、ビジネス獲得の競争力が低下し、野村グループのビジネスおよび経営成績に影響が及ぶ可能性がある。
(2)金融グループの統合・再編、各種業務提携や連携の進展により競争が激化している
金融業界において、金融機関同士の統合・再編が進んでいる。特に、大手の商業銀行、その他幅広い業容を持つ大手金融グループは、その傘下における証券業の設置および獲得ならびに他金融機関との連携に取り組んでいる。これら大手金融グループが、総合的な金融サービスをワンストップで顧客に提供すべく、グループ内での事業連携を引き続き強化している。具体的には、ローン、預金、保険、証券ブローカレッジ業務、資産運用業務、投資銀行業務など、グループ内での幅広い種類の商品・サービスの提供を進めており、この結果として金融グループの競争力が野村グループに対し相対的に高まる可能性がある。また、金融グループは、市場シェアを獲得するために、商業銀行業務その他金融サービスの収入により投資銀行業務や証券ブローカレッジ業務を補う可能性がある。また、グループの垣根を越えた商業銀行と証券業との提携や、昨今では新興企業を含む事業会社との提携等、業態・業界を超えた連携へと広がる傾向も見られ、これらの大手金融グループの事業拡大や提携等による収益力の向上などにより、野村グループの市場シェアが低下する可能性がある。
(3)戦略的提携や出資、新規事業の立ち上げなどが、野村に重大な影響をもたらす可能性がある
野村グループは、戦略的提携、買収やマイノリティー出資、新規事業の立ち上げなどを通じて、随時事業の拡大を図る可能性がある。しかしながら、規制上その他の理由により、これらの事業戦略の選定、評価、構築・実施が想定どおりにいかない場合等には、事業の拡大または競争力の維持もしくは向上、期待したとおりのシナジーその他の効果を得られない可能性がある。また、魅力的な投資・提携機会が限られる中で、他社との競争にさらされる可能性もある。これらの新たな戦略的提携、出資および事業活動は、より広範な顧客や取引先との取引、新たな資産クラスや新たな市場に関わることによりリスクが増加する可能性がある。
(4)野村グループの海外ビジネスは激しい競争に晒されており、ビジネス・モデルの更なる見直しが必要となる可能性がある
海外には多くのビジネスの機会およびそれにともなう競争が存在する。野村グループは、これらのビジネス機会を有効に活用するため、米国、欧州、アジアなどの重要な海外市場において他金融機関と競合している。野村グループは、ビジネス・ポートフォリオの見直し、および顧客ビジネスと成長地域への注力を行うべく、ビジネスプラットフォームの強化に取り組んでおり、2023年にキャピタル・ノムラ・セキュリティーズ・パブリック・カンパニー・リミテッドの持分を売却したほか、2025年にはマッコーリー・マネジメント・ホールディングス・インク、マッコーリー・インベストメント・マネジメント・ホールディングス(ルクセンブルグ)エス・アー・エール・エル、およびマッコーリー・インベストメント・マネジメント・ホールディングス(オーストリア)ゲー・エム・ベー・ハーの全持分を取得するなど、オーガニックだけでなくインオーガニックにもビジネスプラットフォームを適宜見直してきた。今後も、競争環境を俯瞰しながらビジネス・ポートフォリオ全体の見直しは継続し、各種リスクを考慮のうえで戦略を実行していくが、スピードも意識する必要がある中で想定以上の費用がかさんだり、財務、経営その他の資源を想定以上に投じることとなった場合などには、野村グループのビジネスおよび経営成績に悪影響が及ぶ可能性がある。また、戦略の土台となる想定が正しくなかった場合、得られる利益が想定以上に落ち込むなど、結果として野村グループのビジネスおよび経営成績に影響を与える可能性がある。さらに、戦略の実行にともなう人員数や報酬の削減により、野村グループのビジネスの成功に必要な従業員の獲得および維持に悪影響が及ぶ可能性がある。また、経営体制の合理化が適切に行われなかった場合、野村グループがグローバルに展開するビジネスを適切に管理監督するための機能に影響を及ぼす可能性がある。
3.市場リスクや資金流動性リスクだけではなく、イベント・リスク(地政学リスク含む)も野村グループのトレーディング資産や投資資産に損失を生じさせる可能性がある
イベント・リスクとは、事前に予測が困難な出来事(例えば、自然災害、人災、流行病、テロ行為、武力紛争、政情不安、その他野村グループのビジネスや取引相手等に影響を与える出来事)によりマーケットに急激な変動がもたらされた場合に発生する潜在的な損失をいう。これらには、2020年の新型コロナウイルス感染症の拡大、2022年のロシアによるウクライナへの侵攻、および中東における地政学的緊張、米国政権による各種政策運営に起因する突然かつ想定外の貿易環境や安全保障政策の急変などの社会的に重大な事象のほか、より個別具体的に野村グループのトレーディング資産や投資資産に損失を生じさせるおそれのある、次のような出来事が含まれる。
・主要格付機関による、野村グループが保有するトレーディング資産や投資資産に関する信用格付の突然かつ大幅な格下げ
・野村グループのトレーディング戦略を陳腐化させ、競争力を低下させ、または実行不能にするような、トレーディング、税務、会計、金融規制、法律その他関連規則の突然の変更
・野村グループが関与する取引が予測不能な事由により遂行されないために野村グループが受け取るべき対価を受け取れないこと、または野村グループがトレーディングもしくは投資資産として保有する有価証券の発行会社の倒産や詐欺的行為もしくはこれらに対する行政処分等
4.気候変動やそれに関わる各国の政策変更などを含む、サステナビリティの要素が野村グループの事業に影響を及ぼす可能性がある
野村グループは、気候変動を主要なグローバル課題の1つであると認識している。気候変動がもたらす直接的な影響(物理的リスク)と、それにともなうビジネス環境の変化(移行リスク)により野村グループは損失を被る可能性がある。
また、野村グループは、グローバルな金融サービス・グループとして、環境・社会課題の解決に資する幅広いソリューションを提供している。しかしながら、サステナビリティを取り巻く環境の変化は速く、事業活動において環境や人権などへの配慮が十分でないと見做されたり、脱炭素化やその他サステナビリティ関連の取組みなどを進めていく顧客に対して十分なサービス提供ができない場合がある。さらに、各国の規制や市場の期待等は急速に変化し続けており、対立する見解やアプローチが生じることがある。その結果、野村グループのサステナビリティ関連の情報開示や規制対応が不十分である、あるいはそのように見做される場合や、逆に自主的なイニシアティブへの参画などを含む野村グループの取組みが一部ステークホルダーから否定的に受け取られる場合には、訴訟提起や一定の行政上の措置が課される可能性がある。これらの結果として野村グループのレピュテーション、経営成績や財政状態に悪影響が及ぶ可能性がある。
事業に関するリスク
5.野村グループのビジネスは業務遂行にあたってさまざまな要因により損失を被る可能性がある
(1)トレーディングや投資活動から大きな損失を被る可能性がある
野村グループは顧客取引および自己売買のために、債券市場や株式市場等でトレーディング・ポジションと投資ポジションを保有している。野村グループのポジションは金利、為替、クレジット、証券化商品、株式などさまざまな種類の資産によって構成されており、その中にはデリバティブ、レポおよびローンなどの取引も含まれる。これらの資産が取引される市場の変動は、当該資産のポジションの価値に影響を及ぼす可能性がある。そのため、野村グループはさまざまなヘッジ手法を用いてポジション・リスクの軽減に努めているが、それでも資産価格が大きく変動した場合、もしくは、金融システムに過大な負荷がかかることで市場が野村グループの予測していない動きをした場合、野村グループは損失を被る可能性がある。また、暗号資産の価格については、業界の動向や暗号資産の規制などさまざまな要因により大きく変動する可能性がある。
野村グループのビジネスは市場のボラティリティ水準の変化に影響を受けており、今後も継続して影響を受ける可能性がある。トレーディングや裁定取引の機会は市場のボラティリティに依存しており、ボラティリティが低下した場合は取引機会が減少し、これらのビジネスの結果に影響を与える可能性がある。一方、ボラティリティが上昇した場合は取引量が増加し、バリュー・アット・リスク(以下「VaR」という。)で計測されるリスク量が増大することがある。また過度なボラティリティの上昇や価格スプレッドの拡大が生じた場合、野村グループはマーケットメイクや自己勘定投資においてより高いリスクに晒される可能性がある。そのため、必要に応じてこれらのビジネスの既存ポジションまたは取引量を減らすことがある。
野村グループは資本市場における取引を円滑に進めるために、引受業務やトレーディング業務にともない比較的大きなポジションを保有することがある。また、野村グループが投資商品の開発を目的として試験的なファンドを設定してポジションを保有し、投資商品の設定・維持を目的として資金を出資することがある。野村グループは市場価格の変動によりこれらのポジションから大きな損失を被る可能性がある。
加えて、野村グループが担保を提供する取引においては、担保資産価値の大幅な下落や、野村グループの信用格付の引下げ等によって信用力低下にともなう追加担保の提供義務が生じた場合は、取引コストの上昇および収益性の低下を招く可能性がある。一方、担保の提供を受ける取引においては、担保資産価値や信用力の下落が顧客取引の減少につながり、それにともなう収益性の低下を招く可能性がある。信用格付の低下に関しては下記「3 事業等のリスク 財務に関するリスク 12.資金流動性リスクの顕在化によって野村グループの資金調達能力が損なわれ、野村グループの財政状態が悪化する可能性がある (3)信用格付の低下により、野村グループの資金調達能力が損なわれる可能性がある」を参照のこと。
(2)証券やその他の資産に大口かつ集中的なポジションを保有することによって、野村グループは大きな損失を被る可能性がある
野村グループは、マーケットメイク、ブロック取引、引受業務、証券化商品の組成、プライム・ブローカレッジ取引、または、顧客ニーズに対応した各種ファイナンシングおよびソリューション・ビジネス等においては、特定の資産を大口かつ集中的に保有することがあり、多額の資金をこれらのビジネスに投じている。その結果、しばしば特定の発行者または特定の業界、国もしくは地域の発行者が発行する証券または資産に大口のポジションを保有することがある。これらの資産の価格変動は、必要に応じたそれらポジションの処理・換金に重大な影響を与える可能性があり、大きなトレーディング損失を計上することがある。なお、一般に、取引相手としては商業銀行、ブローカー・ディーラー、清算機関、取引所および投資会社といった金融サービス業に携わる者に対するエクスポージャーが大きくなる傾向がある。
(3)ヘッジ戦略により損失を回避できない場合がある
野村グループはさまざまな金融商品や戦略を用いて、野村グループが顧客または自己のために行う金融取引から生じるリスク・エクスポージャーをヘッジしている。ヘッジ戦略が効果的に機能しない場合、野村グループは損失を被る可能性がある。野村グループのヘッジ戦略の多くは過去の取引パターンや相関性に根拠を置いている。例えば、ある資産を保有する場合は、それまでその資産の価値の変化を相殺する方向に価格が動いていた資産を保有することでヘッジを行っている。しかし野村グループは、さまざまな市場環境においてあらゆる種類のリスクに晒されており、過去の金融危機の際に見られたように、過去の取引パターンや相関性が維持されず、これらのヘッジ戦略が必ずしも十分に効果を発揮しない可能性がある。さらに、すべてのヘッジ戦略がすべての種類のリスクに対して有効であるわけではなく、リスクが適切に管理されていない場合には、特定の戦略がリスクを増加させる可能性がある。
(4)野村グループのリスク管理方針や手続きがリスクの管理において十分に効果を発揮しない場合がある
リスクの特定、モニターおよび管理を行うための野村グループの方針や手続きが十分な効果を発揮しない場合がある。例えば、野村グループのリスク管理方法の一部は過去の金融市場におけるデータの動きに基づいて設計、構築されているが、将来の金融市場における個々のデータの振る舞いは、過去に観察されたものと同じであるとは限らない。その結果、将来のリスク・エクスポージャーが想定を超えて、大きな損失を被る可能性がある。また、野村グループが使用しているリスク管理方法は、市場、顧客等に関する公表情報または野村グループが入手可能な情報の評価をよりどころとしている。これらの情報が正確、完全、最新でない、または正しく評価されていない場合には、野村グループは、リスクを適切に評価できず、大きな損失を被る可能性がある。加えて、市場のボラティリティ等を要因として野村グループのリスク評価モデルが市場と整合しなくなり、適正な評価やリスク管理が行えなくなる可能性がある。さらに、リスク管理の方針や手続きが定められていたとしても、それらが実際に有効に機能するためには、適切に遵守される必要がある。また、組織の構造やガバナンスの枠組みに潜在的な問題がある場合、リスク管理にかかる役割や責任などについて意見の相違が生じる可能性がある。
(5)市場リスクによって、その他のリスクが増加する可能性がある
前述の野村グループのビジネスに影響を与えうる可能性に加え、市場リスクがその他のリスクを増幅させる可能性がある。例えば、金融工学や金融イノベーションを用いて開発された金融商品に内在する諸リスクは市場リスクによって増幅されることがある。
また、野村グループが市場リスクによりトレーディングで大きな損失を被った場合、野村グループの流動性ニーズが急激に高まる可能性があり、一方で、野村グループの信用リスクが市場で警戒され、資金の調達が困難になる可能性がある。
さらに、市場環境が悪化している場合に、野村グループの顧客や取引相手が大きな損失を被り、その財政状態が悪化した場合には、顧客や取引相手に対する信用リスクが増加する可能性がある。
(6)野村グループの仲介手数料やアセット・マネジメント業務からの収入が減少する可能性がある
金融市場や経済情勢が低迷すると、野村グループが顧客のために仲介する証券取引の取扱高が減少するため、仲介業務にかかる収入が減少する可能性がある。また、近年、野村グループのアセット・マネジメント業務は、自律的成長に加え、マッコーリー・グループ・リミテッドの米国および欧州におけるパブリック・アセットマネジメント事業の買収などを通じて、その重要性を増している。そのため、このプラットフォームのさらなる成長は、野村グループの成長戦略における優先課題の一つとなっている。しかしながら、野村グループは、この戦略全体、または特にマッコーリー・グループ・リミテッドの米国および欧州におけるパブリック・アセットマネジメント事業の買収によって期待される利益を実現できない可能性がある。さらに、アセット・マネジメント業務は、市場の下落局面の影響を受ける。アセット・マネジメント業務については、多くの場合、野村グループは顧客のポートフォリオを管理することで報酬を得ており、その報酬額はポートフォリオの価値に基づいている。したがって、市場の低迷によって、顧客のポートフォリオの価値が下がり、解約等の増加や新規投資の減少が生じることによって、野村グループがアセット・マネジメント業務から得ている収入も減少する可能性がある。また、顧客の資産運用の趣向が変化し、預金などの安定運用や、相対的に低報酬率であるパッシブファンドなどへシフトすることで、これらの収入は減少する可能性がある。
(7)野村グループの投資銀行業務からの収入が減少する可能性がある
金融市場や経済情勢の変動によって、野村グループの行う引受業務やM&Aアドバイザリー業務などの投資銀行業務における案件の数や規模が変化する可能性がある。これらの業務の手数料をはじめとして、投資銀行業務からの収入は、野村グループが取り扱う案件の数や規模により直接影響を受けるため、野村グループの投資銀行業務および当該業務における顧客等に好ましくない形で経済または市場が変動した場合には、これらの収入が減少する可能性がある。
6.野村グループに債務を負担する第三者がその債務を履行しない結果、損失を被る可能性がある
野村グループの取引先は、ローンやローン・コミットメントに加え、その他偶発債務、デリバティブなどの取引や契約により、野村グループに対して債務あるいは担保差入れ等の一定の義務を負うことがある。これらの取引先が法的整理手続きの申請、信用力の低下、流動性の欠如、人為的な事務手続き上の過誤、政治的・経済的事象による制約など、さまざまな理由で債務不履行に陥った場合、野村グループは大きな損失を被る可能性がある。2024年3月期においては、英国における野村ホールディングス株式会社子会社とブローカーである業者との取引における決済不履行にともなう貸倒引当金(約140億円)の計上を行った。貸倒引当金の積立と維持は行っているが、当該引当金は、入手可能な限りの情報に基づく経営者の判断および仮定に基づいている。しかしながら、それらの情報が不正確または不完全であり、さらにそれらの情報に基づく判断および仮定が、場合によっては重大な誤りであると判明する可能性がある。
信用リスクは、第三者が発行する証券の保有、金融機関やヘッジファンドなどの野村グループの取引相手による未履行、決済機関・取引所・清算機関等のシステム障害などにより、証券・先物・通貨またはデリバティブ取引の執行が所定の期日に行われない場合からも生じる。
第三者の信用リスクに関連した問題には次のものが含まれる。
(1)大手金融機関の破綻が金融市場全般に影響を与え、野村グループに影響を及ぼす可能性がある
多くの金融機関の経営健全性は、与信、トレーディング、清算・決済など、金融機関間の取引を通じて密接に関連している。その結果、ある特定の金融機関に関する信用懸念や債務不履行が、他の金融機関の重大な流動性問題や損失、債務不履行を引き起こし、決済・清算機関、銀行、証券会社、取引所といった、野村グループが日々取引を行っている金融仲介機関にも影響を及ぼす可能性がある。また将来発生しうる債務不履行や債務不履行懸念の高まり、その他類似の事象が、金融市場や野村グループに影響を及ぼす可能性がある。
(2)野村グループの信用リスクに関する情報の正確性、また信用リスク削減のために受け入れている担保の十分性については、必ずしも保証されたものではない
野村グループは信用に懸念のある顧客や取引相手、特定の国や地域に対するクレジット・エクスポージャーを定期的に見直している。しかし、債務不履行が発生するリスクは、粉飾決算や詐欺行為のように発見が難しい事象や状況から生じる場合がある。また、野村グループが取引相手のリスクに関し、すべての情報を手に入れることができない、あるいは情報を正確に管理・評価できない可能性がある。さらに、野村グループが担保提供を条件として与信をしている場合に、当該担保の市場価格が急激に下落して担保価値が減少した場合、担保不足に陥る可能性がある。
(3)野村グループの顧客や取引相手が政治的・経済的理由から野村グループに対する債務を履行できない可能性がある
カントリー・リスクや地域特有のリスク、政治的リスクは、市場リスクのみならず、信用リスクに影響を与える可能性がある。現地市場における混乱や通貨危機のように、ある国または地域における政治的・経済的問題はその国や地域に所在するもしくは関係する顧客・取引相手の信用力や外貨調達力に影響を与え、結果として野村グループに対する債務の履行に影響を与える可能性がある。
7.モデルに誤りがある場合、またはモデルを不正確もしくは不適切に使用した場合、意思決定を誤り、財務的損失を被る可能性や、顧客からの信頼低下を招く可能性がある
野村グループでは、流動性の低いデリバティブ取引の評価や債務者の信用力の評価等を目的として、さまざまな業務でモデルを使用している。しかし、モデルは常に完璧とは限らず、モデルを使用することで、モデル・リスクが生じる可能性がある。モデルに誤りがある場合、またはモデルを不正確もしくは不適切に使用した場合、意思決定の誤り、財務的損失、または顧客からの信頼低下を招く可能性がある。野村グループは、モデルの開発、実装や使用に加え、有効なモデル検証プロセスやモデル・リスクを管理し、軽減するための体制を含むモデル・リスクの管理の枠組みを設置している。それにより、モデル・リスクの軽減に努めているが、それでも損失が出る可能性がある。
8.野村ホールディングス株式会社は持株会社であり、野村ホールディングス株式会社の子会社からの支払に依存している
野村ホールディングス株式会社は持株会社であり、配当金の支払や負債の支払の資金について、野村ホールディングス株式会社の子会社から受領する配当金、分配金およびその他の支払に依存している。会社法などの法規制により、子会社への資金移動または子会社からの資金移動が制限される可能性がある。特に、ブローカー・ディーラー業務を行う子会社を含め、多くの子会社は、親会社である持株会社への資金の移動を停止または減少させる、あるいは一定の状況においてそのような資金の移動を禁止するような、自己資本規制を含む法規制の適用を受けている。例えば、野村ホールディングス株式会社の主要なブローカー・ディーラー子会社である野村證券株式会社、ノムラ・セキュリティーズ・インターナショナル・インク、ノムラ・インターナショナル・ピー・エル・シーおよびノムラ・インターナショナル(ホンコン)リミテッドは、自己資本規制の適用を受けており、自己資本規制の変更や要求水準によっては、野村ホールディングス株式会社への資金移動が制限される可能性がある。野村ホールディングス株式会社は、関連する法規制に基づき野村グループ間における資金移動について日々確認し管理しているが、これらの法規制は野村ホールディングス株式会社の債務履行に必要となる資金調達の方法を制限する可能性がある。
9.投資持分証券・トレーディング目的以外の負債証券について野村グループが期待する収益を実現できない可能性がある
野村グループは、プライベート・エクイティ投資や野村ホールディングス株式会社が公正価値オプションを選択した関連会社株式を含む、多額の投資持分証券・トレーディング目的以外の負債証券を保有している。米国会計原則では、市場環境によってこれらの投資にかかる多額の損失が計上されることがあり、このことが野村グループの損益に大きな影響を与える。また、野村グループはこれらの投資持分証券・負債証券の売却を決定する可能性があるが、市場の環境によっては、これらの投資持分証券・負債証券を売却したい場合に、期待どおり迅速には、また望ましい水準では売却できない可能性がある。
10.野村グループが提供したキャッシュ・リザーブ・ファンドや債券に損失が生じることで顧客資産が流出する可能性がある
マネー・マーケット・ファンド(MMF)やマネー・リザーブ・ファンド(MRF)といったキャッシュ・リザーブ・ファンドは低リスク商品と位置づけられている。しかし急激な金利上昇にともなうファンドの債券価格の下落による損失、債券のデフォルト、マイナス金利の適用による手数料チャージにより、元本割れを起こす場合がある。また、野村グループは運用による安定的な利回りが見込めないと判断した場合、これらのキャッシュ・リザーブ・ファンドに対し繰上償還や入金制限を行う可能性がある。
また、野村グループが提供した債券の発行体が債務不履行に陥り、利息や元本の支払が遅延する場合がある。
上記事象の結果、野村グループは顧客の信頼を失う可能性があり、ひいては野村グループが保管する顧客からの預かり資産の流出もしくは預かり資産増加の妨げとなる可能性がある。
財務に関するリスク
11.連結貸借対照表に計上されているのれんおよび有形・無形資産にかかる減損が認識される可能性がある
野村グループは、事業の拡大等のため、企業の株式などを取得し、または企業グループの一部の事業を承継しており、野村グループが有益と判断した場合にはこれらの活動を今後も継続して行う可能性がある。このような取得や承継は、米国会計原則に基づき、野村ホールディングス株式会社の連結財務諸表において、企業結合として認識され、取得価額は資産と負債に配分され、差額はのれんとした。
例えば、野村グループは2025年12月にマッコーリー・マネジメント・ホールディングス・インク、マッコーリー・インベストメント・マネジメント・ホールディングス(ルクセンブルグ)エス・アー・エール・エル、およびマッコーリー・インベストメント・マネジメント・ホールディングス(オーストリア)ゲー・エム・ベー・ハーの全持分を取得し、150,976百万円ののれん、および118,201百万円の無形資産を連結貸借対照表に計上した。
これらの企業結合などにより認識されたのれんおよび有形・無形資産に対して減損損失やその後の取引にともなう損益が認識される可能性があり、野村グループの経営成績および財政状態に影響を与える可能性がある。
12.資金流動性リスクの顕在化によって野村グループの資金調達能力が損なわれ、野村グループの財政状態が悪化する可能性がある
資金流動性、すなわち必要な資金の確保は、野村グループのビジネスにとって極めて重要である。野村グループでは、資金流動性リスクを野村グループの信用力の低下または市場環境の悪化により必要な資金の確保が困難になる、または通常より著しく高い金利での資金調達を余儀なくされることにより損失を被るリスクと定義している。即時に利用できるキャッシュ・ポジションを確保しておくことに加え、野村グループは、レポ取引や有価証券貸借取引、長期借入金の利用や長期社債の発行、コマーシャル・ペーパーのような短期資金調達先の分散、流動性の高いポートフォリオの構築などの方法によって十分な資金流動性の確保に努めている。しかし、野村グループは一定の環境の下で資金流動性の低下に晒されるリスクを負っている。その内容は以下のとおりである。
(1)野村グループが無担保あるいは有担保での資金調達ができなくなる場合がある
野村グループは、借り換えも含めた日常の資金調達において、短期金融市場や債券発行市場での債券発行、銀行からの借入といった無担保資金調達を継続的に行っている。また、トレーディング業務のための資金調達活動として、レポ取引や有価証券貸借取引といった有担保資金調達を行っている。これらの資金調達ができない場合、あるいは通常よりも著しく高い金利での資金調達を余儀なくされる場合、野村グループの資金流動性は大きく損なわれる可能性がある。例えば、野村グループの短期または中長期の財政状態に対する評価を理由に、資金の出し手が資金提供を拒絶する可能性があるのは、次のような場合である。
・多額のトレーディング損失
・市場の低迷にともなう野村グループの営業活動水準の低下
・規制当局による行政処分
・信用格付の低下
上記に加え、市場金利の上昇、資金の出し手側の貸付能力の低下、金融市場やクレジット市場における混乱、投資銀行業や証券ブローカレッジ業、その他広く金融サービス業全般に対する否定的な見通し、日本の国家財政の健全性に対する市場の否定的な見方など、野村グループに固有でない要因によって、野村グループの資金調達が困難になることもある。
(2)野村グループが資産を売却できなくなる可能性がある
野村グループが資金を調達できない、もしくは資金流動性残高が大幅に減少するなどの場合、野村グループは期限が到来する債務を履行するために資産を売却するなどの手段を講じなければならない。市場環境が不安定で不透明な場合には、市場全体の流動性が低下している可能性がある。このような場合、野村グループは資産を売却することができなくなる可能性や資産を低い価格で売却しなければならなくなる可能性があり、結果的に野村グループの経営成績や財政状態に影響を与える場合がある。また、他の市場参加者が同種の資産を同時期に市場で売却しようとしている場合には、野村グループの資産売却に影響を及ぼすことがある。
(3)信用格付の低下により、野村グループの資金調達能力が損なわれる可能性がある
野村グループの資金調達は、信用格付に大きく左右される。格付機関は野村グループの格付の引下げや取下げを行い、または引下げの可能性ありとして「クレジット・ウォッチ」に掲載することがある。格付の引下げがあった場合、野村グループの資金調達コストが上昇する可能性や、資金調達自体が制約される可能性がある。その結果、野村グループの経営成績や財政状態に影響を与える可能性がある。
さらに、日本の国家財政の健全性に対する市場の否定的な見方といった、野村グループに固有でない要因によっても、野村グループの資金調達が困難になることもある。
13.連結財務諸表に計上されている関連会社およびその他の持分法投資先の株価が一定期間以上大幅に下落した場合には減損が認識される可能性がある
米国会計基準に基づいて、野村グループは上場している関連会社およびその他の持分法投資先の株式に投資しており、この投資は持分法で連結財務諸表に計上されている。野村グループが保有する関連会社の株式の市場価格が一定期間を超えて下落した場合において、価格の下落が一時的ではないと野村グループが判断したときには、野村グループは減損を認識しなければならない。このことは、野村グループの経営成績および財政状態に重要な影響を与える可能性がある。
非財務リスク
14.オペレーショナル・リスクの顕在化により、野村グループのビジネスに悪影響が及ぶ可能性がある
オペレーショナル・リスクとは、内部プロセス・システム・役職員の行動が不適切であること、機能しないこと、もしくは外生的事象から生じる財務上の損失、または非財務的影響を被るリスクをいう。また、オペレーショナル・リスクには、不正、コンプライアンス、リーガル、ITおよび情報セキュリティ、サードパーティに関するリスク、その他の非財務リスクが含まれる。かかるリスクが顕在化した場合には、野村グループのビジネスに悪影響が及ぶ可能性がある。なお、オペレーショナル・リスクに関連する事項には、以下に記載した16番から22番までのものも含まれる。
15.レピュテーショナル・リスクの顕在化により、野村グループのビジネスに悪影響が及ぶ可能性がある
レピュテーショナル・リスクとは、ステークホルダーから見て不適切、非倫理的、または野村グループの価値観や企業理念と矛盾していると判断される行為等があった場合に評判を損なうリスク、および、それにともない利益、資本、流動性が影響を受けるリスクを指す。野村ホールディングス株式会社 有価証券報告書(第122期)の「第2 事業の状況 3 事業等のリスク」に記載したような事象が発生する等して、かかるリスクが顕在化した場合、野村グループのビジネスの見通し、財務状況や経営成績に悪影響を与える可能性がある。
16.野村グループの財務報告に関する内部統制に開示すべき重要な不備が特定され、財務報告に係る内部統制が有効に機能しない可能性がある
野村ホールディングス株式会社は、金融商品取引法に基づいて、財務報告に係る内部統制の有効性を評価し、その結果を記載した内部統制報告書の提出を行っている。また、米国証券取引所上場会社として、米国サーベンス・オクスリー法に基づいて、財務報告に係る内部統制の有効性の評価を行っている。野村ホールディングス株式会社は、財務報告に係る内部統制の有効性および妥当性を確保するために必要な体制を整備している。しかしながら、野村グループの財務報告に係る内部統制に開示すべき重要な不備が特定され、財務報告に係る内部統制が有効に機能しない可能性がある。
例えば、野村グループは2024年3月期の第4四半期において、提出済みの有価証券報告書に含まれる連結財務諸表に記載された連結キャッシュ・フロー計算書の一部の区分および表示に関する内部統制に重要な不備を特定した。これにより、野村グループは当該連結財務諸表および四半期連結財務諸表に含まれる連結キャッシュ・フロー計算書を訂正する必要が生じた。野村グループは、これらの重要な不備に対処するための多くの改善策を策定し、将来開示する有価証券報告書に含まれる連結キャッシュ・フロー計算書およびその他の連結財務諸表で同様の不備の発生の防止に取り組んだ。野村ホールディングス株式会社はこのように再発防止策を講じ、2024年3月31日に終了した会計年度以降、その会計年度の年度末日時点において、財務報告に係る内部統制が有効であると結論付けた。
野村グループの財務報告に係る内部統制に開示すべき重要な不備が特定された場合、連結財務諸表およびその他財務情報において正確、迅速かつ信頼性のある方法で財務情報を提供することができない可能性や、連結財務諸表や他の定期的に行う開示において追加的な訂正が発生する可能性がある。これは、公表された財務諸表その他の情報に対する株主を含めた利用者の信頼を失わせることで、米国預託証券の価格を含めた株価を下落させる可能性だけでなく、資本市場へのアクセスが制限される可能性、顧客が野村グループとの取引を控える可能性、潜在的な規制当局の調査や制裁を受ける可能性がある。それが結果として野村グループの事業、業績、財務状況に対して重大で不利な影響を与える可能性がある。
17.役職員または第三者による不正行為や詐欺その他の犯罪により、野村グループのビジネスに悪影響が及ぶ可能性がある
野村グループの役職員が、上限額を超えた取引、限度を超えたリスクの負担、権限外の取引や損失の生じた取引の隠蔽、顧客に対する犯罪行為や違法行為等の不正行為を行うことにより、野村グループのビジネスに悪影響が及ぶ可能性がある。また、不正行為には、インサイダー取引、情報伝達行為や取引推奨行為等の役職員または第三者による野村グループやその顧客の非公開情報の不適切な使用・漏洩その他の犯罪も含まれ、その結果、野村グループが行政処分を受け、もしくは法的責任を負う可能性、または野村グループのレピュテーションや財政状態に重大な悪影響が及ぶ可能性がある。
また、野村グループは、第三者が行う詐欺的行為に直接または間接に巻き込まれる可能性がある。野村グループは、投資、融資、保証、その他あらゆる種類のコミットメントを含め、幅広いビジネス分野で多くの第三者と日々取引を行っているため、こうした第三者による詐欺や不正行為を防止し、発見することが困難な場合があり、こうした行為に巻き込まれることにより、野村グループの将来のレピュテーションや財政状態に影響が及び、野村グループが被る損失が多額になり、また野村グループに対する信頼が損なわれる等の悪影響を受けるおそれがある。
野村グループは、「野村グループ行動規範」を策定するとともに、コンプライアンス研修等の実施、内部通報制度での対応の充実等を通じて、その浸透と遵守を徹底することをはじめとする役職員や第三者による不正行為や詐欺的行為を防止または発見するための対策を講じているが、これらの実装済の対策または今後追加する対策により役職員や第三者による不正行為や詐欺的行為を常に防止または発見できるとは限らず、また、不正行為や詐欺的行為の防止・発見のために取っている予防措置がすべての場合に効果を発揮するとは限らない。そのような不正行為や詐欺的行為の結果として野村グループに対する行政上の処分または司法上の決定・判決等が行われれば、野村グループはビジネスの機会を喪失する可能性があり、また、顧客、特に公的機関が野村グループとの取引を行わない決定をした場合は、たとえ処分等が解除された後であっても、ビジネスの機会を喪失し、将来の収益や経営成績に悪影響を及ぼす可能性がある。
野村ホールディングス株式会社の連結子会社である野村證券株式会社は、フィッシング詐欺等による証券口座への不正アクセス等により、第三者が顧客の資産を利用して有価証券等の売買等を行ったことにより発生した被害について、2025年1月以降に不正取引の被害にあった同社の顧客口座については、最大で不正取引が行われる前の状態に戻すことを含め、顧客ごとの個別の事情に応じて対応することとしている。足元では、関係各所との連携強化、顧客への注意喚起、本人認証手段の強化等により、同種事案の被害状況は従前に比べ落ち着いているものの、フィッシング等の手口は継続的に高度化・多様化しており、今後も同様の事案が再発する可能性がある。そのような事案に野村ホールディングス株式会社グループ又は顧客が巻き込まれた場合、また、被害補償やセキュリティ強化に向けた措置等が不十分とみなされた場合には、野村グループの将来のレピュテーションや財政状態に悪影響を及ぼす可能性がある。
18.利益相反を特定し適切に対処することができないことにより、野村グループのビジネスに悪影響が及ぶ可能性がある
野村グループは、多様な商品およびサービスを個人、企業、他の金融機関および政府機関を含む幅広い顧客に対して提供するグローバルな金融機関である。それにともない、野村グループの日々の業務において利益相反が発生するおそれがある。利益相反は、特定の顧客へのサービスの提供が野村グループの利益と競合・対立する、または競合・対立するとみなされることにより発生する。また、適切な非公開情報の遮断措置または共有がされていない場合、特定の顧客との取引とグループ各社または他の顧客との取引が競合・対立する、または競合・対立するとみなされることにより利益相反が発生する可能性がある。野村グループは利益相反を特定し対処するための「野村グループ利益相反管理方針」に基づく利益相反管理体制を整備しているが、利益相反を特定、開示し、適切に対処することができなかった場合、またはできていないとみなされた場合には、野村グループのレピュテーションが悪化し、現在または将来の顧客を失い、行政処分、または訴訟の提起を生じさせる可能性があり、収益や経営成績に悪影響を及ぼす可能性がある。
19.野村グループのビジネスは、重大なリーガル・リスクおよびレギュラトリー・リスクに影響される可能性がある
野村グループが重大な法的責任を負うことまたは野村グループに対する行政処分がなされることにより、重大な財務上の影響を受け、または野村グループのレピュテーションが低下し、その結果、ビジネスの見通し、財政状態や経営成績に悪影響を与える可能性がある。また、野村グループや野村グループが業務を行う市場に適用される規制に重大な変更がなされた場合、これが野村グループのビジネスに悪影響を与える可能性がある。野村グループに対する主な訴訟その他の法的手続きについては、野村ホールディングス株式会社 有価証券報告書(第122期)の「第5 経理の状況 1 連結財務諸表等 (1) 連結財務諸表 連結財務諸表注記 22 コミットメント、偶発事象および債務保証」を参照のこと。
野村グループは、ビジネスにおいてさまざまなリーガル・リスクに晒されている。これらのリスクには、金融商品取引法およびその他の法令における有価証券の引受けおよび勧誘に関する責任、有価証券その他金融商品の売買から生じる責任、複雑な取引条件に関する紛争、野村グループとの取引にかかる契約の有効性をめぐる紛争、業務提携先との間の紛争ならびにその他の業務に関する法的賠償請求等が含まれる。野村グループは、重大な法的責任が発生した場合、専門家や第三者機関等にも助言を求め、適切な方針を策定の上、これらへの対応を行っているが、紛争等の動向によっては、野村グループのレピュテーションや財政状態に影響が及び、経営成績に悪影響を及ぼす可能性がある。
(1)野村グループのビジネス等に起因した法的責任が発生し、野村グループのビジネス、財政状態および経営成績に影響を及ぼす可能性がある
市場の低迷の長期化または市場に重大な影響を与えるイベントの発生により、野村グループに対する賠償請求等が増加することが予想され、また、重大な訴訟を提起される可能性がある。これらの訴訟費用は高額にのぼる可能性もあり、訴訟を提起されることにより野村グループのレピュテーションが悪化する可能性もある。例えば、2022年3月期においては、米国における世界金融危機(2007~2008年)以前の取引に関連して、約620億円の法的費用(将来的な損失発生の軽減を目的とした一定の取引を含む。)が認識された。さらに、適法な取引であったとしても、その取引手法によっては社会的非難の対象となってしまう場合もある。
これらのリスクの査定や数量化は困難であり、リスクの存在およびその規模が認識されない状況が相当期間続く可能性もある。
(2)規制による業務制限や、行政処分等による損失が発生し、野村グループのビジネス、財政状態および経営成績に影響を及ぼす可能性がある
金融業界は広範な規制を受けている。野村グループは、国内において政府機関や自主規制機関の規制を受けるとともに、海外においては業務を行っているそれぞれの国の規制を受けている。また、野村グループのビジネスの拡大とともに、適用される政府機関や自主規制機関の規制も増加する可能性や、法改正によって、これらの規制が強化される可能性がある。さらに、金融規制の体系の複雑化が進み、ある一国の規制が、当該国以外の活動に域外適用される可能性も増加している。これらの規制は、広く金融システムの安定や金融市場・金融機関の健全性の確保、野村グループの顧客および野村グループと取引を行う第三者の保護等を目的としており、自己資本規制、顧客保護規制、市場行動規範などを通じて野村グループの活動を制限し、野村グループの収益に影響を与えることがある。この他、従来の金融関連法制に加え、広く国際的な政治経済環境や政府当局の規制・法執行方針等によっても、野村グループのビジネスに適用・影響する法令諸規制の範囲が拡大する可能性がある。とりわけ、金融業界に対する各国の政府機関や自主規制機関による調査手続きや執行については、近年件数が増加し、また、それらによる影響はより重大なものになっており、野村グループもそのような調査手続きや執行の対象となるリスクに晒されている。この点、野村グループは、法令諸規制を遵守するため、随時モニタリングや社内管理体制の構築といった対策を講じてはいるが、法令諸規制に抵触することを完全には防ぐことができない可能性があり、仮に法令違反等が発生した場合には、罰金、一部の業務の停止、社内管理体制の改善等にかかる命令、もしくは営業認可の取消しなどの処分を受ける可能性がある。野村グループが行政上の処分または司法上の決定・判決等を受けた場合、野村グループのレピュテーションが悪化し、ビジネス機会の喪失や人材確保が困難になるといった悪影響を受ける可能性がある。また、それらの処分により、顧客(とりわけ公的機関)が野村グループとの金融取引を行わない決定をした場合は、たとえ命令等の処分が解除された後であっても、一定期間、野村グループがビジネスの機会を喪失する可能性がある。さらに、野村グループが国際的な制裁の対象地域で事業活動を行う場合には、当該事業活動が制裁規制に違反していなくても、一部の市場関係者が野村グループへの投資や野村グループとの取引を控える可能性がある。
(3)金融システム・金融セクターに対する規制強化の進行が、野村グループのビジネス、財政状態および経営成績に影響を及ぼす可能性がある
野村グループのビジネスに適用される規制が導入・改正・撤廃される場合、野村グループは、直接またはその結果生じる市場環境の変化を通じて悪影響を受けることがある。規制の導入・改正・撤廃により、野村グループの全部または一部の事業を継続することの経済合理性がなくなる可能性、もしくは規制の対応に膨大な費用が生じる可能性がある。
加えて、野村グループに適用される会計基準や自己資本比率・流動性比率・レバレッジ比率等に関する規制の変更が、野村グループのビジネス、財政状態および経営成績に影響を及ぼす可能性がある。そうした新たな規制の導入または既存の規制の改正には、バーゼル銀行監督委員会(以下「バーゼル委員会」という。)によるいわゆるバーゼルⅢと呼ばれる規制パッケージが含まれ、2017年12月には、バーゼルⅢの最終規則文書が公表され、さらに、2019年1月には「マーケット・リスクの最終所要自己資本」にかかる最終文書が公表された。これらの最終文書に基づく改正後の自己資本比率およびレバレッジ比率の算出方法が、2025年3月末より野村ホールディングス株式会社に適用されている。
その他、2015年12月、金融庁は野村ホールディングス株式会社を国内のシステム上重要な銀行(以下「D-SIBs」という。)に指定し、2016年3月以降の追加的な資本賦課水準を3年間の経過措置はあるが0.5%とした。さらに、金融安定理事会(FSB)は、2015年11月にグローバルにシステム上重要な銀行(以下「G-SIBs」という。)に対して破綻時の総損失吸収力(以下「TLAC」という。)を一定水準以上保有することを求める最終文書を公表した。これを受けて、金融庁は、2018年4月に、本邦G-SIBsに加え、本邦D-SIBsのうち、国際的な破綻処理対応の必要性が高く、かつ破綻の際に我が国の金融システムに与える影響が特に大きいと認められる金融機関についても本邦TLAC規制の適用対象とする方針とし、2019年3月に当該方針に基づきTLAC規制にかかる告示等を公表した。野村ホールディングス株式会社は、現時点ではG-SIBsに選定されてはいないが、これにより、2021年3月末より本邦TLAC規制の適用対象に加えられることになった。これらの規制により、野村グループの資金調達コストが上昇する、あるいは野村グループのビジネス、資金調達活動や野村グループの株主の利益に影響を及ぼすような資産売却、資本増強もしくは野村グループのビジネスの制限を行わなければならない可能性がある。
(4)経営状況、法的規制の変更などにより、繰延税金資産の計上額の見直しが行われ、野村グループの経営成績および財政状態に影響を及ぼす可能性がある
米国会計基準に基づいて、野村グループは、一定の条件の下で、将来における税金負担額の軽減効果を有すると見込まれる額を繰延税金資産として野村ホールディングス株式会社の連結貸借対照表に計上している。今後、経営状況の悪化、法人税率の引下げ等の税制改正、米国会計基準の変更などその回収可能性に変動が生じる場合には、野村ホールディングス株式会社の連結貸借対照表に計上する繰延税金資産を減額する可能性がある。その結果、野村グループの経営成績および財政状態に影響が生じる可能性がある。繰延税金資産の内訳については野村ホールディングス株式会社 有価証券報告書(第122期)の「第5 経理の状況 1 連結財務諸表等 (1) 連結財務諸表 連結財務諸表注記 17 法人所得税等」を参照のこと。
(5)マネー・ローンダリングおよびテロ資金供与対策へ適切に対処できなかった場合には、行政処分や罰金等の対象となる可能性がある
近年、金融犯罪の手口は複雑化・高度化・多様化してきている。国際的にも武力紛争、テロ犯罪やサイバー攻撃の脅威が増す中、犯罪者やテロリスト等につながる資金を断つことの重要性は極めて高く、世界的に金融業界は対応の強化が求められている。野村グループではこのような状況に適切に対応するため、金融活動作業部会(FATF)の勧告や金融庁「マネー・ローンダリングおよびテロ資金供与対策に関するガイドライン」等をはじめ各国の規制等に基づき、グループ全体で一貫したマネー・ローンダリングおよびテロ資金供与対策の態勢整備および強化に継続的に取り組んでいる。しかしながら、かかる対策が有効に機能せず、適用される規制に反する取引を未然に防ぐことができなかった場合またはそのような取引に適切に対処できなかった場合には、行政処分や罰金等の対象となる可能性がある。関連する処分等やその影響については「非財務リスク 19.野村グループのビジネスは、重大なリーガル・リスクおよびレギュラトリー・リスクに影響される可能性がある (2)規制による業務制限や、行政処分等による損失が発生し、野村グループのビジネス、財政状態および経営成績に影響を及ぼす可能性がある」を参照のこと。
20.野村グループの保有する個人情報の漏洩により、野村グループのビジネスに悪影響が及ぶ可能性がある
野村グループは業務に関連して顧客から取得する個人情報を保管、管理している。近年、企業が保有する個人情報および記録への不正アクセスや漏洩にかかる事件や不正利用の事件が多数発生していると報じられており、また、顧客情報の不正取得や転職後の不正使用などのリスクも存在する。
野村グループは個人情報の保護に関する法令諸規則に基づき、個人情報の保護に留意し、適用されるポリシーや手続きを定め、セキュリティ対策を講じているが、仮に個人情報の重大な不正漏洩または不正利用が生じた場合には、野村グループのビジネスにさまざまな点で悪影響が及ぶ可能性がある。例えば、野村グループは、これらの法令諸規則を万が一違反した場合、規制当局から行政処分や罰則を受ける可能性があるほか、個人情報の漏洩(業務委託先による漏洩を含む)または不正利用により顧客に損失が生じた場合には、顧客から苦情や損害賠償請求を受ける可能性がある。また、自主的に、もしくは行政上の命令その他の規制上の措置の対応として行うセキュリティ・システムの変更により、追加的な費用が発生する可能性がある。また、顧客から預かった個人情報の利用が制限されることにより、既存事業や新規事業に悪影響を及ぼす可能性がある。更に、不正漏洩または不正利用の結果、野村グループに対するレピュテーションが悪化することによって、新規顧客が減少したり既存顧客を喪失したりするとともに、野村グループのブランド・イメージやレピュテーションの悪化の防止・抑制のために行う広報活動のために追加的な費用が発生する可能性がある。
21.野村グループの情報システムが適切に稼働しないこと、外部からのサイバー攻撃による情報漏洩または十分なサイバーセキュリティを維持するために必要な費用負担により、野村グループのビジネス、財政状態および経営成績に悪影響が及ぶ可能性がある
野村グループのビジネスは、個人情報および機密情報を野村グループのシステムにおいて安全に処理、保存、送受信できる環境に依拠している。野村グループは、過去において、野村グループのシステム上にある情報にアクセスしこれを入手することを企図した、または野村グループのサービスにシステム障害その他の損害をもたらすことを企図した不正アクセス、コンピューターウイルスもしくは破壊工作ソフトその他のサイバー攻撃の標的になってきたが、今後も再び標的になる可能性がある。また、近年、従業員の多くがネットワーク技術を利用してリモートワークを行っている。これにより、サイバー攻撃その他の情報セキュリティ侵害の対象となる可能性が高まる恐れがある。加えて、野村グループは暗号資産ビジネスを行っており、当該ビジネスにおいて利用している暗号資産ウォレットが、サイバー攻撃その他の情報セキュリティ侵害の対象となった場合、暗号資産の不正流出や損失が発生する可能性がある。さらに、野村グループはAI(生成AIを含む)利用の拡大に伴い、新たなリスクにも直面する可能性がある。AIの利用が適切に統治・管理されない場合、新たな情報漏洩、AIモデルの不正操作、これらを利用した不正行為やソーシャルエンジニアリング、ならびにサードパーティ・ベンダーリスクを引き起こす可能性がある。これらの脅威は、人為的なミスまたは技術的不具合から発生する場合もあるが、従業員などの内部関係者または海外の非国家主体および過激派組織などの第三者の悪意もしくは不正行為により発生する場合もある。また、野村グループのシステムが相互接続している外部事業者、証券取引所、決済機関またはその他の金融機関のいずれかがサイバー攻撃その他の情報セキュリティ侵害の対象となった場合、野村グループにもその悪影響が及ぶ可能性がある。当該事象により、野村グループのシステム障害、信用の失墜、顧客の不満、法的責任、行政処分または追加費用が生じる可能性があり、上記事象のいずれかまたはその全部の発生により、野村グループの財政状態および事業運営が悪影響を受ける可能性がある。
野村グループは、システムのモニタリングおよびアップデートを行うため多大な経営資源を継続的に投入し、かつシステム保護のため情報セキュリティ対策を講じているが、実施しているそれらの管理手段や手続きが、将来のセキュリティ侵害から野村グループを十分に保護できる保証はない。サイバー上の脅威は日々進化しているため、将来的には、現在の管理手段や手続きが不十分となる可能性があり、また、システム修正または強化のため、更なる経営資源を投入しなければならなくなる可能性がある。
22.人材の確保・育成ができないことにより、野村グループのビジネスに悪影響が及ぶ可能性がある
野村グループは、人材こそが野村グループの最大の財産であるとの理念のもと、人材の採用・育成・評価・配置および登用を1つのサイクルとしてとらえ、総合的な観点から各種の人材マネジメント施策に取り組んでいる。こうした取組みの下、野村グループはグローバルに多くの人材を雇用しているが、差別、ハラスメント、各地の法規制や規範に反する等、人事・職場環境に関わる様々なリスクがともなう。また、報酬や労働環境、利用できる研修・福利厚生、雇用者としての評判などの要因により、人材確保は激しい競争となっており、適切な人材の確保や育成が想定どおりに進まない場合、野村グループのビジネスや業務運営に悪影響を及ぼす可能性がある。さらに、人材確保のための支出は野村グループの収益性を損なう可能性がある。加えて、人材育成や企業文化の定着には継続的かつ徹底した取組みが必要であり、当初の想定よりも時間がかかる可能性がある。
4【経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析】
(1) 業績等の概要
野村グループを取り巻く経営環境
当期においては、世界経済は全体として回復軌道を維持したものの、米国の関税政策、AI関連セクターへの期待と不安の交錯、日本の政治イベント、イラン情勢などの地政学イベントが市場の大きな変動要因となった。
米国政府は2025年4月2日、世界各国に対する「相互関税」を発表し、世界的な株価急落を招くとともに、「ドル資産離れ」への警戒を招いた。しかし、翌週には適用の「90日間停止」が打ち出され、市場はV字回復に転じた。なかでもAI関連株については、夏場までの米国株式のけん引役となった一方、秋口以降は過熱への警戒も表れるようになっている。為替市場では、米国の関税政策への警戒から2025年4月に1ドル140円までの円高が進む局面があったが、その後は円安基調で推移し、2026年1月以降は変動が大きいながらも152~160円のレンジ内で推移した。
日本では2025年9月に石破首相が辞任表明し、10月には自民党総裁選を経て高市内閣が発足した。新政権が「責任ある積極財政」を掲げたなかで、日本市場では株高・金利上昇・円安という傾向が強まった。さらに、高市首相は2026年1月に衆議院を解散した。2月に行われた総選挙では自民党が単独で定数の3分の2を超える議席を獲得し、海外投資家の関心を集めた。日本株は、一部の業種に関税の影響が表れたものの、全体としては増益を確保する中で上昇トレンドをたどり、2025年10月には日経平均株価指数が50,000円を突破するなど、史上最高値の更新を重ねている。
この間、金融政策に関しては、米国では雇用にやや減速感が表れたなかでFRB(連邦準備制度理事会)は2025年9月、10月、12月と、3回の利下げを打ち出した。日本では、米国が発動した関税の影響が大きくないことを見極めたうえで、日本銀行が12月に、2025年1月以来となる利上げを決めている。日本の国債10年利回りは、日本経済のデフレ脱却とそれに伴う利上げの継続を織り込む形で、12月に2%を突破するなど、上昇傾向が強まった。さらに、2026年2月末以降は中東情勢の不安定化によって原油価格が大きく上昇し、その影響を受けて国債10年利回りも3月末には2.5%に迫った。
地政学をめぐる動きとしては、2025年6月にイスラエル・米国がイラン核施設を空爆、2026年1月に米国がベネズエラに軍事行動(大統領を拘束)、2026年2月にイスラエル・米国がイランに空爆(最高指導者が死亡)といったイベントが市場の不安定化要因となっている。
エグゼクティブ・サマリー
こうした環境下において、当社の業績は以下のとおりである。
2026年3月期の受取利息および類似収益は19,195百万円(前期52,977百万円)、支払利息および類似費用は7,839百万円(前期103,585百万円)、支払手数料等は406百万円(前期432百万円)、純トレーディング収益は85,791百万円(前期収益56,188百万円)、純損益を通じて公正価値で測定される金融商品に指定された金融負債に関する純損失は95,239百万円(前期純損失10,422百万円)となっており、税引前利益は602百万円(前期税引前利益1,747百万円)である。
なお、法人所得税費用は159百万円(前期442百万円)となった。2026年3月期純利益合計は443百万円(前期純利益合計1,305百万円)となり、2026年3月期包括損失合計は1,467百万円(前期包括利益合計3,608百万円)となった。
当社の主な事業内容は、社債発行、野村グループからの借入等により資金調達を行い、野村グループへ資金供給を図ることである。社債は株式、金利、為替、信用、コモディティ等さまざまな異なるインデックスを内包しており、このような金融商品から生じる市場リスクをヘッジするため、野村グループを相手にデリバティブ取引を行っている。
当社の収益は、主に貸付からの利息収入および社債発行や借入に掛かる調達費用の影響を受けるが、これらに加えて、社債およびデリバティブの損益認識上の不整合や時価評価における変動の影響も受ける。デリバティブの満期は、ヘッジされている社債の満期と一致しており、当該社債のエクスポージャーを経済的にヘッジするために取引されている。よって、損益は当該取引を満期にわたって勘案すれば最終的に相殺されると考えられるが、ある時点において損益が生じる場合がある。
当事業年度においては、金利に関する市場環境の変化により純受取利息が減少したこと等により、前事業年度と比較して当社の収益は減益となった。
(2) 生産、受注および販売の状況
該当事項なし。
(3) 財政状態、経営成績およびキャッシュ・フローの状況の分析
本「(3) 財政状態、経営成績およびキャッシュ・フローの状況の分析」については、上記「1 経営方針、経営環境及び対処すべき課題等」および「3 事業等のリスク」をあわせて参照のこと。
(a) 重要な会計方針および見積もり
財務書類の作成に際し、経営者は、特定の金融商品と投資の評価、訴訟の結果、貸付金に対する信用損失引当金、繰延税金資産の回収可能性および資産負債の報告数値ならびに財務書類の開示内容に影響を与えるその他の事項について見積もりを行っている。これらの見積もりは、その性質上、判断および入手しうる情報に基づいて行われることになる。したがって、実際の結果がこれらの見積もり額と異なることがあり、結果として財務書類に重要な影響を与える場合や、近い将来調整が生じる可能性がある。
重要な会計方針については、「第6 経理の状況-1 財務書類-財務書類に関する注記 2.会計方針」を参照のこと。
(b) 経営成績の分析
上記「(1) 業績等の概要」を参照のこと。
(c) 財政状態の分析
当社の主な事業目的は野村グループのための資金調達活動であり、社債の発行等により資金調達を行い、野村グループへ貸付等を行っている。
2026年3月期末の負債合計は1,127,495百万円と前期末比63,143百万円増加した。また、関係会社および関連当事者への貸付金が916,469百万円と前期末比25,403百万増加したこと等により、2026年3月期末の資産合計は、前期末比61,676百万増加し、1,152,471百万円である。
株主資本合計は、24,976百万円と前期末比1,467百万円減少した。
(d) キャッシュ・フローの分析
現金および現金同等物の2026年3月期末残高は、590百万円(前期570百万円)である。
2026年3月期の営業活動から生じたキャッシュ・フロー純額は、関係会社間の資金移動純額が減少したものの、その他の営業負債が増加したこと等により、4,205百万円収入(前期109,478百万円収入)となった。
2026年3月期の財務活動に使用したキャッシュ・フロー純額は、純損益を通じて公正価値で測定される金融商品に指定された金融負債からの収入が増加したものの、金融負債の償還も増加したこと等により、4,228百万円支出(前期109,283百万円支出)となった。
5【重要な契約等】
| プログラム名 | 設定日 | 限度額 | ディーラー | クレジット・サポート |
|---|---|---|---|---|
| ユーロ・ノート・プログラム | 1994年10月19日 | 400億米ドル | ノムラ・インターナショナル・ピー・エル・シー | 野村ホールディングス株式会社単独による保証または野村證券株式会社および野村ホールディングス株式会社による連帯保証(注2) |
| ユーロ・ノート・プログラム(注1) | 2009年7月31日 | 150億米ドル | ノムラ・インターナショナル・ピー・エル・シー ノムラ・ファイナンシャル・プロダクツ・ヨーロッパ・ゲー・エム・ベー・ハー | 野村ホールディングス株式会社単独による保証または野村證券株式会社および野村ホールディングス株式会社による連帯保証(注2) |
(注1) 当該プログラムは2023年6月16日付で限度額が180億米ドルから150億米ドルに変更されている。
(注2) 2009年7月31日に設定されたユーロ・ノート・プログラムおよび1994年10月19日に設定されたユーロ・ノート・プログラムの保証枠は、合計で150億米ドルである。
この他、当社および関連当事者の間の契約その他の取引に関する詳細については、「第6 経理の状況-1 財務書類-財務書類に関する注記 27.関連当事者」を参照のこと。
6【研究開発活動】
該当事項なし。
第4【設備の状況】
1【設備投資等の概要】
該当事項なし。
2【主要な設備の状況】
該当事項なし。
3【設備の新設、除却等の計画】
該当事項なし。
第5【提出会社の状況】
1【株式等の状況】
(1)【株式の総数等】
①【株式の総数】
| (2026年3月31日現在) | ||
| 授権株数(株) | 発行済株式総数(株) | 未発行株式数(株) |
| 315,000 | 113,000 | 202,000 |
②【発行済株式】
| (2026年3月31日現在) | ||||
| 記名・無記名の別及び 額面・無額面の別 | 種類 | 発行数(株) | 上場金融商品取引所名又は登録認可金融商品取引業協会名 | 内容 |
| 記名式額面株式 (額面454ユーロ) | 普通株式 | 113,000 | - | 議決権の制限 のない株式 |
| 計 | - | 113,000 | - | - |
(2)【行使価額修正条項付新株予約権付社債券等の行使状況等】
該当事項なし。
(3)【発行済株式総数及び資本金の推移】
上記の当社の発行済株式の総数ならびに発行済および払込済株式資本は、最近5年間変動していないが、IFRSに基づいて作成された財務書類は円貨表示であり、各期末為替レートの変動により、発行済および払込済株式資本の円貨表示金額が変動する。
(4)【所有者別状況】
本書の日付現在、野村ホールディングスが当社の発行済株式の100%を保有している。下記「(5)大株主の状況」を参照のこと。
(5)【大株主の状況】
| (2026年3月31日現在) | |||
| 氏名又は名称 | 住 所 | 所有株式数 (株) | 発行済株式総数に対する所有株式数の割合(%) |
| 野村ホールディングス株式会社 | 東京都中央区日本橋一丁目13番1号 | 113,000 | 100% |
| 計 | - | 113,000 | 100% |
2【配当政策】
利益の配当は株主総会が決定する。2026年7月24日に開催した株主総会において、2026年3月31日に終了した事業年度の当期純利益合計443百万円を利益剰余金に加算する決議をしている。株主への配当金の支払いおよびその時期についての方針は決定していない。
3【コーポレート・ガバナンスの状況等】
(1)【コーポレート・ガバナンスの概要】
当社の機関は、株主総会および取締役会から成っている。当社の親会社である野村ホールディングスが当社の発行済株式を100%所有している。取締役会は、株主総会により選任された土居展陽、淺野健一郎の2名から構成されている。なお、当社株主に関する詳細は「第2 企業の概況-4 関係会社の状況-(1) 親会社」を参照のこと。取締役に関する詳細は下記「(2)役員の状況」を参照のこと。
野村ホールディングスは、当社取締役を被保険者とする取締役の賠償責任保険を付保している。当該保険契約では、被保険者が会社の役員等の地位に基づき行った行為(不作為を含む。)に起因して損害賠償請求がなされたことにより、被保険者が被る損害賠償金や訴訟費用等が塡補されることとなり、被保険者の全ての保険料を野村ホールディングスが全額負担している。
当社の事業の業務は取締役会によりまたは取締役会の指示の下で管理されている。取締役会は、半期ごとおよび必要に応じて、対面もしくは電話会議を通じ、または全会一致の書面による同意による業務運営の決議を行う。取締役は当事業年度に開催された取締役会5回のすべてに参加し、決議を行った。
(2)【役員の状況】
男性2名 女性0名(役員のうち女性の比率0%)
| (本書の日付現在) | ||||
| 役職名 | 氏名および生年月日 | 略 歴 | 所有株式数 | |
| 取締役 | 土居展陽 1977年5月18日生 | 2001年4月 2006年6月 | 朝日放送株式会社入社 野村證券株式会社入社 | 0株 |
| 2018年9月 2019年4月 2020年4月 2022年4月 2023年5月 2024年4月 2026年5月 | 株式会社デジタルガレージ入社 同社コーポレートストラテジー部長 同社執行役員コーポレートストラテジー本部長代行 同社執行役員コーポレート本部共同本部長 野村證券株式会社再入社 同社人材開発部長 当社社長兼業務執行取締役に就任 | |||
| 取締役 | 淺野健一郎 1974年10月7日生 | 1997年4月 | 野村證券株式会社入社 | 0株 |
| 2013年3月 | トレジャリー&キャピタルマネジメント部 エグゼクティブダイレクター | |||
| 2019年10月 | グローバル・トレジャラー就任(現職) | |||
| 2019年10月 | 当社会長兼業務執行取締役に就任 | |||
取締役に任期の定めはない。また、当社には監査役は存在しない。
(3)【監査の状況】
当社において、内部監査は行っておらず、また監査役が存在しないため監査役監査も行っていない。当社は、イーワイ・アカウンタンツ・ビーヴィーとの間で監査契約を締結し、会計監査を受けている。業務を執行した公認会計士はP.J.A.J. ナイセン(P.J.A.J. Nijssen)氏(および補助者4名)であり、同氏は提出会社の財務書類について2026年3月期の監査より監査業務を行っている。
当社がイーワイ・アカウンタンツ・ビーヴィーに対して費用認識した監査報酬およびその他の業務報酬は以下のとおりである。
| (単位:百万円) | ||
|---|---|---|
| 2025年3月31日終了事業年度 | 2026年3月31日終了事業年度 | |
| 監査報酬 | 17 | 24 |
| その他の業務報酬 | 29 | 33 |
| 合計 | 46 | 57 |
(4)【役員の報酬等】
2026年3月31日に終了した事業年度において、当社の役員報酬はなかった。役員に対するその他の特別な利益の提供は行っていない。
(5)【株式の保有状況】
該当事項なし。
4【従業員の状況等】
(1)【人材戦略に関する基本方針等】
「第3 事業の状況-2 サステナビリティに関する考え方及び取組-(5)野村グループの人的資本に関する戦略」を参照のこと。
(2)【従業員の状況】
(a) 提出会社の従業員数
本書提出日現在の従業員数は15人である。
(b) 提出会社の従業員の平均年齢、平均勤続年数、平均年間給与および平均年間給与の対前事業年度増減率
当社の従業員の平均年齢は46.33歳、平均勤続年数は9.5年である。また、平均年間給与は18.3百万円であり、平均年間給与の対前事業年度増減率は18.8%上昇した。
(c) 労働組合の状況等
該当事項なし。
第6【経理の状況】
(1) 本書記載の当社の邦文の財務書類は、欧州連合が採用した国際財務報告基準(IFRS)およびオランダ民法典第2編9章に準拠して作成された本書記載の原文の財務書類を翻訳したものである。本書記載の財務書類については、「財務諸表等の用語、様式及び作成方法に関する規則」(昭和38年大蔵省令第59号)第328条第1項の規定が適用されている。なお、当社の採用している会計原則および会計慣行と日本において一般に公正妥当と認められる会計原則および会計慣行の主要な相違については、下記「3 その他-(3) 本国と日本における会計原則および会計慣行の主要な相違」に記載されている。
(2) 2026年3月31日に終了した事業年度の原文の財務書類は、独立監査人であり、外国監査法人等(公認会計士法(昭和23年法律第103号)第1条の3第7項に規定される外国監査法人等をいう。)であるイーワイ・アカウンタンツ・ビーヴィーの監査を受けている。金融商品取引法第193条の2第1項第1号に規定される監査証明に相当すると認められる証明に係る監査報告書の原文および訳文は添付のとおりである。
(3) 下記「2 主な資産・負債及び収支の内容」および「3 その他」に記載の事項は原文の財務書類には記載されておらず、当該事項における財務書類への参照事項を除き、上記(2)の会計監査の対象になっていない。
1【財務書類】
2026年3月31日に終了した事業年度の財務書類
損益計算書
| (単位:百万円) | 終了事業年度 | |||
| 注記 | 2026年3月31日 | 2025年3月31日 | ||
| 受取利息および類似収益 | 3 | 19,195 | 52,977 | |
| 支払利息および類似費用 | 3 | (7,839) | (103,585) | |
| 純受取利息/(費用) | 11,356 | (50,608) | ||
| 支払手数料等 | 4 | (406) | (432) | |
| 信用減損利得/(損失) | 12 | 27 | 339 | |
| 純トレーディング収益/(損失) | 5 | 85,791 | 56,188 | |
| 純損益を通じて公正価値で測定される金融商品に指定された金融負債に関する純利益/(損失) | 6 | (95,239) | (10,422) | |
| その他の営業利益/(損失) | 7 | 152 | 8,808 | |
| 純営業収益 | 1,681 | 3,873 | ||
| 給与および社会保障費 | 8 | (309) | (309) | |
| 一般管理費 | 10 | (770) | (1,817) | |
| 営業費用合計 | (1,079) | (2,126) | ||
| 税引前利益/(損失) | 602 | 1,747 | ||
| 法人所得税費用 | 11 | (159) | (442) | |
| 当期純利益/(損失) | 443 | 1,305 | ||
包括利益計算書
| (単位:百万円) | 終了事業年度 | |||
| 2026年3月31日 | 2025年3月31日 | |||
| 当期純利益/(損失) | 443 | 1,305 | ||
| その他の包括利益/(損失): | ||||
| 損益計算書に組み替えられない項目: | ||||
| 純損益を通じて公正価値で測定される金融商品に指定された金融負債の公正価値の変動のうち信用リスクの変化によるもの(税引後) | (1,910) | 2,303 | ||
| 税引後当期その他の包括利益/(損失) | (1,910) | 2,303 | ||
| 当期包括利益/(損失)合計 | (1,467) | 3,608 | ||
財政状態計算書
| (単位:百万円) | 注記 | 2026年3月31日 | 2025年3月31日 | |
|---|---|---|---|---|
| 関係会社および関連当事者への貸付金 | 12,13 | 273,082 | - | |
| デリバティブ金融資産 | 12,13,14 | 19,994 | 17,775 | |
| 非流動資産合計 | 293,076 | 17,775 | ||
| 関係会社および関連当事者への貸付金 | 12,13 | 643,387 | 891,066 | |
| デリバティブ金融資産 | 12,13,14 | 112,618 | 67,909 | |
| 現金および現金同等物 | 12,13,15 | 590 | 570 | |
| 未収還付法人所得税 | 11 | 20 | 12 | |
| その他の流動資産 | 12,13,16 | 102,780 | 113,463 | |
| 流動資産合計 | 859,395 | 1,073,020 | ||
| 資産合計 | 1,152,471 | 1,090,795 | ||
| 発行済および払込済株式資本 | 17,26 | 9,386 | 8,284 | |
| 株式払込剰余金 | 26 | 1,321 | 1,321 | |
| 剰余金 | 26 | 10,161 | 13,283 | |
| 利益剰余金 | 18 | 4,108 | 3,555 | |
| 株主資本合計 | 24,976 | 26,443 | ||
| 社債およびその他の借入金 | 13,19 | 38,849 | 53,230 | |
| 純損益を通じて公正価値で測定される金融商品に指定された金融負債 | 13,20 | 374,540 | 437,746 | |
| デリバティブ金融負債 | 13,14 | 123,825 | 134,295 | |
| 繰延税金負債 | 11 | 3,404 | 4,050 | |
| 非流動負債合計 | 540,618 | 629,321 | ||
| 関係会社からの借入金 | 13 | 131,674 | 149,045 | |
| 社債およびその他の借入金 | 13,19 | 2,904 | 4,057 | |
| 純損益を通じて公正価値で測定される金融商品に指定された金融負債 | 13,20 | 350,744 | 232,495 | |
| デリバティブ金融負債 | 13,14 | 59,729 | 41,709 | |
| その他の流動負債 | 13,21 | 41,826 | 7,725 | |
| 流動負債合計 | 586,877 | 435,031 | ||
| 負債合計 | 1,127,495 | 1,064,352 | ||
| 株主資本および負債合計 | 1,152,471 | 1,090,795 |
財政状態計算書は利益を処分した状態で表示されている。
持分変動計算書
| (単位:百万円) | 発行済および払込済 株式資本 | 株式払込剰余金 | 自己クレジット 調整額 | 為替換算調整 勘定 | 利益剰余金 | 株主資本合計 |
|---|---|---|---|---|---|---|
| 2025年4月1日の期首残高 | 8,284 | 1,321 | 13,165 | 118 | 3,555 | 26,443 |
| 当期純利益/(損失) | - | - | - | - | 443 | 443 |
| その他の包括利益/(損失) | - | - | (2,020) | - | 110 | (1,910) |
| 包括利益/(損失)合計 | - | - | (2,020) | - | 553 | (1,467) |
| ユーロ建資本の為替評価額 | 1,102 | - | - | (1,102) | - | - |
| 剰余金の配当 | - | - | - | - | - | - |
| 2026年3月31日の期末残高 (注記17) | 9,386 | 1,321 | 11,145 | (984) | 4,108 | 24,976 |
| (単位:百万円) | 発行済および払込済 株式資本 | 株式払込剰余金 | 自己クレジット 調整額 | 為替換算調整 勘定 | 利益剰余金 | 株主資本合計 |
|---|---|---|---|---|---|---|
| 2024年4月1日の期首残高 | 8,366 | 1,321 | 10,983 | 36 | 19,079 | 39,785 |
| 当期純利益/(損失) | - | - | - | - | 1,305 | 1,305 |
| その他の包括利益/(損失) | - | - | 2,182 | - | 121 | 2,303 |
| 包括利益/(損失)合計 | - | - | 2,182 | - | 1,426 | 3,608 |
| ユーロ建資本の為替評価額 | (82) | - | - | 82 | - | - |
| 剰余金の配当 | - | - | - | - | (16,950) | (16,950) |
| 2025年3月31日の期末残高 (注記17) | 8,284 | 1,321 | 13,165 | 118 | 3,555 | 26,443 |
当事業年度は、実現した自己クレジット調整額は利益剰余金としてその他の包括利益/(損失)に110百万円の税引後利益が計上されており、未実現の調整額は、剰余金としてその他の包括利益/(損失)に2,020百万円の税引後損失が計上されている。(前事業年度はそれぞれ税引後利益が121百万円、税引後利益が2,182百万円計上されている。)
為替換算調整額は、オランダ民法典第2編第9章に基づく非分配型法定準備金である。一方、自己クレジット調整額は、法定準備金ではない。
キャッシュ・フロー計算書
| (単位:百万円) | 終了事業年度 | ||
| 2026年3月31日 | 2025年3月31日 | ||
| 営業活動によるキャッシュ・フロー | |||
| 当期純利益/(損失) | 443 | 1,305 | |
| 調整項目: | |||
| 財務活動によって生じた(収益)/損失 | 41,014 | (78,394) | |
| その他 | 124 | 285 | |
| 営業資産および営業負債: | |||
| 関係会社および関連当事者への貸付金の減少/(増加) | (25,403) | 1,380,334 | |
| 関係会社からの借入金の増加/(減少) | (17,371) | (1,187,464) | |
| デリバティブ金融資産の減少/(増加) | (46,928) | 71,210 | |
| デリバティブ金融負債の増加/(減少) | 7,550 | 24,644 | |
| その他の営業資産の減少/(増加) | 10,675 | (17,307) | |
| その他の営業負債の増加/(減少) | 34,101 | (85,135) | |
| 営業活動から得たキャッシュ純額 | 4,205 | 109,478 | |
| 財務活動によるキャッシュ・フロー | |||
| 純損益を通じて公正価値で測定される金融商品に指定された金融負債からの収入 | 289,294 | 170,126 | |
| 社債およびその他の借入金の償還 | (15,587) | (42,586) | |
| 純損益を通じて公正価値で測定される金融商品に指定された金融負債の償還 | (277,935) | (219,873) | |
| 配当金の支払額 | - | (16,950) | |
| 財務活動に使用されたキャッシュ純額 | (4,228) | (109,283) | |
| 現金および現金同等物の純増加/(減少) | (23) | 195 | |
| 純為替換算差額 | 43 | (5) | |
| 現金および現金同等物の期首残高 | 570 | 380 | |
| 現金および現金同等物の期末残高 | 590 | 570 | |
| 営業キャッシュ・フロー | |||
| 利息の支払額 | (7,417) | (112,011) | |
| 利息の受取額 | 18,018 | 55,191 | |
| 税金(支払)/還付額 | (142) | (230) | |
財務活動による負債の照合
| (単位:百万円) | 非現金項目 | ||||
| 2025年4月1日 | キャッシュ・フロー | 公正価値の変動および為替レートの変動による影響額 | その他 | 2026年3月31日 | |
| 社債およびその他の借入金 | 57,287 | (15,587) | 53 | - | 41,753 |
| 純損益を通じて公正価値で測定される金融商品に指定された金融負債 | 670,241 | 11,359 | 43,684 | - | 725,284 |
| 財務活動による負債合計額 | 727,528 | (4,228) | 43,737 | - | 767,037 |
| (単位:百万円) | 非現金項目 | ||||
| 2024年4月1日 | キャッシュ・フロー | 公正価値の変動および為替レートの変動による影響額 | その他 | 2025年3月31日 | |
| 社債およびその他の借入金 | 99,879 | (42,586) | (6) | - | 57,287 |
| 純損益を通じて公正価値で測定される金融商品に指定された金融負債 | 801,316 | (49,747) | (81,328) | - | 670,241 |
| 財務活動による負債合計額 | 901,195 | (92,333) | (81,334) | - | 727,528 |
財務書類に関する注記
1.企業情報
ノムラ・ヨーロッパ・ファイナンス・エヌ・ブイ(以下「当社」という。)は、日本国で登記され、日本、米国およびシンガポールで上場している野村ホールディングス株式会社(以下「NHI」という。)の全額出資子会社であり、NHIは当社の最終親会社である。
当社はオランダのアムステルダムで設立され、本拠を置き、同国のアムステルダム市1096HA、アムステルプライン1、レンブラント・タワー(Rembrandt Tower, Amstelplein 1, 1096 HA Amsterdam)に登記上の事務所を有する、オランダ法に基づいて設立された有限責任公開株式会社である。(商工会議所番号 33221661)
当社の主たる業務は、NHIおよびその子会社(以下ではあわせて「野村グループ」又は「グループ」という。)の資金調達会社として活動することである。
当社の当事業年度の財務書類は2026年7月24日に開催される年次株主総会に提出され承認を受けることとなる。株主総会は当該財務書類を否認することはできるが、これを修正することはできない。
2.重要性がある会計方針
2.1 作成基準
2026年3月31日に終了した当社の事業年度の財務書類は、欧州連合(以下「EU」という。)が採用した国際財務報告基準(以下「IFRS」という。)およびオランダ民法典第2編第9章の要件に準拠して作成されている。
デリバティブ金融商品および純損益を通じて公正価値で測定される金融商品(以下「FVTPL」という。)に指定された金融負債等、公正価値で測定されているものを除き、財務書類は取得原価主義に基づいて作成されている。
財務書類は日本円で表示されており、別途記載がある場合を除き、すべての金額は百万円単位に四捨五入されている。
財務書類は継続企業の前提に基づいて作成されている。
2.2 重要な会計上の判断、見積もりおよび仮定
当社の財務書類の作成には、経営者による重要な判断、見積もりおよび仮定が求められており、それによって以下のような収益、費用、資産および負債の計上金額ならびに関連する開示に影響を及ぼすことがある。
金融商品の公正価値
さまざまな評価手法を用いて特定の金融資産と金融負債の公正価値を決定するに当たり、公正価値が活発な市場から導出できない場合には、重要な判断と見積もりが適用されている。評価モデルには、可能な限り観察可能な市場データが使用されている。観察可能なデータが入手できない場合には、公正価値を決定するために判断が必要とされている。金融商品の公正価値と評価技法についての詳細な情報は注記24に記載されている。
2.3 重要性がある会計方針の要約
a) 外国為替換算
財務書類は、当社の機能通貨でありかつ表示通貨でもある日本円で表示されている。当年度中の外貨建取引は、取引日の為替レートで換算されている。
当初認識後、それぞれの報告日に、FVTPLで測定される非貨幣性項目および貨幣性項目は決算日レートで換算され、その他の非貨幣性項目は取引日のスポットレートで換算される。取引から生じる為替換算差額は、損益計算書で認識されている。
b) 営業収益
(i) 受取利息および支払利息
トレーディング目的で保有するデリバティブおよび純損益を通じて公正価値で測定される金融商品に指定された金融負債に分類されるものを除き、すべての金融商品に関する受取利息および支払利息は、実効金利(以下「EIR」という。)法により受取利息および類似収益または支払利息および類似費用として認識されている。
ローンオリジネーションフィーは、EIR法により償却原価で計上される金融資産に係る収益に対する調整として、損益計算書で認識されている。
(ii) 支払手数料等
デリバティブ金融商品に関して受け払いされる前払手数料は、その関連する金融商品の当初公正価値測定の一部として認識されている。
当社は、当社の社債の保証人となる野村グループ内の関連当事者とディーラー契約を締結している。これらの契約に基づき、当社は保証料を支払うことに同意しており、当該保証料は対応する期間において支払手数料等として認識される。
c) 金融商品の公正価値
当社の金融商品の一部は公正価値で保有されている。重要な金融商品に対する公正価値測定の適用に関する当社の方針は、以下のとおりである。
(i) 公正価値の決定および公正価値測定
当社はデリバティブなどの特定の金融商品を各財政状態計算書日現在の公正価値で測定している。償却原価で測定されている他の金融商品の公正価値に関しては注記24で開示している。
公正価値とは、測定日に市場参加者間の秩序ある取引において資産を売却する際に受け取ると予想される価格または負債を移転する際に支払うと予想される価格をいう。公正価値測定は、資産を売却または負債を移転するための取引が次のいずれかにおいて行われているという前提に基づいている。
- 当該資産または負債の主たる市場、もしくは
- 主たる市場が存在しない場合には、当該資産または負債に対して最も有利な市場
主たる市場または最も有利な市場は、当社が利用可能なものでなければならない。
市場公表価格またはブローカー/ディーラーからの価格が利用可能でない場合は、公正価値の決定において類似金融商品の価格または価格算定モデルを使用することが考慮される。かかる金融商品は、相関係数や長期のボラティリティのような有意な観察不能なインプット、または他の観察不能なインプットなどを用いたモデルを使って算定されている。価格算定モデルでは、契約条項、ポジションの規模、原資産の価格、金利、配当率、時間価値、ボラティリティ、およびその関連する金融商品または類似特性を持つ金融商品に関するその他の統計測定値が考慮されている。これらのモデルには市場の流動性に関する調整も含んでいる。こうした調整は、公正価値計算の過程における基礎的要素である。使用される評価手法は、市場から得られるインプットを最大限に使用し、市場で観察不能な、当社特有のインプットの使用を最小限に抑えている。
価格算定モデルやその基礎的前提は、認識される未実現損益の金額および時期に影響を与えるため、異なる価格算定モデルまたは基礎的前提を使用した場合は、異なる財務報告となる可能性がある。債券、株式、外国為替、コモディティ等の市場の変化は、将来の当社の公正価値の見積もりに影響を与え、ひいてはトレーディング損益ならびに純損益を通じて公正価値で測定される金融商品に指定された金融負債に関する損益に影響を与える可能性がある。価格算定モデルの基礎的前提として使用できる観察可能な市場データが不足している場合には、当社の公正価値の見積もりは主観的な部分をより多く伴う可能性がある。
当社はミディアム・ターム・ノートのエクスポージャーを経済的にヘッジするために、ヘッジ・デリバティブを締結することで、市場リスクを最小限に抑えようとしている。当社は、「ポートフォリオ例外」を適用し、測定日において市場参加者が純リスク・エクスポージャーをどのように価格付けするかに整合するように、この金融資産および金融負債のグループの公正価値を測定している。
当社はヘッジ会計を適用しておらず、財務諸表に対する注記におけるヘッジに関する言及は全て経済的ヘッジに関するものである。
(ii) 初日利益および損失の認識
金融商品の公正価値は、通常は取引価格(すなわち支払対価または受取対価の公正価値)である。ただし場合によっては、当初の公正価値は、観察可能な市場データのみを用いる価格算定モデルか、条件変更やリパッケージがされていない同一金融商品の観察可能な市場取引に基づいている。このような評価手法を用いて市場で観察可能なインプットから公正価値を算定する場合は、公正価値と取引価格との差は当初損益計算書で認識される。
有意な観察不能なデータを用いる評価手法が、当初の公正価値の算定に使用されることもある。この状況では、取引価格とモデル評価の差額は、適切な基準に基づき取引の全期間にわたって、またはインプットが観察可能となった時点、もしくは当該金融商品の認識が中止された時点で、損益計算書で認識されている。
(iii) 純損益を通じて公正価値で測定される金融商品に指定された金融負債
当社はミディアム・ターム・ノートのエクスポージャーを経済的にヘッジするために、デリバティブ契約を締結することで、市場リスクを最小限に抑えようとしている。ヘッジ・デリバティブの価値と関連する社債は互いに相殺され、パフォーマンスは等しくなるため、当社は認識上の不整合と時価評価における変動を低減するために、2018年4月1日以降に発行されたすべてのミディアム・ターム・ノートをFVTPLに指定している。
d) 金融商品
IFRS第9号の対象範囲にある金融商品は、3つの区分に分類される。すなわち、償却原価により測定されるもの、純損益を通じて公正価値で測定されるものおよびその他の包括利益を通じて公正価値で測定されるもの(以下「FVTOCI」という。)である。
トレーディング目的で保有されている金融負債は純損益を通じて公正価値で測定され、その他のすべての金融負債はFVTPLに指定されない限り償却原価により評価される。
当社は、資本性金融商品およびデリバティブ以外の金融資産について、当社のビジネスモデルにおける当該資産の管理方法および当該商品の契約上のキャッシュ・フローの特性の組み合わせに基づいて、当初認識時に分類を決定する。金融資産が償却原価あるいはFVTOCIに分類される条件を満たしている場合でも、異なる基準で金融資産または金融負債を測定し損益を認識することで生じうる、測定もしくは認識上の不整合(いわゆる「会計上のミスマッチ」)を除去または著しく低減させる場合には、当初認識においてFVTPLに指定することもあり得る。
(i) 金融商品の当初測定
金融資産または金融負債の当初認識時点において、当社はその公正価値で認識することとし、それが純損益を通じて公正価値で測定されない金融資産または金融負債の場合には、金融資産または金融負債の取得または発行に直接起因する取引費用を加えて測定している。
(ii) 償却原価で計上される金融資産
金融資産が契約上のキャッシュ・フローの回収を目的とするビジネスモデルで保有(回収目的保有)されており、契約上のキャッシュ・フローが元本と利息の支払いのみの場合には、FVTPLが指定されない限りこれらの金融資産は償却原価で計上される金融資産に分類され、その後も償却原価にて測定される。
この測定区分では、金融資産は、当初認識時の公正価値から元本の返済を控除し、当初金額と償還金額の差額を実効金利法による償却累計額を加減し、減損損失引当金を調整して測定される。
ビジネスモデル要件:
IFRS第9号では、金融資産に関して3つのビジネスモデルが想定されている。
- 回収目的保有 - 契約上のキャッシュ・フローを回収するために保有されている金融資産。
- 回収および売却目的保有 - 契約上のキャッシュ・フローを回収し、かつ、売却するために保有されている金融資産。
- その他 - トレーディング目的で保有されている、または「回収目的保有」および「回収および売却目的保有」の基準を満たさない金融資産。
当社は、事業目的を達成するための当社の金融資産のグループ管理方法を最もよく反映しているビジネスモデルを決定する。当社が資産のグループのビジネスモデルを決定する際には、これらの資産のキャッシュ・フローがどのように回収されたか、リスクの評価および管理方法、資産のパフォーマンスが評価され、経営者に報告される方法、売却の頻度、価格およびタイミングが考慮される。
当社は、以下の基準のすべてが満たされていることに基づき、金融資産のポートフォリオ管理は、回収目的保有のビジネスモデルによって行われる。
- ポートフォリオは、トレーディング目的で保有されていない、または公正価値に基づいて管理されていない。
- 金融資産のポートフォリオは、金融資産の保有および売却の両方によってポートフォリオ全体の収益を管理するのではなく、金融資産の残存期間にわたって契約上の支払いを回収することのみによってキャッシュ・フローを実現するように管理されている。
- 金融資産の売却はまれであるか、または重要ではないと予想される。
契約キャッシュ・フロー要件(SPPI):
回収目的のビジネスモデルにおいて保有する金融資産は、その契約上の条件により元本と利息の支払いのみであるキャッシュ・フローが所定の日に生じる場合に限り、償却原価で測定される。
SPPIテストの目的上の元本は、当初認識時の当該負債性金融商品の公正価値と定義されているため、契約上のキャッシュ・フローの特性は、契約上のキャッシュ・フローと実際に投資された金額との比較に基づいて決定される。元本は、必ずしも負債性金融商品の契約上の額面金額とは限らない。
通常の貸付契約の中で利息に関する最も重要な要素は、利息が、貨幣の時間価値および信用リスクを反映していることである。また、利息には利益マージンも含まれる場合がある。
(iii) 償却原価で計上される金融負債
償却原価で計上される金融負債には、一部の区分処理されるミディアム・ターム・ノートの主契約ならびにその他の借入金が含まれている。償却原価で計上される金融負債は、当社が契約当事者となった日に当初認識される。当初測定後は、これらの金融商品は実効金利法により償却原価で測定される。
(iv) 純損益を通じて公正価値で測定される金融商品に指定された金融負債
このカテゴリーに分類された金融負債は、以下のいずれかの場合において、当初認識時に経営陣によって純損益を通じて公正価値で測定される金融商品に指定されたものである。
・異なる基準によって資産または負債を測定、あるいは損益を認識した際に発生し得る、測定または認識の不整合を除去または大幅に低減する。
・当該金融負債が、公正価値ベースで管理されている金融商品のグループの一部である。
・当該金融負債に、金融商品全体がFVTPLに指定されない限り、分離が必要となる組込デリバティブが含まれている。
これらの金融商品は公正価値で当初測定され、取引費用は純損益として認識される。公正価値の変動のうち当社の信用リスクに起因する部分については、その他の包括利益(自己クレジット調整額)に表示され純損益に組み替えられることはないため、自己クレジット調整額に関連した純損益のボラティリティは取り除かれる。その他の包括利益において認識された実現額は、決済日において、株主資本変動計算書において税引後の利益剰余金へ再分類される。
その他全ての公正価値の変動は純損益に表示される。純トレーディング収益/(損失)に含められる為替換算調整額を除き、支払利息および純損益を通じて公正価値で測定される金融商品に指定された金融負債に関連する公正価値の変動と取引費用から生ずる利益および損失は、純損益を通じて公正価値で測定される金融商品に指定された金融負債に関する純利益/(損失)として認識されている。
(v) トレーディング目的で保有する金融商品
純損益を通じて公正価値で測定される金融商品には、トレーディング目的で保有するデリバティブ金融商品が含まれている。金融資産および金融負債が、(1) 主に短期に売却するかまたは買い戻す目的で取得または発生し、(2) 当初認識時に、ともに運用されかつ直近に短期の利鞘目的の取引事例が存在する特定の金融商品のポートフォリオの一部を構成し、あるいは(3) 金融保証契約となるデリバティブや有効なヘッジ手段として指定されたものを除くデリバティブであれば、トレーディング目的保有に分類されている。
当社は金利や為替リスクを経済的にヘッジする目的でデリバティブ金融商品を使用している。すべてのデリバティブは、当社が契約当事者となった日に認識される。トレーディング目的で保有するデリバティブは当初、またその後も公正価値で測定され公正価値の変動は純損益として認識される。プラスまたはマイナスの公正価値を持つデリバティブは財政状態計算書においてそれぞれ資産または負債として表示される。
金融資産ではない非デリバティブの主契約を含む混合金融商品に組込まれたデリバティブは、(1) 経済的特性やリスクが主契約の経済的特性やリスクと密接に関連しておらず、(2) 組込デリバティブと同一条件を備えた別の金融商品がデリバティブの定義を満たし、かつ(3) 混合金融商品が公正価値で測定され公正価値の変動が純損益で認識されるものでない場合には、区分して会計処理される。
(vi)認識の中止:
資産から生ずるキャッシュ・フローを受領する権利が消滅した場合、または当社がその資産から生ずるキャッシュ・フローを受領する権利を移転し、その移転が認識の中止の要件を満たす場合に、金融資産の認識が中止される。移転は、当社からのその資産のリスクと経済的価値のほとんどすべてが移転した場合、または、当社がほとんどすべてのリスクおよび経済的価値を移転も保持もしていないが、その資産の支配を移転している場合に、認識の中止の要件を満たす。
金融負債は、その負債に基づく義務が履行された場合、取消された場合、または消滅した場合に認識が中止される。
既存の金融負債が、同じ貸主から著しく異なる条件の他の金融負債に交換された場合、または既存の負債の条件が著しく修正された場合には、こうした交換または修正は当初の負債の認識中止として処理した後に新たな負債を認識し、個々の帳簿価額の差額は損益計算書で認識される。
e) 減損
当社は、償却原価で測定される貸付金およびその他の負債性金融資産、ならびにFVTPLで測定されないローン・コミットメントおよび金融保証契約(本節では、「金融商品」という。)につき、予想信用損失(以下「ECL」という。)に基づいて引当金を認識する。
ECLは、金融商品の契約上のキャッシュ・フローと期待キャッシュ・フローとの差額を表し、一般的には適切な実効金利で割り引かれる。ECL引当金は、金融商品の予想残存期間またはエクスポージャーの最大契約期間にわたり起こり得るすべてのデフォルト事象(以下「全期間ECL」という。)、もしくは報告日から12ヶ月以内に発生し得るデフォルト事象から生じる全期間ECLのうちの一部(以下「12ヶ月ECL」という。)に基づいて測定される。
当社は、以下の主要なインプットを用いて、個別の金融商品または類似の金融商品のポートフォリオのいずれかについてECLを計算する。
・以下のような金融商品に適用される段階的アプローチ(当該金融商品が、低信用リスクの実務上の簡便法または本セクションの後半で説明されている基本的な段階的アプローチの適用要件を満たす場合を除く)。
| ステージ | 範囲 | ECL引当金の測定 |
|---|---|---|
| ステージ1 | 良好な金融商品 | 12ヶ月ECL |
| ステージ2 | パフォーマンスが低下している金融商品 | 全期間ECL |
| ステージ3 | 信用減損が生じている金融商品 | 全期間ECL |
・債務者のデフォルト確率(以下「PD」という。)は、業界データおよび過去の経験に基づく野村グループの社内の信用格付けにより決定される。経済シナリオを予測し、少なくとも1つの楽観的および悲観的なシナリオに対してベースケースのインプットを調整することによって、将来予測的な情報がPDインプットに組み込まれる。
・デフォルト時損失率(以下「LGD」という。)は、類似の金融商品の損失および回収率の過去の実績や他の関連する業界データに基づいて金融商品の種類ごとに決定される。
・デフォルト時の信用エクスポージャー(以下「CEAD」という。)は、リボルビング・ローン・コミットメントおよびノンリボルビング・ローン・コミットメントについては、デフォルト時の引出見込額であり、資金提供された商品については、通常、商品の現在の総帳簿価額である。
当初認識時には、金融商品が信用減損しており、したがって購入または実行時信用減損(以下「POCI」という。)でない限り、当該金融商品はステージ1である。その後、当社は、主に非POCI金融商品について、当初認識時の野村グループの社内信用格付けと報告日の社内信用格付けを比較することにより、信用リスクの著しい増加が生じたかどうかを判断する。当社は、通常、格付けが一定のノッチを超えて悪化した場合、または支払いが30日以上遅延した場合にステージ2に分類し、通常、債務不履行または支払いが90日以上遅延し、信用減損した場合にステージ3に分類する。
金融商品は、その信用リスクが改善した時点でステージ1または2に再分類される可能性があるが、信用減損商品は、通常、債務者が信用減損の理由を治癒するか、または返済が持続的に観察可能な期間(通常は6か月以上)が経過するまで、ステージ3のままである。減損にあたって個別に評価された結果信用減損された金融商品は、通常、キャッシュ・フローが回収不能とみなされ、商慣行的に合理的な回収手段がすべて枯渇した場合に償却される。償却は当初、既存のECL引当金に対して認識され、金融商品の全部または一部の認識を中止するものとみなされる。以前に償却された金融商品の現金回収は、信用減損損益として認識される。
f) 金融商品の相殺
当社が金融資産および金融負債を相殺する法的に強制力のある権利を有し、かつ当社が金融資産および金融負債を純額で決済する意図を有している場合を除き、金融資産および金融負債は総額で表示される。
g) キャッシュ・フロー計算書
キャッシュ・フロー計算書は間接法を使用して作成されている。現金および現金同等物は、預金のみから構成されている。
キャッシュ・フロー計算書上、財務活動によって生じた(収益)/損失は、外国為替換算による影響、実効金利法を用いて算定した社債およびその他の借入に関する公正価値測定または償却が含まれている。
未収/(未払)還付法人所得税の変動がその他の営業資産の減少/(増加)およびその他の営業負債の増加/(減少)の項目に含められている一方で、繰延税金資産および負債の変動はその他の項目に含められている。これらの項目は、営業活動から得たキャッシュ純額の中に表示されている。
h) 税金
当期および過年度に関する当期税金資産および負債は、税務当局からの還付または支払見積金額で測定されている。
繰延税金資産および負債は、報告日の帳簿価額と税務上の金額の一時差異に対して認識される。繰延税金資産および負債は、一時差異を利用できる将来課税所得が生じる可能性が高い範囲で認識される。
金額計算には、報告日に施行され、または実質的に施行されている税率および税法を使用する。
2.4 当社が適用した新基準、解釈指針およびそれらの改訂
採用された会計方針は、前事業年度のものと重要な点において整合している。当社は、適用されるすべての会計基準の改訂を採用したが、当事業年度の財務諸表には重要な影響を及ぼさなかった。
2.5 公表されたものの、まだ適用には至っていない新たな基準および基準の改訂
これらの財務諸表が承認された時点で、IASBは当社の事業に関連する以下の基準、基準の改訂および解釈指針を公表し、EUの承認を得ているが、2025年4月1日に開始される会計期間については義務付けていない。
IFRS第18号財務諸表における表示及び開示
IFRS第18号は2024年4月9日に公表され、2027年1月1日以降に開始する報告期間から適用される。IFRS第18号は、損益計算書における表示に関する新たな要求事項を導入しており、規定された合計額および小計額の表示を含むものである。また、経営者が定義した業績指標の開示を要求するとともに、基本財務諸表および注記の識別された「役割」に基づく財務情報の集約と分解に関する新たな要求事項を含んでいる。さらに、他の会計基準の結果としての改訂も含まれている。当社は現在、当社の財務諸表に与える影響を評価している。
本基準は、2027年1月1日以降に開始する報告期間から適用される予定である。
金融商品の分類及び測定に関するIFRS第9号及びIFRS第7号の改訂
2024年5月30日に、IASBは、IFRS第9号及びIFRS第7号の改訂である金融商品の分類及び測定の改訂を公表し、以下を規定している。
・金融負債は「決済日」において認識の中止が行われることを明確化するとともに、一定の条件を満たす場合には、電子決済システムを用いて決済される金融負債について、決済日前に認識の中止を行うための会計方針の選択を導入した。
・SPPIテストの実施に当たり、ESG連動条項および類似の偶発条項をどのように評価するかを明確化した。
・SPPIテストの実施に当たり、ノンリコース・ローンおよび契約上リンクしている金融商品をどのように取り扱うかを明確化した。
・偶発条項を有する金融商品およびその他の包括利益を通じて公正価値で測定される資本性金融商品について、追加的な開示を要求した。
本改訂は2026年1月1日以降に開始する報告期間から有効である。当社は現在、当社の財務諸表への影響を評価しており、その影響は重要でないと見込んでいる。本改訂は、2026年1月1日以降に開始する報告期間から適用される予定である。
IFRS第19号公的説明責任のない子会社:開示
2024年5月に、IASBはIFRS第19号を公表したが、これは適格企業が、他のIFRS会計基準における認識、測定及び表示の要求事項を引き続き適用しつつ、簡素化された開示の要求事項を適用することを選択できるようにするものである。適格となるためには、報告期間の末日において、企業はIFRS第10号で定義される子会社でなければならず、かつ公的説明責任を有しておらず、さらにIFRS会計基準に準拠した連結財務諸表を作成し一般の利用に供している親会社(最終親会社又は中間親会社)を有していなければならない。
IFRS第19号は、2027年1月1日以降に開始する報告期間から有効であり、早期適用も認められている。
当社は、一般に利用可能なIFRSに準拠した連結財務諸表を作成する親会社を有していないため、IFRS第19号の適用を選択する適格性を有していない。
3.受取利息および支払利息
| (単位:百万円) | 終了事業年度 | ||
| 2026年3月31日 | 2025年3月31日 | ||
| 受取利息および類似収益 | |||
| 関係会社および関連当事者への貸付金 | 18,639 | 52,748 | |
| 担保金 | 551 | 221 | |
| 現金および現金同等物 | 5 | 7 | |
| その他 | - | 1 | |
| 19,195 | 52,977 | ||
| (単位:百万円) | 終了事業年度 | ||
| 2026年3月31日 | 2025年3月31日 | ||
| 支払利息および類似費用 | |||
| 社債およびその他の借入金 | (423) | (309) | |
| 受入担保金 | (201) | (52) | |
| 関係会社からの借入金 | (7,215) | (103,224) | |
| (7,839) | (103,585) | ||
純受取利息の減少の主な要因は、異なる通貨間の借入利率と貸出利率の間の金利ギャップ等、金利に関する市場環境の変化によるものである。
4.支払手数料等
| (単位:百万円) | 終了事業年度 | ||
| 2026年3月31日 | 2025年3月31日 | ||
| 保証料 | (406) | (432) | |
| (406) | (432) | ||
5.純トレーディング収益/(損失)
| (単位:百万円) | 終了事業年度 | ||
| 2026年3月31日 | 2025年3月31日 | ||
| デリバティブ金融商品に関する純トレーディング収益/(損失) | 87,289 | 4,184 | |
| 純外国為替換算利益/(損失) | (1,498) | 52,004 | |
| 85,791 | 56,188 | ||
当社は外国為替の換算や金利の変動などから生ずるリスクをデリバティブを用いて管理している。これらの変動を相殺するためにリスク管理目的で保有しているデリバティブから生じる利益および損失は、純トレーディング収益/(損失)に含まれる。
区分処理が適用され、組込デリバティブが公正価値で測定されている混合金融商品については、ヘッジ・デリバティブから生じる損益は、組込デリバティブによる損益と相殺されている。区分処理されていない金融商品に関しては、ヘッジ・デリバティブから生じる損益が、純トレーディング収益/(損失)の中で認識される損益の変動要因となる。
前年同期と比較した場合、当事業年度の純トレーディング収益/(損失)の収益の増加の大半は、純損益を通じて公正価値で測定される金融商品に指定された金融負債に紐づいたヘッジ・デリバティブによるものである。この増加は、対応する純損益を通じて公正価値で測定される金融商品に指定された金融負債に関する純利益/(損失)の損失の増加によって大半が相殺されている。
金融商品に関する当社の取扱内容および範囲に関する情報は、注記23「リスク管理」で開示されている。
6.純損益を通じて公正価値で測定される金融商品に指定された金融負債に関する純利益/(損失)
| (単位:百万円) | 終了事業年度 | ||
| 2026年3月31日 | 2025年3月31日 | ||
| 純損益を通じて公正価値で測定される金融商品に指定された金融負債に関する純利益/(損失) | (95,239) | (10,422) | |
| (95,239) | (10,422) | ||
純損益を通じて公正価値で測定される金融商品に指定された金融負債に関連する支払利息、公正価値の変動および取引費用から生ずる利益および損失は、純トレーディング収益/(損失)に含まれる為替換算調整額を除き、純損益を通じて公正価値で測定される金融商品に指定された金融負債に関する純利益/(損失)で認識されている。
純損益を通じて公正価値で測定される金融商品に指定された金融負債に関する純利益/(損失)の損失の増加は、純損益を通じて公正価値で測定される金融商品に指定された金融負債に紐づいたヘッジ・デリバティブから生じる純トレーディング収益/(損失)の収益の増加によって大半が相殺されている。
7.その他の営業利益/(損失)
| (単位:百万円) | 終了事業年度 | ||
| 2026年3月31日 | 2025年3月31日 | ||
| 移転価格の調整 | - | 8,676 | |
| 雑益 | 152 | 132 | |
| 152 | 8,808 | ||
移転価格の調整
最新の移転価格文書によると、当社が現在適用している移転価格は、失効した事前確認制度と著しい相違はない。当該評価に基づき、当事業年度において当社およびNHIはユニラテラルAPAに関連する支払い義務を負っていなかった。当事業年度末日現在、利益及び損失は認識されなかった(前事業年度:8,676百万円の利益)。
8.給与および社会保障費
| (単位:百万円) | 終了事業年度 | ||
| 2026年3月31日 | 2025年3月31日 | ||
| 給与 | (228) | (251) | |
| 年金保険料 | (44) | (27) | |
| 社会保障および福利厚生費 | (37) | (31) | |
| (309) | (309) | ||
9.従業員数
当事業年度末日現在、当社の従業員はオランダで働いている14名であった(前事業年度末日現在:14名)。当事業年度末日現在、その14名のうち、8名は非常勤の従業員であった(前事業年度末日現在:8名)。
10.一般管理費
| (単位:百万円) | 終了事業年度 | ||
| 2026年3月31日 | 2025年3月31日 | ||
| 業務委託費 | (133) | (132) | |
| 法人所得税以外の税金 | (484) | (1,527) | |
| 独立監査人に対する報酬* | (57) | (46) | |
| その他専門家報酬 | (33) | (35) | |
| 管理費 | (62) | (74) | |
| その他 | (1) | (3) | |
| (770) | (1,817) | ||
*独立監査人に対する報酬
| (単位:百万円) | 終了事業年度 | |||
| 2026年3月31日 | 2025年3月31日 | |||
| 監査証明業務に基づく報酬 | (24) | (17) | ||
| 非監査業務に基づく報酬 | (33) | (29) | ||
| (57) | (46) | |||
11.税金
当事業年度および前事業年度に関する法人所得税費用の内訳は以下のとおりである。
| (単位:百万円) | 終了事業年度 | ||
| 2026年3月31日 | 2025年3月31日 | ||
| 当期税金: | |||
| 当期法人所得税 | (103) | (285) | |
| 過年度の法人所得税に関する調整 | - | - | |
| 繰延税金: | |||
| 一時差異の発生および戻入に関する繰延税金 | (56) | (157) | |
| 法人所得税費用 | (159) | (442) | |
| (単位:百万円) | 終了事業年度 | ||
| 2026年3月31日 | 2025年3月31日 | ||
| 税引前利益 | 602 | 1,747 | |
| オランダの法定法人所得税率による税額 | (155) | (451) | |
| 過年度の法人所得税率による調整額 | - | - | |
| 課税所得と会計上の利益の永久差異の影響 | (4) | 9 | |
| 法人所得税費用 | (159) | (442) | |
当事業年度および前事業年度の法定所得税率は25.80%である。当事業年度の実効税率は26.46%(前事業年度:25.31%)である。国別報告書の経過的なセーフハーバーに基づいて、当社は、国・地域別ブレンディングの適用後、BEPS第二の柱の影響を受けず、当社の財務諸表に開示する必要のある法人税等への潜在的な影響はないと考えられる。
未収還付法人所得税および繰延税金資産および負債の変動は以下のとおりである。
| (単位:百万円) | 2026年3月31日 | 2025年3月31日 | |
|---|---|---|---|
| 未収還付法人所得税/(未払法人所得税) | |||
| 期首残高 | 12 | 114 | |
| 納付額 | 142 | 230 | |
| 損益計上額 | (103) | (284) | |
| その他の変動 | (31) | (48) | |
| 期末残高 | 20 | 12 | |
| 繰延税金資産/(負債) | |||
| 期首残高 | (4,050) | (3,133) | |
| 自己の信用リスクの変化に起因する繰延税金 | 702 | (759) | |
| 一時差異に関連した増加/(減少) | (56) | (158) | |
| 期末残高 | (3,404) | (4,050) |
繰延税金資産および負債は、財政状態計算書上の帳簿価額と課税標準との一時差異に対して認識されている。繰延税金は、税額基準の測定と課税所得の認識のタイミングの違いにより生じる。当社の繰延税金資産および負債の大半は、デリバティブ金融商品および純損益を通じて公正価値で測定される金融商品に指定された金融負債の評価に関連する。
当事業年度末日および前事業年度末日において、財政状態計算書に計上された繰延税金の構成要素は以下のとおりである。
| (単位:百万円) | 2026年3月31日現在 | 2025年3月31日現在 | ||
|---|---|---|---|---|
| 自己の信用リスクに起因する繰延税金 | (3,876) | (4,578) | ||
| 金融商品の評価 | 454 | 503 | ||
| 金融商品の損失引当金 | 18 | 25 | ||
| (3,404) | (4,050) |
12.予想信用損失
以下の表はIFRS第9号において要求される財務報告日における当社の金融商品の信用リスクにかかる最大のエクスポージャーと減損損失引当額を表している。財政状態計算書に計上されない金融商品で、契約相手が倒産した場合に当社が損失リスクにさらされるような金融商品についても開示されている。
| (単位:百万円) | 2026年3月31日現在 | ||
| 信用リスクに係る最大 エクスポージャー | 損失引当額 | ||
| 現金および現金同等物 | 590 | - | |
| その他の債権 | 919,388 | 71 | |
| 差入現金担保 | 99,680 | - | |
| 1,019,658 | 71 | ||
| (単位:百万円) | 2025年3月31日現在 | ||
| 信用リスクに係る最大 エクスポージャー | 損失引当額 | ||
| 現金および現金同等物 | 570 | - | |
| その他の債権 | 892,855 | 98 | |
| 差入現金担保 | 102,884 | - | |
| 996,309 | 98 | ||
IFRS第9号の減損要件の対象とならない金融資産についての信用リスクに係る最大エクスポージャーには、当事業年度末日現在、132,612百万円のデリバティブ金融資産が含まれている(前事業年度末日現在:85,684百万円)。デリバティブ金融資産には区分処理された組込デリバティブが含まれている。デリバティブ金融商品の価値から生じる信用リスクを軽減するため、取引相手と現金で担保を交換する契約を結んでいる。
以下の表は内部の信用格付け別の貸付金に関する信用リスクに係るエクスポージャーと会計期間末のステージ階層を表している。内部格付けの分類は以下のようになされている。
7ノッチの最良信用格付:AAA から A- まで
3ノッチの優良信用格付:BBB+ から BBB- まで
3ノッチの投機的信用格付:BB+ から BB- まで
3ノッチの著しく投機的な信用格付:B+ から B- まで
1ノッチの重要な信用リスクが存在する格付:CCC
3ノッチの倒産状態の格付:CC から D まで
内部信用格付けは、一年以上の中長期的な視点から債務者の信用力を評価するために、景気変動による影響を考慮に入れた上で付与されている。特に、内部信用格付けは、債務者や与信枠の基本的条件に加え、中長期的な債務履行能力や債務履行の確実性を評価した上で付与されている。
| (単位:百万円) | 2026年3月31日現在 | ||||||||
| ステージ1 | ステージ2 | ステージ3 | 合計 | ||||||
| 内部信用格付け | |||||||||
| AAA / A- | 283,718 | - | - | 283,718 | |||||
| BBB+ / BBB- | 635,670 | - | - | 635,670 | |||||
| BB+ / BB- | - | - | - | - | |||||
| B+ / B- | - | - | - | - | |||||
| CCC | - | - | - | - | |||||
| CC / D | - | - | - | - | |||||
| 総帳簿価格 | 919,388 | - | - | 919,388 | |||||
| 損失引当金 | (71) | - | - | (71) | |||||
| 帳簿価格 | 919,317 | - | - | 919,317 | |||||
| (単位:百万円) | 2025年3月31日現在 | ||||||||
| ステージ1 | ステージ2 | ステージ3 | 合計 | ||||||
| 内部信用格付け | |||||||||
| AAA / A- | 288,892 | - | - | 288,892 | |||||
| BBB+ / BBB- | 603,963 | - | - | 603,963 | |||||
| BB+ / BB- | - | - | - | - | |||||
| B+ / B- | - | - | - | - | |||||
| CCC | - | - | - | - | |||||
| CC / D | - | - | - | - | |||||
| 総帳簿価格 | 892,855 | - | - | 892,855 | |||||
| 損失引当金 | (98) | - | - | (98) | |||||
| 帳簿価格 | 892,757 | - | - | 892,757 | |||||
以下の表は会計期間期初と期末時点の間における、当社の金融商品に対する損失引当金の変動を示している。報告期間中に、ステージ2もしくはステージ3に分類された金融資産あるいはオフバランスシート金融資産はなかった。
| (単位:百万円) | 2026年3月31日 | |||||
| 関係会社へ の貸付金 ステージ1 | ローン・ コミットメント ステージ1 | 合計 | ||||
| 期首残高 | 24 | 74 | 98 | |||
| ステージ1への移動 | - | - | - | |||
| ステージ2への移動 | - | - | - | |||
| ステージ3への移動 | - | - | - | |||
| 期中に消滅した金融資産 | (24) | (74) | (98) | |||
| 新たに発生もしくは購入された 金融資産 | 71 | - | 71 | |||
| 償却 | - | - | - | |||
| モデル/リスクパラメータの変化 | - | - | - | |||
| 外国為替による調整 | - | - | - | |||
| 期末残高 | 71 | - | 71 | |||
| 年間の貸倒引当金の増加/(減少) | (27) | |||||
| 外国為替 | - | |||||
| 年間の信用減損利得/(損失) | (27) | |||||
| (単位:百万円) | 2025年3月31日 | |||||
| 関係会社へ の貸付金 ステージ1 | ローン・ コミットメント ステージ1 | 合計 | ||||
| 期首残高 | 94 | 337 | 431 | |||
| ステージ1への移動 | - | - | - | |||
| ステージ2への移動 | - | - | - | |||
| ステージ3への移動 | - | - | - | |||
| 期中に消滅した金融資産 | (98) | (338) | (436) | |||
| 新たに発生もしくは購入された 金融資産 | 24 | 73 | 97 | |||
| 償却 | - | - | - | |||
| モデル/リスクパラメータの変化 | - | - | - | |||
| 外国為替による調整 | 4 | 2 | 6 | |||
| 期末残高 | 24 | 74 | 98 | |||
| 年間の貸倒引当金の増加/(減少) | (333) | |||||
| 外国為替 | (6) | |||||
| 年間の信用減損利得/(損失) | (339) | |||||
13.金融商品の分類の概要
| (単位:百万円) | 2026年3月31日現在 | ||||
| 償却原価で計上される金融資産 | 純損益を通じて公正価値で測定することが求められる金融商品 | 償却原価で計上される金融負債 | 純損益を通じて公正価値で測定する金融商品に指定された金融負債 | 合計 | |
| 関係会社および関連当事者への貸付金 | 916,469 | - | - | - | 916,469 |
| デリバティブ金融資産 | - | 132,612 | - | - | 132,612 |
| 現金および現金同等物 | 590 | - | - | - | 590 |
| その他の資産 | |||||
| - 担保金の支払い額 | 99,680 | - | - | - | 99,680 |
| 金融資産合計 | 1,016,739 | 132,612 | - | - | 1,149,351 |
| 社債およびその他の借入金 | - | - | 41,753 | - | 41,753 |
| 純損益を通じて公正価値で測定される金融商品に指定された金融負債 | - | - | - | 725,284 | 725,284 |
| 関係会社からの借入金 | - | - | 131,674 | - | 131,674 |
| デリバティブ金融負債 | - | 183,554 | - | - | 183,554 |
| その他の負債 | |||||
| - 受入担保金 | - | - | 39,722 | - | 39,722 |
| 金融負債合計 | - | 183,554 | 213,149 | 725,284 | 1,121,987 |
| (単位:百万円) | 2025年3月31日現在 | ||||
| 償却原価で計上される金融資産 | 純損益を通じて公正価値で測定することが求められる金融商品 | 償却原価で計上される金融負債 | 純損益を通じて公正価値で測定する金融商品に指定された金融負債 | 合計 | |
| 関係会社および関連当事者への貸付金 | 891,066 | - | - | - | 891,066 |
| デリバティブ金融資産 | - | 85,684 | - | - | 85,684 |
| 現金および現金同等物 | 570 | - | - | - | 570 |
| その他の資産 | |||||
| - 担保金の支払い額 | 102,884 | - | - | - | 102,884 |
| 金融資産合計 | 994,520 | 85,684 | - | - | 1,080,204 |
| 社債およびその他の借入金 | - | - | 57,287 | - | 57,287 |
| 純損益を通じて公正価値で測定される金融商品に指定された金融負債 | - | - | - | 670,241 | 670,241 |
| 関係会社からの借入金 | - | - | 149,045 | - | 149,045 |
| デリバティブ金融負債 | - | 176,004 | - | - | 176,004 |
| その他の負債 | |||||
| - 受入担保金 | - | - | 6,030 | - | 6,030 |
| 金融負債合計 | - | 176,004 | 212,362 | 670,241 | 1,058,607 |
14.デリバティブ金融商品
| (単位:百万円) | 2026年3月31日現在 | 2025年3月31日現在 | |
|---|---|---|---|
| デリバティブ金融資産 | |||
| 外国為替関連デリバティブ | 16,194 | 10,795 | |
| 金利関連デリバティブ | 6,350 | 6,832 | |
| 株式関連デリバティブ | 49,976 | 39,564 | |
| コモディティ・デリバティブ | 59,439 | 27,985 | |
| クレジット・デリバティブ | 653 | 508 | |
| 132,612 | 85,684 | ||
| デリバティブ金融負債 | |||
| 外国為替関連デリバティブ | 105,046 | 109,239 | |
| 金利関連デリバティブ | 28,780 | 20,385 | |
| 株式関連デリバティブ | 24,050 | 27,738 | |
| コモディティ・デリバティブ | 22,278 | 15,835 | |
| クレジット・デリバティブ | 3,400 | 2,807 | |
| 183,554 | 176,004 |
上記の表は、流動および非流動デリバティブ金融資産・負債を表している。
| (単位:百万円) | 2026年3月31日現在 | 2025年3月31日現在 | |
|---|---|---|---|
| 想定元本額 | |||
| 外国為替関連デリバティブ | 381,058 | 219,195 | |
| 金利関連デリバティブ | 258,481 | 302,158 | |
| 株式関連デリバティブ | 225,072 | 213,588 | |
| コモディティ・デリバティブ | 218,300 | 101,300 | |
| クレジット・デリバティブ | 94,678 | 104,139 | |
| 1,177,589 | 940,380 |
上記のすべての表には区分処理された組込デリバティブが含まれている。各デリバティブの分類には、複数のリスク要素を参照するデリバティブが含まれている。たとえば金利関連には、金利リスクに加え外国為替リスクを参照する複合型のデリバティブが含まれる。
外国為替に関連するすべてのデリバティブおよび上記のその他のデリバティブは、区分処理された組込デリバティブを除き、野村グループとの取引である。
当社では自社のミディアム・ターム・ノートポートフォリオの管理において、ヘッジを目的としてデリバティブを利用している。これにより、当社は自社の資産および負債から生じる市場リスクと金利リスクを低減している。
デリバティブの公正価値を算定する際には信用評価調整および負債評価調整が考慮される。当社は担保金を交換しているため信用評価調整および負債評価調整額は僅少である。
15. 現金および現金同等物
残高は使途に制限がない銀行預金のみである。
16.その他の流動資産
| (単位:百万円) | 2026年3月31日現在 | 2025年3月31日現在 | |
|---|---|---|---|
| その他の流動資産 | |||
| 担保金の支払額 | 99,680 | 102,884 | |
| その他 | 3,100 | 10,579 | |
| 102,780 | 113,463 |
当社は関連当事者との間で締結した国際スワップ・デリバティブズ協会(以下「ISDA」という。)制定の担保契約書に基づき、デリバティブの取引相手方に対して、デリバティブ取引に関連した担保金を差し入れている。その他は主に未収利息が含まれている。
17.発行済および払込済株式資本および剰余金
授権資本は、1株当たり額面金額454ユーロの普通株式315,000株である。発行済および払込済株式資本は、1株当たり額面金額454ユーロの株式113,000株である。
発行済株式および剰余金の増減の調整項目は以下のとおりである。
| 2026年3月31日現在 | 2025年3月31日現在 | ||
|---|---|---|---|
| 発行済および払込済株式資本(発行価額)(百万円) | 8,402 | 8,402 | |
| 発行済および払込済株式(千株) | 113 | 113 | |
| 1株当たり額面金額(ユーロ) | 454 | 454 | |
| 発行済株式(額面)(千ユーロ) | 51,302 | 51,302 | |
| 為替レート(ユーロ対円) | 182.97 | 161.48 | |
| 発行済および払込済株式資本(百万円) | 9,386 | 8,284 |
発行済および払込済株式資本と発行済および払込済株式資本の発行価額との差額については剰余金において以下のとおり表示されている。
| (単位:百万円) | 2026年3月31日現在 | 2025年3月31日現在 | |
|---|---|---|---|
| 発行済および払込済株式資本(発行価額) | 8,402 | 8,402 | |
| 発行済および払込済株式資本 | 9,386 | 8,284 | |
| 為替換算差額 | (984) | 118 |
オランダ民法典第2:373条第5項の求めにより、発行済および払込済株式資本勘定は、発行済および払込済株式資本の額面価格を用いて測定され、報告日現在の終値を用いてユーロから円へ換算されている。報告日現在の、発行済および払込済株式資本の発行価額と帳簿価額の差異は、為替換算調整勘定に計上されている。
18.支払配当金
当事業年度において、株主に現金配当は支払われていない(前事業年度においては、発行済払込済株式113,000株に対して1株当たり150,000円、16,950百万円を株主に配当として支払った。)。
19.社債およびその他の借入金
a. 非流動負債に含まれる社債およびその他の借入金
| (単位:百万円) | 2026年3月31日 | 2025年3月31日 | |
|---|---|---|---|
| 期首残高 | 53,230 | 92,979 | |
| 償還 | (9,722) | (27,132) | |
| 流動負債への分類変更 | (4,711) | (12,611) | |
| その他の変動 | 52 | (6) | |
| 期末残高 | 38,849 | 53,230 |
b. 流動負債に含まれる社債およびその他の借入金
| (単位:百万円) | 2026年3月31日 | 2025年3月31日 | |
|---|---|---|---|
| 期首残高 | 4,057 | 6,900 | |
| 償還 | (5,865) | (15,454) | |
| 非流動負債からの分類変更 | 4,711 | 12,611 | |
| その他の変動 | 1 | - | |
| 期末残高 | 2,904 | 4,057 |
上記表中のその他の変動は、主に外国為替の変動により生じたものである。
20.純損益を通じて公正価値で測定される金融商品に指定された金融負債
a. 純損益を通じて公正価値で測定される金融商品に指定された非流動金融負債
| (単位:百万円) | 2026年3月31日 | 2025年3月31日 | |
|---|---|---|---|
| 期首残高 | 437,746 | 522,730 | |
| 発行 | 106,703 | 123,940 | |
| 償還 | (97,784) | (95,061) | |
| 流動負債への分類変更 | (77,343) | (79,275) | |
| 外国為替の変動 | 8,052 | (10,956) | |
| 公正価値の変動 | (4,903) | (20,594) | |
| 自己クレジットリスクの変動 | 2,515 | (3,078) | |
| その他の変動 | (446) | 40 | |
| 期末残高 | 374,540 | 437,746 |
b. 純損益を通じて公正価値で測定される金融商品に指定された流動金融負債
| (単位:百万円) | 2026年3月31日 | 2025年3月31日 | |
|---|---|---|---|
| 期首残高 | 232,495 | 278,586 | |
| 発行 | 182,591 | 46,186 | |
| 償還 | (180,151) | (124,812) | |
| 非流動負債からの分類変更 | 77,343 | 79,275 | |
| 外国為替の変動 | 4,102 | (618) | |
| 公正価値の変動 | 34,145 | (46,387) | |
| 自己クレジットリスクの変動 | 206 | 176 | |
| その他の変動 | 13 | 89 | |
| 期末残高 | 350,744 | 232,495 |
純損益を通じて公正価値で測定される金融商品に指定された金融負債から生じ、その他の包括利益/(損失)に計上されている当社の自己の信用リスクに起因する公正価値の変動の影響は、当事業年度において2,722百万円の未実現の損失(前事業年度:2,941百万円の利益)である。当事業年度末日現在の自己クレジットにかかる評価調整の累積額は15,021百万円の未実現の利益(前事業年度末日現在:17,743百万円の利益)である。当社はセカンダリー・マーケットの価格を参照して自己のクレジットスプレッドを計算している。
当社が発行する債券の契約上の償還額は、様々な指数に連動することがある。当社はリスク管理の目的で、指数の変動から生じるリスクをヘッジするためにデリバティブ取引を利用している。注記24「公正価値」に開示されているとおり、契約上の債務は、報告日現在のパラメータとモデルを用いた金融商品の公正価値測定に含まれている。自己クレジット調整金額は上記で個別に開示されている。
元本保護債券は、当事業年度末日現在、帳簿価額が226,449百万円、元本債務が275,737百万円(前事業年度末日現在:帳簿価額258,992百万円、元本債務308,652百万円)である。
21.その他の流動負債
| (単位:百万円) | 2026年3月31日現在 | 2025年3月31日現在 | |
|---|---|---|---|
| その他の流動負債 | |||
| 受入担保金 | 39,722 | 6,030 | |
| その他 | 2,104 | 1,695 | |
| 41,826 | 7,725 |
当社は関連当事者との間で締結したISDA制定の担保契約書に基づき、デリバティブの取引相手から、デリバティブに関連した担保金を受け入れている。その他に含まれている主なものは未払利息およびその他の未払費用である。
22.コミットメントおよび偶発債務
当社は当事業年度末日現在、野村グループに対する貸付契約の未実行残高として178,100百万円(前事業年度末日現在:947,352百万円)のコミットメント残高がある。未実行の貸付契約は実行される時点までは財政状態計算書に計上されない。
23.リスク管理
当社は野村グループのリスク管理の枠組みに従う。野村グループのリスク管理の枠組みは下記の通りである:
グループ・リスク管理概要
当社の事業活動は、市場リスク、信用リスク、オペレーショナル・リスク、その他外生的事象に起因する多様なリスクに晒されている。以下に野村グループのリスク管理の概要を示す。
グループ・リスクの特性
野村グループでは、市場リスク、信用リスク、オペレーショナル・リスク、モデル・リスクなど業務運営によって生じる不測の損失により当社グループの資本が毀損する可能性、および野村グループの信用力の低下または市場環境の悪化により、必要な資金の確保が困難になる資金流動性リスク、さらに誤った経営判断、拙速なまたは誤った事業の推進、または業界や外部環境の変化に対する不作為により、現在および将来の収益、自己資本、資金流動性、企業価値、または野村のレピュテーションが被る戦略リスクなどを識別している。
グループ・リスク管理の方針
野村グループは全社員がリスク管理を行う主体であるとの認識のもと、能動的にリスク管理に取り組むことを基本方針とし、組織内の全階層で積極的なリスク管理を推進している。野村グループは、積極的なリスク管理を組織全体に浸透させ、リスクはリスク・アペタイトの範囲内に抑制することを目指している。
グループ・リスク管理手続き
・野村グループはリスクに関する経営情報の算出、集計、報告およびモニタリングを行い、意思決定に貢献する情報を提供する。
・リスク・マネジメント部門とファイナンス部門は、リスク・アペタイトに対応するポジションの状況を定期的に取りまとめ、データの適切な管理を実施する。
・経営情報はリスク・カテゴリー全般にわたり、さまざまなリスク管理手法を用いて作成される。
・野村グループのリスク管理の枠組みは、リスク・アペタイト、ガバナンスおよび監督、財務的資源の管理、すべてのリスク・カテゴリーの管理、管理プロセスで構成されている。
グループ・リスク管理体制の概要
野村グループは、財務の健全性を維持し、企業価値を高めることを目的としたリスク管理のための枠組みを確立している。
三つの防衛線による管理体制
・第一の防衛線:フロント部署および全役職員がリスク管理に一義的に責任を負う。
・第二の防衛線:リスク管理部署が第一の防衛線をサポート・監視し、経営陣に報告する。
・第三の防衛線:独立した内部監査部署がリスク管理の検証・評価を行い、監査委員会に報告する。
リスク・アペタイトの設定
野村グループは経営戦略に基づき、許容するリスクの種類および水準を定め、定期的に見直しを行う。野村グループのリスク・アペタイトは、リスク管理統括責任者(以下「CRO」という。)および財務統括責任者(以下「CFO」という。)により提案され、経営会議(以下「EMB」という)の承認により決定される。リスク・アペタイトはその後、リスク委員会(以下「BRC」という。)において、執行側からの提案に対して同意を与えるBRCの権限に基づいてさらに審査される。
グループ・リミット管理の枠組み
堅牢なリミット・モニタリングおよび管理を構築することは、リスクの適切なモニタリングおよび管理の要となる。リミット管理の枠組みにおいては、適正な水準の権限を有する組織階層においてリミットの承認が行われるように、エスカレーションの方針が策定される。リスク・マネジメント部門およびファイナンス部門は、リミットの承認、モニタリング、必要に応じて実施する報告を含む、日々のリミット管理の運用に責任を有する。ビジネス部門は、当該リミットを遵守する責任を負う。リミットは、リスクのさまざまな定量的指標および市場リスク、信用リスク、モデル・リスクといったリスクカテゴリーにわたって適用される。
グループ・リスク管理の組織体制
野村グループは、経営戦略および経営資源の配分ならびに経営に係る重要事項を審議あるいは決定する機関としてEMBを設置している。EMBの委任を受け、グループ・リスク管理委員会(以下「GRMC」という。)は、業務の健全かつ円滑な運営に資することを目的とし、野村グループの統合リスク管理に係る重要事項を審議または決定する。GRMCはグループ最高経営責任者(以下「CEO」という。)、委員長が指名したグループCEO以外の代表執行役1名、最高コンプライアンス責任者、CRO、CFO、部門長および委員長が委員として指名した人員で構成される。野村グループの有効な事業運営とリスク管理を促進するように、組織的枠組みおよび委員会構造が整備されている。
リスク・カテゴリーと定義
野村グループは、リスクを以下のように分類し、それぞれを管理する部署を設置している。
・財務リスク: 市場リスク、信用リスク、モデル・リスク
・非財務リスク: オペレーショナル・リスク、レピュテーショナル・リスク
・その他のリスク: ESG(環境、社会、ガバナンス)、戦略リスク、その他のリスク
・資金流動性リスク: 資金流動性リスク
当社のリスク管理
当社のリスク管理業務は、当社が管理しなければならない特定のリスクの評価と移転に関っている。最も重要なリスクの種類は、市場リスク、信用リスク、流動性リスクおよびオペレーショナル・リスクである。市場リスクには、為替リスク、価格リスク、金利リスクが含まれる。
当社の主な目的は、野村グループのために資金調達会社として活動することである。そのために当社は、株式、金利、為替、信用、コモディティを含む、これらに限定されないさまざまな異なるインデックスに連動したリターンが付いた社債を発行している。当社は、このような金融商品から生じる重大な市場リスクを取り除くという意図を持って、デリバティブ金融商品を使用し、結果として生じるそのリスクを積極的に管理している。このようなデリバティブ金融商品の取引相手は野村グループに限られている。
当社の金融商品には、貸付金、野村グループの他の会社から受け入れまたは差し入れる担保金、社債およびその他の借入金、純損益を通じて公正価値で測定される金融商品に指定された金融負債、デリバティブおよび関係会社からの借入金が含まれている。
当社は、貸付金およびミディアム・ターム・ノートのエクスポージャーを経済的にヘッジするためにデリバティブ契約を締結しており、市場リスクを最小限に抑えている。デリバティブの満期は、ヘッジされているミディアム・ターム・ノートの満期と一致している。
金利および株価リスク
金利または通貨関連デリバティブやエクイティスワップの利用を通じ、金利や株価のエクスポージャーのヘッジを行うことが当社の方針である。
当社は、ミディアム・ターム・ノート発行により短期あるいは長期の資金の調達を行っている。当社は、固定あるいは変動金利により必要な通貨の借入を行い、その上で金利および通貨デリバティブを使用して必要なヘッジ・プロファイルを得ている。これは、関連する資産および負債の利払日のマッチング等も含んでいる。
金利エクスポージャーに関して上記のヘッジ方針を適用しているため、当事業年度末日現在および前事業年度末日現在、当社は重大な金利エクスポージャーを有していない。
為替エクスポージャー
為替エクスポージャーは、当社の機能通貨以外の通貨で表される貨幣性資産および貨幣性負債から構成される。当社の活動から生じるすべての重要な為替ネット・エクスポージャーは、外国為替関連デリバティブおよび/または通貨デリバティブを用いて積極的にヘッジされている。為替エクスポージャーのトレーディングを行わないことは当社の方針であり、したがってすべての通貨デリバティブ取引は、ヘッジ目的のみで行われる。
為替エクスポージャーに関して上記のヘッジ方針を適用しているため、当事業年度末日現在および前事業年度末日現在、当社は重大な為替エクスポージャーを有していない。
金融資産の信用度
当社は、その他の関連当事者と同様に、当社発行社債の保証人の一社であるNHIの、全額出資子会社である。従って、当社は、S&Pグローバル・レーティング・ジャパン株式会社によるNHIの信用格付が当事業年度末現在でBBB+のままであることを考慮し、野村グループの信用格付をNHIの信用格付と同等であると考えている。
当社は貸付金およびデリバティブ金融商品について野村グループとのみ取引を行っている。S&Pグローバル・レーティング・ジャパン株式会社によって示されているように、NHIの外部の信用格付けは債務履行能力を十分に保持していることを示している指標と見なされる。その結果、当社は信用リスクは最小限に抑えられていると考えている。
信用リスク低減手法
前述のとおり、当社は信用リスクに対するエクスポージャーを抑えるために、ISDAマスター契約またはそれに相当する契約(以下「マスターネッティング契約」という。)を締結している。マスターネッティング契約では、債権と債務を相殺し、取引相手方が債務不履行することにより発生する可能性のある損失を削減することができる。また、取引相手方との間で担保契約を締結し、企業が相手方から担保を入手することで、信用リスクの一層の低減が達成される。これらの契約に従った金融資産と金融負債の相殺による影響は、財政状態計算書に反映されていない。
金融資産の減損
当社は金融資産について将来予想される信用損失を評価している。上記の注記2.3 e)にあるとおり、各財務報告日において係る信用損失に対する引当金を認識している。すべての貸付金は野村グループとの間の取引である。
オペレーショナル・リスク
当社は当事業年度末日現在および前事業年度末日現在において重大なオペレーショナル・リスクのエクスポージャーを有していなかった。
野村グループはオペレーショナル・リスクを以下のとおり定義する。
野村グループはオペレーショナル・リスクを、内部プロセス、システム、役職員の行動の不適切さ、機能不全、または外部事象から生じる財務上の損失、法令違反、および当社グループの評判の悪化をともなう非財務的影響を被るリスクと定義している。このリスクには、コンプライアンス、リーガル、IT、サイバーおよび情報セキュリティ、不正、サードパーティに関するリスク、その他の非財務リスクが含まれる。この定義には戦略リスク(経営陣の不適切な意思決定による損失)やレピュテーショナル・リスクは含まれないが、オペレーショナル・リスクの顕在化が当社グループの評判に影響を与える可能性があるため、両者は密接に関連している。
野村グループはオペレーショナル・リスクの特定、評価、管理、モニタリングおよび報告が可能となる管理枠組みを整備している。この枠組みは、経営会議から委任されたグループ・リスク管理委員会によって監督されている。オペレーショナル・リスク管理(以下「ORM」という。)の枠組みは以下のように構成されている。
管理の枠組みの基盤:
・ポリシー・フレームワークの構築と維持:オペレーショナル・リスク管理の基本的事項をポリシーとして明文化している。
・研修および理解の促進:オペレーショナル・リスク管理に対する認識を高める取組み。
主要な管理活動:
・オペレーショナル・リスク事象等の報告:内部プロセス・人・システムが不適切または不十分であること、または外部の事象によって、結果として利益・損失またはその他の影響を生じさせた、もしくはその可能性が見込まれた事象を特定し報告するために使用されるプロセス。
・リスクとコントロールの自己評価(以下「RCSA」という。):自身の業務におけるオペレーショナル・リスクおよびリスク削減のために導入されたコントロールの評価、ならびに対応策の策定を行うプロセス。ORM管理部署はRCSAプロセスを構築し、ビジネス・ユニットへの導入を支援する。
・重要なリスク指標:オペレーショナル・リスクに関する主要な指標を収集・監視し、予め定めた水準を超えた場合に必要な対応を行うプロセス。
・シナリオ分析:テール・リスク(低頻度かつ大規模な損失が発生するリスク)を評価し、必要に応じて統制の改善を行うプロセス。
管理活動結果の活用:
・分析および報告:オペレーショナル・リスク管理部署は、ビジネス・ユニットからの情報について事実確認や原因分析を行い、経営陣に報告する。
・所要資本の計算と配分:バーゼル規制および地域規制当局の要件に基づき、オペレーショナル・リスクにかかる所要自己資本を計算する。
資金流動性リスク
当社はその主要な役割が野村グループの資金調達であることから、野村グループの流動性リスク管理のフレームワークの中に統合されている。
野村グループにおける、満期および調達先の集中を防ぐために、野村グループのグローバル・トレジャリーが資金調達に係る満期および調達先を積極的にモニタリングし管理している。資金調達手段を確保し、調達時期と調達先の集中を防ぐために、調達先とその満期の分散が積極的に図られている。
野村グループは資金流動性リスクを以下のとおり定義する。
野村グループでは、資金流動性リスクを野村グループの信用力の低下または市場環境の悪化により必要な資金の確保が困難になる、または通常より著しく高い金利での資金調達を余儀なくされることにより損失を被るリスクであると定義している。このリスクは、市場において有担保あるいは無担保調達が不可能になる、野村グループの信用格付が低下する、予定外の資金需要の変化に対応できない、迅速かつ最小の損失での資産の流動化ができない、あるいは、グループ会社間の自由な資金移動が妨げられる規制資本上の制約に関する変化等、市場全体の事情や野村グループ固有の事情により発生する。グローバル資金流動性リスク管理については、経営会議が定める流動性リスク・アペタイトに基づくことを基本方針としている。野村グループの資金流動性管理は、市場全体が流動性ストレス下にある場合において、またそれに加えて野村グループ固有の流動性ストレス下にある場合においても、それぞれ1年間、および30日間にわたり、無担保による資金調達を行わなくても、保有資産を維持しつつ業務を継続することができる十分な資金流動性を常に確保することを主な目的としている。また、野村グループは金融庁の定める流動性カバレッジ比率および安定調達比率の充足が求められている。
契約上の満期別の表
以下の表は割引前のキャッシュ・フローに基づいているため、要求払いの項目に計上されている純損益を通じて公正価値で測定される金融商品に指定された金融負債を除いては、財政状態計算書とは一致しない。支払金額または受取金額が確定していない場合には、開示金額は報告期間の終了日における状況に基づいて決定されている。
デリバティブ金融資産およびデリバティブ金融負債として計上されている組込デリバティブは、当該金融商品の契約上の満期を表示する目的では、混合金融商品から区分処理されていない。
下記の表は、独立して認識された契約を基に計算されており、ロールオーバーなどの契約のネッティングは考慮されていない。
金融資産
| (単位:百万円) | 2026年3月31日 | ||||||
| 要求払い | 30日以下 | 30日超90日以下 | 90日超1年以下 | 1年超5年以下 | 5年超 | 合計 | |
| 関係会社および関連当事者に対する貸付金 | - | 253,146 | 381,140 | 14,936 | 274,174 | - | 923,396 |
| 割引前の金融資産合計 | - | 253,146 | 381,140 | 14,936 | 274,174 | - | 923,396 |
| 流動性リスクに対するエクスポージャー合計 | - | 253,146 | 381,140 | 14,936 | 274,174 | - | 923,396 |
| (単位:百万円) | 2025年3月31日 | ||||||
| 要求払い | 30日以下 | 30日超90日以下 | 90日超1年以下 | 1年超5年以下 | 5年超 | 合計 | |
| 関係会社および関連当事者に対する貸付金 | - | 411,797 | 430,623 | 52,716 | - | - | 895,136 |
| 割引前の金融資産合計 | - | 411,797 | 430,623 | 52,716 | - | - | 895,136 |
| 流動性リスクに対するエクスポージャー合計 | - | 411,797 | 430,623 | 52,716 | - | - | 895,136 |
「1年超5年以下」と「5年超」の項目に計上されている下記の金融負債の約59.21%(前事業年度:61.05%)は、期限前解約または期限前償還となる可能性があるという特徴を有している。
金融負債
| (単位:百万円) | 2026年3月31日 | ||||||
| 要求払い | 30日以下 | 30日超90日以下 | 90日超1年以下 | 1年超5年以下 | 5年超 | 合計 | |
| 社債およびその他の借入金 | - | 1,406 | 395 | 2,200 | 8,127 | 42,684 | 54,812 |
| 純損益を通じて公正価値で測定される金融商品に指定された金融負債 | 236,576 | 7,821 | 28,918 | 101,907 | 263,282 | 236,713 | 875,217 |
| 関係会社からの借入金 | - | 84,115 | 424 | 48,093 | - | - | 132,632 |
| 割引前の金融負債合計 | 236,576 | 93,342 | 29,737 | 152,200 | 271,409 | 279,397 | 1,062,661 |
| 流動性リスクに対するエクスポージャー合計 | 236,576 | 93,342 | 29,737 | 152,200 | 271,409 | 279,397 | 1,062,661 |
| (単位:百万円) | 2025年3月31日 | ||||||
| 要求払い | 30日以下 | 30日超90日以下 | 90日超1年以下 | 1年超5年以下 | 5年超 | 合計 | |
| 社債およびその他の借入金 | - | 245 | 289 | 5,247 | 12,268 | 59,405 | 77,454 |
| 純損益を通じて公正価値で測定される金融商品に指定された金融負債 | 143,180 | 13,937 | 11,906 | 89,074 | 329,728 | 236,454 | 824,279 |
| 関係会社からの借入金 | - | 75,007 | 75,267 | - | - | - | 150,274 |
| 割引前の金融負債合計 | 143,180 | 89,189 | 87,462 | 94,321 | 341,996 | 295,859 | 1,052,007 |
| 流動性リスクに対するエクスポージャー合計 | 143,180 | 89,189 | 87,462 | 94,321 | 341,996 | 295,859 | 1,052,007 |
以下の表は当社のデリバティブ金融商品の満期の内訳を示している。満期区分に関する分析は、契約上の満期までの残存期間を基礎としている。
デリバティブ金融商品
| (単位:百万円) | 2026年3月31日 | ||||||
| 要求払い | 30日以下 | 30日超90日以下 | 90日超1年以下 | 1年超5年以下 | 5年超 | 合計 | |
| 純額決済される金融デリバティブ | |||||||
| 純額決済される金融デリバティブ金額 | 74,571 | 1,204 | 2,352 | 8,735 | 13,838 | 9,093 | 109,793 |
| 割引前の純額決済される金融デリバティブ合計 | 74,571 | 1,204 | 2,352 | 8,735 | 13,838 | 9,093 | 109,793 |
| 総額決済される金融デリバティブ | |||||||
| 契約上の債権金額 | - | 412,212 | 4,104 | 19,833 | 63,585 | 57,733 | 557,467 |
| 契約上の債務金額 | - | (412,459) | (6,245) | (33,544) | (122,936) | (35,081) | (610,265) |
| 割引前の総額決済される金融デリバティブ合計 | - | (247) | (2,141) | (13,711) | (59,351) | 22,652 | (52,798) |
| 割引前の金融デリバティブ合計 | 74,571 | 957 | 211 | (4,976) | (45,513) | 31,745 | 56,995 |
| (単位:百万円) | 2025年3月31日 | ||||||
| 要求払い | 30日以下 | 30日超90日以下 | 90日超1年以下 | 1年超5年以下 | 5年超 | 合計 | |
| 純額決済される金融デリバティブ | |||||||
| 純額決済される金融デリバティブ金額 | 40,601 | 749 | 1,445 | 5,766 | 16,212 | 19,115 | 83,888 |
| 割引前の純額決済される金融デリバティブ合計 | 40,601 | 749 | 1,445 | 5,766 | 16,212 | 19,115 | 83,888 |
| 総額決済される金融デリバティブ | |||||||
| 契約上の債権金額 | - | 94,749 | 2,425 | 45,644 | 104,787 | 47,859 | 295,464 |
| 契約上の債務金額 | - | (94,247) | (2,309) | (47,772) | (172,407) | (32,046) | (348,781) |
| 割引前の総額決済される金融デリバティブ合計 | - | 502 | 116 | (2,128) | (67,620) | 15,813 | (53,317) |
| 割引前の金融デリバティブ合計 | 40,601 | 1,251 | 1,561 | 3,638 | (51,408) | 34,928 | 30,571 |
以下の表は各報告書日現在の貸付契約の未実行残高を示している。未実行の貸付の利息や返済は含まれていない。
その他のコミットメント
| (単位:百万円) | 2026年3月31日 | ||||||
| 要求払い | 30日以下 | 30日超90日以下 | 90日超1年以下 | 1年超5年以下 | 5年超 | 合計 | |
| その他のコミットメント | - | 178,100 | - | - | - | - | 178,100 |
| - | 178,100 | - | - | - | - | 178,100 | |
| (単位:百万円) | 2025年3月31日 | ||||||
| 要求払い | 30日以下 | 30日超90日以下 | 90日超1年以下 | 1年超5年以下 | 5年超 | 合計 | |
| その他のコミットメント | - | 401,092 | 273,130 | 273,130 | - | - | 947,352 |
| - | 401,092 | 273,130 | 273,130 | - | - | 947,352 | |
24.公正価値
金融資産および金融負債の公正価値
金融商品の帳簿価額と公正価値の比較
流動資産に含まれる金融資産および流動負債に含まれる金融負債のうち、関係会社からの借入金を含む償却原価で測定されるものの帳簿価額は、短期であることから、公正価値と近似している。下記の表は、非流動資産に含まれる関係会社および関連当事者への貸付金と、非流動負債に含まれる社債およびその他の借入金の帳簿価額と公正価値の比較である。
| 2026年3月31日現在 | ||||
| (単位:百万円) | 帳簿価額 | 公正価値 | ||
| レベル2 | レベル3 | |||
| 関係会社および関連当事者への貸付金 | 273,082 | 273,441 | - | |
| 社債およびその他の借入金 | 38,849 | 36,379 | - | |
| 2025年3月31日現在 | ||||
| (単位:百万円) | 帳簿価額 | 公正価値 | ||
| レベル2 | レベル3 | |||
| 関係会社および関連当事者への貸付金 | - | - | - | |
| 社債およびその他の借入金 | 53,230 | 49,402 | - | |
償却原価で計上され、報告日から満期までの期間が一年超の金融資産に関しては、活発な市場から入手した主要な金利を用いて計算された割引キャッシュ・フローに基づいて公正価値が決定される。当該貸付金の公正価値の決定にあたっては、信用リスクおよび当該貸付金の弁済順位が考慮される。
償却原価で計上され、報告日から満期までの期間が一年超の金融負債に関しては、報告日現在の相場価格に基づいて公正価値が決定される。これらの価格は公正価値に有意な影響を及ぼすすべてのインプットが直接的または間接的に観察可能であるような技法に基づく場合もあれば、観察可能な市場データに基づかないインプットを用いた技法に基づく場合もある。
公正価値ヒエラルキー
公正価値で測定されるすべての金融商品は、野村グループが公正価値を見積もるために使用する評価インプットの透明性に基づいて、3段階の階層(公正価値ヒエラルキー)に分類されている。金融商品は、その公正価値測定に有意な最も低いレベルのインプットに基づき、公正価値ヒエラルキーに分類されている。公正価値ヒエラルキーの3つのレベルは以下のように定義されている。:レベル1は最も透明性の高いデータを有し、レベル3は最も透明性の低いデータを有している。
レベル1
測定日現在の、同一の金融商品の(未調整の)取引価格を反映した観察可能な評価インプット
レベル2
レベル1に含まれる取引価格以外の、直接的に、または、間接的に観察可能な評価インプット
レベル3
野村グループの仮定や特定のデータを反映する観察不能な評価インプット
公正価値開示上、当社は、当該資産または負債の内容、特徴、リスクおよび、上記に説明している公正価値ヒエラルキーに基づいて、資産および負債の分類を決定している。
継続的に財務書類で認識される資産および負債に関しては、当社は各報告期間の期首時点に分類を再評価することにより、レベル間の移転が生じたかどうかを判断している。
市場で観察可能なデータの利用可能性は商品によって異なり、種々の要素の影響を受ける可能性がある。以下に限らず、有意な要素には、特に商品がカスタマイズされたものである場合、市場における類似する商品の普及度、例えば新商品であるかまたは比較的成熟しているかどうかというような市場での商品の様態、現在のデータが取得できる頻度および量などの市場から得られる情報の信頼性などが含まれる。市場が著しく変動している期間は、利用可能で観察可能なデータが減少する場合がある。そのような環境の下では、金融商品は公正価値評価の階層の下位レベルに再分類される可能性がある。
金融商品の分類を決定する際の重要な判断には、商品が取引される市場の性質、商品が内包するリスク、市場データの種類と流動性、および類似した商品から観察された取引の性質が含まれる。
評価モデルに市場においてあまり観察可能ではないデータあるいは観察不能なデータを使用する場合には、公正価値の決定過程には当社の重要な判断が含まれる。そのため、レベル1やレベル2の金融商品に比べて、レベル3の金融商品の評価にはより多くの判断が含まれる。
下記の表は、毎期経常的に公正価値で測定される金融資産および金融負債を、当社の評価手法に使用しているインプットの透明性に基づき公正価値ヒエラルキーのレベルごとに分類表示したものである。
| (単位:百万円) | 2026年3月31日現在 | 2025年3月31日現在 | |||||||
| 帳簿価額 | レベル1 | レベル2 | レベル3 | 帳簿価額 | レベル1 | レベル2 | レベル3 | ||
| 公正価値で測定される金融資産 | |||||||||
| デリバティブ金融資産 | 132,612 | - | 127,155 | 5,457 | 85,684 | - | 79,931 | 5,753 | |
| 外国為替関連デリバティブ | 16,194 | - | 15,771 | 423 | 10,795 | - | 9,998 | 797 | |
| 金利関連デリバティブ | 6,350 | - | 2,004 | 4,346 | 6,832 | - | 2,609 | 4,223 | |
| 株式関連デリバティブ | 49,976 | - | 49,469 | 507 | 39,564 | - | 39,025 | 539 | |
| コモディティ・デリバティブ | 59,439 | - | 59,439 | - | 27,985 | - | 27,985 | - | |
| クレジット・デリバティブ | 653 | - | 472 | 181 | 508 | - | 314 | 194 | |
| 132,612 | - | 127,155 | 5,457 | 85,684 | - | 79,931 | 5,753 | ||
| (単位:百万円) | 2026年3月31日現在 | 2025年3月31日現在 | |||||||
| 帳簿価額 | レベル1 | レベル2 | レベル3 | 帳簿価額 | レベル1 | レベル2 | レベル3 | ||
| 公正価値で測定される金融負債 | |||||||||
| デリバティブ金融負債 | 183,554 | - | 169,653 | 13,901 | 176,004 | - | 162,103 | 13,901 | |
| 外国為替関連デリバティブ | 105,046 | - | 105,046 | - | 109,239 | - | 109,178 | 61 | |
| 金利関連デリバティブ | 28,780 | - | 17,658 | 11,122 | 20,385 | - | 12,164 | 8,221 | |
| 株式関連デリバティブ | 24,050 | - | 21,400 | 2,650 | 27,738 | - | 22,240 | 5,498 | |
| コモディティ・デリバティブ | 22,278 | - | 22,278 | - | 15,835 | - | 15,835 | - | |
| クレジット・デリバティブ | 3,400 | - | 3,271 | 129 | 2,807 | - | 2,686 | 121 | |
| 純損益を通じて公正価値で測定される 金融商品に指定された金融負債 | 725,284 | - | 584,065 | 141,219 | 670,241 | - | 527,379 | 142,862 | |
| 908,838 | - | 753,718 | 155,120 | 846,245 | - | 689,482 | 156,763 | ||
レベル3の公正価値ヒエラルキーに分類された公正価値測定に関する照合
以下の表は、報告期間の期首残高と期末残高との間に生じた、レベル3に分類された金融商品の公正価値のすべての変動について、その推移を示したものである。
| (単位:百万円) | 2026年3月31日 | ||
| 純損益を通じて公正価値で測定される金融商品に指定された金融負債 | |||
| デリバティブ 金融資産 | デリバティブ 金融負債 | ||
| 期首残高 | 5,753 | 13,901 | 142,862 |
| 損益計算書および包括利益計算書に含まれている期 間の収益/(損失)の合計* | 6,274 | (2,347) | 10,144 |
| 新規発行 | - | - | 150,434 |
| 決済額 | (5,186) | 1,918 | (115,995) |
| レベル3への移動 | 18 | 3,780 | 16,818 |
| レベル3からの移動 | (1,402) | (3,351) | (63,044) |
| 期末残高 | 5,457 | 13,901 | 141,219 |
| 報告期間末に保有されている金融商品に対する損益計算書に含まれている期間の未実現利益/(損失)の合計 | 2,662 | (6,474) | 3,336 |
| (単位:百万円) | 2025年3月31日 | ||
| 純損益を通じて公正価値で測定される金融商品に指定された金融負債 | |||
| デリバティブ 金融資産 | デリバティブ 金融負債 | ||
| 期首残高 | 13,218 | 15,219 | 150,892 |
| 損益計算書および包括利益計算書に含まれている期間の収益/(損失)の合計* | (376) | (646) | (2,846) |
| 新規発行 | - | - | 131,050 |
| 決済額 | (6,351) | 1,536 | (84,280) |
| レベル3への移動 | 55 | 763 | 4,738 |
| レベル3からの移動 | (793) | (2,971) | (56,692) |
| 期末残高 | 5,753 | 13,901 | 142,862 |
| 報告期間末に保有されている金融商品に対する損益計算書に含まれている期間の未実現利益/(損失)の合計 | 394 | (6,563) | 6,365 |
* 資産については、プラスの残高は利益を、マイナスの残高は損失を表している。負債については、プラスの残高は損失を、マイナスの残高は利益を表している。
上記の表中のデリバティブに関る損益は、損益計算書中の純トレーディング収益/(損失)に含められている。上記の表中の、純損益を通じて公正価値で測定される金融商品に指定された金融負債による損益の合計は、損益計算書の中の純損益を通じて公正価値で測定される金融商品に指定された金融負債に関する純利益/(損失)に含められている。
当事業年度および前事業年度において、レベル1に認識された金融資産および金融負債はない。したがって、レベル1とレベル2との間での移動は生じなかった。
当社では、公正価値ヒエラルキーの中での金融商品のあるレベルから他のレベルへの移動は、すべて移動が発生した各四半期期間の期首に起きたものとしている。したがって、上記に計上されている金額は移動が発生した各四半期期間の期首時点の金融商品の公正価値を表している。
主要な金融商品の評価手法
デリバティブ:
当社が保有しているものは、区分処理された組込デリバティブを含めて、OTCデリバティブのみである。こうした店頭デリバティブは内部モデルを使用して公正価値を算定するが、この内部モデルでは市場取引価格のほか、市場に基づいたインプットのモデルへの入力、市場の清算取引に対するモデルの調整、ブローカー・ディーラーの相場価格、合理的な水準で価格の透明性が認められる他の価格情報などといった、市場で観察される他の証拠を可能な限り用いている。評価手法としては、単純な割引期待キャッシュ・フロー計算のほか、ブラックショールズ・モデルとモンテカルロ・シミュレーションが使われている。有意なインプットすべてが市場の証拠で裏付けられる場合には、区分処理された組込デリバティブを含む店頭デリバティブは公正価値ヒエラルキーのレベル2に分類されている。
相関係数、長期ボラティリティ等の有意な観察不能なインプットを用いてモデルを使って算定されるデリバティブは、レベル3に分類される。当社でレベル3に分類されるデリバティブの例としては、金利関連のエキゾチック・デリバティブ、外国為替関連のエキゾチック・デリバティブ、株式関連のエキゾチック・デリバティブ、金利リスクと外国為替リスクと株式リスクを組み合わせたエキゾチック・デリバティブ、長期またはエキゾチック・クレジット・デリバティブを含むその他の取引等がある。
評価手法はパラメーターに依拠するが、こうしたパラメーターは、同等の取引が現状の市場で取引されていない、あるいは市場データが得られないといったことにより、必ずしも市場で観察可能なものではない。このような評価手法は仮定に基づいていることから、前提となる仮定が変更となった場合には、これらの評価手法を用いて算定された公正価値も変わる可能性がある。
当事業年度では、合計で18百万円(前事業年度:55百万円)の金融資産および3,780百万円(前事業年度:763百万円)の金融負債がレベル3へ移動した。金融資産側で移動した金額に含まれる主なものは、株式関連デリバティブの10百万円(前事業年度:主として株式関連デリバティブの25百万円)であり、一部のボラティリティや相関係数が観察不能となった、または観察不能なパラメーターの重要度が増したことによりレベル3へ移動した。金融負債側で移動した金額に含まれる主なものは、株式関連デリバティブの3,743百万円(前事業年度:主として株式関連デリバティブの763百万円)であり、一部のボラティリティや相関係数が観察不能となった、または観察不能なパラメーターの重要度が増したことによりレベル3へ移動した。
当事業年度では、合計で1,402百万円(前事業年度:793百万円)の金融資産と3,351百万円(前事業年度:2,971百万円)の金融負債がレベル3から移動した。金融資産側で移動した金額に含まれる主なものは、株式関連デリバティブの949百万円(前事業年度:主として株式関連デリバティブの760百万円)であり、一部のボラティリティが観察可能となった、または観察不能なパラメーターの重要度が低下したためレベル3から移動した。金融負債側で移動した金額に含まれる主なものは、3,138百万円の株式関連デリバティブ(前事業年度:主として株式関連デリバティブの2,964百万円)であり、一部のボラティリティや相関係数が観察可能となった、または観察不能なパラメーターの重要度が低下したためレベル3から移動した。
ミディアム・ターム・ノート:
当社はミディアム・ターム・ノートを発行しており、当該債券は投資家が受け取るリターンを単純な固定もしくは変動金利の利息から、株式、株価指数、コモディティの価格、外国為替レート、第三者機関による信用格付けやより複雑な金利などある変数によって変動するリターンに変更させるような要素(すなわち、組込デリバティブ)を内包している。
そのようなミディアム・ターム・ノートの時価は、ミディアム・ターム・ノートに内包されている要素によって、利用可能な場合は活発な市場における同一の性質を持つ負債の相場価格、利用不可能な場合は、同一の性質を持つ負債が資産として取引された時の相場価格、類似の負債もしくは類似の負債が資産として取引された時の相場価格、またはディスカウント・キャッシュフロー評価手法(DCF法)とオプション・プライシング・モデルを組み合わせた内部モデルなどの評価手法を組み合わせて使用することにより決定される。負債性金融商品の公正価値評価のために使用される重要なインプットにはイールドカーブ、期限前償還率、倒産可能性および損失度が含まれる。
評価プロセス
当社は、公正価値ヒエラルキーでレベル3に分類される金融商品を含む、本財務書類上に計上される金融商品のあらゆる公正価値測定の適正性を確保するため、金融商品のリスクを負うトレーディング部門から独立した組織として、公正価値測定の裁定または検証を行うための管理機能および支援機能を有する野村グループのガバナンス・フレームワークの中に全面的に統合されている。
評価方針および手続の定義、実行および管理している野村グループ内の部署は、以下のとおりである。
・野村グループのリスク・マネジメント部門内のバリュエーション・モデル・バリデーション・グループが、収益責任を負う部門から独立した立場で評価モデルをレビューし、モデルの妥当性や一貫性を評価している。モデル・レビューにあたっては、評価の適切性や特定の商品の感応度など多くの要素を考慮している。評価モデルは定期的に観察可能な市場価格との比較、代替可能なモデルとの比較、リスク・プロファイルの分析により市場に合うよう見直される。
・野村グループの財務部門内のアカウンティング・ポリシー・グループは、公正価値の決定に関連した意見書も含め、野村グループの会計方針と手続を定めている。このグループは、アカウンティング・ポリシーのグローバルヘッド、そして最終的に野村グループのCFOに報告を行っている。
有意な観察不能なインプットおよび仮定に関する定量的情報
下記の表は、レベル3金融商品に使用される有意な観察不能なインプットおよび仮定に関する情報を示している。これらの金融商品は、一般的に観察可能な評価インプット(つまりレベル2の評価インプット)も含んでいるが、これらの評価インプットは下記の表には含まれていない。
下記の表は、レベル3の金融資産および金融負債の公正価値測定に使用されている評価手法とインプットを示したものである。
| (単位:百万円) | 2026年3月31日 | ||||||||
| 公正価値 | |||||||||
| 金融資産 | 金融負債 | 評価手法 | 有意な観察不能な インプット | インプットの 評価範囲* | |||||
| 外国為替関連デリバティブ | 423 | - | DCF/オプションモデル | 為替ボラティリティ(%) | 9.00-12.37% | ||||
| 金利関連デリバティブ | 4,346 | 11,122 | DCF/オプションモデル | 金利 為替ボラティリティ(%) 金利ボラティリティ(bp) 相関係数(-1.0 to 1.0) | 3.08-4.71% 9.67-12.37% 65.48-85.76 bp 0.35-0.98 | ||||
| 株式関連デリバティブ | 507 | 2,650 | DCF/オプションモデル | 配当利回り 株式ボラティリティ(%) 相関係数(-1.0 to 1.0) | 0.00-2.92% 16.81-60.22% -0.67-0.95 | ||||
| クレジット・デリバティブ | 181 | 129 | DCF | クレジットスプレッド(%) 回収率(%) | 0.49-1.76% 35-35% | ||||
| 純損益を通じて公正価値で測定される金融商品に指定された金融負債 | - | 141,219 | DCF/オプションモデル | 金利デリバティブ 金利 為替ボラティリティ(%) 金利ボラティリティ(bp) 相関係数(-1.0 to 1.0) | 3.08-3.93% 9.67-10.77% 65.48-85.76 bp 0.35-0.98 | ||||
| 株式デリバティブ 配当利回り(%) 株式ボラティリティ(%) 相関係数 (-1.0 to 1.0) | 0.00-2.92% 16.81-60.22% -0.67-0.95 | ||||||||
| クレジットデリバティブ クレジットスプレッド(%) 回収率(%) | 0.49-1.76% 35-35% | ||||||||
| 合計 | 5,457 | 155,120 | |||||||
| (単位:百万円) | 2025年3月31日 | ||||||||
| 公正価値 | |||||||||
| 金融資産 | 金融負債 | 評価手法 | 有意な観察不能な インプット | インプットの 評価範囲* | |||||
| 外国為替関連デリバティブ | 797 | 61 | DCF/オプションモデル | 為替ボラティリティ(%) | 11.59-12.07% | ||||
| 金利関連デリバティブ | 4,223 | 8,221 | DCF/オプションモデル | 金利 為替ボラティリティ(%) 金利ボラティリティ(bp) 相関係数(-1.0 to 1.0) | 2.04-4.16% 9.82-18.76% 44.17-92.47bp 0.35-0.98 | ||||
| 株式関連デリバティブ | 539 | 5,498 | DCF/オプションモデル | 配当利回り 株式ボラティリティ(%) 相関係数(-1.0 to 1.0) | 0.00-4.49% 16.83-51.53% -0.72-0.92 | ||||
| クレジット・デリバティブ | 194 | 121 | DCF | クレジットスプレッド(%) 回収率(%) | 0.24-1.42% 35-35% | ||||
| 純損益を通じて公正価値で測定される金融商品に指定された金融負債 | - | 142,862 | DCF/オプションモデル | 金利デリバティブ 金利 為替ボラティリティ(%) 金利ボラティリティ(bp) 相関係数(-1.0 to 1.0) | 2.04-3.56% 9.82-18.77% 44.17-92.47bp 0.35-0.98 | ||||
| 株式デリバティブ 配当利回り(%) 株式ボラティリティ(%) 相関係数(-1.0 to 1.0) | 0.00-4.49% 16.83-51.53% -0.72-0.92 | ||||||||
| クレジットデリバティブ クレジットスプレッド(%) 回収率(%) | 0.24-1.42% 35-35% | ||||||||
| 合計 | 5,753 | 156,763 | |||||||
* 範囲に関する情報はパーセンテージおよび係数で示され、金融商品の種類を評価するために使用される有意な観察不能な評価インプットの最高値と最低値を示している。その範囲に大きな差があることは、必ずしも評価インプットに不確実性または主観性が大きく反映していることを意味しておらず、主として当該金融商品そのものの特徴が異なることによる。
観察不能なインプットの変動に対する公正価値の感応度
レベル3に分類される金融商品の評価が、一般市場心理、信用、金利、外国為替、相関係数のみならずさまざまな要因によって変動することを考慮すると、状況がさらに悪化した場合には現在の価値は引き続き減少する可能性がある。それとは逆に、状況が改善した場合には、レベル3のポートフォリオの価値の増加が見込まれることになる。ただし、経営者はレベル3に分類される金融商品のポジションの純額に重大な影響を及ぼすことはないと考えている。
当社はミディアム・ターム・ノートのエクスポージャーをヘッジするためにデリバティブ取引を行っているため、レベル3のポートフォリオの価値の増減は、当社の損益に重大な影響を及ぼすものではない。ヘッジ・デリバティブ取引は、負債性商品に組み込まれたデリバティブから生じるポジションを相殺し、当該金融商品に関連する観察不能なインプットの変動に対する公正価値の感応度を限定的なものとしている。
上記の表に記載されている各金融商品の種類に対し、当社が使用する有意な観察不能なインプットや仮定の変化が当該金融商品の公正価値の測定に影響を及ぼすことがある。観察不能なインプットとそのインプット間の相関関係の変動に対するレベル3の公正価値測定の感応度は以下のとおりである。
デリバティブ — デリバティブの原資産から生じるリスクに関して当社のポジションがロングであれば、金利や信用スプレッドのようなデリバティブの原資産の個別の要素の大幅な上昇(低下)や、配当利回りの大幅な低下(上昇)によって、公正価値測定は大幅に増加(減少)することになる。デリバティブの原資産から生じるリスクに関して当社のポジションがショートである場合には、この変動による影響は当社が報告する公正価値測定に逆の影響を及ぼすことになる。
オプション価値やリカバリーレートや相関係数に関して当社のポジションがロングであり、ボラティリティやリカバリーレートや相関係数が大幅に上昇(低下)した場合には、通常、公正価値測定は大幅に増加(減少)することになる。当社のオプション価値やリカバリーレートや相関係数のポジションがショートである場合には、これらの変動の影響は公正価値測定に逆の影響を及ぼすことになる。
純損益を通じて公正価値で測定される金融商品に指定された金融負債 - 純損益を通じて公正価値で測定される金融商品に指定された金融負債にデリバティブが組み込まれている場合、その組込デリバティブは投資家への単純な固定または変動金利のリターンを、株価もしくは株価指数、商品相場、為替レート、第三者の信用格付、またはより複雑な金利等の変数に応じたリターンに変換する特徴をもっている。
デリバティブ金融商品がこのような純損益を通じて公正価値で測定される金融商品に指定された金融負債の変動を相殺するリスク管理目的で保有されていることを考慮すると、観察不能なインプットの変動に対する純損益を通じて公正価値で測定される金融商品に指定された金融負債の公正価値の感応度はデリバティブのものとは反対の方向になると予想される。
レベル3金融商品の有意な観察不能なインプット間には、予測可能な相関はない。
当社がさらされているマーケットリスクが限定的であることを考慮すると、観察不能なインプットに対する損益および株主持分の感応度は無視できる程度のものである。財政状態計算書において、合理的に代替可能な観察不能なインプットが使用された場合のレベル3金融商品の公正価値に対する影響額は、当社の総資産と比較すれば重要なものではない。
初日利益および損失
有意な観察不能なパラメーターを用いる評価手法により算定されたことから生じる利益または損失は、当該パラメーターが観察可能になるまで、あるいは当該金融商品の認識が中止されるまで、契約期間にわたって繰り延べられる。一方で、当初認識後の公正価値の変動は損益計算書の中で認識される。こうした金融商品から生じている損益計算書の中で認識されていない公正価値の合計額は、報告日現在、152百万円の利益(前事業年度:152百万円の利益)であった。下記の表は、期首残高から期末残高にかけての、初日利益および損失の変動に関する調整を示したものである。
| (単位:百万円) | 2026年3月31日 | 2025年3月31日 | |
|---|---|---|---|
| 初日利益の期首残高 | 152 | 152 | |
| 新規取引 | - | - | |
| 当年度中に純損益に認識された金額 | - | - | |
| 初日利益の期末残高 | 152 | 152 |
25.金融資産と金融負債の相殺
下記の表は、マスターネッティング契約や同種の契約の対象となる金融資産および金融負債の概要を示したものである。
| (単位:百万円) | 2026年3月31日 | |||||
| 認識されて いる金融資 産/負債の | 財政状態計 算書上相殺 されている | 財政状態計算書上に 計上されて | 財政状態計算書上 相殺されていない関連金額 | |||
| 総額(1) | 総額 | いる金額 | 金融商品(2) | 担保金(3) | 純額 | |
| デリバティブ金融資産 | 129,665 | - | 129,665 | (81,451) | (39,722) | 8,492 |
| 関係会社および関連当事者への貸付金 | 273,130 | - | 273,130 | (41) | - | 273,089 |
| 金融資産合計 | 402,795 | - | 402,795 | (81,492) | (39,722) | 281,581 |
| デリバティブ金融負債 | 181,372 | - | 181,372 | (81,492) | (99,680) | 199 |
| 金融負債合計 | 181,372 | - | 181,372 | (81,492) | (99,680) | 199 |
| (単位:百万円) | 2025年3月31日 | |||||
| 認識されて いる金融資 産/負債の | 財政状態計 算書上相殺 されている | 財政状態計算書上に 計上されて | 財政状態計算書上 相殺されていない関連金額 | |||
| 総額(1) | 総額 | いる金額 | 金融商品(2) | 担保金(3) | 純額 | |
| デリバティブ金融資産 | 83,814 | - | 83,814 | (69,330) | (6,030) | 8,454 |
| 関係会社および関連当事者への貸付金 | 273,130 | - | 273,130 | (284) | - | 272,846 |
| 金融資産合計 | 356,944 | - | 356,944 | (69,614) | (6,030) | 281,300 |
| デリバティブ金融負債 | 173,604 | - | 173,604 | (69,614) | (102,884) | 1,106 |
| 金融負債合計 | 173,604 | - | 173,604 | (69,614) | (102,884) | 1,106 |
(1) 区分処理された組込デリバティブは除外されているが、これは組込デリバティブがマスターネッティング契約や同種の契約の対象となっていないためである。
(2) これらは、貸借対照表上は相殺が認められていないが、取引相手方の債務不履行、支払不能もしくは倒産時には相殺する権利を当社が有している金額を表している。
(3) デリバティブのプラス時価に対して受け入れた担保金および、デリバティブのマイナスの時価に対して差し入れた担保金は、それぞれその他の負債およびその他の資産に計上されている。
当社はすべてのデリバティブ取引相手との間で、取引相手方の債務不履行、支払不能もしくは倒産時には相殺する権利を当社が有することになるISDAのマスター契約を締結している。また当社は、取引相手方のうちの1社との間でマスターネッティング契約を締結したことにより、オンバランスシート取引およびオフバランスシート取引双方に関し、当該取引相手方の債務不履行時、支払不能もしくは倒産時には相殺する権利を有している。これらの契約によれば、同一の取引相手との間の同一の原契約に関するグロスエクスポージャーに対し、その信用エクスポージャーを削減することになる。
ネッティング契約は、通常、取引当事者同士で合意された原則的な条件を取り決めているマスターネッティング契約を指す。マスターネッティング契約では、ネッティング額の算定原則、担保の種類、債務不履行や他の倒産事由の定義、債務不履行の際の損害額や必要となる文書等に関して取り決められている。また、マスターネッティング契約は、取引当事者間における取引のすべてもしくはできる限り多くの取引を契約下にすべく条件が定められている。こうして個々の取引はマスターネッティング契約の下における取引となり、取引当事者同士が互いに営業活動を行う際、この契約が単一の基本契約となる。このようにして信用リスクを低減させることに加え、相殺条項を定めた単一のマスターネッティング契約の下で個別取引を行うことにより、複数の法域または複数の契約にまたがる取引の決済リスクを低減することもできる。
26.資本管理方針
当社の資本管理方針の目標は、発行済株式資本、ミディアム・ターム・ノートおよび関係会社からの借入金から構成される資本の適正な水準を維持することである。当社は、資本の適正水準について見直しを行っており、適正水準に関しては、野村グループにおける資金需要や流動性ポジションを十分に検討した上で決定している。
当年度中、資本管理の目標、方針、プロセスに変更はなかった。
| (単位:百万円) | 2026年3月31日現在 | 2025年3月31日現在 | |
|---|---|---|---|
| 発行済および払込済株式資本 | 9,386 | 8,284 | |
| 株式払込剰余金 | 1,321 | 1,321 | |
| 為替換算調整勘定 | (984) | 118 | |
| 発行済株式資本合計 | 9,723 | 9,723 | |
| 社債およびその他の借入金 | 41,753 | 57,287 | |
| - 非流動負債に含まれるもの | 38,849 | 53,230 | |
| - 流動負債に含まれるもの | 2,904 | 4,057 | |
| 純損益を通じて公正価値で測定される金融商品に指定された金融負債 | 725,284 | 670,241 | |
| - 非流動負債に含まれるもの | 374,540 | 437,746 | |
| - 流動負債に含まれるもの | 350,744 | 232,495 | |
| 関係会社からの借入金 | 131,674 | 149,045 | |
| - 非流動負債に含まれるもの | - | - | |
| - 流動負債に含まれるもの | 131,674 | 149,045 | |
| 発行済株式資本、ミディアム・ターム・ノートおよび関係会社からの借入金合計 | 908,434 | 886,296 |
27.関連当事者
本財務書類の他の箇所で開示されているように、当社が当期間中に関連当事者との間で行った重要な取引は以下のとおりである。
a.親会社との取引
i. 当社はNHIとの間で金銭消費貸借契約を締結しており、当事業年度の受取利息は4,306百万円であった(前事業年度:15,017百万円)。当事業年度末日現在、NHI向けの貸付金残高は374,600百万円(前事業年度末日現在:400,000百万円)であり、残高はすべて無担保である。当事業年度末日現在、NHIに対する貸付契約の未実行残高は、178,100百万円である(前事業年度末日現在:399,900百万円)。また、当事業年度末現在、NHIからの未収利息222百万円がその他の流動資産に計上されている(前事業年度末日現在:NHIからの未収利息はなかった。)。
ii. 当社は、当社の社債に対する保証人の1社であるNHIとディーラー契約を締結しており、計算対象期間における社債の平均発行残高に基づいて円貨で手数料を支払うことに合意している。当事業年度には405百万円の保証料が支払手数料等に計上されている(前事業年度:431百万円)。当事業年度末日現在、NHIへの未払保証料407百万円がその他の流動負債に計上されている(前事業年度末日現在:431百万円)。
iii. 移転価格文書(注記7を参照)に基づいて当事業年度末日現在、当社およびNHIはユニラテラルAPAに関連して課税所得に基づいて支払う義務を負わなかった(前事業年度末日現在:8,676百万円の利益)。当事業年度末日現在、NHIからの債権としてその他の流動資産に計上される利益または損失はなかった(前事業年度末日現在:8,676百万円)。
ⅳ. 当事業年度のNHIによる情報テクノロジーインフラストラクチャーおよびその他のサービスに関する費用は、59百万円(前事業年度:49百万円)であった。この費用は損益計算書の中の一般管理費に計上されている。当事業年度末日現在、NHIへの未払金25百万円がその他の流動負債に計上されている(前事業年度末日現在:19百万円)。
b.執行取締役との取引
当事業年度末日現在、当社の執行取締役は2名であり、野村グループ内から派遣されている。当事業年度および前事業年度において、当社が負担した当該執行取締役への報酬はなかった。
c.その他の関連当事者との取引
i. 当社は他の関連当事者との間で金銭消費貸借契約を締結しており、当事業年度の受取利息は14,333百万円(前事業年度:37,731百万円)であった。当事業年度末日現在、関係会社および関連当事者への貸付金残高は、541,940百万円(前事業年度末日現在:491,164百万円)であった。残高はすべて無担保である。当事業年度末日現在、関係会社への貸付契約の未実行残高はなかった(前事業年度末日現在:547,452百万円)。また、当事業年度末日現在、その他の関連当事者からの未収利息2,627百万円がその他の流動資産に計上されている(前事業年度末日現在:1,691百万円)。
ii. 当社は他の関連当事者との間で金銭消費貸借契約を締結しており、支払利息が発生している。かかる契約に関する当事業年度末日現在の支払利息は7,215百万円(前事業年度末日現在:103,224百万円)であった。当事業年度末日現在、その他の関連当事者への未払利息1,401百万円がその他の流動負債に計上されている(前事業年度末日現在:1,034百万円)。
iii. 当社はISDA制定のマスター契約書に基づいて、他の関連当事者とデリバティブ契約を締結している。当事業年度末日現在、その他の関連当事者との間のデリバティブ金融資産およびデリバティブ金融負債はそれぞれ129,665百万円および181,372百万円(前事業年度末日現在:デリバティブ金融資産:83,814百万円、デリバティブ金融負債:173,604百万円)である。
ⅳ. 当事業年度末日現在、流動性対策やマーケット・メーク業務の一環として、野村グループで保有している当社の社債の発行残高は20,517百万円(前事業年度末日現在:20,399百万円)であり、そのうちの2,000百万円(前事業年度末日現在:100百万円)は社債およびその他の借入金に分類されており、18,517百万円(前事業年度末日現在:20,299百万円)は純損益を通じて公正価値で測定される金融商品に分類された金融負債に分類されている。
ⅴ. 当社は、当社の社債の保証人である野村グループの関連当事者1社とディーラー契約を締結しており、計算対象期間における社債の平均発行残高に基づいて、保証料を円貨で支払うことに同意している。当事業年度には、1百万円の保証料が支払手数料等に計上されている(前事業年度:1百万円)。当事業年度末日現在、その他の関連当事者への未払保証料1百万円がその他の流動負債に計上されている(前事業年度末日現在:1百万円)。
ⅵ. 当事業年度において、当社は、その他の関連当事者の人員によるサポートに係るサービスフィーを91百万円支払っており、損益計算書の中の一般管理費に計上されている(前事業年度:97百万円)。当事業年度末日現在、その他の関連当事者へのサービスフィーの未払額64百万円がその他の流動負債に計上されている(前事業年度末日現在:69百万円)。
ⅶ. 当社は、当事業年度において、その他の関連当事者への業務運営サポートに係るサービスレベニューを150百万円受け取っており、損益計算書の中のその他の営業利益/(損失)に計上されている(前事業年度:132百万円)。当事業年度末日現在、その他関連当事者へのサービスレベニューの未収金150百万円がその他の流動資産に計上されている(前事業年度末日現在:132百万円)。
ⅷ. 当社はデリバティブ取引に関連して、その他の関連当事者との間で現金担保の授受を行い、支払・受取金利が発生している。当社は当事業年度において、担保金から551百万円の利息(前事業年度:221百万円)を受け取っている。当社は当事業年度において、担保金から201百万円の利息(前事業年度:52百万円)を支払っている。当事業年度末日現在、差入現金担保99,680百万円がその他の流動資産に計上されている(前事業年度末日現在:102,884百万円)。当事業年度末日現在、受入担保金39,722百万円がその他の流動負債に計上されている(前事業年度末日現在:6,030百万円)。
28.後発事象
久保田健太郎は2026年5月13日付で当社の取締役社長兼執行取締役を辞任した。株主は2026年5月13日付で土居展陽氏を当社の新しい取締役社長兼執行取締役に任命した。
29.利益処分 ‐ 経営者の提案
経営者は、当事業年度の当期純利益合計443百万円を利益剰余金へ充当するよう提案している。この提案は財務書類に反映されている。
2026年7月3日
執行取締役
土居 展陽 淺野 健一郎
その他の情報
独立監査報告書
独立監査人であるイーワイ・アカウンタンツ・ビーヴィーによる監査報告書は、巻末に掲載されている。
利益処分 - 当社定款での規定
当社定款第20条に従い、純利益は株主総会で自由に処分されるものとする。
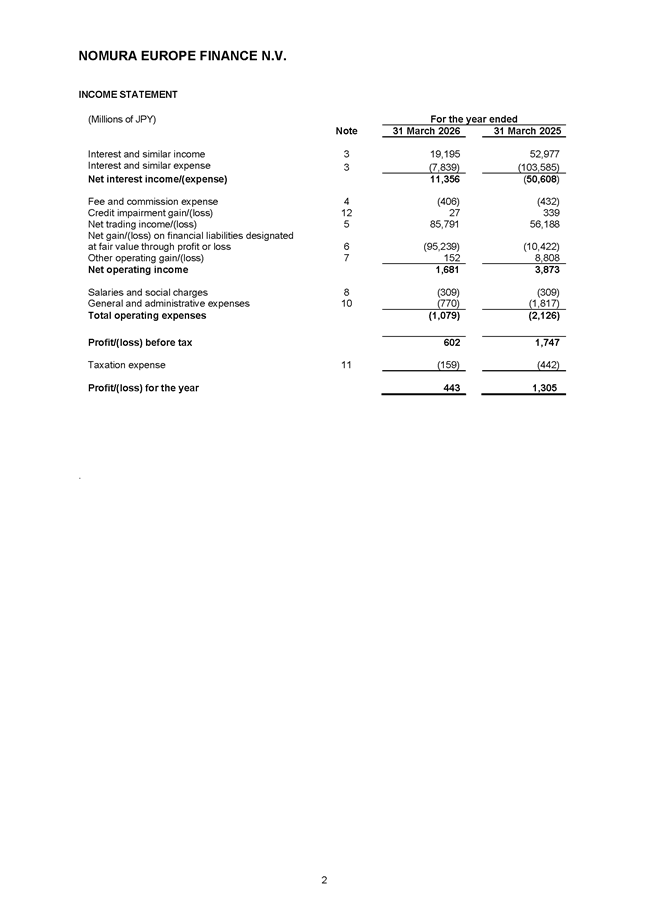
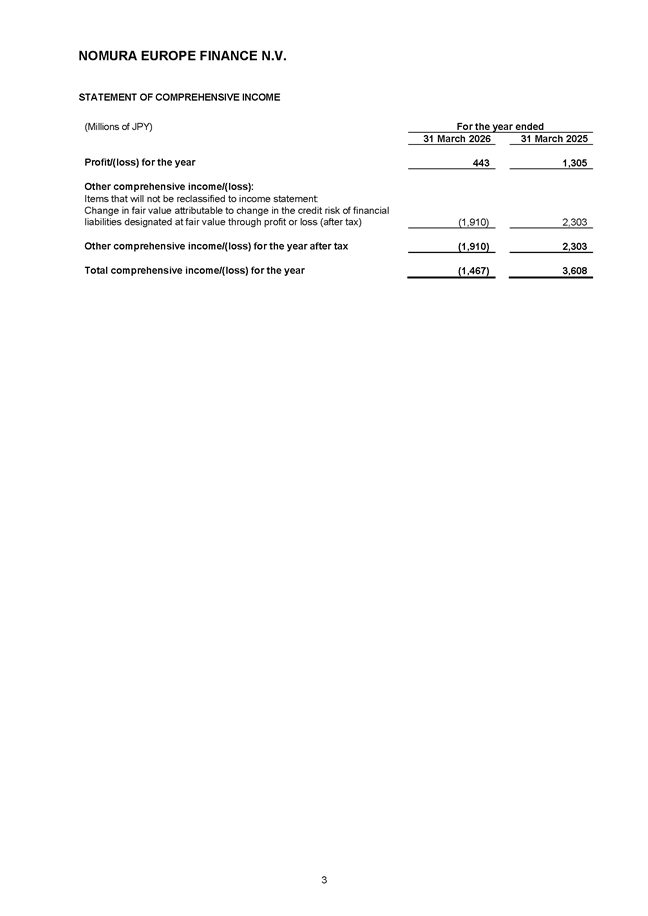
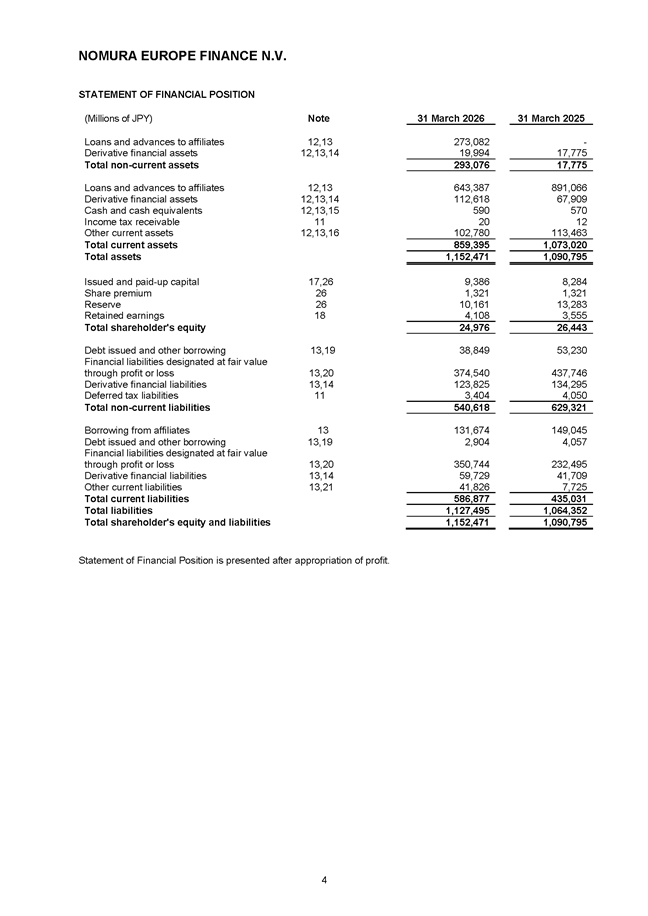
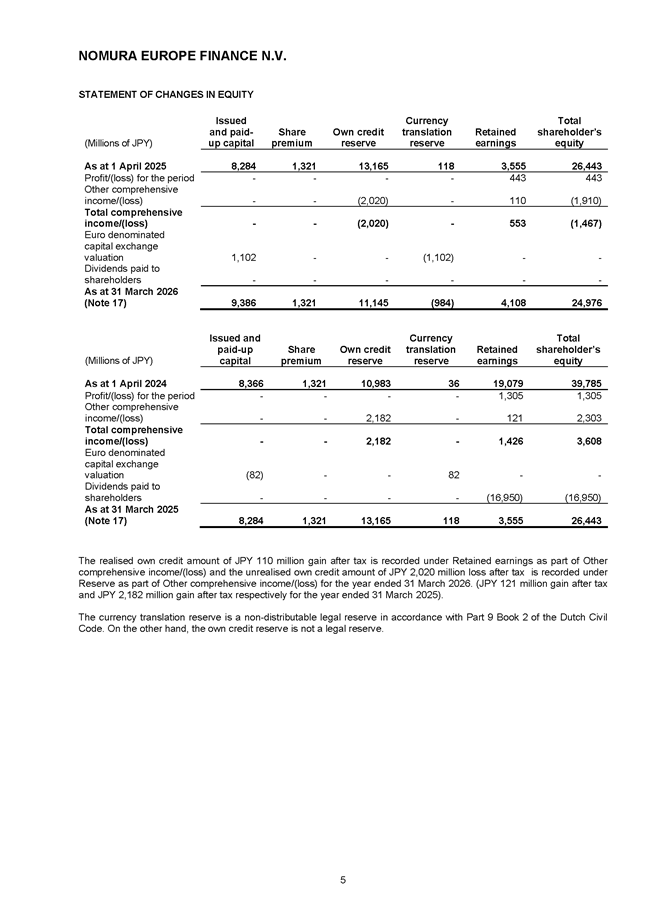
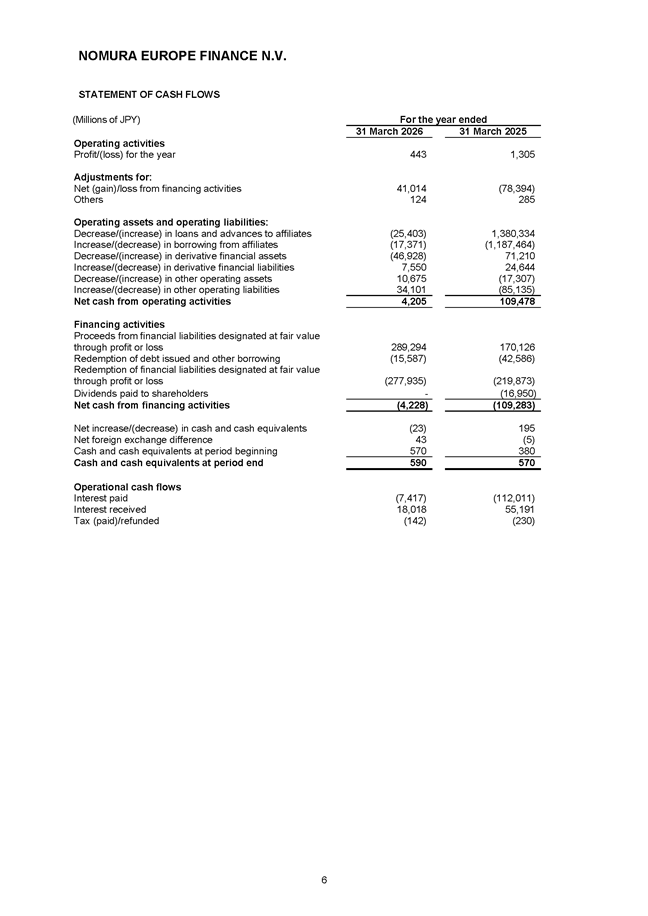
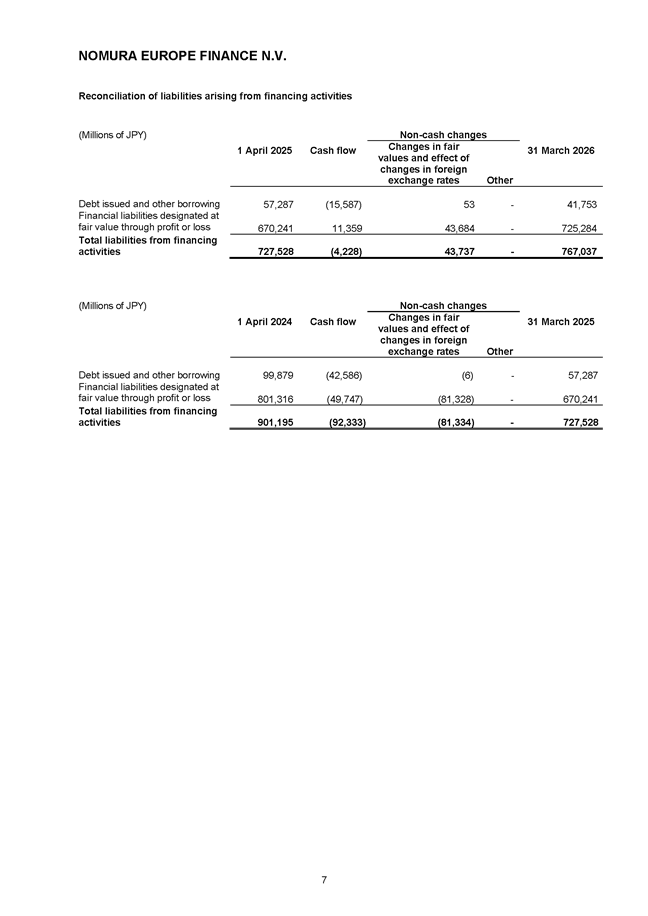
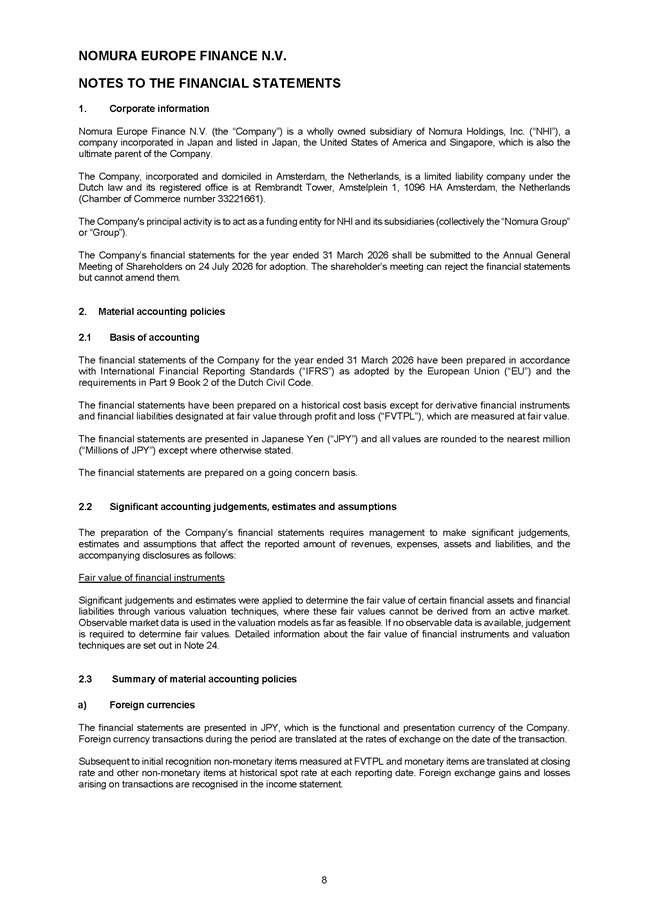
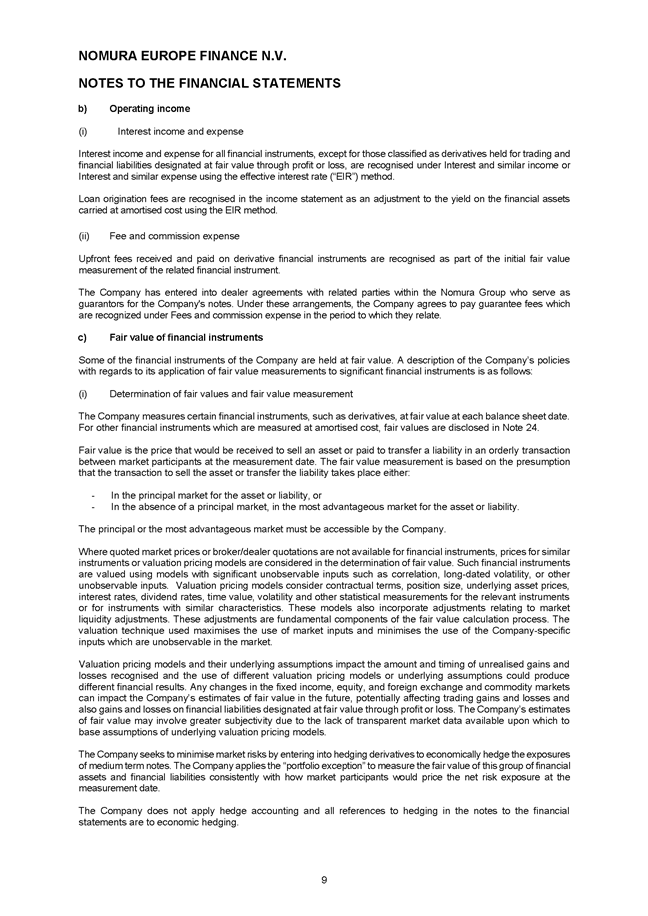
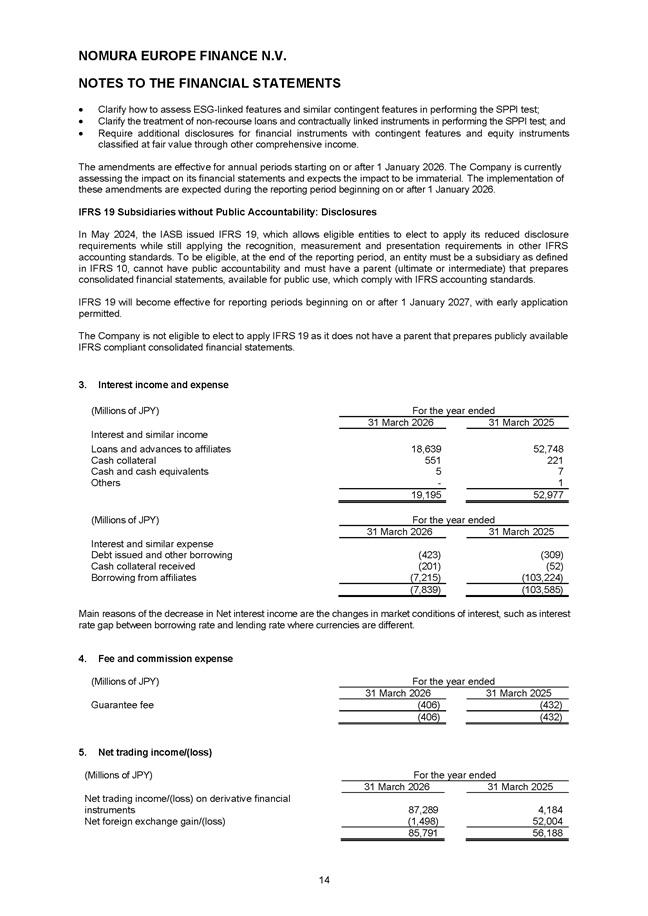
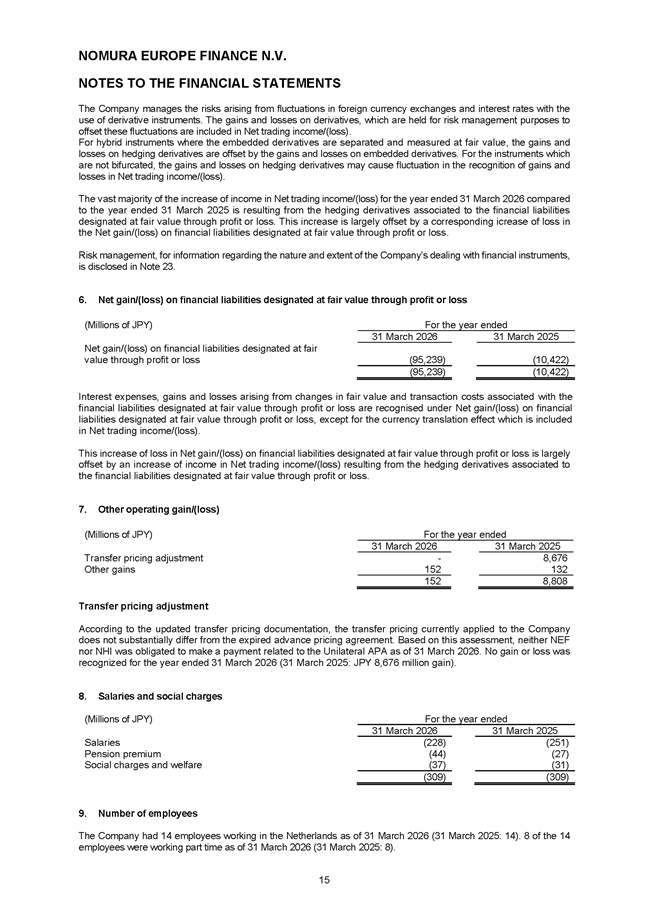
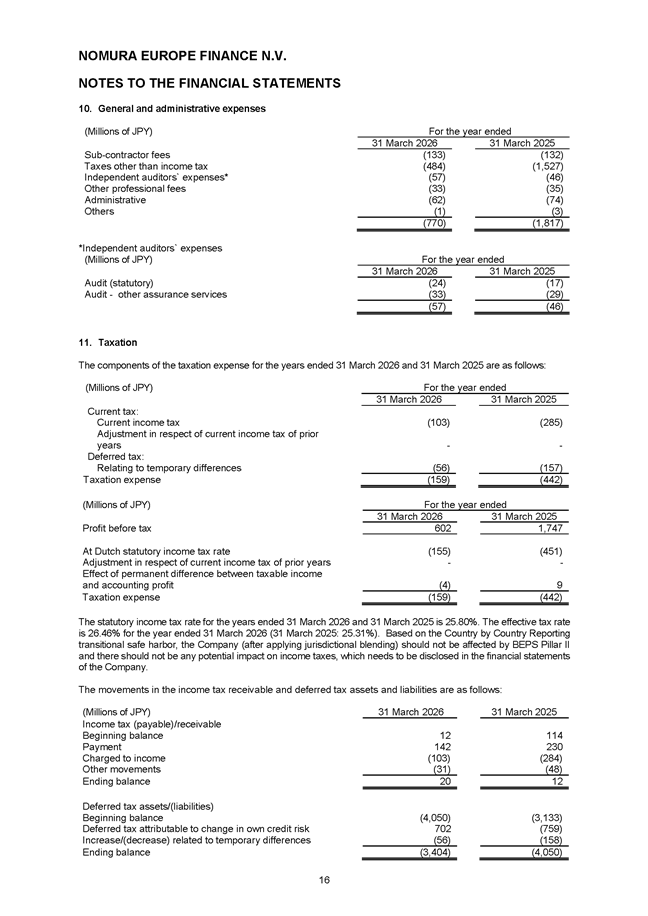
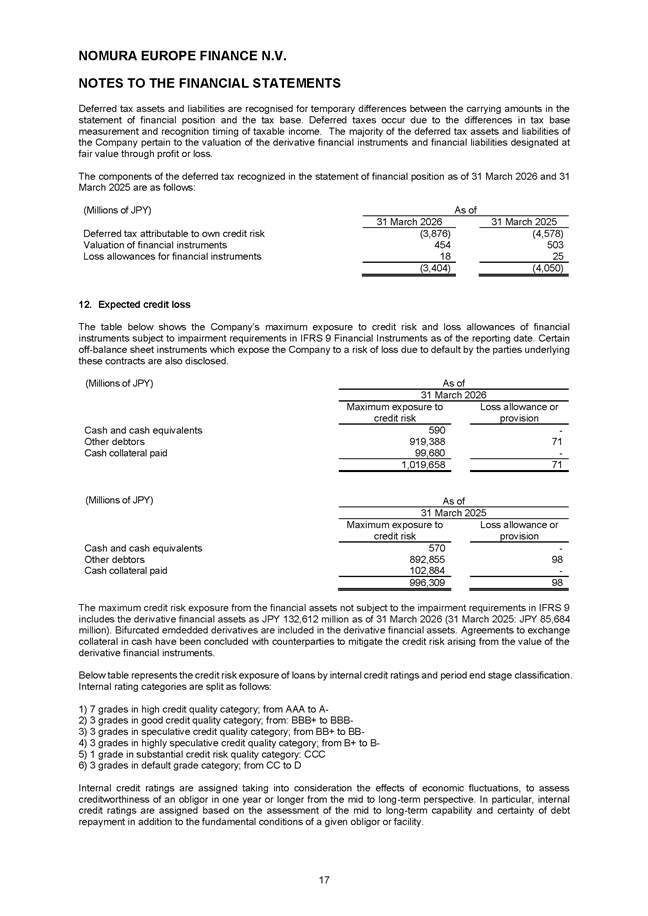
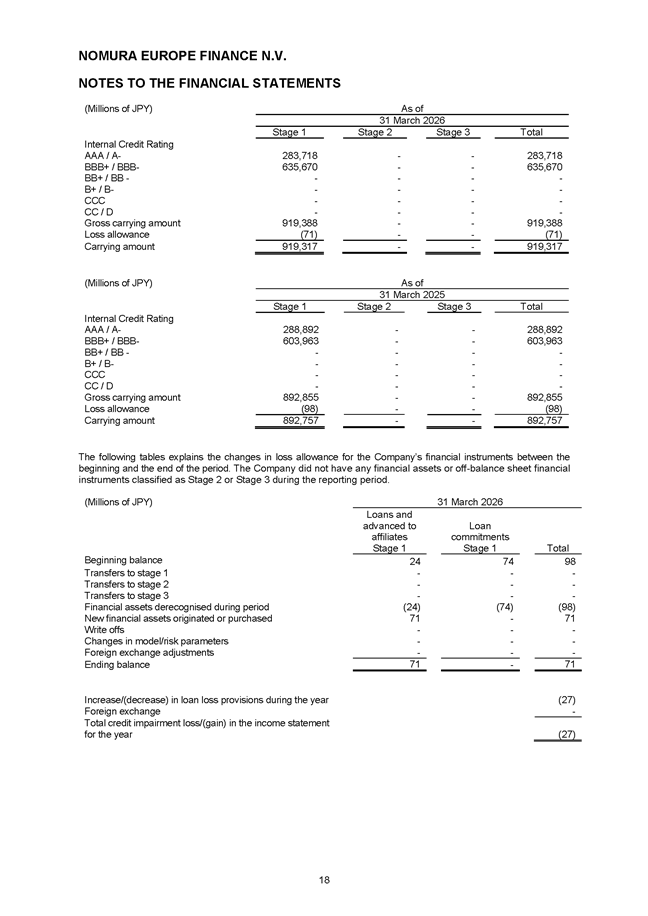
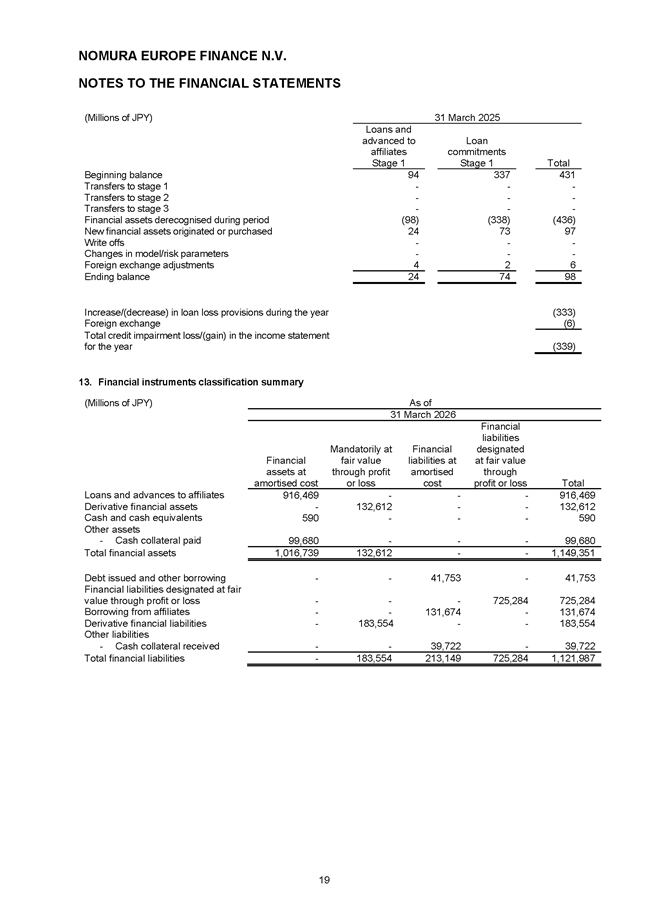
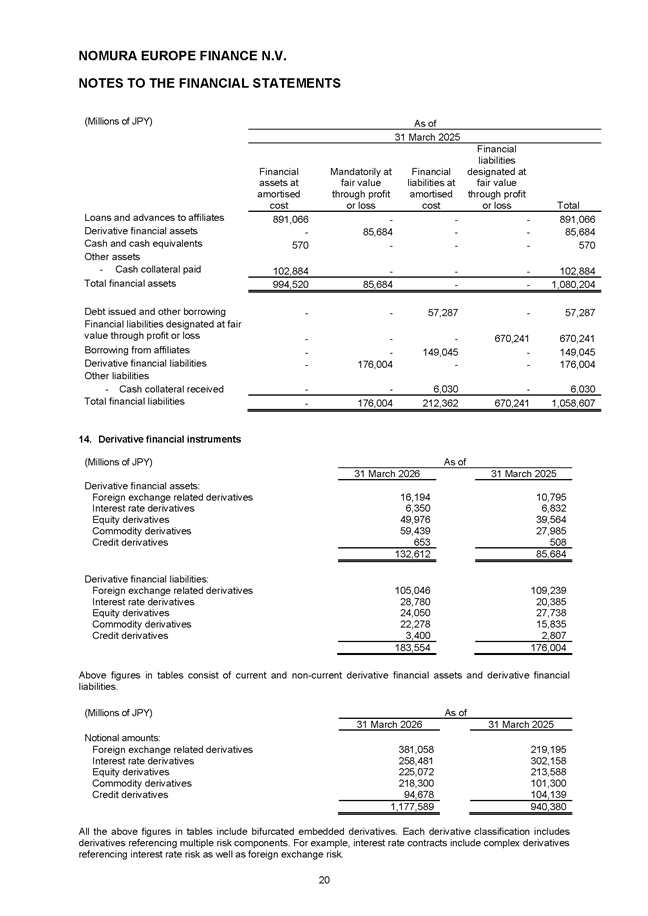
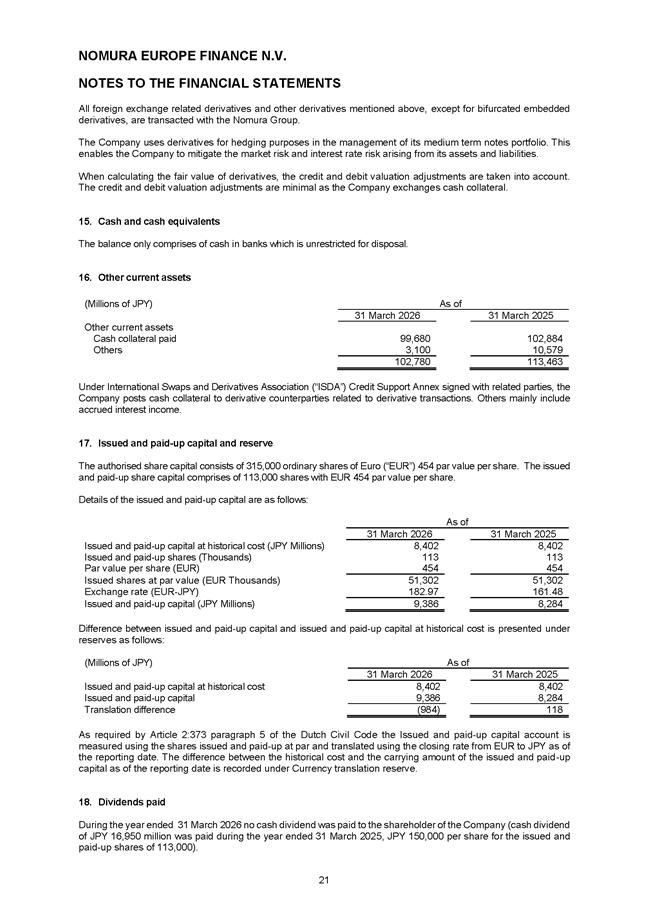
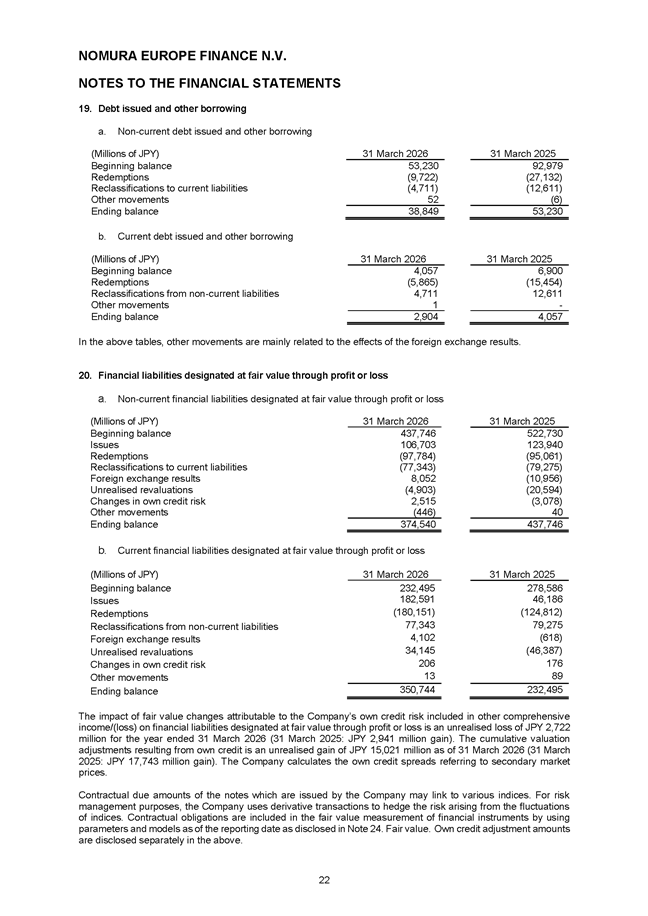
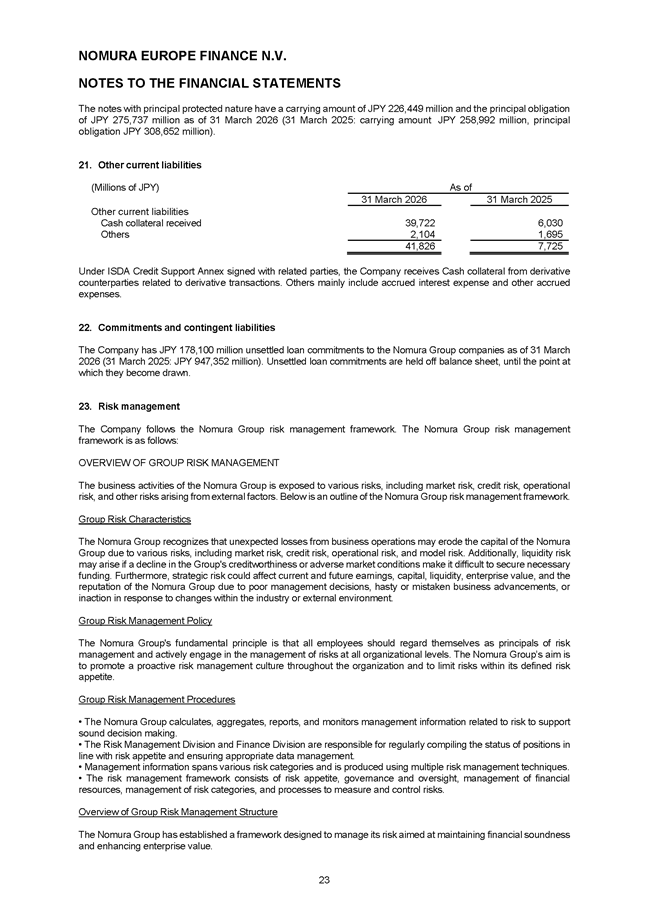
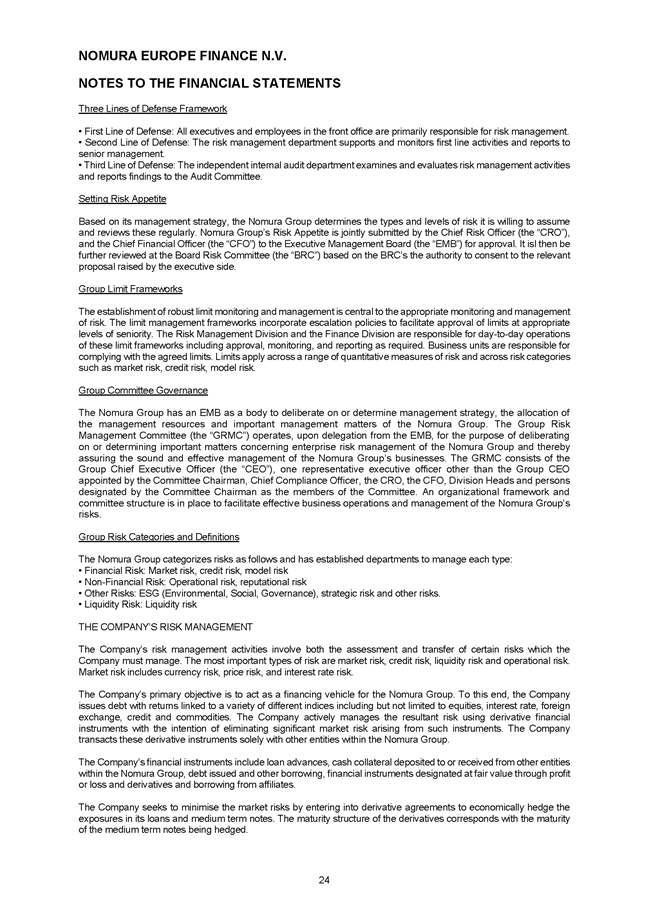
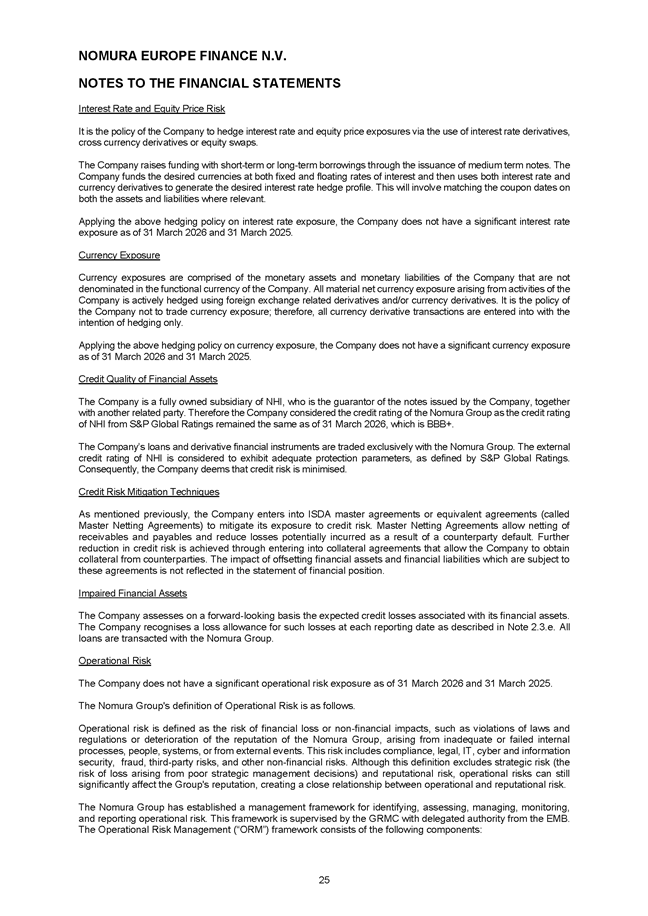
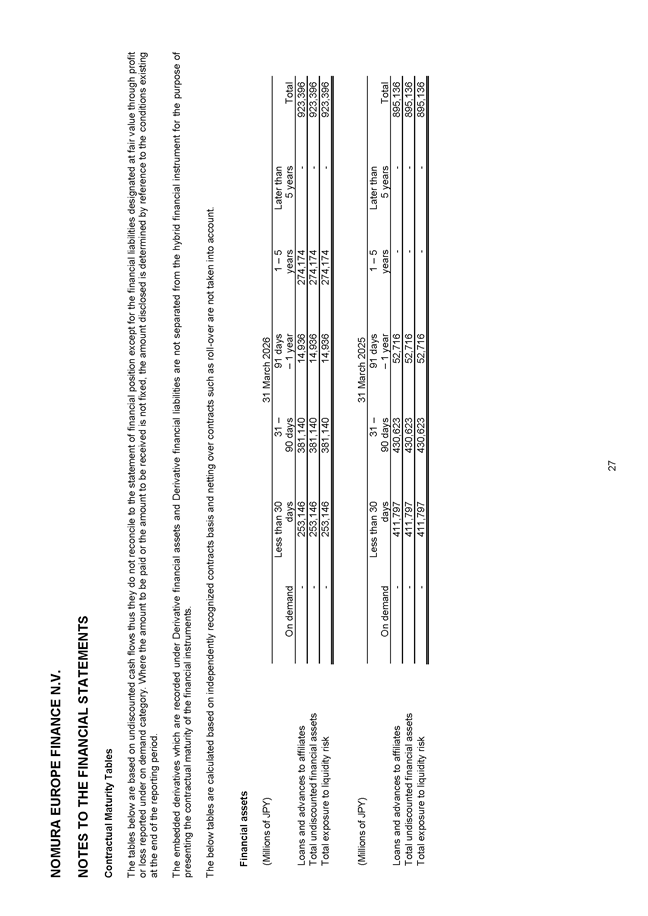
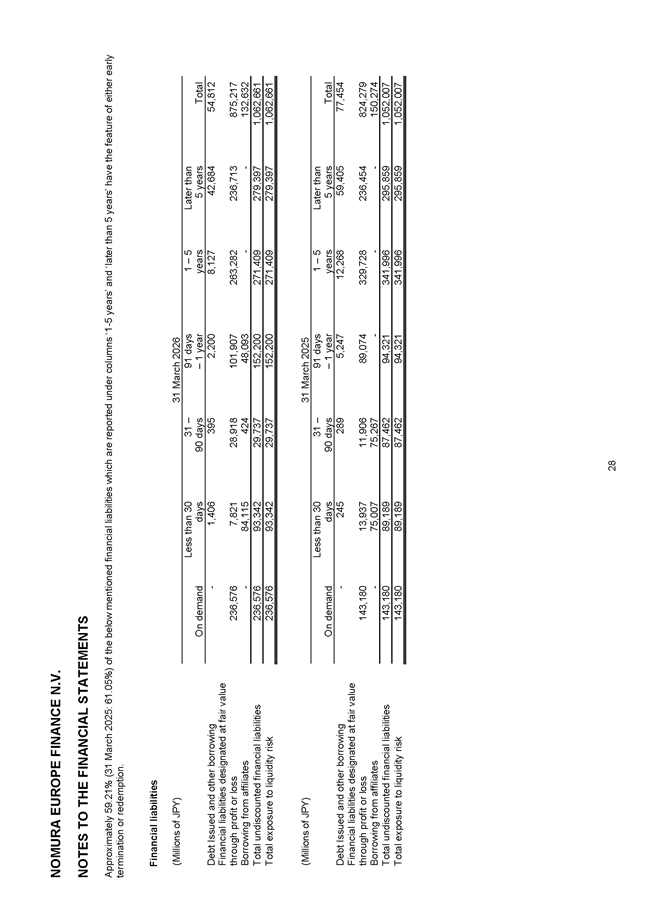
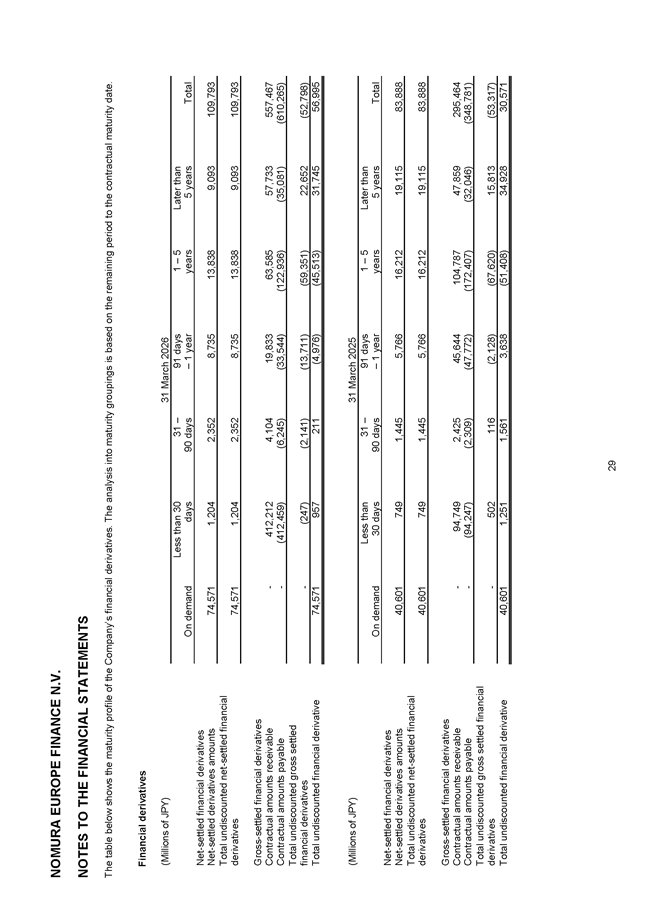
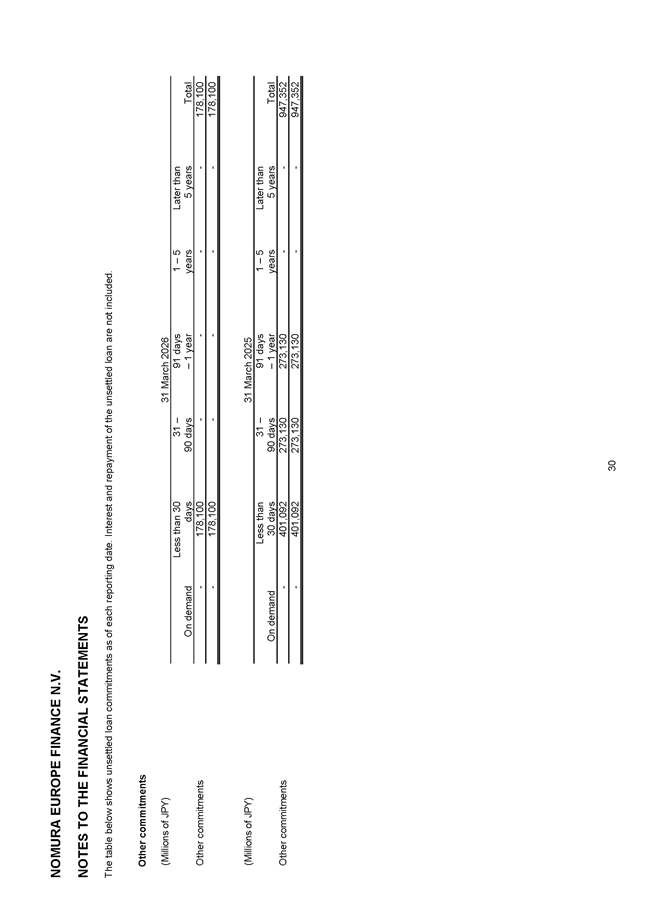
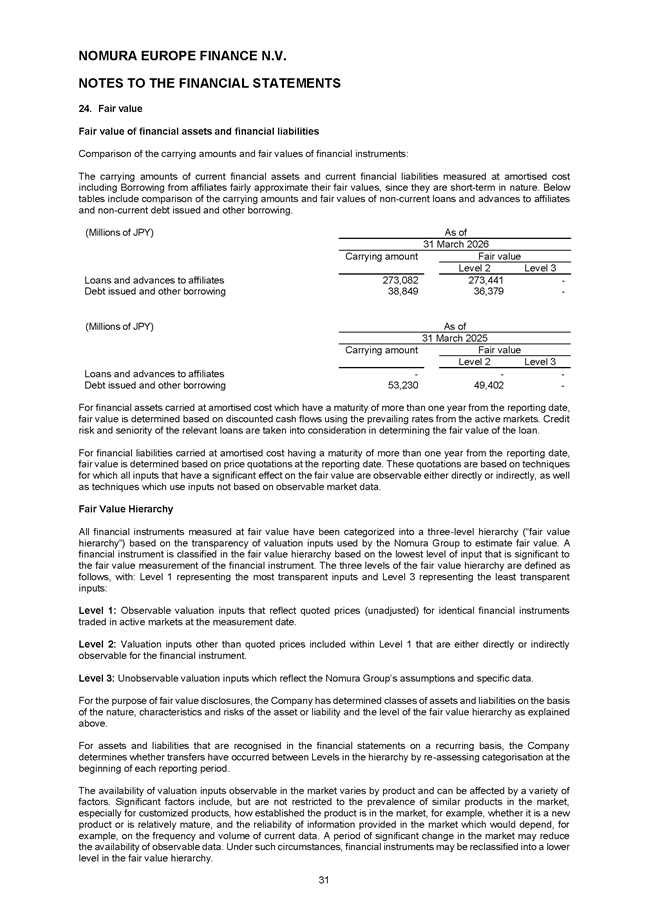
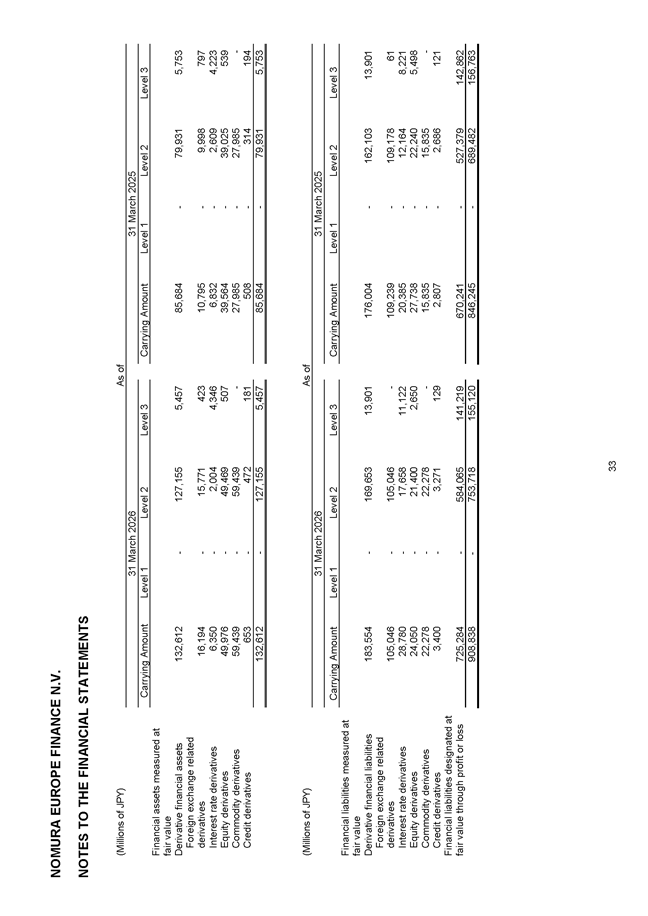
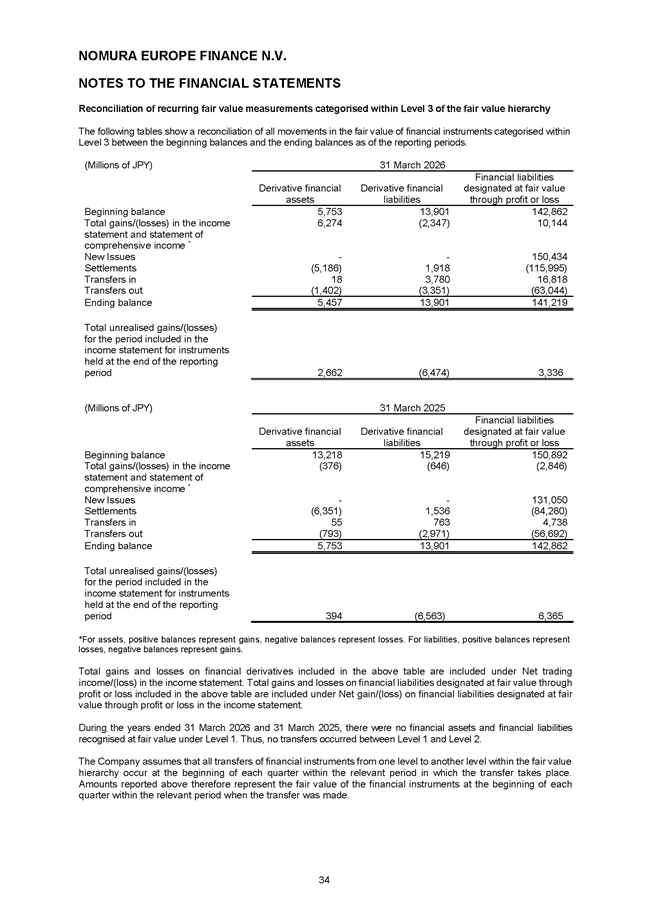
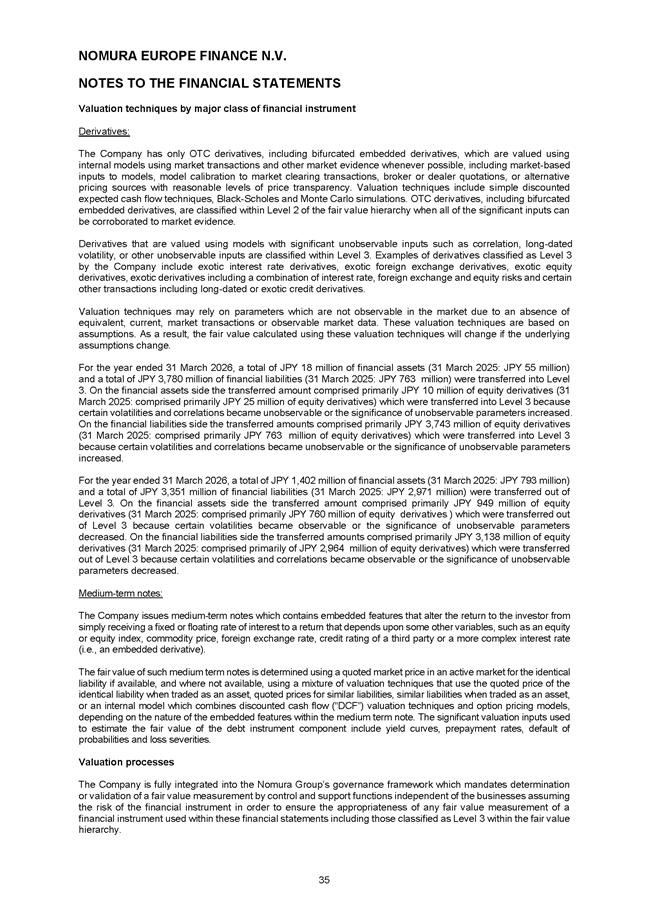
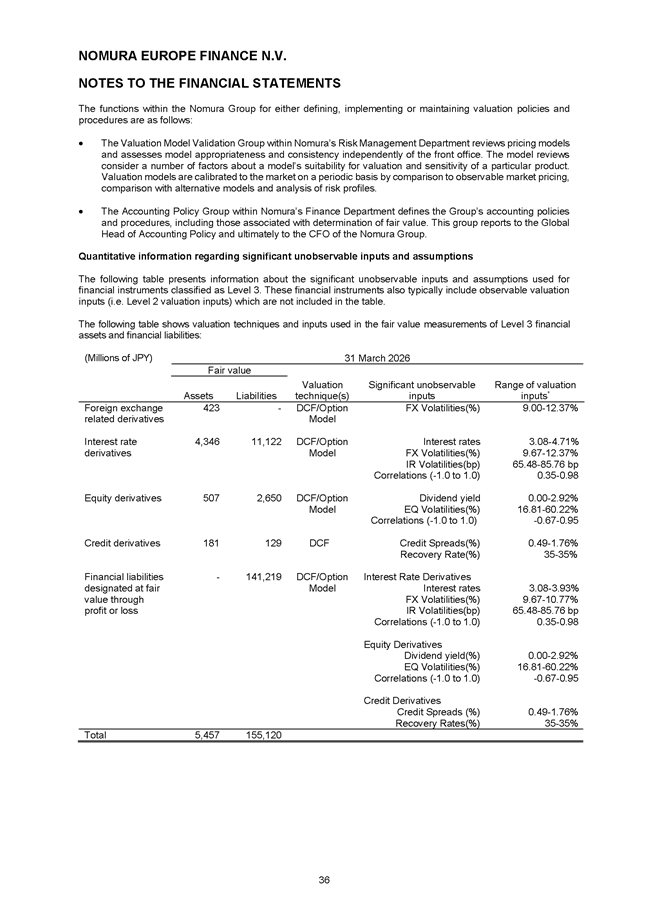
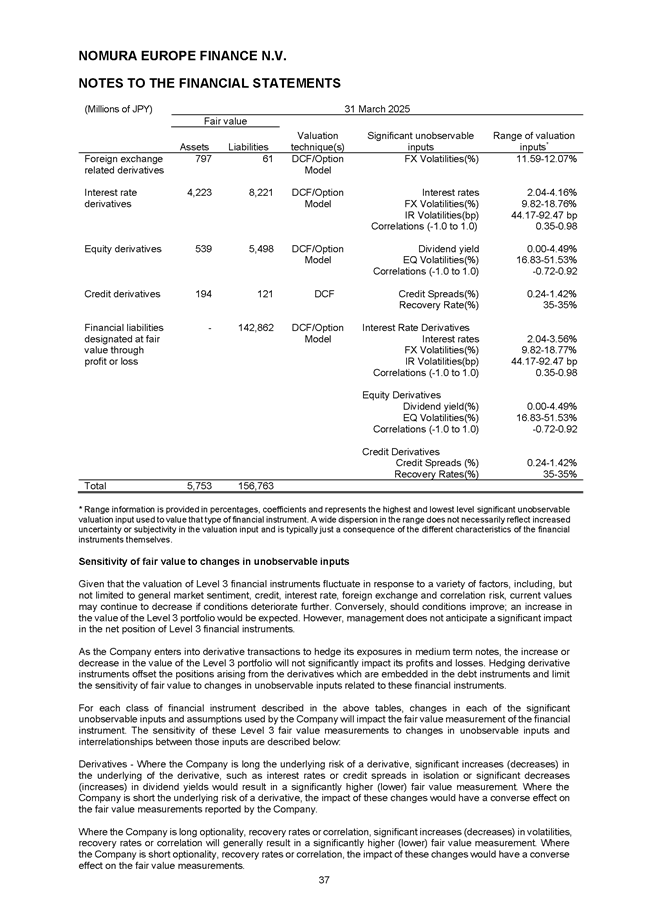
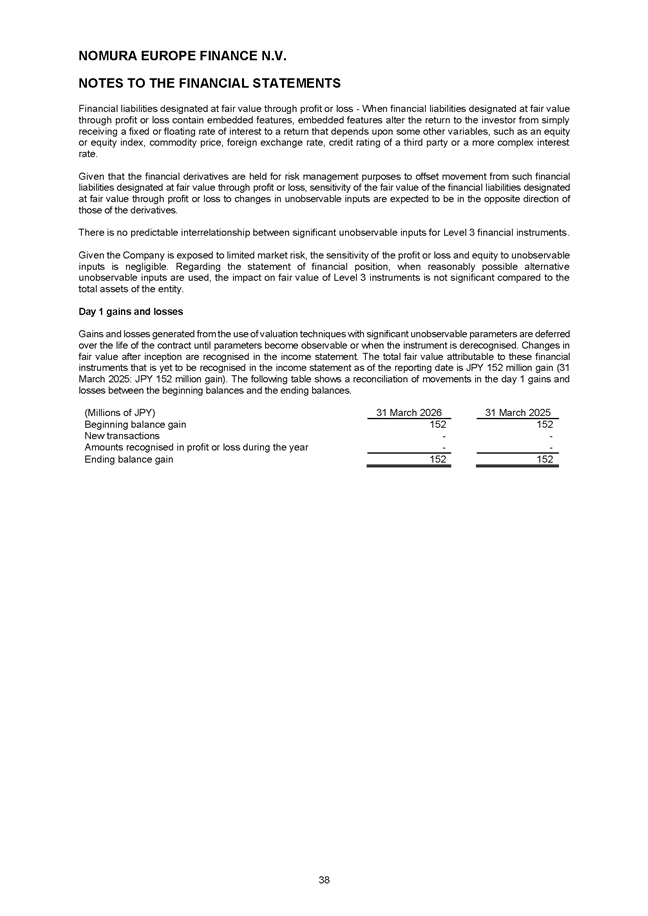
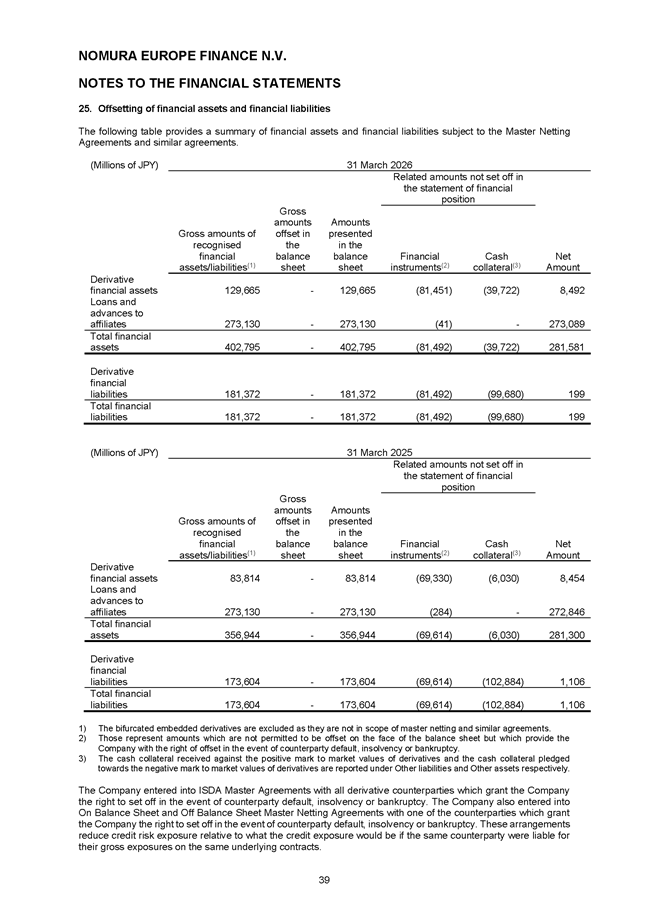
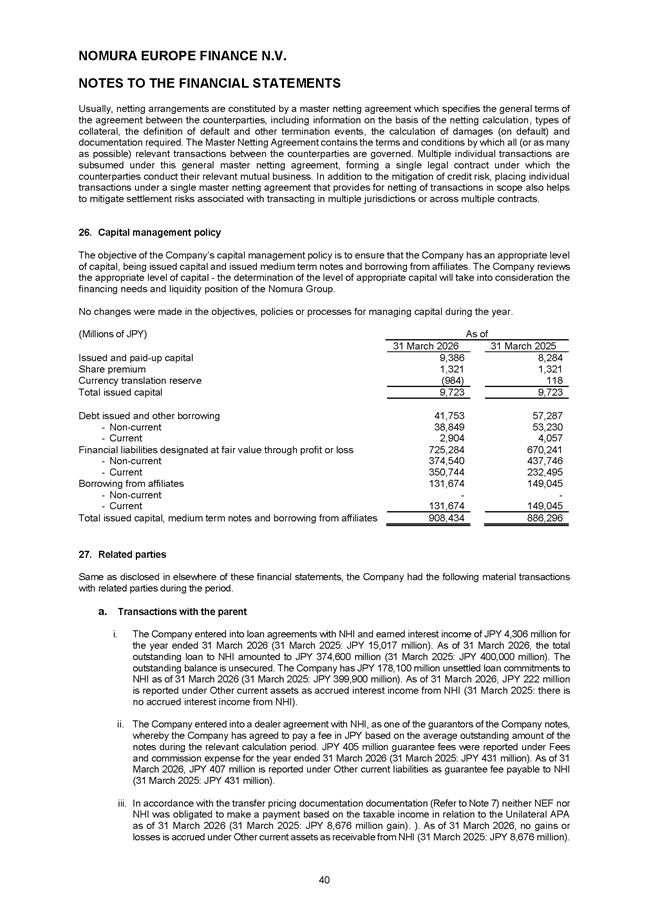
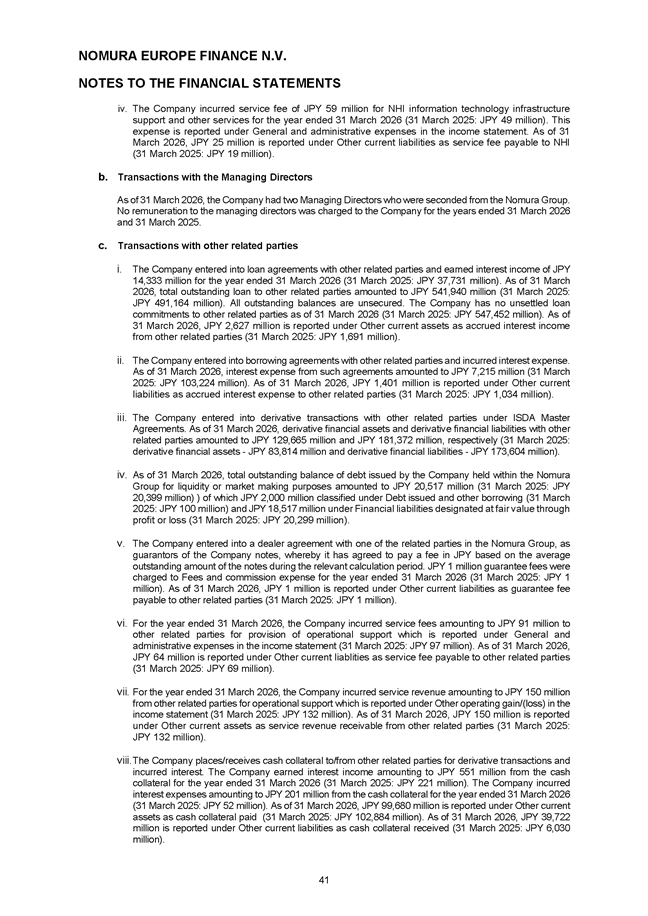
2【主な資産・負債及び収支の内容】
「第3 事業の状況-4 経営者による財政状態、経営成績及びキャッシュ・フローの状況の分析-(3) 財政状態、経営成績およびキャッシュ・フローの状況の分析」および上記「1 財務書類」を参照のこと。
3【その他】
(1) 後発事象
当社が2026年4月1日から2026年7月31日までの間にユーロ・ノート・プログラム(「第3 事業の状況-5 重要な契約等」を参照のこと。)に基づいて発行した社債は、円貨建債計77,643.1百万円、米ドル建債計183.26百万米ドル、豪ドル建債計3.5百万豪ドルとなっている。
(2) 訴訟
重要な訴訟等はない。
(3) 本国と日本における会計原則および会計慣行の主要な相違
本書記載の財務書類の作成基礎であるIFRSについて、日本における会計処理の原則および手続ならびに財務書類の表示方法(以下「日本の会計原則」という。)と比べ、次の相違が存在する。
1.組込デリバティブの区分処理
IFRS第9号では、デリバティブと金融負債が組み合わされた契約について、次の要件を全て満たす場合は、組込デリバティブを主契約である金融負債と区分して会計処理しなければならない。
・組込デリバティブの経済的特徴およびリスクが主契約の経済的特徴およびリスクと密接に関連していないこと
・組込デリバティブと同一条件の独立の金融商品ならば、デリバティブの定義に該当すること
・当該契約全体が、公正価値で測定して公正価値変動を純損益に認識するものではないこと
他方、日本の会計原則では、デリバティブと金融資産または金融負債のいずれかが組み合わされた契約について、次の要件を全て満たす場合は、原則として組込デリバティブを金融資産または金融負債と区分して会計処理しなければならない。
①組込デリバティブのリスクが現物の金融資産または金融負債に及ぶ可能性があること
②組込デリバティブと同一条件の独立したデリバティブが、デリバティブの特徴を満たすこと
③当該契約全体について、時価の変動による評価差額が当期の損益に反映されないこと
ただし、日本の会計原則では、上記①または③を満たさない場合でも、管理上、組込デリバティブを区分しているときは、これを区分処理することができる。
2.金融資産または金融負債を公正価値で測定する指定(公正価値オプション)
IFRS第9号では、金融資産または金融負債の当初認識時において、一定の要件を満たす場合には、当該金融資産または金融負債を、純損益を通じて公正価値で測定するものとして取消不能の指定をすることが認められる。
他方、日本の会計原則では、かかる指定は認められない。
第7【外国為替相場の推移】
該当事項なし。
第8【本邦における提出会社の株式事務等の概要】
該当事項なし。
第9【提出会社の参考情報】
1【提出会社の親会社等の情報】
当社には、金融商品取引法第24条の7第1項に定める親会社等が存在しないため、該当事項はない。
2【その他の参考情報】
2025年4月1日以降、本書提出日までの間において提出された書類および提出日は以下のとおりである。
(1) 有価証券届出書の訂正届出書
2025年4月28日 2024年11月11日提出の有価証券届出書の訂正届出書を関東財務局長に提出
(2) 有価証券届出書の訂正届出書
2025年5月2日 2024年11月11日提出の有価証券届出書の訂正届出書を関東財務局長に提出
(3) 有価証券届出書の訂正届出書
2025年5月16日 2024年11月11日提出の有価証券届出書の訂正届出書を関東財務局長に提出
(4) 有価証券届出書の訂正届出書
2025年6月24日 2024年11月11日提出の有価証券届出書の訂正届出書を関東財務局長に提出
(5) 有価証券届出書の訂正届出書
2025年6月26日 2024年11月11日提出の有価証券届出書の訂正届出書を関東財務局長に提出
(6) 有価証券届出書の訂正届出書
2025年7月30日 2024年11月11日提出の有価証券届出書の訂正届出書を関東財務局長に提出
(7) 有価証券報告書およびその添付書類
2025年8月13日 関東財務局長に提出
(8) 有価証券届出書の訂正届出書およびその添付書類
2025年8月14日 2024年11月11日提出の有価証券届出書の訂正届出書を関東財務局長に提出
(9) 有価証券届出書の訂正届出書
2025年10月29日 2024年11月11日提出の有価証券届出書の訂正届出書を関東財務局長に提出
(10) 有価証券届出書の訂正届出書およびその添付書類
2025年10月31日 2024年11月11日提出の有価証券届出書の訂正届出書を関東財務局長に提出
(11) 有価証券届出書の訂正届出書
2025年11月17日 2024年11月11日提出の有価証券届出書の訂正届出書を関東財務局長に提出
(12) 有価証券届出書およびその添付書類
2025年12月19日 関東財務局長に提出
(13) 半期報告書およびその添付書類
2025年12月22日 関東財務局長に提出
(14) 有価証券届出書の訂正届出書およびその添付書類
2025年12月23日 2024年11月11日提出の有価証券届出書の訂正届出書を関東財務局長に提出
(15) 有価証券届出書の訂正届出書およびその添付書類
2025年12月23日 上記(12)記載の有価証券届出書の訂正届出書を関東財務局長に提出
(16) 有価証券届出書の訂正届出書
2026年1月20日 2024年11月11日提出の有価証券届出書の訂正届出書を関東財務局長に提出
(17) 有価証券届出書の訂正届出書
2026年1月20日 上記(12)記載の有価証券届出書の訂正届出書を関東財務局長に提出
(18) 有価証券届出書の訂正届出書
2026年2月2日 上記(12)記載の有価証券届出書の訂正届出書を関東財務局長に提出
(19) 有価証券届出書の訂正届出書およびその添付書類
2026年2月20日 上記(12)記載の有価証券届出書の訂正届出書を関東財務局長に提出
(20) 有価証券届出書の訂正届出書
2026年4月15日 上記(12)記載の有価証券届出書の訂正届出書を関東財務局長に提出
(21) 有価証券届出書の訂正届出書
2026年4月27日 上記(12)記載の有価証券届出書の訂正届出書を関東財務局長に提出
(22) 有価証券届出書の訂正届出書
2026年5月1日 上記(12)記載の有価証券届出書の訂正届出書を関東財務局長に提出
(23) 臨時報告書およびその添付書類
2026年5月14日 関東財務局長に提出(提出理由:金融商品取引法第24条の5第4項および企業内容等の開示に関する内閣府令第19条第2項第9号)
(24) 有価証券届出書の訂正届出書およびその添付書類
2026年5月15日 上記(12)記載の有価証券届出書の訂正届出書を関東財務局長に提出
(25) 有価証券届出書の訂正届出書
2026年5月15日 上記(12)記載の有価証券届出書の訂正届出書を関東財務局長に提出
(26) 有価証券届出書の訂正届出書
2026年6月23日 上記(12)記載の有価証券届出書の訂正届出書を関東財務局長に提出
(27) 有価証券届出書の訂正届出書
2026年6月25日 上記(12)記載の有価証券届出書の訂正届出書を関東財務局長に提出
(28) 有価証券届出書の訂正届出書
2026年7月30日 上記(12)記載の有価証券届出書の訂正届出書を関東財務局長に提出
第二部【提出会社の保証会社等の情報】
第1【保証会社情報】
1【保証の対象となっている社債】
該当事項なし。
2【継続開示会社たる保証会社に関する事項】
該当事項なし。
3【継続開示会社に該当しない保証会社に関する事項】
該当事項なし。
第2【保証会社以外の会社の情報】
1【当該会社の情報の開示を必要とする理由】
当該会社は各本受益権(以下に定義する。)に保証を付すものではないが、各本受益権に係る受託有価証券である本外国指標連動証券(以下に定義する。)には当該会社による保証が付されるため、当該会社の情報の開示を必要とする。
2【継続開示会社たる当該会社に関する事項】
本外国指標連動証券に係る保証会社である野村ホールディングス株式会社は、継続開示会社である。
(1)【当該会社が提出した書類】
①【有価証券報告書及びその添付書類又は半期報告書】
イ.有価証券報告書およびその添付書類
事業年度(第122期)(自 2025年4月1日 至 2026年3月31日)
2026年6月22日関東財務局長に提出
ロ.半期報告書
該当事項なし。
②【臨時報告書】
①の有価証券報告書提出後、本書提出日(2026年8月13日)までに、2026年6月24日 関東財務局長に提出(提出理由:金融商品取引法第24条の5第4項および企業内容等の開示に関する内閣府令第19条第2項第9号の2)
③【訂正報告書】
該当事項なし。
(2)【上記書類を縦覧に供している場所】
| 名 称 | 所 在 地 | |
|---|---|---|
| 野村ホールディングス株式会社本店 株式会社東京証券取引所 株式会社名古屋証券取引所 | 東京都中央区日本橋一丁目13番1号 東京都中央区日本橋兜町2番1号 名古屋市中区栄三丁目8番20号 |
3【継続開示会社に該当しない当該会社に関する事項】
該当事項なし。
第3【指数等の情報】
1【当該指数等の情報の開示を必要とする理由】
ハンセン指数・レバレッジインデックス、ハンセン指数・ショートインデックス、韓国総合株価指数200・レバレッジインデックスおよび韓国総合株価指数200(先物)・インバースインデックス(本項において、以下個別にまたは総称して「本指数」という。)
1 理由
(1) 当社の発行している有価証券
(ⅰ) NEXT NOTES 香港ハンセン・ダブル・ブル ETN
(ⅱ) NEXT NOTES 香港ハンセン・ベア ETN
(ⅲ) NEXT NOTES 韓国KOSPI・ダブル・ブル ETN
(ⅳ) NEXT NOTES 韓国KOSPI・ベア ETN
本項においては、上記(ⅰ)から(ⅳ)までの受益証券発行信託に係る受益権を個別にまたは総称して「本受益権」という。また、各本受益権に係る信託の信託財産である受託有価証券を個別にまたは総称して「本外国指標連動証券」という。
(2) 各本受益権に係る受託有価証券である本外国指標連動証券は、償還額がそれぞれ本指数の水準により決定されるため、これらの指数についての開示を必要とする。
2 内容
ハンセン指数
ハンセン指数は、香港取引所のメインボードに上場している銘柄のうち、時価総額が大きく、流動性の高い銘柄で構成される指数である。ハンセン・インデックス・カンパニー・リミテッドは、構成銘柄数を2022年半ばまでに80銘柄に増やし、最終的に100銘柄に固定することを目標としている。浮動株調整後の時価総額加重平均指数であり、1964年7月31日を基準日とし、基準値は100として算出される。一方、ハンセン指数(配当込指数)は、1990年1月2日の指数値を2,838.07ポイントとして計算されている。
韓国総合株価指数200
韓国総合株価指数200は、韓国証券取引所上場の主要200銘柄からなる浮動株調整後の時価総額加重平均指数である。1990年1月3日を基準日とし、その日の基準値を100として算出される。
韓国総合株価指数200(先物)
韓国総合株価指数200(先物)は、韓国総合株価指数200先物市場に上場している直近限月の価格の値動きに連動した指数である。2007年1月2日を基準日とし、その日の基準値を1,000として算出される。
(※ロール時は直近限月と翌限月を加重平均、またロールオーバーコスト込み指数である。)
ハンセン指数・レバレッジインデックス、ハンセン指数・ショートインデックス、韓国総合株価指数200・レバレッジインデックス、韓国総合株価指数200(先物)・インバースインデックス
ハンセン指数・レバレッジインデックスは、日々の騰落率をハンセン指数の騰落率の2倍として計算された指数で、2006年1月3日の指数値を14,944.77ポイントとして計算されている。
ハンセン指数・ショートインデックスは、日々の騰落率をハンセン指数(配当込指数)の騰落率の-1倍として計算された指数で、2006年1月3日の指数値を26,650.28ポイントとして計算されている。
韓国総合株価指数200・レバレッジインデックスは、日々の騰落率を韓国総合株価指数200の騰落率の2倍として計算された指数で、2010年2月22日の指数値を217.81ポイントとして計算されている。
韓国総合株価指数200(先物)・インバースインデックスは、日々の騰落率を韓国総合株価指数200(先物)の騰落率の-1倍として計算された指数で、2009年9月16日の指数値を1,062.83ポイントとして計算されている。
ハンセン指数・レバレッジインデックスの計算方法
HSILI(T) = HSILI(T-1)×[1 + {K×(HSI(T)/HSI(T-1) - 1) - (K-1) ×(HIBOR/365) ×D(T,T-1) - K×(K-1) ×|(HSI(T)/HSI(T-1) - 1) |×Stamp Duty } ]
HSILI(T): 指数計算時点(T)におけるハンセン指数・レバレッジインデックス値
HSILI(T-1): 指数計算時点(T)の前日におけるハンセン指数・レバレッジインデックス終値
K: 2
D(T,T-1): TからT-1までの実日数
HIBOR: 前日の午前11時(香港時間)頃におけるオーバーナイトHIBOR(% 年率)
HSI(T): 現在のハンセン指数値
HSI(T-1): 前日のハンセン指数値
Stamp Duty: 印紙税率
※ハンセン指数・レバレッジインデックスが前日の終値と比較して、50%以上下落した場合は、指数の計算が停止される。
ハンセン指数・ショートインデックスの計算方法
HSISI(T) = HSISI(T-1)×[1 + {-K×(TRHSI(T)/TRHSI(T-1) - 1) + (K+1) ×(HIBOR/365) ×D(T,T-1) - K×(K+1) ×|(TRHSI(T)/TRHSI(T-1) - 1) |×Stamp Duty } ]
HSISI(T): 指数計算時点(T)におけるハンセン指数・ショートインデックス値
HSISI(T-1): 指数計算時点(T)の前日におけるハンセン指数・ショートインデックス終値
K: 1
D(T,T-1): TからT-1までの実日数
HIBOR: 前日の午前11時(香港時間)頃におけるオーバーナイトHIBOR(% 年率)
TRHSI(T): 現在のハンセン指数値(配当込指数値)
TRHSI(T-1): 前日のハンセン指数値(配当込指数値)
Stamp Duty: 印紙税率
※ハンセン指数・ショートインデックスが前日の終値と比較して、50%以上下落した場合は、指数の計算が停止される。
韓国総合株価指数200・レバレッジインデックスの計算方法
L(T) = L(T-1)×[1 + {K×(S(T)/S(T-1) - 1) - (K-1) ×(r/365) ×D(T,T-1) } ]
L(T): 指数計算時点(T)における韓国総合株価指数200・レバレッジインデックス値
L(T-1) : 指数計算時点(T)の前日における韓国総合株価指数200・レバレッジインデックス値
K: 2
D(T,T-1): TからT-1までの実日数
r: 91日満期CDの金利(% 年率)
S(T): 現在の韓国総合株価指数200指数値
S(T-1): 前日の韓国総合株価指数200指数終値
韓国総合株価指数200(先物)・インバースインデックスの計算方法
I(T) = I(T-1)×[1 + {K×(F(T)/F(T-1) - 1) + (1 - |K|× M) ×(r/365) ×D(T,T-1) } ]
I(T): 指数計算時点(T)における韓国総合株価指数200(先物)・インバースインデックス値
I(T-1) : 指数計算時点(T)の前日における韓国総合株価指数200(先物)・インバースインデックス値
K: -1
M: 先物マージン・レート
D(T,T-1): TからT-1までの実日数
r: 91日満期CDの金利(% 年率)
F(T): 現在の韓国総合株価指数200(先物)指数値
F(T-1): 前日の韓国総合株価指数200(先物)指数終値
レバレッジ指数の値動きについて
レバレッジ指数は、日々の騰落率が元の指数の騰落率の2倍として計算された指数である。したがって、以下の例に示すように、レバレッジ指数の騰落率と元の指数の騰落率とは、2日以上離れた日との比較においては、一般に「2倍」とならないので、十分留意すべきである。
<1> ハンセン指数が、1日目「下落」、2日目「上昇」の場合
<2> ハンセン指数が、1日目「上昇」、2日目「下落」の場合
<3> ハンセン指数が、1日目「上昇」、2日目「上昇」の場合
<4> ハンセン指数が、1日目「下落」、2日目「下落」の場合
※これらの例示は、ハンセン指数の値動きとハンセン指数・レバレッジインデックスの値動きの関係を説明するための計算例であり、実際の値動きを示したものではない。
実際の本受益権の基準価額および本外国指標連動証券の償還価額は、管理費用等のコスト負担や追加設定・一部解約の影響などにより、運用目標が完全に達成できるとは限らない。
また、本受益権の市場価格は、取引所における競争売買を通じ、需給を反映して決まるため、本受益権の基準価額および本外国指標連動証券の償還価額の値動きとは必ずしも一致するものではない。
インバース(ショート)指数の値動きについて
インバース(ショート)指数は、日々の騰落率が元の指数の騰落率の-1(マイナス1)倍として計算された指数である。したがって、以下の例に示すように、インバース(ショート)指数の騰落率と元の指数の騰落率とは、2日以上離れた日との比較においては、一般に「-1倍」とならないので、十分留意すべきである。
<5> ハンセン指数(配当込指数)が、1日目「下落」、2日目「上昇」の場合
<6> ハンセン指数(配当込指数)が、1日目「上昇」、2日目「下落」の場合
<7> ハンセン指数(配当込指数)が、1日目「上昇」、2日目「上昇」の場合
<8> ハンセン指数(配当込指数)が、1日目「下落」、2日目「下落」の場合
※これらの例示は、ハンセン指数(配当込指数)の値動きとハンセン指数・ショートインデックスの値動きの関係を説明するための計算例であり、実際の値動きを示したものではない。
実際の本受益権の基準価額および本外国指標連動証券の償還価額は、管理費用等のコスト負担や追加設定・一部解約の影響などにより、運用目標が完全に達成できるとは限らない。
また、本受益権の市場価格は、取引所における競争売買を通じ、需給を反映して決まるため、本受益権の基準価額および本外国指標連動証券の償還価額の値動きとは必ずしも一致するものではない。
日経・JPX金レバレッジ指数、日経・JPX金インバース指数、日経・JPX原油レバレッジ指数および日経・JPX原油インバース指数(本項において、以下個別にまたは総称して「本指数」という。)
1 理由
(1) 当社の発行している有価証券
(ⅰ) NEXT NOTES 金先物 ダブル・ブル ETN
(ⅱ) NEXT NOTES 金先物 ベア ETN
(ⅲ) NEXT NOTES ドバイ原油先物 ダブル・ブル ETN
(ⅳ) NEXT NOTES ドバイ原油先物 ベア ETN
本項においては、上記(ⅰ)から(ⅳ)までの受益証券発行信託に係る受益権を個別にまたは総称して「本受益権」という。また、各本受益権に係る信託の信託財産である受託有価証券を個別にまたは総称して「本外国指標連動証券」という。
(2) 各本受益権に係る受託有価証券である本外国指標連動証券は、償還額がそれぞれ上記の本指数の水準により決定されるため、これらの指数についての開示を必要とする。
2 内容
日経・JPX金指数
日経・JPX原油指数
日経・JPX金指数と日経・JPX原油指数は、日経・JPXサブ商品指数(※1)として、算出される指数である。
日経・JPX金指数の構成銘柄は金のみ、また日経・JPX原油指数の構成銘柄は原油のみであり、「中心限月を対象限月とする」、「月初第5取引日から第9取引日までの5取引日間で5分の1ずつ5番限月から6番限月へ限月切り替えを行う(※ただし、貴金属市場およびアルミニウム市場の偶数限月の商品については、奇数月のみ限月の切り替えを行う。)」指数である。
日経・JPXサブ商品指数は、帳入値段(※2)にて、1日1回算出・公表される。
※1. 日経・JPXサブ商品指数とは、市場ごとまたは商品ごとのベンチマークとなることを目指し、基本的に日経・JPX商品指数(Nikkei-JPX Commodity Index)(※3)と同様の計算方法に基づく指数である。
※2. 大阪取引所が取り扱う各構成銘柄においては、「帳入値段」は「清算値段」を意味する。
※3. 「日経・JPX商品指数」は、2002年5月31日を基準日として(同日の帳入値段に基づく指数値を100.00とする)、構成銘柄ごとの配分比率に当該銘柄の価格騰落率を乗じ、それを全銘柄分合計して算出される。
「日経・JPX商品指数」は、当初「東京工業品取引所商品指数」として2006年7月24日より公表を開始し、その後、名称を2009年4月1日算出分から「日経・東工取商品指数」に変更し、2013年2月12日付で「日経・東商取商品指数」に変更し、2020年7月27日付で「日経・JPX商品指数」に変更したものである。
日経・JPX金レバレッジ指数
日経・JPX原油レバレッジ指数
日経・JPX金レバレッジ指数は、日経・JPX金指数を原指数として、原指数の1日の変化率(前日清算値段ベースの原指数値と当日清算値段ベースの原指数値とを比較して算出)を2倍したものを、前日の指数値に乗じて算出される。
日経・JPX原油レバレッジ指数は、日経・JPX原油指数を原指数として、原指数の1日の変化率(前日帳入値段ベースの原指数値と当日帳入値段ベースの原指数値とを比較して算出)を2倍したものを、前日の指数値に乗じて算出される。
日経・JPX金レバレッジ指数および日経・JPX原油レバレッジ指数は2012年12月3日以降、2009年12月30日の値を10,000.00とし、1日1回、大阪取引所の商品関連市場デリバティブ取引および東京商品取引所の商品先物取引の日中立会終了後に算出される。
日経・JPX金インバース指数
日経・JPX原油インバース指数
日経・JPX金インバース指数は、日経・JPX金指数を原指数として、原指数の1日の変化率(前日清算値段ベースの原指数値と当日清算値段ベースの原指数値とを比較して算出)の逆の変化率を、前日の指数値に乗じて算出される。
日経・JPX原油インバース指数は、日経・JPX原油指数を原指数として、原指数の1日の変化率(前日帳入値段ベースの原指数値と当日帳入値段ベースの原指数値とを比較して算出)の逆の変化率を、前日の指数値に乗じて算出される。
日経・JPX金インバース指数および日経・JPX原油インバース指数は2012年12月3日以降、2009年12月30日の値を10,000.00とし、1日1回、大阪取引所の商品関連市場デリバティブ取引および東京商品取引所の商品先物取引の日中立会終了後に算出される。
日経・JPXレバレッジ指数(日経・JPX金レバレッジ指数、日経・JPX原油レバレッジ指数)の計算方法
日経・JPXレバレッジ指数は、以下の算式に従って算出される。
(日経・JPX商品指数および各日経・JPXサブ商品指数のレバレッジ指数(日経・JPX金レバレッジ指数、日経・JPX原油レバレッジ指数を含む)を総称して、「日経・JPXレバレッジ指数」という。)
Lev.Index t.d=Lev.Index s. d-1×max[{1+2×((Index t.d / Index s. d-1)-1)}, 0.1]
ただし、
Lev.Index t.d: d日の時点tにおける原指数の直近値より算出した日経・JPXレバレッジ指数
Lev.Index s. d-1: d-1日における帳入値段(※)に基づく原指数値より算出した日経・JPXレバレッジ指数
Index t.d: d日の時点tにおける原指数の直近値
なお、Index t.dは、日中立会終了後の帳入値段確定時は帳入値段に基づく原指数値を用いる。
Index s. d-1: d-1日における帳入値段に基づく原指数値
※大阪取引所が取り扱う各構成銘柄においては、「帳入値段」は「清算値段」を意味する。
日経・JPXインバース指数(日経・JPX金インバース指数、日経・JPX原油インバース指数)の計算方法
日経・JPXインバース指数は、以下の算式に従って算出される。
(日経・JPX商品指数および各日経・JPXサブ商品指数のインバース指数(日経・JPX金インバース指数、日経・JPX原油インバース指数を含む)を総称して、「日経・JPXインバース指数」という。)
Inv.Index t.d=Inv.Index s. d-1×max[{1-1×((Index t.d / Index s. d-1)-1)}, 0.1]
ただし、
Inv.Index t.d: d日の時点tにおける原指数の直近値より算出した日経・JPXインバース指数
Inv.Index s. d-1: d-1日における帳入値段に基づく原指数値より算出した日経・JPXインバース指数
Index t.d: d日の時点tにおける原指数の直近値
なお、Index t.dは、日中立会終了後の帳入値段確定時は帳入値段に基づく原指数値を用いる。
Index s. d-1: d-1日における帳入値段に基づく原指数値
日経・JPXレバレッジ指数の値動きについて
日経・JPXレバレッジ指数は、日々の騰落率が原指数の騰落率の2倍として計算された指数である。したがって、以下の例に示すように、日経・JPXレバレッジ指数の騰落率と原指数の騰落率とは、2日以上離れた日との比較においては、一般に「2倍」とならないので、十分留意する必要がある。
<1> 日経・JPX原油指数が、1日目「下落」、2日目「上昇」の場合
<2> 日経・JPX原油指数が、1日目「上昇」、2日目「下落」の場合
<3> 日経・JPX原油指数が、1日目「上昇」、2日目「上昇」の場合
<4> 日経・JPX原油指数が、1日目「下落」、2日目「下落」の場合
※これらの例示は、日経・JPX原油指数の値動きと日経・JPX原油レバレッジ指数の値動きの関係を説明するための計算例であり、実際の値動きを示したものではない。
実際の本受益権の基準価額および本外国指標連動証券の償還価額は、管理費用等のコスト負担や追加設定・一部解約に影響されるため、運用目標が完全に達成できるとは限らない。
また、本受益権の市場価格は、取引所における競争売買を通じ、需給を反映して決まるため、本受益権の基準価額および本外国指標連動証券の償還価額の値動きとは必ずしも一致するものではない。
日経・JPXインバース指数の値動きについて
日経・JPXインバース指数は、日々の騰落率が原指数の騰落率の-1(マイナス1)倍として計算された指数である。したがって、以下の例に示すように、日経・JPXインバース指数の騰落率と原指数の騰落率とは、2日以上離れた日との比較においては、一般に「-1倍」とならないので、十分留意する必要がある。
<5> 日経・JPX原油指数が、1日目「下落」、2日目「上昇」の場合
<6> 日経・JPX原油指数が、1日目「上昇」、2日目「下落」の場合
<7> 日経・JPX原油指数が、1日目「上昇」、2日目「上昇」の場合
<8> 日経・JPX原油指数が、1日目「下落」、2日目「下落」の場合
※これらの例示は、日経・JPX原油指数の値動きと日経・JPX原油インバース指数の値動きの関係を説明するための計算例であり、実際の値動きを示したものではない。
実際の本受益権の基準価額および本外国指標連動証券の償還価額は、管理費用等のコスト負担や追加設定・一部解約に影響されるため、運用目標が完全に達成できるとは限らない。
また、本受益権の市場価格は、取引所における競争売買を通じ、需給を反映して決まるため、本受益権の基準価額および本外国指標連動証券の償還価額の値動きとは必ずしも一致するものではない。
ダウ・ジョーンズ工業株価平均 レバレッジ(2倍)・インデックス(円ヘッジ・プライスリターン)、ダウ・ジョーンズ工業株価平均 インバース(-1倍)・インデックス(円ヘッジ・トータルリターン)および東証グロース市場250指数(本項において、以下個別にまたは総称して「本指数」という。)
1 理由
(1) 当社の発行している有価証券
(ⅰ) NEXT NOTES NYダウ・ダブル・ブル・ドルヘッジ ETN
(ⅱ) NEXT NOTES NYダウ・ベア・ドルヘッジ ETN
(ⅲ) NEXT NOTES 東証グロース市場250 ETN
本項においては、上記(ⅰ)から(ⅲ)までの受益証券発行信託に係る受益権を個別にまたは総称して「本受益権」という。また、各本受益権に係る信託の信託財産である受託有価証券を個別にまたは総称して「本外国指標連動証券」という。
(2) 各本受益権に係る受託有価証券である本外国指標連動証券は、償還額がそれぞれ本指数の水準により決定されるため、これらの指数についての開示を必要とする。
2 内容
ダウ・ジョーンズ工業株価平均™(Dow Jones Industrial Average™ - DJIA-)
1896年に誕生したこの指数はダウ®の名称でも呼ばれており、米国を代表する優良企業30銘柄の株価加重指数である。この指数は、輸送株および公共株を除く全ての業種をカバーしている(輸送株および公共株については、ダウ・ジョーンズ 輸送株価平均™およびダウ・ジョーンズ 公共株価平均™でカバーされている)。銘柄選択は定量的なルールに従ったものではないが、採用銘柄は主として、企業の評判が高く、持続的な成長を達成し、多くの投資家が高い関心を示すものに限られている。また、銘柄選択においては指数内で適切なセクター配分を維持できることも考慮されている。
指数の計算
この指数は、S&Pダウ・ジョーンズ・インデックスの全ての株価指数において使用される除数メソドロジーに従って計算される。
この指数が最初に構築されたときには、指数の価値は単純に構成銘柄の株価を合計し、構成銘柄の数で除することにより計算された。今日では、除数を調整することで、株式分割やその他の構成銘柄変更の影響を抑え、指数の連続性を維持している。
構成銘柄の選出方法
ウォール・ストリート・ジャーナルの編集担当者たちが、構成する銘柄を選出する。工業(industrial)という意味に対しては広範な考えを持ち、鉄道と公共事業以外の会社であれば、全ての会社が対象となる。(ダウ・ジョーンズ平均株価には工業株の他に鉄道株、公共株の指数がある。)ダウ平均に加える新しい企業の選出にあたっては膨大な数の企業の中から、企業の継続的な成長性や投資家たちの関心を考慮に入れて選出する。ただし、指数の連続性を維持するため、構成銘柄の変更は稀であり、通常は構成銘柄の企業のコア・ビジネスにおいて買収やその他の重大な変化があった場合に構成銘柄が変更される。そうしたイベントにより、一つの銘柄を入れ替える必要が生じた場合、指数全体が審査されて、その結果、いくつかの構成銘柄の変更が同時に行われることもある。
ダウ・ジョーンズ工業株価平均 レバレッジ(2倍)・インデックス(円ヘッジ)
ダウ・ジョーンズ工業株価平均 インバース(-1倍)・インデックス(円ヘッジ)
ダウ・ジョーンズ工業株価平均 レバレッジ(2倍)・インデックス(円ヘッジ)およびダウ・ジョーンズ工業株価平均 インバース(-1倍)・インデックス(円ヘッジ)では、標準的な方法を適用することにより、為替リスクのヘッジを行い、ダウ・ジョーンズ工業株価平均に対するレバレッジもしくはインバース・エクスポージャーを提供する。
為替ヘッジ指数
S&P ダウ・ジョーンズ・インデックスの標準為替ヘッジ指数は、1ヶ月ごとにロールオーバーされる先渡取引を利用し、期初におけるバランスをヘッジすることで計算される。ヘッジされる額は毎月調整される。
毎月の為替ヘッジ指数の計算
m = 計算における月、0、1、2などの数字で示される。
SPI_EHm = m月の末におけるS&Pダウ・ジョーンズ・インデックスの為替ヘッジ指数の水準
SPI_EHm-1 = 前月(m-1)末におけるS&Pダウ・ジョーンズ・インデックスの為替ヘッジ指数の水準
SPI_Em = m月の末におけるS&P ダウ・ジョーンズ・インデックスの指数の水準(外貨建て)
SPI_Em-1 = 前月(m-1)末におけるS&P ダウ・ジョーンズ・インデックスの指数の水準(外貨建て)
SPI_ELm-1 = 前月(m-1)末におけるS&P ダウ・ジョーンズ・インデックスの指数の水準(現地通貨建て)
HRm = m月におけるヘッジ・リターン(%)
Sm = m月の末における現地通貨に対する外貨のスポット・レート(FC/LC)
Fm = m月の末における現地通貨に対する外貨の先渡レート(FC/LC)
m = 1 の月の末において
SPI_EH1 = SPI_EH0 ×(SPI_E1 /SPI_E0 + HR1)
m月の末において
SPI_EHm = SPI_EHm-1 ×(SPI_Em /SPI_Em-1 + HRm)
月次の為替ヘッジ指数のヘッジ・リターンは:
HRm = (Sm-1/ Fm-1)-(Sm-1/ Sm)
日次のリターンはスポット価格と先渡価格の間で内挿することにより計算される。
各m月について、d=1,2,3,・・・Dの暦日がある。
mdはm月におけるd日であり、m0はm-1月における最終日である。
F_Imd = m月のd日時点における内挿された先渡レート
F_Imd = Smd + (D-d)/D ×(Fmd - Smd)
m月のd日において
SPI_EHmd = SPI_EHm0 ×(SPI_Emd /SPI_Em0 + HRmd)
月次の為替ヘッジ指数のヘッジ・リターンは:
HRm = (Sm0/ Fm0)-(Sm0/ F_Imd)
レバレッジ指数の計算方法
S&P ダウ・ジョーンズ・インデックスのレバレッジ指数は、対象指数の複数倍のリターンを生み出すように設計されており、投資家はキャッシュ・ポジションを超えたエクスポージャーを得るために資金を借り入れる。アプローチとしては、まず対象指数を計算し、その次にレバレッジ指数の日次リターンを計算し、最後に、日次リターンにより前回の価値を増加させることにより、レバレッジ指数の現在の価値を計算する。
レバレッジ指数の日次リターンは2つの部分から構成される:(1)対象指数のトータル・ポジションのリターンから、(2)レバレッジのための借入コストを減じる:
レバレッジ指数の数式は以下のようになる:
レバレッジ指数のリターン=K×[対象指数(t)/対象指数(t-1) -1]-(K-1)×(借入金利/360)×D(t,t-1)
上記の式で、借入金利がレバレッジ指数に適用されている。これは、借入資金を表す。これを踏まえ、時間tにおけるレバレッジ指数価値は以下のように計算される:
レバレッジ指数の価値(t)=(レバレッジ指数の価値(t-1))×(1+レバレッジ指数のリターン)
指数リターンの数式を指数価値の数式に代入し、指数価値の数式の右辺を拡大させると以下のようになる:
レバレッジ指数の価値(t)=(レバレッジ指数の価値(t-1))
×[1 + [K×[対象指数(t)/対象指数(t-1) - 1] - (K-1)×(借入金利/360)×D(t,t-1)] ]
K = レバレッジ・レシオ
K = 2, エクスポージャー = 200%
借入金利 = 3ヶ月日本円TIBOR(TI0003M)
Dt, t-1 = t とt-1 の日付の間の暦日数
ダウ・ジョーンズ工業株価平均 レバレッジ(2倍)・インデックス(円ヘッジ)(DJIA2LJP)は、ダウ・ジョーンズ工業株価平均(プライス・リターン、円ヘッジ)(DJIHJP)の2倍のレバレッジがかかっており、DJIA2LJPの数式は以下のようになる。
DJIA2LJP(t)=
DJIA2LJP(t-1)×[1+[2×[DJIHJP(t)/ DJIHJP(t-1)-1]-(2-1)×[TI0003M/360]×D(t,t-1)] ]
インバース指数の計算方法
S&P ダウ・ジョーンズ・インデックスのインバース指数は、対象指数のショート・ポジションを保有することにより、対象指数と反対のパフォーマンスを提供するように設計されている。投資家がショート・ポジションを保有する場合、借株の配当と金利を支払う必要がある。指数の計算はレバレッジ指数と同様の一般的なアプローチに従っており、いくつか調整が行われる:第一に、対象指数のリターンはプラスマイナスが逆となり、対象指数のトータル・リターンに基づくものとなるため、配当や価格の動きが含まれる。第二に、借株コストは含まれないが、初期投資から得られる金利と、対象指数の証券の空売りから生じる収益から得られる金利を反映するために調整が行われる。こうした前提は業界における通常の慣習を反映している。(借株コストを含めるため、或いは空売りによる収益から得られる金利や初期投資から得られる金利を除外するため、単純な調整を行うことができる。)
インバース指数のリターンを計算するための一般的な数式は:
インバース指数のリターン=
-K×[対象指数のトータルリターン(t)/対象指数のトータルリターン(t-1) - 1]
+ (K+1)×(貸出金利/360)×D(t,t-1)
ここで、右辺の最初の項は対象指数のトータル・リターンを示し、右辺の2つ目の項は初期投資から得られる金利および空売りによる収益から得られる金利を示している。
時間tにおけるインバース指数価値は以下のように計算される:
インバース指数の価値(t) =(インバース指数の価値(t-1))×(1+インバース指数のリターン)
指数リターンの数式を指数価値の数式に代入し、指数価値の数式の右辺を拡大させると以下のようになる:
インバース指数の価値(t) =(インバース指数の価値(t-1))
×[1-[K×[対象指数のトータルリターン(t)/ 対象指数のトータルリターン(t-1) -1]
-(K+1)×(貸出金利/360)×D(t,t-1)] ]
K = レバレッジ・レシオ
K = 1, エクスポージャー = 100%
貸出金利 = 3ヶ月日本円TIBOR(TI0003M)
Dt, t-1 = t とt-1 の日付の間の暦日数
ダウ・ジョーンズ工業株価平均 インバース(-1倍)・インデックス(円ヘッジ)(DJIAIJT)は、ダウ・ジョーンズ工業株価平均(トータル・リターン、円ヘッジ)(DJIHJT)のインバース・バージョンである。DJIAIJTの数式は以下のようになる。
DJIAIJT(t)=
DJIAIJT(t-1)×[1- [1×[DJIHJT(t)/ DJIHJT(t-1)-1]-(1+1)×[TI0003M/360]×D(t,t-1)] ]
レバレッジ指数の値動きについて
レバレッジ指数は、日々の騰落率が元の指数の騰落率の2倍として計算された指数である。したがって、以下の例に示すように、レバレッジ指数の騰落率と元の指数の騰落率とは、2日以上離れた日との比較においては、一般に「2倍」とならないので、十分留意すべきである。
<1> ダウ・ジョーンズ工業株価平均(円ヘッジ)が、1日目「下落」、2日目「上昇」の場合
<2> ダウ・ジョーンズ工業株価平均(円ヘッジ)が、1日目「上昇」、2日目「下落」の場合
<3> ダウ・ジョーンズ工業株価平均(円ヘッジ)が、1日目「上昇」、2日目「上昇」の場合
<4> ダウ・ジョーンズ工業株価平均(円ヘッジ)が、1日目「下落」、2日目「下落」の場合
※これらの例示は、ダウ・ジョーンズ工業株価平均(円ヘッジ)の値動きとダウ・ジョーンズ工業株価平均 レバレッジ(2倍)・インデックス(円ヘッジ)の値動きの関係を説明するための計算例であり、実際の値動きを示したものではない。
実際の本受益権の基準価額および本外国指標連動証券の償還価額は、管理費用等のコスト負担や追加設定・一部解約の影響などにより、運用目標が完全に達成できるとは限らない。
また、本受益権の市場価格は、取引所における競争売買を通じ、需給を反映して決まるため、本受益権の基準価額および本外国指標連動証券の償還価額の値動きとは必ずしも一致するものではない。
インバース指数の値動きについて
インバース指数は、日々の騰落率が元の指数の騰落率の-1(マイナス1)倍として計算された指数である。したがって、以下の例に示すように、インバース指数の騰落率と元の指数の騰落率とは、2日以上離れた日との比較においては、一般に「-1倍」とならないので、十分留意すべきである。
<5> ダウ・ジョーンズ工業株価平均(円ヘッジ)が、1日目「下落」、2日目「上昇」の場合
<6> ダウ・ジョーンズ工業株価平均(円ヘッジ)が、1日目「上昇」、2日目「下落」の場合
<7> ダウ・ジョーンズ工業株価平均(円ヘッジ)が、1日目「上昇」、2日目「上昇」の場合
<8> ダウ・ジョーンズ工業株価平均(円ヘッジ)が、1日目「下落」、2日目「下落」の場合
※これらの例示は、ダウ・ジョーンズ工業株価平均(円ヘッジ)の値動きとダウ・ジョーンズ工業株価平均 インバース(-1倍)・インデックス(円ヘッジ)の値動きの関係を説明するための計算例であり、実際の値動きを示したものではない。
実際の本受益権の基準価額および本外国指標連動証券の償還価額は、管理費用等のコスト負担や追加設定・一部解約の影響などにより、運用目標が完全に達成できるとは限らない。
また、本受益権の市場価格は、取引所における競争売買を通じ、需給を反映して決まるため、本受益権の基準価額および本外国指標連動証券の償還価額の値動きとは必ずしも一致するものではない。
東証グロース市場250指数
東証グロース市場250指数は、東証グロース市場指数の算出対象を母集団とし、上場時価総額を基準としてJPX総研が選定した銘柄を算出対象とする浮動株調整後時価総額加重型の株価指数である。基準日は2003年9月12日、基準値は1,000ポイントである。
東証グロース市場250指数の算出に用いる浮動株比率は、後述のキャップ調整係数および移行係数考慮後の値を用いる。
個別銘柄のウエイト上限は20%である。キャップ調整に係るウエイト計算における基準日(以下本項において「ウエイト基準日」という。)における浮動株時価総額ウエイトが上限を超える銘柄については、10月最終営業日にキャップ調整係数を設定する。その後に株価の変動等により上限を超える場合も翌年の10月最終営業日までキャップ調整係数は変更しないものとする。
算出対象の追加・除外
・算出対象の定期入替は毎年1回(10月最終営業日)行われる。
・定期入替に係る基準日(以下本項において「定期入替基準日」という。)およびウエイト基準日は、毎年8月最終営業日とし、以下の手順により構成銘柄が決定される。
▽定期入替基準日時点における東証グロース市場指数の構成銘柄を母集団とする。
ただし、以下のいずれかに該当する銘柄は母集団から除外する。
◇定期入替基準日において、整理銘柄に指定されていること。
◇定期入替基準日において、特設注意市場銘柄に指定されていること。
◇定期入替基準日において、上場市場を変更することが公表されていること。
◇定期入替基準日において、TOPIX(東証株価指数)の構成銘柄に含まれていること。
▽母集団からの除外の条件は、原則として、定期入替基準日から定期入替結果の発表までの間に該当することが判明した銘柄を含む。
▽基準日における上場時価総額の大きい順に250銘柄を構成銘柄として選定する。ただし、母集団の総数が300を下回る場合、母集団の総数から50を減じた銘柄数を選定する。
STOXX アセアン好配当50(円、ネットリターン)(本項において、以下「本指数」という。)
1 理由
(1) 当社の発行している有価証券
NEXT NOTES STOXXアセアン好配当50(円、ネットリターン)ETN
本項においては、上記の受益証券発行信託に係る受益権を「本受益権」という。また、本受益権に係る信託の信託財産である受託有価証券を「本外国指標連動証券」という。
(2) 本受益権に係る受託有価証券である本外国指標連動証券は、償還額が本指数の水準により決定されるため、この指数についての開示を必要とする。
2 内容
STOXX アセアン好配当50(円、ネットリターン)
STOXX アセアン好配当50(円、ネットリターン)では、東南アジア諸国(ASEAN)の企業を構成銘柄とする投資ユニバースから、最も配当が多い50社を選択することを目指している。対象国は、フィリピン、マレーシア、タイ、シンガポール、インドネシアで、ベトナムはこのインデックスの投資ユニバースに入っていない。
このインデックスは、日本円建てインデックスであり、配当から源泉徴収税を控除した金額を再投資するネットリターン・インデックスである。
投資ユニバース: 配当利回りで選択した投資可能なユニバースの全ての株式銘柄。
加重スキーム: このインデックスは、浮動株の時価総額に従って加重されている。
基準価額と基準日: 2004年3月31日時点の数値を1,000としている。
インデックス構成銘柄の見直し
構成銘柄の選択と35-70バッファー・ルール
この投資ユニバースは、STOXX Asia Total Marketインデックス中の、フィリピン、マレーシア、タイ、シンガポール、インドネシアに属する全ての株式銘柄である。(STOXX Asia Total Marketインデックスとは、アジア地域に存在する13ヶ国の株式市場の動きを全体的に反映することを目的にした株価指数であり、各対象国の浮動株時価総額の95%をカバーした国別の指数をもとに構築されている。2011年1月31日を基準日として100を基準値としている。)
以下の株式は、この投資ユニバースから外されている。
・3ヶ月平均の日次取引金額が、150万米ドル未満の銘柄
・セクター「351020」-不動産投資信託(REIT)企業に指定されている銘柄
・配当性向が0%未満か、80%を超える銘柄
残りの全ての株式は、過去12ヶ月間の配当利回りでランク付けされる。選択銘柄は1ヶ国当たり最大15銘柄とし、1ヶ国当たりの最少銘柄数は設定されていない。選択リスト中、上位35銘柄がまず選択される。残りの15銘柄は、36位から70位の間にランク付けされた株式銘柄の中から、既存の構成銘柄をランク上位から順に選択される。このようにして選択した株式銘柄数がまだ50銘柄未満の場合、50銘柄になるまで、残りの株式銘柄からランク順に選択される。
構成銘柄の見直し頻度: このインデックスは毎年3月に見直される。第1金曜日に構成銘柄を発表し、第3金曜日にインデックスに反映させ、翌取引日から有効とされる。
株式数と浮動株調整係数については、四半期ごとに更新される。変更は全て3月、6月、9月、12月の第3金曜日にインデックスに反映させ、翌取引日から有効とされる。
ウェイト調整係数: 各構成銘柄のウェイトが最大10%になるよう、四半期ごとに調整係数が設定される。ウェイト調整係数は、見直し月の第2金曜日に公表される。その際、木曜日(第2金曜日の前日)の終値が使用される。
期中のメンテナンス
銘柄の置き換え:上場廃止等の銘柄の除外により、インデックス構成銘柄数が45銘柄未満に減少した場合、選択リストに掲載されている最上位の非構成銘柄と、除外された銘柄が置き替えられる。選択リストは年1回、インデックスの年次見直し時に更新される。
臨時除外:なし
臨時追加:なし
スピンオフ: スピンオフした株式銘柄は、インデックスに恒久的に追加されるわけではない。次回の構成銘柄見直し時に条件を満たす場合のみ、見直し後も継続してインデックスにとどまる。
配信のタイミング
STOXX アセアン好配当50(円、ネットリターン)は、インデックス配信期間中、15秒ごとに計算して配信され、また1日1回、インデックス配信期間の最後に計算して配信される。
為替レート
STOXX アセアン好配当50(円、ネットリターン)では、以下の為替レートが使用される。
CET(中央欧州時間)00:00から11:15までは、アジア太平洋地域のインデックスを計算する為替レートとして、直近リアルタイムの買値と売値の仲値が使用され、CET(中央欧州時間)17:50からは、固定為替レートを使用して、インデックスが計算される(The World Markets Company PLC(以下「WM社」という。)のCET17:00時点の固定為替レートを使用)。
固定為替レートは、WM社が提供している。詳しくはロイターの「WMRSPOT01」ページまたはブルームバーグの「WMCO」ページを参照のこと。
インデックス計算式
このインデックスは、基準時の数量ウェイトに対する株価変化を計測するラスパイレス算式で計算される。各インデックスには独自のインデックス除数があり、これを調整することで、資本異動を原因とする変化に対して、インデックス価額の連続性が維持される。
時価総額加重指数
このインデックスは、基準時の数量ウェイトに対する株価変化を計測するラスパイレス算式で計算される。
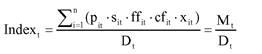
上の式のうち、
| t | =インデックスの計算時点 |
|---|---|
| n | =インデックスの構成銘柄数 |
| pit | =(t)時点における銘柄(i)の株価 |
| sit | =(t)時点における銘柄(i)の株式数 |
| ffit | =(t)時点における銘柄(i)の浮動株係数 |
| cfit | =(t)時点における銘柄(i)のウェイト調整係数 |
| xit | =(t)時点における銘柄(i)の、現地通貨からインデックス通貨に換算する際の為替レート |
| Mt | =(t)時点におけるインデックスの浮動株時価総額 |
| Dt | =(t)時点におけるインデックスの除数 |
インデックスの除数計算
時価総額加重指数
各インデックスには独自のインデックス除数があり、これを調整することで、資本異動を原因とする変化に対して、インデックス価額の連続性が維持される。資本異動によるウェイトの変動は、インデックス構成銘柄全体に比例配分される。インデックスの除数は、以下のように計算される。
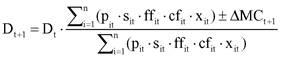
上の式のうち、
| Dt+1 | =(t+1)時点の除数 |
|---|---|
| Dt | =(t)時点の除数 |
| n | =インデックスの構成銘柄数 |
| pit | =(t)時点における銘柄(i)の株価 |
| sit | =(t)時点における銘柄(i)の株式数 |
| ffit | =(t)時点における銘柄(i)の浮動株係数 |
| cfit | =(t)時点における銘柄(i)のウェイト調整係数 |
| xit | =(t)時点における銘柄(i)の、現地通貨からインデックス通貨に換算する際の為替レート |
| ΔMCt+1 | =インデックスの終値時価総額と調整済み終値時価総額の差額: (t+1)時に有効となる資本異動がある銘柄の場合、浮動株時価総額は、調整済み終値、(t+1)時点における新しい株数、(t+1)時点の浮動株係数から計算した時価総額から、(調整前)終値、(t)時点の株数、(t)時点の浮動株係数で計算した時価総額を差し引いて算出する。 |
円建てのインデックス
円建てインデックス:まず非ユーロ建ての株価がユーロに換算される。次にユーロ建ての株価と共に日本円に換算して、インデックス計算が行われる。
S&P500 配当貴族指数(課税後配当込み)、S&P シンガポールREIT指数(課税後配当込み)、Nifty50 レバレッジ(2倍)インデックス(プライスリターン)およびNifty50 デイリーインバースインデックス(トータルリターン)(本項において、以下個別にまたは総称して「本指数」という。)
1 理由
(1) 当社の発行している有価証券
(ⅰ) NEXT NOTES S&P500 配当貴族(ネットリターン) ETN
(ⅱ) NEXT NOTES S&P シンガポール リート(ネットリターン) ETN
(ⅲ) NEXT NOTES インドNifty・ダブル・ブル ETN
(ⅳ) NEXT NOTES インドNifty・ベア ETN
本項においては、上記(ⅰ)から(ⅳ)までの受益証券発行信託に係る受益権を個別にまたは総称して「本受益権」という。また、各本受益権に係る信託の信託財産である受託有価証券を個別にまたは総称して「本外国指標連動証券」という。
(2) 各本受益権に係る受託有価証券である本外国指標連動証券は、償還額がそれぞれ上記の本指数の水準により決定されるため、これらの指数についての開示を必要とする。
2 内容
S&P500 配当貴族指数(課税後配当込み)
S&P500 配当貴族指数(課税後配当込み)(以下本「S&P500 配当貴族指数(課税後配当込み)」において「本指数」という。)は、S&P500®(※)の構成銘柄のうち、25年以上連続して増配方針に従っている株式の均等加重パフォーマンスを測定している株式指数である。
本指数は米ドル建ての指数であり、配当から源泉徴収税を控除した金額を再投資する課税後配当込みの指数である。
※S&P500®は、S&Pダウ・ジョーンズ・インデックス社が開発した株式インデックスで、ニューヨーク証券取引所(NYSE Arca、NYSE Americanを含む。)、NASDAQおよびCboeに上場している銘柄から同指数の算出要領により選ばれた500銘柄で構成される指数で、米国株式市場を測定する代表的なベンチマークである。
指数適格性
本指数に採用されるためには、銘柄は毎年の年次リバランス時点で次の基準を満たしている必要がある。
1.S&P500の構成銘柄であること。
2.少なくとも25年間連続で毎年1株当たり配当総額を増やしていること。
3.リバランス参照日(毎年12月の最終営業日をいう。以下本「S&P500 配当貴族指数(課税後配当込み)」において同じ。)時点で最低浮動株調整後時価総額が30億米ドル以上であること。
4.リバランス参照日までの3ヶ月間の1日当たり平均売買代金が5百万米ドル以上であること。
S&Pダウ・ジョーンズ・インデックスは、指数適格性および選択の目的上、配当支払企業が普通配当として公表する現金配当支払(源泉税控除前)のみを考慮する。配当支払企業が特別配当として公表する現金配当支払(反復的な特別現金配当を含む。)は考慮されない。
構成銘柄の選択
指数構成銘柄の選択は以下の手順で行われる。
1.当初の選択ユニバースは、S&P500の全ての構成銘柄から構成される。
2.選択ユニバース内において、適格性基準を満たす全ての企業が指数を形成する。
3.2で選択された構成銘柄数が40未満の場合、20年以上にわたり連続して増配した実績を有し、上記の時価総額および流動性に関する基準も満たしている銘柄が、配当利回りの高い順に本指数の構成銘柄数が40に達するまで指数に追加される。
4.3が終了した後に、構成銘柄数が依然として40未満の場合、上記の時価総額および流動性に関する基準を満たしているS&P500の残りの構成銘柄が、配当利回りの高い順に本指数の構成銘柄数が40に達するまで指数に追加される。
5.2~4が終了した後に、特定のGICS(世界産業分類基準)セクターのウェイトが30%を超えていた場合、20年以上にわたり連続して増配した実績を有し、上記の時価総額および流動性に関する基準も満たしている銘柄が、配当利回りの高い順に、いかなるGICSセクターも30%のウェイトを占めないようになるまで指数に追加される。
6.5が終了した後に、特定のGICSセクターのウェイトが依然として30%を超えていた場合、時価総額および流動性に関する基準を満たしているS&P500の残りの構成銘柄が、配当利回りの高い順に、いかなるGICSセクターも30%のウェイトを占めないようになるまで指数に追加される。
構成銘柄のウェイト付け
指数構成銘柄は、各四半期のリバランス時点で指数内において均等に加重される。さらに、年次リバランスの一環として、GICSの各セクターの指数ウェイトは30%以下に抑えられる。
リバランス
年次リバランス:本指数の構成銘柄は毎年1回見直しされ、変更は1月の最終営業日の取引終了後に有効となる。
四半期リバランス:指数構成銘柄は四半期ごとに均等ウェイトに再加重され、1月、4月、7月および10月の最終営業日の取引終了後に有効となる。四半期リバランスの参照日は、四半期リバランスを行う月の最終営業日の5営業日前となる。
本指数への追加:特定の条件を満たしたスピンオフ(企業が社内の1部門を切り離し1企業として分離・独立させることをいう。)の場合を除いて、年次リバランスの間に指数への新たな銘柄の追加は行われない。
本指数からの除外:S&P500から除外された構成銘柄は、同時に本指数から除外される。
月次の配当レビュー:S&Pダウ・ジョーンズ・インデックスは指数構成銘柄を月次ベースでレビューする。以下いずれかの場合、S&Pダウ・ジョーンズ・インデックスの裁量により、翌月の最初の営業日の取引開始前に指数構成銘柄から除外される場合がある。
・予定されていた配当支払が見送られたとき。
・企業が期間を定めずに配当支払を停止することを発表したとき。
・企業が減配を発表し、その結果、S&Pダウ・ジョーンズ・インデックスが次の指数再構築時点で指数にもはや適格でないと判断したとき。
継続的適格性の判断や、次の指数再構築時点で指数に適格であるかどうかの判断は、指数委員会の裁量で行われる。S&Pダウ・ジョーンズ・インデックスは、企業が予定されていた配当金の支払を先送りまたは延期するものの取り消さなかった場合、企業がさらなる発表を行うか、または指数がリバランスされるかのいずれか早い方まで、通常は何も行わない。継続的適格性のレビューは、企業が当月21日(2月は18日)まで(同日を含む。)に公表した情報に基づき実施する。指数の変更は、翌月第1営業日の取引開始前に有効となり、5営業日前までに通知される。
S&P シンガポールREIT指数(課税後配当込み)
S&P シンガポールREIT指数(課税後配当込み)(以下本「S&P シンガポールREIT指数(課税後配当込み)」において「本指数」という。)は、S&Pグローバル不動産指数(※¹)のサブ指数である、S&P 先進国REIT指数(※²)の国別指数のうち、シンガポールに上場する不動産投資信託を対象にした時価総額加重型の指数である。
本指数はシンガポールドル建ての指数であり、配当から源泉徴収税を控除した金額を再投資する課税後配当込みの指数である。
※¹S&Pグローバル不動産指数は、世界的に投資可能な全ての株式市場の銘柄へのあらゆる投資機会を測定するように意図されているS&Pグローバル総合指数(S&P Global BMI)の構成銘柄の中で、GICS(世界産業分類基準)における不動産セクターに属する銘柄、またはGICSにおけるエクイティ不動産投資信託産業グループに属する銘柄で構成されている。
※²S&P 先進国REIT指数は、先進国市場における不動産投資信託のパフォーマンスを測定する指数である。
指数の構成方法
本指数の構成銘柄は、S&Pグローバル総合指数の適格性基準を満たす必要がある。基準を満たした銘柄は、それぞれの浮動株調整後時価総額の比率に従って配分され、毎年9月に見直しが行われる。
指数への追加基準
・S&Pグローバル総合指数の適格性基準を満たしていること。
・不動産投資信託(REIT)であること。ただし、森林REIT、モーゲージREIT、モーゲージ担保REITは除外される。
指数からの除外基準
・S&Pグローバル総合指数の構成銘柄から除外されること。
・合併、買収、被買収、倒産による上場廃止。
・GICSの産業分類が不動産投資信託(REIT)から外れること。
NIFTY 50指数(プライスリターン)およびNIFTY 50トータルリターン指数
NIFTY 50指数(プライスリターン)およびNIFTY 50トータルリターン指数は、インド・ナショナル証券取引所に上場する大手企業からなる主要株価指数で、市場の複数のセクターを代表する50銘柄で構成される浮動株調整時価総額加重平均指数である。NIFTY 50指数(プライスリターン)は、1995年11月3日を基準日とし、その日の時価総額を1,000として算出される。一方、NIFTY 50トータルリターン指数は、1999年6月30日の指数値を1,256.38ポイントとして計算されている。
Nifty50 レバレッジ(2倍)インデックス(プライスリターン)
Nifty50 レバレッジ(2倍)インデックス(プライスリターン)は、日々の騰落率をNIFTY 50指数(プライスリターン)の騰落率の2倍として計算された指数で、2009年4月2日の指数値を1,000ポイントとして計算されている。
Nifty50 デイリーインバースインデックス(トータルリターン)
Nifty50 デイリーインバースインデックス(トータルリターン)は、日々の騰落率をNIFTY 50トータルリターン指数の騰落率の-1倍として計算された指数で、2009年4月2日の指数値を1,000ポイントとして計算されている。
Nifty50 レバレッジ(2倍)インデックス(プライスリターン)の計算方法
NPR2XL(T) = NPR2XL(T-1) × (1+ NPR2XL_RETURN)
NPR2XL_RETURN = 2×(NIFTY_PR(T)/NIFTY_PR(T-1) -1) - (TREPS(T-1)/360)×D(T,T-1)
NPR2XL(T):指数計算日(T)におけるNifty50 レバレッジ(2倍)インデックス(プライスリターン)値
NPR2XL(T-1):指数計算日(T)の前日におけるNifty50 レバレッジ(2倍)インデックス(プライスリターン)値
NIFTY_PR(T):指数計算日(T)におけるNIFTY 50指数(プライスリターン)値
NIFTY_PR(T-1):指数計算日(T)の前日におけるNIFTY 50指数(プライスリターン)値
D(T,T-1):TからT-1までの実日数
TREPS(T-1):指数計算日(T)の前日のTREPSレート(% 年率)
TREPSレート:貸借取引に適用されるオーバーナイト金利(% 年率)
Nifty50 デイリーインバースインデックス(トータルリターン)の計算方法
NTR1XI(T) = NTR1XI(T-1) × (1+ NTR1XI_RETURN)
NTR1XI_RETURN = -1×(NIFTY_TR(T)/ NIFTY_TR(T-1)-1) + 2×(TREPS(T-1) /360)×D(T,T-1) - (TREPS(T-1) /360)×D(T,T-1)
NTR1XI(T) :指数計算日(T) におけるNifty50 デイリーインバースインデックス(トータルリターン)値
NTR1XI(T-1) :指数計算日(T) の前日におけるNifty50 デイリーインバースインデックス(トータルリターン)値
NIFTY_TR(T):指数計算日(T)におけるNIFTY 50トータルリターン指数値
NIFTY_TR(T-1):指数計算日(T)の前日における NIFTY 50トータルリターン指数値
D(T,T-1):TからT-1までの実日数
TREPS(T-1):指数計算日(T)の前日のTREPSレート(% 年率)
TREPSレート:貸借取引に適用されるオーバーナイト金利(% 年率)
レバレッジ指数の値動きについて
レバレッジ指数は、日々の騰落率が元の指数の騰落率の2倍として計算された指数である。したがって、以下の例に示すように、レバレッジ指数の騰落率と元の指数の騰落率とは、2日以上離れた日との比較においては、一般に「2倍」とならないので、十分留意する必要がある。
<1> NIFTY 50指数(プライスリターン)が、1日目「下落」、2日目「上昇」の場合
<2> NIFTY 50指数(プライスリターン)が、1日目「上昇」、2日目「下落」の場合
<3> NIFTY 50指数(プライスリターン)が、1日目「上昇」、2日目「上昇」の場合
<4> NIFTY 50指数(プライスリターン)が、1日目「下落」、2日目「下落」の場合
※これらの例示は、NIFTY 50指数(プライスリターン)の値動きとNifty50 レバレッジ(2倍)インデックス(プライスリターン)の値動きの関係を説明するための計算例であり、実際の値動きを示したものではない。
実際の本受益権の基準価額および本外国指標連動証券の償還価額は、信託報酬等のコスト負担や追加設定・一部解約の影響などにより、運用目標が完全に達成できるとは限らない。
また、本受益権の市場価格は、取引所における競争売買を通じ、需給を反映して決まるため、本受益権の基準価額および本外国指標連動証券の償還価額の値動きとは必ずしも一致するものではない。
インバース指数の値動きについて
インバース指数は、日々の騰落率が元の指数の騰落率の-1(マイナス1)倍として計算された指数である。したがって、以下の例に示すように、インバース指数の騰落率と元の指数の騰落率とは、2日以上離れた日との比較においては、一般に「-1倍」とならないので、十分留意する必要がある。
<5> NIFTY 50トータルリターン指数が、1日目「下落」、2日目「上昇」の場合
<6> NIFTY 50トータルリターン指数が、1日目「上昇」、2日目「下落」の場合
<7> NIFTY 50トータルリターン指数が、1日目「上昇」、2日目「上昇」の場合
<8> NIFTY 50トータルリターン指数が、1日目「下落」、2日目「下落」の場合
※これらの例示は、NIFTY 50トータルリターン指数の値動きとNifty50 デイリーインバースインデックス(トータルリターン)の値動きの関係を説明するための計算例であり、実際の値動きを示したものではない。
実際の本受益権の基準価額および本外国指標連動証券の償還価額は、信託報酬等のコスト負担や追加設定・一部解約の影響などにより、運用目標が完全に達成できるとは限らない。
また、本受益権の市場価格は、取引所における競争売買を通じ、需給を反映して決まるため、本受益権の基準価額および本外国指標連動証券の償還価額の値動きとは必ずしも一致するものではない。
野村日本株高配当70・米ドルヘッジ指数(ネットトータルリターン)(本項において、以下「本指数」という。)
1 理由
(1) 当社の発行している有価証券
NEXT NOTES 野村日本株高配当70(ドルヘッジ、ネットリターン)ETN
本項においては、上記の受益証券発行信託に係る受益権を「本受益権」という。また、本受益権に係る信託の信託財産である受託有価証券を「本外国指標連動証券」という。
(2) 本受益権に係る受託有価証券である本外国指標連動証券は、償還額が本指数の水準により決定されるため、この指数についての開示を必要とする。
2 内容
野村日本株高配当70
野村日本株高配当70は、日本株の高配当利回り70銘柄を構成銘柄とする等金額型の指数である。継続的な高配当収入獲得を狙う戦略をパッシブ運用で実現するように設計されている。配当継続性と投資可能性を考慮しつつ、国内上場普通株式の中から今期予想配当利回りが高い70銘柄を選択している。
銘柄選定方法
野村日本株高配当70の採用銘柄は、原則として、毎年12月第1営業日の前々月15日時点(休日の場合は前営業日)における国内普通株式の全上場銘柄の中から選択される。ただし、下記の銘柄スクリーニング基準とリバランスバンドを考慮した上で、今期予想配当利回りが高い70銘柄を選択する。定期入替は年1回12月第1営業日(以下「定期入替日」という。)に行われる。定期入替日の前月第5営業日を入替基準日とし、入替基準日時点におけるデータを用いて計算した結果をもとに、定期入替後の構成銘柄と指数組入株数が決定される。
銘柄スクリーニング基準
配当継続性に懸念がある銘柄や浮動株調整時価総額が小さい銘柄などの低流動性銘柄の組入れを抑制するためのルールである。入替基準日時点において下記の条件を満たす銘柄を投資対象とする。
・過去3年間の実績経常利益が全て非負の銘柄
・今期予想決算期が3、6、9、12月の銘柄
・累積浮動株調整時価総額上位85%に含まれる銘柄
・過去60日平均売買代金上位500位以内の銘柄
リバランスバンド
今期予想配当利回りの微小な差による頻繁な銘柄入替を抑制するためのルールである。銘柄スクリーニング基準を満たす銘柄の中から、下記の手順によって指数構成銘柄を選定する。
・入替基準日時点の今期予想配当利回り上位50銘柄については無条件で採用する。
・次に今期予想配当利回りの上位51位~90位(リバランスバンド)に含まれる既採用銘柄のみを70銘柄に達するまで採用する。
・もし上記の手順によって採用銘柄が70銘柄に満たない場合は、不足分を今期予想配当利回りの51位以降の未採用銘柄の中から順に採用する。
銘柄組入株数
上記の「銘柄選定方法」で選定した70銘柄を構成銘柄とし、入替基準日時点において各構成銘柄のウエイトが等しくなるようにして指数を構築する。
野村日本株高配当70・米ドルヘッジ指数(ネットトータルリターン)
野村日本株高配当70・米ドルヘッジ指数(ネットトータルリターン)は、為替リスクを回避しつつ米ドル建てで原指数に投資する際のパフォーマンスを表す。月末時点の投資残高を1ヶ月のドル円為替フォワード取引を用いて毎月末ヘッジしたものとして算出される。野村日本株高配当70・米ドルヘッジ指数(ネットトータルリターン)で用いるドル円為替レートは、WMロイターのスポットレートおよび1ヶ月フォワードレートの終値(ロンドン時間16時の仲値、1米ドル当たりの円レート)を使用する。為替レートが取得できない場合には、前日値を用いて計算するものとする。野村日本株高配当70・米ドルヘッジ指数(ネットトータルリターン)の原指数としては、野村日本株高配当70の円建てネットトータルリターン指数(以下「円建て原指数」という。)を使用する。
野村日本株高配当70・米ドルヘッジ指数(ネットトータルリターン)の配当に対する税率は国内非居住者に対する税率に従って計算する。
野村日本株高配当70・米ドルヘッジ指数(ネットトータルリターン)の計算方法
野村日本株高配当70・米ドルヘッジ指数(ネットトータルリターン)(md) =
野村日本株高配当70・米ドルヘッジ指数(ネットトータルリターン)(m0) × (1+ ヘッジ前指数リターン(md) + ヘッジリターン(md))
(各月をmとし、m0は前月末営業日、mdはm月の第d日とする)
ヘッジ前指数リターン(md) =
(円建て原指数(md)/円建て原指数(m0)) × (スポットレート(m0)/スポットレート(md)) -1
ヘッジリターン(md) =
(スポットレート(m0)/フォワードレート(m0)) - (スポットレート(m0)/線形補間されたフォワードレート(md))
線形補間されたフォワードレート(md) =
スポットレート(md) + (D'-d)/D × (フォワードレート(md) - スポットレート(md))
(d:当月経過暦日日数、D:当月暦日総数、D':当月最終営業日までの暦日総数)
円建て原指数の計算方法
円建て原指数(t) = 円建て原指数(t-1) × (1+ リターン(t))
リターン(t) = ((時価総額(t) + 課税考慮済配当総額(t))/課税考慮済基準時価総額(t)) -1
課税考慮済基準時価総額(t) =
時価総額(t-1) + 修正時価総額(t) - 課税考慮済修正配当総額(t)
S&P/JPX 配当貴族指数(米ドルヘッジ、課税後配当込み)および税引後配当込東証REIT米ドルヘッジ指数(本項において、以下個別にまたは総称して「本指数」という。)
1 理由
(1) 当社の発行している有価証券
(ⅰ) NEXT NOTES 日本株配当貴族(ドルヘッジ、ネットリターン)ETN
(ⅱ) NEXT NOTES 東証REIT(ドルヘッジ、ネットリターン)ETN
本項においては、上記(ⅰ)から(ⅱ)までの受益証券発行信託に係る受益権を個別にまたは総称して「本受益権」という。また、各本受益権に係る信託の信託財産である受託有価証券を個別にまたは総称して「本外国指標連動証券」という。
(2) 各本受益権に係る受託有価証券である本外国指標連動証券は、償還額がそれぞれ上記の本指数の水準により決定されるため、これらの指数についての開示を必要とする。
2 内容
S&P/JPX 配当貴族指数(課税後配当込み)
S&P/JPX 配当貴族指数(課税後配当込み)(以下本「S&P/JPX 配当貴族指数(課税後配当込み)」において「本指数」という。)は、東証株価指数(以下本「S&P/JPX 配当貴族指数(課税後配当込み)」において「TOPIX」という。)の構成銘柄のうち、10年以上にわたり毎年増配しているか、または安定した配当を維持している最も配当利回りの高い企業のパフォーマンスを測定する株式指数であり、さらに株式の配当から源泉徴収税を控除した金額を再投資する課税後配当込みの株式指数である。
適格性基準
本指数の採用銘柄は、TOPIXの構成銘柄のうち、下記の適格性ファクターおよび安定性基準を原則として満たす必要がある。
・適格性ファクター
時価総額:リバランス参照日(毎年6月の最終営業日をいう。以下本「S&P/JPX 配当貴族指数(課税後配当込み)」において同じ。)時点のTOPIXにおける浮動株調整後時価総額が500億円以上であること。
流動性:リバランス参照日までの3ヶ月間の1日当たり平均売買代金が、新たに選定される銘柄は3億円以上、既存の指数構成銘柄が継続して指数に残るためには2億5,000万円以上であること。
・安定性基準
配当の成長性:新たに選定される銘柄は、10年以上にわたり毎年増配しているか、または安定した配当を維持していること。既存の本指数構成銘柄は、7年以上にわたり毎年増配しているか、または安定した配当を維持していること。
配当性向:配当性向が100%未満であること、また、マイナスにならないこと(年間の1株当たり利益(EPS)がマイナスになったときに、配当性向がマイナスになったものとみなされる。配当性向は、リバランス参照日までの12ヶ月間の1株当たり配当を直近12ヶ月間の1株当たり利益(EPS)で除することで計算される。)。
配当利回り:リバランス参照日時点で直近12ヶ月の配当利回りが10%未満であること(配当利回りは、リバランス参照日までの12ヶ月間の1株当たり配当金総額をリバランス参照日時点の株価で除することで計算される。)。
S&Pダウ・ジョーンズ・インデックスは、指数の適格性および選択の目的上、配当支払企業が普通配当として公表する現金配当支払(源泉税控除前)のみを考慮する。配当支払企業が特別配当または記念配当として公表する現金配当支払(反復的な特別現金配当および記念現金配当などを含む。)は考慮されない。
本指数の構築方法とリバランス
まず本指数構成銘柄の選択が行われ、次に本指数内の構成銘柄のウェイト付けが行われる。本指数の構成銘柄は毎年7月にリバランスされ、各リバランス時には、銘柄のウェイトを修正し、個別の銘柄やセクター全体にわたる分散を確保する。
・本指数構成銘柄の選択
本指数の適格性基準を満たす全銘柄をリバランス参照日時点における直近12ヶ月の配当利回りに基づいてランク付けした上で、20銘柄のバッファーを使い、次の手順で直近12ヶ月の配当利回りが最も高い50銘柄を本指数の構成銘柄として選択する。
1.適格性基準を満たす全銘柄から、配当利回りの高い順で上位30銘柄を構成銘柄として選択する。
2.上位70位までにランク付けされた既存の指数構成銘柄から、構成銘柄数が50に達するまでランクの上位から選択する。
3.2までで構成銘柄数が50に達しなかった場合、その他の銘柄から、50銘柄に達するまでランクの上位から選択する。
・銘柄分散基準
各リバランス時点では、最低40の構成銘柄数が必要となるが、仮に適格性基準を満たす構成銘柄数が40を下回った場合には、以下の順序でその基準が緩和される。
①時価総額基準の緩和
浮動株調整後時価総額が300億円以上で、かつその他全ての本指数の適格性基準を満たしているTOPIXの構成銘柄が、40の構成銘柄数に達するまで、配当利回りの高い順に本指数に追加される。
②配当の成長性に関する基準の緩和
①の緩和によって、構成銘柄数が40に達していない場合、配当の成長性に関する基準が緩和される。浮動株調整後時価総額が300億円以上で、過去において7年以上にわたり毎年増配しているか、または安定した配当を維持しており、かつその他全ての本指数の適格性基準を満たしているTOPIXの構成銘柄が、40の構成銘柄数に達するまで、配当利回りの高い順に本指数に追加される。
・構成銘柄のウェイト付け
本指数構成銘柄は配当利回りにより加重される。各リバランス時点で、各本指数構成銘柄のウェイトには5%の上限が適用され、GICS(世界産業分類基準)の各セクターのウェイトには30%の上限が適用される。各銘柄の上限を超えたウェイト部分は、上限を超えていない全ての構成銘柄に按分により再配分される。
・リバランス
年次リバランス:本指数は毎年1回全面的にリバランスされ、7月の最終営業日の取引終了後に有効となる。
半期レビュー:年次リバランスと月次の配当レビューに加え、構成銘柄のウェイト付け基準が遵守されているかを確認するために、二次的な見直しを実施する。構成銘柄のウェイト付け基準を遵守するために、各ウェイトを調整する必要がある場合、ウェイトの超過部分は、構成銘柄の現在のウェイトに基づいてその他の銘柄の間で再配分される。新たな構成銘柄のウェイトは、1月の最終営業日の取引終了後に有効となる。レビューの参照日は12月の最終営業日の取引終了後とする。
本指数構成銘柄への追加
特定の条件を満たしたスピンオフ(企業が社内の1部門を切り離し1企業として分離・独立させることをいう。)の場合を除いて、各リバランスの間に指数への新たな銘柄の追加は行われない。
本指数構成銘柄からの除外
買収、合併、スピンオフまたは破綻もしくは取引停止により、除外が生じる場合がある。指数構成銘柄がTOPIXから除外された場合、それらの銘柄は各リバランスの間であっても本指数から除外される。各リバランスの間に除外される構成銘柄はその他の銘柄に置き換えられない。
月次の配当レビュー
S&Pダウ・ジョーンズ・インデックスは指数構成銘柄を月次ベースでレビューする。以下いずれかの場合、S&Pダウ・ジョーンズ・インデックスの裁量により、翌月の最初の営業日の取引開始前に指数構成銘柄から除外される場合がある。
・予定されていた配当支払が見送られたとき。
・企業が期間を定めずに配当支払を停止することを発表したとき。
・企業が減配を発表し、その結果、S&Pダウ・ジョーンズ・インデックスが次の指数再構築時点で指数にもはや適格でないと判断したとき。
継続的適格性の判断や、次の指数再構築時点で指数に適格であるかどうかの判断は、指数委員会の裁量で行われる。S&Pダウ・ジョーンズ・インデックスは、企業が予定されていた配当金の支払を先送りまたは延期するものの取り消さなかった場合、企業がさらなる発表を行うか、または指数がリバランスされるかのいずれか早い方まで、通常は何も行わない。継続的適格性のレビューは、企業が当月21日(2月は18日)まで(同日を含む。)に公表した情報に基づき実施する。指数の変更は、翌月第1営業日の取引開始前に有効となり、5営業日前までに通知される。
S&P/JPX 配当貴族指数(米ドルヘッジ、課税後配当込み)
S&P/JPX 配当貴族指数(米ドルヘッジ、課税後配当込み)(以下本「S&P/JPX 配当貴族指数(米ドルヘッジ、課税後配当込み)」において「本指数」という。)はS&P/JPX 配当貴族指数(課税後配当込み)の米ドル建ての指数であり、日本円以外の通貨で投資を行う事を考慮して、本指数構成銘柄のリスクヘッジを行うのではなく、為替リスクをヘッジした場合のリターンを表象する指数である。そのリターンは、本指数が保有するポートフォリオを1ヶ月の為替フォワード取引により継続的にヘッジした場合の値として算出される。保有するポートフォリオにおける為替リスクのヘッジ割合は100%である。よって、本指数構成銘柄全体の為替リスクがヘッジされていることになる。ただし、あくまでも一定時点のポートフォリオ残高を月次でヘッジしているものであり、為替変動を完全にヘッジしているわけではない。
本指数の計算方法
各月をmとし、各日をd=1,2,3,…Dとする。(mdは、m月の第d日、m0は前月の最終営業日、mr0は前月の最終営業日の前営業日とする。)
m月d日のS&P/JPX 配当貴族指数(米ドルヘッジ、課税後配当込み)の指数値
EHmd = EHm0 × (Emd / Em0 + HRmd)
ただし、
Emd = ELmd / Smd
HRmd = (Smr0 / Fm0 - Smr0 / F_Imd) × MAFm
EH : S&P/JPX 配当貴族指数(米ドルヘッジ、課税後配当込み)の指数値
E : S&P/JPX 配当貴族指数(課税後配当込み)(米ドル建て)の指数値
EL : S&P/JPX 配当貴族指数(課税後配当込み)(日本円建て)の指数値
HR : ヘッジリターン(%)
S : スポットレート(1米ドル当たり日本円)
F : フォワードレート(1米ドル当たり日本円)
F_Imd : m月の第d日における線形補間されたフォワードレート
F_Imd = Smd + ((D - d) / D) × (Fmd - Smd)
MAFm : m月におけるS&P/JPX 配当貴族指数(米ドルヘッジ、課税後配当込み)の月次調整係数
MAFm = EHmr0 / EHm0
とする。
税引後配当込東証REIT指数
東証REIT指数は、東京証券取引所に上場するREIT(不動産投資信託)の全銘柄を対象とした浮動株調整後時価総額加重型の指数であり、基準日である2003年3月31日の基準値を1,000として計算されている。
また、税引後配当込東証REIT指数は、配当落日に、税引後の予想配当金に基づいて配当落金額の総額を算出し基準時価総額の修正を行うことで算出される指数である。仮に配当落日に使用した予想配当金と決算短信で公表された配当金との間に差異が見られた銘柄については配当落金額の調整が行われる。基準時価総額の算出に用いる配当税率は、修正日時点での上場株式等の配当に係る源泉徴収税率(地方税除く。)とする。
税引後配当込東証REIT米ドルヘッジ指数
税引後配当込東証REIT米ドルヘッジ指数は税引後配当込東証REIT指数の米ドル建ての指数であり、日本円以外の通貨で投資を行うことを考慮して、指数構成銘柄のリスクヘッジを行うのではなく、為替リスクをヘッジした場合のリターンを表象する指数である。そのリターンは、指数が保有するポートフォリオを1ヶ月の為替フォワード取引により継続的にヘッジした場合の値として算出される。保有するポートフォリオにおける為替リスクのヘッジ割合は100%である。よって、指数構成銘柄全体の為替リスクがヘッジされていることになる。ただし、あくまでも一定時点のポートフォリオ残高を月次でヘッジしているものであり、為替変動を完全にヘッジしているわけではない。
税引後配当込東証REIT米ドルヘッジ指数の計算方法
各月をmとし、各日をd=1,2,3,…Dとする。(mdは、m月の第d日、m0は前月の最終営業日、mr0は前月の最終営業日の前営業日とする。)
m月d日の税引後配当込東証REIT米ドルヘッジ指数の指数値
EHmd = EHm0 × (Emd / Em0 + HRmd)
ただし、
Emd = ELmd / Smd
HRmd = (Smr0 / Fm0 - Smr0 / F_Imd) × MAFm
EH : 税引後配当込東証REIT米ドルヘッジ指数の指数値
E : 税引後配当込東証REIT指数(米ドル建て)の指数値
EL : 税引後配当込東証REIT指数(日本円)の指数値
HR : ヘッジリターン(%)
S : スポットレート(1米ドル当たり日本円)
F : フォワードレート(1米ドル当たり日本円)
F_Imd : m月の第d日における線形補間されたフォワードレート
F_Imd = Smd + ((D - d) / D) ×(Fmd - Smd)
MAFm : m月における税引後配当込東証REIT米ドルヘッジ指数の月次調整係数
MAFm = EHmr0 / EHm0
とする。
野村AIビジネス70(配当課税考慮済指数)、野村日本株高ベータ・セレクト30(配当課税考慮済指数)および野村日本株低ベータ・セレクト50(配当課税考慮済指数)(本項において、以下個別にまたは総称して「本指数」という。)
1 理由
(1) 当社の発行している有価証券
(ⅰ) NEXT NOTES 野村AIビジネス70(ネットリターン)ETN
(ⅱ) NEXT NOTES 高ベータ30(ネットリターン)ETN
(ⅲ) NEXT NOTES 低ベータ50(ネットリターン)ETN
本項においては、上記(ⅰ)から(ⅲ)までの受益証券発行信託に係る受益権を個別にまたは総称して「本受益権」という。また、各本受益権に係る信託の信託財産である受託有価証券を個別にまたは総称して「本外国指標連動証券」という。
(2) 各本受益権に係る受託有価証券である本外国指標連動証券は、償還額がそれぞれ上記の本指数の水準により決定されるため、これらの指数についての開示を必要とする。
2 内容
野村AIビジネス70(配当課税考慮済指数)
野村AIビジネス70(配当課税考慮済指数)(以下本「野村AIビジネス70(配当課税考慮済指数)」において「本指数」という。)は、AI(人工知能)に関するビジネスについてマスメディアを通して報道された企業70銘柄を構成銘柄とする、等金額型の指数である。本指数の組入対象となる銘柄は、国内金融商品取引所に上場する全ての普通株式から、ニュース、雑誌、新聞等の各種メディアにおける記事検索結果を基にした定量的な評価指標により選定される。記事検索には「人工知能」と、AIを活用して選んだ複数の関連キーワードを用いる。
本指数の指数値の基準日は2001年11月30日とし、基準日の指数値(基準値)を10,000とする。配当課税を考慮した指数値(配当課税考慮済指数値)の計算にあたっては、国内居住者に対する税率を適用する。
定期入替え
定期入替日を12月第1営業日(前営業日の引け後)の年1回とし、直前の10月15日(休日の場合は前営業日)を定期入替基準日とする。
銘柄選定母集団
銘柄選定母集団は、定期入替基準日の直前の3月末時点における国内金融商品取引所に上場する全ての銘柄のうち、定期入替基準日における浮動株調整時価総額上位98%に相当する銘柄群とする。ただし、新設合併銘柄および定期入替基準日の直前の4月から9月末までに新規上場した銘柄のうち、浮動株調整時価総額上位約85%に相当する銘柄は銘柄選定母集団に含まれるものとし、定期入替基準日時点の外国株式等の銘柄は除外される。その中で過去60日の平均売買代金上位90%を満たす銘柄を対象にスコアを計算する。
指数構成銘柄の選定方法
・人工知能順位スコア(※1)が小さい銘柄から順に、10銘柄まで採用する。ただし、同じスコアの銘柄があった場合は、過去60日平均売買代金が高い順に最大70銘柄まで採用する。
・上記で採用された銘柄が70銘柄に達していない場合は、続いて人工知能順位スコアと関連キーワード順位スコア(※2)の平均順位スコアが小さい銘柄から順に、上記で採用された銘柄と合わせて70銘柄となるまで採用する。ただし、同じ平均順位スコアの銘柄があった場合は、人工知能順位スコアが小さい順に70銘柄まで採用する。その際、同じ人工知能順位スコアの銘柄があった場合には、過去60日平均売買代金が高い順に70銘柄まで採用する。
(※1)人工知能順位スコア
・スコア計算対象となる銘柄選定母集団の銘柄に対して人工知能に関する記事を検索する。入替基準日の前日から1年前の入替基準日までの期間に対して記事検索を行った結果の記事数を、各銘柄に対する「直近年の人工知能記事スコア」とする。
・1年前の入替基準日の前日から2年前の入替基準日までの期間に対して、人工知能に関する記事検索を行った結果の記事数を、各銘柄に対する「1年前の人工知能記事スコア」とする。
・(直近年の人工知能記事スコア×2)+(1年前の人工知能記事スコア)によって重み付けしたスコアが大きい方から付けた順位(昇順)を、スコア計算対象となる銘柄選定母集団の銘柄に対する「人工知能順位スコア」とする。
(※2)関連キーワード順位スコア
・スコア計算対象となる銘柄選定母集団の銘柄に対して関連キーワードに関する記事を検索する。入替基準日の前日から1年前の入替基準日までの期間に対して、関連キーワードに関する記事検索を行った結果の記事数を、各銘柄に対する「直近年の関連キーワード記事スコア」とする。
・1年前の入替基準日の前日から2年前の入替基準日までの期間に対して記事検索を行った結果の記事数を、各銘柄に対する「1年前の関連キーワード記事スコア」とする。
・(直近年の関連キーワード記事スコア×2)+(1年前の関連キーワード記事スコア)によって重み付けしたスコアが大きい方から付けた順位(昇順)を、スコア計算対象となる銘柄選定母集団銘柄に対する「関連キーワード順位スコア」とする。
・なお、関連キーワードは毎年6月15日(休日の場合は前営業日)に見直しを検討する。5年前の4月1日から直前の3月31日までの5年間の政府官公庁、研究機関の人工知能に関する公表資料等に基づいて、人工知能と関連性が高いキーワードを年1回選定する。
構成銘柄の組入比率
定期入替基準日において、「指数構成銘柄の選定方法」に基づき選定した70銘柄を構成銘柄とし、各構成銘柄のウエイトが等しくなるようにして本指数を構築する。
野村日本株ベータ・セレクト指数
野村日本株ベータ・セレクト指数は、国内金融商品取引所に上場する全ての普通株式の中から、日本株市場リターンおよびドル円為替レートリターンに対するベータ値(感応度)等に基づいた定量的な指標の上位30銘柄を組み入れた「野村日本株高ベータ・セレクト30」と、下位50銘柄を組み入れた「野村日本株低ベータ・セレクト50」という2種類の指数の総称であり、いずれも浮動株調整時価総額加重型(個別銘柄のウエイト上限5%)の指数である。
野村日本株ベータ・セレクト指数の指数値の基準日は2000年12月29日とし、基準日の指数値(基準値)を10,000とする。
定期入替え
定期入替日を、6月第1営業日(5月最終営業日の引け後)および12月第1営業日(11月最終営業日の引け後)の年2回とし、定期入替日の前月第5営業日を定期入替基準日とする。
銘柄選定母集団
銘柄選定母集団は、6月の定期入替日の場合は、前年の3月末時点、12月の定期入替日の場合は、直前の3月末時点における国内金融商品取引所に上場する全ての銘柄のうち、定期入替日の直前の10月15日時点(休日の場合は前営業日)における浮動株調整時価総額上位98%に相当する銘柄群とする。ただし、新設合併銘柄および12月の定期入替日の場合は、直前の4月から9月末、6月の定期入替日の場合は、前年4月から直前の3月末までに新規上場した銘柄のうち、浮動株調整時価総額上位約85%に相当する銘柄は銘柄選定母集団に含まれるものとし、定期入替基準日時点の外国株式等の銘柄は除外される。その中で定期入替基準日時点における大型銘柄(銘柄選定母集団の浮動株調整時価総額上位85%相当)で、かつ過去60日の平均売買代金上位500銘柄を満たす銘柄を対象にスコアを計算する。
指数構成銘柄の選定方法
野村日本株高ベータ・セレクト30(配当課税考慮済指数)
「野村日本株高ベータ・セレクト30」は、市場連動性等を表す3つのスコア(市場ベータ、為替ベータ、モメンタム)に基づいた定量的な指標値が高い30銘柄を組み入れる。配当課税を考慮した指数値(配当課税考慮済指数値)の計算にあたっては、国内居住者に対する税率を適用する。
野村日本株低ベータ・セレクト50(配当課税考慮済指数)
「野村日本株低ベータ・セレクト50」は、市場連動性等を表す3つのスコア(市場ベータ、為替ベータ、銘柄固有リスク)に基づいた定量的な指標値が低い50銘柄を組み入れる。配当課税を考慮した指数値(配当課税考慮済指数値)の計算にあたっては、国内居住者に対する税率を適用する。
・市場ベータ
定期入替基準日における過去60ヶ月分の個別銘柄の月次株価リターンを月次市場リターンで線形回帰した際の回帰係数を「市場ベータ」スコアとする。
・為替ベータ
定期入替基準日における過去60ヶ月分の個別銘柄の月次株価リターンを月次ドル円為替レートリターンで線形回帰した際の回帰係数を「為替ベータ」スコアとする。
・モメンタム
定期入替基準日における過去11ヶ月分の個別銘柄の月次株価リターンを月次市場リターンで線形回帰した際の回帰切片を「モメンタム」スコアとする。
・銘柄固有リスク
定期入替基準日における過去60ヶ月分の個別銘柄の月次株価リターンを月次市場リターンで線形回帰した際の回帰残差の標準偏差を「銘柄固有リスク」スコアとする。
構成銘柄の組入比率
野村日本株ベータ・セレクト指数の指数構成銘柄の組入ウエイトは、定期入替基準日時点の浮動株調整時価総額に比例した比率とする。ただし、組入ウエイトの上限を5%とし、上限超過分を浮動株調整時価総額に応じて他の銘柄に比例配分する。
ファクトセット・グローバル・ニッチトップ・ジャパンエンタープライズ指数(課税後配当込み)(本項において、以下「本指数」という。)
1 理由
(1) 当社の発行している有価証券
NEXT NOTES ニッチトップ 中小型日本株(ネットリターン)ETN
本項においては、上記の受益証券発行信託に係る受益権を「本受益権」という。また、本受益権に係る信託の信託財産である受託有価証券を「本外国指標連動証券」という。
(2) 本受益権に係る受託有価証券である本外国指標連動証券は、償還額が本指数の水準により決定されるため、この指数についての開示を必要とする。
2 内容
ファクトセット・グローバル・ニッチトップ・ジャパンエンタープライズ指数(課税後配当込み)
ファクトセット・グローバル・ニッチトップ・ジャパンエンタープライズ指数(課税後配当込み)は、特定のニッチ産業において高いグローバル・マーケット・シェアを持つ、日本の中小型株のパフォーマンスを表すよう設計された指数である。
指数値の基準日は2015年1月30日とし、基準日の指数値(基準値)を1,000とする。本指数は配当から源泉徴収税を控除した金額を再投資する課税後配当込みの指数である。
定期入替え
毎年1月の最終営業日の終了後、定期入替えが行われる(定期入替日)。指数を構成するために使用されるデータは、毎年12月の最終営業日の終了時点(定期入替基準日)のものとする。
構成銘柄の選定方法
・日本国内の取引所に上場する、日本国内の銘柄の普通株式(ただし、日本銀行と不動産投資法人(REIT)は除く。)を対象とする。
・定期入替基準日における時価総額の降順でランク付けされ、1位から400位、および1001位以降は除外し、さらに過去3ヶ月間の平均日次売買代金の下位10%にランクされている銘柄も除外した結果残った銘柄群から、グローバル競争力ランキング(※)に基づいて100銘柄を選定する。
・毎年の定期入替では、グローバル競争力ランキング上位50銘柄を無条件に指数採用銘柄とする。上位51位から150位にランクされた銘柄を採用候補とし、採用候補のうち既採用銘柄を上位から順に100銘柄に達するまで採用する。既採用銘柄を採用した後に、採用銘柄が100銘柄に達しない場合には、不足分を採用候補のうち未採用銘柄の上位から順に採用する。
(※)グローバル競争力ランキング
FactSet RBICS(Revere Business Industry Classification System:リビア業種・産業分類基準)でカバーされるグローバル銘柄から、定期入替基準日の直近2会計年度において、年度末が4月1日から3月31日に到来する最新の決算報告書情報から計算されたデータを使用する。
以下の数式に基づいて各企業の「グローバル・マーケット・シェア(%)」(RBICSレベル5を用いる)を計算する。ここでの「セグメント別売上高」はRBICSレベル5を用いた売上高である。企業の売上高データはFactSetの財務データベースに基づいており、平均為替レートに基づいて米国ドルに換算される(マイナスまたはゼロの売上高の企業は分析から除外される。)。また、企業は1つ以上のRBICSレベル5業種へのエクスポージャーを持つことがあり、1つ以上の「グローバル・マーケット・シェア(%)」を持つことがある。
各企業の「グローバル・マーケット・シェア(%)」がRBICSレベル5内で計算されると、「グローバル・マーケット・シェア(%)」第1位の企業から昇順にランキングされる。これが「グローバル・マーケット・シェア・ランキング」の基礎となる。
特定のRBICSレベル5の中で同順位が存在する場合、より大きな「セグメント売上高比率」を有する企業が上位にランキングされる。「グローバル・マーケット・シェア(%)」と「セグメント売上高比率」の両方で同順位の場合は絶対的な「セグメント売上高」が大きい企業が上位とみなされる。
次に複数のRBICSレベル5に対してエクスポージャーがあるために複数の「グローバル・マーケット・シェア・ランキング」を持つ企業の場合は、以下の手順を実行して独自のランキングを割り当てる。
ステップ1:「法人・その他未配分売上高」および「一般・複数業種売上高」と呼ばれるRBICSレベル5の業種を除外する。
ステップ2:企業における収益が10%未満のRBICSレベル5の業種を除外する。
ステップ3:企業における最も高い「グローバル・マーケット・シェア・ランキング」を選択する。
ステップ4:「グローバル・マーケット・シェア・ランキング」において同順位がある場合は、より大きな「グローバル・マーケット・シェア(%)」を有する方を選択する。
構成銘柄の組入比率
選定された100銘柄を浮動株調整時価総額に基づいて加重する。
2【当該指数等の推移】
1.ハンセン指数・レバレッジインデックスの過去の推移
| 最近5年間の年別最高・最低値 | 年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | |||||
| 最高 | 23,103.58 | 14,274.76 | 10,441.55 | 9,206.35 | 11,528.18 | ||||||
| 最低 | 11,890.75 | 4,536.61 | 4,913.83 | 4,142.26 | 5,929.66 | ||||||
| 最近6ヶ月の月別最高・最低値 | 年 | 2025年 10月 | 2025年 11月 | 2025年 12月 | 2026年 1月 | 2026年 2月 | 2026年 3月 | ||||
| 最高 | 11,528.18 | 11,253.32 | 10,422.93 | 11,868.36 | 11,254.01 | 10,241.06 | |||||
| 最低 | 9,832.84 | 9,747.24 | 9,726.12 | 10,404.06 | 10,504.65 | 8,920.00 | |||||
出所:野村證券作成
(注) 過去の推移は将来の成果の目安とはならない。
2.ハンセン指数・ショートインデックスの過去の推移
| 最近5年間の年別最高・最低値 | 年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | |||||
| 最高 | 5,047.12 | 7,011.76 | 6,058.25 | 6,577.82 | 5,044.77 | ||||||
| 最低 | 3,935.67 | 4,575.96 | 4,433.13 | 4,147.06 | 3,317.79 | ||||||
| 最近6ヶ月の月別最高・最低値 | 年 | 2025年 10月 | 2025年 11月 | 2025年 12月 | 2026年 1月 | 2026年 2月 | 2026年 3月 | ||||
| 最高 | 3,587.56 | 3,591.80 | 3,580.66 | 3,463.63 | 3,434.53 | 3,696.97 | |||||
| 最低 | 3,317.79 | 3,348.08 | 3,464.68 | 3,240.68 | 3,323.28 | 3,468.75 | |||||
出所:野村證券作成
(注) 過去の推移は将来の成果の目安とはならない。
3.韓国総合株価指数200・レバレッジインデックスの過去の推移
| 最近5年間の年別最高・最低値 | 年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | |||||
| 最高 | 525.15 | 416.18 | 301.85 | 361.15 | 735.67 | ||||||
| 最低 | 371.85 | 201.94 | 209.78 | 214.72 | 197.20 | ||||||
| 最近6ヶ月の月別最高・最低値 | 年 | 2025年 10月 | 2025年 11月 | 2025年 12月 | 2026年 1月 | 2026年 2月 | 2026年 3月 | ||||
| 最高 | 686.57 | 732.80 | 735.67 | 1,173.92 | 1,736.95 | 1,466.83 | |||||
| 最低 | 473.59 | 589.91 | 618.84 | 779.66 | 1,042.42 | 1,016.86 | |||||
出所:野村證券作成
(注) 過去の推移は将来の成果の目安とはならない。
4.韓国総合株価指数200(先物)・インバースインデックスの過去の推移
| 最近5年間の年別最高・最低値 | 年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | |||||
| 最高 | 531.65 | 686.14 | 661.72 | 628.47 | 642.59 | ||||||
| 最低 | 454.61 | 497.39 | 542.05 | 497.10 | 316.26 | ||||||
| 最近6ヶ月の月別最高・最低値 | 年 | 2025年 10月 | 2025年 11月 | 2025年 12月 | 2026年 1月 | 2026年 2月 | 2026年 3月 | ||||
| 最高 | 406.40 | 355.96 | 348.09 | 307.14 | 264.06 | 242.15 | |||||
| 最低 | 334.57 | 324.39 | 316.26 | 248.28 | 198.63 | 203.56 | |||||
出所:野村證券作成
(注) 過去の推移は将来の成果の目安とはならない。
5.日経・JPX金レバレッジ指数の過去の推移
| 最近5年間の年別最高・最低値 | 年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | |||||
| 最高 | 33,693.02 | 47,094.97 | 67,558.53 | 128,636.70 | 337,030.12 | ||||||
| 最低 | 25,256.59 | 31,509.46 | 42,570.49 | 61,595.74 | 121,066.00 | ||||||
| 最近6ヶ月の月別最高・最低値 | 年 | 2025年 10月 | 2025年 11月 | 2025年 12月 | 2026年 1月 | 2026年 2月 | 2026年 3月 | ||||
| 最高 | 312,234.90 | 290,146.68 | 337,030.12 | 498,287.31 | 419,582.19 | 451,717.25 | |||||
| 最低 | 221,351.93 | 251,364.05 | 285,743.39 | 325,381.21 | 302,098.55 | 273,858.71 | |||||
出所:野村證券作成
(注) 過去の推移は将来の成果の目安とはならない。
6.日経・JPX金インバース指数の過去の推移
| 最近5年間の年別最高・最低値 | 年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | |||||
| 最高 | 4,247.21 | 3,735.99 | 3,132.36 | 2,560.15 | 1,755.73 | ||||||
| 最低 | 3,626.40 | 3,030.01 | 2,450.03 | 1,713.10 | 991.52 | ||||||
| 最近6ヶ月の月別最高・最低値 | 年 | 2025年 10月 | 2025年 11月 | 2025年 12月 | 2026年 1月 | 2026年 2月 | 2026年 3月 | ||||
| 最高 | 1,263.53 | 1,158.43 | 1,079.34 | 1,006.94 | 985.34 | 973.23 | |||||
| 最低 | 1,054.02 | 1,071.27 | 991.52 | 803.06 | 813.75 | 782.44 | |||||
出所:野村證券作成
(注) 過去の推移は将来の成果の目安とはならない。
7.日経・JPX原油レバレッジ指数の過去の推移
| 最近5年間の年別最高・最低値 | 年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | |||||
| 最高 | 1,307.79 | 3,247.08 | 3,369.21 | 4,036.96 | 3,326.29 | ||||||
| 最低 | 395.31 | 1,168.96 | 1,433.19 | 2,027.97 | 1,752.35 | ||||||
| 最近6ヶ月の月別最高・最低値 | 年 | 2025年 10月 | 2025年 11月 | 2025年 12月 | 2026年 1月 | 2026年 2月 | 2026年 3月 | ||||
| 最高 | 2,319.07 | 2,330.12 | 2,252.26 | 2,397.59 | 2,666.04 | 4,918.91 | |||||
| 最低 | 1,934.60 | 2,186.77 | 1,991.07 | 1,962.79 | 2,236.47 | 3,034.70 | |||||
出所:野村證券作成
(注) 過去の推移は将来の成果の目安とはならない。
8.日経・JPX原油インバース指数の過去の推移
| 最近5年間の年別最高・最低値 | 年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | |||||
| 最高 | 3,360.20 | 1,648.11 | 1,058.27 | 757.48 | 729.72 | ||||||
| 最低 | 1,643.32 | 821.09 | 639.46 | 551.41 | 562.34 | ||||||
| 最近6ヶ月の月別最高・最低値 | 年 | 2025年 10月 | 2025年 11月 | 2025年 12月 | 2026年 1月 | 2026年 2月 | 2026年 3月 | ||||
| 最高 | 637.83 | 596.93 | 622.43 | 624.29 | 579.85 | 488.92 | |||||
| 最低 | 584.70 | 576.81 | 586.02 | 561.00 | 526.46 | 327.88 | |||||
出所:野村證券作成
(注) 過去の推移は将来の成果の目安とはならない。
9.ダウ・ジョーンズ工業株価平均レバレッジ(2倍)・インデックス(円ヘッジ・プライスリターン)の過去の推移
| 最近5年間の年別最高・最低値 | 年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | |||||
| 最高 | 3,473.29 | 3,530.90 | 2,879.66 | 3,602.69 | 3,745.32 | ||||||
| 最低 | 2,380.04 | 1,981.78 | 2,194.65 | 2,772.38 | 2,410.08 | ||||||
| 最近6ヶ月の月別最高・最低値 | 年 | 2025年 10月 | 2025年 11月 | 2025年 12月 | 2026年 1月 | 2026年 2月 | 2026年 3月 | ||||
| 最高 | 3,637.52 | 3,710.53 | 3,745.32 | 3,856.91 | 3,917.20 | 3,701.01 | |||||
| 最低 | 3,312.53 | 3,319.69 | 3,542.91 | 3,677.53 | 3,691.64 | 3,116.65 | |||||
出所:野村證券作成
(注) 過去の推移は将来の成果の目安とはならない。
10.ダウ・ジョーンズ工業株価平均 インバース(-1倍)・インデックス(円ヘッジ・トータルリターン)の過去の推移
| 最近5年間の年別最高・最低値 | 年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | |||||
| 最高 | 218.66 | 216.91 | 195.40 | 171.87 | 176.37 | ||||||
| 最低 | 173.99 | 172.49 | 169.39 | 146.79 | 137.29 | ||||||
| 最近6ヶ月の月別最高・最低値 | 年 | 2025年 10月 | 2025年 11月 | 2025年 12月 | 2026年 1月 | 2026年 2月 | 2026年 3月 | ||||
| 最高 | 146.76 | 146.21 | 141.36 | 138.55 | 137.86 | 149.45 | |||||
| 最低 | 139.95 | 138.50 | 137.29 | 135.24 | 133.95 | 137.54 | |||||
出所:野村證券作成
(注) 過去の推移は将来の成果の目安とはならない。
11.東証グロース市場250指数の過去の推移
| 最近5年間の年別最高・最低値 | 年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | |||||
| 最高 | 1,320.73 | 976.74 | 864.77 | 779.71 | 800.62 | ||||||
| 最低 | 948.28 | 615.35 | 632.29 | 485.02 | 534.55 | ||||||
| 最近6ヶ月の月別最高・最低値 | 年 | 2025年 10月 | 2025年 11月 | 2025年 12月 | 2026年 1月 | 2026年 2月 | 2026年 3月 | ||||
| 最高 | 759.24 | 727.33 | 683.44 | 748.44 | 777.70 | 780.04 | |||||
| 最低 | 703.43 | 667.31 | 645.58 | 677.63 | 705.26 | 699.09 | |||||
出所:野村證券作成
(注) 過去の推移は将来の成果の目安とはならない。
12.STOXX アセアン好配当50(円、ネットリターン)の過去の推移
| 最近5年間の年別最高・最低値 | 年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | |||||
| 最高 | 6,189.78 | 7,576.03 | 8,052.60 | 9,522.94 | 11,715.15 | ||||||
| 最低 | 5,168.56 | 6,118.92 | 6,835.19 | 7,679.37 | 7,923.10 | ||||||
| 最近6ヶ月の月別最高・最低値 | 年 | 2025年 10月 | 2025年 11月 | 2025年 12月 | 2026年 1月 | 2026年 2月 | 2026年 3月 | ||||
| 最高 | 10,728.15 | 11,190.12 | 11,715.15 | 12,473.49 | 12,974.60 | 12,659.06 | |||||
| 最低 | 10,004.77 | 10,673.87 | 11,159.88 | 11,703.46 | 12,231.21 | 12,075.11 | |||||
出所:野村證券作成
(注) 過去の推移は将来の成果の目安とはならない。
13.S&P500 配当貴族指数(課税後配当込み)の過去の推移
| 最近5年間の年別最高・最低値 | 年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | |||||
| 最高 | 804.44 | 808.33 | 814.44 | 928.37 | 923.60 | ||||||
| 最低 | 630.89 | 661.05 | 707.72 | 791.79 | 785.68 | ||||||
| 最近6ヶ月の月別最高・最低値 | 年 | 2025年 10月 | 2025年 11月 | 2025年 12月 | 2026年 1月 | 2026年 2月 | 2026年 3月 | ||||
| 最高 | 904.78 | 916.51 | 923.60 | 964.11 | 1,004.30 | 1,001.85 | |||||
| 最低 | 880.57 | 878.98 | 898.18 | 916.01 | 968.85 | 912.02 | |||||
出所:野村證券作成
(注) 過去の推移は将来の成果の目安とはならない。
14.S&P シンガポールREIT指数(課税後配当込み)の過去の推移
| 最近5年間の年別最高・最低値 | 年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | |||||
| 最高 | 741.64 | 749.48 | 706.39 | 718.77 | 756.84 | ||||||
| 最低 | 668.09 | 585.80 | 573.26 | 598.77 | 595.90 | ||||||
| 最近6ヶ月の月別最高・最低値 | 年 | 2025年 10月 | 2025年 11月 | 2025年 12月 | 2026年 1月 | 2026年 2月 | 2026年 3月 | ||||
| 最高 | 756.84 | 743.98 | 744.37 | 756.15 | 756.72 | 742.48 | |||||
| 最低 | 729.34 | 728.69 | 725.47 | 742.95 | 746.12 | 699.86 | |||||
出所:野村證券作成
(注) 過去の推移は将来の成果の目安とはならない。
15.Nifty50 レバレッジ(2倍)インデックス(プライスリターン)の過去の推移
| 最近5年間の年別最高・最低値 | 年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | |||||
| 最高 | 10,131.75 | 9,802.55 | 11,941.95 | 16,224.85 | 14,876.65 | ||||||
| 最低 | 5,744.50 | 6,602.50 | 7,656.55 | 11,288.00 | 11,096.25 | ||||||
| 最近6ヶ月の月別最高・最低値 | 年 | 2025年 10月 | 2025年 11月 | 2025年 12月 | 2026年 1月 | 2026年 2月 | 2026年 3月 | ||||
| 最高 | 14,763.25 | 14,876.65 | 14,825.70 | 14,920.05 | 14,392.55 | 13,163.85 | |||||
| 最低 | 13,477.00 | 14,113.05 | 14,332.50 | 13,456.25 | 13,194.50 | 10,517.70 | |||||
出所:野村證券作成
(注) 過去の推移は将来の成果の目安とはならない。
16.Nifty50 デイリーインバースインデックス(トータルリターン)の過去の推移
| 最近5年間の年別最高・最低値 | 年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | |||||
| 最高 | 279.90 | 246.30 | 228.15 | 189.05 | 188.90 | ||||||
| 最低 | 205.95 | 202.45 | 183.80 | 156.45 | 162.40 | ||||||
| 最近6ヶ月の月別最高・最低値 | 年 | 2025年 10月 | 2025年 11月 | 2025年 12月 | 2026年 1月 | 2026年 2月 | 2026年 3月 | ||||
| 最高 | 170.40 | 166.65 | 165.55 | 171.10 | 172.75 | 192.10 | |||||
| 最低 | 162.90 | 162.40 | 162.75 | 162.45 | 165.25 | 172.75 | |||||
出所:野村證券作成
(注) 過去の推移は将来の成果の目安とはならない。
17.野村日本株高配当70・米ドルヘッジ指数(ネットトータルリターン)の過去の推移
| 最近5年間の年別最高・最低値 | 年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | |||||
| 最高 | 49,647.93 | 55,066.87 | 77,870.80 | 100,375.37 | 136,896.13 | ||||||
| 最低 | 38,674.20 | 45,283.17 | 53,233.67 | 75,093.25 | 85,568.93 | ||||||
| 最近6ヶ月の月別最高・最低値 | 年 | 2025年 10月 | 2025年 11月 | 2025年 12月 | 2026年 1月 | 2026年 2月 | 2026年 3月 | ||||
| 最高 | 124,406.06 | 131,460.52 | 136,896.13 | 146,832.85 | 161,738.36 | 159,773.71 | |||||
| 最低 | 117,607.77 | 122,126.40 | 129,920.32 | 138,197.44 | 143,003.74 | 143,056.55 | |||||
出所:野村證券作成
(注) 過去の推移は将来の成果の目安とはならない。
18.S&P/JPX 配当貴族指数(米ドルヘッジ、課税後配当込み)の過去の推移
| 最近5年間の年別最高・最低値 | 年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | |||||
| 最高 | 322.778 | 355.329 | 496.938 | 630.772 | 853.323 | ||||||
| 最低 | 261.267 | 292.716 | 344.999 | 494.940 | 566.540 | ||||||
| 最近6ヶ月の月別最高・最低値 | 年 | 2025年 10月 | 2025年 11月 | 2025年 12月 | 2026年 1月 | 2026年 2月 | 2026年 3月 | ||||
| 最高 | 782.549 | 820.895 | 853.323 | 899.514 | 983.870 | 971.365 | |||||
| 最低 | 737.051 | 760.609 | 807.049 | 853.869 | 881.148 | 861.183 | |||||
出所:野村證券作成
(注) 過去の推移は将来の成果の目安とはならない。
19.税引後配当込東証REIT米ドルヘッジ指数の過去の推移
| 最近5年間の年別最高・最低値 | 年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | |||||
| 最高 | 5,700.644 | 5,564.628 | 5,670.667 | 5,808.470 | 7,403.654 | ||||||
| 最低 | 4,482.509 | 4,853.520 | 4,959.712 | 5,200.898 | 5,531.744 | ||||||
| 最近6ヶ月の月別最高・最低値 | 年 | 2025年 10月 | 2025年 11月 | 2025年 12月 | 2026年 1月 | 2026年 2月 | 2026年 3月 | ||||
| 最高 | 7,129.192 | 7,403.654 | 7,379.763 | 7,558.803 | 7,512.821 | 7,445.861 | |||||
| 最低 | 6,849.025 | 7,128.160 | 7,105.581 | 7,240.401 | 7,259.517 | 6,888.227 | |||||
出所:野村證券作成
(注) 過去の推移は将来の成果の目安とはならない。
20.野村AIビジネス70(配当課税考慮済指数)の過去の推移
| 最近5年間の年別最高・最低値 | 年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | |||||
| 最高 | 41,869.65 | 43,087.00 | 55,227.12 | 65,644.94 | 83,507.36 | ||||||
| 最低 | 33,320.78 | 35,806.38 | 39,444.72 | 49,662.58 | 53,280.55 | ||||||
| 最近6ヶ月の月別最高・最低値 | 年 | 2025年 10月 | 2025年 11月 | 2025年 12月 | 2026年 1月 | 2026年 2月 | 2026年 3月 | ||||
| 最高 | 80,370.29 | 81,777.58 | 83,507.36 | 87,824.25 | 92,600.14 | 91,703.94 | |||||
| 最低 | 72,957.89 | 78,032.27 | 80,372.07 | 83,167.79 | 83,570.98 | 80,454.77 | |||||
出所:野村證券作成
(注) 過去の推移は将来の成果の目安とはならない。
21.野村日本株高ベータ・セレクト30(配当課税考慮済指数)の過去の推移
| 最近5年間の年別最高・最低値 | 年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | |||||
| 最高 | 29,726.88 | 31,227.54 | 40,082.58 | 50,266.57 | 67,670.08 | ||||||
| 最低 | 23,236.82 | 25,384.19 | 29,110.54 | 35,557.68 | 36,638.50 | ||||||
| 最近6ヶ月の月別最高・最低値 | 年 | 2025年 10月 | 2025年 11月 | 2025年 12月 | 2026年 1月 | 2026年 2月 | 2026年 3月 | ||||
| 最高 | 67,670.08 | 66,740.91 | 66,828.07 | 75,068.10 | 85,645.67 | 85,968.98 | |||||
| 最低 | 57,899.60 | 62,229.67 | 63,172.74 | 68,333.45 | 73,126.95 | 74,296.73 | |||||
出所:野村證券作成
(注) 過去の推移は将来の成果の目安とはならない。
22.野村日本株低ベータ・セレクト50(配当課税考慮済指数)の過去の推移
| 最近5年間の年別最高・最低値 | 年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | |||||
| 最高 | 31,977.30 | 32,435.88 | 38,731.14 | 44,221.46 | 49,901.12 | ||||||
| 最低 | 26,253.31 | 28,798.51 | 30,140.86 | 36,786.31 | 39,032.26 | ||||||
| 最近6ヶ月の月別最高・最低値 | 年 | 2025年 10月 | 2025年 11月 | 2025年 12月 | 2026年 1月 | 2026年 2月 | 2026年 3月 | ||||
| 最高 | 47,675.28 | 49,890.70 | 49,901.12 | 50,577.27 | 52,464.78 | 52,141.18 | |||||
| 最低 | 45,208.64 | 46,602.99 | 48,568.64 | 48,917.43 | 49,412.62 | 48,567.19 | |||||
出所:野村證券作成
(注) 過去の推移は将来の成果の目安とはならない。
23.ファクトセット・グローバル・ニッチトップ・ジャパンエンタープライズ指数(課税後配当込み)の過去の推移
| 最近5年間の年別最高・最低値 | 年 | 2021年 | 2022年 | 2023年 | 2024年 | 2025年 | |||||
| 最高 | 2,065.67 | 2,027.31 | 2,538.39 | 3,157.26 | 4,248.39 | ||||||
| 最低 | 1,611.98 | 1,690.43 | 1,894.69 | 2,409.77 | 2,636.83 | ||||||
| 最近6ヶ月の月別最高・最低値 | 年 | 2025年 10月 | 2025年 11月 | 2025年 12月 | 2026年 1月 | 2026年 2月 | 2026年 3月 | ||||
| 最高 | 4,027.39 | 4,218.96 | 4,248.39 | 4,594.58 | 5,026.62 | 4,994.60 | |||||
| 最低 | 3,723.87 | 3,923.72 | 4,115.23 | 4,277.14 | 4,414.95 | 4,363.38 | |||||
出所:野村證券作成
(注) 過去の推移は将来の成果の目安とはならない。
独立監査人の監査報告書
ノムラ・ヨーロッパ・ファイナンス・エヌ・ブイの株主および執行取締役御中
2026年3月31日に終了する事業年度のアニュアル・レポートに記載されている財務書類の監査に関する報告
監査意見
我々は、オランダのアムステルダムに拠点を置くノムラ・ヨーロッパ・ファイナンス・エヌ・ブイの2026年3月31日に終了する事業年度の添付財務書類監査を行った。
我々の意見では、財務書類が、欧州連合の採用する国際財務報告基準 (以下、「EU-IFRSs」という。) およびオランダ民法典第2編第9章に準拠して、2026年3月31日に終了する事業年度のノムラ・ヨーロッパ・ファイナンス・エヌ・ブイの財政状態および同日に終了した事業年度の経営成績ならびにキャッシュ・フローについて真実かつ公正な概観を提供しているものと認める。
財務書類には以下のものが含まれる:
・2026年3月31日に終了する事業年度の財政状態計算書
・2026年3月31日に終了する事業年度の次の書類: 損益計算書、包括利益計算書、持分変動計算書およびキャッシュ・フロー計算書
・重要な会計方針情報およびその他の情報から成る財務書類に関する注記
監査意見の基礎
我々は、オランダの監査基準を含むオランダ法に準拠して監査を実施した。我々の負う責任については、本報告書の「財務書類監査に対する監査人の責任」セクションにおいてより詳細に記載されている。
我々は、公に取引されている事業体の財務諸表の監査に適用されるオランダにおける監査法人監督法(Wta、Audit Firm Supervision Act)、監査人独立性規制(ViO、職業監査人の倫理規定、独立性の規則)およびその他の関連する独立性の規制に準拠して、ノムラ・ヨーロッパ・ファイナンス・エヌ・ブイに対して独立性を保持している。さらに、我々は職業監査人の行為規制 (VGBA、オランダにおける職業監査人の倫理規定) に準拠している。
我々は、意見の基礎を提供するための十分かつ適切な監査証拠を得たと判断している。
我々の意見の裏付けとなる情報
我々は、全体としての財務諸表に対する監査意見表明の基礎となる監査手続を立案した。我々の意見の裏付けとなる以下の情報および指摘事項は、この中で対応した事項であり、我々は、当該事項に対して個別に意見を表明するものではない。
事業に対する理解
ノムラ・ヨーロッパ・ファイナンス・エヌ・ブイ(以下、「会社」という。)は、野村ホールディングス株式会社(以下、「NHI」という。)の100%子会社である。会社は、グローバルなデット・キャピタル・マーケットから資金調達し、野村グループへの国際的な資金支援を行うといった活動等を通じて、NHIおよびその子会社(野村グループ)を支援することを目的としている。また、東京証券取引所に上場している日本預託証券(JDR)形式のミディアム・ターム・ノートも発行しており、これらの債券の契約上の金額は様々な指数に連動する可能性がある。会社は、リスク管理の観点から、指数の変動リスクを経済的にヘッジするため、グループ内の他の事業体との間でデリバティブ取引を行っている。我々は、会社の業務および我々のリスク評価によってもたらされる多くの領域について、特に注意を払って監査を実施した。
我々は、意見表明の基礎となる十分かつ適切な監査証拠を入手するために、重要性を判断し、不正または誤謬による財務諸表の重要な虚偽表示のリスクの識別および評価を行った。
重要性
| 重要性 | 3,835百万円(前事業年度:3,638百万円) |
|---|---|
| 適用した指標 | 当事業年度における「社債およびその他の借入金」および「純損益を通じて公正価値で測定される金融商品に指定された金融負債」の0.5%(前事業年度:0.5%)。 |
| 説明 | 「社債およびその他の借入金」および「純損益を通じて公正価値で測定される金融商品に指定された金融負債」の合計額が財務書類利用者にとって最も重要な指標であると判断したため、これらの勘定科目を使用した。我々は前事業年度と整合するように重要性を決定した。 |
また我々は、定性的な理由から財務書類利用者にとって重要であると認められる虚偽表示および/または発生しうる虚偽表示を考慮に入れている。
我々は、監査において識別された191 百万円超の虚偽表示および定性的な理由から報告すべきと認められるより少額の虚偽表示を報告することについて、執行取締役と合意している。
チーミングおよび専門家の利用
会社は東京(日本)とアムステルダム(オランダ)両方で事業を行っている。我々は、統合された監査チームを結成し、監査チームは双方の場所で監査を実施している。我々は、監査チームが、銀行業界における上場顧客の監査に必要な適切なスキルと能力を備えていることを確認した。我々は、IT監査および所得税の分野の専門家を起用し、デリバティブおよびその他の公正価値で指定された金融商品の評価において、独自の専門家を活用した。
不正行為や法令および規制の不遵守への注力
我々の責任
我々は、企業の不正または法令等の不遵守の防止に対して責任は負わず、法令等の不遵守の全てを発見することが期待されているわけではないが、不正によるか誤謬によるかを問わず、全体としての財務諸表に重要な虚偽表示がないことについて合理的な保証を得る責任がある。不正による重要な虚偽表示を発見できないリスクは、誤謬による重要な虚偽表示を発見できないリスクよりも高くなる。なぜなら、不正は共謀、偽造、意図的な不作為、虚偽の説明、または内部統制の逸脱を伴う場合が多いからである。
不正リスクに関する監査対応
我々は、不正行為による財務諸表の重要な虚偽表示のリスクを識別し、評価した。監査の過程で、会社および会社を取り巻く環境、内部統制システムの構成要素(リスク評価プロセス、不正リスクへ対応する執行取締役のプロセス、内部統制システムの監視を含む)およびその結果について理解を深めた。
我々は、潜在的な不正リスクを考慮の上、執行取締役のリスク評価を行うために、取締役会報告書の「リスク管理の目的および方針」および注記23「リスク管理」を参照している。
我々は、内部統制システムの整備・運用状況、特に不正リスクの評価、ならびに行動規範やインシデント登録について、野村グループレベルでの評価を行った。不正リスクを軽減するためにデザインされた内部統制のデザインおよび実施状況を評価し、適切と考えられる場合にはその運用の有効性をテストした。
我々は、不正リスクを特定するプロセスの一環として、不正な財務報告と資産の流用に関する不正リスク要因を評価した。我々は、これらの要因が、不正による重要な虚偽表示のリスクが存在することを示しているかどうかを評価した。
我々は、企業が想定しない要素を監査に取り入れた。また、その他の監査手続の結果も考慮し、発見された事項が不正または法令違反を示唆するものでないかも評価した。
我々は、すべての組織に存在するリスクである、執行取締役による内部統制の無効化に関係したリスク対応手続を行った。これらのリスクに関しては、特に財務諸表の注記2.2「重要な会計上の判断、見積もりおよび仮定」に開示されている主観的な測定および複雑な取引に関する当社による会計方針の選択および適用が、不正な財務報告を示唆しているかどうかを評価する手続などを実施した。また、財務報告プロセスにおけるリスクの高い仕訳およびその他の修正仕訳を特定し、それに対応するために、データ分析を用いた。我々は、関連当事者との取引を含む重要かつ通例でない取引の事業上の合理性(またはその欠如)を評価した。
不正リスクを識別し、評価する際、収益認識に不正のリスクがあると推定した。我々は、特にデリバティブ金融商品の純トレーディング収益および純損益を通じて公正価値で測定される金融商品に指定された金融負債に関する純利益/(損失)に含まれる利益が、そのようなリスクを生じさせると評価した。収益認識に関する不正の推定されるリスクに対応した監査手続については、監査上の重要な事項に対する監査アプローチの記述である「デリバティブ金融商品の評価」及び「純損益を通じて公正価値で測定される金融商品に指定された金融負債の評価」に記載している。
我々は、入手可能な情報を検討し、アムステルダムおよび東京の関連役員ならびに執行取締役、野村グループの内部監査部門、法務部門、法務部門およびコンプライアンス部門に質問を行った。
我々が特定した不正リスク、調査およびその他の入手可能な情報からは、財務諸表の概観に重要な影響を及ぼす可能性のある不正または不正の疑いのある特定の兆候は得られなかった。
法令等を遵守しないリスクに関する監査対応
我々は、財務諸表における重要な金額および開示の決定に直接的な影響を及ぼすこれらの法令の規定の遵守に関して、適切な監査手続を実施した。さらに、我々は、一般的な業界の経験に基づき、財務諸表に重要な影響を及ぼすと合理的に予想される法令および規定違反のリスクについて、取締役等との意見交換、議事録の閲覧、内部監査およびコンプライアンス報告書の閲覧ならびに取引内容、会計帳簿の記載内容および開示内容に関する実証テストを実施し、これらのリスクについて検討を行った。
我々は、監査期間中において、弁護士からの書簡を閲覧し、執行取締役から規制当局へのやりとりがなかったとの報告を受け、コンプライアンス違反(の疑い)の兆候に注意を払い続けた。最終的に、法令違反の既知の事例がすべて開示されている旨の書面による表明を得た。
継続企業の前提に関する監査対応
財務諸表注記2.1「作成基準」に記載のとおり、財務諸表は継続企業の前提に基づいて作成されている。財務諸表の作成にあたり、執行取締役は、継続企業として事業を継続し、予測可能な将来にわたって事業を継続する能力について具体的な評価を行った。
我々は、専門家としての判断と懐疑心を維持しながら、具体的な評価について執行取締役と協議し、評価した。
我々は、財務諸表監査を通じて入手した当監査法人の知識および理解などに基づく執行取締役の継続企業の評価に、継続企業の前提に重要な疑義を生じさせるような事象または状況が全て含まれているかどうかを検討した。重要な不確実性が存在すると結論付けた場合、監査報告書において、財務諸表における関連する開示に注意を喚起するか、そのような開示が不十分である場合には、意見を修正することが要求される。
我々は、実施した手続きに基づき、継続企業の前提に関する重要な不確実性、または経営者による継続企業の前提に基づく会計処理の採用が不適切であることを示す事項は認められなかった。我々の結論は、監査報告書日までに入手した監査証拠に基づいている。しかしながら、将来の事象や状況により、継続企業の前提が継続しなくなる可能性は否定できない。
監査上の主要な事項
監査上の主要な事項とは、財務書類監査において我々の職業的専門家としての判断にとって最も重要な事項のことである。我々は執行取締役に監査上の主要な事項を伝達している。監査上の主要な事項は、議論されたすべての事項を包括的に考慮したものではない。
前事業年度と比較して、監査上の主要な事項に変更はなかった。
| デリバティブ金融商品の評価 | |
| リスク | ノムラ・ヨーロッパ・ファイナンス・エヌ・ブイのデリバティブポートフォリオは非上場デリバティブから構成されており、それらの価値は市場で観察可能なインプット (主にレベル2) と市場で観察不能なインプット (主にレベル3) 両方のインプットを使用した価格評価モデルに基づいて算定される。デリバティブ金融商品は、損益(純トレーディング収益/(損失))を通じて公正価値で測定している。 我々は、財務書類の注記14および注記24において開示されているデリバティブ金融商品の公正価値を監査上の主要な事項として認識している。その判断においては、財政状態全体および重要性に対する関連する勘定残高の大きさ、およびデリバティブに固有の見積りの本質的な複雑性に起因する、関係するデリバティブ金融商品の評価を誤るリスクも考慮に入れている。また、我々はデリバティブ金融商品の純トレーディング収益の認識において、不正リスクを推定している。 |
| 我々の監査アプローチ | 我々の監査手続は、他の手続と同様に、IFRS第13号公正価値測定に準拠したデリバティブ金融商品の評価に関連する会社の会計方針の適切性、現行の業界慣行、およびこれらが継続的に適用されているかどうかについて評価することが含まれていた。 我々は、デリバティブの価格評価プロセスの理解を得て、内部統制のデザインを評価し、運用状況の有効性をテストした。これは、経営者役による重要なインプットおよび公正価値評価に含まれる見積もりに対する評価に関連した虚偽表示のリスクに対処するための、モデルの妥当性評価プロセスおよび独立した価格評価の検証プロセス内の統制を含んでいる。またそれは、現在の市場状況におけるモデルのパフォーマンスや適合性に対する内部統制の検証も含んでいる。 加えて、我々はデリバティブの評価手法について評価し、デリバティブ評価に用いたもっとも重要なインプットを、市場性のある観察可能なインプットについては独立に取得した市場データと、市場性のない観察可能なインプットについてはその他の第三者から取得した市場データと比較することによってテストした。さらに、我々はCVAとDVA(信用評価調整)の正確性について検証した。我々は、保有されているデリバティブの公正価値について我々自身の価格評価の専門家による補助を得ながら独立したテストを実施した。 さらに我々は、関連する開示の正確性と網羅性を評価した。 |
| 重要な見解 | 我々の実施した監査手続において、EU-IFRSsに準拠したデリバティブ金融商品の評価について、重要な検出事項は発見されなかった。 |
| 純損益を通じて公正価値で測定される金融商品に指定された金融負債の評価 | |
| リスク | ノムラ・ヨーロッパ・ファイナンス・エヌ・ブイは純損益を通じて公正価値で測定される金融商品に指定された金融負債を発行しており、それらの価値は様々な価格評価モデルに基づいて算定される。これらの金融負債は市場で観察可能なインプット (主にレベル2) と市場で観察不能なインプット (主にレベル3) 両方のインプットを使用した価格評価モデルに基づいて算定される。純損益を通じて公正価値で測定される金融商品に指定された金融負債に関する純利益/(損失)は損益計算書に含まれている。 我々は、財務書類の注記20および注記24において開示されている純損益を通じて公正価値で測定される金融商品に指定された金融負債の公正価値を監査上の主要な事項として認識している。その判断においては、財政状態全体および重要性に対する関連する勘定残高の大きさ、および純損益を通じて公正価値で測定される金融商品に指定された金融負債に固有の見積りの本質的な複雑性に起因する、関係する純損益を通じて公正価値で測定される金融商品に指定された金融負債の評価を誤るリスクも考慮に入れている。また、我々は純損益を通じて公正価値で評価される金融負債に関する純利益/(損失)に含まれる利益の認識において、不正リスクを推定している。 |
| 我々の監査アプローチ | 我々の監査手続は、他の手続と同様に、IFRS第9号金融商品およびIFRS第13号公正価値測定に準拠した純損益を通じて公正価値で測定される金融商品に指定された金融負債の評価に関連する会社の会計方針の適切性、現行および/または新規の業界慣行、およびこれらが継続的に適用されているかどうかについて評価することが含まれていた。 我々は、純損益を通じて公正価値で測定される金融商品に指定された金融負債の価格評価プロセスの理解を得て、内部統制のデザインを評価し、運用状況の有効性をテストした。これは、経営者による重要なインプットおよび公正価値評価に含まれる見積もりに対する評価に関連した虚偽表示のリスクに対処するための、モデルの妥当性評価プロセスおよび独立した価格検証プロセス内の統制を含んでいる。またそれは、現在の市場状況におけるモデルのパフォーマンスや適合性に対する内部統制も含んでいる。 加えて、我々は評価手法について評価し、評価に用いたもっとも重要なインプットを、市場性のある観察可能なインプットについては独立に取得したマーケットデータと、市場性のない観察可能なインプットについてはその他の第三者から取得したマーケットデータと照合することによってテストした。さらに、我々は自己の信用リスクに関連する評価調整の正確性について検証した。我々は、発行されているポジションの公正価値について我々自身の価格評価の専門家による補助を得ながら独立したテストを実施した。 さらに、我々は関連する開示の正確性と網羅性を評価した。 |
| 重要な見解 | 我々の実施した監査手続において、EU-IFRSsに準拠した純損益を通じて公正価値で測定される金融商品に指定された金融負債の評価について、重要な検出事項は発見されなかった。 |
| 関係会社および関連当事者への貸付金の評価 | |
| リスク | 財務書類の注記2.3(e)に記載の通り、ノムラ・ヨーロッパ・ファイナンス・エヌ・ブイは関係会社および関連当事者への貸付金に関する予想信用損失に対して信用損失引当金を計上することを求められている。信用損失引当金は、当初認識時以降、信用リスクが著しく増加していない限り、向こう12ヶ月のデフォルト確率に起因する予想信用損失に基づいている。なお、当初認識時以降、信用リスクが著しく増加している場合には、引当金は当該資産の予想残存期間におけるデフォルト確率に基づくこととなる。 我々は、財務書類の注記12において開示されている関係会社および関連当事者への貸付金を監査上の主要な事項として認識している。その判断は、関係会社および関連当事者への貸付金の大きさおよび減損が会社の業績に重要な影響を及ぼす可能性に基づいている。 |
| 我々の監査アプローチ | 我々の監査手続は、他の手続と同様に、IFRS第9号金融商品に準拠した予想信用損失の認識に関連する会社の会計方針の適切性について評価することが含まれていた。我々は、会計方針や見積りの際に適用される手法が継続的に適用されているかについて評価した。 我々は、減損のプロセスとモデルについての理解を得ることによって関係会社および関連当事者への貸付金の評価を検証した。我々は、減損手法および予想信用損失の計算について評価した。我々は、信用リスクの著しい増加を判定するための基準を検証し、内部の信用格付けの正確性をテストした。 我々は、将来の予測を含むデフォルトの確率の決定を評価した。我々は経営者による現行および予想市場状況の予想信用損失に対する影響評価について評価した。さらに、我々は2026年3月31日時点における損失引当金について再計算した。 加えて、我々は関連する開示の正確性と網羅性を評価した。 |
| 重要な見解 | 我々の実施した監査手続において、EU-IFRSsに準拠した関係会社および関連当事者への貸付金の評価について、重要な検出事項は発見されなかった。 |
XBRLタグ付けを含むSBR規制技術基準への準拠(未監査)
我々は、SBRドメインの商業登録簿の規制技術基準(適用されたeXtensible Business Reporting Language(XBRL)タグ付けを含む)の要件への準拠については検証を行っておらず、したがって、当該事項に関して意見を表明していない。
アニュアル・レポートに含まれるその他の情報に関する報告
財務書類および我々の監査報告書に加えて、アニュアル・レポートはその他の情報を含んでいる。
実施した以下の手続に基づいて、我々はその他の情報が以下であると結論付けた。
・その他の情報が財務書類と整合しており、重要な虚偽記載が含まれていない。
・その他の情報が、経営者による報告書についてオランダ民法典第2編第9章で要求される情報およびオランダ民法典第2編第9章で要求されるその他の情報を含んでいる。
我々はその他の情報を通読した。我々の財務書類監査などを通じて獲得した知識および理解に基づいて、我々はその他の情報が重要な虚偽記載を含んでいるか否か検討した。これらの手続を実施することによって、我々はオランダ民法典第2編第9章およびオランダ監査基準720の要求を順守することとなる。実施された手続の範囲は、我々の財務書類監査において実施された手続きの範囲より著しく狭い。
執行取締役は、オランダ民法典第2編第9章に従った経営者による報告書およびオランダ民法典第2編第9章で要求されているその他の情報を含む、その他の情報の作成に責任を負っている。
財務書類に関する責任の記述
財務書類に対する執行取締役の責任
執行取締役の責任は、EU-IFRSsおよびオランダ民法典第2編第9章に準拠した財務書類の作成および公正な表示をすることにある。さらに、執行取締役は、不正または誤謬による重要な虚偽表示のない財務書類の作成に必要と判断した内部統制にも責任を負っている。
財務書類作成の一環として、執行取締役は会社が継続企業として事業を継続する能力を評価することについて責任を負う。上述の財務報告の枠組みによると、執行取締役は、執行取締役が会社を清算するかまたは営業を終了する意図があるか、あるいはそうするしか現実的な選択肢がないという場合以外には、継続企業の前提に基づく会計を用いて財務書類を作成しなければならない。執行取締役は財務書類において、会社の継続企業の前提に重要な疑義をもたらす事象または状況を開示しなければならない。
財務書類監査に対する監査人の責任
我々の目的は、意見表明のための十分かつ適切な監査証拠を得ることができるように監査を計画し、実施することである。
我々の監査は、絶対的ではないが高い保証水準で実施される。絶対的ではないが高い保証水準とは、我々が監査手続を通じて不正によるか誤謬によるかを問わず、すべての重要な虚偽表示を発見できない可能性があることを意味する。
虚偽表示は不正または誤謬から生じる。虚偽表示は個別にまたは組み合わさった結果、財務書類利用者の経済的意思決定に影響を及ぼすと合理的に認められる場合は、重要であると判断される。重要性は、我々の監査手続の種類、時期ならびに範囲、および識別された虚偽表示が我々の意見に与える影響の評価に関係する。
我々は、オランダの監査基準、倫理規定および独立性規制に準拠して、監査の全期間を通じて職業的専門家としての判断を行使し、また職業的専門化としての懐疑心を保持した。上記の「我々の意見の裏付けとなる情報」のセクションには、我々の責任および我々の意見の根拠として行われた作業の概要が記載されている。我々の監査はさらに以下のことを含んでいる:
・ 不正または誤謬による財務書類の重要な虚偽表示リスクを識別し、評価すること。これらのリスクに対応する監査手続を立案し、実施すること。意見表明の基礎を提供するための十分かつ適切な監査証拠を得ること。
・ 与えられた状況において適切な監査手続を立案するために、監査に関連する内部統制の理解を得ること。内部統制の理解は、会社の内部統制の有効性について意見を表明するためのものではない。
・ 執行取締役による会計方針の適切性、会計上の見積りの合理性、および関連する開示を評価すること。
・ 開示を含む、財務書類の全体的な表示、構成および内容について評価すること。
・ 会計情報の元となる取引および事象が財務書類において公正な開示を達成できるように表示されているかを評価すること。
コミュニケーション
我々は、計画された監査の範囲ならびに時期、および監査期間において識別された内部統制上の発見事項を含む重要な監査上の発見事項を、執行取締役に伝達している。
我々は、独立性に関する倫理的な要件を充足している旨、執行取締役に報告している。我々は、独立性に影響を及ぼすと合理的に判断されるすべての関係性およびその他の事項について、また適用可能な場合には関連するセーフガードについて、執行取締役に伝達している。
我々は、執行取締役と協議した事項から、当期の財務書類監査においてもっとも重要な事項、すなわち監査上の主要な事項を決定している。我々は、法律または規制が公衆への開示を妨げる場合、または非常に稀な状況においてその事項を開示しないことが公衆の利益にかなう場合以外には、それらの事項を監査報告書に記載している。
その他の法律上・規制上の要件に関する報告
契約について
我々は会社の執行取締役によってノムラ・ヨーロッパ・ファイナンス・エヌ・ブイの財務書類監査の監査人に任命されている。我々はどの会計年度から法定監査人として業務を行っているかを判断することは可能ではないが、少なくとも20年にわたり法定監査人を務めている。
アムステルダム、2026年7月3日
イーワイ・アカウンタンツ・ビーヴィ
P.J.A.J. ナイセン(署名)