
| 【表紙】 | |
| 【提出書類】 | 有価証券報告書 |
| 【根拠条文】 | 金融商品取引法第24条1項 |
| 【提出先】 | 関東財務局長 |
| 【提出日】 | 平成28年5月16日 |
| 【事業年度】 | 平成27年度 (自 平成27年1月1日 至 平成27年12月31日) |
| 【会社名】 | ルノー (Renault) |
| 【代表者の役職氏名】 | 会長兼最高経営責任者 カルロス・ゴーン (Carlos Ghosn, Chairman and Chief Executive Officer) |
| 【本店の所在の場所】 | フランス、ブローニュ・ビヤンクール92100 ケ ル・ガロ13-15 (13-15, Quai Le Gallo, 92100 Boulogne-Billancourt France) |
| 【代理人の氏名又は名称】 | 弁護士 月 岡 崇 |
| 【代理人の住所又は所在地】 | 東京都千代田区丸の内二丁目7番2号 JPタワー 長島・大野・常松法律事務所 |
| 【電話番号】 | (03) 6889-7000 |
| 【事務連絡者氏名】 | 弁護士 酒 井 嘉 彦 弁護士 長 谷 川 竜 也 |
| 【連絡場所】 | 東京都千代田区丸の内二丁目7番2号 JPタワー 長島・大野・常松法律事務所 |
| 【電話番号】 | (03) 6889-7000 |
| 【縦覧に供する場所】 | 該当なし |
第一部 【企 業 情 報】
注(1) 別段の表示がない限り、本文中の「当社」、「ルノー」、「ルノーSA」又は「ルノーS.A.」とはルノーを意味し、「当グループ」又は「ルノー・グループ」とは、ルノー及びすべての完全連結子会社を含む。
注(2) 別段の表示のない限り、本書中の「ユーロ」、「€」及び「EUR」の表示はすべて欧州連合及びフランス共和国の法定通貨を表している。株式会社三菱東京UFJ銀行の2016年4月14日現在の対顧客電信直物売相場は1ユーロ=124.76円であった。本書において記載されているユーロ金額の日本円への換算はかかる換算率によって便宜上なされているもので、将来の換算率を表するものではない。
注(3) 本書の表の計数が四捨五入されている場合、合計は必ずしも計数の総和と一致しない。
第1【本国における法制等の概要】
1【会社制度等の概要】
(1)【提出会社の属する国・州等における会社制度】
大規模の会社が最も頻繁に用いる有限責任会社の形態の一つは株式会社(Société Anonyme)であり、小規模の会社は一般に有限会社(Société à Responsabilité Limitée)の形態をとっている。これらの会社に適用ある法的枠組は、フランス商事法である。
以下は、とりわけ、2001年5月15日の法律N.R.E.(Nouvelles Régulations Economiques)、2003年8月1日の「金融安全性に関する法律」(Loi de Sécurité Financière)、2004年6月24日の法令、2005年7月26日の「信頼と経済の現代化のための法律」(Loi pour la confiance et la modernisation de l’économie)、2008年8月4日の法律LME(Loi de modernisation de l’économie)、上場会社の株主の権利について欧州指針2007/36を書き換えた2010年12月9日の法令、2012年3月22日の法律「Loi Warsman II」(Loi de simplification du droit et d'allègement des démarches administratives)、実体経済の回復を目的とした2014年3月29日の法律、会社法に関連する2014年7月31日の法令2014-863号及び株式会社における株主数を削減する2015年9月10日の法令2015-1127号により改正されたフランス商事法に基づいた株式会社に適用がある主要な規定の概略である。
株式会社の設立には発起人が定款を作成し、これに設立時の株主が署名しなければならない。定款は株式会社が登記される商事裁判所書記官に提出しなければならない。株式会社の法人格は、商事裁判所書記官から登録証が発行されたときにはじめて取得することができる。
定款は、株式会社の準拠する根本規則を定めた文書である。
株 主
株式会社は、商業目的のために設立された、2人以上の株主(上場有価証券を発行する株式会社では7人)を有する会社をいう。株式会社の株主は、会社への出資額を限度として会社の債務につき責任を負う。
株主は株式会社において最高の権限を有する。株主は、取締役及び独立監査役(commissaire aux comptes)の選任、配当、財務諸表の承認、会社の解散及び株式資本の額の変更並びにその他定款の変更を決定する。
株式資本
一定の例外を除いて、株式会社の最低株式資本の額は、3.7万ユーロである(フランス商事法第L.224-2条に基づく。)。
フランス法上、株式会社の株式資本は株式に分類され、優先株式、投資証券(certificats d’investissement、以下「CI」という。)及び議決権証券(certificats de droit de vote、以下「議決権証券」という。)から構成されうる。ただし、株式のクラスに加え、投資証券及び議決権証券を新たに発行することはもはやできない。
1株あたりの額面金額について法律上の制約はなく、株式の額面金額を定款に記載する必要はなくなった。株式会社の発行する株式は、記名式又は無記名式である。ただし、一般的に、統制市場で取引される証券に限り、無記名式が可能である。記名式であれ無記名式であれ株式の所有は株券によってではなく、会社(記名式株式の場合)又は金融機関(無記名株式の場合)に開設された口座への記帳によって表章される。
CIは株式の分割により生じる譲渡可能証券であり、株式に付与された経済的権利(即ち、配当、剰余金及び清算後の残余財産に対する権利)すべてを有し、その所有者に対し株式所有者と同様の情報を求める権利を与える。CIについての議決権は議決権証券によって表章される。従って、CIが発行される場合は同数の議決権証券も発行される。発行済CIは発行済資本金の25%を超えることができない。CIと議決権証券を同一人に譲渡した場合、当該CIと議決権証券は1株として取り扱われる。議決権証書(発行済CIがある場合)は記名式しか認められない。ルノーはCIを発行しない。
株式を譲渡するためには、株主は会社又は場合により金融機関に譲渡指図を出さなければならない。承認(通常は取締役会の承認)を要する旨の定款上の規定がなければ、株式は自由に第三者に譲渡することができる。このような制限規定を上場会社の定款に定めることはできない。
資本出資形態
株式は金銭の払込又は現物出資により発行される。払込金は銀行、公証人又はCaisse des Dépôts et Consignationsに預託しなければならない。
株式が金銭を対価として発行される場合、発行株式の額面金額の少なくとも25%を発行時に払い込まなければならない。株式がプレミアム付きで発行されるときは、かかるプレミアムは発行時に全額払込まれることを要する。
株式が金銭を対価として発行される場合、既存の株主は新株を優先的に引き受けることができる。株主は、株主総会の決議により、又は各株主において、当該優先権を放棄することができる。
株式が現物出資(有形又は無形資産)を対価として発行される場合は、現物出資の価額について商事裁判所の選任する独立鑑定人(commissaire aux apports)による報告が必要となる。かかる報告は商事裁判所書記官に提出しなければならない。
増資及び減資
株式会社の資本金は、新株式の発行又は発行済株式の額面金額の引上げのいずれかにより、増加することができる。資本金の増加は、取締役会に当該権限及び権能を委任することができる特別株主総会における株主の議決の範囲でのみ行うことができる。株式は、現金の払込、現物出資又は準備金の資本組入れにより発行することができる。
株式会社は、特別株主総会に招集された株主が承認した上で、株式の額面金額の切下げ又は発行済株式数の減少により減資することができる。株主間の平等については厳格に遵守しなければならない。同様に、会社は、資本金の減少によって、会社の債権者に不利益を与えてはならない。
増資又は減資は商事裁判所書記官に届け出なければならない。
社債又は複合証券の発行
取締役会は単独で普通社債の発行を決めることができる。但し、かかる権限が定款によって株主総会に留保されている場合、或いは株主総会がかかる権限を特に使った場合はこの限りではない。
取締役会は特別株主総会からの権限の付与に基づき、その所持人に対し転換、交換、償還、ワラント呈示又はその他の方法で会社の資本の一部を表章する株式の引受権を一定の期間又は特定の日に付与する証券を発行することができる。
経 営
株式会社の経営は、①取締役会及び会長兼最高経営責任者、又は②監事会(conseil de surveillance)の監督下にある業務執行体(directoire)に委ねられている。
ルノーの経営は、下記の通り取締役会及び会長兼最高経営責任者に委ねられている。下記(2)提出会社の定款等に規定する制度、「経営」を参照のこと。
特別株主総会の決議により、経営機構の提案に基づいて、経営形態を変更することができる。
(イ)取締役会及び会長兼最高経営責任者
経営権は(ⅰ)会長兼最高経営責任者又は(ⅱ)最高経営責任者のいずれかに付与される。法律では、会長と最高経営責任者の職務は区別されているが、一人に両方の職務を与えることができる。
(ⅰ)会長兼最高経営責任者に経営権を付与する場合
経営権は、会長兼最高経営責任者を務める者一人に付与される。法律により株主総会に明示的に授与された権限及び法律により特に取締役会に授与された権限に従い、会長兼最高経営責任者(président-directeur-général)は、あらゆる状況において会社のために行動する最も広範な権限を有する。会長兼最高経営責任者は第三者との関係で会社を代表し、会社の経営全般について責任を負う。
(ⅱ)最高経営責任者に経営権を付与する場合
法律により株主総会に明示的に授与された権限及び法律により取締役会に特に授与された権限に従い、最高経営責任者は、あらゆる状況において会社のために行動する最も広範な権限を有する。最高経営責任者は会社の経営全般について責任を負い、第三者との関係において会社を代表する。取締役会は、かかる最高経営責任者を任命又は辞任させることができる。
かかる場合には、会長は取締役会の業務を指示し、その決定を執行し、最高経営責任者は会社を代表する。
いずれの場合においても、最高経営責任者の発議により取締役会は、1名又は複数(5名まで)のジェネラル・マネジャー(directeurs généraux délégués)を任命又は辞任させることができる。ジェネラル・マネジャーは、第三者との関係において、最高経営責任者と同様の権限を有する。
取締役会(conseil d’administration)は3名以上18名以内の取締役からなる。但し、吸収ないし新設合併の場合は取締役の数は3年間に限り最高24名まで増加することができる。取締役はフランス人若しくは外国人又は法人でもよいが、法人の場合はその常任代表者として個人を指定しなければならない。一個人が取締役として所属することのできる取締役会は最大で5社である。70歳を超える取締役の数は、取締役会の3分の1を上回ることはできない。
定款では、取締役が一定数の株式を所有していることを求めることができる。取締役は最長任期6年で株主総会において選任される。株主は、取締役を事前の通知なくして解任することができ、解任の理由も問わない。また、補償なくして取締役を解任することができる。
フランス法は、会長兼最高経営責任者又は最高経営責任者に付与されている会社の経営権と、取締役会に付与されている会社を管理する権限を明確に区別している。
権限は会社の目的及び株主総会に法律上認められた権限によってのみ制約を受ける。取締役会の決議は、自ら又は代理人により出席している取締役の多数決により決せられる。可否同数の場合は定款に別段の定めがない限り会長が決定権を有する。定足数は取締役の総数の半数である。
エグゼクティブ・ディレクターは、取締役の中から任命することができる。エグゼクティブ・ディレクターはすべて個人とする。
(ロ)業務執行体及び監事会
フランス商事法上、株式会社の経営は監事会(conseil de surveillance)の監督下にある業務執行体(directoire)により行うことができる。
監事会は3名以上18名以内(吸収ないし新設合併の場合は3年間に限り24名以内)の監事から構成され、監事にはフランス人若しくは外国人又は法人がなることができ、最長で6年を任期として株主により選任される。監事は通常株主総会で理由を示すことなく解任できる。法人が監事会の構成員である場合は、その法人は個人をその常任代表者として定めなければならない。一個人が監事として所属することのできる監事会は最大で5社である。70歳を超える監事の数は、監事会の3分の1を上回ることはできない。監事会に関係する規定の大部分は、取締役会に適用されるものと同様であるが、監事会は業務執行体を単に監督するのに対して取締役会は経営機能を有する。
業務執行体は1名以上5名以内(上場会社の場合は7名以内)の構成員からなり、その構成員(業務執行役員)は個人であることを要し、監事会により選任される。業務執行役員は株主である必要はない。資本金が150,000ユーロ未満の株式会社は1名の業務執行役員を有するだけでよい。この場合における業務執行役員を単独業務執行役員という。業務執行体の構成員の任期は定款に定めがなければ4年で、定めがあるときは2年から6年である。業務執行体は幅広い権限を有し、かかる権限は、会社の目的並びに監事会及び株主総会に認められた権限による制約を受けるのみである。業務執行体の権限に加えられた制限は会社内部では拘束力を有するが、第三者に対してその制限をもって対抗することはできない。業務執行体によりなされる経営上の決定に関する規則は定款に定められる。業務執行体は合議制の経営機関である。各構成員の行為については、業務執行体が共同して行ったものとみなされる。業務執行体の構成員は、監事会の承認により、各自の担当業務を分担することができる。一般に、業務執行体の構成員1名が監事会により会社の代表者に選任される。このように選任された者は最高経営責任者の肩書を有する。最高経営責任者は1名ないし2名の業務執行役員により補佐される。
業務執行体は、四半期毎の営業報告書を監事会に提出する。各事業年度終了後3ヶ月以内に、業務執行体は、年間の会社の計算書類及び、もしあれば、連結の計算書類を承認し、営業報告書とともに当該計算書類を監事会に提出する。かかる計算書類は、これを承認する年次株主総会に提出される。業務執行体の構成員は同じ会社の監事会の構成員を兼ねることができない。業務執行体の構成員を解任するには、通常株主総会、又は定款で定める場合、監事会でこれが承認されなければならない。業務執行体の構成員が理由なく解任された場合には、損害賠償請求権が認められている。
株主の権利
(イ)株主総会
株主総会(assemblée générale des actionnaires)は、取締役又は監事を選任し、ルノーとルノーのシニア・エグゼクティブ若しくは取締役又は主要株主との間で締結した契約を承認し、前事業年度における会社の業務に関する取締役会(又は業務執行体)及び監査役の報告書を受領し、かかる事業年度の計算書類を承認するために、少なくとも年1回開催される。他の株主総会は随時招集することができる。株式会社の組織の根本的な変更により定款変更の承認又は資本の変更を行う必要がある場合、特別株主総会(assemblée générale extraordinaire des actionnaires)が開かれる。その他の株主総会は通常総会(assemblée générale ordinaire des actionnaires)という。
通常総会における決議は、出席又は代理出席している株主の有する議決権の過半数により行われる。特別株主総会における決議は、出席又は代理出席している株主の有する議決権の3分の2の多数により行われる。
定款により数種の株式が定められている場合は、全株主に適法に通知された特別株主総会の承認がなければ数種の株式の権利内容に変更を加えることができない。さらに関係する種類の株式を有する株主の種類別特別株主集会により当該決議が事前に承認されなければならない。
(ロ)議決権
一般に1株当り1票の議決権が認められている。議決権のない株式や二倍議決権が与えられる株式もある。株主間契約、議決権信託、議決権のプール、撤回不能の代理権その他株主の自由な議決権の行使を制限する措置は一般的に禁止されているが、特定の例外に従う。株主は、他の株主若しくは配偶者、又は上場会社の場合その他の者に対してその保有する株式の議決権を行使する代理権を付与することができる。かかる委任状は、一回の株主総会にのみ有効である。株主は議決権行使について二つ以上の代理権を受けることができる。株主が誰がどのように議決権を行使するか特定せずに代理権を付与した場合、株主総会の議長がかかる株主のために議決権を行使する権限を有する。但し、この場合、議長は取締役会又は業務執行体によって提案又は支持されている決議に賛成票を投じ、その他すべての決議には反対票を投じなければならない。
統制市場においてその株式が認められている会社について、単独又は共同で所有する株式が株式資本又は議決権数(株式数と議決権数が異なる場合)の5%、10%、15%、20%、25%、30%、1/3、50%、2/3、90%又は95%の閾値を上回るか、又は下回ることになる株主は、会社及びフランス金融市場庁にその旨を通知しなければならない。
フランス商事法第L.225-123条第3項では、定款で明示的に不適用とされていない限り、統制市場においてその株式が認められている会社について、同一の株主名義で2年間登録されていることが証明されるすべての全額払込株式に対して、2倍の議決権を付与することを定めている。この登録は中断していないものでなければならず、2014年4月2日より有効とする。その結果、かかる登録株式の保有者として認められる者は、2016年4月3日より2倍の議決権が有効となる。
(ハ)配当
配当は株主総会により承認されなければならない。配当は親会社の配当可能利益(bénéfice distribuable)からのみ支払うことができる。配当可能利益は、課税後の純利益から繰越損失(reports à nouveau déficitaires)又は準備金の積立額(フランス法上の法定準備金である場合も含む。)を控除し、繰越利益(reports à nouveau bénéficiaires)及び定款又は株主総会決議により設けられ、配当の支払に充てられる特別積立金を加えた額に相当する。
配当は、株主総会により前事業年度の会社の計算書類が承認され、配当可能利益の額が決定されてはじめて行われる。かかる手続がとられない唯一の例外として、会社により中間配当(acomptes sur dividendes)が行われる場合がある。中間配当は一定の場合において、随時事業年度の途中に取締役会又は業務執行体により行われる。配当支払の日における株主はすべて、原則として同じ金額を受領することができる。
(ニ)清算
株式会社は、株主の意思、存続期間の満了、会社の目的の達成、定款に定める解散事由の充足、破産手続に伴う解散又は裁判所による設立書類の取消の裁判等複数の原因により解散する。
株式会社の解散が決定した場合、すぐに清算手続がとられる。
清算は、株主、又は該当する場合、商事裁判所により選任された清算人により行われる。清算人は、公示手続を行い、会社の資産を整理し、会社の残債務をすべて支払う。
会社のすべての負債及び優先的な受益権を有するすべての株主に対する支払が行われたときに、清算人は、株主に対し、会社の資産を分配することができる。
清算が終了するときに、清算人は、清算を承認し、かつ会社の清算を完了させるために株主総会を招集する。かかる総会後、会社は法人格を喪失することとなる。
(2)【提出会社の定款等に規定する制度】
概 要
ルノーは、フランス法のもとでsociété anonyme(株式会社) として設立され、商業活動についてはフランス商事法第2巻の規定及び1994年7月25日の法律第94-640従業員利益配分法の規定に従う。ルノーは1955年6月28日に法人として設立され、2088年12月31日に消滅する。但し、早期終了又は更新のある場合は除く。本社は、フランス、ブローニュ・ビヤンクール92100、ケ ル・ガロ13-15(France、Boulogne-Billancourt 92100、Quai Le Gallo、13-15)に所在する。ルノーは、ナンテールにおいて、登記番号441 639 465(APEコード、6420 Z、Siret コード、441.639.465.00018)で企業登記所に登記されている。定款、年次株主総会の議事録、監査報告書等の法律文書及び法律に従って株主が閲覧可能なその他すべての文書は、ルノーの本社で閲覧することができる。ルノーの企業としての目的は、自動車(商業用自動車、商業用軽自動車及び旅客用自動車、トラクター、農業用機械及び建設用設備)の設計、生産、販売、修理、維持及びリース、さらに自動車の生産及び作動に関連して使用される予備部品並びに附属品の設計及び生産である。かかる目的は、かかる作動に関連するあらゆる種類のサービス、並びにより一般的に、直接又は間接、全体又は一部を問わず、上記目的に関連する一切の工業、商業、金融、投資及び不動産に関する取引(定款第3条を参照のこと。)も含む。ルノーの会計年度は、1月1日から12月31日までの12ヶ月である。
株主の権利
(イ)株式に関する権利及び義務
全額が払込まれた株式を保有する株主は、所有する株式に比例して、株式資本の増加のため発行される新株式に申し込む優先権を有する。かかる優先権は適用法に定められる条項及び準備期間に従って行使されるものとする。
株主は、個人的にその優先権を放棄することができる。
株式資本の増加を決定する株主総会においては、優先権は撤回されることがある。決定の無効の場合、総会においては、法令の規定に従って作成される取締役会の報告書及び監査人による報告書に基づいて決定がなされる。
議決権に加え、各株式に対してはその表章する株式資本の割合と同等に、社会的資産及び清算に伴う余剰分の所有権の一部が権限として与えられる。
権利の行使に際して最低限の株式が要求されるごとに、必要数以下の株式については、その所有者にルノーに対する権利が付与されることはないものとし、かかる場合は、株主は必要数の株式を集めなくてはならない。
株式を保有するときは、自動的にルノーの定款及び株主総会決議を承諾したものとみなす。
株式はルノーに対し分配することはできない。
1株又は複数の株式の共同所有者は、株主総会においてかかる共同所有者の1人又はかかる共同所有者の選任した代理人1人により代表されるものとする。
記名式株式の所有権につき用益権が設定されている場合には、ルノーの帳簿には、用益権者(usufruitier)及び所有権者(nu-propriétaire)の氏名を記載するものとする。1株に付与される議決権は、すべての株主総会において、用益権者に属するものとする。
すべての株主は、法律及び規制条項にある条件に従い、通信による投票又は代理権限の付与を行うことができる。
2014年2月12日、取締役会は、株主が定款に従ってインターネットにより当該方法を用いる時に適用される規定にある条件下で株主総会に出席することができることを決定した。
すべての株主総会において、出席する各株主は法律における規定によるものを除き制限なしで定款の規定に従い、所有する又は表章する株式数と同数の議決権を有する。
(ロ)取締役の指名権
15名が年次株主総会において任命され(ⅰ)、1名が従業員株主を代表する(ⅱ)。
(ⅰ)株主は、少なくとも3名から最大で15名までの取締役を任命する権利を有する(定款第11条)。
(ⅱ)株主は、通常総会において、通常総会に出席及び代理出席している株主の過半数の票により任命される従業員株主を代表する取締役を1名任命する権利を有する。
さらに、その他3名の取締役は、ルノー及びフランス領内に登録事務所を有するその直接又は間接の子会社の、従業員により選出され、また2名の取締役はフランス政府により選出されるものとする。
(ハ)配当請求権
純利益は、現行の法律に従って、充当される。
配当可能な収益は、現年度収益より前年度の損失及び法定準備金に振替えられた額を差し引いて、前年度繰越利益金を加えたもので構成される。取締役会の推薦により、総会においてはその時点で、かかる収益のうち任意の普通積立金及び特別積立金に充当される割合又は繰り越されることとなる割合を決議することができる。もし残存額があれば、払込分及び未償還価値に応じ、株式間で分配される。
法律上の規定に従って、年次総会には株主に、すべて又は一部の配当支払を現金又は株式のどちらで受取るかの選択肢を提供する権限がある。株式配当の支払請求は、年次総会の日付より3ヶ月以内で総会の決定した期間中に提出されなくてはならない。取締役会は、株式資本の増加が行われる場合、3ヶ月までこの期間を延期することを選択することができる。
配当は株主総会(株主総会で決定できない場合は、取締役会)で決定された場所及び時間において支払われる。
支払期日より5年以内に請求されない配当は、法律で規定される条件で失効する。
株式の所有及び譲渡
株式は、法令の規定に従い、自由に譲渡することができる。かかる譲渡は、帳簿記入様式でなされる。
法令による基準
株式は、法律により定められる規定及び条項に従って口座に登録される。全額払込済の株式は、所有者の裁量により、有効な法律及び定款の条項に従って、記名式又は無記名式となる。但し、全額払込済でない株式は記名式でなくてはならない。ルノーには、現在又は将来においてその株主総会において議決権を有している株主であることを確認するために、適切な法令上の規定を利用する権限がある。株式資本のうち特定の割合を有する場合、株主はルノーに通知を要するという法令上の要件に加え、株主は株式資本の2%を超える株式数若しくは議決権、若しくはこのパーセンテージの倍数で且つ株式資本の5%以下の株式若しくは議決権を有する資産管理会社における譲渡可能な有価証券への共同投資のための資産管理会社には、所有株式数をルノーに申告することが要求される。この情報は、国務院(Conseil d'Etat)デクレに定められた期間内に配達証明付書留郵便により申告されることを要する。上記の強制的開示は株式資本又は議決権の5%を超えた1%毎に適用される。上記の基準を決定する目的上、間接的に所有される株式又はフランス商事法第L.233-7条の規定に沿って保有する株式に吸収される株式もまた、考慮される。申告者は、上記の申告には前記の意味において所有又は保有されるすべての株式が含まれることを証明し、また取得日を示さなくてはならない。申告要件は、所有する株式数が上述の基準の、1%又は場合により2%減少した場合も同様に適用される。
上記の条件が遵守されない場合、申告されるべきであった割合を超える株式は、合計で1%以上の株式資本を所有する1人又は複数の株主により総会において要求される限り、要求される申告がなされた後2年間すべての株主総会において議決権を剥奪される。
経 営
前提として、ルノーは2002年4月26日に開催された株主総会から上記(1)「提出会社の属する国・州等における会社制度」において言及及び詳細が記載されている2001年5月15日の法律N.R.E.の規定を実行している。
取締役会メンバー
現在の定款に従ってルノーは、以下により構成される取締役会により運営されている。
(1)株主総会により指名される取締役
これらの人数は、最低3人で最高15人とする。取締役は、自然人又は法人のいずれでも可能である。指名に際し、後者の場合は、自身の名義において取締役である場合と同様の義務及び責任を、その代表する法人の連帯責任を侵害することなしに負う永続的な代表者を指名するものとする。
取締役の改選に際し充足されるべき要件に従い、取締役の任期は2002年4月26日開催の株主総会以降、4年間とする。但し、在任中の他の取締役の後任として取締役が指名される場合、かかる指名された取締役は、前任者の残存する任期内においてのみ、職務を行使するものとする。株主総会により選任された取締役は、法定の規定、とりわけ年齢制限に従って再任資格を有することがある。
取締役の職務は、前事業年度の会計を承認するために招集され上記の取締役の任期が終了する年に開催された通常総会の閉会の時点で終了するものとする。
取締役会において、死亡又は辞任により1人又は複数の空席がある場合、取締役の人数が定款により要求される最低数以上を保っているにもかかわらず、取締役会は、2つの総会の間に経過した期間において、死亡又は辞任した取締役の代わりとして1人又は複数の新取締役を、暫定的に指名することができる。
(2)従業員により選出される取締役
かかる取締役は3人おり、1人は技術者、幹部社員及びこれらと類似の者を代表する。
かかる取締役は、ルノー及びフランス領内に登録事務所を有するその直接又は間接の子会社の、従業員により選出されるものとする。
2008年4月29日の株主総会より、かかる取締役の任期は、4年間とする(以前は6年間)。但し、これらの代表者が、フランス商事法第L.225-28条に規定される適格要件をもはや充足しない場合、又はフランス商事法第L.225-32条に従い、雇用契約に違反した場合は、この任期は法律上終了するものとする。
これらの取締役の地位及び選出法は、営利会社に適用されるフランス商事法第L.225-27条からL.225-34条の条項及び現行の定款に規定される。
従業員を代表する3人の取締役は、それぞれ異なる選挙区域により選出されるものとする。
- 技術者、幹部社員及びその他(1議席)から構成される有権者は、通常、労使協議会(Comité d'entreprise)を選出するための第3の選挙区域(会社は3種類の選挙区域を有する。)において投票を行う。3種類の選挙区域又は労使協議会を有しない会社又は組織においては、かかる会社及び組織に適用される団体協約において定義される「役員」の分類が使用されるものとする。
この議席は、2回投票の多数決により充足されるものとする。各候補者は、自身の氏名及び代理となることのできる者の氏名により、構成されるものとする。
- その他の従業員は、その他すべての従業員から構成される(2議席)。議席は比例代表の候補者名簿への投票により充足されるものとし、投票数が最大の候補者名簿が当選とするが、1つの候補者名簿に記載される氏名が他の候補者名簿に記載されることはないものとする。各候補者名簿には、充足されることとなる議席数の2倍の候補者が記載されるものとする。
同数票の場合、ルノーにおける勤続期間が最長の候補者が選出されるものとする。
候補者又は候補者名簿は、フランス労働法第L.2314-8条及びL.2122-1条の意味における1つ又は複数の代表者組織又は100人の有権者のいずれかによって提示されることがある。
候補者としての資格を有するためには、ルノー又はフランス領内に登録事務所を有するその直接若しくは間接の子会社の1つと雇用契約を締結しなくてはならず、かかる労働契約の期間は選出された取締役の任期が有効となる日までの最低2年間であり、かかる労働契約は有効な労働に対応している。
投票所の数、場所及び構成は、従業員代表者の選挙において有効な通常認められている慣例に従って、関連するルノーの組織及び子会社により決定されるものとする。
フランス商事法又は定款により規定されていない投票手続及び従業員により選出される取締役の任期の服する条件は、ルノーにおける代表である組合と協議の後、シニア・マネジメントにより規定されるものとする。
(3)従業員である株主を代表する取締役1名
従業員である株主を代表する取締役の指名手続は、フランス商事法に従った1995年3月2日の第95-237号命令、及び定款に規定される。
かかる取締役の任期は、4年間とする(以前は6年間)。
但し、以下の場合、かかる取締役の任期は法律上終了するものとし、従業員株主を代表する取締役は、自動的に辞任したものとみなされる。
- かかる取締役が、ルノー又は直接若しくは間接の子会社の1つにおいて失職した場合。
- かかる取締役がルノーの株主としての資格を失った場合、但し、3ヶ月以内の追認を条件とする。
- かかる取締役が従業員である子会社が、ルノーの管理下でなくなった場合。
死亡又は辞任により従業員株主を代表する取締役に空席ができた場合、かかる空席は、その空席の原因となった取締役の指名において従ったのと同様の条件で、即座に充足されるものとする。このようにして指名された後任取締役の任期は、前任者の任期が終了することとなっていた日に終了するものとする。
候補者の指名
候補者を指名する日時は、取締役会長が決定する。かかる日時は、従業員株主を代表する取締役を指名するために招集される株主総会の少なくとも1ヶ月前までに関係会社において発表しなければならない。
取締役会長は、従業員株主を代表する取締役を指名するために招集される株主総会を開催する前にその候補者を指名することを目的として、証券を保有している従業員株主の調査をしなければならない。議事録は、各候補者に投票された投票数を記載して作成しなくてはならない。
従業員株主によって保有されている株式の少なくとも5%を保有する候補者の中から最大投票数を得た2名の候補者が通常総会における選挙の候補者となる。
5%以上を保有する候補者がいない場合、最大投票数を得た2名の候補者がルノーの通常株主総会により提案される。
各候補者は、その者が選出された任期中に取締役を確実に退任する場合、後任者を有して自身を提案するものとする。その場合、後任者は残された期間を元の候補者に取って代わるものとする。
上記に記載された投票条件に加え、従業員である株主を代表する取締役の指名について定められた規制は、この投票についての実際的な条件について記載する。
指名手続
従業員株主を代表する取締役は、通常総会に出席及び代理出席している株主の過半数の票により、通常総会において指名される。
取締役会の構成
取締役会は、互選により会長を任命する。かかる会長は自然人とする。会長は再任資格を有する。
会長の任期は、かかる会長の取締役としての在任期間を超えないものとする。会長は72歳未満でなくてはならない。ただし、その任期中にかかる年齢制限に達する場合、会長は、かかる任期が終了するまでその職務を継続するものとし、再任資格は有さない。
取締役会は会長が議長を務める。会長が欠席の場合又は障害がある場合、取締役会は、その目的のために会長が指名した取締役が議長を務めるものとする。かかる指名がなされなかった場合は、取締役会が会議の議長を指名する。
取締役会は秘書役を指名し、また秘書役補佐を指名することができる。そのいずれも取締役である必要はない。
取締役会は、会長の発議で、特定の職務を割当てた委員会の設立を決定することができる。
取締役会会議
取締役会は、ルノーの利益のために必要であれば何度でも招集されなければならない。取締役会は、会長による招集、又は2ヶ月以上取締役会が開催されていない場合は、取締役の3分の1の招集により、登録事務所あるいは会議の招集通知に明記されているその他の場所において開催される。
会議の招集通知は、口頭による場合も含み、あらゆる方法によって行うことができる。取締役会は、取締役全員が出席又は代理出席している場合は、会議の招集通知がなくても有効に決議を行うことができる。
決議は、法定定足数及び法律により定められる投票規則に基づき採択される。賛否同数の場合は、取締役会長の指名又は解任の投票でない限り、会議の議長が決定投票権を有する。
取締役は、あらゆる会議においてその代理として投票する代理権をその他の取締役に対し、あらゆる方法で付与することができる。いかなる取締役も二人以上の取締役を代表してはならない。従業員により選出された取締役の地位が何らかの理由で一つ以上空席となっている場合で、フランス商事法第L.225-34条の規定に定められる通り後任を指名できない場合、取締役会は、残る取締役によって有効に構成されるものとみなし、且つ従業員を代表する新取締役が選出されるまで有効に開催され決議を行えるものとする。
会長によって取締役会に招かれて出席した者は、取締役と同じ守秘義務を負う。
定款に付加される内部規則は、法律及び規則に従い、ビデオ会議又は遠隔通信(取締役の効果的な参加を保証するもの)を通じて行われる可能性のある取締役会の会議の構成条件を決定するものとする。
取締役会の決議は、会議の議長及び少なくとも一人の取締役によって署名された議事録によって証明される。会議の議長が署名できない場合、議事録は決議に参加した少なくとも二人の取締役によって署名される。議事録は、番号と署名が連続的に付されたルーズリーフ用紙に記載され、特別な冊子に製本される。これらすべては法令の規定に従う。
議事録の謄本及び抄本は、証明することを明確に授権された取締役会長、ジェネラル・マネジャー、議長代理又は取締役会の秘書役によって有効に証憑される。
在職取締役の人数及び取締役会への出席(本人又は代理による)は、議事録の謄本又はその抄本により十分に証憑される。
会長の職務
会長の職務は、法令の規定に従い遂行される。
2002年4月26日、ルノーの取締役会は会社の経営の権限を会長及び最高経営責任者として行為する一人の者に付与することを決定した。詳細は上記(1)の「経営」に記載される。
2005年4月29日の取締役会の決定以後、会長と最高経営責任者の職務は区別された。2009年5月6日、取締役会は、再び、会社の経営の権限を会長兼最高経営責任者として行為する一人の者に付与することを決定した。
会長は、取締役会の業務を組織及び指揮し、株主総会に対して事業の責任を負い、株主総会の判断を実行する。会長は、会社の意思決定機関が適切に機能すること、及び取締役がその任務を遂行できることを保証する。
取締役会長は、会長が適当であると考える通りにかかる一時的若しくは永続的な権限を、その全部又は一部を再委任できる権限を付与又は付与しないで誰にでも委任することができる。
会長が何らかの理由によりその職務を遂行できない場合、取締役会はその全部又は一部を取締役に割当てることができる。但し、更新可能なかかる割当ては、期限を制限して行われるものとする。
取締役の報酬-費用
株主総会は、取締役に対して、株主総会で決定された報酬を出席報酬として付与することができる。かかる報酬の金額は、新たな決定がなされるまで維持されるものとする。
取締役会は、かかる金額を適宜及び法律に従って取締役間で分配する。
取締役は、関係書類を提出することで、その職務の遂行にあたり負担した費用についてルノーからの補償を受けることができる。
責任
取締役は、株式会社に適用される法による規定に違反した場合及び定款に違反した場合、ルノー又は第三者に対して、(場合に応じて)個別に又は連帯して責任を負うものとする。
株主総会
株主総会は、以下の条件に基づき、かかる株主総会開催日の遅くとも3営業日以前に自己の名前で登録された株式を有するすべての株主により構成される。
株主総会へ参加するための証明は、フランス商事法典の規定第L.228-1条に従い、株主総会に先立つパリ時間の第3営業日の午前0時に、株主の名前又は株主の代理として登録されている仲介機関の名前の株式の口座記録を当社によって管理されている記名株式の口座あるいは公認の仲介機関により保有されている無記名式株式の口座に登録するという形をとる。
無記名式株式について、公認の仲介機関により管理されている口座に保有されている株式の登録又は口座の記録は、かかる仲介機関により発行される株式保有の証明書に登録される。
どの株主も、他の任命された自然人若しくは法人、株主又はそれ以外の者に、株主総会においてかかる株主を代表する代理権を与えることができる。法定代理の場合、株主は、その法定代理人又はかかる法定代理人によりその目的のために任命された者を通して株主総会に参加する。
株主総会は、法令の規定に従って招集及び投票される。
すべての株主総会の議題は招集通知者によって決められる。
但し、一人以上の株主は法律で定められた条件に基づいて、(ⅰ)票決に付される予定の決議案及び(ⅱ)投票を行わず株主総会で討議される項目を議題に入れることを要請することができる。
株主総会は、法律に定める通り、株主が指名した取締役の辞任又は交代に関する議題を除き、議題として記載されていない事項について決議することはできない。
すべての株主総会はルノーの登録事務所、あるいは招集通知に明記された他の場所で開催される。
決議は法定定足数及び投票規則に基づいて株主総会で採択される。
定足数及び議決権の過半数の計算には、ビデオ会議又は本人としての照合が可能である遠距離通信の方法を通して株主総会に出席する株主を含むものとし、その本質及び条件は、行政法に関するフランス最高責任機関である国務院 (Conseil d’État) において施行された命令によって定められるものとする。
すべての株主総会において、取締役会長が議長を務め、会長が欠席又は参加不可能な場合には取締役会でその目的のために委任された取締役がこれに代わる。
株主総会の株主で最多議決権を有し、その意志のある者が投票集計係(scrutateur)を務める。
上述の役員は総会の秘書役を任命する。かかる秘書役は株主である必要はない。
出席者リストはすべての株主総会において法に従って保持される。
株主総会の役員は、代理により出席した株主の委任状及び郵便により受領した投票用紙を出席者リストに添付する。
株主及び代理機関が正式に加えられた出席者リストは、総会の役員によって認証される。
すべての株主は、法律及び規制条項にある条件に従い、通信による投票又は代理権限の付与を行うことができる。
2014年2月12日、取締役会は、株主が定款に従ってインターネットにより当該方法を用いる時に適用される規定にある条件下で株主総会に出席することができることを決定した。定められた期日内に、この目的のためにサイトに提示された電子投票フォームを使用するそれらの株主は、本人又は代理人により出席した株主と同様に扱われる。
したがって株主総会前に当該電子的方法により示される代理権限又は投票権、及び送付される受信確認は、すべての当事者に対して信頼される、取消不可能な文書とみなされ、株主総会の3営業日前の0時00分(パリ時間)より前に株式の売買が行われる場合、ルノーは、その結果として、場合により、その日時より前に示された代理権限若しくは投票を無効とするか又は修正することが定められている。
すべての株主総会において、出席する各株主は、法律における規定によるものを除き制限なしで且つ定款の規定に従い、所有又は表章する株式数と同数の議決権を有する。
株主の決定は、すべて法令の規定に従い、番号と署名が連続して付され、特別な帳簿に綴じられたルーズリーフ用紙に記載された議事録によって証憑される。
議事録の謄本又は抄本は取締役会長、ジェネラル・マネジャー又はかかる株主総会の秘書役によって有効に認証されるものとする。
通常総会は特別総会で取り扱われないすべての決定を下すために招集される総会である。
取締役会の会社の業務に関する報告は通常総会で報告される。監査人の報告もまた通常総会に提出される。
通常総会は貸借対照表及び会計の承認又は否認をし、又はその訂正を要求する。
通常総会は、定款第34条に従って利益を配分し、配当を宣言する。
通常総会は監査人を任命する。
通常総会は、取締役会に付与される出席報酬を決定する。
通常総会は、法に従って取締役会によって承認された年次総会に関する特別監査人報告書について決定する。
通常総会は、すべての社債又は他の同様の証券の発行を承認することができる。
特別総会は、法に従って、定款をあらゆる点で修正することができる。
独立監査人(Commissaires aux Comptes)
株主総会は、法律によって定められた監査任務を有する少なくとも2名の独立監査人を選出するものとする。
1996年6月7日の通常合同株主総会において指名された独立監査人は、2002年4月26日の株主総会において再任され、さらに2008年4月29日の株主総会において6年の任期(更新可能)で再選された。独立監査人の任期は、2013年度の財務諸表を承認するために招集される株主総会終了後に終了するものとする。
2014年4月30日の株主総会において、1名の独立監査人は再選され、もう1名の独立監査人に代わり新たな独立監査人が6年の任期(更新可能)で就任した。独立監査人の任期は、2019年度の財務諸表を承認するために招集される株主総会後に終了するものとする。
上述の独立監査人は法律によって定められた資格を有していなければならない。独立監査人は6事業年度の任期で選出され、再選の資格も有する。
正規の独立監査人の死亡、執行不能、任務の拒否又は辞職の場合には、一人以上のこれに代わる独立監査人が選出される。
会 計
事業年度は、暦年である。毎暦年の1月1日に始まり、12月31日に終了する。
2【外国為替管理制度】
フランスに対する海外からの投資は、フランス法(通貨・金融法典(以下「CMF」という。)(2005年12月30日のデクレ、2012年5月7日のデクレ、2014年5月14日のデクレ及び2003年3月7日のアレテ(以下「アレテ」という。))に従い、(A)行政上の申告、(B)統計上の申告を行い、且つ/又は(C)事前承認を受けなければならない場合がある。
定 義
居住者: フランスに主たる利権を有する個人、及びフランスに設立するフランス又は外国の法人
非居住者: 外国に主たる利権を有する個人、及び外国に設立するフランス又は外国の法人
(A)行政上の申告
1)行政上の申告の内容
行政上の申告は、(ⅰ)契約締結、(ⅱ)公開買付の公表及び(ⅲ)フランスへの直接投資を構成する資産の取得のうち、最も早い時点で行うものとする。
行政上の申告書には、一連の手続の最後の段階で外国投資者(法人の場合)を支配する個人又は公的法人に関する情報を記載しなければならない。投資者が上場会社の場合、行政上の申告では、5%超の株式を保有する大株主の身元を、取締役会構成員とその居住地の一覧とともに示さなければならない。取引が投資ファンドによって行われる場合は、その管理者の身元を開示することが義務付けられる。行政上の申告では、取引の前後における対象企業の株式持分の配当、取引の総額、及び取引が外国からフランスへの資金移動により行われるか、又は別の方法で行われるかについても正確に記載しなければならない。
このような行政上の申告を怠ると、刑事罰に処せられる場合がある。
2)行政上の申告の対象となる取引
CMF第R.151条第1項、CMF第R.152条第5項al.1及びアレテ第7条に従い、以下の投資は行政上の申告(経済省国庫局に対して行う。)に服する。
a)直接外国投資(CMF第R.151条第1項及び第R.152条第5項al.1)
・ 外国会社又は非居住者である個人による新会社の設立
・ 外国会社又は非居住者である個人によるフランス企業の営業部門の全部又は一部の取得
・ 外国会社又は非居住者である個人がフランス企業の資本について行うすべての取引。但し、当該取引の後で、外国会社又は非居住者である個人が保有する株式資本又は議決権の合計が、当該フランス企業の株式資本又は議決権の33.33%を超える場合とする。
・ 外国会社又は非居住者である個人が当該フランス企業の株式資本又は議決権の33.33%超を保有するフランス企業が行うすべての取引
b)外国投資
・ 外国会社又は非居住者である個人がフランス企業を事実上支配する結果となる、融資、重要な保証の提供、特許ライセンス、業務契約又はノウハウの買取等の取引
c)間接外国投資
・ 外国会社又は非居住者である個人が当該フランス企業の株式資本又は議決権の33.33%超を保有するフランス企業の株式又は議決権を自ら保有する非居住会社の支配権の変更を伴う外国で行われた取引
3)特定の取引における免除(CMF第R.152条第5項al.2)
フランスに対する一定の直接投資は、投資者の居住地を問わず、その投資の性質により行政上の申告義務を免除される。申告が免除される投資は以下の通りである。
・ 外国会社又は非居住者である個人が直接又は間接的に持分を保有する既存のフランス企業の事業の立ち上げ又は拡大
・ 外国法会社又は非居住者である個人が直接又は間接的に持分を保有するフランス企業に対する非居住者の持分割合の増加(例えば、株式買取による。)で、当該企業の株式資本又は議決権の50%超を既に保有している外国投資者によるもの
・ 外国会社又は非居住者である個人が既に直接又は間接的に持分を保有しているフランス企業の増資の引き受けで、引受時に外国投資者の持分が実質的に増加しない場合
・ 同一企業集団に属する会社間の直接投資取引。同一企業集団に属する会社とは、それらの会社が同一株主により直接又は間接的に50%超の持分を保有されていることを意味する。
・ 外国法会社又は非居住者である個人が既に直接又は間接的に持分を保有しているフランス企業が利用可能な融資、前納金、保証、債務の整理若しくは免除、又は子会社に対する補助金若しくは割り当て/助成金
・ 不動産会社(販売用又は賃貸用の建造物建設に従事する会社を除く。)への直接投資取引
・ 手工芸、小売業、ホテル、レストランに関するフランス企業、又は採石場若しくは砂利採掘坑の開発に関する若しくはこれを唯一の目的とするサービス業への直接投資取引で、投資額が1,500,000ユーロを超えないもの
・ 農地の購入
(B)統計のための申告の対象となる取引
1)フランス中央銀行(Banque de France)に対する申告
金融機関、投資会社及びその他の金融関係の会社は、フランスで行われた居住者と非居住者間の決済で12,500ユーロを超えるものに関し、当該居住者がその金融機関等に開示した要素に基づいて、毎月統計のための申告を行わなければならない。
外国との取引の額が幾つかの業務について1事業年度で30,000,000ユーロを超える会社又は企業集団は、外国と行ったか又はフランスで非居住者と行ったすべての取引を月毎に申告しなければならない。
外国で、特に外国で開設した口座から、又は債務の相殺/補償により、直接取引を行う居住者は、当該取引が1,000,000ユーロを超える場合にはフランス中央銀行に月毎に申告しなければならない。
その他の一定の取引は、金額が15,000,000ユーロを超える場合には、取引完了後20日以内にフランス中央銀行に申告しなければならない(CMF第R.152条第3項)。
・ 非居住者又は居住者が、それぞれ居住又は非居住会社の株式資本若しくは議決権の少なくとも10%を購入する、即ち10%の基準を超える取引を伴うフランスに対する直接外国投資又は外国におけるフランス投資事業。関連会社間の取引(即ち、貸付け、預託等)や不動産投資もこれに含まれる。
・ 居住者による非居住会社の取得又は売却
・ 居住者による外国での、又は非居住者によるフランスでの不動産の取得又は売却
2)国庫局(Direction du Trésor)に対する申告
統計上の理由により、以下の取引を国庫局に申告しなければならない(1)(CMF第R.152条第4項及びアレテ第5条)。
・ 会社の設立及び外国投資者がフランスで行った1,500,000ユーロを超える不動産の取得、並びにフランスに対する直接外国投資の清算
・ 外国会社又は非居住者である個人が直接又は間接的に持分を保有する既存のフランス企業の事業の立ち上げ又は拡大で、取引額が1,500,000ユーロを超える場合
・ ワイン生産を目的とした農地の購入
・ フランスにおける外国直接投資の清算
・ 経済省の承認が条件であった取引(承認された直接投資取引が行われていないか、又は完全には行われていない場合、フランスの行政機関に通知しなければならないという点を考慮に入れる。)
外国人によって直接又は間接的に持分を保有されるフランス企業(又はその清算人)も、以下の事項についても国庫局に通知しなければならない。
・ そのフランス企業の資本における外国人の持分の減少。かかる減少が資本の引き揚げに当たらない(即ち、フランス居住者が引き受ける増資による)場合も含む。
・ そのフランス企業の存在又は事業に関する重大な変更、事業の閉鎖、会社名又は所在地の変更、清算
・ フランス企業の株式資本の保有を間接的に変更させる、外国で実施されたすべての取引(新株主の身元及び支配権を開示しなければならない。)
これら統計のための申告の目的上、フランスに対する直接外国投資又は外国におけるフランス投資事業は、非居住者又は居住者が、それぞれ居住又は非居住会社の株式資本若しくは議決権の少なくとも10%を購入する、即ち10%の基準を超える取引が含まれる。関連会社間の取引(即ち、貸付け、預託等)や不動産投資もこれに含まれる。
このような統計のための申告を怠ると、刑事罰に処せられる場合がある。
(1) かかる申告は、行政上の申告で求められる情報に準じて行う必要がある。但し、大株主の名前を開示する必要はない。
(C)事前承認に服する投資
上記にかかわらず、下記の分野において行われるある特定の外国投資は経済省国庫局(Direction du Trésor)の事前承認に服する(CMF第R.153条第2項及び第R.153条第4項並びにアレテ第7条)。
「外国投資」の定義は、投資家が非欧州(欧州連合(EU)/欧州経済領域(EEA))人であるか又は欧州(欧州連合(EU)/欧州経済領域(EEA))人であるかによって(CMF第R.153条第2項及び第R.153条第4項)、事前の承認に服する。非欧州(欧州連合(EU)/欧州経済領域(EEA))人の投資家及び欧州(欧州連合(EU)/欧州経済領域(EEA))人の投資家の双方に関して、CMFは「外国投資」を以下のように定義付ける。
(1)フランス商事法第L.233-3条の意味の範囲のフランスに登録事務所を有する企業の支配権の取得。
(2)フランスに登録事務所を有する企業の支店の活動の全部又は一部の取得。(CMF第R.153条第1項及び第R.153条第3項)
但し、投資家が非欧州(欧州連合(EU)/欧州経済領域(EEA))人である場合、CMFは「外国投資」を次のようにも定義付ける。
(3)フランスに登録事務所を有する企業の株式資本又は議決権の33.33%の基準を超える保有。(CMF第R.153条第1項)。
外国投資が上記の3つの部類の1つに該当する場合で、以下に記載される戦略的事業領域のうちの1つに対してなされるとき、かかる外国投資は、経済大臣の事前の承認に服する(ただし、非欧州(欧州連合(EU)/欧州経済領域(EEA))人の投資家であるか、欧州(欧州連合(EU)/欧州経済領域(EEA))人の投資家であるかによって異なる)。
・ 公安又は公衆衛生に関係する直接外国投資、並びに規制された民間保安業務に関連する外国投資
・ 国防、武器及び爆薬に関連する外国投資
・ 暗号作成術、通信妨害及び情報システムセキュリティに関連する外国投資
・ 解毒剤の生成、デュアル・パーパス製品及び技術に関連する外国投資
フランス政府は、2014年5月14日、外国投資者がフランス企業に投資を行う前にフランス経済大臣から事前の承認を得なければならない投資の一覧を拡大するデクレ(n 2014-479)を発令した(以下「本デクレ」という。)。本デクレにより現在6つの新たな分野が追加されている。すなわち以下のとおりである。
・ 水の供給の完全性、安全性及び継続性
・ 電気、ガス、炭化水素及びその他のエネルギー源の完全性、安全性及び継続性
・ トランスポート・ネットワーク及びサービスの運営の完全性、安全性及び継続性
・ 電子通信ネットワーク及びサービスの完全性、安全性及び継続性
・ フランスの国防法典第L.1332-1条及び第L.1332-2条の意味における極めて重要な施設、設備又は組織の運営の完全性、安全性及び継続性
・ 公衆衛生の保護
経済省は、外国投資者からの承認要請を検討する際、申請書が提出されたとみなされる日から2ヶ月以内に決定を下す必要がある。この期間に経済省より何ら回答がない場合、その直接投資は承認されたものとみなす。経済省はまた、国益に関連する条件に服し、比例の原則を遵守する範囲内で、有益な決定を下すことができる。
経済省は、外国投資者による誓約を条件として承認を与えることができる(CMF第R.153-9条)。この点について、本デクレは、大臣が外国投資者に対して第三者への事業活動の売却を求める権限を拡大した。これまでは、経済大臣は戦略的分野に含まれる補助的活動の売却を課することのみが可能であった。現在、大臣は戦略的分野の範囲内における一切の活動(すなわち、活動が対象事業又は企業の非常に重要な部分を占めている場合であっても)の売却を命ずることができる。
事前の承認を取得せず、保護された分野への投資を完了する結果を直接又は間接的にもたらす約束、契約又は誓約は、無効である。
このような承認の要請を怠ったときも、経済省による命令及び潜在的な刑事制裁の対象となる場合がある。
どのような場合でも、外国投資家がフランスにおいて経済的に規制されている領域内で事業を行うことを希望する場合、かかる外国投資家は、そのように規制されている領域での慣例が要求する特定の規制に服する。
3【課税上の取扱い】
(1)フランスにおける課税
以下は、(ⅰ)日本における課税並びに1995年3月3日付けの「所得に対する租税に関する二重課税の回避及び脱税の防止のための日本国政府とフランス共和国政府との間の条約」(以下「租税条約」という。)及び2007年1月11日付けの付随契約の目的上の日本国居住者、(ⅱ)租税条約の利益を享受する権利を有する者及び(ⅲ)社債に基づく支払いを日本で自らの名義で又は自らの利益のために開設した口座において行われる者が社債を取得、保有及び処分した場合の重要なフランス税効果の概要である。
以下の説明は、一般的な概要である。この説明は、特定の状況にある社債権者に関連する可能性のあるフランス税法及び租税条約について網羅的に記載したものではない。
1)社債の利息に係る税
2010年3月1日以後に発行された社債に関する利息その他の収益の支払いは、フランス一般租税法典(Code Général des Impôts)第125条AⅢに基づき設定される源泉徴収税が課せられない。但し、当該支払いが、フランス一般租税法典(Code Général des Impôts)第238-0条Aで定められたフランス国外の非協調国又は地域(Etat ou territoire non cooperatif)においてなされる場合を除く。社債に基づく当該支払いが非協調国において(非協調国で社債権者の名義で若しくは社債権者の利益のために開設された口座で)なされる場合、適用される租税条約に規定する一部の例外及びより有利な条項に従い、75%の源泉徴収税が課される。日本は非協調国ではないため、2010年3月1日以後に発行された社債に関する利息その他の収益の日本における支払いは、フランスで控除又は源泉徴収を受けることなくなされる。
2)譲渡所得税
租税条約に従い、社債権者が保有する社債の売却又は処分から得る利益は、フランスの租税上課税対象とならない。
3)フランス遺産税及び贈与税
フランスと日本が遺産税及び贈与税に関する条約を締結していないため、贈与又は社債権者の死亡による社債の承継は、フランス国内法に従い、フランスの贈与又は相続税に服する。社債権者は、当社の社債保有につき遺産税及び贈与税が課税されるか否かについて自身の税務顧問に相談することを勧める。
4)社債の譲渡に係る印紙税
フランスにおいて設立された会社によって発行された社債の譲渡は、かかる譲渡に関する契約が締結され、フランスの登録局に自発的に提出された場合にのみ、125ユーロの固定税に服する。
(2)日本における課税
日本国の居住者である個人又は内国法人が支払を受ける当社の社債(以下「本社債」という。)の利息、本社債の償還により支払を受ける金額が本社債の発行価格を超える場合の差額(以下「発行差益」という。)及び本社債の譲渡によって生じる所得については、日本国の租税に関する現行法令(以下「日本国の租税法」という。)の定めるところにより一般的に課税対象となる。
日本国の非居住者である個人又は外国法人が支払を受ける本社債の利息には、原則として日本国の租税は課されない。日本国の租税法上は、日本国の非居住者である個人又は外国法人が支払を受ける発行差益については一般的に課税対象とならないが、(ⅰ)日本に恒久的施設を有する非居住者の場合には、2017年1月1日以降に支払を受ける発行差益のうち当該恒久的施設に帰せられるべき所得について、(ⅱ)日本に恒久的施設を有する外国法人の場合には、2016年4月1日以後に開始する事業年度の初日以降に支払を受ける発行差益のうち当該恒久的施設に帰せられるべき所得について、それぞれ原則として課税対象となる。日本の租税法上は、日本国の非居住者である個人又は外国法人が本社債を日本国内において譲渡したことにより生じる所得については、(1)(ⅰ)譲渡人が日本に恒久的施設を有する非居住者の場合には、2017年1月1日より前に、(ⅱ)譲渡人が日本に恒久的施設を有する外国法人の場合には、2016年4月1日以後に開始する事業年度の初日より前に、それぞれ本社債を日本国内において譲渡したことにより生じる所得のうち特定の要件に該当する所得、(2)上記(1)の(ⅰ)及び(ⅱ)の日付以降に、日本に恒久的施設を有する非居住者又は日本に恒久的施設を有する外国法人が、それぞれ本社債を日本国内において譲渡したことにより生じる所得のうち恒久的施設に帰せられるべき所得を除き、原則として日本国の租税は課されない。
4【法律意見】
ルノーのゼネラル・カウンセルであるアン-ソフィー・ル・レイから下記趣旨の法律意見書が提出されている。
1.ルノーはフランス共和国の法律に基づき適式に設立され、且つ有効に存続している法人であること。
2.知っている限りにおいてフランス共和国の法律に関する本書の記載は、すべての重要な点において真実且つ正確であること。
第2【企業の概況】
1【主要な経営指標等の推移】
下記の表は、本第一部、第6経理の状況に記載されている情報と併せて読むこと。
1.1 連結数値
2011年、2012年、2013年、2014年及び2015年の数値はIFRSに基づいて表示されている。
| (12月31日に終了した年度) (単位:百万ユーロ。但し、別途表示されている場合を除く。) | |||||
| IFRSに基づく数値 | |||||
| (連結数値(1)) | 2011 | 2012 | 2013 | 2014 | 2015 |
| 売上高 | 42,628 | 41,270 | 40,932 | 41,055 | 45,327 |
| 営業総利益(2) | 1,091 | 729 | 1,242 | 1,609 | 2,320 |
| 営業利益 | 1,244 | 122 | (34) | 1,105 | 2,121 |
| グループ税引前利益(4) | 2,647 | 2,284 | 1,128 | 2,134 | 3,271 |
| 当期純利益 | 2,139 | 1,735 | 695 | 1,998 | 2,960 |
| 当期純利益-親会社株主持分(f) | 2,092 | 1,772 | 586 | 1,890 | 2,823 |
| 包括利益 | 2,041 | 414 | (945) | 2,210 | 4,215 |
| 平均社外流通株式数(3) (千株)(b) | 272,381 | 272,256 | 272,290 | 273,049 | 272,708 |
| 12月31日現在株式数(株)(g) | 295,722,284 | 295,722,284 | 295,722,284 | 295,722,284 | 295,722,284 |
| 資本金 | 1,127 | 1,127 | 1,127 | 1,127 | 1,127 |
| 資本(5)(a) | 24,567 | 24,547 | 23,214 | 24,898 | 28,474 |
| 資産合計(e) | 72,934 | 75,414 | 74,992 | 81,551 | 90,605 |
| 資本比率(%)(a)/(e) | 33.68 | 32.55 | 30.96 | 30.53 | 31.43 |
| 一株当たり資本(5) (ユーロ)(a)/(g) | 83.07 | 83.01 | 78.50 | 84.19 | 96.29 |
| 一株当たり配当額(ユーロ)(c) | 1.16(6) | 1.72(7) | 1.72(8) | 1.90(9) | 2.40(10) |
| 一株当たり利益(ユーロ)(d)= (f)/(b) | 7.68 | 6.51 | 2.15 | 6.92 | 10.35 |
| 営業活動によるキャッシュ・フロー | 3,353 | 3,876 | 3,572 | 3,972 | 6,017 |
| 投資活動によるキャッシュ・フロー | (2,334) | (1,569) | (2,724) | (2,785) | (3,049) |
| 財務活動によるキャッシュ・フロー | (2,350) | 509 | (12) | (470) | (1,034) |
| 配当性向(%)(c)/(d) | 15.10 | 26.42 | 80 | 27.46 | 23.19 |
| 12月31日現在従業員数(人) (*早期退職制度による人数を除く) | 128,322 | 127,086 | 121,807 | 117,395 | 120,136 |
(1) この情報は、参照のためのみのものであり、連結範囲及び/又は会計基準若しくは方法の変更を含んでいるため、必ずしも年度ごとに直接比較できるものではない。
(2) 「その他の営業利益及び営業費用」控除前の営業利益に相当する。
(3) 期中における社外流通株式の加重平均数、すなわち自己株式及び日産(以下に定義する。)が保有するルノー株式を相殺した上での株数。
(4) グループ税引前利益には、持分法により計上されている会社の当期純損益に対する持分が含まれている。
(5) IFRSの下では、非支配持分は資本に含まれる。
(6) 2012年4月27日の合同株主総会による配当案。当配当は2012年5月15日に支払われた。
(7) 2013年4月30日の合同株主総会による配当案。当配当は2013年5月15日に支払われた。
(8) 2014年4月30日の合同株主総会による配当案。当配当は2014年5月15日に支払われた。
(9) 2015年4月30日の合同株主総会による配当案。当配当は2015年5月15日に支払われた。
(10) 2016年4月29日の合同株主総会による配当案。当配当は2016年5月17日に支払われる。
1.2 単体数値
単体数値は、フランスにおいて一般に認められた会計原則(以下「フランスの会計原則」という。)に準拠して作成されている。
ルノー及び日産自動車株式会社(以下「日産」という。)のアライアンスを強化し、戦略的経営をルノー・日産b.v.に委譲するために、ルノーを再編成する必要が生じた。これに伴い、ルノーS.A.の完全所有会社であり、簡易型株式会社であるルノーs.a.s.が設立された。
ルノーS.A.は、2002年2月22日付の拠出契約に従い、ルノーs.a.s.にその営業資産を譲渡した。この資産の譲渡は、2002年3月28日に開催されたルノーの臨時株主総会において承認され、ルノーs.a.s.の唯一の株主にも承認された。かかる譲渡は2002年4月1日に有効となり、会計及び税金上の目的のため、2002年1月1日に遡って有効となった。
譲渡後、ルノーS.A.の資産は、ルノーs.a.s.及びその子会社に対する持分の他、主に日産に対するエクイティ持分から構成されている。一方、負債は、主に永久劣後証券、金融負債及び銀行借入から構成されている。
2005年4月29日以降、ルノーs.a.s.はルノーS.A.の社長兼最高経営責任者(2009年5月6日以降、会長兼最高経営責任者)及びルノーS.A.の取締役会と同じメンバーから構成される取締役会により運営されている。この組織再編によるルノー従業員若しくは株主又は連結財務諸表に対する影響はない。
| (12月31日に終了した年度) (単位:百万ユーロ。但し、別途表示されている場合を除く。) | |||||
| 単体 | 2011 | 2012 | 2013 | 2014 | 2015 |
| 売上高 | 0 | 0 | 0 | 0 | 0 |
| 営業利益/(費用) | (29) | (38) | (38) | (36) | (44) |
| 税引前経常利益 | 113 | 439 | 1,466 | 589 | 503 |
| 税引前(当期)利益 | 113 | 439 | 1,475 | 589 | 503 |
| 当期純利益(f) | 277 | 574 | 1,664 | 684 | 663 |
| 12月31日現在株式数(株)(g) | 295,722,284 | 295,722,284 | 295,722,284 | 295,722,284 | 295,722,284 |
| 資本金 | 1,127 | 1,127 | 1,127 | 1,127 | 1,127 |
| 株主資本(a) | 17,496 | 16,309 | 15,189 | 15,204 | 15,947 |
| 資産合計(e) | 27,642 | 27,049 | 25,981 | 26,326 | 27,257 |
| 株主資本比率(%)(a)/(e) | 63.29 | 60.29 | 58.46 | 57.75 | 58.51 |
| 一株当たり株主資本(ユーロ) (a)/(g) | 59.16 | 55.15 | 51.36 | 51.41 | 53.93 |
| 一株当たり配当額 (ユーロ)(c) | 1.16(1) | 1.72(2) | 1.72(3) | 1.90(4) | 2.40(5) |
| 従業員数(人) | 0 | 0 | 0 | 0 | 0 |
(1) 2012年4月27日の合同株主総会による配当案。当配当は2012年5月15日に支払われた。
(2) 2013年4月30日の合同株主総会による配当案。当配当は2013年5月15日に支払われた。
(3) 2014年4月30日の合同株主総会による配当案。当配当は2014年5月15日に支払われた。
(4) 2015年4月30日の合同株主総会による配当案。当配当は2015年5月15日に支払われた。
(5) 2016年4月29日の合同株主総会による配当案。当配当は2016年5月17日に支払われる。
2【沿 革】
1898年
- ルノー・フレール社(Renault Frères)の設立。自動車の製造及び自動車関連特許(最初のダイレクト・ドライブ・トランスミッション)の実施。
ルノー・フレール社はレースで優勝することで国際的な名声を獲得し、また、乗用車及びタクシーの製造に特化するようになった。
- 第一次世界大戦中、トラック、軽戦車及び航空機エンジンを製造した。
1945年
- ルノー・フレール社は国有化され、ルノー国立公社(Régie Nationale des Usines Renault)となり、4CVの生産に集中した。
1972年
- ルノー5:ルノー・グループ史上最も売れたモデルの1つである。
| 1980年代 |
- 製造、金融及びサービス部門において多角化戦略を進め、同時にその工業施設及び商業施設を国際的に拡大させた。1984年に当社が経験した危機の結果、事業の再構築を行い基本事業に再び焦点を合わせた。
- 1987年、当社は再び黒字に転じた。
| 1990年代 |
- 1990年:公的有限責任会社となる。ボルボ・グループとの間で緊密な協力契約を締結。
- 1991年:乗用車及び大型トラック事業において株式の持ち合いを行った。この協定は、1993年後半に2つのグループの合併計画が棚上げになった後、解消された。
- 1994年11月:フランス政府は、ルノーを外部資本に解放し、これが1996年7月の民営化への第一歩となった。
- 1998年:ギヤンクールにテクノセンター(エンジニアリング及び設計)を、ブラジルにクリティバ工場を開設。
- 1999年:3月27日、東京で日産と歴史的なアライアンスを締結。ルーマニアの自動車メーカーであるダチアの51%の持分を獲得した。
2000年
- ダチアに対する持分を80.1%とし、韓国のサムスンを買収した。
2002年
- ルノー及び日産は、資本関係の強化及び共同の戦略的構造の創設を目標として、アライアンスの第二段階を実施した。ルノーは、日産に対する持分を36.8%から44.4%に引上げた。同時に日産は、ルノーの株式資本の15%を取得した。
2003年
- メガーヌⅠの年であった。2002年に発売された2つのモデルに5種類のボディー・タイプ(セニックⅡ、グラン・セニック、メガーヌ・ハードトップ・コンバーチブル、メガーヌ 4ドア・セダン及びメガーヌ・エステート)が追加され、17ヶ月の間に7モデルが発売されてヨーロッパでベストセラーとなった。
2008年
- 金融及び経済危機の後、特に在庫管理並びに費用及び投資の削減に重点を置き追加の行動計画を策定した。ルノー・日産アライアンスがタンジェ(モロッコ)及びチェンナイ(インド)に計画した新たな事業拠点は、延期又は保留となった。ルノーは、ロガンを生産しルノーの輸入車を幅広く販売している子会社であるアフトフラモス(Avtoframos)に依存し、さらに、アフトワズ(AVTOVAZ)との戦略的パートナーシップにも依存している。
2009年
- プラスのフリー・キャッシュ・フローを達成するため、危機管理には、ルノー自主退職制度(Renault Volontariat plan)の策定及び労働協約(賃金を維持したパートタイム労働)の実施が含まれた。
2010年
- 2,625,000台を超える乗用車及び小型商用車を販売した。
- コンセプトカー、ドゥジールがパリで発表され、ライフサイクルに基づき、デザインに関するルノー・グループの新戦略に明確な表現が与えられた。
ルノー・日産アライアンス及びダイムラーAGは、長期戦略的協力協定を締結した。ダイムラーがルノー株式及び日産株式の3.1%を、ルノー及び日産が各々ダイムラー株式の1.55%を持ち合った。
2011年
- 2.72百万台の自動車を販売、営業フリー・キャッシュ・フロー500百万ユーロという目標を達成し、純負債は1998年時と同レベルに。
- 日本で発生した地震及び津波により、供給が大幅に中断された。
- ユーロ圏における公的債務危機及び詐欺未遂事件。
- ルノー2016戦略計画-ドライブ・ザ・チェンジを開始。
- 新型トゥインゴ及びエナジーエンジンの新ラインナップを発売。カングー・ゼロ・エミッション及びフルエンス・ゼロ・エミッションは、年末に市場に登場した。
- 詐欺未遂事件の結果、ルノーのコーポレート・ガバナンスの徹底的な見直しを行った。
2012年
- 自動車2.5百万台(2011年度比-6.3%)
- ルノー・グループの歴史の中で初めて、ヨーロッパ内と同程度の台数の自動車をヨーロッパ以外で販売した。ブラジル及びロシアは現在ルノー・グループの中でそれぞれ2番目及び3番目に大きな市場である。
- ルノーはインドに戻り、ダスターを含むラインナップの自動車を販売したが、これは本当の意味での成功となっている。
- タンジェ工場(モロッコ)でロッジィ及びドッカーの生産を開始。
- ヨーロッパでは、クリオ4及び新型サンデロを発売しラインナップのリニューアルを開始している。
- フォーミュラ1のメーカーとして11回目のワールドチャンピオンのタイトルを獲得した。
- 小型商用車のシタン(ダイムラー)を発売し、ロシアでアフトワズの経営権を取得する契約を締結してパートナーシップを強化した。
- アルジェリア政府との間で、組立工場を建設する覚書を締結した。
- 特にABボルボの残りの株式を売却することにより、債務削減プロセスを完了した。
2013年
- ルノー・グループは2013年に2,628,208台の自動車を販売した(2012年は2,548,622台)。
- 2013年、クリオⅣはヨーロッパで3番目に売れた自動車で、フランスでは最もよく売れた。ルノーの都市型クロスオーバー車であるキャプチャーが発売され、フランス及びヨーロッパの該当カテゴリーの中で第1位であった。
- 100%電気自動車であるゾエが発売された。ルノーはヨーロッパの電気自動車販売の先頭に立った。
- インドでカー・オブ・ザ・イヤーに選ばれたダスターは、2010年の発売以来、ルノー・グループで最もよく売れている自動車である。
- 3月に、フランスにおけるルノーの成長及び社会的発展の新たな原動力に向けた契約が締結された。
- アルピーヌがル・マン24時間レースに戻り、ルノーはフォーミュラ1のエンジンメーカーの12回目のワールドチャンピオンとなって、新型ルノー・エナジー F1-2014電気パワーユニットを公開した。
- エスパスに代わるモデルとして、イニシアル・パリ・コンセプトカーが発表された。
- インドネシアでの事業を展開するためにインドモビール(Indomobil)と、またルノーの製造工場のために東風(Dong Feng)との間で、パートナーシップを締結した。
2014年
- 2014年のルノー・グループの販売台数は2.7百万台。2013年より3.2%増。
- 中国-2013年12月16日、ルノーのカルロス・ゴーン会長兼CEOと東風汽車の徐平会長は、東風ルノー汽車(DRAC)を設立する契約を締結した。
- マレーシア-製造施設の発展:ルノー及びタンチョン・モーター社は、現地組立契約を締結した。
- 新型トラフィック及び新型マスター-2014年、ルノーは2つのバンモデルを更新した:新型トラフィック及び新型マスター。
- カーシェアリング-ルノー及びボロレは、電気自動車の開発を促進する契約を締結した。
- FIAフォーミュラ-Eチャンピオンシップ-中国、北京の街路で開催された全く初めてのFIAフォーミュラ-Eレースにより、モータースポーツは新時代に突入した。
- EOLAB-複合型NEDCでは燃費が1l/100km(CO2の排出量は22g/1km)であることにより、EOLABは、自動車の環境負荷をさらに減らしたいというルノーの普遍的な願いを叶えている。
- 新型エスパス-パリ・モーターショーで、ワールドプレビューを行った。ルノーはエスパスを新しく作り変えた。
- アルピーヌ-ELMS/アルピーヌ A450B。シグナテック-アルピーヌチームは、ヨーロッパ・ル・マン・シリーズで連続2度目のタイトルを獲得した。アルピーヌは「21世紀のベルリネッタ」の製作を続けており、2016年に発売される予定である。
- オラン工場開業-この工場では、新型ルノー・シンボルを製造している。
戦略的目標
ドライブ・ザ・チェンジ
2008年に世界的な金融危機を経験した結果、ルノーは2011年に、「ルノー・ドライブ・ザ・チェンジ」という名の新規戦略的6年計画に着手した。この計画において、ルノー・グループは2つの優先事項を設定した。販売台数増加を取り戻すこと、そしてプラスの持続可能なフリー・キャッシュ・フローを生むことである。
ドライブ・ザ・チェンジ・ファーストステージ(2011-2013年):3年間の主要な変革
この計画の最初の3年間(2011-2013年)は、2つの数値目標を設定した。
- 2013年に販売台数3百万台を達成すること。
- 2011年から2013年の間に累積フリー・キャッシュ・フロー20億ユーロを達成すること。
当社全体の努力のおかげで、ルノーは厳しい財務上の規律を維持し、3年間の計画の後、20億ユーロの累積フリー・キャッシュ・フローを生むという目標を超えた。
販売台数の目標は達成することができなかった。2008年から2010年の間における8%の減少の後、ルノー・グループは2011年に、2011年から2013年の間にヨーロッパ自動車市場が6%の成長を遂げると予測した。実際のところ、市場はさらに10%の下降を続け、20年間での最低記録を新たに樹立した。予測との間のこの16ポイントのギャップは、ルノー・グループのイラン市場がほぼ完全に消滅したことと相まって、新興市場における着実な進歩にもかかわらず2013年の自動車販売台数3百万台という販売目標を達成できないことを意味した。
しかしながら、この計画の最初の3年間、ルノー・グループは大きく変化した。
ヨーロッパでは、新しくかつ魅力的な製品を提供することにより、ルノー・グループは経済危機に持ちこたえた。
モデルの徹底的な見直しは、ヨーロッパにおけるルノーの業績改善の主要な要因となった。
- クリオIVは、ルノーのデザインの見直しの典型であり、他方で、環境あるいはインターネット接続新技術の点で最新のイノベーションを提供している。
- キャプチャーの成功は、Bセグメントのような伝統的セグメントを含み、新たな成長の機会をとらえるルノー・グループの能力の証である。キャプチャーは2013年にはフランスで最も売れたクロスオーバー車で、ヨーロッパでは該当セグメントで第1位であった。ルノー・グループは2013年にBセグメントで第1位の座に返り咲いた。
- 最後に、ゾエが発売され、ゼロ・エミッション車のラインナップの先頭に立った。販売台数は予測を下回っているが、2013年末までにゾエは記録的な顧客満足率を有しヨーロッパでベストセラー電気自動車となっていた。
2010年、ルノー・グループは依然として、本質的にはヨーロッパの自動車メーカーであった。しかしながら、2013年までに、ルノー・グループのヨーロッパ以外での販売台数は、37%から50%に成長している。
ルノー・グループは、ロッジィ及びドッカーでグローバル・アクセス・レンジの拡大を、また新型ロガン及びサンデロでそのアップデートを継続した。2013年には、このプラットフォームからの百万台を超える自動車が、8つの工場で組み立てられ、111ヶ国で販売された。ダスターでは、ルノー・グループは世界的な製品を開発し、ヨーロッパ、ブラジル、インド及びロシアの顧客の非常に様々なニーズに応えることができている。
グローバル・アクセス・レンジの全面的な見直しにより、ルノー・グループは2013年に徐々に世界で競うことのできる会社となっていった。
- ルノー・グループの10大市場のうち5つの市場が、第2位のブラジル及び第3位のロシアを含む新興国にある。
- 販売されている自動車の4台に1台が既にルノー製であったアルジェリアを除き、ルノーが存在するすべての新興国においてルノーはその市場シェアを拡大させた。
- インドでは、ブランドが再発売された2年後に市場シェア2.2%を達成するという大きな進歩を遂げた。
ドライブ・ザ・チェンジ・セカンドステージ(2014-2017年):加速の新局面
2014年、これらの実績を背景に、ルノー・グループはこの計画のセカンドステージに向けてギアを上げた。
収益性が高く持続可能なルノーの成長を確保するために、2017年に評価される予定の2つの目標は、成長と収益性について設定された。
- 成長は売上高で評価される。これにより、すべてのルノー・グループ活動(自動車、部品及び付属品の販売、関連サービス並びにパートナーへの販売)をより好ましい形で考慮することが可能となるだろう。この指標はまた、製品及びブランドに付加価値を与えることによりユニットの売上高を増加させたいという要望を反映するものでもある。この計画が十分に展開された時点で、ルノーは、(2014年初めに銀行間で合意された為替レートの予測に基づいて)500億ユーロのグループ売上高を予測している。
- 収益性は営業総利益で評価される。2011年から2013年まで、当社はフリー・キャッシュ・フローに努力を集中させた。これは、ヨーロッパの経済危機の中で賢い選択であることが証明された。現在、貸借対照表は改善され、計画のセカンドステージは営業の収益性に注力している。計画が本格運用された時点で、ルノーは、売上高の5%以上の営業総利益を達成することを目標としている。同時に、また当社内で最大限可能な財務上の規律を維持するために、毎年プラスの自動車部門の営業フリー・キャッシュ・フローを課している。
ルノー・グループは、目標を達成するために使うことのできる様々なレバーを持っている。
- 規模の経済及び競争力を高めるため、ルノー・グループはアライアンス内におけるCMFプラットフォームの展開を加速させている。これにより、単独では不可能な省力が可能となり、投資及び研究開発の支出を売上高の9%未満にとどめられる。共有される2つのアライアンス・プラットフォーム、CMF C-D及びCMF Bはそれぞれ3百万台の自動車を有し、世界トップ5に位置している。ルノーに関しては、将来の自動車の80%がパートナーと共有のプラットフォームで生産される予定である。さらに、標準モジュールの開発により、2013年の3分の1に比べ、将来は自動車の価値の3分の2をカバーすることを可能にする。
- 国際的な成長に沿って、ルノーは自動車が製造されている地域で地元供給率が80%に達することを期待している。この地元調達は、製品競争力を確保し、特に為替変動に対するエクスポージャーを減らすために重要である。
- ヨーロッパでは、パートナーとの競争力強化計画の実施のおかげで、製造能力がより上手く利用される見込みである。フランスでは、例えば、ルノーは2017年までにパートナーである日産向けマイクラ132,000台を含む710,000台の自動車を生産することを2013年に約束している。
この計画のセカンドステージにおいて、製品が魅力的かつ競争力の高いものであることにより、製品は成長と収益性の鍵であり続ける。鍵となるモデルをリニューアルし、ラインナップと地理的対象範囲を拡大することにより、積極的な新商品の投入が加速されている。
- グローバル・アクセス・レンジの成功を背景に、2015年には、エントリーレベルの新自動車、クウィッドが発売され、新興市場の対象範囲を拡大した。その目的は、インド、その後に南アメリカで、5,000ユーロを超えない近代的自動車を提供することである。クウィッドは、アライアンスCMF-A共同プラットフォームをベースとしている。
- ヨーロッパのAセグメントでは、2014年に新型トゥインゴが発売された。パートナーであるダイムラーと共に開発された革新的プラットフォームで生産されている。
- 2015年から、C及びDセグメントの自動車は、アライアンスCMFプラットフォームをベースに徐々にアップデートの完了を進めている。ヨーロッパでは、ドゥエ及びパレンシア工場でこれらの自動車が製造される予定である。このアプローチにより、例えば、これまでの700,000台のプラットフォームに対し、3百万台のプラットフォームで次世代メガーヌの開発が可能となる。新型Dセグメント・サルーンのタリスマンもまた、これまでのラグナ向け160,000台のプラットフォームに対し、この3百万台のプラットフォームで開発されている。エスパスの後継となるメガーヌ、セニック及び新型Dセグメント車もこのようにして続いて発売される予定である。
- キャプチャーの成功後、商品の提供をCセグメント(カジャール)及びDセグメントに拡大することにより、クロスオーバー車の全種類が導入される予定である。
- 最後に、小型商用車のラインナップは2つの新型ピックアップが加わっている。これにより、多くの新興国において中核市場となっているこのセグメントの対象範囲は拡大する。ヨーロッパでは、新型トラフィックが2014年に発売された。これは、サンドゥヴィル工場で生産され、GMとのパートナーシップで開発されている。
ルノー・ブランドを強化することは依然として優先事項である。
- 製品計画、革新及び品質改善並びに顧客満足がこれに寄与している。
- 自動車の魅力及び競争力は、可能な限り多くの人が利用できる、有益で魅力的な革新を行うことで改善されている。この点で、インターネット接続の自動運転車は現在から2020年までの開発機会の主要分野である。これらの自動車は、次に続くステージで市場において発売されるだろう。
- 環境に対する責任に関するルノーのコミットメントは、電気自動車の開発及び内燃自動車のCO2排出削減への取り組みを継続することにより実現されるだろう。
当社は、商業上、以下のことを目標としている。
- 世界をリードするフランスの自動車ブランドとしてのルノーの地位を確保すること
- ルノーを永続的にヨーロッパ第2位のブランドの地位に置くこと
- 該当カテゴリーの主要ブランドとしてのダチアの地位を築くこと
中国での地位を確立することは、ルノーにとってもう1つの主要な優先事項である。2013年12月、東風との合弁会社が公式に発表され、武漢に、当初生産能力150,000台を有する工場の建設が開始された。最初のモデルであるC及びDセグメントのクロスオーバー車は2016年から発売される予定である。
2014年初頭に、ルノー及び日産間のシナジーを高めるプロジェクトが発表された。これは、購買、研究・開発、生産・物流及び人事の4つの分野における共同管理の確立をもたらした。2016年について、アライアンスは自らに対し43億ユーロ以上のシナジー目標を課した。このシナジーは、ルノーの計画の成功に寄与するだろう。
3【事業の内容】
ルノー・グループの事業は120ヶ国を超える国々で以下の2つの主要な事業分野に編成されている。
‐ 自動車、デザイン、製造及び販売ネットワーク(ルノー・リテール・グループ子会社を含む)を通じた販売:
- 3つのブランド(ルノー、ダチア及びルノー・サムスン・モーターズ)のもとで販売される3種(乗用車、小型商用車及び電気自動車)の新車(ルノー限定の電気自動車を除く)。ダチア及びRSMによって製造される自動車は、いくつかの国において、ルノー・ブランドのもとに販売される可能性がある。
- 中古車及び予備部品
- ルノー・パワートレイン(企業間取引)
‐ 種々のサービス:販売金融、リース、メンテナンス及びサービス契約
下記「2015年12月31日付グループ連結組織図詳細」は、ルノー・グループの2015年12月31日に終了した事業年度のルノーのレジストレーション・ドキュメントに記載される情報のみを記載している。ルノー・グループの組織の発展の詳細については、下記4.「関係会社の状況」を参照のこと。
2015年12月31日付グループ連結組織図詳細
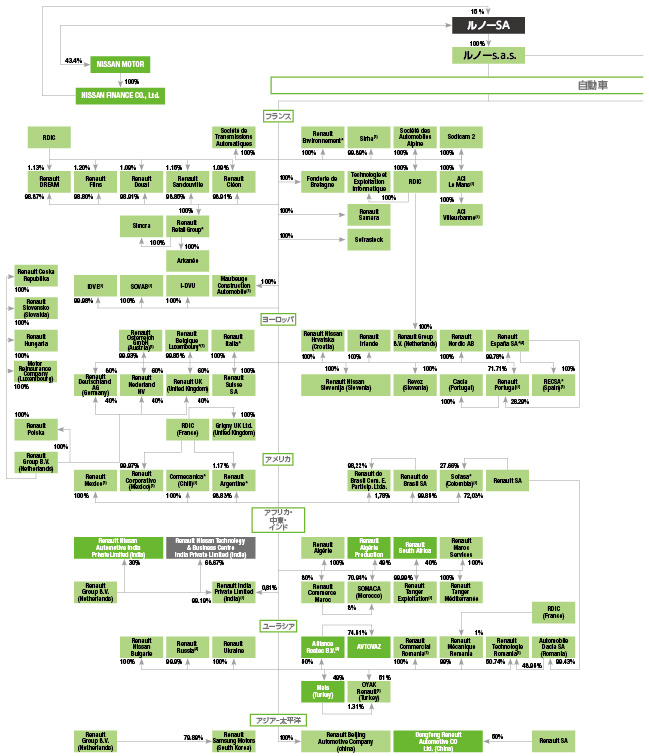
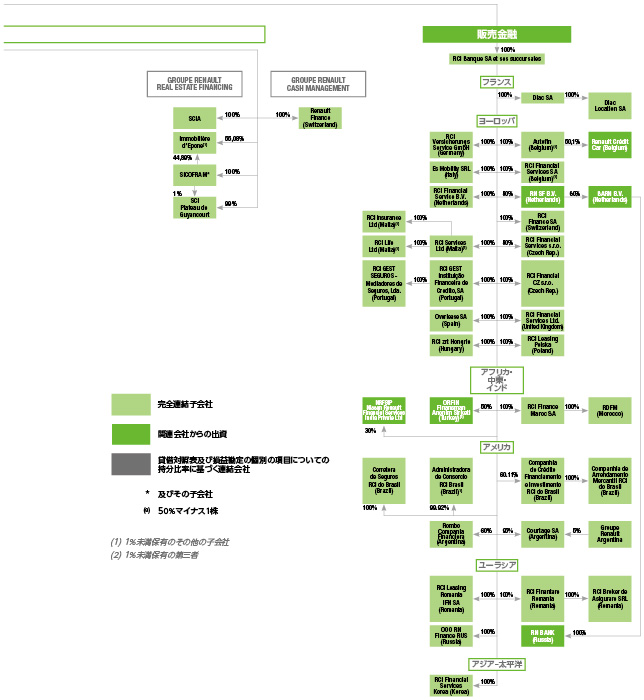
上記2つのビジネスラインの他、ルノーは以下の2社の株式を保有している。
‐ 日産
‐ アフトワズ
これらの持分は、ルノー・グループの財務諸表において持分法により計上されている。
ルノー・グループの構造
| (発行済株式の割合(%)- 2015年12月31日現在) |
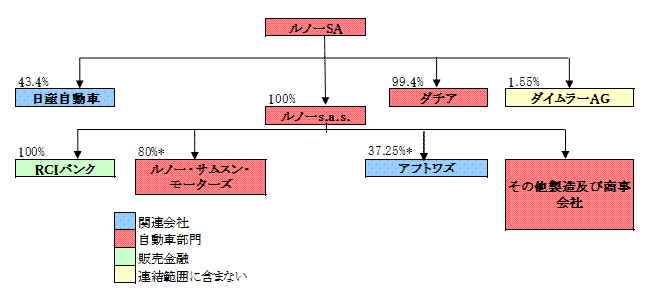
(*)ルノーs.a.s.による間接的持分。
(1)事 業
A.自動車
(I)ブランド
ルノー・グループは、3つの自動車ブランド、即ちルノー、ダチア及びルノー・サムスン・モーターズのもとで、乗用車及び小型商用車の設計、開発及び販売を行っている。
| ルノー・ブランド:人生への情熱 |
ルノーは、顧客が充実した人生を送ることができるように、自動車をデザインしている。これらの自動車は、微細にわたって上質でありあらゆる五感に訴えてくる。新型エスパスはブランドの主力モデルであり、強固でスタイリッシュなクロスオーバー・デザインとカスタマイズ可能なMULTI-SENSEシステムを兼ね備えている。ルノー車は、独創的で革新的な車載システムを誇っており、それによって、それぞれの乗員が一瞬一瞬を大切にすることができる。新型トゥインゴは、そのクラスで最高の最小回転半径を有し、都市走行の困難を取り除いている。一方、新型エスパスでは、センタースクリーンを経由するワンタッチモジュールにより、ボタンを一押しすることでシートを床に折りたたむことが可能である。つまり、当社の自動車及び当社が提供するサービスは、特にR-LINKマルチメディアタブレットを搭載していることにより、毎日の生活からストレスを取り除いているのである。
ルノー・ブランドは125ヶ国で利用されており、12,000の販売店に流通している。そのラインナップは、世界中で30を超えるモデルから構成されている。
ルノーは、18世紀に生み出された数少ない自動車ブランドの1つであり、自動車の歴史を形作る一助となっている。
ルノーは、革新に関するその幅広い評判にふさわしく、自動車の製品ラインをリニューアルし続けている。2015年には、5つの新型モデルにおいて、革新を通じてどの瞬間も顧客のためにより良い生活を創造するというこの精神を具体化している。それは、カジャール、クウィッド、ダスターオロック、タリスマン及び新型メガーヌである。
また、ルノーは、そのルーツがフランスにあることに誇りを持ちながら、急速に国際展開を進めている。ルノーの自動車のラインナップは、すべての地域で可能な限り効果的に各地域におけるニーズを満たすようデザインされている。ルノーは、すべての人のニーズに沿うように、すべての人が購入できるように、またすべての人の情熱を満たすように、人生のすべてのステージにおける自動車をデザインしている。2015年11月20日、ルノーは、中国の広東モーターショーでカジャールを発表した。カジャールは、新武漢工場で製造される最初の自動車となり、2016年に発売される予定である。
| 乗用車(PC) |
ルノーは、小型車セグメント(A及びBセグメント並びに乗用車バン(passenger-carrying vans))において、幅広いラインナップの相補的なモデルであるクウィッド、ロガン、サンデロ、サンデロ・ステップウェイ、トゥインゴ、クリオ、キャプチャー、シンボル、スカラ及びカングーを販売している。
クウィッドは、10月にインドで発売された。3ヶ月経たないうちに、既に80,000人を超える顧客が満足している。その成功は、発売に伴う効率的な販売戦略は言うまでもなく、できる限り多くの人にとって手頃な価格となるように設計された、独自の信頼できる製品提供の証である。その販売網は、ライブ・チャット・セッションや顧客が自動車を設定することができるアプリなどを有するバーチャル・ショールームを含む、近代的かつ効果的なデジタルツールによって動機付けられており、また全面的にサポートされている。このような初期の成功のおかげで、クウィッドはしっかりと国際的拡大に向かっている。
サンデロ及びロガンは、地理的拡大を継続し、2015年半ばにコロンビアで発売された。2つの自動車の拡大は、世界的なサクセスストーリーであり、特にロシア及びブラジルでの成功を支えた強みを十分に生かしている。
2015年、ルノー・ブランドはヨーロッパの小型車セグメント(A+B)のマーケットリーダーとなった。
シティカーAセグメントでは、新型トゥインゴが、リアエンジンのデザインにより、そのブランドの独創的かつ革新的なポジションを上手く表現している。新型トゥインゴを際立たせているのは、その並外れた機敏さ、接続性、そしてその車内空間である。2015年、トゥインゴはフランスの該当セグメントのベンチマークであり続け(Aセグメントでシェア29.3%)、ヨーロッパではその地位を維持し続けた(Aセグメントでシェア7.6%)。
Bセグメントでは、クリオⅣが大きく成功し、ヨーロッパで第2位のベストセラー車として位置することが確実視されている(Bセグメントでシェア7.2%)。
前世代から受け継がれた基礎をベースに、クリオⅣは、その魅惑的なデザインとカスタマイズされた機能の幅広いラインナップ、インターネット接続ナビゲーション付R-LINK触覚型マルチメディアシステム、機器の贅沢な配置及びクラス最高の燃料効率でダイナミックなパフォーマンスを兼ね備えたエンジンを装備し、新たなスタートを切る。
魅力的なシューティングブレーク様式を持つエステート・バージョンは、ヨーロッパのこのサブセグメントにおいて第2位の座を保持している(Bステーションワゴン・サブセグメントの33%)。RSバージョンを加えることでラインナップが完成された。クリオ・トロフィー・バージョンは、EDCデュアル-クラッチ・オートマチック・トランスミッションと一体化した220hpターボ・ガソリン・エンジンを搭載し、スポーツカーセグメントにおいて、かつてない多用途性を提供している。
しかしながら、ルノーの新デザイン・アイデンティティを特徴とするクリオⅡが、北西アフリカ、ブラジル及びアルゼンチンに存在するため、旧型クリオは今なお引き続き販売されている。
ルノーは、2013年4月以降販売されているこのラインナップ初の都市型クロスオーバーであるキャプチャーでBセグメントの拡大を続けた。独特の特徴を有する自動車であるキャプチャーは、SUVの表現豊かなスタイルとドライビング・ポジション、ミニバンの室内空間とモジュラーデザイン、コンパクト・ハッチのハンドリングと運転のしやすさといった3つのベストな自動車スタイルを提供する。45ヶ国で販売されているキャプチャーは、競争が激化する中で、ヨーロッパのクロスオーバーBセグメントでリーダーシップを強固にした国際車である(23.7%の市場シェア)。2015年6月、キャプチャーの世界展開は、中国での発売をもって継続し、世界最大の市場で高成長のクロスオーバーセグメントにおけるルノーの積極的な新商品の投入の先陣を切った。
カングーは、ヨーロッパのみならず世界中で、引き続き好調な販売台数を記録した。カングーの乗用車は35ヶ国で販売されている。モーブージュ(フランス)で生産されており、CO2排出量と低燃費の点で該当セグメントにおけるリーダーの1つである。
ダスターもまた、様々な市場のニーズに合わせた強固で魅力的な設計、スペース、信頼性及び設備を有し、国際市場において大きな成功を収めている。2015年、ダスターはインドのルノー乗用車販売台数の約46%、またロシアでは約37%を占めた。
ヨーロッパのCセグメントにおけるC-MPV(コンパクトMPV)カテゴリーの2015年のシェアは、14%で安定していた。ルノーが創り出したセグメントにおいて、セニック(ブランドの主力モデルの1つ)は、ノベルティ効果一色となった2015年の新たな競争に立ち向かった。セニックは、2015年末時点で、ヨーロッパのCセグメント、コンパクトMPVカテゴリーで、12.8%の市場シェアを獲得し第3位に位置した。
フルエンスは、ダイナミックで近代的なスタイルと、顧客の期待に沿ったパワートレインのラインナップを併せ持ち、トルコのCセグメントで11%の市場シェアを獲得し回復力があることを証明した。
全世界では、C-SUV(コンパクト・クロスオーバー)セグメントがここ10年間で安定した成長を見せた。2015年には、販売台数が初めて10百万台に達し、2009年以降、ヨーロッパではその台数が3倍を超えて1.6百万台に達した。
アライアンスのCMF-C/D共通プラットフォーム及びCセグメントにおけるルノー初のクロスオーバー車をベースに、カジャールは、以下の3つの主な利点に基づいた完璧なラインナップを備えることで、クロスオーバーの新ビジョンを提供している。
1.クロスオーバーの世界における新スタイル:カジャールは、流動的かつ強健な外部ラインと、洗練されたスポーティな内装を備えている。
2.汎用性及びコネクティビティ:カジャールは、エステートのすべての利点(該当セグメントで最大容量の1つに数えられる527リットルのトランクで、積載スペースの長さは最長2.5mを超える)と、同時に、新型エスパスから取り入れたあらゆる種類の運転支援及び7インチのカスタマイズ可能なタッチスクリーンを搭載したR-LINK 2 マルチメディアシステムにより、セダンの運転の喜びを有している。
3.節度のある冒険心:カジャールは、3つのトランスミッション・モード(4WD、2WD及びエクステンディッドグリップ付き2WD)、100%エネルギーのエンジンラインナップ(ストップ&スタート及び制動エネルギーの回収)、並びに該当セグメントで最良の燃料消費及び排出量(特に1km当たりのCO2が99gのEnergy dCi 110及び3.8l/100kmのNEDC)のいくつかを提供している。
カジャールの発売は、2015年3月のジェノバ・モーターショーと、その後2015年5月にインターナショナル・プレストライアルで発表され、プレスには大部分において非常に好意的に受け止められ、そのデザイン、エンジンの効率性及び快適性が賞賛された。
カジャールは、2015年6月に最初の国々で販売され、12月末時点で既に54,000台を超える台数が販売された。これは、同時期におけるヨーロッパCセグメントのルノーの業績を支えている(2014年最終の4ヶ月間から2015年の同期間の間で市場シェアに1ポイントの上昇があった)。
カジャールは、絶対的に、国際的な自動車である。2016年、カジャールが販売される70を超える国に加わる新市場、中国で製造されるルノー初の自動車となる。
革新を推進力とする、競争の激しいC-ハッチ・セグメントで、メガーヌは、新たなブランド・アイデンティティ、Euro6エンジン及びルノーR-LINK2マルチメディアシステムの形式での最新技術を導入した後、2015年にはよく持ちこたえた。ヨーロッパでは、メガーヌは3.8%の市場シェアを有し、C-ハッチ・セグメントにおいてその地位を維持した。
2015年9月のフランクフルト・モーターショーで発表された新型メガーヌは、ダイナミックなデザインと豊富な高性能技術を誇っている。
1.特徴的なフロント及びリアの3D効果LEDライトサインを持つダイナミックな外観デザインが、細心の注意を払って作られたコックピットスタイルのインテリアと組み合わさって備わっている。
2.次セグメントからの技術。新型エスパス及びタリスマンから導入された、MULTI-SENSEのような技術。これは運転体験をカスタマイズでき、カラーのヘッドアップ・ディスプレー、8.7インチのR-LINK 2ポートレート・タッチスクリーン及び様々なドライバー支援システムを可能にする。
3.独自のGTバージョン。発表と同時に発売されたこのGTバージョンは、ルノー・スポールのすべての専門技術を備えている。すなわち、ルノー・スポールのエンジニアが開発したグリップを伴った、このセグメントで世界初の4コントロール4輪操舵システム、及びルノー・スポールの伝統にインスパイアされた特別なインテリア/エクステリアデザインである。
新型メガーヌは、90から205hpまで、幅広いエンジンラインナップで利用でき、マニュアル及びデュアル・クラッチEDCオートマチックギアボックスに合わせて作られている。発売時、排出量は86g CO2/km NEDCでスタートした。将来、「ハイブリッド・アシスト」として知られる新ディーゼル・ハイブリッド・テクノロジーにより、排出量は76g CO2/kmまで削減される予定である(NEDC、認証を条件とする)。
最初の受注は2015年末で、自動車の販売は2016年初旬の予定である。
2015年、ルノーは最高級車両の効果的な一新に乗り出した。ルノー・エスパスの第5世代は、2014年10月2日のパリ・モーターショーで発表され、その後2015年春にヨーロッパ中で販売された。ブランドの象徴的な自動車の一つでMPVセグメントを創設した自動車でもある過去の4世代は、30年間に1.25百万台を販売した(1984-2014年)。2015年は、新世代の自動車がこの成功を継続した。エスパスVが22,600台を超える販売台数で目標を遙かに超えたのである。
新型ルノー・エスパスは、主要な革新により、顧客の変化するニーズに対処してきた。
- 美意識:自動車のシルエットは現在、SUVの世界を明確な基準とするが、最新式の、空気力学の原理を応用したエレガントなスタイリングを持つクロスオーバーである。
- 技術及び安全性:市場に流通しているドライバーアシストシステムをすべて取り入れ、それらをルノーのマークの容量内蔵スクリーンを中央に置いた革新的なインテリアに組み入れている。また、将来は4コントロール・シャーシ、4輪操舵技術を有し、それにより、改良された敏捷性及び非常にダイナミックなロードホールディングを提供できるようになる。
- 品質:内装材の選択、パワートレインの信頼性及び新たな産業プロセスは、顧客の最も高い期待に応えるよう設計されている。
エスパスの販売台数の40%超を占める「イニシャル パリ」バージョンにより、ルノーの高級自動車市場への想いは明らかになった。このバージョンは、入手可能な最高レベルのトリムを搭載しており、車内の快適性の点でルノーのベストを示しているだけでなく、サービスの独自のポートフォリオを特徴としている。
エスパスに加えて、ルノーはタリスマンでも、競争の激しい大型プレステージ・セダンセグメント(Dセグメント)において、プレミアムレンジのアップグレードを継続した。(私人又は会社の重役を問わず)潜在的な顧客に訴えるため、タリスマンは以下の4つの主要な強みを誇っている。
- 流線型のはっきりとしたスタイル。ラテンの官能性にヒントを得て、一方で、スリーボックスセダン(又は該当セグメントのステーションワゴン)の厳格なルールに従っている。
- 飛行機のビジネスクラスにインスパイアされたフロントシートを備えた広々として快適な車内空間:高品質のワークマンシップと、暖房装置、空調及び内蔵されたマッサージ機能を有するクラス最高の機能性。
- 没入型の運転の喜び:ドライバーのムードに合わせるMULTI-SENSE技術。タリスマンは、4コントロール4輪操舵とアクティブ制振を組み合わせた唯一のDセグメント・セダンで、独自の道路マナーに加えて、安全でダイナミック、そして機敏なハンドリング、さらに優れた乗り心地を提供することを可能にしている。
- 近代的なガソリン・エンジン及びディーゼル・エンジン。パフォーマンス及び効率性と、燃費及びCO2排出量のバランスを保ち、3.6 l/100kmと95g CO2/kmでスタートした。
ルノー・タリスマンは、2015年12月にフランス及びベルギーで販売され、残りのヨーロッパの国々では、2016年春に販売される。エステート・バージョンもその後に続く予定である。
タリスマンの発売は、ルノー・ラグナ及びルノー・ラティテュードの販売に終止符を打つ。3世代、約3百万台が販売された後、ラグナは2015年5月に生産を終了した。ラティテュードは、2015年にヨーロッパ、ユーラシア及びラテンアメリカから撤退した。ラティテュードは、主にアジア及び中東で2016年上半期に販売を継続する。
2008年に発売され60ヶ国で販売されているコレオスは、世界中で320,000台超が販売され、ルノーで最も幅広く販売されている最高級車モデルの地位を安定して保っている。2015年、この競争の激しいSUVセグメントにおいて、22,000人近い顧客がコレオスを購入し、その約80%がヨーロッパ以外で占められた。
| 小型商用車(LCV) |
ルノー・グループは、ルノー・ブランドのもとのみならず、ゼネラルモーターズ、日産、ルノー・トラックとの製造パートナーシップを通じて、また、2012年後期以後、シタン小型バンについてはダイムラーとの製造パートナーシップを通じて、小型商用車の開発を続けている。
ルノーは、2015年11月初旬にブラジルで発売したルノー・ダスターオロックで、ピックアップセグメントに登場した。これは、ピックアップ市場におけるブランドの世界に向けた積極的な商品投入の最初の一歩である。その後、国際市場の動向をしっかり監視しつつ、2016年半ばに1メートルトンのピックアップを発売する予定である。
2015年末には、ルノーは専門家ブランドであるルノー・プロ+を開始した。ルノー・プロ+は、世界中のビジネス顧客を特定し、支援して、LCV市場の専用の商品及びサービスを提供する。ルノー・プロ+の専門家ネットワークは、ルノー・ネットワークがビジネス顧客に提供できる最先端のコミットメントをカバーするディーラーシップを有して、ブランドの先頭に立っている。
2015年末時点でヨーロッパにおいて14.95%の市場シェアを有したルノーは、ヨーロッパのLCVリーディング・ブランドの地位を保ち、そのタイトルを1998年から保持している。ヨーロッパ以外では、ルノー・グループのLCV市場シェアは1.1%で、6.5%縮小した世界市場(米国を除く)で0.1パーセントポイントの増加であった。
ルノーの小型商用車のラインナップは、1.6メートルトンから6.5メートルトン及び2m3から22m3のサイズ、ガソリン、ディーゼル及び電気自動車(カングー・ゼロ・エミッション)式バージョンで構成されている。
小型バン・セグメント(2メートルトン以下)において、カングー・エクスプレスは、マーケットリーダーの地位を保っている。ヨーロッパにおいて、カングー・エクスプレスは市場のパフォーマンスを上回る業績を上げた。このカングー・エクスプレスは、3タイプの異なる長さを誇り、今よりも環境に優しい運転を求めて3種類の新たな電気自動車バージョン(カングー・ゼロ・エミッション、カングーマキシ・ゼロ・エミッション2人乗り及びカングーマキシ・ゼロ・エミッション5人乗り)を導入した。
コルドバ(アルゼンチン)で生産されている初代カングーは、再設計されたフロントエンドを有し、36%を超える市場シェア(登録台数では+7%)で南米のマーケットリーダーとなった。
バン・セグメント(2メートルトン~6.5メートルトン)においては、ルノーは、2014年後半に更新されたラインナップ(新型トラフィック及び新型マスター)を有し、積極的な活動を続けている。
ルノーのブランド・アイデンティティを獲得した頑強かつダイナミックなデザインを有するモバイルオフィスとなることを目指し、新型トラフィックは、可動する長さと容量を増やし、ますます大きく快適になっている。新型トラフィックは、1.6dCiエンジンを搭載し、シングルターボ(90及び115hp)又はツインターボ(120及び140hp)バージョンで提供されている。燃料効率とパフォーマンスが結びつき、新型トラフィックはdCi120エンジンで100km当たり5.7lの素晴らしい燃費を提供している(前世代に比べ、100km当たり平均1lの燃料消費削減)。ゼネラルモーターズとのパートナーシップで開発された新型トラフィックは、その生産がバルセロナの日産工場からフランスのサンドゥヴィルのルノー工場に戻った。
ルノー・トラフィックは、ヨーロッパの小型バン・セグメントにおいて16.5%のシェアを獲得した(2014年より2.2%増)。
大型バン・セグメントにおいて、新型マスターを特徴付けた最大の変化は、ボンネットの中である。現在、110hpから165hpの範囲を有する2.3dCiエンジンが搭載されており、消費節約は100km当たり最大1.5lである。
「オーダーメード」は新ラインナップにおいても重点が置かれている。350を超えるバージョンで、長さ4タイプ、高さ3タイプ、バン、コンビ、プラットフォーム及びキャブシャーシ、前輪駆動及び後輪駆動など、8から22m3の可動範囲を提供している。
マスターはバティイー工場(フランス)で製造されており、30の異なる国で販売されている。ヨーロッパでは、大型バン小型商用車セグメントシェアは13.6%(ルノー・トラックの販売台数を含む)で、業績は向上した。国際的に、マスターの販売台数はいくつかの市場の減退による影響を受けている(ブラジルで-33%、アルジェリアで-29%)。しかしながら、このモデルは以下の市場で今なおマーケットリーダーである:アルジェリア(41%のセグメントシェア)、ブラジル(34%)及びモロッコ(34%)。
| 電気自動車(EV) |
2015年12月末、アライアンスは、電気自動車300,000台販売という金字塔を打ち立てた。世界で販売されるすべての電気自動車の約半数を販売し、マーケットリーダーの地位を保っている。ルノーは、最初のモデルであるカングー・ゼロ・エミッションが2011年10月に市場に出て以来、全世界で83,300台の電気自動車を販売した(ゾエ39,200台、カングー・ゼロ・エミッション21,100台、フルエンス・ゼロ・エミッション6,000台及びトゥイジー17,000台)。
インフラ開発のスピードが予定より遅かったにもかかわらず、すべての100%EV市場が大きな成長を続けた。2015年、世界市場は280,000台を超える台数を達成した。電気自動車は、ハイブリッドカーの時代の8倍から10倍の速さで成長している。VW及びBMWのような主要なライバルの出現が、当社の戦略の正当性を示しており、また、電気自動車に対する意識を高めている。
世界の2大市場はヨーロッパ及び中国である(両市場で世界市場の3分の2を占めている)。中国は2014年に比べて3倍の増加を見せた。ヨーロッパでは、ノルウェーが、依然として、そのインセンティブベースの非常に強い開発政策によりトップレベルの市場である。2015年、ノルウェーで販売されている自動車の7台に1台を超える自動車が電気自動車であった。ルノーにとって、最重要市場はフランス、ノルウェー、英国及びドイツである。電気自動車市場の成長もまた、インフラと関連している。英国は電気自動車インフラの点で最も開発の進んだ市場である。急速充電のスタンド網が、既に英国の自動車道路の87%をカバーしている。
2015年、ルノーは世界中でゼロ・エミッション・ラインナップの展開を続けた。例えば、ヨルダンでゾエの発売、また、カナダでトゥイジーの発売である。
2015年、ゾエのラインナップは拡大し、新型R240エンジンを搭載、240kmのNEDCラインナップを実現した。2015年に18,700台超を販売してヨーロッパのマーケットリーダーとなったゾエは、100%EV市場の19.2%のシェアを有している。ゾエの顧客は、自身の車を高く評価しており、ゾエのラインナップをルノー顧客満足表のトップに押し上げた。
トゥイジーは、発売から3年が経ち、販売台数は年間約2,000台で安定している。これは、ブランドにとって重要な広告媒体であり、トゥイジーはすべての電気自動車の販売促進イニシアチブのまさに中心にある。現在、27ヶ国でブランド大使を務めている。
カングー・ゼロ・エミッションは、依然として世界で最も売れている小型商用電気自動車であり、発売から21,000台超が販売されている。
当社のゾエ及びカングー・ゼロ・エミッションの顧客の間での最高レベルの満足が、もう一つの明るい兆しである。これによって、当社は、顧客がゼロ・エミッション・ラインナップに対する意識とイメージを高めてくれることに依拠することができる。
| ダチア:新記録達成の1年 |
- ルーマニア、モロッコ及びブルガリアのリーディング・ブランド
- +24.5%:ヨーロッパにおいて他のどのブランドよりも好調な販売台数の増加
ダチアは、強固で信頼できる自動車ラインナップを、3年間又は100,000kmの保証付きで提供している。ダチアは、取引上の明確な商品提供(設備、価格方針)を有し、購入をできる限りシンプルなものにしている。自動車の設備及び機能は、厳格に最小限に抑えられ、使用及びメンテナンスが容易になっている。もちろん、ダチアの顧客は、圧倒的なコストパフォーマンスを享受している。ダチアのラインナップにより、これまでなら中古車を購入していた顧客が、今では新車を買う余裕がある。ダチア・ラインナップは、ヨーロッパ、北西アフリカ、トルコ及びイスラエルの44ヶ国で販売されている。
2004年以来、ダチアは3.8百万人の顧客を魅了し、2005年から2014年の間に販売台数が22倍に増加した。
2004年以来、ヨーロッパ及び地中海沿岸地方で3.8百万台を超える自動車を販売したダチアは、目覚ましいサクセスストーリーを続けている。さらに、2015年末現在において、2014年より7.7%増加の551,000台を達成し、販売台数において記録的な年を実現したところである。これは、ラインナップ全体、すなわち、ダスター、サンデロ、サンデロ・ステップウェイ、ロガン、ロガンMCV、ロッジィ及びドッカーにわたっている。
ヨーロッパでは、ダチアは2015年末時点で新車登録台数374,537台を記録し、2014年より3.6%の増加であった。
フランスでは、ダチアは乗用車(PC)市場で第6位に位置する(小売客のみでは第4位)。
ダチアは、ルーマニア、モロッコ及びブルガリアのPC及びLCV市場でマーケットリーダーである。同ブランドは、アルジェリアのPC市場でもマーケットリーダーである。
ダチアは、2014年に比べてクロアチアで+71%、アイルランドで+40%、トルコで+30%、ポルトガルで+26%、またルーマニアで+25%と、2015年に販売台数における著しい成長を遂げた。
その商業的成功に加え、ダチアは、「スマート購入」を中心として顧客を一体化させる方法を見つけ出した。
多くの国において、顧客が集まって、精神の自由、シンプルさ及び寛容さなどの共通の価値について話し合い、分かち合っている。それらのコミュニティ・イベントは年々大きくなっている。イベントは本当に楽しい時間で、顧客とブランドの間に強い絆を築いている。
ソーシャルネットワーク上では、ダチアの顧客は、国際的なページと26ヶ国では固有のページを有するFacebookで、ブランドへのコミットメントを表現したがっている。ソーシャルネットワーク上でコミュニティは広がり続け、ダチアは現在約2.5百万人のフォロワーを有している。
ダチア車は初めて、「Easy-R」という自動マニュアルギアボックスを搭載する。ストップ&スタート機能を搭載しTCe 90エンジンと一体になった5段階ギアボックスは、クラッチペダル無しで、マニュアルギアボックスのすべての利点を提供することにより、ドライバー生活を楽にしてくれるだろう。Easy-Rは、ロガン、ロガンMCV、サンデロ及びサンデロ・ステップウェイで利用可能である。
ダチア・ダスターは、手ごろな価格で魅力的なデザイン、空間、信頼性及びオフロード性能の全てを備え、大成功を収めている。このモデルは6年間で800,000台超が販売されている。
MPVのダチア・ロッジィは、Bセグメント・ミニバンの価格で販売され、大型Cセグメント・ミニバンの室内空間を備えた自動車である。この自動車は、従来中古車を購入する家族のニーズに対応している。新型ステップウェイバージョンで、ロッジィはクロスオーバー車の世界から着想を得たたくましい外見と強烈な個性を誇っている。
2015年、実用的で多用途の5人乗りクルー・バンであるドッカー及びその小型商用車バージョンであるドッカー・バンの販売台数は、ヨーロッパ及び海外市場で増え続け、生産の27%を占めた。ステップウェイバージョンの成功により、ドッカーはヨーロッパのクルー・バンセグメントにおいて、さらに2ポイントのシェアを獲得した。
| ルノー・サムスン・モーターズ:ルノー・グループ、韓国での復活 |
- 韓国におけるブランドの台数は安定しており、2015年は80,100台(+0.1%)。同ブランドの歴史的なモデルであるSM5(SM6に移行する予定)と、QM5 SUVがこの年の最後に再発売される前の、移行の年である。
- 販売及びアフターセールス・サービスの質におけるマーケットリーダー
韓国で販売されているルノー・サムスン・モーターズ(RSM)ブランドは、QM3の成功を主因として、安定的な成長を報告している。そのラインナップは、4つのセダン及び2つのSUVを含む。
セダンについては、SM3がCセグメントをカバーし、また、電気自動車バージョンのSM3・ゼロ・エミッションとしても利用できる。
SM5は、プレミアムセグメント向けである。大型高級セダンセグメントにおいて、同ブランドは、V6エンジンとルノー・日産アライアンスの最新技術を搭載するSM7を有している。
SUVラインナップには、ルノー・キャプチャーから派生したQM3及びルノー・コレオスから派生したQM5が含まれる。
QM3はヨーロッパから輸入されるが、そのほかのモデルは韓国の釜山工場で製造されている。アライアンス内のシナジーを示すものとして、RSMは日産ローグの生産も行っており、北米に輸出している。2015年には合計117,000台が出荷された。
(II)地域別業績
世界の販売台数
地域別全ブランド世界市場(2015年度)
TAM 乗用車及び小型商用車の台数及び割合(%)
| 台数 | TAM 乗用車及び 小型商用車の 世界における割合 | |
| ヨーロッパ 合計 | 15,932,970 | 18.3% |
| フランス | 2,296,650 | 2.6% |
| G9 | 13,636,320 | 15.7% |
| ヨーロッパ以外 合計 | 71,077,959 | 81.7% |
| アフリカ-中東-インド | 8,041,307 | 9.24% |
| アメリカ | 5,664,419 | 6.5% |
| アジア-太平洋 | 35,012,749 | 40.2% |
| ユーラシア | 2,988,806 | 3.4% |
| 北アメリカ | 19,370,678 | 22.3% |
| 世界 合計 | 87,010,929 | 100.0% |
世界におけるルノー・グループの販売台数(地域別)
乗用車及び小型商用車(ダチア及びルノー・サムスン・モーターズを含む)の台数
| 2015年 | 2014年 | |
| ヨーロッパ 合計 | 1,613,499 | 1,464,785 |
| フランス | 607,173 | 577,606 |
| G9 | 1,006,326 | 887,179 |
| ヨーロッパ以外 合計 | 1,188,093 | 1,247,742 |
| アフリカ-中東-インド | 359,858 | 307,927 |
| アメリカ | 355,151 | 416,914 |
| アジア-太平洋 | 116,868 | 133,197 |
| ユーラシア | 356,216 | 389,704 |
| ルノー・グループ合計 | 2,801,592 | 2,712,527 |
ヨーロッパ地域における販売台数
ルノー・ブランド登録台数(1)
乗用車及び小型商用車の台数
| ルノー市場 | 2015年 | 2014年 |
| オーストリア | 19,916 | 18,936 |
| バルト諸国 | 4,040 | 3,465 |
| ベルギー及びルクセンブルク | 64,565 | 59,019 |
| クロアチア | 3,680 | 2,820 |
| チェコ共和国 | 9,912 | 7,669 |
| デンマーク | 16,362 | 14,110 |
| フィンランド | 3,401 | 2,176 |
| フランス | 507,138 | 471,713 |
| ドイツ | 130,334 | 122,825 |
| ギリシャ | 2,844 | 2,523 |
| ギリシャ系キプロス | 413 | 358 |
| ハンガリー | 4,930 | 3,857 |
| アイスランド | 790 | 573 |
| アイルランド | 9,050 | 6,506 |
| イタリア | 107,938 | 91,109 |
| マルタ | 480 | 425 |
| オランダ | 42,137 | 35,866 |
| ノルウェー | 3,476 | 2,133 |
| その他バルカン半島諸国 | 2,413 | 2,637 |
| ポーランド | 26,476 | 23,064 |
| ポルトガル | 26,778 | 21,717 |
| スロバキア | 3,632 | 3,398 |
| スロベニア | 10,281 | 9,232 |
| スペイン及びカナリヤ諸島 | 100,940 | 81,683 |
| スウェーデン | 16,234 | 14,499 |
| スイス | 18,549 | 15,209 |
| 英国 | 102,002 | 85,152 |
| ルノー合計 | 1,238,711 | 1,102,674 |
(1) 政府への販売を除く。
ルノー市場シェア及びランキング
TAM 乗用車及び小型商用車の割合(%)
| ルノー市場 | 2015年 | 2014年 | ||
| 市場シェア | ランキング | 市場シェア | ランキング | |
| オーストリア | 5.8% | 6 | 5.7% | 6 |
| バルト諸国 | 6.7% | 5 | 6.2% | 4 |
| ベルギー及びルクセンブルク | 10.5% | 1 | 9.9% | 2 |
| クロアチア | 8.6% | 3 | 7.2% | 6 |
| チェコ共和国 | 4.0% | 6 | 3.7% | 7 |
| デンマーク | 6.8% | 5 | 6.5% | 5 |
| フィンランド | 2.8% | 12 | 1.9% | 15 |
| フランス | 22.1% | 1 | 21.8% | 1 |
| ドイツ | 3.8% | 8 | 3.8% | 8 |
| ギリシャ | 3.5% | 13 | 3.3% | 13 |
| ハンガリー | 5.2% | 6 | 4.6% | 9 |
| アイスランド | 5.1% | 8 | 5.5% | 9 |
| アイルランド | 6.1% | 6 | 5.8% | 7 |
| イタリア | 6.3% | 4 | 6.2% | 4 |
| オランダ | 8.3% | 3 | 8.2% | 3 |
| ノルウェー | 1.9% | 17 | 1.2% | 21 |
| ポーランド | 6.5% | 6 | 6.2% | 6 |
| ポルトガル | 12.8% | 1 | 12.8% | 1 |
| スロバキア | 4.3% | 8 | 4.4% | 8 |
| スロベニア | 15.4% | 2 | 15.3% | 2 |
| スペイン及びカナリヤ諸島 | 8.5% | 1 | 8.4% | 2 |
| スウェーデン | 4.2% | 9 | 4.2% | 9 |
| スイス | 5.2% | 6 | 4.6% | 8 |
| 英国 | 3.4% | 10 | 3.0% | 11 |
| ルノー合計 | 7.8% | 3 | 7.6% | 3 |
ヨーロッパ地域における販売台数
ダチア・ブランド登録台数(2)
乗用車及び小型商用車の台数
| ダチア市場 | 2015年 | 2014年 |
| オーストリア | 7,726 | 8,484 |
| バルト諸国 | 1,620 | 1,722 |
| ベルギー及びルクセンブルク | 17,724 | 18,210 |
| クロアチア | 2,176 | 1,273 |
| チェコ共和国 | 11,074 | 9,778 |
| デンマーク | 3,495 | 3,007 |
| フィンランド | 1,421 | 1,505 |
| フランス | 100,035 | 105,893 |
| ドイツ | 47,453 | 50,703 |
| ギリシャ | 319 | 484 |
| ギリシャ系キプロス | 66 | 74 |
| ハンガリー | 4,347 | 4,549 |
| アイスランド | 380 | 164 |
| アイルランド | 3,812 | 2,715 |
| イタリア | 46,792 | 39,972 |
| マルタ | 137 | 131 |
| オランダ | 4,633 | 5,186 |
| ノルウェー | 145 | 155 |
| その他バルカン半島諸国 | 2,865 | 2,313 |
| ポーランド | 14,906 | 14,634 |
| ポルトガル | 4,901 | 3,893 |
| スロバキア | 3,444 | 3,171 |
| スペイン及びカナリヤ諸島 | 55,168 | 45,986 |
| スロベニア | 3,008 | 3,173 |
| スウェーデン | 4,947 | 5,335 |
| スイス | 5,597 | 5,091 |
| 英国 | 26,267 | 23,862 |
| ダチア合計 | 374,458 | 361,463 |
(2) 政府への販売を除く。
ダチア市場シェア
TAM 乗用車及び小型商用車の割合(%)
| ダチア市場 | 2015年 | 2014年 |
| オーストリア | 2.3 % | 2.5 % |
| バルト諸国 | 2.7 % | 3.1 % |
| ベルギー及びルクセンブルク | 2.9 % | 3.1 % |
| クロアチア | 5.1 % | 3.2 % |
| チェコ共和国 | 4.5 % | 4.8 % |
| デンマーク | 1.5 % | 1.4 % |
| フィンランド | 1.2 % | 1.3 % |
| フランス | 4.4 % | 4.9 % |
| ドイツ | 1.4 % | 1.6 % |
| ギリシャ | 0.4 % | 0.6 % |
| ギリシャ系キプロス | 0.6 % | 0.8 % |
| ハンガリー | 4.6 % | 5.4 % |
| アイスランド | 2.5 % | 1.6 % |
| アイルランド | 2.6 % | 2.4 % |
| イタリア | 2.7 % | 2.7 % |
| マルタ | 1.7 % | 1.9 % |
| オランダ | 0.9 % | 1.2 % |
| ノルウェー | 0.1 % | 0.1 % |
| その他バルカン半島諸国 | 7.5 % | 6.2 % |
| ポーランド | 3.7 % | 3.9 % |
| ポルトガル | 2.3 % | 2.3 % |
| スロバキア | 4.0 % | 4.1 % |
| スロベニア | 4.5 % | 5.3 % |
| スペイン及びカナリヤ諸島 | 4.6 % | 4.7 % |
| スウェーデン | 1.3 % | 1.5 % |
| スイス | 1.6 % | 1.5 % |
| 英国 | 0.9 % | 0.9 % |
| ダチア合計 | 2.4 % | 2.5 % |
アフリカ-中東-インド地域における販売台数
ルノー・ブランド 販売台数(3)及び市場シェア
TAM 乗用車及び小型商用車の台数及び割合(%)
| ルノー主要市場 | 2015年 | 2014年 | ||
| 販売台数 | 市場シェア | 販売台数 | 市場シェア | |
| アルジェリア | 49,494 | 19.5% | 52,059 | 15.2% |
| エジプト | 20,001 | 7.5% | 11,507 | 4.1% |
| モロッコ | 12,977 | 9.8% | 11,440 | 9.4% |
| インド | 53,848 | 1.7% | 44,849 | 1.5% |
| イラン | 51,500 | 4.8% | 33,000 | 2.8% |
| イスラエル | 11,692 | 4.6% | 10,105 | 4.2% |
| 海外県 | 11,568 | 18.1% | 10,148 | 17.1% |
| サウジアラビア | 15,329 | 1.9% | 13,391 | 1.6% |
| 南アフリカ及びナミビア | 20,021 | 3.4% | 18,788 | 3.0% |
| ルノー合計 | 270,674 | 3.4% | 226,781 | 2.8% |
| (3) 販売台数+輸出企業 | ||||
ダチア・ブランド販売台数及び市場シェア
TAM 乗用車及び小型商用車の台数及び割合(%)
| ダチア主要市場 | 2015年 | 2014年 | ||
| 販売台数 | 市場シェア | 販売台数 | 市場シェア | |
| アルジェリア | 40,688 | 16.0% | 39,741 | 11.6% |
| モロッコ | 37,392 | 28.3% | 33,734 | 27.6% |
| イスラエル | 2,510 | 1.0% | 0 | |
| 海外県 | 4,865 | 7.6% | 4,428 | 7.5% |
| チュニジア | 2,522 | 5.3% | 1,701 | 3.2% |
| ダチア合計 | 89,181 | 1.1% | 80,546 | 1.0% |
ルノー・サムスン・モーターズ・ブランド販売台数及び市場シェア
TAM 乗用車の台数及び割合(%)(4)
| RSM市場 | 2015年 | 2014年 | ||
| 販売台数 | 市場シェア | 販売台数 | 市場シェア | |
| リビア | 3 | 0.0% | 600 | 0.0% |
| RSM合計 | 3 | 0.0% | 600 | 0.0% |
| (4) RSMは小型商用車市場には存在しない。 | ||||
ユーラシア地域における販売台数
ルノー・ブランド 販売台数及び市場シェア
TAM 乗用車及び小型商用車の台数及び割合(%)
| ルノー主要市場 | 2015年 | 2014年 | ||
| 販売台数 | 市場シェア | 販売台数 | 市場シェア | |
| ベラルーシ | 8,071 | 25.7% | 4,501 | 14.1% |
| ブルガリア | 3,172 | 10.9% | 2,039 | 8.0% |
| カザフスタン | 8,235 | 8.3% | 8,174 | 5.0% |
| ルーマニア | 7,263 | 6.5% | 6,741 | 7.1% |
| ロシア | 120,411 | 7.5% | 194,531 | 7.8% |
| トルコ | 117,363 | 12.1% | 98,743 | 12.9% |
| ウクライナ | 5,176 | 10.2% | 5,798 | 5.8% |
| ルノー合計 | 270,251 | 9.0% | 321,331 | 8.5% |
ダチア・ブランド販売台数及び市場シェア
TAM 乗用車及び小型商用車の台数及び割合(%)
| ダチア主要市場 | 2015年 | 2014年 | ||
| 販売台数 | 市場シェア | 販売台数 | 市場シェア | |
| ブルガリア | 3,679 | 12.6% | 3,085 | 12.1% |
| モルドバ | 528 | 15.1% | 1,092 | 19.7% |
| ルーマニア | 36,946 | 32.8% | 29,625 | 31.2% |
| トルコ | 44,812 | 4.6% | 34,469 | 4.5% |
| ダチア合計 | 85,965 | 2.9% | 68,271 | 1.8% |
ルノー・サムスン・モーターズ・ブランド販売台数及び市場シェア
TAM 乗用車の台数及び割合(%)(5)
| RSM市場 | 2015年 | 2014年 | ||
| 販売台数 | 市場シェア | 販売台数 | 市場シェア | |
| カザフスタン | 0 | 0.0% | 102 | 0.1% |
| RSM合計 | 0 | 0.0% | 102 | 0.0% |
| (5) RSMは小型商用車市場には存在しない。 | ||||
アジア-太平洋地域における販売台数
ルノー・ブランド 販売台数及び市場シェア
TAM 乗用車及び小型商用車の台数及び割合(%)
| ルノー主要市場 | 2015年 | 2014年 | ||
| 販売台数 | 市場シェア | 販売台数 | 市場シェア | |
| オーストラリア | 11,525 | 1.0% | 10,014 | 0.9% |
| 中国 | 15,849 | 0.1% | 34,067 | 0.2% |
| 日本 | 5,080 | 0.1% | 4,662 | 0.1% |
| シンガポール | 956 | 1.3% | 1,191 | 3.4% |
| ルノー合計 | 35,552 | 0.1% | 51,938 | 0.2% |
ダチア・ブランド販売台数及び市場シェア
TAM 乗用車及び小型商用車の台数及び割合(%)
| ダチア市場 | 2015年 | 2014年 | ||
| 販売台数 | 市場シェア | 販売台数 | 市場シェア | |
| ニューカレドニア | 877 | 9.6% | 679 | 6.8% |
| タヒチ | 414 | 10.2% | 392 | 8.6% |
| ダチア合計 | 1,291 | 0.0% | 1,071 | 0.0% |
ルノー・サムスン・モーターズ・ブランド販売台数及び市場シェア
TAM 乗用車の台数及び割合(%)(6)
| RSM主要市場 | 2015年 | 2014年 | ||
| 販売台数 | 市場シェア | 販売台数 | 市場シェア | |
| 韓国 | 80,017 | 5.1% | 80,003 | 5.7% |
| RSM合計 | 80,025 | 0.3% | 80,188 | 0.3% |
| (6) RSMは小型商用車市場には存在しない。 | ||||
アメリカ地域における販売台数
ルノー・ブランド 販売台数及び市場シェア
TAM 乗用車及び小型商用車の台数及び割合(%)
| ルノー主要市場 | 2015年 | 2014年 | ||
| 販売台数 | 市場シェア | 販売台数 | 市場シェア | |
| アルゼンチン | 79,383 | 12.7% | 84,944 | 12.9% |
| ブラジル | 181,504 | 7.3% | 237,187 | 7.1% |
| コロンビア | 49,331 | 18.6% | 50,362 | 16.6% |
| 輸入業者 | 20,613 | 2.5% | 18,299 | 2.0% |
| メキシコ | 24,320 | 1.8% | 24,889 | 2.2% |
| ルノー合計 | 355,151 | 6.3% | 415,681 | 6.4% |
ルノー・サムスン・モーターズ・ブランド販売台数及び市場シェア
TAM 乗用車の台数及び割合(%)(7)
| RSM主要市場 | 2015年 | 2014年 | ||
| 販売台数 | 市場シェア | 販売台数 | 市場シェア | |
| チリ | 0 | 0.0% | 1,233 | 0.5% |
| RSM合計 | 0 | 0.0% | 1,233 | 0.0% |
| (7) RSMは小型商用車市場には存在しない。 | ||||
(III)Business-to-Business パワートレイン活動
パワートレイン事業は、ルノーのパートナー(日産とのアライアンスの一環として又はアライアンス外として)との研究開発において産業シナジーを実施している主なセクターの一つである。専属部門は、パートナーとのパワートレイン・サブシステムの交換のため及び関連するエンジニアリングのために、このB2B事業を監督する。これらのシナジーの狙いは、開発費をプールし、固定製造原価を負担し、ルノーとそのサプライヤーの産業活動において規模の経済を創出し、最終的に、ルノーのフリー・キャッシュ・フローを改善することである。
当グループ会社が共有ラインナップ、産業システム及びサプライヤー・ネットワークを共有することを可能にする日産とのアライアンスに加えて、このbusiness-to-business活動は、自動車部門における協力(例えば、ダイムラー、アフトワズ、ゼネラルモーターズ-オペルとの協力)又は第三者販売において、ルノーのパワートレイン部品を推進し、提供することを目指している。これにより、ルノーのパートナーはルノーの技術から利益を得ることができ、またルノーは、そのパートナーの開発及び生産能力が有効な場合、それを利用することができる。この活動は、単発の協力プロジェクトを特定し、設定する基礎ともなっている。
利点
最新の二酸化炭素低排出型ラインナップ:ルノーは、内燃機関及び電気ラインナップにより、自動車の環境に対する影響削減を主導するコミットメントをもう1度はっきりと示した。ルノー・パワートレインのラインナップの品質は、パートナーの自動車にルノーのエンジンを使用する利点をパートナーに納得させた。パートナーシップは、ギアボックスだけでなく、ガソリン・エンジン及びディーゼル・エンジンに展開された。
過去4年間、ルノー・グループは、認証CO2排出量及び燃料消費量においてヨーロッパで最も高い成果を上げているメーカー上位3社に入ることをその特徴としてきた。2015年度末現在のCO2平均排出量は111.3g/kmであり、乗用車ラインナップのうち8モデルでNEDCテストを行ったところ、ディーゼル・エンジン又はガソリン・エンジンのCO2排出量は100g/kmを下回った。
アライアンスにおけるルノーのパートナー、日産は、ヨーロッパの乗用車ラインナップにおける平均認証CO2排出量につき、2013年度はメーカーランキング8位であったのに対し、2014年度には4位に上昇した。これは主に、最新世代のルノーエンジンの展開によるものである。ルノー・日産アライアンスとダイムラー・グループとの間で2010年に締結されたパートナーシップ契約後、ルノーのディーゼル・エンジンのラインナップにより、メルセデスでも、新ヨーロッパドライビングサイクル(NEDC)テストでCO2排出量が100g/kmを下回るA、B及びCクラスの自動車を提供することが可能となった。
組織
ルノーの戦略及び事業開発部門の経験豊富な経営陣は、確実に好機を特定し、入札を準備し、契約交渉ができるようにしている。かかる部門は、顧客のために、素早い対応ができるようすべてのルノーの技術部門と連携を取っている。
(IV)主要製造拠点
ルノーは、自動車事業用に、約30の製造拠点を有している。標準数の3,760時間(1年間の生産は、1日2シフト×8時間、週5日、年間47週間をベースとしている)を基準とした場合、2015年の生産設備稼働率は、世界で93%、ヨーロッパ地域では87%であった。
アライアンス及びルノーの戦略的パートナーシップにより、これらの製造業者は製造施設及びそのコストを共有できる。例えば以下の通りである。
・ ロシアではルノー・日産の自動車はアフトワズにより製造されている。
・ バティイー、モスクワ、釜山及びクリティバのルノー小型商用車工場では、日産向け自動車を製造している。
・ モーブージュ及びノヴォ・メストのルノー工場では、ダイムラー向け自動車を製造している。
・ 最後に、インドでは、ルノー・日産が両社共通の工場を共有している。
エンジン及びトランスミッションに関しては、アライアンス工場の相互利用により、各市場に必要とされるパワートレインを供給することが可能となり、一方、出資を最小限に抑えられる。以下は、完全に網羅されていないがいくつかの例である。
・ クレオン及びバリャドリッドのルノー工場では、日産及びダイムラー向けのディーゼル・エンジンを生産している。
・ ヨーロッパにおけるガソリン・エンジンのクロス生産については、サンダーランドの日産工場と同様にバリャドリッド及びピテシュチのルノー工場でルノー、日産及びダイムラー向けエンジンを生産している。
・ 横浜の日産工場では、ルノー向けガソリン・エンジンを生産しており、一方、ピテシュチのルノー工場では、ダイムラー向けスマート・ガソリン・エンジンを生産している。
ルノー・グループ主要製造拠点-2015年製品(台数/個数)
| 2015年 | 製造拠点 | 製品(台数/個数) | 自動車又は部品 |
| ルノー・グループ(パートナー向けを含むルノー・グループ工場による製造) | |||
| ヨーロッパ地域 | |||
| フランス | Batilly | 126,454 | マスターIII(1) |
| Caudan (Fonderie de Bretagne) | 27,400 | アルミニウム鋳造(メートルトン) | |
| Choisy-le-Roi | 25,370 | スタンダード・エクスチェンジ・エンジン | |
| 15,932 | スタンダード・エクスチェンジ・ギアボックス | ||
| Cléon | 15,609 | アルミニウム鋳造(トン) | |
| 695,223 | エンジン | ||
| 487,963 | トランスミッション | ||
| 21,597 | 電気エンジン | ||
| Dieppe | 5,111 | クリオIVルノー・スポール | |
| Douai | 133,559 | 新型エスパス、タリスマン、メガーヌIII(クーペ-カブリオレ)、セニックIII(5人乗り及び7人乗り) | |
| Flins | 146,864 | クリオIV、ゾエ | |
| Le Mans /Villeurbanne | 7,370,832 | フロント/リア・サスペンション、サブフレーム、 ロアアーム | |
| Le Mans | 110,911 | アルミニウム鋳造(メートルトン) | |
| Maubeuge | 151,064 | カングーZE、カングーII(2) | |
| Ruitz | 103,458 | オートマチック・トランスミッション・フランス | |
| Sandouville | 99,237 | ラグナIII(セダン、ステーションワゴン、クーペ)、 トラフィックII(3) | |
| スペイン | Palencia | 210,293 | カジャール、新型メガーヌIII(セダン、ステーションワゴン、クーペ) |
| Valladolid | 257,510 | トゥイジー、キャプチャー | |
| Valladolid | 1,535,440 | エンジン | |
| Seville | 1,009,352 | トランスミッション | |
| ポルトガル | Cacia | 556,568 | トランスミッション |
| スロベニア | Novo Mesto | 129,428 | クリオII、トゥインゴIII(4) |
| アフリカ-中東-インド(AMI) | |||
| アルジェリア | Oran | 19,419 | ロガンII |
| モロッコ | Casablanca | 59,024 | ロガンII、サンデロII |
| Tanger | 229,026 | ロッジィ、ドッカー、サンデロII | |
| イラン | Teheran | 70,712 | フロント/リア・サスペンション |
| アメリカ | |||
| アルゼンチン | Cordoba | 76,055 | クリオ II、カングー、カングー・エクスプレス、 フルエンス |
| 4,025 | アルミニウム鋳造(トン) | ||
| ブラジル | Curitiba | 187,087 | ダスター、ロガンII、マスターIII |
| 257,943 | エンジン(5) | ||
| コロンビア | Envigado | 76,279 | ダスター、サンデロ、クリオ II、ロガン、ロガンII |
| チリ | Los Andes | 296,779 | トランスミッション |
| ユーラシア | |||
| トルコ | Bursa | 339,240 | フルエンス、メガーヌ・ジェネレーション、クリオIV、クリオIV エステート |
| 346,257 | エンジン | ||
| 257,183 | トランスミッション | ||
| 1,096,930 | フロント/リア・サスペンション、サブフレーム | ||
| ロシア | Moscow | 73,618 | ダスター、メガーヌ・ジェネレーション、フルエンス、ロガン |
| ルーマニア (ダチア) | Pitesti | 339,204 | ダスター、ロガンII、ロガンII MCV、サンデロII |
| 435,885 | エンジン | ||
| 514,256 | トランスミッション | ||
| 2,005,584 | フロント/リア・サスペンション、車軸、 サブフレーム、アイドラー・モジュール | ||
| 21,100 | アルミニウム鋳造(トン) | ||
| アジア-太平洋 | |||
| 韓国(ルノー・サムスン・モーターズ) | 釜山 | 205,391 | SM3/フルエンス、SM3・ゼロ・エミッション/フルエンス・ゼロ・エミッション、SM5/ラティテュード、SM7/タリスマン、QM5/コレオス(6) |
| 83,171 | エンジン | ||
| パートナー(パートナーによるルノー向け製造) | |||
| 日産工場 | 54,564 | パルス、スカラ、ダスター、クウィッド、 ロッジィ | |
| その他パートナー製造拠点(イラン、ロシア、中国) | 106,481 | ロガン、サンデロ、メガーヌII | |
(1)バティイー工場では、ゼネラルモーターズ・ヨーロッパ及び日産向けにマスターも生産されている。それらは、モバノという名前(オペル及びボクソールブランド)及びNV400という名前(日産ブランド)で販売されている。
(2)カングー自動車は、ダイムラー向けにもモーブージュで生産されている。同車は、シタンという名前で販売されている(ダイムラー・ブランド)。
(3)トラフィック・モデルは、ゼネラルモーターズ・ヨーロッパ及び日産向けにもサンドゥヴィルで生産されている。同モデルは、ビバロという名前(オペル・ブランド)及びプリマスターという名前(日産ブランド)で販売されている。
(4)トゥインゴベースを利用した自動車は、ダイムラー向けにもノヴォ・メストで生産されている。同車は、フォー・フォーという名前で販売されている(スマート・ブランド)。
(5)クリティバ工場では日産向け小型商用車も生産している。
(6)釜山工場では日産向け自動車も生産しており、同車はローグという名前で販売されている。
(V)ルノー・グループの販売網
販売網の組織構成
ルノー・グループは、ルノー・ブランドのもとで第一及び第二販売網の両方を通じて自動車を流通させている。
第一販売網は、利権協定(又は、国によって代理店若しくは認定修理拠点契約)を通じて契約上ルノーと結びついており、以下から構成される。
・ ルノー・グループから独立したディーラー
・ ルノーの子会社であるルノー・リテール・グループ(Renault Retail Group(RRG))又は支店を通じてルノーに所属する施設
第二販売網は、主にルノー・グループから独立した小規模ディーラーを含み、ほとんどの場合、代理店契約又は認定販売店若しくは修理拠点契約を通じて、第一販売網と契約上のつながりがある。
ルノー・グループの販売網に対する主な変更は以下の通りである。
・ 第一にヨーロッパ以外の成長市場に関するネットワークにおける専門的水準の確立と発展
・ 特にダチア・ブランドとルノー・ブランドの差別化の拡大等、様々なブランド・アイデンティティの強化
・ 特に電気自動車のラインナップを含む新型自動車の販売に合わせた調整
| ルノー販売拠点数 | 2015年 | 2014年 | ||
| 世界 | 内ヨーロッパ | 世界 | 内ヨーロッパ | |
| 第一販売網 | 5,231 | 2,652 | 5,178 | 2,680 |
| 内、RRGディーラー及び支店 | 181 | 163 | 182 | 161 |
| 内、ルノー・プロ+ 専門販売特約店 | 650 | 492 | 600 | 451 |
| 第二販売網 | 6,733 | 6,321 | 6,938 | 6,526 |
| 販売拠点数合計 | 11,964 | 8,973 | 12,116 | 9,206 |
| ダチア販売拠点数 | 2015年 | 2014年 | ||
| 世界 | 内ヨーロッパ | 世界 | 内ヨーロッパ | |
| 第一販売網 | 2,338 | 2,035 | 2,026 | 1,683 |
(VI)ルノー・リテール・グループ(RENAULT RETAIL GROUP)(RRG)
ルノーの完全子会社であるこの会社は、収益(2015年度は78億ユーロ)及び従業員数(2015年12月31日現在10,936名)の点から、ルノー・グループ最大の子会社である。
ルノー・リテール・グループ(RRG)は、ヨーロッパの13の国(オーストリア、ベルギー、チェコ共和国、フランス、ドイツ、アイルランド、イタリア、ルクセンブルク、ポーランド、ポルトガル、スペイン、スイス及び英国)に、販売及びサービスの200近い経路を有している。
その役割は、アライアンス(ルノー、ダチア及び日産)の製品及びサービスを、収益性の高い価格で直接販売することにある。製品のラインナップは、新車、中古車及び予備部品に渡る。また、アフターサービス、パワートレイン、車体修理、高速修理(ルノー・ミニッツ(Renault Minute)及びルノー・ミニッツ自動車修理工場(Renault Minute bodyshops))、短期レンタル(ルノー・レンタル(Renault Rent))、融資及び仲介等のサービスを提供している。
2015年、RRGは、フランスでルノーが販売した新車の 35.7%超を販売し、また、RRGは、事業活動を行っているヨーロッパのフランスを除くその他12の国についてはルノーが販売した新車の17.4%超を販売した。
RRGは、主要都市において、ルノー・グループに業務上の拠点を提供し、ルノー2016-ドライブ・ザ・チェンジで設定した販売台数及び収益性目標を達成するための戦略を策定した。
2015年、ルノー・リテール・グループは、そのウェブサイト(www.renault-retail-group.fr)及びモバイルサイトにおける顧客のデジタル体験を簡素化し改善した。新たなアフターセールスの機能及びサービスは、ルノー・プラン「顧客関係における優秀さ」の一環である。その目的は、ますます顧客重視を深め、顧客の期待に沿い、顧客に対しその変わりゆくニーズに合わせたシンプルかつ十分にカスタマイズされたサービスを提供することである。
| ルノー・リテール・グループ | ||
| 2015年12月末時点の値 | ヨーロッパ12ヵ国合計* | 内フランス |
| 新車(台数) | 284,041 | 153,644 |
| 中古車(台数) | 179,566 | 119,914 |
| 新車及び中古車(台数) | 463,607 | 273,558 |
| 収益*(百万ユーロ) | 7,826 | 4,601 |
*RRGマネジメント・ステートメントより(アイルランドは非連結)
ルノー・プロ+専門販売特約店
企業顧客の特定のニーズを満たすため、ルノーは、2009年以降、その販売網内でルノー・プロ+専門ネットワークを展開してきた。
ルノー・プロ+専門販売特約店は、以下に基づく3つの顧客向け約束により制約されている。
・ ビジネス顧客について専門分野を備えた販売チーム及びアフターセールススタッフの専門化
・ 展示されテスト走行が可能な自動車の幅広いラインナップにより促進される、キャブシャーシを含む広範囲のオプション
・ アフターセールスの専門チームを有するビジネス顧客向けに保証されたモビリティ
2015年には、新たに50のプロ+の専門販売拠点が開設され、世界で40ヶ国に合計650の販売特約店を有している。
ルノー・プロ+ネットワークは、ヨーロッパで拡大を続け、その国際的な存在感を急速に高め、小型商用車の販売増加をサポートしている。現在、プロ+販売店の4分の1がヨーロッパ以外に所在している。それは主に、アルゼンチン、ブラジル及びトルコである。
(VII)自動車事業のキャッシュ・フロー管理
ルノー・グループは、自動車事業につき、以下を目的とする財務関連組織を設置した。
・ 日々のキャッシュ・インフロー及びアウトフローの処理手続を自動化すること。
・ 子会社のリファイナンスのニーズに応じ、余剰資金をプールすること。
・ 財務及び管理費用を低減しながら、通貨、流動性、金利、カウンターパーティ及びカントリーリスクの管理を改善するために、ユーロ建取引及び外国為替取引の取扱いを集中化すること。
・ 有価証券の発行、銀行ローン及び与信契約等を含む実質的にすべての資金調達活動を親会社レベルに集中化すること。
この枠組みの中で、ヨーロッパにおいてルノー・グループの産業及び商業活動のための資金管理及び資金調達を担当するルノーの資金調達及び財務部門(Financing and Treasury department)は、専門の事業体であるルノー・ファイナンス(Renault Finance)を所有し、以下を管理している。
・ 外国為替、確定利付証券、商品及び短期投資をルノー・グループ内でネッティングした後、資本市場で取引を行う。
・ フランス及びヨーロッパの子会社による外貨での支払い。
・ 特定の子会社の外貨でのキャッシュ・プーリング。
ユーロ圏については、子会社のすべてのユーロ建取引を管理し、自動車事業向けの銀行と連結させるルノーSAのITプラットフォームを通じて、現金が集中化される予定である。ルノー・ファイナンスはまた、フランス及びヨーロッパの子会社による外貨での支払いを含む資金管理の調整も行っている。
ユーロ圏外については、子会社のキャッシュ・フローはルノー・ファイナンスの帳簿に集中的に計上されている。
ルノー・ファイナンス
ローザンヌを拠点とするスイス法人のルノー・ファイナンスは、厳密なリスク管理の枠組みの中で、外国為替及び債券市場並びに商品取引のヘッジ市場において活発に取引を行っている。同社は、裁定活動により、全金融商品について競争力のある価格を実現することができる。さらに、同社は、自動車事業のほとんどの市場取引においてルノーの純粋なカウンターパーティとなっている。かかるサービスを日産グループに対して拡大することにより、ルノー・ファイナンスは、アライアンスの取引ルームとなっている。ルノー・ファイナンスは、ルノー及び日産の両社の金融取引を管理しており、ルノー・ファイナンス自体が適宜に市場でヘッジ取引を行っている。ルノー・ファイナンスは、日産又はルノー・グループのいかなる事業体のためにも、リスクを負わない。
金融市場取引とは別に、ルノー・ファイナンスは、ルノー及び日産に対する商業及び金融面での外貨払い並びにルノーの多数の関連会社(チェコ共和国、ハンガリー、ポーランド、ルーマニア、スウェーデン及び英国)に対する外貨キャッシュ・プーリング・サービス等、いくつかのサービスを提供している。
2015年12月末現在、当期純利益は、50.9百万ユーロ(2014年12月末現在は48.4百万ユーロ)で、親会社の資産合計は、10,092百万ユーロ(2014年12月末現在は9,970百万ユーロ)に達した。
B.関連会社、パートナーシップ及び共同プロジェクト
日産
ルノーの日産に対する持分についての詳細は、下記(2)「ルノー・日産アライアンス」に記載される。
日産の株式時価総額は、2015年12月31日時点で、終値1,279.5円で計算して、5兆7,840億円(為替レートを1ユーロ131.1円として計算して44,131百万ユーロ)であった。
日産に対するルノーの持分は43.4%である。2015年12月31日時点で、ルノーが所有する株式の市場価格は、為替レートを1ユーロ131.1円として計算して19,153百万ユーロであった。
ルノーは、連結財務諸表の注記12に記載される通り、日産に対する持分を持分法により計上している。
アフトワズ(AVTOVAZ)
2014年6月以降、ルノーは、2012年にルノー・日産アライアンス及びロシアの国営企業であるロシアン・テクノロジーズ(ロステック)により設立されたアライアンス・ロステック・オートB.V.の50%(から1株を差し引いた株式数)を保有している。ロシアン・テクノロジーズは、ロシアの大手自動車メーカーであるアフトワズの74.5%を保有している。
ロシア及び周辺の市場における経済環境が非常に厳しかったため(ロシアの自動車市場は35%超落ち込み、ルーブルの平均為替レートは33%下落し、金利が上昇した。)、アフトワズは、製品ラインナップのリニューアルに全力で取り組んでいるにもかかわらず、事業環境の悪化に直面した。
財務構造を再建し、製品ラインの再編成及び近代化という作業を継続するため、ルノー・グループは、近々行われる予定の資本再構成を考慮して、持株会社であるアライアンス・ロステック・オートB.V.の他の株主と協議を行っている。上記の資本再構成によって、ルノーがアフトワズを連結対象にする可能性がある。
ラーダ・ブランドは、ウクライナ及びカザフスタンを含む輸出市場で確固たる地位を築いているが、両市場はそれぞれ48%及び39%落ち込んだ。かかる輸出市場にも影響を及ぼしている困難な環境において、アフトワズは、パートナーに対する自動車及びコンポーネントの販売を頼りにすることができた。8モデルの生産がルノー・日産アライアンス向けに行われ、この中には、3つのブランドに共通するB0生産ラインで製造された、ロシア市場向けの新型ロガン、サンデロ及びステップウェイが含まれている。全体で、2015年度にアフトワズにより生産された自動車のほぼ3分の1(129,000台)がルノー・日産アライアンス向けであった。これは、生産能力の利用の最適化及び固定費用の削減に貢献した。
アフトワズは、また、第1ステージで300,000エンジン及び年間300,000ギアボックスの生産能力を有する、エンジン及びギアボックス生産のための3ブランド共有の組立工場も保有している。3つの車両ブランドにおけるK4エンジン及びJギアボックスの生産開始後、H4エンジンがラインナップに追加され、ルノーがモスクワ工場で生産するダスター・フェーズ2に導入された。
また、ルノーは、トリアッティで生産される新型車向けのコンポーネント及び部品をアフトワズにおいて現地化するための技能並びにスタンピング及びプラスチックの工場の生産能力から恩恵を受けることもできた。
この発展は、生産ライン数の8から4への削減及び将来に向けた製品ラインナップのリニューアルと並んで、アフトワズの徹底的な再編の一環である。
この数年間、ロシアで最も売れているラーダ・グランタ、ロガンMCVをベースとするラーダ・ラルグス及びカリーナなど、アフトワズの製品は燃費の良い自動車をベースに再設計されている。ラインナップは、スケジュールに沿って2015年度末に拡大され、ラーダ・ベスタ及びラーダXレイが発売された。これらはアフトワズ又はルノー・日産アライアンスのプラットフォームを利用している。
ルノーは、連結財務諸表の注記13に記載される通り、アフトワズに対する持分を持分法により計上している。
パートナーシップ及び提携プロジェクト
ルノー・日産アライアンスとダイムラーAGとの間の戦略的協力
戦略的協力
ルノー・日産アライアンスは、規模の経済を拡大し、新たな地域での成長を加速させる支援をし、次世代のパワートレイン及び自動車の研究及び開発に資金を提供するため、パートナーシップの管理における中核的な能力を発展させてきた。実際、パートナー及びパートナー候補は、特に、ルノー・日産アライアンスの証明された能力を根拠に、ルノー・日産アライアンスに対して、複数の事業サイクルを通じて拡大する協力を維持するよう求めている。
今日、アライアンスは多数の自動車メーカーとの間で戦略的協力を行っている。この中には、ドイツのダイムラー、中国の東風汽車及び日本の三菱自動車が含まれる。
ルノー・日産アライアンスの最大の戦略的協力は、圧倒的に、高級自動車メーカーであるダイムラーAGとの協力である。パートナーシップは2010年4月に開始した。この戦略的協力は株式持ち合いによって強化されている(ダイムラーがルノー及び日産両社の株式の3.1%を、ルノー及び日産のそれぞれがダイムラーの株式を1.55%保有している。)。
このパートナーシップは、カルロス・ゴーン及びダイムラーのCEOディーター・ツェッチェ(Dieter Zetsche)が共同で議長を務め、ルノー、日産及びダイムラーのシニア・エグゼクティブをその構成員とする協力委員会により管理されている。ほぼ毎月開催されるガバナンス・ボードは、合意したプロジェクトの実施を確保し、新たなプロジェクトの提案を行う。この協力はルノー・日産アライアンスのためにRNBVにより管理されている。
2社間の協力は、2010年の両社の提携以後に著しく拡大し、また、世界的にも広がった。2010年、両社は、主にヨーロッパ内において3つのプロジェクトにおける協力を開始した。今日、アライアンス及びダイムラーは3大陸で13の主要プロジェクトを有している。そのポートフォリオにおいてルノーに関連する主要なプロジェクトは、現在のところ以下を含む。
・ 2012年9月に発売された都市型バン、ダイムラー・シタン。このバンはルノー・カングーをベースとし、フランスの、ルノーのモーブージュ工場で生産されている。モーブージュ工場では、ルノーがカングー小型商用車の生産も行っている。モーブージュにおける総生産高の約25%を占めるシタンもまた、ルノー-ダイムラーの共同開発した4気筒、1.5リットルのディーゼル・エンジンをその特徴としている。このエンジンの変異型はさらに、2012年に発売された新しいメルセデス・ベンツのA-Class及びB-Classモデルに動力を供給している。
・ ルノー‐ダイムラー共通のプラットフォームをベースとするルノー・トゥインゴ及びメルセデス・ベンツ・スマート。新型トゥインゴ並びにフォーツー及びフォーフォー・スマートは、2014年後期に発売されており、共通のプラットフォームで製造されているが、明白なブランド・アイデンティティを有する独立した製品を維持している。新型トゥインゴ及びフォーフォー・スマートはスロベニアのノヴォ・メストで生産されている。一方、フォーツー・スマートはフランスのダイムラー・ハンバッハ工場で生産されている。
・ ルノー及びダイムラーが、ダイムラー、ルノー及び日産の自動車向けに開発した、最先端の直接噴射型ターボチャージ付小型ガソリン・エンジンの新シリーズを2016年に発売すること。このエンジンは、コンパクトパッケージにおける燃費改善及び排出量削減をその特徴とする。
・ 新型フォーツー及びフォーフォー・スマートの電気自動車版。どちらの自動車にも、フランスにあるルノーのクレオン工場で生産される電気モーターが取り付けられる予定である。これは、ルノー・ゾエで使用されているものと同じである。新型スマートの電気駆動のバッテリーは、ダイムラーの子会社である「ドイチェACCUモーティブ」がドイツのカーメンツで生産する予定である。
・ メルセデス・ベンツの1トンピックアップトラックは、日産のNP300ナバラと同じアーキテクチャーを使用しており、日産が、10年後までに、アルゼンチンのコルドバにあるルノーの工場において、日産NP300及びルノーのラテンアメリカ向け1トントラックと共に生産する予定である。
ルノー・日産とダイムラーの協力は、チームがすべてのパートナーにとって「ウィン・ウィンの」プロジェクトを提案するたびに、組織的に成長している。プロジェクトのポートフォリオは3倍以上になり、3大陸におけるプロジェクトが含まれている。そこには「立ち入り禁止」とされる潜在的協力の特定分野は存在しない。すべてのパートナーに利する可能性があるプロジェクトをチームが提案した場合、前に進めるかどうか決定するために実現可能性の検討を始める。すべての会社のシニア・エグゼクティブ及び取締役会のメンバーが前に進めることに合意した場合、そのプロジェクトは実行許可が与えられ、明確なタイムテーブル及び分業とともに対外的に発表される。プロジェクトは、適宜、実現可能性の検討段階で終了し、チームは新たな機会に移行する。
サプライヤーとの関係及びサポート
昨今の経済情勢からすれば、メーカーとサプライヤーとが共に価値を創造していくためには緊密に連携することが極めて重要である。ルノーの目標は、サプライヤーとの公平で教育的な長期のパートナーシップの中から成果を積み上げることである。
そのためにルノーは、以下の事柄を含む、世界中のサプライヤーを支援する方針を確立している。
・ 価格及び品質の目標を達成し開発時間を短縮するために、プロジェクトの開始時からサプライヤーと密接に連携すること。
・ 業界のベストプラクティス(定期的な会合、専門家への委託)を共有すること。
・ サプライヤーがその取り分を減らすことなく経費を削減できるようにするために、プロセスを最適化すること。
・ サプライヤーの品質の向上を支援すること。2015年10月1日以降、ルノー・グループ内のすべてのサプライヤーの品質リソースが単一事業体内で組織された。この組織変更によって、当社のサプライヤーに求められる該当分野の品質水準を強化し、最適なモニタリングを確保し、より迅速に対応することを目的として、各サプライヤーのために主要なルノーの専門家を設置することができるようになった。
・ サプライヤーにルノー・グループと共に成長する機会を与えること。ルノーの他の国々の生産施設及びパートナーシップ(日産、アフトワズ及びダイムラー)は、サプライヤーに新市場への進出又は増産の機会をもたらしている。
・ 革新への協力。ルノーは、社内及び日産と協力して行われる調査及び先進的研究の域を越えて、プロジェクト・デザインから戦略的目標を共有し、サプライヤーと共に新たな共同革新に取り組んでいる。
・ サプライヤーの企業社会的責任(CSR)に対する認識を高めること。ルノーは、サプライヤーの参照及び選任プロセスにCSR基準を取り入れ、定期的にサプライヤーのCSRパフォーマンスの評価を行っている。また、ルノーは、顧客とサプライヤーの関係におけるベストプラクティスに関する憲章を適用している。
ルノー・グループによるサプライヤーに対する評価を示すため、ルノーは毎年サプライヤー・アワードを授与している。このアワードは、サプライヤーの規模、国又は事業セクターに関係なく、ルノーにとって優先度の高い3つのカテゴリー - 品質、革新及びCSR - のいずれかにおいて優秀な成績を収めたサプライヤーに与えられる。2015年度は、12のサプライヤーがこれらの分野のうちの1つにおいて極めて優れた成績を収めてアワードを獲得した。
・ 品質:AK-プレス、ボッシュ・オートモーティブ・サービシズ、デルタ・インベスト、フンアフォーミング、マン・ウント・フンメル、SNOP、トレルボルグ・ビブラコースティック
・ CSR:3M、アンブロワーズ・ブービエ・トランスポーツ
・ 革新:ゲトラグ、MGIクーティエ、SKテレコム
最後に、サプライヤーとの関係を強化するための努力の一環として、2011年にルノー及び日産は、アライアンス・グロース・パートナーズ(AGP)と呼ばれる、望ましいパートナーを選定する共同プロセスを開始した。2015年、28社のAGPサプライヤーが、その競争力、革新又は新商品の開発においてルノー及び日産を支援する能力並びにアライアンスの両パートナーの国際的な発展を支援する意志があることが認められた。
EV:ボロレ・グループとのパートナーシップ
フランスのルノー及びボロレ・グループは、共に電気自動車について進展させるために、パートナーとなった。このパートナーシップは、2014年9月9日に正式なものとされ、主要な3つの側面に重点を置いている。最初に、産業的協力である。ディエップ工場(フランス、セーヌマリタイム)は、2015年7月から電気自動車ブルーカー(ボロレ・グループ)の組立を行っている。また、これには、フランス及びヨーロッパで全面的な電気自動車カーシェアリング・ソリューションを販売することを目的として2014年10月に設立された合弁事業であるブルーアライアンスも含まれる。これらには、リヨンのブルーリー・サービス及びボルドーのブルーカブが含まれる。ここでは、2015年春にトゥイジーがラインナップに加わった。最後に、ルノーによる電気都市型自動車の設計、開発及び製造について、ボロレ・グループがルノー・グループに委託した、実行可能性についての検討の完了に携わる。
電気自動車の開発は、環境問題、とりわけ大気の質並びに町及び都市におけるモビリティに取り組む上で不可欠である。2つのグループは、その補完的な技術を融合することを決定した。ルノーは電気自動車(ゾエ、カングー、トゥイジー)の設計、開発及び製造に関するノウハウを有している。ボロレ・グループは、100%電気自動車のカーシェアリングの分野において主要なプレーヤーとしてのポジションを有している。
小型商用車
小型商用車部門においては、ルノーは、ゼネラルモーターズ・ヨーロッパ、日産、ルノー・トラック、ダイムラー、またさらに最近ではフィアットとの間で数本の契約を締結している。
ルノーとゼネラルモーターズ・ヨーロッパは1996年に、協力に関する確約を含む包括契約に署名した。その目的は、この2つのメーカーが、ヨーロッパの市場における存在感を強め、開発費用を分担することである。
コンパクト・バンに関しては、ルノー・トラフィック及びオペル/ボクソールビバロが、2001年以降ゼネラルモーターズ・ヨーロッパのルートン(英国)工場で、2002年から2014年の夏までは日産のバルセロナ(スペイン)工場で製造されている。2011年3月、ルノー及びオペル/ボクソールは、次世代型ビバロ及びトラフィックを生産する工場を発表した。オペル/ボクソールは、次世代型ビバロをルートン工場で生産すると確定した。ルノーは、次世代型トラフィック及び新型オペル・ビバロのハイルーフ(H2)バージョンをサンドゥヴィル工場で生産することを確約した。生産は2014年4月にサンドゥヴィル工場で、販売は9月に開始された。
2014年7月、ルノーは、フィアットとの間で、サンドゥヴィル工場においてトラフィックをベースとしたコンパクト・バンを製造する協力協定を締結した。この自動車は、フィアットのネットワークでフィアットのブランドネームで、フィアットにより販売される予定である。これらの生産は2016年上半期に開始される予定である。
ルノーによりフランスのバティイー工場で製造されているルノー・マスター及びオペル/ボクソール(GM)モバノの新ラインナップの発売と共に、大型バン・セグメントのラインナップは2010年にリニューアルされた。
モバノは、2007年末に署名されたサプライ契約の一環として、GMに対して販売されている。
新型マスターも、2009年に締結された販売協定の条件に基づき、ルノー・トラックの販売網を通して販売されている。これらの協定は、ルノー・トラック(ABボルボ・グループ)のマスコット(Mascott)及びマスターの前モデルの販売について取決めた協定の継続協定である。
ルノー・日産アライアンスの一環として、ルノーの新型マスターであるNV400をベースとしてバンを開発する契約が締結された。この車は2011年末から日産が販売している。このプロジェクトは、2003年にインタースター(マスターの前モデルをベースとするもので後継車種はNV400)及びプリマスター(トラフィックをベースとするコンパクト・バン)を日産が販売することを定めた日産とルノーとの間の契約が継続していることを反映した。
2010年4月7日に発表したルノー・日産アライアンスとダイムラーとの戦略的協力関係の一環として、ルノーとダイムラーは、小型商用車(LCV)を開発してメルセデスのラインナップを拡大する研究を行った。メルセデス・ベンツ(Mercedes Benz)の新しい都市型LCVであるシタン(Citan)は、ルノーがカングーのプラットフォームをベースとして開発したものであり、ルノーのモーブージュ(Maubeuge)工場(フランス)で、カングー及びカングー・ゼロ・エミッションと平行して、独占的に生産されている。しかしシタンの内装及び外装のデザインは、メルセデス・ブランドであることを明確に示す特徴的な外観となっている。シタンは2012年秋からメルセデスが販売している。
国際的拡大の加速
現地パートナー(メーカー及び地方自治体)とは様々な協定関係が締結されている。
中国
ルノーは、6月にキャプチャーの販売を開始した。これは、間もなく到来するSUVのラインナップの先駆けとなる輸入モデルである。ルノーは、11月に広州モーターショーでカジャールを発表した。これは、現地で初めて生産される車である。
東風とルノーが折半出資した東風ルノー汽車(DRAC)は、2014年3月3日に事業ライセンスを取得した。生産工場は、湖北省の省都である武漢にあり、生産能力は150,000台である。
2015年9月末、DRACは電気自動車を生産する計画を発表した。これは、2017年に武漢工場で製造される予定である。現地の東風ブランドで販売される予定で、中国市場のみで販売される。
DRACは引き続きそのネットワークを拡大しており、2015年度末の販売店の数は125を超えていた。販売店の数は、新型車ラインナップの販売をサポートするために、150店に増えると見込まれている。
2015年10月14日、中国工業情報化部(MIIT)は、「工場監査」合意を正式に発表し、武漢工場が計画通りに自動車を生産できることを確認した。
ロシア
ルノー・ロシアは、2012年末にモスクワ市議会から株式を買い戻して以降ルノーの完全所有会社となっている。その市場シェアは7.5%を記録し、わずかに低下した(-0.3ポイント)。これは、非常に厳しい環境において利鞘を維持するための方針の一環であり、主にロシアで生産された自動車、特にダスター・フェーズ2の成功に起因している。この車は、市場で好評を博し、市場で再びベストセラーSUVとなっている。
ルノー・ロシアは、ロシア国外でのネットワーク発展戦略も継続し、ベラルーシでの販売は純増となった。
アフトワズとのパートナーシップにより、ルノー・ロシアにはさらなる生産能力がもたらされ、新型ロガン、サンデロ及びステップウェイはトリアッティでB0生産ラインにおいて生産されている。ルノー・ロシアは、アフトワズが生産したコンポーネント、エンジン及びギアボックスの購入も増やしており、このため現地統合比率が改善した。
ASEAN
2015年、ルノーはASEAN地域に恒久的に拠点を置くつもりであることを確認した。
2015年、インドネシアでは、販売網の拡大及び提案されるラインナップの拡充が行われ、ダスター4x4が発売された。現地の軽工業化の初期段階を経て、ダスター4x2及び4x4の生産が、当社のパートナーであるインドモビールが所有する工場で開始された。
マレーシアでは、ルノーは販売する自動車のラインナップを拡充し、キャプチャーの現地生産に先駆けてこのモデルを発売した。これは、フルエンスの例に倣ったものである。
最後に、ベトナムでは、ルノーはハノイ・モーターショーで3つの新モデル(ダスター、サンデロ・ステップウェイ及びロガン)を発表した。
インド
チェンナイでは、ルノー・日産アライアンスが、合弁会社(JV RNAIPL)の事業の一環として、最初の共同生産工場を建設した。2010年には日産マイクラからかかる工場における生産が始まった。その後2011年には、ルノーはフルエンス及びコレオスの生産を開始し、2012年にはパルス、スカラ及びダスターの生産を開始した。2013年後半、日産は、ルノー・ダスターをベースに作られた新プレミアムSUV「テラノ」を発売した。2015年、ルノーは、クウィッドに続き、ロッジィの生産を開始した。
同地域で、ルノー及び日産の合弁会社であるRNTBCIが、2008年よりエンジニアリング、購買及び会計のサービスを提供している。
ルノーは、2010年に、MRPL合弁会社の持分をパートナーに対して売却することにより、マヒンドラ・アンド・マヒンドラとの産業及び商業上のパートナーシップのストラクチャーを変更した。また、ルノーは、インドでロガンを独自のブランドとして生産及び販売するライセンスを付与した。その自動車は、2011年にデザインを変更し、現在、「ベリート」という車名で販売されている。
イラン
ルノーは、イランに対して国際的制裁が行われていることによる法的制約を遵守しながら、事業を継続している。2013年中期に制裁が強化され、また送金が禁止された後、生産は著しく減少した。
ルノーは、X90プラットフォームとL90(ロガンを指し、イランでの名称はトンダー)を主に扱っている。2007年の生産開始以降、合計で411,396台が生産された。メガーヌもまた、メーカーであるパルス・ホドロによってイランで組み立てられている。2008年のこの提携開始以降、39,600台のメガーヌ車が組み立てられた。
制裁後著しく縮小したイランにおける事業は、ルノー・グループの連結範囲から外された。かかるポジションは、イランに関連する政治及び経済の発展に沿って調整されるだろう。
南アフリカ
2007年5月に協力協定が締結された後、アライアンスは、2009年に開始するロズリン(Rosslyn)の日産工場におけるロガンのラインナップの自動車(ピックアップ及びサンデロ)の国内組立に対して、10億南アフリカ・ランド(88百万ユーロ)を投資した。ピックアップは、独自のブランド名で販売を行っている日産により組立が行われている。
2013年、ルノーs.a.s.は、南アフリカの歴史的な通商パートナーであるインペリアル・グループ(Imperial Group)との間に、両社の合弁子会社であるルノー・南アフリカの株式の過半数を譲渡する契約を締結した。2013年12月以後、ルノーs.a.s.が子会社の株式の40%(以前は51%)を、インペリアルが60%(以前は49%)を保有している。これは、南アフリカでルノー・グループの拡大を加速し、2014年の市場シェアは3.0%であった。南アフリカは2015年に591,000台の新車を販売したアフリカ大陸最大の市場である。この市場におけるルノーの売上台数は20,022台に達した(市場シェアは3.4%)。
モロッコ
タンジェ工場の生産ライン1が2012年に、生産ライン2(サンデロII)が2013年に操業を開始した後、この工場での2014年の生産は173,450台となり、その後228,932台に達した。これは新記録である。カサブランカのソマカ工場は、2013年にロガンII及びサンデロIIの生産を開始し、2015年には59,024台を生産して、2014年(53,331台)から増加した。このモロッコの2つの工場は、2015年9月に第三シフトを導入した。
アルジェリア
契約の締結から2年、また建設開始から1年を経て、2014年11月10日に、作業スケジュールに従って、ルノーはオラン地域においてウエ・トレラ組立工場の操業を開始した。この工場は、ルノー・アルジェリ・プロデュクションにより、ソシエテ・ナシオナル・デ・ヴェイキュール・アンドゥストリエル(SNVI)及び国家投資基金(FNI)とのパートナーシップにおいて設立された。
操業1年目において、工場は、計画通り新型シンボルの現地組立を増やし、6月に第二シフトを導入した。2015年の生産台数は19,416台であった。アルジェリア政府が輸入車の仕様を変更したこと、及び現地生産された自動車が好まれることを考慮して、工場の生産能力を2つのシフトで年間35,000台に増加させ、2016年第2四半期から2番目の自動車であるダチア・サンデロを発売するという決定がなされた。この工場の生産能力の増強は、計画のフェーズ2の実施に関するスケジュールを危険にさらすことなく、国内市場の需要を満たし、現地統合を促進する一助となる。フェーズ2は、板金工場及び塗装作業所を統合することで、年間75,000台を生産するというものである。
環境部門
ルノー・エンバイロメントは、ルノーs.a.s.の100%子会社であり、2008年中旬に設立された。この会社の役割は、ルノー・グループの環境政策に沿って、持続可能な開発及び環境をテーマとして新事業を開拓することである。
ルノー・エンバイロメントは、ELV(廃車)のリサイクルとリサイクル原料及びリユース部品を市場に戻すことを推進するために、スエズ・エンバイロメントの子会社であるSITAルシクラージュとの間に合弁会社を有している。
ルノー・エンバイロメントは、子会社であるガイア及びブーヌ・コムヌール・メタリンペクスへの株式投資を通じて、自動車部品(生産時に発生するスクラップ及び使用済み部品)及びルノー・グループの工場から発生する金属廃棄物の回収も行っている。
C.販売金融
アライアンスの専属金融会社として、RCIバンクは全世界でルノー・グループ・ブランド(ルノー、ルノー・サムスン・モーターズ、ダチア)の、また主にヨーロッパ、ロシア及び南アメリカで日産グループ・ブランド(日産、インフィニティ、ダットサン)の販売金融を行っている。
国際的業務
2015年、RCIバンク・グループは36ヶ国で金融サービスを提供している。
さらに、RCIバンク・グループは、ルノー・グループ内で行った地域的再編成に順応した。RCIバンクは現在以下の国にある。
・ ヨーロッパ:フランス、オーストリア、ベルギー、クロアチア、チェコ共和国、デンマーク、エストニア、ドイツ、ハンガリー、アイルランド、イタリア、ラトビア、リトアニア、ルクセンブルク、オランダ、ポーランド、ポルトガル、セルビア、スロバキア、スロベニア、スペイン、スウェーデン、スイス、英国
・ アメリカ:アルゼンチン、ブラジル、コロンビア
・ アフリカ-中東-インド:アルジェリア、インド、モロッコ
・ ユーラシア:ブルガリア、ルーマニア、ロシア、トルコ、ウクライナ
・ アジア-太平洋:韓国
3つの顧客基盤を充足させる組織
RCIバンクの第一の目的は、3つの核となる顧客基盤の特定のニーズを満たすことである。その3つとは、小売客、企業及びブランド・ディーラー・ネットワークである。アライアンス・ブランド自動車を手に入れやすくするために、RCIバンクは最良かつ可能な条件のもとに適切なソリューションを提供している。
・ 小売客:RCIバンクは、新車及び中古車の両方について、ローン、レンタル・ソリューション及びサービスを幅広く提供している。これは、小売客を支援し、彼らの様々なモビリティ・ニーズを満たす手助けをするためである。
・ 企業顧客(中小企業、多国籍企業):RCIバンクは、すべての企業顧客セグメントのニーズに応えるよう調整された競争力の高いソリューションを提供している。それにより企業顧客はその中核事業に重点を置き、安定した信頼できるパートナーに車両の管理を委託することが可能となる。
・ アライアンスのブランド・ディーラーシップ・ネットワーク:RCIバンクは、新車、中古車及び予備部品の在庫、さらに短期の現金需要に対して融資を行っている。RCIバンクは、ネットワークのトップ金融パートナーとなることを目指している。さらに、RCIバンクは助言を与える役割を担っており、財務基準の適用により、また定期的な監視を通じて、ネットワークの将来の安定確保に努めている。
預金事業
2015年に英国で預金口座事業を導入した初めての自動車専属金融会社として、RCIバンクは、現在ではヨーロッパの4ヶ国(フランス、ドイツ、オーストリア及び英国)で実施されているリファイナンス多様化政策を推し進めている。この活動は、RCIバンクのリファイナンスの主な原動力である。
2015年12月末現在、貯蓄預金総額は2014年12月に比べて56%増加して102億ユーロで、すなわちルノー・グループの残高合計の32%を占めている。このようにしてRCIバンクは、その政策に沿って、予想より1年早く、自ら設定していた30%の2016年度目標を上回った。
事業活動
2014年度より11.6%増の1,389,836件の融資契約が行われ、RCIバンクは当年もその収益性の高い成長の勢いを維持し、アライアンス・ブランドの商業戦略を支援している。
ヨーロッパの自動車市場の成長及びアライアンス・ブランドの市場シェアの増加による恩恵を受け、RCIバンクは記録的な融資契約件数を達成した。この業績は、ブラジル及びロシアで自動車販売台数の著しい減少があったにもかかわらず、37.1%の自動車融資普及率に反映された(2014年度の35.2%から上昇)。
新規融資契約(カード及び個人融資を除く)はアライアンス・ブランド全体で増加し、156億ユーロに達した(2014年度より23.9%増)。
平均正常貸出金残高は2014年度のレベルから11.1%急増し、282億ユーロに達した。これには、顧客事業の214億ユーロが含まれる(14.1%の増加)。
RCIバンク・グループの戦略の柱であるサービス事業は、製品提供の多様化及びその国際的拡大を通じて、成長を続けている。たとえば、新規サービス契約件数は、2014年度に比べて31.5%増加した。
この事業活動は、顧客満足度とアライアンスのブランド・ロイヤリティを高める一助となっている。
新規融資契約(個人融資及びクレジットカードを除く)
(単位:百万ユーロ)
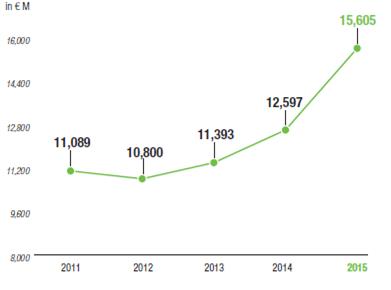
年度末残高純額
(単位:百万ユーロ)
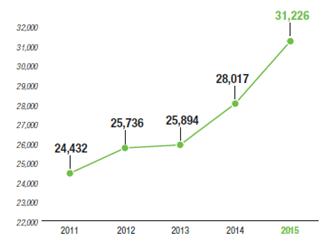
自動車融資契約総件数
(単位:1,000)
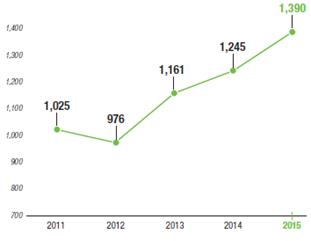
地理的に、RCIバンクは、ヨーロッパ及びアジア-太平洋地域の上昇傾向の自動車市場から恩恵を受けた。RCIバンクは、自動車融資普及率の上昇により、その地位を強固にした。
自動車の登録台数増加及びアライアンスメーカーによる新モデルの成功に支えられ、2015年度の新規自動車融資契約の件数はヨーロッパ地域で23.0%増加した。ヨーロッパでは、自動車融資普及率が40.2%で、昨年度に比べ3.8ポイントの増加を記録した。
背景に銀行間の激しい競争があるにもかかわらず、アジア-太平洋地域(韓国)では、2015年度末に自動車融資普及率が5.2ポイント増加し53.3%を記録した。
アメリカ地域では、ブラジルが自動車市場の落ち込みによる影響を受けたことから、新規自動車融資契約件数の減少が目立った。アルゼンチンの融資普及率の増加により、RCIバンクは当該地域で継続的に高くかつ安定した融資普及率(39.0%)を示すことができた。
アフリカ-中東-インド地域では、2015年に、インドで融資事業の展開があり、2014年度に比べて融資普及率は13.2ポイント減少し16.4%であった。インドを除けば、普及率は32.8%で3.1ポイントの増加であった。
ユーラシア地域では、トルコで自動車融資普及率が増加し(+2.6ポイント)、同時に自動車市場が非常に堅調な伸びを見せた(+26.1%)にもかかわらず、新規契約件数は減少した。ロシアでは、自動車市場の縮小(-35.1%)により、融資を受けた新規契約件数は減少した。ルーマニアでは、自動車融資普及率は安定的であった。
業績
ヨーロッパで増加傾向に戻り、新興市場では減速したことから、RCIバンクは、25.3%増の844百万ユーロの税引前利益を記録した。
利益
銀行業務純利益は、2014年度の1,259百万ユーロ(経常外項目を除く)から増加し、2015年度は1,362百万ユーロで、+8.2%の増加であった。この変動は、平均正常貸付金残高(APO)が282億ユーロに増加したこと(2014年度と比べて+11.1%)、また、サービスによる利ざやの寄与が増加したこと(2015年度の銀行業務純利益の28.7%)から説明ができる。
営業費用は429百万ユーロ、すなわちAPOの1.52%(経常外項目を除く場合APOの1.51%)で、2014年度と比べて14ベーシスポイントの減少であった。営業比率は2015年度に31.5%上昇した。この業績は、RCIバンクがその戦略を実施し、ルノー・グループの事業活動及び開発プロジェクトの成長を支援する一方で営業費用の管理能力を有していることを示している。
総リスク費用(カントリーリスクを含む。)はAPOの0.33%まで改善された(2014年度は0.43%)。顧客のリスク費用は、2014年度にAPOの0.50%であったのに対し、APOの0.40%まで下がった。ディーラーのリスク費用は、2014年度にAPOの0.20%であったのに対し、APOの0.13%であった。
経常外項目(2015年度は-1.4百万ユーロ、対して2014年度は-76.6百万ユーロ)を除く税引前利益は13.6%増加した。連結当期純利益-親会社株主持分は、2015年度に539百万ユーロに達し、417百万ユーロであった2014年度*に対して、29.3%の増加となった。
その商業成長とサービスの継続的な展開を強みとして、RCIバンク・グループは高度な収益性を維持し、他方で強健なリスク管理計画を維持している。
* RCIバンクSAスペイン支店の保険手数料のスプレッドに関する修正の後、2014年度連結財務諸表は修正再表示された。
業績
(単位:百万ユーロ)
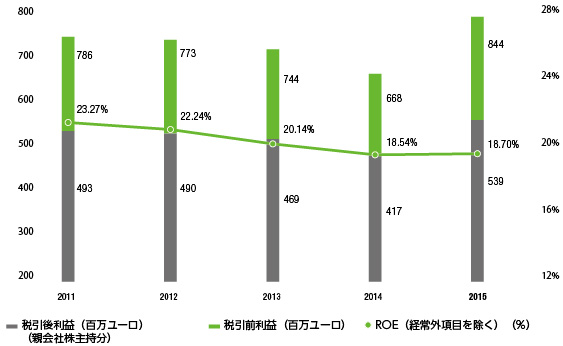
貸借対照表
とりわけヨーロッパで好調な商業実績は、貸付金残高純額を2014年12月末時点の280億ユーロから312億ユーロまで記録的に増加させた。
2015年12月31日現在の連結株主持分は、3,495百万ユーロに達した(2014年12月末現在は3,151百万ユーロ)。
フランス、ドイツ、オーストリア及び現在は英国でも、個人顧客からの預金(貯蓄預金及び定期預金口座)は、2015年12月末現在、102億ユーロに達している(2014年12月末現在は65億ユーロ)。これは、貸付金残高の32%に相当する。
経常外項目により影響を受けた2014年度のROEが16.4%であったのに比べ、18.7%に増加した。これらの項目の影響を除くと、ROEに変化はなかった。
支払能力
当社は、規制機関と共に、規制上の資本要件の計算に用いる方法を明確にした。これにより、バーゼルIフロアに関連する追加の資本要件は除外された。その結果、CET1支払能力比率は2015年12月末現在15.6%に達した。これに対し、類似の方法を用いた2014年度末は14.9%であった。
財務方針
RCIバンクは、非常に有利な市場で上半期に3つの公募債を発行した。1つ目は、5年債の500百万ユーロの公募債で、利率は0.625%でこれまでルノー・グループがユーロで支払った中で最も低い利率である。2つ目は、3年3ヶ月債の750百万ユーロの公募債で、利率は変動である。その後、ルノー・グループは、7年債の750百万ユーロの公募債を発行した。ローンチは2014年であった。下半期には、RCIバンクは5年債の500百万ユーロの公募債を発行した。同時に、様々な私募債を発行し、総額925百万ユーロ、満期は平均1.6年であった。
英国の子会社も、自動車ローンを裏付け資産とする600百万ポンドの私募証券化を遂行した。この取引は、2009年に行われ2014年以降に分割償還を行う取引に取って代わるものである。
この満期、利率及び種類が様々な債券の発行は、ルノー・グループが数年間推し進めてきた資金調達多様化戦略の一環であり、これにより最多数の投資家獲得の達成を可能にしている。
ヨーロッパ以外では、ブラジル、韓国、モロッコ及びアルゼンチンでも、ルノー・グループの事業体がそれぞれの国内債券市場を通じて資金調達を行った。加えて、ブラジルの子会社は、自動車ローンを裏付け資産として、466百万ブラジル・レアルの金額で最初の証券化取引を行った。
2012年にフランスで開始し、その後ドイツ及びオーストリアに拡大した預金事業は、6月に英国で展開された。
個人顧客向け預金は、37億ユーロ増加し、12月31日現在102億ユーロとなった。これは貸付金残高の32%に相当する。これらの資金に加え、ヨーロッパの範囲に基づき、未使用確定与信枠41億ユーロ、欧州中央銀行の金融政策オペレーションで担保の適格性を有する資産24億ユーロ、高品質流動資産(HQLA)22億ユーロ及び利用可能な現金2億ユーロにより、RCIバンクは、外部からの流動性の供給が利用できなくても、11ヶ月の間、商業活動の継続が確保される。
(2)ルノー・日産アライアンス
概要
16年にわたる協力関係
ルノー・日産アライアンスは、自動車業界で最も生産的で最も長く続いている異文化間の提携である。このユニークなパートナーシップは、2015年3月で16周年を祝っており、世界中に新しいプロジェクト及びパートナーを擁するまでに拡張しうる、実用的で柔軟なビジネスツールである。
2015年、ルノー・日産アライアンスは、前年より約1%増の8.53百万台の自動車を世界で販売するという記録を打ち立てた。ルノー・日産アライアンスの2015年の世界市場シェアは約10%となり、世界の自動車グループトップ4社のうちの1社に位置している。
ルノー・日産アライアンスの起源
ルノーが日産自動車株式会社の株式の36.8%を購入した1999年3月27日、ルノー・日産アライアンスが創設された。
ルノーは、2002年3月1日、日産に対する持分を36.8%から44.3%に引上げた。同時に、日産は、同社の完全子会社である日産ファイナンス株式会社を通してルノーの株式を取得した。日産ファイナンスは、2002年3月29日及び同年5月28日の2回の第三者割当増資によりルノーの株式資本の15%を取得した。日産がルノーの株式を取得したことで、ルノーの日産の経営成績に対する持分が既に発生していたように、日産のルノーの経営成績に対する直接の持分が発生した。日産はまた、ルノーの取締役会において2つ目の席を獲得した。
この第二段階において、ルノーと日産はさらにルノー・日産b.v.(RNBV)を設立し、ルノー・日産アライアンスの戦略を決定し、合同の長期的ビジョンを展開させることを任務とするアライアンス・ボードを設置した。
2010年4月のルノー・日産アライアンスとダイムラーとの間の戦略的協力の締結以降、ルノーは、日産株を43.4%保有しており、日産はルノー株を変更無しの15%保有している。
ルノー及び日産間の持分保有割合
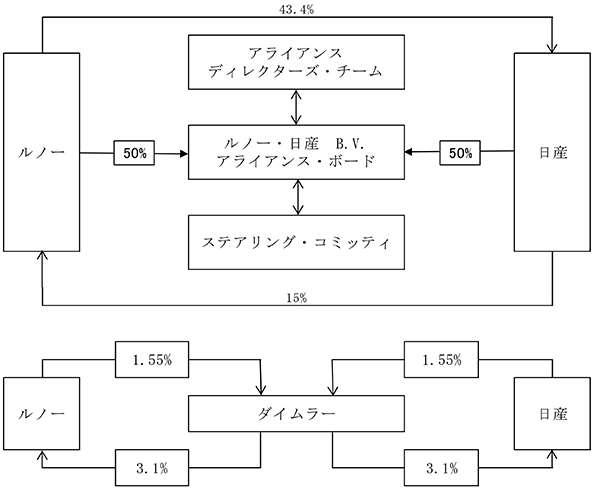
ルノー・日産アライアンスの行動指針及び目標
行動指針
ルノー・日産アライアンスは、すべてのパートナー間の信頼、尊重、そして透明性に基づいている。ルノー・日産アライアンスはアライアンスのパートナーとその顧客の利益に貢献する「win-win」な解決策を目指して努力する。ルノー・日産アライアンスは、各社の明確なブランド・アイデンティティと企業風土を保持しながら、規模の経済の最大化を図っている。
目標
ルノー・日産アライアンスは、長期にわたって持続されることが意図された以下の3つの目標を通じて、有益な成長の戦略を追求する。
‐ 各地域及び各市場セグメントで、品質と価値において、トップ3に入る自動車グループであること。
‐ 各パートナーが各々得意とする特定の領域でリーダーシップを発揮し、重要な技術で、トップ3に入る自動車グループであること。
‐ 営業利益合計額において、トップ3に入る自動車グループであること。
ルノー・日産アライアンスの組織
ルノー・日産アライアンスのガバナンス
オランダ、アムステルダムを拠点とするルノー・日産b.v.は、ルノー・日産アライアンスの戦略管理について責任を負っている。2002年3月28日に設立されたこの会社は、ルノーSA及び日産自動車株式会社の折半出資を受けている。
アライアンス・ボード
アライアンス・ボードの役割
アライアンス・ボードは、アライアンスの将来に影響を与えるすべての懸案事項について決定を行う組織であり、毎月約1回会合を開いている。最初のアライアンス・ボード・ミーティング(ABM)は2002年5月29日に開かれた。アライアンス・ボードはまた、両社のトップの幹部社員全員によるさらに大きなフォーラムも招集している。
アライアンス・ボード・メンバー
2011年11月以降、アライアンス・ボードは、アライアンス・ボードの会長兼CEOであるカルロス・ゴーンが率いてきた。カルロス・ゴーンは、ルノーの会長兼CEO及び日産の社長兼CEOでもあり、またロシア最大手の自動車メーカー、アフトワズの会長でもある。アライアンス・ボードには、ルノーからの4人のシニア・エグゼクティブ及び日産からの4人のエグゼクティブが含まれている。ルノーのエグゼクティブは、ティエリ・ボロレ(Thierry Bolloré)-執行副社長、最高競争力責任者、ジェローム・ストール(Jérôme Stoll)-執行副社長、最高業績責任者、ブリュノ・アンセリン(Bruno Ancelin)-執行副社長、製品企画及びプログラム及びマウナ・セペリ(Mouna Sepehri)-執行副社長、CEOオフィス。日産のエグゼクティブは、西川廣人-最高競争力責任者、フィリップ・クラン(Philippe Klein)-最高企画責任者、トレバー・マン(Trevor Mann)-最高業績責任者及びハリ・ナダ(Hari Nada)-上級副社長、CEOオフィス。
その他のルノー及び日産のエグゼクティブ・コミッティ・メンバーは、アライアンス・ボードに出席している。
ルノー・日産b.v.の役割
RNBVは、アライアンスの中長期戦略を決定する。RNBVは、世界レベルでの共同活動の調整を行っており、それぞれのパートナーの自主性を尊重し、合意に基づく運営手続を保証しながら決定を行うことを可能にしている。
RNBVは、下記「ルノー・日産b.v.の権限」に記載の通り、ルノーSA及び日産に対する限定された権限を有している。フランスのブローニュ・ビヤンクール(Boulogne-Billancourt)に本社を置くルノーSA及び日本の横浜を拠点とする日産自動車株式会社は、個別の意思決定機関を有している。事業活動の管理責任は、個別の取締役会と株主に対して説明責任を負う、各自のエグゼクティブ・コミッティが有している。
さらに、RNBVは、2001年4月に創設されたルノー・ニッサンパーチェシングオーガニゼーション(RNPO)と2002年7月に設立された共通情報システム会社、ルノー・日産インフォメーションサービシズ(RNIS)の株式を所有する。RNPOは、当初、ルノー及び日産により折半出資されており、その後、2003年6月にこれらの株式は、RNBVに譲渡された。
ルノー・日産b.v.の権限
RNBVは、ルノーSA及び日産の戦略的経営に関する限定的な意思決定の権限を有している。RNBVは、2つの会社が別個に行うことが困難である一方、かかる2社が世界的な実施を追及し、そのため規模の経済を活用することができることを確実にする決定について、ある程度の権限を有する。この意思決定の権限は、下記の分野に限定される。
・ 3年、5年及び10年計画(数量的データを使用した戦略的な会社のプロジェクト)の採用。
・ 製品計画の承認(現在又は将来の製品、自動車及び部品の設計、開発、生産及び販売に対応する戦略的計画の一部)。
・ 製品及びパワートレイン(プラットフォーム、車両、ギアボックス、エンジン及びその他部品等)の共通化に関する決定。
・ 下記を含む財務方針。
‐ 将来のモデル及び投資に適用される投下資本利益率の調査に使用される割引率及びハードル・レート
‐ リスク・マネジメントのルール及びそれらを管理する方針
‐ 資金調達及びキャッシュ・マネジメントのルール
‐ 債務レバレッジ
・ 共通の子会社の管理、並びにクロス・カンパニー・チーム(CCTs)及びファンクショナル・タスク・チーム(FTTs)の創設、変更、運営及び解散。これらのグループは主要なセクター及び事業分野のすべてにおいて活動しており、2社間の新たなシナジーの発掘を任務としている。チームのマネジャーは、それぞれの活動分野での進捗状況について、アライアンス・ボードに定期的に報告している。
・ ルノーSA及び日産により共同ベースでRNBVに課せられたその他のテーマ又はプロジェクト。
RNBVはまた、ルノーSA及び日産の2つの事業会社による一連の決定に関する提案を行うための唯一の権限も有する。これら2つの企業は、自由にかかる提案を受諾又は拒否できる。但し、日産及びルノーSAは、提案がRNBVにより行われた場合のみ、これらの決定を実施することができる。イニシアチブに関するRNBVの権限は、このようにして、2社のパートナーがそれらの方針を調和させることを保証している。
対象とする分野には以下が含まれる。
・ 共同子会社の創設及びその枠組み。
・ 補完的な報奨金制度。
・ 地理的であるか製品に関するかを問わず、総額100百万ドル以上の重要な対象の変更。
・ 戦略的投資、すなわち、500百万ドル以上の製品関連以外の投資。
・ ルノーSA又は日産自動車とその他の会社間の戦略的な協力。
アライアンスの構造
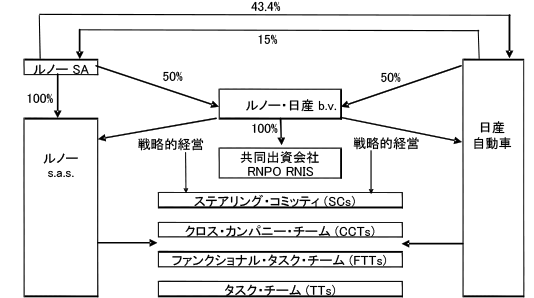
ルノーSA及び日産に関するその他すべての事項は、事業上、商業上、財政上又は労働関連であるかを問わず、各社が単独で管理し、それに対応する決定は、これらの会社のそれぞれの管理機関により単独でなされる。ルノーSA及び日産の2社は、自社の決定の自主性、それぞれのブランド・アイデンティティ、従業員が代表する組織及び従業員を維持している。2社はまた、それぞれ自社の業績に責任を負っている。
2015年度の活動
アライアンスの専門チームのサポートを得て、アライアンス・ボードは、いくつかの主要な目標に重点を置いた戦略的勧告を策定した。
‐ アライアンスの共同プロジェクト及び組織:アライアンスの国際的成長をサポートするRNBVは、共同事業体の設立を後押ししている。例えば、購買活動を拡大し、アフトワズと共にロシアで5番目の購買地域を設立した。かかる購買地域は、2015年1月に活動を開始した。
‐ OEMパートナーシップ:RNBVは、アライアンス及びその他のOEMの間での新パートナーシップを構築するための原動力である。アライアンスは、ドイツのダイムラー、中国の東風汽車及び日本の三菱自動車を含む数多くの自動車メーカーと、戦略的協力を行っている。
‐ コミュニケーション:RNBVは、注目を集めるイベントに的を絞ったイニシアチブを通じてアライアンスの活動及び事業をサポートしている。2015年度は、それらに、スイスのダボスにおける世界経済フォーラム年次総会、年末にパリで開かれたCOP21環境会議のスポンサーシップが含まれた。アライアンスのコミュニケーション・チームは、社内外で、ルノー、日産及びその他のパートナーがどのように協業しているかについてのメッセージを積極的に発信している。
アライアンスの運営管理
ルノー・日産アライアンスは、2つのグローバル企業が、互いに異なる文化、ブランド・アイデンティティ及び経営を維持しながらシナジー創出を目指す独自のパートナーシップである。その目標は、シナジーを高め、パートナーの両社が共にスケールメリットを確保することである。
ルノーと日産は2014年4月1日、4つの重要な機能を統合することを決定し、アライアンスの進化における新たなステップを踏み出した。その機能とは、研究・開発、生産技術・物流、購買及び人事である。機能の統合は、両社のマネジメントをさらに近付けると同時にシナジーを一層加速し、効率性とシナジーの深化に貢献することを目指している。
それ以外の機能についても、アライアンスは、主として2002年に開設されたクロス・カンパニー・チーム(CCT)及びファンクショナル・タスク・チーム(FTT)並びに2009年に設置された専任のアライアンス・グローバル・マネジャー・チームを通じてシナジーの追求を続けている。
統合プロジェクト
アライアンスの進化における最新のステップ
研究・開発、生産技術・物流、購買及び人事の統合は、これらの機能における決定の迅速化、重複の回避及び資源の共有を可能にすることによって、4つの機能の効率性とシナジーを加速している。2014年には38億ユーロであったアライアンスの年間シナジーは、2016年までに少なくとも43億ユーロまで増加する見込みである。
統合された各機能は、以下の通り、専任のアライアンス執行副社長1名により統率される。
・ 山口 豪(アライアンス執行副社長、アライアンス技術開発担当)
・ ジェローム・オリーブ(Jerôme Olive)(執行副社長、生産技術・物流担当)
・ 山内康裕(アライアンス執行副社長、購買担当、ルノー・ニッサン・パーチェシング・オーガニゼーション(RNPO)会長兼マネージング・ディレクター)
・ マリー・フランソワーズ・ダムザン(Marie-Francoise Damesin)(アライアンス執行副社長、アライアンス人事担当)
研究・開発、生産技術・物流及び購買担当のアライアンス執行副社長は全員、ルノー及び日産両社の最高競争責任者に直接報告を行い、当該最高競争責任者はルノー・日産アライアンスの会長兼CEOであるカルロス・ゴーンに直接報告を行う。人事担当のアライアンス執行副社長はCEOに直接報告を行う。
2014年4月、各社からの最高競争責任者及び統合された4機能のアライアンス執行副社長から成るアライアンス・マネジメント・コミッティも新たに設置され、ルノー・日産アライアンスの会長兼CEOがこれを統率している。アライアンス・マネジメント・コミッティは、アライアンスの統合された4機能の進捗を見直し、主要目的の達成を確保するために、毎月会合を開いている。
統合された機能の主要任務
統合された研究開発機能(アライアンス技術開発部門ともいう。)は、部品、パワートレイン、プラットフォーム及び先行開発の共通化を加速し、並びにアライアンスの技術資源の最適利用を実現している。機能の統合により、アライアンスは、その規模を最大限に活かすことが可能となっている。また、各社は共通して開発された技術を自社の特定の製品において用いることが可能となる。統合のおかげで、低排出ガス車に加えて、電気自動車、自動運転車及びインターネット接続車を含むアライアンスの戦略的なエンジニアリングに向けて、研究・先行開発(R&AE)チームが設立された。
新たに統合された購買機能は、この分野におけるルノーと日産の共通化の長い歴史をさらに強化している。統合は、グローバルな購買プロセス、方法論及びサプライヤーの知識の補強と、部品調達の現地化に貢献している。
生産においては、共通の産業戦略が制定された。アライアンスはアライアンス生産方式チーム及びインダストリアル・パフォーマンス・チームも設置している。これらのチームは、アライアンスによるルノーと日産の工場における自動車のクロス生産の最適化、ひいては生産力の最適利用に貢献している。日産ローグ(韓国のルノー釜山工場)、ルノー・ダスター及びクウィッド(インドにあるアライアンスのチェンナイ工場)並びに次世代の日産マイクラ(2016年に生産開始予定のフランスにあるルノーのフラン工場)はその一例である。
物流機能の創設は、ルノーと日産が両社のサプライチェーン及びロジスティクス機能をまとめることを可能としており、今後両社間のクロス生産の成長に貢献するだろう。
人事の統合は、人事において最善のプラクティスを提供すること、また、才能の開発及び多様性の促進からシナジーを創出することを目指している。例えば、労働力配分の管理、従業員の参加及び能力発揮の改善による能力開発、並びにアライアンス・マインドである。鍵となる指標には、人事サポート機能の統合、共通能力管理及びスタッフ交換計画、インド及び中国のトップ・エグゼクティブ及び現地アライアンス人事トップの共通開発プログラムが含まれる。
アライアンスの運営チーム及び委員会
統合された機能に加えて、アライアンスは、クロス・カンパニー・チーム(CCT)及びファンクショナル・タスク・チーム(FTT)を通じて統合された機能以外においても、引き続きシナジーを追求している。
RNBVのアライアンス・グローバルの専任マネジャーは、その他の分野におけるシナジーの加速とベストプラクティスの共有についても責任を負っている。このチームは2009年から配置されている。現在、アライアンス・グローバルのマネジャーは、以下の分野に重点を置いている。
1.アライアンスのAセグメント開発
2.アライアンスの情報システム(IS)/情報技術(IT)
3.アライアンスの管理
4.アライアンスのコミュニケーション及びマーケティング
5.アライアンスの財務・経済顧問
6.アライアンスのダイムラー・グループとの協力
7.アライアンスの通関及び貿易
8.アライアンスの製品計画
9.アライアンスのアフターセールス新事業開発(2015年度より新設)
アライアンスのグローバル・マネジャーはアライアンスCEOオフィス・RNBVの責任者に報告を行い、当該責任者はルノー・日産アライアンスの会長兼CEOに直接報告を行う。
ステアリング・コミッティ
ステアリング・コミッティの任務は、アライアンスのクロス・ファンクショナル戦略運営の優先事項を決定すること、アライアンス・ボード・ミーティングにおいて優先的議題となり得るテーマを提示すること、並びにクロス・カンパニー・チーム(CCT)及びファンクショナル・タスク・チーム(FTT)の活動のうち、ステアリング・コミッティの守備範囲に該当するものを調整することである。ステアリング・コミッティはCCTの範囲外の運営上の決定を行い、アライアンス・ボード・ミーティングに進捗状況を報告し、必要であれば決定事項に関する仲裁及び/又は確認を求める。
現在、11のステアリング・コミッティがあり、それぞれがアライアンス・プロジェクトの実施においてCCT及びFTTをサポートするさまざまな分野に重点を置いている。
| 1.最高競争責任者 | 7.アジア-太平洋(中国を除く。) |
| 2.企画 | 8.AMI(アフリカ・中東・インド) |
| 3.販売及びマーケティング | 9.アメリカ |
| 4.サービス | 10.ヨーロッパ |
| 5.コミュニケーション | 11.ロシア |
| 6.中国 |
ステアリング・コミッティ(SC)、CCT及びFTTの数並びに重点分野は、アライアンスの必要に応じて絶えず変化している。
クロス・カンパニー・チーム
クロス・カンパニー・チームは、両社のスタッフと専門家で構成される作業グループであり、さらなる協力が可能な分野を検討する。同チームはプロジェクトを定義し、その上で取締役会の承認を得たプロジェクトの実施を監視する。ルノーから1名、日産から1名のリーダーがCCTを共同で統率している。
現在、12のCCTが以下の分野に取り組んでいる。
| 1.製品企画 | 7.韓国 |
| 2.小型商用車 | 8.アフリカ |
| 3.車両情報技術 | 9.共同市場調査 |
| 4.車両技術 | 10.インド |
| 5.部品及び付属品 | 11.ASEAN(東南アジア諸国連合) |
| 6.コーポレート・セールス | 12.中東 |
ファンクショナル・タスク・チーム
ファンクショナル・タスク・チームはルノーと日産両社の専門家で構成されており、ベンチマーキング、ベストプラクティスの推進及びサポート機能において用いられるツールの調整といった観点から、不可欠なサポートをCCTに提供している。
以下の重要分野を対象とする15のFTTがある。
| 1.コーポレート・プランニング 戦略及び事業開発 | 9.マーケティング組織 |
| 2.生産技術パフォーマンス | 10.販売拡大 |
| 3.品質 | 11.顧客経験 |
| 4.コスト管理及び統制 | 12.サービス・エンジニアリング |
| 5.グローバル税務 | 13.法務及び知的所有権 |
| 6.共同メディアバイイング | 14.アライアンス・モータースポーツ |
| 7.共同イベント及びモーターショー | 15.コミュニケーション |
| 8.共同代理店 |
シナジーによる提携の利益測定
シナジーは、ルノーと日産の提携の利益を測定するための重要な方法の一つである。シナジーは、コスト削減、コスト回避及び収益増である。累積的シナジーではなく、新たなシナジーのみが、毎年カウントされる。関連するシナジーはそれぞれの会社にとって新たなチャンスである。ルノー・日産アライアンスは、2014年4月に実施した4つの重要な機能(研究・開発、生産技術・物流、購買及び人事)の統合のおかげで、シナジーがさらに加速するものと期待している。アライアンスが最初にシナジーの記録を開始した2009年に15億ユーロであった年間シナジーは、2018年までに55億ユーロを創出することを目指している。
アライアンスのシナジーは、クロス・カンパニー・チーム(CCT)の責任者から報告され、コスト管理者が検討を行う。ルノーと日産の損益計算書に対する影響は、アライアンス・ボード・ミーティングにおいて報告される。
シナジーの状況
2015年、アライアンスは41億ユーロを超えるシナジーを創出したと推定している。2015年の結果は2016年7月に発表される予定である。
2014年、ルノー・日産アライアンスのシナジーは前年の29億ユーロを上回り、過去最高の38億ユーロに達した。アライアンスがコモン・モジュール・ファミリー(CMF)のアーキテクチャーをベースとする新車両の発売を継続していることにより、購買、研究開発及び生産が、シナジーの増大に引き続き最も大きく貢献した。CMFは、アライアンスが独自に開発したモジュール・アーキテクチャーのシステムであり、シナジー増大の源泉である。
購買
ルノー・ニッサン・パーチェシング・オーガニゼーション(RNPO)
アライアンスは、共同購買戦略を追求し、共通サプライヤーのネットワークを構築することによって、多額のコスト削減を行うことが可能となっている。2001年4月に設立されたルノー・ニッサン・パーチェシング・オーガニゼーション(以下「RNPO」という。)は、ルノーと日産の間で設立された初めての合弁会社であり、これまでのところアライアンスのシナジーに最も大きく貢献している。
RNPOは当初、ルノーと日産のグローバル年間購買取引高の約30%を管理した。この比率は2009年にはアライアンスの全購買高の100%まで拡大した。世界中のニーズに応えようとする取組みの中で、RNPOの地理的範囲も、ルノーと日産が生産活動を行っているすべての地域に拡大した。2014年4月以降、重要な機能の統合により、またコモン・モジュール・ファミリー(CMF)のアーキテクチャーで共同開発される車両が一層増えたため、RNPOの規模と能力は増大した。
現在、各地域及びグローバルレベルでのすべてのプロジェクトを含むすべての購買活動はRNPOの管理下に置かれ、プログラム全体における一貫性が確保されている。現在の購買地域は、ヨーロッパ、南米、北米、アジア及びロシアの5つである。ロシアにおける購買は、2015年1月に創設されたアフトワズ・ルノー・ニッサン・パーチェシング・オーガニゼーション(ARNPO)が率いており、同市場における3社のすべての購買を担当している。
車両技術開発
プラットフォームの共有、そしてさらに重要な主要コンポーネントの共有は、非常に大きなシナジーを創出している。
新たに統合されたアライアンス技術開発部門と呼ばれる研究開発機能の主な目的は、自動車関連技術イノベーション、特にインターネット接続車及び自動運転の分野において、アライアンスをグローバル・リーダーとして位置づけることである。もう一つの重要な優先事項は、アライアンスのコスト・リーダーシップを強化し、スケールメリットを高めるため、ルノーと日産のプラットフォームと部品の共有率を増やすことである。
コモン・モジュール・ファミリー(CMF)
アライアンス技術開発部門は、アライアンスのコモン・モジュール・ファミリー(以下「CMF」という。)の手法をすべての車両セグメントにおいて拡大している。この独自に開発したモジュール・アーキテクチャーのシステムは、ルノー及び日産がより少ない種類の部品で幅広い種類の車両を生産することを可能にすると同時に、コスト削減効果を高め、顧客にとっての価値を拡大する。
CMFは、自動車を、エンジンコンパートメント、コックピット、フロントアンダーボディ、リアアンダーボディ、電子パッケージという5つの基本的モジュールに分類する。この5つのビッグモジュールは、「混合・適合」されて、非常に多様な種類の車両を生み出す。
アライアンスは、技術アーキテクチャーをさまざまなモデルで共有することによって劇的にコストを削減する一方で、顧客の選択肢を広げ、品質を高める。この手法によりエントリーコストは最大40%、購買コストは最大30%削減される。
CMFは、以下の3つの重要な車両セグメントをカバーする。
・ CMF-A:高成長市場向け小型低燃費車両
・ CMF-B:中型車両
・ CMF-C/D:ルノーと日産の多くのSUV及びクロスオーバーを含む大型車両
2013年11月に、日産は米国で初のCMFで開発した車両を発売した。SUV新型「ローグ」は、CMF-C/Dを適用した車両である。翌月には、CMF-C/Dを適用したクロスオーバーSUV「エクストレイル」を日本で発売した。また、2014年2月には、ヨーロッパでクロスオーバーの新型「キャシュカイ」の販売を開始した。
2015年4月、ルノーは、ルノー初のCMFモデルであるクロスオーバー新型「エスパス」を発売した。これもCMF-C/Dアーキテクチャーに基づき製造されている。2015年、ルノーはカジャールとタリスマンを発表した。これらもまた、CMF-C/Dをベースに製造されている。
2015年秋、アライアンスは、初のCMF-A車両であるルノー・クウィッドを発売した。これは、インドのチェンナイにあるルノー・日産アライアンス工場で製造されている。2016年には、日産がインド向けのCMF-A車両、ダットサンを発売する予定である。
CMF車両の開発は、購買から車両開発、パワートレインといったアライアンスの主要な事業分野のすべてにおけるシナジーを増大させているCMFは2020年までにルノーと日産の車両の70%をカバーすることが見込まれている。
研究及び先行開発
2014年4月、アライアンスは、研究・先行開発の戦略分野でルノーと日産が協業することができるように、研究及び先行開発の事業ユニットを創設した。その目標は、高額な次世代技術の開発費を削減し、アライアンスを主要技術において自動車メーカーの上位3グループのうちの1つに位置付けることである。
アライアンスの技術リーダーシップは、ゼロ・エミッション車、インターネット接続車及びサービス、並びに自動運転車という3つの重要な戦略的焦点に立脚している。
アライアンスはゼロ・エミッション車ではトップの地位にあり、2015年に約300,000台の電気自動車を全世界で販売した。これは、今日走行している電気自動車の約2台に1台に当たる。このリーダーシップを維持するため、アライアンスは、共通のゼロ・エミッション車戦略及び行程表を組み立てた。
ルノー・日産は、世界中の多数の施設で研究及び先行開発を行っている。かかる施設には、日本の厚木及びミシガン州ファーミントンヒルズにある日産の技術センター、フランスのギュイヤンクールにあるルノーの技術センター及び2011年に設立されたカリフォルニア州シリコンバレーのルノー・日産アライアンス研究室が含まれる。
生産
ルノーと日産は、1999年以降、生産実績管理の分野におけるノウハウを積極的に交換してきた。両社の生産方式、すなわちルノー生産方式(SPR)と日産生産方式(NPW)はアライアンス生産方式(APW)に基づき現在完全に連携しており、現場管理者は、ルノーと日産の全工場においてベストプラクティスを特定、展開するために、機械加工、エンジン組立、スタンピング、溶接、塗装、トリム及びシャーシを含むすべての分野で互いに直接評価テストを行うことが可能となっている。アライアンスの全工場は、互いのパフォーマンスを比較評価するため、毎年QCTP(品質、コスト、時間、生産性)に従ってランク付けされる。環境目標(例えば電気自動車用電池のリサイクルやエネルギー効率)に関する新たな課題は、ベストプラクティスの交換の新たな分野である。アライアンスは2015年に、クロス生産を行っている世界中のすべての工場でAPWの展開を開始した。また2016年までにはルノーと日産の全工場でAPWが採用される予定である。
地域ハイライト
中国
2013年12月、ルノー及び中国の東風汽車は、中国でのルノー車生産に向けて、合弁会社設立の契約に署名した。現在、武漢で合弁会社工場の建設工事が行われており、かかる工場は2016年初旬に公式オープンする予定である。合弁会社は、中国の様々な分野における日産の10年間の経験(建設工事、サプライヤーの選定及び従業員訓練を含む。)から利益を得ている。クロスオーバー車のカジャールは、中国で製造されるルノーの最初の自動車で、アライアンスCMF C/Dアーキテクチャーに基づき製造される予定である。
インド
インドは新たな成長市場に対するアライアンスの戦略の焦点のもう一つの重要な柱である。2010年に落成したチェンナイ工場は、アライアンスとして世界初の専用工場であり、アライアンス最大のプラットフォーム共有プロジェクトの本拠地である。
2015年、チェンナイ工場は、インド市場向けにルノー・クウィッドの生産を開始した。コンパクト・ハッチバックがアライアンスCMF-Aアーキテクチャーに基づき製造された最初の自動車である。これは、アライアンス・コモン・モジュール・ファミリーにおける最小かつ最も手頃なカテゴリーの自動車をカバーしている。クウィッドに加えて、同工場は、以下のルノー車、すなわちコンパクトカー新型「パルス」、コンパクトSUV「ダスター」、MPV「ロッジィ」、高級セダン「スカラ」を生産している。同工場では、高級ハッチバックの新型「マイクラ」、高級セダンの新型「サニー」、多目的バン「エヴァリア」、高級コンパクトSUV「日産・テラノ」と共に、「ダットサン GO」及び「GO+」といった日産車も生産している。
ルノーは、ヨーロッパ、アジア及びアフリカのその他の右ハンドル車市場にダスターを輸出している。日産は106ヶ国を超える国々に向けてマイクラとサニーを輸出しており、インドで第2位の乗用車輸出メーカーとなっている。
韓国
2014年9月、ルノー・サムスン・モーターズ(RSM)の韓国釜山工場は、北米市場において成功したクロスオーバーへの予想を上回る顧客需要を満たすため、同市場に向けた日産ローグ車の出荷を開始した。釜山工場の5年間の年間生産目標は約80,000台のローグ生産であった。2015年、この台数を110,000台まで増加させ、RSMの目標達成への加速化に貢献している。
アルゼンチン
2015年、アライアンスは、日産及びルノーが、日産NP300 1トンピックアップトラックとある程度共通のアーキテクチャーを共有するルノー向け1トンピックアップトラックの開発を開始したことを発表した。このトラックは、ルノー特有のデザインを有する予定で、メキシコ、クエルナバカの日産工場で2016年に生産を開始する、ルノー初の1トンピックアップトラックである。この1トンピックアップトラックは、当年後半における0.5トンピックアップの発売に続き、ピックアップセグメントへのルノーの2度目の参入となる。日産もまた、ラテンアメリカ向けに、日産NP300及びルノー1トントラックに加えて、メルセデス・ベンツ1トンピックアップトラックを、NP300をベースに、アルゼンチン、コルドバのルノー工場で製造する予定である。これら3種のトラックは、北アメリカを除く他の市場向けに、スペイン、バルセロナの日産工場でも製造される予定である。
これらの2つの工場におけるトラック生産は、この10年が終わるまでには開始する予定である。
サプライチェーン及びロジスティクス
2014年4月に生産技術・物流が統合された後、新設されたアライアンスの物流部門は、1名のアライアンス・グローバル副社長の下に、世界中のすべてのサプライチェーン及びロジスティクス・チームの監督を開始した。
ロジスティクスとサプライチェーンの運営がアライアンス傘下に統合されたことで、各社は互いのベストプラクティスから利益を受けることが可能となっており、これが巨大なスケールメリットをもたらし、共通のロジスティクス・ソリューションによる新プロジェクトへの対処を可能としている。
以下は共同ロジスティクス活動の具体例の一部である。
・ 複雑さを軽減するためにアウトバンド業務を共有:例えば英国におけるルノー、ダチア、日産及びインフィニティ全車の納品の管理は英国を本拠地とするアライアンス・ロジスティクス・チームが行っている。イタリアにおけるルノー、ダチア、日産及びインフィニティ全車の納品の管理は、フランスを本拠地とするアライアンス・ロジスティクス・チームが行っている。
・ ルノー・日産は各地域向けの梱包を標準化し、設計から車両出荷に至るまでのコンテナ及びその他の梱包に関する共通の手法を生み出した。ヨーロッパ向けインバウンド部品供給でいえば、梱包の標準化により、トラック積載率は70%超まで高まった。
・ ルノーと日産は、4年間にわたり、世界規模での全出荷プロセスの調整に共同で取り組んでいる。これにより海上航路が短縮され、貨物船積載率が上昇して、多額のコスト削減と市場投入までの時間短縮につながっている。
・ ヨーロッパ以外で部品を輸出し将来生産をサポートするために、ロジスティクス施設がモスクワに新設された。
以上に加えて、ルノー及び日産が互いの工場において徐々にクロス生産を行っていることにより、両社の物流プロセスの統合が加速している。
情報システム(IS)/情報技術(IT)
ルノー・日産・インフォメーション・サービシズ(RNIS)は2002年7月に設立され、共通のIS/IT活動を管理している。共通の範囲には企画、アーキテクチャー及び管理の各機能のほか、共同購入及びベストプラクティスの共有が含まれている。
2009年6月以降、RNBV ISのマネージング・ディレクター及び共通の最高情報責任者の管理の下に、ルノーと日産は、アーキテクチャー(オペレーティング・システム及びソフトウェア・パッケージの標準化、共通ソリューション)、ITプランニング及びシナジー(アライアンス標準ワークステーションの供給、ヨーロッパのインフラ部門向け共同調達)、プロジェクト管理及びISシナジー(ポートフォリオの最適化、共通アプリケーション、オフショア・アプリケーション、開発及び維持管理、並びに開発ツールの標準化)について協力している。
品質
アライアンス品質憲章は、共同の品質指針及び手続を定義しており、アライアンスの全プロジェクトに適用されている。
アライアンス品質憲章は、品質に関する主要プロセスすべてに適用される。主要プロセスとは、顧客品質調査、グループ品質目標、新モデル開発における品質管理、生産車品質保証、外注コンポーネントの品質保証、サービス品質保証(販売およびアフターサービス)、技術進歩の品質、ワランティポリシーと手順などである。
この憲章は、以下のような共通の品質ツールを用いることによってルノーと日産を一層緊密にしている。
・ アライアンス車両評価システム(AVES)― ルノーと日産両社にとって、自社及び競合他社の最終製品の品質を顧客の視点から評価する唯一の共通かつ独自な方法
・ アライアンス新製品品質手続(ANPQP)― サプライヤー向けに開発され、すべての新プロジェクトに拡大適用されている品質測定システム。ANPQPは、プロジェクトの当初企画段階から生産開始を経て製品寿命の終了に至るまでの、サプライヤーに関するルノーと日産の要求を定義するために開発された。
・ アライアンス・サプライヤー評価基準(ASES)― 結果とプロセスの観点からサプライヤーの品質管理システムの水準を評価し、グループ外で製造される部品の百万分の1(PPM)目標不良品率を定義するための基準
品質ファンクショナル・タスク・チームは、ルノーと日産両社における品質向上のため、また両社による中期品質目標の達成を助けるため、両社のベストプラクティスを研究している。ベストプラクティスは、日本、米国及びヨーロッパから集められ、必要であれば両社において実施される。
従来とは異なる分野におけるシナジー
アライアンスは、販売やマーケティングといった、従来とは異なる事業分野におけるシナジー効果からも利益を得ることが増えている。
グローバル共同メディアバイイング
2009年以降、ルノーと日産は、ヨーロッパ、ロシア、アルジェリア、モロッコ、インド及びメキシコにおいて、同一のメディアバイイング代理店を使用している。オムニコム OMDは、拡大ヨーロッパ24ヶ国においてルノー向けメディアバイイングを行い、また20ヶ国において日産向けメディアバイイングを行っている。2015年の予算は合わせて700百万ユーロを超えた。
共同フリート契約
アライアンスの幅広い商品ラインナップ及び世界中の販売拠点のおかげで、ルノーと日産は大手の法人顧客と独占的フリート契約を締結することが可能となっている。
アライアンスは、栄養食品会社のダノン、ITグループのアトス、医薬品グループのメルクを含む世界中の法人顧客と、多数のフリート契約を締結している。
モーターショー
2012年以降、アライアンスの専門チームが、アライアンスの6ブランド(ルノー、日産、インフィニティ、ダチア、ダットサン及びルノー・サムスン・モーターズ)に関する世界中のモーターショーを担当している。アライアンス・モーターショー・チームの創設により、コストを削減すると同時に、モーターショーに対する共通の戦略的アプローチ及び共通の戦略的ツールを持つことが可能となっている。
4【関係会社の状況】
(2015年12月31日現在)
(1)親会社
該当事項なし。
(2)子会社
2015年12月31日現在におけるルノーの連結子会社の総数は、151社であった。
そのうち重要な子会社は以下の通りである*。
(* 個々の収益値は、連結財務諸表の作成で用いた基準に基づき評価し提示している。)
ルノーS.A.S.(RENAULT S.A.S.)
フランス、ブローニュ・ビヤンクール・セデックス 92512、ケ・ル・ガロ 13-15
ルノーs.a.s.の株式資本は533,941,113ユーロで、一株当たり15.250ユーロの議決権付株式35,012,532株に分割されている。
ルノーはルノーs.a.s.の株式資本及び議決権の100%を直接的に保有している。
事業内容:自動車(商用車、小型商用車及び乗用車、トラクター、農業機械並びに建設機器)の設計、製造、販売、修理、整備及びリース、また、自動車製造に関連して使用される部品及び装置の設計及び生産。さらにかかる事業活動に関する各種サービスその他上記目的に直接的又は間接的、かつ全体的又は部分的に関連する工業、商業、財務、投資、不動産取引を行う。
2015年12月31日現在の収益:37,594百万ユーロ。
2015年12月31日現在の従業員数:30,895名。
RCIバンク SA(RCI BANQUE SA)
フランス、ノアジ・ル・グラン セデックス 93168、パヴェ・ヌフ通り 14
RCIバンクの授権株式資本は100,000,000ユーロで、一株当たり100ユーロの議決権付株式1,000,000株に分割されている。
ルノーs.a.s.は、RCIバンクの株式及び議決権の100%を直接的に保有している。
事業内容:販売金融会社並びにルノー及び日産の顧客にサポート及びサービスを提供している会社の持株会社。ルノー及び日産ヨーロッパの自動車及び予備部品の在庫のための融資を行っている。
2015年度の純融資額:156.6億ユーロ。
2015年12月31日現在の貸借対照表合計(連結):37,073百万ユーロ。
2015年12月31日現在の従業員数:2,977名。
ルノー・リテール・グループ(フランス)(RENAULT RETAIL GROUP (FRANCE))
フランス、クラマール セデックス 92142、ドニ・パパン通り2
ルノー・リテール・グループの株式資本は99,832,670ユーロで、一株当たり5ユーロの議決権付株式19,966,534株に分割されている。
ルノーs.a.s.はルノー・リテール・グループ S.A.の授権資本及び議決権の100%を直接的に保有している。
事業内容:乗用車及び小型商用車の取引、修理、整備及びリース。
フランスに48拠点を有する。
2015年12月31日現在の収益:4,155百万ユーロ。
2015年12月31日現在の従業員数:6,772名。
ルノー・エスパーニャ (RENAULT ESPAÑA)
スペイン、バリャドリッド 47001、72、マドリード通り
ルノー・エスパーニャの授権株式資本は126,501,414ユーロで、一株当たり6ユーロの議決権付株式21,083,569株に分割されている。
ルノーs.a.s.はルノー・エスパーニャの授権株式資本及び議決権の99.78%を直接的に保有している。
事業内容:スペインにおける、ルノーの乗用車及び小型商用車の製造、及びその販売子会社レクザ(Recsa)を通しての販売。
バリャドリッド、パレンシア及びセヴィリアに工場を有する。
2015年12月31日現在の収益:7,084百万ユーロ。
2015年12月31日現在の従業員数:11,900名。
ルノー・ドイツランド(RENAULT DEUTSCHLAND)
ドイツ、ブリュール 50321、ルノー・日産ストラッセ 6-10
ルノー・ドイツランドの授権株式資本は10,655,322.80ユーロで、一株当たり511.29ユーロの議決権付株式20,840株に分割されている。
ルノーs.a.s.はルノー・ドイツランドの授権株式資本及び議決権の60%を直接的に保有している。また、ルノー・グループb.v.はルノー・ドイツランドの授権株式資本及び議決権の40%を直接的に保有している。
事業内容:ルノー・日産共同営利団体。
2015年12月31日現在の収益:2,397百万ユーロ。
2015年12月31日現在の従業員数:398名。
ルノー・イタリア(RENAULT ITALIA)
イタリア、00156 ローマ、ヴィア・ティブルティーナ 1159
ルノー・イタリアの授権株式資本は2,582,500ユーロで、一株当たり10.33ユーロの議決権付株式250,000株に分割されている。
ルノーs.a.s.は、ルノー・イタリアの授権株式資本及び議決権の100%を直接的に保有している。
事業内容:ルノーの乗用車及び小型商用車の販売。
2015年12月31日現在の収益:2,051百万ユーロ。
2015年12月31日現在の従業員数:233名。
レヴォズ(REVOZ)
スロベニア、ノヴォ・メスト 8000、ベロンクラニシュカ セシュタ 4
レヴォズの授権株式資本は55,081,000ユーロで、一株当たり100ユーロの議決権付株式550,810株に分割されている。
ルノーs.a.s.は、レヴォズの株式資本及び議決権の100%を直接的に保有している。
事業内容:乗用車の製造。
ノヴォ・メストに工場を有する。
2015年12月31日現在の収益:1,028百万ユーロ。
2015年12月31日現在の従業員数:2,100名。
ルノー・ファイナンス(RENAULT FINANCE)
スイス、ローザンヌ、カーズ・ポスタル 1007、ローダニ通り 48
ルノー・ファイナンスの授権株式資本は230,600,000スイス・フランで、一株当たり500スイス・フランの議決権付株式461,200株に分割されている。
ルノーs.a.s.が、ルノー・ファイナンスの株式及び議決権の100%を保有している。
事業内容:ルノー及び日産のための資本市場取引(外国為替、金利取引及び工業金属取引のヘッジ)及び自己勘定のインターバンク取引。
2015年12月31日現在の資産合計(連結):9,550百万ユーロ。
2015年12月31日現在の従業員数:31名。
ルノー・ユーケー(RENAULT UK)
英国、ハートフォードシャー、リックマンズワース WD3 9YS、メイプル・クロス、デナム・ウェイ、ザ・リバーズ・オフィス・パーク
ルノー・ユーケー・エルティーディーの授権株式資本は2,750,000英国ポンドで、一株当たり1英国ポンドの議決権付株式2,750,000株に分割されている。
ルノー・グループUKは、ルノー・ユーケー・エルティーディーの株式資本及び議決権の100%を直接的に保有している。
事業内容:ルノーの乗用車及び小型商用車の販売。
2015年12月31日現在の収益:1,889百万ユーロ。
2015年12月31日現在の従業員数:180名。
ルノー・ベルギー-ルクセンブルク(RENAULT BELGIQUE LUXEMBOURG)
ベルギー、1050-ブリュッセル、ブールバール・ドゥ・ラ・プレーヌ 21
授権株式資本は18,610,000ユーロで、一株当たり275.7ユーロの議決権付株式67,500株に分割されている。
ルノー・グループはルノー・ベルギー-ルクセンブルクの授権資本及び議決権の100%を間接的に保有している。
事業内容:ルノー及びダチア・ブランドの自動車及び交換部品のベルギー及びルクセンブルク大公国への輸入。
2015年12月31日現在の収益:1,193百万ユーロ。
2015年12月31日現在の従業員数:196名。
ルノー・ド・ブラジル(RENAULT DO BRASIL)
ブラジル、サン・ジョゼ・ドス・ピニャイス、エスタード・ド・パラナ、ボルダ・ド・カンポ、av.ルノー 1300
ルノー・ド・ブラジルの授権株式資本は1,255,210,580.47ブラジル・レアルで、422,669,009,499株に分割されている(うち、議決権付株式が285,438,214,584株、議決権の付いていない株式が137,230,794,915株で、すべて額面価格なし)。
ルノー・グループは、ルノー・ド・ブラジルの株式資本の99.85%及び議決権の100%を直接的に保有している。
事業内容:自動車の生産及び組み立て、並びに自動車の機器、部品及び付属品の生産。
2015年12月31日現在の収益:2,002百万ユーロ。
2015年12月31日現在の従業員数:4,999名。
ルノー・アルジェンティーナ(RENAULT ARGENTINA)
アルゼンチン、ブエノス・アイレス 1414、フライ・フスト・サンタ・マリア・デ・オロ 1744
ルノー・アルジェンティーナの授権株式資本は600,872,556アルゼンチン・ペソで、一株当たり1アルゼンチン・ペソの議決権付株式600,872,556株に分割されている。
ルノー・グループは、ルノー・アルジェンティーナの授権株式資本及び議決権の100%を間接的に保有している。
事業内容:ルノー自動車の製造及び販売。
2015年12月31日現在の収益:1,266百万ユーロ。
2015年12月31日現在の従業員数:2,242名。
ルノー・サムスン・モーターズ(RENAULT SAMSUNG MOTORS)
韓国、釜山、江西区、618-722、ルノー・サムスン大路 61
ルノー・サムスン・モーターズの授権株式資本は440,000,000,000ウォンで、一株当たり5,000ウォンの議決権付株式88,000,000株に分割されている。
ルノー・グループは、ルノー・サムスン・モーターズの株式資本及び議決権の79.90%を直接的に保有している。
事業内容:乗用車の製造及び販売。
釜山に工場を有する。
2015年12月31日現在の収益:3,965百万ユーロ。
2015年12月31日現在の従業員数:4,256名。
ルノー・アルジェリアSPA(RENAULT ALGÉRIE SPA)
アルジェリア、16270-アルジェ、ゾーン・インダストリエル・ウエ・スマール、ルート・ダルエルベイダ 13
授権株式資本は1,037,001,545アルジェリア・ディナールで、議決権付株式1,037,001株に分割されている。
ルノーs.a.sは、ルノー・アルジェリアSpaの授権資本及び議決権の100%を直接的に保有している。
事業内容:ルノー及びダチア・ブランドの乗用車及び小型商用車の販売。
2015年12月31日現在の収益:981百万ユーロ。
2015年12月31日現在の従業員数:761名。
ルノー・コマース・マロック(RENAULT COMMERCE MAROC)
モロッコ、20000-カサブランカ、プレース・バンドエン・カサブランカ
授権株式資本は50,000,000モロッコ・ディルハムで、一株当たり160モロッコ・ディルハムの議決権付株式312,500株に分割されている。
ルノーs.a.sは、ルノー・マロックの授権資本及び議決権の80%を直接的に保有している。
事業内容:ルノー及びダチア・ブランドの自動車の輸入及び販売。
2015年12月31日現在の収益:742百万ユーロ。
2015年12月31日現在の従業員数:604名。
ルノー・タンジェ・エクスプロイテーション(RENAULT TANGER EXPLOITATION)
モロッコ、90000-タンジェ、プロヴァンス・ファース・アンジュラ、コミューン・ドゥ・メルーサ、ゾーン フランシェ メルーサ I
授権株式資本は42,000,000ユーロで、一株当たり100ユーロの議決権付株式420,000株に分割されている。
ルノー・グループは、ルノー・タンジェ・エクスプロイテーションの授権資本及び議決権の100%を直接的に保有している。
事業内容:ルノー自動車の研究、製造及び販売。
2015年12月31日現在の収益:2,003百万ユーロ。
2015年12月31日現在の従業員数:5,984名。
オヤック・ルノー・オートモビル・ファブリカラリ(OYAK-RENAULT OTOMOBIL FABRIKALARI)
トルコ、イスタンブール、81190、ウムラニエ BP 34770、F.S.M Mah. バルカン Cd. No.47
オヤック・ルノー・オートモビル・ファブリカラリの授権株式資本は323,300,000トルコ・リラで、一株当たり0.010トルコ・リラの議決権付株式32,330,000,000株に分割されている。
ルノー・グループは、オヤック・ルノー・オートモビル・ファブリカラリの授権株式資本及び議決権の51%を直接的に保有している。
事業内容:ルノー車の製造及び組立。
ブルサに工場を有する。
2015年12月31日現在の収益:3,132百万ユーロ。
2015年12月31日現在の従業員数:6,248名。
ダチア(DACIA)
ルーマニア、ミオヴェニ 115400、Str.ウジネイ nr 1
ダチアの授権株式資本は2,541,738,210.57ルーマニア・レイで、一株当たり0.100ルーマニア・レイの議決権付株式25,417,382,105.39株に分割されている。
ルノーは、ダチアの授権資本及び議決権の99.43%を直接的に保有している。
事業内容:乗用車の製造及び販売。
ピテシュチに工場を有する。
2015年12月31日現在の収益:4,277百万ユーロ。
2015年12月31日現在の従業員数:14,178名。
CJSC ルノー・ロシア(CJSC RENAULT RUSSIA)
ロシア、モスクワ 109316、ヴォルゴグラドスキー・プロスペクト 42、ハウジング36
CJSC ルノー・ロシアの授権株式資本は6,841,426,980ロシア・ルーブルで、一株当たり1947.46ロシア・ルーブルの議決権付株式3,513,000株に分割されている。
ルノー・グループは、CJSC ルノー・ロシアの授権資本及び議決権の100%を直接的に保有している。
事業内容:ルノーの自動車の組み立て、輸入、マーケティング及び販売。
2015年12月31日現在の収益:1,186百万ユーロ。
2015年12月31日現在の従業員数:3,256名。
(3)関連会社(8)
2015年12月31日現在におけるルノーの関連会社の総数は、17社であった。
そのうち重要な関連会社は以下の通りである。
(8) 関連会社とは、i)ルノー・グループが重大な影響を及ぼし、持分法により財務諸表に含まれている会社及び ii)比例ベースで連結された合弁会社を意味する。
自動車部門
日産自動車株式会社(NISSAN Motor Co., Ltd.)
日本国、神奈川県横浜市神奈川区宝町2番地
日産自動車株式会社の授権株式数は6,000,000,000株である。発行済資本は605,813,000,204.581円で、一株当たり134円の議決権付株式4,520,715,112株に分割されている。
ルノーS.A.は、日産の株式の43.4%及び議決権の43.7%を直接的に保有している。
事業内容:日産自動車グループは自動車の設計、製造及び販売を行っている世界的な自動車製造業者である。ルノーとの関係については、本第2‐3.‐(2)「ルノー・日産アライアンス」を参照のこと。
アフトワズ(AVTOVAZ)
ロシア連邦、トリアッティ 445024、ユジノエ・ショセ 36
アフトワズの株式資本は11,421,137,155ロシア・ルーブルで、一株当たり5ロシア・ルーブルの議決権付株式2,284,227,431株に分割されている。
ルノーSASは、アライアンス・ロステック・オートb.v.の株式の50%マイナス1株を直接的に保有しており、アライアンス・ロステック・オートb.v.はアフトワズの74.51%を保有している。
事業内容:アフトワズはロシアの自動車製造業者である。ルノーとの関係については、本第2-3.-(1)- B.-「アフトワズ(AVTOVAZ)」を参照のこと。
金融会社(関連会社)
ルノー・クレジット・カー(Renault Credit Car)
ベルギー、ブリュッセル 1000、ラヴァンステン通り 60/15
RCIバンクS.A.は、ルノー・クレジット・カーの株式及び議決権の50.1%を間接的に保有している。
事業内容:小売信用
5【従業員の状況】
従業員:内訳及び傾向
過去3年間の地域別従業員数内訳
| 従業員報告の範囲 | 2013年 | 2014年 | 2015年 | 2015年の割合 |
| ルノー・グループ*(終身雇用及び任期付き雇用) | 121,807 | 117,395 | 120,136 | |
| ヨーロッパ地域 | 66,467 | 65,902 | 67,973 | 56.6% |
| 内フランス | 48,550 | 46,365 | 45,579 | 37.9% |
| アフリカ-中東-インド | 10,902 | 10,750 | 11,978 | 10.0% |
| アメリカ | 12,043 | 10,091 | 9,488 | 7.9% |
| アジア-太平洋 | 4,581 | 4,360 | 4,356 | 3.6% |
| ユーラシア | 27,814 | 26,292 | 26,341 | 21.9% |
* 海外駐在員は自国において計算される。
ルノー・グループの従業員は、5地域36ヶ国で働いている。「主要10ヶ国」(アルゼンチン、ブラジル、フランス、インド、モロッコ、ルーマニア、ロシア、韓国、スペイン及びトルコ)は総従業員の90.1%を占める。
2015年12月31日現在、ルノー・グループの従業員(終身雇用及び任期付き雇用契約)は合計120,136名で、自動車部門に117,159名、販売金融部門に 2,977名であった。この数は、2014年度に比べ2.3%増加している(2014年度末現在の従業員数は117,395名)。この増加の主な原因は、ヨーロッパの生産工場にプラスの影響を及ぼしている、ヨーロッパにおける活動の増加である。
その結果、2015年度のヨーロッパにおける従業員数の変動は、競争契約のプラスの影響及びヨーロッパで生産されたモデルの成功と結びついて、競争契約に基づくコミットメントの1つを反映した。
AMI地域では、従業員数の増加の主な原因は、モロッコにおける工場の拡張である。
この傾向に反して、ブラジル及びロシアは、市場の低迷に応じて従業員の削減のために迅速な行動を取らなければならなかった。
過去3年間の従業員の男女内訳
2015年12月31日現在、ルノー・グループの従業員総数に占める女性の割合は着実に増加を続け、グループの従業員の18.8%を示した(対して2014年度末は18.4%、2013年度は17.6%)。多様性のある雇用に関する積極的な方針により、この前進は継続していく。
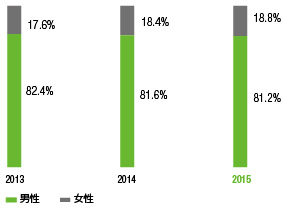
地域別男女内訳
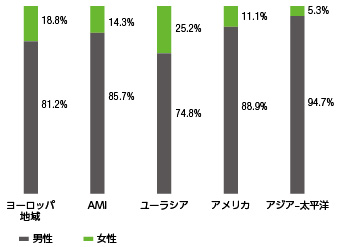
男女の内訳は、2015年12月31日現在の完全連結会社の基準(117,185)に基づき算出されている。
年齢別従業員内訳
年齢別の内訳は引き続き均衡が取れている。従業員の18%が30歳未満、33%が30歳から39歳の間、28%が40歳から49歳の間、また21%が50歳超である。
この内訳は2014年度と類似している。
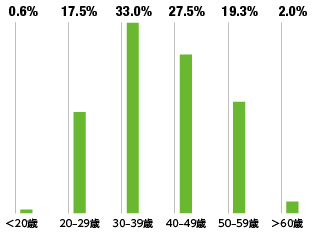
年齢別内訳は、2015年12月31日現在の完全連結会社の基準(117,185)に基づき算出されている。
雇用内訳
2015年12月31日現在、ルノーは17,000名超を雇用しており(終身雇用及び任期付き雇用契約)2014年度より77%の増加である。この増加は、ルノーが、モロッコ、スペイン及びインドにおける事業の増加及びルーマニアのような特定の国における高い離職率に対応することを可能にしている。フランスでは、ルノーは競争契約の誓約の範囲を超えて、2015年に1,000名の従業員を終身契約で雇用し、また1,000名の実習生を雇用して、工場の拡張に対応し未来の自動車を開発することを発表した。2015年12月31日現在、ルノーはフランスで1,666名の実習生を雇用した。
3年間の地域別雇用内訳
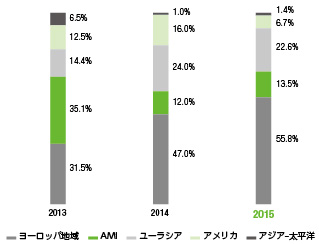
地域別解雇内訳
同時期の解雇人数は1,470名で、2014年度(1,977名)より25.6%の減少である。
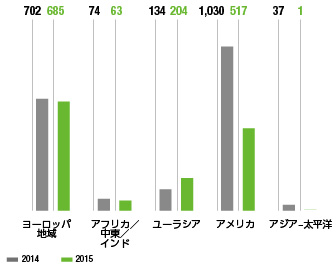
人件費の管理
この新たな成長を背景に、2015年度のルノー・グループの人件費は合計5,408百万ユーロで、そのうち5,177百万ユーロが自動車部門の人件費であった。これらの人件費は、絶対値で2014年度より多いが(160百万ユーロの増加)、ルノー・グループの売上高に対する割合では下降傾向を保って、12.8%から11.9%に減少した。主要10ヶ国(アルゼンチン、ブラジル、フランス、インド、モロッコ、ルーマニア、ロシア、韓国、スペイン及びトルコ)の人件費は、ルノー・グループの人件費の88%を占めた。
2015年度における人件費の変化は、ヨーロッパ市場の堅調な回復及び当グループの主要な新興市場における環境のさらなる悪化を伴う、事業の複合的な業績を反映している。さらに、この不確実な環境において、当社の競争性を保つ賃金政策は、社会的パートナーとの継続的な対話の一環として実施が継続された。この対話はこれまでに、スペイン(2012年11月)、フランス(2013年3月)、ブラジル(2014年7月)及びスロベニア(2014年9月)における雇用及び賃金に関する複数年の契約の締結をもたらし、2015年現在その効力が続いている。
地域別人件費
| 2015年 (百万ユーロ) | 2014年 (百万ユーロ) | 2013年 (百万ユーロ) | 2015年平均コスト (千ユーロ) | |
| ルノー・グループ | 5,408 | 5,248 | 5,494 | 45.5 |
| ヨーロッパ地域* | 4,061 | 3,889 | 4,084 | 60.7 |
| 内フランス | 3,066 | 3,004 | 3,240 | 66.7 |
| ユーラシア | 501 | 555 | 590 | 19.1 |
| アメリカ | 368 | 389 | 448 | 37.5 |
| アジア-太平洋 | 298 | 255 | 221 | 68.4 |
| アフリカ-中東-インド | 180 | 160 | 151 | 15.9 |
* ヨーロッパには、ルノー・日産・グローバル・マネジメントが含まれる。
柔軟な作業組織
労働時間に関して、ルノー・グループは操業している国の法的義務及び団体協約を遵守している。
雇用を守り自動車市場の変動に適応するために、ルノーは、柔軟な労働時間のシステムを導入している。従業員代表及び労働組合との協議を経て、ルノーは、会社の利益と職場における対象の従業員の生活の質との間での最良かつ可能なバランスを見つけることを目指している。その対策は、大量の需要に応えるためにシフト制の義務化を加えたり、需要の減少時には労働時間を削減したり、とりわけ個別に又は集団で休日を利用するなどして、特に労働時間の再構成の条件に重点を置いている。
例えばフランスの工場では、操業時間は午前6時30分から午後9時までであり、1年間で労働者の「通常」週平均労働時間は35時間である。工場における原則は、8時間交代の2回シフト制で、需要急増時には、固定の夜勤チームを取り入れている。これらのチームが同様にして勤務し、チームの週平均労働時間は35時間である。
スペインでは、3大労働組合(UGT、CC.OO及びCCP)と締結した2014-2016労働契約において、有志の「アンチ・ストレス」チームを設けることによりキャプチャーに対する強い需要への対応が含まれている。これによって、当社は、週7日間労働する機会を得られ、一方で、医療サービスの助けを得て、従業員のバイオリズムに対する支障がないようにしている。
スロベニアでは、2014年10月30日に労働パートナーとの間で締結された2014年、2015年及び2016年を対象とする契約において、活動の変化、就業時間の調整、雇用及び報酬を複合的に定めている。
ルノー・グループはまた、従業員にとってより良いワークライフバランスを達成できるように、選択的かつ柔軟な労働時間構成を導入する。例えば、可能な国では在宅勤務の活用である。
- フランスでは、2007年1月22日に在宅勤務契約が締結され、それによって、従業員は、本人が希望しかつ本人の活動において許可される状況であれば、週に1日から4日の在宅勤務が可能となっている。2015年度末現在、約2,000名の従業員がこのプログラムに参加している。満足度調査において、在宅勤務者は皆、このスキームによって、特に通勤時間の削減により、ワークライフバランスが改善され、仕事の効率性が上がっていると話す。
- ルーマニアでは、2015年9月15日から在宅勤務のスキームが導入された。現在までに、このスキームに登録されている60名の従業員が特定の条件の下で週に1日在宅で仕事をする資格を有する。このスキームは柔軟性を与え、ワーキングライフの質を改善する。
- アルゼンチンでも、2015年11月より在宅勤務のスキームが試験運用されている。2015年末までに50を超える要望をスタッフから受けている。
動的なスキル管理
絶えず変化している産業において、動的なスキル管理は競争力のキードライバーである。これは、事業における主要な変化にルノーを適応させることを意味している。つまり、一方で人的資源を守り、同時にますます要求が高まっていく市場と顧客のための革新能力を磨くことである。この動的なスキル管理方針は、仕事で使うスキルを高め、雇用可能性を改善する手法を従業員に与えるものでもある。最後に、これは、ルノーの主にデジタル面での転換をサポートする方法でもある。これは、ルノーの4つの主要ビジネスラインである、設計、製造、販売及びサポートに影響を与える。
各ビジネスラインは、人事部門及び各分野で社内専門家を育成し活用するために創設された専門家ネットワークによってサポートを受けており、世界中のさまざまなルノー事業体の現実世界におけるニーズ及びプライオリティに沿って、中期的な戦略的スキル要件の総括を確立するためにスキル要件の世界的評価を毎年行っている。
これらの評価がもたらしたアクション・プランは、資源を効果的に配置し、戦略的雇用ニーズを定義し、関連スキルの育成に関するトレーニングプログラム及び再トレーニングに注力し、またルノー・日産アライアンスのより広い範囲でのキャリア・パスを策定するために利用される。
トレーニング
ルノーは、動的なスキル管理及び能力管理のアプローチの一環として、すべての従業員(終身雇用及び任期付き雇用契約)をトレーニングすることを約束している。2015年、ルノー・グループ全体でトレーニングへのアクセスのレベルは83%を占めている。
そのため、ルノー・グループのトレーニングコースは、当社の各ビジネスラインに具体的に関連したコースから、自己啓発、外国語習得又は職能上の枠を超えたスキル習得を目的として考案された、より個人向けのコースまで、職業訓練のすべての分野を対象としている。
ルノー・グループのトレーニング方針は、クリティカル・スキルの開発及びセンシティブ・スキルの再トレーニングを優先事項としている。スキル開発に責任を有する全13校のビジネススクールは、動的なスキル管理概念に基づきその世界的なトレーニング方針を展開している。トレーニングのプライオリティは、世界中で国毎に展開されている。
2015年には例えば、品質及び顧客満足のための学校(Quality and Customer Satisfaction School)が、顧客満足プランの公表に伴い新しいグローバル・トレーニング・プログラムを開始した。その目的は、この概念を、全事業にわたり関連する110,000名の従業員の毎日のアクションの必要不可欠な部分にすることであり、そしてその結果、日々の改善が生まれるのである。
2015年、エンジニアリングの専門技術を開発するためのツールである「スキルアップ」の運営を展開したことで、目標を達成した。エンジニアリング・スクールにより設計されたこの個別及び集合的なスキル管理ツールは、すべての工学専門分野に共通の知識及びトレーニングコースのレポジトリーに基づいている。現在までに、450名を超えるマネジャーがフランスでトレーニングを受けている。国際的には、現地のエンジニアリング・スクール及び「スキルアップ」(現在ルーマニア及びラテンアメリカで展開されている)が新たな動きへの推進力を提供している。
製造に関する学校(Manufacturing School)の様々なイニシアチブの中で、2015年に最も重要であったのは、アライアンスの学習を含む日産のからくり講座の展開である。からくりとは、IFAの専門技術外の、最高レベルの改善技術である。この講座の目的は、ワークステーションの最適化及びダイレクトラインでの部品の供給を通じて付加価値のない手動操作を排除することである。
2015年、シアンスポ(Sciences-Po)とのパートナーシップにおいて、新たな公共政策大学院(Insutitute of Public Affairs)を設立した。この新大学院は、公共政策の実践に関するトレーニングコースの選択肢を提供すると共に、実務面に関する3つのコースと11の短期モジュールを提供する予定である。
その一方で、人事に関する学校(HR School)は、戦略的従業員計画について、最初のMOOC(Massive Open Online Courses:大規模公開オンライン講座)を展開することにより、HR機能の範囲内で変更管理のサポートを継続している。また、情報へのアクセスを促進するイニシアチブの強化を行っている。例えば、インタラクティブ・オンライン・ティーチング、通信教育、デジタル・リクルート、Facebook、Twitter、Pinterest、Instagram、Flipboard、ScoopItなどのようなデジタルツールの探究である。異なる国のHR間で意見や実務の交流を促進するために、社内ソーシャルネットワークを通じて、HRのコミュニティ全体で、デジタルイベントを支持することが推奨されている。
さらに、ルノーは、デジタルパスポートを通じて、ルノー・グループ内で共通のデジタルカルチャーの展開も促進している。これは、デジタルパスポート、デジタル署名及び専門家ケーススタディを対象とする3部構成のオンラインプログラムである。
2015年度の登録されたルノー・グループ従業員(終身雇用及び任期付き雇用契約)のトレーニング時間数は3,196,351時間であった。ルノー・グループの従業員の90.1%をしめるグループ主要10ヶ国(自動車事業部門)の内訳は以下のとおりであった。
2015年:主要10ヶ国のトレーニング時間数
| トレーニング/国 | アルゼンチン | ブラ ジル | 韓国 | スペ イン | フラ ンス | インド | モロ ッコ | ルーマニア | ロシア | トルコ |
| 2013年合計時間 | 50,828 | 75,938 | 25,667 | 393,096 | 902,925 | 183,522 | 414,795 | 470,416 | 152,800 | 272,090 |
| 2014年合計時間 | 35,229 | 105,298 | 32,954 | 437,307 | 759,745 | 222,885 | 157,535 | 467,034 | 81,596 | 230,087 |
| 2015年合計時間 | 35,057 | 83,642 | 91,805 | 643,652 | 827,928 | 161,654 | 280,875 | 417,151 | 63,286 | 274,121 |
地域別トレーニング時間内訳
地域別トレーニング時間の内訳は以下のとおりである。
| 地域/トレーニング時間 | 2014年 | 2015年 |
| アメリカ | 140,527 | 181,443 |
| AMI | 380,420 | 468,226 |
| アジア-太平洋 | 32,954 | 91,805 |
| ユーラシア | 778,717 | 756,871 |
| ヨーロッパ(フランスを除く) | 737,307 | 870,079 |
| フランス | 749,745 | 827,928 |
2014年度に比べて2015年度のトレーニング時間数は13%の増加が見られる。
‐ 動的なスキル管理のシステムは、ルノー・グループのスキルの要件及び従業員の雇用可能性に関して、毎年のトレーニングに対する標的化をより有効なものにしている。そのため、トレーニングプログラムは、クリティカル・スキルの開発及びセンシティブ・スキルの再トレーニングツールに重点を置いている。
‐ スペインのトレーニング時間の増加は、主に、新規雇用者のためのオペレータートレーニング及びサポートに関係している(オペレーター向けルノー・エクスペリエンスプログラム)。
‐ モロッコでは、GDCプロセスに非常に注力しており、2015年にトレーニングプランが78%増加した。これは主に、RTE(タンジール)の3つめのチーム設立をサポートするためである。
従業員別トレーニングアクセス割合及び平均トレーニング時間
2015年、ルノー・グループの現役の従業員によるトレーニングアクセス割合は83%であった。平均トレーニング時間は、ルノー・グループの現役従業員1人あたり27時間であった。これらは、当社が今年導入した2つの指標である。
主要10ヶ国におけるトレーニングアクセス
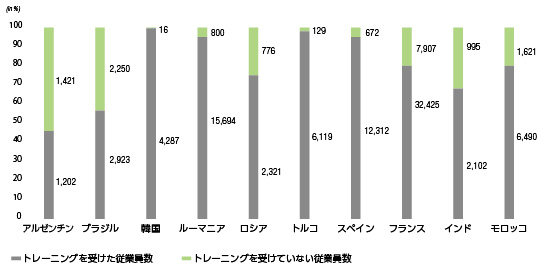
フランスのGPEC
フランスでは、2011年2月4日に締結されたスキル及び雇用計画に関する協定(Gestion Prévisionnelle des Emplois et des Compétences、GPEC)が、2013年3月13日付フランスにおけるルノーの新たな力強い成長及び社会的発展に向けた社会的契約によって延長された。ルノー・グループの戦略的挑戦及びその結果もたらされる各ビジネスラインのスキルにおける変化は、労働組合、特に毎年開催される2つのエンプロイメント・アンド・スキルズ・オブザバトリーにおいて、協議された。これらのオブザバトリーの要約は、ルノーs.a.s.のすべての従業員にも伝えられる。
幅広いツールを利用するGPECは、所謂「クリティカル」スキルの供給と所謂「センシティブ」スキルを有する従業員の再トレーニングの管理のハンドルを担っている。2011年の開始から、8,000名を超える従業員が、GPECが提供する種々のイニシアチブに署名し参加している。例えば、事業の立ち上げ若しくは獲得に対するサポート、社外就労期間、又は57歳以上の従業員及び退職年金制度への加盟後3年以内に退職年金を利用する可能性のある従業員に対する就労活動の免除である。トレーニング/再トレーニングプログラムは、会社にとってより戦略的でかつ雇用可能性の点でより有益なスキルを従業員に教えることにより、従業員がビジネスラインを変更できるように開発されてきた。例えば、冶金資格認定に至る製造分野に関して、2014年にトレーニングコースが組織された。これには、「工具及び金型生産者」、「製造過程保全電気技術者」及び「産業保全技術者」が含まれる。
HRオフィスは、このスキームに関心を持つ従業員を支援し彼らに助言を与えるため、各工場に設置された。専用のインターネットサイトでも、GPECの対策、トレーニングコース及びキャリアに関する従業員からのフィードバックに関する情報が入手できる。
さらに、フランスの製造工場も、地域的雇用及びスキルの管理対策(Gestion Territoriale de l’Emploi et des Compétences、GTEC)に参加している。ルノーが数年前に設立したクレオン及びドゥエのモビリティ・プラットフォーム(P2M)は、それぞれの労働市場で非常に活発で、現在は十分に成熟して調整が可能であり、また潜在的な候補者は現地のパートナー(EPIノルマンディー及びドゥエ商工会議所)によって管理されている。
専門家ネットワークの統合
専門家ネットワークは、ルノーの知識及びノウハウを利用し、顧客満足、戦略上の優先事項及び業績を向上させることを目的として、2010年の初めに設立された。
このネットワークは、ルノーの主要ビジネス(製品設計及び開発、製造、販売、顧客及び市場調査、財務成績並びにサポート)のすべてをカバーする50の戦略的専門分野に分けられている。
このネットワークは、4つのレベルで構成される。
‐ エキスパート・フェロー1名。ルノーの会長によって任命され、ルノー・マネジメント・コミッティの一員である。シニア・マネジメントの意思決定に際し、専門性の高いファイルをまとめる任務を負っている。このエキスパート・フェローは、戦略的専門分野を決定する責任を負っており、エキスパート・リーダーのネットワークを調整して生産を編成し、ベストプラクティスを展開し、協力関係を推進し、また技術代表者が標準化・規制機関内に確実に存在するようにする。
‐ エキスパート・リーダー42名。各エキスパート・リーダーは、副社長に報告を行う。エキスパート・リーダーは、1つの戦略的専門分野について責任を負っている。その任務は、ルノーの従業員がこの知識及びノウハウを利用できるよう、専門技術を開発及び活用し、社内の専門家ネットワークを調整し、また、外部ネットワークを構築することである。
‐ エキスパート152名。二次的な専門分野について責任を負っている。エキスパートは、基準を促進し、特許を申請し、ベンチマークを設定し、また関連パートナーを特定することに責任を有している。
‐ コンサルタント434名。具体的な活動について責任を負っている。コンサルタントは、基準を設定し、自らの専門知識をビジネスラインに伝えることにより、先端技術をより向上させる。
この4年間で、専門家ネットワークは、一部は機能横断型アプローチの結果として、知識を獲得し、業務に応用し、生産を事業の戦略的優先事項に合致させるペースを加速することができるように、発展を遂げてきた。
このネットワークは、2年前に拡大され、アライアンスが含まれるようになった。
第3 【事業の状況】
1【業績等の概要】
販売実績
(1) 2015年の販売実績
概要
・ 2015年、1.6%増の自動車世界市場においてルノー・グループによる乗用車及び小型商用車(PC+LCV)の販売台数は3.3%増加し、2.8百万台が登録された。
・ 車両の登録台数がここ3年連続で成長したことにより、ルノー・グループは販売台数で新記録を打ち立てることができた。ルノー・グループの全世界における市場シェアは現在3.2%である。ルノー・ブランドは世界第1位のフランスブランドの地位を保っており、またダチアは販売台数で新記録を打ち立てた。
・ ヨーロッパでは、ルノー・グループは、ヨーロッパの自動車市場の勢い(+9.4%)から継続して恩恵を受けており、登録台数は10.2%の増加を実現し、1.6百万台に達した。これは10.1%の市場シェアに相当する。ルノーはヨーロッパの電気自動車市場をリードしており、また、18年間連続でLCV市場のリーダーの地位についている。
・ ヨーロッパ以外では、ロシア及びラテンアメリカの経済危機にもかかわらず、ルノー・グループは抵抗し、アフリカ-中東-インド及びユーラシア地域で市場シェアの獲得を記録した。
・ 2015年、RCIバンクによる新規融資契約件数は2014年より11.6%増加した。
自動車部門
ルノー・グループの全世界における地域別登録台数
| 乗用車及び小型商用車(台) | 2015年* | 2014年 | 変動率(%) |
| ルノー・グループ | 2,801,592 | 2,712,432 | +3.3 |
| ヨーロッパ地域 | 1,613,499 | 1,464,611 | +10.2 |
| ルノー | 1,239,016 | 1,103,067 | +12.3 |
| ダチア | 374,483 | 361,544 | +3.6 |
| アメリカ地域 | 355,151 | 416,934 | -14.8 |
| ルノー | 355,151 | 415,701 | -14.6 |
| ルノー・サムスン・モーターズ | 0 | 1,233 | -100.0 |
| アジア-太平洋地域 | 116,868 | 133,172 | -12.2 |
| ルノー | 35,552 | 51,914 | -31.5 |
| ダチア | 1,291 | 1,070 | +20.7 |
| ルノー・サムスン・モーターズ | 80,025 | 80,188 | -0.2 |
| アフリカ-中東-インド地域 | 359,858 | 308,012 | +16.8 |
| ルノー | 270,674 | 226,832 | +19.3 |
| ダチア | 89,181 | 80,580 | +10.7 |
| ルノー・サムスン・モーターズ | 3 | 600 | -99.5 |
| ユーラシア地域 | 356,216 | 389,703 | -8.6 |
| ルノー | 270,251 | 321,330 | -15.9 |
| ダチア | 85,965 | 68,271 | +25.9 |
| ルノー・サムスン・モーターズ | 0 | 102 | -100.0 |
* 暫定的数値
ヨーロッパ
ヨーロッパでは、ルノー・グループの乗用車及び小型商用車市場のシェアが10.1%に達した。車両の登録台数は1,613,499台で10.2%の増加である。
ルノー・グループは当該地域のすべての国で販売台数を増加させた。特に好調な業績を示したのが、スペイン(+22.3%)、英国(+17.7%)及びイタリア(+18%)である。
フランスでは、ルノーは自動車のリーディング・ブランドとしての地位を強化し、クリオは引き続き市場で最もよく売れた自動車であった。クリオ、キャプチャー、トゥインゴ及びエスパスは、各市場セグメントのリーダーである。トラフィック、マスター及びカングーの商用車もまた、各セグメントのトップである。ゾエは電気乗用車市場の60%を占めている。
ヨーロッパでは、2015年はルノー・ブランドにとって、また1年、成長の年であった。登録台数が1,239,016台に達し(+12.3%)、ルノー・グループの市場シェアは、2014年に7.6%、2013年に7.4%だったのに対し、7.8%に達した。
乗用車市場では、ルノー(+11.1%で969,737台)は、都市型自動車市場(Aセグメント及びBセグメント)においてリーダーの地位を維持した。それは、クリオ及びキャプチャー(登録台数194,720台、該当セグメントの23.7%でセグメント・リーダー)の継続的な成功によるものである。
2015年度に発売されたモデルは、確固たる成功をおさめている。カジャールは既に49,016台が販売され、新型エスパスは20,935台の登録を達成し、これは、2014年度における旧バージョンの3倍にのぼるものである。
小型商用車市場では、ルノー・ブランドが18年連続でリーダーの地位を保っている。登録台数は269,276台(+16.9%)で、市場シェアは0.7ポイントの増加を記録した。
ヨーロッパでのデビューから10年が経過したダチア・ブランドは、2015年度にその登録台数においてさらなる成長を記録し(+3.6%)、374,483台の記録的な販売台数を打ち出した。
ルノーはヨーロッパの電気自動車市場におけるリーダーである。ルノー・グループの販売台数は2015年度に急速に成長し(+49%)、23,086台に達した(トゥイジーを除く)。ゾエは乗用車市場でリーダーであり、1年を通して18,453台の登録台数に達した(+68%)。
ヨーロッパ以外
国際レベルでは、国や地域によって異なる経済状況にもかかわらず、ルノー・グループはその地位を安定させ、また強化さえすることができた。
- アメリカ
アメリカ(登録台数355,151台、14.8%の減少)では、ルノー・グループは、厳しい経済状況に耐えつつ、6.3%の市場シェアを確保した(-0.1ポイント)。
ルノー・グループで2番目に大きな市場であるブラジルでは、25.5%縮小した市場において、市場シェアを0.2ポイント増加させ、7.3%の前代未聞のレベルに到達した。
アルゼンチンでは、当グループは、最終四半期において14.7%の市場シェアを獲得した業績により(通年では12.7%)、登録台数の減少を-6.5%に抑えた。
コロンビアでは、ルノーは2ポイント増加の18.6%という高い市場シェアを新たに打ち出した。
「ダスターオロック」ピックアップは、当年末に発売され、ブラジルでは該当セグメントで既に第2位に位置している。ルノーのこのセグメントにおけるランプアップは、今後数ヶ月における当該地域での成長の支えとなるはずである。
- アジア-太平洋
ルノー・グループの登録台数は12.3%減少し116,868台であった。
この地域でグループ最大の市場である韓国では、販売台数のレベルは、2014年度の大きな成長の後に安定した。
中国では、輸入車の販売台数(15,849台)が53%減少した。2015年度に優先されたことは、東風ルノー合弁会社初の現地生産車であるカジャール中国版の発売準備であった。
- アフリカ-中東-インド
ルノー・グループの登録台数は約17%増加し、市場シェアは4.5%であった(+0.7ポイント)。
アルジェリアでは、ルノー・グループは8.7ポイントとシェアを大きく伸ばし、記録的な市場シェア(35.6%)を打ち出した。これは、オランにおけるシンボルの現地生産から恩恵を受けたものである。
ダチア及びルノーがそれぞれ1位及び2位のブランドであるモロッコでは、登録台数が11.5%増加した。ルノー・グループの市場シェアは38.2%を超えた(+1.2ポイント)。
インドでは、ルノーは、販売台数を20.1%増加し、ヨーロッパ自動車ブランドのリーダーの地位を保った。クウィッドは、9月の発売以降、2015年度の注文が80,000台を超え、前途有望なスタートを切った。
- ユーラシア
ルノー・グループの市場シェアは、1.6ポイント増加し11.9%となった。これは特に、販売台数の新記録を樹立したトルコにおける勢い(+21.7%)によるものである。
この地域における大部分の国において成長を実現したことによって、ロシアの経済危機の影響が相殺された。ロシアでは、市場が35%を超える急落を見せ、ルノー・グループの登録台数は38.1%減少した。利益保護の方針の実施の中、ロシア地域の市場シェアは、僅かに減少して(-0.3ポイント)、7.5%となった。
ルノー・グループのブランド及びタイプ別登録台数
| 乗用車及び小型商用車(台) | 2015年* | 2014年 | 変動率(%) |
| ルノー・グループ | 2,801,592 | 2,712,432 | +3.3 |
| ブランド別 | |||
| ルノー | 2,170,644 | 2,118,844 | +2.4 |
| ダチア | 550,920 | 511,465 | +7.7 |
| ルノー・サムスン・モーターズ | 80,028 | 82,123 | -2.6 |
| 車両タイプ別 | |||
| 乗用車 | 2,414,503 | 2,368,090 | +2.0 |
| 小型商用車 | 387,089 | 344,342 | +12.4 |
| * 暫定的数値 |
新型モデルの成功とヨーロッパ自動車市場の好調な勢いのおかげで、ルノー・ブランドの登録台数は、2014年度に比べ2.4%増加した。
2,170,644 台の販売台数で、ルノー・ブランドは ルノー・グループの登録台数の77.5%を占めた。
ダチア・ブランドの登録台数は、ヨーロッパ以外での成長(特にトルコで+30%、ルーマニアで+24.7%)に後押しされ、7.7%増の550,920台となった。
2015年度、ルノー・サムスン・モーターズの販売台数は僅かに2.6%減少した。
販売金融部門
新規融資及びサービス
RCIバンクは、1.39百万件の融資契約(2014年度より11.6%増加)を獲得し、アライアンス・ブランドの商業戦略をサポートすることで当年度の収益的成長の勢いをさらに強化した。
ヨーロッパの自動車部門における成長及びアライアンス・ブランドの好調な業績による恩恵を受け、RCIバンクは記録的な融資件数を達成した。この業績は、ブラジル及びロシアの自動車市場の著しい縮小にもかかわらず、37.1%の融資普及率(2014年度においては35.2%)に反映された。
平均貸付残高は、2014年度と比較して11%を超える増加により、282億ユーロに達した。そのうち214億ユーロは対顧客事業に関するものであった(14.1%増加)。
RCIバンク融資実績
| 2015年 | 2014年 | 変動率(%) | |
| 融資契約件数(千件) | 1,390 | 1,245 | +11.6 |
| - 中古車に関する契約を含む(千件) | 233 | 197 | +18.3 |
| 新規融資(十億ユーロ) | 15.6 | 12.6 | +23.8 |
| 平均貸付残高(十億ユーロ) | 28.2 | 25.4 | +11.0 |
RCIバンク・グループの戦略の要である、サービス事業は、製品提供の多様化及び世界的な拡大を通して成長を続けた。新規の「サービス」契約の件数は、2014年度に比べて31.5%増加した。
この事業は、顧客満足及びアライアンスのブランドに対するロイヤリティに貢献している。
RCIバンクサービス実績
| 2015年 | 2014年 | 変動 | |
| サービス契約件数(千件) | 2,851 | 2,168 | +31.5% |
| サービス普及率 | 91.5% | 73.0% | +18.5 ポイント |
RCIバンクによる融資を受けた新規登録車の普及率
普及率は、RCIバンク・グループ全体で2014年度より1.9ポイント上昇したが、地域ごとに異なる傾向を見せた。
RCIバンクによる融資を受けた新規登録車の普及率(ブランド別)
| 2015年(%) | 2014年(%) | 変動(ポイント) | |
| ルノー | 37.4 | 35.7 | +1.7 |
| ダチア | 41.1 | 36.0 | +5.1 |
| ルノー・サムスン・モーターズ | 54.3 | 49.0 | +5.3 |
| 日産 | 33.1 | 32.2 | +0.9 |
| インフィニティ | 28.5 | 34.3 | -5.8 |
| ダットサン | 19.4 | - | +19.4 |
| RCIバンク | 37.1 | 35.2 | +1.9 |
RCIバンクによる融資を受けた新規登録車の普及率(地域別)
| 2015年(%) | 2014年(%) | 変動(ポイント) | |
| ヨーロッパ地域 | 40.2 | 36.4 | +3.8 |
| アメリカ地域 | 39.0 | 38.9 | +0.1 |
| アジア-太平洋地域 | 53.3 | 48.1 | +5.2 |
| アフリカ-中東-インド地域 | 16.4 | 29.6 | -13.2 |
| ユーラシア地域 | 24.2 | 26.9 | -2.7 |
| RCIバンク | 37.1 | 35.2 | +1.9 |
ヨーロッパ地域では、RCIバンクは、成長する自動車市場においてその業績を向上することができた。新モデルの成功及びアライアンスの自動車メーカーの登録台数増加に押し上げられ、新車融資契約の件数は2015年度に23.0%増加した。融資普及率は40.2%で、2014年度に比べてヨーロッパは3.8ポイント上昇した。
アメリカ地域(ブラジル、アルゼンチン)は、対照的な業績を反映した。アルゼンチンにおける融資普及率の11.2ポイントの成長は、ブラジルにおける融資普及率の減少(-2.3ポイント)及び自動車市場の著しい落ち込み(2014年度と比較して-25.5%)を相殺した。その結果、アメリカ地域では、安定的かつ一貫して高い(+0.1ポイントで39.0%)融資普及率を記録した。
アジア-太平洋地域(韓国)においては、競争の激しい金融業界の環境にもかかわらず、融資普及率は5.2ポイント上昇し、2015年12月31日現在53.3%となった。
アフリカ、中東、インド地域については、インドが2015年度の連結範囲に入ったことが特記事項であるが、融資普及率は2014年度と比べて13.2ポイント減の16.4%であった。2014年度との比較ベースにおいては(モロッコのみ)、かかる地域の融資普及率は3.1ポイント増加し32.8%であった。
ユーラシア地域(主にルーマニア、トルコ及びロシア)は、国によって異なる結果であった。トルコは当年を通じて融資普及率が2.6ポイント成長し25.8%を記録したのに対し、ロシアでは、深刻な落ち込みを見せた自動車市場において(-35%)、その融資普及率は2014年度と比較して4.9ポイント減少した。ルーマニアでは、融資普及率は-0.2ポイントの変動で、安定した業績を記録した。
国際的発展及び新規事業
2015年度、RCIバンクは、アライアンスのブランドの市場開拓をサポートし、新市場の獲得を継続した。
新興市場における低迷にもかかわらず、ヨーロッパ外で行われたRCIバンクの事業の割合は、新車融資契約件数の4分の1超を占めた(2014年度の34%に対して2015年度は26%)。
インドでは、当年は、2014年に設立されたRCIバンク及び日産間の合弁企業の事業活動の開始の年となった。2015年度末のルノー・クウィッドの発売成功により、6.4%成長した自動車市場において、その融資普及率は、事業初年度に6.7%に達した。
ダットサン・ブランドの融資は増加を継続し、19.4%の融資普及率を獲得した。
RCIバンクは、2014年度のオーストリアに続き、預金口座事業を英国にて順調に発展させ、資金調達の多角化戦略を推進している。現在ではヨーロッパの4ヶ国(フランス、ドイツ、オーストリア及び英国)で展開している預金口座は、RCIバンクにとって重要な資金調達源となっている。2015年12月31日現在、預金総額は2014年12月と比較して約56%の増加を記録し、102億ユーロ、すなわちルノー・グループの年末現在における純貸付残高の32.8%に達した。RCIバンクは、この戦略については、2016年における目標を1年前倒しで超えた。
RCIバンクは、23ヶ国においてアライアンスのための電気自動車のバッテリーレンタル・サービスのオペレーターとして位置づけられ、2015年末現在、その在庫に80,530個のバッテリーを有する。このように、RCIバンクはアライアンスのメーカーのすべての電気自動車バッテリーについて融資を行っている。これには、2015年12月31日現在6車種(ルノーについてはカングー・ゼロ・エミッション、フルエンス・ゼロ・エミッション、トゥイジー及びゾエ、並びに日産についてはリーフ及びe-NV200)が含まれている。
登録台数及び生産統計
ルノー・グループ - 全世界における登録台数
| 乗用車及び小型商用車(台) | 2015年(1) | 2014年 | 変動率(%) |
| クウィッド | 17,933 | - | - |
| トゥインゴ | 97,477 | 84,305 | +15.6 |
| ゾエ | 18,931 | 11,323 | +67.2 |
| クリオ | 457,045 | 457,822 | -0.2 |
| タリア | - | 266 | - |
| キャプチャー/QM3 | 246,442 | 196,592 | +25.4 |
| パルス | 1,883 | 2,797 | -32.7 |
| ロガン | 325,384 | 309,549 | +5.1 |
| サンデロ | 348,691 | 351,126 | -0.7 |
| ロッジィ | 41,637 | 27,999 | +48.7 |
| メガーヌ/セニック | 254,415 | 274,843 | -7.4 |
| フルエンス(ゼロ・エミッションを含む)/SM3/スカラ | 90,101 | 111,299 | -19.0 |
| ダスター | 334,175 | 395,350 | -15.5 |
| カジャール | 54,353 | - | - |
| ラグナ | 7,957 | 16,191 | -50.9 |
| ラティテュード/SM5/サフラン | 25,960 | 32,709 | -20.6 |
| タリスマン | 1,874 | - | - |
| SM7 | 8,486 | 4,977 | +70.5 |
| コレオス/QM5 | 29,388 | 57,282 | -48.7 |
| エスパス | 21,311 | 7,004 | +++ |
| カングー(ゼロ・エミッションを含む) | 154,312 | 145,421 | +6.1 |
| ドッカー | 69,131 | 57,654 | +19.9 |
| トラフィック | 86,027 | 67,778 | +26.9 |
| マスター | 92,898 | 91,213 | +1.8 |
| オロック | 3,484 | - | - |
| その他 | 12,297 | 8,932 | +37.7 |
| 全世界のルノー・グループ乗用車及び小型商用車総登録台数 | 2,801,592 | 2,712,432 | +3.3 |
| トゥイジー(2) | 2,144 | 2,450 | -12.5 |
(1) 暫定的数値
(2) トゥイジーは四輪車であり、したがってメキシコ及びコロンビアを除きルノー・グループの自動車登録台数には含まれない。
ルノー・グループ - ヨーロッパにおける登録台数
| 乗用車及び小型商用車(台) | 2015年(1) | 2014年 | 変動率(%) |
| トゥインゴ | 96,552 | 83,021 | +16.3 |
| ゾエ | 18,728 | 11,231 | +66.8 |
| クリオ | 339,777 | 331,854 | +2.4 |
| キャプチャー/QM3 | 195,972 | 166,184 | +17.9 |
| ロガン | 40,911 | 41,692 | -1.9 |
| サンデロ | 147,634 | 138,117 | +6.9 |
| ロッジィ | 22,166 | 20,600 | +7.6 |
| メガーヌ/セニック | 238,108 | 252,789 | -5.8 |
| フルエンス(ゼロ・エミッションを含む)/SM3/スカラ | 4,663 | 5,022 | -7.1 |
| ダスター | 123,700 | 126,307 | -2.1 |
| カジャール | 49,252 | - | - |
| ラグナ | 7,903 | 16,065 | -50.8 |
| ラティテュード/SM5/サフラン | 70 | 485 | -85.6 |
| タリスマン | 1,869 | - | - |
| コレオス/QM5 | 4,697 | 7,427 | -36.8 |
| エスパス | 21,283 | 7,003 | +++ |
| カングー(ゼロ・エミッションを含む) | 100,764 | 93,955 | +7.2 |
| ドッカー | 40,023 | 34,756 | +15.2 |
| トラフィック | 80,583 | 59,751 | +34.9 |
| マスター | 67,055 | 59,721 | +12.3 |
| その他 | 11,789 | 8,631 | +36.6 |
| ヨーロッパのルノー・グループ乗用車及び小型商用車総登録台数 | 1,613,499 | 1,464,611 | +10.2 |
| トゥイジー(2) | 2,016 | 2,316 | -13.0 |
(1) 暫定的数値
(2) トゥイジーは四輪車であり、したがってルノー・グループの自動車登録台数には含まれない。
ルノー・グループ - 海外向け登録台数
| 乗用車及び小型商用車(台) | 2015年(1) | 2014年 | 変動率(%) |
| クウィッド | 17,933 | - | - |
| トゥインゴ | 925 | 1,284 | -28.0 |
| ゾエ | 203 | 92 | +++ |
| クリオ | 117,268 | 125,968 | -6.9 |
| タリア | - | 264 | - |
| キャプチャー/QM3 | 50,470 | 30,408 | +66.0 |
| パルス | 1,883 | 2,797 | -32.7 |
| ロガン | 284,473 | 267,857 | +6.2 |
| サンデロ | 201,057 | 213,009 | -5.6 |
| ロッジィ | 19,471 | 7,399 | +++ |
| メガーヌ/セニック | 16,307 | 22,054 | -26.1 |
| フルエンス(ゼロ・エミッションを含む)/SM3/スカラ | 85,438 | 106,277 | -19.6 |
| ダスター | 210,475 | 269,043 | -21.8 |
| カジャール | 5,101 | - | - |
| ラグナ | 54 | 126 | -57.1 |
| ラティテュード/SM5/サフラン | 25,890 | 32,224 | -19.7 |
| SM7 | 8,491 | 4,977 | +70.6 |
| コレオス/QM5 | 24,691 | 49,855 | -50.5 |
| エスパス | 28 | 1 | +++ |
| カングー(ゼロ・エミッションを含む) | 53,548 | 51,466 | +4.0 |
| ドッカー | 29,108 | 22,898 | +27.1 |
| トラフィック | 5,444 | 8,027 | -32.2 |
| マスター | 25,843 | 31,492 | -17.9 |
| オロック | 3,484 | - | - |
| その他 | 508 | 303 | +67.7 |
| ルノー・グループ乗用車及び小型商用車海外向け総登録台数 | 1,188,093 | 1,247,821 | -4.8 |
| トゥイジー(2) | 128 | 134 | -4.5 |
(1) 暫定的数値
(2) トゥイジーは四輪車であり、したがってメキシコ及びコロンビアを除きルノー・グループの自動車登録台数には含まれない。
ルノー・グループ - 全世界におけるモデル別生産高(1)
| 乗用車及び小型商用車(台) | 2015年(2) | 2014年 | 変動率(%) |
| トゥイジー | 2,120 | 2,248 | -5.7 |
| トゥインゴ | 83,377 | 98,787 | -15.6 |
| クリオ | 464,453 | 436,658 | +6.4 |
| ゾエ | 19,115 | 12,739 | +50.1 |
| キャプチャー/QM3 | 255,459 | 209,865 | +21.7 |
| ロガン | 191,052 | 190,973 | 0.0 |
| サンデロ | 315,745 | 312,123 | +1.2 |
| その他のロガン | 40,615 | 42,631 | -4.7 |
| ロッジィ | 32,663 | 25,679 | +27.2 |
| メガーヌ/セニック | 238,498 | 255,888 | -6.8 |
| フルエンス(ゼロ・エミッションを含む)/SM3/スカラ | 85,719 | 96,871 | -11.5 |
| ダスター | 297,050 | 336,827 | -11.8 |
| カジャール | 82,321 | - | - |
| ラグナ | 5,921 | 14,322 | -58.7 |
| ラティテュード/SM5 | 25,852 | 31,941 | -19.1 |
| タリスマン | 5,685 | - | - |
| SM7 | 8,911 | 4,994 | +78.4 |
| コレオス | 28,511 | 56,160 | -49.2 |
| エスパス | 27,066 | 6,660 | +++ |
| カングー(ゼロ・エミッションを含む) | 152,963 | 140,478 | +8.9 |
| ドッカー | 71,515 | 56,030 | +27.6 |
| トラフィック | 93,316 | 31,498 | +++ |
| マスター | 135,806 | 124,129 | +9.4 |
| その他 | 200,186 | 86,647 | +++ |
| グループの全世界における生産台数 | 2,863,919 | 2,574,158 | +11.3 |
| 内:パートナー向け生産 | |||
| GM(マスター) | 26,821 | 18,587 | +44.3 |
| 日産(メルコスル/韓国) | 143,227 | 52,364 | +++ |
| ダイムラー(シタン+スマート) | 63,525 | 34,103 | +86.3 |
| ルノー向けパートナーによる生産 | 2015年(2) | 2014年 | 変動率(%) |
| 日産(インドを含む) | 54,564 | 101,511 | -46.2 |
| その他(GM、イラン、アフトワズ) | 106,481 | 87,054 | +22.3 |
| (1) 生産データは、組立工場から出荷された自動車の台数に関連している。 (2) 暫定的数値 | |||
ルノー・グループ地域別地理的管理構造-各地域の国々 (2015年12月31日時点)
| ヨーロッパ | アメリカ | アジア-太平洋 | アフリカ・中東・インド | ユーラシア |
| アルバニア | アルゼンチン | オーストラリア | アルジェリア | アルメニア |
| オーストリア | ボリビア | ブルネイ | エジプト | アゼルバイジャン |
| バルト諸国 | ブラジル | カンボジア | 仏領ギニア | ベラルーシ |
| ベルギー-ルクセンブルグ | チリ | 中国 | グアドループ島 | ブルガリア |
| ボスニア | コロンビア | 香港 | ペルシア湾岸諸国 | ジョージア |
| クロアチア | コスタリカ | インドネシア | インド | カザフスタン |
| キプロス | ドミニカ共和国 | 日本 | イラン | キルギスタン |
| チェコ共和国 | エクアドル | ラオス | イラク | モルドバ |
| デンマーク | エルサルバドル | マレーシア | イスラエル | ルーマニア |
| フィンランド | ホンジュラス | ニューカレドニア | ヨルダン | ロシア |
| メトロポリタンフランス | メキシコ | ニュージーランド | レバノン | タジキスタン |
| ドイツ | ニカラグア | フィリピン | リビア | トルコ |
| ギリシャ | パナマ | シンガポール | マダガスカル | トルクメニスタン |
| ハンガリー | パラグアイ | 韓国 | マルティニーク島 | ウクライナ |
| アイスランド | ペルー | タヒチ | モロッコ | ウズベキスタン |
| アイルランド | ウルグアイ | タイ | パキスタン | |
| イタリア | ベネズエラ | ベトナム | レユニオン | |
| マケドニア | サンマルタン島 | |||
| マルタ | サウジアラビア | |||
| モンテネグロ | 南アフリカ | |||
| オランダ | サブサハラ・アフリカ諸国 | |||
| ノルウェー | チュニジア | |||
| ポーランド | ||||
| ポルトガル | ||||
| セルビア | ||||
| スロバキア | ||||
| スロベニア | ||||
| スペイン | ||||
| スウェーデン | ||||
| スイス | ||||
| 英国 | ||||
| ルノー・グループトップ15市場は太字 | ||||
(2) アライアンスの総販売実績及び財務指標
2015年アライアンス販売台数
2015年度、ルノー・日産アライアンスは、米国、中国及びヨーロッパにおける記録的な販売台数のおかげで、前年度よりも約1%増の8,528,887台の自動車を販売した。ルノー・グループ、日産自動車株式会社及びロシアのアフトワズを含む世界第4位の自動車グループの合計販売台数は、ロシア及びブラジルの市場全体で著しい減少があったにもかかわらず、2014年度から安定を保った。ルノー、日産及びロシア最大の自動車メーカーであるアフトワズを合わせると、世界で販売される自動車の約10台に1台を占めている。
ヨーロッパで3番目に大きな自動車メーカーであるルノー・グループの2015年度の全世界における販売台数は、1.6%成長した市場で、2014年度より3.3%増加し2,801,592台であった。これにより、ルノーは3年連続で販売台数増加を記録した。ダチアの販売台数は7.7%増加し550,920台を記録した。ルノーは、ヨーロッパで最も著しく成長したブランドであり、9.4%拡大した市場で市場シェア10.1%に達した。ルノーは、18年連続で、ヨーロッパにおける小型商用車のリーダーの地位を保持した。
日産自動車株式会社は、全世界で自動車及びトラックの記録的な販売台数を達成した(5,421,804台、2.1%増)。日産は、その二大市場である米国及び中国の各市場で、少なくとも1.25百万台の自動車を販売した。インフィニティは、アメリカ及び中国を含むすべての主要地域で終始好調な販売台数であったため、前年度より16%増の215,250台という記録的な販売台数に達した。
ラーダ・ブランドのもとに自動車を販売しているアフトワズの販売台数は、ロシア市場の落ち込みにより、31.5%減の305,491台であった。ルノー・日産アライアンスは、国営企業ロステックとの合弁会社を通じて、アフトワズの株式の過半数を有している。ルノー・日産アライアンス及びアフトワズを合わせると、ロシアで約3台に1台の自動車を販売している。ロシアの自動車市場全体は、35%超の急落に見舞われた。アライアンスの市場シェアは2014年度の30.7%から、2015年度は32.3%に増加した。
2015年度におけるアライアンスの上位10市場は、米国、中国、フランス、日本、ロシア、メキシコ、英国、ドイツ、ブラジル及びスペインであった。
ゼロ・エミッション車のハイライト
アライアンスは、全世界で約2台に1台の純電気自動車を販売している。12月末までに、アライアンスは世界で累積302,000台の電気自動車を販売した。2015年、ルノー・日産アライアンスは前年に比べ2.5%超増の85,000台の電気自動車を販売した。
アライアンス上位10市場
| 国 | 総販売台数 | 市場シェア |
| 米国 | 1,484,918 | 8.5% |
| 中国 | 1,265,922 | 5.3% |
| フランス | 684,373 | 30% |
| 日本 | 594,126 | 11.7% |
| ロシア* | 517,799 | 32.3% |
| メキシコ | 373,261 | 27.6% |
| 英国 | 297,516 | 9.9% |
| ドイツ | 252,383 | 7.4% |
| ブラジル | 242,744 | 9.8% |
| スペイン | 218,846 | 18.3% |
* アフトワズを含む。
世界の製造拠点
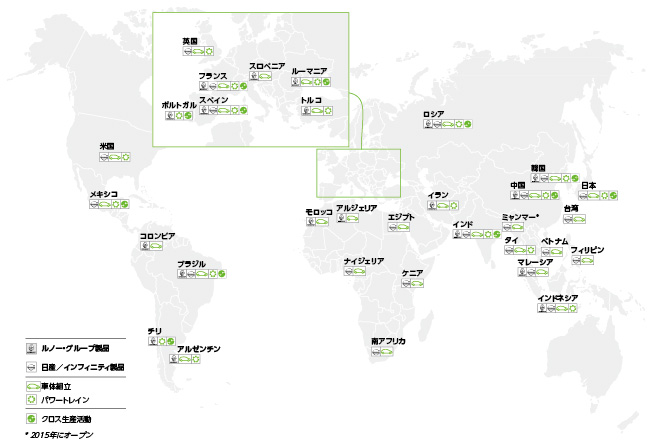
共同取引の数値
2015年度のルノーによる日産に対する販売及びルノーによる日産からの購入の合計は、それぞれ当初見積もられた3,650百万ユーロ及び1,300百万ユーロに達した(第6‐1.‐(1)連結財務諸表‐注記12I)。
アライアンスに関する財務情報
本項の財務データの目的は、主要業績指標を示すことによりルノー・日産アライアンスの経済的重要性を幅広く数値化すること、並びに、2つのグループの資産及び負債を比較し易くすることの2つの要素から成る。2つのグループのこれらのデータは、2015年にルノーが適用した会計基準に準拠している。
アライアンスの独自性とは、とりわけ、ルノー及び日産の資産及び負債を合算することができないことを意味している。従って、これらの指標は一般会計原則により定められている連結に該当せず、また、法定監査人により監査されていない。
ルノーに関する情報が2015年12月31日に公表された連結数値に基づいている一方で、日産に関する情報は、2015年1月1日から12月31日までの期間(日産の会計年度は3月31日に終了する)に該当する、ルノーとの連結を目的として作成された修正再表示の連結数値に基づいている。
主要業績指標
ルノーの会計方針に基づく主要業績指標を作成する際は、日本の会計基準に基づき日産により公表された数値の、IFRSへの修正再表示が考慮されている。さらに、下記の調整が行われてきた。
・ 主要な損益計算書の項目の表示を一致させるため、必要な場合における再分類。
・ 1999年及び2002年に実施された日産株式の取得についてルノーが適用した公正価格への調整。
売上高(2015年12月31日現在)
| 百万ユーロ | ルノー | 日産(1) | 会社間取引消去 | アライアンス |
| 自動車部門の製品及びサービス売上高 | 43,108 | 82,870 | (4,526) | 122,255 |
| 販売金融収益 | 2,219 | 6,938 | (147) | 8,207 |
| 売上高 | 45,327 | 89,808 | (4,673) | 130,462 |
(1) 2015年度の平均為替レート、1ユーロ=134.4円で換算。
アライアンスの会社間取引は、主にルノー及び日産間の商業取引から構成されている。これらの勘定は、売上高指標を計算するために控除されている。これらの数値は、ルノーの2015年度の数値に基づいて見積もられている。
2015年度のアライアンスの営業総利益、営業利益及び当期純利益は下記のとおりである。
| 百万ユーロ | 営業総利益 | 営業利益 | 当期純利益(2) |
| ルノー | 2,320 | 2,121 | 984 |
| 日産 (1) | 5,552 | 5,196 | 4,719 |
| アライアンス | 7,872 | 7,317 | 5,703 |
(1) 2015年度の平均為替レート、1ユーロ=134.4円で換算。
(2) ルノーの当期純利益は、日産の寄与を除外するよう調整されており、同様に日産の当期純利益もルノーの寄与を除外するよう調整されている。
会社間取引がかかる指標に与える影響は軽微であるため、控除されていない。
アライアンスについては、営業総利益は売上高の6.0%に相当する。
2015年度における資産計上及び償却後のアライアンスの研究開発費は下記のとおりである。
| 百万ユーロ | |
| ルノー | 2,075 |
| 日産(1) | 2,744 |
| アライアンス | 4,819 |
(1) 2015年度の平均為替レート、1ユーロ=134.4円で換算。
貸借対照表指標
ルノー及び日産の要約貸借対照表(百万ユーロ)
ルノー(2015年12月31日現在)
| 資産 | 資本及び負債 | ||
| 無形固定資産 | 3,570 | 資本 | 28,474 |
| 有形固定資産 | 11,171 | 繰延税金負債 | 122 |
| 関連会社に対する投資(アライアンスを除く) | 785 | 退職給付及びその他の従業員長期給付債務 引当金 | 1,600 |
| 繰延税金資産 | 881 | 自動車部門の金融負債 | 9,838 |
| 棚卸資産 | 4,128 | 販売金融部門の金融負債及び債務 | 30,752 |
| 販売金融債権 | 28,605 | その他の債務 | 19,819 |
| 自動車顧客債権 | 1,262 | ||
| その他の資産 | 7,499 | ||
| 現金及び現金同等物 | 14,133 | ||
| 日産に対する投資を除く資産合計 | |||
| 日産に対する投資 | 18,571 | ||
| 資産合計 | 90,605 | 資本及び負債合計 | 90,605 |
日産(2015年12月31日現在) (1)
| 資産 | 資本及び負債 | ||
| 無形固定資産 | 5,938 | 資本 | 46,097 |
| 有形固定資産 | 43,142 | 繰延税金負債 | 6,176 |
| 関連会社に対する投資(アライアンスを除く) | 3,908 | 退職給付及びその他の従業員長期給付債務 引当金 | 2,530 |
| 繰延税金資産 | 1,332 | 自動車部門の金融負債(2) | (4,502) |
| 棚卸資産 | 11,292 | 販売金融部門の金融負債及び債務 | 62,767 |
| 販売金融債権 | 53,519 | その他の債務 | 29,848 |
| 自動車顧客債権 | 4,995 | ||
| その他の資産 | 10,518 | ||
| 現金及び現金同等物 | 6,552 | ||
| ルノーに対する投資を除く資産合計 | 141,196 | ||
| ルノーに対する投資 | 1,720 | ||
| 資産合計 | 142,916 | 資本及び負債合計 | 142,916 |
(1) 2015年12月31日現在の決算日レート、1ユーロ=131.1円で換算。
(2) 自動車部門の金融負債は、販売金融部門に対する社内貸付金(2015年12月31日現在13,002百万ユーロ)を控除した後の金額を表している。
日産の資産及び負債の数値は、会計基準の調整のための修正再表示並びに1999年及び2002年に実施された日産株式の取得についてルノーが適用した公正価格への調整を含んでおり、主に土地の再評価、開発費の資産計上及び退職関連引当金の再評価に関係している。貸借対照表の項目は、両グループ間でデータに一貫性を持たせるために、必要に応じて再分類されている。
リース用車両及びバッテリーを除く2015年度の両アライアンス・グループによる有形固定資産の購入額は以下のとおりである。
| 百万ユーロ | |
| ルノー | 1,845 |
| 日産(1) | 3,836 |
| アライアンス | 5,681 |
(1) 2015年度の平均為替レート、1ユーロ=134.4円で換算。
入手可能な最善の情報に基づき、ルノーは、現在の会計原則の下で日産を完全連結した場合にルノーの資本にもたらす影響は以下の結果をもたらすと見積もっている。
・ 資本-ルノー・グループ持分の最大5%乃至10%の減少
・ 資本-非支配株主持分の280億ユーロの増加
2【生産、受注及び販売の状況】
前記1「業績等の概要」を参照のこと。
3【対処すべき課題】
財務及び会計情報開示の管理プロセスの重要な要素
ルノー・グループは、質の高い会計及び財務情報を伝え一方で財務書類作成の準備のために必要な時間を削減するための2つの主要な戦略に依拠することにより、フランス及び海外における2つの事業部門における子会社の分権的運営を管理している。
‐ 会計からの運用システムのアップストリームは可能な限り標準化されている。
‐ 世界中の製造及び/又は商事、エンジニアリング並びに販売金融会社においてルノー・グループが選択したERP財務及び会計モジュールが導入されている。
このソフトウェア・パッケージを使用することにより、処理されたデータが信頼性を有しかつ一貫性のあるものであることを保証している。特に、ユーザーのプロファイルを明確にし、モニタリングを行うことによって、タスク分離規則の尊重の確保に役立つ。
初期制御が行われる運用システムにより処理される基本トランザクションの制御は、会計及び財務データが信頼できるものであることを保証する鍵となっている。運用システムでは、データを多数のインターフェースを通じて補助会計システムに送る。これらのインターフェースは、アップストリーム・プロセス毎にすべての経済事象をキャッチするよう、常に監視されており、迅速かつ定期的に該当データを集中型会計システムに送信している。
会計チームは、ITスタッフと協力し、重大な故障の際にERPを保護するためのセキュリティ・プロセスを開発してきた。事業継続計画は、会社レベルで策定されてきた。これは、ERPを使用する子会社において展開されている。
4【事業等のリスク】
本項には将来に関する事項が含まれているが、当該事項は2015年12月31日現在において判断したものである。
一連の事業の中で、ルノー・グループは、その資産、負債及び財務成績に影響を与える可能性のある多くのリスクにさらされている。主なリスクの概要及びそれらがどのように管理されているかについての詳細は、下記「リスク管理」に記載されている。
リスク管理
ルノー・グループは、自動車事業及び販売金融事業(RCIバンク・グループ)の2つの事業部門により構成されている。各事業セグメントは、独自のリスク管理システムを有している。
自動車事業及び販売金融事業は、それぞれの活動に関連したリスクを管理するためにあらゆる努力を尽くしている。本項では、同じ論理を用いてそれぞれの事業に関するリスクを提示する。
・ 企業環境に関連したリスク
・ 分野を超えた横断的リスク
・ 事業リスク
・ 財務リスク
販売金融セグメント(RCIバンク・グループ活動)については、グローバルリスク管理システムが、銀行規制に従い構築されている(下記「販売金融:RCIバンク」を参照のこと。)。本システムの詳細は、RCIバンク・グループの年次報告書から得ることができる。本書は、リスクファクターの概要並びに管理手順及び方針について記載している。
自動車セグメントについては、グローバルリスク管理システムは、本社のリスク管理部、各国レベルの事業リスクマネジャー及び特定の事業機能及び企業活動内における専門リスクマネジャー間の協力に基づいている。異なるレベル間のネットワークは、リスク管理システムを強化し、リスクをコントロールする上での未然防止策を提供している。ただし、かかるシステムは、活動の複雑性及び事業環境の発展の加速化が組み合わさることによって生じる潜在的なリスク及び損害を除外するものではなく、これによって既存のリスクの増大及び新たなリスクの出現に繋がる可能性がある。
本項はそのため、2つの事業部門における主なリスク並びにかかるリスクの可能性及び影響を制限するために2つの事業部門が実施している主な手順について記載している。
自動車事業のリスクファクター
企業環境に関連したリスク
地理的リスク
リスクファクター
ルノー・グループは、数多くの国において製造及び/又は販売事業を行っており、その中には、GDPの不安定性、経済及び政府の不安定性、社会不安、規制の変更、国有化、債権回収の難しさ、金利及び為替レートの変動、外貨の流動性不足並びに為替管理等固有のリスクを伴いうるものもある。例えば、ルノーは、イランで資金の本国送還の問題に直面しており、またアルゼンチンにおいて12月半ばまで継続して為替管理の制限効果を指摘した。
管理手順及び方針
製造事業の地理的拠点に関する決定はすべて、世界的な産業アプローチを通じて不安定性のリスクを軽減するルノー・グループ全体の成長戦略を背景に行われる。
ルノー・グループは、現地市場において生産施設をより競争力のあるものにするため、これら生産施設の現地統合を継続的に増加することも目指している。GDP及び支払能力の傾向は地域によって異なるため、ルノーのヨーロッパ以外の製造への投資の地理的分布により、ルノー・グループのリスクが分散されている。
製造への投資に関してルノー・グループは原則としてエクスポージャーをヘッジしていないが、ターゲットに満たない場合のリスクは、投資の予測リターンを計算する際に考慮される。
取引フローに関して、ルノー・グループは、高リスクの国に由来する支払いのほとんどに係る不払いのリスクに対してヘッジしている。主な例外は、グループ間の販売、自動車に関するパートナー及びヘッジ手段のない国への販売である。残存するカントリーリスクは、定期的に監視されている。
利用されている2つの主要なヘッジ商品は、主要銀行が発行した銀行保証(荷為替信用状、スタンドバイ信用状及び請求払い保証状)及び信用保証業者による保証である。
不払いのリスクを一元管理し、競争条件に基づいてヘッジを行うために、ルノー・グループは、「ハブ・アンド・スポーク」方式の請求システムを策定した。その目的は、製造子会社がその輸出向け製品をルノーs.a.s.に販売し、ルノーs.a.s.はこれを、サプライヤー・クレジットを付与して、取引子会社及び独立輸入業者に販売することにある。親会社は、関連したリスクを管理している。関税協定の適用を受けている国家間におけるいくつかの販売では、このシステムを利用していない。かかる場合、輸出子会社は、親会社による事業支援を受け、リスク管理を行う責任を負う。
経済状況に起因するリスク
リスクファクター
ヨーロッパ及びヨーロッパ以外の地域におけるルノー・グループの売上の割合は、2014年には54/46、2015年には58/42であったため、ルノー・グループは、様々な機会を利用する一方、地域的な後退又は減速のリスクを制限することが可能となっている。ヨーロッパ地域以外の3大市場は、ブラジル、トルコ及びロシア市場であり、それぞれルノー・グループの売上の6%、6%及び4%を占めた。
にもかかわらず、ルノー・グループの活動は、依然ヨーロッパ市場に依存している(販売台数、売上高及び収益の点で)。
管理手順及び方針
当社は、追加の市場リスクに対する防御として、複数の対応策を導入した。予測及び行動においてより高い柔軟性を確保するため、5つの地域は、当社のすべてのビジネス機能の代表から成るマネジメント・コミッティに率いられる。マネジメント・コミッティの委員長は、ルノー・グループの業績に貢献するために独自のビジネス・プランを管理しているルノー・グループ・マネジメント・コミッティのメンバーであるオペレーションズ・ディレクターが務める。ヨーロッパ地域のディレクターは、さらに、当社にとってのこの地域の重要性から、エグゼクティブ・コミッティのメンバーも務める。
これらグループ間の対応策に加えて、特定の行動も導入される。
ヨーロッパ
ヨーロッパ市場における回復をもとに、ルノー・グループは以下のことを行った。
・ 顧客及び収益に焦点を当てた、ヨーロッパ市場で市場シェアを取り戻すための意欲的な戦略目的の明示。ルノー・グループは、2015年から2016年、C/Dセグメントのラインナップをリニューアルすることで利益を得る予定である。ルノー・グループは、ヨーロッパで第2位の地位を獲得することを目指している。
・ パートナー(例として、フラン工場で製造を行っている日産マイクラ)との製造契約の展開を継続。
ブラジル及びアルゼンチン
当社は、市場リスクに対する防御として対応策を導入した。
・ ブラジルで販売される全車両及びアルゼンチンで販売される車両の95%超は、販売コストに対する為替レートの影響を減らすために高い現地調達率を有するメルコスルの国々で製造されている。
・ 同じ目標を念頭に置いて、ブラジル及びアルゼンチン間において製造及び販売両方で取引のバランスを取る努力がなされている。
2014年及び2015年のアルゼンチン危機の悪化により追加対応策が採用され、とりわけ、現地製造の利益のため輸入車数に制限が課された。アルゼンチンにおけるルノーの財政状態を安定的に保つことを目的とした新たな投資が、2015年に発表された。
ルノー・グループは、2015年の経済、社会、政治危機が悪化したブラジルにおいて、その状況について慎重な監視を継続する予定である。
ロシア
ルノー・グループは、以下のことを行うことにより、経済環境及び市場の変動を緊密に管理している。
・ 外国為替の影響を相殺するための積極的な価格政策。
・ 現地生産車に焦点を当てた製品ラインナップの調整。ロシアにおける販売台数の98%はロシアで製造された製品がベースである。
・ 現地統合の割合を押し上げるタスクフォースの強化。
中国
現在の輸入自動車事業に加えて(2015年度は16千台)、中国で東風と共に設立された合弁会社が2015年に生産活動を開始した。また、現地生産のCクロスオーバー車及びDクロスオーバー車について、それぞれ2016年度初旬及び2016年度末にその販売を開始する予定である。武漢にある合弁会社の工場は、年間150,000台の生産能力を有している。
事業環境リスク
リスクファクター
法令不遵守に関連したリスク。
管理手順及び方針
当社は、複数の明確に定義された規制分野における規制遵守の堅牢性を分析するために、内部統制部が法務部と調整して定めた組織立てられた手順を辿る。これらには、競争、不正及び腐敗、環境、健康-安全-労働環境、技術上の規制等が含まれる。
このアプローチは、内部統制部の一部である規制コンプライアンス部(Regulatory Compliance department)に率いられ、倫理及びコンプライアンス委員会(Ethics and Compliance Committee)により監視される。
当社及び当社の幹部社員の刑事上、行政上及び財務上の制裁リスクへのエクスポージャーを減らし、企業イメージを守ることを目標としている。
このシステムは、3タイプの動作主体に基づいている。
・業務上の事業体は、意思決定部門の指令及び支援により、現地の規制に従い、各自の手順を通じて規制の遵守を確保する。
・意思決定部門(技術上の規制、法務、人事、環境等)は、各分野の規制の遵守を監視し、規制上の義務を社内ガイドラインに掲載し、そのネットワーク上に展開する。
・規制コンプライアンス部は、法務部の支援を受け、規制コンプライアンス・システムについて、その手法の定義付け及び評価を行う。
このシステムは、当社が規制の遵守義務を熟知しており、その活動においてこれらを考慮しているとの合理的な保証を倫理及びコンプライアンス委員会に与える。
分野を超えた横断的リスク
職業上の健康及び労働条件のリスク
リスクファクター
活動分野(産業、エンジニアリング、サービス、販売又はアフターサービス)に関わらず、労働条件により事故や職業病が引き起こされる可能性がある。
ルノー・グループはそのため、事故のリスクに直面している。これは、事故が従業員の職場で起こるか、通勤途中に起こるかを問わない。また、一定の労働環境は疾病リスクを引き起こす可能性があり、その例として反復作業による筋骨格の疾患、化学製品の使用に関連した病変、又は稼働率の高さ若しくは強度の認知活動に関連した活動によるストレス等がある。
管理手順及び方針並びに防止策
ルノー・グループは、複数の健康及び安全手順並びにリスク防止手順を有しており、それらの手順は、とりわけ、すべての国、サイト及び事業機能において導入されている健康及び安全管理システムのおかげで、当社に強く根付いている。
ルノー・グループは、健康、安全、人間工学及び労働条件の専門家の国際的ネットワークに助けられているが、かかる専門家は定期的に会合し、それぞれの専門分野を強化するための頻繁に訓練を受けている。その他の要素には、全レベルのマネジメントに対するコミットメント、意識向上、及びリスク防止担当のマネジャーに対する継続的な訓練が含まれる。製造施設の大多数も、従業員及び従業員の代表者に、労働条件の改善に関与することを奨励する継続的な改善方針を有している。
職業上の健康、安全及び労働環境方針の導入及び実施の程度を測定するため、社内専門家は、ルノー・グループの様々な事業体で評価及び監査を行う。これらの評価は、ルノーが設定し、一般に認められている国際的組織により承認された基準に基づき行われる。現在、製造施設、エンジニアリング施設、及びオフィス施設の合計98%は認証済みである。
2014年中旬、ルノーは、ルノー・グループがこの地域の製造会社のトップグループに入ることができるよう、労働災害及び労働環境に焦点を当てた革新的な新計画を導入した。この計画は、2017年までに事故数を3分の1に減らすことを目標としている。作業場関連のリスクは、それらが分野に関連するものであれ、事業活動に関連するものであれ、又は産業機器に関連するものであれ、評価後にリスクレベルを除外若しくは軽減させるための対応策をとることができるように、体系的に分析される。この手法は、車両プロジェクトの一環として施設をデザインする際のワークステーションの人間工学を改善するためにも用いられている。現在、グループ内での事故数を半減させる中で、ルノーは既にこの分野の国際企業としては上位10社のうちの1社であり、順調に計画の最終目標を達成しているところである。
心理社会的なリスク及び職業上のストレスの防止については、産業医が個々の従業員を観察し、マネジャーは、2012年以降、困難に直面しているスタッフ・メンバーをどのように認識するか及び職場における生活水準を改善するための訓練を受けている。
最後に、ルノー・グループは、従業員の健康及び労働生活の質を守るために、特に意識向上及び訓練のキャンペーンを通じて、全般的な対応策を展開している。これらのキャンペーンでは、食品衛生、中毒、日常生活における事故、交通安全及びスポーツ等を取り上げている。また、いくつかの工場は、個別のスポーツ・トレーニング・センターを有し、各シフトの開始時に運動時間を設けている。スタッフの問題はユニット内で取り上げ、現地で解決できない場合は上位レベルの処理事項としている。
これらの対応策はすべて、労働環境に内在するリスクのレベルを低減させるために役立っている。
環境リスク
リスクファクター
ルノー・グループの主要な環境リスクは、3つのカテゴリーに分類することができる。
・ 当社の活動により生じうる偶発的な環境破壊リスクは、主にルノー・グループ及びそのサプライヤーの産業活動に関係し、それより程度は下回るものの、アフターサービス並びに自動車製造のための部品及び製品の輸送に関係する。
・ 異常な気象条件(嵐、洪水又は雹等)による産業活動及び輸送活動の混乱並びに当社の資産への損害が生じるリスク。
・ 当社が、自動車環境パフォーマンス、使用済み車両のリサイクル及び回収、又は自動車の製造若しくはアフターサービスにおいて使用される化学製品に関する規制上の要件の強化に対応するための適切な対応及び基準に関連する適切な対応を講じないことによる財務リスク及び商業リスク。
管理手順及び方針
環境リスクの特定及び管理は、「リスク管理」項目の冒頭に記載されるルノー・グループのグローバルリスク管理システムの一部を構成する。
当社によって引き起こされる可能性のある環境リスクは、ルノー・グループの全工場で、製品ライフサイクルの全段階に展開されている環境管理システムを利用することによって防止されている。ルノー・グループの施設はいずれも、環境リスクが高い施設として分類されていない。
ルノー・グループのサプライヤーの産業活動に伴う環境リスクは、特定のCSRリスク分類プロセスを通じて特定され優先順位を付けられる。これらのリスクは、最初に、サプライチェーン全体にルノー日産CSR購買ガイドライン及びルノー・グリーン購買ガイドラインを配布することにより、管理される。これらのガイドラインは、ルノー日産アライアンスがCSRの観点からサプライヤーに要求するもの及びルノー特有の環境面での期待を定義している。2つめに、最もリスクにさらされているサプライヤーは、EcoVadisツールに基づくCSR評価プロセス及び現地監査を受ける。これらによって、是正的アクション・プランに導かれる可能性がある。
気候リスク、自然リスク及び産業リスクは、ルノー・グループの防止方針(下記「事業リスク」の「製造拠点に関するリスク」を参照のこと。)において考慮されている。
自動車排出量及び自動車リサイクルの可能性に関連した規制要件の遵守を確保する対応策は、関連機関から自動車認可を確実に得られるようにするためのプロセスに完全に統合されている。ルノー・グループはまた、自動車の寿命到来時のリサイクルについて、子会社であるルノー・エンバイロメント及びLIFE+/ICarRe95調査プロジェクトを通じた、任意かつ革新的な手法を取っている。
温室効果ガスの排出に関して、特に自動車によるCO2排出において規制を強化することに伴うリスク及び機会は、当社の競争力に関わる主要な課題であると特定している。このため、これらは主要なパフォーマンス指標であるワールドワイド・カーボン・フットプリント(Worldwide Carbon Footprint)を通じて監視され、燃料消費量及びCO2排出量に関して、特定の商品競争目標が定められている(CAFE基準値等)。これらの指標は、GEC(グループ・エグゼクティブ・コミッティ)レベルで毎年追跡され、ルノー・グループのポジション並びに短期、中期及び長期(10年間)の展望が検証され、それに従って戦略を決定し調整する。
最後に、「物質」リスク防止、及び欧州REACH規則又は他国の同等の規則の遵守は、製品サイクルの全段階において確保されている。この組織は、ネットワーク全体に展開されており、本部の専門的なハブ並びに当社及びサプライチェーン全体に適用されている「物質」基準により支えられている。
法律及び契約上のリスク
リスクファクター
ルノー・グループは、3つの主要な法的リスクにさらされている。
・法律及び規制上の変更
ルノーは、その国際的な活動のために、とりわけ、自動車、銀行、環境、競争、労働法等の分野で、多数の複雑かつダイナミックな規制の対象となっている。ルノーは、状況について監視しているが、ルノー・グループの財政状態、事業又は業績に重大な影響を及ぼす法律又は規制の変更を妨げることはできない。さらに、関係当局又は裁判所は、随時、既存の法令の適用又は解釈を変更する可能性がある。
・紛争、行政手続又は法的手続、調停
ルノーは、フランスにおける活動及び国際的な活動の一環として様々な行政手続、法的手続及び仲裁手続に関与している。
上記にかかわらず、ルノーの知る限り、ルノー・グループの財政状態、事業活動又は業績に重大な影響を及ぼしうる、現在進行中又は発生の可能性のある紛争、行政手続若しくは法的手続、又は仲裁手続きは、直近の12ヵ月に存在していない。
・知的財産
ルノーは、様々な特許、商標、意匠及びモデルを使用している。毎年、ルノーは数百件の特許を申請しており、その中には第三者に供与する有料ライセンスの対象となっているものもある。また、ルノー・グループは、第三者と取り決めたライセンス許諾契約の下で、これら第三者が所有する特許を使用することもできる。このように、ルノーは様々な知的財産リスクにさらされている。
ルノー・グループの業績は、とりわけ、自身の特許及びその他の知的財産権を保護する強健な法的枠組みに依拠している。例えば、ルノーは、第三者によってルノーの知的財産権が悪用されず又は知的財産権について異議申立てがなされないことを保証することはできない。そのような悪用又は主張は、ルノー・グループの活動、業績及びイメージにマイナスの影響を及ぼす可能性がある。
管理手順及び方針
法律及び規制上の変更については、ルノーはその子会社に、当社が事業を行う国の規制を尊重することを求めている。ルノーは、法令の変更を予測できるようにするため、また、ルノー・グループによる法令遵守を徹底するために、自動車部門特有の規制を担当する国単位及び地域単位の規制当局と常に対話している。
すべての紛争、行政手続又は法的手続及び仲裁は、定期的に、とりわけ会計年度末に調査を受ける。ルノー・グループは、適切なアドバイザーの意見を求めた上で、予測されるリスク(連結財務諸表の注記20「引当金の変動」を参照のこと。)を補うために必要とみなされる引当金を設定している。
最後に、法的リスクの内部統制は、一般的に3つの指針に基づき編成されている。
・ルノー・グループの法務機能の管理は、本部機能及び異なる国々の従業員を取り囲むように編成されている。これらの従業員は階層上のライン及び機能上のラインに報告する。
・法務機能の従業員は、上流での法的リスク予想及び対応策(諮問的コンサルテーション、本部の法務機能からの情報入手等)の適用を積極的に行う。
・ルノー・グループによる規制の監視は、関係する各国と連携して行われる。
税務上のリスク
リスクファクター
当社の税務上の義務の表現の解釈又は執行における不明確性。
管理手順及び方針
ルノー・グループは、常に、株主の利益を保護すると同時に、ルノー・グループが事業を行う国の政府との信頼関係を維持する合理的な税務政策を採用してきた。
付託された権限に基づき、ルノーの本部及び現地税務チームは、政府と協働し、国内及び国外における納税義務の遵守を徹底することを主な目的として、ルノー・グループの税務政策を実施する。
しかしながら、監査において技術的な乖離が発見される可能性があり、とりわけ、ルノーの納税義務の法の解釈又は履行における不明確性に起因する場合、税務紛争に繋がる可能性がある。リスクの重大性の分析後、必要に応じて、これらの乖離による財務上の効果を反映させるため財務諸表に引当金が計上される。
ITリスク
リスクファクター
ルノー・グループの事業は、一部分において、ルノー・グループのITシステムの円滑な稼動に依存している。このITシステムは、情報システム部(Information Systems department)の責任の下にあり、情報システム部は、以下のことに付随するリスクを管理するための安全方針、技術上の構造及びプロセスを導入している。
・ 約3,000のITアプリケーションのホストである約5,000サーバーを有するデータ・センターのサービス継続性。物理的な事故後1週間以内に復旧できるよう、戦略的な事業プロセスをサポートする11のアプリケーション及び関連アプリケーションのITアーキテクチャーに重複構造が設置された。
・ サイバー犯罪:例えば、メディアにて広く報告された事象に対する、又は単に(情報の転売、脅迫等を通じて)金を稼ごうとする、世界規模のコンピューター化された攻撃、又はルノー・グループを対象とする特化された攻撃。これらの攻撃は、機密データ(例えば、秘密情報や個人情報)の盗難又は改変、アプリケーション又はルノー・グループのイントラネット全体の破壊、アプリケーションの破壊又はサービスの妨害(ホームページの書き換えなど)を目的とする。これらの攻撃はますます頻発しており、すべての企業をターゲットにしている。それらは、対象のインターネット、コネクティッド・カーなどの新たな攻撃領域が開拓されている。サイバー犯罪はインターネット上又は社内ネットワークを通じて起こりうる。これは、過失又は不注意な行為により助長されうる。
・ 法令、外部当局又はサプライヤーとの契約によって求められるIT基準又は慣習への不遵守。この不遵守に対するエクスポージャーのリスクは、ルノー情報システム部の権限外のIT活動を対象としていない(例えば、一定のシャドークラウドアプリケーションなど)。
これらのリスクは、違約金又は営業中止という形で、財務的に重大な影響を及ぼし得る。ルノー・グループのブランドイメージに悪影響を与え、かつ/又は競争上の優位に損失を招き得る。
管理手順及び方針
リスクはとりわけ、以下を通して制御されている。
・業務レベル:
・ アプリケーション及び使用されるデータの重要性に応じて、ITプロジェクトの一環として実行されているセキュリティ要件を定義するプロセス。この要件には、クラウドベースのサービス等のテクノロジーの動向が考慮される。
・ 各事業機能のITセキュリティ専門家のネットワークを通じたITセキュリティ(インフラストラクチャー、データ、加工等)の管理。
・ リソースが、サプライヤー、パートナー及びディーラーシップ・ネットワークだけではなく、高リスクの国を拠点とする企業体によっても安全に使用することができるようにするための、ルノー・グループのITネットワークの高レベルな防御。
・ ルノーの情報システム部、保護及び予防対策部(D2P)並びに監査部(DAMRO)の連携で実施される遵守チェック。
・ 従業員及びパートナーを対象にした意識向上活動。
・組織レベル及びガバナンスレベル:
・ ITリスク委員会(IT Risks Committee)は、ITリスクの担当であるルノー・グループ・エグゼクティブ・コミッティのメンバーが委員長を務め、ルノー・グループITセキュリティ部(Group IT Security department)が調整する委員会で、ルノー情報システム部(Renault Information Systems department)に報告する。本委員会は、監査、リスク管理及び組織ディレクター、D2Pディレクター、ルノー情報システム部のディレクター並びにアライアンスITサービシーズのディレクターが一堂に会する。
・ ガバナンス委員会は、情報システムセキュリティ方針及びベストプラクティスに沿った、ITセキュリティ手続きの効果的な適用を検証するために業務レベルで検査を行う、ルノー・グループITセキュリティ部が調整する委員会。
2015年に実施された主要ITセキュリティ・プロジェクトの対象分野は以下の通りである。
・アプリケーション及びシステムの目録
・ 事故の際に、ルノー・グループの戦略的プロセスのホスティングを行うアプリケーションが優先的に再起動することができるよう、これらアプリケーション目録の維持
・ 秘密データ及び個人情報を保管するシステム目録の維持
・システム、機械及びIT危機管理手順の堅牢性の確認
・ ルノーの機密分野に対する高度な攻撃を発見する作業
・ イントラネット及びインターネット接続自動車にインストールされたシステムへの侵入試験
・ インターネットによりアクセス可能なルノーのアプリケーションをサポートする約800の機械に関する定期的な脆弱性テスト
・ イントラネット及び携帯電話機のセキュリティの向上活動
・ 危機対応訓練の再構築及び訓練実施による潜在的なIT危機への準備。
・プロジェクト向けのセキュリティ・サポート
・ 戦略的国際パートナーシップ・プロジェクト(アフトワズ、DRAC、ダイムラー等)のためのセキュリティ・サポート
・ 「クラウド」サービスの購入についてサプライヤーとの契約書を作成するプロジェクト・サポート
・イントラネットへのアクセスを保護し、攻撃を予測するシステムの導入
・ イントラネットアクセス保護基準(802.1.x)に基づくパイロットの実装
・ インフラストラクチャーのためのセキュリティ・オペレーション・センター(SOC)の配置。微弱信号の分析及び攻撃時の対応の改善を行う。
・ ルノー・グループが営業する様々な事業分野及び各国におけるセキュリティ担当役員のネットワークの調整
・ ITリスクに対するユーザーの意識向上及び訓練
年金債務に起因するリスク
リスクファクター
年金に関連したリスクは、年金を構成するパラメーター(労働力、割引率、インフレ、平均余命)又は市場(投資の影響)のマイナス変動により必要となりうる追加の資金調達により構成される。これらはスキームの種類、つまり確定拠出スキームであるか、確定給付スキームであるか、さらに退職給付金であるか又は年金基金であるかに応じて変化する。
アプローチ及び年金システム
過去10年間に、ルノーは、当社拠出金の定期支払い以外にルノーに金融債務が生じない確定給付制度を推進した。
年金スキーム別の定義、関連するリスク管理及び使用される数理計算上の仮定、並びに財務諸表に対するこれらのスキームの影響に関する詳細は、連結財務諸表の注記19Cに記載されている。
事業リスク
製品開発に関するリスク
リスクファクター
製品開発に関するリスクは主に、提案される製品のラインナップ(車体の種類、セグメントの種類、価格等)と市場の需要の間のバランスに関連するものである。
管理手順及び方針
新しいモデル及びパワートレインは、顧客の需要及び予想される収益性に関する分析に基づいて開発される。これは、以下に基づいて計算される。
・ **収入:**顧客に関する調査、売上高、市場シェア、予想価格及び推定ライフサイクルに基づく。
・ **支出:**プロジェクト、1台当たりの予想原価及び予定されたライフサイクルに関する合計当初支出額に基づく。
参考として用いられている前提に疑義が生じた場合(市場、セグメント、車体タイプ、又は生産台数の縮小、支出額/1台当たりの原価の増加)、予想収益性が低下する可能性がある。
この収益性が引き下げられた場合、ルノー・グループは、使用された固定資産(投資及び資産計上した開発費。これらは自動車のライフサイクルにわたって償却される。)の価値の損失を認識しなければならないか、最低購入数量が達成されない場合において、必要に応じて、支払うべき契約上の補償金をカバーすることを目的とした引当金を計上しなければならない可能性がある。
自動車及びサブシステム・プロジェクトの調整には、収入及び支出の前提の変動に対する収益性の感応度を管理することが必要である。より具体的には、トルネード・チャートのツールがリスクを列挙し、以下を行うために、マイナス及びプラスの両方の予想される影響のシミュレーションを行うことができる。
・ 環境の変化に対するプロジェクトの強健さを強調すること。
・ 可能な限りこれらのリスクに対するエクスポージャーを低減し、又はこれらに対するヘッジを行うために必要な対策を決定すること。
自動車及びサブシステムの各プログラム・ディレクターは、このリスクを恒久的に管理する責任を負う。リスク管理システムは、ルノー・グループの製品及びプログラム部門内で、各開発マイルストーンにおいて提示され、ルノー・グループのシニア・マネジメントのメンバーにも提示される。
さらに一般的な観点から、製品ラインナップ計画の強固さを保証し、リスクを最小にするために、ルノー・グループは以下のことを行う。
・ 異なる市場で同一モデルの販売を最大化する。それによって、これらの市場の1つで起こりうる変動に対するエクスポージャーを減らす。
・ 単一の市場又は顧客タイプに依拠するリスクを減らすために、異なるセグメント及び市場で、顧客の期待に沿う様々なバランスの取れた製品ポートフォリオを提供する。
サプライヤーリスク
リスクファクター
自動車の原価に対するサプライヤーの寄与が極めて大きいため、サプライヤーリスクの管理は自動車メーカーにとって主要な課題である。全体の中でほんの1社のサプライヤーが債務不履行に陥っただけでも、ルノー・グループの工場における生産及び将来のプロジェクト開発に重大な影響を及ぼす可能性がある。
また、ルノーは、サプライヤーとの関係のすべての側面に関連するサプライヤーリスクを管理するために非常に正確なシステムを適用しなければならない。かかる側面とはすなわち、設計及び開発、製造、ロジスティクス及び品質、並びに支払能力及び財務上の持続可能性である。
管理手順及び方針
ルノー・ニッサンパーチェシングオーガニゼーション(以下「RNPO」という。)は、そのサプライヤーリスクの管理に責任を負っており、このために以下の5つの主要なシステムを使用している。
・ サプライヤーに対し、自らのリスクについて、とりわけサプライチェーンについて、上流に向かって責任を負わせることを目的とした防止策。
・ 開発中の製品に関する設計、検証及び仕様の遵守についてのルノー・日産の基準の使用。
・ 納入された部品の質及びそのトレーサビリティにおける不遵守を発見するためのプロセス。
・ 事業、財務及び企業の社会的責任に関連するサプライヤーリスクの恒久的な監視。
・ サプライヤーの不遵守又はリスクが発見された場合にアクション・プランを実施するためのシステム。
この管理には、複数の専任の部門も関与する。すなわち、リスク管理及び統制部門、財務アナリストのネットワーク、並びに専任の企業の社会的責任部門である。これらの部門は、グローバルレベルで、RNPOの事業購買マネジャーと非常に緊密に連携する。
防止及び発見
上流の防止策は、特に自然災害リスクに関するものである。ルノー及び日産は事業継続計画を有している。これは、2011年に日本及びタイで発生した災害を受けて策定された。すべてのサプライヤーが、自然災害の際の代替となる解決法を評価するため、毎年アンケートに記入する。
サプライヤーが設計及び開発した製品のコンプライアンスに関するリスクは、アライアンス新製品品質手続(ANPQP)を通じて管理される。すべてのサプライヤーがこれを遵守しなければならない。この手続には、設計段階において部品の欠陥の重大さを格付するスコア・チャートを使用した、検証及びコンプライアンスに関する厳格な手段及び手順が含まれている。
大量生産に関するリスクについて、ルノーは特に生産能力及び品質に関するリスクに注意を払っている。サプライヤーの側での生産能力不足に関するリスクを管理するため、ルノーは、2年後に必要とされる生産能力及び解決策を予測するための毎年のアンケートに基づいた、生産能力のベンチマーキングプロセスを使用している。
大量生産された製品の質について、ルノーは世界中で300を超える専門家によって適用されている管理システムを有している。このシステムは、ルノー及び日産に共通の監査マトリックスに基づいており、ISO TS 16949におけるモデルに従って創設された。
グループ、事業体及び工場レベルのサプライヤーリスクを管理するため、ルノー・グループは、独自の基準を事業及び財務計画に組み込み、CSR基準に関する範囲で内外の専門家を使用している。事業リスクは、バイヤー及びサプライヤーリスクの専門家が行う年次格付を通じて予想及び監視される。当該格付は、複数の基準を有するマトリックスを使用して、株主及び経営陣の質、工場の競争力、その投資能力及び技術的なリスクのほか、戦略やその主たる顧客に対する商業的依存度を評価する。RNPO規則では、サプライヤーの製造拠点は少なくとも年に1度、購買部のメンバーによる調査を受けることを定めている。これは、サプライヤーの格付を視覚的に裏付けるためである。
財務リスクは、ルノー及び日産グループが事業を行っているすべての国に配置されたルノー・日産のアナリストのネットワークにより監視されている。これらのアナリストは、ルノー及び日産に共通する基準のマトリックスに基づき、サプライヤーの債務不履行リスクを評価する。彼らは、自らの結論を格付機関からのスコア、フランス銀行からのスコア及び信用保険会社からの勧告等と比較する。
リスク管理
リスクにさらされているサプライヤーは、購買リスク委員会に提示され、これらによって管理される。これらの委員会はルノー・グループレベルで、また現地の購入部門ごとに存在する。これらの委員会は複数の領域にわたる組織であり、購買部が委員長を務め、サプライヤーリスクに関係するすべての機能(財務、法務、管理、ロジスティクス、通信、広報及び人事)が出席する。
購買リスク委員会は、サプライヤーのリスクを軽減し、その競争力を改善し、サプライチェーンの長期的な安全性を確保するため、サプライヤーと協力して実施すべきアクション・プランを決定する。
サプライヤーは、アクション・プランを実施する必要性について正式に通知を受ける。これらのプランの実施は、サプライヤーリスクの管理に責任を負う購買チーム、財務アナリストのネットワーク及び事業購買マネジャーにより、とりわけ四半期業績レビューを通じて監視される。これらのレビューはまた、サプライヤーとの関係におけるすべての要素を調査することを促進する。当該要素とは、設計のほか、数量、品質、コスト及びロジスティクスのコンプライアンスの観点からの生産能力の対応である。
原材料に関するリスク-資源の確保
リスクファクター
特定されたリスクは、原材料の供給に対して制限が課される可能性に関するものである。
管理手順及び方針
サプライチェーンにおける制限が生産に影響を及ぼす可能性があるため、自動車業界で使用される一定の原材料は戦略上重要であるとみなされている。2010年度に、環境、エネルギー及び戦略的原材料に関する専門知識分野が創設された。この専門知識は、内部の統制組織(原材料及び通貨委員会並びに原材料エンジニアリング技術運営委員会)に提供される。
この分野におけるルノーの専門知識によって、とりわけ、以下に基づいて原材料の重要度を客観化する方法の開発が可能となった。
・ 供給リスク及びコスト変動(「原材料に関するリスク‐価格保証」を参照のこと。)
・ ルノーにとっての重要性及び影響(消費量及び購入価格に左右される。)
この評価は、種類及び規模毎にこれらのリスクに順位を付すための客観的な基準を使用する。例えば、関連する原材料の供給及び需要のシナリオ、これらの材料を生産する企業の数及びエクスポージャー、ルノーによるリサイクルの可否及び(必要な場合は)代替品等である。この重要度に関するマトリックスにより、ルノーがさらされている材料を特定し、直接使用されるか、又はサプライヤーの部品及び構成部品を通じて使用される資源を確保するための戦略を策定することが可能となった。また、当該マトリックスには、使用量の削減等の手段、並びに内部でのリサイクル及び/又は代替プロセスの実施が含まれる。
ルノー・グループは、特にその子会社であるインドラ(スエズ・エンバイロメントとの合弁事業)を通じた、使用済み車両を破壊して材料をリサイクルするプロセスの開発のほか、その子会社であるガイア(自動車部門)及びBCM(金属廃棄物)を通じて、またヨーロピアン・ライフ+ICARRE95のプロジェクト(2015年に終了)等の革新的なパートナーと共に行っている、部品及び材料の回収及び処理に尽力していると評価されてきた。これらの事業はまとめて、ルノー・グループのために材料(リサイクル・ポリプロピレン、アルミニウム、銅、プラチナ、パラジウム、ロジウム等)の供給を確保する一助となっている。これらの事業は、ルノー・エンバイロメントが管理している。
ルノーが築き上げた重要度解析の方法に関する専門知識はベンチマークとなった。特に、フランスの戦略的金属に関する省庁間委員会(Comité interministériel pour les métaux stratégiques)(COMES)は、ルノーに対し、2011年から2014年にかけて、戦略的原材料に関するフランスの産業のニーズを特定及び査定するために業界全体の作業部会を監視するよう要求した。すべての産業セクターは現在、原材料リスクへのエクスポージャーを自己診断するためのツールを使用できる。このツールは、リスク管理に対する全体的なアプローチの基礎を成し得る。この場合、当局は、特定される重点行動分野に関し支援を提供する。
製造拠点に関するリスク
リスクファクター
ルノー・グループの製造リスクに対するエクスポージャーは、特定の自動車モデル及び部品の製造が1~2拠点に集中しており(上記「(IV)主要製造拠点」の製造拠点表を参照のこと。)、製造施設が相互依存しているため、潜在的に大きい。
管理手順及び方針
過去25年、ルノーは、保険会社と協議して、意欲的かつ綿密な防止策を採用してきており、これは現在、すべての製造拠点に適用されている。この方針は、人員の安全、不動産の保全及び事業の継続を含む。
ルノー・グループは長年、火災、爆発及び機械の故障のリスクの軽減に努め、製造拠点、エンジニアリングセンター、試験センター、及び戦略的に最も重要な物流プラットフォームでのこの取り組みが優先された。現在あるほとんどの工場は、国際基準の1つである「高度防災基準適合建築物(Highly Protected Risk)(HPR)」を通じて認識されるとおり、高度な予防及び保護を行っているとの評価を取得しており、約50の拠点において、予防及び保護規則の適用を毎年検証する保険会社からこの評価を受けた。ルノー・グループの損害保険プログラムの対象である製造、エンジニアリング及び物流の範囲内で保険が掛けられた資産の93%超は、努力が認められ、またHPRプログラムの導入計画に沿って、ルノー・グループの保険会社から「高度防災基準適合建築物」であるとの評価を受けた。保険業者により認識されている、この高度なリスクコントロールは、ルノー・グループが加入することのできる保険条件に直接的なプラスの影響を与えている。
暴風雨、洪水、台風(主に韓国)及び地震(特にルーマニア、チリ及びトルコ)といった自然災害に関するリスクは、ルノー・グループの防止策に組み込まれている。2008年以降、トレーニングや防災訓練などの組織的な対策に加えて、地震のリスクがある製造拠点で建物の構造補強並びに施設及び産業工場を守る努力がなされてきた。
この防止策の実施を支援しているのは、とりわけ、世界的に適用される基準の設定及び更新を行い、既存の工場を最新化及び拡大し、又は新しく工場を設立するためのあらゆるプロジェクトに参加している、特別中央チームであり、このチームはルノー・グループの保険会社と協力している。フランスに本部を置くこの中央チームは、スペイン、ルーマニア及び南アメリカの地域拠点、並びに各製造拠点の現場チームのネットワークによりサポートされている。
ルノーは、設計、製造、使用及びリサイクルの段階において自動車が環境に与える影響を減らすためのシステム及び方針を実施しているが、同時に、ルノーの環境リスクには、正常に稼働していない設備に起因する環境への影響及び工場での過去の活動により生じた汚染も含まれる。
ルノーは環境リスクが高い施設を保有していないものの、環境リスクを防止するための管理システムを導入している。このシステムはISO14001認証で、2005年から、事業所での化学製品及び工場の廃棄物の管理に関する指示という形で「アライアンス管理方式(Alliance Management Way(AMW))」に組み入れられた。
事業専門家チームは、このシステムにより実行される任務を調整する。当該専門家は、現地チームのネットワークにより、各製造拠点でサポートされている。リスクを識別し、その影響を測定し、防止及び予防策を立て、制御を決定するための手法及び体制がルノー・グループのすべての生産工場で導入されている。
以下のすべての管理段階について、手法及びツールが定められている。当該管理段階とはすなわち、リスク識別、防止策及び/又は予防策の選択、管理及び訓練手続である。
環境及びエネルギーの影響データのスコアカードも法定監査人により監査される。
流通ネットワークに関連するリスク
リスクファクター
独立系ディーラー・ネットワークの財務健全性は、ルノー・グループの販売戦略に重大な課題を突き付ける。ディーラーが債務不履行に陥った場合、国及び地域の両方のレベルで、売上水準に大きな影響を及ぼす可能性がある。
管理手順及び方針
ディーラーシップの財務健全性は、ルノーにより監視されているほか、RCIバンクが事業を行っている国においてRCIバンクによっても監視されている。ディーラー格付制度は、不履行リスクを予防し、制限するために用いられている。
その他の国々では、ルノーは信用監視システムを整えている。子会社も、積極的にこのリスクを管理するためにネットワークの生産性を積極的に指揮している。
リスク委員会(Risk Committee)の月例会議が、国のレベルでRCIと共に組織され、ネットワークの財務健全性及び債権に関する定期報告に基づき、リスク水準により監視の強化が正当化される場合、リスク監視委員会(Risk Monitoring Committee)が本社で開催される。
不履行によるリスクは、RCIがネットワーク及び個人の顧客について生じるリスクを負担するための特別目的事業体を有する地域のRCIバンクに移転される。RCIバンクがこのリスクに対処できない場合、ルノー・グループが直接負担するか、又は当該リスクの全部若しくは一部を現地の銀行に移転する。
信用管理システムの一部として、自動車事業の売掛債権を監視するための指標を有する報告システムを導入した。
これらのツールは、支払期間の監視及び管理を改善し、顧客リスク及びポートフォリオの質の管理をより効率的にできるようにする。
事業リスクに対する付保
ルノー・グループ内において、事業リスクに対する保護には、以下の2つの面がある。
・ 影響が大きく、可能性の低いリスクは、保険及び再保険市場に移転される。
・ 統計的に知られており、その財務面での影響を予測することのできる一般的なリスクは、ルノー・グループによって引当金が計上されている。但し、これらに対して付保することを求める法律上の要件が存在する場合はこの限りではない。
保険部門が交渉を行い、財政的に支払能力があり、世界中にプログラムを有する保険会社に直接委託する。保険部門は、ルノー・グループの予防及び保護方針の決定に積極的に関与する。このため、補償の性質及び範囲は事業会社の暫定的なリスク分析を通じて決定される。このアプローチは以下の種類のリスクに使用される。
・ 輸送及び流通拠点における自動車の保管:ルノー・日産アライアンスは、請求1件につき295百万ユーロの補償を購入している。その控除免責金額は、流通拠点にある自動車に生じた損害については請求1件につき100,000ユーロ、陸上輸送については請求1件につき45,000ユーロである。
・ 財産損害及び事業損失:ルノー・日産アライアンスは、請求1件につき17.5億ユーロの補償を購入している。これには一定の保証の種類、とりわけ自然災害及び機械の故障に対する副次制限が付されている(結果的事業損失はルノー・グループレベルで評価される。)。ルノー・グループの製造活動に関する控除免責金額は、請求1件につき5百万ユーロに達する可能性がある。
・ 民事責任:ルノー・グループは、一般的な民事責任のほか、製品及びルノー・リテール・グループの販売子会社が行う修理に関連する民事責任をカバーする200百万ユーロの補償を購入している。環境に関連する特定の民事責任の補償範囲は、30百万ユーロの金額で引き受けられている。
ルノーの保険会社は、これらのグローバル・プログラムの一部につき、モーター・リインシュアランス・カンパニー(以下「MRC」という。)との間で再保険契約を結んでいる。MRCはルノー・グループが完全に所有する専属再保険会社である。ルノーは、頻度が高いリスク(その発生が統計上予想可能なもの)には専属保険会社を通じて再保険を付し、頻度が低く、その経済的な影響によりリスクを保険市場に拡散することが正当化されるリスクについてのみ、外部の保険会社を利用することを方針としている。この方針によって、ルノー・グループは、ルノー・グループが引き続き国際市場において拡大しているにもかかわらず、外部の保険会社から受ける保険サービスの費用をほぼ一定に保つことができている。
MRCは主に以下の通り機能する。
・ 輸送及び流通拠点における自動車の保管:MRCは事故1件につき最大で10百万ユーロを補償する。最大年間コミットメント額は25百万ユーロである。MRCは、ネット又は太陽光発電パネルの設置等の適切な手段を使用して、とりわけフランス、スロベニア、ブラジル、スペイン及びアルジェリアにおいて、暴風雨やあられといった自然災害にさらされる流通拠点に保護を提供する。
・ 財産損害及び結果的事業損失:事故1件につき最大で15百万ユーロ。最大年間コミットメント額は15百万ユーロである。
・ 民事責任:最大年間コミットメント額である2.3百万ユーロまで。
MRCはまた、1年につき7.5百万ユーロまで、ルノー・グループの従業員給付制度に係る損失もカバーする。
最後に、メーカーの保証でカバーされる欠陥及び自動車のリコール・キャンペーン等の一部のリスクは付保されていない。
控除免責金額を高額で維持する理由には、ルノー・グループの一貫した防止策、そしてリスクを負担する各事業体の説明責任を高めようとする狙いが含まれる。
財務リスク
原材料に関するリスク‐価格保証
リスクファクター
原材料に関するルノーの財務リスクは、購入価格がかなり大幅にかつ突然に変更される可能性があり、その値上げが自動車の販売価格から回収される保証が一切存在しないという事実によるものである。
管理手順及び方針
ルノーは、会計年度にわたって価格の安定性を保証するために、複数の手段を使用する。1つ目は、数ヶ月間にわたって購入価格を固定価格で契約することで構成される。この種の契約は、金融市場における指数に連動しない原材料に使用される。2つ目は、指数に連動する材料に関するリスクをヘッジすることである。ルノー・グループは、その子会社であるルノー・ファイナンスに依拠して、金融市場でこれらのヘッジ取引を行っている。これらのヘッジ取引のために、店頭現金決済型スワップが利用されている。2015年度において、ルノーは、金融市場での価格が会長兼CEOにより承認された限度を下回るとすぐに、アルミニウム、鉛、銅、パラジウム及びプラチナの月間購入量のうち、最大で70%をヘッジした。
原材料価格の変動をより緊密に監視し、今後の傾向を調査するため、特別委員会である原材料及び通貨委員会(以下「RMCC」という。)が指針を設定する責任を負っており、当該指針は、すべての会社機能、とりわけ購買部門が従わなければならない。RMCCはルノー・日産アライアンスの合同委員会である。その委員長は、ルノー・ニッサンパーチェシングオーガニゼーション(以下「RNPO」という。)のマネージング・ディレクターであり、戦略及び企画部門やルノー・ファイナンスといった機能のサポートを受けている。原材料事業委員会も、2010年度後半に創設された。この委員会も、RNPOのマネージング・ディレクターが委員長を務めており、毎月会議が開催される。この委員会は、ルノーのための原材料の購入に関連する事業上の問題を、より具体的に取り扱う。原材料がルノーの業績に及ぼす影響を抑えるためのすべての機会が調査される。原材料事業委員会も、2015年度における原材料市場の価格低下によって部品の購入価格が引き下げられるよう徹底する。
流動性リスク
リスクファクター
自動車事業は、事業の日常的な経営資金及びその発展に必要な投資資金の調達のために十分な財源を保有していなければならない。このため、自動車事業は、負債総額の借り換えを行うために定期的に銀行から及び資本市場に対して借入を行い、その流動性を確保する必要がある。これにより、長期において市場が凍結されるか又はクレジットの利用が困難である場合、流動性リスクが生まれる。
管理手順及び方針
トレジャリーの集中一元化方針の下で、ルノーは、自動車事業における借り換えにあたり、その大半を、主に長期金融商品(社債、私募債)などの形で資本市場から、さらに、コマーシャル・ペーパーのような短期資金調達、又は公的機関若しくは準公的機関からの借り入れという形で調達している。
この目的を達成するために、ルノーは、70億ユーロを上限とするEMTN債プログラム、総額2,000億円の日本市場における発行登録スキームの下での発行プログラム及び最大15億ユーロのコマーシャル・ペーパー・プログラムを有している。この資金調達取引(銀行融資を含む)に関する契約書には、ルノーの信用格付又は財務比率の変更に起因する継続的な信用供給に影響を与え得る条項は定められていない。いくつかの種類の資金調達、特に市場での資金調達には、市場における標準的な条項(パリパス条項、ネガティブ・プレッジ条項、クロス・デフォルト条項)が適用される。
自動車事業の金融負債の満期スケジュールは、連結財務諸表の注記23-B1に示されている。
ルノーSA-2015年12月31日現在の社債及び同等物の償還満期スケジュール(1)
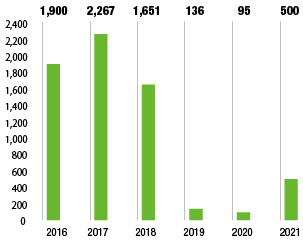
(1) 2015年12月31日現在の額面価額の評価額(百万ユーロ)
さらにルノーは、銀行確定与信枠を有しているが、2015年度は一切利用されていない。かかる確定与信枠は、自動車事業に係る流動性を構成するものである(連結財務諸表の注記23-Aを参照のこと)。
かかる銀行確定与信枠の契約書には、ルノーの信用格付又は財務比率の遵守状況の変更に起因する借入枠の利用可能性又はその継続性に悪影響を与え得る条項は定められていない。
報告日に未使用であった使用可能現金及びコミットメント付与信枠を考慮して、自動車事業では、今後12ヶ月間に償還を迎える負債の返済を果たすために十分な財源を有している(連結財務諸表の注記25-B1を参照のこと)。
ルノーの格付
| 格付機関 | 格付 | 見通し | 見直し日 | 前回格付 |
| ムーディーズ | Baa3/P3 | 安定的 | 02/18/2016 | Ba1/NP ポジティブ |
| S&P | BBB-/A3 | ポジティブ(2016年4月19日以降) | 04/22/2015 | BB+/B ポジティブ |
| フィッチ | BBB-/NR | 安定的 | 11/10/2014 | BB+/ NR ポジティブ |
| R&I | BBB+ | 安定的 | 03/31/2009 | A/NR ネガティブ |
| JCR | A- | 安定的 | 12/09/2011 | BBB+/- |
| 2015年4月22日、S&PはルノーSAの格付をBB+ から BBB-に引き上げ、見通しをポジティブから安定的に変更した。 2016年2月18日、ムーディーズはルノーSAの格付をBalからBaa3に引き上げ、見通しをポジティブから安定的に変更した。 2016年4月19日、S&PはルノーSAのBBB-の格付を確定し、見通しを安定的からポジティブに引き上げた。 | ||||
これらの格付における引き下げは、資本市場へのアクセスの制限及び/又はコストの引き上げをもたらす可能性がある。
為替リスク
リスクファクター
自動車事業は、製造及び商業活動を通じて為替変動にさらされている。このリスクは、自動車部門のキャッシュ・マネジメント・アンド・ファイナンシング部内で監視され集中管理されている。
管理手順及び方針
通貨取引は、ルノー・ファイナンスが、国際市場において取引可能な通貨にて実行している。為替変動はルノー・グループの6つの財務項目に影響を与える可能性がある(連結財務諸表の注記25-B2を参照のこと)。
・ 営業総利益
・ 必要運転資金(WCR)
・ 正味財務収益
・ 関連会社の当期純利益に対する持分
・ 資本
・ 実質有利子負債
営業総利益:自動車部門の為替リスクに対する主要なエクスポージャーは営業総利益に関するものである。営業総利益は、営業支出における為替レートの変動により影響を受ける可能性がある。通貨ヘッジは、財務部又はシニア・マネジメントにより正式に承認されなければならない。一度かかるヘッジが実行されると、その結果についてシニア・マネジメントに報告書を提出しなければならない。ルノー・グループは、2015年度の業績及び営業キャッシュ・フローの構造に基づき、ユーロが他のすべての通貨に対して1%上昇した場合、年間営業総利益に-55百万ユーロの影響を受ける可能性があると予測している。
ルノー-2015年12月31日現在の自動車部門の外貨建て年間ネット営業キャッシュ・フロー及び営業総利益に対する影響
2015年度における主要なエクスポージャーは、ユーロ1%上昇に対して約-18百万ユーロの感応度に達した英国ポンドに関連するものであった。絶対値での10の主要エクスポージャー及びその感応度は、下記に百万ユーロの単価で示している。
| 通貨 | 年間営業フロー | ユーロ1%上昇による影響 | |
| 英国ポンド | GBP | 1,751 | (18) |
| 米ドル | USD | 662 | (7) |
| ロシア・ルーブル | RUB | 656 | (7) |
| アルジェリア・ディナール | DZD | 641 | (6) |
| ポーランド・ズロティ | PLN | 557 | (6) |
| アルゼンチン・ペソ | ARS | 516 | (5) |
| スイス・フラン | CHF | 349 | (3) |
| コロンビア・ペソ | COP | 313 | (3) |
| ルーマニア・レイ | RON | (589) | 6 |
| トルコ・リラ | TRY | (819) | 8 |
必要運転資金:WCRは、営業総利益と全く同様に、為替変動に対して敏感である。通貨ヘッジは、財務部又はシニア・マネジメントにより正式に承認されなければならない。一度かかるヘッジが実行されると、その結果についてシニア・マネジメントに報告書を提出しなければならない。
正味財務収益:ルノー・グループの経営政策の基本方針は、為替リスクの正味財務収益に対する影響を最小限に留めることである。ルノー・グループにおける正味財務収益に影響を及ぼす為替リスク・エクスポージャーはすべて、セントラル・キャッシュ・マネジメント部によって集約及び監視されており、また、毎月最高財務責任者に報告されている。
自動車事業の子会社による投資は部分的に資本の注入により賄われている。その他の資金需要は、通常、ルノーSAが現地通貨にて充足している。ルノーが提供する外国通貨での資金を当該通貨建てにてヘッジすることによって、為替レート変動による正味財務収益の歪みを防いでいる。
現地の状況によりルノーによる合理的な条件での子会社への資金補充ができない場合、当該子会社は、ルノーのセントラル・キャッシュ・マネジメントの管理下で資金調達を外部の資金調達先に要求することができる。現地通貨以外による外部からの資金調達が必要な場合、親会社により厳重に監視される。ある国々で認識されているが親会社レベルでプールされていない余剰資金は通常、セントラル・キャッシュ・マネジメントの管理下で現地通貨にて運用される。
ルノー・ファイナンスは、また、厳密に設定されたリスクリミットの範囲で、自己勘定で外国為替取引を行うことができる。その外国為替保有高は監視され、リアルタイムで時価評価される。かかる自己勘定取引は、金融市場におけるルノー・グループの専門性の維持が主な目的であり、非常に短期間のリスク・エクスポージャーのみを含み、数千万ユーロを超えることはなく、また、ルノーの連結財務諸表に重大な影響を与えないように管理される。
関連会社の当期純利益に対する持分:2015年度の当期純利益に対する各社の寄与に基づき、ユーロが日本円又はロシア・ルーブルに対して1%上昇した場合、日産の寄与額は20百万ユーロの減少、またアフトワズの寄与額は損失における6百万ユーロの減少であったと予想される。
これらの影響は、これら関連会社に対してルノーが行う出資に対する、ユーロのその経営上の通貨に対する変動の影響のみに相当する。すなわち、それら2つのグループは共に、ユーロ圏において、ルノーの支配下にない形で多少なりとも重要な活動を行っているが、これら関連会社自身の財務諸表における、ユーロ変動による影響は除外されている。
資本:ユーロ以外の通貨建てでの出資は、通常ヘッジされていない。そのため、換算調整が生じることがあり、ルノー・グループはそれを資本として計上している。但し、日産に対する投資の規模に鑑みて、日産の資本に対するルノーのシェアは部分的に特別な為替ヘッジの対象となっている(連結財務諸表の注記12-Gを参照のこと)。
実質有利子負債:上記記載の通り、ルノーの有利子負債の一部は円建てであり、ルノーの日産への投資の一部に充てられている。ユーロが円に対して1%上昇した場合、自動車事業の実質有利子負債は11百万ユーロ減少する。さらに、自動車事業の実質有利子負債は子会社の自国通貨建ての金融資産及び金融債務の為替変動の影響を受ける可能性がある。
(金融商品の為替リスクに対する感応度を測るために実施された分析は、連結財務諸表の注記25-B-2に記載されている。)
金利リスク
リスクファクター
金利リスクは、債務及び財政投資並びにその支払条件(例:固定利率又は変動利率)について評価することができる。(これらの債務に関する詳細情報は、連結財務諸表の注記23に記載されている。)
管理手順及び方針
自動車事業に関する金利リスク管理システムは2つの原則に基づいている。流動性準備金が一般的に変動利率で構成されるのに対し、長期投資は一般的に固定利率でなされる。イールドカーブがゼロに十分接近していない場合、変動金利負債と変動金利資産とのバランスを保つために、固定利率は変動利率にスワップされる。さらに、円建ての資金調達のうち、日産の純資産のヘッジに当てられる分は、固定金利でなされる。
自動車事業の金融負債の償還スケジュールは連結財務諸表の注記23-B1に示されている。自動車事業の使用可能現金は、可能な限りルノーSAを中心にプールされている。そしてかかる現金は、ルノー・ファイナンスを通じて短期の銀行預金で投資されている。
ルノー・ファイナンスはまた、厳しく設定されたリスクリミットの範囲内で金利商品の自己勘定取引も行う。これら結果として生じるポジションは監視され、リアルタイムで時価評価される。この取引はリスクが極めて低く、ルノー・グループの業績に重大な影響を与えない。
(金利リスクに対する感応度を測るために実施された分析は、連結財務諸表の注記25-B-3に記載されている。)
2015年12月31日現在の自動車事業における満期及び金利種類別金融資産及び負債(ルノー永久劣後証券を除く)
| (百万ユーロ) | 1年未満 | 1年以上 | 合計 | |
| 金融資産 | 固定金利 | 245 | 31 | 276 |
| 変動金利 | 12,307 | 13 | 12,320 | |
| 12,552 | 44 | 12,596 | ||
| ヘッジ前金融負債 | 固定金利 | 3,134 | 4,577 | 7,712 |
| 変動金利 | 1,260 | 637 | 1,896 | |
| 4,394 | 5,214 | 9,608 | ||
| ヘッジ | 固定金利/変動 | 1,787 | 475 | 2,262 |
| 変動金利/固定 | 13 | 135 | 148 | |
| 1,799 | 610 | 2,410 | ||
| ヘッジ後金融負債 | 固定金利 | 1,360 | 4,238 | 5,598 |
| 変動金利 | 3,034 | 976 | 4,010 | |
| 4,394 | 5,214 | 9,608 |
カウンターパーティリスク
リスクファクター
ルノー・グループは、為替リスク、金利リスク及び支払フローの管理において、余剰キャッシュを確保するための金融市場取引及び銀行業市場取引を行っており、これはカウンターパーティリスクを生じさせる可能性がある。
管理手順及び方針
ルノー・グループの会社が影響を受けるカウンターパーティリスクの管理は、十分に調整され、主にカウンターパーティの長期信用格付及び資本に基づく内部評価システムを使用している。このシステムは、カウンターパーティリスクにさらされているルノー・グループのあらゆる会社が使用している。グループ会社の中には、その事業の性質から、相当なカウンターパーティリスクにさらされている会社もある。これらの会社は、カウンターパーティ毎に認められた限度を確実に遵守するため、特定の内部統制手続きに基づき、日々監視されている。
ルノー・グループは、信用格付によって分類された銀行カウンターパーティすべてを含む総合月次報告を作成している。この報告書には、金額、期間及び種類に限定したコンプライアンスに関する詳細な分析、並びに主要なエクスポージャーの一覧が記載される。
リスクを分散しシステミック・リスクを低減するため、基本的に主要なネットワーク銀行に預金される。さらに、預金は主にオーバーナイトベース又は90日を超えない期間で行われている。
2015年、ルノー・グループは、銀行取引の相手方の不履行に起因する財務上の損失を一切受けなかった。
ルノー・グループは、クレジット・デリバティブ市場において取引を行っていない。
販売金融事業(RCIバンク)に関連するリスクファクター
上記「リスク管理」の冒頭に記載の通り、「販売金融」(RCIバンク)の事業部門は独自のリスク管理システムを有しており、そのシステムは銀行及び保険規制を遵守している。
銀行規制に基づき、RCIバンクはフランスの金融健全性監督・破綻処理機構(Autorité de Contrôle Prudentiel et de Résolution)(ACPR)による監視の対象となっている。さらに、2015年11月10日、RCIバンクは、2016年1月1日より、欧州中央銀行の監督下に移る旨の通知を受けた。
企業環境に関連したリスク
地理的リスク
リスクファクター
RCIバンクは、複数の国で業務を行っている。そのため、RCIバンクは国際的に遂行されている活動に関連したリスクの対象である。これらのリスクには、とりわけ、経済及び財政の不安定性、政治体制、社会政策及び中央銀行政策の変更が含まれる。
RCIバンクの将来の業績は、これらの要素の一つによってマイナスの影響を受ける可能性がある。
管理手順及び方針
RCIバンクの地理的拠点は、RCIバンクの成長戦略の枠組みの中でメーカーを支援するために選ばれ、グローバル・アプローチに内在する不安定性のリスクが考慮される。
財務方針の範囲は、RCIバンクのすべての連結子会社に及び、その中には借り換えが中央集権化されていない連結子会社も含まれる。
RCIバンクが通貨送金及び通貨交換のリスクを重大と見なすユーロ圏外の国に所在する子会社は(特にブラジル及びアルゼンチン)、一般的に、クロスボーダー・リスクを限定するために現地で借り換えが行われるか、又は特定保険の対象となる(例:ロシア)。
経済状況に起因するリスク
リスクファクター
RCIバンクの信用リスクは、とりわけ、RCIグループが営業活動を行う国の成長率、失業率及び世帯別可処分所得等の経済的要素に依存している。
管理手順及び方針
複雑な経済環境において、RCIバンクは、管理及び統制システムを連結することによって、RCIバンクの銀行業のステータスに対応した法令上の義務に対応するため、また、RCIバンクが、その活動に付随する全てのリスクについて、グローバルに把握できるようにするためのシステム及び手順を導入した。
規制環境に関するリスク
リスクファクター
法令上及び規制上の方策は、RCIバンク及びRCIバンク・グループが事業を行う経済環境にマイナスの影響を及ぼす可能性がある。
管理手順及び方針
RCIバンク・グループは、同グループのすべての活動に関連した法令上の動向をグローバルに扱うことができるように、また同グループが規制上の要件を定める文書に準拠することを確実にするための手順を有する。
販売金融事業に関連する、分野を超えた横断的リスク
法律及び契約上のリスク
リスクファクター
販売時点における信用貸付及び保険に影響を及ぼすいずれかの法制上の変更、並びに銀行事業及び保険事業に関連した規制上の変更は、RCIバンク・グループの活動に影響を及ぼす可能性がある。
管理手順及び方針
RCIバンクは、新たに販売された商品の法的分析を行い、かかる商品が対象となっている規制について、その遵守を徹底するために定期的に監視している。
税務上のリスク
リスクファクター
国際的なエクスポージャーのため、RCIバンクは、複数の国の税務法制の対象になっており、それらは変更の可能性があるため、RCIバンクの活動、財政状態及び業績に影響を及ぼす可能性がある。
管理手順及び方針
RCIバンクは、税金監視システムを利用し、チャートを再検討して同グループに関連するすべての税務上の問題を特定する。
RCIバンクは、自身に関わってくる可能性のある税務紛争について注意深く監視し、必要に応じて、見積もられるリスクを埋め合わせるための引当金を準備する。
ITリスク
リスクファクター
RCIバンクのIT部門は、安全方針、技術上の構造及びプロセスを通じて、IT関連リスク(インフラストラクチャー・リスク、サイバー犯罪、不遵守リスク等)に対処している。
管理手順及び方針
リスクはとりわけ、以下を通して制御されている。
・業務レベル:
・ 様々な子会社の営業情報システムリスクの監視及び防止の監督。
・ RCI子会社の災害復興計画(DRP)テストの調整、監視及び統合整理。
・ 内部統制により調整され、RCI会社秘書及び最高リスク責任者に報告を行う、事業機能のIT保安担当者。
・ 各子会社の情報システム部のITセキュリティ担当者のネットワークに依拠しているRCI情報システムセキュリティ担当者による行為、支援及びチェック。
・ ルノー・グループのITネットワークの高レベルな防御。
・組織レベル及びガバナンスレベル:
・ 内部統制、事業リスク及びRCIグループコンプライアンス委員会。これらの委員会は、RCI監査及び定期管理部及びRCIマネジメント委員会のメンバー(グループレベル)、又は情報システム部委員会のメンバー(情報システム部レベル)との協力において、RCI永久管理部に率いられる。
・ 情報システムセキュリティ委員会。当委員会は、情報システムセキュリティ方針及びベストプラクティスに基づき、情報セキュリティ手続を監視するため、RCI情報セキュリティに率いられ、RCI情報システム部委員会を一つにまとめる。
・ セキュリティ意識向上活動及び訓練(Eラーニング、コミュニケーション等)。
クレジットリスク
リスクファクター
クレジットリスクは、RCIバンクの顧客が当社との間で締結した契約の条件を遵守することができないことに起因する損失のリスクに関連する。クレジットリスクは、マクロ経済要因に密接に関連している。
管理手順及び方針
RCIバンクは、先進的なスコアリング・システム及び外部データベースが利用可能なとき、リテール顧客及び法人顧客がそのコミットメントを充足する能力を評価するために、この情報を利用する。RCIバンクはまた、ディーラーに対する融資を評価するために、内部格付システムも利用する。RCIバンクは、現在の経済状況を考慮するため、許容基準を絶えず更新する(上記「販売金融事業に関連する、分野を超えた横断的リスク」を参照のこと。)。
ルノー・グループは、詳細な管理手順を有している。これは、ルノー・グループが活動を行うすべての国で適用され、特に負債回収プロセスを含んでいる。
顧客リスクの管理
顧客クレジットリスク防止策は、予算プロセスの一環として、国及び主要市場(新車及び中古車のリテール顧客及び法人顧客)毎に設定されたリスク目標のコストが達成されることを徹底することを目標としている。この目的のため、許容基準が調整され、ツール(スコア及びその他の規則)が定期的に最適化される。残存する貸付金又は債務不履行となった貸付金の回収のために使用される方法又は戦略も、顧客の種類及び直面している問題に基づいて調整される。したがって、貸付金が非常に短い間に回収されない可能性があるというリスクが存在するとき、契約が早期に解約される可能性がある。
リスクに関するコスト合計
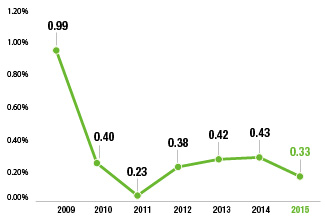
注: 借入人によるデフォルトにより当会計年度中に認識された又は引き当てられた損失の、ポートフォリオ全体における平均残高に対する割合
融資実行に関する方針
融資を要請する顧客は、体系的に格付される。これは、意思決定プロセスの一環として、最初に行われる資料の評価を促進する。事業プロセスに加えて、許容基準が、債務不履行率及び確率分析に基づいて定期的に更新される。これは、債務不履行の確率及び債務不履行時の損失に基づいている。
回収
顧客の支払行動に関する情報を統合することで、加重リスク及び予想損失の計算に使用される統計モデルにより、融資の実行に使用される債務不履行率の月次更新が容易となっている。これらの更新によって、予算プロセスの一環として、ポートフォリオ上で予想される損失を上手く見通すことができ、こうした更新は、友好的な回収及び訴訟を通じた回収のプラットフォームの活動を予想するためのツールとして使用されることも増えている。顧客の情報を使用する回収スコアが、プロセスをより効率的にするためにスペイン及び韓国で導入されている。
ディーラー・ネットワーク・リスクの管理
ネットワーク内のクレジットリスクの防止策は、各国の予算プロセスの一環として設定されたリスクのコストに関する目標が達成されることを徹底することを目的としている。
各子会社について、ネットワークの顧客は、短期の指標を使用して日々監視されており、これは、長期の指標と共に、負債の一部又は全部を回収できないリスクを示す可能性のある問題を上流で特定することを可能にしている。
ネットワーク金融部門はリスク管理プロセスを中心的に策定している。リスクにさらされていると特定された顧客は、延滞、予備警告又は警告のいずれかに分類され、子会社のリスク委員会により検討される。
ネットワークの観点では、すべてのカウンターパーティが体系的にスコア付けされる。格付を構成するすべてのセクション又は格付自体が、活動及びリスクの許容、管理及び監視のための主要な事業プロセスに統合されている。ネットワーク金融事業の引当金の設定は、カウンターパーティの個別の分類、及び目標減損指標を精査することによるカウンターパーティの分類の両方に基づいている。
バーゼルに起因する債務不履行の確率及び予想損失は、引当金の設定を導くシステムに織り込まれている。
財務リスク
流動性リスク
リスクファクター
販売金融事業は、資金調達源へのアクセスに依存している。流動性へのアクセスに対する制限は、金融事業にマイナスの影響をもたらしうる。
管理手順及び方針
RCIバンクは、その事業及び発展の長期的な将来を確保するため、十分な財務リソースを常に有していなければならない。
RCIバンクの流動性リスクの調整は、複数の指標又は分析に基づいており、これらは、融資残高及び実施される借換業務に関する最新の見積りに基づいて毎月更新される。預金の流失に関連する法律は、保守的な前提の対象となる。
グループは流動性リスクに関する指標及び限度の枠組みを有している。
RCIバンク・グループ流動性ポジション*
(単位:百万ユーロ)
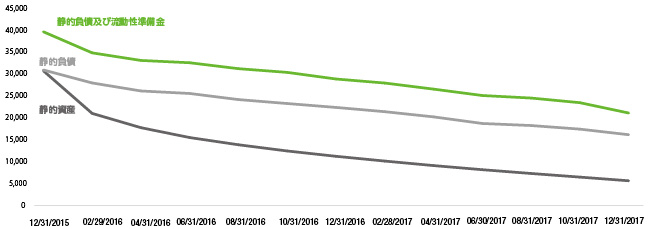
* 対象範囲はヨーロッパ
2015年12月31日現在の社債償還スケジュール
(単位:百万ユーロ)
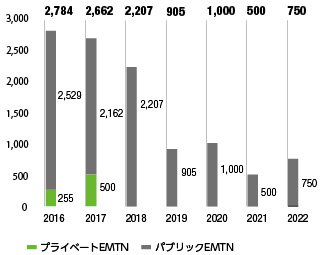
RCIバンク・グループの流動性準備金*
(単位:百万ユーロ)
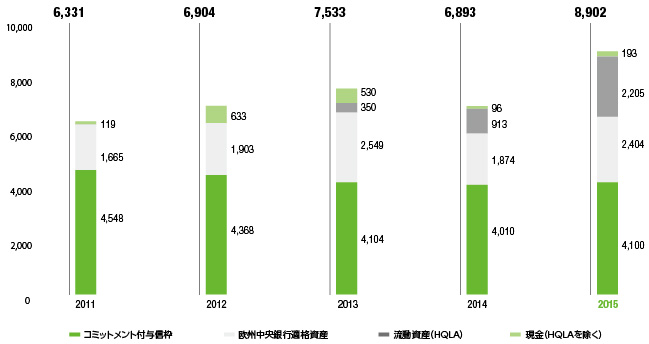
* 対象範囲はヨーロッパ
2015年12月31日現在のRCIバンクの格付
RCIバンク・グループのプログラム及び発行
RCIバンク・グループの発行は、6つの発行体(RCIバンク、ディアック、ロンボ・コンパニア・フェナンシエラ(アルゼンチン)、RCIフィナンシャル・サービシーズ・コリア・シーオー・エルティーディー(韓国)、コンパニア・デ・クレディト、フィナンシアメント・エ・インベスティメント・RCIブラジル(ブラジル)及びRCIファイナンス・マロック(モロッコ)に重点を置いている。
| 発行体 | 金融商品 | 市場 | 金額 | S&P | ムーディーズ | その他 |
| RCIバンクSA | ユーロCPプログラム | ユーロ | 2,000百万ユーロ | A-2 (見通し: ネガティブ) | P2(見通し:安定的) | R&I: a-2(見通し:安定的) |
| RCIバンクSA | ユーロMTNプログラム | ユーロ | 14,000百万ユーロ | BBB (見通し: ネガティブ) | Baa1(見通し:安定的) | R&I: BBB+(見通し:安定的) |
| RCIバンクSA | CDプログラム | フランス | 4,500百万ユーロ | A-2 (見通し: ネガティブ) | P2(見通し:安定的) | |
| RCIバンクSA | BMTNプログラム | フランス | 2,000百万ユーロ | BBB (見通し: ネガティブ) | Baa1(見通し:安定的) | |
| ディアックSA | CDプログラム | フランス | 1,000百万ユーロ | A-2 (見通し: ネガティブ) | ||
| ディアックSA | BMTNプログラム | フランス | 1,500百万ユーロ | BBB (見通し: ネガティブ) | ||
| ロンボ・コンパニア・フィナンシエラSA(Rombo Compania Financiera S.A.) | 社債プログラム* | アルゼンチン | 1,000百万アルゼンチン・ペソ | Aa2.ar | Fix Scr: AA (見通し: ネガティブ) | |
| RCI・フィナンシャル・サービシーズ・コリア・シーオー・エルティーディー(RCI Financial Services Korea Co. Ltd.) | 社債発行* | 韓国 | 1兆1,000億韓国ウォン | KR, KIS, NICE: A+ | ||
| CFI RCI ド・ブラジル | 社債発行* | ブラジル | 3,149百万ブラジル・レアル | Aa1.br | ||
| RCIファイナンス・マロック | BSFプログラム | モロッコ | 1,000百万モロッコ・ディルハム | |||
| *現地格付 | ||||||
RCIバンク(対象範囲はヨーロッパ)はまた、未使用のコミットメント付与信枠41億ユーロ、ECB金融政策オペの適格担保を構成する資産24億ユーロ、高品質流動資産(HQLA)22億ユーロ及び利用可能な現金2億ユーロも有しており、RCIバンクが外部の流動性調達源を利用することなく、11ヶ月にわたってその商業事業活動の継続を確保することを可能にしている(集中型借り換え範囲)。
外国為替リスク
リスクファクター
RCIバンクは為替リスクにさらされており、かかるリスクは財政状態にマイナス影響を及ぼす可能性がある。
管理手順及び方針
販売金融子会社は、借り換えを現地通貨で行うことを要求されているため、外国為替エクスポージャーにはさらされていない。外国為替エクスポージャーはRCIバンクの借り換えに関して認められておらず、トレーディングルームはすべてのフローが確実にヘッジされるように利用されている。
その他の資産及び負債に関するRCIバンクの残存エクスポージャー(例:外国通貨による借入における支払期日の到来していない未払利息)は、RCIバンク及びルノー・グループの両方にとって最低限のレベルを保っている。
しかしながら、RCIバンクは、子会社の業績をユーロに換算しており、これらの子会社が為替レートの変動の影響を受けるため、通貨変動に依然としてさらされている。
通貨別の内訳:
グループ連結通貨ポジション(単位:1,000ユーロ、2015年12月31日現在)
| 通貨 | ||
| アルゼンチン・ペソ | ARS | 1,374 |
| ブラジル・レアル | BRL | 2,767 |
| スイス・フラン | CHF | 5 |
| 英国ポンド | GBP | 98 |
| ハンガリー・フォリント | HUF | 194 |
| ポーランド・ズロティ | PLN | 4 |
| モロッコ・ディルハム | MAD | 1,808 |
| トルコ・リラ | TRY | 17 |
| ルーマニア・レイ | RON | 1,184 |
| ルーブル | RUB | 157 |
| デンマーク・クローネ | DKK | 9,326 |
| ノルウェー・クローネ | NOK | 492 |
| その他 | 38 | |
| RCI合計(絶対値の合計) | 17,465 |
2015年12月31日現在のRCIバンク・グループの連結外国通貨ポジションは17.5百万ユーロを僅かに超えた(リミットは17百万ユーロ)。
金利リスク
リスクファクター
RCIバンクの営業利益は、市場金利又は顧客預金利率の変動により影響を受ける可能性がある。
管理手順及び方針
金利リスクは、毎日監視されており、通貨、運用会社及び資産ポートフォリオごとの感応度が計算されている。これにより、各会社が個別に課された制限を守っていることが確認される。金利リスクに対する感応度は、RCIバンク・グループ全体で同一の方法を用いて測定されている。
感応度は、貸借対照表フローの価値に基づき金利における100bpsの上昇の影響を測定することで構成されている。このシステムは、グループの国際的なエクスポージャー及び各会社のエクスポージャーを制限している。
2015年度のRCIバンクの国際的な金利感応度は、グループが定める限度(35百万ユーロ)を継続して下回っていた(2015年6月8日からは、RCIバンクの貸借対照表の規模に変更が生じたことを考慮して、40百万ユーロに増加した)。
カウンターパーティリスク
リスクファクター
RCIバンク・グループは、余剰キャッシュの投資により、また、通貨リスク、金利リスク及び支払フローの管理において、カウンターパーティリスクにさらされている。
管理手順及び方針
カウンターパーティリスクは、ルノー・グループのカウンターパーティリスクの統合の一環として、RCIバンクが設定し、その後その株主により承認された限度の仕組みを通じて管理されている。このリスクは、日々の監視及び経営陣に対する概要の報告を通じて管理されている。
その他のリスク
残存価値に関するリスク
リスクファクター
残存価値は、自動車のリース終了時におけるかかる自動車の見積価格である。中古車市場の業績は、これらの残存価値の所有者、つまりリース終了時に自動車を当初合意価格で回収することを約束している者にとって、リスクとなり得る。このリスクは、主に、生産者又はディーラー・ネットワーク、及びわずかながらRCIバンクが負担する。英国の特定のケースでは、RCIバンクは、自動車を回収する契約をしている場合に、財政上、残存価値リスクにさらされる。
管理手順及び方針
このリスクを最小限にするため、中古車市場の業績は、生産者の商品及び価格方針を考慮して、厳密に監視されている。これは、特にRCIバンクが自動車を再入手する場合に適用されている。
保険活動に関するリスク
リスクファクター
RCIバンクは顧客保険事業に起因するリスクを引き受けており、したがって、準備金が、申し立てられた請求をカバーするのに不十分である場合、損失が生じる可能性がある。
管理手順及び方針
準備金は、予想損失をカバーするために統計的に計算される。2015年度中の、当社の生命保険及び損害保険会社における責任準備金の変動は、総保険料241百万ユーロに対し、58百万ユーロを示した。
しかしながら、リスク・エクスポージャーは、保険契約及び再保険契約、並びに契約が締結される地理的区域のポートフォリオを多様化することにより限定されている。
グループは、契約に関する厳格な選定プロセスを適用しており、引受指針を遵守し、再保険契約を利用している。
5【経営上の重要な契約等】
該当事項なし。
6【研究開発活動】
| 2015年 | 2014年 | 2013年 | 2012年 | 2011年 | |
| 研究開発費純額(百万ユーロ)* | 1,990 | 1,636 | 1,516 | 1,570 | 1,637 |
| 公表されたルノー・グループ売上高 (百万ユーロ) | 45,327 | 41,055 | 40,932 | 41,270 | 42,628 |
| 研究開発費支出比率 | 4.4% | 3.9% | 3.7% | 3.8% | 3.8% |
| ルノー・グループの研究開発人員数 | 16,605 | 16,308 | 16,426 | 17,037 | 17,278 |
| ルノー・グループの特許 | 479 | 608 | 620 | 607 | 499 |
* 研究開発費-第三者その他に対して請求された研究開発費。
未来の自動車
4つの開発優先事項
自動車は今後数年間で生活水準の向上にさらに大きく貢献することとなるだろう。以下の中心的な4つのトレンドが未来の自動車を方向付けるものとなる。
・ 安全性
・ 車内の快適性
・ 環境への影響の軽減
・ 全ての人々がアクセス可能なモビリティ
安全性
安全性についてはかなりの進展が見られる。アンチロック・ブレーキ・システム(ABS)や横滑り防止装置(ESP)によって制御不能となるリスクは軽減され、エアバッグやクルーズ・コントロールの使用により乗員保護は改善されている。ルノーは、これら全ての装置をより利用しやすくするために大きな役割を果たしてきた。ヨーロッパでは、過去10年間で交通事故死亡者数は半減した。安全計画における次のマイルストーンは、自動運転車となるだろう。この挑戦は、既存の航空技術、特にドローン技術に用いられている先進ドライバー支援システム(ADAS)を自動車業界に応用することである。センサー、カメラ、レーダーが自動車の周囲を分析する。これらのツールはデータ処理装置と組み合わさって、自動車の軌道を修正し、また交通標識だけでなく障害物や歩行者を検知して、衝突の回避を可能にする。これは全てドライバーに代わって行われる。一世代を経ないうちに、道路の安全性は高まり、渋滞も減るだろう。また、高齢者や障碍者の移動はより容易になるだろう。この進歩は、法制の変更があって初めて可能となる。これを実現するために、各国の政府機関はより積極的な取組みを求められるだろう。
車内の快適性
コネクティビティの高まりを受けて、これらの技術が、仕事や余暇の時間を増やす自動運転の開発によって、車内の生活水準を向上させることとなる。今日の自動車運転者は1日平均2時間を車内で過ごしているが、この時間の過ごし方の改善が可能となる。自動車の自律性はコネクティビティにかかっている。
2014年に発表されたルノーのNEXT TWOの試作車は、一定の状況及び一定の運転条件(例えば渋滞等)における自動運転を提供している。車内にはビデオ会議装置が設置され、自動運転が最大限利用されている。ビデオは移動中も視聴することができる。かかる試作車を公道で用いることは法律により許容されていないため、この試験段階では、自動運転は試験コース上でかつ監視の下でなければ行うことができない。しかしながら、このようなモジュールは既に存在し、稼働しているので、これは決して架空の話ではない。
この装置の技術上の実現可能性は既に確認されているが、法律問題及び責任問題の解決には時間がかかるだろう。また、人の行動パターンの観点から言えば、画期的イノベーションには、消費者が意識を切り替えた上で新技術の受入れ態勢を整えることが必要である。
問題の自動運転に関しては、自動車運転者が享受する利益はあまりにも大きいため、変化は避けられない。毎日2時間の移動時間を節約することは未来の自動車のDNAの一部である。変化はこの技術を含むモジュールの段階的導入によって起こるだろう。
2018年: 先駆的な国々に最初の自動車を導入
2020年: ヨーロッパにおいて販売及びマーケティングを開始
環境への影響の軽減
ルノーは、全体的な環境への影響を軽減することに積極的に取り組んでいる自動車メーカーである。
エネルギーの生産及び消費に関連するCO2排出量のうち23%が運輸部門全体に起因しているため、自動車業界は地球温暖化対策において本格的な役割を担っている。
ルノーは、この大きな課題に対していくつかの行動指針を策定した。
・ 第一に、既存の内燃エンジンからのCO2及び粒子状物資の排出削減。各種基準によってこの削減傾向のペースが決まる。ユーロ5及び2014年9月のユーロ6への移行後、粒子状物質除去装置が幅広く採用されるようになり、ヨーロッパにおいて新しいディーゼル車が排出する粒子状物質の量はガソリン車を下回るまでに減少した。ルノーは「フランス新産業」刺激策の一環として2つの主要プロジェクトに取り組んでいる。すなわち、低消費自動車(PFAプロジェクト(1))及び自動運転車である。
(1) フランス自動車業界プラットフォーム(PFA)の目的は、フランス自動車業界の強化に貢献する措置を策定及び実施することである。
・ 第二に、ゼロ・エミッション車の開発。環境問題という観点から見ると、電気自動車の開発は単なる選択肢ではなく、避けることのできない必要な対策である。ルノー・日産アライアンスは既に世界中で300,000台を超える電気自動車を販売しており、事実上、競合他社をはるかに上回る世界的なリーダーとなっている。不十分なインフラにもかかわらず、長期的なトレンドは、逆行することのできない力を示している。インフラの発達がどのように加速しようとも、電気自動車は大きな成長を遂げつつある。
・ 第三に、循環経済。これは、製品の製造時及び使用期間においてリサイクルされた材料及び修理された部品を最大限活用することにより、材料のライフサイクルを閉じることで構成される。これは、ルノーの環境戦略にとって不可欠な構成要素となっている。さまざまな成果が出ているが、とりわけ、ヨーロッパで製造された新車1台に使用されている材料のうち、平均で30%超がリサイクルされたものである。
全ての人々がアクセス可能なモビリティ
長年にわたり、自動車は変化をもたらす並外れた主体であることが証明されてきた。新興国のモータリゼーションは、少なくともヨーロッパの半分の水準を急速に達成するだろう。平均賃金に占める割合を考えれば、自動車はまだ高い買い物である。西側諸国で低価格車とされる車も、新興国では中間所得層又は比較的富裕な層の顧客しか入手することができない。自動車が新興国の全ての人々にとって入手可能となるように、製品について考えなければならない理由はこれである。2015年、ルノーはクウィッドを発売した。これは、最新、堅牢かつ信頼性のある自動車を5,000ユーロ以下で提供することを目指した、インド向けエントリーレベル車である。
パートナーシップ
21世紀に向けた自動車の再発明。すなわち、エネルギーの消費が少なく、大幅に軽量化され、インターネットに接続され、ドライバーの活動の全部又は一部において代用できるような自動車である。これは共同で行って初めて達成することが可能なチャレンジである。ルノーにとって、共同研究開発契約は、こうしたチャレンジを達成するのに必要な技術の開発を加速させることに加えて、技能開発とコスト共有にも貢献している。かかる契約は、以下の自動車プロジェクトへのイノベーションの導入を加速するための鍵となる。
2015年12月末の数値
| 締結済の共同契約:81件 | CIFRE契約:97件 | |
| ヨーロッパにおける契約:39件 | フランスにおける契約:42件 | |
現在、これらと並行して、この他に36件のプロジェクト(22件のヨーロッパにおけるプロジェクト及び14件のフランスにおけるプロジェクト)が進行中又はスポンサーの検討を受けている。
以下、プロジェクトのポートフォリオからいくつかの例を挙げる。
・ Odin(INtegrationによる最適化電気ドライブトレイン‐ヨーロッパにおけるプロジェクト)
・ GMP DLC2(パワートレイン、低CO2向けに設計されたダイアモンドのような炭素‐FUI 15プロジェクト)
・ HYDIVU(都市型小型商用車のハイブリッドディーゼルパワートレイン‐フランスにおけるプログラム「未来への投資」のプロジェクト)
・ ELSA(エネルギー局所貯蔵先進システム(Energy Local Storage Advance systems)‐ヨーロッパにおけるプロジェクト)
・ DEISUR(表面の欠陥及び完全性が鍛造製品の疲労強度に及ぼす効果のモデリング‐ANRプロジェクト)
フランス原子力・代替エネルギー庁(CEA)との研究契約
2010年、CEAとの間で無公害車及び万人向けの持続可能なモビリティに関する研究開発契約が締結された。この契約には、以下に示す通り、幅広いテーマを対象とするさまざまな共同プロジェクトが含まれる。
・ 輸送用新エネルギー源
・ 未来の電気・電子アーキテクチャー
・ インテリジェント充電・放電ネットワーク
・ 自動車の新たな設計・生産方法
2010年9月:新世代の電気自動車向けリチウムイオン電池に関する2つ目の契約に調印。
2011年9月:CEA(グルノーブル)にルノーとCEAの混合チームによる共同研究室を開設し、ルノーとCEAのパートナーシップを拡大。
2012年7月:電池に関するルノーとCEAの当初の契約をLG化学(リチウムイオン電池の世界最大手、ゾエ、トゥイジー及びSM3 EV(ルノー・サムスン)向けサプライヤー)に一部拡大し、次世代電池開発途上の次のマイルストーンの達成を目指す。
先行する2つの戦略的契約の成果は、ルノーとCEAを研究開発協力の継続、拡大に導いた。2014年4月18日、2つの先行契約の守備範囲をカバーし、2015年1月1日を始期とする5年間の新たな戦略契約が締結された。
2015年1月1日に発効したグローバル戦略契約は、共同研究室チームの支援を受けている。このチームの活動は、2014年末までは電池契約に限定されていたが、今ではすべてのCEAの活動に拡大されている。グローバル契約の初年度に、先行する2つの契約において開始されていた有望なプロジェクトを支援することが可能となり、新たな作業重点分野が広がった。
経済的利益集団 PSA-ルノー・リサーチ・アンド・スタディ
経済的利益集団(共同事業の一形態)PSA-ルノー・リサーチ・アンド・スタディには、両社間の利益共有分野における共同プロジェクトが含まれる。歴史的には、2大研究分野は1969年設立のLAB(事故学、生体力学及び人間行動に重点を置く。)及び1980年設立のGSMとリンクしており、以下の事項に取り組んでいる。
・ バイオ燃料
・ 希釈ガソリン燃焼
・ ディーゼル車排出汚染物質のモデリングと削減(ユーロ7対応)
・ ハイブリッド車向けエンジン/モーターの最適化
・ 低出力内燃機関
経済的利益集団(EIG)PSA-ルノーは、2つの研究職(1つは都市環境におけるモビリティと生活水準、もう1つは埋込型照明器具を対象とする。)の創設にも貢献した。
RAMSE3Sプロジェクトに関する契約が2015年に締結された。この契約は、「未来への投資」プログラムの枠組み内でGSM研究業務を支援する。
未来への投資
2010年に開始された最も野心的な経済プログラムの1つは、フランス総合投資委員会(Commissariat Général à l’Investissement)が立ち上げた将来のための350億ユーロの投資プログラムである。同プログラムの開始以来、ルノーは以下のテーマについていくつかの重要な先端技術プロジェクトを提案してきた。
・ 未来の自動車:モビリティシステム、充電インフラ、燃焼ドライブトレイン、電気自動車ドライブトレイン、車両の軽量化、空気力学及び構造
・ 循環経済:リサイクリング
・ デジタル経済:ソフトウェア工学
ルノーは、当社にとって重要な戦略分野に関するプロジェクトを提案し、またフランス環境・省エネルギー機構(ADEME)と契約を締結してきた。2015年に申請又は契約締結された特許には以下が含まれる。
・ 材料軽量化プロジェクト。例えば、ALLEGRIA(アルミニウムを使用することによる経済的な軽量化)、VA3(窓の軽量化‐空気力学‐音響学)及びSOPRANE(窓の軽量化‐空気力学‐音響学)
・ CO2排出量を削減する構造プロジェクト:ZEUS(手頃な充電可能ハイブリッド)が、2L/100プログラムの枠組み内で選出された。
ルノーは、フランスの未来への総合投資委員会によって2012年に選ばれたVeDeCom研究所(低炭素コミュニケーティングカー及びそのモビリティ)の設立メンバーである。この研究所は業務を行っており、ルノーの従業員が主要な役職を務めている。この研究所は、設立1年目に、ITSボルドー2015において都市環境での自律走行車の運転のデモンストレーションを行い、目覚ましい功績を上げた。
競争力クラスター
ルノーが引き続き大きく関与している主要な競争力クラスター(拠点)は、パリとその周辺のMov’eo及びSystem@tic、並びにフランス西部のID4Carである。
競争力クラスターの主な優先事項の1つは、大手グループと中小企業や大学をまとめて共同研究プロジェクトを推進することである。
ルノーが、これらのクラスターにおいて創出・認証されたプロジェクトのリーダー又はパートナーとしての継続的役割を果たし、その運営に関与しているのは、さまざまな管理機関(取締役会及び役職を含む。)や科学・運営委員会への積極的参加、及び戦略的活動分野(2)等のメンバー又は調整役としての積極的参加によるものである。
ルノーは、2013年以降、革新的な中小企業へのサポートに対する期待の高まりに応えて、Mov’eoクラスターとともに、クラスター内の事業が考案したイノベーションの定期的レビューを実施している。このレビューを受けて、ある事業とルノーの間でイノベーション開発のためにパートナーシップが形成されることがある。現在では、この手法は、クラスターの他の業界メンバーの主流に組み込まれている。
(2) 戦略的事業分野。
ルノーと国立科学研究センター(CNRS)の包括契約
ルノーとフランス有数の公的研究機関との間で2013年5月15日に締結されたこの4年間の戦略的パートナーシップは、現地契約締結への道を整えるものであり、当社とフランス全域(リヨン、リール、モンペリエ、クレルモン、ルーアン、パリ、オルレアン、ボルドー、ポアティエ、グルノーブル、レンヌ、ストラスブール等)に置かれた100近いフランス国立科学研究センター(CNRS)の研究所との関係をサポートしている。
この包括契約は、当社が現在CNRS研究所と進めているプロジェクトの継続を確認し、また今後数年間における新たな協働・イノベーション研究分野の開拓を促進するものである。ルノーとCNSRのチームの新たな調査分野には、神経科学、バーチャルリアリティ、人間工学、新素材及び触媒作用が含まれる。
プロジェクトの大部分は、エンジニアリング科学及びシステム科学に関連しており、また特に燃焼、素材疲労及び熱又は空力音響学の分野に重点を置いている。
これらのパートナーシップは以下のような形態を取っている。
・ 複数年共同プロジェクト
・ 研究を通じた育成のための企業との協定(CIFRE)による博士課程の学生の研究テーマに関する活動
2015年の研究プロジェクト
1リットル/100km:EOLABの試作車はルノーの環境配慮型イノベーションの好例
超低燃費への課題に向けた進歩
「EOLABコンセプト」は、超低燃費の方法を探るEOLABの研究試作車から開発されたコンセプトカーである。NEDC(3)複合サイクルにおける燃費1L/100km、あるいはCO2排出量22g/kmを有するEOLAB(4)の試作車は、2つの課題に立ち向かっている。すなわち、2020年までに2L/100kmよりも低燃費の車を開発するというフランス政府が提起した課題と、将来最大数の人々に入手可能な超低燃費車を実現するというルノー独自の課題である。ルノーの環境に配慮したイノベーションのショーケースであるEOLABは、顧客にとって手頃な価格で車の環境負荷をさらに削減するというモビリティ開拓者の「ゼロ・エミッション」(5)への望みを、現実に示したものである。
(3) 新ヨーロッパドライビングサイクル(New European Driving Cycle)
(4) 適用ある規制に従って認証された燃費及び排出量
(5) 運転時にCO2その他の規制対象汚染物質を排出しないこと
ルノーの未来に向けた約百種類の先進技術
EOLABは、スタイルの提示やショーウィンドーといったものをはるかに超えた存在である。Bセグメントのプラットフォームを中心としながら、この試作車には約百種類の現実的な新技術開発の成果が組み込まれており、対象自動車に2015年以降段階的に導入されていく予定である。
ガソリン1L当たり100kmというEOLAB試作車の並外れた燃費は、3つの主要な最前線分野、すなわち空気力学、軽量化及びゼロ・エミッション・ハイブリッド技術(ガソリン/電気)への取組みの成果である。
・ 空気力学: 車体の形状は空気を効率的に通り抜けるように設計されており、同時にアクティブスポイラーやラテラルベーンといった可動部品は補助翼と同じ機能を果たす。
・ 軽量化: 軽量化プログラムにより車体重量はBセグメント車と比べて400kg軽減された。これは特に鉄、アルミニウム、複合材料を組み合わせた複数素材のボディシェルや、わずか4kgしかない優れたマグネシウム製ルーフの成果である。この車体の軽量化は試作車の主要部品(エンジン、バッテリー、ホイール、ブレーキ等)のサイズ、ひいてはコストを引き下げることを可能にし、一定のより価格の高い素材を用いる決定に資金を充てることができるという好循環をもたらした。
・ ゼロ・エミッション・ハイブリッド技術:この小型で手頃な価格の新たなハイブリッドパワーユニットは、距離60km、時速120kmまでの移動のために、超低燃費とゼロ・エミッションモビリティを組み合わせたものである。ゼロ・エミッション・ハイブリッド技術はルノーのゼロ・エミッション電気自動車の領域を補完することとなるだろう。
低コストは技術と素材の的確な選択によって維持されている。特に、EOLABは、マグネシウムやアルミニウムといった非常に軽量で、かつカーボンやチタニウムよりはるかに安価な素材を使用している。一方、そのような車を今後10年間で大量生産するという考えは最初から計画に組み込まれている。
フランス政府の「新産業計画」への貢献
EOLABは、フランスのいわゆる「2020年新産業計画」の枠組みに導入された「2L/100kmの車を市販する」という計画の一部となっている。しかし、EOLABはもっと長期に狙いを定めており、フランス政府が設定した燃費目標のはるか先を行っている。ルノーは試作車の設計段階で、2020年までに2L/100kmよりも低燃費の車の導入に必要な技術を開発した。これを達成するため、ルノーはのフランス自動車業界の多数のパートナーと協力の精神に基づくイノベーションに取り組んだ。主なパートナーは以下の通りである。
EOLAB パートナー:
・ サンゴバン(グレージング)
・ フォルシア(座席)
・ ミシュラン(タイヤ)
・ コンチネンタル(ブレーキシステム)
・ ポスコ(マグネシウム製コンポーネント)
自動バレーパーキング
2015年ITS会議において、ルノーは、フルエンス・ゼロ・エミッションと共に自動運転バレーパーキングのデモンストレーションを行った。
このサービスは、タクシープールのような車両集団向けに設計されている。ユーザーは、スマートフォン又はPC上のインターネット/イントラネット・アプリケーションを通じてタクシープールから自動車を予約することができる。ユーザーは、アプリケーション内でピックアップの場所と時間を入力する。選択された時間に、ユーザーはテキスト・メッセージを受け取り、自動車が指定されたピックアップ場所で待機していることを知らされる。
自動車は、ユーザーの移動に十分な電力を蓄えているように充電される。ユーザーは、自動車にアクセスするために、無線ICカードを前面ガラスのセンサーにタッチして「チェックイン」する。ユーザーが認証されると、自動車は自動運転モードから手動モードに切り替わる。自動車が目的地に到着し、移動が完了すると、自動車は自動運転モードに戻り、タクシープールに帰還する。
電気自動車(EVS)の研究
電気自動車の売上は、実用的モデルの成長力を実証してきた。しかしながら、電気自動車に使用されている技術はまだごく最近のものであり、大きな改善の余地がある。現在、以下の3つの研究分野において詳しい研究が行われている。
・ バッテリーで走行可能な距離の拡大:この分野の技術は急速に進歩しており、バッテリーで走行可能な距離は10年後までに2倍になる可能性がある。但し、研究はそこで終わりではなく、本当の目的はバッテリー容量のさらなる拡大によって走行可能距離を拡大し、サイズ、ひいてはコストを縮小することにある。
・ 電気自動車技術の競争力の向上:バッテリーのコスト削減に向けた研究に加え、電力コンポーネントの改善にも重点が置かれており、費用を抑制(50%の削減を目標としている。)するだけでなく容積も縮小し、同時に性能の向上を目指している。
・ 電気自動車をさらに使いやすくするための技術の開発:例えば、現在、ユーザーが充電器に電気ケーブルを接続せずにEVバッテリーを再充電することを可能にする静電誘導充電の研究が行われている。
2015年の新製品並びに関連するイノベーション及び技術
ルノー・カジャール
アライアンス・プラットフォーム
ルノーは、カジャールをキャプチャーとコレオスの間のCセグメントに位置付けることで、カジャールによってクロスオーバーのラインナップを拡大している。このセグメントは急速に発展しており、カジャールはルノーの国際的な目標を前進させる。
2016年には、この自動車は中国で生産される初のルノー自動車ともなる。中国は世界最大の自動車市場であり、2014年の販売台数は22百万台を超え、この販売台数のうち26%をクロスオーバーが占めている。カジャールは、共同のルノー/日産CMF-C/Dプラットフォームを中心に設計されており、クロスオーバーセグメントにおけるルノー・日産アライアンスの経験から恩恵を受けている。
安全性
・ **先進緊急ブレーキシステム(AEBS):**このシステムは、前方の自動車と衝突するリスクがある場合にドライバーに警告する。ドライバーが反応しないか、又は反応が十分でない場合、衝突を回避又は軽減するためにブレーキが自動的に作動する。
・ **車線逸脱警告:**この機能は、時速70km以上で有効となり、ドライバーが無意識に実線又は破線を超えてしまった場合に警告する。この機能は、知らない間に自動車がコースから外れてしまっている場合にドライバーに警告することで、安全性を向上させる。
・ **死角警告:**このシステムは、安全に追い越すために、ドライバーの死角に自動車がある場合、視覚信号でドライバーに警告する。
ドライバー支援システム
・ イージー・パーク・アシスト:このシステムは、ドライバーが駐車スペースを見つけるのを支援した後、スペースの大きさを測定するセンサーを使用して、駐車のハンドル操作をコントロールする。イージー・パーク・アシスト・システムには3つの駐車モードがある。すなわち、並行駐車、斜角駐車及び後方駐車である。いずれの場合も、ドライバーは操作中もブレーキとアクセルのコントロールを保持する。
・ **前方、後方及び側面のパーク・アシスト:**このシステムは、手動で駐車をする際にドライバーを支援する。衝突の危険があると、360度自動車保護センサーがドライバーに警告する。
・ **バック・カメラ:**バックギアが選択されると、カメラが自動車後方部周辺の画像を転送し、タッチスクリーンに表示される。この画像にはドライバーを支援するための移動ガイドラインと固定ガイドラインも表示される。
タリスマン
Dセグメントの復活
2015年フランクフルト・モーターショーにおいて、ルノーは「タリスマン」及び「タリスマン・エステート」を初公開した。Dセグメントはヨーロッパにおいて年間1百万台超を占めており、そのうち、エステート車が全体の54%を占めている。ルノーは、このタリスマン・エステートで、昨年7月に公開され、エステートのスタイルと実用的な利点を有するサルーンのメリットの全てを提供する。
MULTI-SENSE技術の中核:4WD及び調整可能サスペンション
ルノー・タリスマンは、4コントロールシステムを調整可能サスペンションと組み合わせており、これはこのセグメントでは前例が無い。4コントロール・シャーシによって、タリスマンは街中で驚くほど軽快に走行する。この新しいルノー車は、回避行動が必要なときはコーナリングの安定性と敏捷性を発揮し、乗り心地の良さとストレスのない運転という点で他とは一線を画している。
ルノーのMULTI-SENSE技術によって、「コンフォート」、「スポーツ」、「ニュートラル」及び「エコ」という4つのプリセットモードに従って運転をカスタマイズすることができる。これに加えて、「パーソナル」モードでは、完全なカスタマイズが可能である。
各モードは、R-LINK 2マルチメディアシステム又はセンターコンソールからアクセスすることができ、エンジンの反応、EDCギアチェンジ、適応型ハンドル操作、調整可能なサスペンション設定及び4コントロール・シャーシ・パラメータを調整する。
幅広い先進ドライバー支援システム(adas)
・ **安全性の向上:**適応型クルーズ・コントロール(ACC)、先進緊急ブレーキシステム(AEBS)
・ **適切な警告システム:**車線逸脱警告(LDW)、車間距離警告(SDW)、交通標識を認識した速度超過防止システム(TSR/OSP)及び死角警告(BSW)
・ **運転のしやすさ:**バック・カメラ、適応型ヘッドライト(AHL)、電子パーキングブレーキ、前方・後方・側面駐車センサー、及びハンズフリー駐車
・ 格納式カラーヘッドアップディスプレーは、ストレスのない運転のために以下の役に立つ情報を提供する。すなわち、現在速度、ナビゲーション・システム及び先進ドライバー支援システム(ADAS)である。
新型メガーヌ
CMF-C/Dプラットフォームを使用して製造
新型メガーヌは、CMF-C/D(コモン・モジュール・ファミリー)のモジュラー・アーキテクチャーのメリットを享受している。したがって、新型メガーヌには、新型エスパス及びタリスマンから受け継いだ多くの高性能の機能がある。すなわち、カラーヘッドアップディスプレー、7インチカラーTFT(薄膜トランジスタ)画面の機器ディスプレー、デュアル・フォーマットR-LINK 2マルチメディアタブレット(横7インチ×縦8.7インチ)、MULTI-SENSE及び4コントロールである。このセグメントではこのような完璧な技術パッケージは他にない。
高性能カラーヘッドアップディスプレー
格納式カラーヘッドアップディスプレーは、安全性とドライバーの快適さを向上させ、情報の読みやすさを改善し、ドライバー支援システムを使いやすくする。運転のストレスを減らすため、役に立つ情報が画面に表示されるが、ドライバーが道路から目を離す必要はない。表示される情報には、現在速度、ナビゲーション情報及び先進ドライバー支援システム(ADAS)等がある。
Dセグメントの技術
新型メガーヌには、新型エスパス及びタリスマンと同じ最新のドライバー支援技術が使用されている。ADASは、R-LINK2タブレットからアクセスして作動させることができ、以下を提供する。
・ **安全性の向上:**適応型クルーズ・コントロール(ACC)、先進緊急ブレーキシステム(AEBS)
・ **適切な警告システム:**車線逸脱警告(LDW)、車間距離警告(DW)、交通標識を認識した(TSR)速度超過警告及び死角警告(BSW)
・ **運転のしやすさ:**バック・カメラ、適応型ヘッドライト・ビーム(AHLB)、前方・後方・側面駐車センサー、及びイージー・パーク・アシスト(ハンズフリー駐車)
クウィッド
ルノーは、国際的な成長を拡大するため、全ての人がアクセス可能なモビリティという戦略をクウィッドで継続している。ルノーは、クウィッドにより、新しいルノー・日産アライアンス・プラットフォームに基づき、また、「ダスター」の足跡をたどりながら、スタイル、堅牢性及び使いやすさを求める顧客のニーズに対応することで、世界進出を目指すことができる。
新しいルノー・日産アライアンス・プラットフォーム
ルノー・クウィッドは、CMF-Aプラットフォームを使用した初のルノー・日産アライアンス自動車である。インドにあるルノー・日産アライアンスのエンジニアリングセンターで開発された。
このプラットフォームのアプローチによって、国際化は次のレベルへと移り、製品ラインナップの柔軟性が増している。これは、アーキテクチャーの性能及び共通部品の使用によるものである。全てのルノー・日産アライアンスのプラットフォームと同様、CMF-Aはかなりの柔軟性を提供する。この自動車には、インド及び他の国際市場の両方において、外装の美学とパワートレインという点で、顧客の具体的なニーズや好みに応じた幅広いオプションがある。
現代的で直観的な内装
ピアノ・ブラック色でクロム装飾が施されたセンターダッシュコンソールには、Media- Navマルチメディア・ナビゲーションシステムが搭載されており、7インチ(18cm)のタッチスクリーンが付属している。これは、このセグメントでは前例が無い。クウィッドのインターネット接続された内装には、ドライバーのニーズを満たすだけでなく、運転をよりシンプルにする技術が含まれている。使い勝手が良く直観的なMedia-Navシステムには、ナビゲーション、ラジオ及びハンズフリー通話用のBluetooth技術が搭載されており、これも安全機能の1つである。これらの仕様は、ステータスとコネクティビティを重視するインド顧客の期待に合致している。
R240電気エンジン
ゾエの新しいエンジンであるR240では、最適な電力管理機能を有するバッテリーパックと共に、効率性が向上し、充電機能が強化されている。
走行可能距離の改善
R240エンジンは、240km NEDC、すなわちQ210エンジンよりも30km以上長い走行可能距離を達成しており、そのセグメントにおいて卓越した走行可能距離を実現している。ルノーのエンジニアは、電力管理を最適化することでエンジン性能を向上させてきた。性能の改善によって、電力面で妥協することなく、ゾエの路上での電力消費量が減少した。エネルギー消費が減るということは、走行可能距離が伸びることを意味する!
充電時間の短縮
R240エンジンを使用することにより、ゾエの充電時間は、ほとんどの場合において、Q210エンジンと比べて平均で10%短縮されている。ルノーのエンジニアは、ゾエの走行可能距離を伸ばすため、カメレオン充電器を改善することにより、低電力レベルでの充電時間の短縮にも取り組んでいる。充電時間当たりの走行距離が長くなっている!
1つのエンジン、95件の特許
ルノーは、このエンジンを設計する際に95件の特許を出願した。
R240は、ローターコイルを有する同期電気モーターであり、統合カメレオン充電器を使用すると、出力は65kW、トルクは220Nmである。効率性が向上し、充電性能が改善したのは、各部品の電力管理の最適化と、小型化によるものである。その革新的な設計及びアーキテクチャーにより、R240について95件の特許が出願されている。
パフォーマンス・レバー
モジュール及びコモン・モジュール・ファミリー(CMF)
モジュール
2015年、ルノーは、日産とのプラットフォーム及びコンポーネントの共有戦略並びにモジューラー設計の導入に基づく標準化方針を追求した。
このプロジェクトは現在、8ウェーブに導入された157のモジュールにおいて本格化している。12月末時点で、113のモジュールコントラクトが発表されていた。かかるモジュールコントラクトは、車両の価値の55%を占めており、2016年末までには目標としている65%が達成される予定である。
各新規プロジェクトの標準化レベルは、プロジェクトの最初の段階で正確に設定され、各段階で検査されるCOCA(6)目標によって管理されている。
標準化方針については、現在、新たなアライアンス技術開発部門に対する共同事業報告において日産と同一化している。当該方針は、購買及び開発において共有されているアライアンス・コモディティ・ミーティング(ACM)のプロセスに基づき、技術統合を加速し、アライアンスの経済的実績を強化することを目指している。
(6)COCA:Carry Over/Carry Across - 既開発部品の再使用率。
CMF(コモン・モジュール・ファミリー)
競争力とシナジー拡大の源泉であるCMFにより、ルノー・日産アライアンスの開発車のうちかつてない数までアーキテクチャーの標準化が進んでいる。CMFにより1モデル当たり製品/工程開発コストは平均30~40%、部品コストは20~30%削減される。
CMFは、エンジンベイ、コックピット、フロントアンダーボディ、リアアンダーボディ、電気/電子アーキテクチャーといった、互換性のある「ビッグモジュール」のかたまりをベースに、ルノー・日産アライアンスの車両で、1つ又は複数のセグメントをカバーするエンジニアリング・アーキテクチャーである。
CMFは、単一のプラットフォームの共用をさらに進め、商品ラインナップを拡大する新たなツールである。複数のプラットフォームに共通したモジュールを増加させることにより、コンポーネントを標準化し、プラットフォームごとの台数を増やすことができる。CMFは、2013年から2020年の間に段階的に、ルノーと日産の車種への適用を拡大していく。CMFは、まずコンパクトカー及び大型車セグメントに、続いてそれ以外のセグメントに適用される。コンパクトカー及び大型車セグメントにおけるCMFは、年間1.6百万台の車両、14モデル(ルノー・グループ:11モデル + 日産:3モデル)をカバーする。
CMFファミリーから生産される最初のルノー車は、新型「エスパス」及び「カジャール」であり、CMF-C/Dアーキテクチャーもベースにしている。2015年には、インドのクウィッドが、CMF-Aアーキテクチャーに基づいて製造された最初のアライアンスの自動車となった。
システム開発
システム開発は、2013年以降、組織的・構造的方法で展開されている。とりわけ航空産業から着想を得たこの設計・開発手法は、今日の自動車の複雑性に対処するため、現在では全ての自動車メーカーによって採用されている。ルノーは機能性又はサービスの数を2代目エスパスの300から、4代目エスパスでは900以上に引き上げた。これらの機能性は数が多いだけでなく、より複雑かつ相互依存的になっている。コネクティビティ、自動化及び新エネルギー源への要求の高まりはこの傾向を加速させるだけだろう。
この手法は、最初の(サービス)「要求」から最終局面までの方法を明らかに示す道筋を端緒として、相互接続された、拡大する触手のようなシステムの設計と開発を構成、計画、管理することを可能にしている。
今日では、ルノー及び日産の両社に共通するシステムは43あり、両ブランドの自動車をカバーしている。
確かな構想のためのプロセス
V3P
新たな開発手法「V3P」のさまざまなプロジェクトへの展開は、開発期間の短縮という観点から大きな進歩を可能にした。その結果、ルノーはこの分野において最も進んだ自動車メーカーの1つとなっている。
2015年には、この新手法の将来の開発への適用を一層進めるために、2013年に始まったプロジェクトからのフィードバックが利用された。
開発手法のシナジーは、両メーカーにとっての潜在的利益を考慮して、ルノー・日産アライアンス内部において特定された。
プロジェクトの企画・開発段階におけるマイルストーンの同一化(S3/CF)
V3P手法の本格展開は、自動車プロジェクトにイノベーションを導入するプロセスの全面的な再考につながった。導入される研究プロジェクトのイノベーションを増やすには、第一に当該イノベーションが十分進んだものであること、第二にイノベーション導入の決定がプロジェクトの適切な段階で行われることが必要であった。
明確に定義されたプロセスの実施により、当初の期待と要求に沿った技術移転が保証された。ちょうどリレーのランナーが助走スタートを切った他のメンバーにバトンを渡すように、イノベーションは、「コンセプトフリーズ」といった特定のマイルストーン、すなわち、車両の設計及び技術的コンポーネントが顧客の要求に最も適うコストと価値の均衡を伴って選択された時点で、R&AE(研究・先行開発)チームからプロジェクトチームに伝達される。
2015年、チーム間の協働の改善に加えて、この同一化が技術移転の円滑化に貢献し、車両のプロジェクト開発及びこれらのプロジェクトへのイノベーションの導入という観点から見た継続性とより一層の統合を保証している。
顧客満足度向上計画:信頼性から顧客満足へ
2014年の初め頃、ルノー・グループは、従前の品質イニシアチブと断絶した顧客満足度向上計画(PSC)を立ち上げた。
この堅固な行動計画は、2016年までにルノーを主要な市場の全てにおいて「顧客満足度」の点で第3位までに押し上げることを目指している。7つの重要なブレークスルーがこの3年計画の前進を促すこととなる。
・ 最初の3つは製品の設計と製造に関するものである。
・ コンプライアンス: 全ての活動における業界基準への適合を保証
・ 知覚品質: 魅力的かつ仕上りのよい車両の設計、製造
・ 耐久性: 時の試練に耐える、欠点のない車両の設計、製造
・ その他3つの優先事項は、ブランドとの接触における顧客満足度を対象としたものである。
・ サービスの品質: 販売時及びアフターサービスにおいて顧客の期待に応えるシンプルで個人的なサービスの提供(イージーアンドパーソナル)
・ 顧客の期待の充足: 顧客の期待に適合する自動車とサービスを確実に提供する。
・ 反応性: 顧客の問題への迅速な反応
・7つ目はグループ全体の優先事項であり、コミュニケーションに関係している。この優先事項は、従業員、顧客及びオピニオンリーダーに対して、それまでの進捗状況を伝えることである。それによってこれらの者は顧客満足度において業界リーダーとなりたいというルノーの望みを伝える大使となり得る。
専門家ネットワーク
専門家ネットワークは、ルノーの知識及びノウハウを利用し、顧客満足、戦略上の優先事項及び業績を向上させることを目的として、2010年の初めに設立された。
このネットワークは、ルノーの主要ビジネス(製品設計及び開発、製造、販売、顧客及び市場調査、財務成績並びにサポート)のすべてをカバーする50の戦略的専門分野に分けられている。
このネットワークは、4つのレベルで構成される。
‐ エキスパート・フェロー1名。ルノーの会長によって任命され、ルノー・マネジメント・コミッティの一員である。シニア・マネジメントの意思決定に際し、専門性の高いファイルをまとめる任務を負っている。このエキスパート・フェローは、戦略的専門分野を決定する責任を負っており、エキスパート・リーダーのネットワークを調整して生産を編成し、協力関係を進めるためのベストプラクティスを展開し、また技術代表者が標準化・規制機関内に確実に存在するようにする。
‐ エキスパート・リーダー42名。各エキスパート・リーダーは、事業副社長に報告を行う。エキスパート・リーダーは、1つの戦略的専門分野について責任を負っている。その任務は、ルノーの従業員がこの知識及びノウハウを利用できるよう、専門技術を開発及び活用し、社内の専門家ネットワークを調整し、また、外部ネットワークを構築することである。
‐ エキスパート152名。二次的な専門分野について責任を負っている。エキスパートは、基準を促進し、特許を申請し、ベンチマークを設定し、また関連パートナーを特定することに責任を有している。
‐ コンサルタント434名。具体的な事業活動について責任を負っている。コンサルタントは、基準を設定し、自らの専門知識をビジネスラインに伝えることにより、先端技術をより向上させる。
この4年間で、専門家ネットワークは、機能横断型アプローチの結果として、知識を獲得し、業務に応用し、生産を事業の戦略的優先事項に合致させるペースを加速することができるように、発展を遂げてきた。このネットワークは、2年前に拡大され、ルノー・日産アライアンスが含まれるようになった。
研究開発: 国際的組織
2014年1月30日、ルノー・日産アライアンスは、組織の重要な4機能(研究・開発、生産・物流、購買、人事)において統合プロジェクトを立ち上げることを発表した。
研究開発においては、両社は、先進技術、モジュール共有、パワートレインに関する共同の「アップストリーム」戦略を用いてシナジーを加速させることを決定した。シミュレーションと試験も共同で行う。この目的は、ベストプラクティスとコアスキルの共有及び部品とプロセスの標準化によって、生産性を向上させることである(上記「(2)ルノー・日産アライアンス」を参照のこと。)。
アライアンスによる新たな開発の組織原則は、以下を基礎とする。
・ 各社特有の活動領域(製品開発部門)。これによって製品の独自性を維持することができる。
・ 両社に共通する領域(アライアンス技術開発部門)及び共有可能な活動を含む領域。この2つの領域は単一のリーダーによって管理される。
2015年には、研究開発統合プロジェクトが継続され、新たな段階へと突入した。ルノー及び日産のチームは、共同運営の下、あらゆる範囲で協力している。
製品開発部門:アライアンス各社の独自性の維持
製品開発部門は、競争力、品質、設計及びイノベーションの観点から市場と顧客の要求に応えることによって、ブランド・アイデンティティに沿ったルノー・プロダクトのプランモデルを開発することを目指している。
アライアンス技術開発部門:研究開発、技術及び試験のためのリソースの統合
この新たな部門の創設により、アライアンスは、ルノーと日産において既に行われているプロジェクト開発を中断することなくシナジーを加速することを目指した共同戦略を導入しようとしている。この共同戦略は、技術の選択、プラットフォームの本格展開、標準化プロセス、及び両社の期待に応えるパワートレインレンジの開発に関連するものである。当初ルノーで開始されたシステムアプローチは現在日産にも拡張されている。シミュレーションツール並びに動的検査及び試験のために特別に設計された拠点は、アライアンスの両ブランドに利用されている。
この新たな開発統合戦略は、以下のいくつかの重要分野に焦点を当てたものである。
アライアンスの技術競争力
自動運転車、コネクティビティ、電気自動車といった領域、そしてより一般的に言えば研究開発分野において、最高の機能をもつ技術が特定されている。その目的は、競争力を高め、自動車プロジェクトへのイノベーションの導入に要する時間(市場投入までの時間)を短縮するために、2社の最高技術を特定し、最も有望な技術に焦点を当てることである。
パワートレインの観点から言えば、ルノーの技術をベースに、いくつかの日産モデルに使用されているK9Kエンジンは、新組織の強い示唆を受け組織的に再現、使用されるベストプラクティスの一例である。
既に部分的に展開されている共有プラットフォームは、重要なパフォーマンスコンポーネントの1つであり、新部品の開発を最小化して、5つのビッグモジュールをベースに両ブランドの広範な車を生産することを可能にする(上記「パフォーマンス・レバー」-「モジュール及びコモン・モジュール・ファミリー(CMF)」―モジュール/CMFを参照のこと)。
共同プロセス
新組織は、共同の基準、方式及びプロセスの定義を迅速化し、プロジェクト開発の有効性を高めることを目指している。例えば、サプライヤーに送付される技術仕様書は、アライアンス両社の期待を体系的に満たすものとなる。
ルノーの海外開発センター(RTX)
ルノーの海外開発センター(韓国、インド、ロシア、ルーマニア、アメリカ)は、現地市場に関する発見があると、顧客のニーズと期待及びその国の規制上・経済上の制限を満たすために製品をローカライズすることができるよう、支援を受ける。
同様に、これらの各拠点において入手可能なスキルは、独立性の達成を目指して徐々に改善されており、インドのセンターによるルノー・クウィッドの開発のように、いくつかの拠点では既に自動車プロジェクトを立ち上げから行うことができるようになっている。
7【財政状態、経営成績及びキャッシュ・フローの状況の分析】
本項に記載される将来に関する事項は、2015年12月31日現在において判断したものである。
概要
| (百万ユーロ) | 2015年 | 2014年 | 変動 |
| ルノー・グループ売上高 | 45,327 | 41,055 | +10.4% |
| 営業総利益 | 2,320 | 1,609 | +711 |
| 営業利益 | 2,121 | 1,105 | +1,016 |
| 財務収益 | -221 | -333 | +112 |
| 関連会社の寄与額 | 1,371 | 1,362 | +9 |
| 内:日産 | 1,976 | 1,559 | +417 |
| 当期純利益 | 2,960 | 1,998 | +962 |
| 自動車部門の営業フリー・キャッシュ・フロー | 1,033 | 1,083 | -50 |
| 自動車部門のネット・キャッシュ・ポジション | 2,661 | 2,104 | +557 |
| 資本 | 28,474 | 24,898 | +3,576 |
財務成績に対するコメント
連結損益計算書
当グループの売上高に対する事業セグメント別寄与
| (百万ユーロ) | 2015年 | 2014年 | ||||||||
| 第1四半期 | 第2四半期 | 第3四半期 | 第4四半期 | 通年 | 第1四半期 | 第2四半期 | 第3四半期 | 第4四半期 | 通年 | |
| 自動車 | 8,829 | 12,236 | 8,802 | 13,241 | 43,108 | 7,727 | 11,012 | 7,984 | 12,151 | 38,874 |
| 販売金融 | 559 | 573 | 534 | 553 | 2,219 | 530 | 551 | 546 | 554 | 2,181 |
| 合計 | 9,388 | 12,809 | 9,336 | 13,794 | 45,327 | 8,257 | 11,563 | 8,530 | 12,705 | 41,055 |
| (%) | 変動 | ||||
| 第1四半期 | 第2四半期 | 第3四半期 | 第4四半期 | 通年 | |
| 自動車 | +14.3% | +11.1% | +10.2% | +9.0% | +10.9% |
| 販売金融 | +5.5% | +4.0% | -2.2% | -0.2% | +1.7% |
| 合計 | +13.7% | +10.8% | +9.4% | +8.6% | +10.4% |
自動車部門の売上高に対する寄与は43,108百万ユーロで、2014年度と比較して増加した(+10.9%)。0.1ポイントの為替レートのマイナス効果を除き、自動車部門の売上高は11.0%増加した。この増加は、主に以下の点に起因するものであった。
・ 2014年度開始のプロジェクト(例:韓国でローグ、ヨーロッパでスマートの生産)の年間を通じた効果を伴う、パートナーへの販売の増加。この結果、4.8ポイントの好影響をもたらした。
・ 新モデルの成功及びヨーロッパでの勢いに関連する3.2ポイントの台数効果。
・ 主として、一定の通貨の下落を相殺するためのいくつかの新興国(ブラジル、ロシア、アルゼンチン等)における価格上昇に起因する、2.1ポイントのプラスの価格効果。
・ 主として、高級車市場のセグメントにおける新車発売(エスパス、カジャール)による、1.3ポイントのプラスの製品構成効果。
当グループの営業総利益に対する事業セグメント別寄与
| (百万ユーロ) | 2015年 | 2014年 | 変動 |
| 自動車部門 | 1,496 | 858 | +638 |
| 部門売上高に対する比率 | 3.5% | 2.2% | +1.3ポイント |
| 販売金融 | 824 | 751 | +73 |
| 合計 | 2,320 | 1,609 | +711 |
| グループ売上高に対する比率 | 5.1% | 3.9% | +1.2ポイント |
自動車部門の営業総利益は、638百万ユーロ増加して1,496百万ユーロ(売上高の3.5%)となった。これは主に以下に起因するものであった。
・ 527百万ユーロのコスト削減。これは、ものづくりに関する596百万ユーロのコスト削減及び69百万ユーロの一般管理費の増加に起因している。
・ 480百万ユーロの事業成長。この金額は、産業活動における441百万ユーロの増加並びにRCIバンク及びその他の活動(グループ・ネットワーク・セールス、部品及び付属品)における39百万ユーロの増加に起因している。
・ 61百万ユーロのプラスの効果をもたらした原材料価格の下落。
・ 22百万ユーロの為替レートのプラス効果。
これらのプラスの効果は以下について相殺する。
・ 製品の構成/価格/強化における379百万ユーロのマイナス効果。価格の上昇は、特定の製品の商業的競争力を高めることを目的とした強化及び新商品発売による販売費用の増加を完全に相殺することはできなかった。
ルノー・グループの営業総利益に対する販売金融部門の寄与は、2014年度の751百万ユーロに対し、824百万ユーロであった。この9.7%の増加は、平均貸付残高の大幅な増加(+11.0%)及び大きな成長を記録したサービス事業の収益性に起因する銀行業務純益の増加によるものである。いくつかの新興国(ブラジル、ロシア)が直面した財政難にもかかわらず、リスク費用(カントリーリスクを含む。)は、10ベーシスポイント改善し、平均貸付残高の0.33%であった。この割合は、ルノー・グループの、厳格な引受方針及び効果的な債権回収プロセスを実施し、一方で事業成長を推進する能力を反映している。
その他の営業利益及び営業費用は、2014年度の504百万ユーロの正味費用に対し、199百万ユーロの正味費用が計上された。この正味費用は、主に以下によって構成された。
・ フランスで締結された競争契約の現在進行中の履行に関連する157百万ユーロの再編費用及びその他の諸国における再編費用。
・ 総額53百万ユーロに及ぶ特定のプログラムの資産の減損損失。
その他の営業利益及び営業費用を考慮の後、ルノー・グループは、2014年度の1,105百万ユーロの営業利益に対し、2,121百万ユーロの営業利益を計上した。
正味財務費用は、2014年度に333百万ユーロの正味費用であったのに対し、221百万ユーロを計上した。これは、平均債務コストの減少とプラスの為替差損益の両方を反映したものである。
関連会社におけるルノーの持分は、1,371百万ユーロの寄与を記録した。その内訳は主に以下のとおりである。
・ 日産:1,976百万ユーロ(2014年度は1,559百万ユーロ)。
・ アフトワズ:-620百万ユーロ(2014年度は-182百万ユーロ)。
アフトワズの寄与に関しては、ロシアの極めて弱い経済状況(自動車市場は35%の縮小、年間平均ルーブル為替レートの33%の減少、及び金利の上昇)が、当社の当初予想よりも悪かったため、ルノーは620百万ユーロの損失を計上した。それは以下により説明される。
・ アフトワズにより計上された純損失のルノー持分395百万ユーロ(内136百万ユーロはマイナスの営業総利益による)。
・ 持分投資の価値における減損損失225百万ユーロ。これは、アフトワズ株の株式市場価値にあわせるためのものである。2015年12月31日現在、アフトワズにおけるルノー持分の価値は91百万ユーロであった。
ルノー・グループは、アフトワズの支配持株会社であるARA BVの他の株主との間で、その資本強化について議論を行っているが、これにより、ルノーの財務諸表における連結へとつながる可能性が出てくる。その結果、アフトワズの貸出金及び債権は資本化され、2015年12月31日現在の持分投資(純額)の一部を成す可能性がある。
当期税金及び繰延税金は、311百万ユーロの費用を示し(2014年度より175百万ユーロ増加)、そのうち472百万ユーロは当期税金、161百万ユーロは繰延税金からの収益で、特にフランスの連結納税に関するものであった。
当期純利益は総額2,960百万ユーロに達した。これに対し、2014年度の純利益は1,998百万ユーロであった。当期純利益のグループ持分は、2,823百万ユーロであった(2014年度は1,890百万ユーロ)。
自動車部門の営業フリー・キャッシュ・フロー
自動車部門の営業フリー・キャッシュ・フロー
| (百万ユーロ) | 2015年 | 2014年 | 変動 |
| キャッシュ・フロー(公開上場会社からの受取配当金を除く) | 3,451 | 3,138 | +313 |
| 必要運転資金の増減 | 663 | 596 | +67 |
| 処分資産控除後の有形及び無形固定資産の購入額 | -2,729 | -2,416 | -313 |
| リース用車両及びバッテリー | -352 | -235 | -117 |
| 営業フリー・キャッシュ・フロー | 1,033 | 1,083 | -50 |
2015年度において、自動車部門では、1,033百万ユーロのプラスの営業フリー・キャッシュ・フローを計上した。その内訳は以下のとおりである。
・ 営業上の収益性の改善に起因する3,451百万ユーロのキャッシュ・フロー(+313百万ユーロ)。
・ 必要運転資金の663百万ユーロの増加(主に買掛金の増加に起因する。)。
・ 2,729百万ユーロの処分資産控除後の有形及び無形固定資産の購入額は2014年度より13.0%増加した。これは予定されていた様々な商品の発売によるものである。
資本的支出(純額)及び研究開発費は、売上高の9%以下に抑えるというルノー・グループの計画目標に沿って、ルノー・グループの売上高の7.9%にとどまった(2014年度は7.4%)。
ルノー・グループ-研究開発費
研究開発費の分析
| (百万ユーロ) | 2015年 | 2014年 | 変動 |
| 研究開発費 | -2,243 | -1,890 | -353 |
| 資産計上された開発費 | 874 | 842 | +32 |
| 研究開発費に対する比率 | 39.0% | 44.6% | -5.6% |
| 償却費 | -706 | -673 | -33 |
| 損益勘定に含まれる研究開発費総計 | -2,075 | -1,721 | -354 |
資産計上の割合は、プロジェクトの進捗に関連して、2014年度の44.6%から2015年度は39.0%に減少した。
事業セグメント別処分資産控除後の有形及び無形固定資産の購入額
| (百万ユーロ) | 2015年 | 2014年 |
| 有形固定資産の購入額 (資産計上されたリース用車両及びバッテリーを除く) | 1,840 | 1,541 |
| 無形固定資産の購入額 | 955 | 964 |
| 内:資産計上された研究開発費 | 874 | 842 |
| 取得額合計 | 2,795 | 2,505 |
| 処分資産額 | -66 | -89 |
| 自動車部門合計 | 2,729 | 2,416 |
| 販売金融部門合計 | 6 | 6 |
| グループ合計 | 2,735 | 2,422 |
資本的支出の総額は、2014年度に比べると2015年度は増加した。その内訳は、ヨーロッパで63%、世界では37%であった。
・ ヨーロッパ:資本的支出はCセグメント及びDセグメントの自動車並びに機械部品のリニューアルに関連する産業設備の開発及び適用に重点が置かれた。ヨーロッパ工場の競争力を高め、ヨーロッパ市場における需要を満たすためにパワートレイン部品の生産能力を上げるよう、かなりの努力がなされた。
・ ヨーロッパ以外の地域:資本的支出は主にグローバルアクセスラインの新車展開(特にアメリカ、ユーラシア及びAMI地域)に関連するものであった。
設備投資及び研究開発費純額
| (百万ユーロ) | 2015年 | 2014年 |
| 処分資産控除後の有形及び無形固定資産の購入額 (資産計上されたリース用車両及びバッテリーを除く) | 2,735 | 2,422 |
| 資産計上された開発費 | -874 | -842 |
| 第三者その他に対する設備投資請求 | -252 | -190 |
| 製造及び販売純投資額 (1) | 1,609 | 1,390 |
| ルノー・グループの売上高に対する割合 | 3.5% | 3.4% |
| 研究開発費 | 2,243 | 1,890 |
| 内:第三者に請求 | -253 | -254 |
| 研究開発費純額(2) | 1,990 | 1,636 |
| ルノー・グループの売上高に対する割合 | 4.4% | 4.0% |
| 設備投資及び研究開発費純額 (1)+(2) | 3,599 | 3,026 |
| ルノー・グループの売上高に対する割合 | 7.9% | 7.4% |
2015年12月31日付自動車部門のネット・キャッシュ・ポジション
自動車部門のネット・キャッシュ・ポジションの変動(百万ユーロ)
| 2014年12月31日現在のネット・キャッシュ・ポジション | +2,104 |
| 2015年度の営業フリー・キャッシュ・フロー | +1,033 |
| 受取配当金 | +581 |
| ルノー株主に対する支払配当金 | -599 |
| 金融投資等 | -458 |
| 2015年12月31日現在のネット・キャッシュ・ポジション | +2,661 |
自動車部門のネット・キャッシュ・ポジションが、2014年12月31日現在と比較し557百万ユーロ増加したことは、以下の点によるものである。
・ 営業フリー・キャッシュ・フロー
・ 正味配当金
・ 為替変動及び様々な金融取引に関連する種々の価値調整
自動車部門のネット・キャッシュ・ポジション
| (百万ユーロ) | 2015年12月31日 | 2014年12月31日 |
| 長期金融負債 | -5,693 | -7,272 |
| 流動金融負債 | -4,811 | -3,872 |
| 長期金融資産-その他有価証券、貸付金及び金融取引に係るデリバティブ | 119 | 514 |
| 短期金融資産 | 1,475 | 1,143 |
| 現金及び現金同等物 | 11,571 | 11,591 |
| ネット・キャッシュ・ポジション | 2,661 | 2,104 |
2015年中に、ルノーは総額約580百万ユーロの中長期借入を行った。ルノーは、700億円の社債(サムライ債)の発行を行うことにより、日本の国内市場での長年に渡っての存在感を強めた。自動車部門の流動性準備金は、2015年12月31日時点で149億ユーロに達した。これらの準備金の内訳は以下のとおりである。
・ 116億ユーロの現金及び現金同等物
・ 33億ユーロの未使用確定与信枠
2015年12月31日現在、RCIバンクは、89億ユーロの利用可能な流動性を有していた。その内訳は以下のとおりである。
・ 41億ユーロの未使用確定与信枠
・ 24億ユーロの欧州中央銀行適格担保
・ 22億ユーロの高品質の流動資産(HQLA)
・ 200百万ユーロの使用可能な現金
第4【設備の状況】
1【設備投資等の概要】
第3-7「財政状態、経営成績及びキャッシュ・フローの状況の分析」-「設備投資及び研究開発費純額」を参照のこと。
2【主要な設備の状況】
第2-3-(1)-A.「自動車」-(IV)「主要製造拠点」を参照のこと。
1995年より、ルノーは、ISO 14001に基づき、継続的な改善に対する意欲と共に、各拠点における環境管理アプローチの体系的な実施を開始した。これは、環境負荷を減らし、法規制の遵守を確保するために行われた。2008年以降、ルノー・グループの31の製造拠点並びに10の主要なエンジニアリング及びロジスティクス施設のすべてにおいて、ISO 14001の認証が取得された。
ルノー・グループは、世界中の製造拠点並びに主要なエンジニアリング及びロジスティクス施設のすべてにおいて社内環境監査を活用している。それは、ISO 14001要求事項の実施並びに、環境、個人及び設備の保護のための独自の社内基準の遵守を監視するためである。これらは、認証された独立機関により毎年行われる外部監査を補うものである。
国際標準化機構(ISO)による3年を超える作業の後、2015年9月15日に発行された新ISO 14001:2015 規格は、前バージョンのISO 14001:2004よりもさらに厳しい要求事項を導入しており、すべてのルノー・グループISO 14001認証拠点で3年にわたって展開される予定である。
3【設備の新設、除却等の計画】
第2-3-(1)-B.「関連会社、パートナーシップ及び共同プロジェクト」を参照のこと。
第5【提出会社の状況】
1【株式等の状況】
(1)【株式の総数等】
①【株式の総数】
| 2015年12月31日現在 | ||
| 授 権 株 数(株) | 発行済株式総数(株) | 未発行株式数(株) |
| 該当なし | 295,722,284 | 該当なし |
(注1)フランスでは日本で用いられているような意味での授権株式の概念は存在しないが、株主総会は、取締役会に対して新株ないし持分証券の発行に際し、その金額及び期間を決定する権限を、一定の範囲内で与えることができる。
②【発行済株式】
| 記名・無記名の別及び 額面・無額面の別 | 種 類 | 発行数(株) | 上場金融商品取引所名又は 登録認可金融商品取引業協会名 | 内容 |
| 記名式 額面金額3.81ユーロ | 普通株式 | 295,722,284 | ユーロネクスト・パリ | 普通株式は、完全議決権株式であり、権利に何ら限定のない、ルノーにおける標準的な株式である。 |
| 計 | - | 295,722,284 | - | - |
(2)【行使価額修正条項付新株予約権付社債券等の行使状況等】
該当事項なし。
(3)【発行済株式総数及び資本金の推移】
(2015年12月31日現在)
| 年 月 日 | 発行済株式総数(*) 増減数(株) | 発行済株式総数(*) 残高(株) | 資本金増減額(円) | 資本金残高(円) |
| 2001年1月1日(1) | 239,798,567 | 913,632,540.27ユーロ (113,984,795,724円) | ||
| 2001年12月18日(2) | 2,397,983 | 242,196,550 | 9,136,315.23ユーロ (1,139,846,688円) | 922,768,855.50ユーロ (115,124,642,412円) |
| 2002年3月29日(3) | 37,799,462 | 279,996,012 | 144,015,950.22ユーロ (17,967,429,949円) | 1,066,784,805.72ユーロ (133,092,072,362円) |
| 2002年5月28日(4) | 4,941,106 | 284,937,118 | 18,825,613.86ユーロ (2,348,683,585円) | 1,085,610,419.58ユーロ (135,440,755,947円) |
| 2010年4月28日(5) | 1,617,775 | 286,554,893 | 6,163,722.75ユーロ (768,986,050円) | 1,091,774,142.33ユーロ (136,209,741,997円) |
| 2010年4月28日(6) | 9,167,391 | 295,722,284 | 34,927,759.71ユーロ (4,357,587,301円) | 1,126,701,902.04ユーロ (140,567,329,299円) |
(注)2000年、2003年、2004年、2005年、2006年、2007年、2008年、2009年、2011年、2012年、2013年、2014年及び2015年(会計年度)は資本金の変動はなかった。
(*) 額面金額:3.81ユーロ。
(1) 株式資本の単位をユーロに変更。
(2) 従業員を引受先とする第三者割当増資。2,397,983株を一株当たり3.81ユーロ(額面金額)で発行。
(3) 日産ファイナンス株式会社を引受先とする第三者割当増資。37,799,462株を一株当たり50.39ユーロで発行(額面金額3.81ユーロ)。
(4) 日産ファイナンス株式会社を引受先とする第三者割当増資。4,941,106株を一株当たり52.91ユーロで発行(額面金額3.81ユーロ)。
(5) 日産ファイナンス株式会社を引受先とする第三者割当増資。1,617,775株を一株当たり37ユーロで発行(額面金額3.81ユーロ)。
(6) ダイムラーAGを引受先とする第三者割当増資。9,167,391株を一株当たり37ユーロで発行(額面金額3.81ユーロ)。
(4)【所有者別状況】
(2015年12月31日現在)
・フランス政府の所有割合は、2015年4月における14百万株取得の後、15.01%から19.74%に増加した。
・日産グループは、その完全子会社である日産ファイナンス株式会社を通じてルノーの資本の15%を所有している(2014年12月31日から変動なし。)。ただし、日産ファイナンス株式会社は、ルノーの日産自動車株式会社(日産ファイナンス株式会社の親会社)に対する持分により、同社が保有している株式に付されている議決権を行使する権利を有しない。
・ダイムラー・グループは、3.10%(9,167,391株)を所有している。
・ルノーの現従業員及び元従業員は株式の形で資本金の2.08%を所有しており、これらの持株は、集合投資ファンドにより管理される。
・自己株式の資本金に対する割合は1.21%である。フランス法上、これらの株式に議決権は付されていない。
・浮動株の資本金に対する割合は、(2014年12月31日時点の63.53%に対して)現在は58.87%である。
2015年12月31日、ルノーの無記名株式の株主に関する調査が実施された。これにより、一般投資家の所有持分について、大株主のカテゴリー別のおおよその内訳が判明した。当該日における機関投資家の所有割合は、資本金の50.19%であった(フランス機関投資家が8.51%、外国機関投資家が41.68%を所有していた。)。上位10位までのフランス及び外国機関投資家は資本金の約16.40%を所有している。残りの資本金(8.68%)は主に個人株主が所有している。
自己株式の買戻し(1)
2015年12月31日現在、ルノーSAは、額面金額3.81ユーロの株式を3,573,737株(簿価純額207,938,437ユーロ)保有していた。
フランス商事法第L.225-209条の規定に基づき、2015年4月30日の合同株主総会、第10議案において、自己株式の取引に関して法律によって認められている手続を活用するために、当社は自己株式の取引を行う権限を付与された。かかる権限は、2016年10月30日まで有効とされたが、その後、2016年4月29日の株主総会で以下の第2パラグラフに記載のとおり新プログラムが承認された。
2015年2月、ルノーは、2014年4月30日の株主総会において承認された買戻しプログラムの一環として、1,441,595株の自社株式を取得した。2015年12月31日現在、当社は、2015年4月30日の株主総会において承認された買戻しプログラムの一環として、これ以外の自社株式を取得していない。2015年12月31日現在、ルノーが直接的又は間接的に保有する3,573,737株は、以下の通り分配されている。
・当社の従業員若しくはシニア・エグゼクティブに対する無償業績連動株式割当又は他の形式による配分、割当、若しくは譲渡の実施。これは、当該株式割当による希薄化効果を回避することを目的としている。長期インセンティブの受益者が取得した株式によって資本金に変動が生じてはならない。したがって、以下が計画されている。(i)無償業績連動株式付与に基づき取得された株式は自己株式買戻しプログラムから割り当てられ、(ii)株式オプションの行使を受けて創出された株式は、自己株式買戻しプログラムに基づき過去に取得された、同額の自己株式を消却することにより直ちに相殺されること。その目的は、当社の資本金を変動させないことである。
この目的のために割り当てられた株式の数は3,573,737株である。
・証券規則に基づき、転換、行使、償還、交換又はその他の方法により会社の株式を受領することができる権利を付与する有価証券の権利行使分として:0株
・AMFに認可された行動規範に準拠するリクイディティ・コントラクトに基づき、投資サービス会社が流通市場を維持し、又はルノーの株式の流動性を確保することを可能とする配分として:0株
・将来実行される可能性のある買収の見返り又は対価として保有され、その後引き渡される分として:0株
・株式消却分として:0株
| 2015年12月31日現在、直接的又は間接的に保有する自己株式の割合:1.21% 2015年12月31日までの24ヶ月間に消却された株式の数:0株 2015年12月31日現在ポートフォリオに保有されている株式の数:3,573,737株 2015年12月31日現在のポートフォリオの株式の簿価純額:207,938,437ユーロ 2015年12月31日現在の資産価値(2):331,035,258ユーロ |
2014年4月30日及び2015年4月30日に開催された合同株主総会において承認されたプログラムの一環として、ルノーが2015年に行った自己株式の取引
| 2015年12月31日現在の収支合計 | 2015年12月31日現在 建玉 | |||
| 購入 | 売却 | 買建玉 | 売建玉 | |
| 株式数 | 1,441,595 | なし | なし | なし |
| 平均売却、購入又は行使価格 | 79.27ユーロ | なし | なし | なし |
| 合計 | 114,281,708.75 ユーロ | なし | なし | なし |
(1) この項目には、AMF一般規則241-2条に基づきプログラムの記載に要求される情報及びフランス商法第L.225-211条に定める方法に基づき要求される情報を含む。
(2) 2015年12月31日現在の株価92.63ユーロに基づく。
2016年4月29日の株主総会により承認された自己株式買い戻しプログラムに関する詳細
AMF一般規則第241-1条から第242-7条及びフランス通貨金融法典第L.451-3条に基づき、この項目では、ルノーSA(「当社」)が組織する新しい自己株式買い戻しプログラムの目的及び取組について記載する。このプログラムは、2016年4月29日の合同株主総会により承認されたものである。
プログラムの目的は以下のとおりである。
- 取得株式の一部又は全部を利用して、当社及び当社グループの従業員若しくはシニア・マネジャーを対象とするストック・オプション購入プラン若しくは賞与株式プラン、又はその他の形式の付与、割当若しくは処分をカバーすること、また、法律で定める条件に基づき関連するヘッジ取引を行うこと。
- 特に、株式オプションの行使又は賞与株式の取得に関連する希薄化を相殺するための当該株式の消却。
- 証券規則に関連して、転換、行使、償還、交換又はその他の方法により当社株式の割当の権利を付与している証券に付された権利を行使することにより取得した株式の一部又は全部を移転すること。
- 独立投資サービスプロバイダーが流通市場を継続することを可能にし、又はAMF承認行動規範に準拠する流動性契約に基づくルノー株式の流動性を確保すること。
- 認識された市場慣行及び適用される規則に基づき、生じうる取得と引き換えに、又はその対価として、取得株式の一部又は全部を留保し、その後移転すること。
- 一般的に、現在又は将来において、法律、現行の規則又はAMFにより承認された取引を実行すること。
これらの株式は、適用規則を尊重し、店頭及び大量取引、金融デリバティブの使用並びにオプション戦略を含む、規則により認められた方法により、取締役会が選択する時期に、取得、売却、譲渡又は交換を行うことができる。
購入最高価格は、取引コストを除いて、1株あたり120ユーロとし、取得可能な株式数は株式資本の10%、つまり理論上は29,572,228株を超えないものとする。(A)この上限は、適宜調整され、株主総会後に実施される取引を反映した資本金額に適用されること、また(B)AMF一般規則に従い流動性促進のために株式を購入する場合、前述の10%の上限の計算を考慮した数を、承認期間中に転売された株式数を差し引いた購入株式数とすることに留意されたい。
この株式資本の10%という上限は、2015年12月31日現在29,572,228株に相当する。当社が自社株式の買い戻しに費やすことのできる総額は、3,548.7百万ユーロ以下である。
これらの取引は、自己株式買い戻しプログラム中、当社に関する株式公開買付の時期を除いて、いつでも行うことができる。
当社が、合併、一部合併若しくは分割の一環として留保又は交換のために取得する株式数は、当社の資本の5%を超えないものとする。
準備金の資本組み入れ、賞与株式の付与、株式の額面価額の増加により株式資本が増加した場合、株式の分割若しくは併合が行われる場合、又は株式資本に影響を与えるその他の取引が実行される場合、上記の価格は、取引前の株式資本を構成する株式数と取引後の株式数との比率と同一になるように乗算係数を用いて調整するものとする。
このプログラムは、2016年度財務諸表を承認するために招集される次回の年次株主総会時に終了する期間において有効であり、18ヶ月を超えないものとする(すなわち2017年10月29日まで)。
(5)【大株主の状況】
株式及び議決権の所有
| 2015年12月31日現在 | ||||
| 氏名又は名称 | 住 所 | 所有株式数(株) | 発行済株式総数に対する 所有株式数の割合(%) | 議決権(%) |
| フランス政府(1) | フランス | 58,387,915 | 19.74 | 23.56 |
| 日産ファイナンス株式会社 | 神奈川県横浜市西区高島1-1-1 | 44,358,343 | 15.00 | - |
| ダイムラーAG | ドイツ連邦共和国 70327 シュツットガルト、メルセデスシュトラーセ 137 | 9,167,391 | 3.10 | 3.70(2) |
| 従業員(3) | 6,157,300 | 2.08 | 2.48 | |
| 自己株式 | 3,573,737 | 1.21 | - | |
| 一般投資家 | 174,077,598 | 58.87 | 70.26 | |
| 合計 | - | 295,722,284 | 100.00 | 100.00 |
(1) フランス政府が保有する株式及び議決権の数の変動については上記「(4) 所有者別状況」を参照のこと。
(2) ダイムラーAGが保有する株式数は、2014年度の有価証券報告書から変動はない。議決権割合の変動は、行使可能な議決権の総数の変動のみによるものである。
(3) 従業員及び元従業員が保有し、このカテゴリーに含まれる株式の割合は、当社の財形制度に含まれる株式に相当する。
二倍議決権
2016年4月3日より、フランス商法L.225-123条(2014年3月29日付法第2014-384号により改正(いわゆる「フロランジュ法」))に従い、フロランジュ法の公布後に承認されたルノーの定款にこれに反する定めがない限り、同一の株主名義で2年以上登録されていることが証明される全額払込済みの全株式について、自動的に他の株式の2倍の議決権が付与される。
2【配当政策】
当期純利益の処分
当期純利益は、既存の法律に従って処分される。
分配可能利益は、法律に定める通り、当期利益から前年損失及び法定準備金への繰入額を差し引き、そこに前年度から繰り越された利益剰余金を足した額である。取締役会の提案によって、株主総会はその利益の内、任意の通常準備金及び特別引当金に充てる部分、又は繰り越す部分を決定することができる。残余分(もしあれば)は、株式の払込額及び未償却額に応じて株式間で分配される。
法律上の規定に従って、株主総会は株主に、配当支払の全部又は一部を現金又は株式のどちらで受け取るかという選択肢を提供することができる。
株式による配当の支払請求は、株主総会の開催日から3ヶ月以内の、株主総会が設定した期間中に請求されなくてはならない。取締役会は、増資が行われた場合、この期間を最高3ヶ月まで延期することができる。
配当
ルノー2016ドライブ・ザ・チェンジ計画の第一段階で、当社は、1年の時間差で、株主に上場会社における株式保有から受け取った配当を支払う約束をした。
この政策の目的は、債務縮減目標を達成する一方で、配当の認知度を上げることである。
かかる目標は現在達成されており、計画の第二段階では、ルノーは、上場会社の株式保有から受け取る配当から独立した配当政策を提示している。
この新政策の目的は、ヨーロッパの自動車メーカーの平均以上に相当するリターンを提供することである。
2016年2月11日の取締役会で、2015年度については1株あたり2.40ユーロの配当を支払うことが提案された。この提案は2016年4月29日の株主総会で承認された。配当は2016年5月17日に支払われる。
3【株価の推移】
以下の数値は、ユーロネクスト・パリにおけるルノー株式の株価に基づいている。
(1)【最近5年間の事業年度別最高・最低株価】
| (1株当たり、ユーロ) | ||||||
| 暦年 | 2011年 | 2012年 | 2013年 | 2014年 | 2015年 | |
| 決算年月 | 2011年 12月31日 | 2012年 12月31日 | 2013年 12月31日 | 2014年 12月31日 | 2015年 12月31日 | |
| 最高 (円) | 50.53 (6,304) | 43.83 (5,468) | 69 (8,608) | 76.1 (9,494) | 100.25 (12,507) | |
| 最低 (円) | 22.07 (2,753) | 26.76 (3,339) | 39.11 (4,879) | 49.5 (6,176) | 56.85 (7,093) | |
(2)【当該事業年度中最近6月間の月別最高・最低株価】
(終値)
| (1株当たり、ユーロ) | ||||||
| 月別 | 2015年 7月 | 2015年 8月 | 2015年 9月 | 2015年 10月 | 2015年 11月 | 2015年 12月 |
| 最高 (円) | 98.33 (12,268) | 89 (11,104) | 78.35 (9,775) | 87.58 (10,926) | 95.87 (11,961) | 98.14 (12,244) |
| 最低 (円) | 82.18 (10,253) | 66.02 (8,237) | 59.59 (7,434) | 62.77 (7,831) | 85.23 (10,633) | 85.29 (10,641) |
4【役員の状況】
本項では、公開上場会社であり、ルノー・グループの親会社であるルノーSAの経営管理方法につき記載する。かかる経営管理方法は、ルノーの自動車及び金融事業の主要持株会社であるルノーs.a.s.にも適用される。
取締役会の運営原則及び使命は、取締役会の内部規則に記載されており、かかる規則はその全体がルノー・グループのウェブサイトで閲覧可能である。下記に内部規則の主な抜粋を記載する。
(1)取締役会
取締役会の構成
取締役会の構成に関する取締役会の内部規則:
ルノーの取締役会は、その構成を通じて、そのメンバーに偏りのない代表制、能力及び倫理的行動を求める。この目的のため、ルノーの取締役会は、メンバー候補者の審査に際しては次の事項を考慮に入れている。
‐ 株主構成及びその変化
‐ 独立性
‐ 男女の偏りのない代表制
‐ 経歴及び能力の多様性、これらの相補性、並びにルノーの戦略及び発展との関連性
‐ 国籍の多様性
‐ ルノーがその地位を確立しているか、又は確立することを目指している市場に関する知識
各候補者のプロフィールが、上記の基準について評価される。
取締役の選出プロセスに関する取締役会の内部規則:
その後、候補者は指名ガバナンス委員会の面談を受ける。この面談の後、指名ガバナンス委員会は取締役会に勧告を行う。
取締役会は、委員会が提案する候補者について協議し、どの候補者が株主総会に提案されるかを決定するための決議を行う。
その後、取締役会の構成は、
‐ 取締役会の組織及び運営に関する年次評価の一環として、検討される。必要と認められる場合はいつでも、かつ、少なくとも3年に1回、取締役会は正式な評価を行う。
‐ 取締役会の構成、男女の偏りのない代表制に関する原則の適用、取締役会の手続を準備及び組織する方法、並びに当社が実施する内部統制及びリスク管理に関する手続についての最高経営責任者の報告書に記載される。
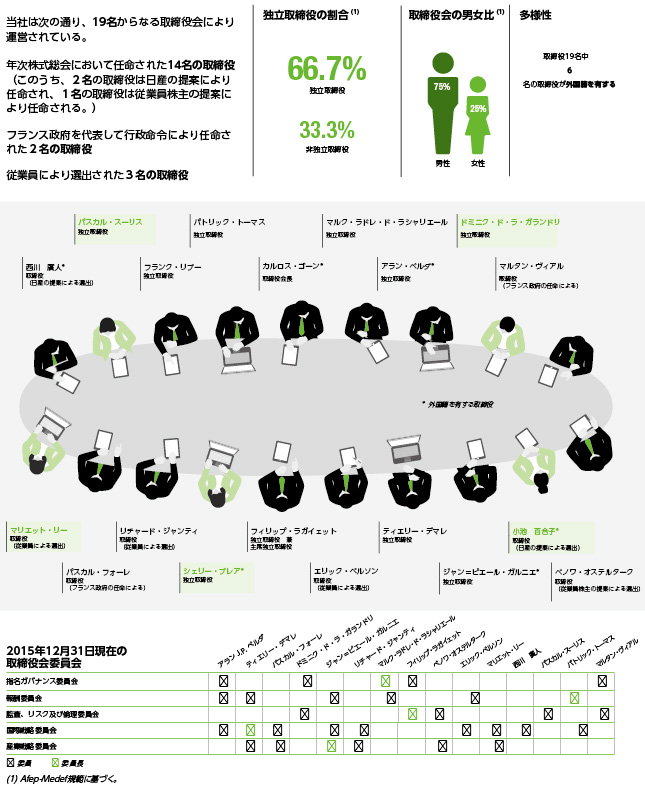
取締役会メンバーの人数は、一方で過半数の独立取締役を擁することの要請、他方で多数の取締役が法律、附属定款又は日産との合意に従って直接選出又は任命されるという事実に関連している。
取締役会の構成は、男女の偏りのない代表制に関する原則を尊重しつつ、ルノー・グループの国際的な地位を反映する水準の多様性を持たせながら、経験、能力、独立性及び倫理的アプローチのバランスを取ることを目的としている。ゆえに、2015年12月31日現在、取締役会は以下で構成される。
‐ 5名の女性:ブレア氏(2015年4月30日の年次株主総会で任命された。)、小池氏、ド・ラ・ガランドリ氏、リー氏(従業員により選出された。)及びスーリス氏。女性取締役は、2003年度以降継続してルノーの取締役会に加わっている。当社は、取締役会及び監事会における男女の偏りのない代表制並びに職業上の平等に関する2011年1月27日法律第2011-103号を適用する。取締役会は、女性取締役を促進するための方針を引き続き適用し、法律及びAfep-Medef規範に従い、2017年までに女性のメンバーを40%以上とすることを目指す。したがって、新たな女性取締役の任命が2016年4月29日の年次株主総会で提案され、承認された(下記「取締役の任期又は職務の一覧表」の項目に記載された経歴を参照のこと。)。
‐ フランス以外の国籍(アメリカ、英国、ブラジル及び日本)を有する多数の取締役。彼らは取締役会のメンバーの31.6%を占める。
‐ 従業員及び従業員株主を代表する4名の取締役。
取締役は、上記の基準、その中でもその経験及び能力(大規模かつ国際的なグループの経営、ルノー・グループの事業の特定の分野に関する知識、ルノーがその地位を確立している市場に関する知識、財務に関する知識)に基づいて選出される。
2012年11月に従業員により社内で選出された取締役であるマリエット・リー氏、リチャード・ジャンティ氏及びエリック・ペルソン氏、並びに従業員株主を代表する取締役であるベノワ・オステルターク氏は、2015年において研修を継続した。とりわけ、ルノー・グループの従業員が行う社内研修及び外部組織が行う研修に参加した。これらの研修は、彼らが会社取締役としての役割と任務を十分に果たすために必要な特定の能力を迅速に獲得できるようにすることに貢献する。加えて彼らは、ルノー・グループ内での専門家としての経歴及び労働組合での活動により、ルノー・グループの組織及び運営をよく理解している(各自の略歴は下記「取締役の任期又は職務の一覧表」に記載した)。これらの研修制度は、数年間従業員を代表する取締役の研修に関する2015年6月3日付デクレの規定に合致していることに留意されたい。
最後に、日産からの提案により選出された取締役及び政府を代表する取締役を除き、主要株主、顧客、サプライヤー又はその他の者との間に、これらの人物又はその代表者のうちのいずれの1名が取締役会又はシニア・マネジメントのメンバーとして選出すべきことを定める合意は存在しない。
2015年度において、取締役会の構成は以下の通り変更された。
‐ シェリー・ブレア氏が、2015年4月30日の年次株主総会において、シャルル・ド・クロワセ氏の後任として、4年間の任期で取締役に任命された。
‐ フィリップ・ラガイェット氏の任期が、2015年4月30日の年次株主総会において更新された。
‐ 2015年9月9日付の命令により、政府参加庁の新長官であるマルタン・ヴィアル氏が、レジス・トゥリニ氏の後任として、政府の代表者として取締役に任命された。
取締役の任期は4年である。Afep-Medef規範の勧告に従い、大勢の任期が一度に更新されることを避けるため、これらの任期の満了時期は分散される。
最後に、2015年12月31日現在の在職取締役の平均年齢は62歳であった。
取締役の任期満了の時期(2016年5月16日現在)
| 満了年 | 任期が満了する取締役 | 任命方法 | 最初の取締役就任日 |
| 2016年 | リー氏 デマレ氏*(更新) ガルニエ氏*(オリヴィア・チウ氏が後任) ジャンティ氏 ペルソン氏 | 従業員により選出された取締役 年次株主総会により選出された取締役 年次株主総会により選出された取締役 従業員により選出された取締役 従業員により選出された取締役 | 2012年11月 2008年4月 2008年4月 2012年11月 2012年11月 |
| 2017年 | ド・ラ・ガランドリ氏* ベルダ氏* 小池氏 オステルターク氏 | 年次株主総会により選出された取締役 年次株主総会により選出された取締役 日産の提案に基づき年次株主総会により選出された取締役 従業員株主の提案に基づき年次株主総会により選出された取締役 | 2003年2月 2009年5月 2013年4月 2011年5月 |
| 2018年 | スーリス氏* トーマス氏* ゴーン氏(会長兼最高経営責任者) ラドレ・ド・ラシャリエール氏* リブー氏* 西川氏 | 年次株主総会により選出された取締役 年次株主総会により選出された取締役 年次株主総会により選出された取締役 年次株主総会により選出された取締役 年次株主総会により選出された取締役 日産の提案に基づき年次株主総会により選出された取締役 | 2010年4月 2014年4月 2002年4月 2002年10月 2000年12月 2006年12月 |
| 2019年 | ブレア氏* ラガイェット氏* チウ氏 | 年次株主総会により選出された取締役 年次株主総会により選出された取締役 年次株主総会により選出された取締役 | 2015年4月 2007年5月 2016年5月 |
*独立取締役
フランス政府を代表する取締役は、命令により無期限の任期で任命されている。従業員により選出された取締役の任期は2016年11月に終了する。従業員を代表する3名の新取締役を選出するための社内選挙が行われる予定である。
取締役の任期又は職務の一覧表
2016年5月16日現在の取締役
男性メンバーの数:13名
女性メンバーの数:6名(女性メンバーの割合:31%)
取締役の役職、氏名、生年月日、主な経歴、任期並びに所有するルノー株式の種類及び数は、以下の通りである。
| カルロス・ゴーン(CARLOS GHOSN) 取締役会長 生年月日: 1954年3月9日(62歳) 国籍: フランス、ブラジル 最初の取締役就任日: 2002年4月 現在の任期の開始日: 2014年4月 現在の任期の満了年: 2018年年次株主総会 所有する記名式株式の数: 305,200株 | 経歴 - 専門家としての経験 1954年3月生まれ。パリの国立理工科大学及び国立高等鉱業学校を卒業。 1978年、フランスのル・ピュイ工場のマネジャーとしてミシュランに入社。その後ブラジルを拠点にミシュランの南米事業を主導。1989年に北米ミシュランの会長兼最高経営責任者に就任。1996年、副最高経営責任者としてルノーに入社。メルコスルの事業を監督するほか、研究、エンジニアリング及び自動車開発、製造、パワートレイン事業並びに購買を担当。1999年、日産自動車の最高経営責任者に就任。2001年には会長兼最高経営責任者に任命される。 2005年5月からルノー・グループの最高経営責任者を務めるほか、日産自動車の会長兼CEOを引き続き兼任。2009年、ルノーの会長兼最高経営責任者に任命され、2014年に再任。 2013年、ロシアのメーカーであるアフトワズの取締役会長にも選出。 北京の清華大学の国際諮問委員会委員、及びベイルートのサン・ジョゼフ大学の戦略委員会委員も務めている。 | フランス内外の会社における役職及びその他の職務 現在の役職 上場会社: ルノーSA(フランス)会長兼最高経営責任者 日産自動車株式会社(日本)会長兼最高経営責任者 アフトワズ(ロシア)取締役会長 非上場会社: ルノーs.a.s.(フランス)会長 モビリズ・インベスト(フランス)会長 ルノー・日産b.v.(オランダ)業務執行体会長 アライアンス・ロステック・オート b.v.(オランダ)業務執行体会長 ルノー・ド・ブラジル(ブラジル)取締役会長 その他の法人: 該当なし | |
| 前年度及び過去5年間の他社での役職(退任) | 任期 満了年 | ||
| アルコア取締役 | 2011年 | ||
| アラン J.P. ベルダ(ALAIN J.P. BELDA) 独立取締役 生年月日: 1943年6月23日(72歳) 国籍: アメリカ 最初の取締役就任日: 2009年5月 現在の任期の開始日: 2013年4月 現在の任期の満了年: 2017年年次株主総会 所有する記名式株式の数: 1,000株 | 報酬委員会委員長 指名ガバナンス委員会委員 国際戦略委員会委員 経歴 - 専門家としての経験 サンパウロ在住。2009年にウォーバーグ・ピンカスに入社。ラテンアメリカにおける同グループの投資決定を指揮し、同グループのポートフォリオ全体に対して戦略的助言を提供している。ウォーバーグ・ピンカスのエグゼクティブ・マネジメントのメンバー。1999年からアルコアの社長兼最高経営責任者、2001年から取締役会長を務め、2008年に同社を退職。1969年にブラジルのアルコア関連会社であるアルコア・アルミニオに入社して以来、職歴のうち40年間をアルコアで過ごした。 | フランス内外の会社における役職及びその他の職務 現在の役職 上場会社: IBM(米国)取締役 レストケ(ブラジル)取締役 非上場会社: ウォーバーグ・ピンカス(米国)執行取締役 オメガ・エネルギア・レノバベルSA(ブラジル)取締役 バンコ・インダスバル・アンド・パートナーズ(ブラジル)取締役 GPSセルビソス(ブラジル)取締役 ペット・センター・マージナル(ブラジル)取締役 その他の法人: 該当なし | |
| 前年度及び過去5年間の他社での役職(退任) | 任期 満了年 | ||
| シティバンク取締役 ビジネス協議会会員 | 2012年 2015年 | ||
| シェリー・ブレア(CHERIE BLAIR) 独立取締役 生年月日: 1954年9月23日(61歳) 国籍: 英国 最初の取締役就任日: 2015年4月 現在の任期の満了年: 2019年年次株主総会 所有する記名式株式の数: 100株 | 経歴 - 専門家としての経験 CBE(大英勲章第3位)、QC(女王勅任弁護士)。一流の法廷弁護士であり、人権及び国際法を専門とする。1995年に女王勅任弁護士に就任、トニー・ブレア元英国首相の妻。現在、オムニア・ストラテジーLLPの創設者兼会長としての職務を通じて、強固な人権基準を改善及び維持する方法について、政府及び国際企業の双方に助言を提供している。また、国連グローバル・コンパクトの支持者として、企業と人権に関する国連指導原則の実施に関する助言を提供しているほか、企業と共に、企業の社会的責任に関する実務の発展及び強化に尽力している。一流の法廷弁護士としての35年を超える経験を有し、国際紛争において30を超える政府や多数の多国籍企業の代理人を務めてきた。また、B Teamの顧問も務めている。B Teamとは、グローバルなリーダーの集団が結成した非営利のイニシアチブであり、「ビジネスが、社会、環境及び経済面での利益をもたらす推進力となることを目的とするような未来を作り出す」ことを目指している。 リヴァプール・ジョン・ムーアズ大学の名誉学長兼名誉フェロー、LSE及びオープン・ユニバーシティの名誉理事兼名誉フェロー(1999年オープン・ユニバーシティ博士号)、法学博士(優等学位)、リヴァプール大学(2003年)、UMIST名誉文学博士(2003年)、法学博士(ウェストミンスター大学)。アフリカ等の途上国において女性企業家を支援するプログラムを運営する、女性のためのシェリー・ブレア財団の創設者でもある。 | ヒラリー・クリントン長官が設立した国際女性ビジネスリーダーシップ評議会の副会長。世界正義プロジェクトの名誉会長を務め、アフリカ正義財団の後援者兼代表でもある。2007年、崇高な理想と勇気ある行動が認められ、エレノア・ルーズヴェルト・ヴァルキルメダルを受章。2013年、女性問題や英国内外での慈善活動への取組みに対し、新年叙勲者リストにおいてCBEを授与された。 フランス内外の会社における役職及びその他の職務 現在の役職 上場会社: 該当なし 非上場会社: オムニア・ストラテジーLLP(ロンドン)創設者兼会長 その他の法人: 女性のためのシェリー・ブレア財団(ロンドン)創設者兼後援者 | |
| 前年度及び過去5年間の他社での役職(退任) | 任期 満了年 | ||
| 該当なし | |||
| ティエリー・デマレ(THIERRY DESMAREST) 独立取締役 生年月日: 1945年12月18日(70歳) 国籍: フランス 最初の取締役就任日: 2008年4月 現在の任期の開始日: 2016年4月 現在の任期の満了年: 2020年年次株主総会 所有する記名式株式の数: 1,500株 | 国際戦略委員会委員長 報酬委員会委員 産業戦略委員会委員 経歴 - 専門家としての経験 国立理工科大学を卒業、コール・デ・ミーヌ(鉱山監察官)の称号を持つ技師。ニューカレドニア鉱山局に4年間勤務し、その後1975年に産業大臣官房技術顧問、1978年に経財大臣官房技術顧問に就任。 1981年、トタルに入社、トタル・アルジェリアの経営を担当。トタル・エクスプロレーション・プロダクションのさまざまな管理職を経て、1989年、同社の最高経営責任者及び執行委員会委員となる。 1995年、トタル会長兼最高経営責任者に就任。1999年、トタルフィナの会長兼最高経営責任者となり、2000年、エルフ・アキテーヌ及びトタルフィナエルフの会長兼最高経営責任者に就任。 2003年から2007年2月まで、トタルSAの会長兼最高経営責任者を務める。2007年2月、トタルの取締役会長に就任。2010年5月、トタルSAの名誉会長となり、取締役に留任。2014年10月から2015年12月まで再びトタルSAの取締役会長を務める。トタルSAのガバナンス倫理委員会委員長及び戦略委員会委員長を兼任。 | フランス内外の会社における役職及びその他の職務 現在の役職 上場会社: トタルSA(フランス)取締役 エア・リキード(フランス)独立取締役兼主席独立取締役 非上場会社: 該当なし その他の法人: トタル財団理事長 | |
| 前年度及び過去5年間の他社での役職(退任) | 任期 満了年 | ||
| ルーヴル美術館理事 国立理工科大学理事 国立理工科大学財団理事長 トタルSA名誉会長 サノフィ取締役 ボンバルディア・インク取締役 トタルSA取締役会長 | 2014年 2014年 2014年 2014年 2014年 2014年 2015年 | ||
| パスカル・フォーレ(PASCAL FAURE) 取締役(フランス政府の任命による) 生年月日: 1963年2月1日(53歳) 国籍: フランス 最初の取締役就任日: 2013年2月 現在の任期の開始日: 2013年2月 現在の任期の満了年: 該当なし 所有する記名式株式の数: 該当なし | 産業戦略委員会委員 国際戦略委員会委員 経歴 - 専門家としての経験 1963年2月1日、アルプ・マリティーム県のニースに生まれる。国立高等鉱業学校(技術課程)を卒業、国立理工科大学(1983年)及びパリ国立高等情報通信学校(ENST)(1988年)の卒業生でもある。 ベル研究所(米ペンシルヴァニア州)及びアップル・コンピュータ(米カリフォルニア州)において職歴を開始し、その後フランス国立通信研究センター(フランス・テレコム/CNET)に移り、安全な通信及び暗号化のプロジェクト・マネジャーを務める。 1992年から1995年までフランス予算省に勤務し、ITに関する行政方針の信頼性に関わる。その後フランス観光大臣の予算、会計、雇用及び土地計画分野を担当する技術顧問に就任し、次に土地計画・都市・統合大臣の技術顧問に就任。 1997年から2001年まで、テレコム研究所の開発及び財務ディレクター兼副所長を務め、その後フランス国防省副技術ディレクターとなる。 同時に、2001年から2006年まで、通信技術者協会理事長を兼務。 2007年から2012年まで、フランス情報技術総協議会(CGTI)副委員長、産業・エネルギー・技術総協議会(CGIET)副委員長、及び経済・産業・エネルギー・技術総協議会(CGEIET)副委員長を歴任。 | 2012年12月から2014年9月まで、競争・産業・サービス総局長を務めた。 2014年9月18日、法人総局長に就任。 Territoires de l’information作品コレクション共同設立者。共同監修作:Nouvelles Technologies, Nouvel État(1999年)、Éthique et société de l’information(2000年)、Media@media(2001年)。 フランス レジオンドヌール勲章(シュヴァリエ)(Chevalier de la Légion d’Honneur)、国家功労勲章(オフィシエ)(Officier de l’Ordre National du Mérite)及び教育功労賞(オフィシエ)(Officier des Palmes Académiques)を受章。 フランス内外の会社における役職及びその他の職務 現在の役職 上場会社: 郵政公社(フランス)政府代表取締役 アレヴァSA(フランス)取締役(議決権のない取締役) 非上場会社: BPIフランス・パーティシペーションズのフランス政府代表取締役 BPIフランス・インベスティスメントのフランス政府代表取締役 その他の法人: 原子力委員会委員 パリ国立高等鉱業学校のフランス政府代表理事 フランス国立研究機構のフランス政府代表理事 | |
| 前年度及び過去5年間の他社での役職(退任) | 任期 満了年 | ||
| フランセーズ・デ・ジューのフランス政府代表理事 フランス・テレコムのフランス政府代表理事 | 2013年 2013年 | ||
| ドミニク・ド・ラ・ガランドリ(DOMINIQUE DE LA GARANDERIE) 独立取締役 生年月日: 1943年7月11日(72歳) 国籍: フランス 最初の取締役就任日: 2003年2月 現在の任期の開始日: 2013年4月 現在の任期の満了年: 2017年年次株主総会 所有する記名式株式の数: 1,150株 | 指名ガバナンス委員会委員 監査、リスク及び倫理委員会委員 経歴 - 専門家としての経験 ラ・ガランドリ・エ・アソシエ(会社法、企業統治及び企業の社会的責任の分野を専門とする法律事務所)の設立者兼パートナー。 1998年から2000年まで、女性初のフランス弁護士会会長(Bâtonnier de l’Ordre des Avocats)。 2005年から2006年まで、企業統治原則の策定に関するOECDグループの副委員長。 フランス人権諮問委員会委員も務める。 フランス レジオンドヌール勲章(コマンドゥール)(Commandeur de la Légion d’Honneur)及びフランス国家功労勲章(コマンドゥール)(Commandeur de l’Ordre du Mérite)を受章。 現在、Afep-Medef(私企業経営者団体)の企業統治上級委員会委員。 | フランス内外の会社における役職及びその他の職務 現在の役職 上場会社: 該当なし 非上場会社: 該当なし その他の法人: トランスペアレンシー・インターナショナル・フランス上級評議会委員 国立司法学院経済学部学部長 フランス女性法律家協会名誉理事長兼設立者 | |
| 前年度及び過去5年間の他社での役職(退任) | 任期 満了年 | ||
| ホルシム・フランス・ベネルクス取締役 | 2012年 | ||
| リチャード・ジャンティ(RICHARD GENTIL) 取締役(従業員による選出) 生年月日: 1968年4月29日(48歳) 国籍: フランス 最初の取締役就任日: 2012年11月 現在の任期の開始日: 2012年4月 現在の任期の満了年: 2016年11月 所有する記名式株式の数: 1株 | 産業戦略委員会委員 国際戦略委員会委員 経歴 - 専門家としての経験 1988年、鋳造工場に保守技術者として入社。鋳造工場全体の水力学、空気力学及び気体専門家。職業教育免状(BEP)/職業適格証(CAP)の電気技術・電気機械専門家資格及び自動機械システム保守の学士号を有する。英語の読み書きに堪能。ルノー・クレオン事業所レベル労使協議会連帯委員会委員。 | フランス内外の会社における役職及びその他の職務 現在の役職 上場会社: 該当なし 非上場会社: 該当なし その他の法人: 該当なし | |
| 前年度及び過去5年間の他社での役職(退任) | 任期 満了年 | ||
| 該当なし | |||
| 小池 百合子(こいけ ゆりこ) 取締役(日産の提案による選出) 生年月日: 1952年7月15日(63歳) 国籍: 日本 最初の取締役就任日: 2013年4月 現在の任期の開始日: 2013年4月 現在の任期の満了年: 2017年年次株主総会 所有する記名式株式の数: 100株 | 経歴 - 専門家としての経験 日本国衆議院議員(現職)。2003年から2006年まで、環境大臣。新たなビジネス・モデル(いわゆる「クールビズ」)及びその他、一般大衆の習慣を変え、地球温暖化に対処することを目指した数多くの政策の推進に成功した。その後、その他2つの大臣職を歴任。2006年には内閣総理大臣補佐官(国家安全保障問題担当)に、2007年7月には女性初の防衛大臣に就任した。内閣総理大臣への就任を意味する与党自民党の総裁選に、女性として初めて出馬。ニュースキャスターとして、またアラブ世界の問題に関する専門家として職歴を開始。日本の政治、国際問題及び女性の職業ネットワークに関する書籍や記事を執筆。 | フランス内外の会社における役職及びその他の職務 現在の役職 上場会社: 該当なし 非上場会社: 該当なし その他の法人: 該当なし | |
| 前年度及び過去5年間の他社での役職(退任) | 任期 満了年 | ||
| 該当なし | |||
| マルク・ラドレ・ド・ラシャリエール(MARC LADREIT DE LACHARRIÈRE) 独立取締役 生年月日: 1940年11月6日(75歳) 国籍: フランス 最初の取締役就任日: 2002年10月 現在の任期の開始日: 2014年4月 現在の任期の満了年: 2018年年次株主総会 所有する記名式株式の数: 1,020株 | 指名ガバナンス委員会委員長 報酬委員会委員 経歴 - 専門家としての経験 パリで経済学を学び、国立行政学院(ENA)で「ロベスピエール」クラスに在籍(1968年1月から1970年5月)。 インドスエズ銀行に入行し、1976年までさまざまな管理職を歴任。その後ロレアル・グループに入社し、1984年から1991年まで副会長兼最高経営責任者を務める。同時期にサンテラボ(1986年から1991年)、クレディ・リヨネ、エール・フランス及びフランス・テレコムの取締役、ルーヴル美術館理事、並びにロレアルの取締役を兼任。 1991年、自身でフィマラックを設立し、特に金融・メディア部門の多数の会社の持分を取得。特に、フィッチ・レーティングス、グループ・ルシアン・バリエール、ウェベディアの持分を所有している。 2000年からカジノ・グループの取締役、2002年からルノーの取締役。 現在、フランスの知的専門誌『両世界評論』会長。 ルーヴル美術館の後援者であり、2006年、美術アカデミー会員に選ばれ、ジェラルド・ヴァン・デル・ケンプの後任(フリー会員部門)となる。同年、文化及び多様性財団を設立して出資し、「優先教育学校」の若者を支援している。 2007年、特にアブダビのルーヴル美術館の完成を担当するフランス国際美術館局理事長に就任。 2010年12月31日、フランス レジオンドヌール勲章(グランクロワ)(Grand-Croix de la Légion d’honneur)を受章。 | フランス内外の会社における役職及びその他の職務 現在の役職 上場会社: フィマラック(フランス)会長兼最高経営責任者 カジノ・グループ(フランス)取締役 フェルミエール・ドゥ・カジノ・ミュニシパル・デ・カンヌ(フランス)理事 ネクストラジオTV(フランス)取締役会におけるフィマラックの常任代表 非上場会社: マルク・ド・ラシャリエール・グループ(フランス)経営委員会委員長 フランス美術館局(フランス)理事長 フィッチ・グループ・インク(米国)取締役会長 ウェベディア(フランス)監査役会長 ルシアン・バリエールSASグループ(フランス)取締役 フィマラック・パーティシペイションズSarl(ルクセンブルク)マネジャー シエル・リミテッド(モーリシャス)取締役会におけるフィナンシエール・ド・ロセアン・インディエン(SAS)の常任代表 ギルバート・クリエール・プロダクションズ(SAS)(フランス)取締役 その他の法人: 美術アカデミー協会会員 フランス貿易アドバイザー委員会名誉理事長(Comité national des Conseillers du Commerce extérieur de la France) 文化及び多様性財団理事長 以下の非営利協会の理事: 国立美術館芸術評議会 政治学財団(Fondation des Sciences Politiques) | |
| 前年度及び過去5年間の他社での役職(退任) | 任期 満了年 | ||
| フィッチ・レーティングス(米国)取締役会長 デザール・デコラティフ美術館理事 アヴァイ・ド・ルビラック寄付基金理事長 ロレアル取締役 | 2012年 2013年 2013年 2014年 | ||
| フィリップ・ラガイェット(PHILIPPE LAGAYETTE) 独立取締役 主席独立取締役 生年月日: 1943年6月16日(72歳) 国籍: フランス 最初の取締役就任日: 2007年5月 現在の任期の開始日: 2015年4月 現在の任期の満了年: 2019年年次株主総会 所有する記名式株式の数: 1,000株 | 主席独立取締役 監査、リスク及び倫理委員会委員長 指名ガバナンス委員会委員 経歴 - 専門家としての経験 国立理工科大学及び国立行政学院(ENA)を卒業。1970年、財務一般監察官として職歴を開始。 1974年に経済・財務省財務部に入り、1980年には副長官に昇進。1981年、経済・財務省首席補佐官となり、その後1984年にフランス銀行に移り、副頭取となる。1992年、フランス預金供託公庫の最高経営責任者に就任し、1997年12月まで同職を務める。 1998年から2008年8月まで、JPモルガンのフランスにおける事業を率い、その後2010年1月までEMEA地域担当副会長を務める。 現在、バークレイズのフランスにおける上級顧問。 フランス レジオンドヌール勲章(コマンドゥール)(Commandeur de la Légion d’Honneur)及びフランス国家功労勲章(コマンドゥール)(Commandeur de l’Ordre du Mérite)を受章。 | フランス内外の会社における役職及びその他の職務 現在の役職 上場会社: ケリング(旧PPR)(フランス)取締役 フィマラック(フランス)取締役 非上場会社: PL Conseils(フランス)会長 その他の法人: フランス財団理事長 アルツハイマー病研究のための科学的協力基金理事長 | |
| 前年度及び過去5年間の他社での役職(退任) | 任期 満了年 | ||
| 該当なし | |||
| ベノワ・オステルターク(BENOÎT OSTERTAG) 取締役(従業員株主の提案による選出) 生年月日: 1965年8月2日(50歳) 国籍: フランス 最初の取締役就任日: 2011年5月 現在の任期の開始日: 2013年4月 現在の任期の満了年: 2017年年次株主総会 所有する記名式株式の数: FCPE投資信託97単位 | 監査、リスク及び倫理委員会委員 産業戦略委員会委員 経歴 - 専門家としての経験 エコール・サントラル・パリ(ECP)工学科を卒業し、25年間ルノーに勤務している。フランスのラルディ及びリュエイユ工場で機械工学を担当。テスト・ベンチ、エンジン冷却装置、熱測定装置の設計に携わる。2011年までチームを監督。現在はフランスのギュイヤンクール・テクノセンターで品質プロセスリーダーを務めている。 事業所レベル労使協議会のCFDT代表者に選出され、その後2006年から2011年まで、ルノーs.a.s.中央労使協議会のCFDT代表者を務めた。 2011年5月から、ルノー・グループの従業員株主を代表する取締役を務める。 | フランス内外の会社における役職及びその他の職務 現在の役職 上場会社: 該当なし 非上場会社: 該当なし その他の法人: 該当なし | |
| 前年度及び過去5年間の他社での役職(退任) | 任期 満了年 | ||
| 該当なし | |||
| エリック・ペルソン(ÉRIC PERSONNE) 取締役(従業員による選出) 生年月日: 1962年10月14日(53歳) 国籍: フランス 最初の取締役就任日: 2012年11月 現在の任期の開始日: 2013年4月 現在の任期の満了年: 2016年11月 所有する記名式株式の数: 100株 | 報酬委員会委員 国際戦略委員会委員 経歴 - 専門家としての経験 写真家として職歴を開始、その後1988年にルノーの従業員となり、15名強のチームを率いて年間250台の自動車を販売。2002年、ルノー・リテール・グループに入社し、アフターサービス部門責任者及びISO認証責任者を含む数多くの職務を歴任。2007年から、同社の販売及び品質報告を担当している。2005年から2012年までルノー労使協議会のCFE-CGC代表を務め、自身のさまざまな職業分野において雇用主・被雇用者の争議行為に関する30年超の経験を有する。 | フランス内外の会社における役職及びその他の職務 現在の役職 上場会社: 該当なし 非上場会社: 該当なし その他の法人: 該当なし | |
| 前年度及び過去5年間の他社での役職(退任) | 任期 満了年 | ||
| 該当なし | |||
| フランク・リブー(FRANCK RIBOUD) 独立取締役 生年月日: 1955年11月7日(60歳) 国籍: フランス 最初の取締役就任日: 2000年12月 現在の任期の開始日: 2014年4月 現在の任期の満了年: 2018年年次株主総会 所有する記名式株式の数: 331株 | 経歴 - 専門家としての経験 スイス連邦工科大学ローザンヌ校(EPFL)を卒業。 1981年にBSNジェルベ・ダノン・グループに入社し、1989年まで、経営監査、マーケティング及び販売関連の職務を歴任。ウドゥベール販売部長を務めた後の1989年9月、ビスケット部門において新会社の統合開発担当部長に任命される。フランス企業による米国での史上最大の買収、つまりBSNによるナビスコ欧州事業の買収に関与。1990年7月、エビアン最高経営責任者に就任。 1992年にはグループの事業開発のディレクターに就任。そして、同社はアジア及びラテンアメリカへの展開を拡大すべく国際化プロジェクトを開始し、輸出部門を創設した。 BSNは1994年に名称をダノンに変更し、世界的なブランドを発展させた。 1996年5月2日から2014年9月30日までダノンの会長兼最高経営責任者を務める。職務が分離されると、2014年10月1日にダノンの取締役会長に就任。 2008年からダノン・コミュニティーズSICAV(投資信託)(利益ではなく社会的な目標の重視を第一目的とする営利企業の育成促進を目指す資金提供団体)の取締役会長。 2009年からダノン生態系基金運営委員会委員長、2011年12月から生活基金運営委員会委員。 | フランス内外の会社における役職及びその他の職務 現在の役職 上場会社: ダノンSA(フランス)取締役会長兼戦略委員会委員長 非上場会社: バグレー・ラティノアメリカSA(スペイン)取締役 ダノン・コミュニティーズ(投資信託―SICAV)(フランス)取締役会長 ロレックスSA(スイス)取締役 ロレックス・ホールディングSA(スイス)取締役 生活基金(投資信託―SICAV)(フランス)運営委員会委員 その他の法人: ダノン生態系基金運営委員会委員長 国際諮問委員会委員 ELA財団監事 EPFLプラス財団理事 ELA協会名誉会員 RAISE(寄付基金)理事 | |
| 前年度及び過去5年間の他社での役職(退任) | 任期 満了年 | ||
| アコーSA取締役兼報酬委員会委員 ラコステSA取締役 オミニウム・ノード・アフリカン(ONA)取締役 国立農産物加工業協会理事(Association Nationale des Industries Agroalimentaires) ダノンSA最高経営責任者兼エグゼクティブ・コミッティ委員長 | 2012年 2012年 2012年 2013年 2013年 | ||
| マリエット・リー(MARIETTE RIH) 取締役(従業員による選出) 生年月日: 1967年3月26日(49歳) 国籍: フランス 最初の取締役就任日: 2012年11月 現在の任期の開始日: 2012年11月 現在の任期の満了年: 2016年11月 所有する記名式株式の数: FCPE投資信託8単位 | 産業戦略委員会委員 国際戦略委員会委員 経歴 - 専門家としての経験 3ヶ国語に通じた秘書としての上級技術者免状(BTS)を持つ。1990年、輸出部門のアシスタントとしてルノー・オートメーションに入社。1999年12月、ルノー・日産アライアンス調整室に入り、欧州日産CEO連絡担当に就任、2005年まで在任。2005年から2007年まで、ルノー(ラトリエ)に戻り、その後ルノー・スクエア・コムの展示場の調整を担当。2009年に、ブランド・ショーケースにおいて実演及び通信技術ツールを担当した。2014年6月からデジタル通信部門においてB2Eのプロジェクト・マネジャーを務めている。 | フランス内外の会社における役職及びその他の職務 現在の役職 上場会社: 該当なし 非上場会社: 該当なし その他の法人: 該当なし | |
| 前年度及び過去5年間の他社での役職(退任) | 任期 満了年 | ||
| 該当なし | |||
| 西川 廣人(さいかわ ひろと) 取締役(日産の提案による選出) 生年月日: 1953年11月14日(62歳) 国籍: 日本 最初の取締役就任日: 2006年12月 現在の任期の開始日: 2014年4月 現在の任期の満了年: 2018年年次株主総会 所有する記名式株式の数: 100株 | 国際戦略委員会委員 経歴 - 専門家としての経験 1953年11月14日生まれ。1977年、東京大学経済学部を卒業後、日産自動車株式会社に入社。1999年、欧州日産の購買戦略部門部長に就任。2001年、ルノー・ニッサンパーチェシングオーガニゼーションのエグゼクティブ・ジェネラル・マネジャーとなり、2003年、日産自動車株式会社専務執行役員(SVP)に就任。2005年4月、同社のEVPに、さらに同年6月には取締役会メンバーに就任。2011年6月、代表取締役に就任。また、上記の役職に加えて、2013年4月からは日産のCCOに任命され、2015年6月には副会長に就任した。 | フランス内外の会社における役職及びその他の職務 現在の役職 上場会社: 日産自動車株式会社代表取締役、CCO兼副会長 非上場会社: 東風汽車有限公司取締役 その他の法人: 該当なし | |
| 前年度及び過去5年間の他社での役職(退任) | 任期 満了年 | ||
| 該当なし | |||
| パスカル・スーリス(PASCALE SOURISSE) 独立取締役 生年月日: 1962年3月7日(54歳) 国籍: フランス 最初の取締役就任日: 2010年4月 現在の任期の開始日: 2014年4月 現在の任期の満了年: 2018年年次株主総会 所有する記名式株式の数: 1,000株 | 監査、リスク及び倫理委員会委員 経歴 - 専門家としての経験 国立理工科大学及び国立高等情報通信学校(ENST)を卒業。 フランス・テレコム、ジュモン-シュナイダー及び水道事業会社CGEの管理職で職歴を開始、フランス産業省にも勤務し、その後アルカテルに勤務した。2001年にアルカテル・スペースの会長兼最高経営責任者に就任し、その後2005年にアルカテル・アレニア・スペースの会長兼最高経営責任者に就任。2007年、タレスの最高経営責任者補佐、航空部門担当執行委員会委員に就任。タレス・アレニア・スペースCEOにも就任した。2008年にはタレスの土地・統合システム部門の上級副会長兼CEO、2010年2月には防衛・安全保障C4Iシステム部門上級副会長兼CEOに就任。2012年からはタレス・コミュニケーションズ・アンド・セキュリティ会長兼最高経営責任者及びタレス・サービス会長も務める。 2013年2月、タレス・グループの国際開発担当最高経営責任者に就任。タレス・インターナショナル会長も兼務。 レジオンドヌール勲章(オフィシエ)(Officier de la Légion d’Honneur)及びフランス国家功労勲章(コマンドゥール)(Commandeur de l’Ordre du Mérite)を受章。 | フランス内外の会社における役職及びその他の職務 現在の役職 上場会社: ヴィンチ(フランス)取締役、指名ガバナンス委員会委員及び報酬委員会委員 アレヴァSA(フランス)取締役、監査・倫理委員会委員及びライフサイクル終了義務監視委員会委員長 非上場会社: タレス・インターナショナルSAS(フランス)会長 タレス・ヨーロッパSAS(フランス)会長 ODAS(フランス)取締役としてのタレスの常任代表 その他の法人: 国立高等通信大学(フランス)理事長 国立周波数庁(フランス)理事 国立研究機構(フランス)理事 | |
| 前年度及び過去5年間の他社での役職(退任) | 任期 満了年 | ||
| タレス・セキュリティ・ソリューションズ・アンド・サービシズSAS(フランス)合議体委員 SITAC SAS(旧181センレックSAS)(フランス)会長 テレコム研究所(フランス)理事 タレス・コミュニケーションズ・アンド・セキュリティSAS(フランス)会長兼最高経営責任者 タレス・サービシズSAS(フランス)会長 タレス・アレニア・スペースSAS(フランス)監査役 GIFAS(フランス)取締役 DCNS(フランス)取締役 タレス・カナダ・インク(カナダ)会長 タレスUK Ltd.(英国)取締役 タレス・エレクトロニクスLtd(英国)取締役 タレス・ネザーランドBV(オランダ)監査役 タレスUSAインク(米国)取締役 オーストラリアン・ディフェンス・インダストリーズPty Ltd(オーストラリア)取締役 タレス・オーストラリア・ホールディングスPty Ltd(オーストラリア)取締役 タレス・アンダーウォーター・システムズPty Ltd(オーストラリア)取締役 タレス・トレーニング・アンド・シミュレーションPty Ltd(オーストラリア)取締役 ATM Pty Ltd(オーストラリア)取締役 オーストラリア・コーポレート・ファイナンスPty Ltd(オーストラリア)取締役 オーストラリア・ファイナンスPty Ltd(オーストラリア)取締役 ソフレサ(フランス)取締役としてのタレスの常任代表 スーリス氏はオーストラリアン・ディフェンス・インダストリーズの子会社の多数の役職に就いているが、明確さと読みやすさの点から、これらの役職のすべてはここには記載しない。 | 2011年 2011年 2011年 2012年 2012年 2012年 2012年 2012年 2013年 2013年 2013年 2013年 2013年 2013年 2013年 2013年 2013年 2013年 2013年 2013年 2015年 | ||
| パトリック・トーマス(PATRICK THOMAS) 独立取締役 生年月日: 1947年6月16日(68歳) 国籍: フランス 最初の取締役就任日: 2014年年次株主総会 現在の任期の開始日: 2014年4月 現在の任期の満了年: 2018年年次株主総会 所有する記名式株式の数: 100株 | 報酬委員会委員長 国際戦略委員会委員 経歴 - 専門家としての経験 パリ商業大学院(École Supérieure de Commerce de Paris (ESCP))を卒業。 1997年から2000年までランカスター・グループの会長を務め、2000年から2003年まで英国企業であるウイリアム・グラント&サンズ社の会長兼最高経営責任者を務めた。 1989年から1997年まで、エルメス・インターナショナルの最高経営責任者を務めた。2003年7月15日、エルメス・インターナショナルの最高経営責任者としてエルメス・グループに再び入社し、その後、2004年9月15日にマネジャーに就任し、2014年1月31日に退任するまで務めた。 | フランス内外の会社における役職及びその他の職務 現在の役職 上場会社: ローラン・ペリエ(フランス)監査役 非上場会社: ライカカメラAG(ドイツ)監査役 シャトー・パルメ(フランス)監査役 アドリアン・ホールディング(フランス)監査委員会委員長 マシイ・ホールディング(フランス)監査役 SCIレ・ショソー(フランス)マネジャー エルメス・グループでの役職: シャンシャトレーディング (上海)取締役会長兼取締役 フォブール・イタリア(イタリア)取締役 フル・モア・グループ(香港)会長兼取締役 その他の法人: 該当なし | |
| 前年度及び過去5年間の他社での役職(退任) | 任期 満了年 | ||
| ラコステ(フランス)取締役 ゴルム(フランス)副会長兼監査役 エルメス・インターナショナル マネジャー トーマス氏はエルメス・グループ子会社の多数の役職に就いているが、明確さと読みやすさの点から、これらの役職の全てはここには記載しない。 | 2012年 2012年 2014年 | ||
| マルタン・ヴィアル(MARTIN VIAL) 取締役(フランス政府の任命による) 生年月日: 1954年2月8日(62歳) 国籍: フランス 最初の取締役就任日: 2015年9月 現在の任期の満了年: 該当なし 所有する記名式株式の数: 該当なし | 監査、リスク及び倫理委員会委員 指名ガバナンス委員会委員 経歴 - 専門家としての経験 ESSECビジネス・スクール及び国立高等郵便・情報通信学校(École nationale supérieure des postes et télécommunications)卒業。62歳。 1982年、郵便総局においてPTT(郵便サービス及び通信を担当するフランスの行政機関)のディレクターに就任し、1986年にフランス経済・財務省財務部に入る。1988年から1993年まで、郵便・通信・宇宙省、インフラ・住宅・運輸省及び郵便・通信省の技術顧問、アシスタント・ディレクター及び首席補佐官を歴任。 1993年、アエロポスタル航空(エール・フランス、フランス郵政公社及びTATの合弁子会社)の会長兼最高経営責任者に就任。1996年、CSTA(フランス航空輸送協会)及びFNAM(全国民間航空連盟)の会長に選出。 1997年末、フランス郵政公社グループの最高経営責任者となり、3つの事業部門(郵便部門、小包・速達部門、銀行・金融部門)を創設した。 2000年12月、フランス郵政公社グループの会長及び国立共済金庫(CNP)の副会長に就任。 2002年9月、上席判事としてフランス会計院に入る。 2003年から2014年まで、グループ・ユーロップ・アシスタンス(33ヶ国に44の子会社を有する世界有数のケア・サービス会社)の最高経営責任者及びユーロップ・アシスタンス・ホールディングの取締役兼CEOを務めた。また、グループ会社の複数の取締役会長も務めている。 2015年1月、プレミアム・ケア(高齢者向けケア会社)を設立。 2015年8月24日、フランス政府投資局長官(Commissaire aux Participations de l’État)に就任。 ヴィアル氏(62歳)は、ESSEC及び国立高等郵便・情報通信学校(École Nationale Supérieure des Postes et Télécommunications(ENSPT))卒業。 | フランス レジオンドヌール勲章(シュヴァリエ)(Chevalier dans l’Ordre National de la Légion d’Honneur)及び国家功労勲章(Ordre National du Mérite)を受章。 フランスにおけるインターネットの発展に関するLa lettre et la Toile(アルバン・ミシェル-2000年)及びLa Care Revolution, l’homme au coeur de la révolution mondiale des services(ヌーヴォー・デバ・ピュブリック-2008年)を執筆。また、9名の他のフランスのビジネスリーダーと共に執筆したEmpreintes sociales, en finir avec le court terme(オディル・ジャコブ-2011年)とLa société des marques(パロール・エ・シレンス-2015年)の2冊の共同著作にも寄稿している。 フランス内外の会社における役職及びその他の職務 現在の役職 上場会社: タレス(フランス)取締役 EDF(フランス)取締役 非上場会社: BPIフランスSA(フランス)取締役 その他の法人: 該当なし | |
| 前年度及び過去5年間の他社での役職(退任) | 任期 満了年 | ||
| オメール・ヴァカンス取締役 ビジネス・ソリューションズ・キャピタル取締役 ユーロップ・アシスタンス・ホールディング取締役兼最高経営責任者 ユーロップ・アシスタンス南アフリカ、ドイツ、中国、スペイン、イタリア、ポルトガル取締役 ユーロップ・アシスタンス・ブラジル、ベルギー、フランス、英国、米国会長 CSA会長 | 2014年 2014年 2014年 2014年 2014年 2014年 | ||
| オリヴィア・チウ(OLIVIA QIU) 独立取締役 生年月日: 1966年8月19日(49歳) 国籍: フランス、中国 最初の取締役就任日: 2016年4月29日 現在の任期の開始日: 2016年4月 現在の任期の満了年: 2020年年次株主総会 所有する記名式株式の数: 該当なし | 経歴 - 専門家としての経験 南開大学で工学を学び、中国電子科技大学(UESTC)において電子工学の学位を、グルノーブル高等ビジネス学校(École Supérieure des Affaires de Grenoble)において経営科学の博士号を取得。 中国成都設計研究所第784号において、1987年から軍用レーダーを担当するエンジニアとなり、その後研究開発を担当。 1997年、アルカテル中国ケーブル・セクターの合弁事業3社の交渉を担当するプロジェクト・マネジャーとしてアルカテルに入社。1998年、アルカテル東中国地域のセールス・ディレクターに就任し、その後2000年に商業事業ディレクターに就任。2002年にアルカテル上海ベルのマーケティング・3G事業ディレクターとなり、2004年から2005年まで、アルカテルのアジア太平洋地域事業開発ディレクターを務めた。 2005年から、アルカテル中国において商業活動、マーケティング、技術ソリューション及びサービス実施を指揮した。2008年、アルカテル・ルーセント上海ベルの東アジアの地域ディレクター兼最高経営責任者となる。 2013年まで、アルカテル・ルーセントにおいて「戦略的業界」を担当する最高経営責任者を務めた。過去5年間に務めたその他役職及び職務は以下の記載のとおりである。 2011年6月以降、サンゴバンの取締役を務めている。これまでに経験した主な役職は、フィリップス・ライティングの最高革新責任者である。 | フランス内外の会社における役職及びその他の職務 現在の役職 上場会社: サンゴバン・グループ(フランス)取締役 非上場会社: 該当なし その他の法人: 該当なし | |
| 過去5年間の他社での役職(退任) | 任期 満了年 | ||
| アルカテル・ルーセント上海ベル(中国)取締役兼最高経営責任者 アルカテル・ルーセント青島テレコミュニケーションズ(中国)取締役会副会長 以下の企業(中国)の取締役会長:アルカテル・ルーセント上海ベル・エンタープライズ・コミュニケーションズCo. Ltd、アルカテル・ルーセント四川ベル・コミュニケーション・システムCo. Ltd、ルーセント・テクノロジーズ青島テレコミュニケーションズ・エンタープライズCo. Ltd、ルーセント・テクノロジーズ・インフォメーション・アンド・コミュニケーションズ上海Ltd | 2013年 2013年 2013年 | ||
取締役会メンバーに関する追加情報
取締役の権利及び義務
取締役会の内部規則は、以下に関する取締役の権利及び義務を定めている。
‐ ソシエテ・アノニム(公開有限責任会社)に関する法的規制及び当社の附属定款に対する認識
‐ 開示の権利及び常に情報を把握する義務
‐ 善管注意義務
‐ 忠誠義務
‐ 職業上の秘密保持及び部外秘の情報
‐ 当社株式の保有。Afep-Medef規範の改定に関連して修正された取締役会の内部規則は、取締役に支払われる取締役報酬の観点から、取締役(個別報酬を受領しない取締役を除く。)が相当数の株式を所有することを推奨している(3)。この点において、社員又は従業員株主を代表する、取締役報酬(同報酬は労働組合に直接支払われる。)を個別に受領しない取締役は、ゆえに相当数の当社株式の保有を要しない。また、行政規則は、フランス政府により任命された取締役が株式を保有することを禁止している。
‐ 経費の払い戻し
(3) フランス政府を除く取締役が所有するルノーの資本の割合は約0.02%である。
有罪判決又は利益相反が存在しないこと
ルノー・グループの知る限りにおいて、過去5年間、不正行為で有罪判決を受けた取締役及びシニア・エグゼクティブはいない。過去5年間、執行役員として破産、財産管理又は清算手続に関与した取締役はおらず、また、国家機関及び監督機関より起訴され又は処罰を受けた取締役もいない。過去5年間、裁判所により、有価証券発行会社の取締役会、業務執行体又は監事会のメンバーを務めること又は発行会社の管理職若しくは役員を務めることを禁止された取締役はいない。
ルノー・グループの知る限りにおいて、取締役の私益と当社に対する職務の間に利益相反はない。
取締役の間に親族関係はない。
役員は、報酬について定めた役務契約によってルノーやその子会社に拘束されない。
(2)2016年4月1日における経営組織
ルノーの取締役会は、ガバナンスの形態として、取締役会長とCEOを兼務させることを選択した。
ガバナンスの形態に関する詳細は、下記「取締役の組織、運営及び使命」に記載されている。
会長兼CEOは、グループ・エグゼクティブ・コミッティ(以下「GEC」という。)に対し、ルノー・グループの業務運営のかじ取りを委ねている。GECは、ルノー・マネジメント・コミッティ(以下「RMC」という。)及びオペレーションズ・レビュー・コミッティからの支援の恩恵を受けている。これらには、より多い人数のメンバーが所属している。
グループ・エグゼクティブ・コミッティ
グループ・エグゼクティブ・コミッティは、取締役会で割り当てられた職務に従い、戦略、財務及び運営に関する決定を行う。
これらは予算及びルノー・プラン、製品企画、大規模投資並びに新戦略拠点に関する計画に反映される。
グループ・エグゼクティブ・コミッティの委員は定期的に取締役会に出席する。
グループ・エグゼクティブ・コミッティは以下の12名の委員で構成される。
‐ 会長兼CEO
‐ 最高競争力責任者:主な役割は、魅力的な製品構成の開発を確保し、提供される製品の競争力を高め、コストを最適化し、品質を向上させ、プログラムの収益性を改善することである。
‐ 最高業績責任者:主な責務は、ルノー・グループが高い収益性を保ちながら成長できるよう徹底することである。そのために、地域事業及びアフターサービス事業に関して世界全体で全面的に責任を負っている。地域事業の責任範囲には、上流及び下流の全ての活動を含む全事業範囲が含まれる。最高業績責任者は、地域のニーズが当社の各部門によって確実に考慮されるようにする。また、モデル及び市場ごとの費用及び利益の最適化を通じて収益性を確保し、地域を横断するシナジーを醸成する。地域のニーズ及び収益性の高い成長を支援するため、部門が定めるプロセス及び方法を支援する。
‐ グループ販売担当取締役:主な責務は、ブランドイメージ及び顧客満足度を強化しながら市場シェアの拡大と販売の収益性を確保することである。グループ販売担当取締役は、販売、マーケティング及びデジタル分野における販売職務のプロセス及び方法を定める。また、地域事業に対する支援を行い、異議を申し立てる。
‐ CEOオフィス所属の執行副社長:以下の部署を監督する。法務部、公務部、コミュニケーション部、広報部、企業の社会的責任部門、財産及び一般サービス部門、予防及びグループ保護部門、横断チーム部門、営業費用経済効率性プログラム。
‐ エンジニアリング担当執行副社長
‐ 人事グループ及びアライアンス担当執行副社長
‐ グループ製品及びプランニング・プログラム担当執行副社長
‐ グループ製造及びロジスティクス担当執行副社長
‐ 品質及び顧客満足担当執行副社長
‐ グループ最高財務責任者
‐ ヨーロッパ地域担当執行副社長
ルノー・エグゼクティブ・コミッティは、毎月1回会合を開催し、年2回の定例会を開催する。
ルノー・オペレーションズ・レビュー・コミッティ
オペレーションズ・レビュー・コミッティは、経営上の決定及び地域レベルの業績に関する以下の事項の審査を担当する。
‐ 主要業績評価指標
‐ フリー・キャッシュ・フロー管理
‐ 収益性、プログラム及び企画
‐ 品質、電気自動車、固定費等の各種報告書
オペレーションズ・レビュー・コミッティは以下の18名の常任委員で構成される。
‐ グループ・エグゼクティブ・コミッティの12名の委員
‐ ユーラシア、アメリカ、アフリカ-中東-インド及びアジア-太平洋地域の執行副社長(ヨーロッパ担当執行副社長はグループ・エグゼクティブ・コミッティの委員であり、その資格でオペレーションズ・レビュー・コミッティに参加している。)
‐ グループコントローラー上級副社長
‐ 購買担当上級副社長
オペレーションズ・レビュー・コミッティは毎月1回(全日)会合を開催する。
ルノー・マネジメント・コミッティ
RMC会議において、グループ・エグゼクティブ・コミッティの決定及び議論が、ルノー・グループ内での実施のために提示される。
マネジメント・コミッティには、12名のグループ・エグゼクティブ・コミッティの委員及びルノー・グループの主要な部門の代表者が含まれる。委員長はカルロス・ゴーン氏である。
RMCは毎月1回会合を開催する。
(3)取締役及び役員の報酬
シニア・エグゼクティブ・オフィサーの報酬及び給付
本項目は、シニア・エグゼクティブ・オフィサー、会長兼CEOであるカルロス・ゴーン氏に関するものである。
Afep-Medefの勧告及びフランスの証券取引監督当局である金融市場庁(Autorité des Marchés Financiers)(AMF)の意見に基づき、最高経営責任者はルノーとの間で雇用契約を締結していない。
報酬項目
2015年度について会長兼CEOに支払われるか又は帰属する報酬の項目は、2016年4月29日に開催された年次株主総会において意見を諮問するために株主に提出されており、本項に記載されている。
会長兼CEOの報酬は以下で構成される。
・ 固定額
・ 変動額(このうち、25%は現金で支払われ、残りは条件付繰延株式で支払われる。)
・ 業績連動株式
これらの項目は、専門家であるコンサルタントの支援を得て報酬委員会が行った調査に基づいて、類似するフランスのCAC40指数企業及び同業種の外国企業における報酬を分析することにより、取締役会が決定する。この報酬の構造は、会長兼最高経営責任者の利害がルノー・グループの利害と一致するように設計されている。
これらの項目に加えて、2015年4月30日に年次株主総会が承認した競業禁止協定が、当社と会長兼最高経営責任者の間で締結された。会長兼最高経営責任者は、補完年金制度の恩恵も受けている。
2015年度の報酬の内訳は以下のとおりである。
固定報酬及び変動報酬
会長兼CEOは取締役会長としての職務について報酬を付与されていないことに留意されたい。
報酬委員会の提案に従い、取締役会は、最高経営責任者としてのゴーン氏の報酬を決定する指針として、以下の原則を採択した。
この報酬は、以下で構成される。
・ 固定額
・ 変動額。これは、業績基準に基づいて金額が決定される固定額の割合で表わされる。取締役会は業績目標を設定し、その実施を評価する。
全ての業績目標が達成された場合、変動額の合計を最大で固定額の150%とすることができる。全ての目標を上回った場合、変動額を最大で固定額の180%とすることができる。
取締役会が設定した業績基準は、以下の通りである。
・ 株主資本利益率(最大で10%)
・ 営業総利益(最大で40%)
・ フリー・キャッシュ・フロー(最大で40%)
・ 定性的に評価されるマネジメント業績(最大で60%)。質的要因は以下に基づいている。
・ フランスにおける競争契約の監視、車両及び機械プロジェクトの任務(ルノー及びパートナー)、2016年に割り当てられた生産高の評価
・ 環境へのコミットメントの質:ヨーロッパでの電気自動車におけるポジション、ヨーロッパにおける車両CO2排出量
・ 多年度にわたる研究開発戦略の構築:研究開発に対する投資の水準及び設備投資の監視、さらなる標準化方針(CMFアプローチ‐コモン・モジュール・ファミリー)及び継続的なモジュール展開方針、地域別の製品対象範囲
・ 企業の社会的責任:財務以外のデータの監査、透明性、多様性に関する社会的影響並びに健康及び安全性
・ パートナーシップ:パートナーとのプロジェクト数の増加、シナジーの構築及びパートナーシップを通じたコスト削減
・ アライアンスのシナジー:シナジー金額の増加、主要なシナジーの変更
これら6つの各項目は、それぞれ質的基準の10%に相当する(最大で60%)。
機密保持の観点から、ルノーは、上記の各基準の目標値を開示していない。しかしながら、ルノーは、これらの基準の個別の達成割合を公表する予定である。
変動額は以下の方法で支払われる。これらの支払条件は会長兼最高経営責任者のみに関するものであることに留意されたい。
・ 変動額の25%は現金で支払われる。
・ 残りは、以下の通り条件付繰延株式で支払われる。
2015年の繰延変動額の一部として付与された株式は、2020年度まで取得されず、以下を条件とする。
・ ルノーに4年間に雇用されることを求める基準。
・ 会長兼CEOの報酬のうち変動額に関する財務基準に基づく業績条件。これは、連続する3会計年度にわたって評価される。
会長兼CEOが取得する株式数は、繰延変動額、この繰延変動額が支払われないリスク及び3年間に係るルノー・グループの業績に基づいて決定される。
会長兼最高経営責任者が取得する株式は既存株式であり、株主にとっての希薄化は生じない。2015会計年度について、取締役会は、報酬委員会の提案に従い、固定額の金額を1,230,000ユーロに決定した。固定額は2011年以降変動していない。
変動額について、取締役会は、報酬委員会の提案に従い、以下の内訳に基づいて、財務基準の達成水準が固定額の90%に相当し、品質基準の達成水準が固定額の55%に相当すると決定した。
| 業績基準 | ウェイト | 達成水準 |
| 株主資本利益率(ROE) | 10% | 10% |
| 営業総利益 | 40% | 40% |
| フリー・キャッシュ・フロー | 40% | 40% |
| 競争契約の監視 | 10% | 10% |
| 環境へのコミットメントの質 | 10% | 7.5% |
| 多年度にわたる研究開発戦略の構築 | 10% | 7.5% |
| 企業の社会的責任 | 10% | 10% |
| 共同契約 | 10% | 10% |
| アライアンス内のシナジー | 10% | 10% |
| 合計 | 150% | 145% |
したがって、2015年度について、取締役会は、会長兼CEOの変動報酬額を固定額の145%、すなわち、1,783,500ユーロで承認した(これに対し、2014年度は固定額の147.5%(1,814,250ユーロ)であった)。
2016年2月11日の取締役会において、報酬委員会の提案に従い、以下の通り変動額を支払うことが決定された。
・ 現金で支払われる変動額(変動額の25%):445,875ユーロ
・ 株式で繰延により支払われる変動額(変動額の75%):1,337,625ユーロ
複数年度に及ぶ変動報酬
会長兼CEOは、複数年度に及ぶ変動報酬を受領しない。
例外的な変動報酬
2015年度において、会長兼CEOには、例外的な報酬は一切支払われなかった。
報酬の長期的要素
ルノー・グループは、2013年度以降ストック・オプション制度を実施せず、業績連動株式制度のみを実施することを決定した。
したがって、会長兼CEOは、2013年4月30日の年次株式総会で承認された通りに業績連動株式を受領する。
業績連動株式制度は毎年決定される。業界のベスト・プラクティスに従い、受益者が誰かにかかわらず、全ての付与は、業績連動株式が付与された日から少なくとも3年間雇用されること及び最低でも連続する3会計年度にわたって評価される業績基準に従うことを条件とする。
これらの制度の条件は、下記「シニア・エグゼクティブの報酬:業績連動株式」に記載されている。
業績連動株式(2013年4月30日の年次株主総会で承認されている。)
会長兼CEOは、他のルノー・グループの幹部社員と同一の条件で、かつエグゼクティブ・ディレクターとしての職務を理由とする追加の業績基準に従うことを条件として、業績連動株式を受領する。
2015年2月11日、取締役会は、2013年4月30日の臨時株主総会で承認された通り、報酬委員会の提案に従い、2015年度について、CEOに100,000株の業績連動株式を付与した。
業績連動株式の割当は、以下の上限に従うことに留意されたい。
・ 割り当てられる業績連動株式の合計数は、3年間で株式資本の1.5%、すなわち、1年につき平均で株式資本の0.5%を上回ることはできない。
・ 会長兼最高経営責任者に割り当てられる業績連動株式の数は、割り当てられた株式の合計数の15%を上回ることはできない。
100,000株の業績連動株式のうち、支給される株式の数は、以下の業績基準によって決定される。
・ 株式の3分の1については、フリー・キャッシュ・フロー
・ 株式の3分の1については、地理的特徴及び区分が同一のドライバーを対象とする自動車メーカーのパネル(PSA自動車、Fiat自動車EMEA、VWブランド及びSkodaブランド)と比較した、自動車部門の営業総利益の百分率での変化
・ 株式の3分の1については、CAC 40の慣行に沿った合計株主利益率(TSR)に基づく外部基準
CEOのみに適用される最後の基準(TSR)を除き、同一の基準が業績連動株式を受領する全ての者に適用される。
機密保持の観点から、ルノーは、上記の各基準の目標値を開示していない。しかしながら、ルノーは、これらの基準の達成割合を公表する予定である。
これらの基準は、3年間(2015年度、2016年度及び2017年度)にわたって評価される。
導入されている基準は厳格であり、一定であり、検証及び定量化が可能である。
業績評価期間が終了した制度の達成率は以下の通りである。
・ プラン17(2011年度に関連する。):いずれの基準も達成されなかった。
・ 複数年度にわたるプラン18(2011年度から2013年度までの期間に関連する。):基準の100%が達成された。
・ プラン19(2012年度に関連する。):基準の50%が達成された。
・ プラン20(2013年度に関連する。):基準の88.48%が達成された。
基準が達成されない場合、権利確定期間終了時に株式は一切付与されない。
また、業績連動株式の権利確定は、割当日から4年間(すなわち、2019年度まで)在籍することを条件とする。
CEOは、任期満了まで、取得期間後に確定的に取得した業績連動株式の25%を保持するという約束に従う。
CEOは、保持期間が終了するまで、業績連動株式に対してリスクヘッジ取引を利用しないことを正式に約束している。
出席報酬
取締役報酬の分配方法は、下記「分配方法」に記載されている。ゴーン氏は、ルノー取締役会の一員として2015年度について総額48,000ユーロを受領した。
役職の終了に対する補償及び競業禁止に対する補償
会長兼CEOは、2015年度について、退職条項の恩恵を受けていない。2015年度現在、取締役会は競業禁止協定を承認した。その条件は「関連当事者契約に関する法定監査報告書」の法定監査報告書に記載されている。
取締役会がこの契約を履行することを決定した場合、会長兼最高経営責任者は、2年間の契約適用期間において、契約違反がないことを条件として、総額で2年間の(固定及び変動の)給与総額に相当し、24回にわたって分割払で毎月支払われる金銭的な補償を受け取る。この金銭的補償は、理論上の給与ではなく、実際に支払われた給与に基づいて計算される。取締役会は、ゴーン氏の退職時に、当該競業禁止協定を実施するか否かを決定する。この条項を放棄することが一方的に決定される可能性がある。
補完年金制度
会長兼最高経営責任者は、グループ・エグゼクティブ・コミッティのメンバー向けに設立された補完的団体年金制度の恩恵を受ける。この年金制度は新しい受給者に門戸が開かれている。
この制度は、2004年10月28日及び2006年10月31日に開催された取締役会において、並びに2010年4月30日の年次株主総会において(第10号決議)、承認された。この制度は、2014年2月12日の取締役会により確認され、2014年4月30日の年次株主総会(第7号決議)により承認されている。
会長兼CEOのための補完年金制度は、以下を対象とする。
・ 社会保険料の上限の8倍から16倍までにあたる年間報酬の8%(5%は会社負担、また、3%は受給者負担)に相当する確定拠出型制度
・ 補完的な確定給付型制度。本制度の受給資格は、勤続年数が5年以上、及びGECメンバーとしての在籍年数が2年以上であることを条件とする。年額は、基準報酬の10%に、ルノーでの勤続年数が5年超である場合は、勤続年数のうち5年を超える年数について、GECのメンバーの場合は1年につき1.40%、GECのメンバーではない場合は1年につき0.40%を加算した金額に相当する。
この金額の上限は、基準報酬の30%である。
確定給付型制度に基づく年金給付金額の算定に使用される基準報酬は、退職前の過去10年間のうち3つの最も高額な報酬の平均に相当する金額とする。基準報酬の上限は、年間社会保険料上限の65倍である。
全ての場合において、会長兼CEOの退職給付の合計額は、その基準報酬の45%以下である。
最後に、補完年金制度の適用は、会長兼CEOが年金の請求時にルノー・グループに在籍していることを条件とする。
総括表
以下の表は、Afep-Medef及びフランスの証券取引監督当局(以下「AMF」という。)の勧告に基づいている。
カルロス・ゴーン氏に付与された報酬、ストック・オプション及び株式の総括表
(Afep-Medef勧告に基づく表1)
| 2015年 | 2014年 | 2013年 | |
| 会長兼CEO カルロス・ゴーン | |||
| 当該事業年度に支払われるべき報酬(詳細は表2に記載されている。)(1) | 3,066,940 | 3,098,509 | 2,669,142 |
| 当該事業年度に付与されたストック・オプションの価値(詳細は表4に記載されている。) | 0 | 0 | 0(2) |
| 当該事業年度に付与された業績連動株式の価値(詳細は表6に記載されている。) | 4,184,850 | 4,117,321 | 0 |
| 合計 | 7,251,790 | 7,215,830 | 2,669,142 |
| (1) 念のため記載すると、競争契約の締結後、2012年度に係る変動額の30%の支払は延期され、ルノーがこの契約に基づく期限付きの約束を全て充足することが支払の条件として設定された。 (2) 2013年度以降、オプションは付与されなかった。2013年度について付与されたオプションは、2012年12月13日に発効した。下記表4を参照のこと。 | |||
上記の総括表に記載された会長兼CEOの合計報酬には、取得の条件となる業績条件に従う株式の評価が含まれている。2016年度において、2015年度について現金で支払われる報酬は1,737,003ユーロに相当し、以下の要素を含む。固定額、変動額の25%(直ちに現金で支払われる。)、取締役としての職務に係る出席報酬及び現物給付の価値(詳細については、下記表2を参照のこと。)。残りの支払は、業績基準の達成に関連する一定の条件に従う。
会長兼最高経営責任者の報酬の総括表
(Afep-Medef勧告に基づく表2)
a)ルノーSA及びその支配下にある会社が支払った会長兼CEOの報酬総額は下記の通りであった。(単位:ユーロ)
| カルロス・ゴーン | 2015年度 | 2014年度 | 2013年度 | |||
| 当該年度に支払われるべき金額 | 当該年度の支払金額 | 当該年度に支払われるべき金額 | 当該年度の支払金額 | 当該年度に支払われる べき金額 | 当該年度の支払金額 | |
| 固定報酬 | 1,230,000 | 1,230,000 | 1,230,000 | 1,230,000 | 1,230,000 | 1,230,000 |
| 現金で支払われた変動報酬 | 445,875 | 453,563 | 453,563 | 346,245 | 346,245 | 1,007,370 |
| 条件に従って株式で支払われた変動報酬(1) | 1,337,625 | 0 | 1,360,687 | 0 | 1,038,735 | |
| 出席報酬 | 48,000 | 48,000 | 48,000 | 48,000 | 48,000 | 48,000 |
| 現物給付 | 5,440 | 5,440 | 6,259 | 6,259 | 6,162 | 6,162 |
| 合計 | 3,066,940 | 1,737,003 | 3,098,509 | 1,630,504 | 2,669,142 | 2,291,532 |
| (1) 2013年度の変動額以降、取締役会は、ある会計年度に支払われるべき変動額の75%が株式の形態に転換されることを決定した。当該株式の付与は、業績及び在籍の条件に服する(この制度については、上記「報酬項目」を参照のこと。)。 | ||||||
b)日産自動車株式会社の社長兼CEOの立場でのゴーン氏の報酬
2014年6月30日及び2015年6月30日に日産により提出された2013年度(2013年4月1日から2014年3月31日まで)及び2014年度(2014年4月1日から2015年3月31日まで)の有価証券報告書で発表された情報によると、ゴーン氏が日産自動車株式会社の会長兼CEOとして受け取った報酬額合計は、2013年度は995百万円であり、2014年度は1,035百万円であった。
| 会計年度 (2014年4月1日から2015年3月31日まで) (単位:百万円) | 報酬 | ストック・ オプション | 合計 |
| 2014年度 | 1,035* | 0 | 1,035* |
| * この金額は、日本の一般会計原則に基づき日産が発表した金額である。 | |||
参考までに、欧州中央銀行が2015年3月31日に公表した為替レート(1ユーロ=128.95円)を用いると、1,035百万円の価値は約8,026,367ユーロに相当する。
この情報については、以下のルノーのウェブサイトにて全ての更新版が直接入手できる。
https://group.renault.com/finance/gouvernance/activite-du-conseil-dadministration/
c)アフトワズの取締役の立場でのゴーン氏の報酬
ゴーン氏は、2015年度に係るアフトワズの会長兼取締役としての職務に対する報酬を受け取らなかった。
シニア・エグゼクティブ・オフィサーに支払われた報酬の総括表
(Afep-Medef勧告に基づく表10)
| シニア・エグゼクティブ・オフィサー | 雇用契約 | 補完年金制度 | 役職の終了又は変更に 対して支払義務が存在するか、又は支払義務が発生する可能性が高い補償又は給付 | 競業禁止に 対する補償 | その他の報酬 |
| カルロス・ゴーン 会長兼最高経営責任者 | なし | あり | なし | あり | なし |
最高経営責任者に付与されたストック・オプション
(Afep-Medef勧告に基づく表4)
| プラン番号 及び付与日 | ストック・オプションの種類 | 連結財務諸表に使用された評価方法に基づくストック・オプションの価値(1) | 付与されたストック・オプションの数 | 行使 価格 | 行使期間 | |
| カルロス・ゴーン | プラン18 2011年4月29日 | 購入 | 931,000 | 100,000(2) | 38.80 ユーロ | 2015年4月30日から2019年4月28日まで |
| プラン19 2011年12月8日 | 購入 | 558,000 | 100,000(3) | 26.87 ユーロ | 2015年12月9日から2019年12月7日まで | |
| プラン20 2012年12月13日 | 購入 | 750,258 | 150,000(4) | 37.43 ユーロ | 2016年12月13日から2020年12月12日まで | |
| (1) 連結財務諸表に使用された評価方法は、行使されると予想されるストック・オプション及び行使期間全体にわたり定額方式で計算したスプレッドの、適切な二項式の数理モデルに基づいている。この欄に記載されるストック・オプションの価値は、4年間の行使期間にかかる合計費用に相当する(連結財務諸表の注記18-Hを参照のこと。)。 (2) 業績基準の達成に鑑み、取締役会は、2014年2月12日の会議において、当初付与された全てのオプションを確定的に割り当てることを決定した。 (3) 制度の業績基準の達成に鑑み、取締役会は、2013年2月13日の会議において、100,000個のオプションのうち50%(50,000個のオプション)を確定的に割り当てることを決定した。 (4) 制度の業績基準の達成に鑑み、取締役会は、2014年2月12日の会議において、当初付与された150,000個のオプションのうち88.48%(132,720個のオプション)を確定的に割り当てることを決定した。 | ||||||
当年度中にカルロス・ゴーン氏が権利行使したストック・オプション
(Afep-Medef勧告に基づく表5)
| プラン番号及び 行使日 | 当年度に行使された ストック・オプションの数 | 行使価格 | 付与年度 | |
| カルロス・ゴーン | プラン18 2011年4月29日 | 100,000 | 38.80ユーロ | 2011年 |
当年度中にカルロス・ゴーン氏に割り当てられた業績連動株式
(Afep-Medef勧告に基づく表6)
| プラン番号及び付与日 | 株式数 | (連結財務諸表に使用された評価方法に基づく) 株式の価値 | 取得日 | 入手 可能日 | 業績条件 | |
| カルロス・ゴーン | プラン22 2015年 2月11日 | 100,000 | 4,184,850 | 2019年 2月11日 | 2019年 2月11日 | あり |
当年度中にカルロス・ゴーン氏に入手可能となった業績連動株式
(Afep-Medef勧告に基づく表7)
| プラン番号及び 入手可能となった日 | 当年度中に入手可能な株式数 | 取得の条件 | |
| カルロス・ゴーン | - | 該当なし | - |
取締役報酬
フランス商法L.225-45条に従い、年次株主総会は、取締役報酬を分配することができ、かかる金額は新たな決定がなされるまで維持される。
金額
2011年4月29日の合同株主総会において、当該年度以降、取締役間で分配される取締役報酬の年額を、別途通知するまで、1,200,000ユーロとすることを決定した。取締役会はこの金額を割り振らなければならない。
分配方法
Afep-Medef規範の第21.1条は、取締役報酬に、取締役会及び委員会の会議に実際に出席したことについて支払われる変動額が含まれるべきであると勧告している。変動額を固定額より多くするべきである。
この勧告を遵守するため、ルノー取締役会は、2014年10月8日に、取締役報酬の分配及び計算に関する規則の改訂を決定した。2014年度以降は以下の新しい計算規則が適用されている。
・取締役に支払われる報酬:
・ 取締役会の一員であることに対する、1年につき18,000ユーロの固定額。
・ 取締役会への実際の出席に関連する、1回につき6,000ユーロの変動額。
固定額及び変動額は、取締役1人につき、1年あたり合計で48,000ユーロの上限が課されている。
・ 委員会の委員に支払われる報酬:
・ 委員会の一員であることに対する1年につき1,500ユーロの固定額。
・ 委員の委員会への実際の出席に対する、1回につき3,000ユーロの変動額。
以下の上限が課される。
・ 監査、リスク及び倫理委員会(以下「CARE」という)以外の委員会については、委員1人につき、1年あたり6,000ユーロ。
・ CAREについては、委員1人につき、1年あたり9,000ユーロ。
固定額及び変動額は、合計で以下の上限が課されている。
・ CARE以外の委員会については、委員1人につき、1年あたり7,500ユーロ。
・ CAREの委員については、1年あたり10,500ユーロ。
・ 委員会の委員長を務めることに対して:
・ 委員会の委員長を務めることに対して、1年につき7,500ユーロの報酬。
・ CAREの委員長を務めることに対して、1年につき15,000ユーロの報酬。
2015年度について取締役に分配された報酬の総額は1,155,300ユーロ(2014年度は1,182,000ユーロ)であった。
総括表
取締役会及び委員会への出席に基づき当該年度について取締役に対して分配された報酬
(Afep-Medef勧告に基づく表3)
| 取締役 | 2015年度取締役会及び委員会への出席率(1) | 受領した報酬合計 (ユーロ)(2) | ||||||
| 取締 役会 | 監査、リスク及び倫理委員会 | 報酬委員会 | 指名ガバナンス委員会 | 国際戦略 委員会 | 産業戦略 委員会 | 2015年 | 2014年 | |
| ゴーン氏 | 100% | - | - | - | - | 48,000 | 48,000 | |
| ベルダ氏 | 87.5% | - | 100% | 100% | 50% | - | 67,500 | 78,000 |
| ブレア氏(4) | 100% | - | - | - | - | 30,000 | - | |
| ド・クロワセ氏(4) | 100% | 100% | - | - | - | 100% | 23,850 | 66,000 |
| デマレ氏 | 75% | - | 100% | - | 100% | 100% | 70,500 | 78,000 |
| フォーレ氏(3) | 100% | - | - | 0% | 100% | 57,000 | 57,000 | |
| ガルニエ氏 | 100% | - | 50% | - | 50% | 100% | 72,000 | 72,000 |
| ジャンティ 氏 | 100% | - | - | - | 100% | 100% | 63,000 | 63,000 |
| 小池 氏(5) | 87.5% | - | - | - | - | - | 44,250 | 42,000 |
| ラドレ・ド・ラシャリエール氏 | 87.5% | - | 100% | 100% | - | - | 66,750 | 70,500 |
| ド・ラ・ガランドリ氏 | 100% | 100% | - | 100% | - | - | 66,000 | 66,000 |
| ラガイェット氏 | 100% | 100% | - | 100% | - | - | 81,000 | 81,000 |
| オステルターク氏 | 100% | 100% | - | - | - | 100% | 66,000 | 66,000 |
| ペルソン氏 | 100% | - | 100% | - | 100% | - | 63,000 | 59,250 |
| リブー氏 | 87.5% | - | - | - | - | - | 44,250 | 48,000 |
| リー氏 | 100% | - | - | - | 100% | 100% | 63,000 | 59,250 |
| 西川氏 | 100% | - | - | - | 100% | - | 55,500 | 55,500 |
| スーリス氏 | 100% | 100% | - | - | - | - | 58,500 | 58,500 |
| トーマス氏 | 100% | 100% | 100% | 63,000 | 25,714 | |||
| トゥリニ氏(3)(4) | 75% | 100% | 100% | 28,200 | 17,143 | |||
| ヴィアル氏(3)(4) | 100% | - | - | - | - | 24,000 | - | |
(1)2015年度の途中に取締役会又は委員会の1つについて任命されたか又は退任した取締役については、出席率は会計年度ではなく、その任期の長さに基づいて計算する。
(2)総額は、2014年に採用され、上記「分配方法」に記載された方法に基づいて計算されている。
(3)フランス政府を代表する取締役。
(4)これらは2015年度の途中に取締役会又は委員会の1つについて任命されたか又は退任した取締役である。
(5)小池氏は、取締役に任命された年である2013年度分として支払われるべき報酬を放棄する意向を表明した。2014年2月12日付取締役会はこの放棄に留意した。小池氏は、2014年度に関して同氏に支払われるべき報酬を非政府組織に寄付した。
シニア・エグゼクティブの報酬:業績連動株式
法的枠組
2013年4月30日に開催された合同株主総会における第14号決議にて、取締役会は、フランス商法L.225-197-1条に定める条件に従い、当社及び関連会社のエグゼクティブ・ディレクター及び一部の従業員に対して1個以上の「業績連動株式」(既存株式又は今後発行される株式)を賞与として交付する権限を与えられた。
上記の権限付与に基づき交付される業績連動株式は以下の通り上限が課されているということにも注意すべきである。
・ 付与された業績連動株式の総数は、3年間で株式資本の1.5%、すなわち1年につき株式資本の0.5%を超えないものとする。
・ 会長兼CEOに割り当てられた業績連動株式の数は、割り当てられた株式の総数の15%を超えないものとする。
・ エグゼクティブ・コミッティの委員は、会長兼CEOに割り当てられた業績連動株式を含め、割り当てられた業績連動株式の総数の30%を超えて業績連動株式を受け取ることはできない。
当該合同株主総会において、業績連動株式の割当の条件は、予算編成を通じて決定された業績水準を達成することとされた。
2013年4月30日に開催された合同株主総会における第14号決議に基づく業績連動株式の割当は、業績連動株式が自己株式から割り当てられるため、株主が保有する株式を希薄化するものではない。
業績連動株式制度の一般的な方針
報酬委員会
取締役会は報酬委員会の報告及び勧告に基づいて業績連動株式の割当制度を承認する。委員会はルノー・グループの一定の従業員に株式を割り当てるという会長からの提案を、年次株主総会でなされた一般的な取決めに従って検討する。
業績連動株式制度の狙い
この業績連動株式の割当の主たる狙いは、ルノーの世界各地の幹部社員、特に管理組織のメンバーに当社の持分を付与することによって、彼らをルノー・グループの価値の向上に協力させることにある。
この制度はまた、その働きによってルノー・グループの成果に特に大きく貢献した幹部社員に報いる方法でもある。
さらに、この制度は、ルノー・グループが長期的期待を抱く幹部社員、特に「ハイ・フライヤー」こと強い可能性を秘めた幹部社員らの忠誠心の確保にも役立つ。業績連動株式の付与はそれら社員の関わり合いを深め、当社の進歩と成長のために働く意欲を高めることに役立つ。
この制度は、世界におけるルノー・グループの責任者層の役割を強化する。これは、自動車事業においては、特に販売子会社、車両及びパワートレイン技術チームに適用され、車両組立及びパワートレイン工場のマネジャー、製造子会社並びに車両及びサブシステム・プログラム及びプロジェクトの全幹部にも適用される。この制度はまた、販売金融事業及びルノー・グループの主要サポート部門の責任者にも適用される。
株式割当方針
株式の割当は受益者の当社に対する責任と貢献の度合い、業績及び結果の考課、将来性の評価により異なる。
受益者は3つのカテゴリーに分類される。
シニア・エグゼクティブ
2016年3月1日現在、シニア・エグゼクティブは、グループ・エグゼクティブ・コミッティの委員12名を含む、ルノー・マネジメント・コミッティのメンバー28名からなる。
会長兼CEO及びエグゼクティブ・コミッティの委員(CEOを含む。)は、それぞれ、割り当てられた業績連動株式の総数の15%及び30%を超えて業績連動株式を受け取ることはできない。
シニア・エグゼクティブ
シニア・エグゼクティブは、責任の度合い、業績及び結果に基づいて毎年異なる数の業績連動株式を付与される。割当を受ける資格のないシニア・エグゼクティブもいる。
この制度から利益を受ける他の幹部社員
この制度の他の受益者は、一般的にはシニア・マネジャー及び高い専門性又は管理職としての可能性若しくは専門知識を持ったハイ・フライヤーである。一連の相補システムは、受益者の査定と選出に用いられる(責任の度合い、実績及び成長の年次考課、キャリア・コミッティ、ハイ・フライヤーのための特別モニタリング等)。これらのシステムが合わさることによって、最も株式の付与を受けるに値する幹部社員を特定することができる包括的な観察基盤が形成される。
上記3つのカテゴリー全体で、年間約900名の幹部社員が相当する。参考までに、受益者の総数は、2012年制度のもとで892名、2013年制度のもとで861名、2014年制度のもとで898名及び2015年制度のもとで1,013名であった。
制度の総括表
過去に行われた引受又は購入オプション及び業績連動株式の付与
プラン18、19及び20は、株式オプション引受制度である。
プラン18b、19b及び20bは、業績連動株式割当制度であり、シニア・エグゼクティブ・オフィサーは当制度から除外されている。
プラン21は業績連動株式割当制度である。この制度に基づき会長兼CEOに割り当てられる株式は、制度の他の受益者には適用されない追加の業績基準に服する。
プラン22は業績連動株式割当制度である。この制度に基づき会長兼CEOに割り当てられる株式は、制度の他の受益者には適用されない追加の業績基準に服する。
2015年12月31日現在運用中の制度の合計数量は資本の1.85%に相当する。
過去に行われた引受又は購入オプションの付与
ストック・オプション制度*
(Afep-Medef勧告に基づく表8)
2011年4月29日の年次株主総会において承認されたストック・オプション付与
| プラン18 | プラン19(3) | プラン20(3) | |
| 権利付与日/取締役会の日付 | 2011年4月29日 | 2011年12月8日 | 2012年12月13日 |
| 付与又は取得される株式合計数 | 490,000 | 300,000 | 447,800 |
| 内、最高経営責任者 カルロス・ゴーンに付与された株式数 | 100,000 | 100,000 | 150,000 |
| オプション行使開始日 | 2015年4月30日 | 2015年12月9日 | 2016年12月13日 |
| 権利行使期限 | 2019年4月28日 | 2019年12月7日 | 2020年12月12日 |
| 引受価格/購入価格(1) | 38.80 | 26.87 | 37.43 |
| 2015年12月31日時点の引受済株式数 | 295,038 | 13,000 | 0 |
| 2015年12月31日時点の取消又は失効ストック・オプション合計数 | 11,388 | 150,000 | 51,578 |
| 2015年12月31日時点の残存ストック・オプション数 | 183,574 | 137,000 | 396,222 |
| * ルノーは、長期報酬制度の要求に特に注意を払っている。例えば、取締役会は、プラン15、16及び17の目標が達成されなかったと指摘した。その結果、これらのプランのストック・オプションは全て取り消された。 (1) 引受価格/購入価格は、取締役会前の取引日20日間における平均株価と同等の価格である。 (2) 2013年2月13日に開催された取締役会において、2012年度の営業総利益の目標が達成されていなかったが、FCF目標は達成されていたことが指摘され、プラン19のストック・オプションの50%は取り消された。 (3) 2014年2月12日に開催された取締役会において、業績基準の88.48%が達成されていたことが指摘され、プラン20のストック・オプションの11.52%は取り消された。 | |||
過去に行われた業績連動株式の付与
業績連動株式制度*
(Afep-Medef勧告に基づく表9)
| プラン18b 株式 | プラン19b 株式(1) | プラン20b 株式(2) | プラン21 株式 | プラン21b 株式 | プラン22 株式 | プラン22b 株式 | |
| 権利付与日/取締役会の日付 | 2011年 4月29日 | 2011年 12月8日 | 2012年 12月13日 | 2014年 2月12日 | 2014年 2月12日 | 2015年 2月11日 | 2015年 2月11日 |
| 付与された株式合計数 | 1,233,400 | 609,900 | 679,900 | 313,807 | 980,045 | 367,605 | 1,053,650 |
| 内、最高経営責任者 カルロス・ゴーンに付与された株式数 | 0 | 0 | 0 | 100,000 | 0 | 100,000 | 0 |
| 最終取得日 | 2014年 4月30日 | 2013年 12月9日 | 2014年 12月13日 | 2018年 2月12日 | 2017年 2月12日 | 2019年 2月11日 | 2018年 2月11日 |
| 保有期限終了日 | 2016年 4月30日 | 2015年 12月9日 | 2016年 12月12日 | 2018年 2月12日 | 2019年 2月12日 | 2019年 2月11日 | 2020年 2月12日 |
| 2015年12月31日時点の取消株式数 | 58,603 | 311,850 | 93,315 | 2,520 | 3,560 | 0 | 3,385 |
| 2015年12月31日時点の残存株式数 | 1,174,797 | 298,050 | 586,585 | 311,287 | 976,485 | 367,605 | 1,050,265 |
| * ルノーは、長期報酬制度の要求に特に注意を払っている。例えば、取締役会は、プラン15、16及び17の目標が達成されなかったと指摘した。その結果、これらのプランの割当は全て取り消された。 (1) 2013年2月13日に開催された取締役会において、2012年度の営業総利益の目標が達成されていなかったが、FCF目標は達成されていたことが指摘され、プラン19bの株式の50%は取り消された。 (2) 2014年2月12日に開催された取締役会において、業績基準の88.48%が達成されていたことが指摘され、プラン20bの株式の11.52%は取り消された。 | |||||||
ルノー役員を除く10名の従業員に関する情報
(Afep-Medef勧告に基づく表10)
| ルノー役員を除くオプション受領数の多い上位10名の従業員に付与及び行使されたストック・オプションの総括 | 付与オプション/引受・取得株式総数 | 行使価格 | プラン18 | プラン19(1) | プラン20(2) |
| 発行体又はオプションを付与する会社により、最もオプション受領数の多い当該発行体又は会社の上位10名の従業員に対して付与されたストック・オプション(合計数) | 478,800 | プラン18は38.80ユーロ、プラン19は26.87ユーロ プラン20は37.43ユーロ | 240,000 | 62,000 | 176,800 |
| 発行体又は上記の会社の、オプション取得数又は引受数の多い上位10名の従業員が行使した、発行体又は上記の会社の株式オプション(合計数) | 198,000 | 185,000 | 13,000 | 0 | |
| (1) 2013年2月13日に開催された取締役会において、2012年度の営業総利益の目標が達成されていなかったことが指摘され、プラン19のストック・オプションの50%は取り消された。 (2) 2014年2月12日に開催された取締役会において、業績基準の88.48%が達成されていたことが指摘され、プラン20のストック・オプションの11.52%は取り消された。 | |||||
| ルノー役員を除く10名の従業員に付与された業績連動株式及び当該従業員によって確定的に取得された株式の総括 | 付与株式総数 | プラン18B | プラン19B(1) | プラン20B(2) | プラン21 | プラン22 |
| 発行体又はオプションを付与する会社により、最も株式受領数の多い当該発行体又は会社の上位10名の従業員に対して付与された株式(合計数) | 626,000 | 110,000 | 68,000 | 78,000 | 185,000 | 185,000 |
| 発行体又は上記の会社の、最も株式取得数の多い上位10名が所有及び取得した、当該発行体又は上記の会社の株式(合計数) | 213,015 | 110,000 | 34,000 | 69,015 | 0 | 0 |
| (1) 2013年2月13日に開催された取締役会において、2012年度の営業総利益の目標が達成されていなかったことが指摘され、プラン19bの株式の50%は取り消された。 (2) 2014年2月12日に開催された取締役会において、業績基準の88.48%が達成されていたことが指摘され、プラン20bの株式の11.52%は取り消された。 | ||||||
追加情報
権利の喪失は、規則の定めに従う。すなわち、辞職の場合は一括して権利を喪失させ、解雇の場合には個々の決定により権利を喪失させる。
Afep-Medef規範に従い、最高経営責任者は、取締役会が定める保有期間が満了するまで、業績株式のリスクをヘッジしないことを正式に約束した。
5【コーポレート・ガバナンスの状況等】
(1)【コーポレート・ガバナンスの状況】
取締役会の組織、運営及び使命
| バランスのとれた効果的なガバナンス 取締役会は、2009年に取締役会長と最高経営責任者の職務を兼務させることを選択し、以後ゴーン氏がこれらの職務を遂行している。取締役会は、これが効果的なガバナンス構造であり、とりわけ、組織全体の団結を確保及び強化することを目的としたより迅速かつ効果的な意思決定プロセスを提供すると考えている。 取締役会は、取締役会長と最高経営責任者の職務を兼務させていることを考慮して、ガバナンスにおけるベストプラクティスに合致した力関係のバランスを保証するための様々な措置を講じることを重視している。 ・ 独立取締役が取締役会の過半数を占めていること。 ・ 独立取締役の中から選任される主席独立取締役(Lead Independent Director)(ラガイェット氏)が設置されていること。その役割は以下に記載されている。 ・ 最高経営責任者の権限が制限されていること。その内容は、取締役会の内部規則に明記されている。 これらの措置は、主席独立取締役及び他の独立取締役が担う積極的な役割と共に、取締役会及びその委員会の内部でバランスのとれたガバナンスの取決めを規定する上で役に立ち、近年その効果を証明してきた。 この有効性は、とりわけ、2015年度においてはアライアンスとルノーの株式保有に関する議論において示された。 |
1.取締役会の運営
取締役会はメンバーの1人を会長に任命する(再選可能)。会長は自然人でなければならない。
取締役会の他の運営規則は取締役会の内部規則に明記されている。
| 取締役会の運営に関する内部規則: 取締役会の手続及び取締役会委員会の会議は、取締役による有効な参加を保証することを条件として、技術的手段を用いて行うことができる。 したがって、上述の手段で取締役会の手続に参加している取締役は、定足数及び過半数の計算において出席しているとみなされる。但し、個別財務諸表若しくは連結財務諸表の承認、又は取締役会長、最高経営責任者及び副最高経営責任者の任命若しくは解任を行う会議を除く。これらの手続については、取締役は会議に直接出席することを求められる。 会議はあらゆる方法により招集され、取締役会の秘書役により送付することができる。 取締役会の手続は、取締役会の5日以上前に各取締役に送付された文書に基づいて行われる。 但し、上述の文書がこれよりも短い期限で取締役会の委員会に事前に提出される場合、これらの文書は、当該委員会の関連する会議の終結時に取締役に転送される。 緊急時又は期限に間に合わせることができない場合は、議題及び取締役が協議する事項に関する文書は、取締役会が行われる24時間以上前に送信される。 各取締役会の議事録は、法律要件に従って保管される。 |
2.取締役会の使命
| 取締役会の使命に関する内部規則: 取締役会は、各自が平等に権限を有する組織である。 いかなる状況下においても、当社の利益のために行動する義務を負う。1つの組織として株主から権限を付与されており、他の利害関係者の期待にも配慮する。当社の利益にかない、法令で求められる頻度で会議を行う。 |
| 取締役会は、最高経営責任者の提案に基づいて当社の戦略を決定する。取締役会は、毎年当社の戦略的指針について協議する。これには、最高経営責任が提案する、ルノー・日産アライアンスに関するものが含まれる。取締役会は、これらの指針の改定について検討する。取締役会は、事業戦略に合致しない主要な決定について、事前に意見を表明する。 取締役会に提出された当社の見通し又は予想に根本的な影響を及ぼす外部の事由又は内部の変化が生じた場合、取締役会は、最高経営責任者から速やかに警告を受ける。 毎年、取締役会は中期計画及び予算を検討する。 取締役会は、損益計算書、貸借対照表及びキャッシュ・フローに示された当社の業績について、定期的に情報提供を受ける。また、オフバランス約定についても情報提供を受ける。 財務諸表又は重大な取引等、公表される財務情報の質を確保する。当社の証券の取引が実行される場合、当該取引の性質により正当化される場合はいつでも、当該実行に関する意見を公表する。 取締役会は、最高経営責任者の業績を評価し、その報酬を決定するため、最高経営責任者が出席しない会議を年1回開催する。 また、独立しているとみなされる取締役のリストの承認も毎年行う。取締役会は、取締役会及びその委員会の運営を取り巻く問題について、こうした観点で行われる年次評価に加えて、少なくとも年1回議論する。 取締役会は、株主総会の準備及び招集を行い、その議題を設定する。 |
取締役会の基本的な任務の1つは、全般的な経営の方法及び会長兼最高経営責任者の権限の制限を定めることである。
2.1 取締役会長と最高経営責任者の兼務
2009年5月6日、指名ガバナンス委員会の提案に従い、ルノー取締役会は、取締役会長と最高経営責任者を兼務させた。当時、ゴーン氏が会長兼最高経営責任者として任命され、2010年及び2014年に再任された。
取締役会長と最高経営責任者を兼務させるこのガバナンス方法は、取締役会を有するフランス上場企業の大多数で行われている。当社の組織及び運営に適しており、とりわけ、迅速かつ効果的な意思決定プロセスを提供する。
2.2 力関係のバランス
以下のすべての規定によって、バランスのとれたガバナンスが行われる一方で、効率的な意思決定が確保される。
I.取締役会の独立性
取締役会は、内部規則に定める独立性の原則に全力で取り組んでいる。
| 取締役の独立性に関する内部規則: 取締役は、判断の自由の行使が損なわれる可能性がある等、当社、そのグループ又は経営全般との間でいかなる関係も考慮しないとき、独立している。したがって、独立取締役は、非執行取締役(すなわち、当社又はそのグループ内で経営に関する職務を遂行していない取締役)であることを意味するだけではなく、これらの組織との間で特定の利害関係(重要な株主、従業員又はその他)を一切有していないことを意味すると理解される。 取締役会は、指名ガバナンス委員会の提案に従い、Afep-Medef規範が定める以下の基準に基づいて、独立しているとみなされる取締役のリストを毎年決定する。 ・ 会社若しくはそのグループにとって重要であるか、又は、会社若しくはそのグループが事業の大部分を占めている、顧客、サプライヤー、投資銀行又は商業銀行ではないこと。 ・ 役員の近親者ではないこと。 ・ 過去5年間において会社の法定監査人ではなかったこと。 ・ 12年超にわたって会社の取締役ではなかったこと。この基準によると、取締役の任期が12年を超えた後で当該任期が満了した時にのみ、独立取締役としての地位が失われる。 ・ 当社の従業員又は業務執行役員ではなく、親会社又は連結対象の会社の従業員又は取締役ではなく、過去5年間にこのような従業員、役員又は取締役ではなかったこと。 ・ 当社が直接的又は間接的に取締役会に参加している会社の業務執行役員ではなく、そのように指定された従業員又は(現在の、又は過去5年以内の)役員が取締役を務める会社の役員ではないこと。 ・ 当社の大株主(資本又は議決権の10%以上)を代表する取締役の独立性は、個別に評価されなければならない。 |
| ルノーの取締役会は、50%以上が独立取締役で構成されなければならず、この割合は、この事項に関するAfep-Medef規範の勧告に従って計算される。 |
ルノーの取締役の独立性を評価するプロセスは、指名ガバナンス委員会によって行われる。その結果、取締役会は年1回、Afep-Medef規範に明記され、内部規則に取り入れられた独立性基準に従って、各取締役の独立性を検討する。
2016年2月11日、取締役会は、独立取締役のリストを以下の通り承認した。ブレア氏、ド・ラ・ガランドリ氏、スーリス氏、ベルダ氏、デマレ氏、ガルニエ氏、ラドレ・ド・ラシャリエール氏、ラガイェット氏、リブー氏及びトーマス氏である。
取締役が12年間を超えてその職務を務めるべきではないとのAfep-Medef規範の勧告に関連して、取締役会は、ラドレ・ド・ラシャリエール氏及びリブー氏の状況を入念に調査した。規範の「遵守又は説明」原則に従い、取締役会は、指名ガバナンス委員会の提案に基づき、この2名の取締役については、下記「「遵守又は説明」原則」の表に記載された理由により、この基準を採用しないことを決定した。
さらに取締役会は、取締役とルノーの間に存在するビジネス上の関係の性質は、こうした関係に関連する性質及び金額を考慮して、重要ではないことを指摘した。したがって、取締役会は、ルノーと、ルノーのいずれかの取締役が取締役又は執行役員を務めているいずれの会社の間にも、重要なキャッシュ・フローが一切存在しないことを保証した。これには、これらの会社がルノーの収益に占める割合を調査することにより保証することが含まれる。この検討において、取締役会は、バークレイズの上級顧問であるラガイェット氏の状況に特に留意した。ルノーがこの銀行との間に有する資金の流れは限定的であり、この銀行はルノーの主要な取引銀行ではないことが明らかになった。さらに、ラガイェット氏は、バークレイズとルノーが関与する取引が行われる際には関与しないと約束すること、及び、ルノーの取締役会において行われる可能性のある決定のうち、バークレイズが関与するものには参加しないことを表明した。
II. 主席独立取締役
ラガイェット氏は、主席独立取締役を務めており、2015年4月30日の年次株主総会で任期が更新された。
内部規則によると、主席独立取締役の職務は、4年を超えて連続で務めることはできない。このため、ラガイェット氏が主席独立取締役を務めることができるのは2019年度までである。
主席独立取締役の役割は内部規則に定められている。
| 主席独立取締役に関する取締役会の内部規則: 取締役会は、取締役会長とマネージング・ディレクターを同一人物に兼務させるという決定に従い、取締役の中から「主席独立取締役」を任命しなければならない。 主席取締役の役割は、独立取締役の活動を調整することである。主席取締役はまた、最高経営責任者と独立取締役の間の連絡も担う。 主席取締役は、指名ガバナンス委員会の提案に従い、取締役会によって、独立性の資格を有する取締役の中から任命される。主席独立取締役はその取締役職の任期にわたって任命されるが、取締役会はいつでもその役職を停止することができる。 |
| 主席取締役の職務は、4年を超えて連続で務めることはできない。 主席取締役は以下の使命を有する。 ・ 取締役会長及び専門委員会の委員長に助言すること。 ・ 実現し得る最良の環境で取締役が役割を遂行できるよう徹底すること。とりわけ、取締役会の前に十分な情報提供が行われるようにすること。主席独立取締役は、独立取締役が優先的に連絡を取る相手でもある。 ・ 利益相反を管理及び防止すること。 ・ 内部規則遵守を徹底すること。 ・ 取締役会の議題案について決定を行うこと。 ・ 会長兼最高経営責任者が不在の場合に取締役会の議長を務めること。とりわけ、主席取締役は、最高経営責任者の業績の評価及びその報酬の決定を行う議論において議長を務める。 ・ 例外的な状況において、すべての委員会の委員長の意見を聞いた上で、取締役会を招集すること。 ・ ルノー・グループのマネジャーと定期的に会合すること。 ・ レジストレーション・ドキュメントにおいて自らの活動を報告すること。 主席独立取締役は、1以上の専門委員会の委員となることもできる。委員となっていない専門委員会の会議に出席することもできる。 |
主席独立取締役に関する2015年度年次レビュー
2015年度において、主席独立取締役は、すべての取締役会、(委員を務める)すべての指名ガバナンス委員会及び(委員長を務める)すべてのCARE会議に出席した。
主席独立取締役は、以下の6つのテーマに基づく複数の活動を遂行することにより、当社のガバナンスの取決めにおいて重要な役割を果たす。
シニア・エグゼクティブ及び独立取締役との対話
例年通り、主席取締役は以下の人物と定期的に議論した。
・ 独立取締役(独立取締役が自らの役割を効果的に遂行できる条件が確実に満たされるようにするため)
・ 会長兼最高経営責任者、ルノー・グループ・エグゼクティブ・コミッティの委員及び主要部門の取締役(グループ会計取締役、法務取締役、税務取締役等)並びに法定監査人
・ また、自らがルノー・グループ及びその競合他社の活動について常に最新情報を把握しているよう徹底した。
取締役会
主席独立取締役は、取締役会の準備に関与し、各取締役会の議題について意見を表明し、取締役及び委員に提供される情報の質を確保した。
2015年度において、主席取締役はとりわけ、取締役会に対し、ルノー・グループの現在の活動及び自動車業界に関連する複数の具体的な問題を検討するよう要請した。
ガバナンス
主席取締役は、指名ガバナンス委員会の委員として、以下に参加した。
・ 新しい女性取締役の採用プロセス
・ 取締役会のガバナンス及び運営に関連する議論
・ Afep-Medef規範に従った取締役会の内部規則の改定の検討
会長兼最高経営責任者の業績
主席独立取締役は、会長兼最高経営責任者の業績及び報酬に関する取締役会の協議において議長を務めた。会長兼最高経営責任者は当該協議に出席しなかった。
投資家向け広報活動
主席独立取締役は、大株主の懸念について指摘し、当社が満足する形でこれらに対応するよう徹底した。
アライアンス安定契約への貢献
ルノー取締役会から権限を付与された主席独立取締役は、フランス政府が保有するルノー株式が増加し、ルノーの年次株主総会が「1株=1議決権」の原則を採用しなかったことを受けて、2015年にルノーと、ルノーの主要長期株主であるフランス政府及び日産の間で、アライアンスの安定について行われた協議に積極的に参加した。
主席独立取締役は、取締役会が設置した特別委員会の委員長を務めた。その設置目的には、フランス政府及び日産との協議の進展をより注意深く監視することだけでなく、ルノーの取締役会が定めたルノー・日産アライアンスを安定させるという目標を遵守しながら、ルノーの極めて重要な利益を守ることのできる協定を新たに締結するよう奨励することも含まれていた(特別委員会については、下記の企業利益の保護に関連する取締役会の活動を参照のこと。)。
III. 取締役会の具体的な権限
取締役会の内部規則は、取締役会が、会長兼CEOにより提案されたルノー・グループの戦略的方針(ルノー・日産アライアンスに関連する方針を含む。)について毎年調査すると定めている。取締役会は、これらの方針の変更を検討し、当社の戦略と一致しない重大な決定が行われる前に、取締役会としての意見を表明する。
また、内部規則は以下の権限の制限を定めている。
| 会長兼CEOの権限の制限に関する取締役会の内部規則: 金額が250百万ユーロを超える場合、最高経営責任者は、外部成長事業、又は設立された会社若しくは設立される予定の会社に対する長期持分投資の取得若しくは売却について取締役会の承認を得なければならない。 金額が60百万ユーロを超える場合、最高経営責任者は、外部成長事業、又は設立された会社若しくは設立される予定の会社に対する長期持分投資の取得若しくは売却について取締役会に通知しなければならない。 |
3.2015年度における取締役会の活動
2015年度、取締役会は8回開催された(3回の特別会議を含む。)。取締役会は、平均3時間行われ、2回の会議は丸1日行われた。
2015年度におけるニュース項目の関連性が特に高かったため、議題に関する議論及び決議は、ルノーに関連するテーマが含まれるように調整された。これは、取締役会の非常に迅速な特徴を表している。とりわけ、様々なテーマの中でも、複数の会議において、フランス政府が保有するルノー株式が一時的に増加したこと並びに政府及び日産との協議の監視を取り扱った。当該協議は、アライアンス安定契約につながった。
2015年度において、出席率は95%であった(各取締役の出席率の詳細については、上記「分配方法」を参照のこと。)。
主要な事項について、取締役会は以下の行動を取った。
ルノー・グループの戦略
取締役会は、以下の主要なテーマについて議論した。
・ シニア・マネジメントにより提唱され2011年度に取締役会により承認されたルノー2016-ドライブ・ザ・チェンジの第2部(2014年-2016年)に関する最新情報
・ 収益最適化分野における課題
・ デジタル戦略、インターネットに接続されたサービス及び自動運転車
・ 排出量に関するルノーの戦略及びエンジン認証分野における規制の動向
例年通り、取締役会は、ルノー・グループ、またとりわけルノー・日産アライアンスにとって重要なテーマについて議論するために、年次戦略セミナー(2015年に2日間)を開催した。このセミナーにおいて、取締役は、自動車市場に関するマクロ経済環境並びにドライブ・ザ・チェンジ計画完了後のグループ戦略及び見通しについて業務執行マネジャーが行った詳細なプレゼンテーションから恩恵を受けた。
企業利益の保護
取締役会は、フランス政府が保有するルノー株式の増加、及びこれに関連してルノーの年次株主総会がルノー・日産アライアンスについて「1株=1議決権」の原則を採用しなかったことの影響を検討した。
取締役会は、ルノーの企業利益を守るために行われた要請及び提案並びにルノー・日産アライアンスを保持するという主な目標の適合性を評価するため、主席独立取締役であるフィリップ・ラガイェットに対し、フランス政府及び日産との協議に参加し、取締役会に報告する権限を付与した。
主席独立取締役が委員長を務め、他の独立取締役3名及び従業員を代表する取締役1名で構成される特別委員会が、主席独立取締役の任務を支援する目的で任命された。特別委員会は、一貫してルノーの企業利益を守ることを試みながら解決策を探る上で積極的な役割を果たした。
特別委員会は、2015年度第4四半期において、代替策を評価し、取締役会に勧告を行うために、ルノーと2つの主要株主のそれぞれの間で契約を締結するまで、直接又は電話で何度も会合を開いた。当該契約の条件は、関連当事者間の契約及びコミットメントに関する法定監査人の特別報告書(「関連当事者間の契約及びコミットメントに関する法定監査人の報告書」)に記載されており、フランス政府が保有するルノーの議決権に対する制限に関連する構成要素については、「当社の株式及び議決権に関する株主契約」に記載されている。
取締役会は、特別委員会の作業の進展について定期的に報告を受け、委員会は、2015年12月11日に開催されたルノーの取締役会に向けて、自らの活動に関する包括的な報告書を作成した。この会議において、ルノーと、フランス政府及び日産のそれぞれの間で契約を締結することが承認された。
会計及び予算案
とりわけ、取締役会は、
・ 2014年度のルノー・グループの連結財務諸表並びにルノーSA及びルノーs.a.s.の親会社財務諸表を承認した。
・ 年次株主総会で提案される2014年度利益処分額(配当の支払を含む。)を決定した。
・ 2015年上半期の連結財務諸表を精査した。
・ 2016年度の予算案を承認した。
コーポレート・ガバナンス
とりわけ、取締役会は、
・ 主席独立取締役であるラガイェット氏の任期を更新すること、及びド・クロワセ氏の後任としてブレア氏を任命することを提案した。
・ トゥリニ氏の後任として、命令により任命されたヴィアル氏を、政府を代表する新取締役に任命したことを指摘した。
・ 指名ガバナンス委員会の提案に基づき、独立取締役のリストを作成した(上記の関連項目を参照のこと。)。
・ 2015年4月30日の年次株主総会に向けて準備し、とりわけ、議題を設定した。
・ 当社と会長兼最高経営責任者であるゴーン氏との間の競業禁止協定の締結を承認した。この協定の詳細は、上記「報酬項目」及び規制された契約及びコミットメントに関する法定監査人の特別報告書(「関連当事者間の契約及びコミットメントに関する法定監査人の報告書」)に記載されている。
・ 専門委員会の構成について議論した。
・ 各専門委員会の委員長が作成した報告書を検討した。
・ 2015年度における取締役会運営の評価を行った(この評価の結論については、下記「取締役会の評価」を参照のこと。)。
・ 会長兼最高経営責任者の報酬を決定した。
・ 2015年度の業績連動株式制度の条件を決定した。
・ 取締役会長、取締役及び最高経営責任者に適用される年齢制限に関する定款の規定を検討した。
・ Afep-Medef規範について、とりわけ、年次株主総会が取締役の年齢制限について行った決定を受けて、取締役会の内部規則の検討を行った。
・ 従業員を代表する取締役が自らの職務を遂行できるようにするための研修に関する2015年6月3日付デクレ及び当該取締役の社内研修に関する取決めの実施を承認した。この文脈でなされた決定は、当社に既に存在する慣行を追認するものに過ぎないことに留意されたい。とりわけ、取締役会に向けた準備については、ルノーの取締役は既に法律に規定された最大限の時間を与えられている。
・ フランス商法L.225-37条に従って取締役会長の報告を承認した。
・ 年次株主総会に先立って株主の質疑に対する回答を精査し、承認した。
規制された契約
2015年12月11日の会議において、取締役会は、アライアンス安定契約の締結を承認した。これは、2つの契約で構成されている。1つはルノーとフランス政府の間で締結されたものであり、政府が保有する年次株主総会における議決権に上限を設けることを目的としている。もう1つはルノーと日産の間で、日産のガバナンスの取決めについて締結されたものである。この契約の詳細は、規制された契約及びコミットメントに関する法定監査人の特別報告書(「関連当事者間の契約及びコミットメントに関する法定監査人の報告書」)及びルノーの株主に関する項目に記載されている。
また、2016年2月11日の会議において、取締役会は、過年度に締結され、2015年において継続していた「規制された」契約を検討した。
2015年度における取締役会の専門委員会
取締役の使命及び業務を支援することを目的として、取締役会の役割に関連する特定の議題について徹底した検討を行うために、5つの専門委員会が設置されている。取締役会は、会議の場で、各委員会の委員長による報告により、委員会の意見を知らされる。
委員会の一般的な運営は、主に取締役会の内部規則に定められている。
| 委員会に関する取締役会の内部規則: 取締役会は、指名ガバナンス委員会の提案に従って、委員会の構成及びそれぞれの委員長の選任を決定する。 委員会において、相互取締役職(cross-directorship)(Afep-Medef規範の理解による。)の存在は回避すべきである。 委員会の委員長は、希望する場合、委員となっていない他の委員会の会議に出席することができる。 委員会の委員長は、それぞれの委員会の活動及び勧告を取締役会で報告する。出席できない場合、委員長は委員会の委員を指名し、取締役会に対して報告させる。 最高経営責任者は、その使命に関するあらゆる事項について委員会に諮問することができる。 委員会は、必要と判断された場合はいつでも、かつ、少なくとも年2回、会議を開催する。 いずれの場合でも、委員会は、その付託された権限の範囲内の議題が含まれる取締役会の前に会議を開催する。 委員会は、委員会で検討される事項を協議する予定の取締役会の2日以上前に会議を開催する。但し、緊急時又は会議の開催が妨げられる場合を除く。 以下の委員会向けの文書は、委員会の5日以上前にその委員に送付されるものとする。但し、緊急時又は送付が妨げられる場合を除く。 ・ 産業戦略委員会 ・ 国際戦略委員会 以下の委員会向けの文書は、委員会の2日以上前にその委員に送付されるものとする。但し、緊急時又は送付が妨げられる場合を除く。 ・ 監査、リスク及び倫理委員会 ・ 指名ガバナンス委員会 ・ 報酬委員会 |
| その使命を遂行するため、委員会は、その選択により以下を行うことができる。 ・ その職務に関連する部門の職員に会うこと。 ・ 機能マネジャー又は事業会社のマネジャーにインタビューを行うこと。 ・ 会社の代表者に対し、その使命の遂行に必要と考える文書又は情報を伝達するよう要請すること。 ・ 当社の外部の組織及びサービス提供業者に対し、当社の費用負担で、その使命の遂行に資すると考える調査を行うよう要請すること。 |
取締役会は、2016年4月29日付で、国際戦略委員会と産業戦略委員会を統合することを決定した。取締役会は、この決定を考慮し、取締役会の内部規則を改定した。新戦略委員会(国際及び産業)の使命は以下のとおりである。
- ルノー・グループ及びアライアンスの産業的及び国際的発展に関して最高経営責任者が提案した戦略的発展分野を調査すること。これには、かかる発展が社会及び環境に与える影響が含まれる。
- 産業生産能力プロジェクトを検討すること。
- 主要な工場並びにルノー・グループの拡張及び/又は縮小に関する様々なプロジェクト、導入済みの製造施設及びそのサプライヤー基盤の競争力を検討すること(場所を問わない。)。
- 取締役会による議論のための決定を準備することにより、主要産業戦略方針分野を調査すること。
- ルノー・グループの産業戦略に重大な影響を及ぼす、戦略的契約の計画、パートナーシップ及び外部買収又は処分取引を調査すること。
- 取締役会に通知するために、ルノー・グループの戦略プロジェクトを監視すること。
戦略委員会の委員長はデマレ氏が務め、委員会の構成は以下のとおりである。
- デマレ氏
- ベルダ氏
- フォーレ氏
- ジャンティ氏
- オステルターク氏
- ペルソン氏
- リー氏
- 西川氏
1.監査、リスク及び倫理委員会(以下「CARE」という。)
| 委員の人数 | 会議の回数 | ||||
| 5名 | vs | 6名 | 5回 | vs | 4回 |
| 2015年度 | 2014年度 | 2015年度 | 2014年度 | ||
| 独立取締役の割合* | 出席率 | ||||
| 75% | vs | 80% | 100% | vs | 100% |
| 2015年度 | 2014年度 | 2015年度 | 2014年度 | ||
* Afep-Medef規範の規定に従い、従業員株主を代表する取締役及び従業員を代表する取締役は、独立取締役の割合に算入されない。
2015年12月31日現在の委員(1)
・ ラガイェット氏*(委員長)
・ ド・ラ・ガランドリ氏*
・ スーリス氏*
・ オステルターク氏
・ ヴィアル氏(2)
*独立取締役
(1) 2016年2月11日の取締役会は、トーマス氏をCAREの委員に任命した。
(2) ヴィアル氏は2015年12月11日にCAREの委員に任命された。
構成
内部規則は、CAREの構成に関する指針を詳細に規定している。
| CAREの構成に関する取締役会の内部規則: CAREの構成は以下の通りである。 ・ 3分の2以上の独立取締役。但し、従業員である取締役又は従業員株主を代表する取締役を除く。 ・ 会計及び/又は財務の能力を有する取締役。 ・ 委員会の委員長は、独立取締役の中から特に配慮して選出される。 ・ 最高経営責任者はこの委員会の委員となることはできない。 CAREの委員は、任命時に、当社の具体的な会計、財務及び業務の特徴について情報提供を受ける。さらに、各取締役は、必要と判断する場合、当社の具体的な特徴、事業分野及び自動車業界に関する追加の研修を受けることができる。従業員又は従業員株主を代表する取締役は、その職務を遂行することができるよう、適切な研修を受ける。 |
CAREの構成は、委員会の使命の対象となっている分野にふさわしい財務及び/若しくは会計の知識又は専門家としての経験をすべてのメンバーが有しているように精査された(上記「取締役の任期又は職務の一覧表」の取締役の経歴を参照のこと。)。
同委員会委員長のラガイェット氏は、政府及び民間の両部門で働き、経済及び金融セクターでそのキャリアを費やした。
パリ弁護士会前会長であるド・ラ・ガランドリ氏は弁護士であり、その経験により、同氏は同委員会における会計及び財務の問題に関する協議において積極的な役割を果たすことができている。キャリアの中で倫理的問題に携わっていることから、同氏は同委員会のメンバーに特に適している。
スーリス氏は、フランス内外のいくつかの大手企業で役員の職務を歴任してきた。その経験により、同氏は同委員会のすべての議論に積極的に参加することが可能となっている。
オステルターク氏は、従業員株主を代表する取締役である。従業員取締役と同様に、企業経営の会計及び財務面を含む、取締役を務めるための特別な研修を受けている。当社に関する卓越した知識により、同氏は同委員会の仕事を容易に理解し積極的に参加することが可能となっている。
ヴィアル氏は、2015年8月24日に政府参加庁の長官に任命された。国有企業において複数の役職を経験している。
使命
| CAREの使命に関する取締役会の内部規則: 以下はCAREの使命である。 ・ 財務情報を生み出すプロセスを監視し、現行の基準に従いIFRS会計システムに基づいて作成された財務諸表の作成に採用される方法を監督すること。 ・ 当社の取締役によって作成される財務諸表の調査及び分析を行い、これに関する発見を取締役会メンバーに報告すること。 ・ リスク管理、内部統制並びに規制及び経営上の法令遵守のスキームの効果を監視すること。 ・ 倫理規則、特にビジネス倫理の遵守を確保すること。 ・ 当社が、企業の社会的責任(CSR)に対する適切なレベルのコミットメントを有していることを確保すること。 そこでCAREは、 ・ 財務諸表の分析の一環として、業績の顕著な特徴を強調している法定監査人のメモランダム、採用された会計オプション、並びにリスク・エクスポージャー及び事業のオフバランス約定を記載している財務取締役によるメモランダムを調査する。 ・ 取締役会に対して法定監査人の選任手続を提案し、選任手続を管理し、かかる監査人の業務の質について意見を表明し、かかる監査法人の独立性を守る規則の遵守を確保する。この枠組の中で、CAREは、年次株主総会による任命について提案された法定監査人に関する勧告を表明する。 ・ 法定監査人に対して定期的にインタビューを行う。かかる法定監査人は、業務の一般的なプログラム並びに行っているテスト及びサンプリングを提出しなければならない。 ・ ルノー・グループのリスクの特定及び評価を行うシステムの存在について情報提供を受け、また、このシステムの効果が適切に監視されていることを確保する。 ・ 内部統制システムが存在することを確保し、その効果を監視する。 ・ 監査計画を監督し、その実施を監視し、また勧告が実行されていることを確認する。 ・ 倫理スキームの適切な実施を監督し、その効果を評価し、また、ルノー・グループの行動規範について関連手続と共にその実施を監視する。 ・ 倫理及びコンプライアンス並びに実施した活動について、当社の年間活動報告を、倫理取締役から受領する。当委員会は、翌年の行動プログラムを調査し、それに関する意見を表明し、またその進展を監視する。 ・ 倫理取締役に対してインタビューを行い、また、必要とみなす場合、倫理及びコンプライアンス委員会の委員長並びにリスク及び内部統制委員会の委員長に対してインタビューを行う。 ・ 倫理並びに社会的及び環境面における責任についての問題に関してステークホルダーとの関係性を調査する。 ・ 当社の社会的責任取締役に対して、この分野で行われている活動について1年に1回インタビューを行う。 ・ フランス商法第L.225-37条において言及されている、取締役会長の報告の内部統制及びリスク管理手続に関するセクションを調査する。 ・ 付託された権限の範囲内で、取締役会又は当社の経営組織に対して当該分野での勧告を策定する。 権限の範囲内で、CAREは定期的に、以下の組織の代表に対するインタビューを行う。 ・ 監査、リスク管理及び組織部門 ・ ルノー・グループ保護及びリスク予防部門 ・ 倫理部門 ・ ルノー・グループ財務部門 ・ 法定監査人 |
活動の概要
CAREは2015年度に5回開催され、出席率は100%であった(詳細については、上記「分配方法」の表を参照のこと。)。
フランスの法令及び規制の要件並びにAfep-Medef規範に従って、監査、リスク及び倫理委員会は、特に以下の事項を扱った。
・ 2014年度の連結財務諸表並びにルノーSA及びルノーs.a.s.の親会社財務諸表、2015年上半期のルノー・グループの連結財務諸表、並びに関係する財務上のプレスリリースの検討。CAREはとりわけ、自動車部門における資産の評価、資産減損テスト、自動車市場における進展及びそれがルノーの財務成績に及ぼす影響に関連する問題について調査した。
・ 特定のルノー・グループのパートナーシップが及ぼす会計及び財務上の影響の検討。
・ 予算に関する2015年度の業績の監視。
・ 2016年度の予算の策定。
・ 2015年度の内部監査計画の監視及び2016年度の内部監査計画の提示。
・ 法定監査人が法定監査業務の一環として行う外部監査計画。
・ 法定監査人の任命の独立性。
・ 財務リスク並びにとりわけブラジル、アルゼンチン及びロシアにおけるルノー・グループのエクスポージャーの監視。
・ 排出量及びエンジン試験認証に関するルノーの立場。
・ 倫理部門、とりわけ個人データ保護の分野における業務。
・ 法務部門により扱われている主要な法的事項の状況及び税務部門が監視している財務リスク。
・ 内部統制及びリスク管理(ルノー・グループの主要なリスクのマッピング)。
・ CSR取締役の活動報告。
CAREの責務の1つは、下記「倫理方針」に記載する内部統制及びリスク管理システムの効率性を精査することである。この点について、同委員会による財務諸表の検討は、最高財務責任者の立会いの下、使用された会計原則及びこの領域における主な規制の進展に関する監査人の作業の主たる内容及び結論について説明した監査人からのプレゼンテーションと併せて行われた。さらに、最高財務責任者は、当社のリスク・エクスポージャー及びオフバランス約定について説明したメモを提出した。
また、CAREは、当社のシニア・エグゼクティブの出席なしに、当社の法定監査人から報告を聞いた。
2.報酬委員会
| 委員の人数 | 会議の回数 | ||||
| 6名 | vs | 5名 | 2回 | vs | 2回 |
| 2015年度 | 2014年度 | 2015年度 | 2014年度 | ||
| 独立取締役の割合 | 出席率 | ||||
| 83.3% | vs | 80% | 91.6% | vs | 90% |
| 2015年度 | 2014年度 | 2015年度 | 2014年度 | ||
2015年12月31日現在の委員
・ トーマス氏*(1)(委員長)
・ ベルダ氏*
・ デマレ氏*
・ ガルニエ氏*
・ ラドレ・ド・ラシャリエール氏*
・ ペルソン氏
*独立取締役
(1) 2015年4月30日の取締役会は、ベルダ氏の後任として、トーマス氏を報酬委員会の委員長に任命した。
構成
内部規則は、報酬委員会の構成に関する指針を詳細に規定している。
| 報酬委員会の構成に関する取締役会の内部規則: 報酬委員会の構成は以下の通りである。 ・ 過半数の独立取締役。 ・ 従業員又は従業員株主を代表する1名の取締役。 ・ 独立取締役の中から任命された委員長。 ・ 最高経営責任者はこの委員会の委員となることはできない。 |
使命
| 報酬委員会の使命に関する取締役会の内部規則: 報酬委員会の使命は、取締役会が、役員を務めるシニア・マネジャーのすべての報酬及び給付を決定できるようにすることである。 したがって、報酬委員会は、 ・ 会長兼最高経営責任者の報酬の固定額を取締役会に提案する。 ・ 会長兼最高経営責任者の報酬の変動額を設定する規則及び当該変動額を取締役会に提案する。 ・ これらの規則が、会長兼最高経営責任者の業績に関する毎年の又は多年度にわたる評価や、当社の中期戦略に合致していることを徹底する。 ・ これらの規則の毎年の適用を監視する。 ・ 会長兼最高経営責任者の報酬、現金によらない給付及び退職給付に関するすべての勧告を取締役会に行う。 ・ 役員ではない主なシニア・マネジャー、とりわけエグゼクティブ・コミッティのメンバーが受領したすべての報酬及び給付を調査する。これには、適切な場合は、他のルノー・グループの会社から受領したものも含まれる。委員会は、この時、会長兼CEOを招くことができる。 ・ 長期インセンティブ制度に関する一般的な方針を調査し、当該方針及び長期インセンティブ報酬の両方に関して取締役会に対する提案を策定する。 ・ 役員を務めるシニア・マネジャーの報酬について株主の意見を求めるために株主に送付する情報を検討する。 |
活動の概要
同委員会は、2015年度に2回開催された。出席率は91.6%であった(詳細については、上記「分配方法」を参照のこと。)。
同委員会の議題の主要事項は、以下の通りであった。
・ 会長兼最高経営責任者の報酬。
・ ルノー2016-ドライブ・ザ・チェンジ計画に関連した、会長兼最高経営責任者の報酬のうち変動額に関連する業績。
・ 会長兼CEOの2013年度の報酬のうち、株式で支払われる繰延変動額に関する業績の監視。
・ 株主勧告議決(報酬に関する意見表明)を考慮した、会長兼最高経営責任者の報酬パッケージの総括表。
3.指名ガバナンス委員会
| 委員の人数 | 会議の回数 | ||||
| 5名 | vs | 5名 | 2回 | vs | 2回 |
| 2015年度 | 2014年度 | 2015年度 | 2014年度 | ||
| 独立取締役の割合 | 平均出席率 | ||||
| 80% | vs | 80% | 100% | vs | 100% |
| 2015年度 | 2014年度 | 2015年度 | 2014年度 | ||
2015年12月31日現在の委員
・ ラドレ・ド・ラシャリエール氏(1)(委員長)
・ ド・ラ・ガランドリ氏(1)
・ ラガイェット氏(1)
・ ベルダ氏(1)
・ ヴィアル氏(2)
(1) 独立取締役
(2) ヴィアル氏は2015年12月11日に指名ガバナンス委員会の委員に任命された。
構成
内部規則は、指名ガバナンス委員会の構成の原則を詳細に規定している。
| 指名ガバナンス委員会の構成に関する取締役会の内部規則: 指名ガバナンス委員会の構成は以下の通りである。 ・ 過半数の独立取締役。 ・ 独立取締役の中から任命された委員長。 ・ 最高経営責任者はこの委員会の委員となることはできない。 |
会長兼CEOとして、ゴーン氏は、取締役の要請により、議論に加わるために委員会に参加することができる。
使命
| 指名ガバナンス委員会の使命に関する取締役会の内部規則: 指名ガバナンス委員会の使命は以下の通りである。 ・ 取締役、取締役会長、最高経営責任者(別の人物であるか否かを問わない。)及び役員の選出に関する手続を策定すること。 ・ 当該手続を遵守して、取締役会長、最高経営責任者(別の人物であるか否かを問わない。)及び役員の任命について取締役会にあらゆる提案を行うこと。 ・ とりわけ、当社の株主構成、取締役会における男女のバランス及び独立取締役の適切な割合を維持する必要性を考慮して、任期が満了する役員の任期を更新すべきか否かを決定すること。 ・ 最高経営責任者が予期せぬ事由により空席となった場合、委員会が事前に策定した継承計画に従い、最高経営責任者の継承について取締役会に解決策を提案すること。 ・ 様々な委員会の委員長、構成及び職務についてあらゆる提案を行うこと。 ・ コーポレート・ガバナンスの問題を監視し、Afep-Medef規範の遵守を徹底すること。 ・ 該当する場合は、適用されていないAfep-Medef規範の勧告を指摘し、明確、適切かつ詳細に、その不適用の理由を説明すること。 ・ Afep-Medef規範の規定又は解釈に関連する事項について、当該規範の実施の監視を担当する高等委員会への照会を提案すること。 ・ フランス商法第L.225-37条において言及されている取締役会長の報告における、取締役会の構成及び取締役会における男女の偏りのない代表制に関する原則の適用に関するセクション、並びに取締役会の議事の準備及び整理の方法を調査すること。 ・ 毎年、(必要な場合は)当社の外部の組織の支援を受けて、取締役会の構成並びに取締役会の議事の準備及び整理の方法に関する評価を作成し、該当する場合は変更を提案すること。 |
活動の概要
同委員会は、2015年度に2回開催され、出席率は100%であった(詳細については、上記「分配方法」を参照のこと。)。
同委員会の議題の主要項目は、以下の通りであった。
・ 2015年4月30日の年次株主総会における、とりわけ主席独立取締役としてのラガイェット氏の任期の更新。
・ ブレア氏を新しい女性取締役に任命。
・ 取締役の任期更新が近いことを踏まえ、取締役会における女性取締役の割合を増やすために適用されている取組みを継続。
・ 自己評価プロセスの一環としての、取締役会の年次審査(下記「取締役会の評価」を参照のこと。)。
・ Afep-Medef規範に定められた基準、及びとりわけ、利益相反に関する基準に従った、独立取締役のリストの見直し。
・ 取締役会の委員会の構成。
・ 取締役の年齢制限に関する質疑。この結果、年次株主総会において定款が改訂された。
・ Afep-Medef規範に関する取締役会の内部規則及び年次株主総会が決定した定款の改訂の検討。
・ 2年超の記名式株式に対し、制定法に基づき2倍の議決権を設定する改革の実施。
・ 従業員を代表する取締役が自らの職務を遂行できるようにするための研修に関する2015年6月3日付デクレ及び当該取締役の社内研修に関する取決めの実施。
・ 当社と会長兼最高経営責任者であるゴーン氏の間で締結された競業禁止協定。詳細は、上記「報酬項目」及び規制された契約及びコミットメントに関する法定監査人の特別報告書(「関連当事者間の契約及びコミットメントに関する法定監査人の報告書」)に記載されている。
・ 会長兼最高経営責任者の継承計画。
4.国際戦略委員会
| 委員の人数 | 会議の回数 | ||||
| 9名 | vs | 9名 | 2回 | vs | 2回 |
| 2015年度 | 2014年度 | 2015年度 | 2014年度 | ||
| 独立取締役の割合 | 平均出席率 | ||||
| 44.4% | vs | 44.4% | 77.7% | vs | 92.8% |
| 2015年度 | 2014年度 | 2015年度 | 2014年度 | ||
2015年12月31日現在の委員
・ デマレ氏(1)(委員長)
・ リー氏
・ ベルダ氏(1)
・ フォーレ氏
・ ガルニエ氏(1)
・ ジャンティ氏
・ ペルソン氏
・ 西川氏
・ トーマス氏(2)
(1) 独立取締役
(2) 2016年2月11日以降、トーマス氏は国際戦略委員会の委員を務めていない。
構成
内部規則は、国際戦略委員会の構成に関する指針を詳細に規定している。
| 国際戦略委員会の構成に関する取締役会の内部規則: 国際戦略委員会の構成は以下の通りである。 ・ 当社の国際的発展に関する問題の認識によって選出された取締役。 ・ 独立取締役の中から任命された委員長。 |
使命
| 国際戦略委員会の使命に関する取締役会の内部規則: 国際戦略委員会の使命は当社のフランス国外の活動に関連しており、以下の通りである。 ・ 当社及びルノー・日産アライアンスの国際的発展に関して最高経営責任者が提案した戦略的発展分野を調査すること。 ・ 取締役会を代理して、当社の国際プロジェクトの分析及び調査を行い、これらのプロジェクトについて意見を表明すること。 ・ 当社の国際プロジェクトを監視し、取締役会が要請する報告書を作成すること。 |
活動の概要
同委員会は、2015年度に2回開催され、出席率は77.7%であった(詳細については、上記「分配方法」を参照のこと。)。
同委員会の議題の主要項目は、以下の通りであった。
・ アルゼンチン及びイランにおける政治及び経済の動向に鑑みた両国におけるルノーの事業。
・ 様々な国におけるルノー・グループの国際戦略及びその位置付けの一貫性を評価することを目的とした、日本及びアルジェリアにおけるルノーの活動。
5.産業戦略委員会
| 委員の人数 | 会議の回数 | ||||
| 6名 | vs | 7名 | 2回 | vs | 2回 |
| 2015年度 | 2014年度 | 2015年度 | 2014年度 | ||
| 独立取締役の割合 | 平均出席率 | ||||
| 33.3% | vs | 42.8% | 100% | vs | 100% |
| 2015年度 | 2014年度 | 2015年度 | 2014年度 | ||
2015年12月31日現在の委員
・ ガルニエ氏*(委員長)
・ リー氏
・ デマレ氏*
・ フォーレ氏
・ ジャンティ氏
・ オステルターク氏
*独立取締役
構成
内部規則は、産業戦略委員会の構成の指針を詳細に規定している。
| 産業戦略委員会の構成に関する取締役会の内部規則: 産業戦略委員会の構成は以下の通りである。 ・ 産業部門における専門性によって選出された取締役。 ・ 独立取締役の中から任命された委員長。 |
使命
| 産業戦略委員会の使命に関する取締役会の内部規則: 産業戦略委員会の使命は以下の通りである。 ・ ルノー・グループの産業戦略の主要方針分野を検討すること。これには、これらのプロジェクトが社会及び環境に与える影響が含まれる。 ・ 産業生産能力プロジェクトを検討すること。 ・ 主要な工場並びにルノー・グループの拡張及び/又は縮小に関する様々なプロジェクトを検討すること。 ・ 導入済みの製造施設及びそのサプライヤー基盤の競争力を調査すること。 ・ 当社の産業戦略に重大な影響を及ぼす、戦略的契約の計画、パートナーシップ及び外部買収又は処分取引を調査すること。 ・ 取締役会による議論のための決定を準備することにより、主要戦略方針分野を調査すること。 ・ 主要な車両及びエンジンプロジェクトが実施されるときに、年1回当該プロジェクトを調査すること。 |
活動の概要
同委員会は、2015年度に2回開催され、出席率は100%であった(詳細については、上記「分配方法」を参照のこと。)。
同委員会は、特に以下の事項を検討した。
・ ルノーのパートナーと協力したプラットフォーム(すなわち、消費者には見えない車両の下部構造)の標準化及び今後の生産開発に向けた戦略。
・ ルノー・日産アライアンスのパワートレイン戦略、とりわけ、規制の動向に関するもの。
取締役会の評価
取締役会は、その業務の効果を向上させるため、取締役会の運営に関する年次評価を行う。そして、少なくとも3年に1回、外部のコンサルタントの支援を得て正式な評価を行う。この正式な評価は2014年度中に行われた。
2015年度については、取締役会は、その組織及び運営のほか、その委員会の組織及び運営について、自己評価を行い、このテーマについて議論するため、2015年12月11日の会議において議題を設定した。この会議を主導したのは、指名ガバナンス委員会の委員長であるラドレ・ド・ラシャリエール氏であった。この自己評価は、とりわけ、取締役会の役割及び構成、取締役の独立性、取締役会の会議の組織、シニア・マネジメントとの関係等を重視した。
この評価により、取締役会及びその委員会の構造及び運営は、評価が高く、質の高い議論が行われていることがその主な強みの1つであることが明らかになった。取締役は、以下の点も強調した。
・ 取締役の積極的な参加及び会長による効果的な議論の主導を通じた取締役会の業務の質。
・ 主席独立取締役の重要性。主席独立取締役は、取締役会の議論、とりわけデリケートな問題についての議論が建設的なものとなるよう支援する。
・ 現在起きている問題に迅速に対処する取締役会及び委員会の反応性。
・ 取締役会の後に開催される一般的な非公式の昼食。
今後改善すべき2つの分野が特定された。
・ 女性取締役の任命を増やすほか、取締役の国籍をさらに多様にし、より若く、より多くの業界のバックグラウンド(自動車又は新技術)を有する可能性のある候補者にも取締役(及びその委員会)の役職が開かれるようにする機会。チウ氏の取締役への推薦は、特にこの点に対処している。
・ とりわけ、戦略的問題を精査する際に、特定のテーマ(人事、CSR、倫理)の詳細な検討を行う機会。
さらに、取締役会は、2014年度の評価において取締役が表明したコメントを取り入れている。これは、現在発生している出来事に応じて、GECの委員が取締役会及び特別取締役会又は委員会に出席する機会を減らすことが含まれる。取締役会は、独立取締役がシニア・エグゼクティブの同席なしに非公式な会合を開くという慣行を継続することにも同意した。
取締役会の2015年度に関する評価は、指名ガバナンス委員会が各取締役の個別の貢献を評価したことも指摘した。
「遵守又は説明」原則
フランス商法L.225-37条及びAfep-Medef規範第25.1条に規定されている「遵守又は説明」原則を適用する際、ルノーは公開上場会社のコーポレート・ガバナンスに関するAfep-Medef規範の勧告に従っている。遵守されていないこの規範の勧告及び遵守しない理由の要約は、以下の表に記載されている。
| Afep-Medef規範の勧告 | 見解 |
| 取締役の独立性:第9.4条:取締役の独立性基準:規範に定める独立性基準には「12年間を超えて取締役を務めていないこと」が含まれる。 | 取締役会は、ラドレ・ド・ラシャリエール氏及びリブー氏の任期に関して、Afep-Medef規範の独立性基準を維持しないことを決定した。 しかしながら、取締役会は、2016年2月11日の会議において、いずれにせよ、この2名の取締役を独立取締役のリストから除外したとしても、取締役会における独立取締役の割合が引き続き50%超となることを指摘した。したがって、取締役会は、Afep-Medef規範の勧告9.2を遵守している(ラドレ・ド・ラシャリエール氏及びリブー氏を算入した場合の独立取締役の割合は66.6%、ラドレ・ド・ラシャリエール氏及びリブー氏を除外した場合の独立取締役の割合は53.3%である。)。 ・ラドレ・ド・ラシャリエール氏の独立性 2016年2月11日に開催された会議において、取締役会は、Afep-Medef規範の取締役の独立性に関する基準について、ラドレ・ド・ラシャリエール氏の状況を検討した。 取締役会は、ラドレ・ド・ラシャリエール氏が、任期の長さに関する1つの基準を除き、すべての規範の基準を満たしていることを指摘した。具体的には、ラドレ・ド・ラシャリエール氏は、ルノー・グループにおいて職務を一切遂行しておらず、同氏とルノーを結びつける特定の利益又は特別な関係を一切有していない。 取締役の独立性を確保するため、Afep-Medef規範は、取締役の任期を12年間に制限することを勧告している。しかしながら、取締役会は、ラドレ・ド・ラシャリエール氏については、同氏の取締役としての任期の長さは、その独立性に問題が生じるような性質のものではないと結論付けた。 ラドレ・ド・ラシャリエール氏は卓越した人物であり、大手多国籍グループ(例えば、ロレアル、カジノ、フランス・テレコム、エール・フランス等)において職務を歴任した。これまでの様々な取締役としての経験により、同氏は、ルノーの取締役会の議論において極めて重要な貢献をすることのできる、全体的な視点を有している。 取締役会の機能についての詳細な知識及び専門家としての経験は、ラドレ・ド・ラシャリエール氏が独立した観点及び意見をもたらすことを意味する。この点において、取締役会は、ガバナンスにおけるベストプラクティスの実施において同氏がルノーで成し遂げた素晴らしい仕事を、独立性を評価する際に検討した。 したがって、取締役会は、任期の長さの基準は、ラドレ・ド・ラシャリエール氏の人柄及び経験には当てはまらないと判断し、この基準を適用しないことを決定した。 ・リブー氏の独立性 2016年2月11日に開催された会議において、取締役会は、Afep-Medef規範の取締役の独立性に関する基準について、リブー氏の状況を検討した。 取締役会は、リブー氏が、任期の長さに関する1つの基準を除き、すべての規範の基準を満たしていることを指摘した。具体的には、リブー氏は、ルノー・グループにおいて職務を一切遂行しておらず、同氏とルノーを結びつける特定の利益又は特別な関係を一切有していない。 取締役の独立性を確保するため、Afep-Medef規範は、取締役の任期を12年間に制限することを勧告している。それでも、取締役会は、リブー氏の任期は、その独立性に問題が生じるようなものではないと結論付けた。 リブー氏のダノンの最高経営責任者としての経験は、同氏の能力及び取締役会での議論に重要な貢献をすることを示している。国際開発、特にアジアにおける同氏の経験は、ルノーの拡大にとって主要な資産である。 リブー氏の経験及び同氏が当然有する権威も、同氏が自分の意見を自由に話し、表明することができる要因の1つである。この権威及び自由は、同氏が取締役を務めた年数によって損なわれておらず、逆に、独立性を保証している。 したがって、取締役会は、任期の長さに関する基準は、リブー氏には当てはまらないと結論付け、この基準を適用しないことを決定した。 |
株主の年次総会出席手続
当社の定款第21条は、株主が年次総会に出席するための手順を定めている。これらの手順は、下記「株主総会」に要約している。
募集の際に重要となる可能性のある要因は、商法第L.225-100-3条に定める通りで、下記「当社の株式及び議決権に関する株主契約」に記載する。
最高経営責任者の報酬に関して取締役会が採用する原則及び規則
当社は、2015年11月12日に改正されたAfep-Medefコーポレート・ガバナンス規範を参照している。
報酬委員会の提案に従い、取締役会は、カルロス・ゴーン氏の報酬に関する規則を制定した。
報酬委員会は、類似するフランス優良企業及び同業種の外国企業における報酬慣行の分析に基づき、専門家であるコンサルタントと共に取り組んだ。
この報酬は、以下で構成される。
・ 固定額
・ 固定額の割合に相当する変動額。かかる固定額は、業績基準との関連で計算される。取締役会は業績目標を設定し、その実施を評価する。
すべての業績目標が達成された場合、変動額の合計を、最大で固定額の150%とすることができる。例外的に、すべての目標を上回った場合、変動額を最大で固定額の180%とすることができる。
取締役会が設定した業績基準は、以下の通りである。
・ 株主資本利益率
・ 営業総利益
・ フリー・キャッシュ・フロー
・ 定性的に評価されるマネジメント業績
変動額の25%は現金で支払われる。残りの金額(以下「繰延変動額」という。)は、以下の条件に従い、株式で支払われる。
繰延変動額として受領した株式は、付与日から4年が経過するまで確定的に取得することはできず、以下を条件とする。
・ ルノーにおける在籍基準。
・ 株式の付与日から3年間にわたって評価される業績基準。
ゴーン氏が取得する株式数は、繰延変動額、この繰延変動額が支払われないリスク及び業績基準の達成度によって決定される。
会長兼最高経営責任者が取得する株式は既存株式であり、株主にとっての希薄化は生じない。
2015年度現在、ゴーン氏の変動報酬は、変動額とルノー・グループの戦略的目標の達成の関連性を強化する追加的な業績基準に従う。変動額を固定額の150%から180%に増加させるために、上記の4つの基準を達成することに加えて、この追加の30%の報酬も、以下に関する追加の業績条件に従う。
・ 営業総利益(15%)
・ フリー・キャッシュ・フロー(15%)
固定報酬及び変動報酬に加えて、会長兼最高経営責任者の報酬は、下記の要素で構成されている。
会長兼最高経営責任者は、2013年4月30日の年次総会で承認された通り、業績連動株式を受領する。
ルノーの取締役として、ゴーン氏は取締役報酬を受領する。
2015年度現在、取締役会は、ルノーと会長兼最高経営責任者の間の競業禁止協定を承認した。その条件は、「関連当事者間の契約及びコミットメントに関する法定監査人の報告書」の法定監査人の報告書に記載されている。
最後に、会長兼最高経営責任者は、ルノー・グループ・エグゼクティブ・コミッティの委員のために設立された集団補完年金制度の恩恵を受ける。
会長兼最高経営責任者の報酬に関する詳細な情報はすべて、上記「シニア・エグゼクティブ・オフィサーの報酬及び給付」に記載されている。
各業務執行機関及び委員会の役割
2016年4月1日における業務執行機関
(上記「2016年4月1日における経営組織」を参照のこと。)
各業務執行機関の役割
2段階のレベルで運営されているマネジメント・コミッティはルノー・グループの業務運営を監視する。
‐ レベル1の各委員会はルノー・グループ全体を対象とし、特に以下の各委員会を含む。
・ グループ・エグゼクティブ・コミッティ(GEC):戦略的な判断及び決定を担当し、各地域、プログラム及び会社機能における方針及び業務だけでなく予算コミットメント及び戦略目標を監視することにより業務運営を監督し、指示命令の履行状況を管理統制する。
・ 月次「オペレーショナル・レビュー」コミッティ:会長兼CEOを委員長とする。
・ 各専門委員会(製品/プロジェクト委員会等):会長兼CEOを委員長とする。会長兼CEOは、この権限を最高競争力責任者に委任することができる。かかる各委員会は、ルノー・日産アライアンスにおけるルノー・グループの共同事業だけでなく、ルノー・グループの全体レベルでの決定も行う(アフトワズ及びダイムラーとの共同事業を含む。)。
‐ レベル2の各委員会は、経営全般又は機能別(例えば、エンジニアリング及び品質、計画、製品、プログラム、製造及びロジスティクス、販売及びマーケティング、購買、設計、法務、リスク、倫理及び法令遵守、CEOのオフィス等)若しくは地域別に特化した委員会である。
これらの委員会の運営ルールや特徴 - 委員長の氏名及びメンバー、会議の開催回数、会期及び協議事項、報告方法、決定事項の連絡並びに議事録の保管 - は標準化された一覧に正式に記録されている。
各地域(ヨーロッパ、アフリカ-中東-インド、アメリカ、アジア-太平洋及びユーラシア)には地域管理委員会(Regional Management Committee)(RMC)が設置されている。各RMCは、各地域の主要国からのマネジャーだけでなく、各会社機能及び各自動車プログラムの代表者で構成されている。
プログラム部門(Programme departments)は、自動車ラインナップの区分に対応する。プログラム部門は、自ら開発し、製造し及び販売する製品のライフサイクルを対象とした長期の収益目標を課せられる。同部門は地域及び会社機能のサポートを受ける。
倫理方針
目標及び指針
倫理方針は以下を目標としている。
・ ルノー・グループにおいて倫理的価値観を促進すること。
・ ルノーにおいて包括的かつ積極的な汚職防止方針を実施すること。
・ 従業員、顧客及び株主を保護すること。
・ ルノー・グループのイメージ及び資産を保護すること。
・ 経済的なパートナー(サプライヤー等)との誠実かつ公正な関係の構築を支援することにより、地球市民としての行動を促進すること。
・ これら及びそのパートナーに対し、共通の倫理基準(基本的社会権等)の遵守を奨励すること。
倫理憲章とは、ルノー・グループの主たる原則と基本的な価値観を規定したものである。倫理憲章は、ルノー・グループが存在するすべての国の全従業員を対象とする。
「倫理の実践(Ethics in Practice)」ガイドは、倫理憲章を詳細に説明している。この文書は、業務中に遭遇する倫理問題に関して生じうる疑問の回答を得る助けとなる。
倫理指針には、7つの倫理行動規範も含まれる。これは、倫理が特に求められる業務機能のために特に作成されたものである。この規範は従業員がすべきこと、及びすべきではないことの両方を、明確に規定することを目的としている。
最後に、倫理及び汚職防止に関する従業員の研修セッションの最後に、「倫理問題に対処するための7つの最善の方法」に関するリーフレットが、従業員に対して組織的に配布されている。
当事者及び組織
ルノー・グループの倫理取締役は、本方針について責任を負っており、会長兼最高経営責任者(CEO)に直接報告する。当該取締役は、自らの責任の下で実施された行動について、監査、リスク及び倫理委員会(Comité d’audit, des risques et de l’éthique)(CARE)並びにルノー・グループの取締役会に定期的に報告する。
ルノー・グループ倫理取締役の職務は以下の通りである。
・ ルノー・グループの倫理ガバナンス参考資料を補足すること。
・ 倫理問題を精査すること。
・ ルノー・グループの評判及びイメージを積極的に高めるため、社内でルノー倫理方針を実施し、社外でその関心を高めること。
倫理取締役は、とりわけ自らの義務を遂行するため、以下の人々を頼りにしている。
・ 倫理担当役員が既に以下の国に設置されている。すなわち、アルジェリア、アルゼンチン、ブラジル、チリ、中国、コロンビア、インド、イラン、メキシコ、モロッコ、ポルトガル、ルーマニア、ロシア、スロベニア、韓国、スペイン及びトルコである。倫理担当役員はそれぞれの担当国における倫理職務に責任を有しており、とりわけ法律及び現地の規制の遵守の改善を徹底し、現地の倫理及びコンプライアンス委員会(Comité d’éthique et conformité pays)(CECP)を主導することに責任を負っている。
・ データ保護担当役員(Correspondant informatique et liberté)(CIL)は、倫理部門に報告を行い、ルノーが従業員及び顧客のプライバシー及び個人情報に配慮するという約束を果たし、関連する法令上の義務を履行するよう徹底する責任を有している。
・ 2名のファシリテーター。フランスにおけるその使命は、従業員の間の紛争を解決するために要求される状態を生み出し、機密、中立かつ友好的な耳を傾ける環境を提供することである。
倫理取締役は、以下の組織のサポートを得て、ルノー・グループの倫理方針を指揮する。
・ 倫理及びコンプライアンス委員会(Comité d’éthique et de conformité)(CEC)は、倫理取締役が委員長を務め、以下の機能及び部門の代表者によって構成されている。すなわち、監査、リスク管理及び組織、法務、人事、企業の社会的責任、環境、ルノー・グループの予防及び保護対策、財務、技術規則並びに認証である。同委員会は、倫理に関わる案件の処理を行うための社内的な法体系の整備に尽力し、また、この分野内での援助及び助言に関するすべての要請に応じている。同委員会は、2015年度に4回開催された。
・ 不正行為及び汚職防止委員会(Comité antifraude et corruption)(CAFC)は、倫理取締役を委員長とし、以下の倫理及びコンプライアンス委員会のメンバーが含まれる。すなわち、法務、人事、安全性及び内部統制である。同委員会は、最も複雑な問題について必要な場合に会合が開かれる。同委員会は、2015年度に5回開催された。
・ 現地の倫理及びコンプライアンス委員会(CECP)。対応する国の倫理担当役員が主導しており、主導的な権限者である倫理取締役の承認及びサポートを得て、ルノー・グループの倫理及びコンプライアンス委員会の任務及び決定を実施する。これらは既に、17ヶ国に設置されている。
倫理取締役は、規制の要件を遵守するグローバルな内部告発手続を通じて発信された警告も受領する。この手続の内容は、イントラネットの倫理セクションで全従業員が閲覧できる。
評価及び見通し
2015年度において、倫理取締役は定期的に会長兼CEOと会合し、活動報告書を監査、リスク及び倫理委員会の委員長に7回(うち3回は全委員が出席)提出した。また、倫理取締役は、ルノー・グループの従業員代表組織の複数の会議(労使協議会、中央労使協議会)において、ルノー・グループの倫理方針の整備に関する進捗状況の最新情報を提供した。
終了したばかりの年度において、倫理部門は合計で84件の倫理事例を処理した。この中には、予防措置として行われたものも含まれていた。
ルノーの倫理及び汚職防止方針に関する研修は、18ヶ国の9,700人超のマネジャーに対して既に展開されている。研修を受けたマネジャーの数が最も多いのは、ルーマニア、フランス及びスペインであった。
E-ラーニングのプログラムである「汚職のないビジネスをする」が、NGOトランスペアレンシー・インターナショナルとの協力により作成されており、従業員はルノー・グループのイントラネット上で閲覧することができる。
データ保護担当役員は、プライバシー及び個人情報の保護の重要性について、従業員向けに45の研修セッションを開催した。当該役員は、データ保護に関連するすべての事項及び当年度中に行われた規制上の変更(例えば、ロシアのセーフ・ハーバー協定の無効化等)について社内チーム及び子会社に助言し、データ保護の影響を有するプロジェクト(すなわち、インターネットに接続された自動車及びサービス並びに自動走行車)を支援した。
ルノーは、他の自動車メーカーと同様、デジタル時代の課題に上手く対処し、モビリティをより知的でインターネットに接続されたものにし、カスタマイズされたサービスを顧客に提供しなければならない。これらにはすべて、個人データの収集及び処理が伴う。ヨーロッパのメーカーは、このテーマに大きな懸念が存在することを認識し、2015年9月16日に、ACEA(欧州自動車工業会)を通じて、インターネットに接続された自動車及びサービスに関連するデータ保護の原則を公表した(透明性、顧客の選択、データの安全性等)。
以下の問題が2016年に展開される。
・ 適切な倫理行動に関する従業員研修の継続。
・ 不正行為防止及び汚職防止に関する方針の統合:ルノー・グループの汚職防止に関する方針の詳細を記載した文書を現在作成中である。、ルノー・グループが、当社の現在及び将来のパートナーとの関係で、不正行為及び汚職のリスクから自らを守ることができるよう、デュー・ディリジェンスのプロセスが運用され、体系的なものとなる。
・ 倫理違反に関する、ルノー・グループ内の制裁の標準化の継続。
・ 世界全体で警告報告を改善する方法についての、倫理担当役員との関係の強化。
各国の倫理担当役員が、それぞれのベストプラクティスを共有してもらうために、倫理部門が開催する2日間のセミナーで一堂に会する予定である。
個人情報の保護については、ルノー・グループ及び日産の事業体と協力して、法令遵守パッケージを創設し、新たな欧州規則の原則を実施することを目指して、データ保護当局との協議を継続することが優先される。
ルノー・グループの内部統制及びリスク管理システム
内部統制及びリスク管理システムの目的
ルノー・グループは、その事業活動に固有のリスクを抑制し、その悪影響を制限するための組織体制及び手続を導入している。当該内部統制及びリスク管理システムは、当社の全事業、活動及び地域において実施されている。その主たる目的は以下の通りである。
・ 当社がさらされているリスクを認識し、かつ管理する。
・ 法律、規制及び当社の定款を遵守させる。
・ 当社の活動において、品質、費用及び納期を管理する。
・ 財務、会計及び経営状況の開示内容の信頼性、妥当性及び質の高さを確保する。
但し、この体制及び手続は、事業の目的が達成されるという絶対の保証を提供するものではない。機会とリスクの折り合いをつけるため、ルノー・グループのグローバルリスク管理システムは、業務管理又は目的達成に重大な影響を及ぼす事由の影響及び可能性を抑えることを目的としている。内部統制及びリスク管理システムは、リスクファクター管理の水準及び経営計画の有効性を測定することにより、リスクの特定及び評価を行う。
内部統制及びリスク管理システムに関する規制枠組
2007年度以降、ルノー・グループは、フランスの証券取引規制当局であるAMFの2010年7月に改訂された参照フレームワーク及び実施ガイドライン並びに2010年7月に公表された監査委員会作業グループの勧告を適用している。
RCIバンクは、その販売金融事業に関連して、銀行・金融規制に従い、独自の内部統制枠組みを定めた。このシステムの概要は、下記「販売金融:RCIバンク」に記載されている。RCIバンクは、フランスの金融健全性監督・破綻処理機構(Autorité de contrôle prudentiel et de résolution)(ACPR)による管理の対象となっている。
内部統制及びリスク管理システムの組織
全体的な内部統制システムは、下記の図に示された3つの統制原則の系統に基づいている。
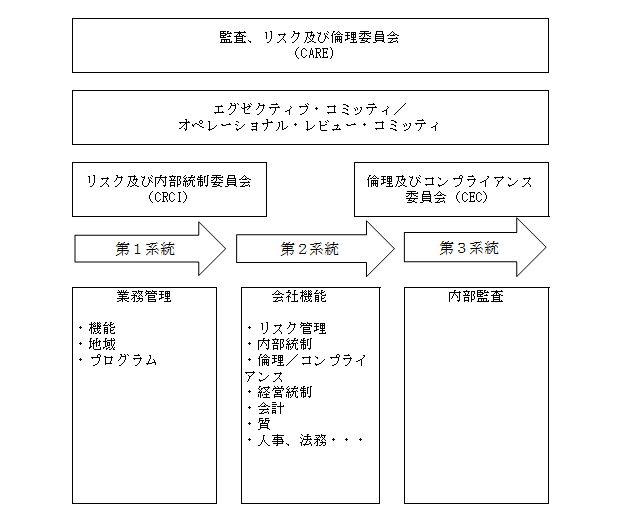
内部統制及びリスク管理システムは、業務を管理し、ルノー・グループの目標を達成する支援をする。
・ 内部統制システムは、財務、会計及び経営に関する情報の有効性、コンプライアンス及び信頼性を合理的に保証するためのプロセスの管理を目的としている。
・ リスク管理システムは、事業が目的を達成する能力を損なう可能性が高い主要なリスクの特定及び評価を行う。これは、これらのリスクをシニア・マネジメントが許容可能であると判断した水準で維持することを目的としている。
・ 内部監査は、その職務の一環として、内部統制及びリスク管理システムの機能を評価し、改善に向けた勧告を公表する。
内部統制及びリスク管理問題について専任の委員会に対して行う、最初の2つの統制報告系統:リスク及び内部統制委員会(Comité des risques et du contrôle interne)(CRCI)並びに倫理及びコンプライアンス委員会(Comité d’éthique et de conformité)(CEC)。その概要は上記「当事者及び組織」に記載されている。これらの委員会は時折、主題に関するプレゼンテーションの一環として、エグゼクティブ・コミッティ及びオペレーショナル・レビュー・コミッティに報告する。リスク及び内部統制委員会の目的は、内部統制及びリスク管理システムの有効性を定期的に検証及び評価することである。
第2及び第3の統制系統は、その業務の結果を監査、リスク及び倫理委員会(Comité de l’audit, des risques et de l’éthique)(CARE)に提示する。CAREの職務は、「2015年度における取締役会の専門委員会」に定められている。
その職務の過程において、法定監査人は会計及び財務情報の作成及び処理に関する内部統制を評価し、必要な場合は、勧告を発表する。
内部統制及びリスク管理システムの導入
ルノー・グループは、2つの事業セグメント、すなわち自動車及び販売金融で構成されている。販売金融には、独自の内部統制及びリスク管理に関するシステム及び組織があり、その概要は下記「販売金融:RCIバンク」に記載されている。自動車事業は3つの軸、すなわち、地域、会社機能及びプログラムを中心に組織されている。これらは、事業の戦略を設定し、QCD業績指標(品質/コスト/納期)を通じて毎日これを実施する一助となっている。但し、各分野には固有の特徴がある。
・ 「地域」の軸は、現場における事業を発展させる。地域は、事業及び利益をもたらす収益を最適化することについて責任を負う。
・ 「会社機能」の軸は、すべての事業機能を1つにまとめ、世界規模で責任を負う。会社機能は方針を定め、適切な基準、方法及び技能をプログラム及び地域に提供する。
・ 「プログラム」の軸は、自動車のライフサイクル及び関連サービスについて、世界レベルで責任を負う。プログラムは、自動車のラインナップを開発し、その収益性を管理する(コスト/価格のバランス)。
内部統制システムに関する指針
内部委任及び権限の分離
ルノー・グループは、命令系統体制に加え、サポート機能を担うマネジャーがルノー・グループ全体の関連機能の連絡担当者のリーダーシップを取れるよう職員報告システムを構築した。
意思決定プロセスは、どの分野及びどのレベルの業務執行マネジャーが決定を行うことができるかを決定する内部委任システムに基づいている。意思決定の権限を委任するためのすべてのルールは、イントラネット上で、職員に報告される。決定を行わなければならない場合、内部統制手続に従い、ワークフロー・チャートにより関係者が特定される。
一定の取引、とりわけ、子会社の資本、処分/買収、パートナーシップ、協業に関する取引及び原材料のリスク又は為替リスクに対するヘッジの制限は、一般方針に従い、意見を具申する専門家委員会の特別な検討の後に決定される。その後会長兼最高経営責任者が最終決定を行う。
機能及び任務の分離の原則は、独立した統制を促進し、事業、財産の保護及びその会計目的上の記帳に対応する任務及び機能を分離するため、ルノー・グループ内及びコンピューター・システム内のすべての階層及び機能レベルで求められる。
倫理指針及びルノー・グループの事業機能
会社機能は、導入される方針及び基準を規定し、発表する。これらはその後、事業レベルでのプロセスが倫理憲章及び対応する行動規範にその概要が記載された原則に従って機能することを確保するための手続及び事業手法として展開される。内部統制部門は、「最低統制基準」というタイトルの指針を配布しており、これには、実施され、事業スタッフの統制活動に組み込まれるべき主な統制が記載されている。
範囲
内部統制システムは、親会社及びすべての完全連結会社に適用される。リスク管理方針は、主要なリスクについてはルノー・グループのレベルで適用され、事業会社レベル(国、販売子会社及び/又は工場)及び車両プログラムで展開される。
内部統制及びリスク管理における主な当事者
ルノーの内部統制システムは、AMFの一般内部統制原則に従い、機能分散原則を遵守し、「内部統制及びリスク管理システムの組織」に記載された3つの統制レベルに従って実施されている。
・ レベル1は以下の通りである。
・ ルノー・グループのレベルで確定された内部統制及びリスク管理の原則及び方法を自己の責任の範囲内で適応及び適用させる業務管理。
・ 作業分野に関して設定された内部統制システム及びルノー・グループの倫理規範のほか、自らに固有の倫理規範を遵守することを期待されている従業員。
・ レベル2では、このシステムは、適切な適用及び有効性を評価するために常に監視されている。かかる監視は、以下の部門等により行われている。
・ 内部統制部門は、自己評価アンケート及びコンプライアンス・テストを利用している。また、何らかの欠陥が見つかった場合に行動計画が実施されるよう取り計らっている。
・ リスク管理部門:ルノー・グループの主要なリスクのマッピングを行うプロジェクト・マネジャー兼アドバイザーとして、プログラム及び地域における事業会社によるリスク・マッピング(製造又は販売のいずれに関するものであるかを問わない。)をサポートする。
・ ルノー・グループの業績及び内部統制部門は、その会社及び地域における代表者のサポートを受けて、現場においてこのプロセスを調整し、主導する。同部門は、全従業員による経営規則の遵守を徹底し、行動計画及び監視の調整において業務スタッフを支援する。
・ 「会社機能」として知られる部門は、事業機能に相当し、世界規模での方針、基準及び方法の制定を担当している。
・ レベル3には以下が含まれる。
・ 業績に対する統制を独立して客観的に評価する内部監査部門は、当該統制システムの改善方法を助言及び勧告し、報告書の形式でシニア・マネジメントに対して業務運営の統制の程度に関する合理的保証を与える。この報告書には、所見、3つの重要性のレベルに従って記載された勧告及び結論(強み/弱み、監査格付け等)が記載される。
内部監査は、ルノー・グループの自動車部門のすべての活動及び事業体について行われる。内部監査は、ルノー/日産子会社を収斂させた会社についても行うことができる。
内部監査は、内部監査の専門的慣行に関する基準(Référentiel Professionnel de l’Audit Interne)(RPAI)に従い、フランス監査・内部統制協会(Institut Français de l’Audit et du Contrôle Internes)(IFACI)によって証明される。当該基準は、方法、業務及び管理という3つのカテゴリーにわたる30の要件で構成されている。
監査計画は毎年作成される。この年次監査計画は、必要に応じて検討され、ルノー・グループのリスク・マッピングに基づいている。
監査の種類:
・ 社内及び社外のガイドラインの実施又は適用を統制するための法令遵守監査。
・ 業績目標及びベストプラクティスと比較した、業務統制及び実施されている方法の妥当性に関する外部評価及び客観的な概観を業務管理に提供するための効率性監査。この種の監査は、リスク管理計画の質及び効率性を評価することを求められる可能性がある。
・ 不正行為のリスクを抱えるプロセスを評価し、又は警告を受けて特定の調査を行うための不正行為監査。
・ 「不十分」という評価が出された過去の監査を受けて経営陣が策定した行動計画の実施を検証するためのフォローアップ監査。
内部監査から勧告が出されると、行動計画が策定される。当該計画は、監査対象者によって実施され、監査人によって検証される。
監査部門は、是正措置を監視し、極めて重大であるか又はある程度重大な勧告に関する進捗状況報告書を年に2回作成する。監査部門はこの報告書をルノー・グループのシニア・マネジメント及びCAREに提供する。
評価及び見通し
2015年度において、内部統制部門の業務は以下の点を重視した。
・ 2013年度に開始された措置を受けた、不正行為防止システムの強化。これには社内外の不正行為に関する意識の向上及び研修の実施が含まれていた。本年度重視されていたのは、社外の「CEO詐欺」のリスクに関する会社の意識を高めることであった。
・ 汚職リスク・マップの作成及び導入。これによりリスクにさらされている業務の監督が可能となる。
・ 業務スタッフによる権限の分離の調整を支援するため、内部統制部門は、リスクにさらされている主なプロセス(会計、在庫管理、購買等)に関する標準的なマトリックスを使用して、職務の分離を分析する方法を制定した。これは、現在会社全体で実施されつつある。
・ 内部統制システムの導入の程度を測定するため、10の基準(研修、診断、調整、ツールの適用等)が、内部統制原則の適切な実施を徹底することを目的として監視される。
・ すべての連結会社を対象とした、ルノー・グループのレベルでの自己評価アンケートの結果を活用するための報告・管理ツールの作成。
・ 購買及び自動車流通における活動に関連する自己評価アンケートの年次更新。
・ ルノー・グループの権限委任ハンドブックを簡素化及び拡張するためのプロジェクトの立ち上げ。これは2016年初頭に活動を開始する。
・ 当社のリスク管理プロセスに関連するすべての者をまとめることを目的とした、複数年にわたるルノー・グループ全体のプロジェクトの継続。事業リスクに重点を置いたこのアプローチは、プロセス及びパフォーマンスを確保するために極めて重要である。
・ 基本内部統制原則(以下「最低統制基準」という。)等、事業スタッフ向けのツールの年次更新。これは、統制活動の基準となる。
・ データマイニング・プロジェクトの一環としての多数のコーディネーターの導入。これによって2016年度の目標が確認された。
2016年度に重視されるのは、データマイニング・プロジェクト等の過年度に開始された特定のイニシアチブ及びプロジェクト、並びに統制及びリスク監視システムの開発の継続である。
技能を獲得するための研修
主要な会社事業分野及び機能において、職員の専門性の基準を向上させるためにスクールが設置された。このスクールは、業績を向上させ、経営陣の期待により応えるための手段として、従業員向けの研修に対する強い信念を反映している。
内部統制部門は、会社内の事業マネジャー向けの具体的かつ追加的な研修プログラムを開始した。内部統制部門は、2015年度には110名に対して研修を行った。過去2年間で内部統制に関与するすべての従業員が研修に参加した。また、コミュニケーションに関する取組みが、350名のマネジャー及び20のマネジメント・コミッティに対して展開されている。
内部統制の実施及びリスク管理の目的
リスク管理
グローバルリスク管理システムは、リスク管理部門(Direction du management des risques)(DMR)によって、当社が使用するすべての組織原則及び手法の概要を記載した文書に正式にまとめられた。
ルノー・グループは、ひとつには、広範囲なリスクを特定し、その後、マッピングするという方法に基づいて、また、ひとつには、リスクを排除、回避、防御又は移行させることによりこれらのリスクに対処するアクション・プランの実践という方法に基づいて、リスク管理手法を適用させる。この方法は、ルノー・グループ、事業体及び車両プログラムに適用される。主要リスクのマッピング(下向き及び上向き)が、リスク及び内部統制委員会、グループ・エグゼクティブ・コミッティ並びに監査、リスク及び倫理委員会に提示され、これらによって検証される。
リスク管理部門は、任務を実行するために、2つのネットワークに依拠している。
・ ひとつは、事業会社(国、販売子会社及び/又は工場)の場合には主に業績及び統制の機能を果たす従業員、またプログラムの場合には品質機能を果たす従業員で構成されている。これらの従業員は事業リスク管理者(Risk Managers Opérationnels)(RMO)として知られている。彼らは、事業体及びプロジェクトにおいて業務上でリスク管理システムを実施する場合にリスク管理部門と協力する。
・ もうひとつは特定分野のリスクを管理する専門家で構成されている。これらのリスクには、すべての会社に共通するものもあれば、ルノーの活動分野の1つに特有のものもある。これらの専門家は、専門リスク管理者(Risk Managers Experts)(RME)として知られており、それぞれの専門分野における制度化されたリスク管理プランについてコンサルティングを行う。
ルノー・グループがさらされているリスクファクターに関する説明は、上記「リスク管理」に記載されている。分析は、ルノー・グループ内のリスクの種類(リスク・ユニバース)に基づいて行われている。リスク管理方針及び保険契約に関する詳細もこの中に記載されている。
・ 戦略に関連するリスク
・ ガバナンスに関連するリスク
・ グループを横断する事業リスク
・ 製品、サービスの定義に関連するリスク
・ 製品、サービスの設計に関連するリスク
・ 購買に関連するリスク
・ 上流のロジスティクスに関連するリスク
・ 製造に関連するリスク
・ 下流のロジスティクスに関連するリスク
・ 製品及びサービスの販売に関連するリスク
・ 財務リスク
・ 品質リスク
・ 人事リスク
・ ITリスク
・ 法律に関するリスク
内部監査部門は、シニア・マネジメントにより実証され、CAREにより承認される、当社の主要なリスクに関する監査計画を策定するために、リスク・マップを使用して最も適切な監査対象項目を特定し、リスク・カバレッジを査定する。この監査業務を通じて、内部監査部門はDMRに対して、主要なリスクを管理する効果的な水準についての識見を提供する。
評価及び見通し
2015年度、リスク管理部門の活動は以下に重点を置いた。
・ 製造及び販売の両方の活動の観点から、約60の事業会社が行うグループを横断するリスクの評価を重視する、「上向き」(ボトムアップ)のリスク評価アプローチを継続すること。
・ 2014年度に更新されたマッピングにおいて特定された主要なリスクの管理を改善するためのプロセスを強化すること。
・ 関連する事業体の事業リスク管理者と共に実施される、「国」、「工場」及び「販売子会社」のリスク・マッピングの実施において、方法面での支援を行うこと。
・ 優先される自動車プロジェクトのリスク・マッピングの作成においてプログラム部門を支援し、事業会社の事業に関連する主要なリスクのマッピングにおいて事業会社を支援すること。
さらに、従業員の間でリスク文化の意識を向上させる措置が引き続き行われた。
2016年度において、リスク管理部門は、現在の活動に加えて、以下の取組みに集中する予定である。
・ ルノー・グループにとっての主要なリスクのマッピングを実施し、ルノー・グループの次期戦略計画を策定すること。
・ 事業会社(「国」、「工場」、「販売子会社」)において実施されたリスク・マッピングから生じた新たなプロセスを調整すること。
・ 事業会社及び車両プロジェクトのリスク・マッピングを実施する際の支援を継続すること。
・ リスク文化の意識を向上させる措置(コミュニケーション及び研修)を講じること。
法律、規制及び当社の定款の遵守
法律及び規制の遵守は内部統制の主要な目的であり、規制の遵守を確保する手段を利用できるよう取り計らわなければならない。この点については、倫理及びコンプライアンス委員会(CEC)が管理している。内部統制部門内にある規制遵守担当役員は、意思決定部門(技術に関する規則、法務、人事、環境等)が、規制の遵守を保証するための信頼できる手続を実施していることを徹底する責任を負っている。法務部が、この点についてサポート及び支援を提供する。
規制遵守部門が既存の手続を評価する方法を開発し、CECに承認された。この方法は、規制の対象となっているすべての分野に適用されている。実施されている組織及びプロセスに関するこの評価と並行して、規制遵守担当役員及び法律遵守担当役員は、各意思決定部門と協力して、規制を遵守しない場合のリスクの重大さを順位付けした(「企業環境に関連したリスク」のリスク要因を参照のこと。)。
この方法は規制の対象となっているすべての分野に適用されており、リスク管理及びその重大さの水準を評価するために定期的に更新される。評価の頻度は6か月から3年の間であり、過去の評価でのリスクの重大さ及び管理の水準によって異なる。
システム全体が、規制遵守部門の内部統制手続により管理されている。
活動の管理
内部統制システムは、方法及び手続の枠組みを使用して、実施されている内部プロセスが適切に機能するよう徹底することを目的としている。事業プロセスはQCD(品質/コスト/納期)の指標を指針とする。リスクは、当該指標について、事業体のマッピング、車両プログラムのリスク・マッピング、自己評価アンケート及び業績レビューの一環として分析されている。
財務、会計及び経営に関する情報の質及び信頼性
シニア・マネジメントは、複数年計画及び年次予算に従い、ルノー全体の目的並びに各地域、各事業及び各プログラムへの資源の配分に関する情報を報告する。ルノー・グループの経営管理は2つの各事業部門、各地域、各機能及び各プログラムのインストラクション・メモランダムを作成する。これらのメモランダムには、考慮されるべきマクロ経済の仮定(為替レート、金利、インフレ率、原材料価格等)、翌会計年度中に測定される財務及び非財務指標、日程表並びに活動範囲の区分が明記される。各地域は、その責任の範囲内で子会社に対し、その事業機能に特有の要素を追加した後、これらのインストラクションを送付する。
業績及び管理機能は、当該組織の様々なレベル(ルノー・グループ、事業部門、地域、機能、プログラム)の業績に刺激を与え、かつ、これを測定する。
経営管理は、各事業の特性が考慮されるよう、分散されている。その任務は、企業管理及び報告部門(Corporate Control and Reporting Department)が定期的に作成するインストラクションに明記されている。
ルノー・グループの経営管理モデルにおける当該機能の役割は、以下の通りである。
・ ルノー・グループの経済目標及び予算目標を策定すること。
・ 内部統制システム及びルノーのリスク管理プロセスを実施すること。
・ ルノー・グループの事業体、地域、機能及び車両プログラムの業績を測定し、特にフリー・キャッシュ・フローに関する指標を監視することにより、ルノー・グループの調整を行うこと。
・ あらゆるレベルの経営上の決定案について経済的分析を行い、基準、計画及び予算が守られているか否かをチェックし、経済的妥当性を評価し、また、それぞれの勧告において意見及び勧告を表明すること。
ルノー・グループは、管理指針を使用して会計及び財務情報を作成している。これらの指針は、業務スタッフに標準的な管理手続を提供することを目的としている。
すべてのルノー・グループの事業体のスタッフは、経営、内部統制及びリスク管理機能に関するイントラネット・ポータルを通じてすべてのドキュメンテーションを入手することができる。ドキュメンテーションには以下が含まれる。
・ すべての基準、規則及び指示:事業特有のものか、ルノー・グループ全体にわたり適用されるものであるか否かは問わない。
・ 経済ディクショナリー:ルノー・グループの事業運営の指針として使用される主要なコンセプト及び全体像を従業員がより深く理解するのに役立てることを目的としている。
会計及び財務データに関する内部統制システムはAMF参照フレームワークに基づいている。当該システムは、会計のための財務データの作成プロセス、予測プロセス及び財務報告プロセスだけでなく、本情報の提示に至る運用プロセスのアップストリームもカバーしている。
ルノー・グループの情報システムにより、現地の会計規則及びルノー・グループの会計規則のそれぞれに従って同時に会計情報を提供できる。このシステムによって、データが短期間で集中・統合されても、データの整合性を維持することが確保される。子会社の管理取締役及び財務取締役は、同じ子会社の会長兼CEOの業務権限の下にあり、またルノー・グループの会計部門(Group Accounting)(DCGr)の取締役の機能権限に基づき、財務諸表を作成する責任を負う。
ルノー・グループは、表示及び評価基準を定めるマニュアルを設置している。このマニュアルは、毎年更新され、財務情報の報告が一様になされるよう、すべての事業体に対して提供される。
財務諸表作成において適用される原則
ルノー・グループの連結財務諸表は、国際会計基準審議会(IASB)により公表された国際財務報告基準(IFRS)に基づき作成され、年度末に欧州連合の官報にて公表された規制によりその適用について承認を受けている。
ルノー・グループの会計部門は、ルノー・グループの最高財務責任者により直接管理されており、「会計基準」に関する部門を設置している。会計部門は、一般的な会計規則の適用を実施させる権限を有する。当社の従業員は、IFRSの変更及び改訂について定期的に報告を受ける。
ルノー・グループは、その活動を自動車事業及び販売金融事業(RCIバンク)という2つの別々の事業部門に分けているが、すべての連結対象事業体に共通する会計規則に基づいて構築された単一の連結システムを使用して連結財務諸表を作成している。
ルノー・グループは、半期報告書及び年次報告書を公表している。これらの報告書は、2つの決算日前の日付(6月締めの報告書については5月31日、12月締めの報告書については10月31日)に基づいて事前に作成されている。概要会議は、継続して行われているシニア・マネジメントとの対話プロセスの一環として、法定監査人らと共に企画され、シニア・マネジメントが出席する。CAREは、開示された財務及び会計情報の承認プロセスの主要な段階すべてに関与する。
財務報告
財務に関するコミュニケーションの重要性が増していること、その様々な形態及び質の高い財務情報の開示を行う絶対的な必要性を踏まえ、ルノー・グループは、ルノー・グループの財務に関するすべてのコミュニケーションを財務部門(Financial department)の財務関係部門(Financial Relations department)に委任し、要求されている、信頼性があり高品質な情報を提供するための財源を当該部門に与えた。
財務関係部門は以下を担当する。
・ 金融市場とのコミュニケーション。
・ 投資家及び個人株主との関わり。
・ 財務格付機関との関わり。
・ 社会的に責任のある投資に特化したアナリスト及び投資家との関わり。
・ 規制当局(AMF)との関わり。
・ 半期及び年次の財務報告書並びに四半期データの作成のほか、AMFへのRDの提出。
販売金融:RCIバンク
RCIバンクは、銀行・金融規制を遵守する内部及びリスク管理システムを有している。このシステムは、適切な行動計画を実施することにより、当社におけるリスク・エクスポージャーの可能性を低減させることを目的としている。本項では、以下のテーマを取り扱う。
・ RCIバンク・グループの組織
・ RCIバンク・グループ内の内部統制及びリスク管理に関する一般的な枠組み
・ 内部統制及びリスク管理に関与する組織及び当事者
RCIバンク・グループの組織
RCIバンク・グループの組織は、販売金融に関連する商業活動を発展させ、顧客との取引を管理し、国際的発展を支援するためにサポート機能に対してよりグローバルな使命を与えることを目的としている。この組織のリーダーシップは、事業プロセスのマッピングに基づいており、3つの要素で構成されている。
・ 階層的系統:
・ グループのシニア・マネジメント組織であるRCIバンク・グループのエグゼクティブ・コミッティが、取締役会の監督の下、RCIバンクの方針及び戦略を導入する。
・ マネジメント・コミッティが、目標を達成するために必要な事業の実施においてエグゼクティブ・コミッティと連絡を取る。
・ 機能系統。これは、機能及び活動部門で構成され、以下の職務を有する。
・ 具体的な方針及び業務規則(ITシステム、人事、財務方針、信用リスク管理等)を定めること。
・ 業務部門をサポートし、当該部門が定めた方針が適切に実施されるよう徹底すること。
・ 監視:
・ 2014年度において、CRD IVの適用に従い、グループの監視は、会長及びCEOの職務の分離により強化された。リスク機能に代わるリスク管理部門も創設された。
・ 2015年度現在、さらに監視を強化するため、取締役会は以下の5つの委員会を頼りにしている。すなわち、リスク委員会、報酬委員会、指名委員会、戦略委員会及び監査会計委員会である。
RCIバンク・グループにおける内部統制及びリスク管理に関する一般的な枠組み
RCIバンクは、当社の目標に関連して特定された主要なリスクの特定、分析及び管理を目的とした、グローバル内部統制システムを有している。RCIバンク・グループの内部統制員会は、このシステムに関する一般的な枠組みを検証した。当該枠組みは内部統制憲章に記載されている。
この憲章は、グループ全体に適用されるシステムを定義しており、特に以下を明記している。
・ 内部統制管理のための一般的な取決め
・ 子会社、支店及び合弁会社に関する地域的な取決め
・ 様々な機能分野に関する特別な取決め
RCIバンク・グループのグローバル内部統制システムには、以下の3つの介入段階が含まれる。
・ 第1段階は、各部門及び各地理的位置にて各自で調査を行う仕組みとなっている。これらの事業体は、とりわけ、自己の業務分野における既存の手続を適用し、関連するすべての統制を行う責任を負う。主に運営面では、第1段階の統制は、そのために特別に訓練を受けた各子会社のプロセス担当者によって実施され、主要なリスクすべてが取り扱われる。
・ 第2段階は、恒久的管理部門(Permanent Control department)が主導し、各地域の内部管理者が調整を行っている。この内部管理者は事業部門から独立しており、事業が合法的であり法令を遵守していることを徹底するために検査を行う。
・ 第3段階は、独立した監視機関(監督当局、特別に委任を受けた独立した企業等)及びRCIバンク・グループの監査及び定期的管理部門(Audit and Periodic Control department)によって実施される。当該部門は、監査会計委員会(Audit and Accounts Committee)により承認された年次監査計画を実施する。この統制は、事業が法令を遵守し、手続が尊重されることを確保し、実際に負担しているリスクの水準を評価し、恒久的な統制システムの有効性及び妥当性を確保する。
その職務の過程において、法定監査人は会計及び財務情報の作成及び処理に対する内部統制を評価し、必要な場合は勧告を発表する。
事業リスク管理システムは、RCIバンク・グループのすべてのマクロ・プロセスを対象としており、以下のツールを含んでいる。
・ すべてのRCIバンク・グループの連結子会社において導入されている事業リスク・マッピングは、主要な事業リスクを特定する。その後、これらのリスクが定期的に管理及び監視される。この事業リスク・マッピングは、機能部門によって毎年更新され、プロセス担当者によって評価される。
・ 事業リスクに関連するシステムが以下のリスクについて実施されている。すなわち、法令不遵守のリスク、内部不正行為のリスク、必要不可欠又は重要なサービスをアウトソーシングする際のリスク、マネーロンダリングのリスク、テロリズムへの資金供与のリスク及び汚職のリスクである。
・ 予防措置及び是正措置を実施し、規制、リーダーシップ及び経営に関する報告書を作成できるよう、事件データベースが事業リスク事件に関するデータを特定する。このシステムは、特定の事件について、ルノー・グループのエグゼクティブ・コミッティ、取締役会並びに倫理及びコンプライアンス委員会(CEC)のほか、フランスの金融健全性監督・破綻処理機構(ACPR)に直ちに報告すべき基準を定めている。
・ 設定された警告基準によって、事件が発生する前に予防措置を実施するため、主要リスク指標が一定の極めて重要な事業リスクの進展を監視する。これらの指標は、事業及び一般顧客、与信ネットワーク、借換、会計及びITプロセスにおいて定義されている。
内部統制及びリスク管理に関与する組織及び当事者
・ 取締役会は、監督機関として、以下の責務を負っている。
・ 当社の事業戦略について決定し、効果的で賢明な経営が確実に行われるよう、エグゼクティブ・ディレクター及びエグゼクティブ・コミッティによる監督手順の実施を監督する。
・ リスクを取り、管理し、監視し、軽減するための戦略及び方針を承認し、定期的に見直す。
・ ガバナンス・モデルを精査し、その効果について定期的に評価し、欠点を是正するための是正措置が確実に講じられるようにする。
・ 公表及びコミュニケーションのプロセスを監視し、当社が公表及び開示する予定の情報の質及び信頼性を確認する。
このように、取締役会は、フランスの金融健全性監督・破綻処理機構(ACPR)に提出する内部統制に関する年次報告書を承認するために、少なくとも年に1度、内部統制システムを見直す取締役会議を開催する。
取締役会は、その職務において、以下の様々な委員会の支援を受ける。
・ 監査会計委員会は1年に2回開催される。財務諸表の作成、提示及び監視、個別財務諸表及び連結財務諸表の法定監査の監督、法定監査人の独立性の監視、内部統制システム及びリスク管理制度の効果の検証、監査計画の検討並びに実施された監査の分析について責任を負う。
・ リスク委員会は1年に4回開催される。その役割には、リスク・マップの精査及びリスク定義の承認のほか、取締役会のリスク選好に沿って、また、監督の面で取締役を支援する目的で、RCIグループリスク限度を分析及び承認することが含まれる。また、限度又は通知基準を超えた場合、行動計画の分析についても責任を負い、製品及びサービスの価格設定システムの精査についても責任を負う。リスク委員会は、報酬委員会と並行して、報酬方針が当社のリスク・エクスポージャーに適合しているか否かを精査する任務も負っている。
・ 報酬委員会は1年に3回開催される。当社役員及びリスク管理部門責任者の報酬を精査し、リスク及びリスク管理に影響を及ぼす個人に関する取締役会の決定を準備する。また、団体協約の遵守を徹底し、幹部社員の報酬を規定する原則及び規則を定め、年次報酬方針審査を行う責任も負っている。
・ 指名委員会は1年に3回開催される。取締役を取締役会に推薦する任務を負っている。また、取締役会の年次審査も担当している。この審査には、取締役会の構成、メンバー、男女の多様性並びに取締役の知識、技能及び経験の幅広さが含まれる。指名委員会は、エグゼクティブ・ディレクター、最高経営責任者、執行副社長及びリスク管理部門の責任者の推薦を取締役会に提出する。
・ 戦略委員会は1年に4回開催される。その役割は、戦略計画の導入を分析し、様々な戦略的プロジェクトの審査及び承認を行うことである。
・ エグゼクティブ・コミッティは、グループの経営管理を担当しており、RCIバンクの方針及び戦略を指揮する。
エグゼクティブ・コミッティは、以下の委員会の支援を受けて、グループのリスク管理を監督する。
・ 財務委員会は、以下のテーマを審査する。すなわち、グループの様々な地域及び子会社における、経済分析及び予測、資金調達コスト、流動性リスク、金利リスク並びにカウンターパーティリスクである。ルノー・グループ内の移転価格に対して必要な調整を行うために、RCIホールディングの貸借対照表及び損益計算書の分析も行われる。
・ クレジット委員会は、子会社及びグループのコミットメント責任者の承認限度を上回るコミットメントを承認する。
・ 顧客財務・リスク委員会は、顧客組成の質及びベンチマーク子会社の業績を回収の観点から評価する。販売店ネットワーク内において、残存するポートフォリオ及び在庫回転率の変動が、ディーラー及びポートフォリオ分類の変動と共に審査される。
・ 規制・バーゼルIII委員会は、健全性監督及び行動計画に関する主要な規制上の変更を検討し、社内格付モデル及び関連する管理方針を検証する。
・ 内部統制・事業リスク・コンプライアンス委員会は、グループ全体の内部統制システムを監督し、質及び関連する手続を監視し、資源、制度及び手順を適合させる。事業リスク管理方針及び法令遵守管理システムの原則を定め、管理し、監督する。また、行動計画を追跡する。この委員会は各子会社内にも存在する。
・ 恒久的管理部門(Département du contrôle permanent)(DCP)の取締役は、リスク管理取締役に報告を行い、組織のコンプライアンスに関する恒久的管理及びグループ全体に関する一般的な内部統制システムの指揮について責任を負う。RCIバンク・グループの子会社における内部統制の観点から、恒久的管理部門の取締役は、機能上自らに報告する内部管理者によるサポートを受ける。内部管理者は、階層上、子会社のCEOに報告する。恒久的管理部門の取締役は、RCIバンク・グループ部門における内部統制システムを管理するため、調整機能における従業員のサポートを受ける。
・ プロセス担当者が各マクロ・プロセスに割り当てられており、第1段階の手続及び統制の準備及び更新に責任を負っている。
・ 規制監視担当役員は、優れたコーポレート・ガバナンスを確保するために実施されているコンプライアンス管理システムの一環として、RCIバンクに影響を及ぼす規制上の変更を監視し、分析し、業務スタッフに通知する責任を負っている。
・ RCIバンク・グループの監査及び定期的管理取締役は、CEOに報告を行い、恒久的管理部門からは独立している。監査会計委員会が検証した年次監査計画に基づき、様々な子会社と協力する。報告書に記載される監査結果(勧告を含む。)は、内部統制委員会及び監査会計委員会に提出される。実施される統制は取締役会にも伝達される。これらの統制は年次内部統制報告書において提示される。当該報告書は、フランスの金融健全性監督・破綻処理機構(ACPR)に提出される。
経営組織
上記4.-(2)「2016年4月1日における経営組織」を参照のこと。
追加情報
株主総会
株主総会は、法令の規定に従って招集される。2015年1月1日以降、総会に出席する権利は、フランス商法第L.228-1条に従い、株主の名前又は株主の代理として登録されている仲介機関の名前での株式記録上の登録によって、証明される。この登録は、フランス商法第L.211-3条に従い、株主総会の2営業日前の午前0時(パリ時間)までに、当社によって保有されている記名株式の口座又は公認の仲介機関により保有されている無記名式株式の口座に行われなければならない。公認の仲介機関により保有されている株式記録への無記名株式の登録は、かかる仲介機関により発行される出席証明書により証明される。
株式及び議決権
株式は、法律により定められる規定及び条項に従って口座に登録される。全額払込済の株式は、所有者の裁量により、記名式又は無記名式となる。但し、全額払込済でない株式は記名式でなくてはならない。
株式は、フランスの規制の限度内で、所有者に議決権を付与する。
特定可能な無記名式株式
当社には、現在又は将来においてその株主総会において議決権を有している株主であることを確認するために、適切な法令上の規定を利用する権限がある。
株式保有の開示
特定の割合の株式資本又は議決権を有する場合、株主は当社に通知を要するという法律上の要件に加え、株式資本若しくは議決権の2%超の株式数、又はこのパーセンテージの倍数でかつ株式資本若しくは議決権の5%以下の株式を有することとなったすべての株主又は資産管理会社は、所有株式数の合計を当社に通知する。この開示は、国務院(Conseil d’État)の命令に定められた期間内に配達証明付書留郵便によりなされ、当該期間は株主の持分が当該基準以上となった株式の登録が行われた日から開始する。5%を超える場合、上記の開示要件は株式資本又は議決権の5%を超えた1%毎に適用される。上記の基準を決定する目的上、間接的に所有される株式又はフランス商法第L.233-7条及び第L.233-9条の規定に沿って保有する持分等価物もまた、考慮される。申告者は、上記の申告には前記の意味において所有又は保有されるすべての株式が含まれることを証明し、また取得日を示さなくてはならない。開示要件は、所有する株式数が上述の基準の、2%又は場合により1%減少した場合も同様に適用される。
上記の条件が遵守されない場合、申告されるべきであった割合を超える株式は、合計で1%以上の株式資本を所有する1人又は複数の株主により総会において要求される限り、要求される開示がなされた後2年間すべての株主総会において議決権を剥奪される。
当社の株式及び議決権に関する株主契約
株式譲渡に対する制限
ルノーSA、日産自動車株式会社、ルノー-日産b.v.及びダイムラーAGにより2010年4月7日に締結された長期戦略的協力に関する業務提携基本契約の一環として、当事者は、フランス商法第L.225-100-3条に従い、以下のことを確約した。
‐ ロックアップ・コミットメント:業務提携基本契約の締結日より5年間、ダイムラーは、他の当事者との事前の合意なく、ルノーに対する持分を譲渡しないことを約束する。但し、かかる譲渡がすべてのルノー株式に関係するもので、受益者がルノーの競合他社ではない場合、このロックアップ・コミットメントは以下のケースに適用されない。(i)子会社への譲渡、(ii)ルノー取締役会の勧告によるルノー株式の公募、(iii)ルノーの支配の変更。5年間の期間終了前に業務提携基本契約が解除された場合、このコミットメントは、時期を早めて終了する。
‐ ファースト・オファーの権利:(ロックアップ・コミットメント終了時、又は譲渡の権限を有する場合ロックアップ・コミットメントの期間中に)ダイムラーがルノー株式の譲渡を望む場合、ルノーは、かかる株式を取得できるファースト・オファーの権利の利益を享受する。ルノーがこの権利を行使しないことを選択する場合、ダイムラーは、ルノーの競合他社ではない第三者に対してかかる株式を売却するか、又は市場でかかる株式を売却することができる。
‐ 敵対的株式公開買付の場合のコミットメント:ロックアップ・コミットメントの終了後、ダイムラーは、ルノー取締役会の承認を得ていないルノーに対する株式公開買付に応募しないことに同意する。このコミットメントは、業務提携基本契約の終了時に終了する。
フランス政府が保有する株式に付された議決権の自由な行使に対する制限
ルノーと日産の間及びルノーとフランス政府の間で、両株主によるルノーへの投資のバランスを回復すること、及びこの機会にルノー・日産アライアンスの継続及び発展を確実にすることを目的として行われた協議を背景として、2016年2月4日、ルノーSA及びフランス政府は、フランス政府が有する議決権のうち、ルノーの年次株主総会が承認すべき一定の決定に関するものについて上限を課すことを目的とするガバナンス契約を締結した。
この制限は、年次株主総会において達成される定足数によって変わる。
‐ 問題となっている総会に本人又は代理人が出席している株主が保有する株式の数が議決権付株式(1株につき1個又は2個の議決権)の70%以下である場合、フランス政府の議決権の上限は、ルノーが行使可能な議決権の17.9%に設定される。
‐ 問題となっている総会に本人又は代理人が出席している株主が保有する株式の数が議決権付株式(1株につき1個又は2個の議決権)の70%超である場合、フランス政府の議決権の上限は、ルノーが行使可能な議決権の20%に設定される。
フランス政府の議決権に対する上限の設定は、定時株主総会が権限を有するすべての決定に影響する。但し、以下の決定は例外であり、政府は自らが保有する2倍の議決権をすべて行使することができる。
‐ 利益の配分、配当及びその支払日の決定
‐ 配当支払の全部又は一部を現金又は株式で受領する選択権
‐ フランス政府を代表する取締役の任命、その任期の更新又は取締役会による当該任命の追認
‐ フランス政府を代表する取締役の解任
‐ 重要な資産の売却の承認
‐ 規制された契約のうち、フランス政府の代表者が取締役会において当該契約に反対票を投じたもの
‐ 1ブロック以上の株式を特定された1以上の株主から買い戻すプログラムの場合に、取締役会に対し、ルノー株式の取引を行う権限を授与すること
臨時株主総会に関しては、フランス政府はその議決権のすべてを行使することができる。但し、以下の決定については例外であり、フランス政府の議決権には上限が課される。
‐ 権限又は権力をルノーの業務執行機関へ委任する場合において、その条件が、決定に先立つ5年間にわたって証明されている通り、ルノーの既存の慣行に合致している委任の承認又は更新
‐ ルノー・グループの従業員及び役員に対して、ストック・オプションを付与し、賞与株式を配分し、又は資本へのアクセスを提供する株式若しくは有価証券を発行するために取締役会に認められた決定又は委任
‐ 職務の遂行に関する年齢制限又は取締役及びシニア・エグゼクティブ・オフィサーの任期の変更
‐ 本社の移転(但し、フランス国外を除く。)
フランス政府がルノーの取締役会の勧告に従って議決権を行使する場合、フランス政府以外の株主が提出した決議に対して上限は課されない。
議決権に対する上限の設定は、以下に該当する場合は適用されなくなる。
‐ 日産がルノーの株主総会において自らが保有する株式に付された議決権を行使した場合。
‐ 2002年3月28日にルノーと日産の間で締結された改訂アライアンス基本契約(2005年4月29日、2012年11月7日及び2015年12月11日になされた改訂を含む。)が改訂され、フランス政府の代表者が当該変更について取締役会において賛成票を投じなかった場合、又は、当該改訂アライアンス基本契約が解除された場合。
また、以下の期間においては上限が停止される。
‐ いずれかの者が、ルノーの有価証券に関する公募を開始した場合、その発表時から募集期間の終了時まで。
‐ ある者(但し、フランス政府は含まれないが、日産は含まれる。)が、単独で又は協力して、直接的又は間接的に、直ちに又は時間をかけて、当社の資本又は議決権の15%超に相当する投資又は経済的エクスポージャーを保有する場合は、いつでも。
フランス政府がコーポレート・ガバナンス契約に基づく自らの約束に違反した場合、ルノーは、フランス政府が保有するルノー株式のすべてを無記名式株式に転換するよう求めることができる。これにより、当該株式に付された2倍の議決権が2年間剥奪されることになる。
BNPパリバ・セキュリティーズ・サービシズは、ルノーの登録機関であり、フランス政府が保有するルノー株式が保管されている記名式株式口座の管理を通じて上限設定メカニズムの実施を支援する。その関与の条件はコーポレート・ガバナンス契約の実施に関する契約に定められている。当該契約は、2016年2月4日に、ルノー、フランス政府及びBNPパリバ・セキュリティーズ・サービシズの間で締結された。
ルノーとダイムラーの間に協力活動が存在しないこと
ルノー及びダイムラーは、フランス商法第L.233-10条に定義されている意味において、直接又は間接的に、協力して行動しないことを宣言している。当社が知る限りにおいて、また、レジストレーション・ドキュメントの提出日現在、当社の株主間における関係を規定する株主協定はなく、また、協力活動もない。
監査
法定監査人憲章
法定監査に関して、ルノーは、2004年、法定監査人の任務及び独立性についての憲章を率先して草稿し、法定監査人と共にこれに連署した。かかる憲章は、ルノー・グループ(親会社並びにフランス及び海外の子会社)と法定監査人との関係を規定している。この憲章は、2014年度における監査役会の更新の一環として、また、法定監査に関する規制の変更を考慮するため、2014年度末に改訂された。
監査人
常勤法定監査人
KPMG S.A.
ジャン-ポール・ベルティニ(Jean-Paul Vellutini)及びローラン・デ・プラース(Laurent des Places)が代表。
トゥールEqho
ガンベッタ通り2
CS60055
92066 パリ・ラ・デファンス
(Tour Eqho, 2, avenue Gambetta, CS60055, 92066 Paris La Défense)
業務を執行した公認会計士の氏名:ジャン-ポール・ベルティニ及びローラン・デ・プラース
KPMGは2014年4月30日の合同株主総会で、6年の任期で任命された。この委任は、2019年の財務諸表を承認するために招集される株主総会後に満了する。
監査業務に係る補助者の構成:当社の2015年度監査業務には2名の公認会計士及びその他の専門家数名が関与した。
EYオーディット(EY Audit)
アイメリク・ドゥ・ラ・モランディエール(Aymeric de La Morandière)及びベルナール・エレール(Bernard Heller)が代表。
トゥール・ファースト
プラース・デ・セゾン 1-2
92400 クールブヴォワ‐パリ・ラ・デファンス1
(Tour First, 1-2, place des Saisons, 92400 Courbevoie - Paris La Défense 1)
業務を執行した公認会計士の氏名:アイメリク・ドゥ・ラ・モランディエール及びベルナール・エレール
アーンスト・アンド・ヤング・オーディットは、フランス経済財務省の命令により1979年3月27日に初めて任命された。この委任は、その後、1996年6月7日、2002年4月26日、2008年4月29日及び2014年4月30日の合同株主総会で、それぞれ6年の任期について更新された。この委任は、2019年の財務諸表を承認するために招集される年次株主総会後に満了する。
監査業務に係る補助者の構成:当社の2015年度監査業務には2名の公認会計士及びその他の専門家数名が関与した。
予備法定監査人
KPMGオーディットID S.A.S.(KPMG Audit ID S.A.S.)
KPMG S.A.の予備監査人
イムーブル・ル・パラタン
クール・ドゥ・トリアングル3
92939 パリ・ラ・デファンス
(Immeuble Le Palatin, 3, cours du Triangle, 92939 Paris La Défense)
KPMGオーディットID S.A.S.は、2014年4月30日の合同株主総会により、KPMG S.A.の予備監査人に6年間の任期で任命された。その委任は、2019年の財務諸表を承認するために招集される年次株主総会後に満了する。
オーディテックス(Auditex)
EYオーディットの予備監査人
トゥール・ファースト
プラース・デ・セゾン 1-2
92400 クールブヴォワ
パリ・ラ・デファンス1
(Tour First, 1-2, place des Saisons, 92400 Courbevoie - Paris La Défense 1)
オーディテックスは、1996年6月7日の合同株主総会により、EYオーディットの予備監査人に6年間の任期で初めて任命された。その委任は、2002年4月26日、2008年4月29日及び2014年4月30日の合同株主総会で、それぞれ6年の任期について更新された。その委任は、2019年の財務諸表を承認するために招集される年次株主総会後に満了する。
関連当事者間の契約及びコミットメントに関する法定監査人の報告書
2015年12月31日に終了した年度に係る財務諸表を承認する株主総会
株主各位
貴社の法定監査人としての資格において、私どもは関連当事者間の契約及びコミットメントについてここに報告する。
私どもは、私どもに提供された情報に基づき、私どもに提示されたか、又は私どもの業務遂行において特定した可能性がある契約及びコミットメントの条件並びにこれらが貴社の利益にかなう理由について通知するよう求められている。私どもは、これらが有益若しくは適切であるか否かについて意見を述べること、又は当該契約及びコミットメントの存在を確認することを求められていない。フランス商法(Code de commerce)第R. 225-31条に従い、これらの契約及びコミットメントの承認に先立ち、これらに起因する便益を評価するのは貴殿の責任である。
また、私どもは、該当する場合、フランス商法(Code de commerce)第R. 225-31条に従い、株主総会によって既に承認された契約及びコミットメントの当年度中の実施について通知することを求められている。
私どもは、この種の業務に関連して全国会計監査役協会(Compagnie nationale des commissaires aux comptes)が公表した専門的指針を遵守するために必要であると私どもが考える手続を履行した。これらの手続は、私どもに提供された情報が、当該情報の抜粋元である文書に合致していることを検証することである。
株主総会による承認のために提出された契約及びコミットメント
当年度中に承認された契約及びコミットメント
私どもは、フランス商法(Code de commerce)第L. 225-40条に従い、特定の関連当事者間の契約及びコミットメントについて通知を受けた。これらは、貴社の取締役会から事前の承認を受けていた。
1 フランス政府との間で締結されたもの
関係者
パスカル・フォーレ氏及びマルタン・ヴィアル氏(フランス政府を代表する貴社の取締役)
性質及び目的
2015年12月11日の会議において、貴社の取締役会は、株主総会におけるフランス政府の議決権に対して上限を課すことに関する貴社とフランス政府の間のガバナンス契約の締結を承認した。
条件
2016年2月4日に付与された権限に従い、貴社はフランス政府との間で契約を締結した。その目的は、一定の状況において、フランス政府の議決権の上限を17.9%に設定することであった。定足数が非常に大きい場合、この比率を20%まで引き上げることが認められている。この契約書には、貴社の株主総会の登録機関との間で上限を実施する条件も記載されている。
フランス政府の議決権に対する上限は、特に定時株主総会の権限に該当するすべての決定に適用される。但し、以下に関する決定を除く。(i)配当の分配、(ii)フランス政府を代表する取締役の任命、任期更新又は解任、(iii)重要な会社資産の処分、(iv)フランス政府の代表者が承認しない関連当事者間の契約、及び(v)特定された株主からの株式の買戻し。
しかしながら、政府は、臨時株主総会の権限に該当する決定についてはその議決権のすべてを保持する。但し、以下のような大半の日常的な意思決定を除く。(i)ルノーの経営組織に対する継続的な委任の付与又は更新であって、その条件が既存のルノーの慣行を遵守している場合、(ii)ストック・オプション、業績連動株式又はルノー・グループの給与を受領している従業員及び役員である幹部社員にとって有利な形で資本へのアクセスを付与する株式の付与、(iii)職務の遂行に関する年齢制限又は取締役若しくは役員である幹部社員の任期の変更、並びに(iv)登録上の事務所の所在地の移転(但し、海外に移転する場合を除く。)。
議決権に対する上限の設定は、以下のような例外的な状況では適用されなくなる。例えば、「改訂アライアンス基本契約」(以下「RAMA」という。)が改訂又は解約される場合、日産自動車株式会社が貴社において議決権を行使する場合、貴社の株式について公募が行われるという発表、又は資本若しくは議決権の15%という基準を上回る株主(日産自動車株式会社を含む。)である。
ガバナンス契約は、20年の契約期間で締結されており、少なくとも期間が終了する2年前に解約されない限り、黙示の合意により次の10年間にわたって更新される。
この契約は締結日から適用される。
貴社にとっての契約のメリットを正当化する根拠
貴社の取締役会はこの契約について以下の根拠を提示した。
このガバナンス契約は、2つのルノーの長期株主であるフランス政府及び日産との間で2015年に行われた協議の結果である。その効果は、ルノーの企業利益を追求する中で、アライアンスの永続性を確保し、アライアンスの発展を促進することである。
2 日産自動車株式会社との間で締結されたもの
関係者
貴社及び日産自動車株式会社の会長兼CEOであり、ルノー・日産B.V.の会長であるカルロス・ゴーン氏、貴社の取締役であり日産自動車株式会社の執行副社長である西川廣人氏、貴社の取締役であり日産自動車株式会社の代表者である小池百合子氏
性質及び目的
2015年12月11日に行われた会議において、貴社の取締役会は、日産自動車株式会社のガバナンスに関する貴社と日産自動車株式会社の間のガバナンス契約の締結を承認した。これは、2002年3月28日に締結された「改訂アライアンス基本契約」の第三次改訂を構成する。この契約は、2005年4月29日に署名された第一次改訂及び2012年11月7日に署名された第二次改訂によって修正された。
条件
付与された権限に従い、「改訂アライアンス基本契約」の改訂が2015年12月11日に署名された。その条件は、日産の取締役会が日産の株主総会に提案する、日産の取締役の任命、解任及び報酬の支払に関する決議に賛成票を投じ、日産の株主総会に日産の取締役が承認していない決議を提出せず、そのような決議に賛成票を投じないというルノーの約束に関するものである。これらの決議については、貴社は日産の取締役会の勧告に従って投票する。そうしない場合、日産はルノー株式を事前の同意を得ずに取得することができる。
この改訂は、「改訂アライアンス基本契約」を、その期間を変更せずに修正するものである。当該契約は依然として無期限である。これは締結された時点から適用されている。
「改訂アライアンス基本契約」の他の規定は、終了した年度において継続され、改訂されなかった。これらの規定は過年度の株主総会による承認の対象であったため、本報告書の第二部に詳細が記載されている。第二部では、株主総会によって既に承認された関連当事者間の契約及びコミットメントが記載されている。
貴社にとっての契約のメリットを正当化する根拠
貴社の取締役会はこの契約について以下の根拠を提示した。
このガバナンス契約は、2つのルノーの長期株主であるフランス政府及び日産との間で2015年に行われた協議の結果である。その効果は、ルノーの企業利益を追求する中で、アライアンスの永続性を確保し、アライアンスの発展を促進することである。
株主総会によって既に承認された契約及びコミットメント
過年度に承認された契約及びコミットメントであって、その実施が当年度において継続していたもの
フランス商法(Code de commerce)第R. 225-30条に従い、私どもは、過年度の株主総会によって承認された以下の契約及びコミットメントの実施が当年度において継続していたとの通知を受けた。
1. 貴社の会長兼CEOであるカルロス・ゴーン氏との間で締結されたもの
性質及び目的
2004年10月28日及び2006年10月31日に開催された会議において、貴社の取締役会は、カルロス・ゴーン氏を含むシニア・エグゼクティブを受益者とする追加的な団体年金制度を設立する合意を承認した。
条件
2014年2月12日、貴社の取締役会は、カルロス・ゴーン氏を受益者とするこの年金制度の給付を、従前と同一の条件で確認した。
2. 日産自動車株式会社との間で締結されたもの
関係者
カルロス・ゴーン氏(貴社及び日産自動車株式会社の会長兼CEO、かつルノー・日産B.V.の会長)、西川廣人氏(貴社の取締役、かつ日産自動車株式会社の執行副社長)、小池百合子氏(貴社の取締役、かつ日産自動車株式会社の代表者)
a 性質及び目的
「業務提携基本契約」
2010年4月6日、ルノーS.A.、日産自動車株式会社、ダイムラーAG及びルノー・日産B.V.は、これらの企業間における協力の条件の詳細を定めた「業務提携基本契約」を締結した。
2013年12月13日の会議において、貴社の取締役会は、こうした協力の範囲を拡大するため、2013年12月19日に「業務提携基本契約」の改訂に署名することを承認した。
b 性質及び目的
「改訂アライアンス基本契約」
2002年3月28日、貴社及び日産自動車株式会社(以下「日産」という。)は、「改訂アライアンス基本契約」を締結した。これは、ルノーと日産の間の資本関係を規定し、ルノー・日産アライアンスの最新のガバナンス手法を構築するものである。この契約には、とりわけ、ルノー・日産アライアンスの戦略的経営体としてのルノー・日産B.V.(以下「RNBV」という。)の運営条件が明記されている。「改訂アライアンス基本契約」の最初の改訂は2005年4月29日に署名され、承認のために2006年5月4日の株主総会に提出された。
2012年10月3日の会議において、貴社の取締役会は、2012年11月7日に「改訂アライアンス基本契約」の第二次改訂に署名することを承認した。これは、RNBVの業務執行体の構成を修正するものであり、その結果、業務執行体における投票手続が修正された。
本項の上記に記載されている通り、2015年12月11日の会議において、貴社の取締役会は、貴社と日産自動車会社の間で日産自動車株式会社のガバナンスに関する不干渉契約に署名することを承認した。これは、「改訂アライアンス基本契約」の第三次改訂を構成する。
3. 間接完全子会社であるRCIバンクとの間で締結されたもの
2010年9月28日の会議において、貴社の取締役会は、フランス銀行・金融規制委員会(Comité de la réglementation bancaire et financière)規制第93-05号第1.1条に定める「主要リスク」比率の管理に関連する規制の枠組みにおいて、ルノー・グループの事業流通ネットワークであるルノー・リテール・グループに対する信用エクスポージャーを削減する目的で、完全子会社であるRCIバンクとの間で550,000,000ユーロの信用供与契約に署名することを承認した。RCIバンクは、金融機関として当該規制を遵守しなければならない。この契約は、コジェラとの間の450,000,000ユーロの信用供与契約に代わるものである。2015会計年度において、この信用供与契約に関連する受取利息額は1,710,010ユーロであった。
4. 直接完全子会社であるルノーs.a.s.との間で締結されたもの
関係者
カルロス・ゴーン氏(貴社の会長兼CEO、かつルノーs.a.s.の会長)、ルノーs.a.s.の取締役を兼務する貴社の取締役全員
a) 委任契約
「1%構造」制度(フランス社会構造税)に基づき貴社がルノーs.a.s.に付与した融資を借り換えるための業務の範囲内で、とりわけ、これらの無利子融資の流動性を強化し、借換費用を2020年の満期日まで現在の例外的な低金利で固定する目的で、委任契約が貴社と完全子会社であるルノーs.a.s.の間で締結された。この融資から生じた融資受取利息の金額は、合計で195,777ユーロであった。
b) サービス提供契約
2002年10月23日付で、かつ2002年4月1日まで遡及効力を有するものとして、貴社は、ルノーs.a.s.との間でサービス提供契約を締結した。この契約に基づき、後者は、貴社が法務、会計、税務、税関及び財務における法律上の義務を履行できるよう、これらの一定のサービスを提供する。2015会計年度に関して、ルノーs.a.s.が貴社に請求した税別の金額は、3,268,000ユーロであった。
当年度中に承認された契約及びコミットメント
また、私どもは、2015年2月16日付の法定監査人の報告書に基づき、以下の契約及びコミットメントが当年度中に実施された旨の通知を受けた。これらは、2015年4月30日の株主総会で既に承認を受けていた。
貴社の会長兼CEOであるカルロス・ゴーン氏との間で締結されたもの
性質及び目的
2015年2月11日に開催された会議において、貴社の取締役会は、貴社とカルロス・ゴーン氏の間で締結される競業禁止協定に署名することを承認した。当該協定により、ゴーン氏は、CEOとしての役職の任期の終了時において、自らのためであるか、別の会社のためであるかを問わず、ルノー・グループと競合する活動に直接的又は間接的に従事しないことを約束する。ルノー・グループと競合する活動とは、任務の終了時にルノー・グループと同一の地域及び区分において実施される(主に自家用車及び商用車向けの)自動車の設計、組立又はマーケティングの活動を指す。
取締役会は、特に(i)ルノー・グループが業務を行っている、特に競争の激しい市場の性質、(ii)カルロス・ゴーン氏の重要な職務及び認められた能力、(iii)ゴーン氏が自由に使用できる資源、(iv)カルロス・ゴーン氏が有している、又はアクセス可能な機密情報、並びに(v)ゴーン氏が任務の過程で築いた関係を検討し、この競業禁止協定を導入することによりルノー・グループの正当な利益を保護する必要があるとの結論を下した。
条件
競業禁止義務の見返りに、カルロス・ゴーン氏は、貴社から、協定の適用期間において、協定違反が存在しないことを条件として、総額で2年分の給与総額(基本給及び変動給の両方を含む。)に相当する経済的補償を受領する。これは24か月間の分割払で支払われる。
取締役会は、カルロス・ゴーン氏の退職時に、この競業禁止協定を適用するか否かを決定し、本条項の適用を一方的に放棄する可能性がある。
パリ・ラ・デファンス 2016年3月9日
法定監査人
(フランス語原本における署名人)
| KPMGオーディット KPMG S.A.の一部門 | アーンスト・アンド・ヤング・オーディット |
法定監査人及びその組織に支払われる報酬
法定監査人及びその組織が請求した報酬は、第6‐1.‐(1)「連結財務諸表」の注記29に記載されている。
(2)【監査報酬の内容等】
①【外国監査公認会計士等に対する報酬の内容】
E&Yネットワーク
| 区分 | 前連結会計年度 | 当連結会計年度 | ||||||
| 監査証明業務に 基づく報酬 | 非監査業務に 基づく報酬 | 監査証明業務に 基づく報酬 | 非監査業務に 基づく報酬 | |||||
| ユーロ (百万) | 円 (百万) | ユーロ (百万) | 円 (百万) | ユーロ (百万) | 円 (百万) | ユーロ (百万) | 円 (百万) | |
| 提出会社 | 3.06 | 381.766 | 0 | 0 | 3.35 | 417.946 | 0 | 0 |
| 連結子会社 | 3.07 | 383.013 | 0.34 | 42.418 | 2.84 | 354.318 | 0.22 | 27.447 |
| 計 | 6.13 | 764.779 | 0.34 | 42.418 | 6.19 | 772.264 | 0.22 | 27.447 |
KPMGネットワーク
| 区分 | 前連結会計年度 | 当連結会計年度 | ||||||
| 監査証明業務に 基づく報酬 | 非監査業務に 基づく報酬 | 監査証明業務に 基づく報酬 | 非監査業務に 基づく報酬 | |||||
| ユーロ (百万) | 円 (百万) | ユーロ (百万) | 円 (百万) | ユーロ (百万) | 円 (百万) | ユーロ (百万) | 円 (百万) | |
| 提出会社 | 2.15 | 268.234 | 0 | 0 | 2.23 | 278.215 | 0 | 0 |
| 連結子会社 | 3.85 | 480.326 | 1.06 | 132.246 | 3.01 | 375.528 | 0.96 | 119.770 |
| 計 | 6.00 | 748.560 | 1.06 | 132.246 | 5.24 | 653.742 | 0.96 | 119.770 |
②【その他重要な報酬の内容】
該当なし。
③【外国監査公認会計士等の提出会社に対する非監査業務の内容】
非監査業務は、法務、税務、労務関連の業務を含む。
④【監査報酬の決定方針】
ルノーは監査報酬額の決定方針については特に定めていない。
第6【経理の状況】
a 本書記載のルノー(以下「当社」という。)及び連結子会社(以下、当社及び連結子会社を合わせて「当グループ」という。)の原文の連結財務諸表は、欧州連合により承認された国際財務報告基準(以下「IFRS」という。)に準拠して作成されている。また、本書記載の当社の原文の個別財務諸表は、フランスにおける諸法令及び一般に公正妥当と認められる会計原則に準拠して作成されている。ルノーの2015年度連結財務諸表は、2002年7月19日の欧州議会及び欧州評議会での決定による規則1606/2002に従い、IASB(国際会計基準審議会)が2015年12月31日付で発行し、同日付で欧州連合が採択したIFRS(国際財務報告基準)に準拠して作成されている。ルノーSAの財務諸表は企業会計を統制するフランスの法律、並びにCRC(フランス会計規制委員会(Comité de la Règlementation Comptable))及びANC(会計基準局(Autorité des Normes Comptables))によって1999年4月29日付で修正されたフランス企業会計基準99-03が規定する会計規則に準拠して作成されている。以下に記載されているルノーの財務書類は、「財務諸表等の用語、様式及び作成方法に関する規則」(昭和38年大蔵省令第59号)第131条第1項の規定の適用を受けている。邦文の連結財務諸表及び個別財務諸表(以下、合わせて「邦文の財務書類」という。)は、原文の連結財務諸表及び個別財務諸表(以下、合わせて「原文の財務書類」という。)を翻訳したものである。
なお、日本の会計原則とIFRSとの会計処理の原則及び手続並びに表示方法の一定の差異については、「4 日本の会計原則と国際財務報告基準(IFRS)との相違」に記載されている。
b 原文の財務書類は、フランスにおける独立監査人であるKPMGオーディット及びアーンスト・アンド・ヤング・オーディットの監査を受けている。
なお当社及び当グループの財務書類には、「財務諸表等の監査証明に関する内閣府令」(昭和32年大蔵省令第12号)第1条の2の規定が適用されるため、金融商品取引法第193条の2第1項の規定に基づく日本の公認会計士又は監査法人による監査は必要とされていない。
c 邦文の財務書類には、原文の財務書類中のユーロ表示の金額のうち主要なものについて円換算額が併記されている。日本円への換算には、株式会社三菱東京UFJ銀行の2016年4月14日現在の対顧客電信直物売相場、1ユーロ=124.76円の為替レートが使用されている。
d 日本円の金額及び「3 その他」及び「4 日本の会計原則と国際財務報告基準(IFRS)との相違」の事項は原文の財務書類には記載されておらず、当該事項における原文の財務書類への参照事項を除き、上記bの監査の対象になっていない。
1【財務書類】
(1) 連結財務諸表
連結損益計算書
| 注 | 2015年度 | 2014年度 | |||
| 百万ユーロ | 億円 | 百万ユーロ | 億円 | ||
| 売上高 | 4 | 45,327 | 56,550 | 41,055 | 51,220 |
| 製品及びサービス売上原価 | (36,113) | (45,055) | (33,310) | (41,558) | |
| 研究開発費 | 10-A | (2,075) | (2,589) | (1,721) | (2,147) |
| 販売費及び一般管理費 | (4,819) | (6,012) | (4,415) | (5,508) | |
| 営業総利益(1) | 5 | 2,320 | 2,894 | 1,609 | 2,007 |
| その他の営業利益及び営業費用 | 6 | (199) | (248) | (504) | (629) |
| その他の営業利益 | 6 | 77 | 96 | 102 | 127 |
| その他の営業費用 | 6 | (276) | (344) | (606) | (756) |
| 営業利益(損失) | 2,121 | 2,646 | 1,105 | 1,379 | |
| 実質有利子負債コスト(2) | 7 | (225) | (281) | (245) | (306) |
| 総有利子負債コスト | 7 | (387) | (483) | (386) | (482) |
| 現金及び金融資産に係る収益 | 7 | 162 | 202 | 141 | 176 |
| その他の財務収益及び財務費用(2) | 7 | 4 | 5 | (88) | (110) |
| 財務収益(費用)(2) | 7 | (221) | (276) | (333) | (415) |
| 関連会社及び共同支配企業の当期純利益(損失)に対する持分 | 1,371 | 1,710 | 1,362 | 1,699 | |
| 日産 | 12 | 1,976 | 2,465 | 1,559 | 1,945 |
| その他の関連会社及び共同支配企業 | 13 | (605) | (755) | (197) | (246) |
| 税引前利益 | 3,271 | 4,081 | 2,134 | 2,662 | |
| 当期税金及び繰延税金 | 8 | (311) | (388) | (136) | (170) |
| 当期純利益(1) | 2,960 | 3,693 | 1,998 | 2,493 | |
| 当期純利益-非支配株主持分 | 137 | 171 | 108 | 135 | |
| 当期純利益-親会社株主持分 | 2,823 | 3,522 | 1,890 | 2,358 | |
| 1株当たり利益(単位:ユーロ/円)(3) | 10.35 | 1,291 | 6.92 | 863 | |
| 希薄化後1株当たり利益(単位:ユーロ/円)(3) | 10.29 | 1,283 | 6.90 | 860 | |
| 社外流通株式数(単位:千株) | |||||
| 1株当たり利益計算用 | 9 | 272,708 | 272,708 | 273,049 | 273,049 |
| 希薄化後1株当たり利益計算用 | 9 | 274,314 | 274,314 | 273,946 | 273,946 |
(1) IFRIC第21号「賦課金」の遡及適用に基づく修正再表示については注2で示す。
(2) 財務収益及び財務費用の新内訳は注7で示す。
(3) 当期純利益-親会社株主持分を株式数で除したもの
2【主な資産・負債及び収支の内容】
前掲の財務諸表に対する注記を参照のこと。
3【その他】
(1) 後発事象
i) ルノー・グループ 2016年1月14日付プレスリリース発表 (2016年1月14日付プレスリリース)
あるトップ自動車メーカーにより使用されたディフィート・デバイス・ソフトウェアの存在に関する米国環境保護庁(EPA)による公開を受けて、フランス政府は独立技術委員会を設置した。
この独立技術委員会の目的は、フランスの自動車メーカーがその車両に同等のデバイスをインストールしていないことを検証することである。
この件について、UTAC(省庁から委任を受けたフランスの認証機関当局)は、現在、流通している100台の自動車についてテストを行っており、その中には、フランスにおけるルノーの市場シェアを反映してルノー車25台が含まれている。2015年12月末現在、ルノー車4台を含む11台の車両が既にテスト済みである。このテストにより、フランス当局がルノーのエンジニアリング・チームと建設的な議論を始めることが可能になった。
エコロジー・持続可能開発・エネルギー省の代表として独立技術委員会の主な連絡先になっているフランスのエネルギー・気候総局(DGEC)は既に、進行中の手続がルノーの車両についてディフィート・デバイスの存在を明らかにすることはないだろうと考えている。
これはルノーにとっては良いニュースである。
進行中のテストは、当社車両のエネルギー・パフォーマンスの向上を目指す「ルノー・エミッション・プラン」に提示されている、将来及び現在のルノーの車両の改良策への道を開くものである。
同時に、DGCCRF(競争・消費者問題・不正行為防止総局)(Direction générale de la concurrence, de la consommation et de la répression des fraudes)は、独立技術委員会の分析による第一段階の結論を最終的に確認するため、追加的な現地実質調査を行うことを決定した。
DGCCRFは、本社、ラーディーのルノー・テクニカル・センター及びギュイヤンクールのテクノセンターを訪問した。
ルノーのチームは、独立技術委員会及び経済省が決定した追加調査に対し十分に協力している。
COP21の成功後、ルノーは、地球環境保護を目指した産業的解決に対する投資を促進させる予定である。
ルノー・グループは、カーボン・フットプリントの改善プログラムにおいてすでにトップ3(2013年は1位、2014年は2位)の地位にある。過去3年間、ルノー・グループは、当社車両のカーボン・フットプリントを10%削減した。
ii) 否認(2016年1月19日付プレスリリース)
ルノーは、リコール・キャンペーンが既に進行中であることを確認している。dCi110エンジンを搭載した約15,000台の車両が含まれている。当該リコールの目的は、エンジンのコントロール・ユニットの再測定である。当該問題はすでに特定され、解決され、2015年9月に生産を開始している。
加えて、ルノーは700,000台の車両についてソフトウェア・アップデートの必要があると述べたことを堅く否定する。実際に、すべてのルノー車両は現在の規則に完全に準拠している。2015年12月に述べたとおり、適用されるEuro 6b基準を満たしていることに加えて、ルノーは、顧客に対し、改良されたNOx排出システムを提案できる予定である。
iii) ルノー、イランでの活動意欲を再確認(2016年1月28日付プレスリリース)
- 10年以上の間、ルノー・グループはイランにおいて活動し、一貫して戦略的選択を行ってきた。
- 2003年以降、ルノー並びにイランのパートナーであるサーイパー及びイラン・ホドロは、500,000台近くの車両を生産してきた。
- 2015年のロガン・ピックアップ及びサンデロの発売後、ルノー及びイランのパートナーは、その協力をステップアップさせ、他のモデルの導入を準備している。
ロウハニ大統領のフランス訪問中、ルノー・グループは、「平穏」「着実」という2つのキーワードで特徴付けられる会社の戦略にとって大変重要な市場としての2003年以降のイランの立場を再確認した。
10年以上中断なく、イランの主要な自動車メーカー2社、サーイパー及びイラン・ホドロとの合弁会社であるルノー・パルスは、ルノー・グループが500,000台近くの車両を当該国で生産することを可能にしてきた。
2015年、2種の新しい車両が製造された。イラン・ホドロとのロガン・ピックアップ及びサーイパーとのサンデロである。これらのモデルは、イランの人々の間で成功を収めたラインナップへの最新の追加である。
2016年1月16日のイランに対する経済制裁解除のおかげで、また、フランスとイラン両国の銀行間の可能な限り円滑な関係が再開され次第、ルノーはイランにおける事業を相当に強化し、2社の現地パートナーと共同して今後のモデルのリリースを準備する予定である。
アフリカ-中東-インド地域担当取締役であるベルナール・カンビエは、「2020年までに2百万台に達する市場であるイランは、明らかな可能性を持っている。ルノーは、イランにおける野心的な計画を持っており、当社の存在感をステップアップし、当社の組織を発展させ、また、イランの自動車セクターを支援するため、現在、サーイパー及びイラン・ホドロとの間で先進的な討論が進められている。」と述べた。
2015年、グループの販売台数は2014年と比較して56.1%増加し、合計で51,500台、市場シェアは4.8%に達した。
iv) ルノー・トップ・マネジメントの任命(2016年2月11日付プレスリリース)
ルノー・グループは、一連のシニア・マネジメントの任命について本日発表した。
2016年3月1日、EVP、ヨーロッパ地域会長のステファン・ミューラー氏は、EVP、最高業績責任者に任命される。
2016年4月1日、SVP、ユーラシア地域会長のジャン-クリストフ・クグレ氏は、EVP、ヨーロッパ地域会長に任命され、ルノー・エグゼクティブ・コミッティのメンバーとなる。
ヨーロッパG9 販売及びマーケティング担当SVPであるデニス・ル・ヴォットは、SVP、ユーラシア地域会長となる。
ルノー・グループUKのマネージング・ディレクターであるケン・ラミレスは、ヨーロッパG9 販売及びマーケティング担当SVPに任命される。彼はルノー・マネジメント・コミッティのメンバーとなる。
ルノー・グループにおける36年間のキャリアを経て、ジェローム・ストールは退職を決意した。
会長兼最高経営責任者のカルロス・ゴーンは、「私は、特に、ジェローム・ストールが世界中のルノー・グループの発展に貢献してくれたことに感謝したい。彼のコミットメントと揺るぎない忠誠心は、我々の業績の鍵となった。」と述べた。
さらに、カルロス・ゴーン氏は、ジェローム・ストール氏に対し、新たに設立されるレース組織の監督役を要請した。ジェローム・ストール氏は、ヴィリー=シャティヨン(フランス)及びエンストーン(英国)の両地における運営を対象とするルノー・スポーツ・レーシングの社長に任命される。
ステファン・ミューラー:1960年8月27日生まれ。ヴュルツブルク大学卒業。ニューヨーク大学で経営学修士を取得。ドイツ及びスイスの両国の国籍を有する。1986年にミュンヘンのBMW AG 販売及びマーケティング部門でそのキャリアをスタートさせた。1988年、北米の販売地域部門に移り、1992年に米国のディーラー・デベロップメントのディレクターに任命された。2年後にドイツに戻り、フリート・ビジネス及びダイレクト・カスタマーズを担当した。1998年、ダイレクト・セールスのエグゼクティブ・ディレクター兼新流通戦略のプロジェクト・マネジャーとなった。1999年、ロンドンで、プレミア・オートモーティブ・グループのブランド及び流通開発部門のディレクターとして、フォード・モーター社に入社、その後、ケルンのボルボ・カー(ドイツ)で、ドイツ社長及び中央ヨーロッパ地域社長となる。2003年、フォルクスワーゲンAGに入社、最初はアウディのドイツ市場担当エグゼクティブ・ディレクターに、その後、フォルクスワーゲン・リテールGmbHの社長に就任した。2006年、フォルクスワーゲンAGのドイツ市場担当エグゼクティブ・ディレクターに任命された。2008年、CEOとしてADAC e.V.に移った。2012年9月1日、ステファン・ミューラーはEVP、ヨーロッパ地域会長に任命され、ルノー・グループ・エグゼクティブ・コミッティのメンバーとなる。2016年3月1日、EVP、最高業績責任者(CPO)に任命される。
ジャン-クリストフ・クグレ:1961年12月15日生まれ。エコール・セントラル・ナントで工学の学位を取得。1984年にルノーのプロセス・エンジニアリングR&Dセンターに入社。1989年、品質管理エンジニアリングのセクション・マネジャーに就任後、1994年にモーブージュ工場に移り、カングー発売の品質部門のトップを務めた。1998年、アルゼンチンのコルドバ工場で品質部門を担当した。2000年、ギュイヤンクールでペインディッド・ボディ・エンジニアリング部門内のプロダクション・ビークルズのトップに就任、その後、2002年から2005年の間、ボディ・ショップ・エンジニアリングでトップを務め、2005年から2006年までアシスタント・ディレクターを務めた。2006年から2008年まで、クグレ氏は小型商用車プログラムの、その後はIレンジプログラムのディレクターを務めた。2008年10月、ジャン-クリストフ・クグレは、小型商用車担当上級副社長に就任した。
2011年11月、ジャン-クリストフ・クグレは、SVP、ユーロメッド・アフリカ地域会長に任命され、その後ユーラシア地域会長に任命された。2016年4月1日、彼はEVP、ヨーロッパ地域会長に任命され、グループ・エグゼクティブ・コミッティのメンバーとなる。
デニス・ル・ヴォット:1965年4月8日生まれ。パリ国立高等鉱業学校で工学の学位を取得。1990年にルノーに入社し、インターナショナル・オペレーションズ部門内販売及びマーケティングに配属される。1994年、アフターセールス部門に配属され、アフターセールス製品開発のシニア・マネジャーとなった。ロシア、アフトフラモスのアフターセールス担当シニア・マネジャー、ベルギーでグローバル・アフターセールス・マーケティング&戦略担当販売ディレクター、その後、トルコ、ルノーMAISのマーケティング・ディレクターに続けて任命され、2007年にはユーラシア地域のマーケティング&セールス担当VPに就任した。2011年にはルノー・ロシアの副マネージング・ディレクターに任命、2013年9月にはG9 販売及びマーケティング担当VPに就任した。
2015年1月1日、デニス・ル・ヴォットは、ルノー・マネジメント・コミッティのメンバーとなる。2016年4月1日、SVP、ユーラシア地域会長に任命される。
ケン・ラミレス:1968年2月13日プエルトリコ生まれ。ジョージア工科大学で電気工学の学士号を取得。英国、米国、日本、メキシコ及びラテンアメリカの自動車業界で24年を超える経験を持つ。2002年にルノー・日産アライアンスに入社し、日産の研究開発、プログラム管理、コーポレート・プランニング及びマーケティング&セールスで様々なリーダーシップの役職に就き、最近では、37ヶ国を対象とする地域で日産及びインフィニティ・ブランドを含むニッサンラテンアメリカ・カリビアンのマネージング・ディレクターを務めている。2013年2月からはルノーUKのマネージング・ディレクターであり、ルノーUKは、英国、アイルランド、キプロス及びマルタ市場を含むヨーロッパ北地域のルノー及びダチア・ブランドを含む。彼は、英国自動車製造販売協会(SMMT)エグゼクティブのボードメンバーであり、また英国のフランス商工会議所(CCFGB)のアドバイザリー・カウンセラーである。
2016年4月1日、ケン・ラミレスは、ヨーロッパG9 販売及びマーケティング担当SVPに任命され、ルノー・マネジメント・コミッティのメンバーとなる。
ジェローム・ストール:1954年3月8日生まれ。パリ商業大学院(ESCP)を卒業、HECグループエグゼクティブMBAを取得。ルノーVI(ルノー・インダストリアル・ビークルズ)でそのキャリアを開始し、1980年から1983年まで同社に所属、その後、1983年から1987年まで、ルノーVIの子会社であるベルリエ・ナイジェリア(Berliet Nigeria)のシニア・マネジメント・チームで働いた。
1987年、ルノーの財務部に加わり、1989年にはルノー・オートメーションの財務及び管理担当ディレクターになった。1995年には工業製品購買担当ディレクターに、1998年にはパワートレイン購買担当ディレクターに任命された。2000年から2006年まで、ジェローム・ストールはルノー・サムスン・モーターズの会長兼CEOを務めた。2006年、メルコスルのトップとなり、ルノー・ブラジルのCEOに任命され、ルノー・マネジメント・コミッティに参加した。2009年には、グループ・エグゼクティブ・コミッティのメンバー、ヨーロッパ地域マネジメント・コミッティのリーダー、販売及びマーケティング並びに小型商用車担当執行副社長、また、ルノー・リテール・グループ(Renault Retail Group)の会長となる。2012年9月1日から、ルノー・グループの販売部門、小型商用車部門及びルノー・リテール・グループにその責任を集中させた。2013年9月10日、最高業績責任者に任命されたが、販売及びマーケティング担当執行副社長の役職も引き続き担った。2016年1月1日、最高業績責任者(CPO)の役職と販売及びマーケティング担当EVPの役職は2つに分けられた。これは、成長性と収益性を高めるためである。ジェローム・ストールは、販売台数と収益において期待された結果をもたらすために、地域をリードする使命を持って最高業績責任者の職務を続けた。2016年3月、彼は退職するが、ヴィリー=シャティヨン(フランス)及びエンストーン(英国)の両地における運営を対象とするルノー・スポーツ・レーシングの社長に任命される。
v) ルノーの2016年のフランスにおける1,000名の正社員及び1,000名の実習生の雇用(2016年2月17日付プレスリリース)
- ルノーは2016年にフランスにおいて1,000名を正社員契約で雇用すると発表した。
- 2015年に雇用した1,000名の正社員とあわせ、ルノーは「フランスにおけるルノーの新たな力強い成長及び社会的発展に向けた契約」の締結時のコミットメントを大きく上回っている。
- ルノーはさらに、1,000名と新たな実習契約を締結することで若者の支援を継続する。
2013年3月13日に締結した「フランスにおけるルノーの新たな力強い成長及び社会的発展に向けた契約」に基づき、ルノーは契約の第2段階において760名を雇用することを確約した。
2015年から2016年の間に1,000名が正社員契約で雇用された。これは2013年からルノー・グループの成長を促進し将来に備えるために講じられた具体的な措置が成功していることの証である。
ルノー・グループの会長兼CEOであるカルロス・ゴーン氏は「2013年に締結した契約のもと、我々は、現在ますます競争力を伸ばし、より高い成果を上げており、ルノーのパートナーにとってより魅力的となっているフランス国内の工場の活動を続けることを保証する。2015年、この競争力の強化はルノーの自動車生産台数を660,000台超へと大幅に押し上げた。2014年(2013年より31%増)からの24%の増加が新規雇用につながった。2016年には我々は再びこの契約の報いを得て、ルノーは今年もフランスで雇用を行う予定である。このwin-winな契約はルノー・グループのソーシャル・モデルの強固さのさらなる実例を提示している。」と述べた。
2016年において、雇用キャンペーンは、自動運転自動車、インターネット接続自動車及び代替エネルギーなどのフランスにおける今後数年間の主要な工業プロジェクト及び技術的な課題に関連する特定の事業に的を絞って展開する予定である。
雇用の半分はルノー工場において、残りの半分はとりわけエンジニアリング及びサービスなどのルノー・グループの他の分野で行われる。雇用のポジションはすべての職業カテゴリー(生産労働者、技術者、エンジニア及びマネジャー)にわたり、若い新卒者と経験を積んだ候補者を同様に対象とする。
さらに、ルノーは若者の専門技能を積極的に開発し続け、2016年において新たに1,000名と実習契約を締結する予定である。
工場活動及び雇用におけるプラスの効果は本契約を通して以下を達成した。
- 2016年末より開始するフラン工場での日産マイクラの132,000台の生産
- 次世代の日産マイクラのシャーシ部品のフォンデリエ・ドゥ・ブルターニュ鋳造所での生産
- 65,000個の「J」ギアボックスのクレオン工場での生産(以前はポルトガルで製造)
- ルノーのR240電気モーターのクレオン工場での生産
- ディエップ工場でのボロレ・グループの電気自動車「ブルーカー」の組立
- サンドゥヴィル工場での新型トラフィックと同じプラットフォームがベースのフィアット社のための新しい小型商用車の見積合計約100,000台の生産
- 日産プリマスターに替わる日産新型バン「NV300」のサンドゥヴィル工場での生産。日産バン「NV300」は新型トラフィックと同じ生産ラインで製造され、2016年から2026年の間でさらに約100,000台を生産予定である。
- 雇用・能力予測管理協定(GPEC)の適用を拡大し、その結果、離職者の増加を助長したが、一方で余剰人員削減計画を回避することができた。これは当該協定の条項のとおりである。
- 2015年現在、正社員契約により新規雇用された従業員(正社員契約による1,000名及び実習生1,000名)並びに2016年に追加雇用された従業員(正社員契約による1,000名及び実習生1,000名の追加)。これは、競争契約に定められた数字(760名の新規雇用)を上回っている。
vi) 2016年2月18日、ムーディーズは、ルノーの格付けをBAA3に、見通しを安定的にアップグレードした。
vii) ルノーは43.4%の株式保有を保つため日産の株式買戻しプログラムに参加する予定である(2016年2月26日付プレスリリース)
2016年2月26日、ルノーの取締役会は、2016年2月29日から12月22日の間で行われる予定である日産の株式買戻しプログラムに関するプロジェクトについて通知を受けた。
この買戻しプログラムがルノーを含むすべての日産の株主にとって価値を生み出すことを考慮し、ルノーの取締役会は、ルノーによる43.4%の日産の株式保有に影響を与えないこの取引に参加することを承認した。
viii) ルノー及び日産、効率性と収益向上を目指し、機能統合を強化(2016年3月4日付プレスリリース)
- ルノー及び日産は、研究・開発、生産技術・物流、購買、及び人事におけるシナジーを強化する
- さらなる機能の統合についても、社内承認のうえ実施予定
- 機能統合により2018年に年間55億ユーロのシナジーを創出する
ルノー・日産アライアンスは、4つの主要部門におけるシナジーを強化し、更なる効率性と収益の向上を目指す新たな統合プロジェクトを開始する。
アライアンスの統合は、両社の部門の統合、共通プロセスの策定、人材の交流及び他の重要な資源の共有を含む。ルノー及び日産は、機能統合により、2015年に年間40億ユーロを超えるシナジーを創出した。
ルノー・日産アライアンスは本日、役員レベルによるグローバル会議において、研究・開発、生産技術・物流、購買、及び人事においてシナジーを強化することを発表した。2014年に統合したこれらの機能はそれぞれ、既にアライアンス幹部社員が統括している。
アライアンスはまた、既に統合されている4機能をサポートするため、品質及びコスト管理の機能を一部統合する予定である。アライアンスは、販売・マーケティング、コネクティビティ・コネクテッドサービス、商品企画、アフターサービス及びその他のサポート機能において、シナジー拡大のためのさらなる機会も検討している。
ルノー及び日産の幹部社員は、2016年3月末までにこれらの統合プロジェクトについて、必要な従業員代表組織や会社の意思決定機関に説明を行う。社内審査での承認のうえ、2016年4月1日より実行する予定である。これら新たな統合機能の統括者及び活動の範囲は、別途発表する。
実用的なビジネスツールとしてのアライアンス
ルノー及び日産は共通の生産方式を導入し、フランス、韓国、インド及びロシアで数々の相互生産プロジェクトを実施している。また、ルノー及び日産の開発陣は、両社合わせて年間100億ユーロ規模の研究開発及び設備投資を有し、ひとつのチームとして、次世代技術の開発における重複を減らす取り組みを行っている。
アライアンスは2018年に年間55億ユーロのシナジー創出を目指している。
ルノー・日産アライアンスCEO兼会長のカルロス・ゴーンは、「急速に進化を遂げる自動車業界において、ルノーと日産は、アライアンスを実用的なビジネスツールとして活用する必要に迫られている。アライアンスは今後も機能統合を進め、より緊密に連携していく。」と述べた。
ix) ルノー・グループは、EURO 6B準拠のディーゼル車で顧客実走行時の窒素酸化物排出量を削減する(2016年4月5日付プレスリリース)。
- ルノー・グループは、顧客の実走行時におけるEURO 6b準拠のディーゼル車の窒素酸化物(NOx)排出量を削減するために設計された多くのアクションを研究し展開した。
- これらの措置は、パフォーマンス又は燃費に著しい影響を与えることなく、実際の生活環境下において窒素酸化物排出量を大きく削減するもので、2016年7月よりEURO 6b準拠のディーゼル車に関して工場で適用される予定である。
- 既にEURO 6b準拠のディーゼル車を購入済みの顧客は、2016年10月より、ルノーのディーラーを訪ねるだけで、無料で改修の対応を受けることができる。
顧客の利益となるように、ルノー・グループは自社の自動車の公害防止システムに以下の2つの変更を施す予定である。
1.EGRシステムの可動範囲の拡大-窒素酸化物削減の鍵となる要素
ルノー・グループが、顧客実走行時のエンジン及び自動車のオペレーションの信頼性及び安全性に影響を与えることなく、EGRシステムの可動範囲を最大効率で2倍にするための研究及び試験が、2015年7月より実施されている。
2.EGRに加え、定期的な窒素酸化物の蓄積及び加工を可能にするNOxトラップのパフォーマンスの向上
様々な運転条件をより良く管理するためのより堅牢なシステムにより、パージの頻度及び効率性を向上している。
これらのアクションを組み合わせると、その条件及び運転スタイルに応じて、拡大したEGRゾーンで窒素酸化物の排出を平均して半分に削減することができる。
新EURO 6bディーゼル・モデルは、これらの機能を標準装備する。
既存のEURO 6bディーゼル・モデルは、2016年7月より、生産段階でこれらの機能を徐々に装備していく予定である。既にEURO 6b準拠のディーゼル車を購入済みの顧客は、2016年10月より、ルノーのディーラーを訪ねるだけで、無料でこうした変更の対応をリクエストすることができる。数週間の内に顧客に情報が送られる予定で、オンラインでも見ることができる(https://group.renault.com/en/companyvehicles/engines/generalinformation/)。
ルノー・グループは、同グループのすべての自動車が有効な基準に基づき許可されたものであることを繰り返し述べている。前述のアクションは、将来のEURO 6b基準に向けた最初のステップを表している。この基準とは、新プロトコル「RDE」(リアル・ドライビング・エミッションズ)の導入を通じて、実際の生活環境下における汚染物質の排出についてヨーロッパにおける最高レベルを定めるものである。
さらに、ルノー・グループは、新タイプに向けて、2017年9月に登場予定のEURO 6bに対応した新技術を開発している。
x) ルノー・グループ・シニア・マネジメントの任命(2016年4月14日付けプレスリリース)
2016年4月25日、グループコントローラーSVPのクロティルド・デルボスは、最高財務責任者EVPに任命される。彼女は、カルロス・ゴーンに報告を行い、ルノー・エグゼクティブ・コミッティのメンバーとなる。彼女はRCIバンクの取締役会会長としての立候補も提案される予定である。
2016年6月1日、日産ヨーロッパの管理及び財務担当SVPであるティエリ・ピエトンは、グループコントローラーSVPに任命される。彼は、クロティルド・デルボスに報告を行い、ルノー・マネジメント・コミッティのメンバーとなる。
これらの任命は、健康上の理由によりルノー及び日産での27年間のキャリアを引退することをルノー・グループCFOのドミニク・トルマンが決定したことによるものである。
「私は、特にドミニク・トルマンに対して、彼の日本、ヨーロッパ及び米国での日産の業績に対する貢献に感謝している。また、ルノーの最高財務責任者EVPとして、さらにRCIバンクの最高経営責任者としてルノーの業績に貢献したことにも感謝している。彼の忠誠心、完璧さ、そして仕事への取り組みは、両社の発展に対する大きな価値であった。私たちは彼が早く回復してくれることを願っている。」とカルロス・ゴーンは述べた。
クロティルド・デルボス:1967年9月30日生まれ。リヨン経営大学院卒業。カリフォルニアでキャリアをスタートさせ、パリのプライスウォーターハウスに移った後、1992年にペシネー・グループに入社。フランス及びブリュッセルで、社内監査、財務及び合併買収部門の様々なポジションに就いた後、ボーキサイト・アルミナ及び国際取引部の財務取締役に任命された。ペシネーがアルキャンにより買収された後、デルボス氏は2005年に設計製品部VP兼事業財務取締役に任命され、2011年にアポロ・グローバル・マネジメント・プライベート・エクイティ・ファンド及び「Fonds Stratégique d’Investissement」に売却されるまでその職に就いた。新会社であるコンステリウム社では、デルボス氏は副CFO兼チーフ・リスク・オフィサーとなった。ルノー・グループには2012年にグループコントローラーとして入社した。2014年1月1日、彼女はルノー・マネジメント・コミッティのメンバーに任命された。2014年5月1日、クロティルド・デルボス氏は、その当時のルノー・グループコントローラーSVPの役職に加えて、アライアンス・グローバル・ディレクター(経理担当)に任命された。2014年11月、彼女はRCIバンクの取締役会メンバーとなった。2016年4月25日、最高財務責任者EVPに任命され、RCIバンクの最高経営責任者となることが期待されている。
ティエリ・ピエトン:1970年3月5日生まれ。1995年にプライスウォーターハウス・クーパーズの監査人としてそのキャリアをスタートした。1998年にゼネラル・エレクトリック(GE)に入社し、その後、フランスのビュク、米国のミルウォーキー、またドイツのフライブルクで、健康管理部門の様々な財務職に就いた。2004年、彼は、ブリュッセルを拠点とする、GEセキュリティのヨーロッパ、中東及びアフリカ担当最高財務責任者となった。2年後、彼は米国のルーイビルを拠点とするGEコンシューマー・アンド・インダストリアルのグローバル・ファイナンシャル・プランニング&アナリシス・マネジャーの役職に就いた。2007年、ピエトン氏は、イタリアのフローレンスを拠点とするGEオイル・アンド・ガス・グローバル・サービシーズの最高財務責任者としてヨーロッパに戻った。2011年、パリを拠点とするGEパワー・コンバージョンの最高財務責任者となった。2014年5月、ピエトン氏はスイス、ロールの日産ヨーロッパに管理及び財務担当上級副社長として入社した。2016年6月1日、ピエトン氏はルノー・グループのグループコントローラーSVPに任命される予定である。
ドミニク・トルマン:1954年8月2日生まれ。1979年、ニューヨークのチェース・マンハッタン銀行で信用アナリストとしてそのキャリアをスタートさせ、ローマ、ミラン(イタリア)及びパリで様々な国際的役職に就いた。1989年にインターナショナル・トレジャラーとしてルノー・クレジット・インターナショナルに入社し、その後1994年にルノーの投資家向け広報活動を担当した。1999年、東京(日本)の日産自動車株式会社に投資家向け広報及び財務戦略担当副部長として入社した。続けて、グローバル・コミュニケーションズ及び投資家向け広報担当副社長となった後、2004年に日産ヨーロッパで管理及び財務担当上級副社長となった。これはパリを拠点とする役職であった。2006年7月1日、北米日産に管理及び財務担当上級副社長として入社した。2009年10月には、RCIバンクの最高経営責任者に任命された。2010年7月1日、彼はルノー・グループの最高財務責任者に任命され、グループ・エグゼクティブ・コミッティのメンバーとなった。2016年4月25日、ルノー・グループを退職する。
xi) 2016年4月19日、スタンダード・アンド・プアーズは、ルノーの見通しを安定的からポジティブに引き上げ、BBB-/A-3の格付を確定した。
xii) 2016年3月31日現在のルノー・グループ四半期情報(2016年4月21日公表)
売上高が2016年第1四半期に11.7%増加
・ ルノー・グループの2016年第1四半期の売上高は、10,489百万ユーロに達した。この11.7%の増加は、主に、ヨーロッパ市場の回復と自動車ラインナップの成功によるものである。
・ 2016年第1四半期におけるルノー・グループの世界全体における登録台数は7.3%増加し、1.5%拡大した世界市場において692,453台を記録した。
・ ヨーロッパでは、市場は8.2%増加し、ルノー・グループの登録台数は8.9%増加した。これは主に、新型モデル(エスパス、カジャール及びタリスマン)の成功並びにクリオIV及びキャプチャーにおける好調な販売台数の継続によるものであった。
・ ヨーロッパ以外では、ロシア、ブラジル及びアルジェリア市場の落ち込みにもかかわらず、ルノー・グループはその登録台数を4.7%増加させた。これには、アフリカ、中東及びインド地域における36.1%の増加が大きく寄与している。
・ 第1四半期におけるヨーロッパ市場の好調な成長から、ルノー・グループは、この市場におけるグループの年間予測を、以前は+2%としたのに対し、+5%以上に引き上げた。ただし、ブラジル市場については、以前は-6%としたのに対し、現在は-15%から-20%と予測している。
・ ルノー・グループは2016年度の年間目標を固めている。
販売実績:第1四半期ハイライト
1.5%増の世界の自動車市場において、ルノー・グループの登録台数は、7.3%増加して692,453台に達した。ルノー・グループの市場シェアは0.2ポイント増加し3.1%に達した。
ルノー・グループは、ヨーロッパの好調な市場から引き続き恩恵を得た。8.2%拡大した市場で、登録台数は8.9%増加し、一方、市場シェアは9.8%に達した。クリオIV(ヨーロッパで2番目に売れている自動車)並びにキャプチャー、カジャール、エスパス及びタリスマンのおかげで、ルノー・ブランドでの販売台数は9.9%増加した。第1四半期に発表された新型メガーヌの影響は、まだ完全には感じられない。ダチア・ブランドでの販売台数は、主にサンデロのおかげで5.7%増加した。
フランスでは、第1四半期におけるルノー・グループの登録台数は8.6%増加し163,104台を記録した。市場シェアは安定しており26.5%であった。最も良く売れている乗用車トップ10にルノー・グループの自動車が4車種含まれ、クリオIVは第1位である。この5年間で初めて、第1四半期におけるルノー・ブランドの乗用車の登録台数が100,000台を超えた。ダチア・ブランドの乗用車の販売台数は16.8%増加した。
ヨーロッパ以外においては、ロシア及びブラジルで低迷が続いているにもかかわらず、ルノー・グループは4.7%の販売台数増加を記録した。これは、アフリカ、中東及びインド地域の好調な販売台数によるところが大きい。
アフリカ、中東及びインド地域では、ルノー・グループの登録台数は36.1%増加し、市場シェアは1.5ポイント増加して4.6%に達した。
イランでは、市場が徐々に再開し始め、ルノー・グループの販売台数は600%近く増加した。これは、ロガン及びサンデロの成功が大きな要因であった。ルノー・グループの市場シェアは3.6ポイント増加し4.2%に達した。
インドでは、市場は3.3%拡大し、一方、ルノーの登録台数は約200%増加した。これは、クゥイッドの成功によるものである。この自動車の発売以来、ルノー・グループは120,000台を受注し、今年初めから約23,000台の販売台数を記録した。
北アフリカでは、ルノーの市場シェアを獲得したにもかかわらず、アルジェリア市場で54.4%の落ち込みがあったために販売台数は25.5%減少した。アルジェリアでは輸入を制限する新しい規制が導入されたが、現地生産されている人気のシンボルモデルのおかげで、ルノー・ブランドの市場シェアは16.1ポイント増加して31.9%を記録した。
アメリカ地域では、ブラジルにおけるルノー・グループの販売台数が市場に呼応して減少した(-28.3%)。アルゼンチンでは、市場は1.6%拡大し、一方でルノー・グループは販売台数において3.3%の増加を記録した。
ユーラシアでは、ルノー・グループの市場シェアは1.3ポイント増加し11.9%に達した。当該地域の大半の国々での成長が、ロシア市場の落ち込みをほぼ相殺した。ロシアでは、ルノーは市場シェアを0.2ポイント増加させて7.3%に達した。ルノーは引き続き積極的に新商品の投入を行い、2016年3月にはキャプチャーを発表した。
アジア-太平洋では、第1四半期に中国の武漢工場でルノー・カジャールの生産を開始した。当該地域におけるルノー・グループのリーディング・マーケットである韓国では、ルノー・サムスン・モーターズが、3月中旬に発売した新型SM6セダンについて20,000件を受注した。
第1四半期の事業部門別売上高
ルノー・グループの売上高は、2016年度第1四半期において、前年度比で11.7%増加し10,489百万ユーロに達した(一定の為替レートを前提として+16.3%の増加)。
自動車事業の売上高は、価格上昇(+10.2ポイント)及びパートナーへの販売の増加(+2.7ポイント)により、12.6%増加し9,942百万ユーロに達した。製品及び地理的構成は2.8ポイントのプラスの影響であった。価格は2.7ポイントのプラスの影響で、これは主に、特にロシア及び南アメリカにおける通貨の下落を相殺するための新興国における価格上昇によるものである。アルゼンチン及びコロンビア・ペソ、ブラジル・レアル並びにロシア・ルーブルを含む多くの通貨に対するユーロ高は、4.5ポイントのマイナスの影響をもたらした。
販売金融事業(RCIバンク)の売上高は、2015年度第1四半期と比べて2.1%減の547百万ユーロを記録した。しかしながら、新規融資契約件数は10.2%増加した。平均稼働資産は12.8%増加し311億ユーロとなった。
2016年の見通し
世界の自動車市場は、2016年に引き続き+2%拡大する見込みである。ヨーロッパ市場は、第1四半期に予想より好調で、以前の予測より+2%増の+5%以上増加することが見込まれている。しかしながら、ブラジル市場は、予想より大きく減少することが予測されている(以前の予測による-6%ではなく、-15%から-20%)。
このような状況において、ルノー・グループは(一定の連結範囲を前提として)以下のことを目指している。
- ルノー・グループの売上高の増加(一定の為替レートを前提として)。
- ルノー・グループの営業総利益の増加。
- 自動車部門のプラスの営業フリー・キャッシュ・フローの達成。
ルノー・グループの連結売上高
| (百万ユーロ) | 2016年 | 2015年 | 2016年/2015年 変動 |
| 第1四半期 | |||
| 自動車 | 9,942 | 8,829 | +12.6% |
| 販売金融 | 547 | 559 | -2.1% |
| 合計 | 10,489 | 9,388 | +11.7% |
xiii) 2016年4月29日の株主総会による決議第5号及び第6号の採択
xiv) 2016年4月29日の合同株主総会により、1株当たり2.40ユーロの配当案が承認された。
当該配当は2016年5月17日に支払われる。
xv) ルノーの2016年度第1四半期収益に対する日産の寄与に関する2016年5月12日付発表
日産は本日2015年度(2015年4月1日から2016年3月31日まで)の第4四半期決算を発表した。
日本の会計基準に基づき発表された日産の2015年度第4四半期決算(2016年1月1日から同年3月31日)は、修正再表示後に、ルノーの2016年上半期の純利益に対して推定228百万ユーロ*のプラスの寄与をもたらすことになる。
* 1ユーロ=127円の当該第4四半期平均為替レートによる。
(2) 訴訟
第一部第3-4.「事業等のリスク」-「法律及び契約上のリスク」を参照のこと。
4【日本の会計原則と国際財務報告基準(IFRS)との相違】
添付の財務書類は、欧州連合が採択したIFRS に準拠して作成されている。これらは日本において一般に公正妥当と認められた会計原則(以下「日本の会計原則」という。)とは、いくつかの点で異なる。直近の財務書類に関する主な相違点は以下のとおりである。
(1)連結財務諸表
①外国の会計基準
IFRSでは、連結財務諸表は統一された会計方針に基づいて作成される。
日本の会計原則では、連結財務諸表の作成において、親会社及び子会社に採用する会計原則及び手続は、同一環境下で行われた同一の性質の取引等について原則として統一されなければならない。一方、連結財務諸表作成における在外子会社の会計処理に関する実務対応報告(PITF18)は、在外子会社の財務諸表がIFRS又は米国会計基準に準拠して作成されている場合には、当面の間、それらを連結決算手続上利用することができる。但し、以下の項目については修正しなければならない。
1 のれんは20年以内の効果の及ぶ期間にわたって償却される。2015年4月1日より、非上場会社がのれんを償却する選択肢を許可するために米国の会計基準が改訂されたためPITF18における「子会社がのれんを償却しない場合」という条件の追加が適用されている。
2 その他の包括利益に計上される確定給付制度に係る数理計算上の差異に関する日本の会計原則とIFRSとの相違は、企業会計基準(以下「ASBJ」という。)第26号の適用により基本的にはなくなった。但し、日本の会計原則では、一定の年数で損益計算書に数理計算上の差異及び過去勤務費用で償却されるのに対し、IFRSでは、数理計算上の差異は損益計算書上でリサイクリングを行うことはできない((8) ②)。
3 研究開発費の資産化及び償却
4 投資不動産の時価評価及び固定資産の再評価
5 少数株主損益(又は非支配株主損益)の会計処理。2015年4月1日より、日本の会計原則において、非支配株主損益が当期純利益の一部として表示されている。
2008年4月1日より、上記実務対応報告(PITF18)の適用は在外連結子会社のみに限定されており、在外持分法適用会社については現地の会計原則の採用を認めていたが、2010年4月1日より、実務対応報告(PITF24)により、在外持分法適用会社についても適用されることとなった。
②在外子会社の財務諸表の外貨換算
IFRSでは、個社にてそれぞれの機能通貨を決定し、当該通貨を用いてその経営成績及び財政状態を認識しなければならない。かかる機能通貨として、現地通貨、又は、例えば、大部分の取引が他の通貨建で行われている場合は現地通貨以外の通貨を使用することができる。
日本の会計原則では、規定による明示はないものの、機能通貨は実務的に現地通貨とされている。
③連結の方法
IFRSでは、2012年まで、持分法及び比例連結法は、IAS第31号により、共同支配企業の連結のためにその適用が認められていた。2013年1月1日より、IAS第31号はIFRS第11号に置き換えられ、共同支配の取決めについて、共同支配企業(joint venture)と共同支配事業(joint operation)に分類する必要がある。共同支配企業においては、パートナーはその権利を共同支配企業の純資産に限定するが、共同支配事業においては、パートナーに関する特定の権利は共同支配企業の資産及び負債にある。結果として、共同支配企業における連結は持分法によるものとし、共同支配事業における連結は貸借対照表及び損益計算書の個別の項目について持分比率に基づき行うものとする。EUは最初の強制適用を2014年1月1日まで延長したが、ルノーは2013年1月1日より早期適用を行っている。
日本の会計原則では、共同支配企業には持分法が適用されており、共同支配企業と共同支配事業の分類は行われない。
そのため、
- 2012年までは、日本の会計原則における連結財務諸表作成目的で認められている現地の会計原則(この場合IFRS)を除き(①を参照のこと)、比例連結法ベースでの共同支配企業の連結は、日本の連結財務諸表の作成において認められていなかった。
- 2013年から、日本の会計原則における連結財務諸表作成目的で認められている現地の会計原則で承認されている場合を除き(①を参照のこと)、IFRSで新たに認められるようになった貸借対照表及び損益計算書の個別の項目についての持分比率に基づく共同支配事業の連結方法は、日本の連結財務諸表の作成においては認められていない。
④企業結合の会計
IFRSでは、企業結合についてはパーチェス法のみの適用を認めている。また、2010年4月1日以降、日本の会計原則でも、持分プーリング法が禁止されることになったため、コンバージェンスはほぼ終了している。
(2)財政状態計算書及び包括利益計算書の表示
主に以下の項目について違いが存在している。
①流動・固定資産及び負債の分類
IAS第1号51項に基づき、より依拠し得る適切な情報が得られる場合を除き、貸借対照表上に流動・固定資産及び流動・固定負債をそれぞれ区分して表示しなければならない。
日本の会計原則では、流動性に基づく表示が一般的に採用されている。
②資産担保証券
資産担保証券の計上方法は、IFRS及び日本の会計原則では異なる場合がある。自己資本に対する影響はなくとも、流動・固定資産及び負債の評価を含め、財政状態計算書上の表示に影響がある場合がある。
IFRSでは、金融資産はリスク経済価値アプローチに基づいてその認識を中止する。
日本の会計原則では、金融資産は財務構成要素アプローチ(法的分離は常に要求される)に基づいてその認識を中止する。
③特別損益項目の分類
IFRSでは、特別損益項目という概念はなく、特別損益項目として表示することは禁止されている。
日本の会計原則では、特別損益項目は、臨時かつ異常な項目として定義されている。かかる項目には、固定資産売却損益、売買目的以外に分類される投資有価証券の売却損益、災害による損失等が含まれるが、これらに限らない。
④包括利益
IFRSでは、包括利益計算書において、親会社の持分所有者に帰属する当期包括利益と非支配株主持分に帰属する当期包括利益を個別表示するよう求めている。日本の会計原則では、同様の基準が2011年3月31日以後終了する連結会計年度から順次適用されている。したがって、2012年3月31日をもってIFRS とのコンバージェンスが完了し、当期純利益を構成する項目のうち、当期又は過去の期間において、その他の包括利益に含まれていた部分(リサイクリングによる影響額)の注記の開示が要求される。
(3)資産の減損
IFRSでは、資産の回収可能価額(資産又は資金生成単位の売却費用控除後の公正価値と使用価値のいずれか大きい金額)が帳簿価額より低い場合に資産の減損損失として認識される。
IFRSに基づく資産の使用価値は、将来キャッシュ・フローの現在価値に等しい。IFRSに基づく資産の公正価値として最適なものとしては、i)拘束力のある売買契約における価格、ⅱ)市場価格、ⅲ)価格を反映するために、十分な知識及び自発的な意欲を持つ独立した当事者間の取引における資産の売却から入手可能な貸借対照表日現在の最適な情報などがある。
日本の会計原則では、資産の帳簿価額が当該資産の継続的使用及びその将来的な処分から生じると見込まれる割引前将来キャッシュ・フローの総額を超過する場合に、減損損失テストが行われる。かかるテストから減損損失が必要とされる場合、かかる損失は資産の帳簿価格とこれらの資産から生成される将来キャッシュ・フローの割引現在価値の差額として評価される。なお、日本の会計原則では、当該減損損失の戻入は認められないが、IFRSでは認められている。
(4)金融商品
日本の会計原則とIFRSとの相違に関する分析は、欧州証券規制委員会(Committee of European Security Regulators)が行っている。主な違いは、以下のとおりである。
①永久劣後証券
IFRSでは、永久劣後証券に関するIAS第39号の現在の解釈に基づき、単独では価値を有さない組込デリバティブ付永久劣後証券は負債として認識され、公正価値で評価される。
日本の会計原則では、永久劣後証券は資本として計上される。それ以後における評価方法について特定の基準は存在しない。
②ヘッジ
IFRSでは、ヘッジ手段及びヘッジ対象は、それらがヘッジ会計の要件を満たす場合に公正価値で計上される。
日本の会計原則では、デリバティブはすべて公正価値で計上され、かかるデリバティブから生じる未実現損益は、ヘッジ会計の一定の基準が満たされる場合を除き、損益計算書に計上される。ヘッジ会計の一定の基準が満たされた場合、かかる未実現損益は繰延べられ、純資産に含まれる。ヘッジ会計では、金利スワップ又は外国為替先物契約に関する特例処理が認められている。
③販売金融債権の減損
IFRSでは、販売金融債権に対する評価性引当金は、対象債権が減損処理される場合に計上される。かかる引当金の認識及び測定は、トリガー・イベントにかかる文書書類及び債権カテゴリー毎の対応する償却率及びパターンに関する根拠資料などの客観的証拠が存在することを条件とする。
日本の会計原則では、評価性引当金は、延滞を引き起こすトリガー・イベントが存在しない場合でも、過去の貸倒実績に基づいてポートフォリオ全体に対して計上される。さらに、不良債権に対しては、債務者の財政状態及び担保の公正価値などの個別情報に基づいて特定の引当金が計上される。
(5)棚卸資産の評価
IFRSでは、棚卸資産原価は個別法、先入先出法、加重平均法又は売価還元法で計上される。
日本の会計原則では、個別法、先入先出法、平均原価法(総平均法又は移動平均法)及び売価還元法が適用される。現在は低価法の適用が義務付けられている。
(6)のれん
①のれんの外貨換算
IFRSでは、在外企業との企業結合によって生じるのれんは、在外企業体の機能通貨で計上した上で、その後期末レートにて連結グループの表示通貨に換算される。
日本の会計原則では、のれんは、取得日の適用レートによって取得企業の通貨に換算されていたが、2010年4月1日以降は、在外企業との企業結合により生じるのれんについては、期末レートにて連結グループの表示通貨へ換算されることとなった。
②のれんの償却
IFRSでは、のれんは償却されず、必要に応じて減損処理される。
日本の会計原則では、のれんは20年を超えない効果の及ぶ期間にわたって定額法により償却することが要求されている。また、必要な場合には減損損失が認識されるが、減損損失の戻入は認められない。
③負ののれん
IFRSでは、すべての負ののれんは直ちに利益として認識することとされている。
日本の会計原則では、負ののれんは負債として認識され、20年を超えない期間にわたって定額法により償却されていたが、2010年4月1日以降は、すべての負ののれんは直ちに利益として認識されることとなった。
(7)従業員給付制度
①退職給付債務
IFRSでは、すべての退職給付は財務諸表に計上される。
日本の会計原則では、退職給付にかかる会計基準が、2000年に発表、有効となった。この新しい基準の初度適用の結果、日本のほとんどの会社が15年を超えない期間にわたって、会計基準変更時差異を償却することを選択した。なお、日産は、2000年の適用から15年が経過し、2015年3月31日にこの償却を終了する。
②退職給付債務の数理計算上の差異
2012年まで、IFRSでは、数理計算上の差異を以下の二つのいずれかによって認識することができた。
・発生時に債務として認識し、自己資本(その他の包括利益累計額)として計上
・「コリドー・アプローチ」によって償却
ルノーは、数理計算上の差異を、当該損益が発生した期間において、その他包括利益で直接的に認識する方法を選択した。2013年1月1日より、改訂IAS第19号が適用され「コリドー・アプローチ」が認められなくなった。
日本の会計原則では、未認識数理計算上の差異の全額が償却の対象とされる。
2012年5月17日に公表されたASBJ第26号に規定のとおり、2014年4月1日以降開始する事業年度の年度末にIFRSへのコンバージェンスが図られた。なお、ASBJ第26号は、2013年4月1日から早期適用が可能である。同会計基準では、当期に発生した未認識数理計算上の差異は税効果を調整の上、その他の包括利益を通じて純資産の部(その他の包括利益累計額)に計上する。また、積立状況を示す額について、負債となる場合は「退職給付に係る負債」等の適当な科目をもって固定負債に計上し、資産となる場合は「退職給付に係る資産」等の適当な科目をもって固定資産に計上する。IFRSとの差異は以下の2点である。
- 日本の会計原則では、数理計算上の差異及び過去勤務費用は従業員の予想平均残存勤務期間を超えない期間において損益計算書に計上するものと定めているのに対し、IFRSでは、数理計算上の差異は損益計算書上でリサイクリングを行うことはできない。また、改訂IAS第19号では、権利が未確定である過去勤務費用についても、従来のように権利確定までの期間にわたり定額法で認識されるのではなく、権利が確定している過去勤務費用と同様に発生時点で即時認識されるべきであると定めている。
- IFRSでは、利息の純額を計算するために、確定給付負債(資産)の純額(退職給付債務から年金資産を差し引いた額)に単一の割引率を適用させるのに対し、日本の会計原則では、利息費用の計算(退職給付債務に対する割引率の適用に基づく)と期待運用収益の計算(計算資産価値に対する長期期待運用収益率の適用に基づく)は、個別に行われる。長期期待運用収益率は、とりわけ、保有年金資産のポートフォリオ及び過去の運用実績、長期投資政策並びに市場動向を考慮して決定される。そのため、IFRSでは、年金資産の実際の運用収益と期待運用収益との差異は、損益計算書ではなく、その他の包括利益に直接計上される。
③有給休暇引当金の計上
日本の会計原則では、有給休暇引当金の計上は要求されていないが、IFRSでは、計上が要求されている。
(8)従業員に付与されたストック・オプション
IFRSでは、当グループが従業員に付与したストック・オプションの費用は、当該オプションの公正価値に基づいて評価される。費用は、対応する持分の増加とともに、特定のサービス提供期間(権利確定期間)にわたって認識される。
オプションが行使された場合、対象となる新株との価格差は自己資本に計上される。
かかる新株が喪失した場合又はオプションが行使されない場合も、過去に計上した費用の戻入は行われない。
日本の会計原則では、会社法(2006年5月1日)の施行後に付与されたストック・オプションに対して、ストック・オプションの会計原則が適用される。対象となるストック・オプションのカテゴリーは、持分決済型の株式報酬取引に限定され、現金決済型の株式報酬取引についての明確な規定はない。
IFRSと同様、持分決済型制度に関する日本の会計原則の規則では、ルノー・グループにより従業員に対して付与されたストック・オプション制度の費用は、これらのオプションの公正価値を基礎として評価される。公正価値は、ストック・オプションの付与日に基づいて固定され、権利確定期間にわたって、相当する費用が自己資本の増加と合わせて認識される。オプションが満期になった場合、過去に計上した費用は特別利益として戻入れられる点が、残っている唯一のIFRSとの相違である。
(9)研究開発費
IFRSに準拠した場合、計画(生産設備の設置決定を含む)及び量産化の承認後に発生した開発費については、生産開始までは資産計上され、車両又は部品の見込販売可能期間にわたって、定額法で償却される。
製品化の正式決定前に発生した費用は、研究費と同様に発生した期間に費用として計上される。
日本の会計原則では、すべての研究開発費は発生時に費用として認識される。
(10)資産除去債務
2010年3月31日まで、日本の会計原則では、資産除去債務を負債として計上することを求めていなかった。2010年4月1日以降は、有形固定資産を取得、建設、開発又は通常に使用される場合、資産除去債務が計上される。なお、適用初年度における影響は、特別損失として計上される。資産除去債務は、固定資産の除去が求められるキャッシュ・フローの割引額として価格を設定される。この日本の会計原則における変更(2008年3月31日付企業会計基準第18号及び企業会計基準適用指針第21号)は、IAS第16号と一致している。
(11)IFRS初度適用(2005年12月31日に終了した年度)の影響
IFRSの初度適用により、前記記載のGAAPの一般的な相違の他、以下の項目についても自己資本に重要な差異を生じさせた。
①自己株式
②金融商品
③研究開発費及びIAS第38号の遡及適用
④買戻条件付販売
⑤年金債務
(12)借入費用の資産化
2009年1月1日にIAS第23号が適用され、適格資産の取得、建設又は生産に直接起因する借入費用を、当該資産の取得原価の一部として資産化しなければならなくなった。日本の会計原則では、借入費用は、原則として発生時に費用化される。
第7【外国為替相場の推移】
ルノーの財務諸表の表示に用いられた通貨(ユーロ)と本邦通貨との間の為替相場は、日本国内において発行される時事に関する事項を掲載する2つ以上の日刊新聞紙に最近5年間の事業年度及び最近6ヶ月間において掲載されているため、記載を省略する。
第8【本邦における提出会社の株式事務等の概要】
該当事項なし。
第9【提出会社の参考情報】
1【提出会社の親会社等の情報】
該当なし
2【その他の参考情報】
当社は、当事業年度の開始日から本書の提出日までの間に、下記の書類を関東財務局長に提出している。
| (1) 有価証券報告書及びその添付書類 | 平成27年5月15日提出 |
| (2) 発行登録書及びその添付書類 | 平成27年5月15日提出 |
| (3) 半期報告書及びその添付書類 | 平成27年9月18日提出 |
| (4) 訂正発行登録書 | 平成27年9月18日提出 |
| (5) 発行登録追補書類及びその添付書類 | 平成27年11月19日提出 |
第二部 【提出会社の保証会社等の情報】
該当事項なし
| 連結包括利益計算書 | ||||||||||||
| 2015年度 | 2014年度 | |||||||||||
| 百万ユーロ | 億円 | 百万ユーロ | 億円 | |||||||||
| 総額 | 税効果(1) | 純額 | 総額 | 税効果(1) | 純額 | 総額 | 税効果(1) | 純額 | 総額 | 税効果(1) | 純額 | |
| 当期純利益 | 3,271 | (311) | 2,960 | 4,081 | (388) | 3,693 | 2,134 | (136) | 1,998 | 2,662 | (170) | 2,493 |
| 親会社及び子会社からのその他の包括利益項目 | ||||||||||||
| 損益に再分類されない項目 | 52 | (43) | 9 | 65 | (54) | 11 | (276) | 18 | (258) | (344) | 22 | (322) |
| 確定給付型年金制度に係る数理計算上の差異 | 52 | (43) | 9 | 65 | (54) | 11 | (161) | 18 | (143) | (201) | 22 | (178) |
| 金融負債の公正価値の調整(2) | - | - | - | - | - | - | (115) | - | (115) | (143) | - | (143) |
| 損益に再分類された又は将来的にされる項目 | (193) | 78 | (115) | (241) | 97 | (143) | (2) | 38 | 36 | (2) | 47 | 45 |
| 在外事業に係る為替換算調整勘定(3) | (299) | - | (299) | (373) | - | (373) | (100) | - | (100) | (125) | - | (125) |
| 日産に対する投資の部分的ヘッジ(3) | (103) | 85 | (18) | (129) | 106 | (22) | 8 | 55 | 63 | 10 | 69 | 79 |
| キャッシュ・フロー・ヘッジ商品の公正価値の調整(4) | 56 | (24) | 32 | 70 | (30) | 40 | (4) | 2 | (2) | (5) | 2 | (2) |
| 売却可能金融資産の公正価値の調整(5) | 153 | 17 | 170 | 191 | 21 | 212 | 94 | (19) | 75 | 117 | (24) | 94 |
| 親会社及び子会社からのその他の包括利益項目合計(a) | (141) | 35 | (106) | (176) | 44 | (132) | (278) | 56 | (222) | (347) | 70 | (277) |
| 関連会社及び共同支配企業におけるその他の包括利益項目 | ||||||||||||
| 損益に再分類されない項目 | (89) | - | (89) | (111) | - | (111) | (73) | - | (73) | (91) | - | (91) |
| 確定給付型年金制度に係る数理計算上の差異 | (89) | - | (89) | (111) | - | (111) | (73) | - | (73) | (91) | - | (91) |
| 損益に再分類された又は将来的にされる項目(6) | 1,450 | - | 1,450 | 1,809 | - | 1,809 | 507 | - | 507 | 633 | - | 633 |
| 在外事業に係る為替換算調整勘定 | 1,462 | - | 1,462 | 1,824 | - | 1,824 | 448 | - | 448 | 559 | - | 559 |
| キャッシュ・フロー・ヘッジ商品の公正価値の調整 | (6) | - | (6) | (7) | - | (7) | 22 | - | 22 | 27 | - | 27 |
| 売却可能金融資産の公正価値の調整 | (6) | - | (6) | (7) | - | (7) | 37 | - | 37 | 46 | - | 46 |
| 関連会社及び共同支配企業におけるその他の包括利益項目合計(b) | 1,361 | - | 1,361 | 1,698 | - | 1,698 | 434 | - | 434 | 541 | - | 541 |
| その他の包括利益項目(a)+(b) | 1,220 | 35 | 1,255 | 1,522 | 44 | 1,566 | 156 | 56 | 212 | 195 | 70 | 264 |
| 包括利益 | 4,491 | (276) | 4,215 | 5,603 | (344) | 5,259 | 2,290 | (80) | 2,210 | 2,857 | (100) | 2,757 |
| 親会社株主持分 | - | - | 4,070 | - | - | 5,078 | - | - | 2,090 | - | - | 2,607 |
| 非支配株主持分 | - | - | 145 | - | - | 181 | - | - | 120 | - | - | 150 |
(1) 税効果は、フランス連結納税グループの繰延税金資産(純額)の認識によって生じた2015年度の239百万ユーロ(2014年度は262百万ユーロ)の利益を含む。かかる利益は、純利益に関連する188百万ユーロ及びその他の包括利益項目に関連する51百万ユーロから成る(2014年度はそれぞれ210百万ユーロ及び52百万ユーロ)。(注8-B)。
(2) 2014年1月1日現在の金融負債の公正価値の調整。
(3) 2015年度(又は2014年度)にこの項目について損益への再分類はされなかった。
(4) 2015年度に損益に再分類された8百万ユーロを含む(2014年度は11百万ユーロ)。
(5) 2015年度に損益に再分類された7百万ユーロを含む(2014年度は損益への再分類はされなかった)。
(6) 2015年度に損益に再分類された-19百万ユーロを含む(2014年度は損益への再分類はされなかった)。
連結財政状態計算書
| 注 | 2015年12月31日現在 | 2014年12月31日現在 | |||
| 百万ユーロ | 億円 | 百万ユーロ | 億円 | ||
| 資産 | |||||
| 固定資産 | |||||
| 無形固定資産及びのれん | 10-A | 3,570 | 4,454 | 3,443 | 4,295 |
| 有形固定資産 | 10-B | 11,171 | 13,937 | 10,801 | 13,475 |
| 関連会社及び共同支配企業に対する投資 | 19,356 | 24,149 | 16,720 | 20,860 | |
| 日産 | 12 | 18,571 | 23,169 | 15,833 | 19,753 |
| その他の関連会社及び共同支配企業 | 13 | 785 | 979 | 887 | 1,107 |
| 長期金融資産 | 22 | 1,478 | 1,844 | 1,681 | 2,097 |
| 繰延税金資産 | 8 | 881 | 1,099 | 716 | 893 |
| その他の固定資産 | 17 | 1,131 | 1,411 | 1,152 | 1,437 |
| 固定資産合計 | 37,587 | 46,894 | 34,513 | 43,058 | |
| 流動資産 | |||||
| 棚卸資産 | 14 | 4,128 | 5,150 | 3,391 | 4,231 |
| 販売金融債権 | 15 | 28,605 | 35,688 | 25,733 | 32,104 |
| 自動車顧客債権 | 16 | 1,262 | 1,574 | 1,242 | 1,550 |
| 短期金融資産 | 22 | 1,760 | 2,196 | 1,530 | 1,909 |
| 未収還付税金 | 17 | 62 | 77 | 38 | 47 |
| その他の流動資産 | 17 | 3,068 | 3,828 | 2,607 | 3,252 |
| 現金及び現金同等物 | 22 | 14,133 | 17,632 | 12,497 | 15,591 |
| 流動資産合計 | 53,018 | 66,145 | 47,038 | 58,685 | |
| 資産合計 | 90,605 | 113,039 | 81,551 | 101,743 | |
| 資本及び負債 | |||||
| 資本 | |||||
| 資本金 | 1,127 | 1,406 | 1,127 | 1,406 | |
| 資本剰余金 | 3,785 | 4,722 | 3,785 | 4,722 | |
| 自己株式 | (227) | (283) | (134) | (167) | |
| 金融商品再評価額 | 890 | 1,110 | 703 | 877 | |
| 為替換算調整勘定 | (2,059) | (2,569) | (3,276) | (4,087) | |
| その他の剰余金 | 21,653 | 27,014 | 20,381 | 25,427 | |
| 当期純利益―親会社株主持分 | 2,823 | 3,522 | 1,890 | 2,358 | |
| 資本―親会社株主持分 | 27,992 | 34,923 | 24,476 | 30,536 | |
| 資本―非支配株主持分 | 482 | 601 | 422 | 526 | |
| 資本合計 | 18 | 28,474 | 35,524 | 24,898 | 31,063 |
| 固定負債 | |||||
| 繰延税金負債 | 8 | 122 | 152 | 141 | 176 |
| 退職給付その他の長期従業員給付債務に対する引当金―長期 | 19 | 1,550 | 1,934 | 1,683 | 2,100 |
| その他の引当金―長期 | 20 | 1,178 | 1,470 | 1,240 | 1,547 |
| 長期金融負債 | 23 | 5,707 | 7,120 | 7,537 | 9,403 |
| その他の固定負債 | 21 | 1,285 | 1,603 | 1,204 | 1,502 |
| 固定負債合計 | 9,842 | 12,279 | 11,805 | 14,728 | |
| 流動負債 | |||||
| 退職給付その他の長期従業員給付債務に対する引当金―短期 | 19 | 50 | 62 | 67 | 84 |
| その他の引当金―短期 | 20 | 997 | 1,244 | 1,088 | 1,357 |
| 流動金融負債 | 23 | 4,143 | 5,169 | 3,216 | 4,012 |
| 販売金融負債 | 23 | 30,740 | 38,351 | 25,828 | 32,223 |
| 営業債務 | 8,295 | 10,349 | 7,094 | 8,850 | |
| 未払税金 | 21 | 219 | 273 | 162 | 202 |
| その他の流動負債 | 21 | 7,845 | 9,787 | 7,393 | 9,224 |
| 流動負債合計 | 52,289 | 65,236 | 44,848 | 55,952 | |
| 資本及び負債合計 | 90,605 | 113,039 | 81,551 | 101,743 | |
| 連結持分変動計算書 | |||||||||||||||||||||
| 株数 | 資本金 | 資本剰余金 | 自己株式 | 金融商品 再評価額 | 為替換算調整 勘定 | その他の剰余金 | 当期純利益(親会社株主持分) | 資本(親会社株主持分) | 資本(非支配株主持分) | 資本合計 | |||||||||||
| 千株 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | |
| 2013年 12月31日 現在残高(修正再表示) | 295,722 | 1,127 | 1,406 | 3,785 | 4,722 | (187) | (233) | 571 | 712 | (3,674) | (4,584) | 20,629 | 25,737 | 586 | 731 | 22,837 | 28,491 | 377 | 470 | 23,214 | 28,962 |
| 2014年度 純利益 | 1,890 | 2,358 | 1,890 | 2,358 | 108 | 135 | 1,998 | 2,493 | |||||||||||||
| その他の包括利益項目(1) | 132 | 165 | 398 | 497 | (330) | (412) | 200 | 250 | 12 | 15 | 212 | 264 | |||||||||
| 2014年度 包括利益 | 132 | 165 | 398 | 497 | (330) | (412) | 1,890 | 2,358 | 2,090 | 2,607 | 120 | 150 | 2,210 | 2,757 | |||||||
| 2013年度 利益処分 | 586 | 731 | (586) | (731) | |||||||||||||||||
| 配当金 | (469) | (585) | (469) | (585) | (52) | (65) | (521) | (650) | |||||||||||||
| 自己株式の(取得)/処分及び増資による影響額 | 53 | 66 | 53 | 66 | 53 | 66 | |||||||||||||||
| 所有持分の増減(2) | 10 | 12 | 10 | 12 | (23) | (29) | (13) | (16) | |||||||||||||
| 株式報酬の費用 | (45) | (56) | (45) | (56) | (45) | (56) | |||||||||||||||
| 2014年 12月31日 現在残高(公表済み) | 295,722 | 1,127 | 1,406 | 3,785 | 4,722 | (134) | (167) | 703 | 877 | (3,276) | (4,087) | 20,381 | 25,427 | 1,890 | 2,358 | 24,476 | 30,536 | 422 | 526 | 24,898 | 31,063 |
| IFRIC第21号の適用のための修正再表示(3) | 39 | 49 | 39 | 49 | 39 | 49 | |||||||||||||||
| アフトワズ修正再表示(4) | 2 | 2 | (27) | (34) | 15 | 19 | (10) | (12) | (10) | (12) | |||||||||||
| 2014年 12月31日 現在残高(修正再表示) | 295,722 | 1,127 | 1,406 | 3,785 | 4,722 | (134) | (167) | 703 | 877 | (3,274) | (4,085) | 20,393 | 25,442 | 1,905 | 2,377 | 24,505 | 30,572 | 422 | 526 | 24,927 | 31,099 |
| 2015年度 純利益 | 2,823 | 3,522 | 2,823 | 3,522 | 137 | 171 | 2,960 | 3,693 | |||||||||||||
| その他の包括利益項目(1) | 187 | 233 | 1,138 | 1,420 | (78) | (97) | 1,247 | 1,556 | 8 | 10 | 1,255 | 1,566 | |||||||||
| 2015年度 包括利益 | 187 | 233 | 1,138 | 1,420 | (78) | (97) | 2,823 | 3,522 | 4,070 | 5,078 | 145 | 181 | 4,215 | 5,259 | |||||||
| 2014年度 利益処分 | 1,905 | 2,377 | (1,905) | (2,377) | |||||||||||||||||
| 配当金 | (518) | (646) | (518) | (646) | (65) | (81) | (583) | (727) | |||||||||||||
| 自己株式の(取得)/処分及び増資による影響額 | (93) | (116) | (93) | (116) | (93) | (116) | |||||||||||||||
| 所有持分の増減(2) | 77 | 96 | (80) | (100) | (3) | (4) | (20) | (25) | (23) | (29) | |||||||||||
| 株式報酬の費用 | 31 | 39 | 31 | 39 | 31 | 39 | |||||||||||||||
| 2015年 12月31日 現在残高 | 295,722 | 1,127 | 1,406 | 3,785 | 4,722 | (227) | (283) | 890 | 1,110 | (2,059) | (2,569) | 21,653 | 27,014 | 2,823 | 3,522 | 27,992 | 34,923 | 482 | 601 | 28,474 | 35,524 |
(1)剰余金の増減は、当該期間における確定給付型年金制度に係る数理計算上の差異に該当する。2014年度においては、さらに、2014年1月1日現在の金融負債の公正価値の調整に該当する-115百万ユーロの金額を含む。
(2)所有持分の増減は、持分の取得及び売却並びに非支配株主持分のバイアウトの目的でなされるコミットメントの影響により構成される。2015年度における所有持分の増減には、過年度に行われた取引の外国為替の影響に関する為替換算調整額とその他の剰余金との間で再分類された79百万ユーロが含まれる。
(3)IFRIC第21号「賦課金」の遡及適用に基づく修正再表示については注2で示す。
(4)ルノーに連結するために、財務情報の提供にかかる現在の時間的制約を考慮して、アフトワズの財務諸表は、これまで3ヶ月のタイムラグを有しながら連結されていた。2015年12月31日現在、このような対応は適用されていない(注13-A)。
2015年度の連結持分の変動に関する詳細は注18に記載。
連結キャッシュ・フロー計算書
| 注 | 2015年度 | 2014年度 | |||
| 百万ユーロ | 億円 | 百万ユーロ | 億円 | ||
| 当期純利益 | 2,960 | 3,693 | 1,998 | 2,493 | |
| 非連結上場投資からの受取配当金の調整(1) | (34) | (42) | (31) | (39) | |
| 非資金的収益及び費用の調整 | |||||
| 減価償却費、償却費及び減損 | 2,728 | 3,403 | 2,711 | 3,382 | |
| 関連会社及び共同支配企業の当期純(利益)損失に対する持分 | (1,371) | (1,710) | (1,362) | (1,699) | |
| その他の非資金的収益及び費用 | 26-A | (375) | (468) | 92 | 115 |
| 非上場関連会社及び共同支配企業からの受取配当金 | - | - | - | - | |
| キャッシュ・フロー(2) | 3,908 | 4,876 | 3,408 | 4,252 | |
| 上場企業からの受取配当金(3) | 581 | 725 | 463 | 578 | |
| 消費者向け融資の純増減 | (3,136) | (3,912) | (1,618) | (2,019) | |
| ディーラー向け更新可能融資の純増減 | (233) | (291) | (202) | (252) | |
| 販売金融債権の(増加)減少 | (3,369) | (4,203) | (1,820) | (2,271) | |
| 販売金融部門による社債の発行 | 23-A | 3,814 | 4,758 | 3,469 | 4,328 |
| 販売金融部門による社債の償還 | 23-A | (2,640) | (3,294) | (3,396) | (4,237) |
| その他の販売金融負債の純増減 | 3,729 | 4,652 | 1,682 | 2,098 | |
| 販売金融部門に係るその他有価証券及び貸付の純増減 | 59 | 74 | (314) | (392) | |
| 販売金融部門に係る金融資産・負債の純増減 | 4,962 | 6,191 | 1,441 | 1,798 | |
| 資産計上したリース用資産の増減 | (522) | (651) | (291) | (363) | |
| 運転資本の(増加)減少 | 26-B | 457 | 570 | 771 | 962 |
| 営業活動によるキャッシュ・フロー(4) (5) | 6,017 | 7,507 | 3,972 | 4,955 | |
| 資本的支出 | 26-C | (2,801) | (3,495) | (2,511) | (3,133) |
| 有形及び無形固定資産の処分 | 66 | 82 | 90 | 112 | |
| 支配の獲得を伴う持分の取得、取得現金控除後 | (3) | (4) | (11) | (14) | |
| その他の持分の取得、取得現金控除後 | (25) | (31) | (415) | (518) | |
| その他の持分の売却、譲渡現金及びその他控除後 | 13 | 16 | - | - | |
| 自動車部門に係るその他有価証券及び貸付の純(増)減 | (299) | (373) | 62 | 77 | |
| 投資活動によるキャッシュ・フロー | (3,049) | (3,804) | (2,785) | (3,475) | |
| 親会社株主に対する支払配当金 | 18-D | (555) | (692) | (503) | (628) |
| 非支配株主に対する支払配当金 | (65) | (81) | (56) | (70) | |
| 自己株式の(取得)売却 | (102) | (127) | (26) | (32) | |
| 株主に係るキャッシュ・フロー | (722) | (901) | (585) | (730) | |
| 自動車部門に係る社債発行 | 23-A | 533 | 665 | 1,680 | 2,096 |
| 自動車部門に係る社債償還 | 23-A | (1,403) | (1,750) | (1,513) | (1,888) |
| 自動車部門に係るその他の金融負債の純増(減) | 558 | 696 | (52) | (65) | |
| 自動車部門に係る金融負債の純増減 | (312) | (389) | 115 | 143 | |
| 財務活動によるキャッシュ・フロー | (1,034) | (1,290) | (470) | (586) | |
| 現金及び現金同等物の増加(減少)(6) | 1,934 | 2,413 | 717 | 895 | |
(1) ダイムラーからの受取配当金である。
(2) キャッシュ・フローには上場企業からの受取配当金を含まない。
(3) 2015年度における、ダイムラー(34百万ユーロ)及び日産(547百万ユーロ)からの配当金である。
2014年度における、ダイムラー(31百万ユーロ)及び日産(432百万ユーロ)からの配当金である。
(4) 2015年度に支払われた当期税額は384百万ユーロに達している(2014年度は268百万ユーロ)。
(5) 2015年度に支払われた利息(純額)は、253百万ユーロに達している(2014年度は259百万ユーロ)。詳細は注26に記載。
(6) 為替相場変動等の影響額を除く。
| 2015年度 | 2014年度 | |||
| 百万ユーロ | 億円 | 百万ユーロ | 億円 | |
| 現金及び現金同等物の期首残高 | 12,497 | 15,591 | 11,661 | 14,548 |
| 現金及び現金同等物の増加(減少) | 1,934 | 2,413 | 717 | 895 |
| 為替相場変動等の影響額 | (298) | (372) | 119 | 148 |
| 現金及び現金同等物の期末残高(1) | 14,133 | 17,632 | 12,497 | 15,591 |
(1) 使用に制限を受ける現金については注22-Cに記載。
連結財務諸表に対する注記
I-事業セグメント及び地域に関する情報
ルノーの事業セグメントは次のとおりである。
・ 自動車部門には、乗用車及び小型商用車の製造、販売及び流通子会社、自動車サービス子会社並びに自動車部門の資金管理をする子会社が含まれる。
・ 販売金融部門は販売網及び最終顧客に対して、RCIバンク及びその子会社によって運営されており、これは営業活動であるとルノー・グループは考えている。
A. 事業セグメント別情報
A1. 連結損益計算書-事業セグメント別
| 自動車 | 販売金融 | 部門間取引 | 連結合計 | |||||
| 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | |
| 2015年度 | ||||||||
| 製品売上高 | 41,180 | 51,376 | 31 | 39 | - | - | 41,211 | 51,415 |
| サービス売上高 | 1,928 | 2,405 | 2,188 | 2,730 | - | - | 4,116 | 5,135 |
| 外部売上高 | 43,108 | 53,782 | 2,219 | 2,768 | - | - | 45,327 | 56,550 |
| 部門間売上高 | (364) | (454) | 412 | 514 | (48) | (60) | - | - |
| 部門別売上高 | 42,744 | 53,327 | 2,631 | 3,282 | (48) | (60) | 45,327 | 56,550 |
| 営業総利益(1) | 1,485 | 1,853 | 824 | 1,028 | 11 | 14 | 2,320 | 2,894 |
| 営業利益(損失) | 1,288 | 1,607 | 822 | 1,026 | 11 | 14 | 2,121 | 2,646 |
| 財務収益(費用)(2) | (72) | (90) | - | - | (149) | (186) | (221) | (276) |
| 関連会社及び共同支配企業の当期純利益(損失)に対する持分 | 1,367 | 1,705 | 4 | 5 | - | - | 1,371 | 1,710 |
| 税引前利益 | 2,583 | 3,223 | 826 | 1,031 | (138) | (172) | 3,271 | 4,081 |
| 当期税金及び繰延税金 | (35) | (44) | (272) | (339) | (4) | (5) | (311) | (388) |
| 当期純利益 | 2,548 | 3,179 | 554 | 691 | (142) | (177) | 2,960 | 3,693 |
| 2014年度 | ||||||||
| 製品売上高 | 37,176 | 46,381 | 31 | 39 | - | - | 37,207 | 46,419 |
| サービス売上高 | 1,698 | 2,118 | 2,150 | 2,682 | - | - | 3,848 | 4,801 |
| 外部売上高 | 38,874 | 48,499 | 2,181 | 2,721 | - | - | 41,055 | 51,220 |
| 部門間売上高 | (356) | (444) | 413 | 515 | (57) | (71) | - | - |
| 部門別売上高 | 38,518 | 48,055 | 2,594 | 3,236 | (57) | (71) | 41,055 | 51,220 |
| 営業総利益(1) | 861 | 1,074 | 751 | 937 | (3) | (4) | 1,609 | 2,007 |
| 営業利益(損失) | 409 | 510 | 699 | 872 | (3) | (4) | 1,105 | 1,379 |
| 財務収益(費用)(2) | (108) | (135) | (15) | (19) | (210) | (262) | (333) | (415) |
| 関連会社及び共同支配企業の当期純利益(損失)に対する持分 | 1,366 | 1,704 | (4) | (5) | - | - | 1,362 | 1,699 |
| 税引前利益 | 1,667 | 2,080 | 680 | 848 | (213) | (266) | 2,134 | 2,662 |
| 当期税金及び繰延税金 | 88 | 110 | (225) | (281) | 1 | 1 | (136) | (170) |
| 当期純利益 | 1,755 | 2,190 | 455 | 568 | (212) | (264) | 1,998 | 2,493 |
(1) 減価償却費、償却費及び減損の詳細については事業セグメント別の連結キャッシュ・フロー計算書に記されている。
(2) 販売金融部門の配当は自動車部門の財務収益となり、部門間取引として相殺される。
A2. 連結財政状態計算書-事業セグメント別
連結財政状態計算書-事業セグメント別-2015年12月31日現在
| 自動車 | 販売金融 | 部門間取引 | 連結合計 | |||||
| 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | |
| 資産 | ||||||||
| 固定資産 | ||||||||
| 有形及び無形固定資産 | 14,415 | 17,984 | 336 | 419 | (10) | (12) | 14,741 | 18,391 |
| 関連会社及び共同支配企業に対する投資 | 19,284 | 24,059 | 72 | 90 | - | - | 19,356 | 24,149 |
| 長期金融資産―非支配会社に対する投資 | 4,830 | 6,026 | 2 | 2 | (3,460) | (4,317) | 1,372 | 1,712 |
| 長期金融資産―その他有価証券、貸付金及び自動車部門の金融取引に係るデリバティブ | 119 | 148 | - | - | (13) | (16) | 106 | 132 |
| 繰延税金資産及びその他の固定資産 | 1,745 | 2,177 | 300 | 374 | (33) | (41) | 2,012 | 2,510 |
| 固定資産合計 | 40,393 | 50,394 | 710 | 886 | (3,516) | (4,387) | 37,587 | 46,894 |
| 流動資産 | ||||||||
| 棚卸資産 | 4,087 | 5,099 | 49 | 61 | (8) | (10) | 4,128 | 5,150 |
| 顧客債権 | 1,455 | 1,815 | 29,094 | 36,298 | (682) | (851) | 29,867 | 37,262 |
| 短期金融資産 | 1,475 | 1,840 | 1,007 | 1,256 | (722) | (901) | 1,760 | 2,196 |
| 未収還付税金及びその他の流動資産 | 2,132 | 2,660 | 3,505 | 4,373 | (2,507) | (3,128) | 3,130 | 3,905 |
| 現金及び現金同等物 | 11,571 | 14,436 | 2,672 | 3,334 | (110) | (137) | 14,133 | 17,632 |
| 流動資産合計 | 20,720 | 25,850 | 36,327 | 45,322 | (4,029) | (5,027) | 53,018 | 66,145 |
| 資産合計 | 61,113 | 76,245 | 37,037 | 46,207 | (7,545) | (9,413) | 90,605 | 113,039 |
| 資本及び負債 | ||||||||
| 資本 | 28,389 | 35,418 | 3,461 | 4,318 | (3,376) | (4,212) | 28,474 | 35,524 |
| 固定負債 | ||||||||
| 長期引当金 | 2,355 | 2,938 | 373 | 465 | - | - | 2,728 | 3,403 |
| 長期金融負債 | 5,693 | 7,103 | 14 | 17 | - | - | 5,707 | 7,120 |
| 繰延税金負債及びその他の固定負債 | 868 | 1,083 | 539 | 672 | - | - | 1,407 | 1,755 |
| 固定負債合計 | 8,916 | 11,124 | 926 | 1,155 | - | - | 9,842 | 12,279 |
| 流動負債 | ||||||||
| 短期引当金 | 1,023 | 1,276 | 24 | 30 | - | - | 1,047 | 1,306 |
| 流動金融負債 | 4,811 | 6,002 | - | - | (668) | (833) | 4,143 | 5,169 |
| 営業債務及び販売金融負債 | 8,389 | 10,466 | 31,474 | 39,267 | (828) | (1,033) | 39,035 | 48,700 |
| 未払税金及びその他の流動負債 | 9,585 | 11,958 | 1,152 | 1,437 | (2,673) | (3,335) | 8,064 | 10,061 |
| 流動負債合計 | 23,808 | 29,703 | 32,650 | 40,734 | (4,169) | (5,201) | 52,289 | 65,236 |
| 資本及び負債合計 | 61,113 | 76,245 | 37,037 | 46,207 | (7,545) | (9,413) | 90,605 | 113,039 |
連結財政状態計算書-事業セグメント別-2014年12月31日現在
| 自動車 | 販売金融 | 部門間取引 | 連結合計 | |||||
| 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | |
| 資産 | ||||||||
| 固定資産 | ||||||||
| 有形及び無形固定資産 | 14,076 | 17,561 | 178 | 222 | (10) | (12) | 14,244 | 17,771 |
| 関連会社及び共同支配企業に対する投資 | 16,670 | 20,797 | 50 | 62 | - | - | 16,720 | 20,860 |
| 長期金融資産―非支配会社に対する投資 | 4,353 | 5,431 | 11 | 14 | (3,131) | (3,906) | 1,233 | 1,538 |
| 長期金融資産―その他有価証券、貸付金及び自動車部門の金融取引に係るデリバティブ | 514 | 641 | - | - | (66) | (82) | 448 | 559 |
| 繰延税金資産及びその他の固定資産 | 1,663 | 2,075 | 238 | 297 | (33) | (41) | 1,868 | 2,331 |
| 固定資産合計 | 37,276 | 46,506 | 477 | 595 | (3,240) | (4,042) | 34,513 | 43,058 |
| 流動資産 | ||||||||
| 棚卸資産 | 3,361 | 4,193 | 39 | 49 | (9) | (11) | 3,391 | 4,231 |
| 顧客債権 | 1,409 | 1,758 | 26,198 | 32,685 | (632) | (788) | 26,975 | 33,654 |
| 短期金融資産 | 1,143 | 1,426 | 1,136 | 1,417 | (749) | (934) | 1,530 | 1,909 |
| 未収還付税金及びその他の流動資産 | 1,805 | 2,252 | 3,033 | 3,784 | (2,193) | (2,736) | 2,645 | 3,300 |
| 現金及び現金同等物 | 11,591 | 14,461 | 1,102 | 1,375 | (196) | (245) | 12,497 | 15,591 |
| 流動資産合計 | 19,309 | 24,090 | 31,508 | 39,309 | (3,779) | (4,715) | 47,038 | 58,685 |
| 資産合計 | 56,585 | 70,595 | 31,985 | 39,904 | (7,019) | (8,757) | 81,551 | 101,743 |
| 資本及び負債 | ||||||||
| 資本 | 24,811 | 30,954 | 3,136 | 3,912 | (3,049) | (3,804) | 24,898 | 31,063 |
| 固定負債 | ||||||||
| 長期引当金 | 2,598 | 3,241 | 325 | 405 | - | - | 2,923 | 3,647 |
| 長期金融負債 | 7,272 | 9,073 | 265 | 331 | - | - | 7,537 | 9,403 |
| 繰延税金負債及びその他の固定負債 | 779 | 972 | 566 | 706 | - | - | 1,345 | 1,678 |
| 固定負債合計 | 10,649 | 13,286 | 1,156 | 1,442 | - | - | 11,805 | 14,728 |
| 流動負債 | ||||||||
| 短期引当金 | 1,114 | 1,390 | 41 | 51 | - | - | 1,155 | 1,441 |
| 流動金融負債 | 3,872 | 4,831 | - | - | (656) | (818) | 3,216 | 4,012 |
| 営業債務及び販売金融負債 | 7,235 | 9,026 | 26,681 | 33,287 | (994) | (1,240) | 32,922 | 41,073 |
| 未払税金及びその他の流動負債 | 8,904 | 11,109 | 971 | 1,211 | (2,320) | (2,894) | 7,555 | 9,426 |
| 流動負債合計 | 21,125 | 26,356 | 27,693 | 34,550 | (3,970) | (4,953) | 44,848 | 55,952 |
| 資本及び負債合計 | 56,585 | 70,595 | 31,985 | 39,904 | (7,019) | (8,757) | 81,551 | 101,743 |
A3. 連結キャッシュ・フロー計算書-事業セグメント別
| 自動車 | 販売金融 | 部門間取引 | 連結合計 | |||||
| 2015年度 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 |
| 当期純利益 | 2,548 | 3,179 | 554 | 691 | (142) | (177) | 2,960 | 3,693 |
| 非連結上場投資からの受取配当金の調整(1) | (34) | (42) | - | - | - | - | (34) | (42) |
| 非資金的収益及び費用の調整 | ||||||||
| -減価償却費、償却費及び減損 | 2,689 | 3,355 | 39 | 49 | - | - | 2,728 | 3,403 |
| -関連会社及び共同支配企業の当期純(利益)損失に対する持分 | (1,367) | (1,705) | (4) | (5) | - | - | (1,371) | (1,710) |
| -その他の非資金的収益及び費用 | (385) | (480) | 6 | 7 | 4 | 5 | (375) | (468) |
| 非上場関連会社及び共同支配企業からの受取配当金 | - | - | - | - | - | - | - | - |
| キャッシュ・フロー(2) | 3,451 | 4,305 | 595 | 742 | (138) | (172) | 3,908 | 4,876 |
| 上場企業からの受取配当金(3) | 581 | 725 | - | - | - | - | 581 | 725 |
| 販売金融債権の(増加)減少 | - | - | (3,357) | (4,188) | (12) | (15) | (3,369) | (4,203) |
| 金融資産・販売金融部門に係る負債の純増減 | - | - | 4,941 | 6,164 | 21 | 26 | 4,962 | 6,191 |
| 資産計上したリース用資産の増減 | (352) | (439) | (170) | (212) | - | - | (522) | (651) |
| 運転資本の(増加)減少 | 663 | 827 | (233) | (291) | 27 | 34 | 457 | 570 |
| 営業活動によるキャッシュ・ フロー | 4,343 | 5,418 | 1,776 | 2,216 | (102) | (127) | 6,017 | 7,507 |
| 無形固定資産の購入 | (955) | (1,191) | (1) | (1) | - | - | (956) | (1,193) |
| 有形固定資産の購入 | (1,840) | (2,296) | (5) | (6) | - | - | (1,845) | (2,302) |
| 有形及び無形固定資産の処分 | 66 | 82 | - | - | - | - | 66 | 82 |
| 支配の獲得又は喪失を伴う持分の取得及び売却、取得現金/譲渡現金控除後 | - | - | (3) | (4) | - | - | (3) | (4) |
| その他の持分及び資産の取得及び売却 | 1 | 1 | (13) | (16) | - | - | (12) | (15) |
| 自動車部門に係るその他有価証券及び貸付の純(増)減 | (289) | (361) | - | - | (10) | (12) | (299) | (373) |
| 投資活動によるキャッシュ・ フロー | (3,017) | (3,764) | (22) | (27) | (10) | (12) | (3,049) | (3,804) |
| 株主に係るキャッシュ・フロー | (701) | (875) | (171) | (213) | 150 | 187 | (722) | (901) |
| 自動車部門に係る金融負債の純増減 | (328) | (409) | - | - | 16 | 20 | (312) | (389) |
| 財務活動によるキャッシュ・ フロー | (1,029) | (1,284) | (171) | (213) | 166 | 207 | (1,034) | (1,290) |
| 現金及び現金同等物の増加 (減少)(4) | 297 | 371 | 1,583 | 1,975 | 54 | 67 | 1,934 | 2,413 |
(1)ダイムラーからの受取配当金である。
(2)キャッシュ・フローには上場会社からの受取配当金を含まない。
(3)ダイムラー(34百万ユーロ)及び日産(547百万ユーロ)からの受取配当金である。
(4)為替相場変動等による現金に対する影響額を除く。
| 自動車 | 販売金融 | 部門間取引 | 連結合計 | |||||
| 2015年度 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 |
| 現金及び現金同等物の期首残高 | 11,591 | 14,461 | 1,102 | 1,375 | (196) | (245) | 12,497 | 15,591 |
| 現金及び現金同等物の増加 (減少) | 297 | 371 | 1,583 | 1,975 | 54 | 67 | 1,934 | 2,413 |
| 為替相場変動等の影響額 | (317) | (395) | (13) | (16) | 32 | 40 | (298) | (372) |
| 現金及び現金同等物の期末残高 | 11,571 | 14,436 | 2,672 | 3,334 | (110) | (137) | 14,133 | 17,632 |
| 自動車 | 販売金融 | 部門間取引 | 連結合計 | |||||
| 2014年度 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 |
| 当期純利益 | 1,755 | 2,190 | 455 | 568 | (212) | (264) | 1,998 | 2,493 |
| 非連結上場投資からの受取配当金の調整(1) | (31) | (39) | - | - | - | - | (31) | (39) |
| 非資金的収益及び費用の調整 | ||||||||
| -減価償却費、償却費及び減損 | 2,702 | 3,371 | 9 | 11 | - | - | 2,711 | 3,382 |
| -関連会社及び共同支配企業の当期純(利益)損失に対する持分 | (1,366) | (1,704) | 4 | 5 | - | - | (1,362) | (1,699) |
| -その他の非資金的収益及び費用 | 78 | 97 | 16 | 20 | (2) | (2) | 92 | 115 |
| 非上場関連会社及び共同支配企業からの受取配当金 | - | - | - | - | - | - | - | - |
| キャッシュ・フロー(2) | 3,138 | 3,915 | 484 | 604 | (214) | (267) | 3,408 | 4,252 |
| 上場企業からの受取配当金(3) | 463 | 578 | - | - | - | - | 463 | 578 |
| 販売金融債権の(増加)減少 | - | - | (1,936) | (2,415) | 116 | 145 | (1,820) | (2,271) |
| 金融資産・販売金融部門に係る負債の純増減 | - | - | 1,429 | 1,783 | 12 | 15 | 1,441 | 1,798 |
| 資産計上したリース用資産の増減 | (235) | (293) | (56) | (70) | - | - | (291) | (363) |
| 運転資本の(増加)減少 | 596 | 744 | 138 | 172 | 37 | 46 | 771 | 962 |
| 営業活動によるキャッシュ・ フロー | 3,962 | 4,943 | 59 | 74 | (49) | (61) | 3,972 | 4,955 |
| 無形固定資産の購入 | (964) | (1,203) | (3) | (4) | - | - | (967) | (1,206) |
| 有形固定資産の購入 | (1,541) | (1,923) | (3) | (4) | - | - | (1,544) | (1,926) |
| 有形及び無形固定資産の処分 | 89 | 111 | 1 | 1 | - | - | 90 | 112 |
| 支配の獲得又は喪失を伴う持分の取得及び売却、取得現金/譲渡現金控除後 | (11) | (14) | - | - | - | - | (11) | (14) |
| その他の持分及び資産の取得及び売却 | (400) | (499) | (15) | (19) | - | - | (415) | (518) |
| 自動車部門に係るその他有価証券及び貸付の純(増)減 | 69 | 86 | - | - | (7) | (9) | 62 | 77 |
| 投資活動によるキャッシュ・ フロー | (2,758) | (3,441) | (20) | (25) | (7) | (9) | (2,785) | (3,475) |
| 株主に係るキャッシュ・フロー | (568) | (709) | (227) | (283) | 210 | 262 | (585) | (730) |
| 自動車部門に係る金融負債の純増減 | 242 | 302 | - | - | (127) | (158) | 115 | 143 |
| 財務活動によるキャッシュ・ フロー | (326) | (407) | (227) | (283) | 83 | 104 | (470) | (586) |
| 現金及び現金同等物の増加(減少)(4) | 878 | 1,095 | (188) | (235) | 27 | 34 | 717 | 895 |
(1)ダイムラーからの受取配当金である。
(2)キャッシュ・フローには上場会社からの受取配当金を含まない。
(3)ダイムラー(31百万ユーロ)及び日産(432百万ユーロ)からの配当金である。
(4)為替相場変動等による現金に対する影響額を除く。
| 自動車 | 販売金融 | 部門間取引 | 連結合計 | |||||
| 2014年度 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 |
| 現金及び現金同等物の期首残高 | 10,704 | 13,354 | 1,201 | 1,498 | (244) | (304) | 11,661 | 14,548 |
| 現金及び現金同等物の増加 (減少) | 878 | 1,095 | (188) | (235) | 27 | 34 | 717 | 895 |
| 為替相場変動等の影響額 | 9 | 11 | 89 | 111 | 21 | 26 | 119 | 148 |
| 現金及び現金同等物の期末残高 | 11,591 | 14,461 | 1,102 | 1,375 | (196) | (245) | 12,497 | 15,591 |
A4. その他の情報:自動車部門の純流動性ポジション(実質有利子負債)
| 2015年12月31日 | 2014年12月31日 | |||
| 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | |
| 長期金融負債 | (5,693) | (7,103) | (7,272) | (9,073) |
| 短期金融負債 | (4,811) | (6,002) | (3,872) | (4,831) |
| 長期金融資産-その他有価証券、貸付金及び金融取引に係るデリバティブ | 119 | 148 | 514 | 641 |
| 短期金融資産 | 1,475 | 1,840 | 1,143 | 1,426 |
| 現金及び現金同等物 | 11,571 | 14,436 | 11,591 | 14,461 |
| 自動車部門の純流動性ポジション | 2,661 | 3,320 | 2,104 | 2,625 |
B. 地域別情報
地域区分はルノー・グループの経営において用いられている地理的部門に相当する。
連結売上高は顧客の所在地別で示している。
有形及び無形固定資産は子会社及び共同支配事業の所在地別に示してある。
| ヨーロッパ(1) | アメリカ | アジア-太平洋 | アフリカ-中東-インド | ユーラシア | 連結合計 | |||||||
| 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | |
| 2015年度 | ||||||||||||
| 売上高 | 28,976 | 36,150 | 4,173 | 5,206 | 4,351 | 5,428 | 3,782 | 4,718 | 4,045 | 5,047 | 45,327 | 56,550 |
| 有形及び無形固定資産 | 11,116 | 13,868 | 711 | 887 | 554 | 691 | 721 | 900 | 1,639 | 2,045 | 14,741 | 18,391 |
| 2014年度 | ||||||||||||
| 売上高 | 25,711 | 32,077 | 4,827 | 6,022 | 2,685 | 3,350 | 3,391 | 4,231 | 4,441 | 5,541 | 41,055 | 51,220 |
| 有形及び無形固定資産 | 10,524 | 13,130 | 707 | 882 | 477 | 595 | 791 | 987 | 1,745 | 2,177 | 14,244 | 17,771 |
(1)フランスに関して、以下を含む。
| 2015年度 | 2014年度 | |||
| 百万ユーロ | 億円 | 百万ユーロ | 億円 | |
| 売上高 | 10,154 | 12,668 | 9,836 | 12,271 |
| 有形及び無形固定資産 | 9,108 | 11,363 | 8,799 | 10,978 |
II-会計方針及び連結範囲
1-財務諸表の承認
ルノー・グループの2015年度連結財務諸表は2016年2月11日開催の取締役会において承認済みであり、株主による承認のため株主総会に提出される。
2-会計方針
ルノーの2015年度連結財務諸表は、欧州規則に従い、IASB(国際会計基準審議会)が2015年12月31日付で発行し、同日付で欧州連合が採択したIFRS(国際財務報告基準)に準拠して作成されている。
A. 会計方針の変更
以下の会計基準の新たな改訂は、EU官報で公表され適用義務が生じていたため、ルノー・グループでは2015年12月31日現在、これらを適用している。
| 2015年1月1日に適用義務が生じた新たな改訂 | |
| IFRIC第21号 | 「賦課金」 |
| 年次改善 2011-2013年サイクル | 様々な会計基準に対する改善 |
2015年12月31日現在の財務諸表に影響を有する会計基準はIFRIC第21号「賦課金」のみである。これは、法人所得税以外の税の支払いに関連する債務認識の日に関する基準である。かかる税金負債は現在、税法に定義されたトリガー事由が発生した時点で直ちに全額認識される。今回の変更の結果、財務上のトリガー事由が特定の日である年税の認識を引き延ばすことが不可能となっており(これは主に、固定資産税、「C3S」と呼ばれる企業福祉連帯税、及びフランスにおける販売金融活動に特有の税金に関するものである)、また、この負債は現在、税金の土台となる収益が生み出される年ではなく、財務上のトリガー事由が発生する期間に計上されなければならない(フランスにおけるC3Sのケースと同様)。
この解釈は、遡及的に適用される。かかる影響は、以下の修正再表示された2014年度の情報が示すとおり、グループレベルでは重大ではない。
- 2014年12月31日現在の修正再表示された資本の増加は39百万ユーロ。
- IFRIC第21号の実施は、通年の純利益に重大な影響を及ぼさない。
以下の解釈、会計基準及び改訂はEU官報に公表されていたものであるが、2016年1月1日時点又はその後に適用義務が生じるため、ルノー・グループではこれらの早期適用は実施していない。ルノー・グループは、これらの適用が連結財務諸表に重要な影響を及ぼすとは予想していない。
| ルノー・グループにより早期適用されていない新たな会計基準及び改訂 | |
| IAS第1号の改訂 | 「開示イニシアティブ」 |
| IAS第19号の改訂 | 「確定給付制度:従業員拠出」 |
| IAS第27号の改訂 | 「個別財務諸表における持分法」 |
| IAS第16号及び第38号の改訂 | 「減価償却及び償却の許容される方法の明確化」 |
| IAS第16号及び第41号の改訂 | 「農業:果実生成型植物」 |
| IFRS第11号の改訂 | 「共同支配事業に対する持分の取得」 |
| 年次改善 2010-2012年サイクル | 様々な会計基準に対する改善 |
| 年次改善 2012-2014年サイクル | 様々な会計基準に対する改善 |
IASBもまた、これまでにEUで適用されていない主要な新会計基準を公表した。ルノー・グループは、これらの新会計基準が財務諸表に与える影響について調査中である。
| EUにより適用されていない新たな会計基準 | IASBが設定した効力発生日 | |
| IFRS第9号 | 「金融商品」 | 2018年1月1日 |
| IFRS第15号 | 「顧客との契約から生じる収益」 | 2018年1月1日 |
IFRS第9号「金融商品」は、IAS第39号に取って代わる会計基準である。この新たな会計基準は、金融商品の新分類及び予想される損失に基づく金融資産の減損モデル(これは、発生した損失に基づく既存のモデルに取って代わるモデルである)を導入している。ルノー・グループは現在、この新基準の実施及びその財務諸表に対する影響(本質的に販売金融部門に関連する)について検討している。
IFRS第15号「顧客との契約から生じる収益」は、IAS第11号及びIAS第18号に取って代わる会計基準である。現在、分析が行われているが、現段階でルノー・グループは重大な変更は予想していない。
ルノー・グループは、これらの会計基準を早期適用する予定はない。
B. 見積り及び判断
ルノーは財務諸表の作成にあたり、特定の資産・負債の簿価、収益・費用項目、特定の注記に開示している情報に影響する見積りを行い、前提を設けている。ルノーでは見積りや査定を定期的に見直し、過去の実績やその他、経済環境に関連する要素を反映させている。こうした前提や環境の変化が想定されたものと異なった場合、当期連結財務諸表作成時の見積りとその後の連結財務諸表の数字との間に差異が生じることもありうる。
2015年12月31日現在での見積り及び判断に対して、連結財務諸表における感応度が高い主な項目は以下のとおりである。
・ 研究開発費の資産計上及びそれらの償却期間(注2-K及び10-A)
・ 固定資産の減損(注2-M及び11)及び通常取引債権(注16及び17)
・ 有形固定資産又は棚卸資産に分類されるリース用車両の回収可能価額(注2-G、10-B及び14)
・ 関連会社(特に日産及びアフトワズ)に対する投資(注2-M、12及び13)
・ 販売金融債権(注2-G及び15)
・ 繰延税金の認識(注2-I及び8)
・ 引当金、とりわけ車両及びバッテリー保証引当金(注2-G)、退職給付その他の長期従業員給付債務に対する引当金(注2-S及び19)及び従業員数調整制度に対する引当金(注2-T及び6-A)
・ イランにおける、主として株式、株主融資及び商事債権で構成される資産の価値(注6-C)並びに、一般に、カントリーリスクが懸念されるすべての地域におけるルノー・グループの資産の価値
C. 連結方針
連結財務諸表には、ルノー・グループにより直接又は間接的に単独で支配されるすべての会社(子会社)の財務諸表が含まれている。共同で支配している会社は、共同支配企業(joint ventures)として分類される場合には、持分法適用会社とされ、共同支配事業(joint operations)として分類される場合には、貸借対照表及び損益計算書の個別の項目についての持分比率に基づいた連結会社とされる。
グループが重要な影響力を及ぼすことができる会社(関連会社)には持分法が適用されている。
重要な内部取引及び未実現内部利益はすべて相殺消去されている。
上記基準を満たす場合であっても、連結対象会社ではない会社は、その他の固定資産として計上されている。
これらの会社の連結決算に対する寄与は、いずれも次に示す金額を超えない。
・ 売上高: 20百万ユーロ
・ 棚卸資産: 20百万ユーロ
これらの会社すべてを連結した場合の連結財務諸表に及ぼす影響は僅少である。これは、これらの会社がグループから資金提供を得ており、損失が生じた場合は減損として認識されるためであり、また以下のいずれかの特徴を有するためである。
・ 大部分の仕入をグループ企業(その大部分が自動車販売代理店型の会社)から行っている
・ 大部分の販売をグループ企業に対して行っている
非支配持分に係るプットオプションは、公正価値で測定され、資本勘定にて調整された後、連結財政状態計算書において負債に分類される。
D. 連結財務諸表の表示
評価基準
連結財務諸表は、IFRS規則に準拠し、特定の区分の資産及び負債を除き、原価法に基づき作成される。かかる特定の区分は以下の注記で詳細を記載する。
営業利益及び営業総利益
営業利益には、グループの事業活動に直接関係するすべての収益及び費用が含まれ、それが経常的なものであるか、組織再編費用のように非経常的決定及び運営に基づくものであるかを問わない。
営業総利益は、その他の営業利益及び営業費用を計上する前の営業利益に相当し、以下のものを含む。
・ 組織再編費用及び従業員数調整に係る費用
・ 事業又は事業会社の一部又は全部の売却益又は損失、連結範囲の変更に係るその他損益、及び取得関連費用に係るその他損益
・ 有形及び無形固定資産の処分損益(車両の売却を除く。)
・ 例外的な項目(固定資産の減損損失のように、頻度、性質又は金額が例外的である収益及び費用)
事業セグメント別情報
セグメント別情報は、「最高経営意思決定者」に該当するグループ・エグゼクティブ・コミッティへの内部報告に基づくものであり、連結財務諸表に関するIFRSに準拠して作成されている。グループの財務データはすべてこれらの2部門に割り当てられている。また、両部門間の取引は市場取引に近似する条件で行われ、これについては「部門間取引」の欄に表示されている。販売金融部門が自動車部門に対して支払う配当金は、自動車部門の財務収益に含まれる。
各部門の業績評価に用いる損益は営業総利益である。
販売金融部門に係る収益及び費用は、税金と、関係会社の当期純利益に対する持分を除いて、営業損益項目として計上されている。フランスの連結納税制度に固有の税効果は自動車部門の税金費用に含まれている。
資産及び負債は各部門に固有のものである。自動車部門から販売金融会社に譲渡された債権は、そのリスク及び経済価値も実質的に移転された場合、譲受人(販売金融会社)の営業資産として計上される。これらの債権は、主としてディーラーシップ・ネットワークに対する債権である。
自動車部門が買戻約定を付けて販売した車両及びバッテリーは自動車部門の資産に計上され、当該資産が販売金融部門の融資付きで販売された場合は、販売金融部門は自動車部門への債権を認識する。
流動資産・負債及び固定資産・負債
販売金融部門の(永久劣後証券及び劣後ローンを除く)販売金融債権、その他の有価証券、デリバティブ、貸付金及び金融負債は、同部門の正常営業循環過程で利用されているため流動資産・負債として扱われている。
自動車部門に関しては、営業循環過程に直接関連する項目に加え、1年以内に満期が到来する資産・負債はすべて流動資産・負債に分類されている。
E. 外国子会社の財務諸表の換算
ルノー・グループは表示通貨としてユーロを用いている。
外国子会社においては通常は現地通貨を機能通貨としているが、大部分の取引が他の通貨建で行われている場合はその通貨を機能通貨としている。
外国子会社の国が超インフレ経済下にあるかどうかはAICPA(米国公認会計士協会)タスクフォースが発行するリストを参考に判断している。2015年度において、ルノーのビジネス活動において重要な国はいずれもこのリストに記載されていない。
外国子会社の財務諸表はそれぞれの機能通貨で作成された後、次のようにルノー・グループの表示通貨に換算される。
・ 取得日又は発生日のレートが適用される資本以外の財政状態計算書項目は期末レートで換算される。
・ 損益計算書項目は期中平均レートで換算される。
・ 為替換算調整勘定はその他の包括利益項目に含められ、当期純利益には影響しない。
外国子会社との企業結合によって生じるのれんは、適宜、当該子会社の資産又は負債として処理されるため、該当する子会社の機能通貨で表示し、期末レートでユーロに換算する。
外国子会社を売却した場合は、その資産及び負債に関連して累積した為替換算調整勘定は純利益に含められる。
F. 外貨建取引の換算
関係企業の機能通貨以外の通貨で行われる取引は、当該取引日のレートで機能通貨に換算され計上される。
財務報告においては、機能通貨以外の貨幣性資産及び負債は期末レートで換算される。これにより生ずる為替差額は、外国企業への純投資額のヘッジを目的とした金融商品に係る為替差損益以外はすべて損益計算書に計上される(注2-X)。
そのため、以下による影響額は純利益に計上される。
・ 自動車部門の金融取引に係る換算調整額は財務収益純額に計上する。
・ その他の換算調整額は営業総利益に計上する。
デリバティブ金融商品は、注2-Xで述べる方法で測定及び計上される。
G. 売上高及び利益
売上高には、ルノー・グループの自動車製品の販売、その販売に関連するサービス及びルノー・グループの会社がその顧客を対象に行う多様な販売金融商品のすべての収入が含まれている。
製品及びサービス売上高並びに利益の認識
・売上及び利益の認識
自動車関連製品の売上は、ルノー・グループ以外のディーラーの場合には製品が販売網に供給されたときに認識され、直接販売の場合には消費者への納車時に認識される。自動車部門による通常の販売の場合、販売による利益は直ちに認識され、これには融資契約(クレジット又はファイナンス・リース)を伴う販売が含まれる。しかし、ルノー・グループの金融子会社からのオペレーティング・リースの自動車関連製品(車両又は電気自動車用バッテリー)の場合、ルノー・グループが適用可能性の高い買戻特約を付けている場合や、リース期間が当該製品の耐用年数をはるかに下回っている場合には売上の認識は行われない。
その場合、取引はオペレーティング・リースとして計上され、サービスの売上に含まれる。顧客が支払った価格と買戻価格との差額は受取リース料とし、顧客による自動車関連製品使用期間で按分して計上される。こうした販売取引に係る新規自動車関連製品の製造原価は、契約期間が1年未満の場合には棚卸資産として計上され、期間が1年を超える場合には顧客へのリース用固定資産として有形固定資産に計上される。リース期間終了時に中古自動車関連製品として販売する場合は売上及び関連する利益に認識される。再販売価格の予測は直近の中古自動車市場動向実績及び自動車関連製品の販売予定期間における外的要因(経済情勢、租税)や内的要因(ラインナップ又はメーカーの価格戦略の変更)を考慮した市場動向予想を参考にしている。この再販による損失が予想される場合は、直ちに引当金(当該自動車関連製品が棚卸資産に計上されている場合)又は追加的な減価償却(当該自動車関連製品が有形固定資産に計上されている場合)を計上して損失を補填する。また、リース契約全体(レンタル収入及び再販収入)として不採算が予想される場合も、直ちに引当金を追加計上して将来の損失に備える。
・販売奨励金制度
販売製品の数量又は価格を基準にする場合は、これらの制度の費用は、対応する売上が計上されたときに該当する売上高から控除され、それ以外の場合は、販売費及び一般管理費に計上される。販売後に制度が承認される場合は、その決定時に引当金が設定される。
当グループは消費者に対して低金利ローン提供による販売促進キャンペーンを行う場合がある。そうした販促活動の費用は、提供する金利が資金調達コスト及び管理費を回収できない場合には直ちに認識され、別途、ローン期間分の販売金融収益に対して計上される。
・製品保証
保険を付していないメーカーの製品又は部品の保証に関連する見積り又は発生原価は、売上が計上されたときに費用計上される。ルノーの費用負担に対する引当金は、型式やエンジンごとの観察データを基準に原価の水準を算定し、それをメーカー保証期間に対して割り当てたものである。車両の市場供給後に発覚した不具合に続いてリコールを行う場合、リコールキャンペーン開始の決定後速やかに関連費用に対する引当金が設定される。供給業者からの請求額のうち回収が見込まれるものは保証費用から控除される。
・自動車製品の販売に関連したサービス
ルノーは顧客に対して延長保証契約及び保守契約を提供しており、これに係る収益及び利益は契約の対象期間を通じて認識している。
販売金融収益及び利益の認識
・販売金融収益
販売金融収益はディーラーや消費者への自動車販売に係る融資活動から生み出されている。これらの融資活動は販売金融会社によるローンの形をとって行われるため、実効金利方式を用いて償却した原価から減損額を控除した金額で貸借対照表に計上される。融資契約に係る収益は金利が契約期間を通じて一定になるように計算され、売上高に計上される。
・販売金融費用
販売金融費用は営業費用とされ、営業総利益の計算に含まれる。当該費用には、主に、販売金融会社の顧客取引に係るリファイナンスの支払利息、こうしたリファイナンスの管理(一時的投資、為替及び金利リスクのヘッジ及び管理)に直接関係するその他の費用及び収益、債権のリファイナンス関連以外のリスクに係る費用が含まれる。
・販売代理店に対する支払手数料
手数料は外部への供給コストとして処理されるため、契約取得コストとして繰り延べることで融資契約期間を通じて金利が均一となるようにしている。
・減損の証拠を示す債権
債権の回収不能リスクに対しては信用リスクについての減損が計上される。個々の債権について回収不能の客観的証拠(支払の遅滞、財務状態の悪化、訴訟等)がある場合には、減損の額は統計や個々の事例に適宜基づいて個別に決定し、その他の場合には包括的に引当金を計上することができる(例えば、マクロ的及び/又は分野別経済動向指標が債権の健全性を損なう危険性を示している場合など)。
カントリーリスクについてはシステミッククレジットリスク(決済に連なる諸国の経済及び一般情勢の長期的な低迷の継続により与信先が被る信用リスク)を検討した上で減損が計上される。
H. 財務収益(費用)
実質有利子負債のコストは、総有利子負債のコストから自動車部門の現金、現金同等物及び金融資産に関連する収益を差し引いた金額である。総有利子負債のコストは、該当期間中に自動車部門の有利子負債によって発生する収益及び費用から構成され、関連する金利ヘッジの有効部分の影響を含む。
その他の財務収益・費用には、主に、ルノーSAが発行する永久劣後証券の公正価値の変動、退職給付引当金に係る純利息額に加えて、ルノー・グループが支配ないし重要な影響力も行使していない会社に関する受取配当金及び減損損失なども含まれている。
I. 法人所得税
ルノー・グループは、連結財政状態計算書上の資産・負債の簿価と税務上の金額との一時差異のすべてについて繰延税金を認識している。繰延税金は期末現在において採択されている一時差異が解消する年度の適用税率を用いて計算されている。短期の税金資産と負債を相殺することが認められている各会計主体(税務当局に納税する法人、企業、企業グループ)では、繰延税金資産及び負債を純額で計上している。繰延税金資産の認識は将来における回収の見込みに依拠して行われる。
関連会社及び共同支配企業については、保有株式の簿価と課税価格の差異すべてについて配当分配に係る繰延税金負債が計上される。
課税収益にのみ利用可能な税額控除は未払法人所得税からの控除として計上される。また、課税収益の有無にかかわらず利用可能な税額控除については関連する発生費用と相殺される。
J. のれん
非支配株主持分(従来「少数株主持分」と呼んでいたもの)は公正価値で測定(全部のれん方式)するか、又は取得資産及び譲受債務の公正価値の持分により測定する(部分のれん方式)。ルノーではこれまで、のれんの認識を部分のれん方式のみに拠っていた。いずれの方式を選択するかは、個別事象ごとに判断される。
のれんの償却は行わず、少なくとも年に1回又は明らかに減損が生じた際に減損テストを行う。当初認識後は、のれんは減損損失累計額を控除した原価で計上される。
関連会社に関係するのれんは、財政状態計算書の資産の部で「関連会社に対する投資」に表示される。減損が生じた場合は、減損損失額は関連会社の純利益(損失)に対する持分に含める形で連結損益計算書に計上される。
ルノー・グループが支配する会社の非支配株主持分に関する持分の追加取得は株式取引として処理される。株式の購入コストと非支配株主持分の額面価額の差額は正負にかかわらず資本に計上される。
K. 研究開発費
新しい車両又は部品(エンジン若しくはギアボックスなど)の開発、製品化の開始が決定されてから、それを受けた量産化が承認されるまでの間に発生した開発費は、無形固定資産として資産計上されている。開発費は、量産化の承認日から、車両又は部品の見込販売可能期間(当初は最長で7年)にわたって定額法で償却される。販売期間は定期的に検討され、当初の見込みから著しく異なる場合にはその後調整される。資産計上されている開発費は主に原型コスト、外注研究費、専従者人件費、及び間接費のうち開発活動のみに係る部分である。
試運転開始前の準備期間に少なくとも12ヶ月を要するプロジェクトの開発に直接関係する借入コストは、「適格資産」としての資産の総額に含まれる。この借入コストの資産計上の割合については、資産計上される借入コストが当該年度の借入コストの総額を超えないよう制限される。なお、プロジェクトの資金を特定の借入によって調達する場合は、その借入に係る金利をそのまま資産計上している。
製品開発開始の決定前に発生した開発費は、研究費と同様、発生した年度に費用計上される。量産開始後に発生した費用は、製造原価として処理される。
L. 有形固定資産
有形固定資産の総額は取得原価又は製造原価を示す。
設計・設置費用は、資産の製造原価に含まれる。
有形固定資産に係る製造原価には、無形固定資産に関する方法と同様の方法に基づき、工事中の資産調達コストも含まれている。プロジェクトの資金がある特定の借入により調達される場合、その資産計上の割合は、当該借入の金利に等しい。
投資助成金は関連資産の総額から控除される。
有形固定資産取得後の諸費用は、当該資産の生産性を高め、又は、耐用年数を延長するために発生する費用を除き、当該費用の発生時に費用処理されている。
ルノー・グループがファイナンス・リースによって使用する資産はクレジット契約により調達した資産として扱われている。
顧客へのリース用固定資産には、ルノー・グループの金融会社から期間1年を超えるリースに基づいて賃貸する車両及びバッテリーでルノー・グループが引取り義務を負うもの、又は買戻条項付き契約で販売した車両が含まれる(注2-G)。
減価償却
減価償却費は、以下の見積耐用年数にわたり定額法で計算している。
| 建物(1) | 15~30年 |
| 特殊工具 | 2~7年 |
| 機械装置・工具器具(プレス設備を除く) | 5~15年 |
| プレス設備 | 20~30年 |
| その他の有形固定資産(2) | 4~6年 |
(1) 1987年より前に事業に供用された建物の償却期間は最長40年。
(2) リース用バッテリー(型式によって8~10年で償却)を除く。
資産の耐用年数は定期的に見直され、当初予定された期間より短くなった場合、特に車両及び部品の販売を終了することを決定した際には、加速償却が行われる。
M. 減損
固定資産の減損(リース用資産を除く)
ルノーを取り巻く市場環境の甚だしい悪化や資産の使用環境・方法に対する甚大な悪影響など、固定資産に減損が生じていることを示す兆候が生じた場合は直ちに減損テストが実施される。
自動車部門においては、減損テストは次の2つの資産レベルについて行われる。
・自動車専用及び部品専用資産レベル
自動車専用及び部品専用資産とは資産計上した開発費用及び工具で構成され、その減損テストは簿価(純額)と、対象車両又は対象部品に係る将来のキャッシュ・フローの割引価値に基づいて求めた回収可能価額とを比較して行う。
・その他資金生成単位レベル
資金生成単位とは、キャッシュ・フローを生成する上で独立性の高いものとして密接に結びついた部分集合をいう。その他資金生成単位は経済的事業体(プラント若しくは子会社)又は自動車部門全体を表すことがある。資金生成単位に関連する純固定資産は、特に、のれん、特定資産及び能力資産、並びに運転資金の構成要素を含む。
上記の2つのレベルのそれぞれについて、簿価(純額)と回収可能価額とを比較して減損テストが行われる。回収可能価額とは資産の使用価値と公正価値(販売費用控除後)のいずれか高い方をいう。
使用価値は資産の使用により期待できる将来キャッシュ・フローの現在価値である。将来キャッシュ・フローは、マネジメントが作成・承認した事業計画に基づくキャッシュ・フローと、永久成長率を用いて割引いた標準キャッシュ・フローに基づく継続価値とを合計したものである。また、将来キャッシュ・フローには販売金融部門が自動車部門に支払う配当金も含まれる。この配当金は、販売金融部門が現金の形で将来キャッシュ・フローの生成に寄与するもので、事業計画の収益性を内部評価する上での考慮対象となる。事業計画の根拠となる仮定は、グループが事業展開している各国市場の動向や占有率、及び製品販売価格や部品・原材料調達価格の変動などに対する予測である。使用する割引率(税前)は、ルノーが決定する加重平均資本コストである。
回収可能価額が簿価(純額)を下回る場合、その差額相当分は当該資産の減損として計上する。
販売金融部門においては年1回以上、又は減損の兆候が見られるたびに、資産の簿価と回収可能価額を比較する減損テストが実施される。回収可能価額とは資産の使用価値と公正価値(販売費用控除後)のいずれか高い方を意味する。使用価値とは、ある国における事業体又は事業体グループで構成される資金生成単位グループそれぞれについて予測した向う5年間の将来キャッシュ・フローの現在価値である。割引率はいずれの資金生成単位についても、10年物のリスクフリーレートにそれぞれが属するセクターの平均リスクプレミアムを上乗せしている。
関連会社に対する投資の減損
関連会社に対する投資については、ルノーを取り巻く市場環境の甚だしい悪化や株式相場の大幅若しくは長期的な下落など、減損を示す兆候が生じた場合は直ちに減損テストが実施される。
減損テストはIAS第28号及び第36号に従い、関連会社に対する投資の帳簿価額と回収可能価額(使用価値と公正価値から売却費用を差し引いた価額のいずれか高い方)とを比較して行われる。使用価値は、関連会社から期待できる将来キャッシュ・フローの現在価値に対する持分に相当する。関連会社が上場している場合、公正価値はかかる関連会社の株式の市場価値である。
回収可能価額が簿価を下回る場合、その差額相当分は関連会社に対する投資の減損として計上する。
N. 売却目的で保有する固定資産又は資産群
売却目的で保有する資産とは、直ちに売却できる状態にあり、且つ売却される可能性が高い固定資産又は資産群をいう。
売却目的で保有すると考えられる固定資産又は資産群は純簿価額又は公正価値から売却費用を控除した価額のいずれか低い価格で測定及び計上される。売却目的に分類された資産(又は売却目的で保有されている資産群)については、以後、減損処理又は減価償却を行わない。これらの資産は連結財政状態計算書上に項目を設けて表示される。
O. 棚卸資産
棚卸資産は原価と正味実現可能価額とのいずれか低い価額で計上される。原価は取得原価又は製造原価を表し、製造原価には正常操業度における直接及び間接製造費用並びに製造関連部門費の配賦額が含まれる。正常操業度は製造現場ごとに評価し、操業が正常レベルを下回る場合の固定費の除外率が算定できるようになっている。
棚卸資産は先入先出法により計算される。
正味実現可能価額が財政状態計算書価額より低い場合は、その差額相当分の減損額が計上される。
P. 債権の譲渡
証券化又は割引により第三者に譲渡された債権は、関連するリスク及び経済価値が実質的に当該第三者に移転したときにグループの資産から除かれる。
自動車部門と販売金融部門の部門間譲渡も同様に処理される。
Q. 自己株式
自己株式とはルノー・グループのマネジャー及び幹部社員に付与されるストック・オプション制度及び無償株式付与制度の目的で保有する株式のことであり、取得価額で計上され、売却時までルノー・グループの資本勘定の控除項目とされる。
自己株式売却代金は連結資本勘定に直接計上される。その結果、自己株式に係る損益は当期純利益には反映されない。
R. ストック・オプション制度/業績連動株式付与制度
ルノー・グループは、ルノー株式の購入、引受に関するストック・オプション制度や業績連動株式付与制度を提供している。これらのオプションや業績連動株式の付与の決定、及び各制度の期間を受益者に通知した日を「付与日」としている。勤務成果連動型の制度については、一定の勤務成果達成度を付与条件として見積もった上で、その対価としてのオプションや株式の付与数を決定する。この見積りは勤務成果達成度の確率変化を基に毎年見直す。オプションや株式の付与の対価となる勤務の公正価値は、付与日の公正価値を基に、オプションの行使が行使期間全体にわたり定額方式で計上されることを想定した適切な二項式の数理モデルを用いて最終測定する。業績連動株式の受益権は、付与日の株価から権利確定期間における予定配当額を差引いて算定する。場合により、株式は一定期間保有されなければならないという事実を考慮し割引を適用する。適用される株価の変動の要因は、付与日における潜在的な変動である。利用される予想配当は、各制度の評価時に発表される配当性向スケジュールを参照して決定される。
このような方法で算出される公正価値の合計は制度ごとに定額法で権利確定期間に配分される。費用は人件費として計上され、同額が連結剰余金に計上される。オプションが行使されると、ルノー・グループが行使価格の決済として受け取る現金は現金及び現金同等物として処理され、同額が連結剰余金に計上される。
S. 退職給付及びその他の従業員長期給付債務
確定拠出型制度へのルノー・グループの拠出額は、その年度に費用処理される。
雇用後給付に係る確定給付型制度については、ルノー・グループは予測単位積増方式を用いて債務の現在価値を算定している。この方法によれば、給付額は制度給付額の計算式に基づき勤務期間に配分(主として定額法で勤務期間に配分)される。
将来の退職給付支払額は将来の昇給、退職時の年齢、死亡率及び勤続期間といった仮定をベースに測定され、予測される平均給付期間と同等の期間における長期優良社債の利子率に基づき現在価値に割引いている。
基礎的前提の変更や実績値に基づく調整による数理計算上の差異は、その他の包括利益項目に計上している。
当年度の費用の純額は、当期の勤務費用に、適宜、過去勤務費用を加えた金額に相当し、営業総利益に借方計上される。確定給付債務(資産)純額に対する支払利息は財務収益及び財務費用純額に計上される。
T. 従業員数調整措置
会計上、従業員給付として扱われる従業員数調整措置に係る見積費用は、対象従業員の予測終了期間の残余部分に設けた引当金により充当される。
雇用終了補償に係る見積費用は、その手続の詳細が公表されたとき、又はかかる手続が開始されたときの時点で計上される。
U. 金融資産
ルノー・グループは金融商品の契約当事者となった時に金融資産を認識する。
金融資産には、ルノーが支配せず、重要な影響力も行使しない会社に対する投資のほか、市場性ある有価証券、譲渡可能負債証券、貸付金、及び金融取引に係るデリバティブ資産が含まれる(注2-X)。
これらの金融商品は、決算日から12ヶ月以内に満期の到来する流動資産と区別し、固定資産として表示される。
ルノーが重要な影響を及ぼさない非支配会社に対する投資
ルノーが重要な影響を及ぼさない非支配会社に対する投資は「売却可能」資産に分類される。当該金融資産の公正価値は、原則として市場価格に基づいて決定されるが、それが不可能な場合、ルノー・グループでは市場データによらない評価方法を用いている。
「売却可能」資産の公正価値の変動はその他の包括利益項目に含められる。公正価値が取得価額を大幅に下回り、あるいは長期にわたり下落した場合は、損益計算書に減損が計上される。40%を超える下落は大幅な下落とみなされ、連続して4回を超える財務報告の公表において当該下落が観測された場合には、当該下落は長期にわたる下落とみなされる。
市場性ある有価証券及び譲渡可能負債証券
市場性ある有価証券や譲渡可能負債証券を入手する短期投資は余剰資金の運用を目的とするものであり、現金同等物に分類されるものではない。
これらの有価証券は「売却可能」資産として、公正価値で表示されている。
貸付金
貸付金は余剰資金の投資を目的とした貸付金及び関連会社への貸付金が中心である。
貸付金の当初認識は、公正価値及び取引に直接起因するとみなされるコストの合計額で行われる。
貸付金は償却原価で評価される。当初認識の後発生した事象により価値の低下が生じたことを示す客観的な証拠がある場合、損益計算書上に評価減額が認識される。
V. 現金及び現金同等物
現金には手許現金及び当座預金やその他の普通預金が含まれる。但し、当座貸越はこれに含まず金融負債に計上される。手許現金及び銀行預金は償却原価で計上される。
現金同等物とは短期的な資金約定を満たすために保有する投資で、換金が容易、且つ、価値変動リスクが僅少なものをいう。活況市場に上場されていない有価証券は、固定収益か変動収益かを問わず償却原価で計上され、その他の有価証券は公正価値で計上される。
部門特有の規制(例えば銀行規制)による制限を受けた銀行口座又は証券化された債権の与信増加に割り当てられた銀行口座は、現金及び現金同等物に含まれる。
W. 自動車部門の金融負債及び販売金融負債
ルノー・グループは自ら金融商品の契約当事者となった時に、金融負債(自動車部門のためのもの)又は販売金融負債を認識する。
金融負債及び販売金融負債には永久劣後証券、社債、その他の証書による債務、金融機関からの借入、その他の有利子負債、金融取引に係るデリバティブ債務が含まれる(注2-X)。
永久劣後証券
IAS第39号に基づき、ルノー・グループは、永久劣後証券の変動金利を単独評価のできない組込デリバティブと考え、すべての永久劣後証券を、市場価値と等しい公正価値で計上している。
自動車部門に係る永久劣後証券の公正価値の変動は財務収益及び費用に計上され、販売金融部門に係る永久劣後証券の公正価値の変動は営業総利益に計上される。
社債、その他の証書による債務、金融機関からの借入、及びその他の有利子負債
社債、その他の証書による債務、金融機関からの借入、及びその他の有利子負債は当初、公正価値から債務の発行に直接起因する取引費用を減じた額で計上される。
これらの金融負債は各報告日において、ヘッジ会計(注2-X)とは別に、通常、利息法を用いた償却原価により再表示される。この方法で計算する財務費用には発行費用及び発行又は償還プレミアムが含まれ、さらに、再交渉による条件変更が僅少な場合、再交渉に係る費用もこれに加わる。
X. デリバティブ及びヘッジ会計
測定及び表示
デリバティブは当初、公正価値で計上され、以後、期末日ごとに見直される。
・ 為替予約の公正価値は市場動向に基づく。通貨スワップの公正価値は、期末日の市場の為替レート及び金利を用いて将来キャッシュ・フローを割引くことにより決定されている。
・ 金利デリバティブの公正価値は、ルノー・グループが未決済契約を期末現在で決済した場合に受取る(又は支払う)金額を示し、期末日に各契約の金利及び相手先の信用状況に基づいて決定される未実現評価損益を反映している。この公正価値には未収・未払金利も含まれる。
・ 商品デリバティブの公正価値は市場動向に基づいている。
自動車部門のデリバティブは、満期が12ヶ月以内に到来するものは財政状態計算書の流動資産・負債に計上され、それ以外は固定資産・負債に計上される。販売金融部門のデリバティブはすべて財政状態計算書の流動資産・負債に計上される。
ヘッジ会計
ヘッジ手段として指定されたデリバティブは、次のようなヘッジ関係の種類に応じて会計処理される。
・ 公正価値ヘッジ
・ キャッシュ・フロー・ヘッジ
・ 海外事業に対する純投資のヘッジ
ルノー・グループではヘッジの設定後直ちにヘッジ手段とヘッジ対象を明確に、ヘッジ戦略、ヘッジするリスク、ヘッジの有効性の評価法を述べた正式文書によりヘッジ関係を明らかにしている。この文書は以後、指定されたヘッジの有効性を実証するため適宜更新される。
ヘッジ会計はヘッジの種類ごとに個別の測定・認識法を適用している。
・ 公正価値ヘッジ:
ヘッジ対象の評価はヘッジするリスクを考慮しながら公正価値に調整され、ヘッジ手段は公正価値で計上される。これらの項目の増減は損益計算書に同時に認識されるため、ヘッジの非有効部分のみが純利益に影響を及ぼし、ヘッジ対象及びヘッジ手段の公正価値の増減として同じ損益計算書項目に計上される。
・ キャッシュ・フロー・ヘッジ:
ヘッジ対象の価値の修正は行われず、ヘッジ手段についてのみ公正価値への調整が行われる。調整後は、ヘッジするリスクに起因する公正価値の増減のうちヘッジ効果の有効な部分は税引後でその他の包括利益項目に計上され、非有効部分は純利益に計上される。資本勘定に累積した金額は、ヘッジ対象の純利益への影響が認識された時点で損益計算書項目へと振替えられる。
・ 海外事業に対する純投資のヘッジ:
ヘッジ手段の価値は公正価値に調整される。調整後は、ヘッジする為替リスクに起因する公正価値の増減のうちヘッジ効果の有効な部分が税引後でその他の包括利益項目に計上され、非有効部分は純利益に計上される。資本勘定に累積した金額は、純投資が換金又は売却された日付で純利益へと振替えられる。日産に対する投資をヘッジするための金融商品(先物売り及び固定/固定クロスカレンシー・スワップ)に係る金利分は非有効部分として処理され財務収益及び費用に直接計上される。
ヘッジ指定のないデリバティブ
ヘッジ指定のされていないデリバティブの公正価値の増減は直ちに財務収益として認識される。但し、デリバティブ契約が事業と密接に関わる理由によってのみ締結されたものである場合、デリバティブの公正価値の増減は営業総利益に反映される。
3-連結範囲の変更
| 自動車部門 | 販売金融部門 | 合計 | |
| 2014年12月31日現在の連結会社数 | 118 | 36 | 154 |
| 新規に連結した会社数(買収、設立等による) | 0 | 1 | 1 |
| 連結から除外した会社数(売却、合併、清算等による) | 4 | 0 | 4 |
| 2015年12月31日現在の連結会社数 | 114 | 37 | 151 |
インドの顧客及びディーラーに販売金融を提供するためにアライアンスが設立した、日産ルノーフィナンシャルサービスインディア社は、2015年度に初めて連結範囲に含まれた。ルノー・グループは、持分法に基づき計上されるこの事業体に対し、重大な影響力を行使する。
III-損益計算書及び包括利益計算書
4-売上高
| (単位:百万ユーロ) | 2015年度 | 2014年度 |
| 製品売上高 - 自動車部門 | 41,180 | 37,176 |
| リース用資産に係るレンタル収益(1) | 390 | 361 |
| その他サービスの売上高 | 1,538 | 1,337 |
| サービスの売上高 - 自動車部門 | 1,928 | 1,698 |
| 製品の売上高 - 販売金融部門 | 31 | 31 |
| リース用資産に係るレンタル収益(1) | 64 | 25 |
| 販売金融債権による受取利息 | 1,416 | 1,480 |
| その他のサービス売上高(2) | 708 | 645 |
| サービス売上高 - 販売金融部門 | 2,188 | 2,150 |
| 売上高合計 | 45,327 | 41,055 |
(1) 買戻し約定付自動車販売又は固定資産レンタルにつきルノー・グループが計上したレンタル収益。
(2) 主に、融資契約又はその他に基づく車両の保険、メンテナンス及び買換で構成されるサービスに係る収益。
5-営業総利益:収益及び費用の種別内訳
A. 人件費
| 2015年度 | 2014年度 | |
| 人件費 (単位:百万ユーロ) | 5,408 | 5,248 |
| 12月31日現在従業員数 | 120,136 | 117,395 |
退職給付及び従業員長期給付費用の詳細は注19に記載されている。
競争力強化及び雇用創出を目的としたフランスの税額控除(CICE)について2015年度及び2014年度に計上された利益は51百万ユーロであった。
株式による報酬は従業員に付与されたストック・オプション制度及び業績連動株式付与制度に係るもので、これに伴う人件費は、2015年度は42百万ユーロ(2014年度は32百万ユーロ)であった。
制度の評価法は注18-Hに記載されている。
B. 賃貸費用
2015年度の不動産の賃貸費用は225百万ユーロ(2014年度は232百万ユーロ)である。
C. 外国為替差損益
2015年度の営業総利益には96百万ユーロの為替差損(純額)が含まれており、そのうちの一部はアルゼンチン・ペソ及びロシア・ルーブルのユーロに対する変動に係るものである(2014年度は144百万ユーロの為替差損(純額)を計上しており、実質的に同一通貨に係るものであった。)。
6-その他の営業利益及び営業費用
| (単位:百万ユーロ) | 2015年度 | 2014年度 |
| 組織再編及び従業員数調整に係る費用 | (157) | (305) |
| 事業又は事業会社の全部又は一部売却損益、及び連結範囲の変更に伴うその他の損益 | (13) | - |
| 有形及び無形固定資産売却損益(リース用資産の売却を除く) | 23 | 7 |
| 固定資産の減損 | (53) | (153) |
| イランでの事業に係る減損の戻入 | 14 | 14 |
| その他の非経常的な営業利益及び営業費用 | (13) | (67) |
| 合計 | (199) | (504) |
A. 組織再編及び従業員数調整に係る費用
2015年度の組織再編費用及び従業員数調整費用には、2013年に導入されたフランス退職直前労働免除計画に関連する79百万ユーロ(2014年度は223百万ユーロ)が含まれる。従業員はこの計画について、2016年12月31日まで契約をすることが可能である。これは、改訂IAS第19号の下では従業員給付とみなされ、その費用には当該従業員の予測就労期間の残余部分について設けた引当金を充当することとなっている。
2015年度及び2014年度のその他の組織再編費用及び従業員数調整費用は、主に、アメリカ、ユーラシア及びヨーロッパ地域に関するものである。
B. 固定資産の減損
2015年度に計上された減損は53百万ユーロ(2014年度は153百万ユーロ)で、そのうち無形固定資産は21百万ユーロ、有形固定資産は32百万ユーロであった(2014年度はそれぞれ44百万ユーロ及び92百万ユーロ)。この減損の大半が、自動車及び部品に関する減損テストの結果、計上されたものである(注10及び11)。
また、2014年度の減損には、規定最低購入量に達しなかった場合の賠償債務の引当金に関する将来のキャッシュ・フローにおける割引の振戻しの影響を反映した15百万ユーロの金額も含まれた。
C. イランにおける事業に関する減損
イランとの事業は、2015年度中、イランとのビジネスに影響を与える経済制裁のため制限される状態が続いた。2015年度における減損の減少は、本質的に該当期間中に受け取った支払金に関連するものである。
有価証券、株主融資及び売掛債権について顕在化したイランとの事業におけるリスクに対するルノー・グループのエクスポージャーは、2013年に全額償却された。この状況は、2015年度もほとんど変わらなかった。2015年12月31日現在における資産のエクスポージャー総額は809百万ユーロ(うち債権が701百万ユーロ)であった(2014年12月31日現在は828百万ユーロ、うち債権が724百万ユーロ)。
D. その他の特別項目
2014年度のその他の特別項目には、ドイツにおけるリスクをカバーする45百万ユーロの金額が含まれ、それは本質的に、ドイツ最高裁判所が過多であるとの判決を下した融資業務の管理手数料の弁済に関するものである。
7-財務収益(費用)
| (単位:百万ユーロ) | 2015年度 | 2014年度修正再表示* |
| 総有利子負債コスト | (387) | (386) |
| 現金及び金融資産に係る収益 | 162 | 141 |
| 実質有利子負債コスト | (225) | (245) |
| 永久劣後証券の公正価値の変動 | (80) | (37) |
| 財務運営における為替差損益 | 129 | 28 |
| 退職給付その他の長期従業員給付債務に相当する確定給付債務(資産)純額に係る支払利息純額 | (35) | (45) |
| その他 | (10) | (34) |
| その他の財務収益及び財務費用 | 4 | (88) |
| 財務収益(費用) | (221) | (333) |
* ルノー・グループは現在、損益計算書において、「受取(支払)利息、純額」に代わり、「実質有利子負債コスト」を使用している。実質有利子負債コストは、自動車部門の現金及び現金同等物、金融資産並びに負債に関連するすべての財務収益及び財務費用で構成される(ただし永久劣後証券の公正価値を除く)。この変更は、損益計算書の項目と財政状態計算書の項目との整合性を高めるために、表示された期間において重要な影響のない再分類をもたらした。また、金融デリバティブの利息はグループ化され、現在は総有利子負債コストの純額に含まれている。
2015年度におけるその他の財務収益及び財務費用の「その他」の項目には、ダイムラーからの配当金総額40百万ユーロ(2014年度は37百万ユーロ)が含まれている。
自動車部門の純流動性ポジション(実質有利子負債)は、「事業セグメント別情報」(「連結財務諸表に対する注記」I-事業セグメント及び地域に関する情報 A. 事業セグメント別情報)において示している。
8-当期税金及び繰延税金
ルノーSAは、当初より、国内のみの連結納税制度によってフランスでの法人所得税額を決定することにしたため、この制度が、フランスでの課税対象となるルノーSAのグループに適用される。
ルノー・グループはまた、ドイツ、イタリア、スペイン及び英国において、その他の任意の連結納税制度を適用している。
A. 当期税金及び繰延税金費用
| (単位:百万ユーロ) | 2015年度 | 2014年度 |
| 当期税金費用 | (472) | (396) |
| 繰延税金収益(費用) | 161 | 260 |
| 当期税金及び繰延税金 | (311) | (136) |
フランス連結納税グループに含まれる事業体の当期税金費用は、2015年度において61百万ユーロに達している(2014年度は53百万ユーロ)。
2015年度の当期税金のうち411百万ユーロは在外企業から発生している(2014年度は343百万ユーロ)。
2015年度中にルノー・グループが支払った当期税金は384百万ユーロに達する(2014年度は268百万ユーロ)。
B. 税金費用の内訳
| (単位:百万ユーロ) | 2015年度 | 2014年度 |
| 税引前利益並びに関連会社及び共同支配企業の純利益に対する持分 | 1,900 | 772 |
| フランスの法定法人税率(付加税を含む。)(1) | 38.0% | 38.0% |
| 計算上の税金利益(費用) | (722) | (293) |
| 各国とフランスの税率の差異による影響(2) | 233 | 180 |
| 税額控除 | 30 | 28 |
| 配付税 | (55) | (84) |
| 未認識繰延税金資産の変動 | 217 | (51) |
| その他の影響(3) | (14) | 84 |
| 当期税金及び繰延税金収益(費用) | (311) | (136) |
(1) フランスにおいて、ルノー・グループは、2015年会計年度末まで適用される10.7%の暫定付加税の納税義務を負っている。当該付加税を含む理論上の税率は38.0%である。
(2) 2015年度及び2014年度において税率の差異に影響を与えた国は、主として、韓国、モロッコ、ルーマニア、スイス及びトルコである。
(3) その他の影響は主として永久差異、軽減税率対象の収益、税務更正及び過年度分の調整によるものである。また、暫定付加税を含むフランス法人所得税38%と、フランス連結納税グループに対する繰延税金額を算出するために使用された34.43%との差異の影響(2015年度については9百万ユーロ、2014年度については25百万ユーロのマイナスの影響)も含まれている。
2013年度末まで、予見可能な将来において課税所得を見込めなかったため、ルノー・グループではフランス連結納税グループの繰延税金資産(純額)をすべて取り崩した。
2014年度末及び2015年度において、ルノー・グループは、予測結果を考慮の上、繰延税金資産(純額)の一部について、一部は損益(2015年度は188百万ユーロ、2014年度は210百万ユーロ)を通じて、また一部はその他の包括利益項目(2015年度は51百万ユーロ、2014年度は52百万ユーロ)を通じて認識した。これは、関連する税金を発端とするものである(「連結包括利益計算書」及び注8-C1)。
すべての国外企業に対する実効税率は、2015年12月31日現在27%(2014年12月31日現在の実効税率は26%)である。
C. 繰延税金純額の内訳
C1. 繰延税金資産及び負債の変動
| (単位:百万ユーロ) | 2015年度 | 2014年度 |
| 繰延税金資産 | 716 | 396 |
| 繰延税金負債 | (141) | (121) |
| 1月1日現在の繰延税金資産(負債)純額 | 575 | 275 |
| 当期繰延税金収益(費用) | 161 | 260 |
| 資本勘定に計上された繰延税金収益(費用) | 30 | 56 |
| 為替換算調整勘定 | (7) | (16) |
| 連結範囲の変更等 | - | - |
| 12月31日現在の繰延税金資産(負債)純額 | 759 | 575 |
| 繰延税金資産 | 881 | 716 |
| 繰延税金負債 | (122) | (141) |
C2. 繰延税金資産純額の種別内訳
| (単位:百万ユーロ) | 2015年12月31日 | 2014年12月31日 |
| 以下に係る繰延税金: | ||
| 関連会社及び共同支配企業に対する投資(1) | (195) | (157) |
| 固定資産 | (1,615) | (1,623) |
| 利用時に損金算入できる引当金及びその他の費用又は評価引当金 | 1,003 | 937 |
| 繰越欠損金(2) | 4,402 | 4,457 |
| その他 | 372 | 413 |
| 繰延税金資産(負債)純額 | 3,967 | 4,027 |
| 税務上の欠損金に関する未認識繰延税金資産(注8-C3) | (3,208) | (3,452) |
| 繰延税金資産(負債)純額(報告値) | 759 | 575 |
(1) 将来の配当分配にかかる税金を含む。
(2) 2015年12月31日現在における、フランス連結納税企業の繰越欠損金3,837百万ユーロ、その他企業の繰越欠損金565百万ユーロ(2014年12月31日現在では、それぞれ、3,836百万ユーロ及び621百万ユーロ)を含む。
フランスの連結納税グループが認識しなかった繰延税金資産純額は2015年12月31日現在2,607百万ユーロ(2014年12月31日現在2,816百万ユーロ)である。そのうちの684百万ユーロは資本勘定科目(主として日産に対する投資の部分的ヘッジ効果、数理計算上の差異、及び金融商品の再評価)によって、また1,923百万ユーロは損益計算書関連科目によって発生したものである(2014年12月31日現在、それぞれ547百万ユーロ、2,269百万ユーロであった)。
フランス連結納税グループ以外では、未認識繰延税金資産は、601百万ユーロ(2014年度においては636百万ユーロ)に達し、主に、ブラジル、次いで、インドにおけるルノー・グループの繰越欠損金に関連するものである。
C3. 未認識繰延税金資産の内訳(繰越可能期限別)
| (単位:百万ユーロ) | 2015年12月31日 | 2014年12月31日 |
| 繰越期限の定めのない繰延税金資産純額* | 2,912 | 3,262 |
| 繰越期間が5年超のその他の繰延税金資産純額 | 161 | 58 |
| 繰越期間が1~5年間のその他の繰延税金資産純額 | 129 | 103 |
| 繰越期間が1年以内のその他の繰延税金資産純額 | 6 | 29 |
| 未認識繰延税金資産純額合計 | 3,208 | 3,452 |
* 2015年12月31日現在はフランスの連結納税グループにおける繰延税金資産純額の認識を行わなかったことによる2,607百万ユーロを含み(2014年12月31日現在は2,816百万ユーロ)(注8-C2)、主に税金繰越欠損金に相当する。
9-基本的1株当たり利益及び希薄化後1株当たり利益
| (単位:千株) | 2015年度 | 2014年度 |
| 発行済株式 | 295,722 | 295,722 |
| 自己株式 | (3,633) | (3,289) |
| 日産の持分 × 日産に対するルノーの持分 | (19,381) | (19,384) |
| 基本的1株当たり利益計算用株式数 | 272,708 | 273,049 |
基本的1株当たり利益の計算では、期中における発行済普通株式の加重平均株数、すなわち自己株式及び日産が保有するルノー株式の持分を相殺した上での株数を用いている。
| (単位:千株) | 2015年度 | 2014年度 |
| 基本的1株当たり利益計算用株式数 | 272,708 | 273,049 |
| 希薄化効果のあるストック・オプション、業績連動株式及びその他株式による報酬 | 1,606 | 897 |
| 希薄化後1株当たり利益計算用株式数 | 274,314 | 273,946 |
希薄化後1株当たり利益の計算では、期中に社外流通する可能性のある普通株式の加重平均株数、すなわち基本的1株当たり利益の計算に用いた株数と、関連プランに基づき付与されるストック・オプション数及び業績連動株式に対する権利の数、及び会長兼CEOの業績連動報酬の一環として付与される株式に対する権利の数の合計数を用いている。(注18-G)。
IV-営業資産・負債、資本
10-無形固定資産及び有形固定資産
A. 無形固定資産及びのれん
A1- 無形固定資産の増減
2015年度中の無形固定資産の増減は次のとおりであった。
| (単位:百万ユーロ) | 2014年12月31日現在 | 取得/(償却及び減損) | (処分)/戻入 | 為替換算調整勘定 | 調整範囲の変更及びその他 | 2015年12月31日現在 |
| 資産計上した開発費 | 9,096 | 876 | (1,389) | 5 | - | 8,588 |
| のれん | 216 | (4) | - | (2) | - | 210 |
| その他の無形固定資産 | 690 | 84 | (38) | (9) | 2 | 729 |
| 無形固定資産総額 | 10,002 | 956 | (1,427) | (6) | 2 | 9,527 |
| 資産計上した開発費 | (6,080) | (726) | 1,389 | (5) | - | (5,422) |
| その他の無形固定資産 | (479) | (86) | 26 | 6 | (2) | (535) |
| 償却及び減損 | (6,559) | (812) | 1,415 | 1 | (2) | (5,957) |
| 資産計上した開発費 | 3,016 | 150 | - | - | - | 3,166 |
| のれん | 216 | (4) | - | (2) | - | 210 |
| その他の無形固定資産 | 211 | (2) | (12) | (3) | - | 194 |
| 無形固定資産純額 | 3,443 | 144 | (12) | (5) | - | 3,570 |
のれんは大部分がヨーロッパにおけるものである。
2015年度における無形固定資産の取得の内訳は自己創設資産876百万ユーロ及び購入資産84百万ユーロである(2014年度はそれぞれ845百万ユーロ及び122百万ユーロ)。
2015年度における無形固定資産の償却及び減損は、自動車及び部品に関する減損21百万ユーロを含む(注6-B)(2014年度は44百万ユーロの減損)。
2014年度中の無形固定資産の増減は次のとおりであった。
| (単位:百万ユーロ) | 総額 | 償却及び減損 | 純額 |
| 2013年12月31日残高 | 9,475 | (6,193) | 3,282 |
| 取得 (注26-C)/(償却) | 967 | (797) | 170 |
| (処分)/戻入 | (448) | 444 | (4) |
| 為替換算調整勘定 | 5 | (13) | (8) |
| 連結範囲の変更及びその他 | 3 | - | 3 |
| 2014年12月31日残高 | 10,002 | (6,559) | 3,443 |
A2- 費用計上した研究開発費
| (単位:百万ユーロ) | 2015年度 | 2014年度 |
| 研究開発費 | (2,243) | (1,890) |
| 資産計上した開発費 | 874 | 842 |
| 資産計上した開発費の償却 | (706) | (673) |
| 合計(損益計算書計上額) | (2,075) | (1,721) |
B. 有形固定資産
2015年度における有形固定資産の増減は次のとおりであった。
| (単位:百万ユーロ) | 2014年12月 31日現在 | 取得/(減価償却及び減損) | (処分)/戻入 | 為替換算 調整勘定 | 連結範囲の変更及びその他 | 2015年12月 31日現在 |
| 土地 | 568 | 4 | (7) | (2) | - | 563 |
| 建物 | 6,064 | 116 | (35) | (84) | 16 | 6,077 |
| 特殊工具 | 14,146 | 1,196 | (360) | (180) | 137 | 14,939 |
| 機械装置・ 工具器具 | 10,394 | 583 | (263) | (184) | 96 | 10,626 |
| 顧客向けリース固定資産 | 2,032 | 915 | (671) | 10 | 18 | 2,304 |
| その他の有形固定資産 | 777 | 60 | (37) | (9) | (2) | 789 |
| 建設仮勘定(1) | 1,514 | 2 | 20 | (31) | (251) | 1,254 |
| 総額 | 35,495 | 2,876 | (1,353) | (480) | 14 | 36,552 |
| 土地 | - | - | - | - | - | - |
| 建物 | (3,509) | (233) | 31 | 33 | (1) | (3,679) |
| 特殊工具 | (11,920) | (870) | 326 | 117 | 2 | (12,345) |
| 機械装置・ 工具器具 | (7,914) | (537) | 262 | 109 | (9) | (8,089) |
| 顧客向けリース固定資産(2) | (664) | (255) | 279 | (4) | 37 | (607) |
| その他の有形固定資産 | (687) | (21) | 35 | 6 | 6 | (661) |
| 建設仮勘定 | - | - | - | - | - | - |
| 減価償却及び減損(3) | (24,694) | (1,916) | 933 | 261 | 35 | (25,381) |
| 土地 | 568 | 4 | (7) | (2) | - | 563 |
| 建物 | 2,555 | (117) | (4) | (51) | 15 | 2,398 |
| 特殊工具 | 2,226 | 326 | (34) | (63) | 139 | 2,594 |
| 機械装置・ 工具器具 | 2,480 | 46 | (1) | (75) | 87 | 2,537 |
| 顧客向けリース固定資産 | 1,368 | 660 | (392) | 6 | 55 | 1,697 |
| その他の有形固定資産 | 90 | 39 | (2) | (3) | 4 | 128 |
| 建設仮勘定(1) | 1,514 | 2 | 20 | (31) | (251) | 1,254 |
| 純額 | 10,801 | 960 | (420) | (219) | 49 | 11,171 |
(1)「建設仮勘定」からの振替は、各資産区分の「取得/(減価償却及び減損)」欄に記載されている。
(2) 2015年12月31日現在の顧客向けリース資産(自動車及びバッテリー)の減価償却及び減損額は245百万ユーロである(2014年12月31日現在は232百万ユーロ)。
(3) 2015年度における減価償却及び減損は主に自動車及び部品に関する減損32百万ユーロを含む(注6-B)(2014年度は92百万ユーロの減損)。
2014年度における有形固定資産の期中変動は次のとおりであった。
| (単位:百万ユーロ) | 総額 | 減価償却及び減損 | 純額 |
| 2013年12月31日残高 | 34,630 | (23,657) | 10,973 |
| 取得/(減価償却及び減損) | 2,396 | (1,918) | 478 |
| (処分)/戻入 | (1,323) | 914 | (409) |
| 為替換算調整勘定 | (199) | 1 | (198) |
| 連結範囲の変更及びその他 | (9) | (34) | (43) |
| 2014年12月31日残高 | 35,495 | (24,694) | 10,801 |
11-固定資産の減損テスト(リース資産を除く)
ルノー・グループでは、会計方針の項で述べた方法により固定資産の減損テストを実施した(注2-L)。
A. 自動車及び部品専用資産に対する減損テスト
特定の車種又は部品の専用資産に対する減損テストの結果、2015年度は51百万ユーロの減損が計上された(2014年12月31日現在の減損計上額は138百万ユーロ)。この減損は、主として、資産計上した開発費に対するものであった。
減損が計上された車種のほか、半年ごとに減損テストを繰り返してきた車種については減損の兆候が見られなくなった。
B. その他資金生成単位に対する減損テスト(自動車部門)
2015年度は経済実体(工場又は子会社)を表す資金生成単位に対する減損テストは実施されなかった。ルノー・グループを構成する様々な複合経済単位については減損の兆候が見られなかったためである。
自動車部門については、毎年実施されているように、減損テストが実施された。
自動車部門の減損テストではDCF法で求めた使用価値を回収可能価額として使用したが、その根拠となる仮定は以下のとおりである。
| 2015年度 | 2014年度 | |
| 事業計画の期間 | 3年 | 3年 |
| 計画における予定販売台数 | 3,703,000 | 3,520,000 |
| 永久成長率 | 1.8% | 1.8% |
| 税引後割引率 | 8.3% | 8.8% |
減損テストの結果、2015年度は2014年度と同様、自動車部門の資産についての減損損失は認識されなかった。
自動車部門の資産については、減損テストの計算根拠となる各仮定の変更はそれぞれ以下のとおり個別に考慮されなければならない。
・ 計画における販売台数の減少は400,000台(2014年度は325,000台)以下であること。
・ 税引後割引率は18%(2014年度は16.4%)以下であること。
永久成長率をゼロに近くするのは、減損テストの精度に影響を与えないためである。
12-日産自動車に対する投資
A. 日産の連結方法
ルノーと日本の自動車メーカーである日産は互いに大きく異なるが、共通の利害も多く、両社は利益拡大を目指す統一勢力として独自の提携形態を作りあげた。両社は提携を通じ、以下のようにそれぞれのブランドを保全し、互いの企業文化を尊重することを目的としている。
・ ルノーは日産の株主総会において、議決権の過半数の保有を確保しない。
・ ルノーと日産の合意条項により、ルノーは日産の役員の過半数を選任すること、及び日産の取締役会における議決権の過半数を占めることはできず、ルノーは日産の社長を一方的に選任することはできず、2015年12月31日現在、日産の9名の取締役のうち、ルノーから派遣された役員は2名であった(2014年12月31日現在より変動無し)。
・ ルノーと日産が50%ずつ所有するルノー・日産b.v.は提携事業戦略における各社の個別問題に関する共同意思決定機関であり、その決定事項はルノー及び日産の双方に適用される。この意思決定の権力は、シナジー効果を生み、両自動車メーカーに世界的な規模の経済をもたらすため、ルノー・日産b.v.に与えられた。ルノー・日産b.v.は、ルノーが日産に対し財務及び経営戦略を指示できないようにするためにあり(それらは日産の取締役会が決定している)、従って、この会社を通じてルノーが日産に対する契約上の支配権を持っているとは考えられない。また、ルノー・日産b.v.の設立以来、そこで検討された事項はこの契約上の枠組の中で厳守されており、ルノーが日産に対して支配権を行使している事実は認められない。
・ ルノーは日産の資産を、自らの資産のように利用したり、あるいはその利用に影響を及ぼしたりすることはできない。
・ ルノーは日産の債務に関していかなる保証も行わない。
以上のような状況から、ルノーは日産に対し十分な影響力を有しているため、日産を連結に含める上で持分法を適用している。
B. ルノーの連結財務諸表上持分法を適用している日産自動車の連結財務諸表
ルノーの財務諸表上、持分法を適用している日産の財務諸表は、日本の会計基準による日産(東京証券取引所上場)の公表済連結財務諸表に、ルノーに連結するための必要な修正を行ったものである。
日産は毎年3月31日現在及び四半期ごとに連結財務諸表を公表している。ルノーとの連結のため、日産の業績はルノーの決算期に合わせる形で報告され、1月~12月の業績をルノーの年次財務諸表にそれぞれ連結している。
2015年12月31日現在日産が保有する自己株式は0.7%である。その結果、ルノーの日産に対する持分は、43.7%であり、また2015年12月31日現在ルノーが日産に対して保有する議決権は、43.4%である(2014年12月31日現在より変動無し)。
C. ルノーの財政状態計算書に記載の日産自動車に対する投資額の変動
| 純資産に対する持分 | のれん 純額 | 合計 | |||
| (単位:百万ユーロ) | 相殺前 | ルノーに対する 日産の持分との 相殺(1) | 純額 | ||
| 2014年12月31日現在 | 16,170 | (974) | 15,196 | 637 | 15,833 |
| 2015年度当期純利益 | 1,976 | - | 1,976 | - | 1,976 |
| 配当金分配 | (547) | - | (547) | - | (547) |
| 為替換算調整勘定 | 1,313 | - | 1,313 | 70 | 1,383 |
| その他の変動(2) | (74) | - | (74) | - | (74) |
| 2015年12月31日現在 | 18,838 | (974) | 17,864 | 707 | 18,571 |
(1) ルノーに対する日産の持分は2002年の取得時以来、ルノーの自己株式購入の影響を除き、15%のまま不変である。
(2) その他の変動には、日産に対するルノーの配当金、年金債務に係る数理計算上の差異の変動、金融商品再評価準備金の変動及び日産の自己株式の変動による影響が含まれる。
D. ルノーの連結上修正再表示された日産自動車の資本の増減
| 2014年 12月31日 現在 | 2014年度 当期純利益 | 配当金 | 為替換算 調整勘定 | その他の 変動(1) | 2015年 12月31日 現在 | |
| (単位:十億円) | ||||||
| 日本の会計基準による資本に対する親会社株主の持分 | 4,710 | 572 | (157) | (160) | (30) | 4,935 |
| IFRSの準拠による修正再表示 | ||||||
| -退職給付及びその他の従業員長期給付引当金 | 2 | (26) | - | - | (4) | (28) |
| -開発費の資産計上 | 603 | 24 | - | - | 1 | 628 |
| -繰延税金及びその他の修正再表示 | (139) | 33 | - | 12 | (9) | (103) |
| IFRSの準拠による修正再表示後純資産 | 5,176 | 603 | (157) | (148) | (42) | 5,432 |
| ルノー・グループの基準による修正再表示(2) | 198 | 3 | (11) | 16 | 13 | 219 |
| ルノー・グループの基準による修正再表示後純資産 | 5,374 | 606 | (168) | (132) | (29) | 5,651 |
| (単位:百万ユーロ) | ||||||
| ルノー・グループの基準による修正再表示後純資産 | 37,002 | 4,522 | (1,251) | 3,008 | (164) | 43,117 |
| ルノーの持分割合 | 43.7% | - | - | - | - | 43.7% |
| ルノーの持分(下記相殺前) | 16,170 | 1,976 | (547) | 1,313 | (74) | 18,838 |
| ルノーに対する日産の投資の相殺(3) | (974) | - | - | - | - | (974) |
| 日産の純資産に対するルノーの持分 | 15,196 | 1,976 | (547) | 1,313 | (74) | 17,864 |
(1) その他の変動には、日産に対するルノーの配当金、年金債務に係る数理計算上の差異の変動、金融商品再評価準備金の変動及び日産の自己株式の変動による影響が含まれる。
(2) ルノー・グループの基準による修正再表示は、実質的には、1999年から2002年の間に取得したルノーの固定資産の再評価、及び日産のルノーに対する投資(持分法による)の消去に対応している。
(3) 日産は2002年以来、ルノーに対し44,358千株のルノー株式を保有しており、所有持分は約15%である。
E. 日本の会計基準に基づく日産の当期純利益
日産の会計年度は3月31日を期末日とするため、2015年度のルノーの連結決算に含まれる日産の当期純利益は、日産の2014会計年度第4四半期から2015会計年度の第3四半期までの当期純利益の合計である。
| 日産の 2014会計年度 第4四半期 2015年1~3月 | 日産の 2015会計年度 第1四半期 2015年4~6月 | 日産の 2015会計年度 第2四半期 2015年7~9月 | 日産の 2015会計年度 第3四半期 2015年10~12月 | ルノーの2015年度 連結財務諸表 基準期間 2015年1~12月 | ||||||
| 十億円 | 百万 ユーロ* | 十億円 | 百万 ユーロ* | 十億円 | 百万 ユーロ* | 十億円 | 百万 ユーロ* | 十億円 | 百万 ユーロ* | |
| 当期純利益-親会社株主持分 | 119 | 887 | 153 | 1,141 | 173 | 1,272 | 127 | 957 | 572 | 4,256 |
* 各四半期の平均為替レートで換算。
F. IFRSに基づく日産の財務情報
下表は日産の2015年及び2014年の1月1日から12月31日までの期間の財務情報をルノーとの連結用にIFRSに基づき修正再表示したものである。修正再表示には1999年及び2002年の株式取得時にルノーが適用した公正価値による資産・負債の調整及び日産のルノーに対する投資(持分法による)の消去は含めていない。
| 2015年度 | 2014年度 | |||
| (単位:十億円) | (単位:百万ユーロ)(1) | (単位:十億円) | (単位:百万ユーロ)(2) | |
| 売上高 | 12,066 | 89,808 | 11,189 | 79,705 |
| 当期純利益 | ||||
| 親会社株主持分 | 603 | 4,488 | 502 | 3,569 |
| 非支配株主持分 | 28 | 212 | 22 | 164 |
| その他の包括利益項目 | ||||
| 親会社株主持分 | (188) | (1,396) | 238 | 1,703 |
| 非支配株主持分 | (7) | (54) | 22 | 149 |
| 包括利益 | ||||
| 親会社株主持分 | 415 | 3,092 | 740 | 5,272 |
| 非支配株主持分 | 21 | 158 | 44 | 313 |
| 日産からの受取配当金 | 73 | 547 | 62 | 432 |
| 2015年12月31日 | 2014年12月31日 | |||
| (単位:十億円) | (単位:百万ユーロ)(1) | (単位:十億円) | (単位:百万ユーロ)(2) | |
| 固定資産 | 7,494 | 57,175 | 7,481 | 51,511 |
| 流動資産 | 10,928 | 83,375 | 9,863 | 67,913 |
| 資産合計 | 18,422 | 140,550 | 17,344 | 119,424 |
| 資本 | ||||
| 親会社株主持分 | 5,432 | 41,455 | 5,176 | 35,626 |
| 非支配株主持分 | 407 | 3,094 | 395 | 2,734 |
| 固定負債 | 5,303 | 40,462 | 5,783 | 39,819 |
| 流動負債 | 7,280 | 55,539 | 5,990 | 41,245 |
| 資本及び負債合計 | 18,422 | 140,550 | 17,344 | 119,424 |
(1) 損益計算書項目は2015年度の平均為替レート(134.4円=1ユーロ)で換算。財政状態計算書項目は2015年12月31日の為替レート(131.1円=1ユーロ)で換算。
(2) 損益計算書項目は2014年度の平均為替レート(140.4円=1ユーロ)で換算。財政状態計算書項目は2014年12月31日の為替レート(145.2円=1ユーロ)で換算。
G. 日産自動車に対する投資のヘッジ
ルノー・グループは1999年以降、日産への投資に係る円・ユーロ換算リスクを部分的にヘッジしている。
これに係るヘッジ取引残高は2015年12月31日現在、総額1,460億円(1,114百万ユーロ)であり、その内訳はEMTN(ユーロ・ミディアム・ターム・ノート)市場における私募債210億円(160百万ユーロ)及び日本のサムライ債市場において直接円建てで発行した社債1,250億円(954百万ユーロ)である。
2015年度中にこれらの取引で生じた換算差額は103百万ユーロのマイナスとなった(2014年度は8百万ユーロのプラス)。ルノー・グループの為替換算調整勘定には、繰延税金後の18百万ユーロのマイナスの効果(純額)が計上された(注18-E)。
H. ルノーの日産自動車への投資の市場価格に基づく価値
2015年12月31日現在の株式相場1,279.5円/株によれば、ルノーの日産に対する投資価値は19,153百万ユーロと評価される(2014年12月31日現在では株式相場1,057円/株で14,280百万ユーロ)。
I. ルノー・グループと日産グループ間の取引
ルノーと日産は、車両及び部品の開発、購買、製造並びに販売方法において共同戦略を実施している。2014年4月1日、両社はさらに、主要4機能(エンジニアリング、製造及びサプライチェーン管理、購買並びに人事)を集約するプロジェクトを開始した。この協力は、特にサポート機能及び日産への販売におけるコストを削減するシナジーにおいて反映されている。
自動車部門は、以下の2つのレベルで日産との取引に関与している。
・工業生産:アライアンス製造工場における車両及び部品のクロスオーバー生産:
- 2015年度のルノー・グループから日産グループへの売上の総額は、約3,650百万ユーロであった(2014年度は2,500百万ユーロ)。その内訳は、車両が約2,100百万ユーロ(2014年度は800百万ユーロ)、部品が約1,500百万ユーロ(2014年度は1,500百万ユーロ)、及びサービスが約50百万ユーロ(2014年度は200百万ユーロ)である。その増加は主に、ルノー・サムスン・モーターズによる北米日産向け車両販売によるものである。
- 2015年度のルノー・グループによる日産グループからの購入総額は、約1,300百万ユーロであった(2014年度は1,900百万ユーロ)。その内訳は、車両が約750百万ユーロ(2014年度は1,500百万ユーロ)、部品が450百万ユーロ(2014年度は350百万ユーロ)、及びサービスが約100百万ユーロ(2014年度は50百万ユーロ)である。
- 2015年12月31日現在のルノー・グループの日産グループに対する債権残高は、344百万ユーロであり(2014年12月31日現在は263百万ユーロ)、また2015年12月31日現在のルノー・グループの日産グループに対する債務残高は512百万ユーロである(2014年12月31日現在は342百万ユーロ)。
・金融:ルノー・ファイナンスは、ルノーのための活動に加えて、日産グループの金融商品取引のカウンターパーティーとして、為替、金利、商品取引のリスクヘッジを行っている。ルノー・ファイナンスは外為市場において、2015年度に総額約197億ユーロの外国為替取引を日産のために行っている(2014年度は204億ユーロ)。為替、金利及び商品デリバティブに関して日産との間で行われる取引は市場価格で記録され、ルノー・ファイナンスが運用するポジションに含まれる。貸借対照表上では、日産グループのデリバティブ資産は2015年12月31日現在225百万ユーロであり(2014年12月31日現在は364百万ユーロ)、またデリバティブ債務は2015年12月31日現在76百万ユーロである(2014年12月31日現在は16百万ユーロ)。
ルノーの販売金融部門では、日産ブランドを顧客にアピールしロイヤルティを高めるための一連の金融商品及びサービスを販売政策に組み込み、主にヨーロッパで展開している。2015年度にRCIバンクが計上した日産からの受取手数料及び利息の形でのサービス収益は147百万ユーロであった(2014年12月31日現在は156百万ユーロ)。2015年12月31日現在の販売金融部門の日産グループに対する債権残高は69百万ユーロであり(2014年12月31日現在は37百万ユーロ)、2015年12月31日現在の債務残高は193百万ユーロである(2014年12月31日現在は207百万ユーロ)。
アライアンス・パートナーは、提携している関連会社及び共同支配企業に投資している。それらの事業体の活動及び所在地、並びにルノー・グループがそれらの事業体に及ぼしている影響については、その詳細を注13に示している。
13-その他の関連会社及び共同支配企業に対する投資
ルノー・グループの財務諸表におけるその他の関連会社及び共同支配企業に対する投資の詳細は以下のとおりである。
- 連結損益計算書
| (百万ユーロ) | 2015年度 | 2014年度 |
| その他の関連会社及び共同支配企業の当期純利益(損失)に対する持分 | (605) | (197) |
| アフトワズ | (620) | (182) |
| 持分法が適用されるその他の関連会社 | 9 | (25) |
| 持分法が適用される共同支配企業 | 6 | 10 |
- 連結財政状態計算書
| (百万ユーロ) | 2015年12月31日現在 | 2014年12月31日現在 |
| その他の関連会社及び共同支配企業に対する投資 | 785 | 887 |
| アフトワズ | 91 | 249 |
| 持分法が適用されるその他の関連会社 | 373 | 340 |
| 持分法が適用される共同支配企業 | 321 | 298 |
A. 持分法に基づきルノー連結に含まれるアフトワズの連結財務諸表
ロシアの自動車メーカーであるアフトワズは12月31日を会計年度末としているが、財務諸表作成の時間的制約もあり、これまでルノーとの連結に用いたアフトワズの数値には3ヶ月のずれがあった。このずれは、2015年12月31日現在ではあてはまらない。IAS第28号「関連会社及び共同支配企業に対する投資」第34項の適用において、この変更は、前年度の結果の修正再表示を伴う会計方針の変更として分析される。これは、各年度で1月1日から12月31日までのアフトワズの純利益を含むためである。2014年度に関して公表されている財務諸表への影響は以下のとおりである。
| (百万ユーロ) | 2014年度公表の財務諸表 | 3ヶ月タイムラグの終了後後に改訂された2014年度財務諸表 | 3ヶ月タイムラグの終了が2014年度財務諸表に与えた影響 |
| ルノー・グループの連結損益計算書及び包括利益 | |||
| 関連会社の純利益に対する持分-アフトワズ | (182) | (167) | 15 |
| 関連会社のその他の包括利益項目に対する持分-アフトワズ | |||
| 損益に再分類される項目-為替換算調整勘定 | (187) | (185) | 2 |
| 包括利益-アフトワズ | (369) | (352) | 17 |
| ルノー・グループ連結財政状態計算書 | |||
| 関連会社に対する投資-アフトワズ | 249 | 239 | (10) |
| 為替換算調整勘定 | (295) | (293) | 2 |
| その他の剰余金 | (307) | (334) | (27) |
| 当期純利益-親会社株主持分 | (182) | (167) | 15 |
| 資本-親会社株主持分 | (784) | (794) | (10) |
A1. ルノーの財政状態計算書の資産の項目に記載のルノーのアフトワズに対する投資の価値の変動
2012年12月に締結したパートナーシップ協定に従い、アフトワズに対するルノー、日産及びロシアン・テクノロジーズの持分をすべてまとめるために、合弁会社アライアンス・ロステック・オートBVが設立された。アライアンス・ロステック・オートBVは、2013年3月以降、アフトワズの資本及び株主総会における議決権の74.51%を保有している。
2014年6月以降、ルノーは、アライアンス・ロステック・オートBVの資本、並びに株主総会及び取締役会における議決権の50%マイナス1株を保有している。
2015年12月31日現在の、アライアンス・ロステック・オートBVを通じた、ルノーのアフトワズに対する持分比率は37.25%で、2014年12月31日現在の持分比率と同一であった。
アフトワズの取締役会のうちルノー及び日産が8名を指名し(4名はルノー、2名は日産、2名はルノー及び日産が共同で指名)、ロシアン・テクノロジーズが7名を指名する。2013年6月27日にルノーの会長兼最高経営責任者兼日産の社長はアフトワズの取締役会長に選任された。2015年12月31日現在、ルノーからの役員は4名で2014年12月31日現在と変わっていない。
ルノー・グループは、アライアンス・ロステック・オートBVの意思決定機関又はアフトワズの取締役会において議決権の過半数を保有していないため、アライアンス・ロステック・オートBV又はアフトワズを支配していない。戦略的決定及び経営に関する決定は株主の過半数の投票により承認されなければならない。
2015年度及び2014年度は、ロシア経済はいくつかの障害に直面した。ウクライナにおける紛争の後、国際的制裁、石油及びガス価格の下落、2014年度及び2015年度最終四半期における為替レートの重大な下落、並びに金利上昇により、経済が影響を受けた。2014年第4四半期に政府の支援措置が導入され、2016年初頭においても継続し、強化されたにもかかわらず、この状況は自動車市場にマイナスの影響を与え、2015年度の需要の落ち込みと35%を超える(2015年最終四半期のみで42%)ロシア市場の縮小に反映された。
下表にアライアンス・ロステック・オートBV及びアフトワズ・グループの連結数字を示す。
| (単位:百万ユーロ) | 純資産に対する持分及びその他の長期金利 | のれん | 減損 | 合計 |
| 2014年12月31日現在 修正再表示(1) | 194 | 45 | - | 239 |
| 2015年度純損失(2) | (395) | - | (225) | (620) |
| 為替換算調整勘定 | 28 | (5) | 34 | 57 |
| 長期純投資に含まれる貸出金及び債権(3) | 415 | - | - | 415 |
| 2015年12月31日現在(4) | 242 | 40 | (191) | 91 |
(1) 2014年12月31日現在のルーブル建て期末値は、2014年12月31日の為替レート(1ユーロ=72.337ルーブル)に基づきユーロに換算された。現在、アフトワズの財務諸表は、3ヶ月のタイムラグ無くルノー・グループの財務諸表に含まれるため、これまでに公表されていたアフトワズの2014年12月31日現在の数値は、2015年度が1月1日から12月31日までをカバーする形で修正再表示されている。かかる会計方針の変更の影響は、この注の序文に記している。
(2) アフトワズの純利益に対する持分は、2015年度の純利益に持分比率37.25%を適用して計算している。
(3) 2012年度及び2013年度のルノーによる貸出金は、2015年12月31日現在100百万ユーロの簿価を有しており、特定の保証により恩恵を受けていない。また、ルノーは、2015年12月31日現在315百万ユーロの売掛債権を有している(ユーロ建てで38百万ユーロ及びルーブル建てで277百万ユーロ(すなわち22,370百万ルーブル)の債権)。アフトワズの財政状態に鑑み、ルノーは、無期限で対応する資金をアフトワズが自由に使える資金として残すことを決定しており、アフトワズ・グループの将来の資本再構築に、かかる資金を使うことを予定している。そのため、これらの金融資産の決済は予定しておらず、またその可能性もない。その結果、IAS第28号「関連会社及び共同支配企業に対する投資」に従って、それらは実質的にアフトワズ・グループに対する純投資の延長とみなされ、持分法による投資に再分類される。
(4) 2015年12月31日現在のルーブル建て期末値は、2015年12月31日現在の為替レート(1ユーロ= 80.6736ルーブル)に基づき換算された。マイナスの累積為替換算調整勘定は、-235百万ユーロに達している。これらは、特に将来の買収時に純収益に振り替えられる。
A2. ルノーとの連結上修正再表示されたアフトワズ及びアライアンス・ロステック・オートBVの資本の増減
| (単位:百万ユーロ) | 2015年1月1日現在修正再表示(1) | 2015年度純損失 | 為替換算調整勘定及びその他の増減 | 2015年12月31日現在(2) |
| アフトワズの資本 - 親会社株主持分 | 477 | (1,037) | 74 | (486) |
| ルノー・グループの基準による修正再表示(3) | 44 | (24) | 1 | 21 |
| ルノー・グループの基準によるアフトワズの純資産の修正再表示 | 521 | (1,061) | 75 | (465) |
| アライアンス・ロステック・オートBVが保有するアフトワズに対する持分 (74.51%) | 388 | (791) | 56 | (347) |
| アライアンス・ロステック・オートBVの純資産の修正再表示 | 388 | (791) | 56 | (347) |
| ルノーが保有するアライアンス・ロステック・オートBVに対する持分 | ||||
| ルノーの持分割合 | 50%マイナス1株 | 50%マイナス1株 | ||
| ルノーの持分 | 194 | (395) | 28 | (173) |
| アフトワズ及びアライアンス・ロステック・オートBVに対する持分の取得に関するのれん | 45 | - | (5) | 40 |
| アフトワズの持分に係る減損損失 | - | (225) | 34 | (191) |
| 貸出金及び債権の持分法による投資への再分類(4) | - | - | 415 | 415 |
| アフトワズの純資産に対するルノーの持分及びのれん | 239 | (620) | 472 | 91 |
(1) 現在、アフトワズの財務諸表は、3ヶ月のタイムラグ無くルノー・グループの財務諸表に含まれるため、これまでに公表されていたアフトワズの2015年1月1日現在の数値は、2015年度が1月1日から12月31日までをカバーする形で修正再表示されている。かかる会計方針の変更の影響は、この注の序文に記している。。
(2) 2015年12月31日現在のルーブル建て期末値は、2015年12月31日現在の為替レート(1ユーロ= 80.6736ルーブル)に基づき換算された。。
(3) ルノー・グループの基準による修正再表示は主に無形固定資産(ラーダ・ブランド)の評価に対応している。
(4) 2012年度及び2013年度のルノーによる貸出金は、2015年12月31日現在100百万ユーロの簿価を有しており、特定の保証により恩恵を受けていない。また、ルノーは、2015年12月31日現在315百万ユーロの売掛債権を有している(ユーロ建てで38百万ユーロ及びルーブル建てで277百万ユーロ(すなわち22,370百万ルーブル)の債権)。アフトワズの財政状態に鑑み、ルノーは、無期限で対応する資金をアフトワズが自由に使える資金として残すことを決定しており、アフトワズ・グループの将来の資本再構築に、かかる資金を使うことを予定している。そのため、これらの金融資産の決済は予定しておらず、またその可能性もない。その結果、IAS第28号「関連会社及び共同支配企業に対する投資」に従って、それらは実質的にアフトワズ・グループに対する純投資の延長とみなされ、持分法による投資に再分類される。
A3. IFRSに基づくアフトワズの財務情報
IFRSに基づいてアフトワズが公表した同社の2015年度及び2014年度(12月31日終了年度)の財務情報を以下に概略する。
| 2015年度 | 2014年度 | |||
| (単位:百万ルーブル) | (単位:百万ユーロ)(1) | (単位:百万ルーブル) | (単位:百万ユーロ)(2) | |
| 売上高 | 176,482 | 2,595 | 191,728 | 3,759 |
| 営業総利益 | (24,828) | (365) | (10,040) | (197) |
| その他の営業利益及び営業費用 | (41,990) | (618) | (4,686) | (92) |
| 営業利益(損失) | (66,818) | (983) | (14,726) | (289) |
| 当期純利益 | (73,851) | (1,086) | (25,050) | (491) |
| 親会社株主持分 | (73,940) | (1,087) | (25,111) | (492) |
| 非支配株主持分 | 89 | 1 | 61 | 1 |
| その他の包括利益項目 | 203 | 3 | 211 | 4 |
| 親会社株主持分 | 203 | 3 | 211 | 4 |
| 非支配株主持分 | - | - | - | - |
| 包括利益 | (73,648) | (1,083) | (24,839) | (487) |
| 親会社株主持分 | (73,754) | (1,085) | (24,900) | (488) |
| 非支配株主持分 | 106 | 2 | 61 | 1 |
| アフトワズからの受取配当金 | - | - | - | - |
| 2015年12月31日 | 2014年12月31日 | |||
| (単位:百万ルーブル) | (単位:百万ユーロ)(1) | (単位:百万ルーブル) | (単位:百万ユーロ)(2) | |
| 固定資産 | 87,744 | 1,088 | 109,667 | 1,516 |
| 現金及び現金同等物 | 4,987 | 62 | 8,798 | 122 |
| その他の流動資産(売却目的で保有する資産を含む) | 42,542 | 527 | 46,231 | 639 |
| 資産合計 | 135,273 | 1,677 | 164,696 | 2,277 |
| 資本 | ||||
| 親会社株主持分 | (39,202) | (486) | 34,552 | 477 |
| 非支配株主持分 | 475 | 6 | 369 | 5 |
| 長期金融負債 | 48,893 | 606 | 29,116 | 402 |
| その他の固定負債 | 9,798 | 121 | 9,033 | 125 |
| 短期金融負債(3) | 44,864 | 556 | 39,482 | 546 |
| その他の流動負債(売却目的で保有する資産に関する負債を含む) | 70,445 | 874 | 52,144 | 722 |
| 資本及び負債合計 | 135,273 | 1,677 | 164,696 | 2,277 |
| 2015年12月31日 | 2014年12月31日 | |||
| (単位:百万ルーブル) | (単位:百万ユーロ)(1) | (単位:百万ルーブル) | (単位:百万ユーロ)(2) | |
| 営業活動によるキャッシュ・フロー | (1,846) | (27) | 10,716 | 210 |
| 投資活動によるキャッシュ・フロー | (26,084) | (384) | (19,410) | (380) |
| 有形及び無形固定資産の取得/処分を含む | (25,426) | (374) | (18,528) | (363) |
| 財務活動によるキャッシュ・フロー及び為替換算調整勘定 | 24,119 | 355 | 14,108 | 276 |
| 現金及び現金同等物の増加(減少) | (3,811) | (56) | 5,414 | 106 |
(1) 損益計算書項目は2015年1月から12月の平均為替レート(68.005ロシア・ルーブル=1ユーロ)で換算。貸借対照表項目は2015年12月31日の為替レート(80.6736ロシア・ルーブル=1ユーロ)で換算。ルノー・グループの財務諸表においてアフトワズ・グループの持分法適用に用いられるアフトワズの損益計算書は、四半期毎に、対応する四半期の損益計算書に適用される平均為替レートで換算される。
(2) 損益計算書項目は2014年度の平均為替レート(51.0112ロシア・ルーブル=1ユーロ)で換算。貸借対照表項目は2014年12月31日の為替レート(72.337ロシア・ルーブル=1ユーロ)で換算。
(3) 関連契約への非遵守により短期負債として再分類された2015年12月31日現在24,394百万ルーブルの長期金融負債を含む(2014年12月31日現在は22,347百万ルーブル)。
A4. アフトワズへの投資の減損テスト
2015年12月31日に実施された減損テストの結果、ルノー・グループによるアフトワズ(合弁会社アライアンス・ロステック・オートBVを通じて所有する上場会社)への投資の日における回収可能価額は、株式市場価格に示される公正価値に対応することが決定された。これはレベル1の公正価値である(非調整株式市場価値)。IAS第28号「関連会社及び共同支配企業に対する投資」及びIAS第36号「減損」に従って、ルノー・グループは、売却費用控除後の公正価値、又は将来の純利益(損失)及びキャッシュ・フローに関する減少予測によって2015年下半期に大きく影響を受けた使用価値のいずれか高い金額を使用した。
A5. 株式相場によるルノーのアフトワズへの投資評価
2015年12月31日現在の株式市場におけるアフトワズの株価によれば、ルノーのアフトワズへの37.25%の投資の価値は91百万ユーロ、又は年末時点のレート(1ユーロ=80.6736ルーブル)で換算すると7,315百万ルーブルである(2014年12月31日現在は資本に対し37.25%を占める90百万ユーロ)。
2015年12月31日現在、株式市場価値は、ルノーの財政状態の資産項目におけるアフトワズの価値と同等である(2014年12月31日は64%下回っていた。)。
A6. ルノー・グループとアフトワズ・グループ間の取引
ルノー・グループは、ルノー・日産アライアンス及びアフトワズによる様々な車両、エンジン及びギアボックスに係るプロジェクト、並びにアフトワズ、ルノー及び日産による共有のB0プラットフォーム組立に関して、アフトワズへの技術支援を続けている。また、ルノーは、購入、品質及びITなどの分野におけるコンサルティング・サービスの提供も行っている。ルノー・グループはこれらの技術支援につき、2015年度は45百万ユーロをアフトワズに請求した(2014年度は56百万ユーロ)。
B0プラットフォームにおける自動車生産開始を受けて、ルノーはアフトワズに対し組立部品を供給し、2015年度におけるその総額は426百万ユーロであった(2014年度は529百万ユーロ)。
このプラットフォームにおけるルノー自動車の生産は2014年3月に開始した。アフトワズは2015年度にルノーに対し総額356百万ユーロ相当の自動車を納品した(2014年度は360百万ユーロ)。
B0プラットフォームへのルノーの投資は有形固定資産に分類されており、2015年度の計上額は150百万ユーロ(12,086百万ルーブル)で、そのうち58百万ユーロが新エンジンの生産に関するものであった(2014年12月31日現在の計上額は161百万ユーロ(11,616百万ルーブル))。
2015年12月31日現在のルノーのアフトワズに対する売掛債権額は315百万ユーロである。注13-A1及び13-A2に示すとおり、これらの債権は現在、アフトワズに対する純投資の延長とみなしている。したがって、この金額は、2015年12月31日現在、持分法による投資として再分類されている。
ルノー・グループからアフトワズへの貸付の合計は2015年12月31日現在100百万ユーロである(2014年12月31日現在は111百万ユーロ)。これらの貸付は、現在、アフトワズに対する純投資の延長とみなされており、したがって、2015年12月31日現在、持分法による投資として再分類されている。
B 日産及びアフトワズ以外の持分法が適用される関連会社及び共同支配企業
B1. その他の持分法が適用される関連会社及び共同支配企業に関する情報
| 会社 | 所在国 | 主な活動 | ルノー・グループが保有する所有権及び議決権の割合 | |
| 2015年12月31日 | 2014年12月31日 | |||
| 重要な影響下にある企業 | ||||
| 自動車 | ||||
| ブーヌ・コムノール | フランス | 金属取引 | 33 | 33 |
| Motorlu Araclar Imal ve Satis A.S(MAIS(マイス)) | トルコ | 自動車販売 | 49 | 49 |
| ルノー・日産オートモティブ・インディア・プライベート・リミテッド(RNAIPL) | インド | 自動車製造 | 30 | 30 |
| ルノー・南アフリカ | 南アフリカ | 自動車輸入 | 40 | 40 |
| 販売金融 | ||||
| RNバンク | ロシア | 自動車販売金融 | 30 | 30 |
| BARN B.V. | オランダ | 持株会社 | 30 | 30 |
| 日産ルノーフィナンシャルサービスインディア社 | インド | 自動車販売金融 | 30(1) | - |
| 共同支配企業 | ||||
| 自動車 | ||||
| ルノー・アルジェリ・プロデュクション | アルジェリア | 自動車製造 | 49 | 49 |
| 東風ルノー汽車 | 中国 | 自動車メーカー | 50 | 50 |
| インドラ・アンベスティスマン | フランス | 使用済み車両の解体 | 50 | 50 |
| 販売金融 | ||||
| ルノー・クレジット・カー | ベルギー | 自動車販売金融 | 50 | 50 |
| RN SF B.V. | オランダ | 持株会社 | 50 | 50 |
| オルファン・フィナンスマン・アノニム・シルケティ | トルコ | 自動車販売金融 | 50 | 50 |
(1) 2015年に初めて連結された。
B2. 持分法が適用される関連会社に関する累積の財務情報
| (単位:百万ユーロ) | 2015年12月31日 | 2014年12月31日 |
| 関連会社に対する投資 | 373 | 339 |
| 関連会社の利益(損失)に対する持分 | 9 | (25) |
| その他の包括利益項目に対する関連会社の持分 | 3 | (14) |
| 包括利益に対する関連会社の持分 | 12 | (39) |
B3. 持分法が適用される共同支配企業に関する累積の財務情報
| (単位:百万ユーロ) | 2015年12月31日 | 2014年12月31日 |
| 共同支配企業に対する投資 | 321 | 298 |
| 共同支配企業の利益(損失)に対する持分 | 6 | 10 |
| その他の包括利益項目に対する共同支配企業の持分 | 17 | 23 |
| 包括利益に対する共同支配企業の持分 | 23 | 33 |
14-棚卸資産
| (単位:百万ユーロ) | 2015年12月31日現在 | 2014年12月31日現在 | ||||
| 総額 | 評価減 | 純額 | 総額 | 評価減 | 純額 | |
| 原材料及び貯蔵品 | 1,254 | (227) | 1,027 | 1,028 | (207) | 821 |
| 仕掛品 | 234 | (1) | 233 | 171 | (1) | 170 |
| 中古車両 | 1,090 | (95) | 995 | 912 | (79) | 833 |
| 製品及び予備部品 | 2,026 | (153) | 1,873 | 1,696 | (129) | 1,567 |
| 合計 | 4,604 | (476) | 4,128 | 3,807 | (416) | 3,391 |
15-販売金融債権
A. 販売金融債権の種類別内訳
| (単位:百万ユーロ) | 2015年12月31日現在 | 2014年12月31日現在 |
| ディーラー向け債権 | 7,627 | 7,489 |
| 消費者向け融資 | 16,723 | 14,478 |
| リース及び類似取引 | 4,915 | 4,458 |
| 総額 | 29,265 | 26,425 |
| 減損 | (660) | (692) |
| 純額 | 28,605 | 25,733 |
公正価値の詳細は注24-Aに記載している。
B. 債権譲渡及び流動性準備金管理の保証としての担保資産
B1. 販売金融資産の譲渡
| (単位:百万ユーロ) | 2015年12月31日現在 | 2014年12月31日現在 | ||
| 簿価 | 公正価値 | 簿価 | 公正価値 | |
| 貸借対照表に計上されている債権譲渡 | 8,835 | 8,793 | 7,724 | 7,901 |
| 関連債務 | 2,776 | 2,793 | 3,635 | 3,670 |
販売金融部門は最終顧客へのローン及びディーラーシップ・ネットワークに対する債権について、ドイツ、ブラジル、フランス、イタリア及び英国の様々な公募での証券化や様々な導管体による資金調達を行ってきた。どちらのタイプの資金調達も、特別目的事業体(SPV)を通じて行われる。いくつかの公募証券はRCIバンクが引き受けており、これによりRCIバンクは欧州中央銀行において適格担保とされる証券を有することができる。
リスクはすべてルノー・グループが負っているため、かかる証券化取引を通じて譲渡した債権の消滅を認識していない。関連債務はこの証券化による有価証券に対応するもので、「その他の証書による債務」に計上されている。
譲渡債権とそれに対応する関連債務との差異は、証券化に必要な債権信用度の高さや、RCIバンクが流動性準備金のために留保する証券の割合によるものである。
証券化した資産の再譲渡や担保設定はできず、債券の引受人は譲受した資産に係る請求権を有するのみである。
B2. 流動性準備金管理の保証としての担保資産
販売金融部門は流動性準備金管理のため、2015年12月31日現在フランス中央銀行に対し(フランスの中央担保管理システムである3G(Gestion Global des Garanties、保証のグローバル管理)システムに基づき)帳簿価額4,655百万ユーロの資産の形で担保を差入れている(2014年12月31日現在は2,850百万ユーロ)。かかる担保の内訳は、証券化商品発行ビークルの株式の形で4,028百万ユーロ及び販売金融債権で627百万ユーロである(2014年12月31日現在は証券化商品発行ビークルの株式で2,452百万ユーロ、販売金融債権で398百万ユーロ)。これらの担保に対してフランス中央銀行により提供された資金は2015年12月31日現在1,500百万ユーロに達した(2014年12月31日現在は550百万ユーロ)。フランス中央銀行に対して担保として提供された資産はすべて、貸借対照表に残っている。
C. 販売金融債権の満期
| (単位:百万ユーロ) | 2015年12月31日現在 | 2014年12月31日現在 |
| 1年以内 | 15,710 | 15,058 |
| 1~5年 | 12,678 | 10,546 |
| 5年超 | 217 | 129 |
| 販売金融債権合計(純額) | 28,605 | 25,733 |
D. 回収遅延販売金融債権の内訳(総額)
| (単位:百万ユーロ) | 2015年12月31日現在 | 2014年12月31日現在 |
| 減損が認識されている債権(1)の遅延期間 | 386 | 424 |
| 90日以内 | 32 | 39 |
| 90~180日 | 44 | 44 |
| 180日超 | 310 | 341 |
| 減損が認識されていない債権の遅延期間 | 202 | 169 |
| 90日以内 | 202 | 169 |
| 90日超 | - | - |
(1) 減損処理による完全償却又は部分償却を個別に行った販売金融債権のみを含む。
販売金融活動に係るリスクには、帳簿に示された販売金融債権の純額以外にも、取消不能の「オフバランス約定」(注28-A)の項に記載されている顧客への貸付確定金額があり、この金額を加算したものが販売金融活動におけるクレジットリスクの総額となる。
このリスクは顧客から差し入れられる担保により軽減されており、その詳細は「取得済みのオフバランス約定」(注28-B)の項に記載されている。特に、2015年12月31日現在については、523百万ユーロの担保(2014年12月31日現在は469百万ユーロ)が回収遅延又は減損処理済みの販売金融債権に対して差入れられている。
当年度末現在において、満期到来前又は減損処理前の販売金融債権については、不良債権化の兆候や販売金融債権の顧客に対するリスクの著しい集中は見られない。
E. 販売金融債権減損額の変動
| (単位:百万ユーロ) | |
| 2014年12月31日現在の減損額 | (692) |
| 当年度中の減損処理額 | (341) |
| 減損の利用のための戻入 | 235 |
| 未使用額の戻入 | 126 |
| 為替換算調整勘定及びその他 | 12 |
| 2015年12月31日現在の減損額 | (660) |
2015年度の貸倒金額(純額)は90百万ユーロであった(2014年度は99百万ユーロ)。
16-自動車顧客債権
| (単位:百万ユーロ) | 2015年12月31日現在 | 2014年12月31日現在 |
| 総額 | 2,009 | 2,007 |
| 減損 | (747)* | (765)* |
| 自動車顧客債権、純額 | 1,262 | 1,242 |
* このうち、2015年12月31日現在は(701)百万ユーロが、2014年12月31日現在は(724) 百万ユーロがイランに関連したものであった(注6-C)。
この項目には、ルノー・グループの販売金融会社又はグループ外の事業体に売却され、債権の保有に伴う実質的にすべてのリスク及び利益が移転されている債権は含まれない。希薄化リスク(主に商事紛争に起因する未決済リスクなど)はルノー・グループの負担であるが、微々たるものである。このようにしてルノー・グループの販売金融会社に譲渡された債権は販売金融債権の中に、主として販売会社債権として含まれる。
リスク及び利益が実質的にはすべて移転されていない債権は、法的にはルノー・グループの販売金融会社又はグループ外の事業体に譲渡されたものであっても、自動車顧客債権に含められ、対応する金融負債が「その他の有利子負債」に計上される。2015年12月31日現在、ルノー・グループが与信リスク又は決済遅延リスクを負担すべく貸借対照表に含めている自動車顧客債権の譲渡残高は僅かである。
自動車顧客債権の顧客に対する著しいリスクの集中は見られず、また、ルノー・グループ外の顧客でグループの自動車部門の総売上高の1割以上を占める先は1件もない。
公正価値の詳細は注24-Aに記載している。
17-その他の流動及び固定資産
| (単位:百万ユーロ) | 2015年12月31日現在 | 2014年12月31日現在 | ||||
| 固定 | 流動 | 合計 | 固定 | 流動 | 合計 | |
| 前払費用 | 143 | 263 | 406 | 134 | 266 | 400 |
| 未収税金 (当期税金を含まない) | 400 | 1,284 | 1,684 | 410 | 1,008 | 1,418 |
| 税金(1) | - | 62 | 62 | - | 38 | 38 |
| その他の債権 | 543 | 1,107 | 1,650 | 538 | 1,031 | 1,569 |
| 非連結子会社に対する投資 | 45 | - | 45 | 70 | - | 70 |
| 自動車部門の通常取引に係るデリバティブ | - | 39 | 39 | - | 4 | 4 |
| 販売金融部門の金融取引に係るデリバティブ | - | 375 | 375 | - | 298 | 298 |
| 合計 | 1,131 | 3,130 | 4,261 | 1,152 | 2,645 | 3,797 |
| 総額 | 1,221 | 3,242 | 4,463 | 1,247 | 2,761 | 4,008 |
| 減損 | (90) | (112) | (202) | (95) | (116) | (211) |
(1) 当期税金は連結財政状態計算書において個別に報告される。
当該債権の所有にかかわる実質的にすべてのリスク及び便益が譲渡される場合、未収税金(当期税金を含まない)には、ルノー・グループ外に譲渡されたフランスの未収税金(「CIR」:研究税控除、及び「CICE」:競争的雇用税控除)は含まれない。未収税金では、特に譲渡債権が既に税務調査又は予備監査を受けている時には、希薄化リスクが存在しないとみなされる場合に限って、譲渡による消滅の認識が生じる。
2015年12月31日現在譲渡され消滅が認識された未収税金の総額は148百万ユーロであり、その内訳は、CIR債権が99百万ユーロ及びCICE債権が49百万ユーロである(2014年12月31日現在は239百万ユーロで、その内訳は、CIR債権が203百万ユーロ及びCICE債権が36百万ユーロ)。2015年12月31日現在貸借対照表に残っている譲渡された未収税金の総額は32百万ユーロである(2014年12月31日現在は75百万ユーロ)。
2015年12月18日、ルノー・グループは、イギリスの会社であるロータスF1チーム・リミテッドに対する過半数の投資を、ジェニイ・キャピタルの子会社であるグラヴィティ・モータースポーツS.a.r.l.から取得したことを発表した。
この投資は、90%の資本及び100%の議決権に相当し、1イギリス・ポンドで購入されたが、取得日における英国会計基準に基づく純資産は、約-13百万ポンドと見積もられた。この会社は、2015年12月31日現在、被支配・非連結事業体に対する投資に含まれる。仮にロータスF1チーム・リミテッドを連結したとしても、ルノー・グループの2015年12月31日現在の連結損益計算書及び財政状態計算書には重大な影響を及ぼすことはない。
18-資本
A. 資本金
2015年12月31日現在の発行済全額払込済普通株式の総数は295,722千株で、1株の額面金額は3.81ユーロである(1株の額面金額は2014年12月31日現在から変更無し)。
自己株式への配当はない。自己株式は2015年12月31日現在、ルノーの資本金の1.21%を占めている(2014年12月31日現在は0.86%)。
日産グループはその完全子会社である日産ファイナンス㈱を通じてルノーの株式の15%を保有している(但し、これらの株式に議決権は付与されていない)。
B. 資本運用
ルノー・グループの資本運用の目的は、事業の継続性を保証することにより株主へのリターン及びその他の関係者の利益を確保し、資本構造を最適に維持することにより費用の最適化を図ることにある。
ルノー・グループでは資本構造を、経済情勢の進展に適応させながら積極的に運用している。株主配当金の支払調整、株式の償還、新株の発行などを行う場合もある。
ルノー・グループの目的については各事業部門において様々な方法で管理統制されている。
ルノー・グループでは自動車部門の資本が、同部門の純負債額を資本で割った一定の比率になるように管理している。実質有利子負債とは、すべての非営業利付金融債務と約定債務の総額から、現金及び現金同等物と市場性ある有価証券や事業部門貸付金などのその他の非営業金融資産を差し引いた額である。資本はルノー・グループの財政状態計算書に計上されている額である。自動車部門は2015年12月31日現在及び2014年12月31日現在において純流動性状態にある(「連結財務諸表に対する注記」I-A4)。
販売金融部門には銀行業に対する法定比率を遵守する義務がある。これは最低支払能力比率(リスク加重資産総額に対する、劣後ローンを含めた資本の比率)を8%と定めている。RCIバンクのコアTier1支払能力比率は(バーゼルIのフロアの効果を除いて)2015年12月31日現在で15.64%である(2014年12月31日現在で14.90%)。
また、ルノー・グループは日産への投資について部分的ヘッジを行っている(注12-G)。
C. ルノー自己株式
株主総会の決議に従って、取締役会はルノー自己株式をすべてルノー・グループのマネジャー及び幹部社員に付与する現行のストック・オプション及び業績連動株式制度に割当てることを決定した。
| 2015年12月31日現在 | 2014年12月31日現在 | |
| 自己株式の総額(単位:百万ユーロ) | 227 | 134 |
| 自己株式の総数 | 3,573,737 | 2,555,993 |
D. 配当
2015年4月30日開催の定時株主総会及び臨時株主総会において1株当たり1.90ユーロ、総額555百万ユーロの配当を行うことが決議された(2014年度は1株当たり1.72ユーロ、総額503百万ユーロ)。この配当金は5月中に支払われた。
E. 為替換算調整勘定
各年度の為替換算調整勘定の変動は次のとおり分析される。
| (単位:百万ユーロ) | 2015年度 | 2014年度 |
| 日産に対する投資価額の為替換算調整勘定の変動 | 1,383 | 619 |
| 日産に対する投資の部分ヘッジによる影響(税引後)(注12-G) | (18) | 63 |
| 日産に係る為替換算調整勘定の変動額合計 | 1,365 | 682 |
| その他の為替換算調整勘定の変動 | (220) | (271) |
| 為替換算調整勘定変動額合計 | 1,145 | 411 |
2015年度及び2014年度の「その他の為替換算調整勘定の変動」は主としてロシア・ルーブル及び韓国ウォンの変動によるものである。
F. 金融商品再評価準備金
F1. 金融商品再評価準備金残高の変動
下表の金額は税効果を考慮後の数字である。
| (単位:百万ユーロ) | キャッシュ・フロー・ヘッジ | 売却可能金融資産 | 合計 |
| 2014年12月31日現在(1) | (59) | 762(2) | 703 |
| 資本に計上された公正価値の変動 | 14 | 177 | 191 |
| 資本から損益計算書項目への振替(2) | 8 | (12) | (4) |
| 2015年12月31日現在(1) | (37) | 927(2) | 890 |
(1) 資本から損益計算書項目へのキャッシュ・フロー・ヘッジの振替スケジュールについては下記注F-3を参照。
(2) 再評価準備金の一部はダイムラー株に関連している(注22-A)。
(3) 資本から損益計算書項目へ振替えたキャッシュ・フロー・ヘッジの内訳については下記注F-2を参照。
F2. 金融商品再評価準備金から損益計算書項目に振替えたキャッシュ・フロー・ヘッジの内訳
| (単位:百万ユーロ) | 2015年度 | 2014年度 |
| 営業総利益 | 16 | 3 |
| その他の営業利益及び営業費用 | - | - |
| 財務収益(費用)、純額 | - | - |
| 関連会社及び共同支配企業の純利益に対する持分 | - | 8 |
| 当期繰延税金 | (8) | - |
| 損益計算書項目への振替キャッシュ・フロー・ヘッジ額合計 | 8 | 11 |
F3. 金融商品再評価準備金から損益計算書項目への、キャッシュ・フロー・ヘッジの振替スケジュール
| (単位:百万ユーロ) | 2015年12月31日現在 | 2014年12月31日現在 |
| 1年以内 | (9) | (1) |
| 1年後以降 | 7 | (32) |
| キャッシュ・フロー・ヘッジ再評価準備金 (関連会社及び共同支配企業を除く) | (2) | (33) |
| キャッシュ・フロー・ヘッジ再評価準備金 (関連会社及び共同支配企業分) | (35) | (26) |
| キャッシュ・フロー・ヘッジ再評価準備金合計 | (37) | (59) |
上記のスケジュールはキャッシュ・フロー・ヘッジ契約の満期を基にしている。
G. ストック・オプション制度及び業績連動株式制度並びにその他株式による報酬
取締役会は定期的にルノー・グループの幹部社員及びマネジャーに対し、制度ごとに行使価格及び行使期間の異なる業績連動株式を付与している。さらに、2012年までは、ストック・オプションも定期的に付与され、それぞれ権利確定期間及び定められる保有期間を有した。すべての制度において、受益者へのオプションや業績連動株式の付与数を決定するうえで勤務成果を条件に加えている。ストック・オプション又は業績連動株式の権利の喪失は適用ある規則に基づき、自己都合退職又は雇用終了の場合は全オプション及び権利を喪失し、会社の都合による退職の場合は個別に決定される。
取締役会はまた、会長兼CEOのある1年の変動報酬を、ルノーの業績及び継続雇用の条件に従って権利が確定する予定の株式に転換することを決定した。この制度は2013年度の業績に基づく変動報酬から適用される。
G1. 各対象者が保有するストック・オプション及び業績連動株式にかかる権利の数の変動
| ストック・オプション | 業績連動株式にかかる権利 | |||
| オプション数 | 行使価格の加重平均額 (単位:ユーロ) | 付与日及び行使日における 株価の加重平均額 (単位:ユーロ) | ||
| 2015年1月1日現在未行使のオプション及び未確定の権利 | 1,024,830 | 37 | - | 1,504,362 |
| 付与 | - | - | - | 1,450,625 |
| 行使されたオプション又は権利確定がなされた権利 | (308,038)(1) | - | 49(2) | (115,095)(3) |
| 期限切れのオプション及び権利並びにその他の調整 | - | - | N/A | (8,642) |
| 2015年12月31日現在未行使のオプション及び未確定の権利 | 716,792 | 37 | - | 2,831,250 |
(1) 2015年に行使されたストック・オプションは2011年度にプラン18及びプラン19に基づき付与されたものである。
(2) ルノー・グループにより株式が取得された時の価格で、将来のオプションをカバーするものである。
(3) 権利が確定された業績連動株式は2011年度にプラン18 bis及びプラン19 bisに基づき付与されたものである。
G2. ストック・オプション
2015年現在の制度については、受給されるオプションにかかる権利確定期間は4年間であり、権利行使期間はその後の4年間である。
| 制度 | 制度の種類 | 付与日 | 行使価格 (ユーロ) | 2015年12月31日現在の未行使 オプション残高 | 行使期間 |
| プラン18 | 株式購入オプション | 2011年4月29日 | 38.80 | 183,574 | 自2015年4月30日 至2019年4月28日 |
| プラン19 | 株式購入オプション | 2011年12月8日 | 26.87 | 137,000 | 自2015年12月9日 至2019年12月7日 |
| プラン20 | 株式購入オプション | 2012年12月13日 | 37.43 | 396,218 | 自2016年12月13日 至2020年12月12日 |
| 合計 | 716,792 | ||||
G3. 業績連動株式制度及びその他株式による報酬に関する合意
権利確定期間及び最低保有期間は、各国の税制を考慮するため、受益者が税法上のフランス居住者か又はその他の国の居住者かによって異なる。
税法上のフランス居住者に付与される業績連動株式における権利確定期間は3年で、最低保有期間はその後の2年である。
税法上のフランス非居住者については、権利確定期間は4年間で、最低保有期間はない。
| 制度 | 制度の種類 | 付与日 | 2015年12月31日時点で付与された株式の権利 | 権利確定日 | 保有期間 |
| プラン18 bis | 業績連動株式 | 2011年4月29日 | - | 2015年4月30日(1) | 無し |
| プラン19 bis | 業績連動株式 | 2011年12月8日 | - | 2015年12月8日(1) | 無し |
| プラン20 bis | 業績連動株式 | 2012年12月13日 | 74,966 | 2016年12月13日 | 無し |
| プラン21(2) | 業績連動株式 | 2014年2月12日 | 976,485 332,559 | 2017年2月12日 2018年2月12日 | 2017年2月12日-2019年2月12日 無し |
| プラン22(2) | 業績連動株式 | 2015年2月11日 | 1,050,265 396,975 | 2018年2月11日 2019年2月11日 | 2018年2月11日-2020年2月11日 無し |
| 合計 | 2,831,250 | ||||
(1) これらのプランに関連する業績連動株式は、2015年度に受益者に発行された。
(2) これらの数値には、会長兼CEOの業績関連報酬の一部として付与された株式が含まれる。
H. 株式による報酬
株式による報酬は専ら従業員に付与されたストック・オプション及び業績連動株式、並びに会長兼CEOの業績関連報酬の一部として付与された株式に係るものである。
かかるプランは会計方針(注2-R)に記載の方法により評価されている。主な詳細は以下のとおりである。
| プラン | 当初価 値 (千 ユーロ) | ユニット公正価値 | 2015年度 費用 (百万 ユーロ) | 2014年度 費用 (百万 ユーロ) | 付与日の株価 (ユーロ) | 株価 変動率 | 金利 | 行使価格 (ユーロ) | オプション期間 | 1株当たり 配当金額 (ユーロ) |
| プラン18 | 3,422 | 9.31 | (1) | (1) | 36.70 | 37.28% | 2.28% | 38.80 | 4-8 年間 | 0.30 - 1.16 |
| プラン18 bis | 28,711 | 31.04 | - | (6) | 36.70 | N/A | 2.28% | N/A | 3-5 年間 | 0.30 - 1.16 |
| プラン19 | 1,608 | 5.36 | - | - | 27.50 | 42.24% | 1.99% | 26.87 | 4-8 年間 | 1.19 - 1.72 |
| プラン19 bis | 15,966 | 26.18 | - | (1) | 34.18 | N/A | 1.68% | N/A | 2-4 年間 | 1.17 - 1.73 |
| プラン20 | 2,708 | 6.87 | (1) | (1) | 40.39 | 35% | 0.71% | 37.43 | 4-8 年間 | 1.57 - 2.19 |
| プラン20 bis | 21,767 | 36.38 | (1) | (10) | 43.15 | N/A | 0.87% | N/A | 2-4 年間 | 1.57 - 1.97 |
| プラン21(1) | 38,702 13,653 | 53.63 55.03 | (16) (4) | (10) (3) | 65.76 65.61 | N/A N/A | 0.20% 0.19% | N/A N/A | 3-5 年間 4年間 | 1.72 - 1.97 1.72 - 1.97 |
| プラン22(1) | 51,509 19,138 | 66.51 65.19 | (15) (4) | - - | 78.75 76.58 | N/A N/A | -0.10% -0.03% | N/A N/A | 3-5 年間 4年間 | 1.90 - 2.22 1.90 - 2.22 |
| 合計 | (42) | (32) |
(1) これらの制度については記載の期間内において無償株式の付与日が分かれている。この数値には、会長兼CEOの業績関連報酬の一部として付与された業績連動株式も含まれている。上表では付与日ごとの付与数で加重平均した数字を表示している場合もある。
I. 非支配株主の持分
| 会社 | 所在国 | 非支配株主が保有する 所有権及び議決権の 割合 | 当期純利益-非支配株主持分 (単位:百万ユーロ) | 資本-非支配株主 持分 (単位:百万ユーロ) | 非支配株主(少数株主)に対する支払配当金 (単位:百万ユーロ) | ||||
| 2015年 12月31日 | 2014年 12月31日 | 2015 年度 | 2014 年度 | 2015年 12月31日 | 2014年 12月31日 | 2015 年度 | 2014 年度 | ||
| 自動車 | |||||||||
| ルノー・サムスン・モーターズ | 韓国 | 20% | 20% | 41 | 35 | 179 | 149 | (13) | - |
| オヤック・ルノー・オートモビル・ファブリカラリ | トルコ | 49% | 49% | 55 | 32 | 253 | 229 | (32) | (32) |
| その他 | N/A | N/A | N/A | 6 | 5 | 37 | 30 | (1) | (3) |
| 自動車-合計 | - | - | 102 | 72 | 469 | 408 | (46) | (35) | |
| 販売金融 | |||||||||
| コンパニア・デ・アレンダメント・メルカンティル・RCI・ド・ブラジル(Companhia de Arrendamento Mercantil RCI do Brasil)(1) | ブラジル | 40% | 40% | 10 | 11 | - | - | - | - |
| コンパニア・デ・クレディト、フィナンシアメント・エ・インベスティメント・RCI・ド・ブラジル(Companhia de Credito, Financiamento e Investimento RCI do Brasil)(1) | ブラジル | 40% | 40% | 12 | 15 | - | - | (16) | (13) |
| ロンボ・コンパニア・フィナンシエラ(Rombo Compania Financiera)(1) | アルゼンチン | 40% | 40% | 10 | 8 | - | - | - | - |
| その他 | N/A | N/A | N/A | 3 | 2 | 13 | 14 | (3) | (4) |
| 販売金融-合計 | - | - | 35 | 36 | 13 | 14 | (19) | (17) | |
| 合計 | - | - | 137 | 108 | 482 | 422 | (65) | (52) | |
(1) ルノー・グループはこれら会社の少数株主に対し、その投資分を売却するプットオプションを授与している。これらプットオプションに相当する負債の額はその他負債に含まれており、2015年12月31日現在、それぞれ2つのブラジル子会社については143百万ユーロ、アルゼンチンの子会社については29百万ユーロである(2014年12月31日現在はそれぞれ175百万ユーロ及び28百万ユーロであった)。これに相当する費用は資本勘定に記帳され、非支配株主持分に優先的に割り当てられ、残りの額が親会社株主持分に割り当てられる。負債は公正価値で表示される。公正価値は、決算日現在に存在する金融ポートフォリオの将来の結果及びパートナーシップ契約の規定を考慮して、潜在的な購入価格を見積もることにより決定される。これは認識モデルを用いているが、それに関連する有意なデータが観測可能な市場データには基づいていないため、これはレベル3の公正価値である。
子会社の運営に対する規制の枠組みに由来する制限を除いて、ルノー・グループが自らの資産を利用又は使用する能力及びその負債を決済する能力に対する重大な制限は存在しない。現地の監督当局が、銀行業務を行う子会社に対し、資本及び流動性について特定の水準を維持すること、グループの他の当事者に対するエクスポージャーを制限すること、及びその他比率を遵守することを要求する可能性がある。
J. 共同支配事業
| 会社 | 所在国 | 主な活動 | ルノー・グループが保有する所有権の割合 | |
| 2015年12月31日 | 2014年12月31日 | |||
| 自動車 | ||||
| ルノー・日産テクノロジー・アンド・ビジネス・センター・インディア・プライベート・リミテッド(RNTBCI) (1) | インド | 共有サービス・センター | 67 | 67 |
(1) ルノー・グループはインドの会社であるRNTBCIの議決権の50%を保有している。
19-退職給付及びその他の従業員長期給付債務に対する引当金
A. 退職給付その他の給付制度
退職給付その他の従業員長期給付債務は、本質的に、在職従業員に係るものである。これらの給付は、確定拠出型制度又は確定給付型制度により行われる。
確定拠出型制度
ルノー・グループは各国の法律・慣行に従い年金及びその他の保障制度の責任を負う国家機関に対して給与に応じた拠出金の支払を行なっている。現在、これらの制度に関する数理計算上の債務はない。
確定拠出型制度に係る総費用は、2015年度は588百万ユーロであった(2014年度は566百万ユーロ)。
確定給付型制度
確定給付型制度の会計処理については注2-Sに記載されており、この制度のために引当金が設定されている。当該制度の対象となる給付は以下のとおりである。
・ フランス、トルコなどの一定の国における法律又は契約の適用対象となる、退職又は離職時に支払われるべき給付
・ 従業員に契約上の利益を提供する補完年金(この種の制度はヨーロッパ、例えば、英国、ドイツ、フランス、オランダ、スイスで利用されている。)
・ その他、主に長期勤務報奨、有給休暇の付与及びフランスの追加的キャリア・エンド休暇からなる長期給付
確定給付型補完年金制度については、一般的に、年金基金又は保険会社と契約を締結することにより積立が行われる。かかる場合、当該債務及び資産は別個に評価される。当該債務と支払原資のために保有される資産の公正価値との差異により積立不足又は積立超過となる場合がある。積立不足の場合には、引当金が計上される。積立超過の場合には、一定の条件に従って資産が認識される。
韓国では、今後、退職給付規定が変わるため、確定給付退職補償制度が確定拠出制度に変更され、外部管理のためにアウトソースされた。この変更及び対応する金銭の支払いは2015年度後半に実施され、約4,070人に関係した。
ルノー・グループの主要な確定給付型制度
フランスでは、ルノー・グループの退職補償金の支給のために、フランスの各会社が従業員代表と契約を締結する。当該補償金は従業員の給与及び勤続年数に基づいており、退職時に当該会社に雇用されていることが支給の条件となる。フランスの退職給付債務は全額引当金により賄われ、ルノー・グループの退職補償債務の大半を占める。
ルノー・グループの最も重要な補完年金制度は英国で運用されており、2つの確定給付型年金制度が2つの区分から構成される専用の年金基金の一環として運用されている。そのうち1つは自動車子会社に係るもので、もう1つはRCI・ファイナンシャル・サービシーズ・リミテッド(RCI Financial Services Ltd.)に係るものである。この制度は2004年以降新規加入を受け付けておらず、約1,850名の加入者がいる。
この年金基金(トラスト)はそれ自体法人である。当該年金基金は、加入会社並びにその在職従業員及び元従業員を等しく代表する受託者で構成される理事会により管理運用される。当該年金基金は、現地の法令に準拠しており、当該法令により最低積立必要額が定められているため、ルノー・グループにより追加拠出が実行される可能性がある。資産運用方針は基金のセクション毎に監督当局により定められ、運用業績についても四半期毎に監督官庁の調査を受ける。これらの制度に係るリスクは通常のリスクである(積立資産に対する将来の運用収益の低下、株式市場の下落、受益者の平均余命の長期化、インフレ率の上昇等)。
自動車部門専用の基金区分について積立不足が発生したため、ルノー・グループは、毎年3百万ポンドを上限とした拠出を行うことにより、2022年までに当該不足を補填することを確約した。2015年4月5日時点の当該不足額の評価額は32百万ポンドである(2014年9月30日現在は18百万ポンド)。
B. 最も重要な制度を対象とした引当金及びその他データの算出のために使用された主要な数理計算上の仮定
| フランスにおけるルノー・グループの退職補償金を対象とした主要な数理計算上の仮定及び実際のデータ | 2015年12月31日現在 | |
| ルノーs.a.s. | その他 | |
| 退職年齢 | 60-65歳 | 52-67歳 |
| 割引率(1) | 1.91% | 1.15%-2.24% |
| 昇給率 | 2.70% | 1.00%-3.00% |
| 制度期間 | 13年 | 9-20年 |
| 債務総額 | 1,044百万ユーロ | 156百万ユーロ |
(1) ルノー・グループがフランス企業の債務評価に使う割引率は、債務の期限によって各社異なる。割引率のベンチマークとは、ゼロクーポン債のレートに、ロイターにより公表されたAAの格付けを有する発行体向けの平均的なスプレッド・カーブを加えたものである。
| 英国におけるルノー・グループの補完年金を対象とした主要な数理計算上の仮定及び実際のデータ | 2015年12月31日現在 | |
| 自動車 | 販売金融 | |
| 財務上の割引率(1) | 3.90% | 3.95% |
| 昇給率 | 2.00% | 3.05% |
| 制度期間 | 20年 | 24年 |
| 積立資産の実際の運用収益 | 1.00% | 0.40% |
| 債務総額 | 298百万ユーロ | 27百万ユーロ |
| 年金基金により運用された資産の公正価値 | 280百万ユーロ | 25百万ユーロ |
(1) 割引率はマーサーイールドカーブに基づき決定された。
C. 当期費用純額
| (単位:百万ユーロ) | 2015年度 | 2014年度 |
| 当期勤務費用 | 105 | 100 |
| 過去勤務費用及び清算における損益 | (12) | 8 |
| 純負債(又は純資産)に生じる純利息 | 34 | 45 |
| 従業員数調整制度の影響 | (1) | - |
| 損益計算書に計上された当期費用(利益)純額 | 126 | 153 |
D. 貸借対照表に記載された引当金の詳細
D1. 貸借対照表に記載された引当金の内訳
| (単位:百万ユーロ) | 2015年12月31日現在 | ||
| 債務の現在価値 | 積立資産の公正価値 | 確定給付債務(資産)純額 | |
| 退職及び雇用終了補償金 | |||
| フランス | 1,200 | - | 1,200 |
| ヨーロッパ(フランスを除く) | 15 | - | 15 |
| アメリカ | 2 | - | 2 |
| ユーラシア(1) | 51 | - | 51 |
| アジア-太平洋 | 2 | - | 2 |
| アフリカ-中東-インド | 1 | - | 1 |
| 退職及び雇用終了補償金合計 | 1,271 | - | 1,271 |
| 補完年金 | |||
| フランス | 93 | (45) | 48 |
| 英国 | 326 | (305) | 21 |
| ヨーロッパ(フランス及び英国を除く)(2) | 240 | (160) | 80 |
| アジア-太平洋 | 2 | - | 2 |
| アメリカ | 5 | - | 5 |
| 補完年金合計 | 666 | (510) | 156 |
| その他の長期給付 | |||
| フランス(3) | 167 | - | 167 |
| アメリカ | 4 | - | 4 |
| ヨーロッパ(フランスを除く。) | 2 | - | 2 |
| その他の長期給付合計 | 173 | - | 173 |
| 合計(4) | 2,110 | (510) | 1,600 |
(1) 主に、ルーマニア及びトルコ。
(2) 主に、ドイツ、オランダ及びスイス。
(3) 有給休暇の付与、追加のキャリア・エンド休暇及び長期勤務報奨。
(4) 1年以内に満期が到来する負債総額(純額):50百万ユーロ、1年より後に満期が到来する負債総額(純額):1,550百万ユーロ。
D2. 確定給付債務純額一覧
| (百万ユーロ) | 2015年12月31日現在 | ||||
| 1年未満 | 1年から5年 | 5年から10年 | 10年以上 | 合計 | |
| 債務の現在価値 | 60 | 344 | 463 | 1,243 | 2,110 |
| 年金資産の公正価値 | (10) | (57) | (69) | (374) | (510) |
| 確定給付債務(資産)純額 | 50 | 287 | 394 | 869 | 1,600 |
各制度の加重平均期間は2015年12月31日現在14年である(2014年12月31日現在は13年)。
E. 債務、積立資産及び引当金の増減
| (単位:百万ユーロ) | 債務の現在価値(A) | 積立資産の公正価値(B) | 確定給付債務(資産)純額(A)+(B) |
| 2014年12月31日現在残高 | 2,268 | (518) | 1,750 |
| 当期勤務費用 | 105 | - | 105 |
| 過去勤務費用及び清算における損益 | (12) | - | (12) |
| 純負債(又は純資産)に生じる純利息 | 51 | (17) | 34 |
| 従業員数調整制度の影響 | (1) | - | (1) |
| 損益計算書に計上された2015年度当期費用(利益)純額(注19-C) | 143 | (17) | 126 |
| 人口統計上の仮定の変化から生じる債務に係る数理計算上の差異 | (17) | - | (17) |
| 財務上の仮定の変化から生じる債務に係る数理計算上の差異 | (48) | - | (48) |
| 経験効果から生じる債務に係る数理計算上の差異 | 8 | - | 8 |
| 積立資産の運用収益純額(上記の純利息に含まれないもの) | - | 7 | 7 |
| その他の包括利益項目に計上された2015年度当期費用(利益)純額 | (57) | 7 | (50) |
| 雇用主による積立への拠出額 | - | (11) | (11) |
| 従業員による積立への拠出額 | - | (3) | (3) |
| 本制度に基づいて支払われた給付 | (152) | 26 | (126) |
| 制度の廃止に際して支払われた給付(1) | (112) | 17 | (95) |
| 為替レートの変動による影響 | 31 | (25) | 6 |
| 連結範囲の変更による影響 | (11) | 14 | 3 |
| 2015年12月31日現在残高 | 2,110 | (510) | 1,600 |
(1) 今後、規定が変わるため、韓国では確定給付退職補償制度が終了した。これは、本質的に、自己資金による制度であった(注19-A)。
2015年12月31日現在のその他の包括利益項目に計上された累積した数理計算上の差異(税引後)(関連会社の持分を除く)は615百万ユーロの損失(2014年12月31日現在は624百万ユーロの損失)であった。
各制度のために使用された割引率が50ベーシスポイント減少する場合、2015年12月31日現在の債務の額は結果的に155百万ユーロ増加するであろう(2014年12月31日現在は155百万ユーロの増加)。
F. 積立資産の公正価値
年金基金及び保険会社を通じて運用された資産の詳細は以下のとおりである。
| (単位:百万ユーロ) | 2015年12月31日現在 | ||
| 活発な市場に上場している資産 | 非上場の資産 | 合計 | |
| 年金基金 | |||
| 現金及び現金同等物 | 1 | - | 1 |
| 株式 | 80 | - | 80 |
| 社債 | 194 | - | 194 |
| 投資信託及びその他に対する持分 | 32 | 3 | 35 |
| 合計 - 年金基金 | 307 | 3 | 310 |
| 保険会社 | |||
| 現金及び現金同等物 | 16 | 1 | 17 |
| 株式 | 5 | - | 5 |
| 社債 | 143 | 19 | 162 |
| 不動産 | 12 | 2 | 14 |
| 投資信託及びその他に対する持分 | - | 2 | 2 |
| 合計 - 保険会社 | 176 | 24 | 200 |
| 合計 | 483 | 27 | 510 |
年金基金資産は、主として、英国を拠点とする制度に係る資産である(59.8%)。保険契約の関係国は、主として、ドイツ(5.0%)、フランス(8.9%)、オランダ(18.6%)及びスイス(6.6%)である。英国における年金資産の実際運用収益は注19-Bに示す。
2015年度は、ルノー・グループの主要な積立資産に係る加重平均による運用収益率の実質値は1.57%(2014年度は7.82%)であった。
本書日現在、2016年度に年金基金に支払われるであろう拠出額の最善の見積もりは約13百万ユーロである。
ルノー・グループの年金基金資産には、ルノー・グループの金融商品が含まれない。不動産投資には、ルノー・グループが占有する不動産が含まれない。
20-引当金の変動
| (単位:百万ユーロ) | 組織再編費用に対する引当金 | 製品保証引当金 | 税務リスク・訴訟 に対する引当金 | 保険業務(1) | その他の引当金 | 合計 |
| 2014年12月31日現在残高 | 491 | 807 | 425 | 233 | 372 | 2,328 |
| 繰入 | 117 | 446 | 86 | 95 | 78 | 822 |
| 目的使用による引当金取崩 | (205) | (446) | (76) | (22) | (65) | (814) |
| 引当金未使用部分の戻入 | (17) | (31) | (43) | - | (32) | (123) |
| 連結範囲の変更に伴う増減 | - | - | - | - | - | - |
| 為替換算調整勘定及びその他の増減 | - | (8) | (37) | - | 7 | (38) |
| 2015年12月31日現在残高(2) | 386 | 768 | 355 | 306 | 360 | 2,175 |
(1) 主として販売金融部門業務の保険会社による技術的準備金である。
(2) 短期引当金は997百万ユーロ、長期引当金は1,178百万ユーロ。
ルノー又はルノー・グループ会社が関与しているすべての既知の訴訟について毎年度末に調査が実施され、法律顧問の意見を考慮し、必要と考えられる引当金が、見積もられたリスクに対応して設定されている。ルノー・グループは2015年度に新たな重大な訴訟に関与していない。
組織再編費用引当金の増加は、大部分がヨーロッパで導入した従業員数調整制度(注6-A)に係るものである。
2015年12月31日現在の「その他の引当金」項目には、環境規制への適合に係る引当金16百万ユーロが含まれる(2014年12月31日現在は15百万ユーロ)。この引当金は、使用済み車両及び中古バッテリーに関するリサイクル義務の履行に充当すべき引当金(注28-A2)並びにルノー・グループが売却を予定している産業用地(特に、ブーローニュ・ビヤンクールの土地)に係る環境保全関連の法令遵守費用を含むものである。また、この引当金は、ルノー・リテール・グループが所有する商業地の公害除去費用5百万ユーロも含んでいる(2014年12月31日現在は4百万ユーロ)。
21-その他の流動及び固定負債
| (単位:百万ユーロ) | 2015年12月31日現在 | 2014年12月31日現在 | ||||
| 固定 | 流動 | 合計 | 固定 | 流動 | 合計 | |
| 未払税金 (当期税金を除く) | 56 | 954 | 1,010 | 109 | 1,015 | 1,124 |
| 当期税金 | - | 219 | 219 | - | 162 | 162 |
| 社会保障費 | 21 | 1,313 | 1,334 | 19 | 1,358 | 1,377 |
| その他負債 | 219 | 4,693 | 4,912 | 257 | 4,264 | 4,521 |
| 繰延収益 | 989 | 879 | 1,868 | 819 | 754 | 1,573 |
| 自動車部門の通常取引に係るデリバティブ | - | 6 | 6 | - | 2 | 2 |
| 合計 | 1,285 | 8,064 | 9,349 | 1,204 | 7,555 | 8,759 |
その他負債は主として、買戻約定付販売について計上される繰延利益に相当する(2015年12月31日現在は418百万ユーロ、2014年12月31日現在は512百万ユーロ)。
ルノー・グループは、EU及び韓国において、温室効果ガス排出量割当制度の対象となっている。2015年、温室効果ガスの排出量は、ヨーロッパ及び韓国で割当分を上回り、ルノー・グループは2015年度に対応する費用として0.7百万ユーロを計上した。
V-金融資産、負債、公正価値及び金融リスク管理
22-金融資産:現金及び現金同等物
A. 流動/固定別の内訳
| (単位:百万ユーロ) | 2015年12月31日現在 | 2014年12月31日現在 | ||||
| 固定 | 流動 | 合計 | 固定 | 流動 | 合計 | |
| 非支配会社への投資 | 1,372 | - | 1,372 | 1,233 | - | 1,233 |
| 市場性ある有価証券及び譲渡可能負債証券 | - | 614 | 614 | - | 785 | 785 |
| 貸付金 | 31 | 658 | 689 | 139 | 280 | 419 |
| 自動車部門の金融取引に係るデリバティブ | 75 | 488 | 563 | 309 | 465 | 774 |
| 金融資産合計 | 1,478 | 1,760 | 3,238 | 1,681 | 1,530 | 3,211 |
| 総額 | 1,479 | 1,762 | 3,241 | 1,682 | 1,535 | 3,217 |
| 減損 | (1) | (2) | (3) | (1) | (5) | (6) |
| 現金同等物 | - | 5,153 | 5,153 | - | 4,385 | 4,385 |
| 現金及び預金 | - | 8,980 | 8,980 | - | 8,112 | 8,112 |
| 現金及び現金同等物合計 | - | 14,133 | 14,133 | - | 12,497 | 12,497 |
金融資産、現金及び現金同等物に係るカウンターパーティリスクについては注25-B6に記載。
B-非支配会社への投資
非支配会社への投資は、戦略的提携契約に基づくダイムラー株の購入に係る1,276百万ユーロ(2014年12月31日現在は1,134百万ユーロ)を含むものである。これらの株は、売却可能金融資産に分類されており、その公正価値は市場価格を参照することにより確定する。2015年12月31日時点の市場価格(77.58ユーロ/株)は取得価額(35.52ユーロ/株)を上回っていた。当年度を通じてこれに対応する公正価値の増大は142百万ユーロに達し、2015年度の「その他の包括利益項目」に計上されている(2014年度は99百万ユーロ)。
また、2015年12月31日現在の非支配会社への投資には、自動車未来基金(Fonds Avenir Automobile =FAA)(旧名は自動車部品製造業近代化基金(Fonds de Modernisation des Equipementiers Automobiles =FMEA))に対して支払われる拠出金62百万ユーロも含まれている(2014年12月31日現在は57百万ユーロ)。フランス政府と自動車メーカー各社が導入したサプライヤーに対する支援計画に基づき、ルノーは基金の要請に対して総額200百万ユーロまで拠出することを公約している。2015年12月31日現在のルノーにおける残高は71百万ユーロである。
非支配会社への投資に係る有価証券の公正価値は、FAAの管理会社の報告による直近の純資産価値を参照し、その後の関連情報等による調整を加えて確定する。
C-ルノー・グループ親会社の使用不能現金
ルノー・グループは諸外国に流動資産を有しているが、資金の本国送金が制度上又は政治上、煩雑な国もある。そうした国では当グループの資金は、現地において工業用又は販売金融用にすることが多い。
為替管理の一部解除が発表された2015年の12月中旬まで、米ドルの利用制限により、アルゼンチンにあるルノー・グループの子会社による国際送金のレベルが制限された。これらの企業が有する現金は、2015年12月31日現在167百万ユーロに達する(2014年12月31日現在は292百万ユーロ)。
販売金融証券化ファンドが保有するいくつかの当座預金口座は、証券化された債権に対する信用を拡大するために利用され、その結果、債権支払でデフォルトに陥った場合の担保としての役割を果たす(注15-B1)。これらの当座預金口座はその金額は2015年12月31日現在446百万ユーロである(2014年12月31日現在は479百万ユーロ)。
23-金融負債及び販売金融負債
A. 流動/固定別の内訳
| (単位:百万ユーロ) | 2015年12月31日現在 | 2014年12月31日現在 | ||||
| 固定 | 流動 | 合計 | 固定 | 流動 | 合計 | |
| ルノーSAの永久劣後証券 | 431 | - | 431 | 350 | - | 350 |
| 社債 | 4,038 | 1,617 | 5,655 | 4,870 | 1,417 | 6,287 |
| その他の証書による債務 | - | 567 | 567 | - | 223 | 223 |
| 金融機関からの借入 (償却原価) | 753 | 1,459 | 2,212 | 1,344 | 1,052 | 2,396 |
| その他の有利子負債 | 411 | 97 | 508 | 426 | 70 | 496 |
| 自動車部門の金融負債合計(デリバティブを除く) | 5,633 | 3,740 | 9,373 | 6,990 | 2,762 | 9,752 |
| 自動車部門の金融取引に係るデリバティブ | 62 | 403 | 465 | 282 | 454 | 736 |
| 自動車部門の金融負債総計 | 5,695 | 4,143 | 9,838 | 7,272 | 3,216 | 10,488 |
| ディアックの永久劣後証券 | 12 | - | 12 | 11 | - | 11 |
| 社債 | - | 13,025 | 13,025 | - | 11,935 | 11,935 |
| その他の証書による債務 | - | 4,353 | 4,353 | 254 | 4,490 | 4,744 |
| 金融機関からの借入 | - | 2,934 | 2,934 | - | 2,660 | 2,660 |
| その他の有利子負債 | - | 10,360 | 10,360 | - | 6,654 | 6,654 |
| 販売金融部門の金融負債合計(デリバティブを除く) | 12 | 30,672 | 30,684 | 265 | 25,739 | 26,004 |
| 販売金融部門の金融取引に係るデリバティブ | - | 68 | 68 | - | 89 | 89 |
| 販売金融部門の金融負債合計(デリバティブを含む) | 12 | 30,740 | 30,752 | 265 | 25,828 | 26,093 |
| 販売金融部門の金融負債及び債務の総計 | 5,707 | 34,883 | 40,590 | 7,537 | 29,044 | 36,581 |
永久劣後証券
ルノーSAが1983年10月及び1984年4月に発行した永久劣後証券は、永久劣後株式である。これらの証券に係る最低の年分配率は9%で、固定部分6.75%と、同一の連結体制及び方法により計算された連結売上高に基づく変動部分からなる。永久劣後証券の収益分配額は2015年度で17百万ユーロに上り(2014年度も17百万ユーロ)、支払利息に含められている。永久劣後証券はパリ証券取引所に上場され、額面153ユーロに対して2015年12月31日現在は540ユーロ、2014年12月31日現在は439ユーロで取引されている。これに伴い、永久劣後証券の公正価値を「その他の財務費用」で80百万ユーロ調整している(2014年度は37百万ユーロ)(注7)。
ディアックが1985年に発行した永久劣後証券の分配率は、年間金融市場レートに等しい固定部分と、年間金融市場レートの40%に等しい分配率にディアック・サブグループの連結純利益の前期からの増加率を乗じて計算される変動部分からなる。
自動車部門の社債の変動
ルノーSAは2015年度に、社債合計1,403百万ユーロを償還し、EMTNプログラムに基づく私募(4年満期で70億円)及び「発行登録」プログラムの一環として社債の発行(3年満期で700億円)を行った。
販売金融部門の負債の増減
2015年度、RCIバンク・グループは、総額2,640百万ユーロの社債を償還し、新たに2016年から2022年の間に満期となる社債合計3,814百万ユーロを発行した。
2015年度に集められた新規の預金は3,700百万ユーロ増加して(定期預金1,470百万ユーロを含む。)、10,234百万ユーロに達し、「その他の有利子負債」に分類されている。フランス、ドイツ及びオーストリアの後に、2015年5月、RCIバンクは、英国で預金商品を発売した。
与信枠
2015年12月31日現在、ルノーSAの利用可能な銀行確定与信枠は3,305百万ユーロ(2014年12月31日現在は3,210百万ユーロ)である。これらの与信枠は、2015年12月31日現在は未使用(2014年12月31日現在も未使用)である。
また、販売金融部門の複数通貨対応の銀行確定与信枠は2015年12月31日現在4,482百万ユーロ(2014年12月31日現在は4,803百万ユーロ)である。そのうち、短期のものは2015年12月31日現在439百万ユーロ(2014年12月31日現在は1,005百万ユーロ)である。これらの与信枠は、2015年及び2014年12月31日現在は未使用である。
金融負債及び確定与信枠に係る契約書には、ルノーの信用格付の変更や財務比率が一定基準を充足しなくなった場合、与信の継続に影響を及ぼす可能性があるとする条項は含まれていない。
B. 期日別の内訳
金融負債については、デリバティブを含み、約定支払額は予想キャッシュ・フローに近似しており、支払うべき金額に対応している。
変動金利の金融商品については、金利は2015年12月31日の利率を基に計算されている。
ルノー及びディアックの永久劣後証券については償還期日が確定していないため、約定支払額は計上されていない。
B1.自動車部門の金融負債
| 2015年12月31日現在 | ||||||||
| (単位:百万ユーロ) | 帳簿価額 | 約定支払額合計 | 1年以内 | 1年超 2年以内 | 2年超 3年以内 | 3年超 4年以内 | 4年超 5年以内 | 5年超 |
| ルノーSA発行の社債(発行年別) | ||||||||
| 2007年 | 10 | 10 | - | 10 | - | - | - | - |
| 2010年 | 500 | 500 | - | 500 | - | - | - | - |
| 2011年 | 506 | 500 | 500 | - | - | - | - | - |
| 2012年 | 1,101 | 1,098 | 249 | 849 | - | - | - | - |
| 2013年 | 1,046 | 1,005 | 106 | - | 899 | - | - | - |
| 2014年 | 1,739 | 1,732 | 541 | 691 | - | - | - | 500 |
| 2015年 | 684 | 682 | 96 | - | 533 | 53 | - | - |
| 未払利息、費用及びプレミアム | 69 | 60 | 60 | - | - | - | - | - |
| 社債合計 | 5,655 | 5,587 | 1,552 | 2,050 | 1,432 | 53 | - | 500 |
| その他の証書による債務 | 567 | 567 | 567 | - | - | - | - | - |
| 金融機関からの借入 | 2,212 | 2,195 | 1,441 | 255 | 257 | 130 | 112 | - |
| その他の有利子負債 | 508 | 600 | 94 | 28 | 36 | 35 | 34 | 373 |
| その他の金融負債合計 | 3,287 | 3,362 | 2,102 | 283 | 293 | 165 | 146 | 373 |
| 債券及びその他の金融負債に対する将来の金利 | - | 493 | 123 | 160 | 64 | 24 | 21 | 101 |
| 永久劣後証券 | 431 | - | - | - | - | - | - | - |
| 金融取引に係るデリバティブ | 465 | 465 | 403 | 22 | 19 | 14 | 7 | - |
| 自動車部門の金融負債合計 | 9,838 | 9,907 | 4,180 | 2,515 | 1,808 | 256 | 174 | 974 |
期間が1年以内の自動車部門の金融負債の内訳は以下のとおりである。
| 2015年12月31日現在 | ||||
| (単位:百万ユーロ) | 期間が1年以内の約定支払額 | 1ヶ月以内 | 1ヶ月超 3ヶ月以内 | 3ヶ月超 1年以内 |
| 債券 | 1,552 | 1 | 3 | 1,548 |
| その他の金融負債 | 2,102 | 553 | 384 | 1,165 |
| 債券及びその他の金融負債に対する 将来の金利 | 123 | 3 | 52 | 68 |
| 金融取引に係るデリバティブ | 403 | 72 | 53 | 278 |
| 期間が1年以内の金融負債合計 | 4,180 | 629 | 492 | 3,059 |
B2. 販売金融部門の金融負債
| 2015年12月31日現在 | ||||||||
| (単位:百万ユーロ) | 帳簿価額 | 約定支払額合計 | 1年以内 | 1年超 2年以内 | 2年超 3年以内 | 3年超 4年以内 | 4年超 5年以内 | 5年超 |
| RCIバンク発行の社債 (発行年別) | ||||||||
| 2010年 | 701 | 700 | 700 | - | - | - | - | - |
| 2011年 | 1,226 | 1,109 | 1,109 | - | - | - | - | - |
| 2012年 | 939 | 947 | 219 | 728 | - | - | - | - |
| 2013年 | 2,788 | 2,701 | 994 | 116 | 1,591 | - | - | - |
| 2014年 | 3,431 | 3,405 | 160 | 1,763 | 16 | 948 | - | 518 |
| 2015年 | 3,772 | 3,766 | 235 | 752 | 994 | 31 | 1,000 | 754 |
| 未払利息、費用及びプレミアム | 168 | 198 | 198 | - | - | - | - | - |
| 社債合計 | 13,025 | 12,826 | 3,615 | 3,359 | 2,601 | 979 | 1,000 | 1,272 |
| その他の証書による債務 | 4,353 | 4,359 | 2,012 | 780 | 1,504 | 60 | 3 | - |
| 金融機関からの借入 | 2,934 | 2,933 | 956 | 221 | 1,641 | 50 | 65 | - |
| その他の有利子負債 | 10,360 | 10,360 | 8,596 | 979 | 475 | 223 | 87 | - |
| その他の金融負債合計 | 17,647 | 17,652 | 11,564 | 1,980 | 3,620 | 333 | 155 | - |
| 債券及びその他の金融負債に対する将来の金利 | - | 944 | 235 | 316 | 175 | 66 | 38 | 114 |
| 永久劣後証券 | 12 | - | - | - | - | - | - | - |
| 金融取引に係るデリバティブ債務 | 68 | 33 | 25 | 7 | (3) | 1 | 3 | - |
| 販売金融部門の金融負債合計 | 30,752 | 31,455 | 15,439 | 5,662 | 6,393 | 1,379 | 1,196 | 1,386 |
期間が1年以内の販売金融部門の金融負債の内訳は以下のとおりである。
| 2015年12月31日現在 | ||||
| (単位:百万ユーロ) | 期間が1年以内の約定支払額 | 1ヶ月以内 | 1ヶ月超 3ヶ月以内 | 3ヶ月超 1年以内 |
| 債券 | 3,615 | 785 | 902 | 1,928 |
| その他の金融負債 | 11,564 | 8,158 | 1,065 | 2,341 |
| 債券及びその他の金融負債に対する将来の金利 | 235 | 18 | 24 | 193 |
| 金融取引に係るデリバティブ債務 | 25 | - | - | 25 |
| 期間が1年以内の金融負債合計 | 15,439 | 8,961 | 1,991 | 4,487 |
24-レベル別金融商品、公正価値及び純利益への影響
A. 区分別金融商品及びレベル別公正価値
IAS第39号の基準では、金融商品に4つの区分を定めている。
・損益を通じて公正価値で測定する金融資産。売買目的保有資産及び損益を通じて公正価値で計上することが最初に指定された資産で構成される。
・満期保有投資。
・償却原価で計上される貸付金及び債権。
・売却可能金融資産。上記の区分のいずれにも含まれないすべての金融商品で構成される。
貸借対照表に公正価値で計上される金融商品は次の3つの公正価値レベルに分類される。
・レベル1: 活発な市場の相場価格に基づいて公正価値を算定するもの
・レベル2: 観測可能な市場相場価格に基づいて公正価値を算定するもので、レベル1以外のもの
・レベル3: 市場で観測できない情報に基づいて公正価値を算定するもの
見積公正価値は、市場で入手可能である情報に基づくものであり、各金融商品の種類に応じて適切な評価方法を用いて導き出される。
公正価値は各期末日現在に入手可能な情報に基づいて決定され、その後の変動は考慮していない。
通常、金融商品の評価は、レベル別に次のような方法で行われている。
レベル1: 直近の相場価格を公正価値とする
レベル2: 一般的には、ルノー・グループが発行した有価証券に関するゼロクーポン金利曲線及び流通市場における価格等観測可能な市場データに基づく、妥当と認められた評価モデルを用いて公正価値を決定する
レベル3: 非支配会社への投資の公正価値は、正味資産に対する持分を基に決定する
2015年度は金融商品の上記レベル間の移動はなかった。
ルノー・グループの財務諸表には、貸借対照表において非経常的に公正価値で測定される資産及び負債はない。
| (百万ユーロ) | 注 | 2015年12月31日現在 | ||||||||
| IAS第39号により定められる金融資産 | 帳簿価額 | 償却原価で計上される金融資産の公正価値 | 公正価値で測定する金融資産の公正価値レベル | |||||||
| 売買目的保有 | 損益を通じて公正価値で測定することが最初に指定されている | ヘッジ手段のデリバティブ | 売却可能 | 貸付金及び債権 | レベル1 | レベル2 | レベル3 | |||
| 貸付金 | 22 | - | - | - | - | 689 | (1) | |||
| 販売金融債権 | 15 | - | - | - | - | 28,605 | 28,633(2) | |||
| 自動車部門顧客債権 | 16 | - | - | - | - | 1,262 | (1) | |||
| 未収税金(当期税金を含む) | 17 | - | - | - | - | 1,746 | (1) | |||
| その他の債権及び前払費用 | 17 | - | - | - | - | 2,056 | (1) | |||
| 現金同等物 | 22 | - | - | - | - | 4,965 | (1) | |||
| 現金 | 22 | - | - | - | - | 8,980 | (1) | |||
| 償却原価で計上される金融資産合計 | - | - | - | - | 48,303 | |||||
| 市場性ある有価証券及び譲渡可能負債証券 | 22 | - | - | - | 614 | - | 614 | - | - | |
| 非支配会社に対する投資 | 22 | - | - | - | 1,372 | - | 1,276 | - | 96 | |
| 非連結支配会社に対する投資 | 17 | - | - | - | 45 | - | - | - | 45 | |
| 自動車部門の金融取引に係るデリバティブ | 22 | - | - | - | - | - | - | - | - | |
| 自動車部門の通常取引に係るデリバティブ | 17 | - | - | 38 | - | - | - | 38 | - | |
| 販売金融部門の金融取引に係るデリバティブ | 17 | - | - | 88 | - | - | - | 88 | - | |
| 資本を通じて公正価値で測定される金融資産 | - | - | 126 | 2,031 | - | 1,890 | 126 | 141 | ||
| 自動車部門の金融取引に係るデリバティブ | 22 | 524 | - | 39 | - | - | - | 563 | - | |
| 自動車部門の通常取引に係るデリバティブ | 17 | 1 | - | - | - | - | - | 1 | - | |
| 販売金融部門の金融取引に係るデリバティブ | 17 | 45 | - | 242 | - | - | - | 287 | - | |
| 現金同等物 | 22 | 18 | - | - | 170 | - | 188 | - | - | |
| 損益を通じて公正価値で測定される金融資産 | 588 | - | 281 | 170 | - | 188 | 851 | - | ||
| 公正価値で計上される金融資産合計 | 588 | - | 407 | 2,201 | - | 2,078 | 977 | 141 | ||
(1) ルノー・グループは、自動車部門の売掛債権などの金融資産の公正価値を計上していない。それは、それらの帳簿価額がそれらの公正価値の合理的な近似値であるからである。
(2) 販売金融債権の公正価値は、年末時点に類似の貸付金(条件、満期及び債務者の性質)に適用される利率で将来キャッシュ・フローを割り引くことにより見積もられる。期間が1年未満の債権については、それらの公正価値が正味帳簿価額と大きく変わらないため、割引は行われない。これは、特定の重要なデータ(債権のポートフォリオに係るクレジットリスクのような)が観察可能な市場データに基づいていない認識されたモデルを使用するため、レベル3の公正価値である。
| (百万ユーロ) | 注 | 2014年12月31日現在 | ||||||||
| IAS第39号により定められる金融資産 | 帳簿価額 | 償却原価で計上される金融資産の公正価値 | 公正価値で測定する金融資産の公正価値レベル | |||||||
| 売買目的保有 | 損益を通じて公正価値で測定することが最初に指定されている | ヘッジ手段のデリバティブ | 売却可能 | 貸付金及び債権 | レベル1 | レベル2 | レベル3 | |||
| 貸付金 | 22 | - | - | - | - | 419 | (1) | |||
| 販売金融債権 | 15 | - | - | - | - | 25,733 | 25,864(2) | |||
| 自動車部門顧客債権 | 16 | - | - | - | - | 1,242 | (1) | |||
| 未収税金(当期税金を含む) | 17 | - | - | - | - | 1,456 | (1) | |||
| その他の債権及び前払費用 | 17 | - | - | - | - | 1,969 | (1) | |||
| 現金同等物 | 22 | - | - | - | - | 4,256 | (1) | |||
| 現金 | 22 | - | - | - | - | 8,112 | (1) | |||
| 償却原価で計上される金融資産合計 | - | - | - | - | 43,187 | |||||
| 市場性ある有価証券及び譲渡可能負債証券 | 22 | - | - | - | 785 | - | 785 | - | - | |
| 非支配会社に対する投資 | 22 | - | - | - | 1,233 | - | 1,134 | - | 99 | |
| 非連結支配会社に対する投資 | 17 | - | - | - | 70 | - | - | - | 70 | |
| 自動車部門の金融取引に係るデリバティブ | 22 | - | - | 1 | - | - | - | 1 | - | |
| 自動車部門の通常取引に係るデリバティブ | 17 | - | - | 3 | - | - | - | 3 | - | |
| 販売金融部門の金融取引に係るデリバティブ | 17 | - | - | 74 | - | - | - | 74 | - | |
| 資本を通じて公正価値で測定される金融資産 | - | - | 78 | 2,088 | - | 1,919 | 78 | 169 | ||
| 自動車部門の金融取引に係るデリバティブ | 22 | 701 | - | 72 | - | - | - | 773 | - | |
| 自動車部門の通常取引に係るデリバティブ | 17 | - | - | 1 | - | - | - | 1 | - | |
| 販売金融部門の金融取引に係るデリバティブ | 17 | 36 | - | 188 | - | - | - | 224 | - | |
| 現金同等物 | 22 | - | - | - | 129 | - | 129 | - | - | |
| 損益を通じて公正価値で測定される金融資産 | 737 | - | 261 | 129 | - | 129 | 998 | - | ||
| 公正価値で計上される金融資産合計 | 737 | - | 339 | 2,217 | - | 2,048 | 1,076 | 169 | ||
(1) ルノー・グループは、自動車部門の売掛債権などの金融資産の公正価値を計上していない。それは、それらの帳簿価額がそれらの公正価値の合理的な近似値であるからである。
(2) 販売金融債権の公正価値は、年末時点に類似の貸付金(条件、満期及び債務者の性質)に適用される利率で将来キャッシュ・フローを割り引くことにより見積もられる。期間が1年未満の債権については、それらの公正価値が正味帳簿価額と大きく変わらないため、割引は行われない。これは、特定の重要なデータ(債権のポートフォリオに係るクレジットリスクのような)が観察可能な市場データに基づいていない認識されたモデルを使用するため、レベル3の公正価値である。
| (百万ユーロ) | 注 | 2015年12月31日現在 | |||||||
| IAS第39号により定められる金融負債 | 帳簿価額 | 償却原価で計上される金融負債の公正価値 | 公正価値で測定する金融負債の公正価値レベル | ||||||
| 売買目的保有 | 損益を通じて公正価値で測定することが最初に指定されている | ヘッジ手段のデリバティブ | その他の金融負債 | レベル1 | レベル2 | レベル3 | |||
| 未払税金(当期税金を含む) | 21 | - | - | - | 1,229 | (1) | |||
| 社会保障費 | 21 | - | - | - | 1,334 | (1) | |||
| その他の負債及び繰延収益 | 21 | - | - | - | 6,780 | (1) | |||
| 営業債務 | 21 | - | - | - | 8,296 | (1) | |||
| 社債(*) | 23 | - | - | - | 18,680 | 18,734(2) | |||
| その他の証書による債務(*) | 23 | - | - | - | 4,920 | 4,936(2) | |||
| 金融機関からの借入(*) | 23 | - | - | - | 5,146 | 5,139(2) | |||
| その他の有利子負債(*) | 23 | - | - | - | 10,868 | 10,863(2) | |||
| 償却原価で計上される金融負債合計 | - | - | - | 57,253 | 39,672 | ||||
| (*)自動車部門の金融負債及び債務 | 8,942 | 8,938 | |||||||
| 販売金融部門の金融負債及び債務 | 30,672 | 30,734 | |||||||
| 自動車部門の金融取引に係るデリバティブ | 23 | - | - | 4 | - | - | 4 | - | |
| 販売金融部門の金融取引に係るデリバティブ | 23 | - | - | 20 | - | - | 20 | - | |
| 自動車部門の通常取引に係るデリバティブ | 21 | - | - | 6 | - | - | 6 | - | |
| 資本を通じて公正価値で測定される金融負債 | - | - | 30 | - | - | 30 | - | ||
| 永久劣後証券(ルノー&DIAC) | 23 | - | 443 | - | - | 443 | - | - | |
| 自動車部門の金融取引に係るデリバティブ | 23 | 461 | - | - | - | - | 461 | - | |
| 販売金融部門の金融取引に係るデリバティブ | 23 | 28 | - | 20 | - | - | 48 | - | |
| 損益を通じて公正価値で測定される金融負債 | 489 | 443 | 20 | - | 443 | 509 | - | ||
| 公正価値で計上される金融負債合計 | 489 | 443 | 50 | - | 443 | 539 | - | ||
(1) ルノー・グループは、営業債務、未払税金及び社会保障費などの金融負債の公正価値を計上していない。それは、それらの帳簿価額がそれらの公正価値の合理的な近似値であるからである。
(2) 償却原価で測定される金融負債及び販売金融負債の公正価値は、2015年及び2014年12月31日現在ルノーに提示された類似の条件及び満期を有する貸付金に適用される利率で将来キャッシュ・フローを割り引くことにより、基本的に決定される。ルノーに提示される利率は、ルノー・グループが発行する社債のゼロクーポン・イールド・カーブや流通市場価格のような観察可能な市場データに基づくものであり、その結果、これはレベル2の公正価値である。
| (百万ユーロ) | 注 | 2014年12月31日現在 | |||||||
| IAS第39号により定められる金融負債 | 帳簿価額 | 償却原価で計上される金融負債の公正価値 | 公正価値で測定する金融負債の公正価値レベル | ||||||
| 売買目的保有 | 損益を通じて公正価値で測定することが最初に指定されている | ヘッジ手段のデリバティブ | その他の金融負債 | レベル1 | レベル2 | レベル3 | |||
| 未払税金(当期税金を含む) | 21 | - | - | - | 1,286 | (1) | |||
| 社会保障費 | 21 | - | - | - | 1,377 | (1) | |||
| その他の負債及び繰延収益 | 21 | - | - | - | 6,094 | (1) | |||
| 営業債務 | 21 | - | - | - | 7,094 | (1) | |||
| 社債(*) | 23 | - | - | - | 18,222 | 18,877(2) | |||
| その他の証書による債務(*) | 23 | - | - | - | 4,967 | 5,001(2) | |||
| 金融機関からの借入(*) | 23 | - | - | - | 5,056 | 5,108(2) | |||
| その他の有利子負債(*) | 23 | - | - | - | 7,150 | 7,169(2) | |||
| 償却原価で計上される金融負債合計 | - | - | - | 51,246 | 36,155 | ||||
| (*)自動車部門の金融負債及び債務 | 9,402 | 9,838 | |||||||
| 販売金融部門の金融負債及び債務 | 25,993 | 26,317 | |||||||
| 自動車部門の金融取引に係るデリバティブ | 23 | - | - | 4 | - | - | 4 | - | |
| 販売金融部門の金融取引に係るデリバティブ | 23 | - | - | 15 | - | - | 15 | - | |
| 自動車部門の通常取引に係るデリバティブ | 21 | - | - | 2 | - | - | 2 | - | |
| 資本を通じて公正価値で測定される金融負債 | - | - | 21 | - | - | 21 | - | ||
| 永久劣後証券(ルノー&DIAC) | 23 | - | 361 | - | - | 361 | - | - | |
| 自動車部門の金融取引に係るデリバティブ | 23 | 732 | - | - | - | - | 732 | - | |
| 販売金融部門の金融取引に係るデリバティブ | 23 | 39 | - | 35 | - | - | 74 | - | |
| 損益を通じて公正価値で測定される金融負債 | 771 | 361 | 35 | - | 361 | 806 | - | ||
| 公正価値で計上される金融負債合計 | 771 | 361 | 56 | - | 361 | 827 | - | ||
(1) ルノー・グループは、営業債務、未払税金及び社会保障費などの金融負債の公正価値を計上していない。それは、それらの帳簿価額がそれらの公正価値の合理的な近似値であるからである。
(2) 償却原価で測定される金融負債及び販売金融負債の公正価値は、2015年及び2014年12月31日現在ルノーに提示された類似の条件及び満期を有する貸付金に適用される利率で将来キャッシュ・フローを割り引くことにより、基本的に決定される。ルノーに提示される利率は、ルノー・グループが発行する社債のゼロクーポン・イールド・カーブや流通市場価格のような観察可能な市場データに基づくものであり、その結果、これはレベル2の公正価値である。
B. レベル3金融商品における変動
レベル3金融商品は2015年12月31日現在141百万ユーロ(2014年12月31日現在は169百万ユーロ)であった。日産ルノーフィナンシャルサービスインディア社(インドにおけるアライアンスに関連する販売金融事業を行う金融持株会社)が持分法により初めて連結に組み込まれたこと、及び少数株主持分の売却を主な要因として、かかる金融商品は当年度中に28百万ユーロ減少した。
C. 金融商品の純利益に対する影響
| (単位:百万ユーロ) | デリバティブ以外の 金融資産 | デリバティブ以外の 金融負債 | デリバティブ | 純利益への影響額合計 | |||
| 2015年度 | 売買目的で保有する金融 商品 | 売却可能な金融商品 | 貸付金 及び債権 | 損益を通じて 公正価値で 測定されるものとして 指定される 金融商品 | 償却原価で測定される金融商品* | ||
| 営業総利益 | 2 | 1 | 88 | (1) | (168) | (3) | (81) |
| 財務収益、純額 | 43 | 52 | 208 | (99) | (472) | 47 | (221) |
| 自動車部門の純利益への影響額 | 45 | 53 | 296 | (100) | (640) | 44 | (302) |
| 営業総利益 | - | 8 | 1,300 | (2) | (955) | 182 | 533 |
| 販売金融部門の純利益への影響額 | - | 8 | 1,300 | (2) | (955) | 182 | 533 |
| 純利益への影響を受けた利益(損失)合計 | 45 | 61 | 1,596 | (102) | (1,595) | 226 | 231 |
* 公正価値ヘッジに係る金融負債を含む。
自動車部門における金融商品の営業総利益への影響は、主として通常取引に係る為替差損益、及び通常取引債権の減損によるものである。
D. 公正価値ヘッジ
| (単位:百万ユーロ) | 2015年度 | 2014年度 |
| ヘッジ手段の公正価値の増減 | 46 | (109) |
| ヘッジ対象の公正価値の増減 | (42) | 100 |
| 純利益に対する公正価値ヘッジの影響、純額 | 4 | (9) |
純利益に対する公正価値ヘッジの純影響額は、ヘッジの非有効部分によるものである。ヘッジ会計処理の方法については注2-Xで説明している。
25-デリバティブ及び財務リスク管理
A. デリバティブ及びネッティング契約
A1. デリバティブの公正価値
デリバティブは帳簿価額を公正価値としている。
| (単位:百万ユーロ) | 金融資産 | その他の 資産 | 金融負債及び 販売金融負債 | その他の 負債 | ||
| 2015年12月31日現在 | 固定 | 流動 | 流動 | 固定 | 流動 | 流動 |
| キャッシュ・フロー・ヘッジ | - | - | 38 | - | - | - |
| 公正価値ヘッジ | - | - | 191 | - | 19 | - |
| 日産への純投資のヘッジ | - | - | - | - | - | - |
| ヘッジに指定されていないデリバティブ及び売買目的で保有するデリバティブ | 36 | 444 | 46 | 34 | 403 | - |
| 為替リスク合計 | 36 | 444 | 275 | 34 | 422 | - |
| キャッシュ・フロー・ヘッジ | - | - | 88 | 4 | 20 | - |
| 公正価値ヘッジ | 7 | 32 | 51 | - | 1 | - |
| ヘッジに指定されていないデリバティブ及び売買目的で保有するデリバティブ | 32 | 12 | - | 24 | 28 | - |
| 金利リスク合計 | 39 | 44 | 139 | 28 | 49 | - |
| キャッシュ・フロー・ヘッジ | - | - | - | - | - | 6 |
| 公正価値ヘッジ | - | - | - | - | - | - |
| ヘッジに指定されていないデリバティブ及び売買目的で保有するデリバティブ | - | - | - | - | - | - |
| 商品リスク合計 | - | - | - | - | - | 6 |
| 合計 | 75 | 488 | 414 | 62 | 471 | 6 |
| (単位:百万ユーロ) | 金融資産 | その他の 資産 | 金融負債及び 販売金融負債 | その他の 負債 | ||
| 2014年12月31日現在 | 固定 | 流動 | 流動 | 固定 | 流動 | 流動 |
| キャッシュ・フロー・ヘッジ | - | - | - | - | - | - |
| 公正価値ヘッジ | - | - | 93 | - | 34 | - |
| 日産への純投資のヘッジ | - | - | - | - | - | - |
| ヘッジに指定されていないデリバティブ及び売買目的で保有するデリバティブ | 6 | 367 | 36 | - | 483 | - |
| 為替リスク合計 | 6 | 367 | 129 | - | 517 | - |
| キャッシュ・フロー・ヘッジ | 1 | - | 74 | 4 | 15 | - |
| 公正価値ヘッジ | 57 | 15 | 96 | - | 1 | - |
| ヘッジに指定されていないデリバティブ及び売買目的で保有するデリバティブ | 245 | 83 | - | 278 | 10 | - |
| 金利リスク合計 | 303 | 98 | 170 | 282 | 26 | - |
| キャッシュ・フロー・ヘッジ | - | - | 3 | - | - | 2 |
| 公正価値ヘッジ | - | - | - | - | - | - |
| ヘッジに指定されていないデリバティブ及び売買目的で保有するデリバティブ | - | - | - | - | - | - |
| 商品リスク合計 | - | - | 3 | - | - | 2 |
| 合計 | 309 | 465 | 302 | 282 | 543 | 2 |
A2. ネッティング契約及びその他類似のコミットメント
先物取引業務に関するフレームワーク契約及び同様の契約
ルノー・グループは、そのデリバティブの契約を、国際スワップ・デリバティブズ協会(ISDA)(International Swaps and Derivatives Association)及びフランス銀行連盟(FBF)(Fédération Bancaire Française)によるフレームワーク契約に従って交渉する。
債務不履行の場合には、不履行のない当事者は、その支払義務の履行を停止する権利及び解約された取引全ての解約時未払額について支払又は引渡しを請求する権利を有する。
ISDA及びFBFのフレームワーク契約は、財務諸表においてネッティングを行う要件を満たしていない。ルノー・グループは、現在、債務不履行又は信用事由の場合を除き、計上額についてネッティングを行う法的に強制可能な権利を有していない。
金融資産及び負債のネッティング:要約
| (単位:百万ユーロ) | ネッティングの対象となる財政状態計算書に表示される金額 | 財政状態計算書においてネッティングされない金額 | 純額 | |
| 2015年12月31日現在 | 金融商品 資産/負債 | 負債に含まれる保証 | ||
| 資産 | ||||
| 自動車部門の金融取引に係るデリバティブ | 563 | (175) | - | 388 |
| 販売金融部門の金融取引に係るデリバティブ | 375 | (49) | - | 326 |
| ディーラーに対する販売金融債権(1) | 904 | - | (681) | 223 |
| 資産合計 | 1,842 | (224) | (681) | 937 |
| 負債 | ||||
| 自動車部門の金融取引に係るデリバティブ | 465 | (175) | - | 290 |
| 販売金融部門の金融取引に係るデリバティブ | 68 | (49) | - | 19 |
| 負債合計 | 533 | (224) | - | 309 |
(1) コンパーニャ・デ・クレディト、フィナンシアメント・エ・インベスティメント・RCIブラジル(Companhia de Credito, Financiamento e Investimento RCI Brasil)が保有する販売金融債権。そのエクスポージャーは、ディーラーが引き受け、証書により表章されるその他の負債に基づき報告される為替手形(letras de cambio)の担保によりカバーされる。
B. 金融リスクの管理
ルノー・グループは次のような金融リスクに晒されている。
・ 流動性リスク
・ 市場リスク(為替、金利、株式及び商品リスク)
・ カウンターパーティリスク
B1. 流動性リスク
ルノー・グループは資本市場から次の手段で資金調達を行っている。
・ 長期資金(社債、私募債、プロジェクト・ファイナンスなど)
・ 短期の銀行借入、コマーシャルペーパー
・ 販売金融部門による債権証券化プログラム
自動車部門は、日常の運転資金と将来の成長に向けての投資を支える潤沢な資金源を必要としており、自動車部門の総負債のリファイナンス及び流動性資金の保証のために、常時、銀行借入や資本市場での調達を行っている。これでは広範な市場休止や与信枠の縮小といった事態においては流動性リスクに晒されることになる。それゆえルノーSAが集中的資金管理政策の一環として、自動車部門へのリファイナンスの大部分を資本市場の長期資金(社債及び私募債の発行)、トレジャリーノート(米国財務省中期証券)などの短期資金、あるいは銀行セクターや公的組織又は半官半民組織を通じてのプロジェクト・ファイナンスにより賄っている。
自動車部門の2015年度の中期リファイナンスは主として、ルノーSAのEMTN(ユーロ中期社債)プログラムの一環として発行された総額70億円の社債(満期4年の私募)及びルノーSA「発行登録」プログラムの一環として日本市場で発行された700億円の社債(満期3年)である。
こうした資金調達に係る契約書には、ルノーの信用格付や財務比率を継続的与信の要件とする条項は含まれていない。但し、一定の種類の資金調達、特に市場からの資金調達の場合には、標準的とされる条項(パリパス条項、担保提供制限条項及びクロスデフォルト条項)が含まれる。
自動車部門はさらに、2020年度までに複数回に渡り満期が到来する3,305百万ユーロの銀行確定与信枠を有している。これらの確定与信枠は2015年度において未使用である。これらの確定与信枠は自動車部門の流動性準備金を形成した。
これらの銀行確定与信枠の契約書には、ルノーの信用格付や財務比率を与信枠の利用可能性又は継続性の要件とする条項は含まれていない。
現金準備金(116億ユーロ)や年度末において未使用確定与信枠(33億ユーロ)があることを考慮すれば、自動車部門としては各種責務を果たしていくのに十分な、1年分以上の資金源を有していることになる。
未使用の銀行確定与信枠については注23-Aで述べている。
販売金融部門は、その事業及び発展の長期継続性を確保するため、常に十分な資金源を有していなければならない。銀行や金融市場の利用に僅かでも制限が生じると、販売金融業務は縮小や交渉された資金調達のコスト増をこうむりかねない。RCIバンクの流動性リスクのモニタリングは、(顧客及びディーラーシップ・ネットワークの両方に関する)貸出金残高の最新予測に基づき毎月更新されている様々な指標又は分析並びに行われているリファイナンシング・オペレーションを利用している。預金の流出に関する法律については、慎重な前提が適用されてきた。
販売金融部門は、2015年度に、4つの公募債を発行した。5年満期の500百万ユーロの公募債を2つ、7年満期の750百万ユーロの公募債を1つ、そして3年3ヶ月満期の750百万ユーロの公募債を1つである。その他に多くの私募債が、平均1.6年の満期、総額925百万ユーロで引き受けられた。
ストラクチャード・ファイナンスのセグメントでは、販売金融が英国における顧客向け貸出金を裏付け資産とする600百万ポンドのプライベート証券化オペレーションを引き受けた。これは、現在終了しているオペレーションに取って代わるものである。一方、ブラジルの子会社は、自動車部門の顧客に対する貸出金を裏付け資産とする最初の証券化を開始した(総額466百万ブラジル・レアル)。
ヨーロッパ以外では、アルゼンチン、ブラジル、韓国及びモロッコの販売金融事業体が国内の債券市場を通じて借り入れを行った。
フランス、ドイツ及びオーストリアの後、2015年度にRCIバンクは英国で預金ビジネスを開始した。集まった預金額は、12ヶ月間で50%超増加し、2015年12月31日現在102億ユーロに達した。
これらの資金源に加え、販売金融部門は、45億ユーロの未使用確定与信枠(内RCIバンクは41億ユーロ)、欧州中央銀行において償還が可能な24億ユーロ(ディスカウント適用後の金額であり、年度末に償還済の債権を除く。)の利用可能流動債権及び22億ユーロの流動性の高い資産を有している。2億ユーロの利用可能な現金も有しているRCIバンクは、これにより、外部資金源が一切使用できなくなったとしても、現在進行中のビジネスを11ヶ月間近くまかなうことができる。
設定済みだが未使用の確定与信枠については、注23-Aに記載。
B2. 為替リスク
為替リスクの管理
自動車部門は工業面、商業面ともに為替リスクに晒されている。これらのリスクはルノーの財務部門が集中的に監視している。
ルノーでは原則的な方針として、外国通貨の将来の営業キャッシュ・フローにはヘッジを行っていない。そのため、ルノー・グループの営業利益は為替リスクに晒される。運転資本もまた、為替レートの動向に敏感である。かかるリスクのヘッジは、財務部又はゼネラル・マネジメントからの正式な許可を必要とし、これらのヘッジの結果はゼネラル・マネジメントに報告される。
一方、自動車部門の基本方針は、外貨建ての財務及び投資におけるキャッシュ・フローに影響を及ぼす為替リスクを最小化すること、つまり為替に関連して財務成績が影響を受けることを回避することである。財務成績の項目における為替リスクに対するルノー・グループのエクスポージャーはすべて、セントラル・キャッシュ・マネジメント・チームにより集計されチェックされており、最高財務責任者に毎月報告される。ルノーの事業体に起因する外貨のファイナンスフローは、同一の通貨でヘッジされる。子会社が現地通貨以外の通貨による外部資金調達を必要とする場合、親会社はその取引を注意深く監視する。親会社が資金の集中管理を行っていない国における余剰資金は、ルノー・グループのセントラル・キャッシュ・マネジメント部門の監視の下、一般的に現地通貨で運用される。
(ユーロ以外の通貨による)株式投資は一般的にヘッジされていない。但し、その重要性から、日産への投資は、2015年12月31日現在、1,460億円にのぼる部分的な外国為替ヘッジを受けている(注12-G)。
子会社であるルノー・ファイナンスは、厳密に定められたリスク限度内で、為替運用を自ら行うことができる。その為替ポジションは、リアルタイムで監視及び評価が行われている。この活動は主に、金融市場に関するルノー・グループの専門性を維持することを目的としている。それによって生じるエクスポージャーは非常に短く、数千万ユーロを超えることはなく、そのため、ルノーの連結損益に重大な影響を及ぼすほどのものではない。
販売金融部門は、適用している経営方針により、為替リスクは低く抑えられている。リファイナンスに関する中央管理体制に基づき、いかなるポジションも保有することはできない。トレーディングルームが、関連するすべてのフローをヘッジしている。複数通貨のキャッシュ・マネジメントに固有のキャッシュ・フローにおける時差に関連する為替についての残余の一時的なポジションは、依然として残っている可能性がある。それらは毎日監視され、同一のヘッジ方針が適用される。販売金融子会社は、かかる会社の現地通貨でリファイナンスを獲得することが義務づけられており、その結果リスクにさらされない。例外的に、数種の異なる通貨で販売金融活動又はリファイナンスが行われている子会社及び余剰資金の運用を現地通貨以外の通貨で行うことが許可されている子会社に対しては、上限が設けられている。
2015年12月31日現在、RCIバンクの連結外国為替持高は17.5百万ユーロであった。
2015年度のルノー・グループの為替リスク管理方針に重要な変更は行われていない。
金融商品の為替リスクに対する感応度分析
これは、機能通貨以外の通貨による貨幣性資産及び負債(グループ会社間を含む)及びデリバティブ商品の為替リスクに対する感応度を分析するものである。但し、公正価値ヘッジの対象となる会計項目(ヘッジ対象資産・負債及びデリバティブ)については、ヘッジ対象とヘッジ手段の公正価値変動が損益計算書においてほぼ相殺し合うため、感応度分析では考慮していない。
ルノー・グループは円建金融商品を保有しているが、これは日産に対する投資を部分的にヘッジする方針のためである(注12-G)。
影響の見積は、ユーロの交換レートに1%の差を一律に適用したうえで年度末現在の対象金融資産と負債を一括変換して行う。
ユーロの1%差の適用は、売却可能な金融資産、キャッシュ・フロー・ヘッジ及び日産に対する投資の部分的ヘッジに使用している通貨に対する場合に資本に影響し、それ以外の場合はすべて純利益に影響する。
自動車部門については、為替リスクに晒される金融商品の主要通貨に対してユーロを1%高くすると、資本(税引前)に2015年12月31日現在で9百万ユーロのプラスの影響が発生することになるが、これは主に、日産に対する投資の部分的ヘッジに関連した円建債券問題に起因している。2015年12月31日現在では、純利益に対するマイナスの影響が予測されており、5百万ユーロに達すると見込まれている。
通貨デリバティブ
| (単位:百万ユーロ) | 2015年12月31日現在 | 2014年12月31日現在 | ||||||
| 名目 金額 | 1年以内 | 1年超 5年以内 | 5年超 | 名目 金額 | 1年以内 | 1年超 5年以内 | 5年超 | |
| 通貨スワップ(買い) | 7,923 | 5,317 | 2,606 | - | 6,427 | 1,475 | 4,952 | - |
| 通貨スワップ(売り) | 8,033 | 5,334 | 2,699 | - | 6,385 | 1,334 | 5,051 | - |
| 先物買い | 23,509 | 23,063 | 446 | - | 234,138 | 234,135 | 3 | - |
| 先物売り | 23,520 | 23,074 | 446 | - | 233,265 | 233,262 | 3 | - |
B3. 金利リスク
金利リスク管理
ルノー・グループの金利リスクは主に販売金融及びその各子会社による販売金融業務に係っている。全体の金利リスクは、将来の利ざや全体の変動相場の影響を表している。販売金融部門の目的は、販売収益率を守るために、これらのリスクを可能な限り制限することである。借入金のストラクチャーと貸出金のストラクチャーを正確に一致させることの難しさを考慮し、各子会社の金利ヘッジには限られた柔軟性が認められている。この柔軟性は、ルノーが販売金融部門に対して課している制限の一部を各自が適用する中で、各子会社に課される感応度限度に反映され、財務委員会により確認される。
感応度は、販売金融部門の連結範囲すべてにおける金利リスクの総括管理のために、各通貨及び各経営体(セントラル・リファイナンシング・オフィス、フランス及び外国の販売金融子会社)について毎日計算される。
制限に関する各経営体のポジションは毎日チェックされ、状況により必要とされる場合、子会社に対して、即時のヘッジング指令が出される。チェック結果は、販売金融部門の財務委員会に毎月報告され、そこでそのポジションがルノー・グループの財務政策及び現在の手続き上の指示を遵守していることが確認される。
販売金融部門の構造上の金利リスクの分析は、以下のとおり示している。
- 事実上、販売金融子会社による顧客に対する貸付金はすべて、固定利付きで、1~72ヶ月の期間を有する。これらの貸付金は、同一のストラクチャーを有する固定金利の資金源によりヘッジされている。これらはマクロヘッジによりカバーされており、残余金利リスクを生むだけである。ファイナンスが変動金利の子会社では、金利リスクは金利スワップを利用したマクロヘッジによりヘッジされている。
- 販売金融部門のセントラル・リファイナンシング部の主な活動は、ルノー・グループの商業子会社のリファイナンスである。金利スワップの形式におけるマクロヘッジの取引は、持株会社のリファイナンスの感応度を定められた範囲以下に保っている。
自動車部門の金利リスク管理方針は2つの原則を採用しており、長期投資用融資については、通常、固定金利を、現金準備金用融資については、通常、変動金利を適用している。イールドカーブがゼロに十分接近していない場合、変動金利負債と変動金利資産とのバランスを保つために、固定金利の借入金は、変動金利にスワップされる。日産に対する資本参加持分の部分的ヘッジとして行う円建融資には固定金利を使用している。
自動車部門の利用可能な現金は、可能な限りルノーSAにより中央管理されており、ルノー・ファイナンスにより短期銀行預金に投資されている。
最後に、ルノー・ファイナンスでは、厳密に定めたリスク限度内で自ら金利取引を行なっており、ポジションはリアルタイムで監視及び評価されている。この裁定取引に伴うリスクは非常に限定されており、これによるルノー・グループの連結純損益への重大な影響はない。
2015年度のルノー・グループの金利リスク管理方針に重要な変更は行われていない。
金融商品の金利リスクに対する感応度分析
ルノー・グループは次のような金利リスクに晒されている。
- 償却原価で表示される変動金利型金融商品に係る金利フローの変動(固定金利から変動金利にスワップした金融商品やストラクチャー商品を含む)
- 公正価値で表示される固定金利型金融商品の公正価値の変動
- デリバティブの公正価値の変動
影響の見積は、年度末の財政状態計算書に計上されている金融商品に金利を1年間100ベーシスポイント引上げて行う。
資本に影響するのは、利率を100ベーシスポイント上げた後の売却可能な固定金利型金融資産及びキャッシュ・フロー・ヘッジ商品の公正価値の変動であり、それ以外はすべて純利益に影響する。
事業部門別の金利リスク感応度の算定には部門間の貸付・借入も含まれる。
2015年12月31日現在、自動車部門については、金利リスクに晒される金融商品に対して利率を100ベーシスポイント高くすることによる純利益及び資本(税引前)に対する影響はそれぞれ87百万ユーロの増加、5百万ユーロの増加となる。
販売金融部門については、金利リスクに晒される金融商品に対して利率を100ベーシスポイント高くすることによる純利益及び資本(税引前)に対する影響は2015年12月31日現在で、それぞれ40百万ユーロの減少、65百万ユーロの増加となる。資本への影響は主に、将来のキャッシュ・フロー・ヘッジを目的としたスワップの公正価値の変化によるものである。
デリバティブの影響考慮後の金融負債及び販売金融負債の固定利率・変動利率による内訳
| (単位:百万ユーロ) | 2015年12月31日現在 |
| ヘッジ前金融負債:固定金利(a) | 23,242 |
| ヘッジ前金融負債:変動金利(a’) | 16,372 |
| ヘッジ前金融負債(永久劣後証券無し) | 39,614 |
| ヘッジ:変動金利/固定(b) | 5,931 |
| ヘッジ:固定金利/変動(b’) | 7,755 |
| ヘッジ | 13,686 |
| ヘッジ後金融負債:固定金利(a+b-b’) | 21,418 |
| ヘッジ後金融負債:変動金利(a’+b’-b) | 18,196 |
| ヘッジ後金融負債(永久劣後証券無し) | 39,614 |
金利デリバティブ
| (単位:百万ユーロ) | 2015年12月31日現在 | 2014年12月31日現在 | ||||||
| 名目 金額 | 1年以内 | 1年超 5年以内 | 5年超 | 名目 金額 | 1年以内 | 1年超 5年以内 | 5年超 | |
| 金利スワップ | 15,447 | 5,100 | 9,447 | 900 | 16,880 | 6,624 | 9,775 | 481 |
| その他の金利ヘッジ手段 | - | - | - | - | - | - | - | - |
B4. 株式リスク
株式リスクの管理
ルノー・グループの株式リスクは主として、提携合意書に基づいて取得したダイムラー株及び時価のある市場性ある有価証券に係るものである。ルノー・グループでは株式デリバティブによるリスクヘッジは行っていない。
2015年度のルノー・グループの株式リスク管理方針に重要な変更は行われていない。
金融商品の株式リスクに対する感応度分析
年度末の当該金融資産に対し10%減少した株価を適用することによる金融商品の株式リスク感応度は、資本に対して129百万ユーロのマイナス影響を及ぼす可能性がある。しかし、2015年12月31日現在、純利益への影響は重大なものではない。
B5. 商品リスク
商品リスクの管理
ルノーの仕入部門は金融商品により、商品リスクを一部ヘッジする場合がある。こうしたヘッジは数量的、期間的及び価格的な制限を受ける。
2015年12月31日現在継続中の商品ヘッジ取引には、アルミニウム、銅、パラジウム、プラチナ及び鉛の先物買いが含まれる。これらの取引は会計上キャッシュ・フロー・ヘッジとして分類されることから、それらの公正価値の変化は資本に含まれる。
金融商品の商品リスクに対する感応度分析
金融商品の商品リスクに対する会計上の感応度は、ルノー・グループの商品リスクに対する経済的エクスポージャーをヘッジするために使用されるデリバティブによって生じる。
ヘッジ手段としてのデリバティブとして分類されるデリバティブの商品価格が10パーセント上昇すると、2015年12月31日現在で資本に11百万ユーロのプラスの影響が発生することになる。
商品デリバティブ
| (単位:百万ユーロ) | 2015年12月31日現在 | 2014年12月31日現在 | ||||||
| 名目 金額 | 1年以内 | 1年超 5年以内 | 5年超 | 名目 金額 | 1年以内 | 1年超 5年以内 | 5年超 | |
| スワップの買い | 111 | 111 | - | - | 99 | 99 | - | - |
B6. カウンターパーティリスク
ルノー・グループの各企業では、取引先の長期信用格付と資本比率に基づく点数方式等を中心にきわめて組織的なカウンターパーティリスク管理手続を実施している。ルノー・グループの中でも重大なリスクに晒される会社については、承認済み取引限度枠の順守を厳格な内部統制手続に基づき日々監視している。
ルノー・グループは、そのすべての銀行カウンターパーティを対象として、信用格付別に整理された月毎の連結報告書を作成する。この報告書には、金額、期間及び種類の制限についての遵守に関する詳細の分析並びに主なエクスポージャーのリストを記載する。
預金の多くは広範なネットワークを持つ銀行に口座を開設することで、リスクの分散とシステミック・リスクの軽減を図っている。これらの預金はいずれも90日を超える期間のものではない。
ルノー・グループの金融市場や銀行に係る業務には著しいリスク集中はない。
2015年度は、銀行業務のカウンターパーティの不履行による損失計上はなかった。
VI-キャッシュ・フロー及びその他の情報
26-キャッシュ・フロー
A. その他の非資金的収益及び費用
| (単位:百万ユーロ) | 2015年度 | 2014年度 |
| 引当金の繰入、純額 | (301) | 355 |
| 販売金融債権の貸倒による影響、純額 | (20) | (43) |
| 資産処分による(益)損、純額 | (10) | (22) |
| 永久劣後証券の公正価値の変動 | 82 | 38 |
| その他の金融商品の公正価値の変動 | (18) | (5) |
| 繰延税金 | (161) | (260) |
| その他 | 53 | 29 |
| その他の非資金的収益及び費用 | (375) | 92 |
B. 運転資本の増減
| (単位:百万ユーロ) | 2015年度 | 2014年度 |
| 棚卸資産純額の(増)減 | (813) | (272) |
| 自動車顧客債権の(増)減、純額 | (348) | (275) |
| その他の資産の(増)減 | (499) | (318) |
| 営業債務の増(減) | 1,219 | 886 |
| その他の負債の増(減) | 898 | 750 |
| 運転資本の増(減) | 457 | 771 |
C. 資本的支出
| (単位:百万ユーロ) | 2015年度 | 2014年度 |
| 無形固定資産の購入 | (956) | (967) |
| 有形固定資産の購入(顧客向けリース用資産を除く) | (1,962) | (1,736) |
| 資産購入合計 | (2,918) | (2,703) |
| 支払繰延 | 117 | 192 |
| 資本支出合計 | (2,801) | (2,511) |
D. 自動車部門の受取・支払利息
| (単位:百万ユーロ) | 2015年度 | 2014年度 |
| 受取利息 | 233 | 283 |
| 支払利息 | (486) | (542) |
| 差引受取(支払)利息 | (253) | (259) |
27-関連当事者
A. 取締役、幹部社員及びエグゼクティブ・コミッティ・メンバーの報酬
下表は、各役職の就任期間に応じて支払われた、2015年度の費用に含まれる報酬額である。
A1. 取締役及び幹部社員の報酬
取締役会議において、取締役会会長と最高経営責任者(CEO)の役職を兼務させ、会長兼最高経営責任者は、取締役会会長としての務めに対する報酬を受けていない。
| (単位:百万ユーロ) | 2015年度 | 2014年度 |
| 基本給 | 1.2 | 1.2 |
| 能力給(1) | 2.7 | 2.2 |
| 雇用者負担の社会保障税 | 1.7 | 2.1 |
| 補足年金 | 1.5 | 1.0 |
| その他報酬項目 | 0.3 | 0.2 |
| ストック・オプション及び業績連動株式を除く報酬の合計(1) | 7.4 | 6.7 |
| ストック・オプション及び業績連動株式 | 3.3 | 1.6 |
| ストック・オプション及び業績連動株式の合計 | 3.3 | 1.6 |
| 会長兼最高経営責任者 | 10.7 | 8.3 |
(1)付与された報酬は、現金で支払われた部分と株式で支払予定の繰延給与の会計価値により構成される。
2015年度の取締役報酬の総額は1,155,300ユーロ(2014年度は1,074,699ユーロ)で、そのうちの48,000ユーロが会長分である(2014年度は48,000ユーロ)。
A2. エグゼクティブ・コミッティ・メンバーの報酬(会長兼最高経営責任者を除く)
| (単位:百万ユーロ) | 2015年度 | 2014年度 |
| 基本給 | 4.3 | 3.8 |
| 退職給与 | - | - |
| 能力給 | 4.7 | 4.3 |
| 雇用者負担の社会保障税 | 5.1 | 3.9 |
| 補足年金 | 3.9 | 2.3 |
| その他の報酬 | 1.1 | 0.7 |
| ストック・オプション及び業績連動株式を除く報酬の合計 | 19.1 | 15.0 |
| ストック・オプション及び業績連動株式 | 5.4 | 3.2 |
| ストック・オプション及び業績連動株式の合計 | 5.4 | 3.2 |
| エグゼクティブ・コミッティ・メンバー (会長兼最高経営責任者を除く) | 24.5 | 18.2 |
B. ルノーの関連会社への資本参加
ルノーの日産及びアフトワズへの資本参加の詳細はそれぞれ注12及び注13-Aに記載。
C. フランス政府及び公的企業との取引
ルノー・グループは、その事業活動の一環として、フランス政府並びにUGAP、EDF及びLa Posteのような公的企業との取引を行っている。これらの取引は、通常の市場価格で行われており、2015年度は250百万ユーロの売上高を記録し(2014年度は212百万ユーロ)、また2015年12月31日現在70百万ユーロの債権を有している(2014年現在は44百万ユーロ)。
28-オフバランス約定債務並びに偶発資産及び偶発債務
ルノーは、その事業活動の一環として一定数の約定債務を有しており、また、訴訟に関与しているか又は競争及び自動車規制当局の調査を受けている。これらの状況に起因するいかなる債務も(年金債務及びその他の従業員給付、訴訟費用等に係る債務など)引当金によりカバーされている。オフバランス約定債務及び偶発債務を構成するその他のコミットメントの内訳は以下に示すとおりである(注28-A)。
ルノーは顧客からの約定(預託金、担保等)も取得しており、さらに金融機関の与信枠も利用可能である(注28-B)。
A. オフバランス約定債務及び偶発債務
A1. 通常取引
ルノー・グループは以下の金額について約定債務を負っている。
| (単位:百万ユーロ) | 2015年12月31日現在 | 2014年12月31日現在 |
| 抵当、裏書、保証 | 214 | 214 |
| 顧客に供与した与信枠(1) | 1,984 | 1,675 |
| 投資の確定注文 | 568 | 518 |
| リース取引に係る約定債務 | 247 | 310 |
| 担保又は抵当資産及びその他の約定(2) | 70 | 127 |
(1) 販売金融部門が顧客に供与した確定与信枠により、年度末後3ヶ月間に最大1,881百万ユーロ(2015年12月31日現在)の流動資産が流出する。
(2) 担保・抵当資産は、2000年にルノーがルノー・サムスン・モーターズを取得した際に同社から提供を受けた金融負債に対する担保が中心である。
リース取引に係る約定債務は、解約不能リースの賃借料に相当する。その内訳は以下のとおりである。
| (単位:百万ユーロ) | 2015年12月31日現在 | 2014年12月31日現在 |
| 1年未満 | 42 | 33 |
| 1年以上5年以内 | 149 | 172 |
| 5年超 | 56 | 105 |
| 合計 | 247 | 310 |
A2. 特定取引
使用済み車両
ルノー・グループは、リサイクル手続が制定される際に、規制要件に従って、その国ごとにリサイクル義務のための引当金を設定している。引当金は各国の事情の変化に即して定期的に見直される。
まだ制度化の行われていない国に関しては、使用済み車両の費用負担をルノー・グループが負うことになるのかどうかは、立法化されてみないと定かではない。
その他の約定債務
グループによる子会社や事業の売却には、通常、売却先企業に対する表明保証が伴う。2015年12月31日現在、ルノー・グループはこれらの取引に関連する重要なリスクを認識していない。
ここ数年間に子会社を一部売却した結果、ルノーは保有している残存投資の一部又は全部をカバーするプットオプションを手に入れた。これらのオプションを行使してもグループの連結財務諸表に重大な変化はない。
ルノー・グループ各社は、事業を行う各国で定期的に税務調査を受けている。税調整額として認められた金額は引当金として財務諸表に計上される。異議申立中の追徴税額についても、訴訟又は申立ての正当性につき有利に決着しない場合のリスクの見積額に相当する金額を状況に応じて計上している。
ルノー・グループ各社は、事業を行う各国で定期的に当局による調査を受けている。その財務上の帰結を受け入れる場合、それらは引当金として財務諸表において認識される。異議申立がなされている場合、手続又は上訴につき有利に決着しない場合のリスクの見積額に基づき状況に応じて認識される。
2015年12月31日現在進行中の主な調査は次のとおりである。韓国の競争当局による調査、並びにフランス及びドイツにおける自動車の排ガスレベルに関する調査。
B. ルノー・グループが取得しているオフバランス約定及び偶発資産
| (単位:百万ユーロ) | 2015年12月31日現在 | 2014年12月31日現在 |
| 抵当、裏書、保証 | 2,039 | 2,102 |
| 担保又は抵当資産(1) | 2,672 | 2,631 |
| 買戻し約定(2) | 1,656 | 1,371 |
| その他の約定 | 4 | 5 |
(1) 販売金融部門は新車や中古車の販売金融に対し顧客から支払保証を取得しており、取得した保証金額は2015年12月31日現在で合計2,397百万ユーロ(2014年12月31日現在は2,505百万ユーロ)である。
(2) レンタル契約が終了した車両を第三者に販売できるよう販売金融部門が取得する約定。
確定与信枠に関して取得しているオフバランス約定については注23-Aに記すとおりである。
29-法定監査人及び業務ネットワークに対する報酬
ルノー・グループの法定監査人及び業務ネットワークに対する報酬は以下のとおりであった。
| EYネットワーク | KPMGネットワーク | |||||||
| 金額 | % | 金額 | % | |||||
| (単位:百万ユーロ) | 2015年度 | 2014年度 | 2015年度 | 2014年度 | 2015年度 | 2014年度 | 2015年度 | 2014年度 |
| 監査 | ||||||||
| 法定監査、監査証明、個別及び連結の科目レビュー | 5.93 | 5.93 | 92.5% | 91.7% | 5.21 | 5.99 | 84.0% | 84.9% |
| ルノーSA及びルノーs.a.s. | 3.13 | 3.01 | 48.8% | 46.5% | 2.22 | 2.15 | 35.8% | 30.4% |
| 完全連結子会社 | 2.80 | 2.92 | 43.7% | 45.2% | 2.99 | 3.84 | 48.2% | 54.5% |
| 法定監査人の使命に直結するその他の作業及びサービス | 0.26 | 0.20 | 4.1% | 3.0% | 0.03 | 0.01 | 0.5% | 0.2% |
| ルノーSA及びルノーs.a.s. | 0.22 | 0.05 | 3.5% | 0.7% | 0.01 | 0.00 | 0.2% | 0.0% |
| 完全連結子会社 | 0.04 | 0.15 | 0.6% | 2.3% | 0.02 | 0.01 | 0.3% | 0.2% |
| 監査小計 | 6.19 | 6.13 | 96.6% | 94.7% | 5.24 | 6.00 | 84.5% | 85.1% |
| その他サービス | ||||||||
| 法務、税務、労務関連 | 0.17 | 0.29 | 2.6% | 4.5% | 0.88 | 0.89 | 14.2% | 12.6% |
| その他 | 0.05 | 0.05 | 0.8% | 0.8% | 0.08 | 0.17 | 1.3% | 2.3% |
| その他サービス小計 | 0.22 | 0.34 | 3.4% | 5.3% | 0.96 | 1.06 | 15.5% | 14.9% |
| 合計 | 6.41 | 6.47 | 100% | 100% | 6.20 | 7.06 | 100% | 100% |
30-後発事象
2015年度末以降に重要な事象の発生はない。
31-連結会社
A. 完全連結会社(子会社)
| ルノー・グループの持分(%) | 国名 | 2015年12月31日現在 | 2014年12月31日現在 |
| Renault SA | フランス | 親会社 | 親会社 |
| 自動車部門 | |||
| フランス | |||
| Renault s.a.s. | フランス | 100 | 100 |
| Arkanéo | フランス | 100 | 100 |
| Auto Châssis International (ACI) Le Mans | フランス | 100 | 100 |
| Auto Châssis International (ACI) Villeurbanne | フランス | 100 | 100 |
| Fonderie de Bretagne | フランス | 100 | 100 |
| IDVU | フランス | 100 | 100 |
| IDVE | フランス | 100 | 100 |
| Maubeuge Construction Automobile (MCA) | フランス | 100 | 100 |
| Renault Environnement | フランス | 100 | 100 |
| Renault Développement Industriel et Commercial (RDIC) | フランス | 100 | 100 |
| Renault Retail Group SA 及び子会社 | フランス | 100 | 100 |
| Renault Samara | フランス | 100 | 100 |
| RDREAM | フランス | 100 | 100 |
| SCI Plateau de Guyancourt | フランス | 100 | 100 |
| SNC Renault Cléon | フランス | 100 | 100 |
| SNC Renault Douai | フランス | 100 | 100 |
| SNC Renault Flins | フランス | 100 | 100 |
| SNC Renault Sandouville | フランス | 100 | 100 |
| Société des Automobiles ALPINE | フランス | 100 | 100 |
| Sofrastock International | フランス | 100 | 100 |
| Société de Transmissions Automatiques | フランス | 100 | 100 |
| Société de Véhicules Automobiles de Batilly (SOVAB) | フランス | 100 | 100 |
| Société Immobilière de Construction Française pour l’Automobile et la Mécanique (SICOFRAM)及び子会社 | フランス | 100 | 100 |
| Société Immobilière Renault Habitation (SIRHA) | フランス | 100 | 100 |
| Société Immobilière d’Epone | フランス | 100 | 100 |
| Société Immobilière pour l’Automobile (SCIA) | フランス | 100 | 100 |
| SODICAM 2 | フランス | 100 | 100 |
| Technologie et Exploitation Informatique (TEI) | フランス | 100 | 100 |
| ヨーロッパ | |||
| Renault Deutschland AG 及び子会社 | ドイツ | 100 | 100 |
| Renault Österreich 及び子会社 | オーストリア | 100 | 100 |
| Renault Belgique Luxembourg 及び子会社 | ベルギー | 100 | 100 |
| Renault Industrie Belgique (RIB) | ベルギー | 100 | 100 |
| Renault Croatia | クロアチア | 100 | 100 |
| Renault Espana Comercial SA (RECSA) 及び子会社 | スペイン | 100 | 100 |
| Renault Espana SA 及び子会社 | スペイン | 100 | 100 |
| Renault Hungaria 及び子会社 | ハンガリー | 100 | 100 |
| Renault Irlande | アイルランド | 100 | 100 |
| Renault Italia 及び子会社 | イタリア | 100 | 100 |
| Motor Reinsurance Company | ルクセンブルグ | 100 | 100 |
| Renault Group B.V. | オランダ | 100 | 100 |
| Renault Nederland | オランダ | 100 | 100 |
| Renault Polska | ポーランド | 100 | 100 |
| Cacia | ポルトガル | 100 | 100 |
| Renault Portuguesa 及び子会社 | ポルトガル | 100 | 100 |
| Renault Ceska Republika | チェコ共和国 | 100 | 100 |
| Grigny Ltd. | 英国 | 100 | 100 |
| Renault Retail Group UK Ltd. | 英国 | 100 | 100 |
| Renault U.K. | 英国 | 100 | 100 |
| Renault Slovakia | スロバキア | 100 | 100 |
| Renault Nissan Slovenija d.o.o. | スロベニア | 100 | 100 |
| Revoz | スロベニア | 100 | 100 |
| Renault Nordic | スウェーデン | 100 | 100 |
| Renault Finance | スイス | 100 | 100 |
| Renault Suisse SA及び子会社 | スイス | 100 | 100 |
| アフリカ-中東-インド | |||
| Renault Algérie | アルジェリア | 100 | 100 |
| Renault India Private Ltd | インド | 100 | 100 |
| Renault Maroc | モロッコ | 80 | 80 |
| Renault Maroc Service | モロッコ | 100 | 100 |
| Renault Tanger Exploitation | モロッコ | 100 | 100 |
| Renault Tanger Méditerranée | モロッコ | 100 | 100 |
| Société marocaine de construction automobile (Somaca) | モロッコ | 77 | 77 |
| アメリカ | |||
| Groupe Renault Argentina | アルゼンチン | 100 | 100 |
| Renault do Brasil LTDA | ブラジル | 100 | 100 |
| Renault do Brasil SA | ブラジル | 100 | 100 |
| Sociedad de Fabricacion de Automotores (Sofasa)及び子会社 | コロンビア | 100 | 100 |
| Renault Corporativo SA de C.V. | メキシコ | 100 | 100 |
| Renault Mexico | メキシコ | 100 | 100 |
| アジア-太平洋 | |||
| Renault Beijing Automotive Company | 中国 | 100 | 100 |
| Renault Samsung Motors | 韓国 | 80 | 80 |
| ユーラシア | |||
| Renault Nissan Bulgaria | ブルガリア | 100 | 100 |
| Dacia及び子会社 | ルーマニア | 99 | 99 |
| Renault Mécanique Romania | ルーマニア | 100 | 100 |
| Renault Commercial Romania | ルーマニア | 100 | 100 |
| Renault Technologie Romania | ルーマニア | 100 | 100 |
| AFM Industrie* | ロシア | - | 100 |
| CJSC Renault Russia | ロシア | 100 | 100 |
| Remosprom* | ロシア | - | 100 |
| Oyak-Renault Otomobil Fabrikalari | トルコ | 52 | 52 |
| Renault Ukraine | ウクライナ | 100 | 100 |
| 販売金融部門 | |||
| フランス | |||
| Diac | フランス | 100 | 100 |
| Diac Location | フランス | 100 | 100 |
| RCI Banque及び支店 | フランス | 100 | 100 |
| ヨーロッパ | |||
| RCI Versicherungs Services GmbH | ドイツ | 100 | 100 |
| RCI Financial Services S.A. | ベルギー | 100 | 100 |
| Renault AutoFin S.A. | ベルギー | 100 | 100 |
| Overlease | スペイン | 100 | 100 |
| RCI zrt Hongrie | ハンガリー | 100 | 100 |
| ES Mobility SRL | イタリア | 100 | 100 |
| RCI Insurance Ltd | マルタ | 100 | 100 |
| RCI Life Ltd | マルタ | 100 | 100 |
| RCI Services Ltd | マルタ | 100 | 100 |
| RCI Financial Services B.V. | オランダ | 100 | 100 |
| Renault Credit Polska Sp. Z.o.o. | ポーランド | 100 | 100 |
| RCI Gest Instituiçao Financiora de Credito | ポルトガル | 100 | 100 |
| RCI Gest Seguros - Mediadores de Seguros | ポルトガル | 100 | 100 |
| RCI Finance CZ s.r.o. | チェコ共和国 | 100 | 100 |
| RCI Financial Services s.r.o. | チェコ共和国 | 50 | 50 |
| RCI Financial Services Ltd | 英国 | 100 | 100 |
| RCI Finance S.A. | スイス | 100 | 100 |
| アフリカ-中東-インド | |||
| RCI Finance Maroc | モロッコ | 100 | 100 |
| RDFM | モロッコ | 100 | 100 |
| アメリカ | |||
| Courtage S.A. | アルゼンチン | 100 | 100 |
| Rombo Compania Financiera | アルゼンチン | 60 | 60 |
| Companhia de Arrendamento Mercantil RCI do Brasil | ブラジル | 60 | 60 |
| Companhia de Crédito, Financiamento e Investimento RCI do Brasil | ブラジル | 60 | 60 |
| Administradora de Consorcio Renault do Brasil | ブラジル | 100 | 100 |
| Corretora de Seguros RCI do Brasil | ブラジル | 100 | 100 |
| アジア-太平洋 | |||
| RCI Financial Services Korea | 韓国 | 100 | 100 |
| ユーラシア | |||
| RCI Broker De Asigurare | ルーマニア | 100 | 100 |
| RCI Finantare Romania | ルーマニア | 100 | 100 |
| RCI Leasing Romania IFN | ルーマニア | 100 | 100 |
| OOO RN FINANCE RUS | ロシア | 100 | 100 |
* 子会社であるAFM Industrie及びRemospromは、2015年に完全連結会社により吸収された。
B. 貸借対照表及び損益計算書の個別の項目についての持分比率に基づく連結会社(共同支配事業)
| ルノー・グループの持分(%) | 国名 | 2015年12月31日現在 | 2014年12月31日現在 |
| 自動車部門 | |||
| Renault Nissan Technology and Business Centre India Private Limited (RNTBCI) | インド | 67 | 67 |
C. 持分法適用会社(関連会社及び共同支配企業)
| ルノー・グループの持分(%) | 国名 | 2015年12月31日現在 | 2014年12月31日現在 |
| 自動車部門 | |||
| Boone Comenor | フランス | 33 | 33 |
| Indra Investissements | フランス | 50 | 50 |
| Renault South Africa | 南アフリカ | 40 | 40 |
| Renault Algérie Production | アルジェリア | 49 | 49 |
| Dongfeng Renault Automotive Company | 中国 | 50 | 50 |
| Renault Nissan Automotive India Private Limited | インド | 30 | 30 |
| Nissan group | 日本 | 43.7 | 43.7 |
| Alliance Rostec Auto B.V. | オランダ | 50 | 50 |
| AVTOVAZ group | ロシア | 37.3 | 37.3 |
| Motorlu Araclar Imal ve Satis A.S | トルコ | 49 | 49 |
| 販売金融部門 | |||
| Renault Credit Car | ベルギー | 50 | 50 |
| Nissan Renault Financial Services India Private Limited | インド | 30 | - |
| RN SF B.V. | オランダ | 50 | 50 |
| BARN B.V. | オランダ | 30 | 30 |
| RN Bank | ロシア | 30 | 30 |
| Orfin Finansman Anonim Sirketi | トルコ | 50 | 50 |
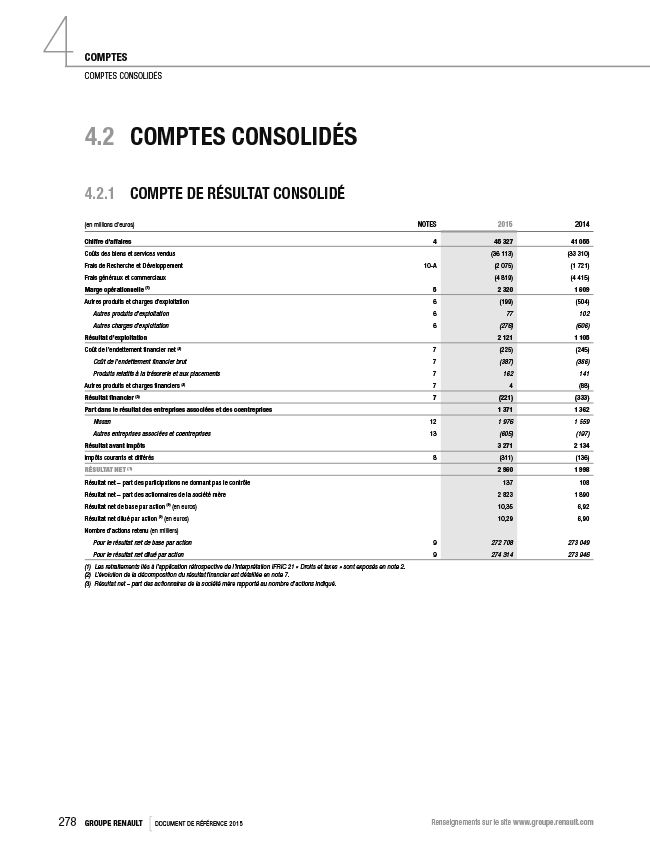
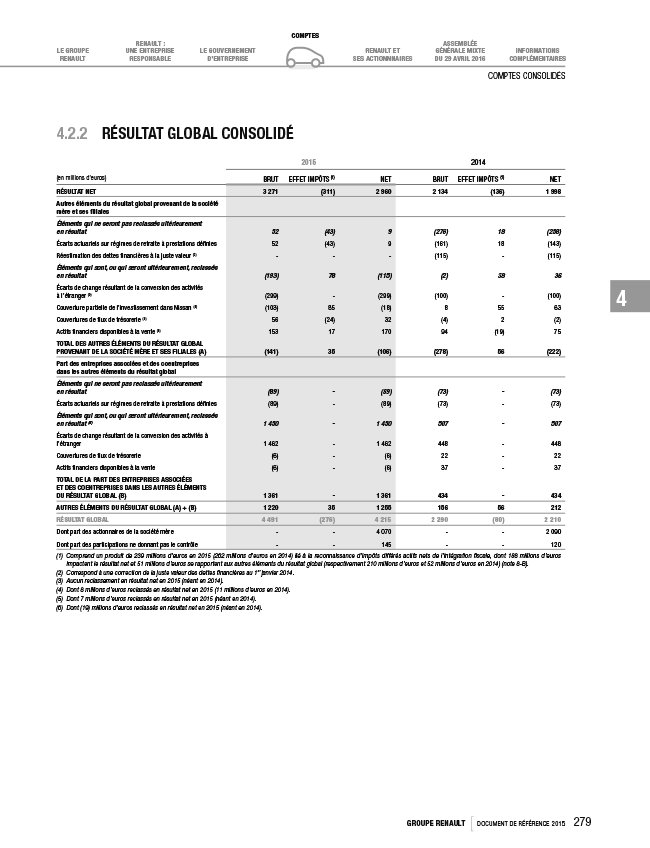
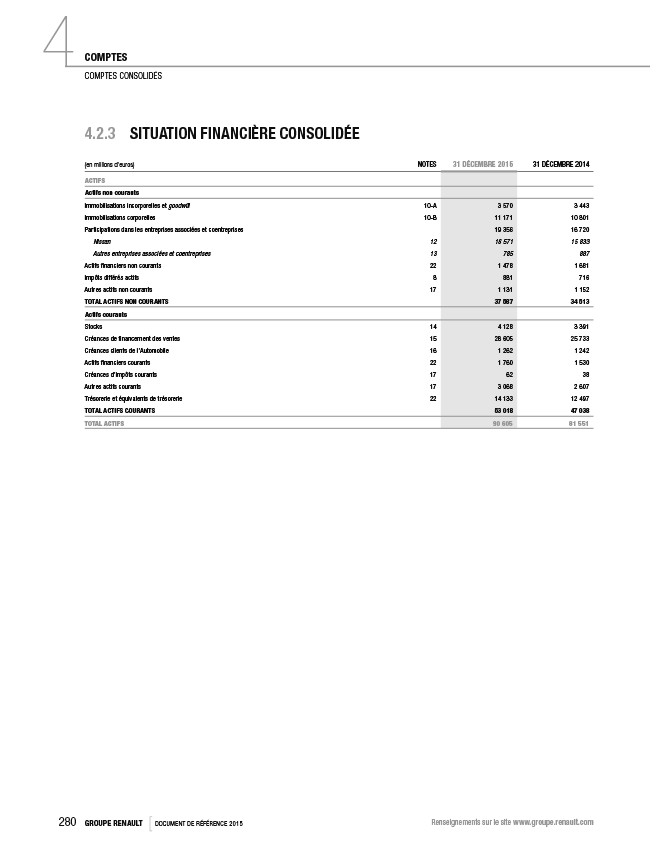
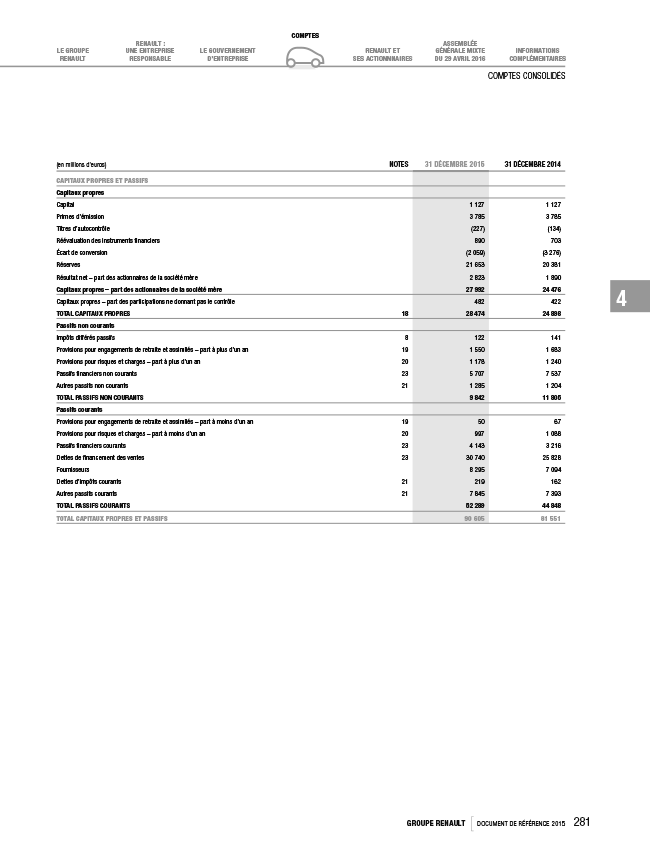
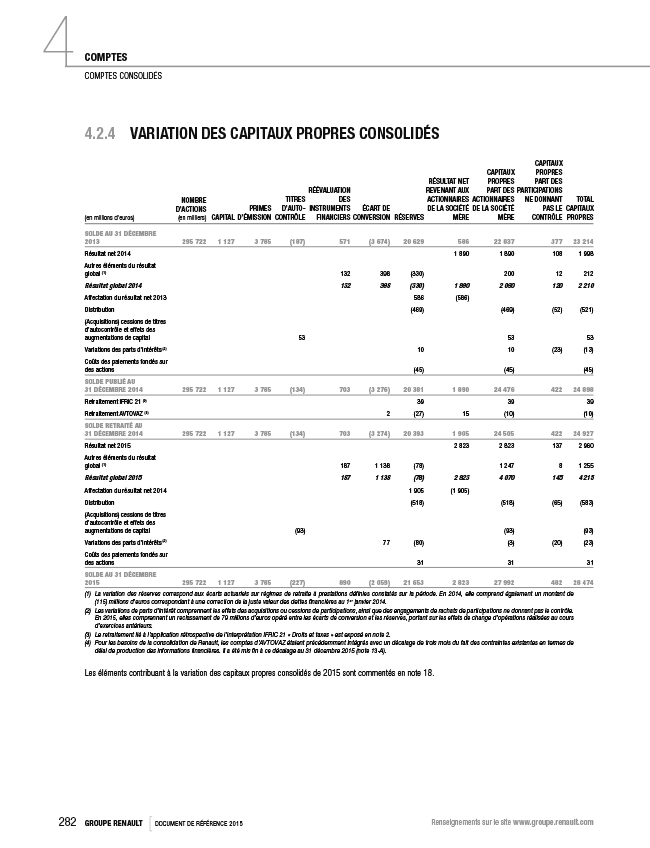
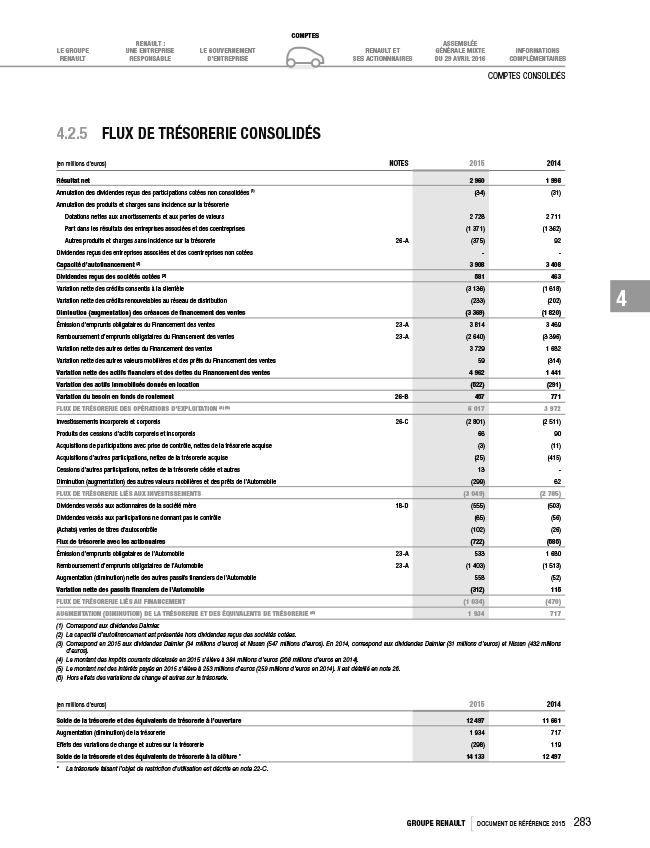
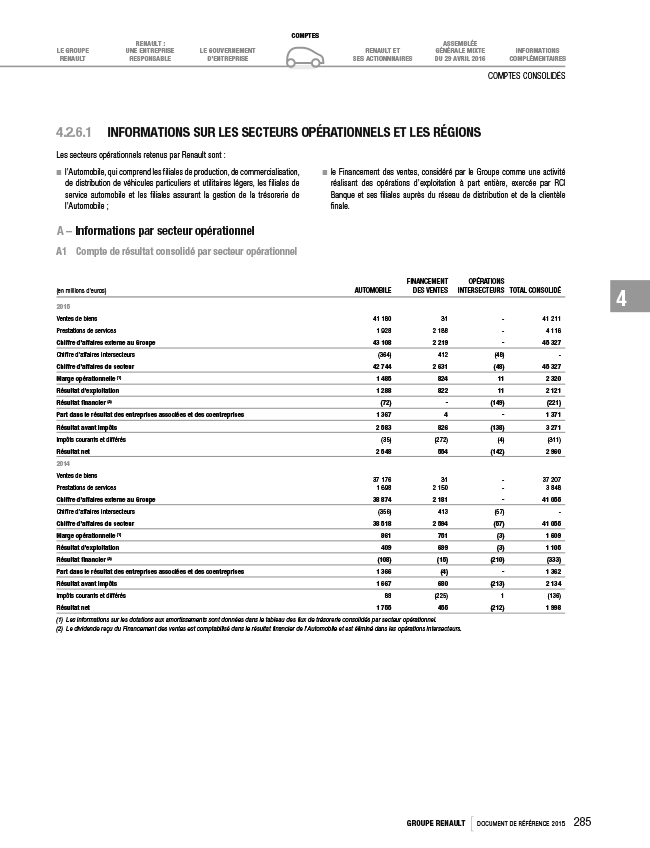
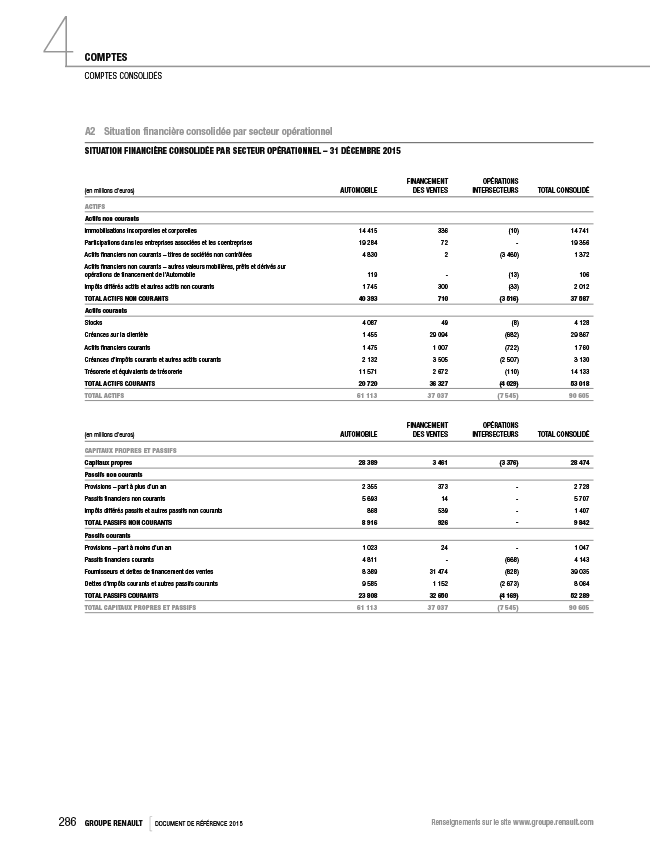
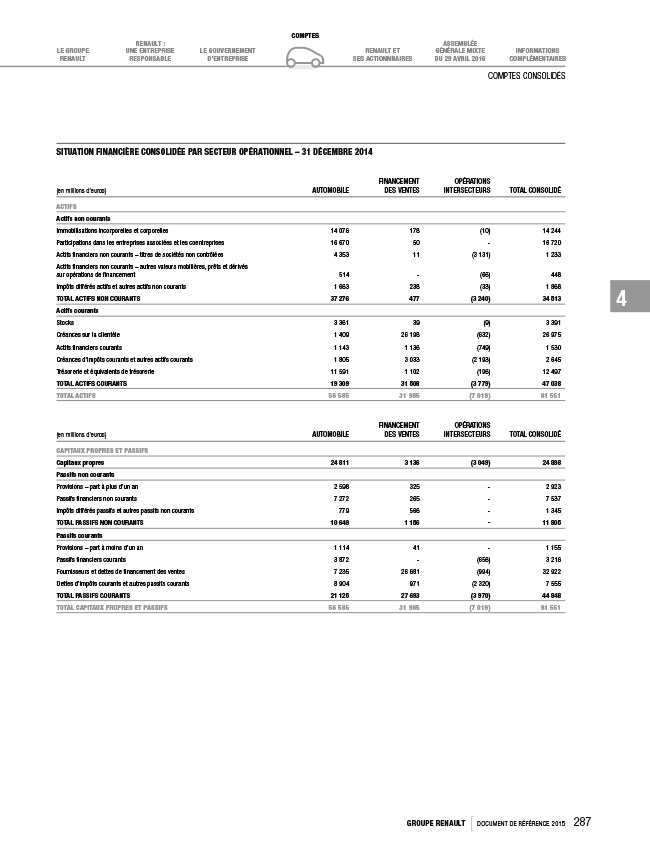
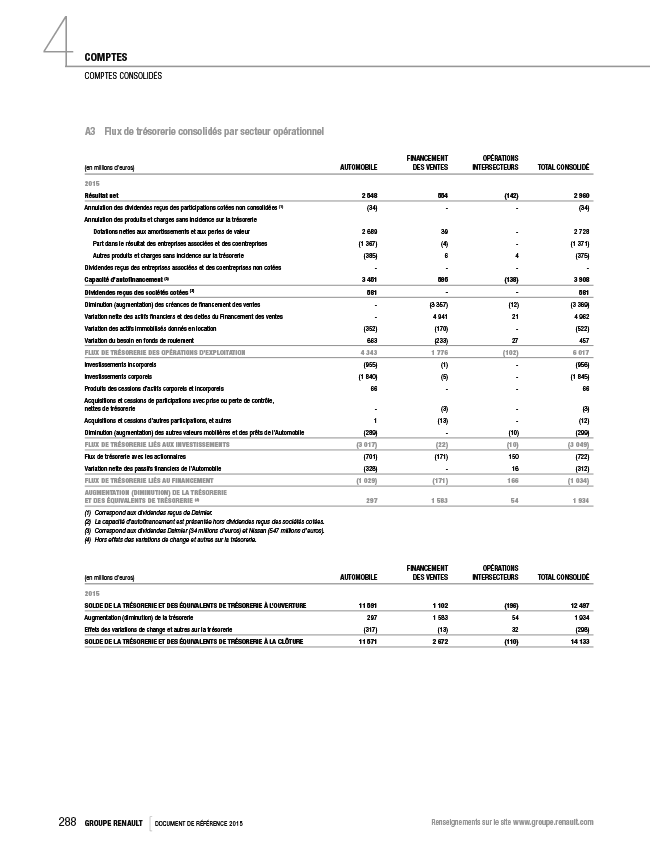
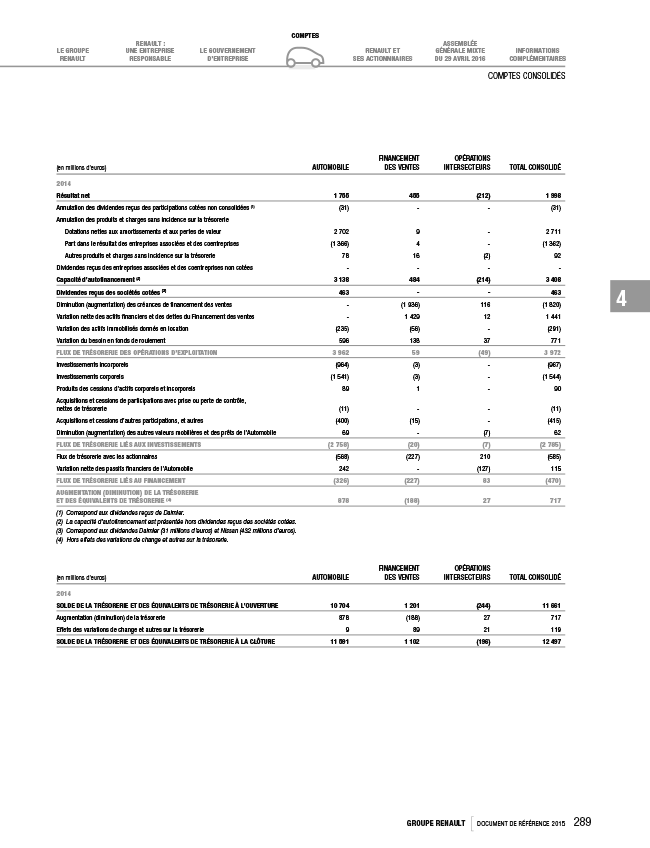
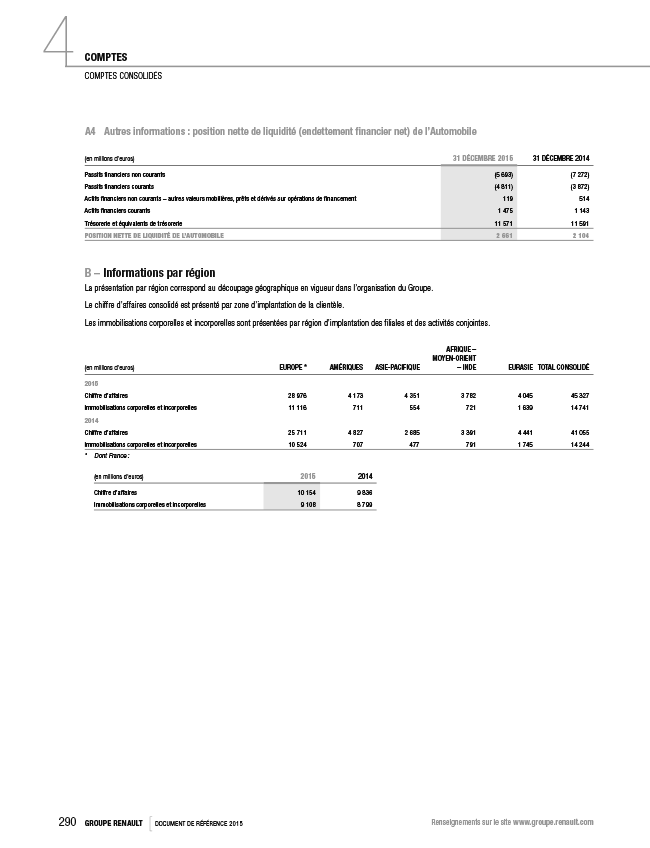
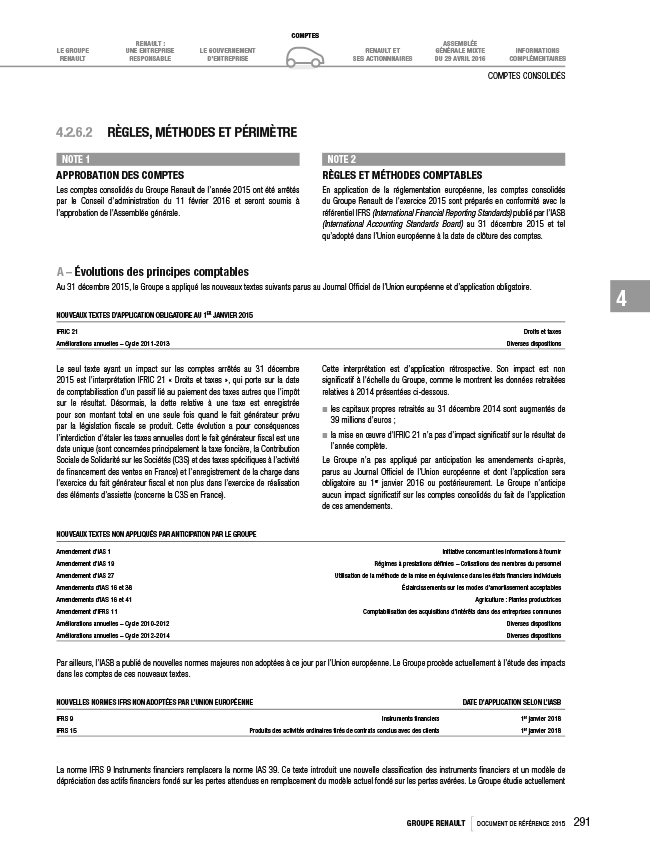
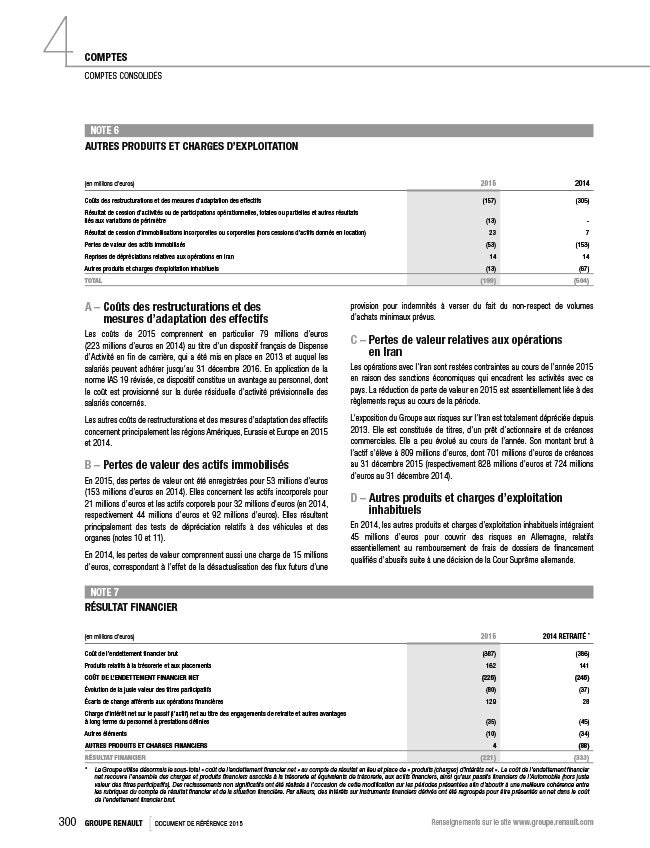
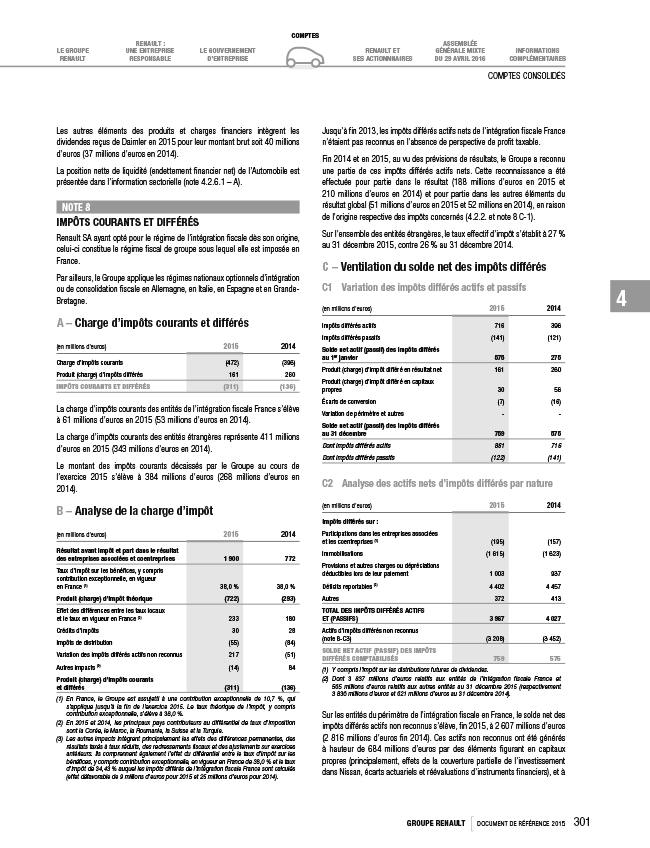
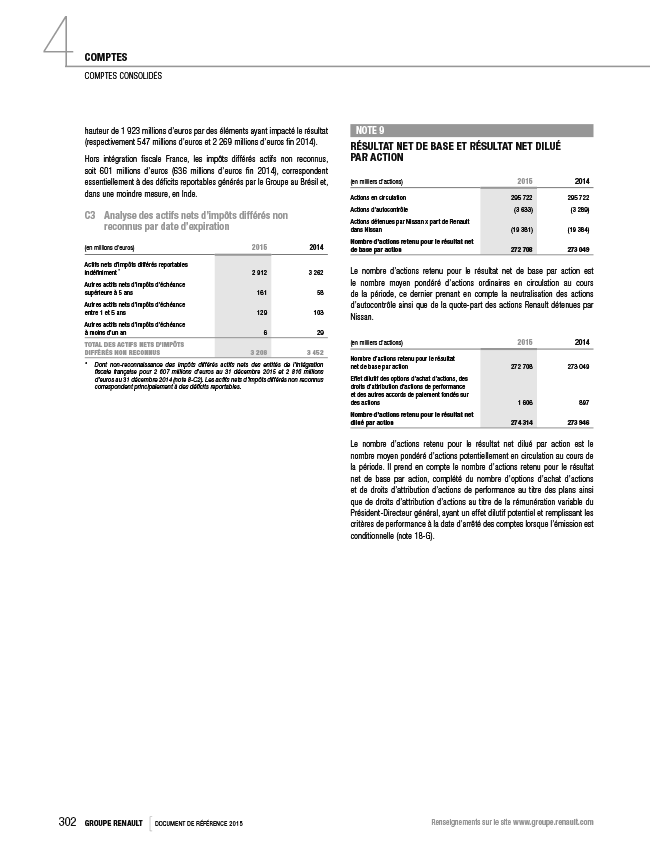
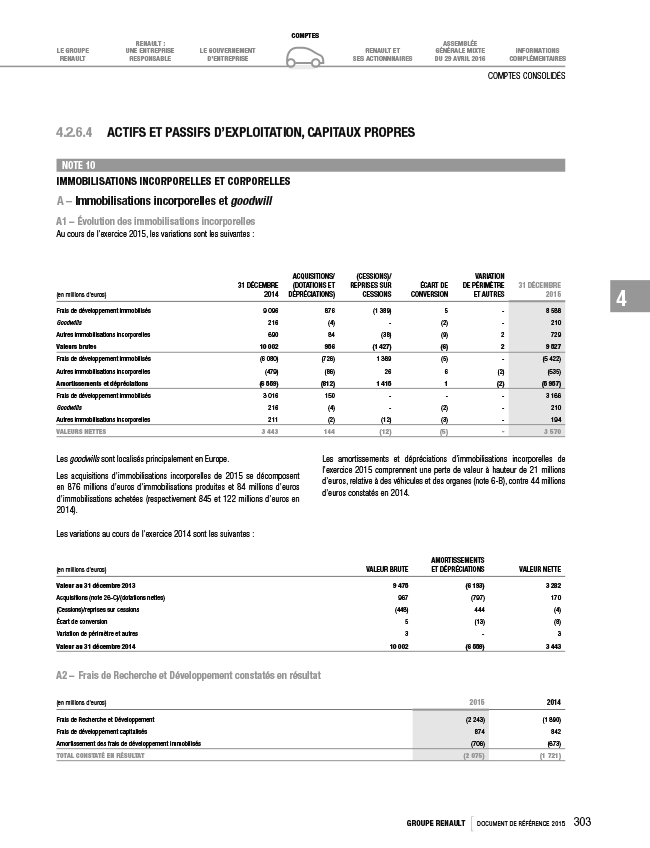
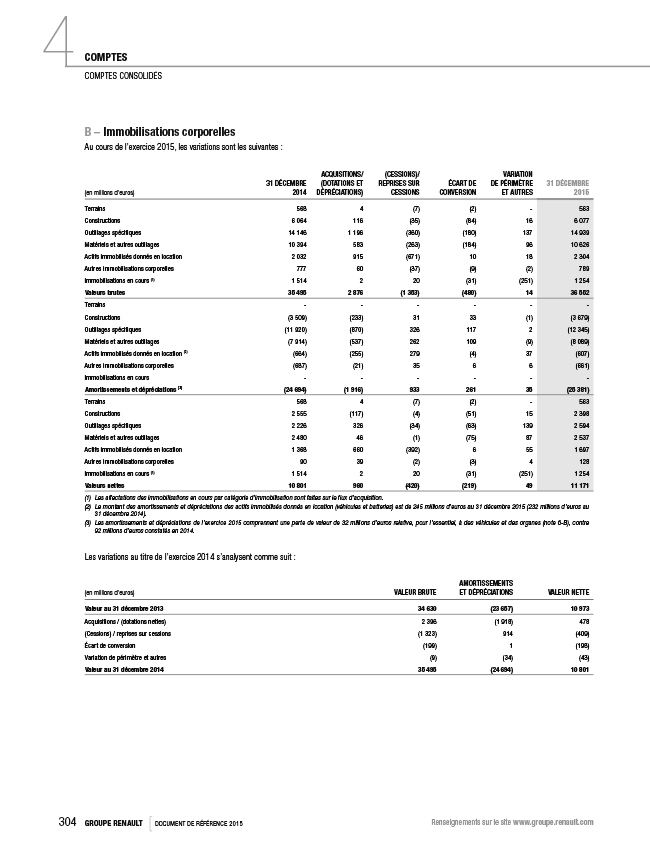
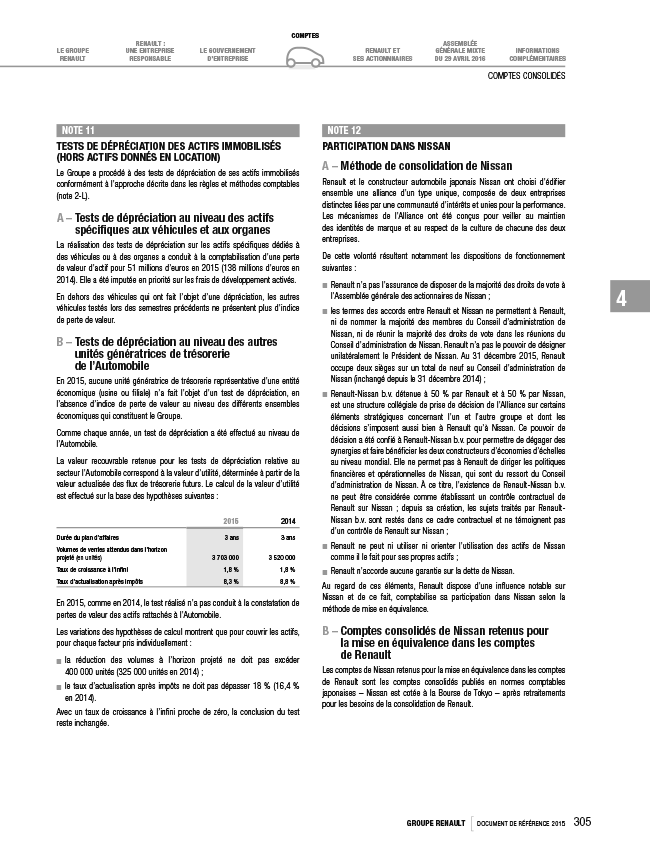
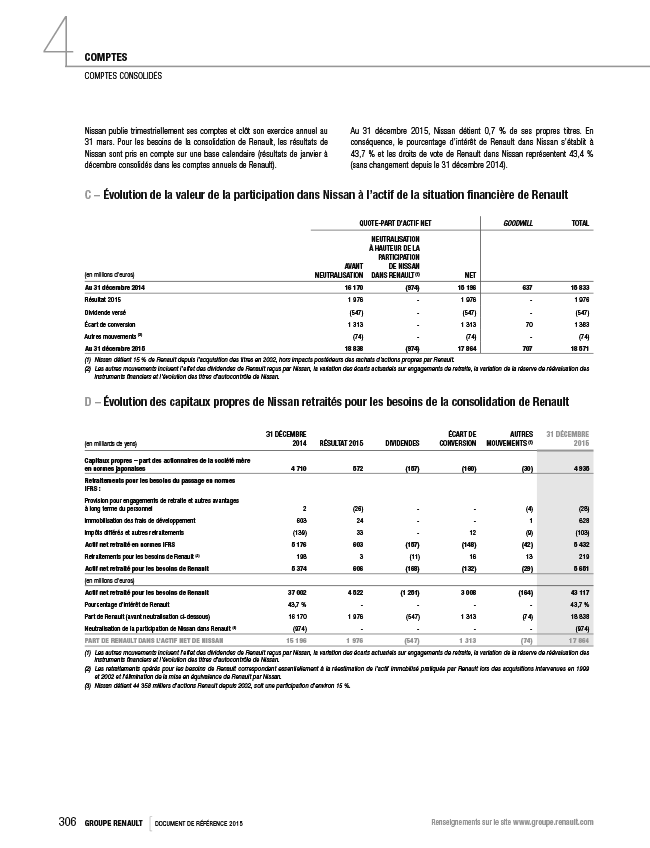
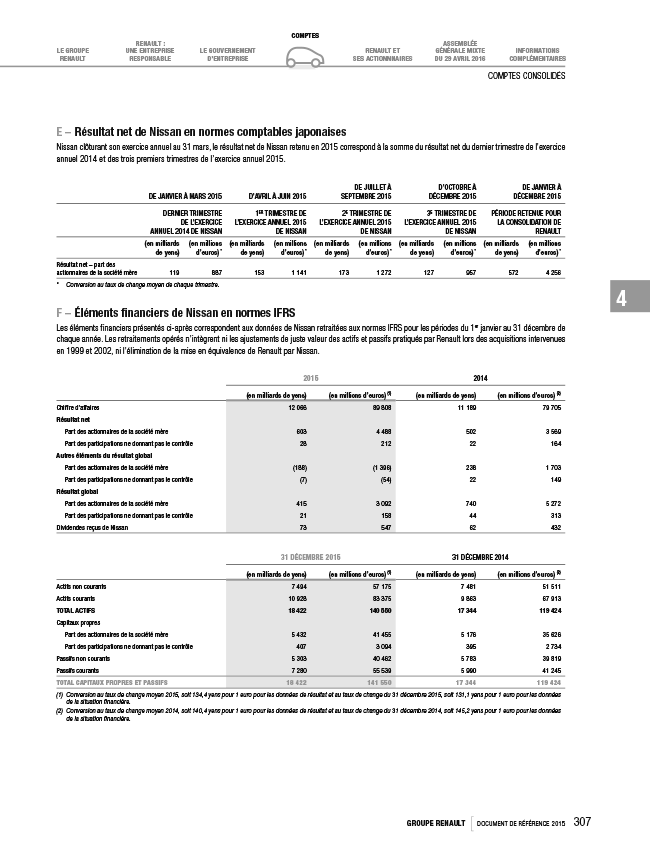
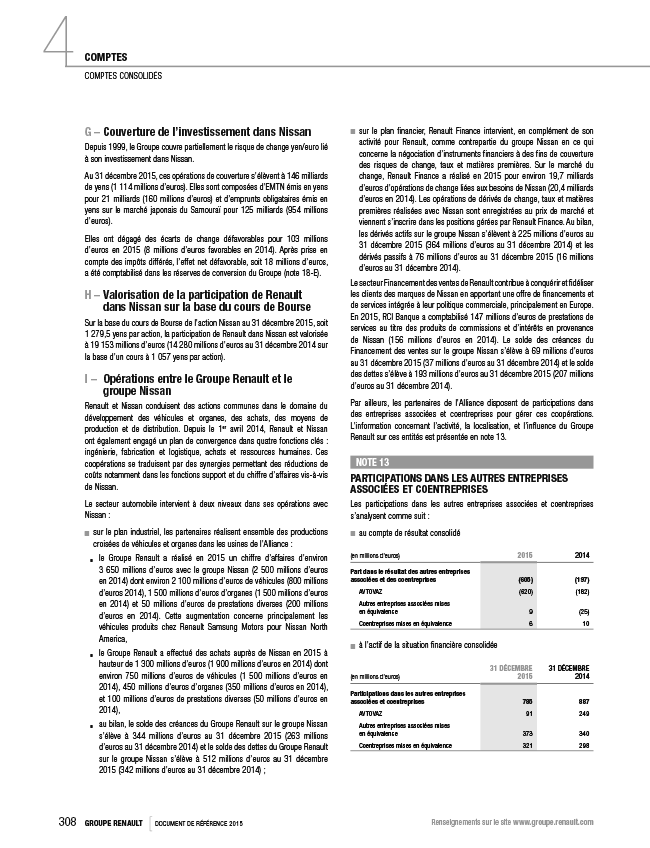
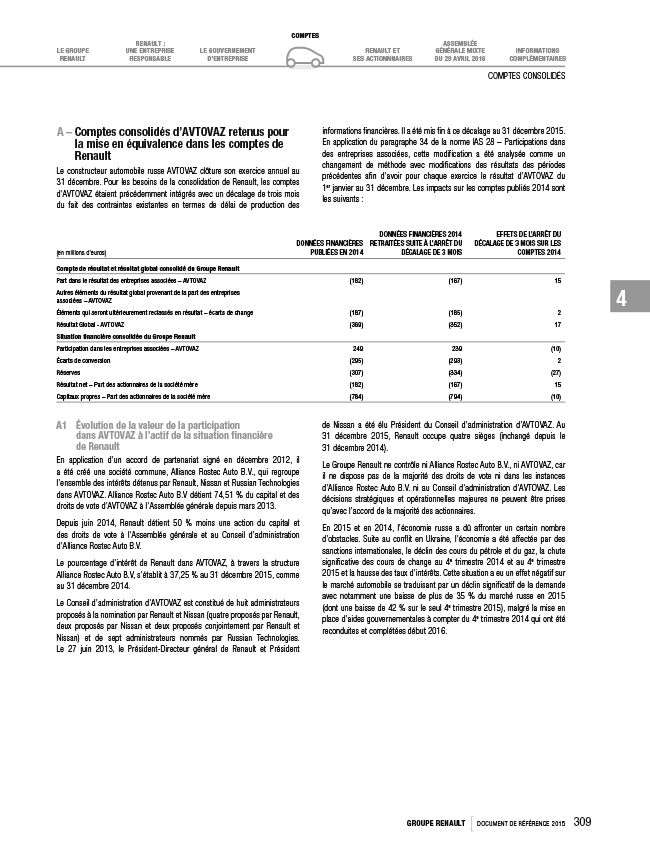
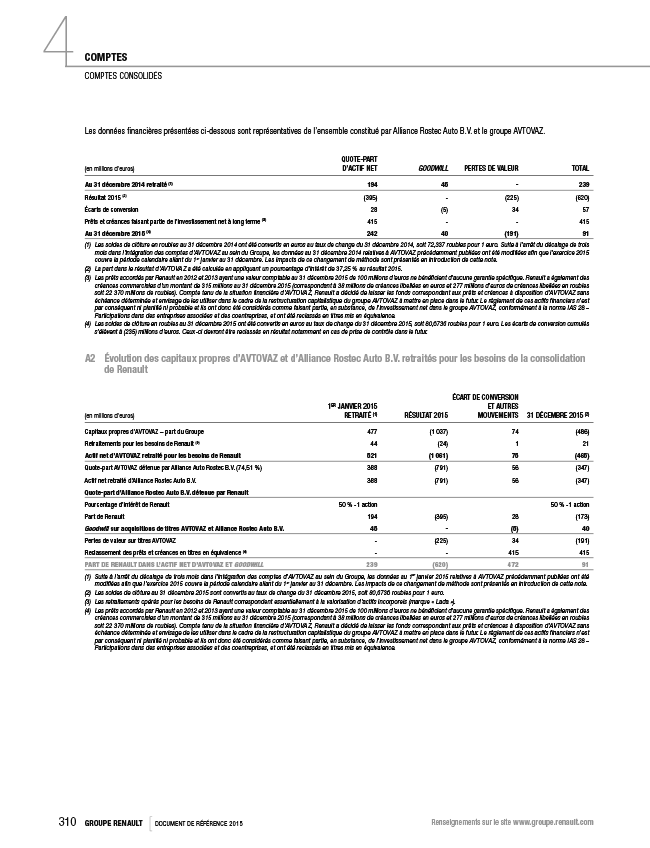
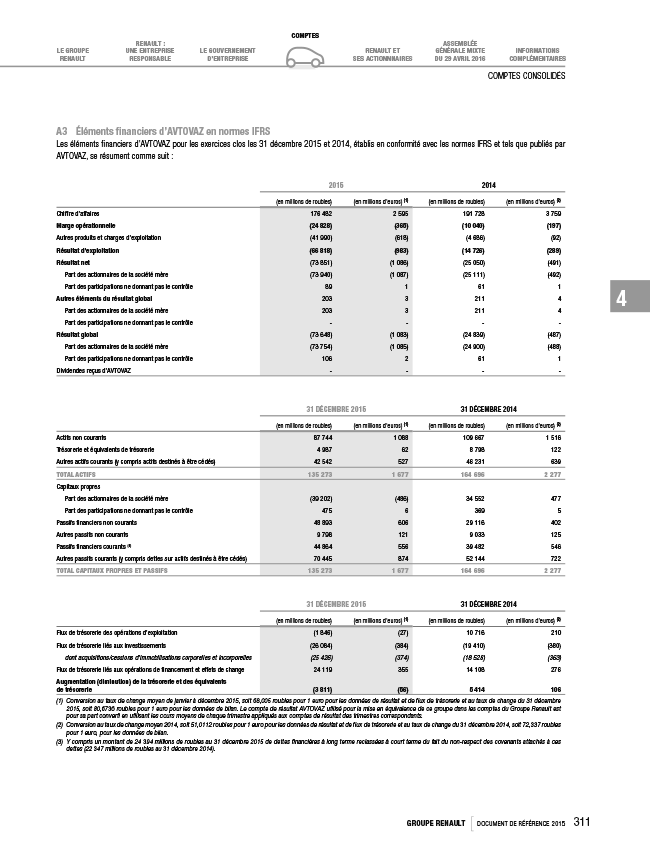
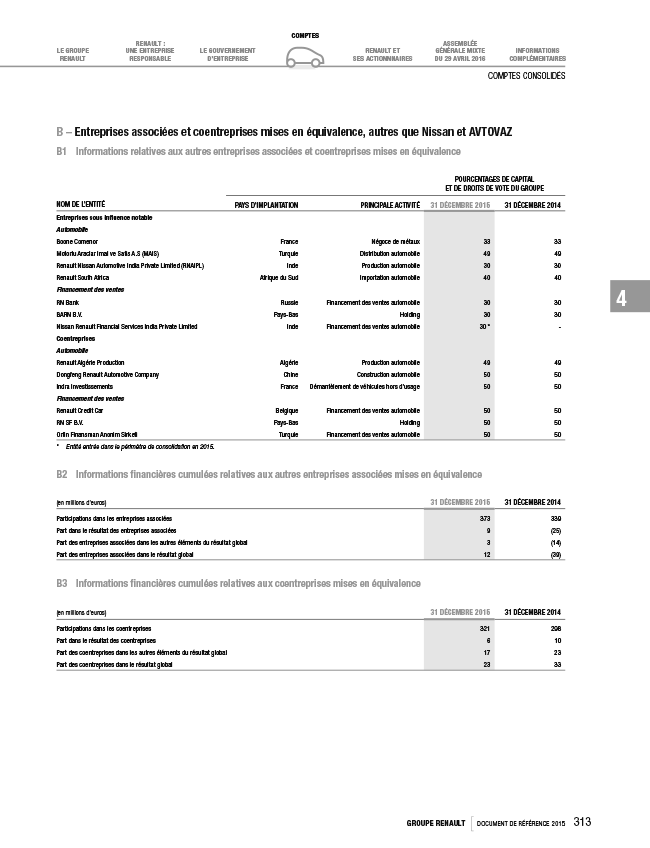
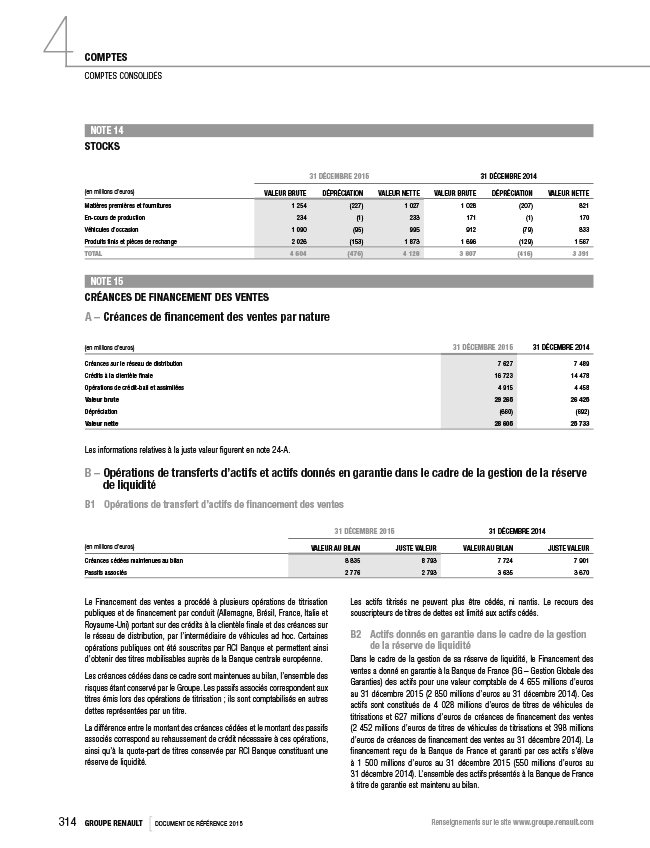
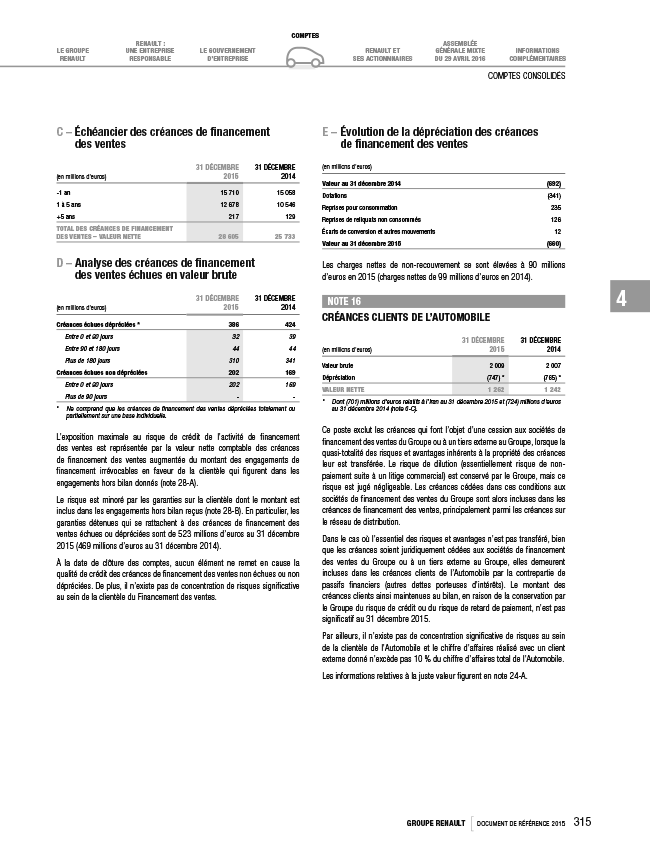
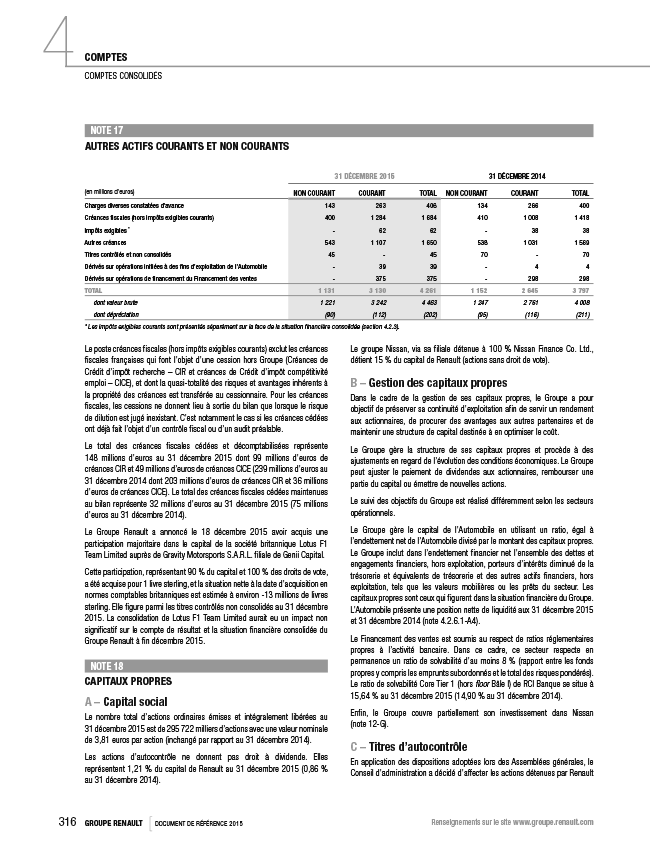
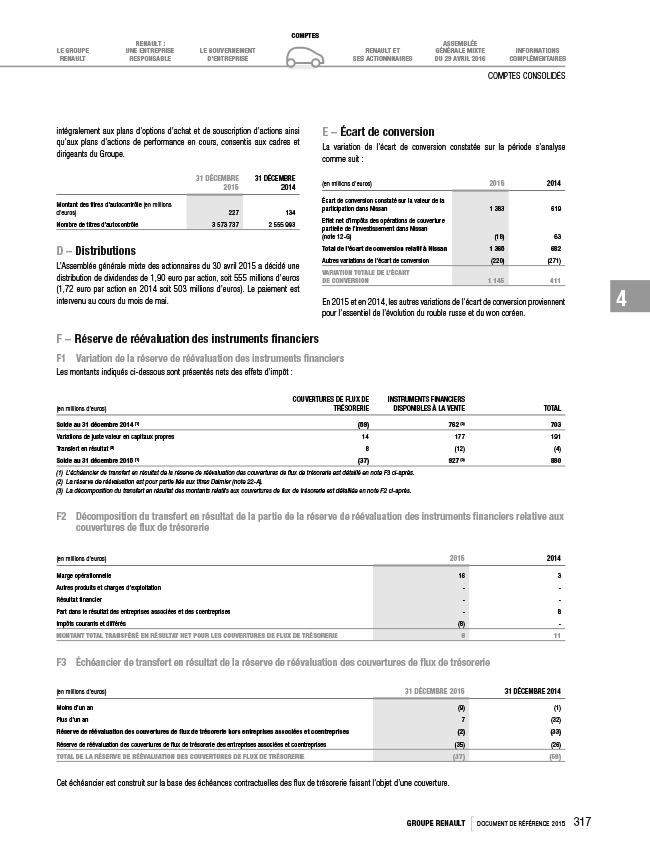
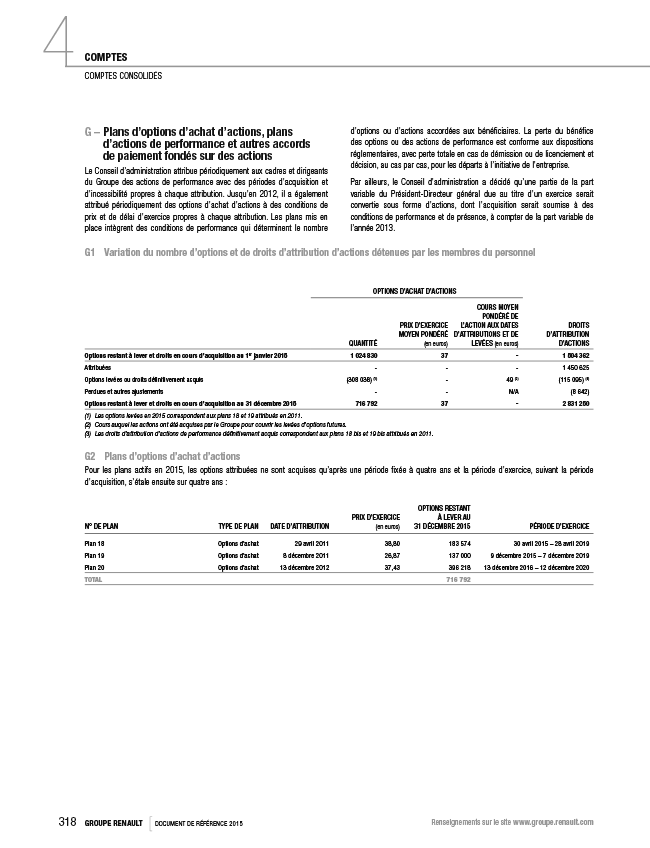
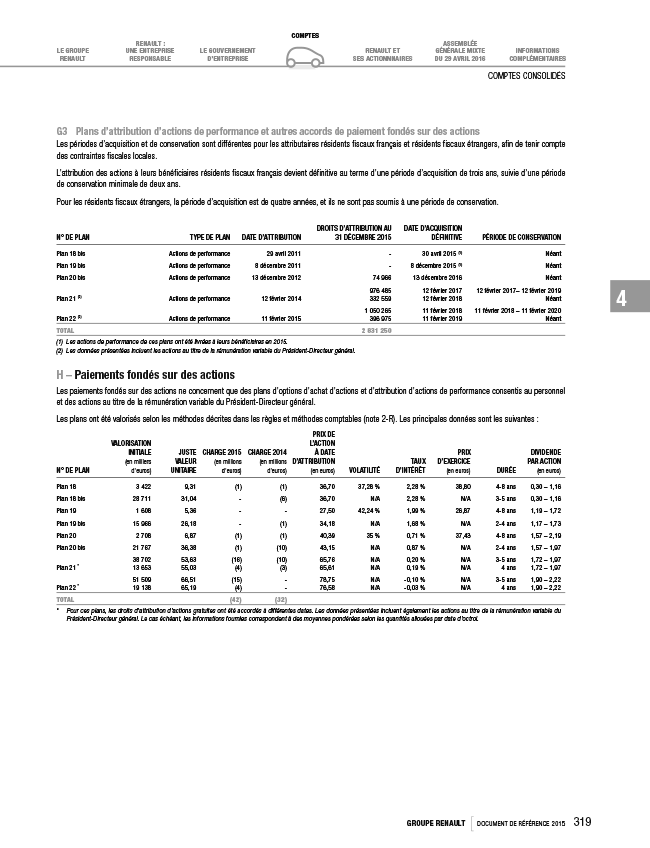
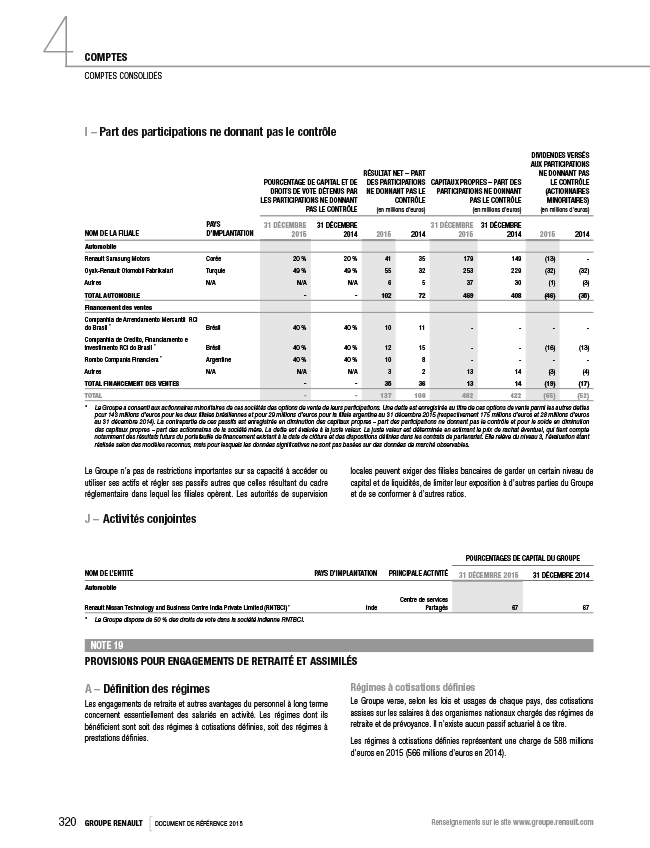
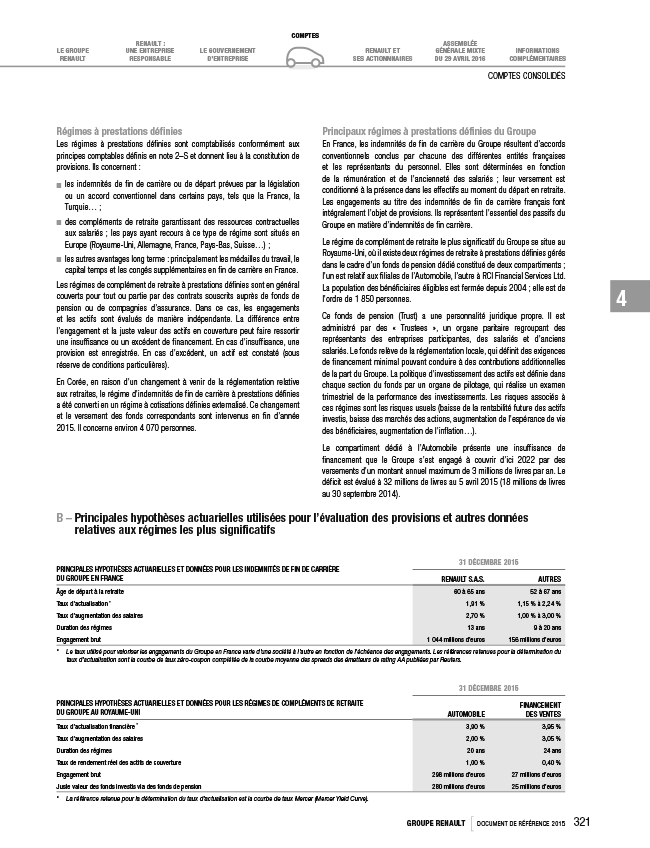
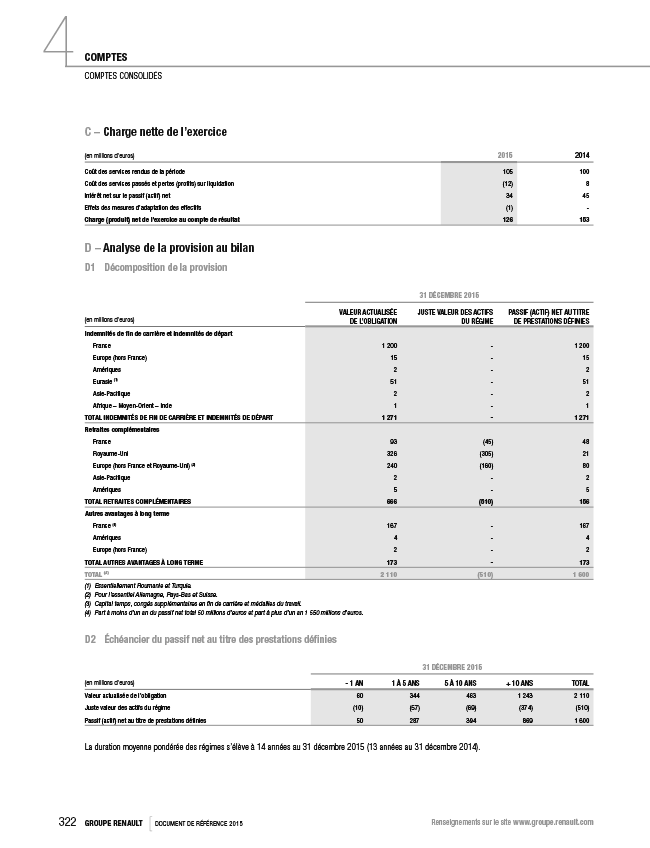
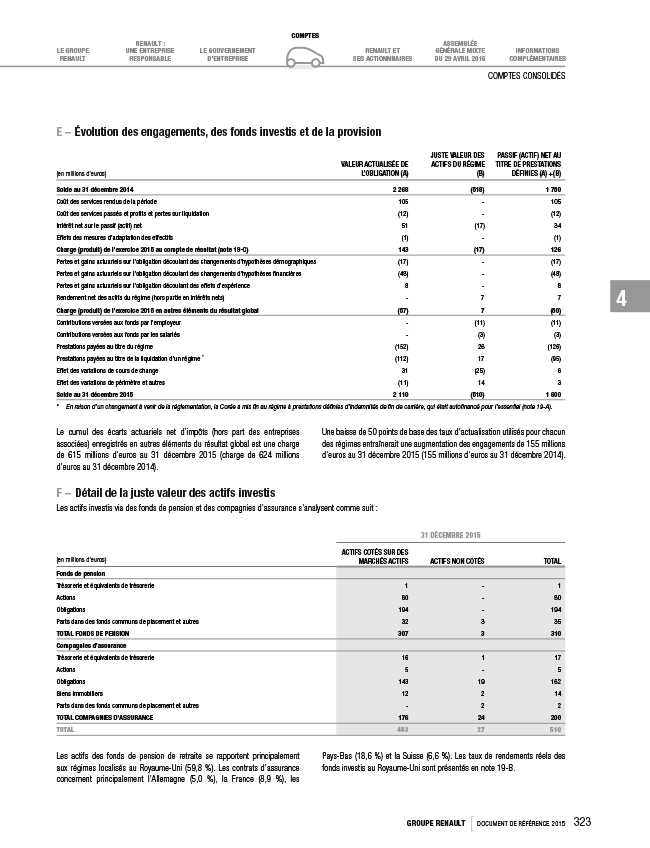
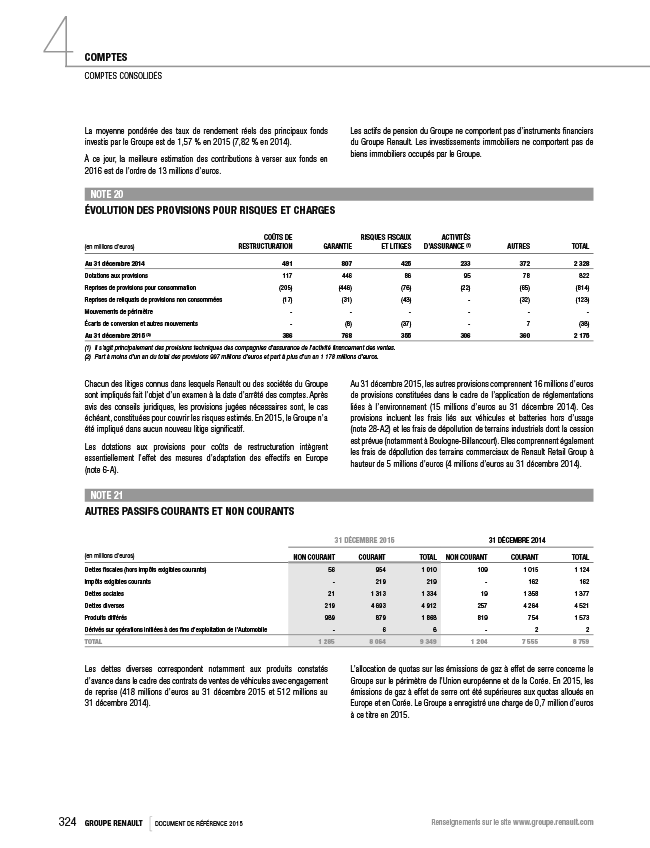
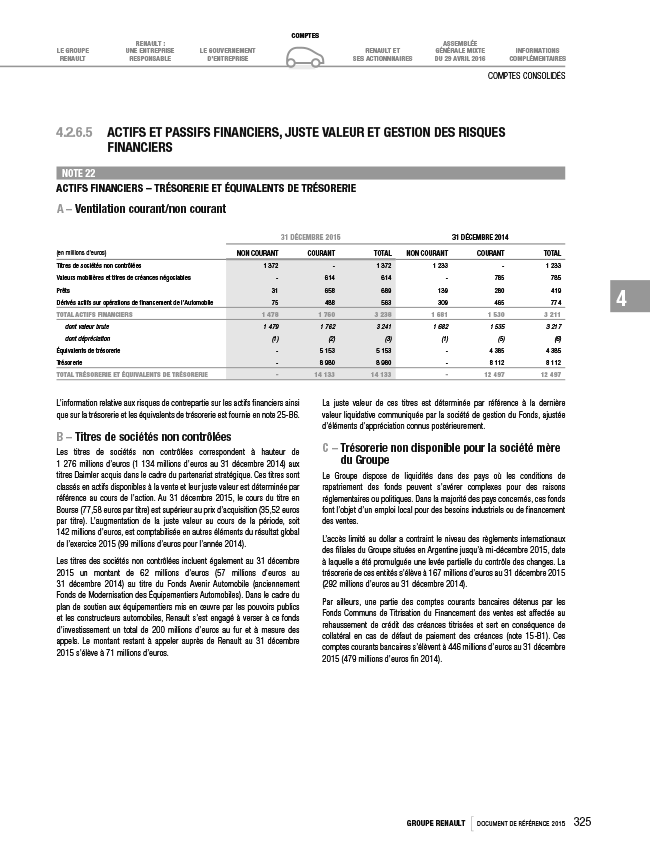
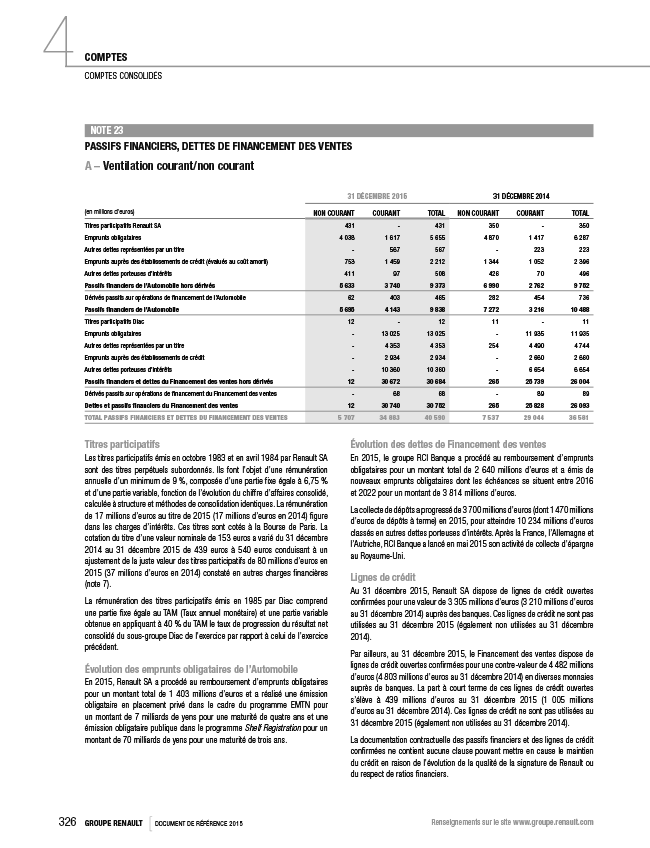
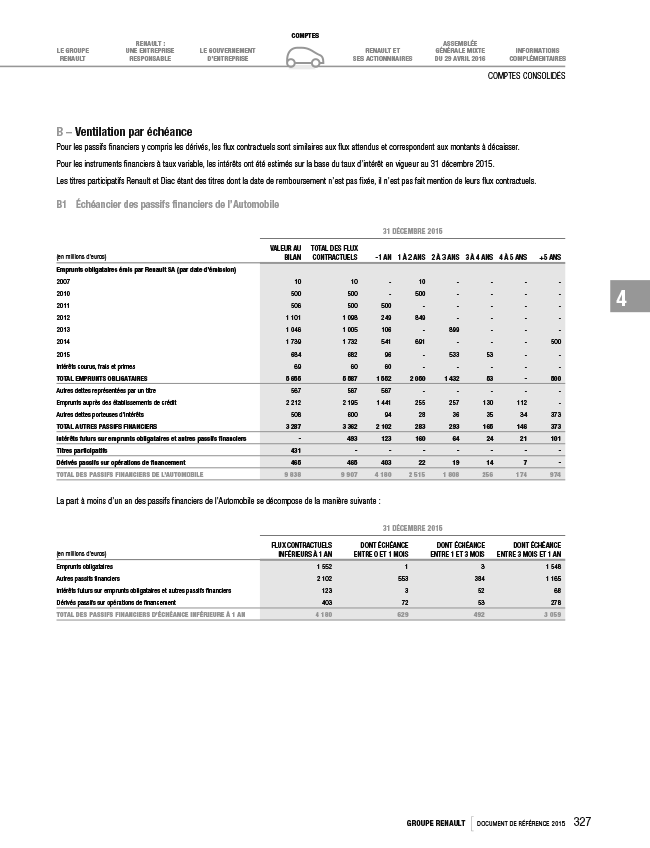
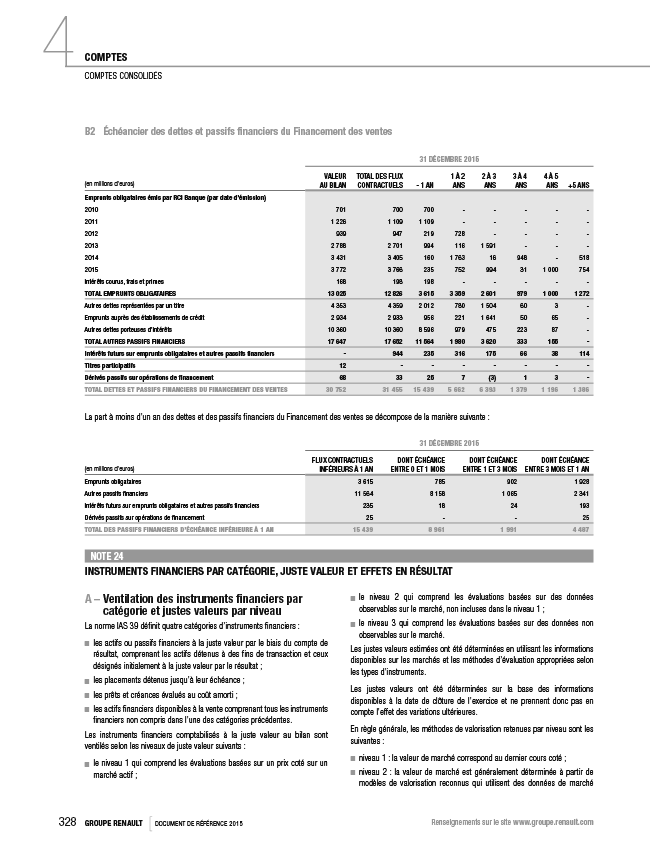
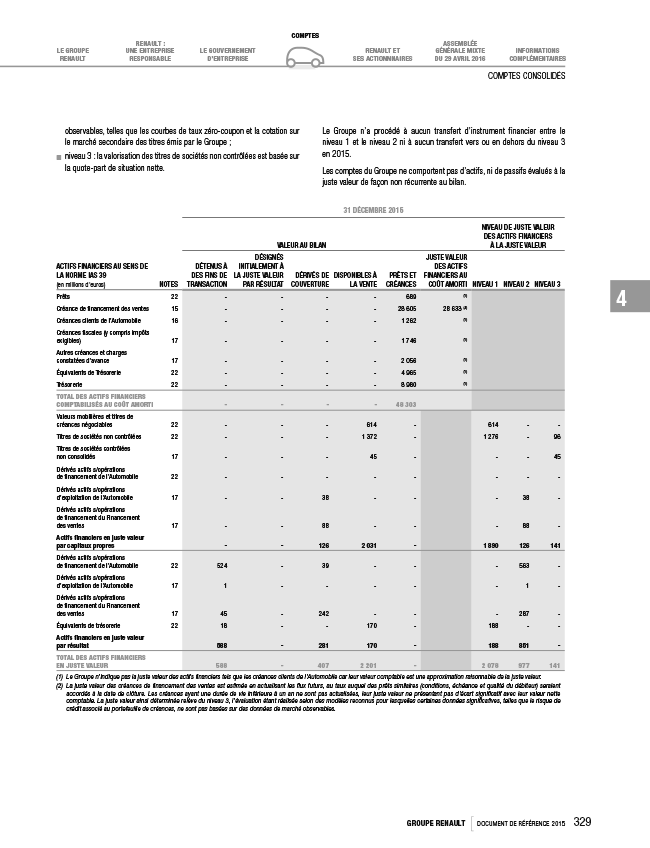
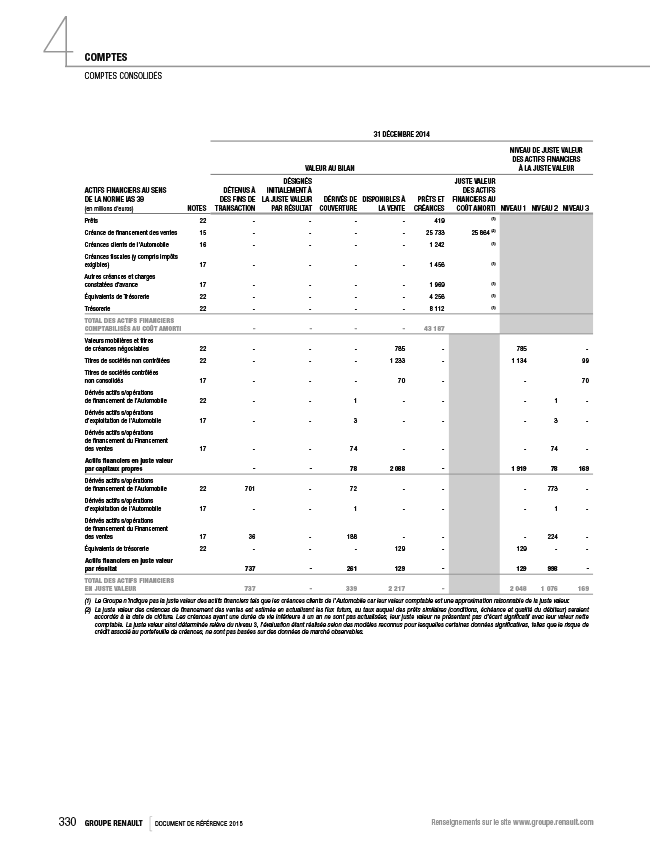
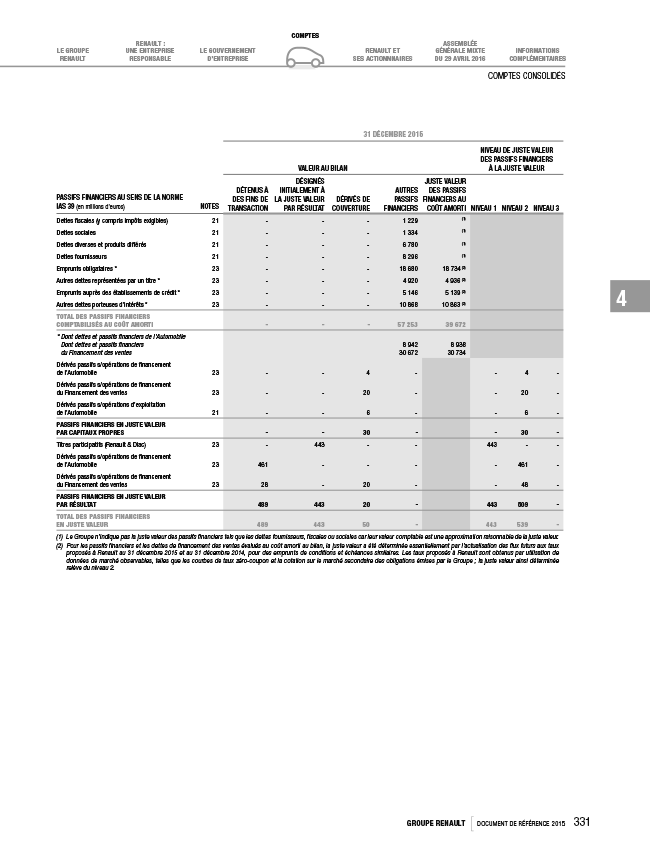
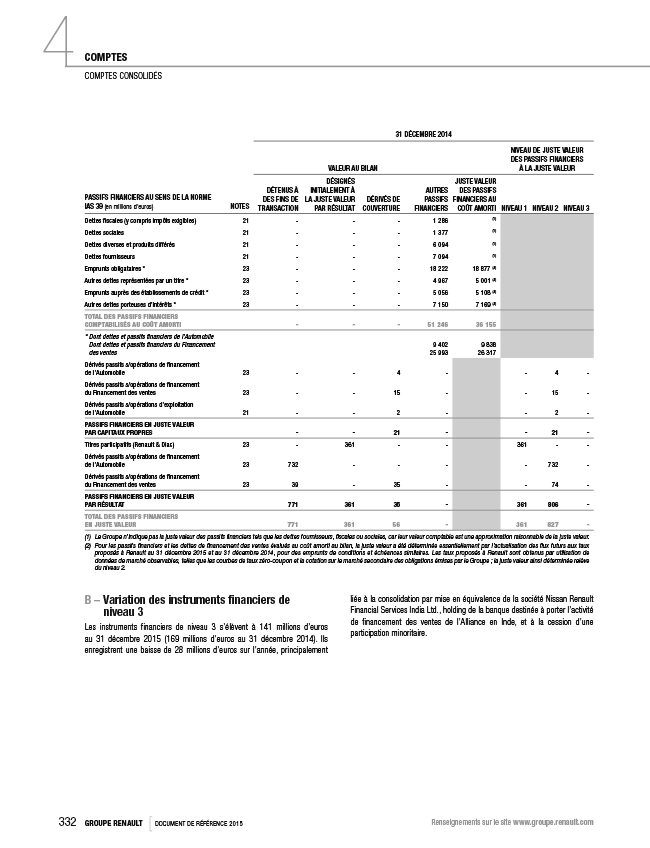
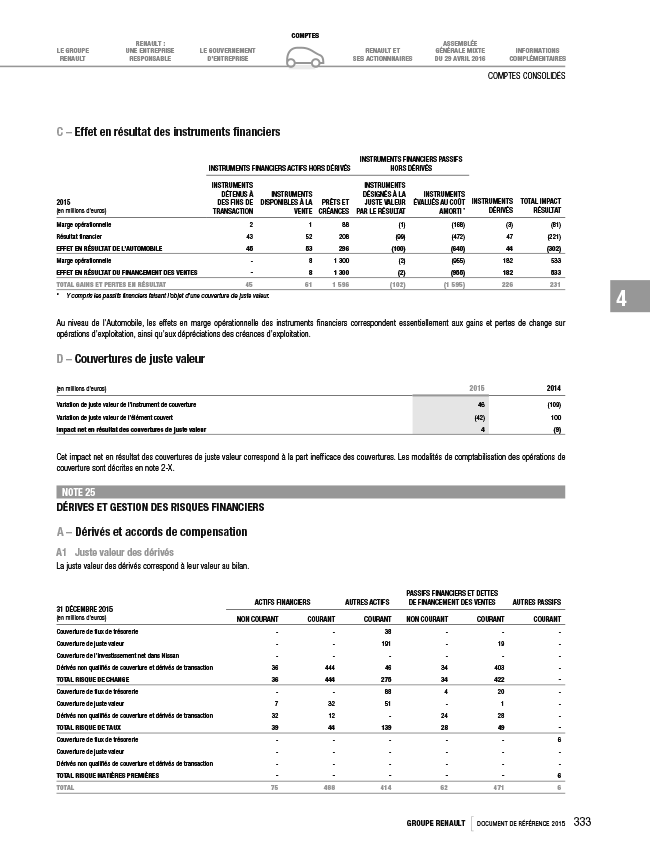
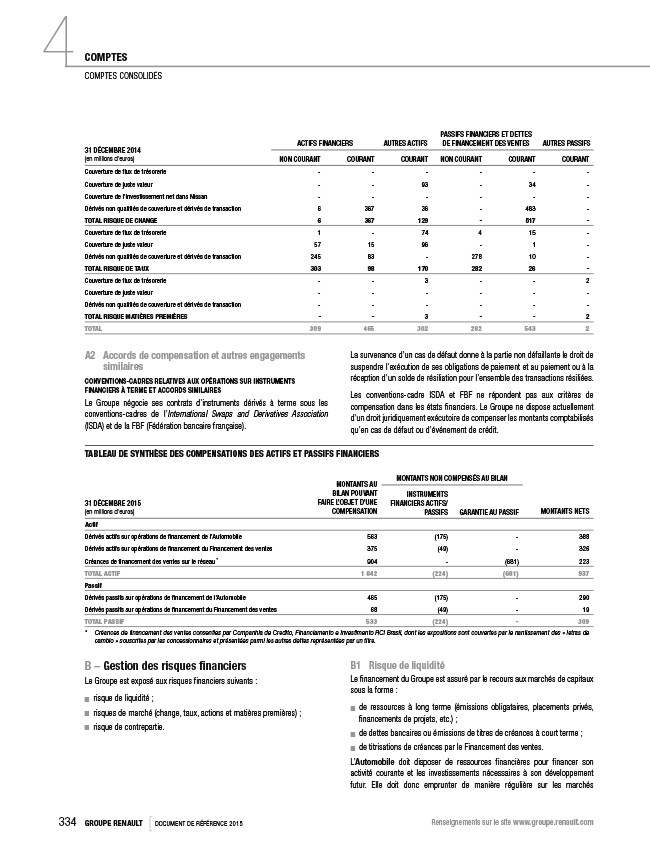
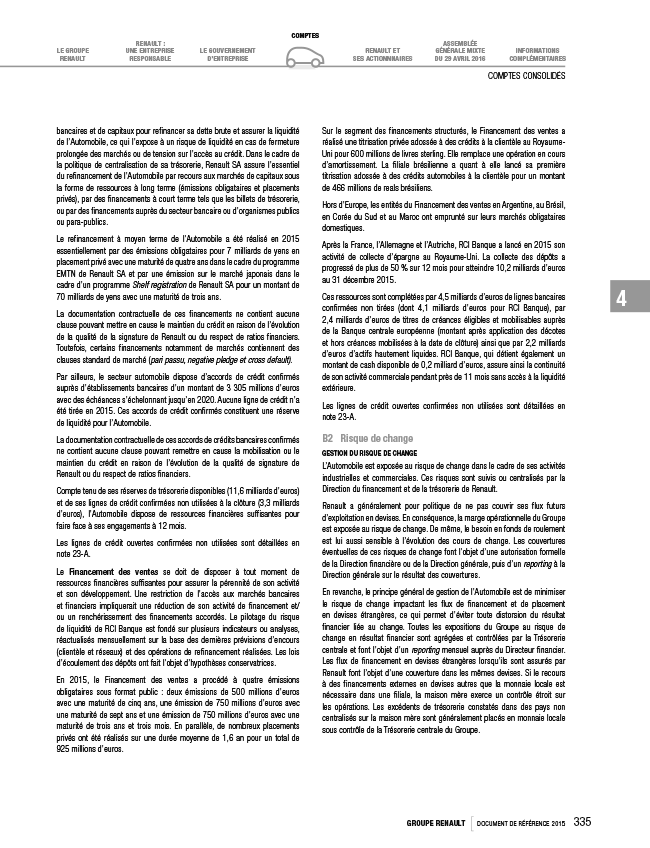
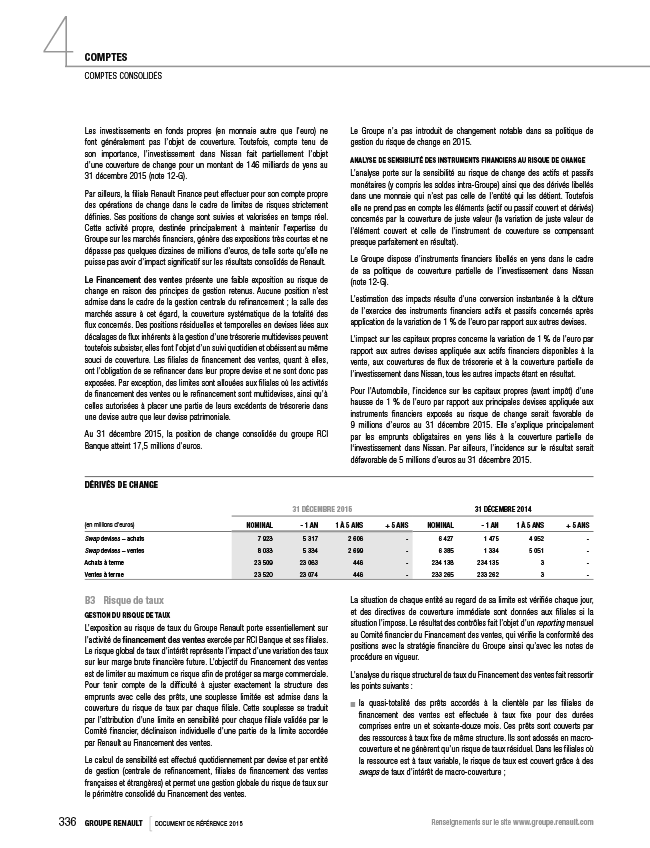
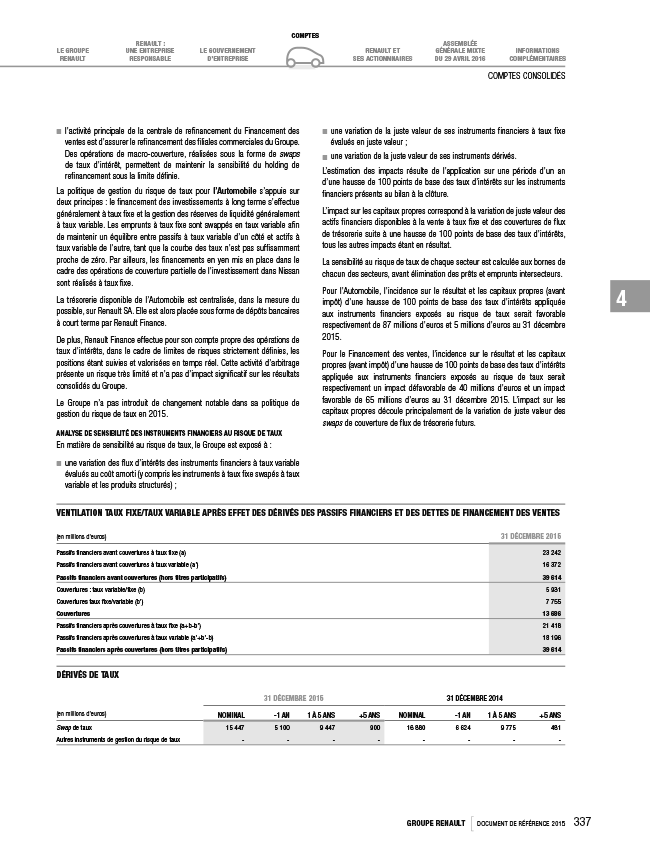
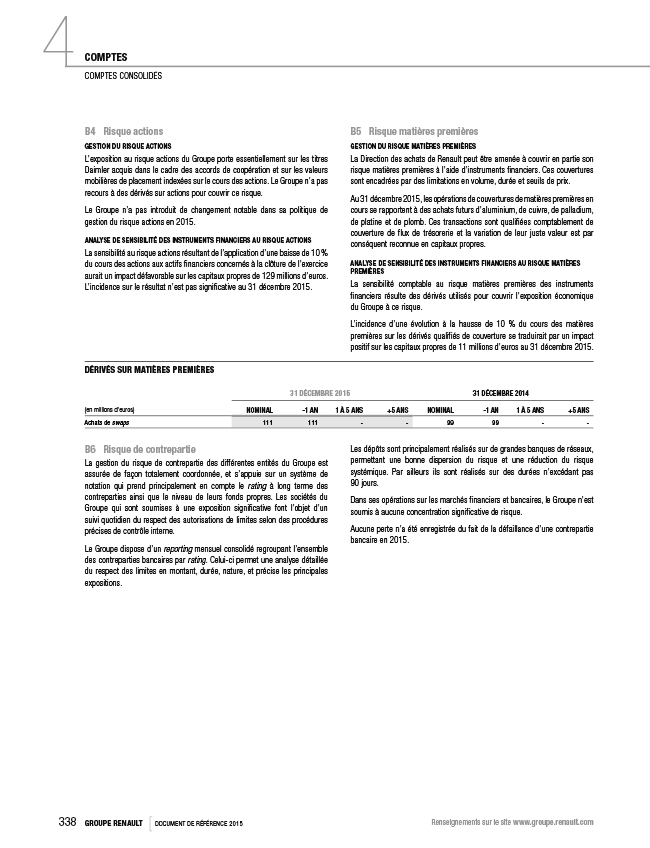
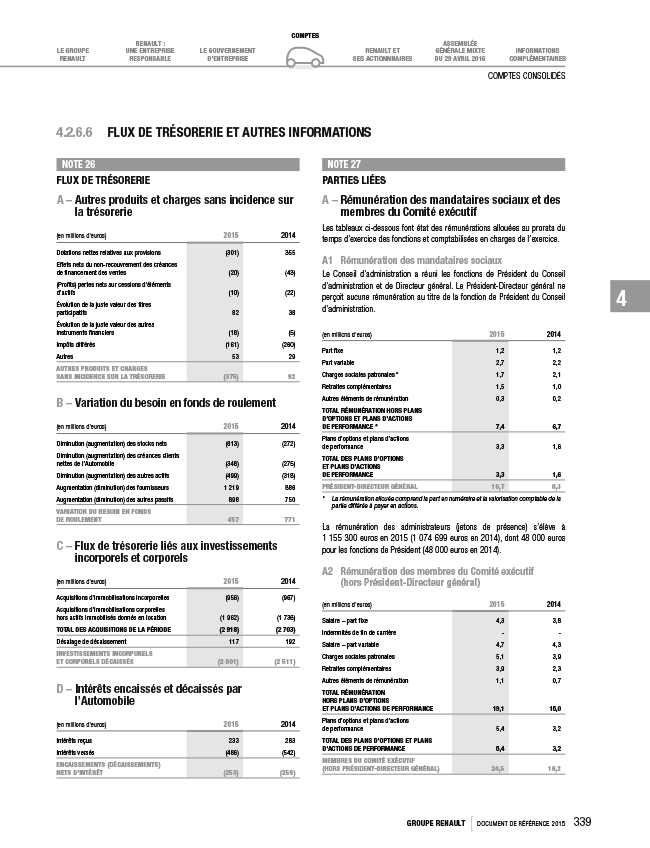
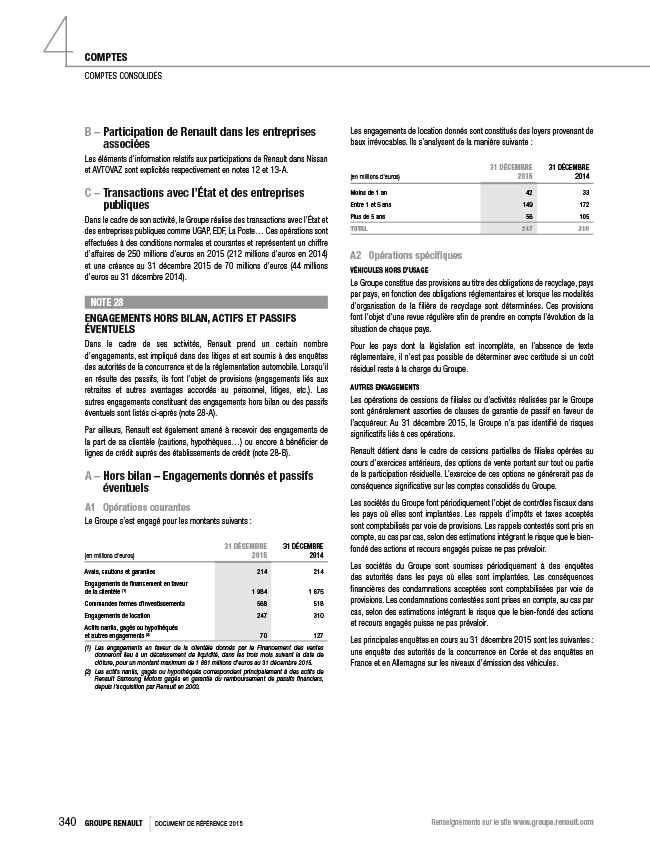
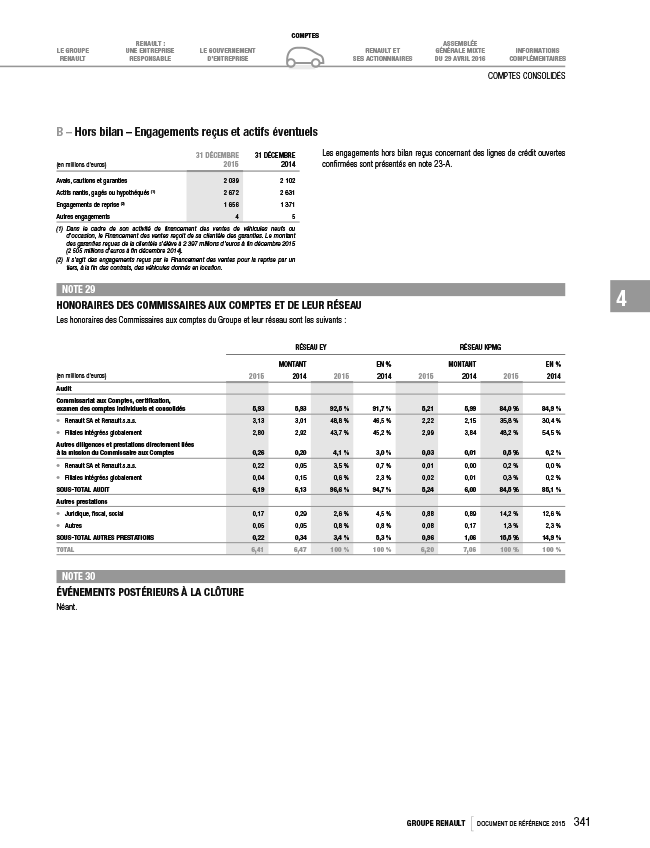
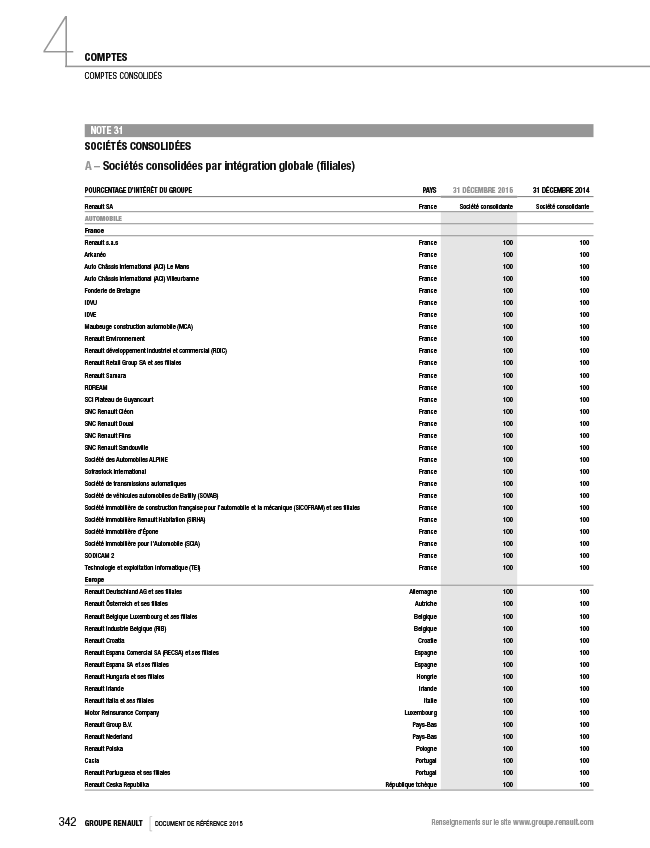
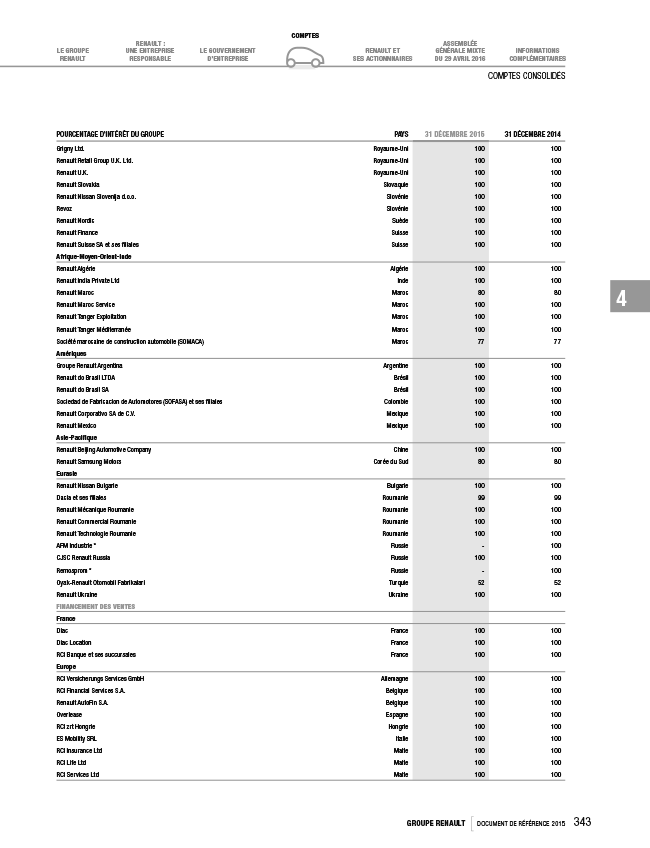
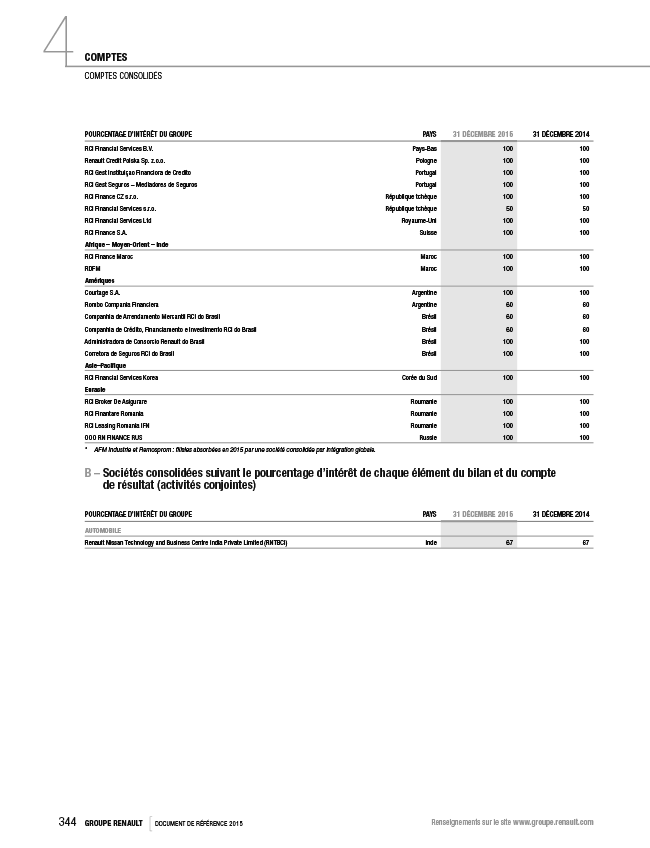
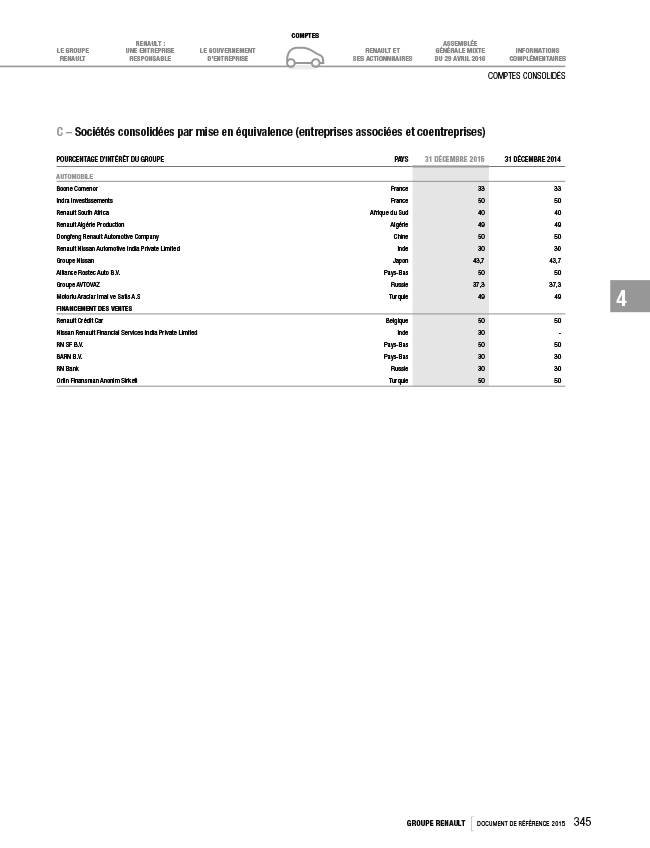
(2) 個別財務諸表
損益計算書
| 2015年度 | 2014年度 | |||
| 百万ユーロ | 億円 | 百万ユーロ | 億円 | |
| 営業費用 | (21) | (26) | (27) | (34) |
| 引当金繰入 | (23) | (29) | (9) | (11) |
| 営業費用、純額 | (44) | (55) | (36) | (45) |
| 投資関連収益 | 790 | 986 | 690 | 861 |
| 投資関連引当金繰入 | 4 | 5 | 36 | 45 |
| 投資関連収益及び費用(注2) | 794 | 991 | 726 | 906 |
| 為替関連収益 | 65 | 81 | 182 | 227 |
| 為替関連費用 | (24) | (30) | (29) | (36) |
| 為替リスク引当金戻入 | (45) | (56) | 3 | 4 |
| 為替関連収益及び費用(注3) | (4) | (5) | 156 | 195 |
| 受取利息及び類似収益 | 8 | 10 | 47 | 59 |
| 支払利息及び類似費用 | (253) | (316) | (311) | (388) |
| 引当金戻入及び費用振替 | 9 | 11 | 73 | 91 |
| 市場性ある有価証券売却費用 | (4) | (5) | (61) | (76) |
| 償却費及び引当金 | (3) | (4) | (5) | (6) |
| その他の財務収益及び費用(注4) | (243) | (303) | (257) | (321) |
| 財務収益、純額 | 547 | 682 | 625 | 780 |
| 特別損益項目を除く税引前経常利益 | 503 | 628 | 589 | 735 |
| 法人所得税(注5) | 160 | 200 | 95 | 119 |
| 当期純利益 | 663 | 827 | 684 | 853 |
貸借対照表
| 資 産 | 2015年度 | 2014年度 | ||||||
| 総額 | 減価償却費、償却費及び 引当金 | 純額 | 純額 | |||||
| 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | |
| 資本参加持分 | 7,349 | 9,169 | 7,349 | 9,169 | 6,715 | 8,378 | ||
| その他の持分(注6) | 7,500 | 9,357 | 7,500 | 9,357 | 7,498 | 9,355 | ||
| 子会社及び関連会社に対する前払金(注7) | 11,404 | 14,228 | 4 | 5 | 11,400 | 14,223 | 11,478 | 14,320 |
| 金融資産 | 26,253 | 32,753 | 4 | 5 | 26,249 | 32,748 | 25,691 | 32,052 |
| 固定資産合計 | 26,253 | 32,753 | 4 | 5 | 26,249 | 32,748 | 25,691 | 32,052 |
| 債権(注9) | 516 | 644 | 5 | 6 | 511 | 638 | 421 | 525 |
| 市場性ある有価証券(注8) | 209 | 261 | 1 | 1 | 208 | 260 | 109 | 136 |
| 現金及び現金同等物 | 163 | 203 | 163 | 203 | 38 | 47 | ||
| その他の資産(注9) | 126 | 157 | 126 | 157 | 67 | 84 | ||
| 資産合計 | 27,267 | 34,018 | 10 | 12 | 27,257 | 34,006 | 26,326 | 32,844 |
| 株主資本及び負債 | 2015年度 | 2014年度 | ||
| 百万ユーロ | 億円 | 百万ユーロ | 億円 | |
| 資本金 | 1,127 | 1,406 | 1,127 | 1,406 |
| 資本剰余金 | 4,782 | 5,966 | 4,782 | 5,966 |
| 持分法による評価差額 | 1,533 | 1,913 | 899 | 1,122 |
| 法定・課税標準準備金 | 113 | 141 | 113 | 141 |
| 繰越利益剰余金 | 7,729 | 9,643 | 7,599 | 9,481 |
| 当期純利益 | 663 | 827 | 684 | 853 |
| 株主資本(注10) | 15,947 | 19,895 | 15,204 | 18,969 |
| 永久劣後証券(注11) | 129 | 161 | 129 | 161 |
| リスク・負債引当金(注12) | 233 | 291 | 80 | 100 |
| 社債 | 5,596 | 6,982 | 6,259 | 7,809 |
| 金融機関からの借入 | 991 | 1,236 | 1,109 | 1,384 |
| その他の借入及び金融負債 | 3,632 | 4,531 | 2,678 | 3,341 |
| 借入債務及び金融負債(注13) | 10,219 | 12,749 | 10,046 | 12,533 |
| その他負債(注14) | 664 | 828 | 703 | 877 |
| 繰延収益(注15) | 65 | 81 | 164 | 205 |
| 株主資本及び負債合計 | 27,257 | 34,006 | 26,326 | 32,844 |
キャッシュ・フロー計算書
| 2015年度 | 2014年度 | |||
| 百万 ユーロ | 億円 | 百万 ユーロ | 億円 | |
| キャッシュ・フロー(注19) | 823 | 1,027 | 642 | 801 |
| 必要運転資本の変動 | (137) | (171) | 165 | 206 |
| 営業活動によるキャッシュ・フロー | 686 | 856 | 807 | 1,007 |
| その他の持分の純減少/(増加) | 0 | 0 | (245) | (306) |
| 貸付金の純減少/(増加) | 78 | 97 | (195) | (243) |
| 市場性ある有価証券の純減少/(増加) | (99) | (124) | 36 | 45 |
| 投資活動によるキャッシュ・フロー | (21) | (26) | (404) | (504) |
| 社債発行 | 584 | 729 | 1,689 | 2,107 |
| 社債償還 | (1,404) | (1,752) | (1,676) | (2,091) |
| 利付借入債務の純増加/(減少) | 829 | 1,034 | 123 | 153 |
| 配当金の支払額 | (554) | (691) | (504) | (629) |
| 社債発行費用及び償還プレミアム | (1) | (1) | (7) | (9) |
| 財務活動によるキャッシュ・フロー | (546) | (681) | (375) | (468) |
| 現金及び現金同等物の期首残高 | 33 | 41 | 5 | 6 |
| 現金及び現金同等物の増加/(減少) | 119 | 148 | 28 | 35 |
| 現金及び現金同等物の期末残高 | 152 | 190 | 33 | 41 |
財務諸表に対する注記
1.会計方針
ルノーSAの財務諸表はフランス企業会計基準に関する2014年9月8日付省議決定により承認されたANC(会計基準局(Autorité des Normes Comptables))のレギュレーション2014-03の規定に準拠して作成されている。
貸借対照表及び損益計算書各科目の評価に用いた方法は以下のとおりである。
A-資本参加持分
CNC(国家会計審議会(Conseil National de la Comptabilité))の意見書第34号(1988年7月)が貸借対照表における投資勘定の標準的な評価方法に代わる方法として認めるところに従い、ルノーSAは単独支配子会社への投資に持分法を適用することを選択している。
・ 当該方法はルノー・グループの財務諸表に完全に連結するすべての会社に適用される。
・ これらの会社の自己資本は、連結財務諸表において使用される会計原則に基づき決定される。これは評価方法であり、連結グループ会社間の内部取引の消去は考慮しない。
・ 子会社の評価にあたっても、その会社の保有する株式が、ルノー・グループが単独で支配している企業のものである場合は同様の方法で評価する。
・ こうした投資先各社の自己資本評価に伴う子会社株式の持分合計の年間増減額は、損益勘定には算入せず、自己資本の「持分法による評価差額」勘定に計上する。当該差額金は分配したり、損失に充当したりしてはならない。なお、持分法による評価差額がマイナスとなった場合には、包括的減価引当金が収益に対して設定される。
ルノーSAが単独で支配していない会社への資本参加持分は、付随費用を除いた取得価額若しくは帳簿価額のいずれか低い価額で貸借対照表に計上する。帳簿価額は、純資産に対する持分、収益見込み及び販売予測を考慮して評価する。資本参加持分の帳簿価額が総額より低い場合は、引当金が設定される。
B-子会社及び関連会社に対する前払金
関係する会社への貸付金並びに子会社及び関連会社に対する前払金は取得原価で計上し、回収が見込まれないリスクがある場合は減損を計上する。
C-市場性ある有価証券
市場性ある有価証券は、関連費用及び社債については未収金利を除いた取得原価と市場価格のいずれか低い方を帳簿価額とする。
無償株式制度及びストック・オプション制度を目的として保有する自己株式は、市場性ある有価証券として計上している。これらの株式は、株式価値(取得原価又は再割当の日における純資産の価格)と受益者によるオプションの行使価格との差額に相当する費用引当金の対象となる。したがって、オプションの行使価格が取得原価より低い場合に対象となるものである。
特定のプランに割り当てられない自己株式も市場性ある有価証券として計上している。株価が帳簿価額を下回った場合、減損として計上する。
D-借入コスト及び起債費用
社債発行費用などの借入コスト、及び社債償還プレミアムなど、「その他の資産」は、該当期間にわたって定額法で償却される。
E-外貨建債権・債務の換算
外貨建債権・債務は以下の要領で換算する。
・ 外貨建債権・債務はすべて年度末の為替レートで換算する。
・ 取引日と12月31日との間に生じる換算差額は、資産の「その他の資産」と負債の「繰延収益」(為替換算調整勘定)に計上する。
・ 通貨(デリバティブを含む)ごとに外国為替持高を確定後、未実現為替関連費用リスクに対する引当金が設定される。
F-リスク・負債引当金
リスク・負債引当金はCRC規則第2000-06号に従って定義し、期末現在に存在する、将来発生する可能性の高い債務について設定するものである。一方、偶発債務は、財務諸表作成日現在で将来発生する可能性が高くなく確定もしていない債務、又は発生の可能性の高い債務で、確実な見積りのできないものである。偶発債務には引当金は設定されないが、オフバランス約定債務については場合に応じて報告することになっている。
G-デリバティブ
ヘッジとして指定されているデリバティブ商品の損益は、ヘッジ対象項目に関連する収益及び費用と同様の方法で損益計算書に計上する。
ヘッジとしての指定を受けていないデリバティブ商品はそれぞれの決算日に公正価値へ調整し、未実現損失は損益計算書で認識され、未実現利益は損益計算書で認識されない。
先物為替予約契約の公正価値は相場に基づいて決定する。通貨スワップの公正価値は、決算日の市場レート(為替及び金利レート)をもとに将来のキャッシュ・フローを割り引いて決定する。金利デリバティブの公正価値は、未決済契約についてルノー・グループが決算日に受取る(又は支払う)ことになる金額に、期末時点の相場を勘案して決定される。デリバティブの市場価値は貸借対照表に認識されることはない。
H-特別損益項目、純額
特別損益は会社の通常業務とは明らかに異なる事象や取引から生じた収益及び損失であり、頻繁に又は定期的に発生するものではないと考えられる。
2.投資関連収益及び費用
詳細は以下のとおりである。
| (単位:百万ユーロ) | 2015年度 | 2014年度 |
| 日産自動車からの受取配当金 | 547 | 432 |
| ダイムラーからの受取配当金 | 40 | 37 |
| その他の受取配当金 | 75 | 80 |
| 貸付金に係る受取利息 | 128 | 141 |
| 子会社及び関連会社に係る引当金の繰入・戻入 | 4 | 36 |
| 合計 | 794 | 726 |
貸付金に係る受取利息はすべてルノー・グループの子会社からのものである。
3.為替関連収益及び費用
為替関連純費用は主として、ルノーSAが行っている円建の為替運用に係るものである。この運用はルノーSAの個別の財務諸表においては日産の純資産に対するヘッジの一環に分類されず、損益計算書の財務収益及び費用に計上されている。
2015年度の為替関連収益及び費用41百万ユーロの内訳は以下のとおりである。
・ 2012年6月29日発行の社債(額面価額100億円)を償還し、29百万ユーロの為替関連収益が発生した。
・ 2013年6月12日発行の社債(額面価額380億円)を償還し、18百万ユーロの為替関連収益が発生した。
・ 2013年4月11日発行の社債(額面価額7,500億人民元)に関連するスワップを償還し、8百万ユーロの為替関連収益が発生した。
・ 2013年11月28日発行の社債(額面価額496億円)を償還し、17百万ユーロの為替関連費用が発生した。
・ ルノー・ファイナンスからの5,000億人民元の借入により3百万ユーロの為替関連収益が発生した。
2014年度の為替関連収益及び費用には153百万ユーロの純利益が含まれている。
4.その他の財務収益及び費用
2015年度はその他の財務収益及び費用は差引243百万ユーロの純損失計上となった(2014年度は257百万ユーロの損失計上)。これは主に、ルノーのスワップ後の借入に係る支払純利息253百万ユーロ、及び自己株式に係る減損戻入計上の8百万ユーロによるものである。
支払利息及び類似の費用の内訳は以下のとおりである。
| (単位:百万ユーロ) | 2015年度 | 2014年度 |
| スワップ後の社債に係る未払利息、純額* | (186) | (236) |
| スワップ後の金融機関借入に係る未払利息、純額 | (22) | (24) |
| 子会社借入の終了に係る未払利息 | 0 | (2) |
| 永久劣後証券に係る未払利息 | (17) | (17) |
| その他の財務費用 | (2) | (2) |
| その他(自己株式及びブローカー手数料) | (26) | (30) |
| 合計 | (253) | (311) |
* 社債に係る純利息の内訳は、未払利息及び支払利息246百万ユーロ(2014年度は368百万ユーロ)、並びにスワップに係る未収利息及び受取利息60百万ユーロ(2014年度は132百万ユーロ)である。
2015年度の受取利息及び支払利息186百万ユーロの主な内訳は以下のとおりである。
・ 2013年9月19日発行の社債に係る32百万ユーロ
・ 2010年3月22日発行の社債に係る28百万ユーロ
・ 2012年9月18日発行の社債に係る28百万ユーロ
・ 2011年5月25日発行の社債に係る23百万ユーロ
・ 2014年3月5日発行の社債に係る16百万ユーロ
・ 2012年12月5日発行の社債に係る12百万ユーロ
・ 2010年6月30日発行の社債に係る8百万ユーロ
・ 2010年9月20日発行の社債に係る7百万ユーロ
社債及び金融機関借入のスワップ済み分に係る純利息債権は19百万ユーロであった(支払レッグ80百万ユーロ、受取レッグ61百万ユーロ)。
5.法人所得税
ルノーSAはフランスにおける法人所得税額の決定を国内の連結納税制度によって行うことを同制度の制定時に採択しており、2004年1月1日以降、ルノーSAがフランスで課税されるルノー・グループにはこの制度が適用されている。95%超をルノーSAに保有されるフランスの子会社は、この制度に基づき納付すべき法人所得税をルノーSAに直接支払う。国内連結納税の範囲内の各事業体は、個別に課税されたとした場合の理論上の仮税金費用を計上する。この仕組みにより生じた節税額は、関係する事業体のルノー・グループを代表する会社であるルノーSAの収益として扱われる。ルノーSAには、税務上の欠損金を利用した子会社が黒字転換又は連結納税グループから離脱した場合に、欠損金利用による節税額を当該子会社に対して返済する義務はない。
税務上の欠損金は現在、1百万ユーロに課税所得のうち1百万ユーロを超える額の50%を加えた額までのみ、課税所得額を超えて繰越すことができる。
この規則は以下の場合に適用される。
・ 連結納税グループの利益/損失の決定について
・ 基準に従い、連結納税に含まれる各会社の利益/損失の決定について
税務上の繰越欠損金に関するこれらの規則は、その原因を問わずすべての既存の欠損金に対して適用される。
実際に、これらの規則は、特定の子会社の課税所得の決定に影響を及ぼすが、ルノー・グループ全体の課税所得に対しては直ちに影響はなく、継続して税務上の欠損金116百万ユーロ(2014年度より372百万ユーロ少ない)を計上している。
2014年度改訂フランス財政法第15条において、未払法人所得税額の10.7%の特別貢献税の廃止が延期された。この措置は、2016年12月30日までに終了する会計年度に適用される。この貢献税は以下に対して課せられる。
・ 連結納税グループが支払うべき通常税率又は軽減税率で計算された法人所得税
・ 基準に従い、連結納税グループに含まれる会社がルノーSAに対して支払うべき通常税率又は軽減税率で計算された法人所得税
2015年度の法人所得税は150百万ユーロの収益であり、ルノーSAの子会社がルノーSAとは別に課税されるであろう法人所得税の受取額に対応する。
当年に関連する税金費用の詳細は以下のとおりである。
| (単位:百万ユーロ) | 当期 | 税金 | 純利益 | |||||
| 税引前 利益 | 理論的 課税額 | 相殺 | 課税額 ルノーの 貸方に発生 | 控除額 | 支払額 | 理論上 | 帳簿上 | |
| 通常税率適用の当期利益 | 503 | 503 | 503 | |||||
| 連結納税 | 150 | 150 | ||||||
| 減損 | (2) | (2) | ||||||
| その他 | 12 | 12 | ||||||
| 合 計 | 503 | 160 | 503 | 663 | ||||
ルノーSAの繰延税金は以下のとおりである。
| (単位:百万ユーロ) | 2015年 | 2014年 | 変動額 | |||
| 資産(1) | 負債(2) | 資産(1) | 負債(2) | 資産 | 負債 | |
| 将来減算一時差異 | ||||||
| リスク・負債引当金 | 62 | 50 | 12 | |||
| 将来加算一時差異 | 44 | 43 | 1 | |||
| 税務上損金(又は益金)算入済み で会計上は未処理のもの | 20 | 36 | 51 | 18 | -31 | 18 |
| 合計 | 82 | 80 | 101 | 61 | -19 | 19 |
(1) 将来の税軽減額
(2) 将来の税金費用
6.持分
期中の持分の増減は、以下のとおりである。
| (単位:百万ユーロ) | 期首残高 | 期中変動 | 期末残高 |
| 日産自動車に対する持分 | 6,622 | 6,622 | |
| RNBVに対する持分 | 11 | 11 | |
| ダイムラーに対する持分 | 584 | 584 | |
| その他の持分 | 283 | 283 | |
| 引当金前総額 | 7,500 | 0 | 7,500 |
| 減損 | (2) | 2 | 0 |
| 純合計額 | 7,498 | 2 | 7,500 |
7.子会社及び関連会社に対する前払金
期中の増減は以下のとおりである。
| (単位:百万ユーロ) | 期首残高 | 増加 | 減少 | 期末残高 |
| 未収配当金 | 2 | 2 | ||
| 貸付金 | 11,480 | 1,773 | (1,851) | 11,402 |
| 引当金前総額(1) | 11,482 | 1,773 | (1,851) | 11,404 |
| 減損 | (4) | (4) | ||
| 純合計額 | 11,478 | 1,773 | (1,851) | 11,400 |
| (1) 1年未満に期日が到来する分 | 11,438 | 11,375 | ||
| 1年後以降に期日が到来する分 | 44 | 29 |
貸付金には以下のものが含まれる。
・ ルノー・ファイナンスへの短期投資6,845百万ユーロ(2014年度は6,732百万ユーロ)
・ ルノーs.a.s.への長期貸付金25百万ユーロ(2014年度と同額)
・ ルノー・グループの子会社との間の集中的資金管理契約に伴う短期貸付金4,532百万ユーロ(2014年度は4,725百万ユーロ)
貸付金はすべてルノー・グループの子会社向けである。
8.市場性ある有価証券
市場性ある有価証券には主にルノーSAの自己株式208百万ユーロが含まれている。
自己株式数の変動は以下のとおりである。
| 期首 | オプションの行使及び付与 | 購入 | 他の金融資産への振替 | 減損 (戻入) | 期末残高 | |
| 自己株式数 | 2,555,983 | 423,841 | 1,441,595 | 3,573,737 | ||
| 割り当てられた株式 | 108 | (15) | 114 | 207 | ||
| 割り当てられていない株式 | 1 | 1 | ||||
| 総価額(単位:百万ユーロ) | 109 | (15) | 114 | 208 | ||
| 減損(単位:百万ユーロ) | ||||||
| 合計 | 109 | (15) | 114 | 208 |
9.債権及びその他の資産
主な債権は以下のとおりである。
・ 2012年に導入されたルノーSA及びルノーs.a.s.間の再請求契約に基づく業績連動株式の未請求債権152百万ユーロ(2014年度は55百万ユーロ)
・ 未収税金:
| (単位:百万ユーロ) | 期首残高 | 増加 | 減少 | 期末残高 |
| 未収税金 | ||||
| 預け金:法人所得税 | 0 | 7 | 7 | |
| CIR : 研究税控除 | 296 | 138 | (150) | 284 |
| CICE : 競争的雇用税控除 | 50 | 49 | (48) | 51 |
| その他の未収税金 | 25 | 4 | (7) | 22 |
| 引当金前総額 | 371 | 198 | (205) | 364 |
| 減損 CIR : 研究税控除 | (4) | (3) | 3 | (4) |
| CICE : 競争的雇用税控除 | (1) | (1) | 1 | (1) |
| 合計 | (5) | (4) | 4 | (5) |
| 純合計額 | 366 | 194 | (201) | 359 |
上記の増加は主に、当年度の研究税控除133百万ユーロ及び競争的雇用税控除49百万ユーロの未収金である。
上記の減少は主に、2013年度の負債 CIR(研究税控除)の譲渡148百万ユーロ及び2014年度の負債CICEの譲渡49百万ユーロからなる。
その他の資産の主なものは以下のとおりである。
| (単位:百万ユーロ) | 期首残高 | 増加 | 減少 | 期末残高 |
| その他の資産 | ||||
| 繰延費用 | 22 | (6) | 16 | |
| 償還プレミアム | 5 | (2) | 3 | |
| 未実現損失 | 40 | 107 | (40) | 107 |
| 合計 | 67 | 107 | (48) | 126 |
・ 繰延費用は、種々の貸付に関する最終支払及び起債費用からなる。
・ 主にいくつかの長期社債(5年から7年)の償還プレミアム。
・ 主に円にスワップした社債に係る未実現為替関連費用(引当金より補填される)による為替換算調整勘定。
10.株主資本
株主資本の変動は以下のとおりである。
| (単位:百万ユーロ) | 期首残高 | 2014年度 利益処分 | 配当 | 2015年度 純利益 | その他 | 期末残高 |
| 資本金 | 1,127 | 1,127 | ||||
| 資本剰余金 | 4,782 | 4,782 | ||||
| 持分法による評価差額 | 899 | 634 | 1,533 | |||
| 法定・課税標準準備金 | 113 | 113 | ||||
| 繰越利益剰余金 | 7,599 | 684 | (554) | 7,729 | ||
| 当期純利益 | 684 | (684) | 663 | 663 | ||
| 合 計 | 15,204 | 0 | (554) | 663 | 634 | 15,947 |
2015年12月31日現在、処分不能な準備金額は1,646百万ユーロである。
ルノーSAの株主構成―2015年12月31日現在
| 資本構成 | 議決権 | |||
| 保有株式数 | 資本金に対する% | 株式数 | % | |
| フランス政府 | 58,387,915 | 19.74% | 58,387,915 | 23.56% |
| 従業員 | 8,945,130 | 3.03% | 8,945,130 | 3.61% |
| 自己株式 | 3,573,737 | 1.21% | ||
| 日産 | 44,358,343 | 15.00% | ||
| ダイムラー | 9,167,391 | 3.10% | 9,167,391 | 3.70% |
| その他 | 171,289,768 | 57.92% | 171,289,768 | 69.13% |
| 合 計 | 295,722,284 | 100% | 247,790,204 | 100% |
ルノーSA株式の1株当たり額面金額は3.81ユーロ。
ストック・オプション制度及び業績連動株式付与制度
取締役会は定期的にルノー・グループの幹部社員及びマネジャーに対し、制度ごとに行使価格及び行使期間の異なるストック・オプションを付与している。さらに、業績連動株式制度も付与され、それぞれ権利確定期間及び定められる保有期間を有する。
2015年度中は新たな業績連動株式制度が導入された。すべての制度において、受益者へのオプションや業績連動株式の付与数を決定するうえで勤務成果を条件に加えている。
A-各対象者が保有するストック・オプション及び業績連動株式にかかる権利の数の変動
| ストック・オプション | 業績連動株式にかかる権利 | |||
| オプション数 | 行使価格の加重平均額 (単位:ユーロ) | 付与日及び行使日における 株価の加重平均額 (単位:ユーロ) | ||
| 2015年1月1日現在未行使のオプション及び未確定の権利 | 1,024,830 | 37 | - | 1,504,362 |
| 付与 | - | - | - | 1,450,625 |
| 行使されたオプション又は権利確定がなされた権利 | (308,038)(1) | - | 49(2) | (115,095)(3) |
| 期限切れのオプション及び権利並びにその他の調整 | - | - | N/A | (8,642) |
| 2015年12月31日現在未行使のオプション及び未確定の権利 | 716,792 | 37 | - | 2,831,250 |
(1) 2015年に行使されたストック・オプションは2011年度にプラン18及びプラン19に基づき付与されたものである。
(2) ルノー・グループにより株式が取得された時の価格で、将来のオプションをカバーするものである。
(3) 権利が確定された業績連動株式は2011年度にプラン18 bis及びプラン19 bisに基づき付与されたものである。
B-株式購入オプション
2015年現在の制度については、関連するオプションにかかる権利確定期間は4年間であり、権利行使期間はその後の4年間である。
| 制度 | 制度の種類 | 付与日 | 行使価格 (ユーロ) | 2015年12月31日現在の未行使 オプション残高 | 行使期間 |
| プラン18 | 株式購入オプション | 2011年4月29日 | 38.80 | 183,574 | 自2015年4月30日 至2019年4月28日 |
| プラン19 | 株式購入オプション | 2011年12月8日 | 26.87 | 137,000 | 自2015年12月9日 至2019年12月7日 |
| プラン20 | 株式購入オプション | 2012年12月13日 | 37.43 | 396,218 | 自2016年12月13日 至2020年12月12日 |
| 合計 | 716,792 | ||||
C-2015年度に進行中の業績連動株式制度
権利確定期間及び最低保有期間は、各国の税制を考慮するため、受益者が税法上のフランス居住者か又はその他の国の居住者かによって異なる。
税法上のフランス居住者に付与される業績連動株式における権利確定期間は3年で、最低保有期間はその後の2年である。
税法上のフランス非居住者については、権利確定期間は4年間で、最低保有期間はない。
| 制度 | 制度の種類 | 付与日 | 2015年12月31日時点で付与された株式の権利 | 権利確定日 | 保有期間 |
| プラン18 bis | 業績連動株式 | 2011年4月29日 | - | 2015年4月30日(1) | 無し |
| プラン19 bis | 業績連動株式 | 2011年12月8日 | - | 2015年12月8日(1) | 無し |
| プラン20 bis | 業績連動株式 | 2012年12月13日 | 74,966 | 2016年12月13日 | 無し |
| プラン21(2) | 業績連動株式 | 2014年2月12日 | 976,485 332,559 | 2017年2月12日 2018年2月12日 | 2017年2月12日-2019年2月12日 無し |
| プラン22(2) | 業績連動株式 | 2015年2月11日 | 1,050,265 396,975 | 2018年2月11日 2019年2月11日 | 2018年2月11日-2020年2月11日 無し |
| 合計 | 2,831,250 | ||||
(1) これらのプランに関連する業績連動株式は、2015年度に受益者に発行された。
(2) CEOの業績関連報酬の一部として付与された株式を含む。
11.永久劣後証券
ルノーSAが1983年10月及び1984年4月に発行した永久劣後証券は、ルノーSAの任意で割増償還することができる。これらの証券に係る最低の年分配率は年9%で、固定部分6.75%と、同一の連結体制及び方法により計算された連結売上高に基づく変動部分2.25%(最低)からなる。
2015年12月31日現在、797,659株の永久劣後証券が市場に残っており、全体では未払利息を含めて129百万ユーロとなる。これらの永久劣後証券はパリ証券取引所の上場株であり、2015年12月31日の現在の市場価格は、額面153ユーロに対し539.95ユーロであった(2014年12月31日現在は438.90ユーロ)。
2015年度の永久劣後証券の収益分配額は17百万ユーロ(2014年度は17百万ユーロ)で、支払利息及び類似費用に計上している。
12.リスク・負債引当金
リスク・負債引当金の内訳は、以下のとおりである。
| (単位:百万ユーロ) | 2014年 | 繰入 | 戻入 | 2015年 |
| 為替関連費用 | 0 | 45 | 45 | |
| 費用引当金(1) | 72 | 115 | (5) | 182 |
| その他のリスク引当金(2) | 8 | (2) | 6 | |
| 合計 | 80 | 160 | (7) | 233 |
| 短期(1年未満) | 0 | 45 | ||
| 長期(1年以上) | 80 | 188 |
(1) 無償株式の割当が決定された後、2015年12月31日現在において182百万ユーロの引当金が計上された(2014年12月31日現在は72百万ユーロ)。ルノーSA及びルノーs.a.s.間で導入された再請求契約に基づき、この引当金の152百万ユーロの株式は、子会社であるルノーs.a.s.に対する未請求債権とみなされている(2014年度は55百万ユーロ)。
(2) その他の引当金は主に投資関連のリスク引当金である。
全般に、ルノーSAが関与している既知の訴訟については、期末に調査検討を行い、法律・税務顧問の意見に基づき、リスクの見積額を補填するために適宜必要と判断される引当金を設定している。
13.借入債務及び金融負債
A.社債
2015年12月31日現在の社債残高は、5,596百万ユーロ(2014年12月31日現在は6,259百万ユーロ)である。
2015年度の主な変動は以下のとおりである。
・ 2015年7月2日、4年社債、額面総額70億円、固定利率0.90%を発行
・ 2015年11月26日、3年社債、額面総額500億円、固定利率0.75%を発行
・ 2015年11月26日、3年社債、額面総額130億円、固定利率0.75%を発行(1.115%の固定金利でユーロにスワップ済み)
・ 2015年11月26日、3年社債、額面総額70億円、固定利率0.75%を発行
・ 2013年6月12日付2年社債、総額380億円、固定利率1.92%を償還
・ 2012年6月29日付3年社債、総額100億円、固定利率3.3%を償還
・ 2010年6月30日付5年社債、総額400百万ユーロ、固定利率5.625%(3ヶ月Euribor+3.875%の変動金利でスワップ済み)を償還
・ 2010年9月20日付4年9ヶ月社債、総額250百万ユーロ、固定利率5.625%を償還
・ 2013年11月28日付2年社債、総額496億円、固定利率1.37%を償還
償還期限による内訳
| (単位:百万ユーロ) | 2015年12月31日現在 | ||||||
| 合計 | 1年以内 | 1年超2年以内 | 2年超3年以内 | 3年超4年以内 | 4年超5年以内 | 5年超 | |
| 額面 | 5,536 | 1,496 | 2,053 | 1,434 | 53 | 0 | 500 |
| 未払利息 | 60 | 60 | |||||
| 合計 | 5,596 | 1,556 | 2,053 | 1,434 | 53 | 0 | 500 |
| (単位:百万ユーロ) | 2014年12月31日現在 | ||||||
| 合計 | 1年以内 | 1年超2年以内 | 2年超3年以内 | 3年超4年以内 | 4年超5年以内 | 5年超 | |
| 額面 | 6,191 | 1,310 | 1,489 | 1,992 | 900 | 0 | 500 |
| 未払利息 | 68 | 68 | |||||
| 合計 | 6,259 | 1,378 | 1,489 | 1,992 | 900 | 0 | 500 |
通貨による内訳
| (単位:百万ユーロ) | 2015年12月31日現在 | 2014年12月31日現在 | ||
| デリバティブの 影響考慮前 | デリバティブの 影響考慮後 | デリバティブの 影響考慮前 | デリバティブの 影響考慮後 | |
| ユーロ | 3,567 | 4,356 | 4,225 | 4,907 |
| 円 | 1,861 | 1,169 | 1,879 | 1,286 |
| 人民元 | 168 | 71 | 155 | 66 |
| 合計 | 5,596 | 5,596 | 6,259 | 6,259 |
金利の種類による内訳
| (単位:百万ユーロ) | 2015年12月31日現在 | 2014年12月31日現在 |
| デリバティブの 影響考慮後 | デリバティブの 影響考慮後 | |
| 固定金利 | 4,713 | 4,662 |
| 変動金利 | 883 | 1,597 |
| 合計 | 5,596 | 6,259 |
B.金融機関からの借入債務
金融機関からの借入債務は2015年12月31日現在で991百万ユーロ(2014年12月31日現在で1,109百万ユーロ)あり、大部分が貸付市場での借入契約である。
2015年度の主な社債の変動は以下のとおりである。
・ 2015年6月19日、7年社債、額面総額42百万ユーロ、3ヶ月Euribor+120bpの変動利率を償還
・ 2015年8月10日、3年社債、額面総額50百万ユーロ、3ヶ月Euribor+285bpの変動利率を償還
・ 2015年11月23日、3年社債、額面総額25百万ユーロ、固定利率3.15%( Eoniaレート+300.3bpでスワップ済み)を償還
期日までの残存期間による内訳
| (単位:百万ユーロ) | 2015年12月31日現在 | ||||||
| 合計 | 1年以内 | 1年超2年以内 | 2年超3年以内 | 3年超4年以内 | 4年超5年以内 | 5年超 | |
| 額面 | 981 | 375 | 211 | 217 | 83 | 95 | 0 |
| 未払利息 | 10 | 10 | |||||
| 合計 | 991 | 385 | 211 | 217 | 83 | 95 | 0 |
| (単位:百万ユーロ) | 2014年12月31日現在 | ||||||
| 合計 | 1年以内 | 1年超2年以内 | 2年超3年以内 | 3年超4年以内 | 4年超5年以内 | 5年超 | |
| 額面 | 1,098 | 127 | 292 | 137 | 141 | 306 | 95 |
| 未払利息 | 11 | 11 | |||||
| 合計 | 1,109 | 138 | 292 | 137 | 141 | 306 | 95 |
通貨による内訳
| (単位:百万ユーロ) | 2015年12月31日現在 | 2014年12月31日現在 | ||
| デリバティブの 影響考慮前 | デリバティブの 影響考慮後 | デリバティブの 影響考慮前 | デリバティブの 影響考慮後 | |
| ユーロ | 991 | 991 | 1,109 | 1,109 |
| その他の通貨 | ||||
| 合計 | 991 | 991 | 1,109 | 1,109 |
金利の種類による内訳
| (単位:百万ユーロ) | 2015年12月31日現在 デリバティブの 影響考慮後 | 2014年12月31日現在 デリバティブの 影響考慮後 |
| 固定金利 | 126 | 99 |
| 変動金利 | 865 | 1,010 |
| 合計 | 991 | 1,109 |
期日までが1年以内の金融機関借入には当座借越10百万ユーロも含まれている。
C.その他の借入債務及び金融負債
その他の借入及び金融負債は2015年12月31日現在で3,632百万ユーロ(2014年度は2,678百万ユーロ)あり、概ね以下のような構成になっている。
・ 余剰資金のあるルノー・グループ子会社からの借入
・ トレジャリーノート(米財務省中期証券)567百万ユーロ
いずれの借入及び金融負債も無担保である。
D.流動性リスク
自動車部門は、日常の運転資金と将来に向けての投資を支える潤沢な資金源を必要としており、常時、銀行借入や資本市場での調達により、借入のリファイナンスを行っている。したがって、市場休止や与信枠の縮小といった事態においては流動性リスクに晒されることになる。ルノーSAは、集中的資金管理政策の一環として、自動車部門へのリファイナンスの大部分を資本市場の長期資金(社債や私募債の発行)、銀行融資又はトレジャリーノート(米国財務省中期証券)などの短期資金により賄っている。
また、ルノーSAは、金融機関との与信契約を確認している(注18)。
これらの資金調達に関する契約文書及び与信契約には、ルノーの信用格付け又は財務指標コンプライアンスに変動があった場合に借入枠に悪影響を及ぼしうる条項は含まれない。
利用可能なキャッシュリザーブや年度末において未使用の契約済み与信枠があり、且つ、短期融資の更新も見込まれることを考慮すれば、ルノーSAとしては1年以上にわたりその義務を果たしていくのに十分な資金源を有している。
14.その他負債
その他負債の変動は以下のとおりである。
| (単位:百万ユーロ) | 2015年 | 2014年 | 2015年/2014年変動額 |
| 税金負債 | 657 | 696 | -39 |
| その他の資産に関連する負債 | 5 | 5 | 0 |
| その他の負債 | 2 | 2 | 0 |
| 合計 | 664 | 703 | -39 |
税金負債の39百万ユーロの変動は、子会社に対する税金負債の増加によるものであり、その内訳は、CICEに基づいて支払期限の到来した47百万ユーロ、CIRに基づいて支払期限の到来した2百万ユーロ及びフランスの国内連結納税制度に基づく88百万ユーロの減少である。
15.繰延収益
繰延収益の主たる部分は、円建又は円にスワップした借入に係る未実現為替関連収益で、総額は57百万ユーロである。
16.関連会社に関する情報
ここでいう「関連会社」とはルノー・グループの財務諸表で連結されているすべての事業体を意味する(連結法は問わない)。関連会社との取引は市場における通常の条件で成立する。
損益計算書
| 2015年 | 2014年 | |||
| (単位:百万ユーロ) | 合計 | 関連会社 | 合計 | 関連会社 |
| 貸付金に対する利息 | 128 | 126 | 141 | 139 |
| 利息及び類似の費用 | (253) | 19 | (311) | 29 |
| 引当金の戻入及び費用の付替え | 13 | 116 | ||
| 貸借対照表 | ||||
| 2015年 | 2014年 | |||
| (単位:百万ユーロ) | 合計 | 関連会社 | 合計 | 関連会社 |
| 貸付金 | 11,402 | 9,020 | 11,480 | 11,401 |
| 債権 | 516 | 152 | 426 | 55 |
| 現金及び現金同等物 | 163 | 38 | ||
| 金融機関からの借入 | 991 | 1,109 | ||
| 借入その他の金融債務 | 3,632 | 3,039 | 2,678 | 2,429 |
| その他の債務 | 664 | 662 | 703 | 700 |
17.金融商品
A-為替・金利リスクの管理
それぞれに関する契約は、以下のとおりである(必要に応じて想定元本で表示)。
| 12月31日現在 (単位:百万ユーロ) | 2015年 | 2014年 |
| 為替リスク | ||
| 通貨スワップ | ||
| 買い | 788 | 681 |
| ‐対ルノー・ファイナンス | 788 | 681 |
| 売り | 831 | 664 |
| ‐対ルノー・ファイナンス | 831 | 664 |
| その他の先物為替予約契約及びオプション | ||
| 買い | 279 | 504 |
| ‐対ルノー・ファイナンス | 279 | 504 |
| 売り | 276 | 516 |
| ‐対ルノー・ファイナンス | 276 | 516 |
| 金利リスク | ||
| 金利スワップ | 1,587 | 2,013 |
| ‐対ルノー・ファイナンス | 1,587 | 2,013 |
通貨リスク
ルノーSAが為替レート管理のために行う取引は、円建融資のほかは、主として外貨建資金取引をヘッジするための通貨スワップや通貨先物取引である。また、ルノーSAは子会社に対する外貨建貸付金のヘッジにも通貨先物売りを利用している。
金利リスク
ルノーSAはルノー・グループの負債の大部分を肩代わりしており、その金利リスク管理の基本原則として、長期投資については固定金利を、また、キャッシュリザーブ用融資については変動金利を適用している。日産に対する持分のヘッジの一環として行う円建融資には固定金利を使用している。
ルノーSAではデリバティブを用いて上記の金利・為替リスク管理を実施しており、それに係る金融商品市場における運用の大部分はルノー・グループの100%子会社であるルノー・ファイナンスを通じて行っている。
B-金融商品の公正価値
ルノーSAの金融商品の貸借対照表に計上された帳簿価額と見積公正価値は以下のとおりである。
| 12月31日現在 | 2015年 | 2014年 | ||
| (単位:百万ユーロ) | ||||
| 帳簿価額 | 公正価値 | 帳簿価額 | 公正価値 | |
| 資産 | ||||
| 市場性ある有価証券(総額)(1) | 209 | 331 | 110 | 155 |
| 貸付金等 | 11,402 | 11,426 | 11,480 | 11,503 |
| 現金及び現金同等物 | 163 | 163 | 38 | 38 |
| 負債 | ||||
| 永久劣後証券 | 129 | 431 | 129 | 350 |
| 社債 | 5,596 | 5,865 | 6,259 | 6,583 |
| その他の利付借入債務(2) | 4,623 | 4,665 | 3,787 | 3,882 |
(1) 自己株式を含む
(2) 永久劣後証券を除く
C-オフバランス金融商品の見積公正価値
| 12月31日現在 | 2015年 | 2014年 | ||
| (単位:百万ユーロ) | ||||
| 資産 | 負債 | 資産 | 負債 | |
| 先物為替予約契約 | 3 | (1) | 18 | (6) |
| ‐対ルノー・ファイナンス | 3 | (1) | 18 | (6) |
| 通貨スワップ | 43 | 0 | 11 | (35) |
| ‐対ルノー・ファイナンス | 43 | 0 | 11 | (35) |
| 金利スワップ | 36 | (4) | 63 | (6) |
| ‐対ルノー・ファイナンス | 36 | (4) | 63 | (6) |
採用された仮定及び方法
見積公正価値は、市場で入手可能である情報及び問題となる金融商品の種類に応じて適切な評価方法を用いて決定している。
金融商品が活発で流動的な市場に上場している場合は、その市場の最新相場を用いて市場価値を算出している。金融商品が未上場の場合は観察可能な市場パラメータに基づく、定評のある評価モデルを用いて市場価値を決定している。複合金融商品などでルノーSAに評価ツールがない場合は信頼できる金融機関に評価を依頼している。
主な仮定及び評価方法は以下のとおりである。
・金融資産
- 市場性ある有価証券: 有価証券の公正価値は主に市場価格により決定されている。
- 子会社及び関連会社への貸付金、前払金: 子会社及び関連会社への当初の期間が3ヶ月未満の貸付金並びに変動利付の貸付金及び前払金の貸借対照表価額は公正価値に等しいと考えられている。その他の固定利付貸付金は、ルノーSAに提示された、2015年12月31日及び2014年12月31日現在の、類似の条件及び期日による貸付金の無リスク金利を用いて将来キャッシュ・フローを割引いて見積られている。
・負債: 金融負債の公正価値は、2015年12月31日及び2014年12月31日現在の、類似の条件及び期日による借入金の無リスクの金利に借入人の信用スプレッドを加えた利率を用いて将来のキャッシュ・フローを割引いて見積られている。永久劣後証券の公正価値は、年度末の市場相場に基づいている。
・オフバランスの為替関連金融商品: 為替予約の公正価値及び通貨スワップの公正価値は、2015年12月31日及び2014年12月31日現在のそれぞれの市場曲線(為替レート及び無リスク金利)を用いて当該契約の残存期間に応じて将来キャッシュ・フローを割引いて決定されている。
・オフバランスの金利関連金融商品: 金利スワップの公正価値は、ルノーSAが未決済契約を期末現在で決済した場合に受取る(又は支払う)であろう金額を意味する。未実現損益は、各契約の現行金利に基づき決定され、2015年12月31日及び2014年12月31日現在において計算されている。
18.その他の契約及び偶発事象
オフバランスの契約は以下のとおりである。
| (単位:百万ユーロ) | 2015年 | 2014年 | ||
| 合計 | 当事者である 関連会社 | 合計 | 当事者である 関連会社 | |
| 契約受け手側 | ||||
| 未使用の与信枠 | 3,305 | 3,185 | ||
| 合計 | 3,305 | 3,185 | ||
| 契約与え手側 | ||||
| 保証書、預かり金 | 646 | 631 | 727 | 712 |
| 未使用の与信枠 | 540 | 540 | 496 | 496 |
| 合計 | 1,186 | 1,171 | 1,223 | 1,208 |
RCIバンクにおける重要なリスク比率の管理の一環として、ルノーSAは、2010年度にRCIバンクとの間で、ルノーSAによる550百万ユーロの預託金について担保契約を締結した。
2011年度に、ルノーSAは、ルノー・タンガー・エクスプロイテーション(Renault Tanger Exploitation)(債務者)の債務不履行に対し、連帯保証人として、サブリースに基づき支払うべき全ての金額(すなわち、1年分の賃料及び費用(81百万ユーロ)をルノー・タンガー・メディテラニー(Renault Tanger Méditerranée)(受益者)に支払う旨の契約を締結した。
未使用の継続与信枠については特に制約条項は定められていない。
ルノーSAによる先物売り及びスワップは上に示すとおりである(注17.A-為替・金利リスクの管理」)。
19.キャッシュ・フロー
キャッシュ・フローは以下のとおりである。
| (単位:百万ユーロ) | 2015年 | 2014年 |
| 当期純利益 | 663 | 684 |
| 引当金と繰延費用の増加 | 8 | 10 |
| リスク・負債引当金の純増 | 154 | 49 |
| 減損の純増額 | (2) | (101) |
| 合計 | 823 | 642 |
20.従業員
ルノーSAには従業員はいない。
21.取締役及び経営幹部への報酬
取締役への報酬は、2015年度は1,155,300ユーロ(2014年度は1,074,699ユーロが支払われた)で、そのうち、取締役会会長への報酬は48,000ユーロ(2014年度は48,000ユーロ)であった。
22.後発事象
当年度末以降に重要な事象の発生はない。
子会社及び関連会社の情報
(単位:百万ユーロ)
| 会社名 | 資本金 | 自己資本勘定 | 持分% | 持分の帳簿価額 |
| 投資 | ||||
| ルノーs.a.s. | 534 | 2,390 | 100% | 6,531 |
| ダチア(1) | 562 | 180 | 99.43% | 795 |
| 東風ルノー汽車(2) | 667 | (68) | 50.00% | 282 |
| 日産(3) | 10,761 | 25,501 | 43.40% | 6,622 |
| ソファサ(4) | 1 | 43 | 27.66% | 23 |
| 投資合計 | 14,253 |
(1) ダチアの換算レートは1ユーロ=4.5240ルーマニア・レイ
(2) DRACの換算レートは1ユーロ=7.0608人民元
(3) 日産の換算レートは1ユーロ=131.07円
(4) ソファサの換算レートは1ユーロ=3,452コロンビア・ペソ
(単位:百万ユーロ)
| 会社名 | ルノーSAからの 貸付残高及び前払金 | 2015年度売上高 (税抜) | 前年度 純(損)益 | 2015年度 ルノーSAへの配当 |
| 投資 | ||||
| ルノーs.a.s. | 1,291 | 39,426 | (36) | |
| ダチア(1) | 4,311 | 99 | 75 | |
| 東風ルノー汽車(2) | 15 | |||
| 日産(3) | 91,076 | 3,491 | 547 | |
| ソファサ(4) | 844 | 24 |
(1) ダチアの換算レートは1ユーロ=4.4452ルーマニア・レイ
(2) DRACの換算レートは1ユーロ=6.97人民元
(3) 日産の換算レートは1ユーロ=134.28円
(4) ソファサの換算レートは1ユーロ=3,044.41コロンビア・ペソ
関連会社の財務諸表に対する評価に基づく投資価値
ルノーs.a.s 株式は、2015年に合弁会社であるアライアンス・ロステック・オートB.V(アフトワズ・グループの主な株主)に対する持分とアフトワズグループに対する貸付金その他の債権に対する評価に対して認識された733百万ユーロの減損損失による影響を受けている。
これらの減損損失は、アフトワズグループの財務状況の悪化を受けて認識された。アフトワズグループは、2015年に、740億ロシアルーブル(2015年12月期に適用されるレート、及び、レート換算で1,087百万ユーロ)の純損失、及び、390億ロシアルーブル(2015年12月31日期末日レート換算で486百万ユーロ)の債務超過となっている。
持分の取得
注6を参照。
5年間の決算概要
| (単位:百万ユーロ) | 2011 | 2012 | 2013 | 2014 | 2015 |
| 年度末財政状態 | |||||
| 資本金 | 1,127 | 1,127 | 1,127 | 1,127 | 1,127 |
| 発行済株式及び投資証明書数 | 295,722,284 | 295,722,284 | 295,722,284 | 295,722,284 | 295,722,284 |
| 営業活動による総利益 | |||||
| 租税、減価償却費、償却費及び引当金控除前利益(1) | (51) | 288 | 1,429 | 498 | 564 |
| 法人所得税 | 164 | 135 | 189 | 95 | 160 |
| 租税、減価償却費、償却費及び引当金控除後利益 | 277 | 574 | 1,664 | 684 | 663 |
| 支払配当金 | 339 | 502 | 504 | 554 | |
| 1株当たり利益(ユーロ) | |||||
| 租税、減価償却費、償却費及び引当金控除前1株当たり利益(1) | (0.17) | 0.97 | 4.83 | 1.68 | 1.91 |
| 租税、減価償却費、償却費及び引当金控除後1株当たり利益 | 0.94 | 1.94 | 5.63 | 2.31 | 2.24 |
| 1株当たり配当金純額 | 1.16 | 1.72 | 1.72 | 1.90 | |
| 従業員(2) |
(1) 引当金は当該年度に計上されたもので、戻入及び適用を除く。
(2) 従業員はいない。
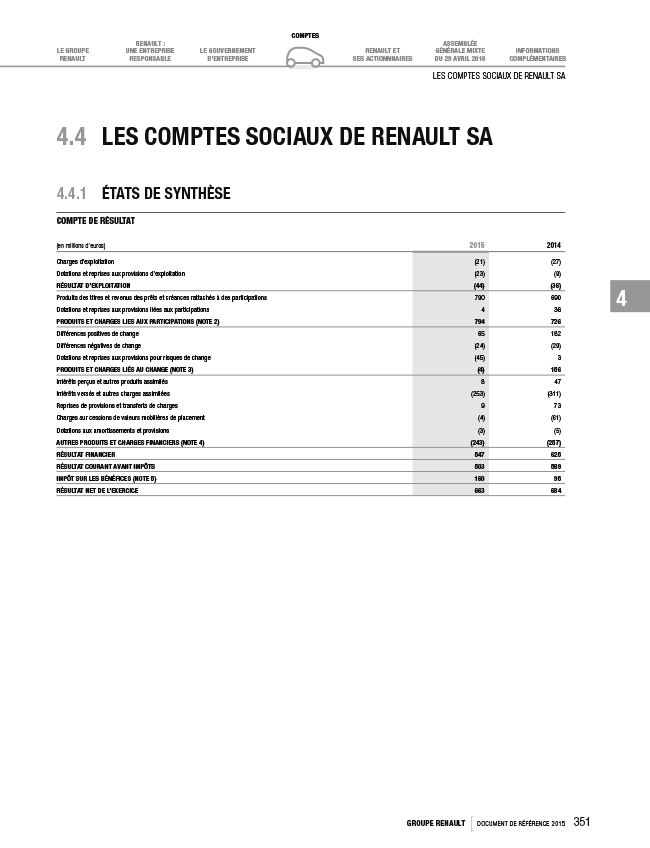
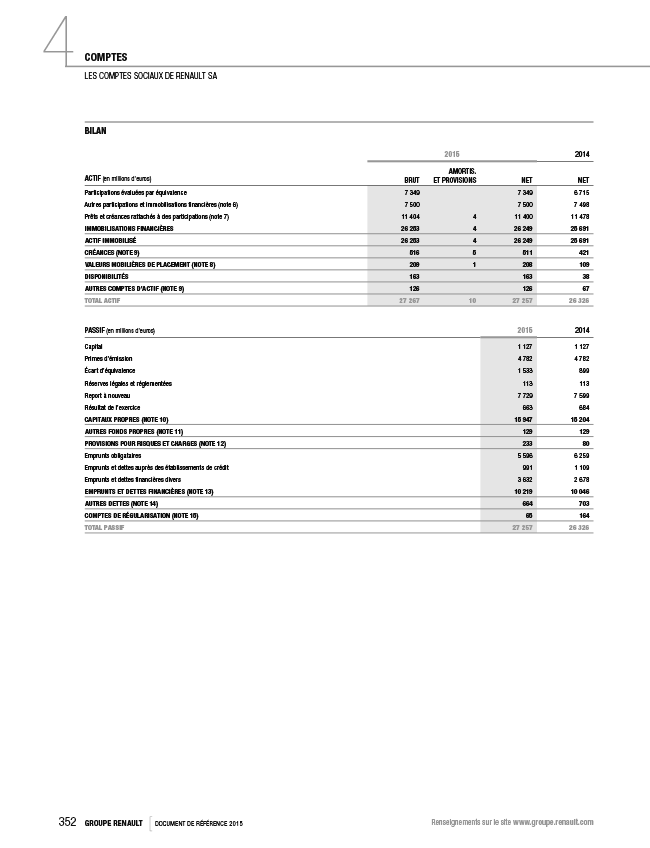
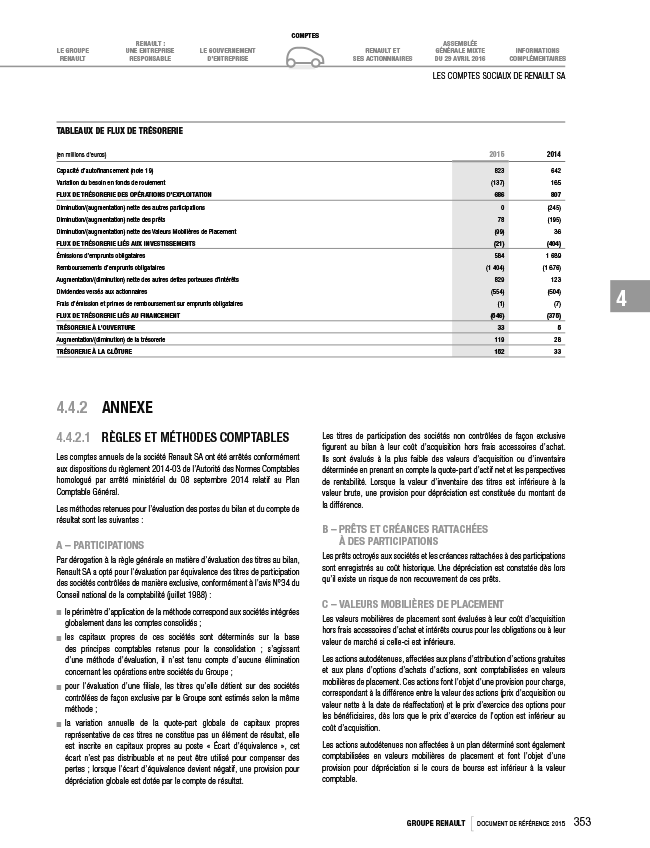
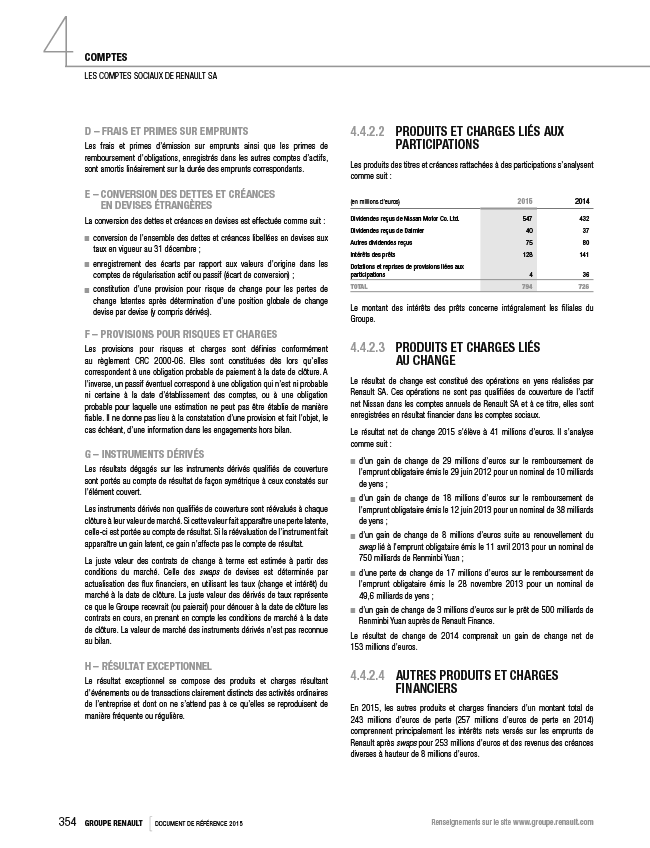
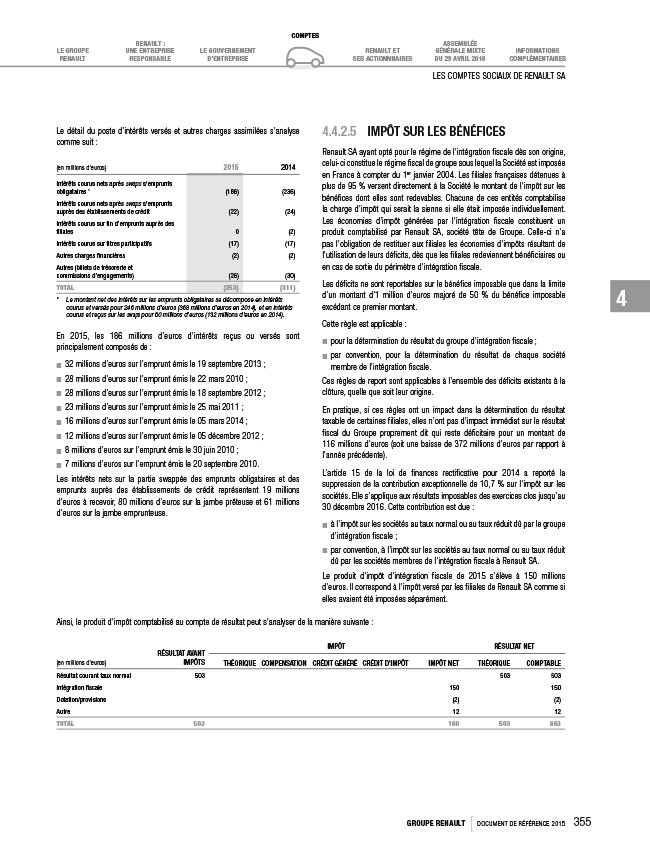
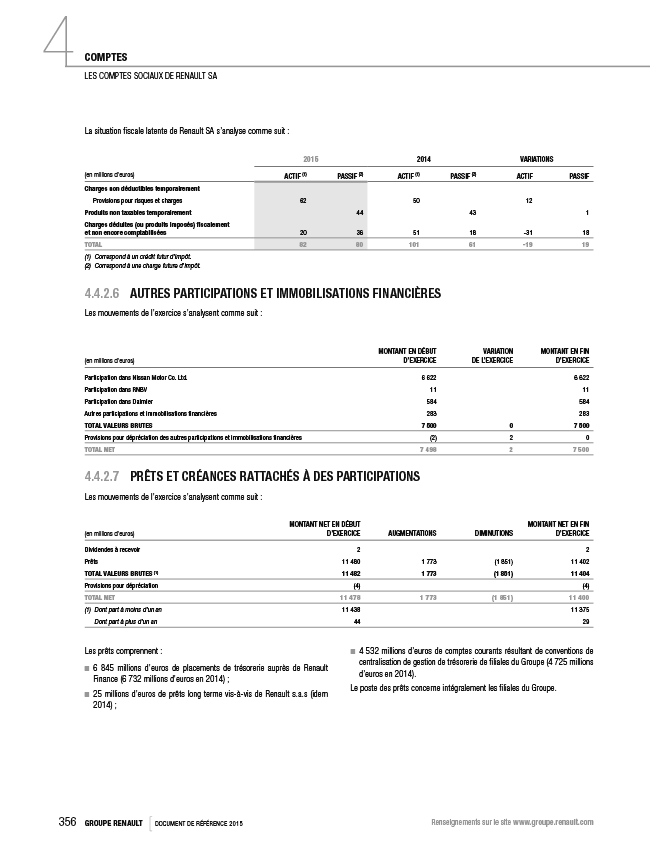
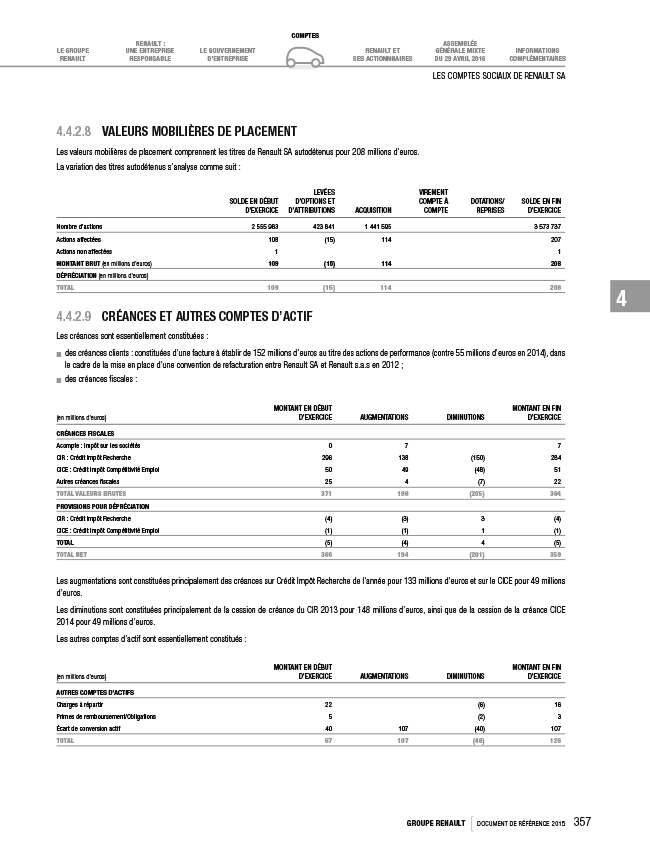
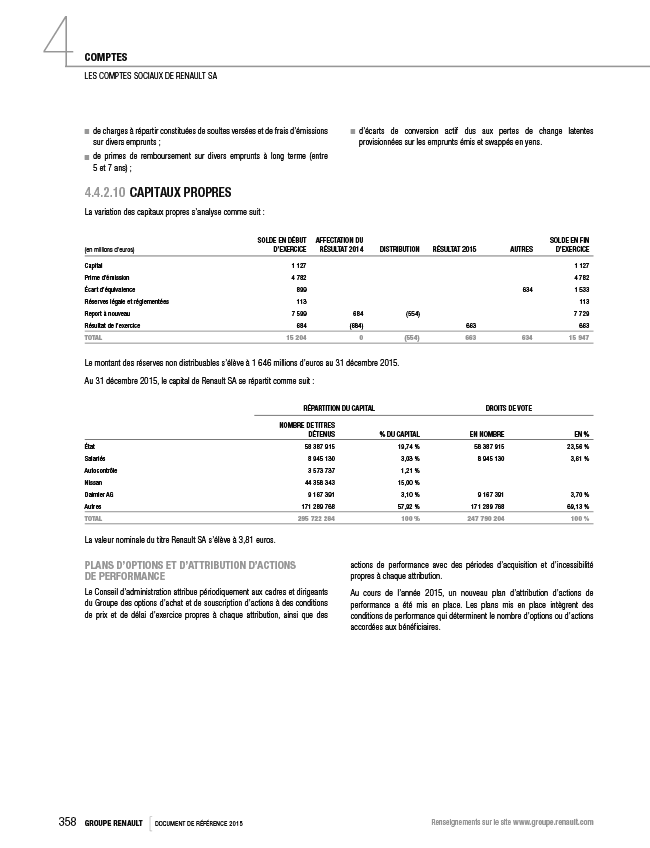
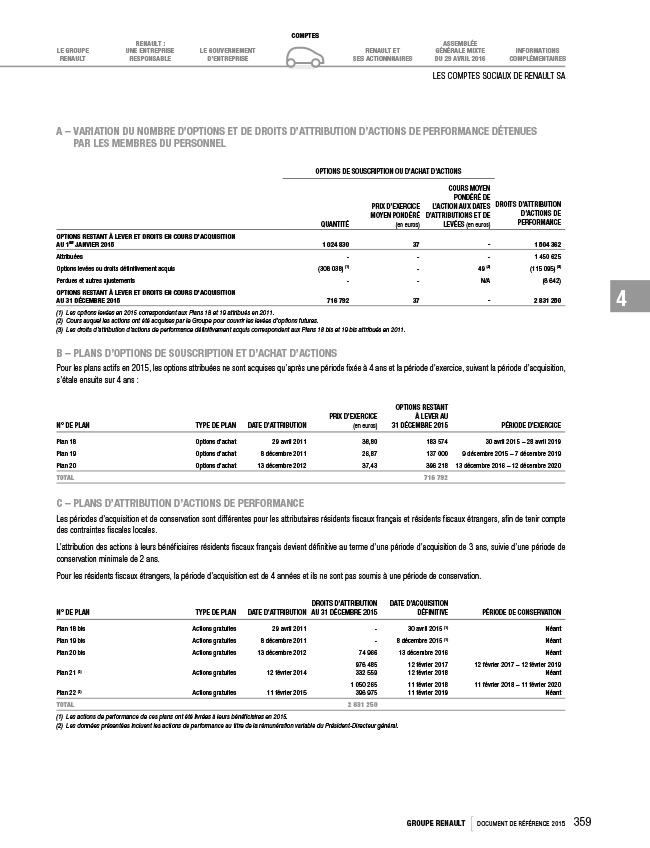
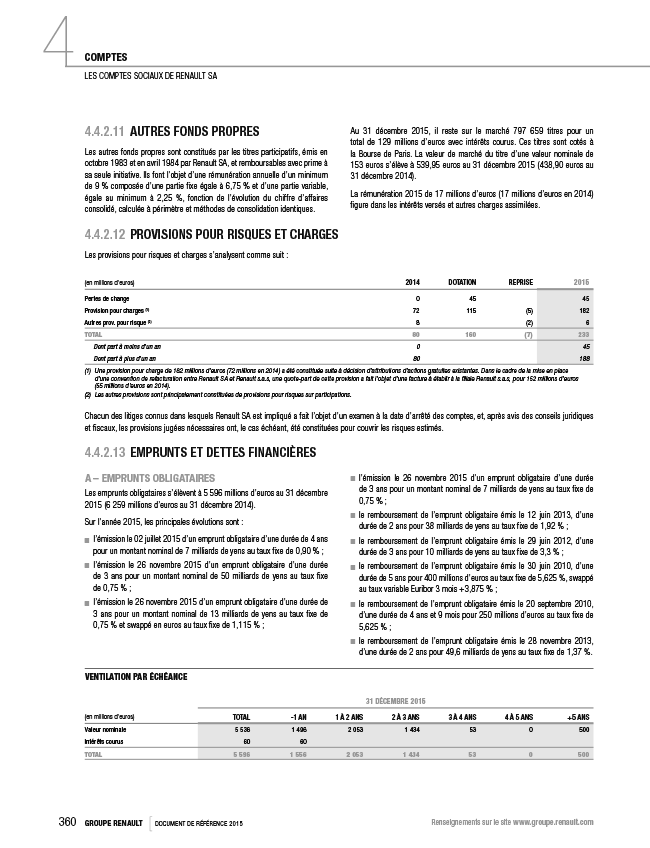
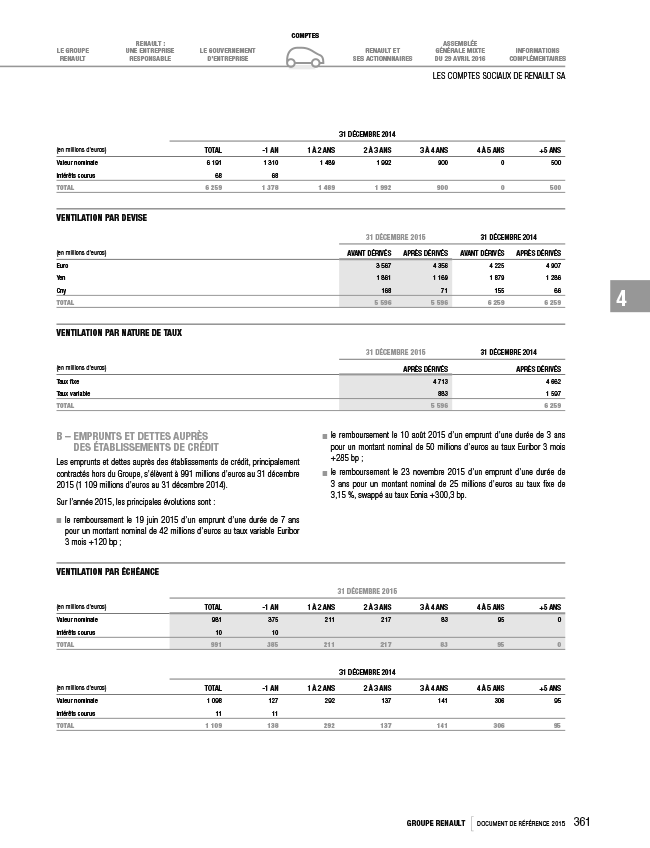
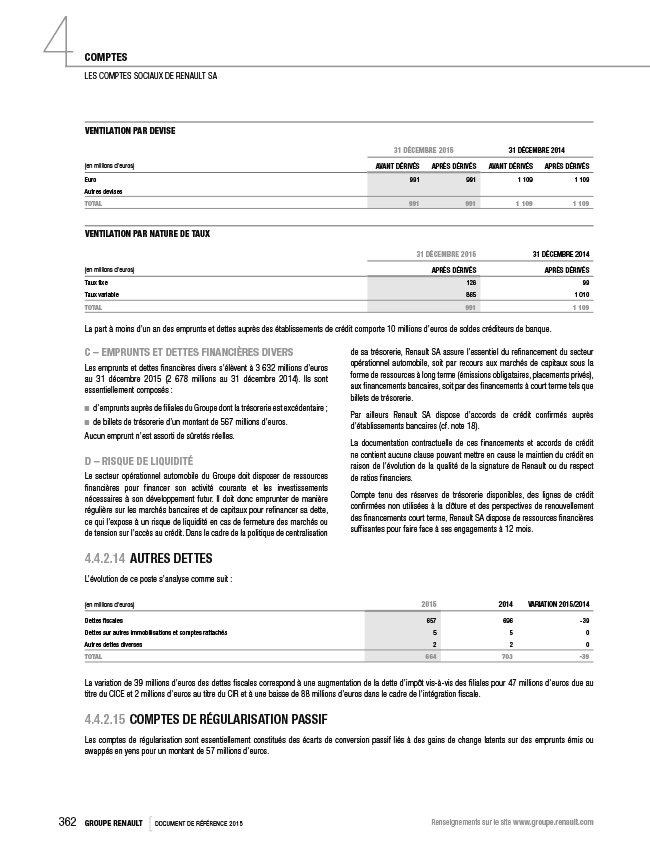
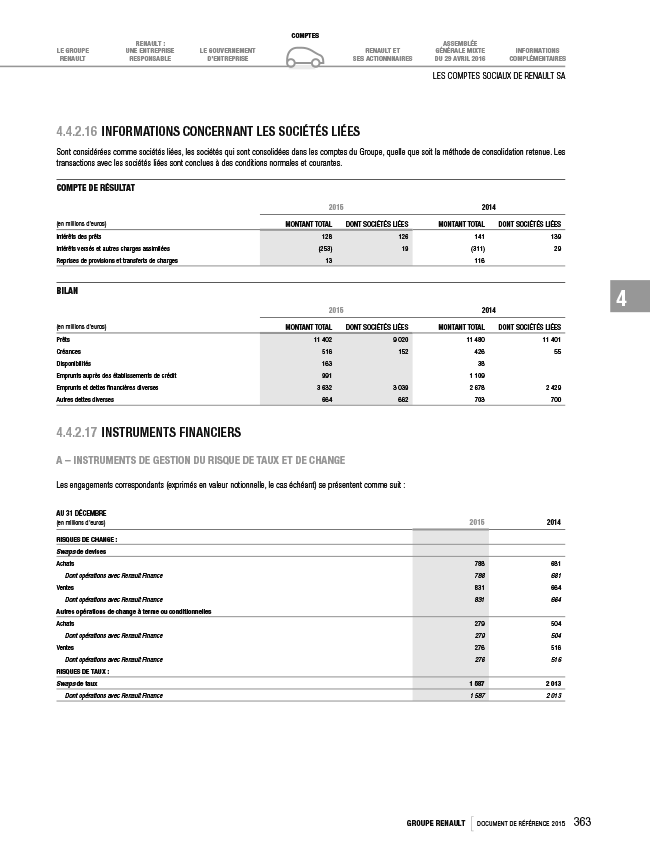
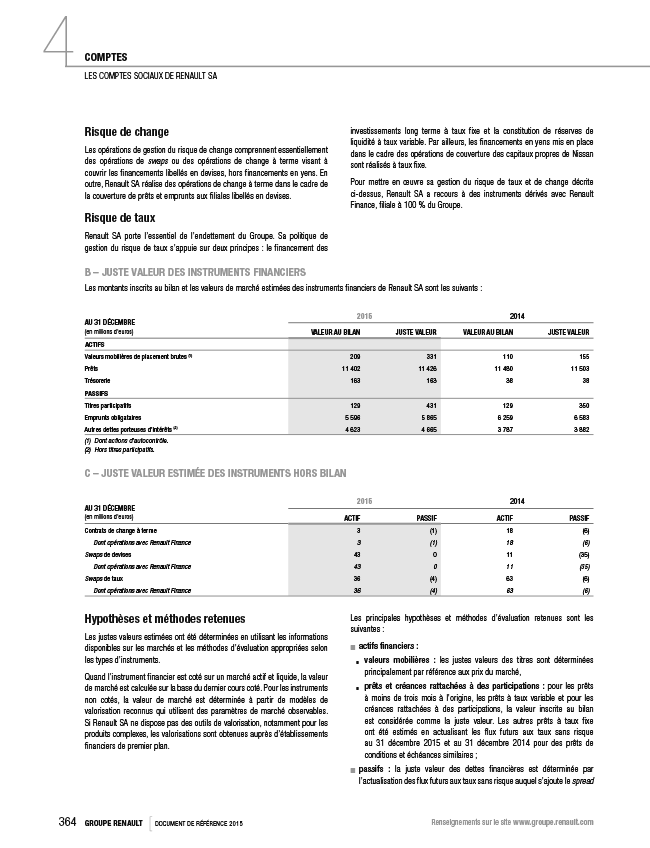
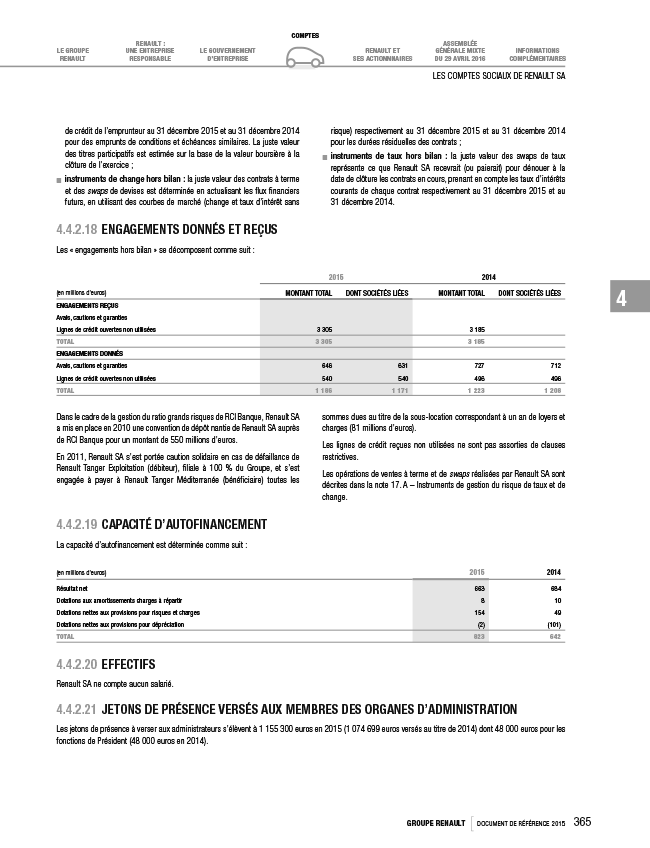
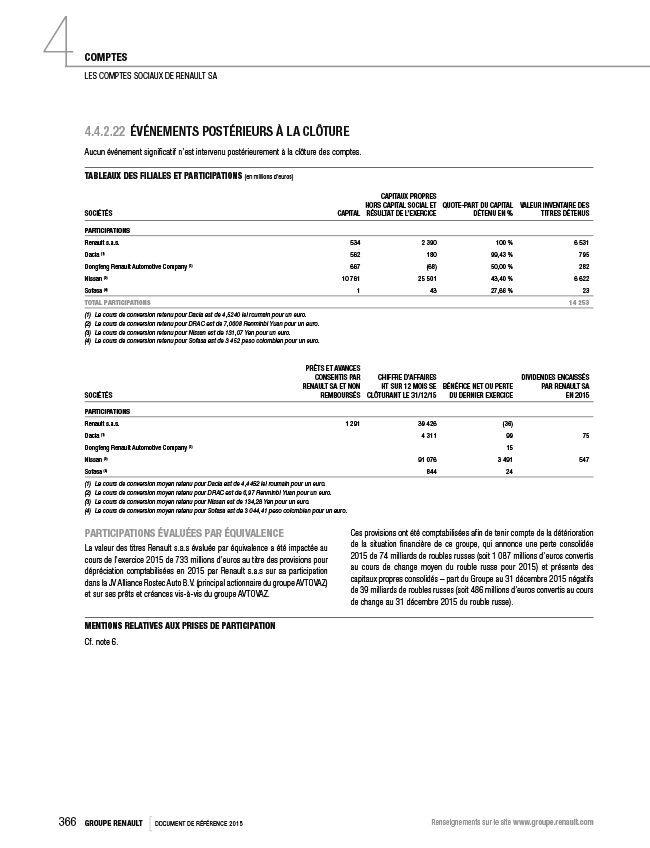
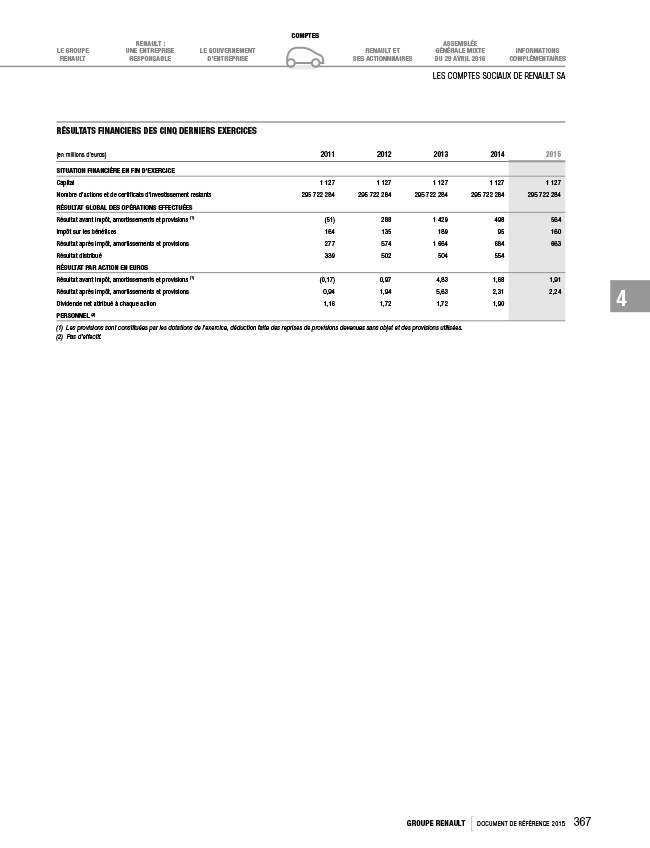
(翻 訳)
| KPMGオーディット (KPMG S.A.の一部門) フランス 92066 パリ・ラ・デファンス・セデックス ガンベッタ通り2 法定監査人 ヴェルサイユ地域会メンバー | アーンスト・アンド・ヤング・オーディット フランス 92400 クールブヴォワ-パリ-ラ・デファンス プラース・デ・セゾン 1/2 法定監査人 ヴェルサイユ地域会メンバー |
ルノー
| 連結財務諸表に対する監査報告書 |
2015年12月31日終了年度
ルノー、ソシエテ・アノニム(ルノー)
ブローニュ・ビヤンクール92100
ケ ル・ガロ13-15
| これは、フランス語で発行された連結財務諸表に対する法定監査人による監査報告書の日本語への翻訳であり、日本語圏の読者の便宜だけを目的に提供されるものである。 この法定監査人による監査報告書には、限定・無限定にかかわらず、フランス法により監査報告書で特に要求されている情報が記載されている。そのような情報は、連結財務諸表に対する監査意見の下に記されており、一定の会計上及び監査上重要な事項にかかる監査人の評価について述べた箇所も含まれている。同評価は、連結財務諸表全体に対する監査意見を表明する目的でなされたものであって、個々の勘定科目、取引又は開示について別途保証を与えるためのものではない。 また、本報告書には、ルノー・グループの経営者報告書に記載されている情報の特定の検証に関する情報も記載されている。 本報告書は、フランス法及びフランスで適用される専門的監査基準と併せて読み、またそれらに従って解釈されるものとする。 |
ルノー、ソシエテ・アノニム(ルノー)
連結財務諸表に対する監査報告書
2015年12月31日終了年度
株主各位
私どもは、貴社定時株主総会での選任により、ルノーの2015年12月31日に終了した事業年度に関し以下の報告を行うものである。
・ 連結財務諸表に関する監査結果
・ 評価の正当性
・ 法が定める特定の検証
連結財務諸表は取締役会により承認されている。私どもの責任は、私どもの監査に基づいて、これらの連結財務諸表について意見を表明することにある。
I 連結財務諸表に対する監査意見
私どもはフランスにおいて適用される専門的監査基準に準拠して監査を実施した。当該監査基準は、連結財務諸表に重要な虚偽の表示が含まれていないことを合理的に保証するための監査の実施を求めている。監査では、財務諸表情報の根拠を確認するための試査・検証を行うとともに、連結財務諸表の作成に係る会計方針及び重要な見積りについての評価、並びに連結財務諸表における表示全体についての評価を行う。私どもの監査意見はこうした監査の結果であり、その根拠は十分且つ妥当なものであると判断する。
私どもは、連結財務諸表は、EUが採用したIFRSに準拠して、2015年12月31日現在におけるルノー・グループの財産及び財政状態並びに経営成績について真実且つ公正な概観を与えていると認める。
II 評価の正当性
私どもの評価の正当性に関するフランス商法(Code de commerce)第L.823-9条の規定に準拠して、私どもは以下の項目について報告する。
・ 連結財務諸表を作成するに当たり、ルノー・グループは、特定の資産、負債、収益、費用につき何らかの見積と仮定を行っており、その主要な項目を連結財務諸表の注記2-Bに要約している。私どもは注記に記されたそれらの項目すべてについて、会計規則や方法開示の妥当性を検査した。また、見積の根拠となる仮定についても、その一貫性、数値的影響及び閲覧可能な書類を検討し、それに基づいて見積の合理性を評価した。
・ 注記12-A及び13-Aでそれぞれ開示されているように、ルノー・グループは日産及びアフトワズへの投資を持分法によって会計処理している。私どもは監査の中で両グループの提携を検討し、この会計方針は実態的並びに法律的な根拠を備えているものであると結論した。また、私どもは、ルノーのアフトワズに対する貸付金及び債権を連結財政状態計算書の「関連会社及び共同支配企業に対する投資」の項目に再分類することの根底にある条件を検証した。さらに、当該会社に対するルノーの純投資の回収可能価額の評価に使用される方法を精査した。最後に、これら2つの持分投資について、私どもは、上記の連結財務諸表の注記に記載された情報が適切であることを検証した。
・ 私どもは、貴社が適用している会計方針に対する評価の一環として、開発コストの資産計上、減価償却及び回収価額の検証方法に検討を加えてみたが、その結果、これらの方法は注記2-K及び10-A2に正しく開示されているとの確信を得た。
・ 注記8-Bで開示されているように、ルノー・グループではフランス税法が適用される各社の繰延税金資産(純額)の一部を計上する。私どもは見積課税所得及びその結果生じる繰越欠損金の利用の根拠となる仮定について、その一貫性、数値的影響及び閲覧可能な書類を検討した上で、見積の合理性について評価を行った。
私どもはこうした評価を連結財務諸表全体に対する監査業務の中で行い、それに基づき、本報告書の初めに私どもの意見を表明するものである。
III 特定の検証
さらに私どもは、法の定めるところに従い、フランスで適用される専門的監査基準に準拠して、ルノー・グループの経営者報告書に記載された情報について検証を行った。
その結果、これらの情報の真実性及び連結財務諸表との整合性について、私どもが特に指摘すべき事項はない。
パリ・ラ・デファンス 2016年2月16日
法定監査人
(フランス語原本における署名人)
| KPMGオーディット (KPMG S.A.の一部門) | アーンスト・アンド・ヤング・オーディット | |||
| ジャン-ポール・ ベルティニ | ローラン・デ・プラース | アイメリク・ドゥ・ラ・モランディエール | ベルナール・エレール | |
(翻 訳)
| KPMGオーディット (KPMG S.A.の一部門) フランス 92066 パリ・ラ・デファンス・セデックス ガンベッタ通り2 法定監査人 ヴェルサイユ地域会メンバー | アーンスト・アンド・ヤング・オーディット フランス 92400 クールブヴォワ-パリ-ラ・デファンス プラース・デ・セゾン 1/2 法定監査人 ヴェルサイユ地域会メンバー |
ルノー
| 個別財務諸表に対する監査報告書 |
2015年12月31日終了年度
ルノー、ソシエテ・アノニム(ルノー)
ブローニュ・ビヤンクール92100
ケ ル・ガロ13-15
| これは、フランス語で発行された法定監査人による監査報告書の日本語への翻訳であり、日本語圏の読者の便宜だけを目的に提供されるものである。 この法定監査人による監査報告書には、限定・無限定にかかわらず、フランス法により監査報告書で特に要求されている情報が記載されている。そのような情報は、財務諸表に対する意見の下に記されており、一定の会計上及び監査上重要な事項にかかる監査人の評価について述べた箇所も含まれている。同評価は、財務諸表全体に対する監査意見を表明する目的でなされたものであって、個々の勘定科目又は財務諸表以外から取得した情報について別途保証を与えるためのものではない。 また、本報告書には、ルノー・グループの経営者報告書及び株主向け情報に記載されている情報の特定の検証に関する情報も記載されている。 本報告書は、フランス法及びフランスで適用される専門的監査基準と併せて読み、またそれらに従って解釈されるものとする。 |
ルノー、ソシエテ・アノニム(ルノー)
個別財務諸表に対する監査報告書
2015年12月31日終了年度
株主各位
私どもは、貴社定時株主総会での選任により、ルノーの2015年12月31日に終了した事業年度に関し以下の報告を行うものである。
・ 財務諸表に関する監査結果
・ 評価の正当性
・ 法が定める特定の検証及び情報
財務諸表は取締役会により承認されている。私どもの責任は、私どもの監査に基づいて、これらの財務諸表について意見を表明することにある。
I 財務諸表に対する監査意見
私どもはフランスにおいて適用される専門的監査基準に準拠して監査を実施した。当該監査基準は、財務諸表に重要な虚偽の表示が含まれていないことを合理的に保証するための監査の実施を求めている。監査では、財務諸表情報の根拠を確認するための試査・検証を行うとともに、財務諸表の作成に係る会計方針及び重要な見積りについての評価、並びに財務諸表における表示全体についての評価を行う。私どもの監査意見はこうした監査の結果であり、その根拠は十分且つ妥当なものであると判断する。
私どもは、財務諸表はフランスにおいて適用されている会計基準に準拠しており、2015年12月31日現在におけるルノー・グループの財産及び財政状態並びに経営成績について真実且つ公正な概観を与えていると認める。
II 評価の正当性
私どもの評価の正当性に関するフランス商法(Code de commerce)第L.823-9条の規定に準拠して、私どもは以下の項目について報告する。
財務諸表に対する注記1-Aに記載されているように、また、国家会計審議会意見書(Conseil National de la Comptabilité)第34号に準拠して、ルノーは単独で支配している子会社に対する資本参加の会計処理に持分法を適用することを選択している。これらの資本参加の持分価額は、ルノー・グループの財務諸表を作成するために適用された会計規則及び会計方法に基づき決定されている。この持分価額に対する私どもの評価は、ルノー・グループの2015年度連結財務諸表に対する監査手続の結果に基づくものである。
私どもは以上のような評価を財務諸表全体に対する監査業務の中で行っており、本報告書の初めに表明する私どもの意見はそれらに基づいて形成されたものである。
III 特定の検証
さらに私どもは、フランスで適用される専門的監査基準に準拠して、フランスの法律が求める特定の検証を行った。
その結果、財務状況並びに財務諸表の真実性、及び取締役会の経営者報告書及び株主向け情報に示された財務諸表との整合性に関して指摘すべき事項はない。
フランス商法第L.225-102条1の規定に準拠して、取締役への報酬その他の給付に関し、財務諸表(必要に応じ、財務諸表作成用の基礎資料も含む)と、貴社が親会社または子会社から得ている情報との間の整合性を検証した。その結果、この事項に関する情報は正確かつ真実であることを確信する。
また、フランスの法律が求める、投資の購入及び支配持ち分の取得、株式の持ち合い、並びに株主及び議決権保有者に関する情報については、経営者報告書に正しく開示されていることを検証した。
パリ・ラ・デファンス 2016年2月16日
法定監査人
(フランス語原本における署名人)
| KPMGオーディット (KPMG S.A.の一部門) | アーンスト・アンド・ヤング・オーディット | |||
| ジャン-ポール・ ベルティニ | ローラン・デ・プラース | アイメリク・ドゥ・ラ・モランディエール | ベルナール・エレール | |
(翻 訳)
| KPMGオーディット (KPMG S.A.の一部門) フランス 92939 パリ・ラ・デファンス・セデックス クール・ドゥ・トリアングル 3 イムーブル・ル・パラタン 法定監査人 ヴェルサイユ地域会メンバー | アーンスト・アンド・ヤング・オーディット フランス 92400 クールブヴォワ-パリ-ラ・デファンス プラース・デ・セゾン 1/2 法定監査人 ヴェルサイユ地域会メンバー |
ルノー
| 連結財務諸表に対する監査報告書 |
2014年12月31日終了年度
ルノー、ソシエテ・アノニム(ルノー)
ブローニュ・ビヤンクール92100
ケ ル・ガロ13-15
| これは、フランス語で発行された連結財務諸表に対する法定監査人による監査報告書の日本語への翻訳であり、日本語圏の読者の便宜だけを目的に提供されるものである。 この法定監査人による監査報告書には、限定・無限定にかかわらず、フランス法により監査報告書で特に要求されている情報が記載されている。そのような情報は、連結財務諸表に対する監査意見の下に記されており、一定の会計上及び監査上重要な事項にかかる監査人の評価について述べた箇所も含まれている。同評価は、連結財務諸表全体に対する監査意見を表明する目的でなされたものであって、個々の勘定科目又は財務諸表以外から取得した情報について別途保証を与えるためのものではない。 また、本報告書には、ルノー・グループの経営者報告書及び株主向け情報に記載されている情報の特定の検証に関する情報も記載されている。 本報告書は、フランス法及びフランスで適用される専門的監査基準と併せて読み、またそれらに従って解釈されるものとする。 |
ルノー、ソシエテ・アノニム(ルノー)
連結財務諸表に対する監査報告書
2014年12月31日終了年度
株主各位
私どもは、貴社定時株主総会での選任により、ルノーの2014年12月31日に終了した事業年度に関し以下の報告を行うものである。
・ 連結財務諸表に関する監査結果
・ 評価の正当性
・ 法が定める特定の検証
連結財務諸表は取締役会により承認されている。私どもの責任は、私どもの監査に基づいて、これらの連結財務諸表について意見を表明することにある。
I 連結財務諸表に対する監査意見
私どもはフランスにおいて適用される専門的監査基準に準拠して監査を実施した。当該監査基準は、連結財務諸表に重要な虚偽の表示が含まれていないことを合理的に保証するための監査の実施を求めている。監査では、財務諸表情報の根拠を確認するための試査・検証を行うとともに、連結財務諸表の作成に係る会計方針及び重要な見積りについての評価、並びに連結財務諸表における表示全体についての評価を行う。私どもの監査意見はこうした監査の結果であり、その根拠は十分且つ妥当なものであると判断する。
私どもは、連結財務諸表は、EUが採用したIFRSに準拠して、2014年12月31日現在におけるルノー・グループの財産及び財政状態並びに経営成績について真実且つ公正な概観を与えていると認める。
II 評価の正当性
私どもの評価の正当性に関するフランス商法(Code de commerce)第L.823-9条の規定に準拠して、私どもは以下の項目について報告する。
・ 連結財務諸表を作成するに当たり、ルノー・グループは、特定の資産、負債、収益、費用につき何らかの見積と仮定を行っており、その主要な項目を連結財務諸表の注記2-Bに要約している。私どもは注記に記されたそれらの項目すべてについて、会計規則や方法開示の妥当性を検査した。また、見積の根拠となる仮定についても、その一貫性、数値的影響及び閲覧可能な書類を検討し、それに基づいて見積の合理性を評価した。
・ 注記12-A及び13-Aでそれぞれ開示されているように、ルノー・グループは日産及びアフトワズへの投資を持分法によって会計処理している。私どもは監査の中で両グループの提携を検討し、この会計方針は実態的並びに法律的な根拠を備えているものであると結論した。
・ 私どもは、貴社が適用している会計方針に対する評価の一環として、開発コストの資産計上、減価償却及び回収価額の検証方法に検討を加えてみたが、その結果、これらの方法は注記2-K及び10-A2に正しく開示されているとの確信を得た。
・ 注記8-Bで開示されているように、ルノー・グループではフランス税法が適用される各社の繰延税金資産(純額)の一部を計上することを決定した。私どもは見積課税所得及びその結果生じる繰越欠損金の利用の根拠となる仮定について、その一貫性、数値的影響及び閲覧可能な書類を検討した上で、見積の合理性について評価を行った。
私どもはこうした評価を連結財務諸表全体に対する監査業務の中で行い、それに基づき、本報告書の初めに私どもの意見を表明するものである。
III 特定の検証
さらに私どもは、法の定めるところに従い、フランスで適用される専門的監査基準に準拠して、ルノー・グループの経営者報告書に記載された情報について検証を行った。
その結果、これらの情報の真実性及び連結財務諸表との整合性について、私どもが特に指摘すべき事項はない。
パリ・ラ・デファンス 2015年2月16日
法定監査人
(フランス語原本における署名人)
| KPMGオーディット (KPMG S.A.の一部門) | アーンスト・アンド・ヤング・オーディット | |||
| ジャン-ポール・ ベルティニ | ローラン・デ・プラース | ジャン-フランソワ・ ブロルジェ | ベルナール・エレール | |
(翻 訳)
| KPMGオーディット (KPMG S.A.の一部門) フランス 92939 パリ・ラ・デファンス・セデックス クール・ドゥ・トリアングル 3 イムーブル・ル・パラタン 法定監査人 ヴェルサイユ地域会メンバー | アーンスト・アンド・ヤング・オーディット フランス 92400 クールブヴォワ-パリ-ラ・デファンス プラース・デ・セゾン 1/2 法定監査人 ヴェルサイユ地域会メンバー |
ルノー
| 個別財務諸表に対する監査報告書 |
2014年12月31日終了年度
ルノー、ソシエテ・アノニム(ルノー)
ブローニュ・ビヤンクール92100
ケ ル・ガロ13-15
| これは、フランス語で発行された法定監査人による監査報告書の日本語への翻訳であり、日本語圏の読者の便宜だけを目的に提供されるものである。 この法定監査人による監査報告書には、限定・無限定にかかわらず、フランス法により監査報告書で特に要求されている情報が記載されている。そのような情報は、財務諸表に対する意見の下に記されており、一定の会計上及び監査上重要な事項にかかる監査人の評価について述べた箇所も含まれている。同評価は、財務諸表全体に対する監査意見を表明する目的でなされたものであって、個々の勘定科目又は財務諸表以外から取得した情報について別途保証を与えるためのものではない。 また、本報告書には、ルノー・グループの経営者報告書及び株主向け情報に記載されている情報の特定の検証に関する情報も記載されている。 本報告書は、フランス法及びフランスで適用される専門的監査基準と併せて読み、またそれらに従って解釈されるものとする。 |
ルノー、ソシエテ・アノニム(ルノー)
個別財務諸表に対する監査報告書
2014年12月31日終了年度
株主各位
私どもは、貴社定時株主総会での選任により、ルノーの2014年12月31日に終了した事業年度に関し以下の報告を行うものである。
・ 財務諸表に関する監査結果
・ 評価の正当性
・ 法が定める特定の検証及び情報
財務諸表は取締役会により承認されている。私どもの責任は、私どもの監査に基づいて、これらの財務諸表について意見を表明することにある。
I 財務諸表に対する監査意見
私どもはフランスにおいて適用される専門的監査基準に準拠して監査を実施した。当該監査基準は、財務諸表に重要な虚偽の表示が含まれていないことを合理的に保証するための監査の実施を求めている。監査では、財務諸表情報の根拠を確認するための試査・検証を行うとともに、財務諸表の作成に係る会計方針及び重要な見積りについての評価、並びに財務諸表における表示全体についての評価を行う。私どもの監査意見はこうした監査の結果であり、その根拠は十分且つ妥当なものであると判断する。
私どもは、財務諸表はフランスにおいて適用されている会計基準に準拠しており、2014年12月31日現在におけるルノー・グループの財産及び財政状態並びに経営成績について真実且つ公正な概観を与えていると認める。
II 評価の正当性
私どもの評価の正当性に関するフランス商法(Code de commerce)第L.823-9条の規定に準拠して、私どもは以下の項目について報告する。
財務諸表に対する注記1-Aに記載されているように、また、国家会計審議会意見書(Conseil National de la Comptabilité)第34号に準拠して、ルノーは単独で支配している子会社に対する資本参加の会計処理に持分法を適用することを選択している。これらの資本参加の持分価額は、ルノー・グループの財務諸表を作成するために適用された会計規則及び会計方法に基づき決定されている。この持分価額に対する私どもの評価は、ルノー・グループの2014年度連結財務諸表に対する監査手続の結果に基づくものである。
私どもは以上のような評価を財務諸表全体に対する監査業務の中で行っており、本報告書の初めに表明する私どもの意見はそれらに基づいて形成されたものである。
III 特定の検証
さらに私どもは、フランスで適用される専門的監査基準に準拠して、フランスの法律が求める特定の検証を行った。
その結果、財務状況並びに財務諸表の真実性、及び取締役会の経営者報告書及び株主向け情報に示された財務諸表との整合性に関して指摘すべき事項はない。
フランス商法第L.225-102条1の規定に準拠して、取締役への報酬その他の給付に関し、財務諸表(必要に応じ、財務諸表作成用の基礎資料も含む)と、貴社が親会社または子会社から得ている情報との間の整合性を検証した。その結果、この事項に関する情報は正確かつ真実であることを確信する。
また、フランスの法律が求める、投資の購入及び支配持ち分の取得、株式の持ち合い、並びに株主及び議決権保有者に関する情報については、経営者報告書に正しく開示されていることを検証した。
パリ・ラ・デファンス 2015年2月16日
法定監査人
(フランス語原本における署名人)
| KPMGオーディット (KPMG S.A.の一部門) | アーンスト・アンド・ヤング・オーディット | |||
| ジャン-ポール・ ベルティニ | ローラン・デ・プラース | ジャン-フランソワ・ ブロルジェ | ベルナール・エレール | |
| KPMG Audit Département de KPMG S.A. 2 avenue Gambetta 92066 Paris La Défense Cedex France Commissaire aux comptes Membre de la compagnie régionale de Versailles | ERNST & YOUNG Audit 1/2, place des Saisons 92400 Courbevoie - Paris-La Défense 1 France Commissaire aux comptes Membre de la compagnie régionale de Versailles |
| Renault |
| Rapport des commissaires aux comptes sur les comptes consolidés |
| Exercice clos le 31 décembre 2015 |
| Renault, société anonyme (≪ Renault ≫) |
| 13-15, quai Le Gallo - 92100 Boulogne-Billancourt |
| Ce rapport contient 85 pages |
| KPMG Audit Département de KPMG S.A. 2 avenue Gambetta 92066 Paris La Défense Cedex France Commissaire aux comptes Membre de la compagnie régionale de Versailles | ERNST & YOUNG Audit 1/2, place des Saisons 92400 Courbevoie - Paris-La Défense 1 France Commissaire aux comptes Membre de la compagnie régionale de Versailles |
| Renault, société anonyme (≪ Renault ≫) Rapport des commissaires aux comptes sur les comptes consolidés |
| Exercice clos le 31 décembre 2015 |
Aux Actionnaires,
En exécution de la mission qui nous a été confiée par votre Assemblée générale, nous vous présentons notre rapport relatif à l’exercice clos le 31 décembre 2015, sur :
・ le contrôle des comptes consolidés de la société Renault, tels qu’ils sont joints au présent rapport ;
・ la justification de nos appréciations ;
・ la vérification spécifique prévue par la loi.
Les comptes consolidés ont été arrêtés par le Conseil d’administration*.* Il nous appartient, sur la base de notre audit, d'exprimer une opinion sur ces comptes.
1 Opinion sur les comptes consolidés
Nous avons effectué notre audit selon les normes d’exercice professionnel applicables en France ; ces normes requièrent la mise en œuvre de diligences permettant d'obtenir l'assurance raisonnable que les comptes consolidés ne comportent pas d'anomalies significatives. Un audit consiste à vérifier, par sondages ou au moyen d’autres méthodes de sélection, les éléments justifiant des montants et informations figurant dans les comptes consolidés. Il consiste également à apprécier les principes comptables suivis, les estimations significatives retenues et la présentation d'ensemble des comptes. Nous estimons que les éléments que nous avons collectés sont suffisants et appropriés pour fonder notre opinion.
Nous certifions que les comptes consolidés de l’exercice sont, au regard du référentiel IFRS tel qu’adopté dans l’Union Européenne, réguliers et sincères et donnent une image fidèle du patrimoine, de la situation financière ainsi que du résultat de l'ensemble constitué par les personnes et entités comprises dans la consolidation.
| Renault Rapport des commissaires aux comptes sur les comptes consolidés 16 février 2016 |
2 Justification des appréciations
En application des dispositions de l’article L.823-9 du Code de commerce relatives à la justification de nos appréciations, nous portons à votre connaissance les éléments suivants :
・ lors de l’arrêté de ses comptes, le groupe Renault est conduit à effectuer des estimations et à formuler des hypothèses concernant notamment la valeur de certains postes d’actif, de passif, de produits et de charges, dont les principaux sont recensés dans la note 2-B de l’annexe. Nous avons, pour l’ensemble de ces éléments, vérifié le caractère approprié des règles et des méthodes comptables suivies et des informations données dans les notes. Nous avons également examiné la cohérence des hypothèses retenues, la traduction chiffrée de celles-ci ainsi que la documentation disponible et procédé sur ces bases à l’appréciation du caractère raisonnable des estimations réalisées ;
・ comme respectivement indiqué dans les notes 12-A et 13-A de l’annexe, le Groupe comptabilise sa participation dans Nissan et sa participation dans AVTOVAZ selon la méthode de la mise en équivalence. Nos diligences relatives au périmètre de consolidation ont compris l’examen des éléments de droit et de fait observés au sein de l’Alliance et sous-tendant le caractère approprié de cette méthode. Par ailleurs, nous avons vérifié les conditions sous-tendant le reclassement des prêts et des créances sur la société AVTOVAZ au sein de la ligne mise en équivalence. Nous avons aussi examiné les modalités retenues pour la détermination de la valeur recouvrable de l’investissement net de Renault dans cette société. Enfin, pour ces deux participations mises en équivalence, nous avons vérifié le caractère approprié de l’information fournie dans les notes mentionnées ci-dessus ;
・ dans le cadre de notre appréciation des principes comptables suivis par votre société, nous avons examiné les modalités de l’inscription à l’actif des frais de développement ainsi que celles retenues pour leur amortissement et pour la vérification de leur valeur recouvrable et nous avons vérifié que les notes 2-K et 10-A2 fournissent une information pertinente ;
・ comme indiqué dans la note 8-B de l’annexe, le Groupe reconnaît une partie des impôts différés actifs nets de l’intégration fiscale France ; nous avons examiné la cohérence des hypothèses sous-tendant les prévisions de bénéfices imposables et les consommations de reports déficitaires en résultant, la traduction chiffrée de celles-ci ainsi que la documentation disponible et procédé sur ces bases à l’appréciation du caractère raisonnable des estimations réalisées.
Les appréciations ainsi portées s'inscrivent dans le cadre de notre démarche d'audit des comptes consolidés, pris dans leur ensemble, et ont donc contribué à la formation de notre opinion exprimée dans la première partie de ce rapport.
| Renault Rapport des commissaires aux comptes sur les comptes consolidés 16 février 2016 |
3 Vérification spécifique
Nous avons également procédé, conformément aux normes d’exercice professionnel applicables en France, à la vérification spécifique prévue par la loi des informations relatives au Groupe, données dans le Rapport de gestion.
Nous n'avons pas d'observation à formuler sur leur sincérité et leur concordance avec les comptes consolidés.
Paris La Défense, le 16 février 2016
Les commissaires aux comptes
| KPMG Audit Département de KPMG S.A. | ERNST & YOUNG Audit | ||
| Jean-Paul Vellutini | Laurent des Places | Aymeric de La Morandière | Bernard Heller |
| ※上記は、独立監査人の監査報告書の原本に記載された事項を電子化したものであり、その原本は有価証券報告書提出会社が別途保管しております。 |
| KPMG Audit Département de KPMG S.A. 2 avenue Gambetta 92066 Paris La Défense Cedex France Commissaire aux comptes Membre de la compagnie régionale de Versailles | ERNST & YOUNG Audit 1/2, place des Saisons 92400 Courbevoie - Paris-La Défense 1 France Commissaire aux comptes Membre de la compagnie régionale de Versailles |
| Renault |
| Rapport des commissaires aux comptes sur les comptes annuels |
| Exercice clos le 31 décembre 2015 |
| Renault, société anonyme (≪ Renault ≫) |
| 13-15, quai Le Gallo - 92100 Boulogne-Billancourt |
| Ce rapport contient 35 pages |
| KPMG Audit Département de KPMG S.A. 2 avenue Gambetta 92066 Paris La Défense Cedex France Commissaire aux comptes Membre de la compagnie régionale de Versailles | ERNST & YOUNG Audit 1/2, place des Saisons 92400 Courbevoie - Paris-La Défense 1 France Commissaire aux comptes Membre de la compagnie régionale de Versailles |
| Renault, société anonyme (≪ Renault ≫) | |
| Rapport des commissaires aux comptes sur les comptes annuels | |
| Exercice clos le 31 décembre 2015 | |
| Aux Actionnaires, | |
En exécution de la mission qui nous a été confiée par votre Assemblée générale, nous vous présentons notre rapport relatif à l'exercice clos le 31 décembre 2015, sur :
・ le contrôle des comptes annuels de la société Renault, tels qu'ils sont joints au présent rapport ;
・ la justification de nos appréciations ;
・ les vérifications et informations spécifiques prévues par la loi.
Les comptes annuels ont été arrêtés par le Conseil d’administration. Il nous appartient, sur la base de notre audit, d'exprimer une opinion sur ces comptes.
1 Opinion sur les comptes annuels
Nous avons effectué notre audit selon les normes d’exercice professionnel applicables en France ; ces normes requièrent la mise en œuvre de diligences permettant d'obtenir l'assurance raisonnable que les comptes annuels ne comportent pas d'anomalies significatives. Un audit consiste à vérifier, par sondages ou au moyen d’autres méthodes de sélection, les éléments justifiant des montants et informations figurant dans les comptes annuels. Il consiste également à apprécier les principes comptables suivis, les estimations significatives retenues et la présentation d'ensemble des comptes. Nous estimons que les éléments que nous avons collectés sont suffisants et appropriés pour fonder notre opinion.
Nous certifions que les comptes annuels sont, au regard des règles et principes comptables français, réguliers et sincères et donnent une image fidèle du résultat des opérations de l'exercice écoulé ainsi que de la situation financière et du patrimoine de la Société à la fin de cet exercice.
| Renault Rapport des commissaires aux comptes sur les comptes annuels 16 février 2016 |
2 Justification des appréciations
En application des dispositions de l’article L.823-9 du Code de commerce relatives à la justification de nos appréciations, nous portons à votre connaissance les éléments suivants.
Comme précisé dans la note 1.A. de l’annexe aux comptes annuels et conformément à l’avis n°34 du Conseil National de la Comptabilité, votre société a opté pour l’évaluation par équivalence des titres de participation des sociétés contrôlées de manière exclusive. La détermination de la valeur d’équivalence de ces titres est établie sur la base des règles et des méthodes comptables utilisées pour l’établissement des comptes consolidés du Groupe. Notre appréciation de cette valeur d’équivalence s’est fondée sur le résultat des diligences mises en œuvre dans le cadre de l’audit des comptes du groupe Renault pour l’exercice 2015.
Les appréciations ainsi portées s’inscrivent dans le cadre de notre démarche d’audit des comptes annuels, pris dans leur ensemble, et ont donc contribué à la formation de notre opinion exprimée dans la première partie de ce rapport.
3 Vérifications et informations spécifiques
Nous avons également procédé, conformément aux normes d’exercice professionnel applicables en France, aux vérifications spécifiques prévues par la loi.
Nous n'avons pas d'observation à formuler sur la sincérité et la concordance avec les comptes annuels des informations données dans le rapport de gestion du Conseil d’administration et dans les documents adressés aux actionnaires sur la situation financière et les comptes annuels.
Concernant les informations fournies en application des dispositions de l’article L.225-102-1 du Code de commerce sur les rémunérations et avantages versés aux mandataires sociaux ainsi que sur les engagements consentis en leur faveur, nous avons vérifié leur concordance avec les comptes ou avec les données ayant servi à l’établissement de ces comptes et, le cas échéant, avec les éléments recueillis par votre société auprès des sociétés contrôlant votre société ou contrôlées par elle. Sur la base de ces travaux, nous attestons l’exactitude et la sincérité de ces informations.
| Renault Rapport des commissaires aux comptes sur les comptes annuels 16 février 2016 |
En application de la loi, nous nous sommes assurés que les diverses informations relatives aux prises de participation et de contrôle, aux participations réciproques et à l’identité des détenteurs du capital et des droits de vote vous ont été communiquées dans le rapport de gestion.
Paris La Défense, le 16 février 2016
Les commissaires aux comptes
| KPMG Audit Département de KPMG S.A. | ERNST & YOUNG Audit |
| Jean-Paul Vellutini | Laurent des Places | Aymeric de la Morandière | Bernard Heller |
| ※上記は、独立監査人の監査報告書の原本に記載された事項を電子化したものであり、その原本は有価証券報告書提出会社が別途保管しております。 |
| KPMG Audit Département de KPMG S.A. Immeuble Le Palatin 3 cours du Triangle 92939 Paris La Défense Cedex France Commissaire aux comptes Membre de la compagnie régionale de Versailles | ERNST & YOUNG Audit 1/2, place des Saisons 92400 Courbevoie - Paris-La Défense France Commissaire aux comptes Membre de la compagnie régionale de Versailles |
| Renault |
| Rapport des commissaires aux comptes sur les comptes consolidés |
| Exercice clos le 31 décembre 2014 |
| Renault, société anonyme (≪ Renault ≫) |
| 13-15, quai Le Gallo - 92100 Boulogne-Billancourt |
| Ce rapport contient 4 pages |
| KPMG Audit Département de KPMG S.A. Immeuble Le Palatin 3 cours du Triangle 92939 Paris La Défense Cedex France Commissaire aux comptes Membre de la compagnie régionale de Versailles | ERNST & YOUNG Audit 1/2, place des Saisons 92400 Courbevoie - Paris-La Défense France Commissaire aux comptes Membre de la compagnie régionale de Versailles |
| Renault, société anonyme (≪ Renault ≫) | |
| Rapport des commissaires aux comptes sur les comptes consolidés | |
| Exercice clos le 31 décembre 2014 | |
| Aux Actionnaires, | |
En exécution de la mission qui nous a été confiée par votre Assemblée générale, nous vous présentons notre rapport relatif à l’exercice clos le 31 décembre 2014, sur :
・ le contrôle des comptes consolidés de la société Renault, tels qu’ils sont joints au présent rapport ;
・ la justification de nos appréciations ;
・ la vérification spécifique prévue par la loi.
Les comptes consolidés ont été arrêtés par le Conseil d’administration*.* Il nous appartient, sur la base de notre audit, d'exprimer une opinion sur ces comptes.
1 Opinion sur les comptes consolidés
Nous avons effectué notre audit selon les normes d’exercice professionnel applicables en France ; ces normes requièrent la mise en œuvre de diligences permettant d'obtenir l'assurance raisonnable que les comptes consolidés ne comportent pas d'anomalies significatives. Un audit consiste à vérifier, par sondages ou au moyen d’autres méthodes de sélection, les éléments justifiant des montants et informations figurant dans les comptes consolidés. Il consiste également à apprécier les principes comptables suivis, les estimations significatives retenues et la présentation d'ensemble des comptes. Nous estimons que les éléments que nous avons collectés sont suffisants et appropriés pour fonder notre opinion.
Nous certifions que les comptes consolidés de l’exercice sont, au regard du référentiel IFRS tel qu’adopté dans l’Union Européenne, réguliers et sincères et donnent une image fidèle du patrimoine, de la situation financière ainsi que du résultat de l'ensemble constitué par les personnes et entités comprises dans la consolidation.
| Renault Rapport des commissaires aux comptes sur les comptes consolidés 16 février 2015 |
2 Justification des appréciations
En application des dispositions de l’article L.823-9 du Code de commerce relatives à la justification de nos appréciations, nous portons à votre connaissance les éléments suivants :
・ lors de l’arrêté de ses comptes, le groupe Renault est conduit à effectuer des estimations et à formuler des hypothèses concernant notamment la valeur de certains postes d’actif, de passif, de produits et de charges, dont les principaux sont recensés dans la note 2-B de l’annexe. Nous avons, pour l’ensemble de ces éléments, vérifié le caractère approprié des règles et des méthodes comptables suivies et des informations données dans les notes. Nous avons également examiné la cohérence des hypothèses retenues, la traduction chiffrée de celles-ci ainsi que la documentation disponible et procédé sur ces bases à l’appréciation du caractère raisonnable des estimations réalisées ;
・ comme respectivement indiqué dans les notes 12-A et 13-A de l’annexe, le Groupe comptabilise sa participation dans Nissan et sa participation dans AVTOVAZ selon la méthode de la mise en équivalence ; nos diligences relatives au périmètre de consolidation ont compris l’examen des éléments de droit et de fait observés au sein de l’Alliance et sous-tendant le caractère approprié de cette méthode ;
・ dans le cadre de notre appréciation des principes comptables suivis par votre société, nous avons examiné les modalités de l’inscription à l’actif des frais de développement ainsi que celles retenues pour leur amortissement et pour la vérification de leur valeur recouvrable et nous avons vérifié que les notes 2-K et 10-A2 fournissent une information pertinente ;
・ Comme indiqué dans la note 8-B de l’annexe, le Groupe a décidé de reconnaître une partie des impôts différés actifs nets de l’intégration fiscale France ; nous avons examiné la cohérence des hypothèses sous-tendant les prévisions de bénéfices imposables et les consommations de reports déficitaires en résultant, la traduction chiffrée de celles-ci ainsi que la documentation disponible et procédé sur ces bases à l’appréciation du caractère raisonnable des estimations réalisées.
Les appréciations ainsi portées s'inscrivent dans le cadre de notre démarche d'audit des comptes consolidés, pris dans leur ensemble, et ont donc contribué à la formation de notre opinion exprimée dans la première partie de ce rapport.
| Renault Rapport des commissaires aux comptes sur les comptes consolidés 16 février 2015 |
3 Vérification spécifique
Nous avons également procédé, conformément aux normes d’exercice professionnel applicables en France, à la vérification spécifique prévue par la loi des informations relatives au Groupe, données dans le Rapport de gestion.
Nous n'avons pas d'observation à formuler sur leur sincérité et leur concordance avec les comptes consolidés.
Paris La Défense, le 16 février 2015
Les commissaires aux comptes
| KPMG Audit Département de KPMG S.A. | ERNST & YOUNG Audit | ||
| Jean-Paul Vellutini | Laurent des Places | Jean-François Bélorgey | Bernard Heller |
| ※上記は、独立監査人の監査報告書の原本に記載された事項を電子化したものであり、その原本は有価証券報告書提出会社が別途保管しております。 |
| KPMG Audit Département de KPMG S.A. Immeuble Le Palatin 3 cours du Triangle 92939 Paris La Défense Cedex France Commissaire aux comptes Membre de la compagnie régionale de Versailles | ERNST & YOUNG Audit 1/2, place des Saisons 92400 Courbevoie - Paris-La Défense France Commissaire aux comptes Membre de la compagnie régionale de Versailles |
| Renault |
| Rapport des commissaires aux comptes sur les comptes annuels |
| Exercice clos le 31 décembre 2014 |
| Renault, société anonyme (≪ Renault ≫) |
| 13-15, quai Le Gallo - 92100 Boulogne-Billancourt |
| Ce rapport contient 4 pages |
| KPMG Audit Département de KPMG S.A. Immeuble Le Palatin 3 cours du Triangle 92939 Paris La Défense Cedex France Commissaire aux comptes Membre de la compagnie régionale de Versailles | ERNST & YOUNG Audit 1/2, place des Saisons 92400 Courbevoie - Paris-La Défense France Commissaire aux comptes Membre de la compagnie régionale de Versailles |
| Renault, société anonyme (≪ Renault ≫) | |
| Rapport des commissaires aux comptes sur les comptes annuels | |
| Exercice clos le 31 décembre 2014 | |
| Aux Actionnaires, | |
En exécution de la mission qui nous a été confiée par votre Assemblée générale, nous vous présentons notre rapport relatif à l'exercice clos le 31 décembre 2014, sur :
・ le contrôle des comptes annuels de la société Renault, tels qu'ils sont joints au présent rapport ;
・ la justification de nos appréciations ;
・ les vérifications et informations spécifiques prévues par la loi.
Les comptes annuels ont été arrêtés par le Conseil d’administration. Il nous appartient, sur la base de notre audit, d'exprimer une opinion sur ces comptes.
1 Opinion sur les comptes annuels
Nous avons effectué notre audit selon les normes d’exercice professionnel applicables en France ; ces normes requièrent la mise en œuvre de diligences permettant d'obtenir l'assurance raisonnable que les comptes annuels ne comportent pas d'anomalies significatives. Un audit consiste à vérifier, par sondages ou au moyen d’autres méthodes de sélection, les éléments justifiant des montants et informations figurant dans les comptes annuels. Il consiste également à apprécier les principes comptables suivis, les estimations significatives retenues et la présentation d'ensemble des comptes. Nous estimons que les éléments que nous avons collectés sont suffisants et appropriés pour fonder notre opinion.
Nous certifions que les comptes annuels sont, au regard des règles et principes comptables français, réguliers et sincères et donnent une image fidèle du résultat des opérations de l'exercice écoulé ainsi que de la situation financière et du patrimoine de la Société à la fin de cet exercice.
| Renault Rapport des commissaires aux comptes sur les comptes annuels 16 février 2015 |
2 Justification des appréciations
En application des dispositions de l’article L.823-9 du Code de commerce relatives à la justification de nos appréciations, nous portons à votre connaissance les éléments suivants.
Comme précisé dans la note 1.A. de l’annexe aux comptes annuels et conformément à l’avis n°34 du Conseil National de la Comptabilité, votre société a opté pour l’évaluation par équivalence des titres de participation des sociétés contrôlées de manière exclusive. La détermination de la valeur d’équivalence de ces titres est établie sur la base des règles et des méthodes comptables utilisées pour l’établissement des comptes consolidés du Groupe. Notre appréciation de cette valeur d’équivalence s’est fondée sur le résultat des diligences mises en œuvre dans le cadre de l’audit des comptes du groupe Renault pour l’exercice 2014.
Les appréciations ainsi portées s’inscrivent dans le cadre de notre démarche d’audit des comptes annuels, pris dans leur ensemble, et ont donc contribué à la formation de notre opinion exprimée dans la première partie de ce rapport.
3 Vérifications et informations spécifiques
Nous avons également procédé, conformément aux normes d’exercice professionnel applicables en France, aux vérifications spécifiques prévues par la loi.
Nous n'avons pas d'observation à formuler sur la sincérité et la concordance avec les comptes annuels des informations données dans le rapport de gestion du Conseil d’administration et dans les documents adressés aux actionnaires sur la situation financière et les comptes annuels.
Concernant les informations fournies en application des dispositions de l’article L.225-102-1 du Code de commerce sur les rémunérations et avantages versés aux mandataires sociaux ainsi que sur les engagements consentis en leur faveur, nous avons vérifié leur concordance avec les comptes ou avec les données ayant servi à l’établissement de ces comptes et, le cas échéant, avec les éléments recueillis par votre société auprès des sociétés contrôlant votre société ou contrôlées par elle. Sur la base de ces travaux, nous attestons l’exactitude et la sincérité de ces informations.
| Renault Rapport des commissaires aux comptes sur les comptes annuels 16 février 2015 |
En application de la loi, nous nous sommes assurés que les diverses informations relatives aux prises de participation et de contrôle, aux participations réciproques et à l’identité des détenteurs du capital et des droits de vote vous ont été communiquées dans le rapport de gestion.
Paris La Défense, le 16 février 2015
Les commissaires aux comptes
| KPMG Audit Département de KPMG S.A. | ERNST & YOUNG Audit |
| Jean-Paul Vellutini | Laurent des Places | Jean-François Bélorgey | Bernard Heller |
| ※上記は、独立監査人の監査報告書の原本に記載された事項を電子化したものであり、その原本は有価証券報告書提出会社が別途保管しております。 |