
【表紙】
| 【提出書類】 | 有価証券報告書 |
| 【根拠条文】 | 金融商品取引法第24条第1項 |
| 【提出先】 | 関東財務局長 |
| 【提出日】 | 2015年6月16日 |
| 【事業年度】 | 第9期(自 2014年4月1日 至 2015年3月31日) |
| 【会社名】 | ライフネット生命保険株式会社 |
| 【英訳名】 | LIFENET INSURANCE COMPANY |
| 【代表者の役職氏名】 | 代表取締役社長兼COO 岩瀬 大輔 |
| 【本店の所在の場所】 | 東京都千代田区麹町二丁目14番地2麹町NKビル |
| 【電話番号】 | 03-5216-7900(代表) |
| 【事務連絡者氏名】 | 企画部長 森 亮介 |
| 【最寄りの連絡場所】 | 東京都千代田区麹町二丁目14番地2麹町NKビル |
| 【電話番号】 | 03-5216-7900(代表) |
| 【事務連絡者氏名】 | 企画部長 森 亮介 |
| 【縦覧に供する場所】 | 株式会社東京証券取引所 (東京都中央区日本橋兜町2番1号) |
第一部【企業情報】
第1【企業の概況】
1【主要な経営指標等の推移】
提出会社の状況
| 回次 | 第5期 | 第6期 | 第7期 | 第8期 | 第9期 | |
| 決算年月 | 2011年3月 | 2012年3月 | 2013年3月 | 2014年3月 | 2015年3月 | |
| 保険料等収入 | (百万円) | 1,765 | 3,720 | 5,915 | 7,537 | 8,493 |
| 資産運用収益 | (百万円) | 60 | 47 | 51 | 57 | 124 |
| 保険金等支払金 | (百万円) | 154 | 410 | 575 | 1,196 | 1,324 |
| 経常損失(△) | (百万円) | △820 | △687 | △23 | △2,258 | △1,532 |
| 当期純損失(△) | (百万円) | △834 | △900 | △126 | △2,194 | △1,624 |
| 持分法を適用した場合の投資損失(△) | (百万円) | - | - | - | △122 | △305 |
| 資本金 | (百万円) | 6,600 | 10,478 | 10,484 | 10,500 | 10,500 |
| 発行済株式総数 | (株) | 33,717 | 42,057,000 | 42,085,000 | 42,175,000 | 42,175,000 |
| 純資産額 | (百万円) | 9,292 | 16,159 | 16,071 | 13,935 | 12,487 |
| 総資産額 | (百万円) | 10,523 | 18,861 | 20,450 | 21,188 | 23,387 |
| 1株当たり純資産額 | (円) | 275.01 | 383.75 | 381.40 | 329.96 | 295.63 |
| 1株当たり配当額 | (円) | - | - | - | - | - |
| (うち1株当たり中間配当額) | (-) | (-) | (-) | (-) | (-) | |
| 1株当たり当期純損失金額(△) | (円) | △24.76 | △26.37 | △3.00 | △52.11 | △38.52 |
| 潜在株式調整後1株当たり 当期純利益金額 | (円) | - | - | - | - | - |
| 自己資本比率 | (%) | 88.1 | 85.6 | 78.5 | 65.7 | 53.3 |
| 自己資本利益率 | (%) | - | - | - | - | - |
| 株価収益率 | (倍) | - | - | - | - | - |
| 配当性向 | (%) | - | - | - | - | - |
| 営業活動によるキャッシュ・フロー | (百万円) | △1,153 | △799 | △35 | 1,976 | 3,247 |
| 投資活動によるキャッシュ・フロー | (百万円) | 1,037 | △6,881 | △33 | △1,933 | △2,925 |
| 財務活動によるキャッシュ・フロー | (百万円) | △27 | 7,728 | △5 | 22 | △8 |
| 現金及び現金同等物の期末残高 | (百万円) | 380 | 428 | 353 | 418 | 731 |
| 従業員数 | (人) | 65 | 73 | 87 | 88 | 90 |
| (外、平均臨時雇用者数) | (14) | (18) | (24) | (35) | (51) | |
(注)1. 当社は連結財務諸表を作成しておりませんので、連結会計年度に係る主要な経営指標等の推移については記載しておりません。
2. 一般に、生命保険契約は長期間にわたり平準的に保険料を収受する一方で、契約前後の短期間に広告宣伝費・新契約査定費用等が集中的に支出されます。当社は依然として保有契約件数に対する新契約件数の割合が大きく、また、生命保険業という業種の特殊性から固定費の計上が多額になることから第5期から第9期にかけて、経常損失及び当期純損失を計上しております。
3. 保険料等収入、資産運用収益、保険金等支払金には、消費税等は含まれておりません。
4. 第5期の潜在株式調整後1株当たり当期純利益金額については、潜在株式は存在するものの、非上場であり期中平均株価が算定できないため、また、1株当たり当期純損失金額であるため、記載しておりません。第6期から第9期までの潜在株式調整後1株当たり当期純利益金額については、潜在株式は存在するものの、1株当たり当期純損失金額であるため、記載しておりません。
5. 自己資本利益率については、当期純損失を計上しているため、記載しておりません。
6. 第5期の株価収益率については、非上場であるため、また、当期純損失であるため、記載しておりません。第6期から第9期までの株価収益率については、当期純損失であるため、記載しておりません。
7. 当社は2012年1月24日付で、株式1株につき1,000株の株式分割を行っております。第5期の1株当たりの指標については、当該株式分割に伴う影響を加味し、遡及修正を行った場合の数値を記載しております。
8. 従業員には、他社からの出向者を含んでおりません。また、カッコ内に有期の契約社員、派遣従業員等の平均雇用人員を外数で記載しております。
2【沿革】
2006年10月、創業者の出口治明と岩瀬大輔は「ふつうの消費者の視点に立った、まったく新しい生命保険会社を創りたい」という考えのもと、「ネットライフ企画株式会社」を設立しました。「正直に経営し、わかりやすく、安くて便利な商品・サービスの提供を追求する」ことを経営理念とする生命保険会社の設立を目指した準備会社です。「ネットライフ企画株式会社」設立以後の当社に係る沿革は、次のとおりです。
| 年月 | 事項 |
| 2006年10月 | 東京都港区赤坂に生命保険準備会社として「ネットライフ企画株式会社」を設立(資本金5,000万円) |
| 2007年8月 | 本社を東京都千代田区麹町へ移転 |
| 2008年3月 | 「ライフネット生命保険株式会社」に商号変更 |
| 2008年4月 | 生命保険業免許取得 |
| 2008年5月 | 営業開始定期死亡保険『かぞくへの保険』、終身医療保険『じぶんへの保険』の販売を開始 |
| 2008年10月 | 保険情報サイトを運営しているオンライン生命保険募集代理店を通じた販売を開始 |
| 2008年11月 | 付加保険料率(生命保険料のうち生命保険会社の運営経費にあたる付加保険料の割合)を全面公表 |
| 2009年6月 | モバイルサイトでの生命保険申込み受け付けサービスを開始 |
| 2009年8月 | 保険比較サイト『保険市場』を運営する株式会社アドバンスクリエイトとの資本業務提携に合意 |
| 2010年2月 | 就業不能保険『働く人への保険』の販売を開始 |
| 2010年12月 2011年12月 | 保有契約件数5万件を突破 保有契約件数10万件を突破 |
| 2012年3月 | 東京証券取引所マザーズに株式を上場 |
| 2012年6月 | スマートフォンでの生命保険申込み受け付けサービスを開始 |
| 2012年10月 | 定期療養保険『じぶんへの保険プラス』の販売を開始 医療保険の給付金請求における診断書提出を原則不要とし、簡易な請求プロセスを実現 |
| 2012年11月 | 保有契約件数15万件を突破 |
| 2013年2月 | 保有契約者数10万人を突破 |
| 2013年4月 | Swiss Reinsurance Company Ltdと業務提携契約を締結 |
| 2013年9月 | 教保生命保険株式会社と韓国におけるインターネット生命保険会社設立に関する合弁契約を締結 |
| 2014年2月 | 保険金・給付金を最短2日でお支払いできる環境を整備 保有契約件数20万件を突破 |
| 2014年3月 | 医療保険の給付金請求手続きがウェブサイトから24時間可能となる環境を整備 |
| 2014年5月 | 改定した定期死亡保険『かぞくへの保険』、終身医療保険『新じぶんへの保険』及び『新じぶんへの保険レディース』の販売を開始 ご契約者さま向けに健康相談サービス「Doctors Me(ドクターズミー)」の無料提供を開始 |
| 2014年8月 | 人生と仕事とお金について考えるウェブメディア「ライフネットジャーナル オンライン」をオープン |
| 2015年1月 | 電話での保険相談サービスの受付時間を拡大 |
| 2015年4月 | 契約時の必要書類をスマートフォンなどで撮影し、ウェブサイトから提出可能となる環境を整備 KDDI株式会社と資本業務提携契約を締結 |
| 2015年5月 | KDDI株式会社を割当先とする第三者割当増資を実行 |
3【事業の内容】
(1) 主な事業内容
当社は、相互扶助という生命保険の原点に戻り、「正直に経営し、わかりやすく、安くて便利な商品・サービスの提供を追求する」という経営理念のもと2006年10月23日に設立された、インターネットを主な販売チャネルとする生命保険会社です。保険業法に基づく免許・認可を得て2008年5月18日より営業を開始し、生命保険事業を営んでおります。主な事業内容は以下のとおりです。なお、当社は生命保険事業の単一セグメントとなっております。
①保険引受業務
生命保険業免許に基づき、人の生存又は死亡に関して一定額の保険金等を支払うことを約し保険料を収受する保険の引受業務を営んでおります。
②資産運用業務
保険業法、同法施行規則に定めるところにより、生命保険の保険料として収受した金銭その他の資産の運用業務を営んでおります。
(2) マニフェストを基軸とした経営
当社は、「正直に経営し、わかりやすく、安くて便利な商品・サービスの提供を追求する」という経営理念を「ライフネットの生命保険マニフェスト」として、経営の柱と位置付けております。インターネットの活用により、高い価格競争力と24時間いつでも申込み可能な利便性を両立するとともに、わかりやすい情報開示やメール・電話・対面での保険相談などを通じて、お客さまに「比較し、理解し、納得して」ご契約いただく透明性の高い生命保険の選び方を推奨し、「生命(いのち)のきずな=ライフネット」を世の中に広げていきたいと考えております。
| ライフネットの生命保険マニフェスト 「生命保険はむずかしい」 そう言われる時代は、もう、終りにさせたい 第1章 私たちの行動指針 (1) 私たちは、生命保険を原点に戻す。生命保険は生活者の「ころばぬ先の杖が欲しい」という希望から生れてきたもので、生命保険会社という、制度が先にあったのではないという、原点に。 (2) 一人一人のお客さまの、利益と利便性を最優先させる。私たちもお客さまも、同じ生活者であることを忘れない。 (3) 私たちは、自分たちの友人や家族に自信をもってすすめられる商品しか作らない、売らない。 (4) 顔の見える会社にする。経営情報も、商品情報も、職場も、すべてウェブサイトで公開する。 (5) 私たちの会社は、学歴フリー、年齢フリー、国籍フリーで人材を採用する。そして子育てを重視する会社にしていく。働くひとがすべての束縛からフリーであることが、ヒューマンな生命保険サービスにつながると確信する。 (6) 私たちは、個人情報の保護をはじめとしてコンプライアンスを遵守し、よき地球市民であることを誓う。あくまでも誠実に行動し、倫理を大切にする。 第2章 生命保険を、もっと、わかりやすく (1) 初めてのひとが、私たちのウェブサイトを見れば理解できるような、簡単な商品構成とする。例えば、最初は、複雑な仕組みの「特約」を捨て、「単品」のみにした。 (2) お客さまが、自分に合った商品を自分の判断で、納得して買えるようにしたい。そのための情報はすべて開示する。例えば、私たちの最初の商品は、生命保険が生れた時代の商品のように、内容がシンプルで、コストも安く作られている。そのかわり、配当や解約返戻金や特約はない。保険料の支払いも月払いのみである。このような保険の内容も、つつみ隠さず知ってもらう。 (3) すべて、「納得いくまで」、「腑に落ちるまで」説明できる体制をととのえていく。わからないことは、いつでも、コンタクトセンターへ。またウェブサイト上に、音声や動画などを使用して、わかりやすく、退屈させないで説明できる工夫も、十分にしていく。 (4) 私たちのウェブサイトは、生命保険購入のためのみに機能するものではなく、「生命保険がわかる」ウェブサイトとする。 |
| (5) 生命保険は形のない商品である。だから「約款」(保険契約書)の内容が商品内容である。普通のひとが読んで「むずかしい、わからない」では商品として重大な欠陥となる。誰でも読んで理解でき、納得できる「約款」にする。私たちは、約款作成にこだわりを持ち、全社員が意見をだしあって誠意をもって約款を作成した。 (6) 生命保険は、リスク管理のための金融商品である。その内容について、お客さまが冷静に合理的に判断できる情報の提供が不可欠である。 第3章 生命保険料を、安くする (1) 私たちは生命保険料は、必要最小限以上、払うべきではないと考える。このため、さまざまな工夫を行う。 (2) 私たちの生命保険商品は、私たち自身で作り私たちの手から、お客さまに販売する。だからその分、保険料を安くできる。 (3) 保障金額を、過剰に高く設定しない。適正な金額とする。したがって、毎月の保険料そのものが割安となる。私たちのシミュレーションモデルは、残された家族が働く前提で作られている。「すべてのひとは、働くことが自然である」と考えるから。そのために、いざという場合の保険金額も、従来の水準よりも低く設定されている。 (4) 確かな備えを、適正な価格で。私たちの最初の商品は、シンプルな内容の「単品」のみである。良い保険の商品とは、わかりやすく、適正な価格で、いつでもフレンドリーなサービスがあり、支払うときも、あやまりなく、スピーディーであるかが、問われると考える。それゆえに、あれこれ約束ごとを含む、複雑な特約とのセット販売は行わない。 (5) 事務コストを抑える。そのために、紙の使用量を極力制限する。インターネット経由で、契約内容を確かめられるようにする。 (6) 生命保険は、住宅の次に高い買物であると言われている。毎月の少しずつの節約が、長い人生を通してみると大きな差になることを、実証したい。 (7) 生命保険料の支払いを少なくして、その分をお客さまの人生の楽しみに使える時代にしたいと考える。 第4章 生命保険を、もっと、手軽で便利に (1) 私たちの生命保険の商品は、インターネットで、24時間×週7日、いつでもどこでも、申し込める。 (2) 印鑑は使わなくてもよくした。法令上必要な書類はお客さまに郵送し、内容確認の上、サインして返送していただく。したがって、銀行振替申込書以外、押印は不要となる。 (3) 満年齢方式を採用した。誕生日を起点に、一年中いつでも同じ保険料で加入できるように。 (4) 私たちの商品の支払い事由は、死亡、高度障害、入院、手術のように、明確に定められている。この定められた事由により、正確に誠実に、遅滞なく支払いを実行する。手術の定義も、国の医療点数表に合わせた。この定義の採用は、日本ではまだ少ない。わかりやすくなり、「手術か、そうでないか」の議論の余地が少なくなる。なお、従来の生命保険では、88項目の制限列挙方式が主だった。 (5) 私たちは「少ない書類で請求」と「一日でも早い支払い」を実現させたい。そのために、保険金などの代理請求制度を、すべての商品に付加した。また、お客さまからコンタクトセンターにお電話いただければ、ただちに必要書類をお送りできる体制にした。そして、保険請求時の必要書類そのものを最小限に抑えた。このようなことが可能になるのも、生命保険の原点に戻った、シンプルな商品構成だからである。 このマニフェストを宣言で、終らせません。行動の指針とします。私たちの出発を、見つめていてください。 |
(3) 商品構成
当社が現在販売する生命保険商品は、以下の4種類となっております。インターネットを通じてお客さまに「比較し、理解し、納得して」ご契約いただきたいという考えのもと、いずれの商品も複雑な特約や配当をなくした、シンプルでわかりやすい保障内容となっております。また、いずれも個人保険(個人向け保障性商品)であり、個人年金保険・団体保険・団体年金保険等の取扱いはありません。
①『かぞくへの保険』:定期死亡保険(無配当・無解約返戻金型)
万が一(死亡、所定の高度障害状態)の場合に、保険金を受け取ることができる保険です。ライフステージごとに保障を見直しやすく、小さい保険料で大きな保障が用意できる「定期型」であり、保険期間は、年齢に応じて「10年」、「20年」、「30年」、「65歳満了」、「80歳満了」から選択することができます。
②『新じぶんへの保険』、『新じぶんへの保険レディース』:終身医療保険(無配当・無解約返戻金型)(2014)
『新じぶんへの保険』は、日帰り入院から給付金を受け取ることができる医療保険です。加入時の保険料が変わらず、一生涯保障が続く「終身型」で、保障内容に応じて、「エコノミーコース」、「おすすめコース」を設けております。いずれのコースにおいても、入院給付金は1入院の支払限度日数は「60日」とし、入院給付金日額は「5,000円」、「8,000円」、「10,000円」、「12,000円」、「15,000円」の中から選ぶことができ、手術給付金は入院給付日額の10倍を受け取ることができます。また、「おすすめコース」は、がんや先進医療に対する保障を充実させた内容となっております。さらに、これらの保障内容に加え、女性特有の病気には女性入院給付金を上乗せして受け取ることができる当社初となる女性専用の医療保険『新じぶんへの保険レディース』もご用意しました。
③『じぶんへの保険プラス』(がん・先進医療保障付き):定期療養保険(無配当・無解約返戻金型)
病気やケガで入院したときや入院前後に外来療養を受けたときに、公的医療保険における医療費の自己負担分に連動して給付金を受け取ることができる医療保険です。また、がんと診断されたときや継続的にがんの治療を受けた場合に一時金、先進医療を受けた際にも技術料と同額の給付金を受け取ることができます。保険期間10年の「定期型」で、最長70歳まで更新できます。
④『働く人への保険』:就業不能保険(無配当・無解約返戻金型)
病気やケガで長期間働けずに収入が途絶え、生活を維持できなくなるリスクに備える保険です。所定の就業不能状態となった場合に、就業不能給付金を毎月受け取ることができます。保険期間の満了は65歳となっております。
(4) 販売チャネル
当社は、インターネットを主な販売チャネルとする生命保険会社です。インターネットを活用することにより、営業職員や店舗の維持等に係る経費(販売経費)を抑えられることから、営業職員を主体とする従来の生命保険会社と比べ、相対的に低廉な保険料での商品提供が可能となります。
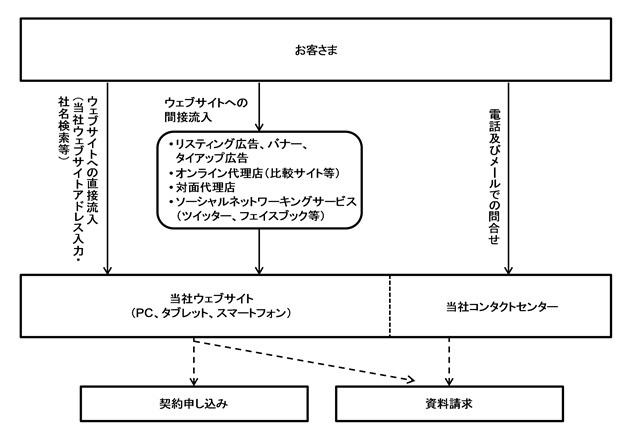
また、当社の店舗であるウェブサイト及びコンタクトセンターを活用して、お客さまの保険選びをサポートしております。ウェブサイトでは、商品内容の説明だけでなく、保障の選び方やライフステージ別のおすすめプランも掲載するなど、コンテンツの工夫により、初めて訪れるお客さまにもわかりやすい説明を心がけております。コンタクトセンターでは、申し込みや見直しでお悩みのお客さまには、保険相談窓口を用意して、経験豊富な保険プランナーが保険選びをお手伝いします。これらに加えて、保険料の内訳(付加保険料)の開示など、参考情報の開示も積極的に行っております。
さらに、当社のターゲットである多忙な子育て世代のお客さまが、じっくりと「比較し、理解し、納得して」生命保険をご契約いただけるよう、24時間いつでもインターネット上で見積りや申込みが可能です。加えて、コンタクトセンターの利便性向上(平日22時、土曜日は18時まで営業)、ふれあいフェア(お客さまとの集い)の定期開催、ソーシャルメディアを活用したお客さまとの対話、経営陣による全国各地での講演活動など、顧客接点の充実化に取り組んでおります。
[お客さまの当社ウェブサイト及びコンタクトセンターへのアクセス経路]
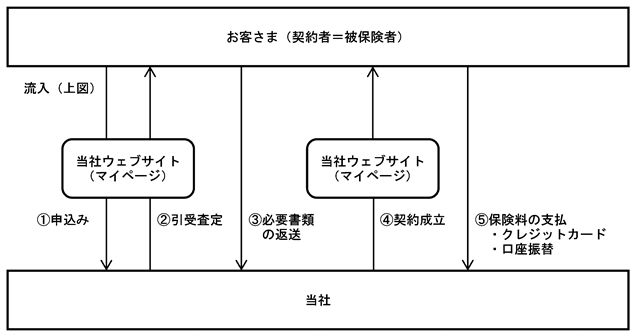
[保険引受及び保険料収納の流れ]
4【関係会社の状況】
関連会社であった韓国の教保ライフプラネット生命保険株式会社について、2014年5月28日に開催された同社の株主総会において、合弁で出資している教保生命保険株式会社が保有する優先株式が議決権を有することとなったため、当社の同社に対する議決権比率は、34.0%から25.5%となりました。さらに、2014年11月20日に、同社が資金調達のため新株式を発行したことにより、当社の同社に対する議決権比率は、25.5%から11.7%に変更となり、同社は当社の関連会社でなくなりました。
2015年3月31日現在
| 名称 | 住所 | 資本金 | 主要な事業の内容 | 議決権の所有割合 | 関係内容 |
| 教保ライフプラネット生命保険株式会社 | 大韓民国ソウル市 | 700億ウォン | 生命保険業 | 11.7% | 生命保険業を営んでおります。(役員兼任1名) |
5【従業員の状況】
(1) 提出会社の状況
| 2015年3月31日現在 |
| 従業員数(人) | 平均年齢(歳) | 平均勤続年数(年) | 平均年間給与(円) |
| 90(51) | 37.9 | 4.2 | 7,257,348 |
(注)1.従業員には、他社からの出向者を含んでおりません。また、カッコ内に有期の契約社員、派遣従業員等の平均雇用人員を外数で記載しております。
2.平均年間給与は、基準外賃金を含んでおります。
3.当社の事業セグメントは、生命保険事業の単一セグメントであるため、セグメント別に従業員数を記載しておりません。
(2) 労働組合の状況
当社に労働組合はありませんが、労使関係は良好です。
第2【事業の状況】
1【業績等の概要】
(1) 業績
当事業年度の国内経済は、企業収益に改善の動きが見られる中で、雇用や所得の環境も上向きになるなど、緩やかな回復基調が続いております。
生命保険業界におきましては、国内外の金利低下と株価上昇により、資産運用環境が改善した一方で、低金利環境が継続したことによる貯蓄性保険商品の販売停止等の環境の変化に直面しております。また、死亡保障を抑えて医療保障を充実させる近年の傾向などを反映して、保有契約高は減少傾向にあるものの、保有契約件数は増加基調となっております。さらに、販売チャネルの多様化が進むとともに、各生命保険会社が、新商品の開発やお客さまサービスの拡充に取り組むことにより、引き続き厳しい競争が続いております。
このような状況の中、当社は、相互扶助という生命保険の原点に戻り、「正直に経営し、わかりやすく、安くて便利な商品・サービスの提供を追求する」という経営理念の下、インターネットを主な販売チャネルとする生命保険会社として、開業から7年目を迎えました。高い価格競争力と24時間いつでも申し込み可能な利便性を両立することにより、引き続きお客さま視点でのサービスの提供に努めました。
当事業年度における具体的な取組み及び成果は、以下のとおりです。
(契約の状況)
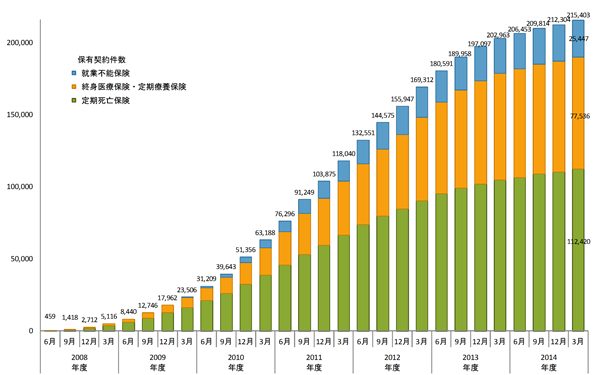
当事業年度の新契約件数は、前事業年度比60.5%の27,982件、新契約の年換算保険料は前事業年度比77.7%の1,327百万円となりました。当事業年度末時点の保有契約件数は、前事業年度末比106.1%の215,403件、保有契約の年換算保険料は、前事業年度末比108.9%の8,793百万円となるとともに、保有契約者数は13万人を超え、131,319人となりました。また、当事業年度の解約失効率は、7.3%(前事業年度6.6%)となりました。
○保有契約件数の推移(件)
○新契約の状況
(単位:百万円)
| 区 分 | 前事業年度 | 当事業年度 | 前事業年度比 |
| 申込件数 | 63,544件 | 37,519件 | 59.0% |
| 新契約件数 | 46,237件 | 27,982件 | 60.5% |
| 新契約金額(新契約高)*1 | 309,710 | 228,951 | 73.9% |
| 年換算保険料*2 | 1,707 | 1,327 | 77.7% |
| うち医療保障・生前給付保障等 | 895 | 688 | 76.9% |
○保有契約の状況
(単位:百万円)
| 区 分 | 前事業年度 | 当事業年度 |
| 保有契約件数 | 202,963件 | 215,403件 |
| 内訳:「かぞくへの保険」(定期死亡保険) | 104,604件 | 112,420件 |
| 内訳:「じぶんへの保険」、「新じぶんへの保険」、「新じぶんへの保険レディース」(終身医療保険)*3 | 61,700件 | 65,666件 |
| 内訳:「じぶんへの保険プラス」(定期療養保険) | 12,504件 | 11,870件 |
| 内訳:「働く人への保険」(就業不能保険) | 24,155件 | 25,447件 |
| 保有契約金額(保有契約高)*1 | 1,702,381 | 1,831,081 |
| 年換算保険料*2 | 8,077 | 8,793 |
| うち医療保障・生前給付保障等 | 3,613 | 3,952 |
| 保有契約者数 | 121,745人 | 131,319人 |
(注)1. 契約金額は死亡保障額の合計であり、第三分野保険の保障額を含みません。
2. 年換算保険料とは、1回当たりの保険料について保険料の支払い方法に応じた係数を乗じ、1年当たりの保険料に換算した金額をいいます。当社商品の保険料はすべて月払いのみとなっているため、1ヶ月当たりの保険料に12を乗じたものを年換算保険料としております。
3. 2014年度末の終身医療保険の保有契約件数の内訳は、「じぶんへの保険」57,004件、「新じぶんへの保険」5,354件、「新じぶんへの保険レディース」3,308件です。また、2013年度末の終身医療保険の内訳は、「じぶんへの保険」のみです。
(収支の状況)
当事業年度の保険料等収入は、保有契約件数の増加に伴い、前事業年度比112.7%の8,493百万円となりました。また、資産運用収益は、前事業年度比215.6%の124百万円となりました。その他経常収益は、支払備金を戻し入れたことなどにより、112百万円となりました。この結果、当事業年度の経常収益は前事業年度比114.8%の8,729百万円となりました。
保険金等支払金は、保有契約件数が増加したことなどにより、前事業年度比110.8%の1,324百万円となりました。保険金及び給付金支払額の保険料収入に対する割合は、前事業年度の15.0%から13.8%となりました。責任準備金等繰入額は、保有契約件数が増加したことなどにより、前事業年度比116.1%の3,566百万円となりました。責任準備金繰入額の保険料収入に対する割合は、42.6%となりました。事業費は、広告宣伝費をコントロールしたことなどにより、前事業年度比92.4%の3,815百万円となりました。事業費のうち、広告宣伝費を中心とした営業費用は前事業年度比85.8%の1,672百万円、保険事務費用は前事業年度比91.3%の558百万円、システムその他費用は前事業年度比100.9%の1,583百万円となりました。新契約1件当たりの営業費用は、当事業年度の新契約件数が減少したため、前事業年度の42,148円から増加し、59,780円となりました。新契約1件当たりの年換算保険料は、定期死亡保険のリニューアル及び終身医療保険の新商品の発売により、前事業年度の36,937円から47,440円に増加しました。また、保険業法第113条繰延資産償却費は、1,060百万円となりました。これは、2012年度までに計上した保険業法第113条繰延資産を、開業10年目である2017年度まで均等償却することによるものです。これらにより、当事業年度の経常費用は前事業年度比104.1%の10,262百万円となりました。
以上の結果、当事業年度の経常損失は、前事業年度の2,258百万円に対して、1,532百万円となりました。なお、保険業法第113条繰延資産償却費を考慮する前の経常損失は、前事業年度の1,198百万円に対して、472百万円となりました。当期純損失は、前事業年度の2,194百万円に対して、1,624百万円となりました。
○収支の状況
(単位:百万円)
| 区 分 | 前事業年度 | 当事業年度 | 前事業年度比 |
| 経常収益 | 7,603 | 8,729 | 114.8% |
| 保険料等収入 | 7,537 | 8,493 | 112.7% |
| 資産運用収益 | 57 | 124 | 215.6% |
| その他経常収益 | 7 | 112 | 1,499.5% |
| 経常費用 | 9,861 | 10,262 | 104.1% |
| 保険金等支払金 | 1,196 | 1,324 | 110.8% |
| 責任準備金等繰入額 | 3,072 | 3,566 | 116.1% |
| うち危険準備金繰入額 | 169 | 50 | 30.0% |
| 資産運用費用 | 0 | 0 | 956.0% |
| 事業費 | 4,131 | 3,815 | 92.4% |
| 営業費用 | 1,948 | 1,672 | 85.8% |
| 保険事務費用 | 612 | 558 | 91.3% |
| システムその他費用 | 1,570 | 1,583 | 100.9% |
| その他経常費用 | 1,461 | 1,554 | 106.4% |
| うち保険業法第113条繰延資産償却費 | 1,060 | 1,060 | 100.0% |
| 経常損失(△) | △2,258 | △1,532 | - |
| 当期純損失(△) | △2,194 | △1,624 | - |
| (参考) 保険業法第113条繰延資産償却費考慮前経常損失(△) | △1,198 | △472 | - |
(保険金等の支払いの状況)
当事業年度にお支払いした保険金等は、4,833件、1,159百万円となりました。内訳は、保険金54件、723百万円、給付金4,779件、436百万円です。
当社は、「ライフネットの生命保険マニフェスト」において、生命保険会社の最も重要な社会的責務である保険金等の支払いを「正確に、遅滞なく」実行することを目指すとともに、保険金等の支払いに必要な書類の会社到着から原則5営業日以内に、指定口座に保険金等をお支払いしております。事実の確認や請求書類の不備の補完に要した日数を除き、当事業年度において支払いに要した平均営業日数は2.69日となりました。2014年2月に支払所要日数を最短2日に短縮するなど、引き続き迅速な支払いの実現に努めております。
また、2014年10月に、一般社団法人ユニバーサルコミュニケーションデザイン協会®が主催するUCDAアワード2014において、当社の保険金・給付金の請求書類と手続きが、企業・団体から発信されるコミュニケーション改善に生活者の声を反映させているという高い評価を受け、「アナザーボイス賞」を受賞しました。
○保険金等の支払いの状況
(単位:百万円)
| 区 分 | 前事業年度 | 当事業年度 | 前事業年度比 |
| 保険金及び給付金支払件数 | 4,622件 | 4,833件 | 104.6% |
| 保険金支払件数 | 44件 | 54件 | 122.7% |
| 給付金支払件数 | 4,578件 | 4,779件 | 104.4% |
| 保険金及び給付金支払額 | 1,124 | 1,159 | 103.1% |
| 保険金支払額 | 701 | 723 | 103.1% |
| 給付金支払額 | 423 | 436 | 103.0% |
(お客さまの声の状況)
当事業年度の総相談件数は、58,373件、苦情件数は883件となりました。
当社は、「お客さまの声」を、保険商品・サービスをお客さまにとってより魅力あるものにしていくための貴重な経営資源としてとらえ、全社的に収集・管理・分析の上、サービスの継続的改善とお客さま満足度の向上を図るため、日々の事業運営に反映しております。
また、当社のコンタクトセンターとウェブサイトは、2014年10月に、HDI-Japanが主催する2014年度「HDI問合せ窓口格付け(生命保険業界)」において、3年連続で3つ星をダブル受賞しました。
○お客さまの声の状況
(単位:件)
| 区 分 | 前事業年度 | 当事業年度 | 前事業年度比 |
| お客さまからの総相談件数 | 63,624 | 58,373 | 91.7% |
| 苦情件数 | 1,154 | 883 | 76.5% |
(資産運用の状況)
当事業年度においても、引き続き、主に国債を中心とした高格付けの公社債などの円金利資産で運用を継続しました。また、保有契約件数の増加に伴い責任準備金が増加したため、長期債への投資を行うとともに、リスク分散の観点から資産運用の多様化を図るため、第2四半期会計期間から金銭の信託で外国債券への投資を開始しました。なお、株式は、資本業務提携を目的として従来から保有している当社の保険募集代理店である株式会社アドバンスクリエイトの株式及び韓国の教保生命保険株式会社と合弁で設立した教保ライフプラネット生命保険株式会社の株式のみを保有しております。
以上の運用方針の下、当事業年度末の総資産は23,387百万円(前事業年度末21,188百万円)、このうち、預貯金、金銭の信託に有価証券を加えた運用資産残高は18,847百万円(前事業年度末15,573百万円)となりました。また、当事業年度における運用資産全体に対する利回りは0.73%となるとともに、当事業年度末の有価証券の修正デュレーションは、長期債への投資により、前事業年度末の3.5年に対して10.2年となりました。
(その他の成果)
当事業年度においては、2014年5月2日に、開業以来初めてとなる主力商品の見直しとして、リニューアルした定期死亡保険「かぞくへの保険」並びに終身医療保険の新商品「新じぶんへの保険」及び「新じぶんへの保険レディース」を発売しました。「かぞくへの保険」は、子育て世代をはじめ、幅広い年齢層のお客さまに対して、業界最安水準の保険料で*1提供するとともに、保険期間を最長80歳まで延長しました。「新じぶんへの保険」は、旧商品と比較して、保険料を平均24%*2引き下げるとともに、保障内容の充実を図りました。さらに、当社初の女性専用商品となる「新じぶんへの保険レディース」は、女性特有の病気を手厚くカバーしております。これらの終身医療保険の新商品には、3大生活習慣病の場合、入院に関する支払限度日数が無制限となるとともに、先進医療給付金や最大5回まで一時金をお支払いするがん治療給付金を付加したおすすめコースを用意するなど、手厚い保障を実現しました。
また、パートナーシップの強化を図ることにより、幅広いお客さまに当社の商品を届けることが可能となりました。2014年10月20日にスルガ銀行株式会社と代理店契約を締結したことにより、スルガ銀行Dバンク支店のウェブサイトから保険の申し込みが可能となりました。さらに、豊通保険パートナーズ株式会社と代理店契約を締結し、2014年11月5日から、株式会社クラウドワークスが提供する「クラウドワークス」に登録するフリーランス向けに保険加入機会の提供を開始しました。これらに加え、ほけんの窓口グループ株式会社と代理店契約を締結し、2014年12月1日から「ほけんの窓口」店舗の店頭窓口で、対面で相談の上、インターネットで当社の保険商品を申し込むことが可能となりました。
さらに、ご契約者やお申し込みを検討中のお客さまに向けたサービスの強化に努めました。ご契約者にオンライン健康相談サービス「Doctors Me(ドクターズミー)」を無料で提供するとともに、給付金を請求した際には、お支払いが完了するまで、メールとマイページで進捗状況をお知らせするサービスを開始しました。「相談して保険を選びたい」というお客さまの声に対応し、保険プランナーによる電話での保険相談サービスの受付時間を、2015年1月6日から平日夜10時まで拡大しました。
このような取組みにより、当社の商品・サービスは、外部機関やご契約者から高い評価を得ることができました。2014年10月に、「HDI問合せ窓口格付け(生命保険業界)」において、「問合せ窓口(コンタクトセンター)」、「サポートポータル(ウェブサイト)」両部門で、最高評価3つ星を3年連続で受賞し、保険金・給付金の請求書類と手続きにおいて、UCDAアワード2014年「アナザーボイス賞」を受賞しました。また、2014年12月には、2015年度版オリコン顧客満足度(CS)ランキング「生命保険部門」において、総合第1位となりました。2015年3月には、経済産業省主催の「平成26年度おもてなし経営企業選」において、おもてなし経営を実現し、サービスの高付加価値化や差別化を実現するおもてなし企業に選出されました。
なお、当社の関連会社であった韓国の教保ライフプラネット生命保険株式会社は、2014年5月28日の同社の株主総会において、合弁で出資している教保生命保険株式会社が保有する優先株式が議決権を有することとなったため、当社の教保ライフプラネット生命保険式会社に対する議決権比率が、34.0%から25.5%となりました。また、同社が、2014年11月20日に資金調達のために新株式を発行したことにより、当社の同社に対する議決権比率は25.5%から11.7%となり、同社は当社の関連会社でなくなりました。なお、同社の保有契約件数は、2014年12月末現在で3,324件となりました。
(注)1. 当社を含むネット生保4社の定期死亡保険(リスク細分型を除く)を、保険金額1,000万円/保険期間10年で比較した場合の実績。
2. 「新じぶんへの保険」のエコノミーコースと「じぶんへの保険」を、入院給付金日額:1万円、手術給付金:10万円、契約年齢20歳以上~70歳以下で保険料を比較した場合の実績。
(財政状態)
当事業年度末の総資産は、23,387百万円(前事業年度末21,188百万円)となりました。主な勘定残高として、高格付けの公社債を中心とした有価証券は、17,082百万円となりました。保険業法第113条繰延資産は、償却により、3,180百万円に減少しました。
負債は、保有契約件数の増加に伴い責任準備金が増加したことなどから、10,899百万円(前事業年度末7,252百万円)となりました。主な勘定残高は、責任準備金9,806百万円(うち、危険準備金1,218百万円)、支払備金277百万円となりました。
純資産は、当期純損失の計上に伴い、12,487百万円(前事業年度末13,935百万円)と減少しました。
当事業年度末のソルベンシー・マージン比率は、2,244.7%(前事業年度末1,922.2%)となり、充分な支払い余力を維持しております。
○資産、負債及び純資産の状況
(単位:百万円)
| 区 分 | 前事業年度 | 当事業年度 |
| 資産 | 21,188 | 23,387 |
| うち金銭の信託 | 1,000 | 1,033 |
| うち有価証券 | 14,154 | 17,082 |
| 国債 | 6,636 | 8,227 |
| 地方債 | - | 851 |
| 社債 | 6,547 | 6,894 |
| 株式 | 206 | 222 |
| 外国証券 | 764 | 886 |
| うち保険業法第113条繰延資産 | 4,240 | 3,180 |
| 負債 | 7,252 | 10,899 |
| うち支払備金 | 375 | 277 |
| うち責任準備金 | 6,240 | 9,806 |
| うち危険準備金 | 1,167 | 1,218 |
| 純資産 | 13,935 | 12,487 |
| ソルベンシー・マージン比率 | 1,922.2% | 2,244.7% |
(2) キャッシュ・フロー
①営業活動によるキャッシュ・フロー
当事業年度における営業活動によるキャッシュ・フローは、保険金等の支払いが増加したものの、保険料等収入が増加したことに加え、事業費をコントロールしたことから、3,247百万円の収入(前事業年度1,976百万円の収入)となりました。
②投資活動によるキャッシュ・フロー
投資活動によるキャッシュ・フローは、有価証券の取得等により、2,925百万円の支出(前事業年度1,933百万円の支出)となりました。
③財務活動によるキャッシュ・フロー
財務活動によるキャッシュ・フローは、リース債務の返済により、8百万円の支出(前事業年度22百万円の収入)となりました。
④現金及び現金同等物
以上の結果、現金及び現金同等物の当事業年度末残高は、731百万円(前事業年度末418百万円)となりました。
(単位:百万円)
| 前事業年度 | 当事業年度 | |
| 営業活動によるキャッシュ・フロー | 1,976 | 3,247 |
| 投資活動によるキャッシュ・フロー | △1,933 | △2,925 |
| 財務活動によるキャッシュ・フロー | 22 | △8 |
| 現金及び現金同等物期首残高 | 353 | 418 |
| 現金及び現金同等物期末残高 | 418 | 731 |
2【生産、受注及び販売の状況】
生命保険業においては、該当する情報がないため記載しておりません。
3【対処すべき課題】
当社は、2013年5月に策定した中期計画のうち、経営目標を2014年11月13日に変更しました。変更した中期計画の骨子は以下のとおりです。
なお、当社は、2015年4月20日にKDDI株式会社と資本業務提携契約を締結しました。本資本業務提携について、具体的な業務提携の内容や時期が確定していないことから、中期計画に与える影響は現時点で未定であるため、本中期計画に反映していません。その一方で、本資本提携に基づく資金調達により、当社の資本の充分性はより一層強固となるとともに、本業務提携の推進は、当社の企業価値の増大に寄与するものと考えております。具体的な業績への影響は、本業務提携の進捗状況等を勘案して精査の上、必要に応じて適時適切に公表する予定です。
○中期計画の骨子
| LIFENET2015 | 新しい商品・サービスの提供を通じて生命保険の未来を創り出す「変革者」として、ステークホルダーの共感を集め、ネット生保No.1の持続的成長を実現する |
| 経営目標 | 2015年度における経常収益95億円及び黒字化*1の達成 |
| 重点領域 | 1.保険料収入(トップライン)の持続的成長2.生産性の向上3.生命保険の「変革者」(フロントランナー)を志向 |
| 内部管理態勢 | リスク管理の高度化とリスクベースの経営管理に向けた基盤づくり |
(注)1. 保険業法第113条繰延資産償却費考慮前経常損益ベース
当社は、インターネットを活用して、価格競争力と利便性の高い商品・サービスの開発・提供に努めるとともに、コンタクトセンターとウェブサイトを通して、お客さま目線の手厚いサポートを継続しております。その一方で、当社がけん引しているネット生保市場の拡大は、未だに実現途上にあると認識しております。また、ネット生保市場への同業他社の参入が増加したことに加え、インターネット以外の販売チャネルにおいても、従来と比較して低廉な保険料の保険商品を販売する動きが広がるなど、当社を取り巻く競争環境は激化しております。このような状況の中で、当社は新契約業績の底上げを最大の課題と認識するとともに、以下の対処すべき課題に対して、「正直に経営し、わかりやすく、安くて便利な商品・サービスの提供を追求する」という理念に基づき、取組みを推進します。
・ネット直販ビジネスモデルのさらなる強化
当社は、インターネットを主な販売チャネルとして、保有契約の着実な成長を持続しております。当社の強みであるインターネット直販により、ネット生保としてのビジネスモデルのさらなる強化を目指します。
まず、インターネットチャネルの不安感を払拭し、安心して選んでいただける生命保険会社を目指します。これを実現するため、テレビCMなどのマーケティング活動を通じてお客さまが安心を抱くことができるメッセージを発信します。また、保険の検討意欲の高いお客さまが当社のウェブサイトを訪問できるように、より細かいターゲティングを行い、お客さまの属性や状況に適したウェブ広告を展開します。
さらに、シンプルでわかりやすいウェブサイトを維持するための改善を継続するとともに、お客さまにとって魅力のある商品開発に努めます。これらに加えて、検討を開始したお客さまに対して、無料の保険相談サービスなどを用意するなど、利便性の高いインターネットだけでなく、電話やメールを活用したフォローアップを行うことでインターネット直販のビジネスモデルの強化を図ります。
・フォローアップの徹底
当社は、保険を検討するお客さまに対して、電話やメールでのフォローアップを行うとともに、経験豊富な保険プランナーによる無料の保険相談サービスを拡充するなど、お客さまが「納得いくまで」、「腑に落ちるまで」保険選びをするためのサポート体制を強化しております。今後も、コンタクトセンターとウェブサイトは、当社の「店舗」として、さらに質の高いサービスの提供に努めます。コンタクトセンターでは、電話オペレーターや保険プランナーの継続的なトレーニングに加え、お客さまのニーズを実現できる提案ツールの改善や情報基盤の整備を実行するとともに、ウェブサイトでは、テクノロジーを活用して訪問したお客さまの疑問や課題を解決することにより、フォローアップの充実化を図ります。
さらに、当社は開業以来、主に20代・30代の子育て世代に支えられ、契約者数は13万人を突破しました。ご契約者との集いであるふれあいフェアの開催や契約者メールの配信など、継続的なコミュニケーションの機会を増やすとともに、契約者アンケートの結果をサービス改善に反映するなど、顧客満足度を高めることで、長期的な信頼関係の構築を目指します。
・パートナーシップの継続的な強化
当社は、ウェブ代理店を中心とする保険代理店に加え、より幅広いお客さまに当社の保険商品・サービスをお届けするために顧客基盤を持つ企業とのパートナーシップの強化に努めます。当社のわかりやすく、低廉な保険料の保険商品を理解していただくことにより、代理店における保険商品販売の促進に努めるとともに、社内での適切な人的資源の配置やシステム開発などによる管理態勢の強化を図ります。さらに、代理店販売等のパートナーシップによって得た経験やノウハウを、インターネット直販にも活かすことによって、相乗効果を高めることを目指します。
また、さらなる革新的な取組みに挑戦し、一層の成長を実現するため、2015年4月20日に、通信事業において高いブランド力や幅広い顧客基盤を有するKDDI株式会社と資本業務提携契約を締結しました。これにより、それぞれの顧客基盤・ブランド・事業ノウハウなどを融合し、両社の強みを活かしたお客さま志向の新しいサービスの企画・運営を共同で検討します。その端緒として、当社のシンプルでわかりやすい生命保険商品を、KDDI株式会社の金融サービスのひとつとして、同社の幅広いお客さまに、スマートフォンを中心としたauの既存チャネルなどを通じて、より便利にお届けする予定です。なお、本業務提携の具体策の検討に当たって、両社で提携推進委員会を設置し、継続的な協議を行うことができる体制を整える予定です。
以上の対処すべき課題に対して、「正直に経営し、わかりやすく、安くて便利な商品・サービスの提供を追求する」という理念に基づき、取組みを推進します。
4【事業等のリスク】
当社の財務内容、業績など、投資家の判断に重要な影響を与える可能性のあるリスクには、主に以下のようなものがあります。当社は、これらのリスクを認識した上で、事態発生の回避及び発生した場合の迅速かつ適切な対応に努めます。なお、本項における将来に関する事項は、別段の表示がない限り、本有価証券報告書提出日現在において当社が判断したものです。
①生命保険業界全般に係るリスク
(a) 法規制に係るリスク
当社は、保険業法の規定による生命保険業免許を受けた保険会社であり、金融庁による包括的な規制等の広範な監督下にあります。保険会社に適用される法規制の改正は、当社の保険販売に影響を及ぼし、コンプライアンス・リスクを高めるとともに、法規制に対応するための予期せぬ追加コストの発生により当社の業績に悪影響を及ぼす可能性があります。
保険業法及び関連規制の主たる目的は、保険契約者を保護することです。保険業法には、保険会社の資産運用の種類や規模の制限や、自己資本の充実を図るためのソルベンシー規制などが規定されております。このソルベンシー規制によると、国内の保険会社は、ソルベンシー・マージン比率を200%超に維持するよう要求されておりますが、今後、リスク計量の厳格化を含む諸規則等の改正が行われた場合、当社のソルベンシー・マージン比率も減少する可能性があります。
また、保険監督者国際機構(International Association of Insurance Supervisors:以下、「IAIS」)は、ソルベンシー評価の新基準の検討を行っており、IAISのソルベンシー評価の影響を受けて金融庁が新たなソルベンシー規制を導入した場合、当社のソルベンシー・マージン比率に悪影響を及ぼす可能性があります。
さらに、保険業法は、内閣総理大臣(原則として金融庁長官に権限委任。以下同じ)に対して、免許取消しや業務停止、報告徴求、会計記録に関する厳格な立入り検査の実施など、保険業に関する広範な監督権限を与えております。特に、保険業法は、当社が、法令、法令に基づく内閣総理大臣の処分又は定款、事業方法書、普通保険約款、保険料及び責任準備金の算出方法書などの基礎書類に定めた事項のうち特に重要なものに違反した場合、免許に付された条件に違反した場合、若しくは公益を害する行為をした場合、内閣総理大臣は、保険業法第133条第1項に基づき、当社の免許を取り消すことができると定めております。仮に、当社の免許が取り消されることになれば、当社は事業活動を継続できなくなり、解散することとなる可能性があります。
(b) 会計基準の変更に係るリスク
保険業法及び関連する規制・ガイドラインは、責任準備金の計算に関する基準を規定しております。当社は、当該基準に従い責任準備金の計算を行っておりますが、責任準備金の積増しを求める基準変更を予測しコントロールすることは困難であり、当社の財務内容及び業績に影響を及ぼす基準変更が行われる可能性があります。
また、国際会計基準審議会は、すべての保険契約に首尾一貫した基準で適用し得る単一の国際財務報告基準(International Financial Reporting Standards:以下、「IFRS」)を提案しております。今後、当社がIFRSに準拠した財務報告を行うこととなった場合、当該変更の影響を受ける可能性があります。例えば、保険負債の現在価値を測定する際の割引率として、リスクフリー・レートを用いることとなった場合、当社は、直近の金利水準などの計算要素を考慮した保険負債の現在価値を測定することとなり、負債や純資産の金額に影響を及ぼす可能性があります。
(c) 日本国内の人口動態に係るリスク
1960年代後半以降、日本国内の合計特殊出生率は総じて減少傾向にあり、依然として低い水準にあります。その結果、15歳から64歳までの人口(以下、「生産年齢人口」)も減少しております。このような人口動態の変化が、日本国内における生命保険市場に悪影響を与える可能性があります。また、当社が販売する生命保険商品の顧客基盤は、主にこの生産年齢人口に属しております。生産年齢人口が今後も減少し続け、生命保険に対する需要が減少することになれば、当社の生命保険事業の規模が縮小する可能性があります。
また、65歳以上の高齢人口の増加により、社会保障費は増加し続けております。将来的に、社会保険料又は税金の負担が増加し、国内の景気悪化、雇用水準の低迷及び可処分所得の減少といった事態が発生すると、お客さまが負担可能な保険料水準が低下し、当社の業績に悪影響を及ぼす可能性があります。
d) 大規模災害等における事業継続性に係るリスク
新型インフルエンザのような感染症の大流行や東京や大阪等の人口密集地域を襲う地震・津波・テロ等の大規模災害を原因として大量の死亡者が発生した場合、当社は保険給付に関する予測不可能な債務を負うリスクにさらされております。当社は、保険業法上の基準に従って危険準備金を積み立てておりますが、これは必ずしもあらゆる大規模災害発生時の支払いを担保するものではなく、保険金・給付金の支払いが危険準備金を超える可能性があります。また、当社は、地震等で被災した場合を想定して事業継続計画を策定しておりますが、この事業継続計画の想定を超えるような大規模災害が発生した場合、当社の業務運営に重大な支障をきたす可能性があります。
(e) 社会保障制度等の変更に係るリスク
生命保険は、相互扶助の原理に基づき、国の社会保障制度を補完する私的保障の中核を担っております。例えば、当社の販売する生命保険商品においても、「働く人への保険」(就業不能保険)がその保障期間を公的年金の支給開始年齢である65歳(2015年6月現在)までとしているなど、その一部において、現在の社会保障制度を前提としております。そのため、公的年金の支給開始年齢の引き上げ等の社会保障制度の変更があった場合、当社の商品が訴求力を失う可能性があります。
また、私的保障の充実を促す仕組みである生命保険料控除制度が税制改正により縮小若しくは廃止となった場合、当社の新契約件数、ひいては当社の業績に悪影響を及ぼす可能性があります。
(f) 他の生命保険会社の破綻に係るリスク
当社は、国内の他の生命保険会社とともに、破綻した生命保険会社の契約者を保護する生命保険契約者保護機構(以下、「保護機構」)への負担金支払い義務を負っております。将来的に、国内の他の生命保険会社が破綻した場合や、保護機構への負担金の支払いに関する法的要件が変更された場合には、保護機構に対する追加的な負担を求められ、当社の財務内容及び業績に悪影響を及ぼす可能性があります。
また、他の生命保険会社の破綻は、生命保険業界全体に対する消費者の評価にも悪影響を与え、生命保険会社に対するお客さまの信頼を損なう可能性があります。この生命保険会社に対する不信感の影響で、当社の新契約件数が減少するとともに保有契約における解約件数が増加し、当社の業績に悪影響を及ぼす可能性があります。
(g) 競争状況に係るリスク
当社はその事業の中心を日本において運営しております。日本の生命保険市場においては、規制緩和のための法改正により証券会社や銀行などでも保険商品の販売が可能となるなど、販売競争は激しさを増しております。当社も、国内生命保険会社、外資系生命保険会社、保険子会社を保有している又は大手保険会社と業務提携している国内の大手金融機関との競争に直面しております。特に、インターネットを販売チャネルの1つとする生命保険会社の数は年々増加しており、今後も業界他社及び異業種からの新規参入若しくはインターネットを販売チャネルの1つとする生命保険会社の増加によって、価格競争等が激化する可能性があります。当社が競争力を維持できない場合には、新契約件数が減少するとともに、保有契約件数における解約件数が増加し、当社の業績に悪影響を及ぼす可能性があります。
(h) ネット生保業界のレピュテーションに係るリスク
インターネットを通じた生命保険商品の販売は、いずれも業歴は短いものの、2011年度以降に複数の会社が新規参入を果たしたこともあり、様々なメディアにおいて「ネット生保」という新しい業種・業態として認知を高めつつあります。このような業界認知の向上は、当社の認知度向上及び成長にプラスに寄与する側面もある一方、同業他社において個人情報の漏えいやシステム障害等の問題が生じた場合は、ネット生保業界全体に対する消費者の評価にも悪影響を与え、それにより当社の新契約件数が減少するとともに、保有契約における解約件数が増加し、当社の業績に悪影響を及ぼす可能性があります。
②当社の生命保険事業に係るリスク
(a) 当社の事業がインターネットを通じた個人向け保険商品販売に集中しているリスク
当社は、インターネットを通じ個人に向けて保険商品を販売しております。そのため、当社が想定するほどにインターネットを通じた保険商品への購買行動が消費者に浸透しない場合には、新契約件数の継続的拡大という点において、大きな課題に直面する可能性があります。
また、個人情報のセキュリティに対する問題意識の高まりなどから、万が一インターネットの利用を制約するような法規制が導入された場合、当社の業績に悪影響を及ぼす可能性があります。
(b) 提携先との関係及び提携先の業績に係るリスク
当社は、インターネットを通じた生命保険商品の直接販売に加えて、生命保険業界内外の企業との業務提携を通じた販売チャネルの拡大・多様化を行っております。これらの業務提携は、当社の事業戦略上不可欠ですが、当該提携先が事業上の問題に直面した場合、業界再編などによって戦略を転換した場合、又は当社が魅力的な提携相手でなくなったと判断された場合などには、当社との業務提携が解消され、又は提携内容が変更される可能性があります。その結果、当社は事業戦略の変更を迫られ、当社の業績に悪影響を及ぼす可能性があります。
(c) 営業活動の効率性に係るリスク
当社は、認知度の向上や新契約の獲得を目的として、TVCMや検索連動型広告に代表される各種の広告宣伝を行っております。当社は、これらの営業活動の効率性を新契約業績に対する投下金額等により管理しております。営業活動の方向性が適切ではなかった場合、一定の投下金額に対する新契約件数が低下したり、一定の新契約件数を達成するために当初想定以上の投下金額を要したりする場合には、営業活動の効率性が低下し、当社の業績に悪影響を及ぼす可能性があります。
(d) 保険金・給付金の支払い漏れに係るリスク
保険業界全体が保険金等の「不払い問題」を契機に支払い体制の強化を図る中で、当社においても、正確かつ迅速な支払いを行うための不断の努力を重ねております。しかし、事務手続き上の重大な過失や保険金・給付金の支払い漏れが発生した場合、行政処分の如何にかかわらず、当社の業績に悪影響を及ぼす可能性があります。
(e) 情報漏えいに係るリスク
当社は、インターネットを最大限に活用した生命保険業務を展開しており、個人情報を含むお客さまの情報を主に電磁的方法により保有しております。当社は、情報セキュリティ管理の重要性を経営の最重要課題の一つと認識しておりますが、当社従業員、代理店、外部委託先又は外部のクラウド等システムサービスを通じた顧客情報の紛失・漏えい・不正利用が発生した場合、若しくは第三者が当社の情報ネットワークに侵入して当社の顧客情報を不正取得した場合には、金融庁からの命令、罰則などの適用を受けるほか、当社への信頼の低下、ブランドの毀損及び訴訟などの多額の費用負担により、当社の財務内容及び業績に悪影響を及ぼす可能性があります。
(f) 事務リスク
当社が構築した事務リスク管理体制が有効に機能することなく、事務手続き上の重大な過失が起こった場合、当社のレピュテーションの低下又は財務上の損害をもたらす可能性があるとともに、行政処分を受ける可能性があります。また、当社の外部委託先や代理店の事務ミスや不適切な事務処理が原因で、当社が損失を被る可能性があります。
(g) システムリスク
当社は、インターネットを主な販売チャネルとしており、情報システムの安定運用に依拠して、生命保険の販売、引受け、保険契約の管理、統計データ及びお客さまの個人情報の記録・保存などの事業運営を行っております。また、当社の業容拡大、商品ラインアップの増加及び業務効率化の追求にあわせて、情報システムへの継続的な投資が必要となります。開業以来現在に至るまで大規模なシステムトラブルなどは発生しておらず、当社が提供するサービスについて、広範囲又は長時間にわたるサービスの停止は発生していないことから、現在のところ安定的なシステム運用が実現できているものと考えております。しかし、事故、火事、自然災害、停電、ユーザー集中、人為的ミス、妨害行為、ハッキング、従業員の不正、ソフトウェアやハードウェアの異常、ウイルス感染やネットワークへの不法侵入、ネットワーク障害などの要因により、当社の情報システムが機能しなくなる可能性もあり、このような障害が原因で、当社がお客さまに提供するサービス、保険金・給付金の支払いや保険料の収納、資産運用業務などを一時的に中断せざるを得ない事態が生じる可能性があります。その結果、当社のレピュテーションが低下し、お客さまの不満や信頼感の低下を招くとともに、行政処分を受けるリスクや当社の業績に悪影響を及ぼす可能性があります。
(h) 保険引受リスク
生命保険料は、予定発生率(死亡率、入院率など)、予定利率、予定事業費率と呼ばれる3つの計算基礎率に基づいて計算されております。例えば、予定死亡率よりも実際の死亡率が高く、想定よりも多くの保険金を支払うこととなる可能性があります。なお、終身医療保険、定期療養保険及び就業不能保険などの非伝統的なリスクを保障する商品に用いる予定発生率は、死亡率などの伝統的なリスクを保障する生命保険商品の計算基礎率に比べ、相対的に高い不確実性を内包しております。また、当社は、これまで、定期死亡保険・終身医療保険・定期療養保険・就業不能保険の4商品に限定した生命保険の販売を行っていることにより、リスク・ポートフォリオにおいて、リスクを分散させる効果が相対的に小さくなる可能性があります。
(i) 資産運用リスク
当社は、資産運用の手段として国債を中心とした高格付けの公社債などを保有しております。また、外貨建て資産として、金銭の信託で外国債券を保有しているほか、教保ライフプラネット生命保険株式会社の株式を保有しております。なお、証券化商品・不動産は保有しておりません。昨今、国債などの金利は低水準で推移しておりますが、現在の金利水準が将来も続く保証はなく、今後当社が保有している公社債の金利が上昇し、時価が下落する可能性があります。外貨建て資産は、適切なリスクコントロールのうえ、投資を実施しているため、為替リスクの与える影響は限定的であるものと認識しておりますが、予期せぬ為替市場の変動等により、円高が進行した場合に、当社の財務内容及び業績に悪影響を及ぼす可能性があります。また、当社が保有する社債の発行企業の業績が著しく悪化し、当社が定める基準に抵触した場合、予期せぬタイミングで社債を売却することとなり、当社が損失を被る可能性があります。
(j)金利変動に係るリスク
当社は、ALM(Asset Liability Management:資産負債の総合管理)を通じ、資産と負債双方が抱える金利リスクのバランスを管理しております。ALMを適切に実行できなかった場合又は市場環境がALMによって対処し得る程度を超えて大きく変動した場合、当社の財務内容及び業績に悪影響を及ぼす可能性があります。
(k) 財務健全性の悪化に係るリスク
ソルベンシー・マージン比率の低下など、当社の財務健全性が悪化した又は悪化したと判断された場合には、新契約件数の減少、解約等による保有契約件数の減少、新契約獲得費用の増加などにより、当社の事業展開、財務内容及び業績に悪影響を及ぼす可能性があります。これらの悪影響は、当社に対する否定的なメディア報道や風評、業績悪化、株価の下落等によって生じる可能性があります。さらに、当社にとって有利な条件で資本増強ができない又は資本増強そのものができない可能性があります。
(l) 責任準備金の積み立て不足に関するリスク
当社は、法令に従い、将来の保険金・給付金支払いに備えた責任準備金を積み立てております。これらの責任準備金は、多くの見積りと前提に基づいて計算されておりますが、これらの前提と見積りは不確実なものであることから、当社の実績が試算の前提条件や見積りより大きく悪化した場合には、責任準備金の積み立てが不足し、財務の健全性が悪化する可能性があります。
(m) 海外事業に係るリスク
当社は、韓国における合弁会社として、教保ライフプラネット生命保険株式会社を2013年9月に設立しました。同社は、2013年10月30日に韓国金融委員会から生命保険業に係る免許を取得し、2013年12月2日に営業を開始しましたが、同社における黒字化までの時期の長期化、為替変動による損失、投資に関連する減損及び目標を達成できない場合の当該事業からの撤退等が生じる可能性があります。これらの結果、当社の事業展開に悪影響を及ぼす可能性があります。
(n) 流動性リスク
当社は、保険金・給付金の支払いに対応するために必要な一定程度の預貯金を含め、手元流動性を確保した資産運用を行っております。しかし、感染症の大流行・地震・津波・テロなどの大規模災害により、急遽、多額の保険金・給付金の支払いが求められた場合、不利な条件での資産の売却を強いられ、当社の業績に悪影響を及ぼす可能性があります。
さらに、大規模災害が金融市場の混乱につながった場合など、資産の処分が全くできなくなった場合、保険金・給付金の支払いが遅延する可能性があります。その結果、当社のレピュテーションが低下し、当社の業績に悪影響を及ぼす可能性があります。
(o) 訴訟リスク
当社は、主に予防法務に重点を置き、弁護士などと相談しながら訴訟の発生リスクを極小化しており、現在までのところ、重大な訴訟は発生しておりません。しかし、生命保険事業に関連した訴訟において当社が不利な結果を被る可能性もあり、将来にわたって当社の業績に影響を及ぼす訴訟や係争が発生する可能性があります。また、同様に、他社が係争中の訴訟において、生命保険会社に不利な判決が下された場合においても、潜在的な訴訟リスクや顧客対応に係る事務コストが高まる可能性があります。
(p) リスク管理体制に係るリスク
当社は、リスク管理に関係するあらゆる事項の報告を行う全社横断的な機関である「リスク管理委員会」を設置し、適切なリスク管理を実践しております。しかし、当社は生命保険会社としての歴史が浅いことから、リスクを把握する上で必要となる過去の実績や経験の蓄積が十分ではない可能性があり、当社のリスク管理体制が有効に機能しなかった場合、当社の財務内容及び業績に悪影響を及ぼす可能性があります。
(q) 当社従業員、代理店、外部委託先又は顧客の不正により損失を被るリスク
当社は、当社従業員、代理店、外部委託先、外部のクラウド等システムサービス又は顧客による詐欺やその他の不正、例えば、違法な保険募集、顧客情報の不正利用、顧客による詐欺・なりすまし、その他の不祥事件等により、損失を被るリスクがあります。特に、違法な募集行為や顧客情報の不正利用が発生した場合には、金融庁からの命令、罰則などの適用を受けるほか、当社への信頼の低下、ブランドの毀損及び訴訟などの多額の費用負担につながり、当社の業績に悪影響を及ぼす可能性があります。
③その他のリスク
(a) 中期計画等の達成に係るリスク
当社は、2013年5月に2015年度までの中期計画を発表しましたが、2014年11月に中期計画における経営目標を変更
しました。当社を取り巻く経済環境、競争環境等の事業環境その他の理由により、当社が策定した変更後の中期計画
が計画どおりに進捗せず、これを達成できない可能性があります。
(b) 生命保険会社として歴史が浅いことに起因するリスク
当社は、2008年5月18日に開業した生命保険会社です。設立以来これまで、生命保険業界以外も含む多様な業界から人材を採用してきましたが、事業の拡大に伴い、人材の採用・育成が順調に進まなかった場合、若しくは多様な業界から採用された人材が、その能力を最大限に発揮できる内部管理体制を構築できなかった場合、当社の業務運営に支障をきたす可能性があります。
また、生命保険業では一般的に、長期間にわたり平準的に保険料を収受する一方、契約前後の短期間に広告宣伝費・代理店手数料・契約査定費用などが集中的に支出されるため、保有契約件数に対する新契約件数の割合が大きい新設会社では、会計上の損失が生じることがあります。当社は当事業年度も当期純損失を計上しております。今後、保有契約が順調に増加すれば当期純利益の黒字化が実現する見込みではありますが、保有契約の伸びが鈍化した場合、黒字化の時期が遅れる可能性があります。
保険会社は、保険業法第113条に基づき、免許を取得してから5年間に要した事業費の一部を繰延資産として計上し、計上した繰延資産を免許取得後10年以内に償却することが認められております。当社も定款に基づき、保険業法第113条繰延資産を計上しているため、免許取得後10事業年度(2018年3月期)までの間に償却する予定であり、それまでは毎年度1,060百万円の保険業法第113条繰延資産償却費を計上する予定です。
(c) キーパーソンへの依存リスク
当社の創業者であり、創業以来の事業推進者である代表取締役会長兼CEO出口治明及び代表取締役社長兼COO岩瀬大輔は、当社事業に関する豊富な知識と経験を有しており、経営方針や事業戦略の決定など、当社の事業活動全般において、きわめて重要な役割を果たしております。当社では、過度に両氏に依存しないよう、経営幹部の拡充、育成及び権限委譲による分業体制の構築などにより、経営組織基盤の強化に取組んでおりますが、何らかの理由により両氏による業務遂行が困難となった場合、当社の業績に悪影響を及ぼす可能性があります。
(d) ストック・オプション制度に係るリスク
当社は業績向上に対する意欲や士気を高めることを目的として、ストック・オプション制度を採用しており、会社法の規定に基づく新株予約権を当社取締役及び従業員に付与しております。これらの新株予約権又は今後付与される新株予約権の行使が行われた場合、株式価値が希薄化する可能性があります。
(e) 繰越欠損金に係るリスク
当社では、現在のところ税務上の繰越欠損金が存在しておりますが、税務上認められる期限までに繰越欠損金が解消されない場合には、繰越欠損金による課税所得の控除が受けられない場合には、当社の業績及びキャッシュ・フローに悪影響を与える可能性があります。
(f) 配当政策に係るリスク
当社は、生命保険会社として保有契約件数を積み上げることにより収益性を高めていく事業フェーズにあり、配当可能な利益の蓄積が進んでいないことから、創業以来配当を実施しておりませんが、配当可能な内部留保の充実が図れた場合、剰余金の配当を検討する所存であります。しかし、安定的な利益を計上できない場合には、配当による株主還元が困難となる可能性があります。
当社は、現在、保険業法第113条に規定する繰延資産を貸借対照表に計上し、免許取得後10事業年度(2018年3月期まで)の間に償却する予定であります。なお、保険業法第17条の6において、保険業法第113条繰延資産を貸借対照表に計上している場合、剰余金の配当をすることができない旨が定められております。したがって、当社は、保険業法第113条繰延資産を貸借対照表に計上している限り剰余金の配当を行うことができません。
5【経営上の重要な契約等】
当社は、2015年4月20日の取締役会において、KDDI株式会社との資本業務提携契約の締結及びKDDI株式会社を割当先とする第三者割当による新株発行を決議しました。KDDI株式会社が、当社の保険主要株主になることに対する内閣総理大臣の認可を取得したことから、2015年5月22日に、本第三者割当増資により、8,000,000株の新株式を発行し、3,040百万円の資金調達を行いました。なお、本第三者割当増資により、KDDI株式会社が当社株式の議決権の15.95%を所有する筆頭株主となりました。
6【研究開発活動】
該当事項はありません。
7【財政状態、経営成績及びキャッシュ・フローの状況の分析】
当社の財政状態、経営成績及びキャッシュ・フローの状況の分析は、以下のとおりです。本項における将来に関する事項は、本書提出日現在において当社が判断したものです。
(1) 重要な会計方針及び見積り
当社の財務諸表はわが国において一般に公正妥当と認められる企業会計の基準に準拠して作成しております。その作成は経営者による会計方針の選択・適用、資産・負債及び収益・費用の開示に影響を与える見積り及び予測を必要とします。経営者は、これらの見積りや予測について、過去の実績等を勘案し合理的に判断しておりますが、実績はこれらと異なる可能性があります。
当社の財務諸表で採用する重要な会計方針は、「第5 経理の状況 1 財務諸表等 (1) 財務諸表」の「重要な会計方針」に記載しておりますが、特に以下の重要な会計方針の適用が、その作成において用いられる見積り及び予測により、当社の財務諸表に大きな影響を及ぼします。
①金融商品の時価の算定方法
有価証券の一部の取引は、時価法に基づいて評価しております。時価は、原則として市場価格に基づいて算定しておりますが、市場価格がない場合には将来キャッシュ・フローの現在価値等に基づく合理的な見積りによることとしております。将来、見積りに影響する新たな事実の発生等により、見積り額は変動する可能性があります。
②有価証券の減損処理
売買目的有価証券以外の有価証券のうち、時価が取得価額に比べて著しく下落した場合、回復する見込みがあると認められる場合を除き、合理的な基準に基づく減損処理を行うこととしております。今後の金融市場の状況によっては、多額の有価証券評価損を計上する可能性があります。
③繰延税金資産及び繰延税金負債
繰延税金資産及び繰延税金負債については、「税効果会計に係る会計基準(平成10年10月30日企業会計審議会)」に基づき、認められる額を計上しております。
④貸倒引当金の計上基準
当社は、債権の貸倒れによる損失に備えるため、資産の自己査定基準及び償却・引当基準に則り、債務者の状況に応じ、債権の回収不能時に生じる損失の見積り額について、貸倒引当金を計上することとしております。将来、債務者の財務状況が悪化し支払い能力が低下した場合には、引当金の追加計上又は貸倒損失が発生する可能性があります。
⑤支払備金の積立方法
保険契約に基づいて支払義務が発生したと認められる保険金等について、事業年度末時点の未払の金額を見積り、支払備金として積み立てております。今後、見積りに影響する新たな事実の発生や裁判の判例等により、支払備金の計上額が当初の見積り額から変動する可能性があります。
⑥責任準備金の積立方法
保険契約に基づく将来における債務の履行に備えるため、将来の死亡率、罹患率、解約失効率、及び資産運用利回り等の予測にもとづいて責任準備金を積み立てております。当社は責任準備金の見積りに使用されるこれらの基礎率は合理的であると考えておりますが、実際の結果が著しく異なる場合、あるいは基礎率を変更する必要がある場合には、責任準備金の金額に影響を及ぼす可能性があります。なお、保険料積立金については保険業法施行規則第69条第4項第4号の規定に基づき5年チルメル式によって計算しております。
⑦保険業法第113条繰延資産の処理方法
保険業法第113条の規定に基づき、生命保険会社の免許取得後の最初の5事業年度の間に発生した事業費の一部の金額を保険業法第113条繰延資産として計上しております。保険業法第113条繰延資産の償却額の計算は、同法の規定に基づきその計上事業年度から生命保険会社の免許取得後10事業年度(2018年3月期まで)の間に償却することとしております。
(2) 経営成績及び財政状態の分析
①経営成績及び財政状態
経営成績の分析は、「1 業績等の概要 (1)業績 (収支の状況)」をご参照ください。また、財政状態の分析は、「1 業績等の概要 (1)業績 (財政状態)」をご参照ください。
②経常利益等の明細(基礎利益)
(a) 基礎利益の考え方
基礎利益とは生命保険業における収益を示す指標のひとつです。具体的には、保険契約者から収受した保険料等の保険料等収入、資産運用収益及び責任準備金戻入額等その他経常収益等で構成される基礎収益から、保険金等支払金、責任準備金等繰入額、資産運用費用、事業費及びその他経常費用等から構成される基礎費用を控除したものとして計算されます。
(b) 基礎利益
(単位:百万円)
| 前事業年度 (自 2013年4月1日 至 2014年3月31日) | 当事業年度 (自 2014年4月1日 至 2015年3月31日) | |||
| 基礎利益 A | △2,089 | △1,484 | ||
| キャピタル収益 | - | 3 | ||
| 金銭の信託運用益 | - | 0 | ||
| 売買目的有価証券運用益 | - | - | ||
| 有価証券売却益 | - | 2 | ||
| 金融派生商品収益 | - | - | ||
| 為替差益 | - | - | ||
| その他キャピタル収益 | - | - | ||
| キャピタル費用 | - | 0 | ||
| 金銭の信託運用損 | - | - | ||
| 売買目的有価証券運用損 | - | - | ||
| 有価証券売却損 | - | 0 | ||
| 有価証券評価損 | - | - | ||
| 金融派生商品費用 | - | - | ||
| 為替差損 | - | - | ||
| その他キャピタル費用 | - | - | ||
| キャピタル損益 B | - | 3 | ||
| キャピタル損益含み基礎利益 A+B | △2,089 | △1,481 | ||
| 臨時収益 | - | - | ||
| 再保険収入 | - | - | ||
| 危険準備金戻入額 | - | - | ||
| その他臨時収益 | - | - | ||
| 臨時費用 | 169 | 50 | ||
| 再保険料 | - | - | ||
| 危険準備金繰入額 | 169 | 50 | ||
| 個別貸倒引当金繰入額 | - | - | ||
| 特定海外債権引当勘定繰入額 | - | - | ||
| 貸付金償却 | - | - | ||
| その他臨時費用 | - | - | ||
| 臨時損益 C | △169 | △50 | ||
| 経常利益 A+B+C | △2,258 | △1,532 | ||
(注)当事業年度の基礎利益には、金銭の信託運用益3百万円を含んでおります。
(c) 三利源について
基礎利益は「危険差益」、「費差益」及び「利差益(順ざや)」に分解することも可能であり、これらを三利源と呼んでおります。生命保険料の計算は、予定発生率(死亡率、入院率など)、予定利率、予定事業費率(付加保険料部分)の3つに基づいております。これらの「予定」と実績との差によって生命保険会社の利益(基礎利益)が生じていると考え、それぞれの差分を算出することによって、基礎利益がどのような要因から生じているのかを明らかにするのが利源分析の考え方です。
| 危険差益(差損) | 想定した保険金・給付金の支払額(予定発生率)と実際に発生した支払額との差 |
| 費差益(差損) | 想定した事業費(予定事業費率)と実際の事業費支出との差 |
| 利差益(差損)若しくは順ざや(逆ざや) | 想定した運用収支(予定利率)と実際の運用収支との差 |
(注)当社の三利源分析は、保険数理上合理的な方法を採用しておりますが、具体的な計算方法は他の保険会社と異なることがあります。当社では保険料の内訳計算等について5年チルメル式を採用し、解約・失効による利益(解約失効益)は、費差損益に含めております。
(d) 基礎利益の内訳(三利源)
当事業年度の基礎利益及び三利源の状況は以下のとおりです。
危険差益は、保険料収入の増加及び支払備金の戻入により、1,777百万円に増加しました。一方、事業費は減少したものの、新契約件数も減少したことから、費差損は3,282百万円となりました。また、資産運用収益の増加により、利差益は19百万円となりました。これらの結果、基礎利益は、1,484百万円のマイナスとなりました。
(単位:百万円)
| 前事業年度 (自 2013年4月1日 至 2014年3月31日) | 当事業年度 (自 2014年4月1日 至 2015年3月31日) | ||
| 基礎利益 | △2,089 | △1,484 | |
| 危険差益 | 1,141 | 1,777 | |
| 費差損(△) | △3,234 | △3,282 | |
| 利差益(順ざや額) | 3 | 19 | |
③ソルベンシー・マージン比率
(a) ソルベンシー・マージン(支払い余力)の考え方
ソルベンシー・マージン比率とは、大災害や株式市場の暴落など、通常の予測の範囲を超えて発生するリスクに対応できる「支払い余力」を有しているかどうかを判断するための経営指標・行政監督上の指標のひとつです。具体的には、純資産などの内部留保と有価証券含み益などの合計(ソルベンシー・マージンの総額=支払い余力)を、定量化した諸リスクの合計額で除して求めます。なお、ソルベンシー・マージン比率が200%以上であれば、行政監督上、健全性についてのひとつの基準を満たしているとされます。
| ソルベンシー・マージン比率 = | ソルベンシー・マージン総額 | × 100(%) |
| リスクの合計額 × 1/2 |
(b) ソルベンシー・マージン比率
当事業年度末のソルベンシー・マージン比率は、前事業年度末に比べ増加し、2,244.7%となりました。これは、責任準備金の増加に伴う保険料積立金等余剰部分の増加、教保ライフプラネット生命保険株式会社が関連会社でなくなったことによる資産運用リスクの減少及び再保険契約の締結によるものです。
(単位:百万円)
| 項 目 | 前事業年度 (2014年3月31日) | 当事業年度 (2015年3月31日) | ||
| (A) ソルベンシー・マージン総額 | 12,173 | 14,182 | ||
| 資本金等 | 9,606 | 9,041 | ||
| 価格変動準備金 | 6 | 9 | ||
| 危険準備金 | 1,167 | 1,218 | ||
| 一般貸倒引当金 | - | - | ||
| その他有価証券の評価差額×90% (マイナスの場合100%) | 115 | 335 | ||
| 土地の含み損益×85% (マイナスの場合100%) | - | - | ||
| 全期チルメル式責任準備金相当額超過額 | 1,278 | 3,577 | ||
| 持込資本金等 | - | - | ||
| 負債性資本調達手段等 | - | - | ||
| 控除項目 | - | - | ||
| その他 | - | - | ||
| (B) リスクの合計額 | 1,266 | 1,263 | ||
| 保険リスク相当額 R1 | 1,020 | 980 | ||
| 第三分野保険の保険リスク相当額 R8 | 139 | 198 | ||
| 予定利率リスク相当額 R2 | 0 | 1 | ||
| 最低保証リスク相当額 R7 | - | - | ||
| 資産運用リスク相当額 R3 | 381 | 308 | ||
| 経営管理リスク相当額 R4 | 46 | 44 | ||
| (C) ソルベンシー・マージン比率 | 1,922.2% | 2,244.7% | ||
(注) 以上の数値は、保険業法施行規則第86条、第87条及び平成8年大蔵省告示第50号の規定に基づいて算出しております。
(3) キャッシュ・フローの状況
キャッシュ・フローの分析につきましては、「1 業績等の概要 (2)キャッシュ・フロー」をご参照ください。
(4) 経営状況の分析と今後の方針
経営状況の分析と今後の方針につきましては、「1 業績等の概要 (1)業績」及び「3 対処すべき課題」をご参照ください。
(参考) エンベディッド・バリュー
当事業年度末(2015年3月31日)ヨーロピアン・エンベディッド・バリュー(EEV)
当社の当事業年度末のエンベディッド・バリュー(Embedded Value:以下、「EV」)の計算結果及びその要旨は以下のとおりです。
◯EV(エンベディッド・バリュー)とは
エンベディッド・バリューとは、保有する生命保険契約から生じる将来のキャッシュ・フローを予測し、そこから計算される潜在的な利益の測定を行い、生命保険契約の潜在的な利益を評価しようとする価値基準です。
生命保険契約は、契約前後に契約獲得のための費用が多くかかることなど、収益と費用の発生するタイミングが一致せず、契約を獲得してから利益が生ずるまでに時間がかかるといった特性があります。このことが、生命保険事業を単年度の収支で評価することを難しくしております。EVは純資産と株式会社の税引後の将来利益の現在価値の合計として計算することで、ヨーロッパ、カナダ及び日本などでは生命保険会社の企業価値や業績を評価する手法の一つとして用いられております。
◯EEV(ヨーロピアン・エンベディッド・バリュー)とは
ヨーロピアン・エンベディッド・バリュー(European Embedded Value:以下、「EEV」)は、近年、ヨーロッパの主要な生命保険会社を中心として広く採用されております。
EVは、使用する前提条件や計算方法によって計算結果が大きく異なってきます。そのため、従来から計算方法や開示に関する統一した基準が求められてきました。そのような中で、EVの計算方法や開示内容について一貫性及び透明性を高めることを目的として、ヨーロッパの大手保険会社のCFO(最高財務責任者)から構成されるCFOフォーラムによって、EEV原則とそれに関するガイダンスが2004年5月に制定されました。2005年には、感応度と開示に関する追加のEEVガイダンスが定められております。
さらに、2008年6月には、リスクの反映方法などがより明確化された、市場整合的エンベディッド・バリュー原則(The European Insurance CFO Forum Market Consistent Embedded Value Principles©:以下、「MCEV原則」)が同CFOフォーラムにより発表されております(2009年10月に改定)。
当社では、EVの算出にあたって、EEV原則に従っております。リスクの反映方法などについては部分的にMCEV原則を参考にしましたが、本EVはMCEV原則に準拠したものではありません。
◯EEV算出の手法
株主将来利益に関するリスクの反映がEEV原則の主なポイントのひとつです。当社では、このリスクの反映方法として、割引率を商品等のリスク特性に合わせて、商品毎又はキャッシュ・フロー毎に個別に設定するボトムアップ・アプローチの代表的な手法である市場整合的な方法を採用しております。これは、資産・負債の将来キャッシュ・フローを市場において取引されている金融商品と整合的に評価するため、市場取引のない分散不可能なリスクについても評価を行い、EEVに反映させるものです。
このような手法は、ヨーロッパの多くの大手保険会社でも採用され、MCEV原則でも、ボトムアップ・アプローチの中でも市場整合的手法をとることが明確化されました。
◯注意事項
EVの計算においては、リスクと不確実性を伴う将来の見通しを含んだ前提条件を使用するため、将来の実績がEVの計算に使用した前提条件と大きく異なる場合があります。
上記の理由により、EVの使用にあたっては、充分な注意を払っていただく必要があります。
◯EEV
当事業年度末の当社のEEVは、前年度末比2,341百万円増加し、25,248百万円となりました。
修正純資産は、前年度末比20百万円増加の11,095百万円となりました。保有契約の将来利益現価は、前年度末比2,320百万円増の14,152百万円となりました。また、当事業年度の新契約価値は、89百万円となりました。
(単位:百万円)
| 前事業年度末 (2014年3月31日) | 当事業年度末 (2015年3月31日) | ||||
| 増減 | |||||
| EEV | 22,907 | 25,248 | 2,341 | ||
| 修正純資産 | 11,075 | 11,095 | 20 | ||
| 保有契約の将来利益現価 | 11,831 | 14,152 | 2,320 | ||
(単位:百万円)
| 前事業年度 (自 2013年4月1日 至 2014年3月31日) | 当事業年度 (自 2014年4月1日 至 2015年3月31日) | ||
| 増減 | |||
| 新契約価値 | 620 | 89 | △531 |
《参考》新契約価値(均衡事業費ベース)
EEV及び上記の新契約価値の計算に用いた事業費は、1件当たりの事業費が保有契約の増加に伴って逓減し、 開業10年目(2017年度)に均衡に達する前提としております。本前提における将来の各事業年度の新契約件数は、直近年度実績を適用しております。契約獲得時から均衡水準にあるものとして計算した場合の新契約価値は、以下のとおりです。
(単位:百万円)
| 前事業年度 (自 2013年4月1日 至 2014年3月31日) | 当事業年度 (自 2014年4月1日 至 2015年3月31日) | ||
| 増減 | |||
| 新契約価値(均衡事業費ベース) | 838 | 152 | △685 |
◯修正純資産
修正純資産は、生命保険会社の資産の時価から責任準備金及びその他の負債の時価を控除した額として定義され、その価額は株主に帰属する価値と考えられます。具体的には、貸借対照表上の純資産の合計額と負債中の内部留保及び時価評価されていない資産・負債の含み損益などの合計として計算されます。当社の修正純資産の内訳は以下のとおりです。
(単位:百万円)
| 前事業年度末 (2014年3月31日) | 当事業年度末 (2015年3月31日) | |||
| 増減 | ||||
| 修正純資産 | 11,075 | 11,095 | 20 | |
| (a)純資産の部合計 | 13,935 | 12,487 | △1,447 | |
| (b)有価証券の時価と貸借対照表計上額との差額 | △6 | 371 | 378 | |
| (c)負債中の内部留保(注)1 | 1,173 | 1,227 | 54 | |
| (d)保険業法第113条繰延資産(△) | △4,240 | △3,180 | 1,060 | |
| (e)上記項目に係る税効果(注)2 | 213 | 188 | △24 | |
(注)1. 価格変動準備金及び危険準備金
2. (b)に係る税効果額及び繰延税金負債のうち(d)に関連する部分の金額
◯保有契約の将来利益現価
保有契約の将来利益現価は、一定の前提の下で、評価日時点(2015年3月末)の保有契約から将来見込まれる株主に分配可能な税引後利益を評価日における現在価値に換算したものです。当社の保有契約の将来利益現価の内訳は以下のとおりです。
(単位:百万円)
| 前事業年度末 (2014年3月31日) | 当事業年度末 (2015年3月31日) | |||
| 増減 | ||||
| 保有契約の将来利益現価 | 11,831 | 14,152 | 2,320 | |
| 確実性等価将来利益現価 | 21,598 | 28,488 | 6,889 | |
| オプションと保証の時間価値 | - | - | - | |
| 必要資本維持のための費用 | △157 | △126 | 31 | |
| 非市場性リスクに係る費用 | △9,609 | △14,209 | △4,600 | |
(注)1.確実性等価将来利益現価は、保有契約に対応する資産の運用利回りの前提と将来利益の割引率をともにリスクフリー・レートとして計算した、保有契約の将来利益の現在価値です。
2.オプションと保証の時間価値は、オプション性や保証性のあるキャッシュ・フローを市場整合的なリスク中立経済シナリオを用いて確率論的に算定したものです。ただし、当社が現在販売している商品はいずれも無配当・無解約返戻金型の保障性商品であることから、ゼロとしております。
3.必要資本維持のための費用は、当社が生命保険事業を継続していく上で必要と考える資本水準を将来にわたって維持するための費用です。
4.非市場性リスクに係る費用は、確実性等価将来利益現価の計算において直接には十分反映されていない、市場性のないリスクの影響額についての会社としての見積額です。
◯新契約価値
新契約価値は、当事業年度中に新契約を獲得したことによるEEVへの影響を表したもので、当事業年度末におけるEEVと同一の前提を使用して計算しております。
また、新契約価値における新契約とは、当事業年度中に新たに成立した生命保険契約のことをいい、将来獲得する新契約を含みません。新契約価値における修正純資産とは、契約成立時点から当事業年度末までに発生した新契約に係る損益(保険料収入や事業費の影響等)を表しております。新契約価値の内訳は以下のとおりです。なお、前年同期との差の主な要因は、新契約の販売量の減少によるものです。また、2014年5月に発売した新商品の影響により新契約1件当たりの単価が上昇したものの新契約マージンが下がっております。
(単位:百万円)
| 前事業年度 (自 2013年4月1日 至 2014年3月31日) | 当事業年度 (自 2014年4月1日 至 2015年3月31日) | ||||
| 増減 | |||||
| 新契約価値 | 620 | 89 | △531 | ||
| 修正純資産 | △1,962 | △1,564 | 397 | ||
| 将来利益現価 | 2,582 | 1,653 | △928 | ||
| 確実性等価将来利益現価 | 4,330 | 3,692 | △637 | ||
| オプションと保証の時間価値 | - | - | - | ||
| 必要資本維持のための費用 | △28 | △19 | 8 | ||
| 非市場性リスクに係る費用 | △1,720 | △2,019 | △299 | ||
新契約の保険料収入の現在価値に対する新契約価値の比率(新契約マージン)は以下のとおりです。
(単位:百万円)
| 前事業年度 (自 2013年4月1日 至 2014年3月31日) | 当事業年度 (自 2014年4月1日 至 2015年3月31日) | ||
| 増減 | |||
| ①保険料収入現価 | 23,980 | 20,367 | △3,612 |
| ②新契約価値 | 620 | 89 | △531 |
| 新契約マージン(②/①) | 2.6% | 0.4% | △2.1pts |
なお、新契約価値を新契約1件あたりに換算した金額は以下のとおりです。
(単位:千円)
| 前事業年度 (自 2013年4月1日 至 2014年3月31日) | 当事業年度 (自 2014年4月1日 至 2015年3月31日) | ||
| 増減 | |||
| 1件あたりの新契約価値 | 13 | 3 | △10 |
《参考》新契約価値(均衡事業費ベース)
EEV及び上記の新契約価値の計算に用いた事業費の前提について、1件あたりの事業費(維持管理費)が保有契約の増加に伴って逓減し、開業10年目(2017年度)に均衡に達するものとしております。契約獲得時から均衡水準にあるものとして計算した場合(均衡事業費ベース)の新契約価値は、以下のとおりになります。なお、前期との差の主な要因は、新契約の販売量の減少によるものです。また、2014年5月に発売した新商品の影響により新契約1件当たりの単価が上昇したものの新契約マージンが下がっております。
(単位:百万円)
| 前事業年度 (自 2013年4月1日 至 2014年3月31日) | 当事業年度 (自 2014年4月1日 至 2015年3月31日) | ||||
| 増減 | |||||
| 新契約価値(均衡事業費ベース) | 838 | 152 | △685 | ||
| 修正純資産 | △1,856 | △1,537 | 319 | ||
| 将来利益現価 | 2,694 | 1,689 | △1,004 | ||
| 確実性等価将来利益現価 | 4,442 | 3,720 | △722 | ||
| オプションと保証の時間価値 | - | - | - | ||
| 必要資本維持のための費用 | △28 | △19 | 8 | ||
| 非市場性リスクに係る費用 | △1,720 | △2,010 | △290 | ||
(単位:百万円)
| 前事業年度 (自 2013年4月1日 至 2014年3月31日) | 当事業年度 (自 2014年4月1日 至 2015年3月31日) | ||
| 増減 | |||
| ①保険料収入現価 | 23,980 | 20,367 | △3,612 |
| ②新契約価値(均衡事業費ベース) | 838 | 152 | △685 |
| 新契約マージン(②/①) | 3.5% | 0.8% | △2.7pts |
なお、新契約価値(均衡事業費ベース)を新契約1件あたりに換算した金額は以下のとおりです。
(単位:千円)
| 前事業年度 (自 2013年4月1日 至 2014年3月31日) | 当事業年度 (自 2014年4月1日 至 2015年3月31日) | ||
| 増減 | |||
| 1件あたりの新契約価値(均衡事業費ベース) | 18 | 5 | △12 |
◯主要な前提条件
(a)経済的前提
確実性等価将来利益現価の計算において使用する割引率及び運用利回りは、評価日(当事業年度は2015年3月末)現在のリスクフリー・レートであり、当社は金利スワップレート(データ:Bloomberg)を使用して算出しております。使用した金利スワップレートの数値は次のとおりです。
| 1年 | 2年 | 3年 | 4年 | 5年 | |
| 2015年3月末 | 0.15% | 0.17% | 0.19% | 0.23% | 0.28% |
| 2014年3月末 | 0.18% | 0.19% | 0.21% | 0.26% | 0.33% |
| 10年 | 15年 | 20年 | 30年 | 40年 | |
| 2015年3月末 | 0.58% | 0.90% | 1.15% | 1.37% | 1.44% |
| 2014年3月末 | 0.83% | 1.29% | 1.60% | 1.84% | 1.96% |
(b)その他の前提
・保険料、事業費、保険金・給付金、税金等のキャッシュ・フロー
保険料、事業費、保険金・給付金、税金等のキャッシュ・フローの前提は、ベストエスティメイトとして設定しております。 事業費等の前提については直近の実績及び事業計画をもとに設定し、その他の保険前提は過去の実績や業界実績を基に設定しております。
・事業費
事業費の前提は、直近の実績と直近に作成された事業計画を基にベストエスティメイトとして設定しました。ただし、2014年度の実績の事業費のうちシステム費用等の一部151百万円を一時的な費用として控除しております。
当社は、開業間もないため、契約件数に対する事業費の額が大きくなっております。そのため、開業10年目にあたる2017年度までは保有契約の増加により、保有契約1件あたりの維持管理費が逓減し、2017年度に均衡に達するものとして、それ以降は一定となるような前提にしております。この事業費の前提には消費税を含んでおり、「所得税法等の一部を改正する法律」(平成27年法律第9号)が2015年3月31日に公布され、消費税率の引き上げ時期が変更となったため、消費税率は2017年3月までは8%、2017年4月以降は10%としております。また、事業費のインフレ率については、0%としております。
新契約価値の計算においては、当期末までに発生した事業費(新契約費及び維持管理費)については修正純資産に含まれ、将来発生する分についてはEEVと同様に将来利益現価に含まれます。参考として、1件あたりの維持管理費が契約獲得時から2017年度の均衡水準とした場合の新契約価値についても計算しております。
・保険金等の支払率、解約失効率
保険金等の支払率及び解約失効率の前提は、実績データが限定的であるため、自社の実績を基本としつつも、業界の実績を参考にして、ベストエスティメイトとして設定しております。
・保険料
当社の定期死亡保険及び定期療養保険は、契約更新の際、更新時の保険料率と被保険者の満年齢によって新たな保険料を計算することが約款に規定されております。将来収支の計算では更新時の保険料率として、現在販売している同商品の保険料率を更新時の年齢に応じて適用するという前提にしました。
・責任準備金
責任準備金のうち保険料積立金については、当社は2015年3月末時点では、保険業法施行規則第69条第4項第4号の規定に基づいて5年チルメル式で計算しておりますので、将来収支の計算においても同様にしております。ただし、定期死亡保険及び定期療養保険の契約更新以後については、法定基準であるいわゆる標準責任準備金を積み立てる前提にしております。
・法人税等
将来利益現価の計算において、将来利益は税引後で計算され、2015年3月末までに生じた欠損金が将来の法人税等の金額を軽減する効果を織り込んでおります。
「所得税法等の一部を改正する法律」(平成27年法律第9号)が2015年3月31日に公布され、法人税率が引き下げられることになったため、適用する法人税率は28.85%としました。また、同法律により欠損金繰越控除の見直し(繰越欠損金の控除限度額の引下げ及び繰越期間の延長)が実施されることになったため、これを反映しております。
◯前提条件を変更した場合の影響(感応度)
前提条件を変更した場合のEEVへの影響額は以下のとおりです。感応度は、一度に1つの前提のみを変化させることとしており、同時に2つの前提を変化させた感応度の影響は、それぞれ単独に前提を変化させた感応度を2つ合計したものと計算結果が異なる可能性があることに留意ください。なお、責任準備金は日本の法令に基づいて計算されますので、各感応度計算においては、評価日時点の責任準備金は変わりません。
(単位:百万円)
| 当事業年度末 (2015年3月31日) 現在のEEVの変動 | 新契約価値の変動 | |
| 当事業年度末におけるEEV及び新契約価値 | 25,248 | 89 |
| 感応度1a(リスクフリー・レート 1.0%上昇) | 1,115 | 376 |
| 感応度1b(リスクフリー・レート 1.0%低下) | △2,903 | △731 |
| 感応度1c(リスクフリー・レート 0.5%上昇) | 671 | 213 |
| 感応度1d(リスクフリー・レート 0.5%低下) | △1,110 | △296 |
| 感応度2(株式・不動産価値 10%下落) | △78 | - |
| 感応度3(事業費率 10%減少) | 1,788 | 222 |
| 感応度4(解約失効率 10%低下) | △1,355 | △233 |
| 感応度5(生命保険の保険事故発生率 5%低下) | 3,329 | 412 |
| 感応度6(年金保険の死亡率 5%低下) | - | - |
| 感応度7(必要資本を法定最低水準に変更) | 93 | 14 |
・感応度1a:リスクフリー・レートが 1.0%上昇(各年限とも上昇)
・感応度1b:リスクフリー・レートが 1.0%低下(各年限とも低下)
・感応度1c:リスクフリー・レートが 0.5%上昇(各年限とも上昇)
・感応度1d:リスクフリー・レートが 0.5%低下(各年限とも低下)
債券など、金利の変動により時価が変動する資産を再評価するとともに、運用利回り及び割引率を変動させて保有契約の将来利益現価を再計算します。ただし、「リスクフリー・レート-1.0%」や「リスクフリー・レート-0.5%」が負になる場合には、0%で計算します。
EEVガイダンスでは、1.0%の上昇・低下の感応度のみ規定されておりますが、日本の金利状況を踏まえ、0.5%の上昇・低下も含めました。
・感応度2: 評価日現在の株式及び不動産の価値が 10%下落
株式及び不動産の評価日現在の時価を変動させます。
・感応度3: 事業費率(契約維持に関する事業費)の 10%減少
基礎となる事業費率(契約維持に関する事業費)前提に 0.9 を乗じたものを使用します。
・感応度4: 解約失効率の 10%低下
基礎となる解約失効率前提に 0.9 を乗じたものを使用します。
・感応度5: 生命保険における保険事故発生率の 5%低下
基礎となる保険事故発生率(死亡率・罹患率)前提に 0.95 を乗じたものを使用します。なお、保険事故発生率の変動に対応して料率改定する等の経営行動は反映していません。
・感応度6: 年金保険における死亡率の 5%低下
当社は、年金商品の取り扱いを行っておりませんので、空欄としております。
・感応度7: 必要資本を法定最低水準(ソルベンシー・マージン比率 200%)に変更
◯その他の特記事項
当社では、保険数理に関する専門知識を有する第三者機関(アクチュアリー・ファーム)に、当社のEEVについて検証を依頼し、意見書を受領しております。
第3【設備の状況】
1【設備投資等の概要】
当事業年度における設備投資の総額は、139百万円です。
なお、当事業年度において、重要な設備の除却、売却等はありません。
2【主要な設備の状況】
当社における主要な設備は、以下のとおりです。
| 2015年3月31日現在 |
| 事業所名 (所在地) | 設備の内容 | 帳簿価額 | 従業員数 (人) | |||||
| 建物 (百万円) | 土地 (百万円) (面積㎡) | その他の 有形固定資産 (百万円) | リース資産 (百万円) | ソフトウエア (百万円) | 合計 (百万円) | |||
| 本社 (東京都千代田区) | 本社事務所 | 13 | - | 21 | 25 | 444 | 505 | 90 (51) |
| データセンター (神奈川県足柄上郡) | サーバー等 | - | - | 20 | - | - | 20 | - |
| データセンター (大阪府大阪市) | サーバー等 | - | - | 17 | - | - | 17 | - |
| データセンター等 (東京都三鷹市) | サーバー等 | - | - | 37 | - | - | 37 | - |
(注)1.上記金額には消費税等は含まれておりません。
2. 本社の建物を賃借しております。年間の地代家賃は、103百万円です。
3. 従業員には、他社からの出向者を含んでおりません。また、カッコ内に有期の契約社員、派遣従業員等の平均雇用人員を外数で記載しております。
3【設備の新設、除却等の計画】
(1) 重要な設備の新設
該当事項はありません。
(2) 重要な設備の除却等
該当事項はありません。
第4【提出会社の状況】
1【株式等の状況】
(1) 【株式の総数等】
①【株式の総数】
| 種類 | 発行可能株式総数(株) |
| 普通株式 | 100,000,000 |
| 計 | 100,000,000 |
②【発行済株式】
| 種類 | 事業年度末現在発行数(株) (2015年3月31日) | 提出日現在発行数(株) (2015年6月16日) | 上場金融商品取引所名 | 内容 |
| 普通株式 | 42,175,000 | 50,175,000 | 東京証券取引所 (マザーズ) | 1単元の株式数は100株です。完全議決権株式であり、権利内容に何ら限定のない当社における標準となる株式です。 |
| 計 | 42,175,000 | 50,175,000 | - | - |
(注)KDDI株式会社が当社の保険主要株主となることに対する内閣総理大臣の認可を取得したことから、当社は、2015年5月22日に同社を割当先とする第三者割当による新株発行を行いました。これにより、発行済株式総数が8,000,000株増加しました。
(2) 【新株予約権等の状況】
第1回新株予約権(2007年5月7日臨時株主総会)
| 区分 | 事業年度末現在 (2015年3月31日) | 提出日の前月末現在 (2015年5月31日) |
| 新株予約権の数(個) | 970(注)1、2、7 | 同左 |
| 新株予約権のうち自己新株予約権の数(個) | - | - |
| 新株予約権の目的となる株式の種類 | 普通株式(注)3 | 同左 |
| 新株予約権の目的となる株式の数(株) | 970,000(注)1、2、6 | 同左 |
| 新株予約権の行使時の払込金額(円) | 220(注)4、6 | 同左 |
| 新株予約権の行使期間 | 自 2010年5月22日 至 2017年5月22日 | 同左 |
| 新株予約権の行使により株式を発行する場合の株式の発行価格及び資本組入額(円) | 発行価格 220 資本組入額 110(注)6 | 同左 |
| 新株予約権の行使の条件 | (注)5 | 同左 |
| 新株予約権の譲渡に関する事項 | 新株予約権を譲渡するには、取締役会の承認を受けなければならない。 | 同左 |
| 代用払込みに関する事項 | - | - |
| 組織再編成行為に伴う新株予約権の交付に関する事項 | - | - |
(注)1. 「新株予約権の数」及び「新株予約権の目的となる株式の数」は、行使、退職等の理由により権利を喪失したものを減じた数です。
2. 本新株予約権の払込期日後において、普通株式について株式の分割又は併合が行われる場合には、未行使の本新株予約権についてその1個当たりの目的である株式数を以下の算式に従い調整するものとし、調整により生じる1株未満の端数の処理については、会社法第283条本文の規定に従うものとします。
調整後株式数=調整前株式数 × 分割・併合の比率
3. 新株予約権の目的となる株式は、完全議決権株式であり、権利内容に何ら限定のない当社における標準となる株式です。
4. 新株予約権発行後、当社が普通株式について株式の分割又は併合を行う場合は、未行使の新株予約権について、行使価額を次の算式に従い調整するものとし、調整により生じる1円未満の端数は切り上げるものとします。
| 調整前行使価額 = 調整前行使価額 × | 1 |
| 分割・併合の比率 |
5. 新株予約権の行使の条件に関する事項は次のとおりです。
(1) 1新株予約権の一部行使はできない。
(2) その他の条件は当社と対象者との間で締結した新株予約権割当契約書に定めるところによる。
6. 2012年1月24日付けで1株を1,000株に分割したことに伴い、「新株予約権の目的となる株式の数」、「新株予約権の行使時の払込金額」及び「新株予約権の行使により株式を発行する場合の株式の発行価格及び資本組入額」が調整されております。
7. 新株予約権1個につき目的となる株式数は1,000株です。
第2回新株予約権(2007年11月8日臨時株主総会)
| 区分 | 事業年度末現在 (2015年3月31日) | 提出日の前月末現在 (2015年5月31日) |
| 新株予約権の数(個) | 654(注)1、2、7 | 同左 |
| 新株予約権のうち自己新株予約権の数(個) | - | - |
| 新株予約権の目的となる株式の種類 | 普通株式(注)3 | 同左 |
| 新株予約権の目的となる株式の数(株) | 654,000(注)1、2、6 | 同左 |
| 新株予約権の行使時の払込金額(円) | 400(注)4、6 | 同左 |
| 新株予約権の行使期間 | 自 2009年12月27日 至 2017年12月21日 | 同左 |
| 新株予約権の行使により株式を発行する場合の株式の発行価格及び資本組入額(円) | 発行価格 400 資本組入額 200(注)6 | 同左 |
| 新株予約権の行使の条件 | (注)5 | 同左 |
| 新株予約権の譲渡に関する事項 | 権利者は、割当新株予約権の譲渡、又はこれに対する担保権の設定その他の一切の処分をすることができない。 | 同左 |
| 代用払込みに関する事項 | - | - |
| 組織再編成行為に伴う新株予約権の交付に関する事項 | - | - |
(注)1. 「新株予約権の数」及び「新株予約権の目的となる株式の数」は、行使、退職等の理由により権利を喪失したものを減じた数です。
2. 本新株予約権の割当日後において、普通株式について株式の分割又は併合が行われる場合には、未行使の本新株予約権についてその1個当たりの目的である株式数を以下の算式に従い調整するものとします。
調整後株式数 = 調整前株式数 × 分割・併合の比率
3. 新株予約権の目的となる株式は、完全議決権株式であり、権利内容に何ら限定のない当社における標準となる株式です。
4. 新株予約権発行後、当社が普通株式について株式の分割又は併合を行う場合は、未行使の新株予約権について、行使価額を次の算式に従い調整するものとし、調整により生じる1円未満の端数は切り上げるものとします。
| 調整前行使価額 = 調整前行使価額 × | 1 |
| 分割・併合の比率 |
5. 新株予約権の行使の条件に関する事項は次のとおりです。
(1) 権利者は、新株予約権の行使時において、当社の取締役若しくは監査役又は使用人の地位を有していることを要する。
(2) 1新株予約権の一部行使はできない。
(3) その他の条件は当社と対象者との間で締結した新株予約権割当契約書に定めるところによる。
6. 2012年1月24日付けで1株を1,000株に分割したことに伴い、「新株予約権の目的となる株式の数」、「新株予約権の行使時の払込金額」及び「新株予約権の行使により株式を発行する場合の株式の発行価格及び資本組入額」が調整されております。
7. 新株予約権1個につき目的となる株式数は1,000株です。
第3回新株予約権(2009年12月17日臨時株主総会)
| 区分 | 事業年度末現在 (2015年3月31日) | 提出日の前月末現在 (2015年5月31日) |
| 新株予約権の数(個) | 320(注)1、2、7 | 同左 |
| 新株予約権のうち自己新株予約権の数(個) | - | - |
| 新株予約権の目的となる株式の種類 | 普通株式(注)3 | 同左 |
| 新株予約権の目的となる株式の数(株) | 320,000(注)1、2、6 | 同左 |
| 新株予約権の行使時の払込金額(円) | 600(注)4、6 | 同左 |
| 新株予約権の行使期間 | 自 2012年1月25日 至 2019年12月24日 | 同左 |
| 新株予約権の行使により株式を発行する場合の株式の発行価格及び資本組入額(円) | 発行価格 600 資本組入額 300(注)6 | 同左 |
| 新株予約権の行使の条件 | (注)5 | 同左 |
| 新株予約権の譲渡に関する事項 | 権利者は、割当新株予約権の譲渡、又はこれに対する担保権の設定その他の一切の処分をすることができない。 | 同左 |
| 代用払込みに関する事項 | - | - |
| 組織再編成行為に伴う新株予約権の交付に関する事項 | - | - |
(注)1. 「新株予約権の数」及び「新株予約権の目的となる株式の数」は、行使、退職等の理由により権利を喪失したものを減じた数です。
2. 本新株予約権の割当日後において、普通株式について株式の分割又は併合が行われる場合には、未行使の本新株予約権についてその1個当たりの目的である株式数を以下の算式に従い調整するものとします。
調整後株式数 = 調整前株式数 × 分割・併合の比率
3. 新株予約権の目的となる株式は、完全議決権株式であり、権利内容に何ら限定のない当社における標準となる株式です。
4. 新株予約権発行後、当社が普通株式について株式の分割又は併合を行う場合は、未行使の新株予約権について、行使価額を次の算式に従い調整するものとし、調整により生じる1円未満の端数は切り上げるものとします。
| 調整前行使価額 = 調整前行使価額 × | 1 |
| 分割・併合の比率 |
5. 新株予約権の行使の条件に関する事項は次のとおりです。
(1) 権利者は、新株予約権の割当日から(ただし、権利者が割当日後に当社等の取締役若しくは監査役又は使用人の地位を有するに至った場合は、それ以後)行使時に至るまで、当社の取締役若しくは監査役又は使用人の地位を有していることを要する。
(2) 1新株予約権の一部行使はできない。
(3) その他の条件は当社と対象者との間で締結した新株予約権割当契約書に定めるところによる。
6. 2012年1月24日付けで1株を1,000株に分割したことに伴い、「新株予約権の目的となる株式の数」、「新株予約権の行使時の払込金額」及び「新株予約権の行使により株式を発行する場合の株式の発行価格及び資本組入額」が調整されております。
7. 新株予約権1個につき目的となる株式数は1,000株です。
第4回新株予約権(2012年1月25日取締役会)
| 区分 | 事業年度末現在 (2015年3月31日) | 提出日の前月末現在 (2015年5月31日) |
| 新株予約権の数(個) | 138,000(注)1、2、6 | 134,000(注)1、2、6 |
| 新株予約権のうち自己新株予約権の数(個) | - | - |
| 新株予約権の目的となる株式の種類 | 普通株式(注)3 | 同左 |
| 新株予約権の目的となる株式の数(株) | 138,000(注)1、2 | 134,000(注)1、2 |
| 新株予約権の行使時の払込金額(円) | 1,000(注)4 | 同左 |
| 新株予約権の行使期間 | 自 2014年1月27日 至 2022年1月25日 | 同左 |
| 新株予約権の行使により株式を発行する場合の株式の発行価格及び資本組入額(円) | 発行価格 1,000 資本組入額 500 | 同左 |
| 新株予約権の行使の条件 | (注)5 | 同左 |
| 新株予約権の譲渡に関する事項 | 権利者は、割当新株予約権の譲渡、又はこれに対する担保権の設定その他の一切の処分をすることができない。 | 同左 |
| 代用払込みに関する事項 | - | - |
| 組織再編成行為に伴う新株予約権の交付に関する事項 | - | - |
(注)1. 「新株予約権の数」及び「新株予約権の目的となる株式の数」は、退職等の理由により権利を喪失したものを減じた数です。
2. 本新株予約権の割当日後において、普通株式について株式の分割又は併合が行われる場合には、未行使の本新株予約権についてその1個当たりの目的である株式数を以下の算式に従い調整するものとします。
調整後株式数 = 調整前株式数 × 分割・併合の比率
3. 新株予約権の目的となる株式は、完全議決権株式であり、権利内容に何ら限定のない当社における標準となる株式です。
4. 新株予約権発行後、当社が普通株式について株式の分割又は併合を行う場合は、未行使の新株予約権について、行使価額を次の算式に従い調整するものとし、調整により生じる1円未満の端数は切り上げるものとします。
| 調整前行使価額 = 調整前行使価額 × | 1 |
| 分割・併合の比率 |
5. 新株予約権の行使の条件に関する事項は次のとおりです。
(1) 権利者は、新株予約権の割当日から(ただし、権利者が割当日後に当社等の取締役若しくは監査役又は使用人の地位を有するに至った場合は、それ以後)行使時に至るまで、当社の取締役若しくは監査役又は使用人の地位を有していることを要する。
(2) 1新株予約権の一部行使はできない。
(3) その他の条件は当社と対象者との間で締結した新株予約権割当契約書に定めるところによる。
6. 新株予約権1個につき目的となる株式数は1株です。
(3) 【行使価額修正条項付新株予約権付社債券等の行使状況等】
該当事項はありません。
(4) 【ライツプランの内容】
該当事項はありません。
(5) 【発行済株式総数、資本金等の推移】
| 年月日 | 発行済株式 総数増減数 (株) | 発行済株式 総数残高 (株) | 資本金増減額(百万円) | 資本金残高(百万円) | 資本準備金 増減額 (百万円) | 資本準備金 残高 (百万円) |
| 2012年1月24日 (注)1 | 33,683,283 | 33,717,000 | - | 6,600 | - | 6,600 |
| 2012年3月14日 (注)2 | 8,340,000 | 42,057,000 | 3,878 | 10,478 | 3,878 | 10,478 |
| 2012年4月1日~ 2013年3月31日 (注)3 | 28,000 | 42,085,000 | 6 | 10,484 | 6 | 10,484 |
| 2013年4月1日~ 2014年3月31日 (注)3 | 90,000 | 42,175,000 | 15 | 10,500 | 15 | 10,500 |
(注)1.株式分割(1株:1,000株)によるものです。
2.有償一般募集(ブックビルディング方式による募集)
発行価格 1,000円
引受価額 930円
資本組入額 465円
払込金総額 7,756百万円
3. 新株予約権の行使による増加です。
4. 当社は、2015年4月20日の取締役会において、KDDI株式会社を割当先とする第三者割当による新株発行を決議しました。KDDI株式会社が、当社の保険主要株主になることに対する内閣総理大臣の認可を取得したことから、2015年5月22日に第三者割当増資により、8,000,000株の新株式を発行し、3,040百万円の資金調達を行いました。これにより、資本金及び資本準備金がそれぞれ1,520百万円増加しました。
(6) 【所有者別状況】
| 2015年3月31日現在 |
| 区分 | 株式の状況(1単元の株式数100株) | 単元未満株式の 状況 (株) | |||||||
| 政府及び地方公共団体 | 金融機関 | 金融商品取引業者 | その他の 法人 | 外国法人等 | 個人 その他 | 計 | |||
| 個人以外 | 個人 | ||||||||
| 株主数(人) | - | 7 | 22 | 67 | 42 | 9 | 9,603 | 9,750 | - |
| 所有株式数(単元) | - | 27,314 | 18,275 | 117,820 | 94,243 | 61 | 163,978 | 421,691 | 5,900 |
| 所有株式数の割合(%) | - | 6.47 | 4.33 | 27.93 | 22.34 | 0.01 | 38.88 | 100.00 | - |
(注)1. 当社は、2015年4月20日の取締役会において、KDDI株式会社を割当先とする第三者割当による新株発行を決議しました。KDDI株式会社が、当社の保険主要株主になることに対する内閣総理大臣の認可を取得したことから、2015年5月22日に第三者割当増資により、8,000,000株の新株式を発行しました。これにより、「その他の法人」の株主数が1人、所有株式数が80,000単元増加しました。
(7) 【大株主の状況】
| 2015年3月31日現在 | |||
| 氏名又は名称 | 住所 | 所有株式数 (株) | 発行済株式総数に対する所有株式数の割合(%) |
| JP MORGAN CHASE BANK 380634 (常任代理人 株式会社みずほ銀行決済営業部) | 25 BANK STREET, CANARY WHARF, LONDON, E14 5JP, UNITED KINGDOM (東京都中央区月島4-16-13) | 5,683,900 | 13.47 |
| あすかDBJ投資事業有限責任組合 | 東京都千代田区内幸町1-3-3 | 5,683,800 | 13.47 |
| 三井物産株式会社 (常任代理人 資産管理サービス信託銀行株式会社) | 東京都千代田区丸の内1-1-3 (東京都中央区晴海1-8-12) | 4,800,000 | 11.38 |
| 株式会社セブン・フィナンシャルサービス | 東京都千代田区二番町8-8 | 3,250,000 | 7.70 |
| 株式会社新生銀行 | 東京都中央区日本橋室町2-4-3 | 1,625,000 | 3.85 |
| 株式会社リクルートホールディングス | 東京都中央区銀座8-4-17 | 1,250,000 | 2.96 |
| 株式会社朝日ネット | 東京都中央区銀座4-12-15 | 1,166,000 | 2.76 |
| 株式会社SBI証券 | 東京都港区六本木1-6-1 | 885,600 | 2.09 |
| CBNY-GOVERNMENT OF NORWAY (常任代理人 シティバンク銀行株式会社) | 388 GREENWICH STREET, NEW YORK, NY 10013 USA (東京都新宿区新宿6-27-30) | 848,900 | 2.01 |
| ML PRO SEGREGATION ACCOUNT (常任代理人 メリルリンチ日本証券株式会社) | THE CORPORATION TRUST COMPANY CORPORATION TRUST CENTER 1209 ORANGE ST WILMINGTON DELAWARE USA (東京都中央区日本橋1-4-1) | 680,400 | 1.61 |
| 計 | - | 25,873,600 | 61.34 |
(注)1.当社が業務提携契約を締結しているSwiss Reinsurance Company Ltdから、2013年5月2日付けの大量保有報告書の写しの送付があり、2013年4月25日時点で、5,683,900株を取得した旨の報告を受けておりますが、株主名簿の記載に基づき、「(7)大株主の状況」には名称を記載しておりません。
2.当社は、2015年4月20日の取締役会において、KDDI株式会社を割当先とする第三者割当による新株発行を決議しました。KDDI株式会社が、当社の保険主要株主になることに対する内閣総理大臣の認可を取得したことから、2015年5月22日に第三者割当増資により、8,000,000株の新株式を発行しました。これにより、KDDI株式会社は、当社の筆頭株主となりました。
(8) 【議決権の状況】
①【発行済株式】
| 2015年3月31日現在 |
| 区分 | 株式数(株) | 議決権の数(個) | 内容 |
| 無議決権株式 | - | - | - |
| 議決権制限株式(自己株式等) | - | - | - |
| 議決権制限株式(その他) | - | - | - |
| 完全議決権株式(自己株式等) | - | - | - |
| 完全議決権株式(その他) | 普通株式 42,169,100 | 421,691 | - |
| 単元未満株式 | 普通株式 5,900 | - | - |
| 発行済株式総数 | 42,175,000 | - | - |
| 総株主の議決権 | - | 421,691 | - |
(注)1.当社は、2015年4月20日の取締役会において、KDDI株式会社を割当先とする第三者割当による新株発行を決議しました。KDDI株式会社が、当社の保険主要株主になることに対する内閣総理大臣の認可を取得したことから、2015年5月22日に第三者割当増資により、8,000,000株の新株式を発行しました。これにより、KDDI株式会社が80,000個の議決権を有するとともに、総株主の議決権は501,691個となりました。
②【自己株式等】
| 2015年3月31日現在 | |||||
| 所有者の氏名又は名称 | 所有者の住所 | 自己名義所有株式数(株) | 他人名義所有株式数(株) | 所有株式数の合計(株) | 発行済株式総数に対する所有株式数の割合(%) |
| - | - | - | - | - | - |
| 計 | - | - | - | - | - |
(9) 【ストックオプション制度の内容】
当社は、新株予約権方式によるストックオプション制度を採用しております。当該制度は、会社法に基づき新株予約権を発行する方法によるものです。
当該制度の内容は以下のとおりです。
① 第2回新株予約権(2007年11月8日臨時株主総会)
| 決議年月日 | 2007年11月8日 |
| 付与対象者の区分及び人数(名) | 当社取締役4名、当社従業員12名 |
| 新株予約権の目的となる株式の種類 | 「(2) 新株予約権等の状況」に記載しております。 |
| 株式の数(株) | 同上 |
| 新株予約権の行使時の払込金額(円) | 同上 |
| 新株予約権の行使期間 | 同上 |
| 新株予約権の行使の条件 | 同上 |
| 新株予約権の譲渡に関する事項 | 同上 |
| 代用払込みに関する事項 | - |
| 組織再編成行為に伴う新株予約権の交付に関する事項 | - |
(注)退職等による権利の喪失により、本書提出日現在の割当対象者の区分及び人数は、当社取締役2名、当社従業員7名、その他1名となっております。
② 第3回新株予約権(2009年12月17日臨時株主総会)
| 決議年月日 | 2009年12月17日 |
| 付与対象者の区分及び人数(名) | 当社取締役1名、当社従業員39名 |
| 新株予約権の目的となる株式の種類 | 「(2) 新株予約権等の状況」に記載しております。 |
| 株式の数(株) | 同上 |
| 新株予約権の行使時の払込金額(円) | 同上 |
| 新株予約権の行使期間 | 同上 |
| 新株予約権の行使の条件 | 同上 |
| 新株予約権の譲渡に関する事項 | 同上 |
| 代用払込みに関する事項 | - |
| 組織再編成行為に伴う新株予約権の交付に関する事項 | - |
(注)退職等による権利の喪失により、本書提出日現在の割当対象者の区分及び人数は、当社取締役1名、当社従業員26名となっております。
③ 第4回新株予約権(2012年1月25日取締役会)
| 決議年月日 | 2012年1月25日 |
| 付与対象者の区分及び人数(名) | 当社従業員29名 |
| 新株予約権の目的となる株式の種類 | 「(2) 新株予約権等の状況」に記載しております。 |
| 株式の数(株) | 同上 |
| 新株予約権の行使時の払込金額(円) | 同上 |
| 新株予約権の行使期間 | 同上 |
| 新株予約権の行使の条件 | 同上 |
| 新株予約権の譲渡に関する事項 | 同上 |
| 代用払込みに関する事項 | - |
| 組織再編成行為に伴う新株予約権の交付に関する事項 | - |
(注)退職等による権利の喪失により、本書提出日現在の割当対象者の区分及び人数は、当社取締役1名、当社従業員20名となっております。
2【自己株式の取得等の状況】
株式の種類等 該当事項はありません。
(1)株主総会決議による取得の状況
該当事項はありません。
(2)取締役会決議による取得の状況
該当事項はありません。
(3)株主総会決議又は取締役会決議に基づかないものの内容
該当事項はありません。
(4)取得自己株式の処理状況及び保有状況
該当事項はありません。
3【配当政策】
当社は、生命保険会社として保有契約件数を積み上げることにより収益性を高めていく事業フェーズにあり、配当可能な利益の蓄積が進んでいないことから、設立以来、剰余金の配当を実施しておりません。また、当社は、現在、保険業法第113条に規定する繰延資産を貸借対照表に計上しているため、保険業法第17条の6の規定により、剰余金の配当を行うことができません。これにより、当事業年度は、中間配当及び期末配当とも実施しませんでした。なお、保険業法第113条に規定する繰延資産は、生命保険業免許取得後10事業年度(2018年3月期まで)の間に償却する予定です。将来的には、剰余金の配当を含めた株主還元策の実施を検討することとしておりますが、現時点では剰余金の配当に関する具体的な方針、実施時期等は未定です。なお、当社は、法令に別段の定めのある場合を除き、剰余金の配当の決定機関を取締役会とすることを定款に規定しております。また、当社は、「期末配当の基準日は、毎年3月31日」とし、「中間配当の基準日は、毎年9月30日」とする旨を定款に定めております。
内部留保につきましては、認知度向上、新商品開発等の成長施策、情報システム投資等に有効活用し、事業の拡大と利益の創出を目指してまいります。
4【株価の推移】
(1)最近5年間の事業年度別最高・最低株価
| 回次 | 第5期 | 第6期 | 第7期 | 第8期 | 第9期 |
| 決算年月 | 2011年3月 | 2012年3月 | 2013年3月 | 2014年3月 | 2015年3月 |
| 最高(円) | - | 1,326 | 1,262 | 1,117 | 488 |
| 最低(円) | - | 910 | 718 | 403 | 291 |
(注)最高・最低株価は、東京証券取引所マザーズにおけるものです。2012年3月15日に株式を上場しましたので、それ以前の該当事項はありません。
(2)最近6月間の月別最高・最低株価
| 月別 | 2014年10月 | 11月 | 12月 | 2015年1月 | 2月 | 3月 |
| 最高(円) | 424 | 386 | 366 | 330 | 355 | 394 |
| 最低(円) | 362 | 356 | 302 | 296 | 291 | 345 |
(注)最高・最低株価は、東京証券取引所マザーズにおけるものです。
5【役員の状況】
(1) 2015年6月16日(有価証券報告書提出日)現在の役員の状況は、以下のとおりです。総数11名のうち、男性9名、女性2名(役員のうち女性の比率18%)となります。
| 役職名 | 氏名 | 生年月日 | 略歴 | 任期 | 所有株式数 (株) |
| 代表取締役会長兼CEO 執行役員 | 出口 治明 | 1948年4月18日生 | 1972年4月 日本生命保険相互会社 入社 1992年4月 同社 ロンドン事務所長、ロンドン現地法人社長 1995年4月 同社 国際業務部長 1998年4月 同社 公務部長 2003年4月 大星ビル管理株式会社 PFI担当 2005年6月 同社 取締役 2006年10月 当社 代表取締役社長 2011年7月 当社 代表取締役社長執行役員 2013年6月 当社 代表取締役会長兼CEO執行役員(現任) 担当:監査部 | (注)2 | 19,400 |
| 代表取締役社長兼COO 執行役員 | 岩瀬 大輔 | 1976年3月17日生 | 1998年4月 ボストン コンサルティング グループ 入社 2001年12月 株式会社リップルウッド・ジャパン 入社 2006年10月 当社 取締役副社長 2009年2月 当社 代表取締役副社長 2011年7月 当社 代表取締役副社長執行役員 2013年6月 当社 代表取締役社長兼COO執行役員(現任) 株式会社ベネッセホールディングス取締役(現任) 2013年9月 教保ライフプラネット生命保険株式会社(韓国)取締役(現任) 担当:お申し込みサポート部、企画部、商品開発部、マーケティング部(代理店グループ、広報グループを除く) | (注)2 | 15,000 |
| 常務取締役 執行役員 | 中田 華寿子 | 1965年1月15日生 | 1987年4月 電通ヤング・アンド・ルビカム株式会社 入社 1997年1月 スターバックス コーヒー ジャパン 株式会社マーケティング・PRマネジャー 2001年6月 同社 広報室長執行役員 2005年2月 株式会社GABA マーケティング部ディレクター 2006年1月 同社 マーケティング部門部門長常務執行役員 2008年4月 当社 マーケティング部長 2009年2月 当社 取締役 2011年4月 当社 常務取締役 2011年7月 当社 常務取締役執行役員(現任) 担当:マーケティング部(代理店グループ、広報グループ) | (注)2 | 4,400 |
| 常務取締役 執行役員 チーフ・コンプライアンス・オフィサー | 樋口 俊一郎 | 1953年11月2日生 | 1977年4月 大蔵省(現財務省)入省 1997年7月 同省主計局主計官 1998年6月 金融監督庁監督部保険監督課長 2005年7月 国民生活金融公庫(現日本政策金融公庫)理事 2007年7月 財務省近畿財務局長 2008年7月 同省財務総合政策研究所長 2011年4月 中央大学大学院公共政策研究科 客員教授(現任) 2011年11月 当社 顧問 2012年6月 当社 常務取締役執行役員チーフ・コンプライアンス・オフィサー(現任) 担当:法務部、リスク管理部、お客さま相談部 | (注)2 | 4,400 |
| 取締役 | 藤原 作弥 | 1937年1月14日生 | 1962年4月 株式会社時事通信社 入社 1994年6月 同社 解説委員長 1997年4月 同社 解説委員会顧問 1998年3月 日本銀行 副総裁 2003年6月 株式会社日立総合計画研究所 代表取締役社長 東北電力株式会社 監査役(現任) 2011年6月 株式会社毎日新聞グループホールディングス監査役(現任) 2012年6月 当社 取締役(現任) | (注)2 | - |
| 役職名 | 氏名 | 生年月日 | 略歴 | 任期 | 所有株式数 (株) |
| 取締役 | 石倉 洋子 (栗田 洋子) | 1949年3月19日生 | 1985年7月 マッキンゼー・アンド・カンパニー・インク 日本支社 マネージャー 1992年4月 青山学院大学国際政治経済学部 教授 2000年4月 一橋大学大学院国際企業戦略研究科 教授 2004年4月 日本郵政公社 社外理事(非常勤) 2005年10月 日本学術会議 副会長 2010年6月 日清食品ホールディングス株式会社取締役(現任) 2011年4月 慶應義塾大学大学院メディアデザイン研究科 教授 2012年4月 一橋大学 名誉教授(現任) 2012年6月 当社 取締役(現任) 2014年6月 双日株式会社 取締役(現任) | (注)2 | - |
| 取締役 | 内田 和成 | 1951年10月31日生 | 1974年4月 日本航空株式会社 入社 1999年11月 ボストン コンサルティング グループシニアバイスプレジデント 2000年6月 同社 日本代表 2005年1月 同社 シニアバイスプレジデント 2006年4月 早稲田大学大学院商学研究科 教授(現任) 2007年4月 早稲田大学ビジネススクール 教授(現任) 2012年6月 当社 取締役(現任)三井倉庫株式会社(現三井倉庫ホールディングス株式会社) 取締役(現任) 2013年12月 ERIホールディングス株式会社 取締役(現任) 2015年2月 キユーピー株式会社 取締役(現任) | (注)2 | - |
| 常勤監査役 | 伊佐 誠次郎 | 1945年6月28日生 | 1969年4月 朝日生命保険相互会社 入社 1990年4月 朝日生命インベストメントヨーロッパ 社長 2001年4月 朝日生命保険相互会社 常務取締役 2002年4月 朝日ライフアセットマネジメント株式会社代表取締役社長 2008年7月 当社 常勤顧問 2009年1月 あすかアセットマネジメント株式会社監査役(現任) 2009年6月 当社 常勤監査役(現任) | (注)2 | - |
| 監査役 | 伏見 泰治 | 1950年8月4日生 | 1974年4月 大蔵省(現財務省)入省 1998年6月 同省 主税局 総務課長 2002年1月 常石造船株式会社 監査役 2004年1月 同社 代表取締役会長 2006年10月 当社 監査役(現任) 2007年1月 ツネイシホールディングス株式会社代表取締役会長 2012年1月 同社 代表取締役会長兼社長(現任) | (注)2 | - |
| 監査役 | 増田 健一 | 1963年1月11日生 | 1988年4月 最高裁判所司法研修所修了・第二東京弁護士会登録 1988年4月 アンダーソン・毛利・ラビノウィッツ法律事務所(現アンダーソン・毛利・友常法律事務所)入所 1993年9月 ニューヨーク州弁護士登録 1997年1月 アンダーソン・毛利・友常法律事務所 パートナー(現任) 2006年11月 あすかコーポレイトアドバイザリー株式会社監査役(現任) 2007年5月 当社 監査役(現任) 2011年3月 株式会社ブリヂストン 監査役(現任) | (注)2 | - |
| 監査役 | 河相 董 | 1941年5月7日生 | 1964年4月 ソニー株式会社 入社 2003年6月 同社 業務執行役員上席常務 2004年8月 マネックス・ビーンズ・ホールディングス株式会社(現マネックスグループ株式会社)常勤監査役 2007年5月 当社 監査役(現任) 2009年6月 マネックスグループ株式会社 取締役 2011年2月 マネックス・オルタナティブ・インベストメンツ株式会社 取締役会長 | (注)2 | - |
(注)1.取締役 藤原作弥、石倉洋子及び内田和成は、社外取締役です。また、監査役 伏見泰治、増田健一及び河相董は、社外監査役です。
2.各取締役の任期は、2015年6月21日開催予定の第9回定時株主総会終結の時までとなります。また、各監査役は、2011年10月28日開催の臨時株主総会決議に基づき、2012年1月24日付けで任期が満了し再任されていることから、各監査役の任期は2015年6月21日開催予定の第9回定時株主総会終結の時までとなります。
3.当社では、執行役員制度を導入しております。取締役を兼務していない執行役員は、以下のとおりです。
| 氏名 | 役職及び担当 |
| 鈴木 原 | 執行役員 担当:総務部、お客さまサービス部、システム部 |
| 成相 衆治 | 執行役員 担当:経理部、財務部、数理部 |
(2) 2015年6月21日に開催予定の第9回定時株主総会の議案(決議事項)として、「取締役9名選任の件」及び「監査役4名選任の件」を提案しております。それぞれの議案が承認可決された場合、現任の取締役7名の再任及び新任取締役2名の選任に加え、現任の監査役4名の再任により、当社の役員の状況は、以下のとおりとなります。なお、役職名は、第9回定時株主総会後に開催予定の取締役会の決議事項の内容を含めて記載しております。総数13名のうち、男性11名、女性2名(女性比率15%)となる予定です。
| 役職名 | 氏名 |
| 代表取締役会長兼CEO執行役員 | 出口 治明 |
| 代表取締役社長兼COO執行役員 | 岩瀬 大輔 |
| 取締役副社長執行役員 | 西田 政之 |
| 常務取締役執行役員 | 中田 華寿子 |
| 常務取締役執行役員 | 樋口 俊一郎 |
| 取締役 | 藤原 作弥 |
| 取締役 | 石倉 洋子 |
| 取締役 | 内田 和成 |
| 取締役 | 勝木 朋彦 |
| 常勤監査役 | 伊佐 誠次郎 |
| 監査役 | 伏見 泰治 |
| 監査役 | 増田 健一 |
| 監査役 | 河相 董 |
(注)1.取締役 藤原作弥、石倉洋子、内田和成及び勝木朋彦は社外取締役であり、監査役 伏見泰治、増田健一及び河相董は社外監査役です。
2.各取締役の任期は、2015年6月21日開催予定の第9回定時株主総会終結の時から、2016年3月期に係る定時株主総会終結の時までとなります。各監査役の任期は、2015年6月21日開催予定の第9回定時株主総会終結の時から、2019年3月期に係る定時株主総会終結の時までとなります。
3.新任取締役である西田政之及び勝木朋彦の略歴等は以下のとおりです。
| 役職名 | 氏名 | 生年月日 | 略歴 | 所有株式数 (株) |
| 取締役副社長 執行役員 | 西田 政之 | 1963年6月4日生 | 1987年4月 三洋証券株式会社入社 2000年7月 フランク・ラッセル・ジャパン(現 ラッセル・インベストメント株式会社) ディレクター 事業開発部門、ストラテジック・アライアンス部門、マーケティング・コミュニケーション部門担当 2004年9月 マーサー・ヒューマン・リソース・コンサルティング株式会社(現 マーサージャパン株式会社) ディレクター クライアント・サービス部門担当 2006年6月 同社 取締役クライアントサービス代表 2013年2月 同社 取締役兼COO | - |
| 取締役 | 勝木 朋彦 | 1967年2月22日生 | 1989年3月 第二電電株式会社(現KDDI 株式会社)入社 2007年4月 同社 コンシューマ事業企画本部金融ビジネス部副部長 2008年6月 株式会社じぶん銀行 取締役 2013年10月 KDDI 株式会社 新規ビジネス推進本部オープンプラットフォームビジネス部長 2014年4月 同社 新規ビジネス推進本部ビジネス統括部長 2014年12月 株式会社Gunosy 取締役(現任) 2015年4月 KDDI 株式会社 バリュー事業本部金融・コマース推進本部長(現任) | - |
4.2015年6月21日開催予定の取締役会での決定を条件として、取締役を兼務する執行役員の担当は、以下のとおりとなる予定です。
| 氏名 | 役職及び担当 |
| 出口 治明 | 執行役員 |
| 岩瀬 大輔 | 執行役員 担当:企画部 |
| 西田 政之 | 執行役員 担当:お申し込みサポート部、商品開発部、マーケティング部(ウェブグループ、広告グループ担当) |
| 中田 華寿子 | 執行役員 担当:マーケティング部(代理店グループ、広報グループ担当) |
| 樋口 俊一郎 | 執行役員 担当:監査部 |
5.当社では、執行役員制度を導入しております。2015年6月21日開催予定の取締役会での選任を条件として、取締役を兼務していない執行役員は、以下のとおりとなる予定です。なお、現任の執行役員である鈴木原は、2015年6月21日付けで執行役員を退任する予定です。
| 氏名 | 役職及び担当 |
| 木庭 康宏 | 執行役員 チーフ・コンプライアンス・オフィサー 担当:リスク管理部、法務部、お客さま相談部 |
| 成相 衆治 | 執行役員 担当:経理部、財務部、数理部、システム部 |
| 山崎 隆博 | 執行役員 担当:総務部、お客さまサービス部、保険金部 |
6【コーポレート・ガバナンスの状況等】
(1) 【コーポレート・ガバナンスの状況】
①マニフェストを基軸とした企業統治
当社では、「正直に経営し、わかりやすく、シンプルで安くて便利な商品・サービスの提供を追求する」というマニフェストの徹底を経営の柱と位置付けており、これに基づき、コンプライアンスとリスク管理を重視した経営組織体制を構築しております。また、この考え方を適切に実現するために、内部統制に関する基本的な考え方や取組方針等を、内部統制システムに関する基本方針として定めております。
②企業統治の体制等
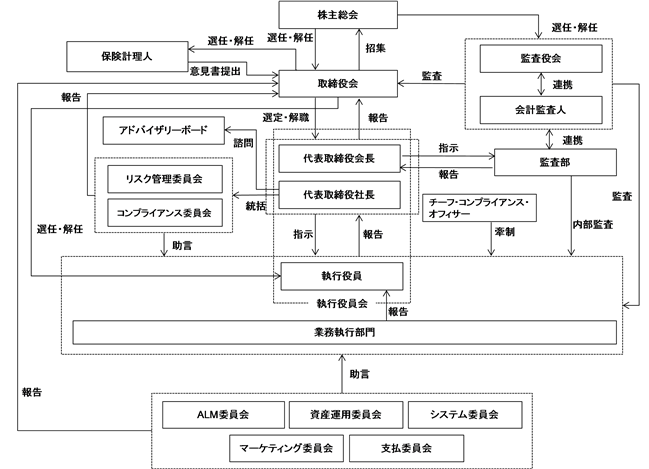
当社では、独立した内部監査部門や監査役会の設置に加え、最高経営責任者(CEO)及び最高執行責任者(COO)の選定、社外取締役及び社外監査役の選任、コンプライアンスを統括するチーフ・コンプライアンス・オフィサー(CCO)の設置、執行役員制度、アドバイザリーボード及び各種委員会の設置等により、社外の視点も取り入れた重層的かつ実効的なコーポレート・ガバナンス体制を構築しております。
なお、2015年6月21日に開催予定の第9回定時株主総会の議案(決議事項)として、「取締役9名選任の件」及び「監査役4名選任の件」を提案しております。それぞれの議案が承認可決された場合、当社の取締役数は9名(うち社外取締役は4名)、監査役数は4名(うち社外監査役は3名)となります。また、同日の取締役会で、新任2名を含む執行役員8名(うち取締役との兼務5名)を選任する予定です。
(a) 取締役会
当社は、取締役会において経営の重要な意思決定及び業務執行の監督を行っており、取締役数は7名です(2015年6月16日現在)。経営監督機能の一層の強化を図るため、業務執行から独立した立場である社外取締役を3名選任しております。なお、取締役会は原則毎月開催し、必要に応じて臨時に開催することとしております。
(b) 監査役会
監査役会規則に基づき、監査に関する重要な事項について報告を受け、協議、決議をしており、監査役数は4名(うち社外監査役は3名)です(2015年6月16日現在)。各監査役は、監査役会で策定された監査方針及び監査計画に基づき、取締役会をはじめとする重要な会議への出席や、取締役、各部門へのヒアリング、業務及び財産の状況の調査に加え、会計監査人及び内部監査部門等から報告を受けるなど緊密な連携を保ち、取締役の業務執行を監督しております。
(c) 社外取締役、社外監査役の人数及び当社との関係等
当社は、社外取締役3名、社外監査役3名を選任しております。当社では、社外の視点を踏まえた実効的なコーポレート・ガバナンスの構築を目的に、社外取締役及び社外監査役は、経営者としての豊富な経験、金融・会計・法律に関する高い見識、行政機関における経験等に基づき、客観性、中立性ある助言及び取締役の職務執行の監督を期待しております。
社外取締役は、内部監査部門の内部監査実施計画及び内部監査に関する基本方針改定を承認しております。また、取締役会において、「内部監査で発見されたフォローアップ対象とする指摘事項及びその改善状況」の報告を受けることとしております。
社外監査役は、会計監査人からの監査計画及び監査結果に係る説明並びに内部監査部門との業務監査結果等に係る情報交換等の協力態勢を整備しております。
また、当社において、社外取締役及び社外監査役を選任するための独立性について特段の定めはありませんが、専門的な知見に基づく客観的かつ適切な監督又は監査といった機能及び役割が期待できることを基本的な考え方として、選任しております。
なお、監査役伏見泰治氏は、会社経営及び金融に関する豊富な経験と高い見識を有しております。また、監査役河相董氏は、会社経営及び財務に関する豊富な経験と高い見識を有しております。
(d) 執行役員制度
当社は、意思決定・監督と業務執行を分離し意思決定機能強化を図るため、執行役員制度を導入しております。執行役員は取締役会によって選任され、取締役会の決議により定められた分担に従い、業務を執行します。執行役員数は6名(うち取締役との兼務4名)です(2015年6月16日現在)。
(e) アドバイザリーボード
当社では、経営全般に対する大所高所からのアドバイスを確保し経営の意思決定に資するため、社外の有識者からなるアドバイザリーボードを設置しております。アドバイザリーボードは原則6ヶ月に1回開催し、その内容は取締役会に報告されております。
(f) 各種委員会
当社では、社内外の叡智を結集し、経営上重要な事項に対し有益な助言を得ることを目的として、支払委員会、マーケティング委員会、資産運用委員会、ALM委員会、システム委員会、コンプライアンス委員会、リスク管理委員会の7つの委員会を設置しております。このうち支払委員会、マーケティング委員会、資産運用委員会及びシステム委員会は主として業務部門への助言機能を担っております。一方、ALM委員会は主として牽制部門への助言機能を担っております。コンプライアンス委員会及びリスク管理委員会は、牽制部門への助言機能を担うとともに、代表取締役社長を委員長として、当社のコンプライアンスとリスク管理を統制しております。
(g) 内部監査部門
当社は、被監査部門から独立した監査部(内部監査部門)を設置し2名を配置しております。監査部は、他の業務執行ラインから分離された独立的かつ客観的な立場から内部監査を実施し、業務運営の適切性、リスク管理の有効性、法令遵守の状況などを確認、評価し、改善に関する提言等を行うとともに、業務監査結果を取締役会に報告することとしております。
内部監査部門である監査部は、会計監査人との定期及び随時の会合において、会計監査人より監査の状況や監査結果等について報告を受けるとともに、会計監査人の求めに応じて内部監査の規程、実施状況及び内部監査報告書等を報告する等、緊密に連携しております。
また、監査部は、監査役監査基準に基づく監査役からの報告要請への対応、内部監査実施報告書の報告など、監査役とも密に連携しております。
③内部統制システムの整備状況
当社は、「内部統制システムに関する基本方針」を制定し、取締役会において決定された重要事項に関する業務執行が適切に行われることを担保するため、経営機構、職務分掌、行動規範等に係る社内規程類(取締役会規則、職務権限規程、コンプライアンス・プログラム等)を定め、運用しております。特に、コンプライアンス及びリスク管理についてはその重要性に鑑み、「コンプライアンス委員会」及び「リスク管理委員会」を設置し、内部統制の体制整備・運営の推進を図っております。
また、取締役及び社員の職務の執行が法令及び定款に適合することを確保するための体制として、内部統制システムに関する基本方針の中で以下を整備することを定めております。
| 1. 法令等遵守に係る基本方針及び遵守基準を制定し、コンプライアンス委員会の場を活用するなどして、当社の役員・社員がこの行動規範に則り事業活動のすべての局面においてコンプライアンス(法令遵守)を最優先するよう周知徹底を図る。 |
| 2. コンプライアンスを統括する部署(法務部)を設置するとともに、コンプライアンス委員会を設置し、当社のコンプライアンス推進のための重要事項について専門的な見地又は全社横断的な見地から助言を行う。 |
| 3. CCO(チーフ・コンプライアンス・オフィサー)を設け、CCOには取締役を充てることができる。 |
| 4. コンプライアンス・マニュアルを作成し、役員・社員が遵守すべき法令及び社内ルール等に関する研修を実施し、コンプライアンスの継続的な周知徹底を図る。 |
| 5. 法令又は社内規程の違反が生じた場合の報告体制を整備する。 |
| 6. 被監査部門から独立した監査部を設置し、経験に富む専任の部長を配置して、実効性のある内部監査を実施する。 |
④コンプライアンス体制の整備状況
当社は、法令・定款等を遵守し、誠実に行動し、倫理を大切にすることが、公共性の高い生命保険事業を営む上での大前提であることをマニフェストにおいて定め、それを徹底するため、マーケティング、顧客サービス、資産運用その他すべての事業運営においてコンプライアンスを推進しております。
コンプライアンスに関する当社の企業行動の基本方針は以下のとおりです。本基本方針に加えて、コンプライアンス・マニュアル、コンプライアンス・プログラムをそれぞれ策定した上で、社内研修等の徹底により、法令遵守の周知徹底を図っております。
| 1. 法令等の遵守 | お客さまと社会からの信頼を確保するために、全役員・職員がまず法令その他の社会的諸ルールを遵守することを基本にすえて、経営目標を追求します。 |
| 2. 保険募集の適正とお客さまへの保険サ-ビスの徹底 | 当社の募集方針を厳格に遵守・遂行することを通じて、実現します。 |
| 3. 適切な資産運用 | お客さまの期待にお応えできるよう安全性・健全性を優先した、資産運用を行います。 |
| 4. ディスクロージャーの推進 | 経営内容の透明性を高める観点から、定期的に積極的な情報開示を行います。 |
| 5. 人権の尊重 | お客さまをはじめ、当社の役員・職員一人一人の人権を尊重します。 |
| 6. 反社会的勢力への厳格な対応 | 社会秩序を乱す反社会的な勢力に対しては、毅然たる態度で立ち向かいます。 |
| 7. 違反行為の防止努力 | 法令等の遵守には、万全の態勢で取り組みますが、万が一、違反行為が発見された場合には、原因究明を徹底すると同時に再発防止に全力をつくします。 |
また、当社では、コンプライアンス体制の整備や推進状況等を協議・フォローする組織横断的な機関として、「コンプライアンス委員会」を設置しております。コンプライアンス委員会は、原則3ヶ月に1回開催し、その内容は取締役会に報告されております。
⑤リスク管理体制の整備状況
当社では生命保険会社としての業務の健全性及び適切性の観点からリスク管理体制の整備・確立が経営上極めて重要であると認識し、リスク管理のために内部規程を制定し、社内の組織体制の確立を率先して行うことにより各リスクの評価・改善体制を整備しております。
具体的には、リスク管理に関する基本方針において、当社が管理すべきリスクを、保険引受リスク、資産運用リスク、流動性リスク、事務リスク、システムリスクと規定しております。また、統合的リスク管理規程において、各リスクの一次リスク管理部門を定め、リスク管理部が二次リスク管理部門として、リスクを統括するものとしております。当社のリスク管理は、原則として計量化できるものについてはVaRリミットを設定して管理し、計量化できないものについては想定し得るリスクシナリオを考え、当社の事業に与える影響の大きいリスクから優先して対応するものとしております。その上で、リスク管理部は、計量化手法の限界及び弱点を十分に認識した上で、リスク管理の高度化に向けた不断の努力を行い、計量化できるリスクの範囲を広げるものとしております。
また、当社では、総合的なリスク管理を行うためには、組織横断的な取り組みが有効との考えに基づき、関係役員・部門長等で構成される「リスク管理委員会」を設置しております。
さらに、生命保険会社にとっては、資産負債総合管理がリスク管理の要諦になるとの認識に立脚し、これとは別に社外の有識者を含む「ALM※委員会」を設けております。ALM委員会には、関係役職員の他、金融・経済の専門家で、リスク管理に深い見識を持つ川北英隆氏(京都大学大学院経営管理研究部教授)、松山直樹氏(明治大学総合数理学部現象数理学科教授)の2氏が参画しております。
※ Asset Liability Management(資産・負債の総合管理)
[コーポレートガバナンスの体制](2015年6月16日現在)
⑥情報セキュリティ管理体制の整備状況
当社は、契約者の氏名・生年月日・住所等や契約内容等の個人情報、機微情報等を長期間にわたり保有しており、法令や社内規程等を遵守し、適切な情報資産保護管理を行うことが、お客さまからの信頼を確保するための大前提であると認識しております。
このような認識に基づき、当社ではシステムリスク管理のための内部規程を制定し、システムリスクの評価・改善体制を整備しております。加えて、システムリスクについては、その適切な管理に高い専門性が求められることを勘案し、関係役職員に外部の有識者を加えた「システム委員会」を設けております。
また、当社は、お客さまの大切な個人情報を適切に取り扱うことが企業としての重要な社会的責任であると認識し、個人情報の保護に係る基本的な方針を定め、役員・社員全員が、個人情報の保護に関する法律・ガイドラインなど関係法令等を遵守し、お客さまの個人情報の保護に万全をつくしております。また、適正な個人情報の保護を実現するため、この方針を必要に応じて見直し、継続的に改善しております。
さらに、より一層の情報管理の徹底と継続的な改善を図るため、その根幹となるシステム部門において、情報セキュリティマネジメントシステム(ISMS)の国際標準規格である「JIS Q 27001:2014(ISO/IEC27001:2013)」の認証を取得しております。
⑦役員報酬
| 役員区分 | 報酬等の総額 (百万円) | 報酬等の種類別の総額(百万円) | 対象となる 役員の員数 (名) | |||
| 基本報酬 | ストック・オプション | 賞与 | 退職慰労金 | |||
| 取締役(社外取締役を除く) | 97 | 97 | - | - | - | 4 |
| 監査役(社外監査役を除く) | 20 | 20 | - | - | - | 1 |
| 社外役員 | 24 | 24 | - | - | - | 6 |
⑧役員報酬の内容及び決定方針
当社取締役(社外取締役を含む)の役員報酬は、定額報酬のみで構成されております。これら報酬の水準は、業績等に応じて設定することとしております。
監査役(社外監査役を含む)の役員報酬については定額報酬で構成しており、報酬の水準は第三者による国内企業経営者の報酬に関する調査等を活用し、設定することとしております。
⑨公認会計士の氏名等
会社法監査及び金融商品取引法監査について有限責任あずさ監査法人と監査契約を締結しております。
当事業年度において業務を執行した公認会計士の氏名、監査業務に係る補助者の構成は以下のとおりです。
(a) 当社の監査業務を執行した公認会計士の氏名
有限責任 あずさ監査法人
指定有限責任社員・業務執行社員 公認会計士 平栗 郁朗
指定有限責任社員・業務執行社員 公認会計士 森本 洋平
いずれの指定有限責任社員・業務執行社員も継続監査年数は7年以内です。
(b) 会計監査業務に係る補助者
公認会計士6名、その他12名
⑩株主総会の決議要件
当社の定款において定める事項は、以下のとおりです。
(a) 株主総会決議事項を取締役会決議としている事項
◯取締役及び監査役の責任免除
取締役及び監査役が期待される役割を十分に発揮できることを目的として、会社法第426条第1項の規定に基づき、取締役(取締役であった者を含む)及び監査役(監査役であった者を含む)の同法第423条第1項の損害賠償責任を、法令の限度において、取締役会の決議によって免除することができる旨を定款に定めております。
◯自己株式の取得
資本政策の機動性を確保することを目的として、会社法第165条第2項の規定に基づき、取締役会の決議によって市場取引等により自己株式を取得することができる旨を定款に定めております。
◯剰余金の配当
資本政策の機動性を確保することを目的として、剰余金の配当等会社法第459条第1項各号に定める事項について、取締役会の決議によって定める旨及び「期末配当の基準日は、毎年3月31日」とし、「中間配当の基準日は、毎年9月30日」とする旨を定款に定めております。
(b) 株主総会の特別決議要件の変更
株主総会の円滑な運営を行うことを目的として、会社法第309条第2項に定める特別決議について、議決権を行使することができる株主の議決権の3分の1以上を有する株主が出席し、その議決権の3分の2以上をもって行う旨を定めております。
⑪取締役の定数
当社は、定款において、取締役を11名以内とすることを定めております。
⑫取締役の選任決議
取締役の選任決議は、議決権を行使することができる株主の議決権の3分の1以上を有する株主が出席し、その議決権の過半数をもって行う旨を定めております。また、累積投票によらない旨を定款に定めております。
⑬責任限定契約
社外取締役及び社外監査役が期待される役割を十分に発揮できるようにするとともに、有能な人材を招聘できるよう、当社は、社外取締役及び社外監査役と、会社法第427条第1項の規定により、会社法第423条第1項の損害賠償責任を限定する契約を締結しております。当該責任限定契約に基づく損害賠償責任の限度額は、会社法第425条第1項に定める取締役及び監査役の最低責任限度額としております。
2015年6月21日に開催予定の第9回定時株主総会の議案(決議事項)として、「定款一部変更の件」を提案しております。当該議案が承認可決された場合、業務執行取締役等を除く取締役及び監査役と責任限定契約の締結が可能となります。
⑭株式保有の状況
(a) 投資株式のうち保有目的が純投資目的以外の目的であるものの銘柄数及び貸借対照表計上額の合計額
銘柄数 2銘柄
貸借対照表計上額の合計額 1,109百万円
(b) 上記(a)の保有区分、銘柄、株式数、貸借対照表計上額及び保有目的
前事業年度末
特定投資株式
| 銘柄 | 株式数(株) | 貸借対照表計上額(百万円) | 保有目的 |
| 株式会社アドバンスクリエイト | 175,000 | 206 | 生命保険のインターネット販売における協調等を目的とした業務提携による関係強化 |
| 教保ライフプラネット生命保険株式会社(韓国) | 1,632,000 | 764 | 韓国における収益機会及び海外事業展開に係る知見・ノウハウの獲得 |
当事業年度末
特定投資株式
| 銘柄 | 株式数(株) | 貸借対照表計上額(百万円) | 保有目的 |
| 株式会社アドバンスクリエイト | 175,000 | 222 | 生命保険のインターネット販売における協調等を目的とした業務提携による関係強化 |
| 教保ライフプラネット生命保険株式会社(韓国) | 1,632,000 | 886 | 韓国における収益機会及び海外事業展開に係る知見・ノウハウの獲得 |
(c) 保有目的が純投資目的である投資株式
該当事項はありません。
(2) 【監査報酬の内容等】
①【監査公認会計士等に対する報酬の内容】
| 前事業年度 | 当事業年度 | ||
| 監査証明業務に 基づく報酬 (百万円) | 非監査業務に 基づく報酬 (百万円) | 監査証明業務に 基づく報酬 (百万円) | 非監査業務に 基づく報酬 (百万円) |
| 24 | - | 25 | - |
②【その他重要な報酬の内容】
該当事項はありません。
③【監査公認会計士等の提出会社に対する非監査業務の内容】
該当事項はありません。
④【監査報酬の決定方針】
(前事業年度)
当社は、監査法人に対する監査報酬額について、2013年7月17日開催の監査役会において、当社の事業規模の観点から合理的監査日数を勘案した上で同意するとともに、当社定款に基づき、2013年8月9日開催の取締役会において決議しております。
(当事業年度)
当社は、監査法人に対する監査報酬額について、2014年7月16日開催の監査役会において、当社の事業規模の観点から合理的監査日数を勘案した上で同意するとともに、当社定款に基づき、2014年8月6日開催の取締役会において決議しております。
第5【経理の状況】
1.財務諸表の作成方法について
当社の財務諸表は、「財務諸表等の用語、様式及び作成方法に関する規則」(昭和38年大蔵省令第59号。以下「財務諸表等規則」という。)第2条に基づき、同規則及び「保険業法施行規則」(平成8年大蔵省令第5号)に基づいて作成しております。
2.監査証明について
当社は、金融商品取引法第193条の2第1項の規定に基づき、事業年度(2014年4月1日から2015年3月31日まで)の財務諸表について、有限責任 あずさ監査法人による監査を受けております。
3.連結財務諸表について
当社は子会社がありませんので、連結財務諸表を作成しておりません。
4.財務諸表等の適正性を確保するための特段の取組みについて
当社は、財務諸表等の適正性を確保するための特段の取組みを行っております。具体的には、会計基準等の内容を適切に把握し、又は会計基準等の変更等について的確に対応することができる体制を整備するため、専門的情報を有する団体等が主催するセミナーに参加しております。
1【財務諸表等】
(1)【財務諸表】
①【貸借対照表】
| (単位:百万円) | ||
| 前事業年度 (2014年3月31日) | 当事業年度 (2015年3月31日) | |
| 資産の部 | ||
| 現金及び預貯金 | 418 | 731 |
| 預貯金 | 418 | 731 |
| 金銭の信託 | 1,000 | 1,033 |
| 有価証券 | 14,154 | 17,082 |
| 国債 | 6,636 | 8,227 |
| 地方債 | - | 851 |
| 社債 | 6,547 | 6,894 |
| 株式 | 206 | 222 |
| 外国証券 | ※1 764 | ※1 886 |
| 有形固定資産 | ※2 82 | ※2 114 |
| 建物 | 12 | 13 |
| リース資産 | 5 | 3 |
| その他の有形固定資産 | 64 | 96 |
| 無形固定資産 | 589 | 468 |
| ソフトウエア | 485 | 444 |
| ソフトウエア仮勘定 | 72 | - |
| リース資産 | 29 | 22 |
| その他の無形固定資産 | 2 | 1 |
| 代理店貸 | 0 | 0 |
| 再保険貸 | 1 | 23 |
| その他資産 | 4,941 | 3,933 |
| 未収金 | 590 | 639 |
| 前払費用 | 14 | 10 |
| 未収収益 | 20 | 29 |
| 預託金 | 75 | 73 |
| 仮払金 | 0 | 1 |
| 保険業法第113条繰延資産 | 4,240 | 3,180 |
| 資産の部合計 | 21,188 | 23,387 |
| (単位:百万円) | ||
| 前事業年度 (2014年3月31日) | 当事業年度 (2015年3月31日) | |
| 負債の部 | ||
| 保険契約準備金 | ※3 6,616 | ※3 10,084 |
| 支払備金 | 375 | 277 |
| 責任準備金 | 6,240 | 9,806 |
| 代理店借 | 4 | 4 |
| 再保険借 | 19 | 45 |
| その他負債 | 356 | 353 |
| 未払法人税等 | 3 | 3 |
| 未払金 | 31 | 7 |
| 未払費用 | 240 | 273 |
| 預り金 | 10 | 10 |
| リース債務 | 34 | 26 |
| 資産除去債務 | 32 | 30 |
| 仮受金 | 2 | 0 |
| 特別法上の準備金 | 6 | 9 |
| 価格変動準備金 | 6 | 9 |
| 繰延税金負債 | 250 | 403 |
| 負債の部合計 | 7,252 | 10,899 |
| 純資産の部 | ||
| 資本金 | 10,500 | 10,500 |
| 資本剰余金 | 10,500 | 10,500 |
| 資本準備金 | 10,500 | 10,500 |
| 利益剰余金 | △7,173 | △8,798 |
| その他利益剰余金 | △7,173 | △8,798 |
| 繰越利益剰余金 | △7,173 | △8,798 |
| 株主資本合計 | 13,827 | 12,202 |
| その他有価証券評価差額金 | 89 | 265 |
| 評価・換算差額等合計 | 89 | 265 |
| 新株予約権 | 19 | 19 |
| 純資産の部合計 | 13,935 | 12,487 |
| 負債及び純資産の部合計 | 21,188 | 23,387 |
②【損益計算書】
| (単位:百万円) | ||
| 前事業年度 (自 2013年4月1日 至 2014年3月31日) | 当事業年度 (自 2014年4月1日 至 2015年3月31日) | |
| 経常収益 | 7,603 | 8,729 |
| 保険料等収入 | 7,537 | 8,493 |
| 保険料 | 7,507 | 8,372 |
| 再保険収入 | 30 | 121 |
| 資産運用収益 | 57 | 124 |
| 利息及び配当金等収入 | 57 | 117 |
| 預貯金利息 | 0 | 0 |
| 有価証券利息・配当金 | 57 | 117 |
| 金銭の信託運用益 | 0 | 3 |
| 有価証券売却益 | ※1 - | ※1 2 |
| その他経常収益 | 7 | 112 |
| 支払備金戻入額 | ※3 - | ※3 98 |
| その他の経常収益 | 7 | 13 |
| 経常費用 | 9,861 | 10,262 |
| 保険金等支払金 | 1,196 | 1,324 |
| 保険金 | 701 | 723 |
| 給付金 | 423 | 436 |
| その他返戻金 | 0 | 0 |
| 再保険料 | 71 | 165 |
| 責任準備金等繰入額 | ※3 3,072 | ※3 3,566 |
| 支払備金繰入額 | 110 | - |
| 責任準備金繰入額 | 2,961 | 3,566 |
| 資産運用費用 | 0 | 0 |
| 支払利息 | 0 | 0 |
| 有価証券売却損 | ※2 - | ※2 0 |
| その他運用費用 | - | 0 |
| 事業費 | ※4 4,131 | ※4 3,815 |
| その他経常費用 | 1,461 | 1,554 |
| 税金 | 198 | 267 |
| 減価償却費 | 201 | 225 |
| 保険業法第113条繰延資産償却費 | 1,060 | 1,060 |
| その他の経常費用 | 1 | 2 |
| 経常損失(△) | △2,258 | △1,532 |
| 特別損失 | 13 | 3 |
| 減損損失 | 10 | - |
| 特別法上の準備金繰入額 | 2 | 3 |
| 価格変動準備金繰入額 | 2 | 3 |
| 税引前当期純損失(△) | △2,272 | △1,535 |
| 法人税及び住民税 | 3 | 3 |
| 法人税等調整額 | △81 | 85 |
| 法人税等合計 | △77 | 88 |
| 当期純損失(△) | △2,194 | △1,624 |
③【株主資本等変動計算書】
前事業年度(自2013年4月1日 至2014年3月31日)
| (単位:百万円) | ||||||
| 株主資本 | ||||||
| 資本金 | 資本剰余金 | 利益剰余金 | 株主資本合計 | |||
| 資本準備金 | 資本剰余金合計 | その他利益剰余金 | 利益剰余金合計 | |||
| 繰越利益剰余金 | ||||||
| 当期首残高 | 10,484 | 10,484 | 10,484 | △4,978 | △4,978 | 15,990 |
| 当期変動額 | ||||||
| 新株の発行(新株予約権の行使) | 15 | 15 | 15 | 31 | ||
| 当期純損失(△) | △2,194 | △2,194 | △2,194 | |||
| 株主資本以外の項目の当期変動額(純額) | ||||||
| 当期変動額合計 | 15 | 15 | 15 | △2,194 | △2,194 | △2,163 |
| 当期末残高 | 10,500 | 10,500 | 10,500 | △7,173 | △7,173 | 13,827 |
| 評価・換算差額等 | 新株予約権 | 純資産合計 | ||
| その他有価証券評価差額金 | 評価・換算差額等合計 | |||
| 当期首残高 | 60 | 60 | 20 | 16,071 |
| 当期変動額 | ||||
| 新株の発行(新株予約権の行使) | 31 | |||
| 当期純損失(△) | △2,194 | |||
| 株主資本以外の項目の当期変動額(純額) | 28 | 28 | △0 | 28 |
| 当期変動額合計 | 28 | 28 | △0 | △2,135 |
| 当期末残高 | 89 | 89 | 19 | 13,935 |
当事業年度(自2014年4月1日 至2015年3月31日)
| (単位:百万円) | ||||||
| 株主資本 | ||||||
| 資本金 | 資本剰余金 | 利益剰余金 | 株主資本合計 | |||
| 資本準備金 | 資本剰余金合計 | その他利益剰余金 | 利益剰余金合計 | |||
| 繰越利益剰余金 | ||||||
| 当期首残高 | 10,500 | 10,500 | 10,500 | △7,173 | △7,173 | 13,827 |
| 当期変動額 | ||||||
| 新株の発行(新株予約権の行使) | ||||||
| 当期純損失(△) | △1,624 | △1,624 | △1,624 | |||
| 株主資本以外の項目の当期変動額(純額) | ||||||
| 当期変動額合計 | - | - | - | △1,624 | △1,624 | △1,624 |
| 当期末残高 | 10,500 | 10,500 | 10,500 | △8,798 | △8,798 | 12,202 |
| 評価・換算差額等 | 新株予約権 | 純資産合計 | ||
| その他有価証券評価差額金 | 評価・換算差額等合計 | |||
| 当期首残高 | 89 | 89 | 19 | 13,935 |
| 当期変動額 | ||||
| 新株の発行(新株予約権の行使) | ||||
| 当期純損失(△) | △1,624 | |||
| 株主資本以外の項目の当期変動額(純額) | 176 | 176 | - | 176 |
| 当期変動額合計 | 176 | 176 | - | △1,447 |
| 当期末残高 | 265 | 265 | 19 | 12,487 |
④【キャッシュ・フロー計算書】
| (単位:百万円) | ||
| 前事業年度 (自 2013年4月1日 至 2014年3月31日) | 当事業年度 (自 2014年4月1日 至 2015年3月31日) | |
| 営業活動によるキャッシュ・フロー | ||
| 税引前当期純損失(△) | △2,272 | △1,535 |
| 減価償却費 | 201 | 225 |
| 減損損失 | 10 | - |
| 支払備金の増減額(△は減少) | 110 | △98 |
| 責任準備金の増減額(△は減少) | 2,961 | 3,566 |
| 価格変動準備金の増減額(△は減少) | 2 | 3 |
| 利息及び配当金等収入 | △57 | △117 |
| 有価証券関係損益(△は益) | - | △2 |
| 支払利息 | 0 | 1 |
| 代理店貸の増減額(△は増加) | 0 | 0 |
| 再保険貸の増減額(△は増加) | 11 | △21 |
| その他資産(除く投資活動関連、財務活動関連)の増減額(△は増加) | 963 | 1,015 |
| 代理店借の増減額(△は減少) | 0 | △0 |
| 再保険借の増減額(△は減少) | 3 | 26 |
| その他負債(除く投資活動関連、財務活動関連)の増減額(△は減少) | △79 | 31 |
| その他 | △0 | △2 |
| 小計 | 1,859 | 3,089 |
| 利息及び配当金等の受取額 | 122 | 163 |
| 利息の支払額 | △0 | △0 |
| 法人税等の支払額 | △3 | △4 |
| 営業活動によるキャッシュ・フロー | 1,976 | 3,247 |
| 投資活動によるキャッシュ・フロー | ||
| 金銭の信託の増加による支出 | △1,000 | - |
| 有価証券の取得による支出 | △15,806 | △7,154 |
| 有価証券の売却・償還による収入 | 15,120 | 4,389 |
| 資産運用活動計 | △1,686 | △2,764 |
| 営業活動及び資産運用活動計 | 290 | 482 |
| 有形固定資産の取得による支出 | △45 | △82 |
| 無形固定資産の取得による支出 | △200 | △81 |
| 敷金の回収による収入 | - | 2 |
| 投資活動によるキャッシュ・フロー | △1,933 | △2,925 |
| 財務活動によるキャッシュ・フロー | ||
| 新株予約権の行使による株式の発行による収入 | 30 | - |
| リース債務の返済による支出 | △8 | △8 |
| 財務活動によるキャッシュ・フロー | 22 | △8 |
| 現金及び現金同等物の増減額(△は減少) | 65 | 313 |
| 現金及び現金同等物の期首残高 | 353 | 418 |
| 現金及び現金同等物の期末残高 | ※ 418 | ※ 731 |
【注記事項】
(継続企業の前提に関する事項)
該当事項はありません。
(重要な会計方針)
1.有価証券の評価基準及び評価方法(現金及び預貯金、買入金銭債権のうち有価証券に準じるもの及び金銭の信託において信託財産として運用している有価証券を含む)
(1) 満期保有目的の債券
移動平均法による償却原価法(定額法)を採用しております。
(2) 子会社株式及び関連会社株式
移動平均法による原価法を採用しております。
(3) その他有価証券
時価のあるものについては、3月末日の市場価格等に基づく時価法(評価差額は全部純資産直入法により処理し、売却原価は移動平均法により算定)を採用しております。
時価を把握することが極めて困難と認められるものについては、移動平均法による原価法を採用しております。
2.固定資産の減価償却の方法
(1) 有形固定資産(リース資産を除く)
定率法を採用しております。
なお、主な耐用年数は次のとおりであります。
建物 10~18年
その他の有形固定資産 5~10年
(2) 無形固定資産(リース資産を除く)
自社利用ソフトウエアの減価償却は、利用可能期間(5年)に基づく定額法により償却しております。
(3) リース資産
所有権移転外ファイナンス・リース取引に係るリース資産
リース期間を耐用年数とし、残存価額を零とする定額法により償却しております。
3.引当金の計上基準
(1) 貸倒引当金
債権の貸倒れによる損失に備えるため、資産の自己査定基準及び償却・引当基準に則り、次のとおり計上することとしております。
破産、民事再生等、法的・形式的な経営破綻の事実が発生している債務者(以下「破綻先」という)に対する債権及び実質的に経営破綻に陥っている債務者(以下「実質破綻先」という)に対する債権については、直接減額後の債権額から担保の回収可能見込額及び保証による回収可能見込額を控除し、その残額を計上することとしております。また、現状、経営破綻の状況にはないが、今後経営破綻に陥る可能性が大きいと認められる債務者(以下「破綻懸念先」という)に対する債権については、債権額から担保の回収可能見込額及び保証による回収可能見込額を控除し、その残額のうち、債務者の支払能力を総合的に判断し必要と認める額を計上することとしております。上記以外の債権については、過去の一定期間における貸倒実績等から算出した貸倒実績率を債権額に乗じた額を計上することとしております。
全ての債権は、資産の自己査定基準に基づき、関連部署が資産査定を実施し、当該部署から独立した資産監査部署が査定結果を監査しており、その査定結果に基づいて、上記の引当を行うこととしております。
なお、上記の方法に基づいて検討した結果、貸倒引当金は零と算定されたため、前事業年度末、当事業年度末において貸倒引当金の計上はしておりません。
(2) 価格変動準備金
株式等の価格変動による損失に備えるため、保険業法第115条の規定に基づき算出した額を計上しております。
4.外貨建の資産及び負債の本邦通貨への換算基準
外貨建資産及び負債(子会社株式及び関連会社株式は除く。)は、決算日の為替相場により円換算しております。なお、関連会社株式は、取得時の為替相場により円換算しております。
5.キャッシュ・フロー計算書における資金の範囲
キャッシュ・フロー計算書における現金及び現金同等物は、手許現金、随時引出し可能な預金及び容易に換金可能であり、かつ、価値の変動について僅少なリスクしか負わない取得日から3カ月以内に償還期限の到来する短期投資からなっております。
6.その他財務諸表作成のための基本となる重要な事項
(1) 消費税等の会計処理
税抜方式によっており、控除対象外消費税及び地方消費税は当事業年度の費用として処理しております。
(2) 責任準備金の積立方法
責任準備金は、保険業法第116条の規定に基づく準備金であり、保険料積立金については保険業法施行規則第69条第4項第4号の規定に基づいて5年チルメル式により計算しております。
(3) 保険業法第113条繰延資産の処理方法
保険業法第113条の規定に基づき、生命保険会社の免許取得後の最初の5事業年度の間(2009年3月期から2013年3月期まで)に発生した事業費の一部の金額を保険業法第113条繰延資産として計上しております。
保険業法第113条繰延資産の償却額の計算は、同法の規定に基づきその計上事業年度から生命保険会社の免許取得後10年(2018年3月期まで)の間に均等額を償却することとしております。
発生事業年度別残高(償却残年数:3年)
2009年3月期分 181百万円
2010年3月期分 223百万円
2011年3月期分 522百万円
2012年3月期分 902百万円
2013年3月期分 1,350百万円
(貸借対照表関係)
※ 1 関係会社の株式は、-百万円(前事業年度末は764百万円)であります。
※ 2 有形固定資産の減価償却累計額は次のとおりであります。
| 前事業年度 (2014年3月31日) | 当事業年度 (2015年3月31日) |
| 196百万円 | 230百万円 |
※ 3 保険業法施行規則第73条第3項において準用する同規則第71条第1項に規定する再保険に付した部分に相当する支払備金(以下、「出再支払備金」という。)の金額は、次のとおりであります。
| 前事業年度 (2014年3月31日) | 当事業年度 (2015年3月31日) |
| -百万円 | 7百万円 |
また、同規則第71条第1項に規定する再保険を付した部分に相当する責任準備金(以下、「出再責任準備金」という。)の金額は、次のとおりであります。
| 前事業年度 (2014年3月31日) | 当事業年度 (2015年3月31日) |
| -百万円 | 89百万円 |
4 保険業法第259条の規定に基づく生命保険契約者保護機構に対する当事業年度末における当社の今後の負担見積額は、86百万円(前事業年度は58百万円)であります。なお、当該負担金は拠出した年度の事業費として処理しております。
(損益計算書関係)
※ 1 有価証券売却益の内訳は次のとおりであります。
| 前事業年度 (自 2013年4月1日 至 2014年3月31日) | 当事業年度 (自 2014年4月1日 至 2015年3月31日) | |||
| 国債等債券 | - | 百万円 | 2 | 百万円 |
※ 2 有価証券売却損の内訳は次のとおりであります。
| 前事業年度 (自 2013年4月1日 至 2014年3月31日) | 当事業年度 (自 2014年4月1日 至 2015年3月31日) | |||
| 国債等債券 | - | 百万円 | 0 | 百万円 |
※ 3 当事業年度の支払備金戻入額の計算上、足し上げられた出再支払備金繰入額の金額は7百万円であります。(前事業年度の支払備金繰入額の計算上、出再支払備金繰入額の金額は-百万円であります。)
また、当事業年度の責任準備金繰入額の計算上、差し引かれた出再責任準備金繰入額の金額は89百万円であります。(前事業年度の責任準備金繰入額の計算上、出再責任準備金繰入額の金額は-百万円であります。)
※ 4 事業費の内訳は次のとおりであります。
| 前事業年度 (自 2013年4月1日 至 2014年3月31日) | 当事業年度 (自 2014年4月1日 至 2015年3月31日) | ||
| (百万円) | (百万円) | ||
| 営業活動費 | |||
| 募集代理店経費 | 45 | 45 | |
| 選択経費 | 2 | 1 | |
| 営業活動費小計 | 48 | 46 | |
| 営業管理費 | |||
| 広告宣伝費 | 1,595 | 1,258 | |
| 営業管理費小計 | 1,595 | 1,258 | |
| 一般管理費 | |||
| 人件費 | 1,012 | 1,033 | |
| 物件費 | 1,470 | 1,469 | |
| 負担金 | 5 | 7 | |
| 一般管理費小計 | 2,487 | 2,510 | |
| 合計 | 4,131 | 3,815 |
(注)1 一般管理費・物件費の主なものは、保険事務・システム等の契約の維持・管理に際して必要な経費等であります。
2 負担金は、保険業法第259条の規定に基づく生命保険契約者保護機構に対する負担金であります。
(株主資本等変動計算書関係)
前事業年度(自2013年4月1日 至2014年3月31日)
1. 発行済株式の種類及び総数並びに自己株式の種類及び株式数に関する事項
| 当事業年度 期首株式数(株) | 当事業年度 増加株式数(株) | 当事業年度 減少株式数(株) | 当事業年度末 株式数(株) | |
| 発行済株式 | ||||
| 普通株式(注) | 42,085,000 | 90,000 | - | 42,175,000 |
| 合計 | 42,085,000 | 90,000 | - | 42,175,000 |
| 自己株式 | ||||
| 普通株式 | - | - | - | - |
| 合計 | - | - | - | - |
(注) 普通株式の株式数の増加90,000株は、新株予約権の行使によるものであります。
2. 新株予約権及び自己新株予約権に関する事項
| 新株予約権の内訳 | 新株予約権の目的となる 株式の種類 | 新株予約権の目的となる株式の数(株) | 当事業年度末残高 (百万円) | |||
| 当事業年度 期首 | 当事業年度 増加 | 当事業年度 減少 | 当事業年度末 | |||
| 2007年新株予約権 | 普通株式 | 1,000,000 | - | 30,000 | 970,000 | 19 |
| ストック・オプションとしての新株予約権 | - | - | - | - | - | - |
3. 配当に関する事項
該当事項はありません。
当事業年度(自2014年4月1日 至2015年3月31日)
1. 発行済株式の種類及び総数並びに自己株式の種類及び株式数に関する事項
| 当事業年度 期首株式数(株) | 当事業年度 増加株式数(株) | 当事業年度 減少株式数(株) | 当事業年度末 株式数(株) | |
| 発行済株式 | ||||
| 普通株式 | 42,175,000 | - | - | 42,175,000 |
| 合計 | 42,175,000 | - | - | 42,175,000 |
| 自己株式 | ||||
| 普通株式 | - | - | - | - |
| 合計 | - | - | - | - |
2. 新株予約権及び自己新株予約権に関する事項
| 新株予約権の内訳 | 新株予約権の目的となる 株式の種類 | 新株予約権の目的となる株式の数(株) | 当事業年度末残高 (百万円) | |||
| 当事業年度 期首 | 当事業年度 増加 | 当事業年度 減少 | 当事業年度末 | |||
| 2007年新株予約権 | 普通株式 | 970,000 | - | - | 970,000 | 19 |
| ストック・オプションとしての新株予約権 | - | - | - | - | - | - |
3. 配当に関する事項
該当事項はありません。
(キャッシュ・フロー計算書関係)
※ 現金及び現金同等物の期末残高は、貸借対照表に掲記されている現金及び預貯金と同額であります。
(リース取引関係)
(借主側)
1. ファイナンス・リース取引
所有権移転外ファイナンス・リース取引
(1) リース資産の内容
(ア)有形固定資産
主としてサーバー等事務機器であります。
(イ)無形固定資産
ソフトウエアであります。
(2) リース資産の減価償却の方法
重要な会計方針「2.固定資産の減価償却の方法」に記載のとおりであります。
(金融商品関係)
1. 金融商品の状況に関する事項
(1) 金融商品に対する取組方針
生命保険業を営む当社にとって、将来の保険金及び給付金等の支払いに備えるため保険料積立金(責任準備金の一部)として蓄積された資金を様々な金融商品によって効率的に運用する業務は、保険業務(保険の販売・引受・維持管理等)と並ぶ固有の業務であります。なぜなら、契約者の皆さまからいただく生命保険料は予定利率という形で資金の運用をその計算基礎の中に織り込んでいるためであります。
そのため、現時点では、不動産等への投資を行わず、国債等の高格付けの円建て公社債中心の安全運用を行いつつ、元本及び予定利息を確保することを意図した運用を実施しております。また、資本業務提携目的で株式会社アドバンスクリエイトの株式、韓国の教保生命保険株式会社と合弁で設立した教保ライフプラネット生命保険株式会社の株式を保有しております。
(2) 金融商品の内容及びそのリスク
生命保険会社の資産運用に係るリスクとしては、①市場リスク、②信用リスク、③不動産投資リスクに大別されます。また、①市場リスクについては、(a)金利リスク、(b)価格変動リスク、(c)為替リスクに細分化されます。
当社が保有する金融商品は主として預金、円建て債券、外貨建て債券、株式であり、当社が考慮すべきリスクは、上記のリスクのうち、①(a)金利リスク、(b)価格変動リスク、(c)為替リスク、②信用リスクとなります。
(3) 金融商品に係るリスク管理体制
当社では、総合的なリスク管理を行うためには、組織横断的な取り組みが有効と考えており、関係役職員で構成されるリスク管理委員会(リスク管理全般を所管)を設けております。加えて、外部の金融・経済の有識者も参画するALM委員会、資産運用委員会を定期的に開催し金融商品に係る各種リスクの把握に努めております。
①市場リスクの管理
(a)金利リスクの管理
通常、生命保険会社は、負債の特性に応じて適切な資産配分を行うALM(Asset Liability Management:資産負債の総合管理)の考え方に基づき資産運用を行っております。しかし、当社は、掛け捨て及び保障性の商品を中心に取り扱っているため、資産と負債の金利又は期間のミスマッチを要因として損失を被るリスクが当社へ与える影響は限定的であります。このため、リスク管理部において、資産と負債のギャップ分析や金利感応度分析等を行うことで、金利リスクが当社に与える影響をモニタリングしております。
(b)価格変動リスクの管理
当社は、取締役会が定める資産運用リスク管理に関する基本方針において、バリュー・アット・リスク等を用いたリスク・リミットを定め、リスク管理部が定期的にリスク・リミットを超えていないことを検証し、取締役会等へ報告しております。
(c)為替リスクの管理
当社は、金銭の信託を通じ、外貨建て債券へ投資している他、教保ライフプラネット生命保険株式会社の株式を保有しており、これらの為替リスクを負っております。取締役会が定める資産運用リスク管理に関する基本方針において、これらの保有については投資上限を設定しており、リスク管理部が定期的にリスク・リミットを超えていないことを検証し、リスク管理委員会へ報告しております。なお、バリュー・アット・リスク等のリスク・リミットには為替リスクも1つの要因として含めており、総合的な資産運用リスクの管理を行っております。
②信用リスクの管理
有価証券の発行体の信用リスクに関しては、取締役会が定めるリスク・リミットに基づき、リスク管理部において、格付等の信用情報や時価等の把握を定期的に行うことで管理しております。
2. 金融商品の時価等に関する事項
貸借対照表計上額、時価及びこれらの差額については、次のとおりであります。
前事業年度(2014年3月31日) (単位:百万円)
| 貸借対照表計上額 | 時価 | 差額 | |
| (1)現金及び預貯金 | 418 | 418 | - |
| (2)金銭の信託 | 1,000 | 1,000 | - |
| (3)有価証券 | 13,390 | 13,383 | △6 |
| 満期保有目的の債券 | 7,591 | 7,585 | △6 |
| その他有価証券 | 5,798 | 5,798 | - |
| (4)その他資産 未収金 | 590 | 590 | - |
当事業年度(2015年3月31日) (単位:百万円)
| 貸借対照表計上額 | 時価 | 差額 | |
| (1)現金及び預貯金 | 731 | 731 | - |
| (2)金銭の信託 | 1,033 | 1,033 | - |
| (3)有価証券 | 16,195 | 16,567 | 371 |
| 満期保有目的の債券 | 8,982 | 9,354 | 371 |
| その他有価証券 | 7,212 | 7,212 | - |
| (4)その他資産 未収金 | 639 | 639 | - |
(注)1.金融商品の時価の算定方法並びに金銭の信託及び有価証券に関する事項
(1)現金及び預貯金
当社は、満期がない預金のみを保有しており、それらの時価は帳簿価額と近似していることから、当該帳簿価額によっております。
(2)金銭の信託
金銭の信託における信託財産の構成物の時価は、2015年3月末日(前事業年度は2014年3月末日)の取引所又は取引先金融機関から入手した価格等によっております。また、保有目的ごとの金銭の信託に関する事項については、注記事項「(金銭の信託関係)」をご参照下さい。
(3)有価証券
有価証券の時価は、2015年3月末日(前事業年度末は2014年3月末日)の取引所又は取引金融機関から入手した価格等によっております。また、保有目的ごとの有価証券に関する事項については、注記事項「(有価証券関係)」をご参照下さい。
(4)その他資産 未収金
未収金については、短期間で決済されるため、時価は帳簿価額と近似していることから、当該帳簿価額によっております。
2.時価を把握することが極めて困難と認められる金融商品
(単位:百万円)
| 区分 | 前事業年度 (2014年3月31日) | 当事業年度 (2015年3月31日) |
| 外国証券 | 764 | 886 |
外国証券については、市場価格がなく、時価を把握することが極めて困難と認められることから、「(3)有価証券」には含めておりません。
3.金銭債権及び満期のある有価証券の決算日後の償還予定額
前事業年度(2014年3月31日) (単位:百万円)
| 1年以内 | 1年超 5年以内 | 5年超 10年以内 | 10年超 | |
| 現金及び預貯金 有価証券 満期保有目的の債券 その他有価証券のうち満期があるもの その他資産 未収金 | 418 2,970 300 590 | - 3,100 5,000 - | - 100 200 - | - 1,300 - - |
| 合計 | 4,279 | 8,100 | 300 | 1,300 |
当事業年度(2015年3月31日) (単位:百万円)
| 1年以内 | 1年超 5年以内 | 5年超 10年以内 | 10年超 | |
| 現金及び預貯金 有価証券 満期保有目的の債券 その他有価証券のうち満期があるもの その他資産 未収金 | 731 800 1,300 639 | - 2,300 3,300 - | - 100 100 - | - 5,600 2,100 - |
| 合計 | 3,471 | 5,600 | 200 | 7,700 |
(有価証券関係)
1. 売買目的有価証券
該当事項はありません。
2. 満期保有目的の債券
前事業年度(2014年3月31日) (単位:百万円)
| 種類 | 貸借対照表計上額 | 時価 | 差額 | |
| 時価が貸借対照表計上額を超えるもの | 公社債 | |||
| 国債 | 2,546 | 2,556 | 10 | |
| 社債 | 2,204 | 2,213 | 9 | |
| 小計 | 4,750 | 4,770 | 20 | |
| 時価が貸借対照表計上額を超えないもの | 公社債 | |||
| 国債 | 2,741 | 2,714 | △26 | |
| 社債 | 100 | 100 | △0 | |
| 小計 | 2,841 | 2,814 | △26 | |
| 合計 | 7,591 | 7,585 | △6 | |
当事業年度(2015年3月31日) (単位:百万円)
| 種類 | 貸借対照表計上額 | 時価 | 差額 | |
| 時価が貸借対照表計上額を超えるもの | 公社債 | |||
| 国債 | 6,952 | 7,301 | 348 | |
| 地方債 | 100 | 108 | 8 | |
| 社債 | 1,823 | 1,841 | 17 | |
| 小計 | 8,876 | 9,250 | 374 | |
| 時価が貸借対照表計上額を超えないもの | 公社債 | |||
| 国債 | 105 | 103 | △2 | |
| 地方債 | - | - | - | |
| 社債 | - | - | - | |
| 小計 | 105 | 103 | △2 | |
| 合計 | 8,982 | 9,354 | 371 | |
3. 子会社株式及び関連会社株式
関連会社株式(前事業年度の貸借対照表計上額は764百万円、当事業年度の貸借対照表計上額は-百万円)は、市場価格がなく、時価を把握することが極めて困難と認められることから、記載しておりません。
4. その他有価証券
前事業年度(2014年3月31日) (単位:百万円)
| 種類 | 貸借対照表計上額 | 取得原価 | 差額 | |
| 貸借対照表計上額が 取得原価を超えるもの | 公社債 | |||
| 国債 | 1,349 | 1,343 | 5 | |
| 社債 | 3,742 | 3,724 | 18 | |
| 株式 | 206 | 100 | 105 | |
| 小計 | 5,297 | 5,168 | 129 | |
| 貸借対照表計上額が 取得原価を超えないもの | 公社債 | |||
| 国債 | - | - | - | |
| 社債 | 500 | 501 | △0 | |
| 株式 | - | - | - | |
| 小計 | 500 | 501 | △0 | |
| 合計 | 5,798 | 5,669 | 128 | |
当事業年度(2015年3月31日) (単位:百万円)
| 種類 | 貸借対照表計上額 | 取得原価 | 差額 | |
| 貸借対照表計上額が 取得原価を超えるもの | 公社債 | |||
| 国債 | 1,168 | 1,130 | 38 | |
| 地方債 | 640 | 610 | 30 | |
| 社債 | 4,065 | 4,032 | 32 | |
| 株式 | 222 | 100 | 121 | |
| 小計 | 6,096 | 5,873 | 222 | |
| 貸借対照表計上額が 取得原価を超えないもの | 公社債 | |||
| 国債 | - | - | - | |
| 地方債 | 110 | 111 | △0 | |
| 社債 | 1,005 | 1,006 | △0 | |
| 株式 | - | - | - | |
| 小計 | 1,116 | 1,117 | △1 | |
| 合計 | 7,212 | 6,991 | 221 | |
(注)時価を把握することが極めて困難と認められるその他有価証券は、上表には含めておりません。
5. 売却したその他有価証券
前事業年度(自2013年4月1日 至2014年3月31日)
該当事項はありません。
当事業年度(自2014年4月1日 至2015年3月31日) (単位:百万円)
| 種類 | 売却額 | 売却益の合計 | 売却損の合計 |
| 公社債 | 1,319 | 2 | 0 |
| 国債 | 818 | 2 | - |
| 地方債 | - | - | - |
| 社債 | 501 | 0 | 0 |
| 株式 | - | - | - |
| 外国証券 | - | - | - |
| 合計 | 1,319 | 2 | 0 |
(金銭の信託関係)
その他の金銭の信託(運用目的、満期保有目的及び責任準備金対応以外)
前事業年度(2014年3月31日) (単位:百万円)
| 貸借対照表 計上額 | 取得原価 | 差額 | うち貸借対照表 計上額が取得原価を超えるもの | うち貸借対照表 計上額が取得原価を超えないもの | |
| その他の金銭の信託 | 1,000 | 1,000 | - | - | - |
当事業年度(2015年3月31日) (単位:百万円)
| 貸借対照表 計上額 | 取得原価 | 差額 | うち貸借対照表 計上額が取得原価を超えるもの | うち貸借対照表 計上額が取得原価を超えないもの | |
| その他の金銭の信託 | 1,033 | 1,003 | 29 | 29 | - |
(デリバティブ取引関係)
該当事項はありません。
(ストック・オプション等関係)
1. ストック・オプションに係る費用計上額及び科目名
該当事項はありません。
2. ストック・オプションの内容、規模及びその変動状況
(1) ストック・オプションの内容
| 2007年ストック・オプション | 2010年ストック・オプション | 2012年ストック・オプション | |
| 付与対象者の区分及び人数 | 当社取締役 4名 当社従業員 12名 | 当社取締役 1名 当社従業員 39名 | 当社従業員 29名 |
| 株式の種類別のストック・ オプションの付与数(注) | 普通株式 1,000,000株 | 普通株式 464,000株 | 普通株式 190,000株 |
| 付与日 | 2007年12月27日 | 2010年1月25日 | 2012年1月27日 |
| 権利確定条件 | 定め無し | 付与日から行使時に至るまで、当社の取締役若しくは監査役又は使用人の地位を有していることを要する。 | 付与日から行使時に至るまで、当社の取締役若しくは監査役又は使用人の地位を有していることを要する。 |
| 対象勤務期間 | 定め無し | 定め無し | 定め無し |
| 権利行使期間 | 2009年12月27日から 2017年12月21日まで | 2012年1月25日から 2019年12月24日まで | 2014年1月27日から 2022年1月25日まで |
(注) 株式数に換算して記載しております。なお、2007年及び2010年ストック・オプションについては、2012年1月24日付株式分割(1株につき1,000株の割合)による分割後の株式数に換算して記載しております。
(2) ストック・オプションの規模及びその変動状況
当事業年度(2015年3月期)において存在したストック・オプションを対象とし、ストック・オプションの数については、株式数に換算して記載しております。
①ストック・オプションの数
| 2007年ストック・オプション | 2010年ストック・オプション | 2012年ストック・オプション | |
| 権利確定前(株) | |||
| 前事業年度末 | - | - | - |
| 付与 | - | - | - |
| 失効 | - | - | - |
| 権利確定 | - | - | - |
| 未確定残 | - | - | - |
| 権利確定後(株) | |||
| 前事業年度末 | 666,000 | 402,000 | 158,000 |
| 権利確定 | - | - | - |
| 権利行使 | - | - | - |
| 失効 | 12,000 | 82,000 | 20,000 |
| 未行使残 | 654,000 | 320,000 | 138,000 |
(注) 2007年及び2010年ストック・オプションについては、2012年1月24日付株式分割(1株につき1,000株の割合)による分割後の株式数に換算して記載しております。
②単価情報
| 2007年ストック・オプション | 2010年ストック・オプション | 2012年ストック・オプション | |
| 権利行使価格 (円) | 400 | 600 | 1,000 |
| 行使時平均株価 (円) | - | - | - |
| 付与日における 公正な評価単価 (円) | - | - | - |
(注)2007年及び2010年ストック・オプションについては、2012年1月24日付株式分割(1株につき1,000株の割合)による分割後の価格に換算して記載しております。
3. ストック・オプションの権利確定数の見積方法
基本的には、将来の失効数の合理的な見積は困難であるため、実績の失効数のみ反映させる方法を採用しております。
4. 当事業年度末における本源的価値の合計額及び当事業年度において権利行使されたストック・オプションの権利行使日における本源的価値の合計額
(1)当事業年度末における本源的価値の合計額
-百万円
(2)当事業年度において権利行使されたストック・オプションの権利行使日における本源的価値の合計額
-百万円
(税効果会計関係)
1. 繰延税金資産及び繰延税金負債の発生の主な原因別内訳
| 前事業年度 (2014年3月31日) | 当事業年度 (2015年3月31日) | ||
| (百万円) | (百万円) | ||
| 繰延税金資産 | |||
| 繰越欠損金 | 3,170 | 2,940 | |
| 減価償却超過額 | 108 | 116 | |
| 保険契約準備金 | 115 | 80 | |
| 資産除去債務 | 9 | 8 | |
| その他 | 27 | 26 | |
| 繰延税金資産小計 | 3,431 | 3,171 | |
| 評価性引当額 | △2,334 | △2,548 | |
| 繰延税金資産合計 | 1,096 | 622 | |
| 繰延税金負債との相殺 | △1,096 | △622 | |
| 繰延税金資産の純額 | - | - | |
| 繰延税金負債 | |||
| 保険業法第113条繰延資産 | △1,305 | △917 | |
| その他有価証券評価差額金 | △39 | △107 | |
| その他 | △2 | △1 | |
| 繰延税金負債合計 | △1,347 | △1,026 | |
| 繰延税金資産との相殺 | 1,096 | 622 | |
| 繰延税金負債の純額 | △250 | △403 |
2. 法定実効税率と税効果会計適用後の法人税等の負担率との差異の原因となった主な項目別の内訳
前事業年度及び当事業年度における法定実効税率と税効果会計適用後の法人税等の負担率との差異については、税引前当期純損失を計上したため記載しておりません。
3. 法人税等の税率の変更等による繰延税金資産及び繰延税金負債の金額の修正
「所得税法等の一部を改正する法律」(平成27年法律第9号)が2015年3月31日に公布され2015年4月1日以後に開始する事業年度から法人税率等の引下げ等が行われることとなりました。これに伴い、繰延税金資産及び繰延税金負債の計算に使用する法定実効税率は、2015年4月1日以降に開始する事業年度に解消が見込まれる一時差異等については従来の30.78%から28.85%になります。
この税率変更により、繰延税金負債の金額(繰延税金資産の金額を控除した金額)は26百万円減少し、法人税等調整額が19百万円減少、その他有価証券評価差額金が7百万円増加しております。
また、欠損金の繰越控除制度が2015年4月1日以後に開始する事業年度から繰越控除前の所得の金額の100分の65相当額に、2017年4月1日以後に開始する事業年度から繰越控除前の所得の金額の100分の50相当額に控除限度額が改正されたことに伴い、繰延税金負債の金額は159百万円増加し、法人税等調整額が同額増加しております。
(持分法損益等)
| 前事業年度 (2014年3月31日) | 当事業年度 (2015年3月31日) | |||
| 関連会社に対する投資の金額 | 764 | 百万円 | - | 百万円 |
| 持分法を適用した場合の投資の金額 | 686 | - | ||
| 前事業年度 (自 2013年4月1日 至 2014年3月31日) | 当事業年度 (自 2014年4月1日 至 2015年3月31日) | |||
| 持分法を適用した場合の投資損失の金額(△) | △122 | 百万円 | △305 | 百万円 |
(注)関連会社であった教保ライフプラネット生命保険株式会社は、2014年11月20日に新株発行を行ったため、同社は関連会社ではなくなっております。従って、当事業年度の「関連会社に対する投資の金額」及び「持分法を適用した場合の投資の金額」には、同社に対する投資の金額及び持分法を適用した場合の投資の金額を含めておりませんが、当事業年度の「持分法を適用した場合の投資損失の金額(△)」には、当該関連会社であった期間における持分法を適用した場合の投資損失の金額を含めております。
(セグメント情報等)
【セグメント情報】
当社は、生命保険事業の単一セグメントであるため、記載を省略しております。
【関連情報】
1.製品及びサービスごとの情報
製品及びサービスの区分が単一であるため、製品及びサービスごとの記載を省略しております。
2.地域ごとの情報
経常収益全体に占める本邦の割合及び有形固定資産全体に占める本邦の割合が、いずれも90%を超えてい
るため、地域ごとの情報の記載を省略しております。
3.主要な顧客ごとの情報
特定の顧客に対する経常収益で損益計算書の経常収益の10%を占めるものがないため、主要な顧客ごとの
記載を省略しております。
【報告セグメントごとの固定資産の減損損失に関する情報】
前事業年度(自2013年4月1日 至2014年3月31日)
当社は、生命保険事業の単一セグメントであるため、記載を省略しております。
当事業年度(自2014年4月1日 至2015年3月31日)
該当事項はありません。
【報告セグメントごとののれんの償却額及び未償却残高に関する情報】
該当事項はありません。
【報告セグメントごとの負ののれん発生益に関する情報】
該当事項はありません。
【関連当事者情報】
関連当事者との取引
(1)財務諸表提出会社の子会社及び関連会社等
前事業年度(自2013年4月1日 至2014年3月31日)
| 種類 | 会社等の名称 | 所在地 | 資本金又は出資金 (百万KRW) | 事業の内容又は職業 | 議決権等の所有(被所有)割合 | 関連当事者との関係 | 取引の内容 | 取引金額(百万円) | 科目 | 期末残高(百万円) |
| 関連会社 | 教保ライフプラネット生命保険㈱ | 韓国 ソウル | 32,000 | 生命保険業 | (所有) 直接 34.0% | 海外展開に伴う出資 役員の兼任 | 出資の引受(注) | 764 | - | - |
(注) 1. 取引条件及び取引条件の決定方針等
教保ライフプラネット生命保険株式会社の設立に伴い、当社が出資の引受を行ったものであります。
2. 2014年5月28日付けで、議決権の所有割合は、25.5%となりました。
当事業年度(自2014年4月1日 至2015年3月31日)
該当事項はありません。
(2)財務諸表提出会社の役員及び主要株主(個人の場合に限る。)等
前事業年度(自2013年4月1日 至2014年3月31日)
| 種類 | 会社等の名称又は氏名 | 所在地 | 資本金又は出資金 (百万円) | 事業の内容又は職業 | 議決権等の所有(被所有)割合 | 関連当事者との関係 | 取引の内容 | 取引金額(百万円) | 科目 | 期末残高(百万円) |
| 役員 | 岩瀬大輔 | - | - | 当社代表取締役社長兼COO | (被所有) 直接 0.0% | - | 新株予約権の行使(注) | 15 | - | - |
(注)取引条件及び取引条件の決定方針等
2007年5月7日及び2007年11月8日開催の臨時株主総会決議に基づき付与された新株予約権の当該事業年度における権利行使を記載しております。なお、「取引金額」欄は、当該事業年度における新株予約権の権利行使による付与株式数に払込金額を乗じた金額を記載しております。
当事業年度(自2014年4月1日 至2015年3月31日)
該当事項はありません。
(1株当たり情報)
| 前事業年度 (自 2013年4月1日 至 2014年3月31日) | 当事業年度 (自 2014年4月1日 至 2015年3月31日) | |
| 1株当たり純資産額 | 329.96円 | 295.63円 |
| 1株当たり当期純損失金額(△) | △52.11円 | △38.52円 |
(注)1.潜在株式調整後1株当たり当期純利益金額については、潜在株式は存在するものの1株当たり当期純損失金額
であるため記載しておりません。
2.1株当たり当期純損失金額の算定上の基礎は、以下のとおりであります。
| 前事業年度 (自 2013年4月1日 至 2014年3月31日) | 当事業年度 (自 2014年4月1日 至 2015年3月31日) | |
| 当期純損失金額(△)(百万円) | △2,194 | △1,624 |
| 普通株主に帰属しない金額(百万円) | - | - |
| 普通株式に係る当期純損失(△)(百万円) | △2,194 | △1,624 |
| 期中平均株式数(株) | 42,122,874 | 42,175,000 |
| 希薄化効果を有しないため、潜在株式調整後1株当たり当期純利益の算定に含めなかった潜在株式の概要 | 新株予約権1種類 (新株予約権の数158,000個) | 新株予約権3種類 (新株予約権の数138,974個) |
(重要な後発事象)
当社は、2015年4月20日開催の取締役会において、第三者割当により新株を発行することを決議し、2015年5月22日に払込が完了しております。
第三者割当による新株発行の概要
| (1)発行する株式の種類及び数 | 普通株式 8,000,000株 |
| (2)発行価額 | 1株につき380円 |
| (3)発行価額の総額 | 3,040,000,000円 |
| (4)資本組入額 | 1,520,000,000円(1株につき190円) |
| (5)割当方法 | 第三者割当による新株発行 |
| (6)割当先 | KDDI株式会社 |
| (7)払込期日 | 2015年5月22日 |
| (8)資金の使途 | ・生命保険商品の新しい販売モデル及びブランドの構築並びにカスタマーロイヤリティー向上等 ・生命保険商品販売に関するマーケティング及びプロモーション ・研究開発及びシステム開発 |
⑤【附属明細表】
【事業費明細表】
| 区分 | 金額(百万円) |
| 営業活動費 | 46 |
| 募集代理店経費 | 45 |
| 選択経費 | 1 |
| 営業管理費 | 1,258 |
| 広告宣伝費 | 1,258 |
| 一般管理費 | 2,510 |
| 人件費 | 1,033 |
| 物件費 | 1,469 |
| 負担金 | 7 |
| 合計 | 3,815 |
(注)1. 一般管理費・物件費の主なものは、保険事務・システム等の契約の維持・管理に際して必要な経費等であります。
2. 負担金は、保険業法第259条の規定に基づく生命保険契約者保護機構に対する負担金であります。
【有形固定資産等明細表】
| 資産の種類 | 当期首残高 (百万円) | 当期増加額 (百万円) | 当期減少額 (百万円) | 当期末残高 (百万円) | 当期末減価償却累計額又は償却累計額 (百万円) | 当期償却額 (百万円) | 差引当期末 残高 (百万円) |
| 有形固定資産 | |||||||
| 建物 | 101 | 6 | 2 | 105 | 92 | 3 | 13 |
| リース資産 | 7 | - | - | 7 | 3 | 1 | 3 |
| その他の有形固定資産 | 171 | 78 | 16 | 232 | 135 | 44 | 96 |
| 有形固定資産計 | 279 | 84 | 18 | 345 | 230 | 49 | 114 |
| 無形固定資産 | |||||||
| ソフトウエア | 1,073 | 127 | - | 1,200 | 756 | 167 | 444 |
| ソフトウエア仮勘定 | 72 | 48 | 121 | - | - | - | - |
| リース資産 | 34 | - | - | 34 | 12 | 6 | 22 |
| その他の無形固定資産 | 5 | - | - | 5 | 3 | 0 | 1 |
| 無形固定資産計 | 1,186 | 175 | 121 | 1,240 | 772 | 175 | 468 |
| 繰延資産 | |||||||
| 保険業法第113条繰延資産 | 7,475 | - | - | 7,475 | 4,294 | 1,060 | 3,180 |
| 繰延資産計 | 7,475 | - | - | 7,475 | 4,294 | 1,060 | 3,180 |
(注) 1. その他の有形固定資産の増加は、主に電話システムの更新によるものであります。
2. ソフトウエアの増加は、主にソフトウエアの完成に伴う振替によるものであります。
3. ソフトウエア仮勘定の増加は、主に保険関連システムに係る仕組構築によるものであります。
4. ソフトウエア仮勘定の減少は、ソフトウエアの完成に伴う振替によるものであります。
【社債明細表】
該当事項はありません。
【借入金等明細表】
借入金等としてはリース債務がありますが、その当事業年度期首及び当事業年度末における金額は当事業年度期首及び当事業年度末における負債及び純資産の合計額の100分の1以下であるため、財務諸表等規則第125条の規定により記載を省略しております。
【引当金明細表】
| 区分 | 当期首残高 (百万円) | 当期増加額 (百万円) | 当期減少額 (目的使用) (百万円) | 当期減少額 (その他) (百万円) | 当期末残高 (百万円) |
| 価格変動準備金 | 6 | 3 | - | - | 9 |
【資産除去債務明細表】
当事業年度期首及び当事業年度末における資産除去債務の金額は、当事業年度期首及び当事業年度末における負債及び純資産の合計額の100分の1以下であるため、財務諸表等規則第125条の2の規定により記載を省略しております。
(2) 【主な資産及び負債の内容】
当事業年度末(2015年3月31日現在)における主な資産及び負債の内容は、次のとおりです。
①現金及び預貯金
| 区分 | 金額(百万円) |
| 現金 | - |
| 預貯金 | |
| 普通預金 | 731 |
| 小計 | 731 |
| 合計 | 731 |
②有価証券
(a)有価証券の種類別内訳
| 区分 | 当期首 残高 (百万円) | 当期 増加額 (百万円) | 当期 減少額 (百万円) | 評価益に よる純増加 (百万円) | 評価損に よる純減少 (百万円) | 評価差額金に よる純増減 (百万円) | 当期末 残高 (百万円) |
| 国債 | 6,636 | 4,806 | 3,248 | - | - | 32 | 8,227 |
| 地方債 | - | 822 | 0 | - | - | 29 | 851 |
| 社債 | 6,547 | 1,525 | 1,192 | - | - | 14 | 6,894 |
| 株式 | 206 | - | - | - | - | 15 | 222 |
| 外国証券 | 764 | - | - | - | - | 122 | 886 |
| 合計 | 14,154 | 7,154 | 4,441 | - | - | 214 | 17,082 |
(b)業種別株式保有明細表
| 区分 | 金額(百万円) | 占率(%) | |
| 金融・保険業 | 保険業 | 222 | 100.0 |
(注)区分は証券コード協議会の業種別分類項目に準拠しております。
③保険契約準備金
(a)支払備金
| 区分 | 当期末残高 (百万円) |
| 個人保険 個人年金保険 団体保険 団体年金保険 その他の保険 | 277 - - - - |
| 合計 | 277 |
(b)責任準備金
| 区分 | 当期末残高 (百万円) |
| 個人保険 個人年金保険 団体保険 団体年金保険 その他の保険 | 9,806 - - - - |
| 合計 | 9,806 |
(3) 【その他】
① 当事業年度における四半期情報
| (累計期間) | 第1四半期 | 第2四半期 | 第3四半期 | 当事業年度 |
| 経常収益(百万円) | 2,109 | 4,393 | 6,495 | 8,729 |
| 税引前四半期(当期)純損失金額(△)(百万円) | △673 | △982 | △1,308 | △1,535 |
| 四半期(当期)純損失金額(△)(百万円) | △668 | △971 | △1,290 | △1,624 |
| 1株当たり四半期(当期)純損失金額(△)(円) | △15.84 | △23.03 | △30.59 | △38.52 |
| (会計期間) | 第1四半期 | 第2四半期 | 第3四半期 | 第4四半期 |
| 1株当たり四半期純損失金額(△)(円) | △15.84 | △7.19 | △7.56 | △7.93 |
② 決算日後の状況
特記事項はありません。
③ 訴訟
該当事項はありません。
第6【提出会社の株式事務の概要】
| 事業年度 | 毎年4月1日から翌年3月31日まで |
| 定時株主総会 | 毎事業年度終了の日の翌日から3カ月以内 |
| 基準日 | 3月31日 |
| 剰余金の配当の基準日 | 9月30日 3月31日 |
| 1単元の株式数 | 100株 |
| 単元未満株式の買取り | |
| 取扱場所 | 東京都千代田区丸の内一丁目4番5号 三菱UFJ信託銀行株式会社 証券代行部 |
| 株主名簿管理人 | 東京都千代田区丸の内一丁目4番5号 三菱UFJ信託銀行株式会社 |
| 取次所 | - |
| 買取手数料 | 株式の売買の委託に係る手数料相当額として別途定める金額 |
| 公告掲載方法 | 電子公告により行う。 http://ir.lifenet-seimei.co.jp/ ただし、事故その他やむを得ない事由により電子公告による公告をすることができない場合は、日本経済新聞に掲載する方法により行う。 |
| 株主に対する特典 | 該当事項はありません。 |
(注) 当社の株主は、その有する単元未満株式について、次に掲げる権利以外の権利を行使することができない旨定款に定めております。
(1)会社法第189条第2項各号に掲げる権利
(2)会社法第166条第1項の規定による請求をする権利
(3)株主の有する株式数に応じて募集株式の割当て及び募集新株予約権の割当てを受ける権利
第7【提出会社の参考情報】
1【提出会社の親会社等の情報】
当社は、金融商品取引法第24条の7第1項に規定する親会社等はありません。
2【その他の参考情報】
当事業年度の開始日から有価証券報告書提出日までの間に、次の書類を提出しております。
(1)有価証券報告書及びその添付書類並びに確認書
事業年度(第8期)(自 2013年4月1日 至 2014年3月31日)2014年6月18日関東財務局長に提出
(2)内部統制報告書及びその添付書類
2014年6月18日関東財務局長に提出
(3)四半期報告書及び確認書
(第9期第1四半期)(自 2014年4月1日 至 2014年6月30日)2014年8月13日関東財務局長に提出
(第9期第2四半期)(自 2014年7月1日 至 2014年9月30日)2014年11月13日関東財務局長に提出
(第9期第3四半期)(自 2014年10月1日 至 2014年12月31日)2015年2月13日関東財務局長に提出
(4)臨時報告書
2014年6月24日関東財務局長に提出
企業内容等の開示に関する内閣府令第19条第2項第9号の2(株主総会における議決権行使の結果)に基づく臨時報告書です。
2015年4月20日関東財務局長に提出
企業内容等の開示に関する内閣府令第19条第2項の第4号(主要株主の異動)に基づく臨時報告書です。
(5)有価証券届出書(第三者割当による新株発行)及びその添付書類
2015年4月20日関東財務局長に提出
(6)有価証券届出書の訂正届出書
2015年5月14日関東財務局長に提出
2015年4月20日提出の有価証券届出書に係る訂正届出書です。
第二部【提出会社の保証会社等の情報】
該当事項はありません。
| 独立監査人の監査報告書及び内部統制監査報告書 |
| 平成27年6月16日 | |||
| ライフネット生命保険株式会社 | |||
| 取締役会 御中 | |||
| 有限責任 あずさ監査法人 |
| 指定有限責任社員 業務執行社員 | 公認会計士 | 平栗 郁朗 ㊞ |
| 指定有限責任社員 業務執行社員 | 公認会計士 | 森本 洋平 ㊞ |
<財務諸表監査>
当監査法人は、金融商品取引法第193条の2第1項の規定に基づく監査証明を行うため、「経理の状況」に掲げられているライフネット生命保険株式会社の平成26年4月1日から平成27年3月31日までの第9期事業年度の財務諸表、すなわち、貸借対照表、損益計算書、株主資本等変動計算書、キャッシュ・フロー計算書、重要な会計方針、その他の注記及び附属明細表について監査を行った。
財務諸表に対する経営者の責任
経営者の責任は、我が国において一般に公正妥当と認められる企業会計の基準に準拠して財務諸表を作成し適正に表示することにある。これには、不正又は誤謬による重要な虚偽表示のない財務諸表を作成し適正に表示するために経営者が必要と判断した内部統制を整備及び運用することが含まれる。
監査人の責任
当監査法人の責任は、当監査法人が実施した監査に基づいて、独立の立場から財務諸表に対する意見を表明することにある。当監査法人は、我が国において一般に公正妥当と認められる監査の基準に準拠して監査を行った。監査の基準は、当監査法人に財務諸表に重要な虚偽表示がないかどうかについて合理的な保証を得るために、監査計画を策定し、これに基づき監査を実施することを求めている。
監査においては、財務諸表の金額及び開示について監査証拠を入手するための手続が実施される。監査手続は、当監査法人の判断により、不正又は誤謬による財務諸表の重要な虚偽表示のリスクの評価に基づいて選択及び適用される。財務諸表監査の目的は、内部統制の有効性について意見表明するためのものではないが、当監査法人は、リスク評価の実施に際して、状況に応じた適切な監査手続を立案するために、財務諸表の作成と適正な表示に関連する内部統制を検討する。また、監査には、経営者が採用した会計方針及びその適用方法並びに経営者によって行われた見積りの評価も含め全体としての財務諸表の表示を検討することが含まれる。
当監査法人は、意見表明の基礎となる十分かつ適切な監査証拠を入手したと判断している。
監査意見
当監査法人は、上記の財務諸表が、我が国において一般に公正妥当と認められる企業会計の基準に準拠して、ライフネット生命保険株式会社の平成27年3月31日現在の財政状態並びに同日をもって終了する事業年度の経営成績及びキャッシュ・フローの状況をすべての重要な点において適正に表示しているものと認める。
強調事項
重要な後発事象に記載されているとおり、会社は平成27年4月20日開催の取締役会において、第三者割当により新株を発行することを決議し、平成27年5月22日に払込が完了している。
当該事項は、当監査法人の意見に影響を及ぼすものではない。
<内部統制監査>
当監査法人は、金融商品取引法第193条の2第2項の規定に基づく監査証明を行うため、ライフネット生命保険株式会社の平成27年3月31日現在の内部統制報告書について監査を行った。
内部統制報告書に対する経営者の責任
経営者の責任は、財務報告に係る内部統制を整備及び運用し、我が国において一般に公正妥当と認められる財務報告に係る内部統制の評価の基準に準拠して内部統制報告書を作成し適正に表示することにある。
なお、財務報告に係る内部統制により財務報告の虚偽の記載を完全には防止又は発見することができない可能性がある。
監査人の責任
当監査法人の責任は、当監査法人が実施した内部統制監査に基づいて、独立の立場から内部統制報告書に対する意見を表明することにある。当監査法人は、我が国において一般に公正妥当と認められる財務報告に係る内部統制の監査の基準に準拠して内部統制監査を行った。財務報告に係る内部統制の監査の基準は、当監査法人に内部統制報告書に重要な虚偽表示がないかどうかについて合理的な保証を得るために、監査計画を策定し、これに基づき内部統制監査を実施することを求めている。
内部統制監査においては、内部統制報告書における財務報告に係る内部統制の評価結果について監査証拠を入手するための手続が実施される。内部統制監査の監査手続は、当監査法人の判断により、財務報告の信頼性に及ぼす影響の重要性に基づいて選択及び適用される。また、内部統制監査には、財務報告に係る内部統制の評価範囲、評価手続及び評価結果について経営者が行った記載を含め、全体としての内部統制報告書の表示を検討することが含まれる。
当監査法人は、意見表明の基礎となる十分かつ適切な監査証拠を入手したと判断している。
監査意見
当監査法人は、ライフネット生命保険株式会社が平成27年3月31日現在の財務報告に係る内部統制は有効であると表示した上記の内部統制報告書が、我が国において一般に公正妥当と認められる財務報告に係る内部統制の評価の基準に準拠して、財務報告に係る内部統制の評価結果について、すべての重要な点において適正に表示しているものと認める。
利害関係
会社と当監査法人又は業務執行社員との間には、公認会計士法の規定により記載すべき利害関係はない。
以 上
| (注)1 上記は監査報告書の原本に記載された事項を電子化したものであり、その原本は当社(有価証券報告書提出会社)が別途保管しております。 2 XBRLデータは監査の対象には含まれていません。 |